0G ra mắt "Compute Finance (ComFi)", một hệ thống tài chính hoàn toàn mới lấy sức mạnh tính toán AI làm tài sản cốt lõi
Nguồn bài viết: 0G
Hầu như mọi tài sản khan hiếm đều trải qua một con đường tương tự: trước tiên được sản xuất ra, sau đó được định giá, và cuối cùng được tài chính hóa. Dầu mỏ đã có dầu thô chuẩn và thị trường hợp đồng tương lai, điện lực đã có hợp đồng kỳ hạn, và ngày nay, sức mạnh tính toán cũng bắt đầu bước vào cùng con đường đó.
Ngày nay, người dùng có thể thuê một GPU trong vài phút, giá thuê GPU phổ biến đã hình thành mức chuẩn cập nhật hàng ngày, và các sàn giao dịch lớn toàn cầu cũng bắt đầu chuẩn bị cho hợp đồng tương lai sức mạnh tính toán. Nhưng so với các hàng hóa trưởng thành như dầu mỏ và điện lực, sức mạnh tính toán vẫn còn thiếu một tầng tài chính thực sự thuộc về chính nó: người ta có thể mua và thuê sức mạnh tính toán, nhưng vẫn còn khó để nắm giữ nó như một loại tài sản dài hạn, kiếm lợi nhuận, hoặc sở hữu quyền lợi có thể giao dịch đối với sức mạnh tính toán trong tương lai.
Đây chính là thị trường mà 「Tài chính sức mạnh tính toán (Compute Finance)」 đang cố gắng mô tả. Cốt lõi của nó là biến chính sức mạnh tính toán thành tài sản cơ sở. DeFi tài chính hóa vốn, còn tài chính sức mạnh tính toán hy vọng tài chính hóa một trong những tư liệu sản xuất quan trọng nhất của thời đại AI——tài nguyên tính toán.
Khai thác mỏ đã chứng minh con đường này
Tài chính sức mạnh tính toán không phải hoàn toàn không có tiền lệ. Sự phát triển của thị trường khai thác Bitcoin đã cung cấp một bộ tham chiếu tương đối hoàn chỉnh.
Hashrate thời kỳ đầu chỉ tồn tại trong máy đào và phòng máy: đầu tư điện lực, vận hành thiết bị, nhận phần thưởng khối. Sau đó, các nền tảng như NiceHash bắt đầu xây dựng thị trường cho thuê hashrate, cho phép thợ đào bán sức mạnh tính toán, bên mua quyết định giá thông qua đấu giá công khai. Nhưng chỉ có thị trường giao dịch vẫn chưa đủ, vì ngành vẫn thiếu mức chuẩn giá thống nhất.
Bước ngoặt thực sự là khi Luxor ra mắt Hashprice. Nó trừu tượng hóa sức mạnh tính toán từ các máy đào khác nhau, chi phí điện lực khác nhau và điều kiện vận hành khác nhau thành một chỉ số lợi nhuận được chuẩn hóa. Sau đó, xoay quanh chỉ số này xuất hiện hợp đồng kỳ hạn, và cuối cùng phát triển thành hợp đồng tương lai hashrate niêm yết trên sàn giao dịch. Ngày nay, thợ đào đã có thể phòng ngừa rủi ro thu nhập khai thác trong tương lai giống như nông dân phòng ngừa rủi ro giá nông sản.
Con đường này có thể tóm tắt là: trước tiên có thị trường giao ngay, sau đó có mức chuẩn giá, cuối cùng mới có công cụ phái sinh tài chính. Thị trường sức mạnh tính toán hiện nay đang lặp lại quá trình này, chỉ có điều quy mô lớn hơn.
Sức mạnh tính toán đã có giá, nhưng chưa có thị trường vốn thực sự
Hiện tại, thị trường giao ngay của sức mạnh tính toán thực ra đã khá trưởng thành. Các nhà cung cấp dịch vụ đám mây lớn như AWS, Google Cloud cung cấp sức mạnh tính toán theo yêu cầu và đặt trước, các nền tảng như Vast.ai, RunPod cho thuê GPU theo giờ, và các mạng phi tập trung như Akash, Render, io.net đã mang mô hình tương tự lên chuỗi.
Nói cách khác, sức mạnh tính toán không thiếu nơi giao dịch. Điều thực sự thiếu là cơ sở hạ tầng tài chính được xây dựng trên thị trường giao ngay.
Sự thay đổi này đã bắt đầu xuất hiện. Trên thị trường đã có giá thuê hàng ngày làm chuẩn cho các GPU phổ biến, một số dữ liệu thậm chí đã đi vào các thiết bị đầu cuối tài chính; đường cong giá kỳ hạn bắt đầu hình thành, các sàn giao dịch lớn cũng đã công bố kế hoạch ra mắt hợp đồng tương lai sức mạnh tính toán thanh toán bằng tiền mặt. Đồng thời, các bên mua và bán lớn đã bắt đầu khóa giá sức mạnh tính toán trong tương lai thông qua các thỏa thuận OTC.
Tài chính truyền thống đang dần coi sức mạnh tính toán như một loại hàng hóa có thể giao dịch.
Nhưng nếu nhìn lại từ phía người dùng thực sự tiêu thụ sức mạnh tính toán, tình hình lại hoàn toàn khác. Hình thức phổ biến nhất hiện nay vẫn là hạn mức dịch vụ đám mây hoặc tín dụng trả trước. Những hạn mức này thường không thể chuyển nhượng, không có thuộc tính quyền tài sản, thậm chí có thể hết hạn. Ngay cả khi người dùng thuê một GPU, sau khi hết thời hạn thuê cũng không để lại bất kỳ tài sản nào có thể tiếp tục nắm giữ.
Đây chính là khoảng trống lớn nhất của thị trường sức mạnh tính toán hiện nay: tầng giá đã bắt đầu được thiết lập, nhưng tầng vốn thì chưa.
Tài chính sức mạnh tính toán có thể bao gồm những phần nào?
Trước tiên, tài chính sức mạnh tính toán không phải là cổ phiếu của các công ty chip, cũng không phải REIT trung tâm dữ liệu, càng không phải thị trường cho thuê GPU đơn giản. Nó nhấn mạnh rằng nhà đầu tư trực tiếp nắm giữ quyền lợi gắn với chính sức mạnh tính toán, thay vì tiếp cận gián tiếp thông qua một công ty bán sức mạnh tính toán nào đó.
Khái niệm quan trọng đầu tiên là Compute Yield, tức lợi suất sức mạnh tính toán. Lợi nhuận từ staking truyền thống thường là token hoặc lãi suất, trong khi logic của lợi suất sức mạnh tính toán là: người dùng bỏ vốn vào, cuối cùng nhận được tài nguyên tính toán có thể sử dụng thực tế. Như vậy, sức mạnh tính toán không còn chỉ là một khoản chi phí, mà có thể trở thành lợi suất mà bảng cân đối kế toán có thể tạo ra liên tục.
Điều này đặc biệt quan trọng đối với AI Agent. Trong tương lai, một Agent hoàn toàn có thể tự nắm giữ một loại tài sản nào đó và liên tục nhận được tài nguyên suy luận cần thiết để duy trì hoạt động của chính nó. Một khi sức mạnh tính toán có thể trở thành dòng tiền ổn định, nó có thể được định giá; và một khi có thể được định giá, nó cũng có nền tảng để tiếp tục giao dịch và tài chính hóa.
Khái niệm thứ hai là Compute Claims, tức quyền lợi sức mạnh tính toán. Nó đại diện cho quyền sử dụng sức mạnh tính toán trong tương lai có thể chuyển nhượng. Người dùng có thể mua vào khi giá sức mạnh tính toán thấp, bán ra khi nhu cầu tăng vọt, cũng có thể dùng nó làm tài sản thế chấp để vay. Đến giai đoạn này, thứ mà thị trường thực sự bắt đầu định giá không còn chỉ là Nvidia, các nhà cung cấp dịch vụ đám mây hay trung tâm dữ liệu, mà là chính sức mạnh tính toán.
Hướng thứ ba là nền kinh tế AI tự tài trợ. Ngày nay, phần lớn chi phí suy luận của các sản phẩm AI cuối cùng đều do ngân sách doanh nghiệp hoặc vốn rủi ro gánh chịu, nhưng trong tương lai, một dịch vụ AI có thể trực tiếp dùng một phần doanh thu của chính mình để mua sức mạnh tính toán cho giai đoạn tiếp theo. Nó không còn phụ thuộc vào việc truyền máu liên tục từ bên ngoài, mà dùng doanh thu kinh doanh để chi trả chi phí suy luận của chính mình.
Đối với Agent, sự thay đổi này đặc biệt then chốt. Một Agent không thể tự chi trả chi phí suy luận của chính mình giống như một sản phẩm thử nghiệm hơn, còn một Agent có thể kiếm tiền và tự trang trải chi phí vận hành mới bắt đầu thực sự tiến gần đến một chủ thể kinh tế độc lập.
Tuy nhiên, tiền đề để mô hình này thành lập là phải tồn tại một vòng khép kín doanh thu thực sự. Mặt còn lại của bất kỳ "quyền lợi tính toán trong tương lai" nào đều có nghĩa là có người gánh vác nghĩa vụ bàn giao, mà bản thân việc bàn giao tính toán mỗi ngày đều phát sinh chi phí. Do đó, những câu hỏi thực sự cần trả lời bao gồm: ai chịu trách nhiệm cung cấp tính toán? Ai thực sự trả tiền cho suy luận? Nếu doanh thu không đủ bù đắp chi phí, thì quyền lợi tính toán được thực hiện như thế nào?
Nếu những câu hỏi này không có câu trả lời đáng tin cậy, cái gọi là "tài sản tính toán" cuối cùng có thể chỉ là một loại IOU được ngụy trang theo cách khác.
Tính toán có thể được chuẩn hóa như dầu mỏ không?
Một trong những vấn đề lớn nhất mà tài chính tính toán phải đối mặt là bản thân tính toán có mức độ phi chuẩn hóa rất cao.
Một thùng dầu thô và một thùng dầu thô khác tuy có sự khác biệt về chất lượng, nhưng nhìn chung vẫn có thể được giao dịch thông qua hệ thống giá chuẩn. Tính toán thì phức tạp hơn nhiều. H100 và B200 không tương đương nhau, cùng một loại chip có hiệu suất khác nhau ở các độ chính xác tính toán khác nhau, và khối lượng công việc AI thực tế còn bị ảnh hưởng bởi các yếu tố như bộ nhớ video, mạng lưới, hiệu quả truyền thông.
Rắc rối hơn nữa là tốc độ lặp mới của chip cực kỳ nhanh. GPU hàng đầu hôm nay, vài năm sau có thể chỉ còn là sản phẩm tầm trung. Nếu tài sản cơ sở không ngừng thay đổi, hợp đồng tài chính nên lấy gì làm tiêu chuẩn thanh toán?
Nhưng thị trường khai thác thực ra đã từng trả lời câu hỏi tương tự. Máy khai thác Bitcoin cũng đến từ các thế hệ khác nhau, có hiệu suất năng lượng và cấu trúc chi phí khác nhau. Hashprice không cố gắng làm cho tất cả máy khai thác hoàn toàn giống nhau, mà thiết lập một chỉ số tham chiếu thống nhất, rồi để các phần cứng khác nhau hình thành chiết khấu và phụ trội xoay quanh mức chuẩn này.
Thị trường tài chính từ lâu đã xử lý hàng hóa phi chuẩn hóa theo cách tương tự. Ví dụ dầu thô ở các cấp độ khác nhau, điện năng ở các khu vực khác nhau, cuối cùng đều có thể hình thành một hệ thống định giá xoay quanh một mức chuẩn nào đó.
Tính toán rất có thể cũng sẽ đi theo cấu trúc tương tự: chọn GPU tham chiếu hoặc đơn vị tính toán chuẩn hóa, thiết lập mức chuẩn có thể thanh toán, rồi để các loại phần cứng khác nhau giao dịch xoay quanh nó. Cơ sở hạ tầng thực sự có giá trị có thể không phải là chứng minh tất cả GPU đều giống nhau, mà là thiết lập một hệ thống chiết khấu, phụ trội và chênh lệch cơ sở mà thị trường có thể chấp nhận.
Tại sao là bây giờ?
Lý do trực tiếp nhất là AI đang khiến tính toán ngày càng giống một loại hàng hóa khan hiếm. Nhu cầu tăng trưởng nhanh chóng, việc mở rộng nguồn cung cần chi tiêu vốn lớn, mà giá cả lại có biến động rõ rệt. Từ kinh nghiệm lịch sử, những loại tài sản như vậy cuối cùng thường phát triển thành thị trường tài chính của riêng mình.
Và điều mà ngành crypto giỏi, cũng chính là cơ sở hạ tầng mà hệ thống này cần: quyền lợi có thể lập trình, tài sản thế chấp minh bạch và thị trường mở.
Quan trọng hơn, AI Agent có thể trở thành người dùng tự nhiên nhất của tài chính tính toán. Agent không cần văn phòng, cũng không thuê nhân viên truyền thống, chi phí cốt lõi nhất của nó chính là suy luận. Đối với Agent, sức mạnh tính toán đồng thời tương đương với tiền lương, tiền thuê nhà và nguyên liệu thô.
Do đó, một hệ thống kinh tế thực sự được cấu thành bởi Agent rất khó phụ thuộc lâu dài vào thẻ tín dụng công ty và hóa đơn dịch vụ đám mây hàng tháng. Nó cần một loại tài sản tính toán có thể được phần mềm nắm giữ, kiếm được và tiêu dùng trực tiếp.
Nhìn từ góc độ này, thị trường tính toán hiện tại có lẽ đã đi đến giai đoạn giữa của con đường tài chính hóa. Thị trường giao ngay đã tồn tại, chuẩn giá đang hình thành, các sàn giao dịch đang khám phá
0G hiểu hệ thống này như thế nào?
0G tự định vị mình ở tầng dưới cùng của hệ thống tài chính tính toán này, và đã ra mắt hai loại sản phẩm liên quan.
Ascend là sản phẩm staking thanh khoản của 0G Ecosystem. Người dùng sau khi stake 0G có thể nhận được a0G, tiếp tục tham gia DeFi trong khi vẫn duy trì lợi nhuận staking; a0G đồng thời cũng là cơ sở để đúc các tài sản liên quan đến tính toán sau này.
Infinite AI (iAI) dự kiến ra mắt vào ngày 29 tháng 9, được định vị là một loại tài sản kỹ thuật số gắn với sức mạnh tính toán. Người dùng có thể sử dụng a0G để đúc iAI, và thông qua staking iAI đủ điều kiện để nhận hạn mức tính toán, dùng cho các sản phẩm hệ sinh thái như 0G Private Computer, 0G App. Theo thiết kế ban đầu, những người stake iAI đủ điều kiện mỗi ngày có thể nhận được một hạn mức tính toán có giá trị sử dụng nhất định, cụ thể vẫn phụ thuộc vào điều khoản sản phẩm.
Quy trình này có thể tóm tắt là: stake 0G → nhận a0G → đúc iAI → stake iAI → nhận sức mạnh tính toán → sử dụng AI.
Trong khung của 0G, Ascend đảm nhận tầng staking và thanh khoản, iAI tương ứng với quyền lợi tính toán, còn hạn mức tính toán thực sự được tiêu dùng thì dùng để kết nối tài sản tài chính với nhu cầu sử dụng AI thực tế.
Token của đội ngũ và nhà đầu tư sớm được lùi thời gian mở khóa một năm
Ngoài việc thúc đẩy ở tầng sản phẩm, 0G Foundation cũng đã điều chỉnh lịch trình mở khóa token của đội ngũ và nhà đầu tư sớm. Hai loại token này cộng lại chiếm 44% tổng nguồn cung, ngày mở khóa đầu tiên được lùi từ ngày 22 tháng 10 năm 2026 sang ngày 22 tháng 10 năm 2027. Sau đó vẫn giải phóng tuyến tính theo tháng, hoàn thành vào tháng 9 năm 2029; tổng số lượng phân bổ không thay đổi.
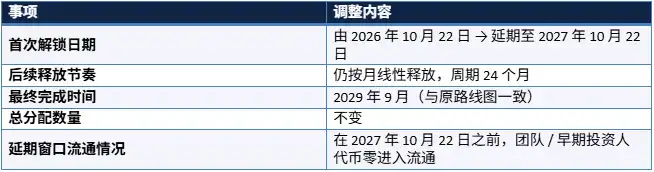
Điều này có nghĩa là trước ngày 22 tháng 10 năm 2027, phần token đó sẽ không tham gia lưu thông. Việc điều chỉnh thay đổi nhịp độ nguồn cung lưu thông ngắn và trung hạn, chứ không phải tổng lượng hoặc điểm mở khóa cuối cùng.
Sức mạnh tính toán có thể đang trở thành một nguyên thủy tài chính mới
Trước đây, thị trường đã từng xuất hiện các khái niệm như "phần cứng được token hóa", "tín dụng được hỗ trợ bởi GPU", nhưng những khái niệm này chủ yếu mô tả các sản phẩm cục bộ, chứ không phải một thị trường hoàn chỉnh.
Cái gọi là Compute Finance đang cố gắng đưa ra một phạm trù lớn hơn: sức mạnh tính toán không còn chỉ là một khoản chi phí của các công ty AI, mà bắt đầu có khả năng trở thành một loại tài sản độc lập.
Nếu giao dịch giao ngay, chuẩn giá, quyền lợi sức mạnh tính toán, sản phẩm lợi suất và các sản phẩm phái sinh cuối cùng có thể được kết nối với nhau, thị trường sức mạnh tính toán có thể dần hình thành một hệ thống tài chính tương tự như năng lượng và hàng hóa cơ bản.
Thị trường này hiện vẫn còn rất sơ khai. Nhiều vấn đề then chốt, bao gồm tiêu chuẩn hóa, trách nhiệm giao hàng, rủi ro tín dụng, thanh khoản và quy định, vẫn còn lâu mới được giải quyết.
Nhưng ít nhất có một điều đang trở nên ngày càng rõ ràng: khi AI mở rộng từ ngành phần mềm thành cơ sở hạ tầng kinh tế mới, bản thân sức mạnh tính toán cũng đang dần từ một nguồn lực công nghệ trở thành một loại tài sản cần được định giá, tài trợ và quản lý rủi ro.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia