SEC tuyên bố miễn trừ đổi mới, những mục tiêu nào đang được chú ý
Một "miễn trừ đổi mới" của SEC đã thắp lên kỳ vọng về một làn sóng lợi ích pháp lý mới, các token DeFi đồng loạt bay cao.
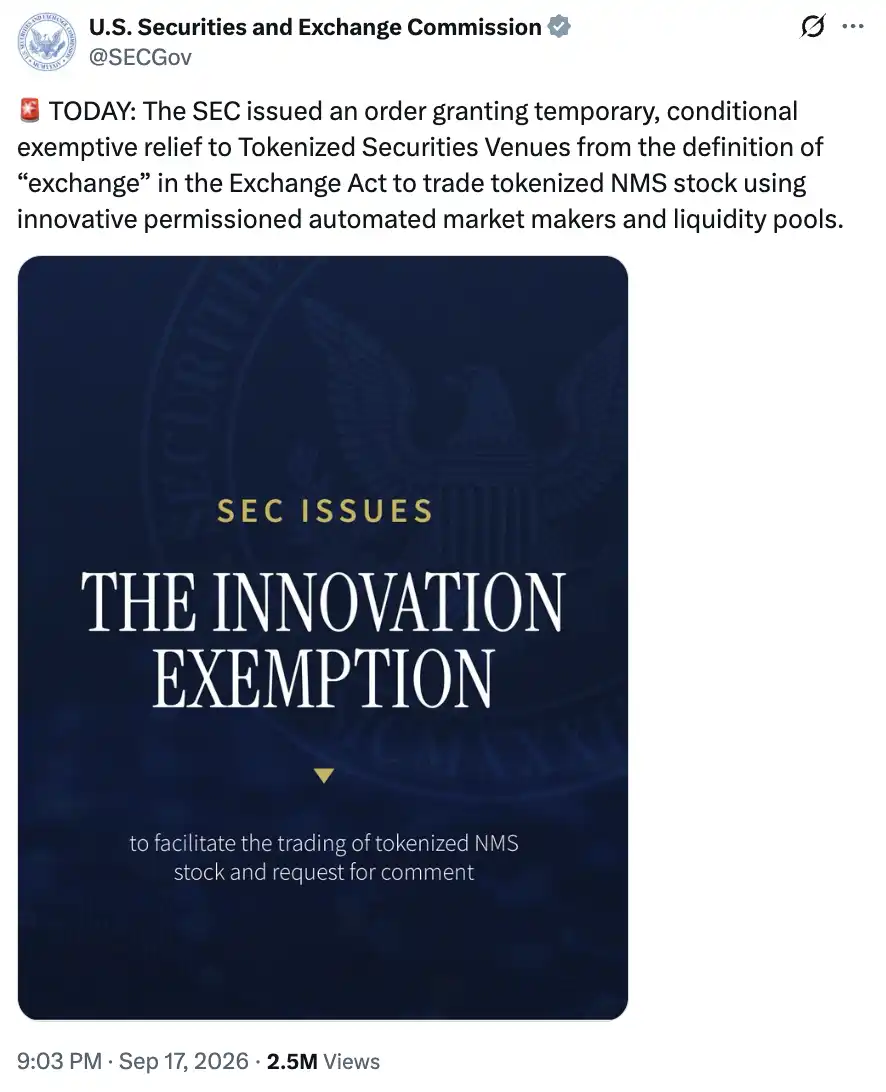
Ngày 17 tháng 9, SEC ra thông báo cho phép các nền tảng giao dịch chứng khoán được token hóa đủ điều kiện giao dịch một số cổ phiếu nhất định thông qua bể thanh khoản AMM, được miễn trừ tạm thời, có điều kiện khỏi định nghĩa sàn giao dịch; một số tổ chức cung cấp thanh khoản cho token cổ phiếu cũng có thể được miễn trừ khỏi định nghĩa nhà giao dịch. Thời hạn miễn trừ là năm năm kể từ ngày thông báo.
Nhưng thị trường dễ hiểu "Mỹ cho phép thử nghiệm một loại thị trường cổ phiếu on-chain mới" thành "hiện tại các dự án làm cổ phiếu on-chain đều có thể vào Mỹ".
Tuy nhiên giữa hai điều này thực ra còn cách rất xa.
Token cổ phiếu của Robinhood, sản phẩm liên kết cổ phiếu của Ondo và xStocks, cùng hợp đồng vĩnh viễn cổ phiếu trên Hyperliquid, lại chính xác bị loại khỏi miễn trừ. Những nghiệp vụ mà thị trường crypto đã làm rất sôi động, và những gì SEC lần này sẵn sàng cho phép tồn tại sự khác biệt căn bản.
Giá cổ phiếu lên chuỗi vs quyền cổ đông lên chuỗi
"Token hóa cổ phiếu" là một cái tên rất dễ gây hiểu lầm.
Trong giao diện giao dịch, một token mang tên của một công ty niêm yết nào đó, giá biến động theo cổ phiếu Mỹ, thậm chí tuyên bố có dự trữ cổ phiếu đầy đủ phía sau, người giao dịch đương nhiên sẽ hiểu nó là "cổ phiếu Mỹ trong ví". Nhưng nắm giữ token như vậy không nhất thiết có nghĩa là người nắm giữ có quyền pháp lý giống như cổ đông công ty.
Ví dụ, một hợp đồng có thể quy định thanh toán lợi nhuận cho nhà đầu tư theo giá của một cổ phiếu nào đó. Cổ phiếu tăng, giá trị hợp đồng tăng theo; cổ phiếu giảm, nhà đầu tư cũng chịu lỗ. Bên phát hành cũng có thể nắm giữ cổ phiếu thật để hỗ trợ nghĩa vụ thanh toán của mình. Toàn bộ quá trình chỉ là quan hệ hợp đồng giữa nhà đầu tư và bên phát hành sản phẩm, không liên quan gì đến công ty. Đây chính là "synthetics", tức sản phẩm tổng hợp, chúng sao chép rủi ro kinh tế của cổ phiếu, người nắm giữ nhận được quyền theo quy định của sản phẩm cụ thể.
Lệnh của SEC đã loại trừ rõ ràng mô hình bên thứ ba phát hành chứng khoán của chính mình, qua đó cung cấp rủi ro tổng hợp cho chứng khoán cơ sở, bao gồm chứng khoán liên kết cổ phiếu và swap loại chứng khoán. Token cổ phiếu đủ điều kiện miễn trừ thì phải cung cấp các quyền giống như cổ phiếu truyền thống cùng loại.
Công ty triệu tập đại hội cổ đông, các quyền liên quan phải có thể truyền đến tay người nắm giữ token; công ty chia cổ tức, người nắm giữ phải được hưởng quyền tương ứng.
Đối chiếu với các sản phẩm token cổ phiếu chủ lưu hiện nay, sự khác biệt sẽ rất rõ ràng.
Các token cổ phiếu liên quan của Robinhood sử dụng cấu trúc chứng khoán nợ; các sản phẩm liên quan của Ondo và xStocks chỉ cung cấp mức độ tiếp xúc với giá cổ phiếu, nhà đầu tư không phải là cổ đông của công ty cơ sở.
Giao dịch vẫn còn rào cản
Vậy thì, sự phấn khích của DeFi có phải là vô căn cứ? Cũng không hẳn vậy.
Sự miễn trừ này thể hiện sự công nhận khá rõ ràng đối với lộ trình công nghệ. SEC yêu cầu các hợp đồng thông minh liên quan phải công khai, có thể kiểm toán và được triển khai trên sổ cái phân tán công khai, không cần cấp phép. Carlos Domingo của Securitize đặc biệt lạc quan về điểm này: các chuỗi công cộng như Ethereum, Solana, Avalanche có cơ hội trở thành nơi giao dịch chứng khoán token hóa đáp ứng yêu cầu.
Điều này có nghĩa là giao dịch chứng khoán có thể sử dụng cơ sở hạ tầng mà ngành crypto đã phát triển. AMM hoàn thành giao dịch thông qua thuật toán và bể thanh khoản, nhà cung cấp thanh khoản đưa tài sản vào bể, nhà giao dịch trao đổi tài sản với bể. Việc áp dụng cơ chế này cho cổ phiếu là phần đáng được ghi nhận của sự miễn trừ đổi mới lần này.
Nhưng "không cần cấp phép" chỉ bổ nghĩa cho chuỗi công cộng cơ sở.
Nhà giao dịch và nhà cung cấp thanh khoản tham gia vào các bể cổ phiếu này vẫn cần được cấp phép. Địa điểm phải thiết lập tiêu chuẩn truy cập (như truy cập sau khi thiết lập KYC thông qua Hook của Uniswap V4), thực hiện nghĩa vụ tuân thủ tương ứng. Trải nghiệm sử dụng mà bất kỳ ví nào cũng có thể kết nối bất cứ lúc nào, bất kỳ ai cũng có thể thêm thanh khoản bất cứ lúc nào, vẫn chưa được thông qua.
Sự miễn trừ còn giữ lại các hạn chế về số lượng chứng khoán, khối lượng giao dịch và liên kết tạm dừng giao dịch. Khi cổ phiếu cơ sở bị tạm dừng giao dịch trên sàn niêm yết chính, giao dịch cổ phiếu tương ứng trên chuỗi cũng phải tạm dừng. Cái gọi là giao dịch suốt ngày đêm không có nghĩa là có thể thoát khỏi ràng buộc của thị trường chứng khoán cơ sở.
CEO Evgeny Gaevoy của Wintermute đã đưa ra đánh giá rất phù hợp về điều này: nhận được miễn trừ là điều tốt, nhưng những người reo hò có thể không nhận ra rằng nó rất có thể không áp dụng cho (gần như) tất cả các sản phẩm hiện có. Đây vẫn chỉ là bước đầu tiên.
AMC có quyền nói không
"Sự miễn trừ đổi mới" này đã phân định thắng thua cho một cuộc tranh cãi gần đây.
CEO Adam Aron của công ty niêm yết AMC từng yêu cầu Robinhood ngừng cung cấp token gắn với cổ phiếu AMC, và đe dọa kiện lên SEC. Ông lo ngại nhà đầu tư nhầm lẫn về quyền mà họ mua được, đồng thời phản đối việc xuất hiện một thị trường cổ phiếu tổng hợp sử dụng tên AMC mà không có sự tham gia của công ty.
CEO của Robinhood, Vlad Tenev, cho rằng công ty nên kiểm soát các quyền gắn liền với cổ phần, nhưng không nên có quyền phủ quyết phổ quát đối với các sản phẩm tài chính độc lập gắn với cổ phiếu giao dịch công khai. Ông nhấn mạnh rằng token AMC trên chuỗi Robinhood không đưa người nắm giữ vào sổ đăng ký cổ đông của công ty, cũng không thay đổi quyền của cổ phần cơ sở.
Điều mà hai bên tranh luận thực chất cũng là mối quan hệ giữa sản phẩm tổng hợp và cổ phần thực. Vlad bảo vệ cấu trúc pháp lý của sản phẩm độc lập với cổ phiếu cơ sở, và chính sự độc lập này khiến sản phẩm hiện tại không thể trực tiếp áp dụng miễn trừ token cổ phiếu lần này.
SEC ghi rõ trong tài liệu: 「Sàn giao dịch phải thông báo trước cho tổ chức phát hành cổ phiếu cơ sở, chờ ít nhất 30 ngày kể từ khi tổ chức phát hành nhận được thông báo; nếu tổ chức phát hành phản đối bằng văn bản trong thời hạn quy định, sàn không thể tiến hành giao dịch tương ứng dựa trên miễn trừ này.」
Trong khuôn khổ miễn trừ đổi mới này, CEO của AMC đúng, họ có quyền ngăn chặn lưu thông cổ phiếu token hóa (có quyền cổ đông) của mình thông qua cách 「phản đối bằng văn bản」.
Thiện ý có hạn, cơ hội thực sự
Giá trị của tài liệu này nằm ở việc mang lại cho giao dịch cổ phiếu trên chuỗi tại Mỹ một hình thái thị trường có thể thảo luận cụ thể, xây dựng cụ thể.
Cổ phiếu token hóa bảo toàn đầy đủ quyền cổ đông có thể thử tham gia AMM trên chuỗi công khai; các doanh nghiệp liên quan có thể thiết kế lại sản phẩm xoay quanh tài sản, lưu ký, quyền truy cập và giao dịch. Giữa công ty công nghệ và tổ chức dịch vụ chứng khoán cũng có hướng hợp tác rõ ràng hơn.
Nhưng đối với các dự án crypto hiện có, con đường phía trước còn rất dài. Cách tiếp cận trước đây dựa vào sản phẩm tổng hợp để nhanh chóng sao chép rủi ro giá cổ phiếu đã lách qua nhiều công việc như kết nối từng tổ chức phát hành, xử lý quyền cổ đông; để bước vào thị trường được miễn trừ lần này bao phủ, cần phải đối mặt lại với những vấn đề này.
SEC đã tiến thêm một bước. Nhưng cuộc cách mạng còn xa mới thành công.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia