Kỳ vọng tăng lãi suất tăng vọt, trái phiếu Mỹ vượt 5%, tại sao vàng vẫn "không giảm nổi"?
Tiêu đề gốc: "Xác suất Fed tăng lãi suất tuần này là 92%, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 5%, vì sao không thể đè bẹp vàng?"
Nguồn gốc: Wall Street See News
Kỳ vọng tăng lãi suất đẩy lãi suất phi rủi ro lên cao, đồng USD mạnh lên cùng giá dầu tăng đã cùng nhau tạo áp lực ngắn hạn lên giá vàng, nhưng nhu cầu trú ẩn an toàn do rủi ro địa chính trị và lực mua cấu trúc dài hạn đã hình thành sự đối冲 hiệu quả, giúp giá vàng duy trì sức chống chịu tại các vị trí then chốt. OCBC nâng dự báo giá vàng, dự kiến giá vàng đến tháng 12 năm 2026 sẽ đạt 4600 USD mỗi ounce. Kỳ vọng tăng lãi suất của Fed tăng vọt, lợi suất trái phiếu kho bạc Mỹ phá vỡ ngưỡng tâm lý 5%, nhưng vàng không bị đè bẹp — đằng sau điều này là cuộc giằng co giữa nhu cầu phòng ngừa lạm phát do rủi ro địa chính trị thúc đẩy và áp lực lãi suất, phản ánh mâu thuẫn sâu sắc của môi trường vĩ mô hiện tại.
Tình hình Trung Đông xấu đi nhanh chóng đã trở thành động lực cốt lõi của đợt thị trường này. Theo Tân Hoa Xã đưa tin, lực lượng Houthi ở Yemen đã phát động một cuộc tấn công mới nhằm vào Saudi Arabia, Saudi Arabia ngay lập tức đóng đường ống dẫn dầu Đông-Tây, đường ống này vận chuyển trung bình mỗi ngày khoảng 4% nguồn cung dầu toàn cầu. Giá dầu theo đó leo lên gần 107 USD mỗi thùng, dầu Brent báo 106,96 USD mỗi thùng. Cú sốc năng lượng củng cố lo ngại của thị trường về lạm phát kéo dài, công cụ CME FedWatch cho thấy xác suất Fed tăng lãi suất 25 điểm cơ bản trong tuần này đã tăng lên khoảng 92% đến 93%. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trong phiên thứ Hai có lúc chạm 5%, lần đầu tiên kể từ tháng 10 năm 2023.
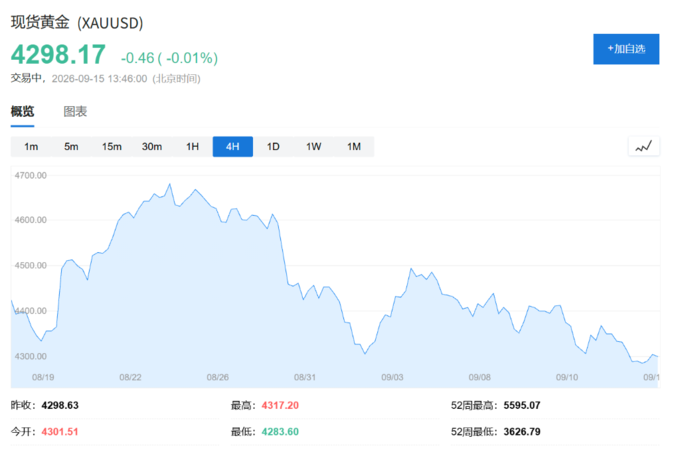
Tuy nhiên, vàng không sụp đổ dưới tổ hợp tin xấu nêu trên. Vàng giao ngay dao động hẹp quanh mức 4300 USD, giảm hơn 3% so với đỉnh hơn 4600 USD/ounce vào cuối tháng 8, nhưng vẫn giữ vững vùng hỗ trợ 4000 USD. Kỳ vọng tăng lãi suất đẩy lãi suất phi rủi ro lên cao, đồng USD mạnh lên cùng giá dầu tăng đã cùng nhau tạo áp lực ngắn hạn, nhưng nhu cầu trú ẩn an toàn do rủi ro địa chính trị và lực mua cấu trúc dài hạn đã hình thành sự đối冲 hiệu quả, giúp giá vàng duy trì sức chống chịu tại các vị trí then chốt.
Cú sốc nguồn cung cộng với kỳ vọng tăng lãi suất, vàng chịu áp lực nhưng chưa sụp đổ
Vàng giảm hơn 1% trong phiên thứ Hai xuống mức thấp nhất năm tuần, sau đó phục hồi nhẹ vào thứ Ba. Vàng giao ngay báo 4298,86 USD/ounce.
Nhìn từ chuỗi logic, giá dầu tăng → kỳ vọng lạm phát tăng → xác suất Fed tăng lãi suất tăng → lợi suất trái phiếu kho bạc Mỹ đi lên → đồng USD mạnh lên, mỗi mắt xích đều tạo thành yếu tố bất lợi cho vàng. Vàng không sinh lãi, trong chu kỳ lãi suất đi lên, sức hấp dẫn tự nhiên của nó so với tài sản sinh lãi giảm đi.
Nhưng logic này trong bối cảnh xung đột Trung Đông hiện tại đã gặp phải sự đối冲 mạnh mẽ. Sau khi đường ống Đông-Tây của Saudi Arabia bị tấn công, phía Saudi Arabia vẫn chưa cho biết đường ống sẽ hoạt động trở lại khi nào, cũng chưa rõ liệu có thể tăng lượng hàng xuất qua eo biển Hormuz để bù đắp thiếu hụt hay không. Sự bất định kéo dài về triển vọng nguồn cung duy trì mức độ cảnh giác cao của thị trường đối với rủi ro lạm phát và bất ổn địa chính trị, giúp thuộc tính trú ẩn an toàn của vàng được hỗ trợ.
Lợi suất trái phiếu Mỹ vượt 5%: Tín hiệu tăng lãi suất hay sự cộng hưởng của lo ngại tài khóa?
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt mốc 5%, không phải do một yếu tố đơn lẻ nào gây ra, mà là kết quả của sự cộng hưởng từ nhiều lực lượng.
Áp lực lạm phát là điểm kích hoạt trực tiếp. Chỉ số CPI của Mỹ tháng 8 tăng 3,4% so với cùng kỳ năm trước, CPI lõi tăng 2,4% so với cùng kỳ nhưng tăng tốc 0,3% so với tháng trước, số việc làm phi nông nghiệp mới tăng 162.000, tỷ lệ thất nghiệp duy trì ở mức 4,1%. Sự kết hợp giữa "lạm phát chưa dập tắt, việc làm vẫn kiên cường" này khiến thị trường gần như không còn nghi ngờ gì về việc Fed sẽ tăng lãi suất tại cuộc họp FOMC tháng 9. Theo khảo sát của Reuters, các nhà kinh tế được khảo sát còn dự đoán sẽ có ít nhất một lần tăng lãi suất nữa trong năm nay.
Đồng thời, các yếu tố tài khóa cũng đang tiếp tục đẩy lợi suất đầu dài lên cao. Dữ liệu công khai cho thấy, trong 11 tháng đầu của năm tài khóa này, chi phí lãi ròng của Mỹ lần đầu tiên trong lịch sử vượt mốc 1 nghìn tỷ USD, tổng nợ liên bang vượt 40 nghìn tỷ USD. Ngoài ra, quy mô phát hành trái phiếu doanh nghiệp liên quan đến xây dựng cơ sở hạ tầng AI đang mở rộng nhanh chóng, theo dữ liệu của Goldman Sachs, các nhà cung cấp dịch vụ điện toán đám mây siêu quy mô như Alphabet, Amazon đã phát hành khoảng 194 tỷ USD trái phiếu trong năm nay, dự kiến quy mô phát hành cả năm có thể đạt khoảng 250 tỷ USD.
Greg Peters, đồng Giám đốc đầu tư của PGIM Credit, thẳng thắn nhận định: "Tôi luôn tự hỏi bản thân, rốt cuộc điều gì có thể trở thành chất xúc tác kéo lợi suất xuống? Ngoài suy thoái kinh tế truyền thống, thực sự rất khó tìm ra yếu tố nào khác. Các điều kiện để duy trì lợi suất ở mức cao thậm chí tiếp tục đi lên đã hoàn toàn hội đủ." Zach Griffiths, Giám đốc chiến lược đầu tư cấp đầu tư và vĩ mô của CreditSights, thì cho rằng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có khả năng tiếp tục hướng tới 5,5%.
Thị trường đang đặt cược vào điều gì: Một lần tăng lãi suất, hay "cao hơn và lâu hơn"?
Điều thực sự lay động thần kinh thị trường trong cuộc họp FOMC lần này không phải là bản thân việc tăng lãi suất, mà là tín hiệu về lộ trình chính sách được truyền tải qua biểu đồ điểm sau cuộc họp và buổi họp báo.
Theo dự đoán của Morgan Stanley, Fed dự kiến sẽ tăng lãi suất 25 điểm cơ bản vào tháng 9 và tháng 12, với lý do là hiệu ứng thứ cấp của giá năng lượng, nhu cầu mạnh mẽ do đầu tư AI thúc đẩy, lãi suất trung tính có thể tạm thời ở mức cao, và cân nhắc duy trì uy tín chính sách tiền tệ.
Về lợi suất trái phiếu kho bạc Mỹ, Steven Barrow, Giám đốc chiến lược G10 của Standard Bank Nam Phi, đã nâng dự báo lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vào cuối năm lên 5,2%, và dự đoán lợi suất này sẽ tiếp tục tăng lên 5,3% vào quý I năm 2027. "Một yếu tố khiến tôi tin chắc rằng lợi suất sẽ vượt 5% là việc chúng ta đã thấy lợi suất tăng lên gần mức 5% trong bối cảnh dữ liệu lạm phát không vượt rõ rệt so với kỳ vọng," Barrow cho biết. Ông đồng thời dự đoán, sau hai lần tăng lãi suất vào tháng 9 và tháng 12, Fed sẽ giữ nguyên lãi suất cho đến cuối năm 2027.
Nhóm chuyên gia chiến lược của TD Securities, do Gennadiy Goldberg dẫn đầu, cho rằng do thị trường đã phản ánh phần lớn kỳ vọng tăng lãi suất, lợi suất sẽ không tăng mất kiểm soát rõ rệt chỉ vì bản thân việc tăng lãi suất, nhưng trừ khi nền kinh tế xuất hiện dấu hiệu xấu đi, lợi suất trái phiếu dài hạn nhìn chung sẽ duy trì ở mức cao trong năm 2027.
Chuyên gia phân tích ngoại hối Christopher Wong của OCBC chỉ ra rằng giá dầu cao, lợi suất trái phiếu Mỹ cao và tâm lý né tránh rủi ro suy yếu cùng nhau đẩy đồng USD lên, nhưng khi việc tăng lãi suất đã được định giá đầy đủ, đà tăng tiếp theo của đồng USD cần Fed rõ ràng giữ lại lựa chọn tiếp tục thắt chặt.
Hỗ trợ dài hạn vẫn còn, các tổ chức nâng giá mục tiêu vàng
Dù áp lực ngắn hạn không thể xem nhẹ, triển vọng dài hạn của nhà đầu tư tổ chức đối với vàng vẫn chưa đảo chiều.
OCBC đã nâng dự báo giá kim loại quý, với lý do điểm khởi đầu giá cao hơn, mức độ tham gia đầu tư được cải thiện và nhu cầu cấu trúc tiếp tục hỗ trợ. Chez Anbu, người đứng đầu bộ phận cố vấn tài sản của OCBC, cho biết đà phục hồi mạnh mẽ của vàng trong tháng 8 đã đảo ngược xu hướng yếu trước đó, bối cảnh vĩ mô đang được cải thiện. Ngân hàng này hiện dự báo vàng sẽ đạt 4.600 USD/ounce vào tháng 12 năm 2026, giá mục tiêu của bạc là 69,70 USD/ounce.
Xét về cấu trúc giá, mức hỗ trợ khoảng 4.000 USD/ounce mà vàng đã thiết lập trong giai đoạn điều chỉnh trước đó vẫn nguyên vẹn, dù tháng 9 giảm hơn 3%, vẫn cao hơn nhiều so với vùng đáy này.
Đối với người nắm giữ vàng, logic cốt lõi của tình hình hiện tại là: việc tăng lãi suất đã đẩy chi phí cơ hội của việc nắm giữ vàng lên cao, nhưng chính động lực tăng lãi suất đó — lo ngại lạm phát do cú sốc năng lượng và bất định địa chính trị — cũng đang hỗ trợ giá vàng. Chỉ cần tình hình Trung Đông chưa có dấu hiệu hạ nhiệt rõ rệt, sức căng nội tại này sẽ tiếp tục tồn tại, và phần bù rủi ro trú ẩn của vàng cũng sẽ không dễ dàng tan biến.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia