Khi thị trường bò quay trở lại, định giá lại $HTX: Token quyền lợi của tài sản toàn cầu bước vào thế giới Crypto
Mở đầu: Thị trường bò đã trở lại, nhưng điều thực sự đáng suy ngẫm là sự thay đổi trong cấu trúc dòng vốn
Thị trường bò đã quay lại. Trong tuần qua, tài sản rủi ro toàn cầu đồng loạt tăng mạnh, thị trường tiền mã hóa quay trở lại quỹ đạo tăng trưởng với khối lượng giao dịch mở rộng. Hầu hết mọi người tập trung vào việc BTC, ETH còn có thể tăng bao nhiêu, nhưng với tư cách là nhà nghiên cứu, chúng tôi quan tâm hơn đến một thay đổi sâu sắc hơn đằng sau đợt sóng này: dòng vốn bước vào thế giới tiền mã hóa lần này không còn chỉ là vốn lưu động và nhà đầu tư cá nhân bản địa của crypto, mà là một lượng lớn vốn tuân thủ quy định và vốn tài chính truyền thống trên phạm vi toàn cầu; thứ họ muốn mua cũng không còn chỉ là BTC và ETH, mà là cổ phiếu, vàng, ngoại hối, cổ phần Pre-IPO, RWA — toàn bộ phổ tài sản toàn cầu.
Điều này dẫn đến nhận định cốt lõi của bài viết: vai trò của $HTX đang trải qua một sự thay đổi căn bản. Nó là token quản trị của HTX DAO và là token hợp tác độc quyền duy nhất của Huobi HTX, ở một mức độ nhất định đóng vai trò của token sàn giao dịch. Trước đây, định giá của nó neo vào khối lượng giao dịch spot và hợp đồng tương lai của crypto; trong tương lai, nó nên được hiểu lại là "Token quyền lợi cho tài sản toàn cầu bước vào thế giới Crypto" — khi dòng vốn toàn cầu đi qua cánh cửa thế giới Crypto, nắm giữ $HTX chính là nắm giữ một phần của cánh cửa này. Để biến nhận định này thành hiện thực, bài viết sẽ bổ sung đầy đủ phần tính toán định lượng ngoài câu chuyện: quy mô tài chính truyền thống toàn cầu lớn đến đâu, crypto hiện tại lớn bao nhiêu, theo thị phần của Huobi HTX, dù chỉ một phần nhỏ dòng vốn toàn cầu chảy vào, cộng với tốc độ tăng trưởng của mảng TradFi năm nay, thì sau năm năm, vốn hóa thị trường của $HTX nên nằm ở mức nào.
Một: Chuyển đổi câu chuyện: Logic định giá đã được mở ra hoàn toàn
Trước tiên, hãy làm rõ khái niệm. Logic định giá của "token sàn giao dịch" là gì? Rất đơn giản: trần vốn hóa thị trường của token sàn = khối lượng giao dịch crypto × phí giao dịch × tỷ lệ phân phối doanh thu. Vì $HTX ở một mức độ nhất định đóng vai trò của token sàn giao dịch, nó cùng với BNB của Binance, OKB của OKX, từ lâu đã được so sánh trong cùng một khuôn khổ — ai có khối lượng giao dịch crypto lớn hơn, ai có chính sách mua lại mạnh hơn, thì token sàn của người đó có giá trị hơn. Khuôn khổ này có hiệu lực từ 2020 đến 2024, vì nó phản ánh thực tế: doanh thu của sàn giao dịch crypto gần như hoàn toàn đến từ giao dịch tài sản mã hóa.
Nhưng hiện tại khuôn khổ này đang mất hiệu lực. Khi đối tượng giao dịch của một sàn giao dịch mở rộng từ BTC, ETH sang hợp đồng vĩnh cửu cổ phiếu của NVIDIA, Apple, mở rộng sang vàng, bạc, dầu thô, chỉ số S&P 500, rồi tiếp tục vươn tới ngoại hối, cổ phần Pre-IPO và RWA, cơ sở doanh thu của nó chuyển từ "khối lượng giao dịch thị trường crypto" sang "khối lượng giao dịch thị trường tài chính toàn cầu". Chênh lệch quy mô giữa hai thị trường này là theo cấp số nhân: tổng vốn hóa toàn thị trường crypto khoảng 2,3 nghìn tỷ USD, trong khi một loại tài sản đơn lẻ trên toàn cầu thường được tính bằng chục nghìn tỷ, thậm chí triệu tỷ USD.
Điều này có nghĩa là gì? Nếu $HTX vẫn chỉ được xem là "token sàn giao dịch", định giá trần của nó bị khóa chặt trong khối lượng giao dịch tiền mã hóa; nhưng nếu $HTX được định giá lại như "Token quyền lợi cho tài sản toàn cầu bước vào thế giới Crypto" — mỗi một đô la dòng chảy giao dịch tài sản toàn cầu đi qua kênh của Huobi HTX, một phần trong đó được tích lũy thành giá trị cho người nắm giữ $HTX thông qua cơ chế mua lại và đốt — thì trần định giá của nó sẽ bị mở tung ngay lập tức. Đây không phải là logic tăng giá đơn thuần, đây là một sự chuyển đổi mô hình.
Hai, Đại dương tài sản tài chính toàn cầu, và "giọt nước" Crypto
Tiền đề để lạc quan về $HTX không phải là bản thân Crypto tăng bao nhiêu, mà là tài sản toàn cầu đi vào Crypto với tỷ lệ bao nhiêu. Hãy nhìn rõ mẫu số này trước.
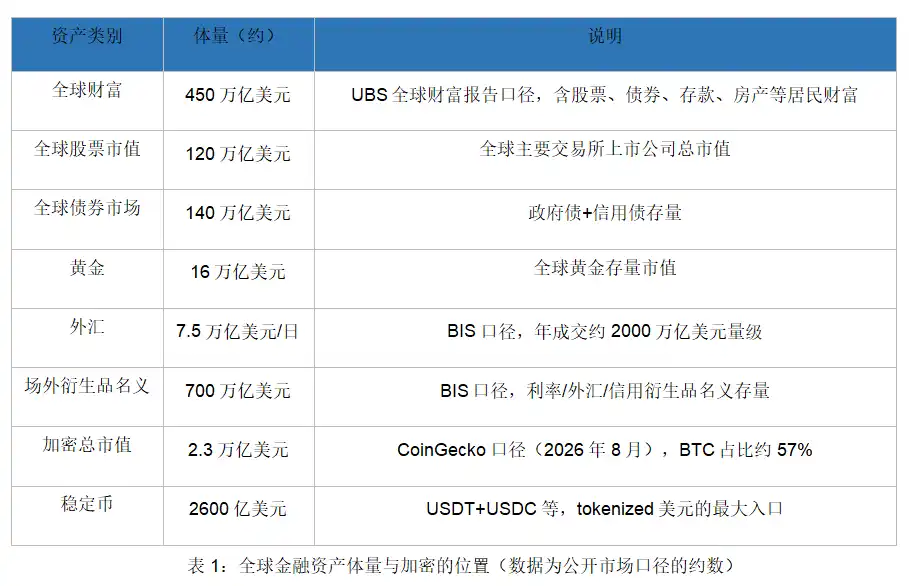
Đặt hai con số này cạnh nhau, kết luận rất trực quan: Tổng vốn hóa thị trường Crypto khoảng 2,3 nghìn tỷ USD, chỉ chiếm 0,5% tài sản toàn cầu và 1,9% vốn hóa thị trường chứng khoán toàn cầu. Nói cách khác, chỉ cần 1% tài sản toàn cầu đi vào hệ sinh thái Crypto dưới bất kỳ hình thức nào, tương ứng với mức tăng 4,5 nghìn tỷ USD — gần gấp đôi tổng vốn hóa thị trường Crypto hiện tại. Đây không phải là chuyện viển vông: Dự đoán của các tổ chức về token hóa tài sản cũng nằm trong khoảng này — Citigroup dự đoán quy mô thị trường chứng khoán token hóa vào năm 2030 khoảng 4-5 nghìn tỷ USD, 21.co dự đoán khoảng 10 nghìn tỷ USD, BCG dự đoán tài sản token hóa có thể đạt 16 nghìn tỷ USD. Dù chỉ hiện thực hóa mức thấp nhất của dự đoán, đó cũng là một sự bơm vào quy mô lớn cho ngành Crypto.
Và điều Huobi HTX đang làm, chính là xây dựng kênh "1% này vào bằng cách nào, vào rồi giao dịch ở đâu" ngay trước cửa nhà mình. Đây chính là sự thật sẽ được trình bày ở phần tiếp theo.
Ba, Kênh đã được xây dựng: Sự bùng nổ của mảng TradFi không phải là khái niệm, mà là doanh thu đang diễn ra
Câu chuyện có đẹp đến đâu cũng cần dữ liệu hỗ trợ. Và mảng TradFi (tài chính truyền thống) của Huobi HTX chính là mảng kinh doanh mạnh nhất trong năm 2026. Theo báo cáo tháng 7 chính thức của Huobi HTX, khu vực TradFi trong tháng đã thêm mới 56 loại hợp đồng, trong đó 51 loại là hợp đồng cổ phiếu, bao phủ các gã khổng lồ công nghệ, chip AI, lưu trữ, hàng hóa và kim loại quý; khối lượng giao dịch trung bình hàng ngày cuối tháng đạt mức cao kỷ lục lịch sử, tăng hơn 10 lần so với trung bình hàng ngày của tháng 6, tổng khối lượng đạt khoảng 2,5 tỷ USD. Cần biết rằng, điều này được thực hiện trong một tháng mà thị trường giao ngay tiền mã hóa nhìn chung trầm lắng, khối lượng giao dịch toàn ngành thu hẹp — tài sản tài chính truyền thống đang trở thành động cơ tăng trưởng mới của nền tảng.
Quan trọng hơn là cơ chế thu hút khách hàng và giữ chân người dùng. Ngày 5 tháng 8, Huobi HTX đã khởi động chương trình TradFi "Trade to Earn" kỳ thứ hai: chọn lọc 28 hợp đồng vĩnh viễn có thanh khoản cao, bao phủ bốn nhóm chính gồm cổ phiếu (NVDA, AAPL, GOOGL, MSFT, TSLA, v.v.), chỉ số cổ phiếu (SPX500, QQQ), hàng hóa (dầu WTI, dầu Brent) và kim loại quý (XAU, XAG, PAXG, XAUT). Người dùng đặt lệnh có thể nhận hoàn trả phí giao dịch 110%, nhận lệnh hoàn trả 105% – đây chính là "giao dịch phí âm": giao dịch càng nhiều, kiếm được càng nhiều. Kỳ đầu tiên đã tạo ra hơn 63 triệu USDT khối lượng giao dịch trên các cặp giao dịch chỉ định trong vòng 10 ngày; kỳ thứ hai quỹ thưởng được mở rộng trực tiếp lên 80.000 USD.
Hãy lưu ý phần quan trọng nhất trong thiết kế này: trong thời gian diễn ra chương trình, toàn bộ thu nhập từ phí giao dịch mà người dùng tạo ra trên tất cả các hợp đồng TradFi được chỉ định sẽ được dùng để mua lại $HTX từ thị trường, và số token mua lại được sẽ được gộp vào cơ chế đốt hàng quý để tiêu hủy thống nhất. Nói cách khác, mỗi khoản phí từ việc người dùng giao dịch hợp đồng cổ phiếu Mỹ, giao dịch hợp đồng vàng đều đang trở thành lực mua và khối lượng đốt của $HTX. Khối lượng giao dịch của tài sản toàn cầu, lần đầu tiên, được chuyển hóa trực tiếp thành giá trị mà $HTX nắm giữ một cách có hệ thống.
Nhìn về phía trước theo hướng này: hợp đồng vĩnh viễn cổ phiếu đã được triển khai, chỉ số, hàng hóa, kim loại quý đã đầy đủ, tiếp theo một cách tự nhiên sẽ là ngoại hối, cổ phần Pre-IPO, RWA. Khi tài sản cốt lõi toàn cầu có thể được giao dịch 7×24 giờ với ký quỹ stablecoin, không cần mở tài khoản tại công ty chứng khoán, không cần chờ đợi phiên mở cửa, không cần chuyển đổi ngoại tệ xuyên biên giới, thì vốn truyền thống bước vào thế giới Crypto sẽ không còn cần đến nghi thức "mua BTC trước" – họ sẽ trực tiếp mang theo stablecoin USD, giao dịch những tài sản mà họ quen thuộc trên hạ tầng on-chain. Và Huobi HTX đang trở thành chính con đường đó.
Bốn, Tuân thủ và vốn truyền thống: Tấm vé vào cửa họ cần, Huobi HTX đang từng tấm một hoàn tất
Vốn tài chính truyền thống có một đặc điểm mà vốn crypto nguyên bản không có: họ không thiếu tiền, họ thiếu cổng vào tuân thủ. Việc một khoản vốn tổ chức có thể vào sân hay không phụ thuộc vào ba yếu tố – có tài sản có thể giao dịch hay không, có giấy phép tuân thủ hay không, có dịch vụ lưu ký và chứng minh dự trữ đáng tin cậy hay không. Cả ba yếu tố này, Huobi HTX đã nộp đủ đáp án trong nửa đầu năm 2026.
Về phía tài sản, đó chính là mảng TradFi đã nói ở trên; về phía niềm tin, Huobi HTX đã công khai báo cáo dự trữ Merkle Tree (PoR) trong 46 tháng liên tiếp, tỷ lệ dự trữ của các tài sản chính như BTC, ETH, TRX, USDs, $HTX, XRP, DOGE, SOL luôn duy trì trên 100%, tuân thủ nghiêm ngặt tỷ lệ dự trữ 1:1. Đây là một trong những chương trình công bố dự trữ định kỳ sớm nhất và kiên trì nhất trong toàn ngành – đối với các tổ chức, điều này thuyết phục hơn bất kỳ chiến dịch tiếp thị nào. Về phía tuân thủ, Huobi HTX trong nửa đầu năm đã thúc đẩy đơn xin cấp phép VASP sau khi nhận được thư không phản đối từ Cơ quan quản lý tài sản ảo Pakistan (PVARA), đồng thời tiếp tục căn chỉnh theo khung pháp lý VARA của Dubai. Dubai, Trung Á, Nam Á – các mảnh ghép của bản đồ cấp phép toàn cầu đang dần được lấp đầy từng mảnh một.
Khi đặt ba yếu tố này lại với nhau, bạn sẽ thấy một bức tranh hoàn chỉnh: tài sản mà dòng vốn truyền thống cần (mảng TradFi), kênh dẫn mà họ cần (mạng lưới giấy phép toàn cầu), niềm tin mà họ cần (46 tháng PoR) – tất cả đều đã được Huobi HTX chuẩn bị sẵn sàng. Trong nửa đầu năm, tổng khối lượng giao dịch của nền tảng đạt gần 900 tỷ USD, tháng 4 từng đứng đầu bảng xếp hạng dòng vốn ròng đổ vào các sàn giao dịch tập trung toàn cầu, tháng 7 số người dùng đăng ký mới tăng 15% so với tháng trước – dòng vốn đang bỏ phiếu bằng chân. Và thị phần của Huobi HTX tự thân chính là sự bảo chứng tốt nhất: Báo cáo nền tảng giao dịch tháng 4/2026 của CoinDesk cho thấy, thị phần giao ngay của Huobi HTX đã đạt 3,79% (top 4 CEX tiếng Hoa), thị phần phái sinh đạt 1,98%, thị phần giao ngay trong một tháng tăng 0,88 điểm phần trăm, tốc độ tăng trưởng đứng thứ ba toàn cầu. Thị phần tăng, tốc độ dẫn đầu – đây chính là điểm khởi đầu cho phần suy luận tiếp theo.
Năm, Vòng khép kín thu giữ giá trị: Khối lượng giao dịch tài sản toàn cầu càng lớn, $HTX càng khan hiếm
Phần trước đã chứng minh giá trị của "cánh cửa", giờ chứng minh giá trị của người nắm giữ – dòng chảy tài sản toàn cầu, làm thế nào để về tay người nắm giữ $HTX? Câu trả lời là một vòng khép kín đã vận hành hơn hai năm và được kiểm chứng nhiều lần: 50% doanh thu nền tảng dùng để mua lại và đốt token theo quý.
Nhìn vào số liệu: Quý 1/2026, mặc dù khối lượng giao dịch thị trường tiền mã hóa giảm mạnh 27% so với quý trước, HTX DAO vẫn hoàn tất việc đốt 10,83 nghìn tỷ $HTX, trị giá khoảng 19,22 triệu USD; kể từ khi khởi động chương trình đốt vào năm 2024, tổng lượng đốt và quyên góp đã đạt 110,32 nghìn tỷ token, chiếm hơn 11% tổng lượng phát hành, tỷ lệ giảm phát trung bình hàng năm khoảng 5,5%. Hãy chú ý ý nghĩa của con số 5,5% này: trong số các token quản trị chủ đạo, đây là một trong số rất ít token thực hiện chiến lược đốt "minh bạch, quy mô lớn, công khai dài hạn", với tỷ lệ giảm phát hàng năm vượt xa đại đa số tài sản mã hóa chủ đạo. Thị trường yếu còn làm được như vậy, thì trong thị trường bò, việc đốt sẽ còn mạnh mẽ hơn.
Phía cầu cũng đang thắt chặt. Kể từ ngày 1/4, $HTX trở thành token duy nhất được dùng để khấu trừ phí giao dịch trên sàn Huobi HTX, được tích hợp sâu vào kịch bản cốt lõi của giao dịch; tính năng staking $HTX do HTX DAO ra mắt mang lại lợi suất hàng năm tối đa 10% và cộng thêm quyền quản trị; toàn bộ phần thưởng của hai kỳ TradFi Trade to Earn đều được phát bằng $HTX. Một bên là doanh thu thúc đẩy việc đốt liên tục (nguồn cung co lại), một bên là nhu cầu mở rộng từ ba kịch bản khấu trừ, staking và phần thưởng – cả hai phía cung và cầu đồng thời thắt chặt, đây chính là nguồn gốc của sự khan hiếm $HTX.
Giờ hãy kết nối toàn bộ vòng khép kín: Tài sản toàn cầu (cổ phiếu, vàng, ngoại hối, Pre-IPO, RWA) lên sàn mảng TradFi → Dòng vốn tuân thủ toàn cầu vào giao dịch → Doanh thu phí nền tảng tăng trưởng → 50% doanh thu mua lại và đốt $HTX → Nguồn cung lưu thông liên tục co lại → Quyền lợi người nắm giữ được gia tăng. Trong vòng khép kín này, $HTX về bản chất là "quyền chọn mua" trên khối lượng giao dịch tài sản toàn cầu. Tiếp theo, chúng ta dùng con số để tính toán không gian thực hiện quyền chọn này.
VI. Dự đoán 5 năm: Bao nhiêu vốn toàn cầu sẽ chảy vào, vốn hóa thị trường của $HTX có thể đạt đến mức nào
Phần này là điểm hội tụ của toàn bài. Chúng ta chia dự đoán thành bốn bước: Bước một xác định mẫu số (tỷ lệ thâm nhập của tài sản toàn cầu vào tiền mã hóa), bước hai xác định thị phần (tỷ trọng của HTX trong khối lượng giao dịch tiền mã hóa toàn cầu), bước ba xác định doanh thu (khối lượng giao dịch × phí), bước bốn xác định định giá (doanh thu × bội số định giá). Mỗi bước đều đưa ra ba mức: thận trọng, trung lập và lạc quan, cố gắng đặt các giả định lên bàn để người đọc có thể tự kiểm chứng.
Bước một, tỷ lệ thâm nhập. Hiện tại, tổng vốn hóa thị trường tiền mã hóa khoảng 2,3 nghìn tỷ USD, chiếm 0,5% tài sản toàn cầu (khoảng 450 nghìn tỷ USD). Đến năm 2030, nếu tỷ lệ thâm nhập tăng lên 1% / 2% / 3%, tổng vốn hóa thị trường tiền mã hóa tương ứng sẽ đạt khoảng 4,5 / 9 / 13,5 nghìn tỷ USD — con số này về cơ bản khớp với phạm vi dự báo của Citi, 21.co và BCG về tài sản token hóa (4-16 nghìn tỷ USD), thuộc nhóm "giá trị trung lập trong phạm vi dự báo của các tổ chức", không phải giả định quá táo bạo.
Bước hai, thị phần. HTX hiện có thị phần giao ngay 3,79%, thị phần phái sinh 1,98%, thị phần tổng hợp khoảng 2,5%-3%. Xét đến hai yếu tố cộng điểm — HTX là một trong số ít sàn giao dịch trong ngành đã xây dựng "kênh tài sản toàn cầu" thành một ma trận sản phẩm hoàn chỉnh (dẫn đầu trong mảng TradFi), và tốc độ tăng trưởng thị phần hàng tháng đứng thứ ba toàn cầu — đến năm 2030, thị phần tổng hợp sẽ tăng lên ba mức 4% / 5,5% / 8%.
Bước ba, khối lượng giao dịch và doanh thu. Tỷ lệ vòng quay hàng năm của thị trường tiền mã hóa (giao ngay + phái sinh) hiện khoảng 20 lần. Khi vốn hóa thị trường tăng lên và tỷ trọng tổ chức tăng cao, tỷ lệ vòng quay thường giảm xuống, chúng tôi tính theo mức 20 / 16 / 12 lần; khối lượng giao dịch hàng năm của HTX = tổng vốn hóa thị trường tiền mã hóa × tỷ lệ vòng quay × thị phần. Phí tổng hợp tính theo 0,05% / 0,06% / 0,07% (các chiến dịch marketing phí âm có sự pha loãng theo giai đoạn, nhưng cấu trúc phí tổng thể của TradFi và phái sinh vẫn ổn định). Bước bốn, định giá. Tham chiếu mức định giá trung bình của các tài sản sàn giao dịch tương đương, P/S tính theo 3 / 5 / 8 lần — mức thận trọng gần với định giá của các công ty chứng khoán truyền thống, mức lạc quan bao gồm phí bảo hiểm định giá lại từ câu chuyện "Token cổ phần + Kênh tài sản toàn cầu".
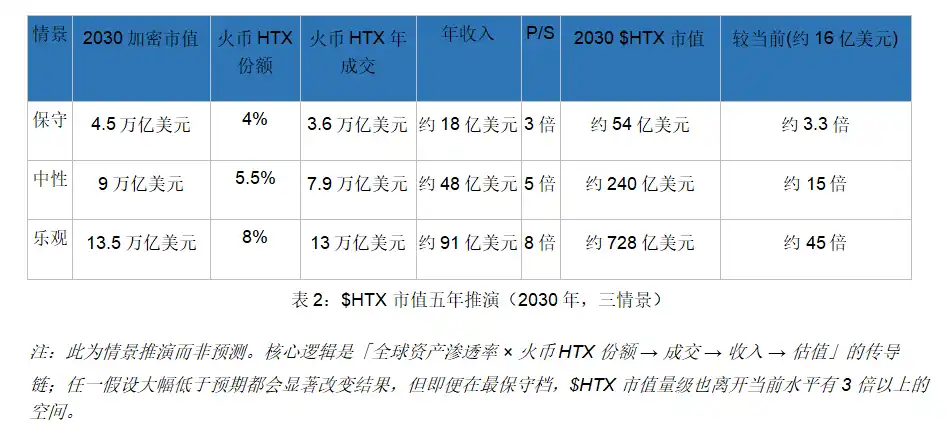
Dự đoán này nhìn qua có vẻ con số rất lớn, nhưng thực tế mỗi mắt xích đều nằm trong phạm vi mà dữ liệu hiện tại có thể hỗ trợ. Hãy kiểm chứng chéo: Mức trung lập ngụ ý khối lượng giao dịch hàng năm của HTX vào năm 2030 khoảng 7,9 nghìn tỷ USD, trong đó nếu mảng TradFi chiếm ba phần, tức khoảng 2,4 nghìn tỷ USD — trong khi khối lượng giao dịch hàng năm của thị trường chứng khoán toàn cầu ở mức 150-200 nghìn tỷ USD, ngoại hối khoảng 2.000 nghìn tỷ USD mỗi năm, thì TradFi của HTX dù đạt 2,4 nghìn tỷ USD cũng chỉ chiếm khoảng 1,5% khối lượng giao dịch chứng khoán toàn cầu. Nói cách khác, dòng tài sản toàn cầu cần thiết để đưa $HTX tiến tới vốn hóa thị trường trăm tỷ USD thậm chí không được coi là một con sóng nhỏ trong đại dương tài chính toàn cầu; thứ thực sự khan hiếm không phải là vốn, mà là kênh kết nối — và đó chính là thứ HTX đang xây dựng.
Kết hợp thêm hiệu ứng giảm phát từ phía cung để kiểm chứng: Với tỷ lệ giảm phát hàng năm hiện tại là 5,5%, sau năm năm, nguồn cung lưu hành của $HTX sẽ co lại khoảng 25%; nếu việc mua lại và đốt toàn bộ phí TradFi tiếp tục tăng trưởng, với cơ sở đốt tăng gấp đôi so với hiện tại, tỷ lệ giảm phát hàng năm có thể tăng lên 8%-10%, và nguồn cung lưu hành trong năm năm sẽ co lại 35%-40%. Về phía cầu, dựa theo Bảng 2, kết hợp với phía cung giảm thêm 30-40%, trong kịch bản trung tính, vốn hóa thị trường của $HTX sẽ chỉ cao hơn, chứ không thấp hơn so với Bảng 2.
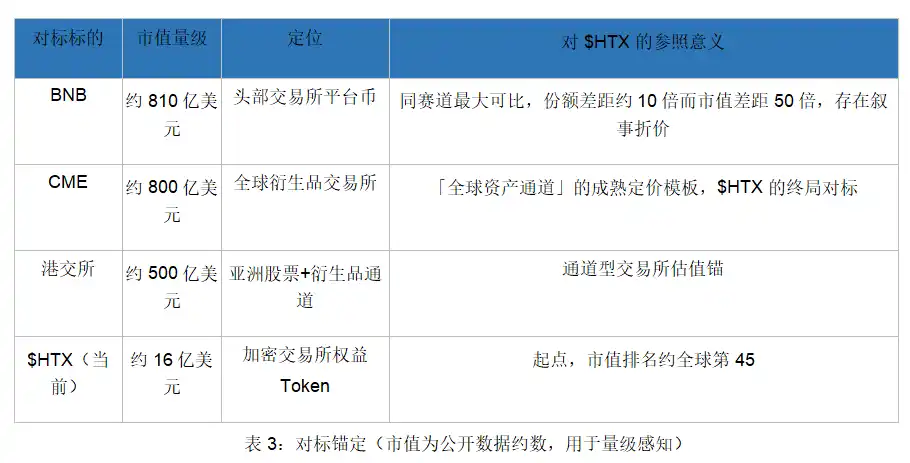
Cuối cùng, dùng hai mốc so sánh để neo cảm nhận. Cùng ngành: Vốn hóa thị trường của BNB khoảng 81 tỷ USD, gấp 50 lần $HTX (khoảng 1,6 tỷ USD), trong khi chênh lệch thị phần giao ngay giữa hai bên chỉ khoảng 10 lần (Binance khoảng 40% so với HTX 3,79%) — phần chênh lệch này một phần là phí bảo hiểm hệ sinh thái, phần còn lại chính là chiết khấu từ "câu chuyện chưa được định giá lại". Kênh giao dịch: Vốn hóa thị trường của CME (sàn giao dịch phái sinh toàn cầu) ở mức khoảng 80 tỷ USD, HKEX khoảng 50 tỷ USD — đây là mốc định giá cho "kênh tài sản toàn cầu của thế giới truyền thống"; $HTX muốn trở thành "CME của thế giới tiền mã hóa". Từ 1,6 tỷ USD đến bất kỳ mốc nào trong số này, đều là không gian tưởng tượng cuối cùng của câu chuyện Token quyền lợi.
Bảy, Vì sao là bây giờ: Định giá lại câu chuyện trong thị trường bò mới là Alpha lớn nhất
Mỗi chu kỳ thị trường bò đều có hai loại tăng giá: Một là Beta, nước lên thuyền lên, BTC tăng gấp đôi, đa số altcoin tăng theo gấp đôi, tăng xong rồi lại giảm về; Hai là Alpha, đến từ sự định giá lại câu chuyện — thị trường dùng khung mới để định giá lại một tài sản, trung tâm định giá dịch chuyển lên tổng thể, tăng lên rất khó giảm về.
BNB trong đợt sóng 2021 sở dĩ đi được đường cong độc lập, là vì thị trường đã định giá lại nó từ "phiếu giảm phí giao dịch" thành "chứng nhận quyền lợi hệ sinh thái"; $HTX hôm nay, đang đứng ở một điểm khởi đầu định giá lại vĩ đại hơn: từ "đồng coin hợp tác của sàn giao dịch tiền mã hóa" được định giá lại thành "Token quyền lợi cho tài sản toàn cầu bước vào thế giới Crypto". Trần của cái trước là khối lượng giao dịch tiền mã hóa, trần của cái sau là thị trường tài chính toàn cầu. Và tất cả các yếu tố xúc tác cho sự định giá lại này — sự bùng nổ của mảng TradFi, cơ chế phí âm thu hút dòng tiền, giấy phép tuân thủ được cấp, tổng lượng đốt tích lũy 11%, vị thế token phí duy nhất, tốc độ tăng trưởng thị phần đứng thứ ba toàn cầu — đã hội tụ đầy đủ vào mùa hè năm 2026.
Thị trường bò đã quay lại. Dòng vốn sẽ săn đón tài sản tăng giá trong mỗi đợt sóng, nhưng thứ thực sự khan hiếm, là những người nhìn rõ dòng sông đổi hướng trước khi thủy triều dâng. Đại dương tài sản tài chính toàn cầu đang mở cửa xả vào thế giới Crypto, Huobi HTX đã xây kênh dẫn đến tận cửa cống, và $HTX chính là bản thân quyền lợi của kênh dẫn này. Khi cổ phiếu, vàng, ngoại hối, Pre-IPO và RWA toàn cầu xuyên qua cánh cửa của thế giới Crypto, $HTX chính là cổ phần của chính cánh cửa đó. Đây, chính là lý do để toàn diện lạc quan về $HTX.
Nhà phân tích HTX Research - Cloud
Tuyên bố rủi ro: Bài viết này là quan điểm nghiên cứu của HTX Research, không cấu thành bất kỳ lời khuyên đầu tư nào. Các phép tính định lượng trong bài dựa trên một loạt giả định rõ ràng (tỷ lệ thâm nhập, thị phần, tỷ lệ vòng quay, phí, bội số định giá), bất kỳ giả định nào lệch lớn so với dự kiến đều có thể thay đổi đáng kể kết quả; tài sản mã hóa và các sản phẩm phái sinh tài chính truyền thống có biến động giá mạnh, chính sách quản lý có sự không chắc chắn, tính bền vững của khối lượng giao dịch trong lĩnh vực TradFi cần được xác minh thêm. Độc giả vui lòng đánh giá đầy đủ khả năng chịu rủi ro của bản thân, nhìn nhận thị trường một cách lý trí và đưa ra quyết định độc lập.
Về HTX Research
HTX Research là bộ phận nghiên cứu chuyên biệt trực thuộc Huobi HTX, chịu trách nhiệm phân tích chuyên sâu về tiền mã hóa, công nghệ blockchain và các xu hướng thị trường mới nổi trong nhiều lĩnh vực rộng lớn, viết các báo cáo toàn diện và cung cấp đánh giá chuyên môn. HTX Research cam kết cung cấp những hiểu biết dựa trên dữ liệu và tầm nhìn chiến lược, đóng vai trò then chốt trong việc định hình quan điểm ngành và hỗ trợ các quyết định sáng suốt trong lĩnh vực tài sản kỹ thuật số. Với phương pháp nghiên cứu nghiêm ngặt và phân tích dữ liệu tiên tiến, HTX Research luôn đứng ở tuyến đầu đổi mới, dẫn dắt sự phát triển tư duy ngành và thúc đẩy sự hiểu biết sâu sắc về các động lực thị trường luôn thay đổi. Truy cập chúng tôi.
Nếu bạn muốn liên hệ, vui lòng gửi email đến research@htx-inc.com
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan