Báo cáo nghiên cứu chuyên sâu: Sau khởi đầu ấn tượng, phân tích từng chi tiết tiềm năng doanh thu của Robinhood Chain
Tiêu đề gốc: Robinhood Chain: Liệu Nó Có Thể Cải Thiện Lợi Nhuận Của Robinhood?
Tác giả gốc: ACJ, Blockworks
Biên dịch gốc: Azuma, Odaily 星球日报
Quan điểm chính
· Ngay cả khi toàn bộ hoạt động kinh doanh của Robinhood đạt mức cao kỷ lục, mảng tiền mã hóa của họ vẫn đang suy giảm. Trong quý 2 năm 2026, doanh thu mảng tiền mã hóa của Robinhood giảm 38% so với cùng kỳ năm trước, xuống còn 100 triệu USD, chỉ chiếm 8% tổng doanh thu của công ty; khối lượng giao dịch tiền mã hóa bán lẻ giảm 36% so với cùng kỳ, và tỷ trọng tài sản tiền mã hóa trong tổng quy mô tài sản khách hàng được quản lý (AUC) cũng giảm xuống mức thấp nhất lịch sử, chỉ còn 7%.
· Robinhood Chain là một trong những trường hợp ra mắt mạng Layer 2 (L2) mạnh mẽ nhất gần đây. Chuỗi này đã tạo ra 3,6 triệu USD giá trị kinh tế thực (REV) trong tháng 7, chiếm 38% doanh thu của tất cả các mạng L2 được growthepie theo dõi, vượt qua các mạng lưới trưởng thành bao gồm cả Polygon và Base.
· Động lực thúc đẩy hoạt động sớm của Robinhood Chain không phải là tài sản thực tế (RWA), mà là Meme coin. Trong tháng 7, Meme coin chiếm 51% khối lượng giao dịch spot trên Robinhood Chain, trong khi RWA chỉ chiếm 5%. Ngoài ra, 48% khối lượng giao dịch RWA đến từ các pool thanh khoản được tạo thành từ RWA và Meme coin.
· Cơ hội kiếm tiền rõ ràng nhất của Robinhood không nằm ở tầng hạ tầng, mà nằm ở tầng ứng dụng. Hiện tại, stablecoin USDG đã có thể tạo ra khoảng 10,5 triệu USD thu nhập lãi hàng năm; trường hợp của Morpho cũng chứng minh giá trị khả năng phân phối của ứng dụng chính Robinhood. Ngược lại, khối lượng giao dịch mà Lighter chỉ nhận được thông qua tích hợp Robinhood Wallet chỉ chiếm 0,2% tổng khối lượng giao dịch hợp đồng vĩnh viễn của họ.
· Hiện tại, Robinhood Chain vẫn chưa thể ảnh hưởng đáng kể đến lợi nhuận của Robinhood. Tổng quy mô hàng năm của các nguồn doanh thu đã biết từ Robinhood Chain chỉ khoảng 54,8 triệu USD, tương đương 14% doanh thu hàng năm của mảng tiền mã hóa Robinhood. Nếu Robinhood Chain muốn trở thành một mảng kinh doanh quan trọng, công ty cần mở rộng quy mô USDG, thương mại hóa lưu lượng truy cập từ ứng dụng chính, hoặc sử dụng chuỗi này như một cửa ngõ để đưa người dùng vào các sản phẩm có giá trị cao hơn.
Giới thiệu: Mảng kinh doanh tiền mã hóa của Robinhood đang ở ngã ba đường
Có lẽ không công ty nào đại diện rõ nét hơn cho xu hướng trỗi dậy của nhà đầu tư bán lẻ so với Robinhood – công ty đã trở thành biểu tượng của đầu tư bán lẻ, và hoạt động kinh doanh cốt lõi của họ nhờ đó đã phát triển nhanh chóng.
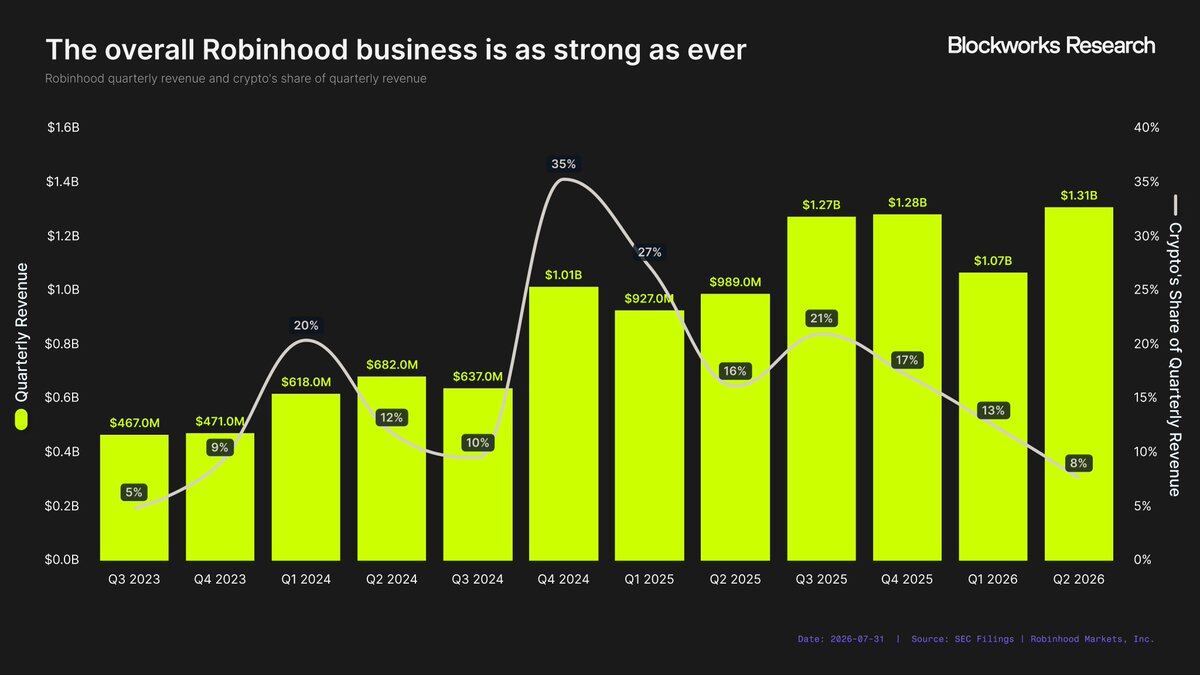
Trong quý 2 năm 2026, doanh thu hàng quý của Robinhood đạt 1,31 tỷ USD, mức cao kỷ lục, tăng 32% so với cùng kỳ năm trước và tăng 92% so với quý 2 năm 2024. Sự tăng trưởng này không chỉ đến từ mảng giao dịch cổ phiếu và quyền chọn cốt lõi, mà còn từ hệ sinh thái sản phẩm ngày càng mở rộng. Hiện tại, Robinhood đã có 13 mảng kinh doanh với doanh thu hàng năm vượt 100 triệu USD. Trên thực tế, trong quý 2 năm 2026, tất cả các mảng kinh doanh dựa trên giao dịch của Robinhood đều ghi nhận mức tăng trưởng hai chữ số so với cùng kỳ năm trước…
Ngoại trừ một ngoại lệ – mảng tiền mã hóa.
Mảng tiền mã hóa từng đóng góp hơn một phần ba doanh thu của Robinhood, giờ đây đã thu hẹp thành một phần gần như không đáng kể. Trong quý 2 năm 2026, chỉ có 8% tổng doanh thu của Robinhood đến từ mảng tiền mã hóa, mức thấp nhất kể từ quý 3 năm 2023.
Tầm quan trọng của mảng tiền mã hóa trong cơ cấu doanh thu của Robinhood đã giảm mạnh – thậm chí hợp đồng sự kiện (event contracts, tức thị trường dự đoán) mới ra mắt vào năm ngoái, trong quý 2 đã tạo ra doanh thu vượt cả mảng tiền mã hóa:
· Doanh thu hợp đồng sự kiện: 156 triệu USD;
· Doanh thu mảng tiền mã hóa: 100 triệu USD;
Sự yếu kém này không chỉ thể hiện ở tỷ trọng doanh thu giảm, mà còn ở việc người dùng cốt lõi của Robinhood đang mất dần hứng thú với tài sản tiền mã hóa. Mặc dù xu hướng này không chỉ riêng Robinhood gặp phải, nhưng mức độ suy giảm vẫn gây kinh ngạc.
Biểu hiện rõ ràng nhất đến từ hoạt động giao dịch. Trong quý 2 năm 2026, khối lượng giao dịch tiền mã hóa bán lẻ trên ứng dụng Robinhood chỉ đạt 18,2 tỷ USD, giảm 36% so với cùng kỳ năm trước, cũng là mức quý thấp nhất kể từ quý 3 năm 2024.
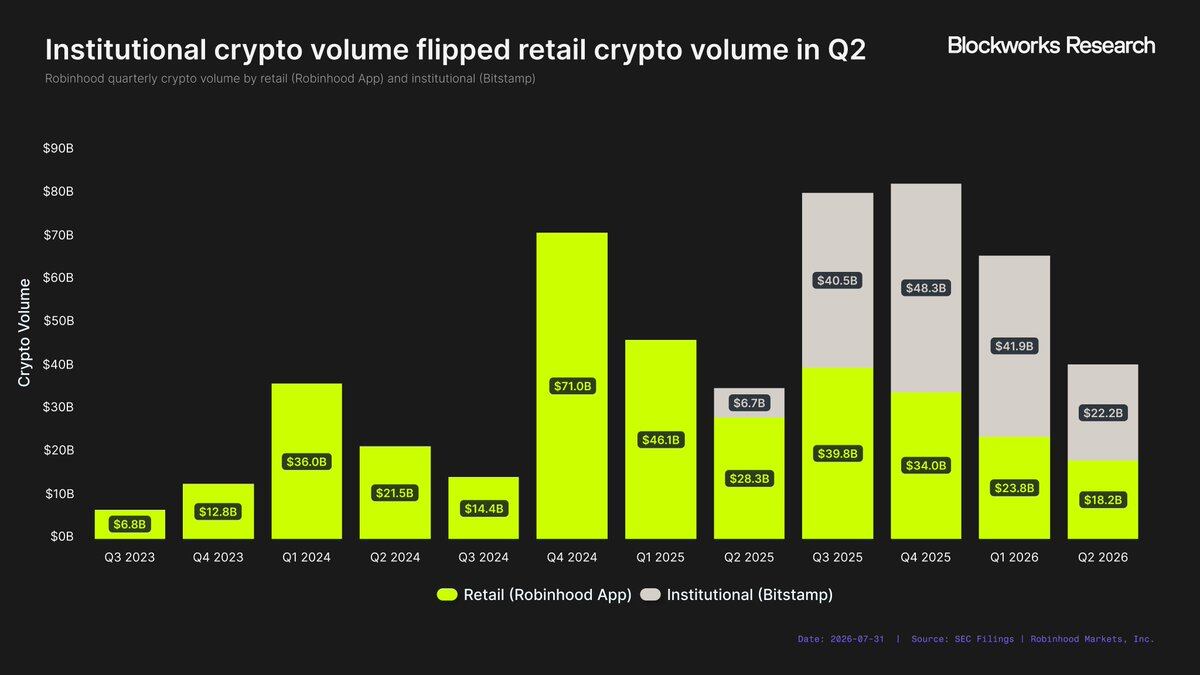
Mức độ suy giảm lớn đến mức khối lượng giao dịch tổ chức trên Bitstamp lần đầu tiên vượt qua khối lượng giao dịch bán lẻ của Robinhood, trong khi hoạt động giao dịch tổ chức trong cùng kỳ thực tế cũng không mạnh mẽ – khối lượng giao dịch quý 2 của Bitstamp đạt 22,2 tỷ USD, là mức quý thấp thứ hai trong lịch sử của họ.
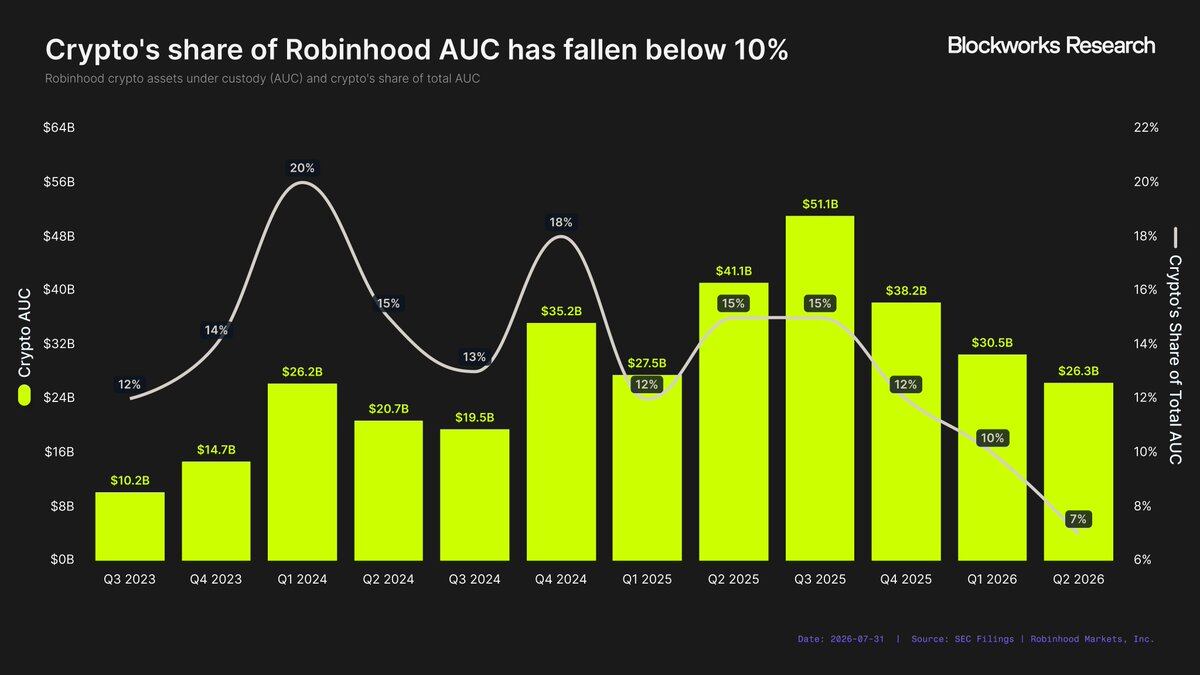
Khối lượng giao dịch không phải là chỉ số duy nhất cho thấy sự thu hẹp của mảng kinh doanh tiền mã hóa. Trong quý 1 năm 2024, tài sản tiền mã hóa được lưu ký (AUC) đạt 26,2 tỷ USD, chiếm 20% tổng AUC của Robinhood. Hơn hai năm sau, AUC tiền mã hóa gần như đi ngang ở mức 26,3 tỷ USD, nhưng tỷ trọng trong tổng AUC chỉ còn 7%, mức thấp kỷ lục theo quý.
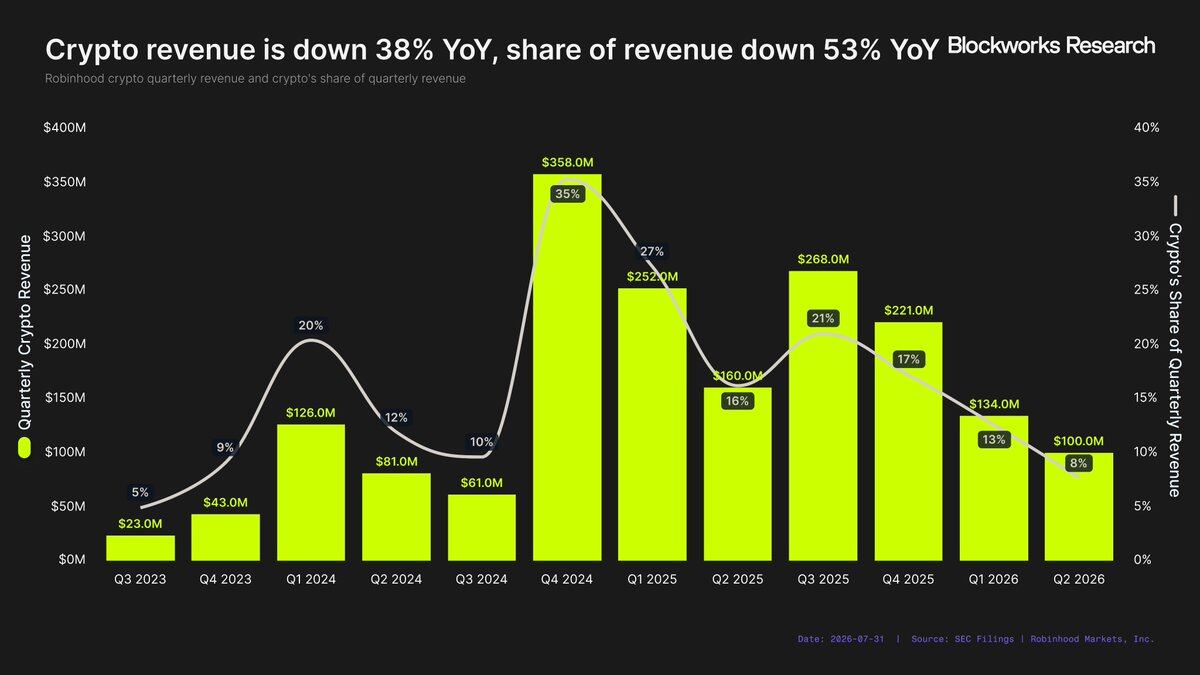
Trong bối cảnh đó, doanh thu từ tiền mã hóa của Robinhood đã bị ảnh hưởng nặng nề. Doanh thu tiền mã hóa trong quý 2 giảm 38% so với cùng kỳ năm trước, và tỷ trọng trong tổng doanh thu giảm 53%. Nói ngắn gọn, Robinhood đang tăng trưởng tổng thể, nhưng mảng tiền mã hóa thì không.
Tuy nhiên, Robinhood không rút lui khỏi lĩnh vực tiền mã hóa. Ngược lại, họ đã ra mắt Robinhood Chain, đây là canh bạc tiền mã hóa lớn nhất của họ cho đến nay. Robinhood không còn gần như phụ thuộc hoàn toàn vào doanh thu giao dịch, mà đang cố gắng xây dựng một mảng kinh doanh tiền mã hóa rộng lớn và bền vững hơn. Câu hỏi then chốt là, liệu Robinhood Chain có thể đưa tiền mã hóa trở thành động lực tăng trưởng có ý nghĩa cho Robinhood hay không?
Tiềm năng kiếm tiền của Robinhood Chain lớn đến mức nào?
Vào ngày 1 tháng 7 năm 2026, Robinhood chính thức công bố việc ra mắt mainnet của Robinhood Chain tại sự kiện The World Is Flat. Đây là blockchain Layer-2 (L2) do Robinhood tự phát triển, nhằm cung cấp năng lượng cho hệ sinh thái on-chain đang ngày càng mở rộng của công ty. Kể từ khi ra mắt, Robinhood Chain đã trở thành một trong những blockchain có tốc độ khởi động nhanh nhất trong thời gian gần đây.
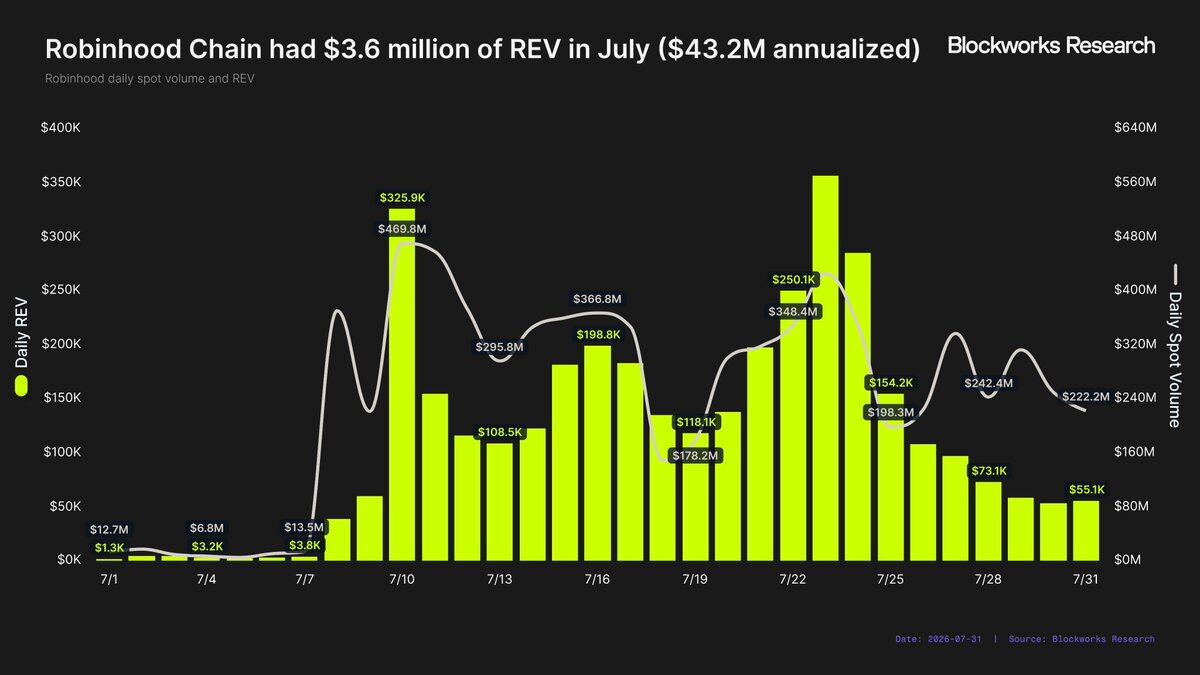
Trong tháng đầu tiên sau khi ra mắt, Robinhood Chain đã tạo ra 3,6 triệu USD giá trị kinh tế thực (REV, Real Economic Value). Mặc dù còn quá sớm để đánh giá liệu mức độ hoạt động này có bền vững hay không, nhưng nếu đơn giản tính theo năm dựa trên số liệu tháng đầu tiên, REV hàng năm của Robinhood Chain ước tính khoảng 43,2 triệu USD.
Đây là một khởi đầu tốt, nhưng chỉ với quy mô này, vẫn còn quá nhỏ để có thể đảo ngược xu hướng sụt giảm doanh thu từ mảng tiền mã hóa của Robinhood.
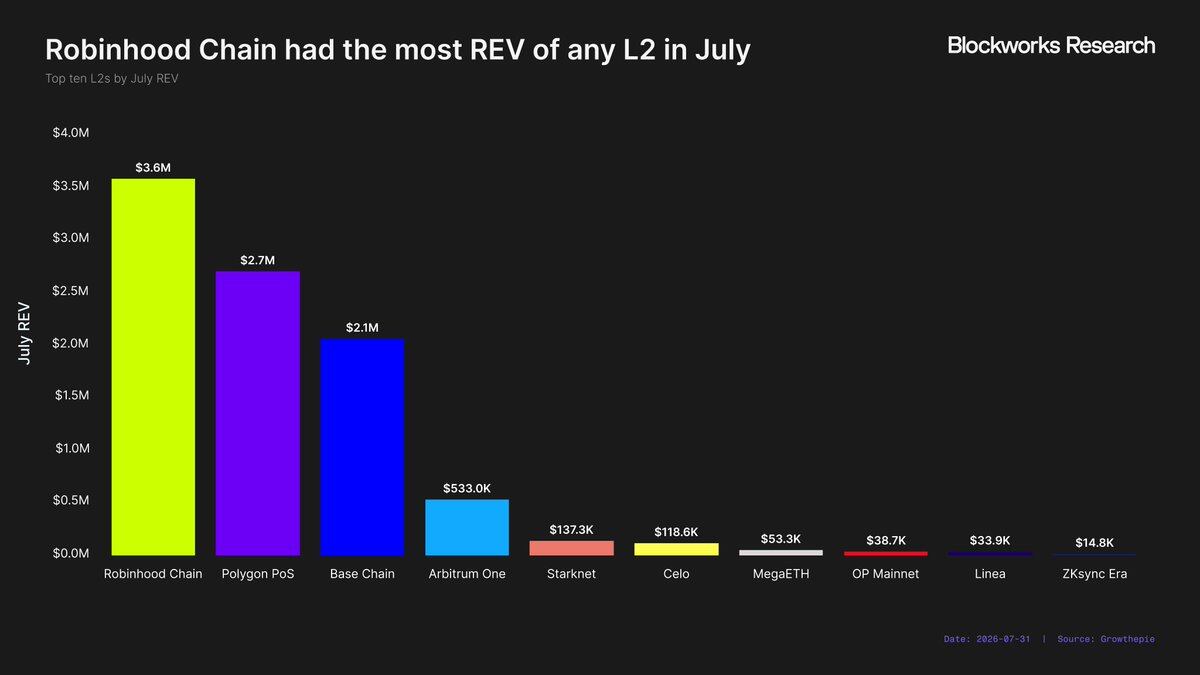
Dù vậy, màn ra mắt của Robinhood Chain vẫn gây ấn tượng mạnh mẽ. Vào tháng 7, Robinhood Chain đứng đầu về doanh thu trong số tất cả các mạng L2, vượt qua nhiều mạng lâu đời đã hoạt động nhiều năm như Polygon (2,7 triệu USD) và Base (2,1 triệu USD).
Theo dữ liệu theo dõi từ growthepie, Robinhood Chain hiện chiếm 38% doanh thu chuỗi của tất cả các mạng L2. Nói cách khác, Robinhood Chain đã là L2 có doanh thu chuỗi lớn nhất, nhưng vẫn còn 62% thị phần thuộc về các mạng khác. Ngay cả khi tổng doanh thu chuỗi L2 đình trệ, Robinhood Chain vẫn có thể đạt được tăng trưởng đáng kể bằng cách chiếm thêm thị phần lớn hơn.
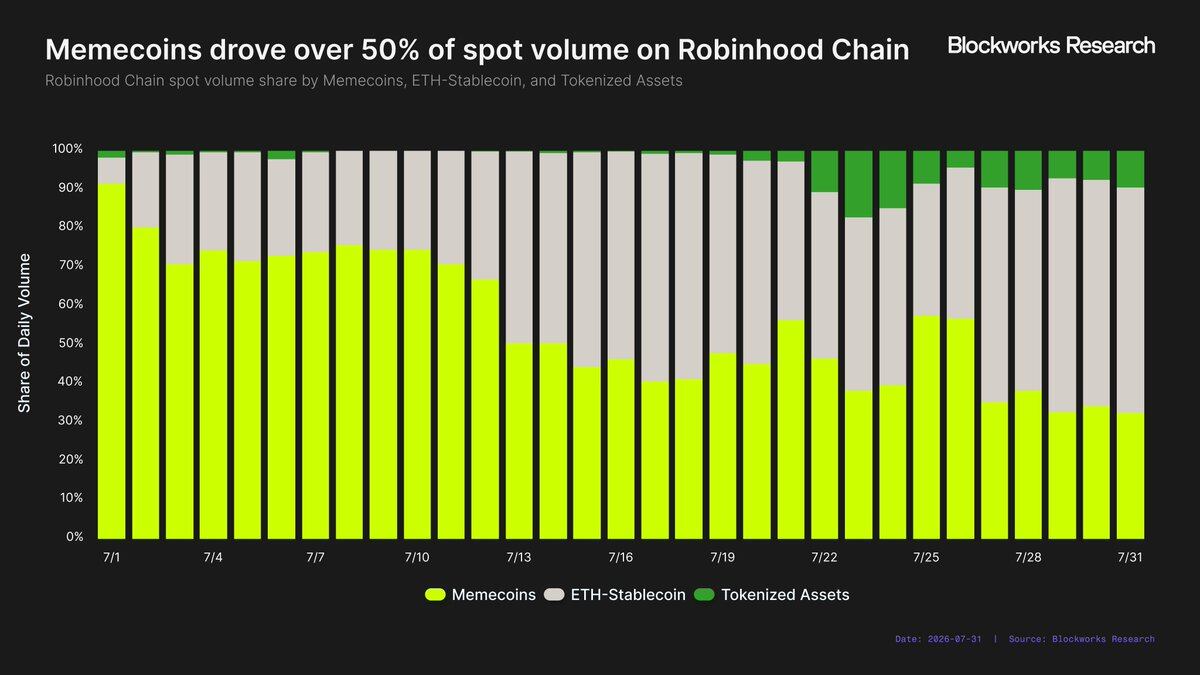
Tuy nhiên, thành công ban đầu của Robinhood Chain có một tiền đề quan trọng: phần lớn hoạt động hiện tại đến từ Meme coin, và Meme coin từ lâu là một trong những động lực lớn nhất tạo ra REV của blockchain. Robinhood dường như chấp nhận điều này, nhà sáng lập Vlad Tenev đã nhiều lần bày tỏ sự ủng hộ đối với Meme.
Dù vậy, mức độ Meme coin thúc đẩy hoạt động của Robinhood Chain vẫn khá đáng kinh ngạc. Chuỗi này đã tạo ra 6,93 tỷ USD khối lượng giao dịch spot trong tháng 7, trong đó 3,55 tỷ USD (51%) đến từ Meme coin. So sánh, RWA——trường hợp sử dụng cốt lõi mà Robinhood Chain tuyên bố——chỉ chiếm 313,2 triệu USD, tức 5% tổng khối lượng giao dịch.
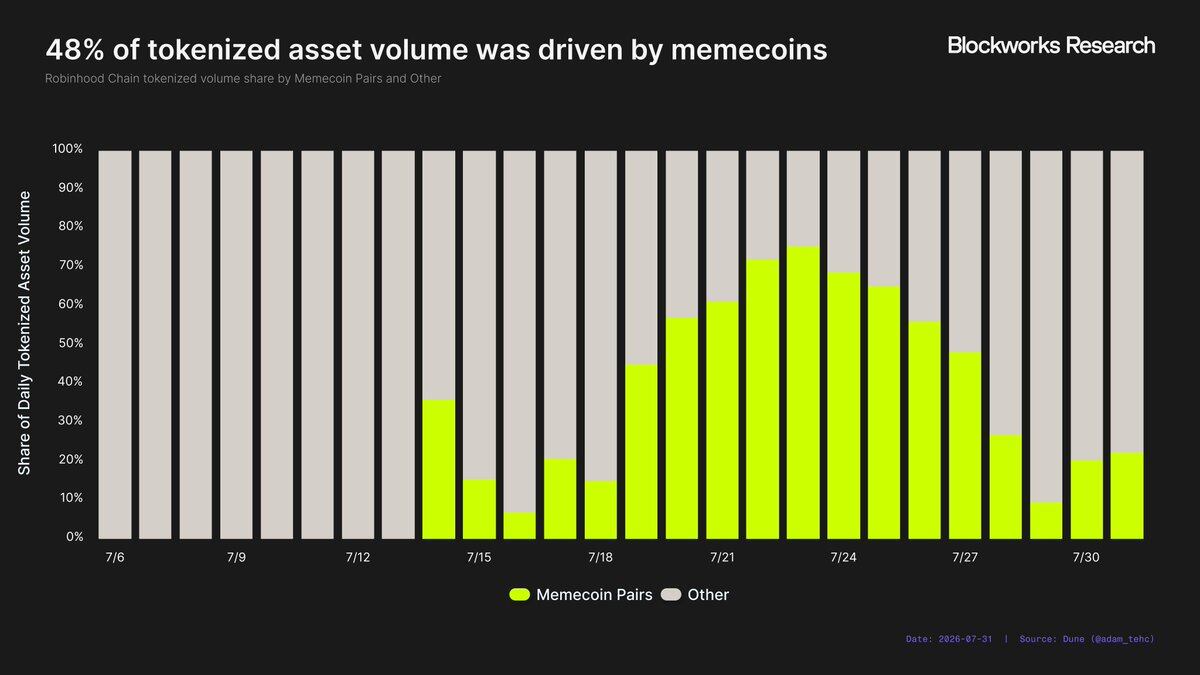
Ngoài ra, tỷ trọng trực tiếp của Meme coin trong khối lượng giao dịch của Robinhood Chain có thể vẫn đánh giá thấp tác động thực sự của chúng đối với hoạt động mạng. Lấy RWA làm ví dụ. Một chiến lược mà nền tảng phát hành Meme coin L()ng quảng bá là ghép Meme coin với cổ phiếu hoặc ETF được token hóa vào nhóm thanh khoản, từ đó liên kết biến động giá của Meme coin với RWA cơ sở. Nếu RWA cơ sở tăng, chẳng hạn 5%, giá Meme coin cũng sẽ tăng 5% (giả định không có hành vi mua bán). Do đó, một phần đáng kể khối lượng giao dịch RWA tưởng chừng như vậy thực chất cũng được thúc đẩy bởi Meme coin. Từ ngày 6 tháng 7 đến ngày 31 tháng 7, 48% khối lượng giao dịch RWA diễn ra trong các nhóm thanh khoản ghép Meme coin với RWA.
Mặc dù meme coin có thể thúc đẩy tăng trưởng doanh thu chuỗi một cách hiệu quả, nhưng trong lịch sử, chúng hiếm khi trở thành nguồn thu nhập ổn định lâu dài.Hoạt động của meme coin có tính luân chuyển rất cao; Ethereum, Avalanche, TRON và Base đều từng trải qua các giai đoạn bùng nổ đầu cơ riêng, nhưng cuối cùng vốn và người dùng lại chuyển sang các mạng lưới khác. Liệu Robinhood Chain trong tương lai có thể giữ chân được những hoạt động này hay không vẫn chưa thể xác định. Dữ liệu của một tháng vẫn chưa đủ để chứng minh meme coin sẽ trở thành nguồn REV bền vững cho Robinhood Chain, hay chỉ là một điểm dừng chân ngắn ngủi khác trong vòng luân chuyển vốn, và cuối cùng vẫn sẽ quay trở lại Solana.
Từ góc nhìn vĩ mô hơn, chỉ dựa vào REV của Robinhood Chain khó có thể vực dậy mảng kinh doanh tiền mã hóa của Robinhood.Nhìn toàn ngành, doanh thu mạng lưới đang trong giai đoạn suy giảm mang tính cấu trúc.Các nền tảng hợp đồng thông minh thế hệ đầu từng dựa vào sự khan hiếm khối không gian để thu được khoản phí lớn, nhưng khi khối không gian dần trở thành hàng hóa, các chuỗi mới ngày càng khó tạo ra doanh thu lớn chỉ từ cơ sở hạ tầng.
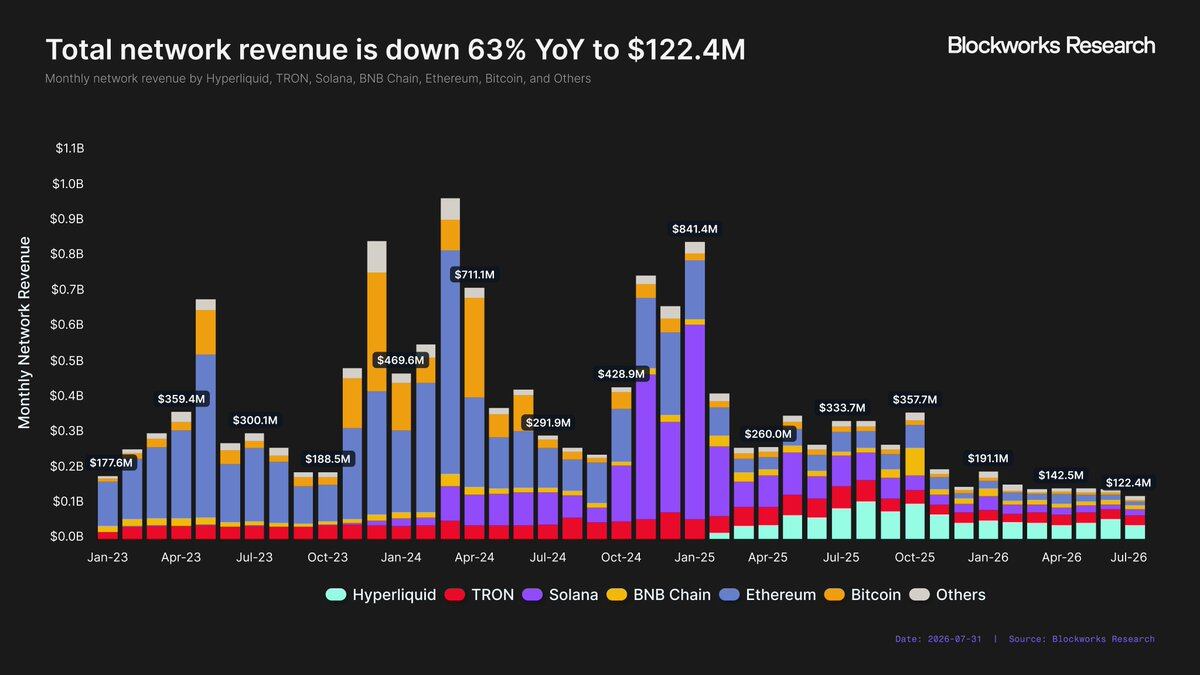
Vào tháng 7, các blockchain được Blockworks theo dõi đã tạo ra tổng cộng 122,4 triệu USD doanh thu mạng lưới, mức tổng thấp nhất hàng tháng trong ba năm rưỡi qua. Để so sánh, doanh thu mạng lưới tháng 7 năm 2025 là 333,7 triệu USD, giảm 63% so với cùng kỳ năm trước. Sự suy giảm này không thể đơn giản quy cho chu kỳ thị trường. Vào tháng 7 năm 2023, trong giai đoạn thị trường gấu trước đó, các chuỗi vẫn tạo ra 300,1 triệu USD doanh thu mạng lưới.
Như đã đề cập ở trên,Robinhood đã có 13 mảng kinh doanh đạt doanh thu hàng năm ít nhất 100 triệu USD; chỉ dựa vào doanh thu mạng lưới, khó có thể hình dung Robinhood Chain sẽ gia nhập hàng ngũ này.Ngay cả khi Robinhood Chain tiếp tục chiếm lĩnh thị phần hoạt động L2 lớn hơn, doanh thu chuỗi của nó cuối cùng cũng sẽ chạm trần thị trường khoảng 100 triệu USD doanh thu hàng năm.
Để vượt qua trần này, Robinhood cần đưa cơ sở người dùng hiện tại của mình lên chuỗi. Tuy nhiên, vì cơ sở người dùng của Robinhood chủ yếu tập trung tại Hoa Kỳ, trong môi trường pháp lý hiện tại, họ phần lớn không thể truy cập Robinhood Chain thông qua ứng dụng Robinhood, và quá trình này có thể cần thời gian.
Nếu Robinhood muốn Robinhood Chain trở thành mảng kinh doanh trị giá 100 triệu USD tiếp theo trong ngắn hạn, công ty cần vượt ra ngoài mô hình doanh thu mạng lưới đơn thuần.
Thương mại hóa tầng ứng dụng
Giá trị được nắm bắt trong ngành tiền mã hóa đang dần chuyển dịch từ tầng cơ sở hạ tầng sang tầng ứng dụng. Solana là một ví dụ điển hình.
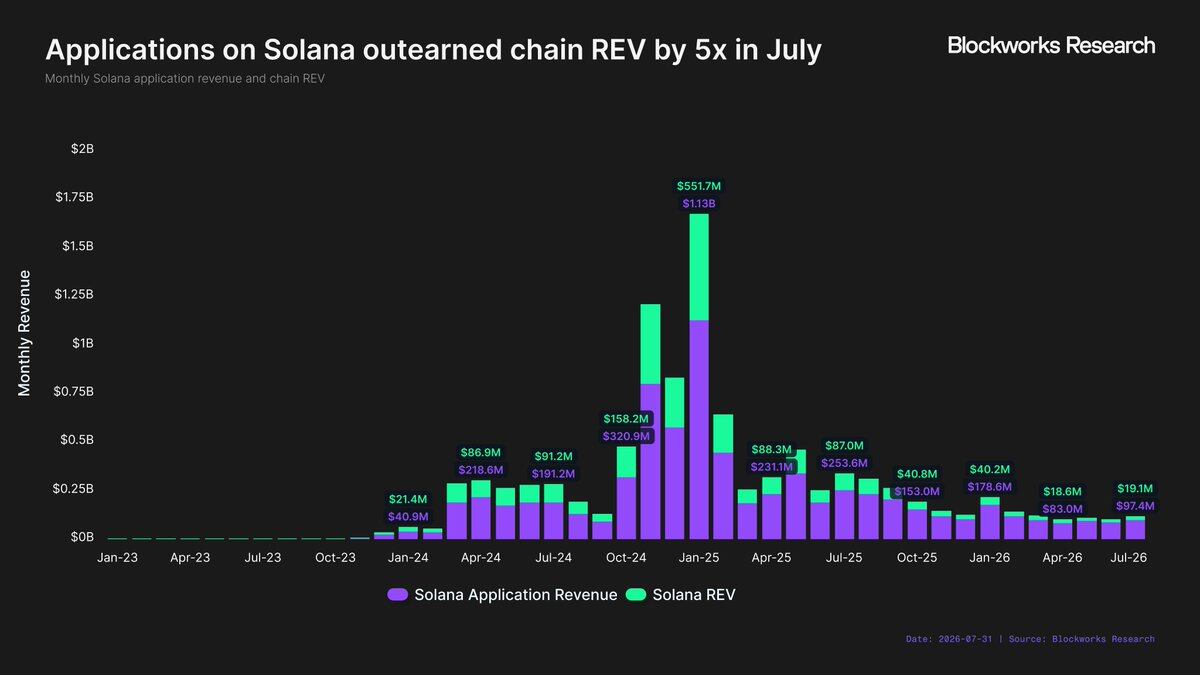
Vào tháng 1 năm 2024, khi Solana bắt đầu phục hồi, các ứng dụng trên Solana đã tạo ra 40,9 triệu USD doanh thu, trong khi mạng lưới Solana có thể tạo ra 21,4 triệu USD REV, doanh thu ứng dụng gấp khoảng 1,9 lần doanh thu mạng lưới; vào tháng 1 năm 2025, đỉnh cao của chu kỳ tăng giá Solana, doanh thu ứng dụng đạt 1,13 tỷ USD, trong khi REV của Solana là 551,7 triệu USD, tỷ lệ duy trì ở mức khoảng 2 lần; nhưng sau đó, khoảng cách này tiếp tục mở rộng. Vào tháng 7 năm 2026, cứ mỗi 1 USD doanh thu mà các ứng dụng trong hệ sinh thái Solana tạo ra, mạng lưới chỉ thu được khoảng 0,2 USD.
Nói cách khác, tầng ứng dụng đang nắm bắt ngày càng nhiều giá trị, trong khi tỷ lệ giá trị mà blockchain nền tảng nhận được đang giảm dần. Nếu Robinhood muốn Robinhood Chain trở thành mảng kinh doanh trị giá 100 triệu USD tiếp theo, họ phải trực tiếp tham gia vào quá trình thương mại hóa các ứng dụng trên chuỗi. Mặc dù Robinhood chưa chính thức công bố chiến lược này, nhưng các động thái ban đầu của họ đã hướng tới mục tiêu đó.
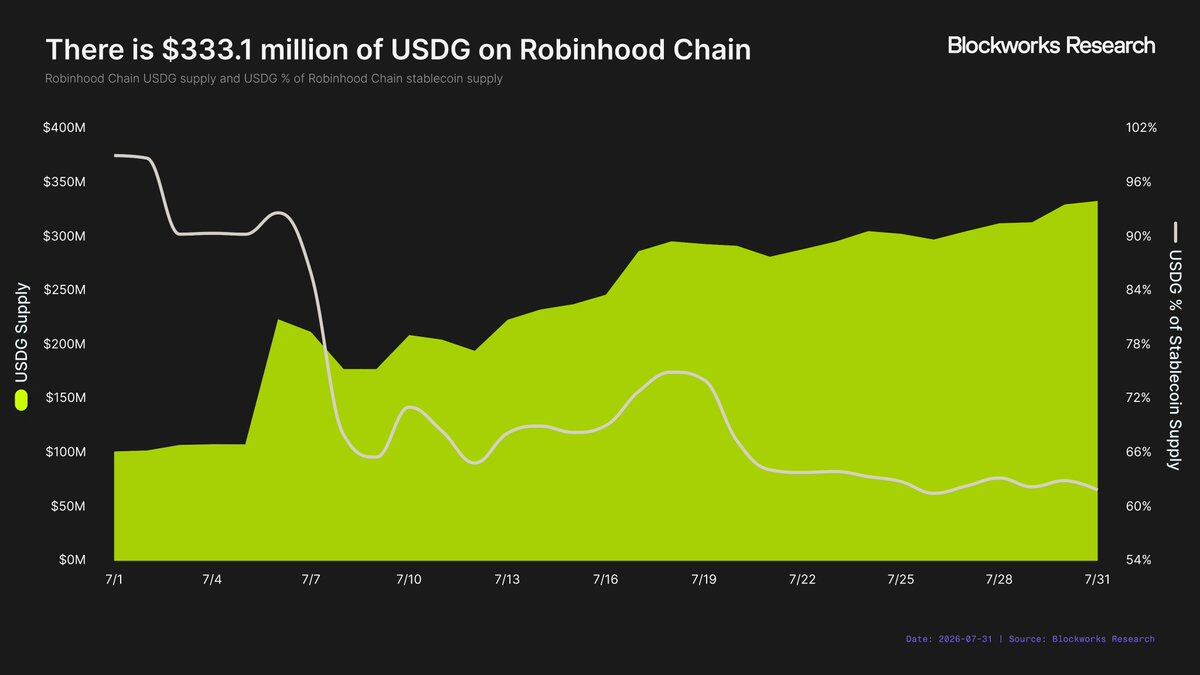
Trường hợp nổi bật nhất cho đến nay là chiến lược stablecoin của Robinhood. Khác với hầu hết các blockchain chủ yếu phụ thuộc vào USDC của Circle hoặc USDT của Tether, Robinhood đã chọn USDG làm stablecoin gốc của Robinhood Chain. Điều này tạo ra nguồn doanh thu bổ sung cho Robinhood — thông qua thu nhập lãi suất từ tài sản dự trữ cơ bản của USDG. Tính đến cuối tháng 7, vốn hóa thị trường của USDG trên Robinhood Chain đạt 333,1 triệu USD. Giả sử tỷ suất sinh lời từ tài sản dự trữ cơ bản là 3,5% và 90% thu nhập lãi suất liên quan thuộc về Robinhood, USDG sẽ tạo thêm khoảng 10,5 triệu USD doanh thu hàng năm.
Robinhood không nên gặp khó khăn trong việc mở rộng thêm nguồn cung USDG, từ đó tạo ra dòng doanh thu bền vững. Nếu nguồn cung USDG đạt 1 tỷ USD (đây là mục tiêu hợp lý, vì đã có 11 blockchain có nguồn cung stablecoin ít nhất 1 tỷ USD), nó sẽ tạo ra 31,5 triệu USD doanh thu hàng năm, gần như ngang bằng với doanh thu hiện tại của Robinhood Chain.
Robinhood Chain dường như cũng đang mở rộng tầng ứng dụng của mình ngoài stablecoin. Lighter đã triển khai bản tùy chỉnh Perp DEX của mình trên Robinhood Chain và sẽ chia sẻ 50/50 phí giao dịch với Robinhood. Là một phần của thỏa thuận hợp tác, Robinhood Wallet——một ví tự quản lý độc lập với ứng dụng Robinhood chính——sẽ trực tiếp hiển thị hợp đồng vĩnh viễn của Lighter ngay trong ứng dụng.
Ngoài ra, theo tin đồn, Morpho cũng đã trả phí cho Robinhood để tích hợp vào ứng dụng Robinhood. Nếu điều này là sự thật, đây sẽ là một mô hình kinh doanh khác biệt rõ ràng so với hệ sinh thái blockchain truyền thống. Trước đây, thường là blockchain trả phí khuyến khích cho các ứng dụng để thu hút họ triển khai, còn Robinhood đang thử làm ngược lại——các ứng dụng trả phí để có được kênh phân phối người dùng của Robinhood.
Khả năng phân phối của Robinhood đáng giá bao nhiêu?
Toàn bộ tính khả thi của chiến lược tầng ứng dụng cuối cùng phụ thuộc vào giá trị của kênh phân phối Robinhood. Nếu các giao thức sẵn sàng trả phí để tiếp cận người dùng Robinhood, thì Robinhood có thể thương mại hóa tài sản lưu lượng truy cập này.
Từ các trường hợp hiện tại, các giao thức trên Robinhood Chain chủ yếu có thể tiếp cận người dùng qua hai kênh:
· Ứng dụng chính của Robinhood, ví dụ như Morpho;
· Robinhood Wallet độc lập, ví dụ như Lighter.
Mặc dù khả năng phân phối của ứng dụng chính Robinhood đã được thị trường biết đến rộng rãi, nhưng giá trị phân phối qua Robinhood Wallet lại không hề rõ ràng.
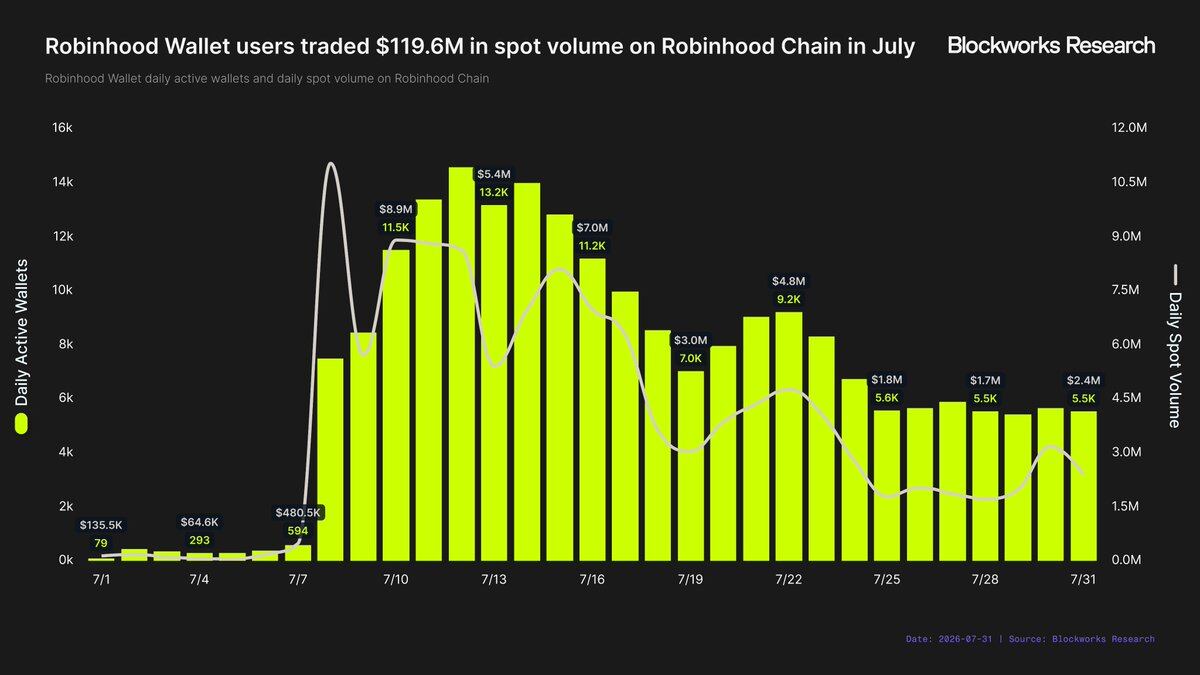
Chỉ xét riêng hoạt động trên Robinhood Chain, người dùng Robinhood Wallet đã tạo ra 119,6 triệu USD khối lượng giao dịch trong tháng 7. Khối lượng giao dịch hàng ngày đạt đỉnh 11 triệu USD vào ngày 8 tháng 7, nhưng giảm xuống mức trung bình 2,1 triệu USD mỗi ngày trong tuần cuối cùng của tháng. Số lượng ví hoạt động hàng ngày của Robinhood Wallet trong tháng 7 cũng chỉ ở mức dưới 7.000 ví một chút. Phân tích này chưa áp dụng bộ lọc tấn công Sybil, do đó số lượng người dùng độc lập thực tế có thể còn thấp hơn.
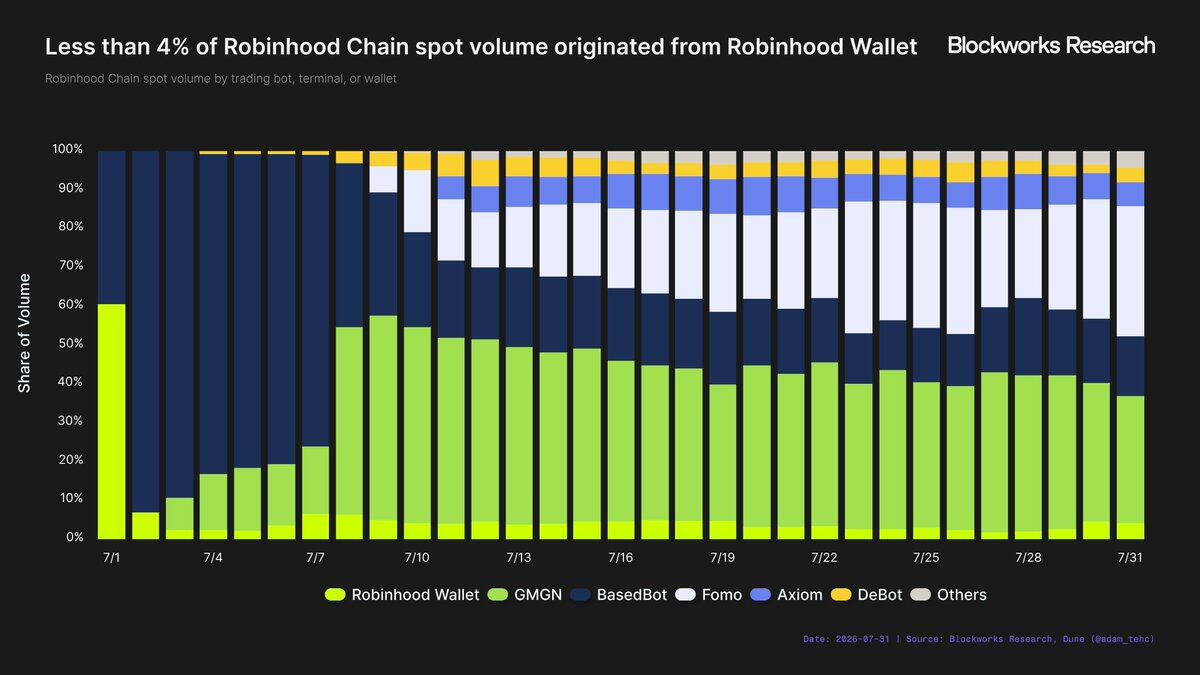
So với hệ sinh thái ví và ứng dụng giao dịch rộng lớn hơn trên Robinhood Chain, Robinhood Wallet vẫn là một bên tham gia tương đối nhỏ. Các ví và ứng dụng giao dịch được theo dõi đã tạo ra tổng cộng 3,08 tỷ USD khối lượng giao dịch trong tháng 7, trong đó Robinhood Wallet chiếm 119,6 triệu USD, thị phần chưa đến 4%. Tuy nhiên, khối lượng giao dịch của các ứng dụng này chủ yếu được thúc đẩy bởi người dùng nặng. Robinhood Wallet xếp thứ tư về số lượng ví hoạt động hàng ngày trung bình, mặc dù xếp thứ sáu về khối lượng giao dịch.
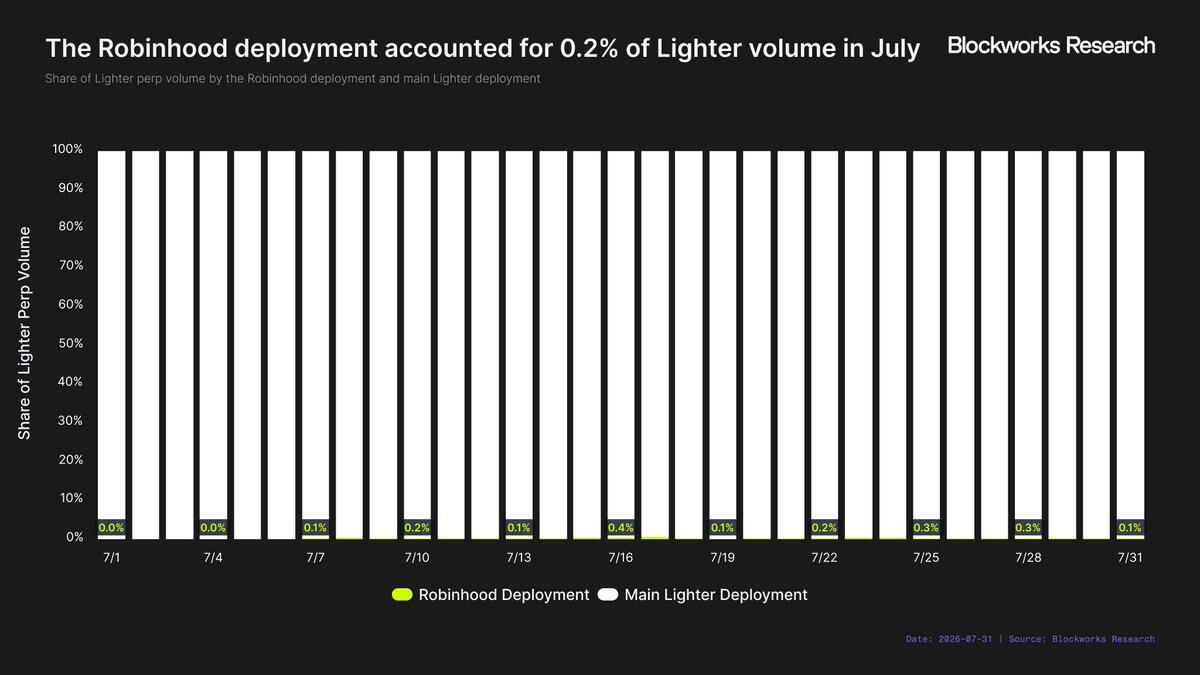
Sự tích hợp của Lighter càng chứng minh thêm giá trị phân phối hạn chế của Robinhood Wallet. Kể từ khi tích hợp vào Robinhood Wallet, triển khai của Lighter trên Robinhood chỉ chiếm 0,2% tổng khối lượng giao dịch hợp đồng vĩnh viễn của họ. Trong tháng 7, con số này là 86,8 triệu USD, thấp hơn khối lượng giao dịch giao ngay được tạo ra qua Robinhood Wallet trong cùng tháng.
Có lẽ đáng lo ngại hơn là Lighter đang trực tiếp khuyến khích giao dịch hợp đồng vĩnh viễn thông qua Robinhood Wallet, phân bổ 11 triệu token LIT, trị giá khoảng 25 triệu USD hiện tại. Ngay cả khối lượng giao dịch hạn chế hiện tại cũng được thúc đẩy bởi các ưu đãi, và có thể thấp hơn nếu không có những phần thưởng này. Ở thời điểm hiện tại, rất khó để kết luận rằng chỉ riêng việc phân phối qua Robinhood Wallet có thể mang lại bao nhiêu lợi ích.
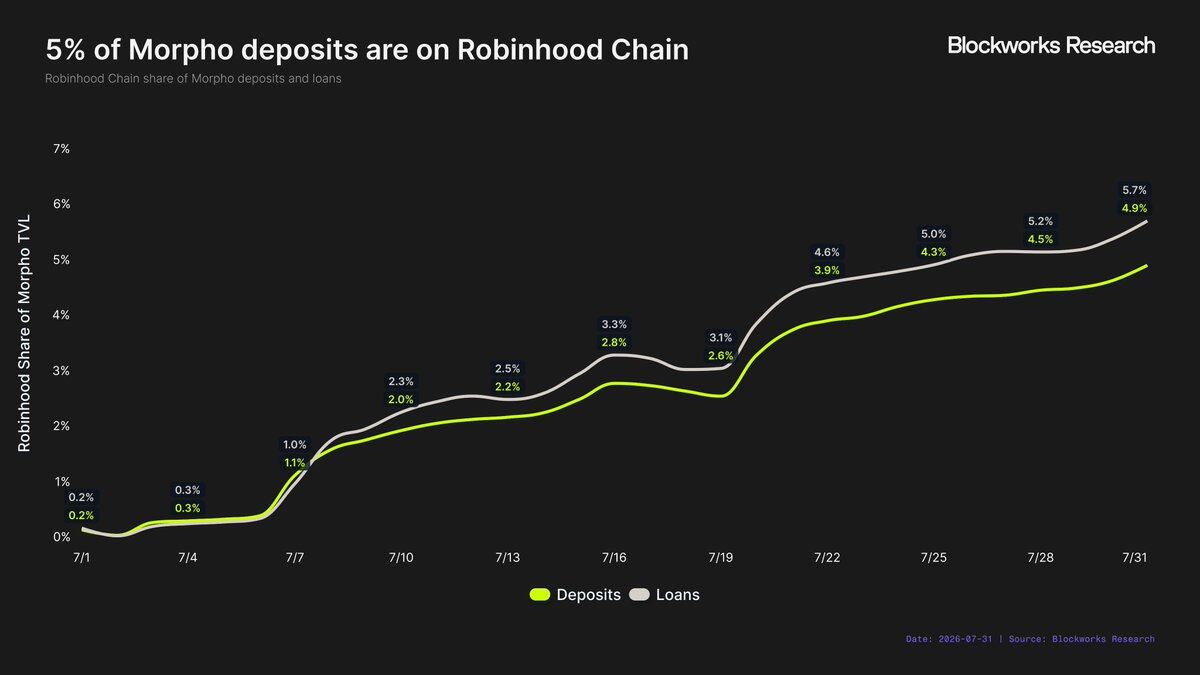
Mặc dù giá trị phân phối mà Robinhood Wallet cung cấp có thể hạn chế, nhưng ứng dụng chính của Robinhood lại hoàn toàn khác biệt. Morpho cung cấp ví dụ rõ ràng nhất, người dùng Robinhood có thể trực tiếp gửi stablecoin vào Morpho thông qua ứng dụng chính, nhận lợi suất hàng năm 7% sau ưu đãi. Tính đến cuối tháng 7, các thị trường được triển khai trên Robinhood Chain của Morpho đã chiếm 5% tổng số tiền gửi của Morpho và gần 6% tổng số khoản vay. Chỉ sau một tháng ra mắt, Robinhood Chain đã trở thành thị trường TVL lớn thứ ba của Morpho.
Cần thừa nhận rằng phần TVL này cũng được khuyến khích. Dù vậy, sự khác biệt giữa phân phối qua ứng dụng chính của Robinhood và Robinhood Wallet vẫn rất đáng kể. Mặc dù không phải là so sánh hoàn toàn tương đương, nhưng thị phần của thị trường Robinhood Chain trong tổng số tiền gửi của Morpho gấp 25 lần thị phần của thị trường triển khai trên Robinhood trong tổng khối lượng giao dịch hợp đồng vĩnh viễn của Lighter.
Do đó, những kết luận ban đầu về giá trị phân phối của Robinhood là trái chiều. Đối với các giao thức có thể giành được quyền tích hợp trực tiếp vào ứng dụng chính của Robinhood, giá trị phân phối dường như cực kỳ cao; nhưng chỉ riêng việc phân phối qua Robinhood Wallet thì kém hấp dẫn hơn nhiều. Trừ khi tích hợp Wallet có thể đóng vai trò là bước đệm để cuối cùng tiếp cận ứng dụng chính, nếu không thì rất khó hiểu vì sao các giao thức lại hy sinh lợi ích kinh tế có ý nghĩa cho điều này.
Thành thật mà nói, kết luận này chỉ dựa trên hai trường hợp ban đầu. Robinhood vẫn chưa chính thức xác định giao dịch phân phối ở tầng ứng dụng là một chiến lược rộng lớn hơn, cũng không rõ công ty dự định đẩy mạnh hợp tác kiểu này đến mức nào. Nhưng sự khác biệt quan sát được cho đến nay là rõ rệt. Giá trị thực sự trong khả năng phân phối của Robinhood không đến từ việc "gắn liền với thương hiệu Robinhood" hay "triển khai trên Robinhood Chain", mà đến từ việc có thể tiếp cận trực tiếp người dùng trong ứng dụng chính của Robinhood.
Liệu Robinhood Chain có thể tái khởi động mảng kinh doanh tiền mã hóa
Báo cáo này bắt đầu từ một câu hỏi cốt lõi — liệu Robinhood Chain có thể đưa tiền mã hóa trở thành động lực tăng trưởng có ý nghĩa cho Robinhood hay không?
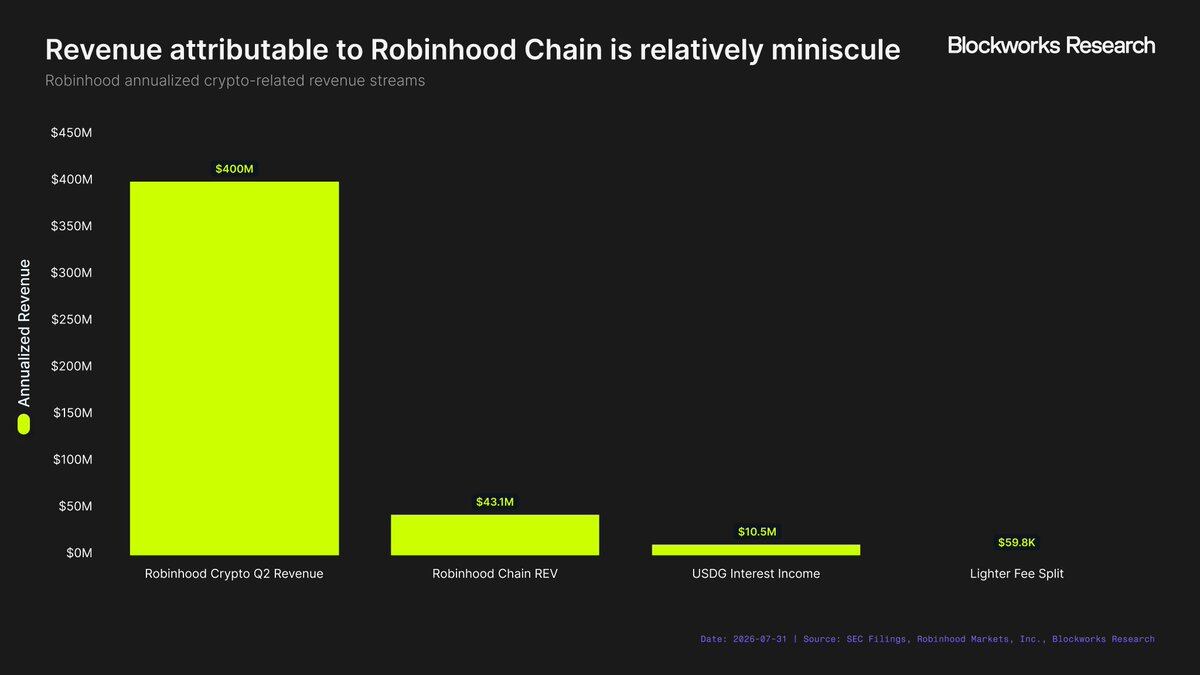
Dữ liệu ban đầu vẽ nên một bức tranh khá rõ ràng. Robinhood Chain đã đạt được thành công đáng chú ý với tư cách là một blockchain, nhưng vẫn chưa trở thành người đóng góp có ý nghĩa cho hoạt động kinh doanh của Robinhood. Doanh thu tiền mã hóa quý 2 của Robinhood là 100 triệu USD, tương đương khoảng 400 triệu USD mỗi năm. So sánh với đó, các nguồn doanh thu có thể định lượng và đã biết liên quan đến Robinhood Chain (REV trên chuỗi, thu nhập lãi từ USDG, phí Lighter mà Robinhood chia sẻ) cộng lại chỉ đạt 54,8 triệu USD mỗi năm, chiếm khoảng 14% doanh thu tiền mã hóa hàng năm của Robinhood. Thành thật mà nói, so sánh này chỉ dựa trên việc tính toán năm hóa dữ liệu tháng đầu tiên của Robinhood Chain và không nên bị hiểu nhầm là tiềm năng doanh thu dài hạn của nó.
Nói thẳng ra, chỉ riêng doanh thu từ mạng lưới, Robinhood Chain sẽ không bao giờ tạo ra tác động thực chất đối với Robinhood. Không gian khối đã quá phổ biến hóa, và toàn bộ thị trường doanh thu L2 cũng quá nhỏ. Nếu Robinhood Chain muốn đưa mảng kinh doanh tiền mã hóa trở thành động lực tăng trưởng có ý nghĩa cho Robinhood, công ty cần kiếm tiền từ các hoạt động kinh tế phía trên tầng cơ sở hạ tầng.
Stablecoin mang lại con đường rõ ràng nhất.Tether và Circle đã chứng minh thu nhập từ lãi suất do dự trữ stablecoin tạo ra có thể sinh lợi đến mức nào. Với mức lợi suất 3,5%, cứ mỗi 1 tỷ USD nguồn cung USDG sẽ tạo ra 35 triệu USD thu nhập hàng năm cho Robinhood (giả định họ giữ lại toàn bộ thu nhập từ lãi suất liên quan). Khi nguồn cung đạt 10 tỷ USD, con số này sẽ tăng lên 350 triệu USD mỗi năm, gần như ngang bằng với thu nhập từ tiền điện tử hàng năm hiện tại của Robinhood. Điều này sẽ không xảy ra ngay lập tức, nhưng xét đến quy mô và tầm vóc hoạt động kinh doanh của Robinhood, việc đạt được mục tiêu này không phải là điều không thể tưởng tượng.
Phân phối ứng dụng là một cơ hội hấp dẫn khác.Robinhood sở hữu thứ mà hầu hết các blockchain khác đều thiếu—khả năng tiếp cận trực tiếp một lượng lớn nhà đầu tư bán lẻ. Nếu các giao thức trên chuỗi sẵn sàng trả phí để kết nối với những người dùng này, hoặc chia sẻ doanh thu với Robinhood, Robinhood có thể kiếm tiền từ khả năng phân phối của mình, thay vì chỉ dựa vào phí do chính chuỗi tạo ra. Kết quả ban đầu cho thấy chiến lược này thực sự hiệu quả khi các giao thức được tích hợp vào ứng dụng chính của Robinhood, mặc dù bản thân việc phân phối qua Robinhood Wallet mang lại giá trị rất ít.
Còn một khả năng nữa, Robinhood không coi Robinhood Chain là một hoạt động kinh doanh kiếm tiền độc lập. Thay vào đó, họ có thể xem chuỗi này như một cổng vào và kênh chuyển đổi người dùng.Robinhood Chain có thể đóng vai trò như một công cụ dẫn dắt, giúp người dùng tiếp cận tài sản token hóa trước khi đưa họ vào hệ sinh thái Robinhood rộng lớn hơn, từ đó giao dịch cổ phiếu, quyền chọn, tiền điện tử và các sản phẩm khác. Trong mô hình này, giá trị của chuỗi không nhất thiết được phản ánh qua doanh thu mạng lưới, mà được thể hiện qua mức độ tương tác và doanh thu cao hơn trong các lĩnh vực khác của hoạt động kinh doanh Robinhood.
Hiện tại, câu hỏi được đặt ra ở đầu báo cáo này vẫn là "không".Robinhood Chain chưa trở thành động lực tăng trưởng có ý nghĩa cho Robinhood, và chỉ riêng doanh thu mạng lưới cũng sẽ không bao giờ giúp nó đạt được điều đó; để câu trả lời cuối cùng trở thành "có", Robinhood cần mở rộng quy mô USDG, hoặc thương mại hóa khả năng phân phối người dùng của ứng dụng chính Robinhood. Nếu không, Robinhood Chain rất có thể chỉ có giá trị tài chính gián tiếp, đóng vai trò như một công cụ dẫn dắt phục vụ cho các sản phẩm giá trị cao vốn đã thúc đẩy hoạt động kinh doanh của Robinhood.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan