Báo cáo nghiên cứu 120 trang của Morgan Stanley phân tích sâu: Làm thế nào để nhìn nhận đợt điều chỉnh lớn của AI?
Tiêu đề gốc: 《Làm sao nhìn nhận đợt điều chỉnh lớn của AI, bản phân tích chuyên sâu 120 trang của Morgan Stanley》
Tác giả gốc: Phí Bân Kiệt, Alpha Engineer
Từ cuối tháng 6, cổ phiếu ngành AI toàn cầu đã trải qua một đợt điều chỉnh đáng kể.
Đây rốt cuộc là đợt điều chỉnh kỹ thuật ngắn hạn, hay là tín hiệu đỉnh chu kỳ, đây là một câu hỏi đáng giá ngàn vàng.
Morgan Stanley đã công bố một báo cáo chuyên sâu dài 120 trang vào ngày 27 tháng 7 để thảo luận về vấn đề này, với tiêu đề 《Playing the AI Infrastructure Dip》.
Báo cáo đưa ra nhận định rõ ràng: động lực chính của đợt điều chỉnh là các yếu tố kỹ thuật, bao gồm giải phóng mức độ tập trung vị thế, giảm đòn bẩy tài chính ký quỹ, đảo chiều yếu tố động lượng, chứ không phải sự phá vỡ logic cơ bản.
Tôi đã đọc kỹ báo cáo này, thu hoạch không nhỏ, xin giải thích nội dung chính cho mọi người.
(1)Lo ngại thị trường vốn một: Liệu câu chuyện Tokenmaxxing có đảo ngược?
Nhiều doanh nghiệp bắt đầu áp đặt giới hạn ngân sách đối với lượng Token AI mà nhân viên sử dụng, từ đó gây ra nghi ngờ về tính bền vững của tăng trưởng doanh thu các công ty mô hình lớn.
Lo ngại này không đứng vững được.
Trước hết, cơ sở chi tiêu Token của nhân viên doanh nghiệp hiện tại cực kỳ thấp, và ROI cực kỳ cao.
Nghiên cứu của Morgan Stanley về nhiều kịch bản ứng dụng AI cấp doanh nghiệp cho thấy, trung bình mỗi lần gọi AI có thể tiết kiệm khoảng 55 USD chi phí lao động, trong khi chi phí trung bình để hoàn thành một tác vụ cấp doanh nghiệp thông qua cộng tác Agent chỉ là 2-5 USD, ROI vượt 10 lần.
Các công cụ có bội số ROI trên 10 lần, việc áp dụng hay không không phải là vấn đề quyết định ngân sách, mà là vấn đề năng lực cạnh tranh cốt lõi, những doanh nghiệp không tích cực triển khai năng lực AI sẽ phải đối mặt với bất lợi cạnh tranh ngày càng rõ rệt.
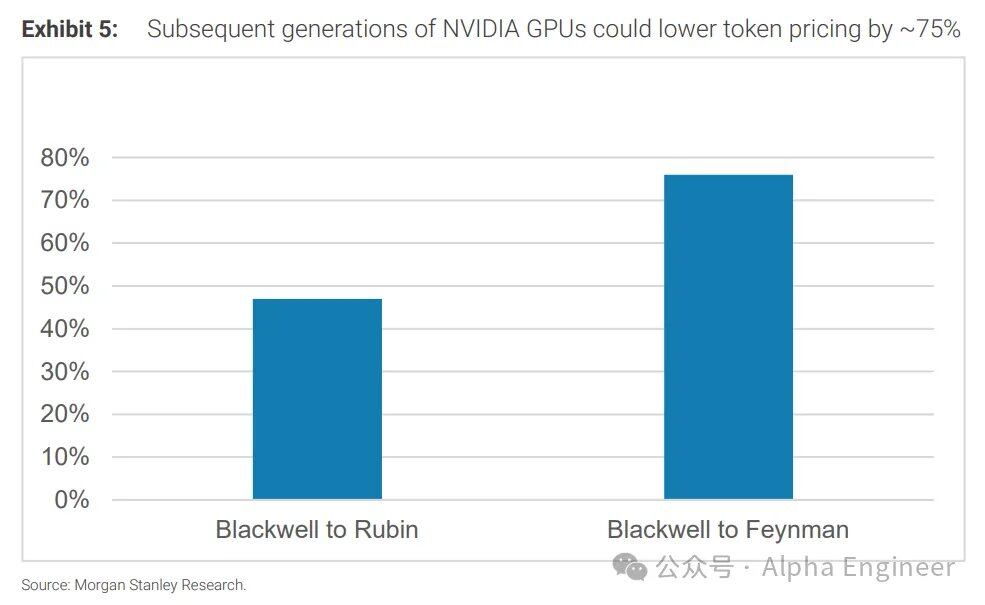
Thứ hai, sự tiến hóa thế hệ GPU sẽ nâng cao biên lợi nhuận của trung tâm dữ liệu, điều này có nghĩa là trong tương lai Token có thể giảm giá mạnh mà không làm tổn hại đến khả năng sinh lời, tiếp tục giải phóng nhu cầu.
Mô hình tính toán Intelligence Factory của Morgan Stanley cho thấy, biên lợi nhuận ròng bán Token của trung tâm dữ liệu dựa trên Blackwell là khoảng 58%.
Khi triển khai GPU thế hệ Rubin và Feynman, biên lợi nhuận lần lượt tăng lên khoảng 80% và 90%.
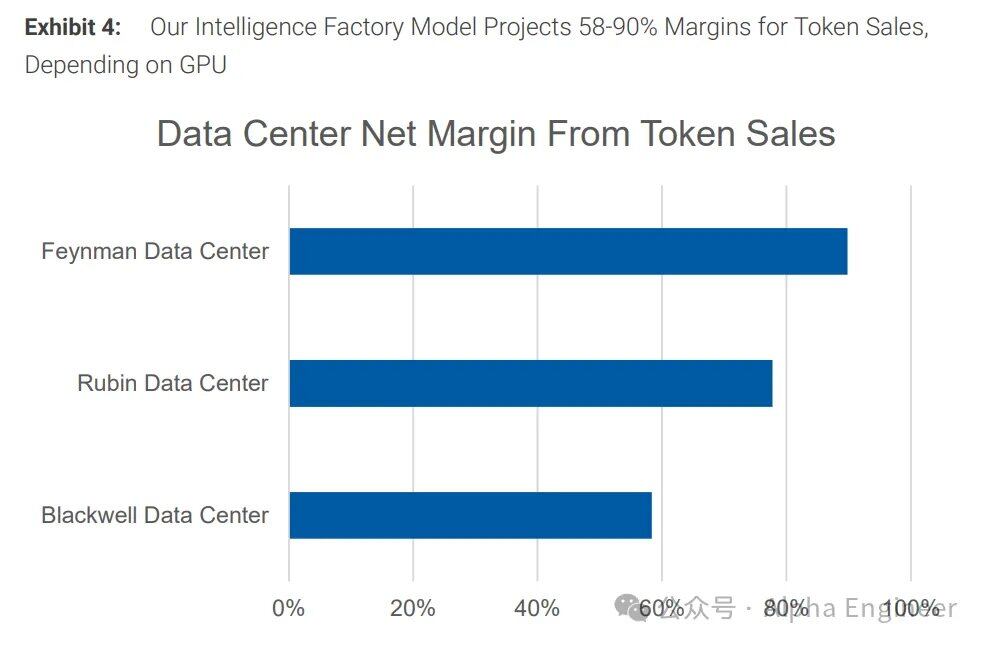
Điều này có nghĩa là Hyperscaler có thể hạ giá Token khoảng 75% mà không thay đổi biên lợi nhuận, đường cong chi phí có đủ không gian dịch chuyển xuống, giảm giá và sinh lời có thể song hành.
(2)Lo ngại thứ hai của thị trường vốn: Khoảnh khắc Kimi có làm mất tính hợp lý của chi tiêu vốn?
Việc ra mắt Kimi K3 khiến thị trường vốn xem xét lại một giả định cốt lõi: Nếu Trung Quốc có thể huấn luyện các mô hình tiên tiến với hiệu suất tương đương ở chi phí thấp hơn, thì liệu khoản đầu tư AI Capex hơn 1.000 tỷ USD mỗi năm của các Hyperscaler Mỹ có đối mặt với nguy cơ điều chỉnh giảm tỷ suất lợi nhuận?
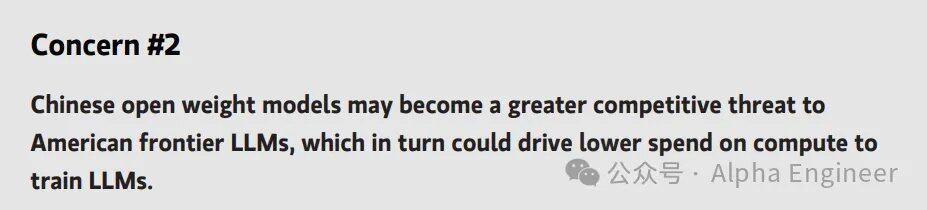
Morgan Stanley cho rằng việc các công ty mô hình lớn Trung-Mỹ theo đuổi hiệu quả tối đa sẽ không làm suy yếu nhu cầu tính toán. Ngược lại, nó củng cố nhận định cấu trúc rằng "cung không đáp ứng đủ cầu".
Nhà kinh tế học thế kỷ 19 William Stanley Jevons quan sát thấy việc Watt cải tiến động cơ hơi nước giúp nâng cao đáng kể hiệu quả đốt than, nhưng tổng lượng than tiêu thụ của Anh lại tăng vọt, bởi vì động cơ hơi nước trở nên khả thi về mặt kinh tế và được triển khai ở nhiều nhà máy và mỏ hơn trước rất nhiều.
Vì vậy, ông đã đưa ra Nghịch lý Jevons nổi tiếng: Khi hiệu quả sử dụng một nguồn tài nguyên tăng lên, tổng mức tiêu thụ tài nguyên đó không giảm mà còn tăng.
Nghịch lý Jevons cũng áp dụng cho làn sóng cách mạng AI hiện tại: Hiệu quả tính toán tăng giúp giảm chi phí trên mỗi Token, và chi phí thấp hơn đồng nghĩa với nhiều bối cảnh hơn, nhiều người dùng hơn, tần suất gọi API cao hơn, cuối cùng đẩy tổng mức tiêu thụ tính toán lên cao.
Morgan Stanley trích dẫn một loạt dữ liệu để định lượng mức độ nghiêm trọng của sự mất cân bằng cung cầu này:
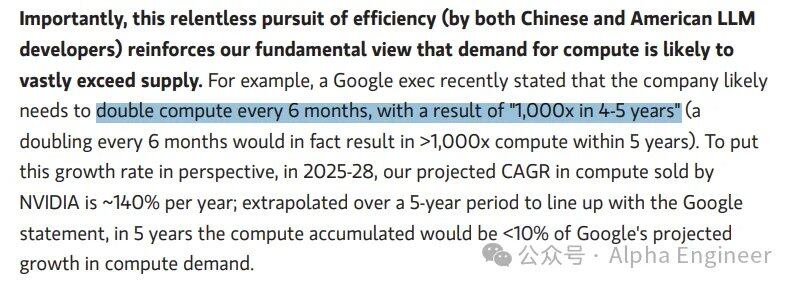
Lãnh đạo Google gần đây cho biết công ty có thể cần tăng gấp đôi năng lực tính toán mỗi 6 tháng, tức là tăng trưởng 1.000 lần trong 5 năm.
Tuy nhiên, từ phía cung, CAGR doanh số chip AI của NVIDIA giai đoạn 2025-2028 khoảng 140%, ngay cả khi ngoại suy theo tốc độ này trong 5 năm, tổng năng lực tính toán giao hàng vẫn chưa đến 10% dự báo nhu cầu riêng của Google.
Nói cách khác, ngay cả khi nhà cung cấp năng lực tính toán lớn nhất toàn cầu sản xuất hết công suất với tốc độ tăng trưởng cao nhất trong lịch sử, cũng chỉ có thể đáp ứng một phần rất nhỏ nhu cầu của một khách hàng duy nhất.
(3)Mối lo thứ ba của thị trường vốn: Liệu các ràng buộc từ phía cung có tạo thành giới hạn cứng?
Mối lo thứ ba của thị trường vốn nằm ở chỗ: ngay cả khi nhu cầu đã được xác nhận đầy đủ, liệu các ràng buộc từ thế giới vật lý có khiến hạ tầng tính toán không thể được bàn giao theo yêu cầu?
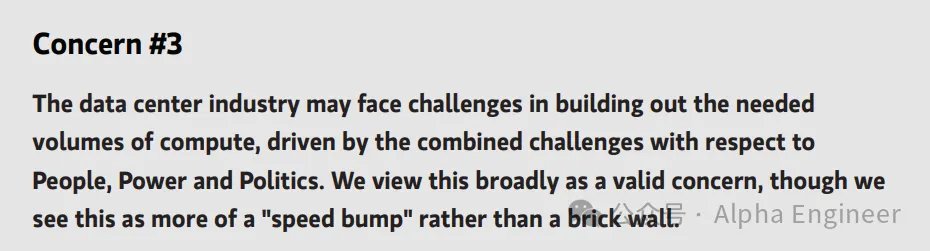
Morgan Stanley gọi các ràng buộc từ thế giới vật lý là 3P: People (Con người), Power (Năng lượng), Politics (Chính trị).
People: Các ngành nghề tay nghề cao cần thiết cho xây dựng trung tâm dữ liệu (thợ điện, thợ hàn, thợ ống nước) đang trong tình trạng thiếu hụt cơ cấu.
Power: Thời gian chờ đấu nối lưới điện ở một số khu vực đã kéo dài tới 5-7 năm, trở thành nút thắt thời gian lớn nhất đối với việc đưa trung tâm dữ liệu vào vận hành.
Politics: Việc xây dựng trung tâm dữ liệu đang phải đối mặt với sức ép chính trị đa tầng từ địa phương đến liên bang, và xu hướng đang có sự đảo chiều mang tính cơ cấu.
Trong vài năm qua, các bang đua nhau đưa ra các chính sách ưu đãi hào phóng để thu hút trung tâm dữ liệu, nhưng giờ xu hướng đã đảo ngược, các bang bắt đầu tạm dừng, thêm điều kiện hoặc trực tiếp hủy bỏ ưu đãi thuế cho trung tâm dữ liệu.
Các vấn đề như làm chậm tốc độ phát triển trung tâm dữ liệu, bảo vệ hóa đơn tiền điện của người dân khỏi chi phí hạ tầng trung tâm dữ liệu ngày càng trở thành một phần trong cương lĩnh tranh cử của các thống đốc bang, dự kiến sẽ là vấn đề cử tri quan trọng trong cuộc bầu cử tháng 11.
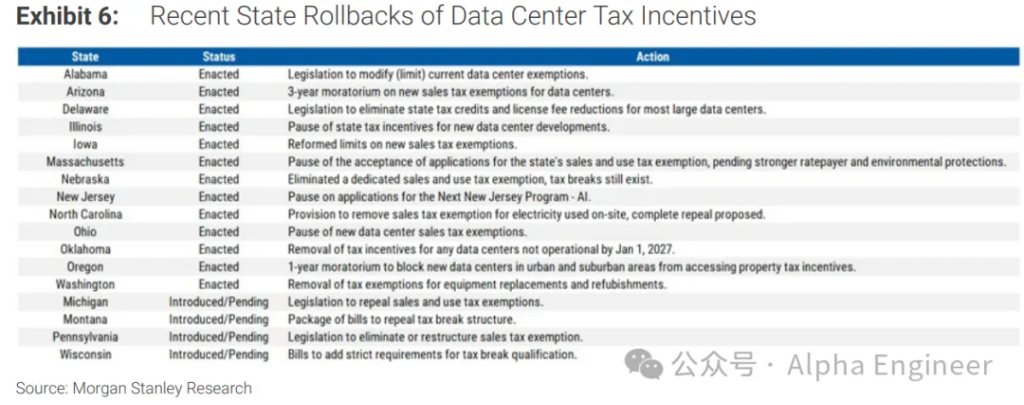
Trong khi đó, ở cấp liên bang đang có nỗ lực thiết lập một "thuế quan trung tâm dữ liệu" trên toàn quốc.
Hạ viện đang xem xét Đạo luật Bảo vệ Người trả tiền điện (Ratepayer Protection Act), đây là lần đầu tiên ở cấp liên bang có luật phân bổ chi phí hạ tầng, yêu cầu các công ty tiện ích của các bang xem xét việc tạo ra "tiêu chuẩn tải lớn" để trung tâm dữ liệu phải trả tiền cho việc nâng cấp lưới điện.
Trước đó (tháng 3), Amazon, Google, Meta, Microsoft, Oracle, xAI và các công ty khác đã ký Cam kết Bảo vệ Người trả tiền điện của Nhà Trắng, tự nguyện cam kết bảo vệ người tiêu dùng hiện tại khỏi tác động của chi phí hạ tầng trung tâm dữ liệu.
Đạo luật này sẽ đưa cam kết tự nguyện này thành luật, thực chất hình thành một chế độ phụ phí điện năng cấp quốc gia cho các trung tâm dữ liệu.
Morgan Stanley thừa nhận sự lo ngại này là hợp lý, nhưng xếp nó vào loại "speed bumps" (gờ giảm tốc) thay vì "structural barriers" (rào cản cấu trúc).
Khi thời gian chờ hòa lưới điện ở một số khu vực vượt quá 5 năm, và các trung tâm dữ liệu ngày càng chịu áp lực "tự cung cấp điện", tự phát điện tại chỗ đang trở thành giải pháp cốt lõi.
(4)Time to Power:Giá trị chênh lệch thời gian điện năng bị định giá thấp
Morgan Stanley đã thực hiện định lượng về khoảng trống điện năng của các trung tâm dữ liệu Hoa Kỳ.
Kết luận là nhu cầu điện năng của các trung tâm dữ liệu Hoa Kỳ giai đoạn 2026-2028 khoảng 68GW, sau khi trừ đi các công trình đang xây dựng (15GW) và công suất lưới điện đã ký hợp đồng (15GW), khoảng trống tiềm năng lên tới 38GW, và thời gian chờ hòa lưới điện ở một số khu vực đã đạt 5-7 năm.
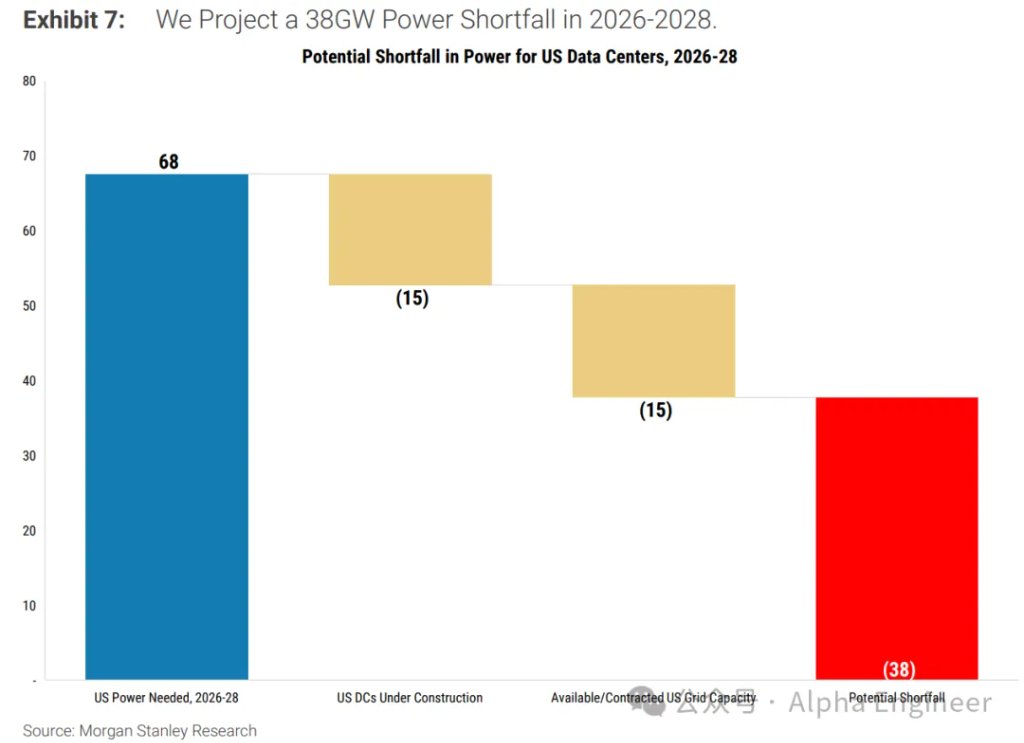
Trong bối cảnh này, Morgan Stanley cho rằng giá trị thời gian của việc kết nối điện năng (Time to Power) là hướng có độ lệch định giá lớn nhất trên thị trường hiện tại.
Chuỗi logic đằng sau rất rõ ràng: việc đưa trung tâm dữ liệu vào vận hành bị giới hạn bởi nguồn cung điện → thời gian chờ hòa lưới 5-7 năm → các giải pháp thay thế có thể cung cấp điện trong 1-3 năm sở hữu giá trị chênh lệch thời gian đáng kể.
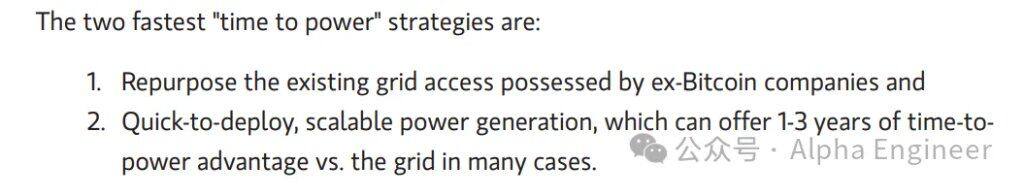
Hai con đường "gỡ nút thắt" cốt lõi mà Morgan Stanley xác định:
· Trang trại khai thác Bitcoin: Các công ty này đã sở hữu công suất hòa lưới và quỹ đất vật lý đáng kể, có thể chuyển đổi trực tiếp thành mục đích sử dụng trung tâm dữ liệu từ 10-19GW.
· Các giải pháp phát điện hỗ trợ triển khai nhanh: So với hòa lưới điện, có thể mang lại lợi thế thời gian 1-3 năm, trong đó tua-bin khí đóng góp 15-20GW, pin nhiên liệu đóng góp 5-8GW.
Ngay cả khi đưa các giải pháp "Time-to-Power" như tua-bin khí, pin nhiên liệu, cung cấp trực tiếp từ nhà máy điện hạt nhân, chuyển đổi trang trại khai thác Bitcoin vào tính toán xác suất có trọng số, vẫn còn khoảng trống ròng khoảng 1GW trong kịch bản trung bình, và khoảng trống mở rộng lên 11GW trong kịch bản bi quan.
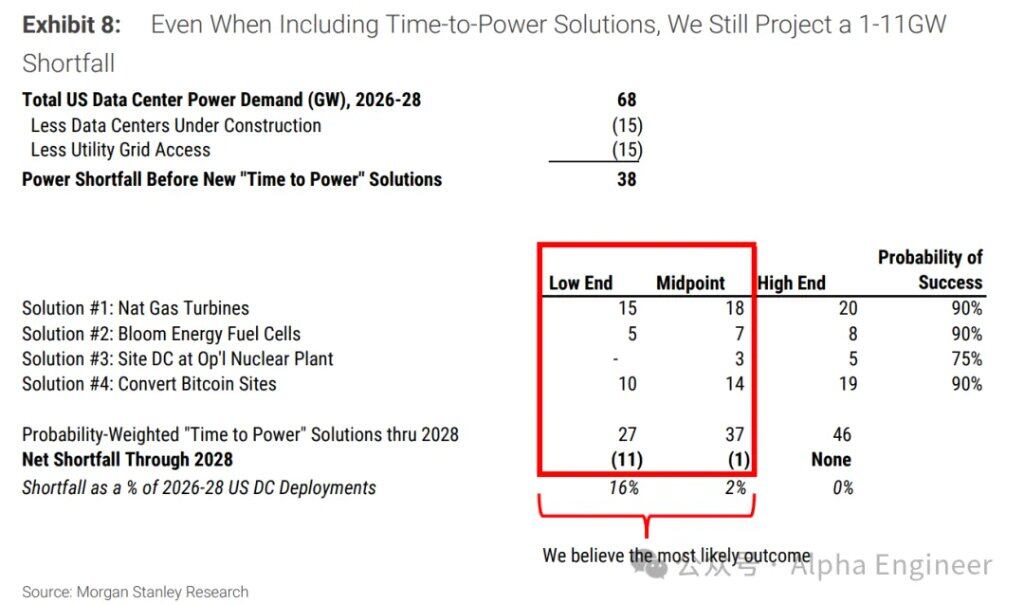
Nói cách khác, thứ mà các Hyperscaler đang khan hiếm nhất hiện tại không phải là Capex, mà là không gian vật lý có điện để sử dụng, tức là "Powered Shell".
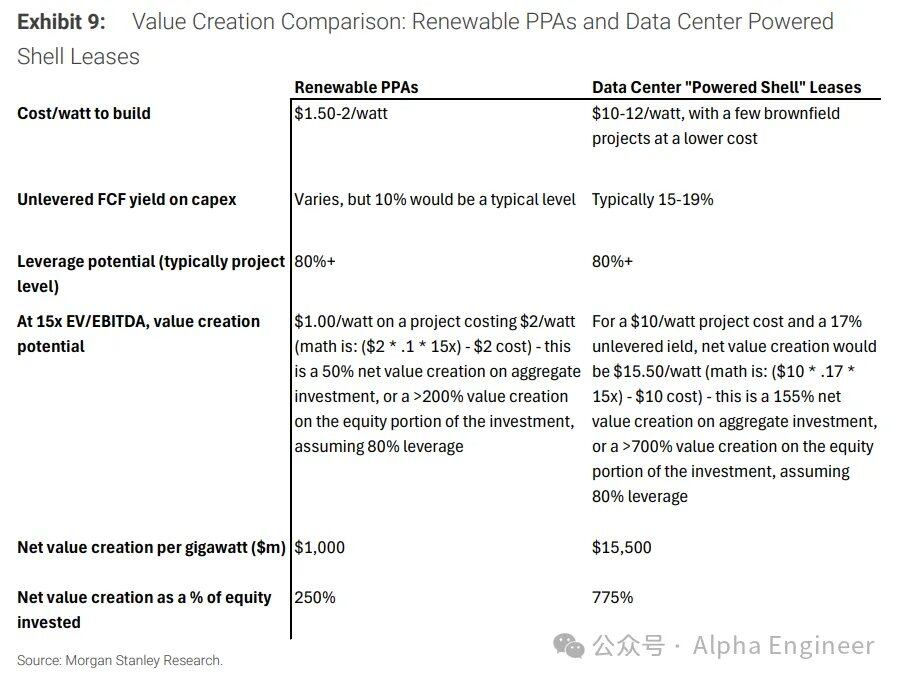
Nghiên cứu của Morgan Stanley cho rằng thị trường hiện tại chưa định giá đầy đủ các cổ phiếu thuộc nhóm Powered Shell Provider này.
Để định lượng mức định giá thấp này, Morgan Stanley sử dụng PPA năng lượng tái tạo truyền thống làm chuẩn tham chiếu để so sánh, chi tiết như bảng dưới đây:
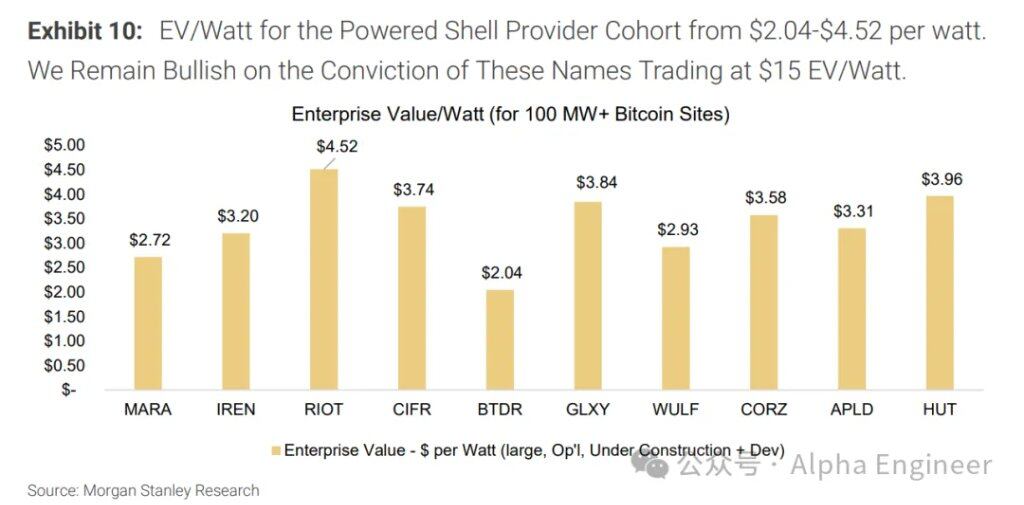
Hiện tại, EV/Watt của nhóm Powered Shell Provider này chỉ nằm trong khoảng $2-4, bao gồm các công ty như TeraWulf, Cipher Mining, HUT 8, Riot Platforms, Applied Digital, Galaxy Digital.
Dựa trên tham chiếu 20-25x EV/Watt của các nhà vận hành trung tâm dữ liệu trưởng thành (như Equinix, Digital Realty), Morgan Stanley đưa ra mức định giá mục tiêu chiết khấu 15x EV/Watt cho nhóm công ty đang chuyển đổi này.
Liên kết bài viết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan