




Securitize niêm yết, "Cổ phiếu RWA đầu tiên" thực sự đã đến.
TL;DR
· Securitize đã triển khai SECZ dưới dạng token hóa lên Solana và Avalanche ngay trong ngày đầu tiên niêm yết.
· Trọng tâm tranh luận không nằm ở khái niệm, mà ở việc liệu cùng một loại cổ phiếu phổ thông, quyền truy cập có kiểm soát và tính thanh khoản trên chuỗi có thể vận hành trơn tru hay không.
· Các tài sản liên quan: SECZ, SOL, AVAX, hạ tầng RWA.
Vào ngày 2 tháng 7, Securitize đã niêm yết SECZ trên Sở giao dịch chứng khoán New York và ngay trong ngày đầu tiên, họ đã triển khai SECZ dưới dạng token hóa lên Solana và Avalanche. Theo dữ liệu từ RWA.xyz được CoinDesk trích dẫn, các nhà đầu tư nắm giữ khoảng 295 triệu đô la cổ phiếu được token hóa.
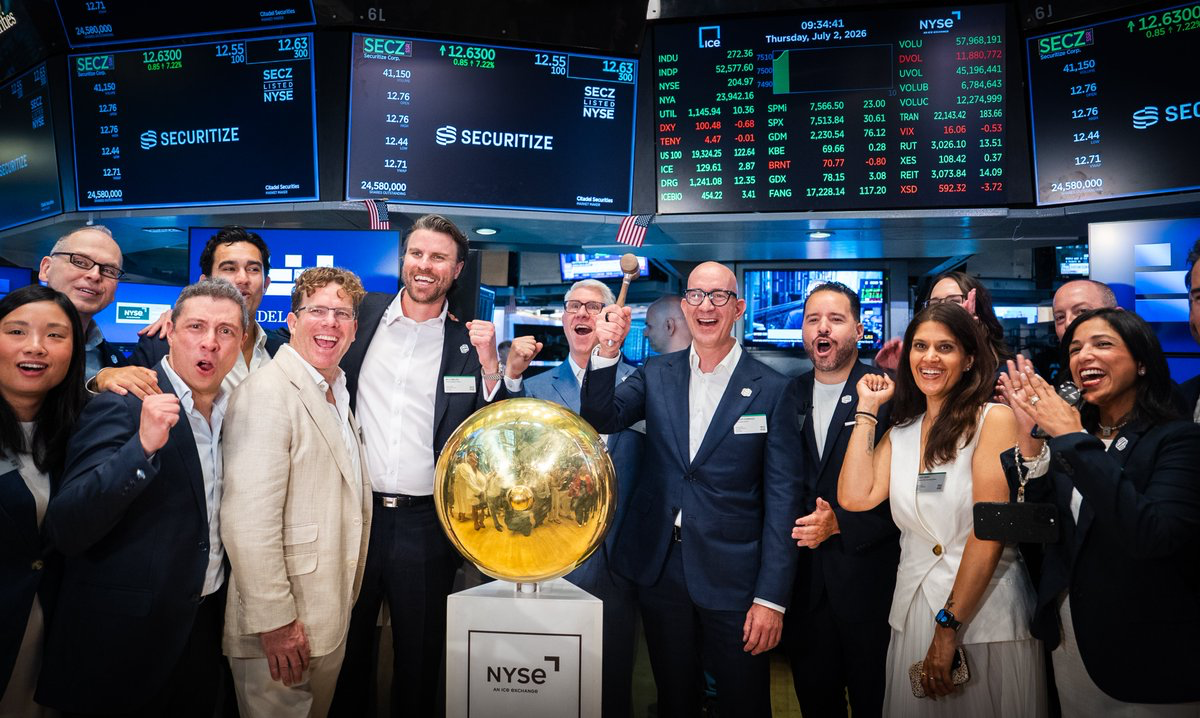
Sự kiện này dễ bị hiểu là "đưa cổ phiếu Mỹ lên chuỗi". Nhưng đối với nhà đầu tư, điểm quan trọng không phải là sự xuất hiện ngay lập tức của cổ phiếu trên chuỗi giao dịch 24/7, mà là việc đưa cổ phiếu công khai lên chuỗi đã xuất hiện một mẫu hình gần hơn với sự tự nguyện của tổ chức phát hành.
Carlos Domingo, đồng sáng lập kiêm CEO của Securitize, cho biết đây là một tín hiệu mạnh mẽ để xác nhận niềm tin vào việc đưa vốn cổ phần công khai lên chuỗi. Một số nhà quan sát RWA trong cộng đồng X, bao gồm @stackzz, tỏ ra thận trọng hơn, cho rằng vẫn cần xem xét quyền sở hữu đã đăng ký, thanh toán thực tế, thanh khoản thứ cấp, và liệu phiên bản trên chuỗi có thể vận hành trơn tru khi có làn sóng thoát vốn đông đúc hay không.
Vấn đề cốt lõi của SECZ cũng nằm ở đây. Nó không phải là đưa cổ phiếu vào một thị trường không cần cấp phép, mà là thử nghiệm một con đường trên chuỗi "do tổ chức phát hành tự nguyện, cùng một loại cổ phiếu phổ thông, quyền truy cập hạn chế" trong khuôn khổ luật chứng khoán hiện hành.
Tổ chức phát hành tự mình tham gia đã thay đổi bản chất của mẫu hình
Đưa cổ phiếu lên chuỗi không phải là xóa bỏ luật chứng khoán, mà là chuyển đổi hình thức thể hiện quyền sở hữu cổ phiếu thành bản ghi trên chuỗi. Cổ phiếu truyền thống dựa vào các công ty môi giới, thanh toán bù trừ và hệ thống đăng ký để xác nhận người nắm giữ, trong khi phiên bản trên chuỗi cố gắng tự động hóa việc chuyển nhượng, đối chiếu và phân phối quyền lợi.
Vấn đề của nhiều "cổ phiếu token hóa" trước đây là tổ chức phát hành không tham gia. Những gì nhà đầu tư mua thường là chứng chỉ do các nền tảng bên thứ ba đóng gói, có thể có cổ phiếu được lưu ký đằng sau, hoặc chỉ là mức độ tiếp xúc tổng hợp. Chúng có thể cung cấp mức độ tiếp xúc về giá, nhưng khó chứng minh rằng công ty niêm yết công nhận cơ sở hạ tầng vốn cổ phần này.
Điểm khác biệt của SECZ là Securitize tuyên bố rằng SECZ được token hóa nhằm đại diện cho cùng một loại cổ phiếu phổ thông được giao dịch trên NYSE, không phải là một loại cổ phiếu riêng biệt, cũng không phải là token tổng hợp hay gói ngoài khơi. Tuyên bố này vẫn nên được hiểu là sự sắp xếp theo quan điểm của công ty, không có nghĩa là mọi chi tiết pháp lý đã được thị trường xác nhận.
Quy mô 295 triệu USD vẫn chưa đủ để thay đổi thị trường vốn, nhưng đủ để đưa câu chuyện RWA từ các tài sản khép kín như quỹ trái phiếu chính phủ, tín dụng tư nhân, tiến đến một hạng mục nhạy cảm hơn: cổ phiếu niêm yết đại chúng.
Truy cập tuân thủ là một phần của thiết kế sản phẩm
Bộ cổ phiếu trên chuỗi này không dành cho tất cả mọi người. Theo thông cáo báo chí chính thức của Securitize, SECZ được token hóa dành cho các nhà đầu tư đủ điều kiện tại Hoa Kỳ và có thể truy cập thông qua nền tảng được quản lý của Securitize. Nhà đầu tư cần hoàn tất mở tài khoản trên nền tảng, xác minh KYC/AML, đáp ứng yêu cầu về tư cách pháp lý khu vực và luật chứng khoán.
Không thể hiểu đơn giản rằng "sau này có thể tự do mua bán SECZ trong ví". Thuật ngữ chính thức là "eligible U.S. investors", không nên đồng nhất trực tiếp với "accredited investors" trong luật chứng khoán Hoa Kỳ, cũng không thể giải thích đơn giản chỉ dựa trên tài sản hoặc ngưỡng thu nhập.
Điều này cho thấy vị thế thực sự của nó: tuân thủ là một phần của sản phẩm. Các thực thể liên quan của Securitize bao gồm nhà môi giới-đại lý đã đăng ký với SEC, thành viên FINRA/SIPC, ATS (Hệ thống giao dịch thay thế) do SEC quản lý và đại lý chuyển nhượng đã đăng ký với SEC.
Đại lý chuyển nhượng có thể hiểu là cơ quan đăng ký cổ phiếu, chịu trách nhiệm ghi nhận ai thực sự sở hữu cổ phần. Phiên bản trên chuỗi của SECZ không phải để vượt qua Sở giao dịch chứng khoán New York và luật chứng khoán, mà hoạt động trong khuôn khổ tài khoản được quản lý, xác minh danh tính, kiểm tra tư cách nhà đầu tư và các hạn chế chuyển nhượng.
Mục tiêu của nó là cải thiện tốc độ thanh toán, hiệu quả ghi nhận quyền sở hữu, khả năng phân mảnh tiềm năng và khả năng kết hợp đa nền tảng, chứ không phải biến cổ phiếu Mỹ thành token có thể tự do chuyển nhượng từ bất kỳ địa chỉ nào.
Solana và Avalanche đảm nhận vai trò lớp thực thi
Vai trò của Solana và Avalanche trong sự kiện này cũng cần được đặt đúng vị trí. Chúng không phải là sự thay thế cho luật chứng khoán, cũng không phải là trọng tài cuối cùng về quyền sở hữu, mà là lớp thực thi chịu trách nhiệm ghi nhận token và quy tắc chuyển nhượng.
Trong các cuộc thảo luận công khai, Token-2022 của Solana thường xuyên được nhắc đến. Nó có thể hiểu là tiêu chuẩn token phù hợp hơn cho tài sản tuân thủ, hỗ trợ thêm các kiểm tra quy tắc khi chuyển nhượng, ví dụ như chỉ địa chỉ đã qua xác minh danh tính mới có thể nhận tài sản, hoặc tạm dừng chuyển nhượng trong các trường hợp cụ thể.
Tuy nhiên, liệu Token-2022 có được sử dụng cho SECZ hay không, cũng như cách triển khai các chức năng như danh sách trắng, đóng băng, tạm dừng, vẫn phải dựa trên tiết lộ kỹ thuật tiếp theo của công ty. Đối với các nhà đầu tư blockchain công cộng, giá trị của những cuộc thảo luận này nằm ở việc chỉ ra nhu cầu thực sự của việc đưa tài sản tổ chức lên chuỗi, chứ không phải để "đóng dấu" xác nhận cho một blockchain cụ thể trước thời hạn.
Việc đưa tài sản tổ chức lên chuỗi không chỉ cần "rẻ, nhanh". Chuỗi phải có khả năng quản lý quyền hạn, chuyển nhượng tuân thủ, chi phí thấp và thông lượng cao. Ít nhất trong trường hợp của SECZ, dữ liệu trên chuỗi vẫn phải hoạt động song song với hệ thống đăng ký truyền thống, tài khoản nền tảng và kiểm tra tư cách nhà đầu tư. Đây là một hệ thống lai, không phải cấu trúc thị trường thuần túy trên chuỗi.
Điểm neo tín nhiệm của RWA bắt đầu tiến gần đến cổ phiếu công khai
Securitize không thực hiện buổi trình diễn này một cách ngẫu nhiên. Theo thông tin chính thức, tính đến tháng 6 năm 2026, quy mô tài sản được quản lý hoặc token hóa trên nền tảng Securitize đã vượt quá 4 tỷ USD, hợp tác với các tổ chức như BlackRock, Apollo, Ngân hàng New York Mellon, Hamilton Lane, KKR, VanEck, v.v.
Việc SECZ token hóa đồng thời vào ngày niêm yết đầu tiên giống như một cuộc trình diễn khả năng từng phục vụ khách hàng bên ngoài, nay được thực hiện lại bằng chính cổ phiếu công khai của mình. So với sách trắng, bằng chứng khái niệm hoặc gói bên thứ ba, việc tổ chức phát hành dùng cổ phiếu niêm yết của chính mình để chạy thử nghiệm thực sự có thể hạ thấp rào cản tâm lý cho những người đến sau.
Điều này cung cấp một điểm neo tín nhiệm mạnh mẽ hơn cho thị trường RWA. Các công ty niêm yết khác, nếu muốn đánh giá việc đưa cổ phiếu công khai lên chuỗi, ít nhất đã có một tiền lệ để nghiên cứu. Nó không có nghĩa là cổ phiếu công khai sẽ nhanh chóng được token hóa trên diện rộng, nhưng đã đưa cuộc thảo luận từ "có thể đóng gói mức độ tiếp xúc giá hay không" tiến tới "tổ chức phát hành có thể tham gia vào cơ sở hạ tầng hay không".
Đối với cơ sở hạ tầng RWA, điều này quan trọng hơn quy mô tài sản đơn lẻ. Cổ phiếu công khai liên quan đến giao dịch, đăng ký, bỏ phiếu, công bố thông tin và bảo vệ nhà đầu tư, với biên độ sai sót nhỏ hơn.
Tính thanh khoản và thực thi quyền quyết định giá trị mẫu
SECZ còn thiếu một vài biến số để đạt đến điểm ngoặt cấu trúc. Trực tiếp nhất là tính thanh khoản thứ cấp: liệu phiên bản trên chuỗi có khối lượng giao dịch liên tục, chênh lệch giá hợp lý và tạo lập thị trường đáng tin cậy, hay chỉ tạo ra quy mô trình diễn vào ngày công bố.
Nếu việc mua bán vẫn chủ yếu diễn ra giữa các tài khoản hạn chế, hiệu quả thị trường sẽ bị giảm sút. Giá trị dài hạn của RWA nằm ở việc giảm ma sát trong phát hành, đăng ký, chuyển nhượng và thanh toán, nhưng tài sản dạng chứng khoán càng tiến gần đến cổ phiếu thị trường công khai, càng khó có thể hoàn toàn không cần cấp phép.
Một biến số khác là thực thi quyền. Công ty tuyên bố phiên bản token hóa nhằm đại diện cho cùng một loại cổ phiếu phổ thông, nhưng các vấn đề như bỏ phiếu, cổ tức, lưu ký, xử lý tranh chấp và thứ tự ưu tiên giữa dữ liệu trên chuỗi và sổ đăng ký truyền thống vẫn cần thêm nhiều trường hợp thực tế để xác minh. Đối với nhà đầu tư, việc hiển thị nắm giữ trên chuỗi không tự động giải quyết mọi tranh chấp pháp lý.
Tín hiệu sao chép quan trọng nhất là liệu có thêm nhiều công ty niêm yết không thuộc lĩnh vực tiền điện tử làm theo hay không. Bản thân Securitize là một nền tảng token hóa, việc tự đưa lên chuỗi có động cơ chiến lược tự nhiên. Nếu chỉ có các công ty cơ sở hạ tầng tự trình diễn, nó vẫn có thể bị thị trường coi là một chiến dịch tiếp thị cao cấp; nếu các tổ chức phát hành trong lĩnh vực tài chính, công nghệ hoặc tiêu dùng bắt đầu áp dụng lộ trình tương tự, SECZ mới từ một mẫu thử trở thành bằng chứng ban đầu cho sự thay đổi cấu trúc thị trường.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan








