




Trump đang thảo luận với các công ty AI về việc chia lợi nhuận, mở ra một áp lực tường thuật gần như ngang tầm cuộc cách mạng công nghiệp.
TL;DR
· OpenAI đang thúc đẩy một vấn đề trước đây không tồn tại: liệu lợi nhuận vượt trội từ AI có cần được chia sẻ với công chúng trong tương lai hay không.
· Yếu tố thực sự ảnh hưởng đến định giá không phải là "cổ tức" tự thân, mà là liệu nó có chuyển từ chia sẻ kinh tế tự nguyện sang nhượng quyền cổ phần và quyền quản trị bắt buộc hay không.
· Các mã liên quan: OpenAI (chưa niêm yết), Anthropic (chưa niêm yết), NVDA (Mỹ), MSFT (Mỹ), AMZN (Mỹ), GOOGL (Mỹ), META (Mỹ)
Trong hai năm qua, thị trường AI chỉ quan tâm một vấn đề: ai có thể kiếm được nhiều tiền nhất?
Đơn đặt hàng của NVIDIA, chi tiêu vốn của các nhà cung cấp đám mây, xây dựng trung tâm dữ liệu, định giá các công ty mô hình, tốc độ áp dụng của doanh nghiệp – tất cả tạo thành chủ đề chính của giao dịch AI trong đợt này. Tiền mua là tăng trưởng, đặt cược vào bể lợi nhuận, và thảo luận về việc AI có thể chuyển đổi bao nhiêu giá trị kinh tế thành doanh thu của công ty.
Nhưng bây giờ, một vấn đề khác bắt đầu xuất hiện:
Nếu AI thực sự tạo ra khối tài sản chưa từng có, số tiền đó chỉ nên thuộc về công ty, nhân viên và cổ đông thôi sao?
Đây chính là điều đáng chú ý trong cuộc thảo luận về Quỹ Tài sản Công của OpenAI.
Nó không phải là một chính sách quản lý đã được thực thi, cũng không phải là chính phủ Mỹ sắp "cướp cổ phần công ty AI". Nói chính xác hơn, đây là lần đầu tiên ngành AI đưa vấn đề "phân phối lợi nhuận vượt trội trong tương lai" lên bàn chính sách công.
Điều phản trực giác ở đây là thị trường không bắt đầu thảo luận về phân phối vì nghi ngờ AI không kiếm được tiền. Ngược lại, chính vì ngày càng nhiều người tin rằng AI sẽ kiếm được lợi nhuận vượt trội khổng lồ, hệ thống chính trị mới bắt đầu đặt câu hỏi: liệu những khoản lợi nhuận này có thể chỉ do một số ít công ty và nhà đầu tư độc chiếm?
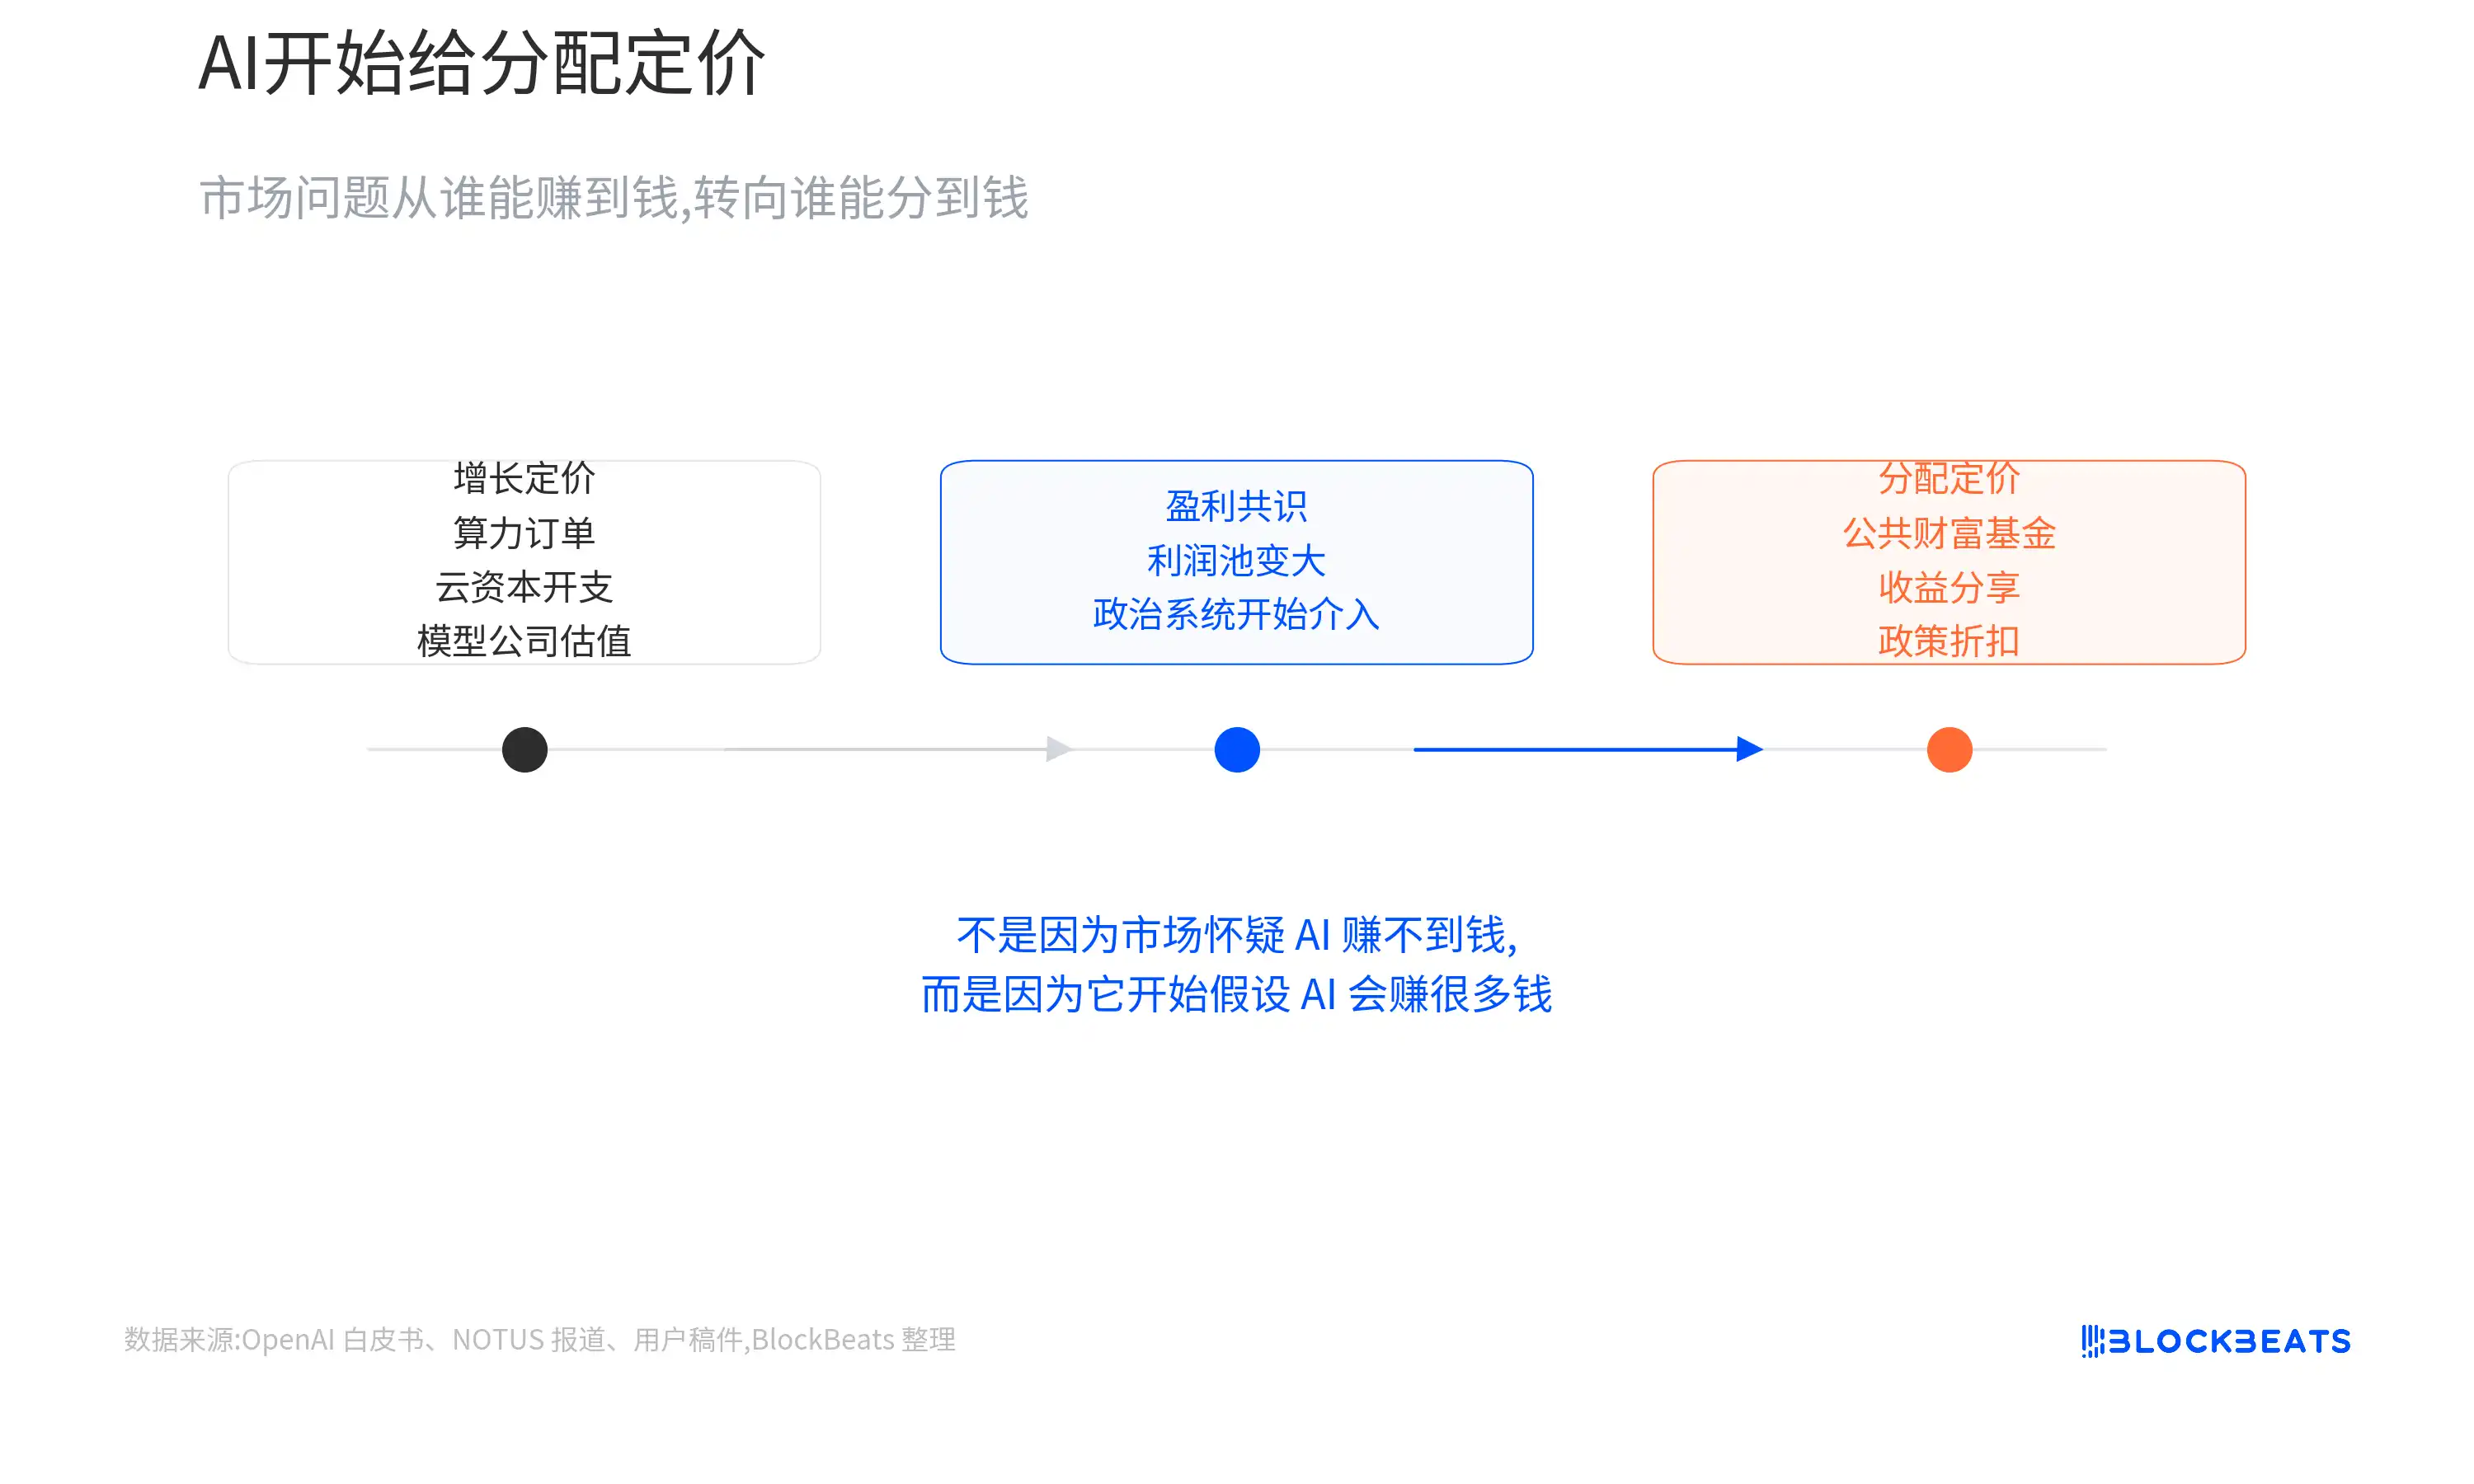
Giao dịch AI bắt đầu có thêm một hóa đơn chính sách
Trước tiên hãy làm rõ ranh giới thực tế.
Theo báo cáo của NOTUS ngày 4 tháng 6, các quan chức cấp cao của Nhà Trắng đã có các cuộc thảo luận sơ bộ với các công ty AI hàng đầu về việc "tự nguyện nhượng lại một phần cổ phần". Hướng đi này tương tự như Quỹ Thường trực Alaska: chính phủ hoặc quỹ tín thác công nắm giữ một phần tài sản, sau đó phân phối một phần lợi nhuận cho người dân.
Trong sách trắng công bố vào tháng 4, OpenAI cũng đưa ra ý tưởng thành lập quỹ tài sản công. Các doanh nghiệp mô hình lớn có thể góp vốn, cổ phần hoặc các hình thức khác, để các gia đình bình thường không trực tiếp nắm giữ cổ phiếu công nghệ, tài sản đầu tư mạo hiểm hoặc cổ phần tư nhân cũng có thể chia sẻ lợi ích từ tăng trưởng AI.
Phiên bản của Sanders cấp tiến hơn. Ông ấy chủ trương các doanh nghiệp AI lớn phải nhượng lại tỷ lệ cổ phần cao hơn cho công chúng, đồng thời trao cho công chúng một số quyền quản trị nhất định. "Thuế 50% cổ phiếu" và ghế trong hội đồng quản trị được đề cập trong tài liệu là những mẫu hình chính trị cấp tiến nhất trong vòng thảo luận này.
Nhưng ba vấn đề này không thể nhìn nhận lẫn lộn với nhau.
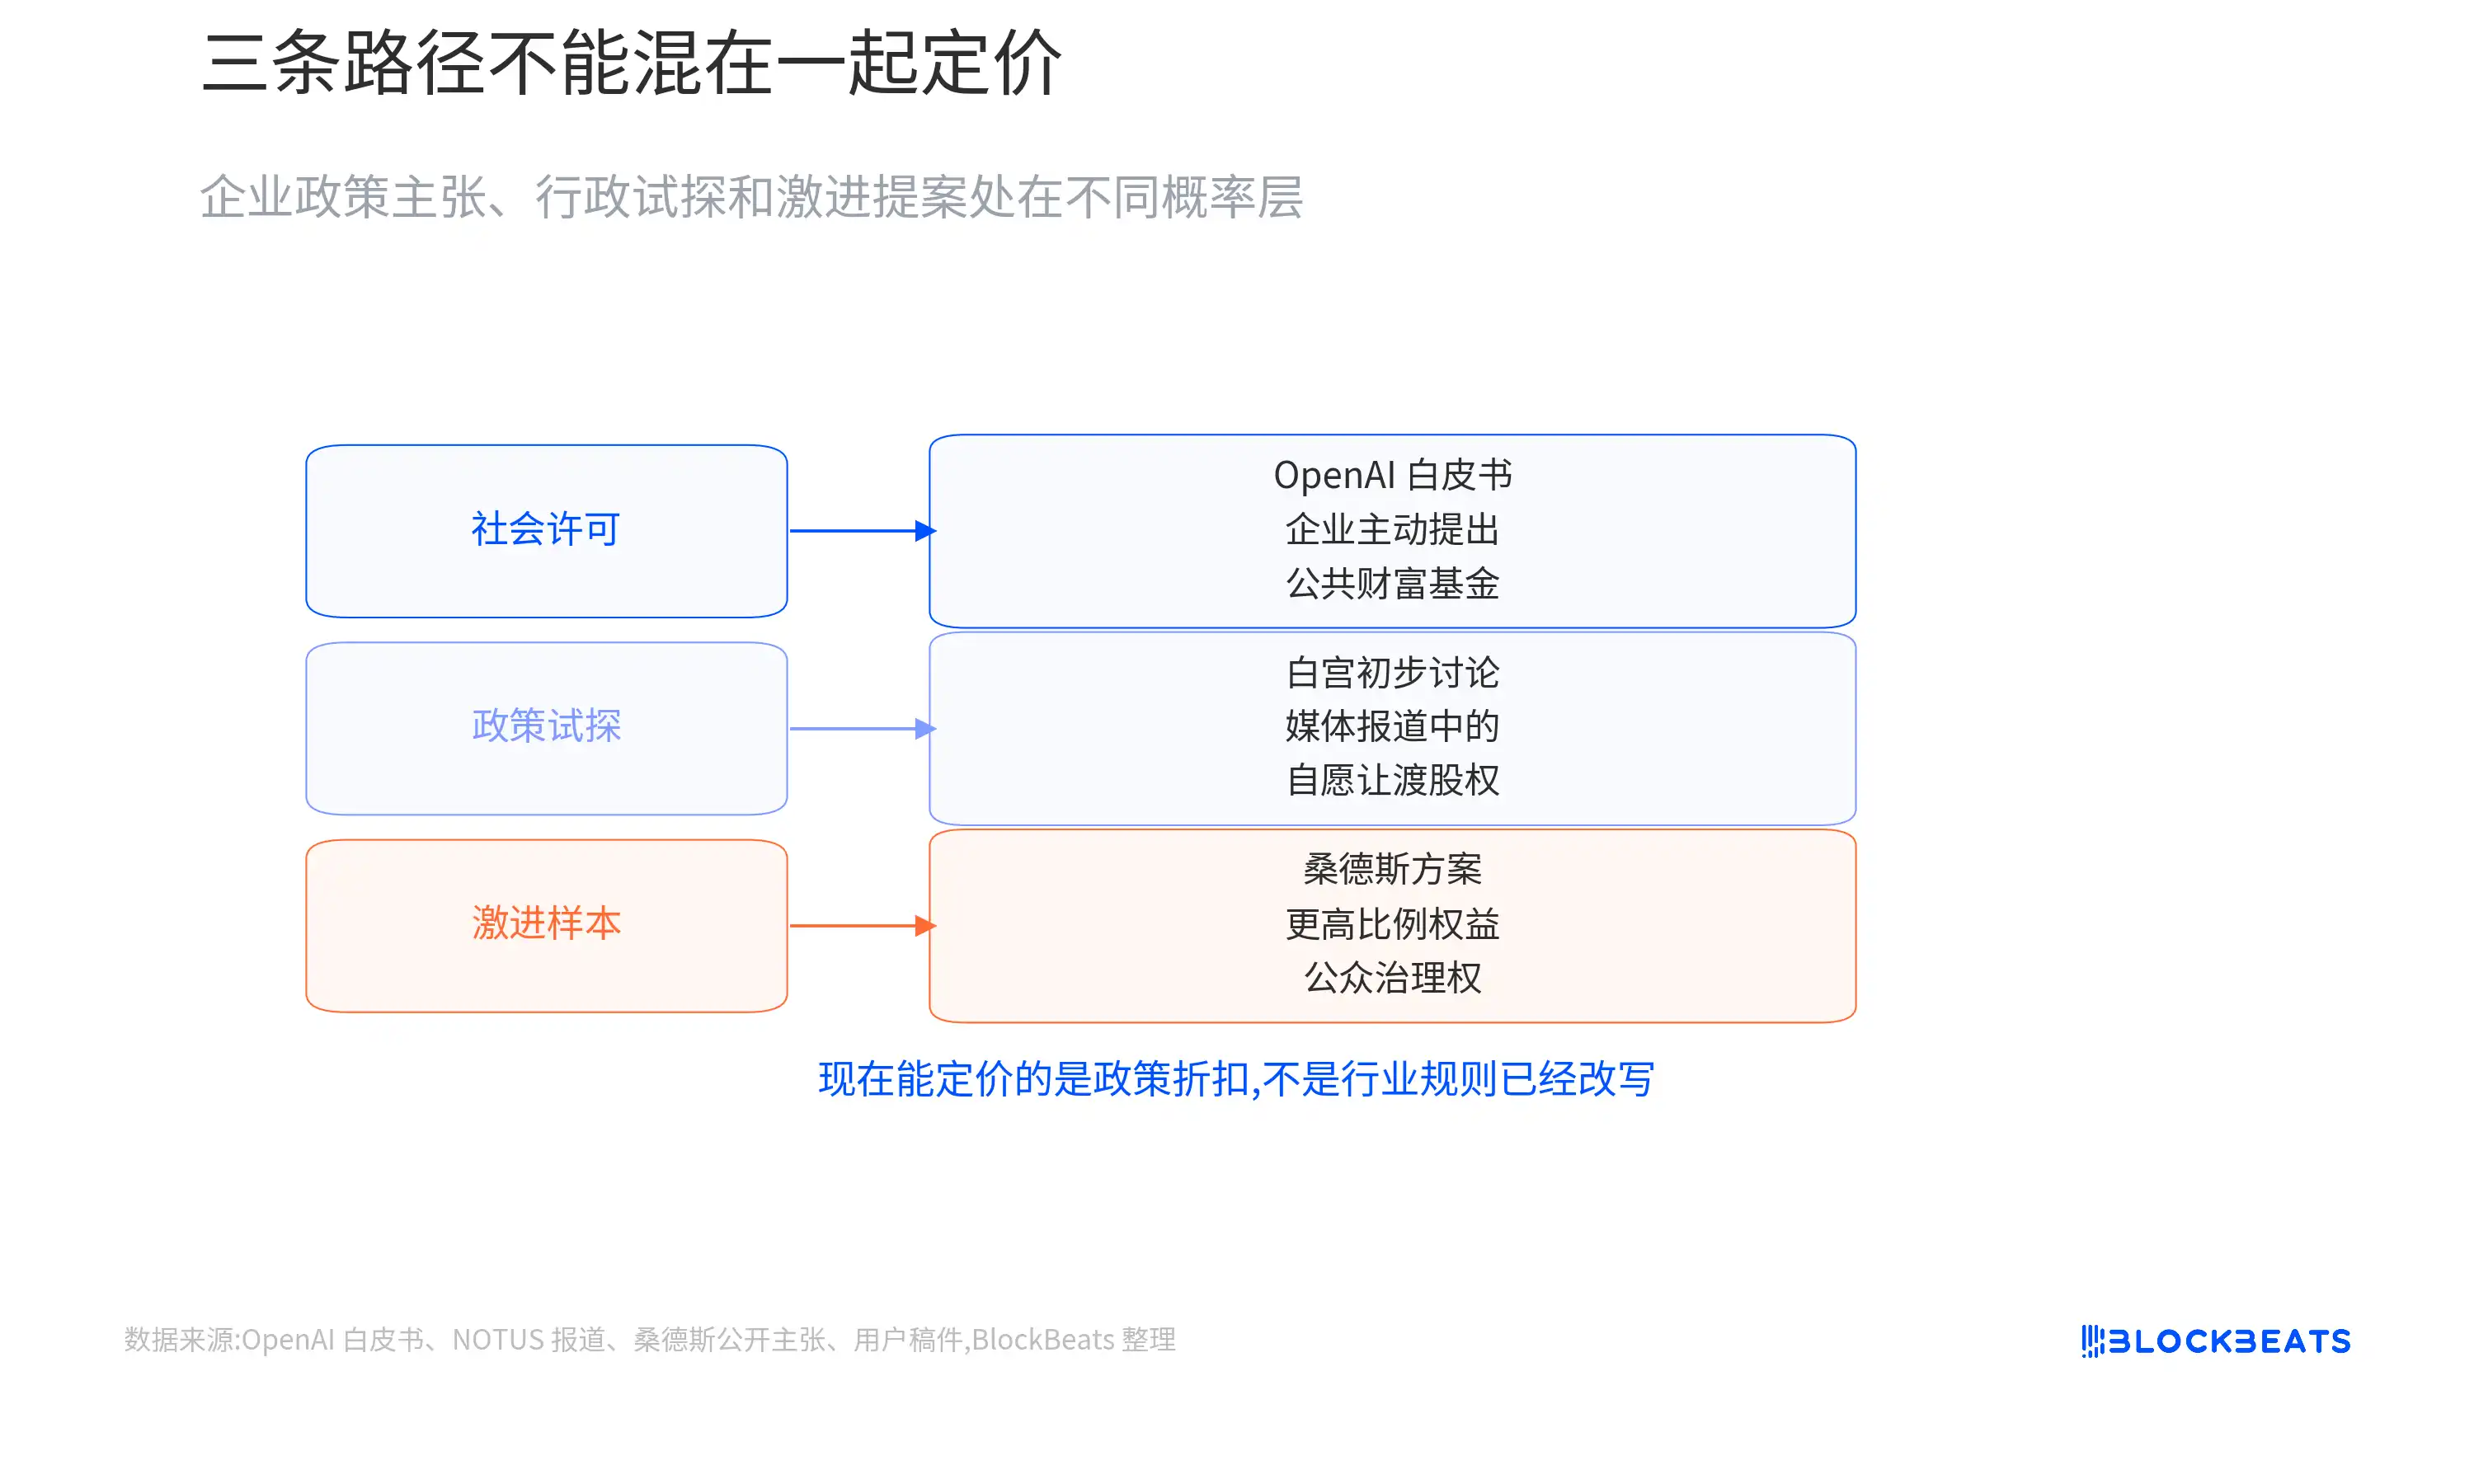
Cuộc thảo luận tại Nhà Trắng vẫn chỉ là những thăm dò ban đầu trong báo cáo truyền thông, chưa có tỷ lệ chính thức, cấu trúc pháp lý hay lộ trình thời gian. Sách trắng của OpenAI là đề xuất chính sách của doanh nghiệp, không phải văn bản của chính phủ. Đề xuất của Sanders có sức công phá mạnh, nhưng còn rất xa mới thực sự trở thành chính sách.
Vì vậy, nhận định hợp lý nhất hiện tại không phải là "các công ty AI sắp bị quốc hữu hóa", mà là trong bảng định giá AI bắt đầu xuất hiện một biến số mới trước đây chưa từng có:
Liệu các công ty AI sinh lời nhất trong tương lai có cần phải trích ra một phần lợi ích kinh tế để đổi lấy sự chấp nhận từ xã hội và cơ quan quản lý hay không?
Điều này có tác động hạn chế đến thị trường thứ cấp trong ngắn hạn. Các tài sản đại diện AI trên thị trường công khai như NVDA, MSFT, AMZN, GOOGL, META hiện vẫn chủ yếu được thúc đẩy bởi nhu cầu sức mạnh tính toán, chi tiêu vốn đám mây, kỳ vọng đơn hàng và lợi nhuận thực tế.
Nhưng đối với các công ty mô hình chưa niêm yết, tác động trực tiếp hơn.
Các công ty như OpenAI, Anthropic, xAI nếu trong tương lai lên sàn, nhà đầu tư không chỉ hỏi chúng kiếm được bao nhiêu tiền, mà còn phải hỏi: trong số tiền đó, bao nhiêu phần cần phải nhượng lại cho quỹ công cộng, chính phủ hoặc các cơ chế công chúng khác?
Đây không phải là một cú đánh vào định giá đã được thực hiện, mà là một khoản chiết khấu chính sách mới.
OpenAI đang mua giấy phép xã hội
Việc OpenAI chủ động đề xuất quỹ tài sản công cộng, về bản chất là đang mua "giấy phép xã hội" cho sự mở rộng trong tương lai.
Cái gọi là giấy phép xã hội không phải là giấy phép chính thức, mà là mức độ chấp nhận của công chúng, cơ quan quản lý và hệ thống chính trị đối với sự mở rộng liên tục của một doanh nghiệp. Công ty AI càng thành công, vấn đề này càng gay gắt.
Năng lực mô hình càng mạnh, càng có nhiều cuộc thảo luận về việc thay thế lao động. Định giá càng cao, người bình thường càng dễ hiểu AI như một cỗ máy tạo ra của cải chỉ dành riêng cho một số ít công ty, nhân viên và cổ đông.
OpenAI không đối mặt với vấn đề của một công ty công nghệ thông thường, mà là áp lực tường thuật gần như ở cấp độ cách mạng công nghiệp:
Nếu AI thực sự thay đổi năng suất, ai sẽ chia sẻ phần lợi ích này?
Sách trắng của OpenAI một mặt nhấn mạnh Mỹ cần duy trì vị thế dẫn đầu về AI, mặt khác thừa nhận tự động hóa có thể định hình lại hàng loạt công việc. Quỹ tài sản công chính là một trong những giải pháp đệm mà họ đưa ra.
Dịch ra ngôn ngữ thị trường, OpenAI có thể muốn dùng một phần quyền lợi kinh tế tương lai có thể kiểm soát để giảm thiểu rủi ro chính trị khó lường hơn.
Nếu hoàn toàn không phản hồi câu chuyện "AI cướp việc làm, lợi nhuận thuộc về thiểu số", trong tương lai có thể phải đối mặt với thuế cao hơn, quy định chặt chẽ hơn, áp lực chống độc quyền, thậm chí buộc phải tiết lộ các rủi ro chính sách phức tạp hơn trong quá trình niêm yết.
Chủ động thiết kế một cơ chế chia sẻ ôn hòa, ngược lại có thể biến rủi ro từ "cú sốc chính trị không xác định" thành "chi phí dài hạn có thể ước tính".
Điều này hơi giống việc một công ty tài nguyên trước khi vào một khu vực, thiết kế trước các phương án việc làm địa phương, cơ sở hạ tầng và chia sẻ lợi nhuận. Điểm khác biệt là, công ty AI không đối mặt với cư dân quanh một mỏ khoáng sản, mà là toàn bộ thị trường lao động và cử tri.
Thứ họ cần xử lý cũng không phải là bồi thường một lần, mà là cách siêu lợi nhuận trong tương lai được xã hội chấp nhận.
Chia sẻ 5% và nắm giữ bắt buộc 50% không phải là một chuyện
Bốn chữ "nhượng cổ phần" dễ làm người ta sợ hãi, nhưng các con đường khác nhau có tác động hoàn toàn khác nhau đến định giá.
Loại thứ nhất, là doanh nghiệp tự nguyện đưa ra một tỷ lệ nhỏ, có thể không có quyền biểu quyết, quyền lợi kinh tế, đưa vào quỹ tài sản công.
Nếu tỷ lệ có hạn, quyền lợi rõ ràng, nó giống một khoản chi phí chính sách dài hạn hơn. Giả sử một công ty AI trong tương lai được định giá 1 nghìn tỷ USD, đưa ra 5% quyền lợi kinh tế cho quỹ công, tất nhiên là pha loãng đối với cổ đông hiện tại, nhưng thị trường có thể quy đổi nó thành một mức chiết khấu rõ ràng.
Loại thứ hai, là chính phủ có được quyền lợi kinh tế thông qua chính sách công nghiệp.
Ví dụ, một số khoản trợ cấp, khoản vay hoặc hỗ trợ công nghiệp đi kèm chứng quyền, tức là trong tương lai có được một phần lợi nhuận cổ phần theo các điều kiện đã thỏa thuận. Cần phân biệt rõ: chứng quyền không đồng nghĩa với tiếp quản trực tiếp cổ phiếu phổ thông, quyền lợi kinh tế không có quyền biểu quyết cũng không đồng nghĩa với ghế trong hội đồng quản trị.
Loại trước giống chia sẻ tài chính hơn, loại sau mới đi vào quản trị công ty.
Loại thứ ba, là kiểu Sanders bắt buộc nắm giữ cổ phần công cao tỷ lệ.
Nếu các doanh nghiệp AI lớn bị yêu cầu giao ra tỷ lệ cổ phần cao, và để công chúng hoặc đại diện chính phủ vào hội đồng quản trị, ảnh hưởng sẽ không còn là chia sẻ lợi nhuận, mà là vấn đề quyền kiểm soát, xung đột quản trị và động lực đổi mới.
Chính phủ vừa làm cơ quan quản lý vừa làm cổ đông, cũng sẽ mang đến xung đột lợi ích mới: rốt cuộc họ đang bảo vệ người tiêu dùng và cạnh tranh, hay đang bảo vệ giá trị công ty mà mình nắm giữ?
Đây cũng là lý do tại sao mặc dù các phương án cấp tiến có tính lan truyền cao, nhưng hiện tại không thể coi chúng là cơ sở định giá với xác suất cao.
Kịch bản thực tế hơn vẫn là các phương án nhỏ lẻ, tự nguyện, chủ yếu dựa trên quyền lợi kinh tế được thảo luận nhiều lần. Nó có thể không được triển khai ngay lập tức, nhưng sẽ trở thành vấn đề không thể tránh khỏi trong quá trình huy động vốn, IPO và giao tiếp chính sách của các công ty AI.
Đối với OpenAI, điều thực sự nhạy cảm không phải là "có nên chia sẻ hay không", mà là cơ chế chia sẻ có ảnh hưởng đến cấu trúc quản trị hay không.
Microsoft, các quỹ đầu tư mạo hiểm, chủ thể nắm giữ cổ phiếu nhân viên và các nhà đầu tư chiến lược đều sẽ quan tâm: Quỹ công nhận được quyền lợi kinh tế hay quyền biểu quyết? Tỷ lệ bao nhiêu? Có ảnh hưởng đến định giá thoái vốn không? Có thay đổi logic định giá IPO trong tương lai không?
Khách hàng doanh nghiệp cũng sẽ hỏi: Nếu chính phủ trở thành bên hưởng lợi kinh tế theo một nghĩa nào đó, thì việc mua sắm, quản lý dữ liệu và tính trung lập trong quản lý có trở nên phức tạp hơn không?
Vì vậy, ý nghĩa thị trường của vấn đề này không phải là lợi nhuận của các công ty AI bị cắt ngay lập tức, mà là lần đầu tiên quỹ lợi nhuận AI được đưa vào khuôn khổ phân phối công cộng để thảo luận.
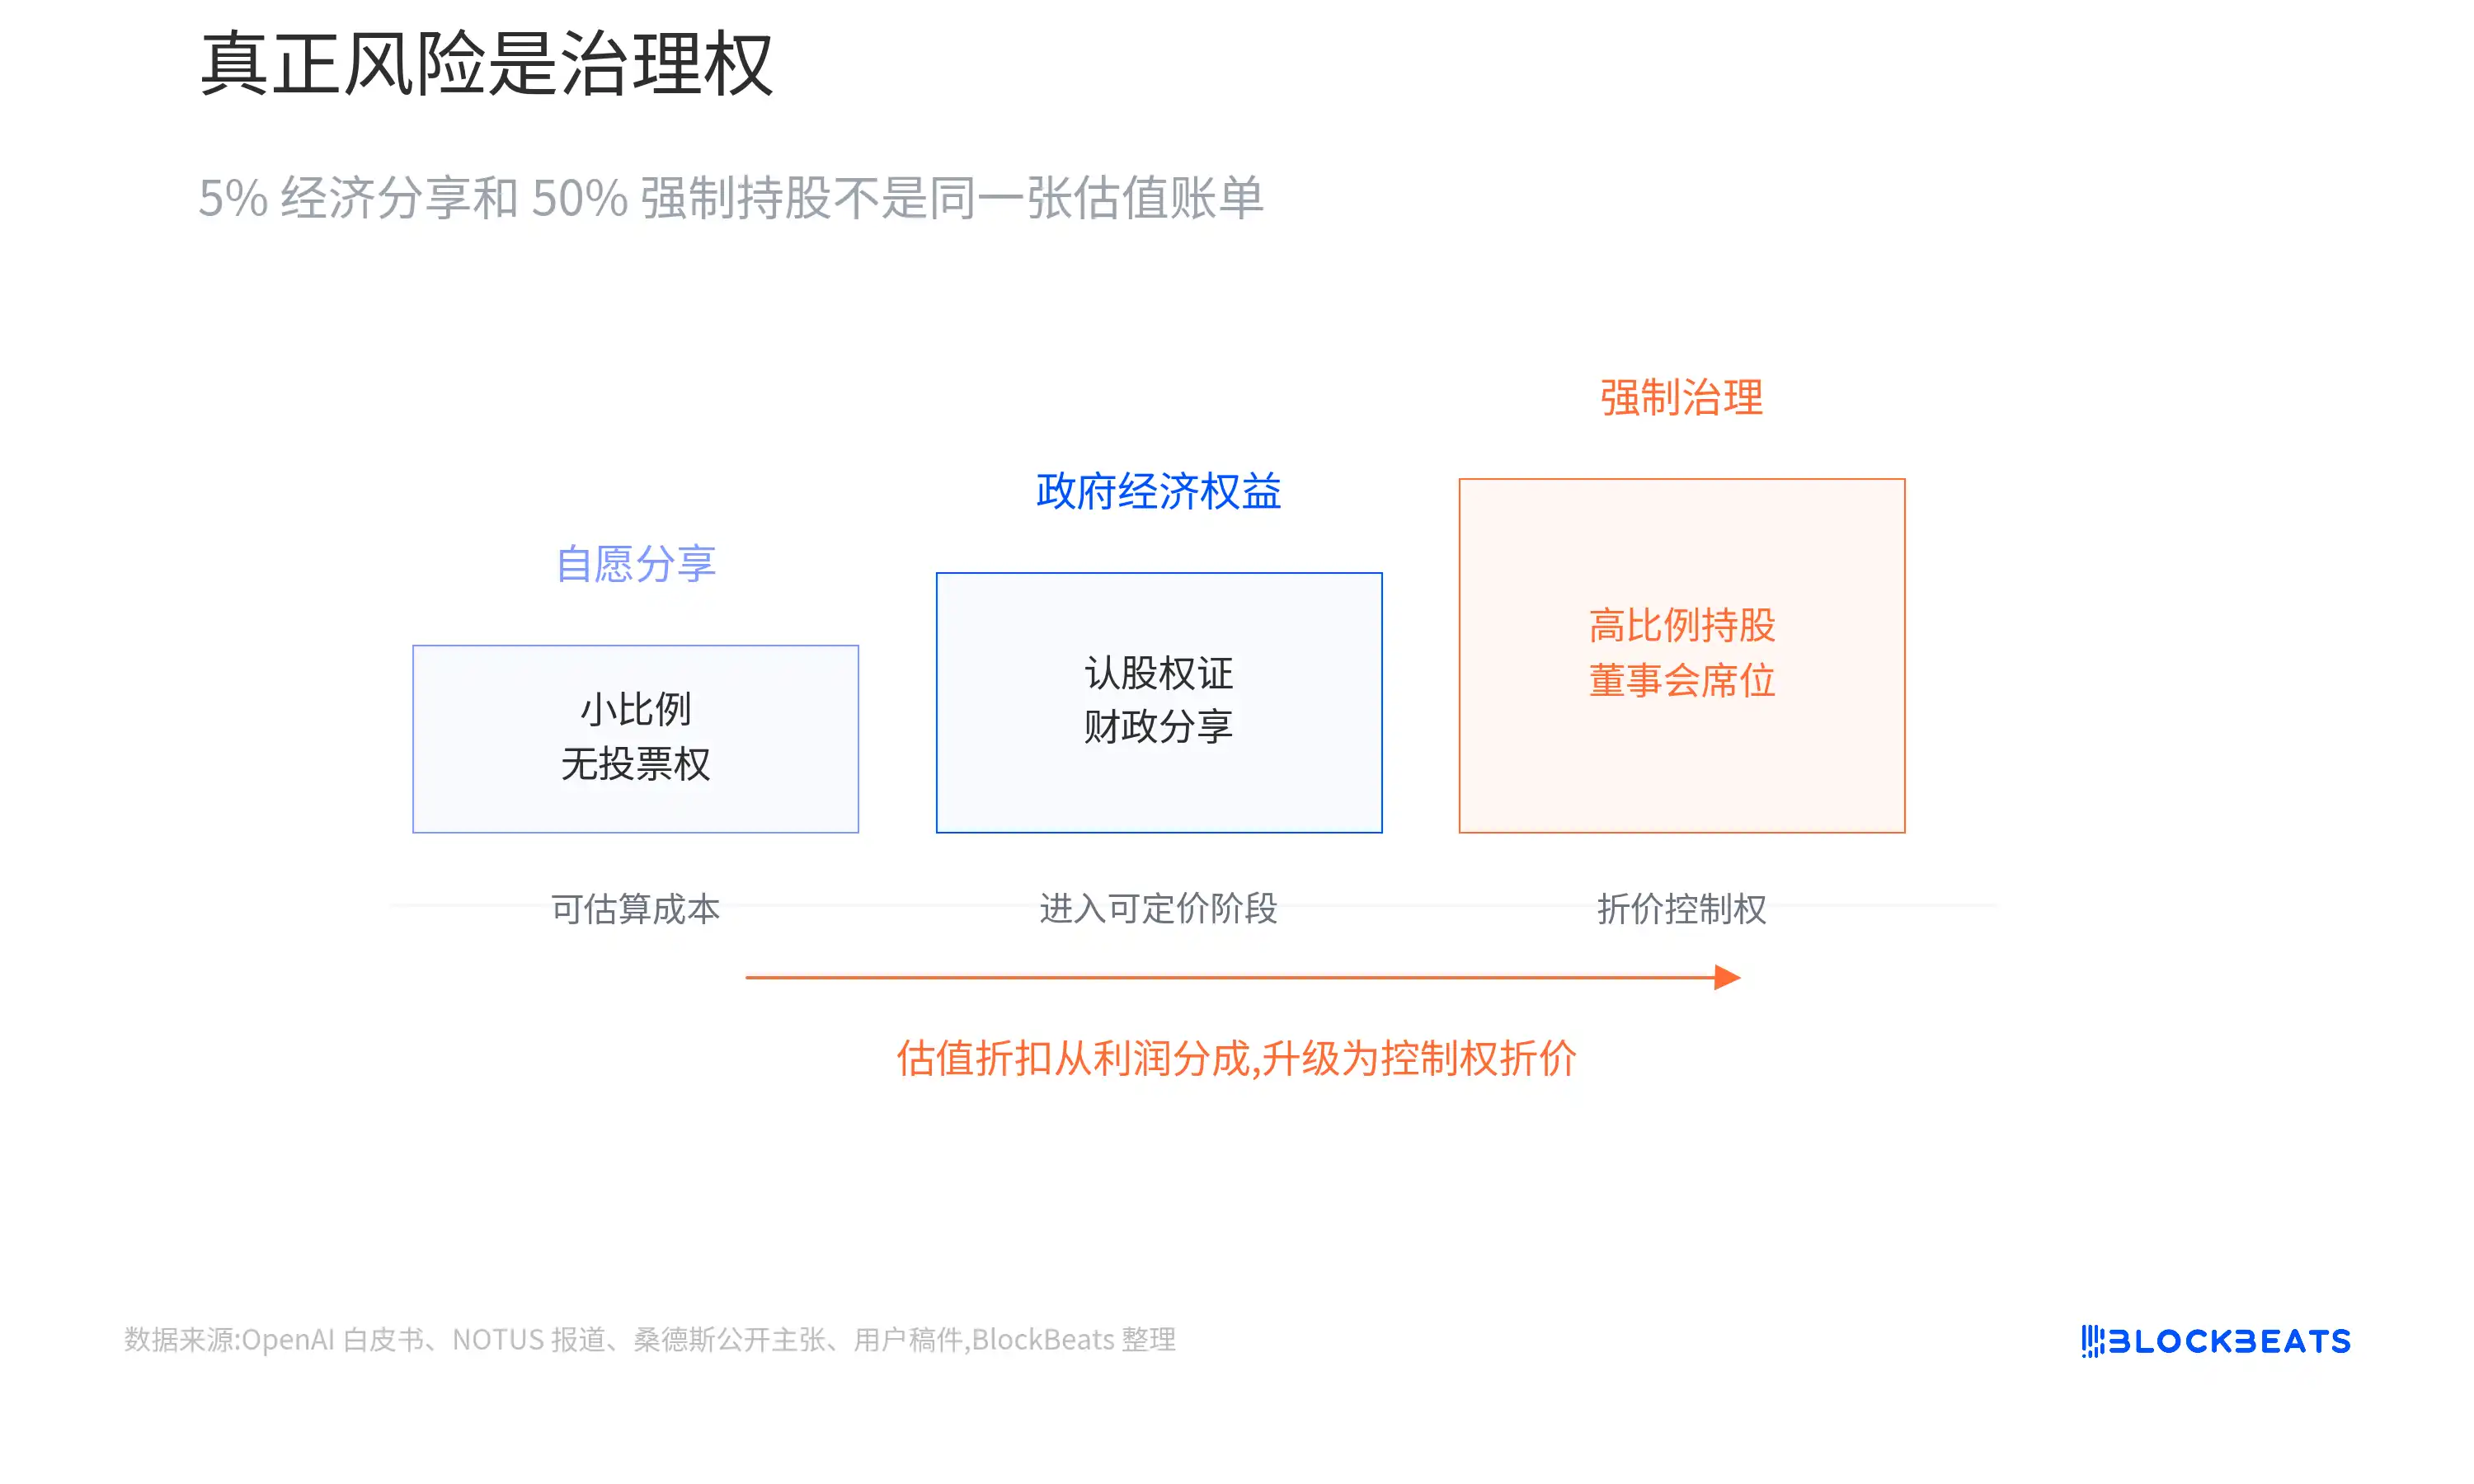
Rủi ro thực sự là từ "chia sẻ tự nguyện" chuyển thành "quản trị bắt buộc"
Đường lối này hiện vẫn đang ở giai đoạn đầu.
Chuỗi bằng chứng đã đủ để cho thấy, việc công khai hóa lợi nhuận AI đang bước vào giai đoạn thăm dò chính sách công khai; nhưng chưa đủ để kết luận rằng quy tắc ngành AI đã thay đổi.
Tiếp theo, có bốn điểm quan sát quan trọng nhất:
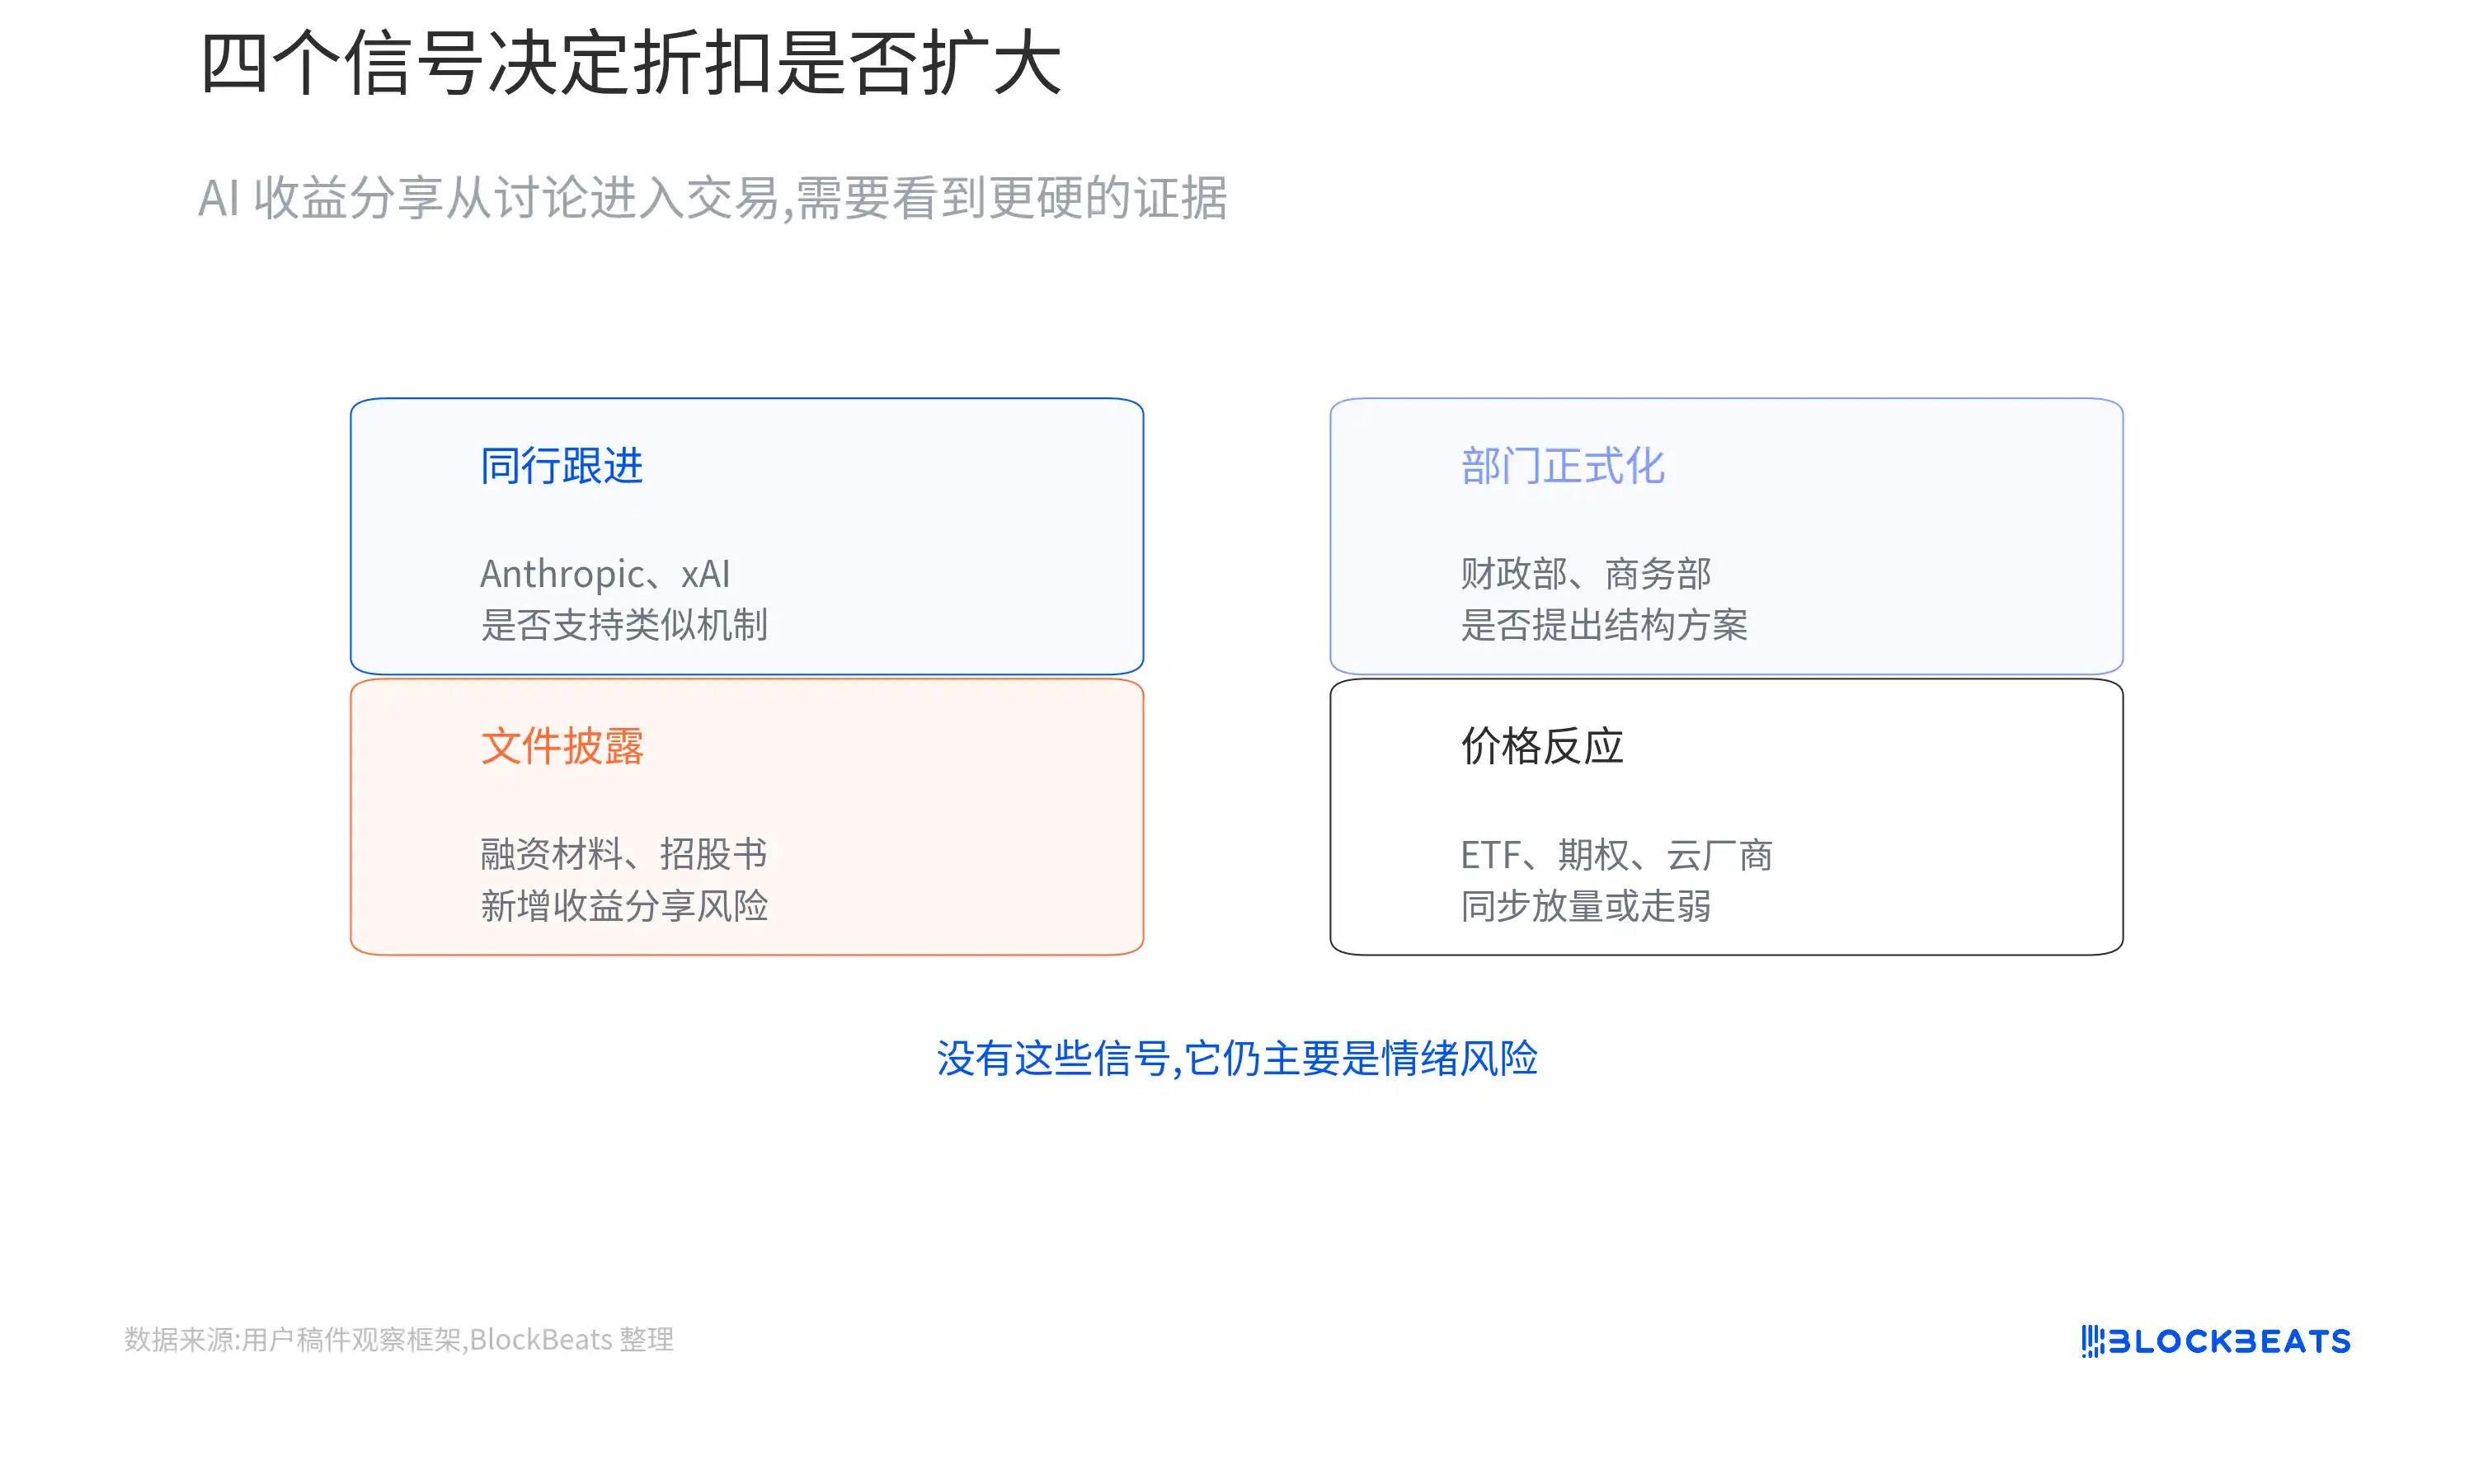
Thứ nhất, xem các công ty ngoài OpenAI có theo kịp không:
Nếu Anthropic, xAI hoặc các công ty mô hình hàng đầu khác cũng bắt đầu ủng hộ cơ chế tương tự, điều này có thể chuyển từ chiến lược đơn lẻ của OpenAI thành khuôn khổ đàm phán ngành. Ngược lại, nếu nhiều công ty công khai né tránh hoặc phản đối, thị trường sẽ có xu hướng coi đây là cách làm đặc biệt của OpenAI.
Thứ hai, xem Nhà Trắng và các cơ quan hành pháp có chính thức hóa không:
Nếu các bộ phận như Bộ Tài chính, Bộ Thương mại, Hội đồng Kinh tế Quốc gia bắt đầu đề xuất cấu trúc quỹ, sắp xếp thuế hoặc phương án chứng quyền, thì việc thăm dò chính sách sẽ bước vào giai đoạn có thể định giá. Nếu vẫn chỉ dừng lại ở các cuộc họp và rò rỉ truyền thông, tác động chủ yếu là rủi ro tâm lý.
Thứ ba, xem các tài liệu huy động vốn và bản cáo bạch trong tương lai:
Nếu OpenAI, Anthropic bổ sung các mục tiết lộ rủi ro như "quỹ tài sản công, chia sẻ lợi nhuận, quyền lợi kinh tế của chính phủ, thỏa thuận quản trị đặc biệt" trong tài liệu gọi vốn hoặc hồ sơ niêm yết trong tương lai, thì mức chiết khấu định giá mới có thể chuyển từ thảo luận sang giao dịch thực tế.
Thứ tư, xem liệu giá thị trường có bắt đầu phản ứng hay không:
Nếu các ETF chủ đề AI, ETF bán dẫn, các công ty đám mây hàng đầu hoặc các quyền chọn liên quan bắt đầu xuất hiện khối lượng giao dịch tăng đột biến, biến động gia tăng đồng bộ với tin tức chính sách, hoặc suy yếu so với thị trường chung, thì mới cho thấy dòng vốn bắt đầu coi biến số này là chủ đề giao dịch chính. Hiện tại chưa có bằng chứng như vậy.
Vì vậy, hiện tại không cần hiểu vấn đề này là sự sụp đổ định giá của ngành AI.
Cách diễn đạt chính xác hơn là:
Trước đây, thị trường AI chỉ định giá cho tăng trưởng, nhưng bây giờ bắt đầu định giá cho phân phối.
Nếu giải pháp cuối cùng chỉ là một tỷ lệ nhỏ, không có quyền biểu quyết, và quyền lợi kinh tế được tiết lộ rõ ràng, thì nó giống như một khoản phí bảo hiểm mà các công ty AI trả cho việc mở rộng dài hạn. Chi phí tồn tại, nhưng có thể ước tính, có thể giao dịch và có thể chấp nhận được.
Nhưng nếu việc chia sẻ tự nguyện bị áp lực chính trị đẩy thành nắm giữ bắt buộc, thậm chí đi vào hội đồng quản trị và thỏa thuận quyền quản trị, thì logic định giá sẽ thay đổi rõ rệt.
Bởi vì lúc đó thị trường phải chiết khấu không còn là một phần lợi nhuận, mà là quyền kiểm soát công ty và mức độ tự do tăng trưởng dài hạn.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






