Ngân hàng Mỹ Hartnett: Đón chờ "cơn bão tháng 6", CPI Mỹ sẽ "chọc thủng bong bóng"
Tiêu đề gốc: "Hartnett của Bank of America: Đón 'cơn bão tháng 6', CPI Mỹ sẽ 'làm vỡ bong bóng'"
Tác giả gốc: Diệp Trinh, Wall Street News
Chiến lược gia Hartnett của Bank of America đưa ra cảnh báo: Nếu dữ liệu lạm phát sắp tới vượt dự kiến, sẽ trực tiếp kích hoạt đợt bán tháo tài sản rủi ro. Dữ liệu lịch sử cho thấy, trong 100 năm qua, một khi CPI vượt 4%, chỉ số S&P 500 trung bình giảm 4% trong 3 tháng tiếp theo và giảm 7% trong 6 tháng tiếp theo.
Ngoài ra, "tín hiệu bán" của thị trường tiếp tục mạnh lên, các đợt IPO khổng lồ như SpaceX sẽ rút thanh khoản kỷ lục, kết hợp với rủi ro các ngân hàng trung ương toàn cầu chuyển hướng diều hâu, bong bóng công nghệ đang ở thời điểm cực kỳ mong manh.
Thị trường chứng khoán Mỹ đang đối mặt với một bài kiểm tra áp lực nghiêm trọng trong tháng 6. Chiến lược gia Michael Hartnett của Bank of America cảnh báo, một loạt rủi ro sự kiện vĩ mô dày đặc và sự rút thanh khoản mạnh mẽ của thị trường có thể đẩy lợi suất trái phiếu toàn cầu tăng cao, từ đó làm vỡ bong bóng tài sản công nghệ hiện tại.
Theo bàn giao dịch theo dõi, Hartnett trong báo cáo mới nhất cho biết, dữ liệu CPI Mỹ sắp công bố là chất xúc tác cốt lõi của "cơn bão tháng 6" này. Nếu dữ liệu lạm phát mới nhất vượt dự kiến, sẽ trực tiếp kích hoạt cơ chế bán tháo tài sản rủi ro. Dữ liệu lịch sử cho thấy, khi lạm phát vượt ngưỡng cảnh báo quan trọng, thường gây ra sự điều chỉnh sâu của chỉ số chuẩn Mỹ trong vài tháng tiếp theo.
Đồng thời, các quyết định và tuyên bố dày đặc của ngân hàng trung ương toàn cầu đang chi phối hướng đi của thị trường. Đặc biệt là cuộc họp FOMC sắp tới do Chủ tịch Fed mới, Warsh, chủ trì, xu hướng diều hâu hay bồ câu trong lập trường chính sách sẽ quyết định số phận của thị trường chứng khoán Mỹ và lợi suất trái phiếu dài hạn, bất kỳ tín hiệu thắt chặt nào vượt dự kiến đều sẽ gây tổn thất nặng nề cho nhà đầu tư.
Trong bối cảnh tâm lý lạc quan cực độ của thị trường, chỉ báo tâm lý nội bộ của Bank of America đã phát ra "tín hiệu bán" mạnh mẽ. Kết hợp với sự rút thanh khoản chưa từng có từ các đợt IPO công nghệ khổng lồ sắp tới, tài sản rủi ro hiện đang ở trạng thái cực kỳ mong manh.
Dữ liệu lạm phát quan trọng đến gần, thị trường chứng khoán Mỹ đối mặt rủi ro điều chỉnh lịch sử
Dữ liệu CPI Mỹ sắp công bố vào ngày 10 tháng 6 là thử thách đầu tiên mà thị trường phải đối mặt.
Trong ba tháng qua, dữ liệu này tăng trung bình 0,6% theo tháng, và trong sáu tháng qua tăng trung bình 0,4%. Nếu CPI tháng 5 tăng theo tháng vượt 0,4% (hiện thị trường kỳ vọng là 0,5%), điều đó có nghĩa là CPI Mỹ theo năm sẽ vượt 4% và có thể tiến tới 5% trước cuộc bầu cử giữa nhiệm kỳ Mỹ. Xu hướng này sẽ khiến tài sản rủi ro vô cùng bất an.
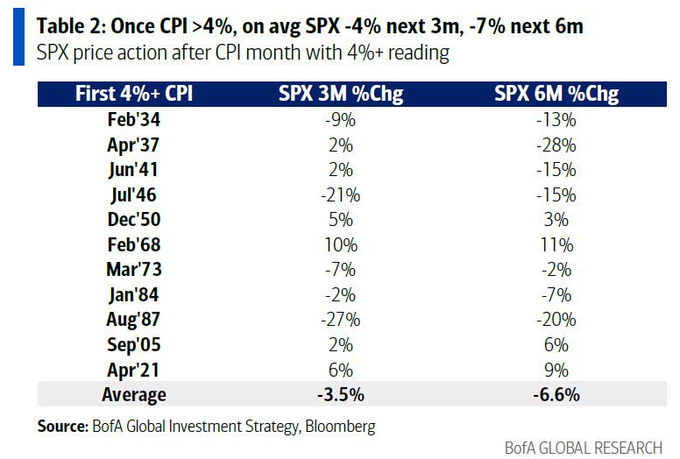
Dữ liệu lịch sử cho thấy, trong 100 năm qua, một khi CPI vượt quá 4%, chỉ số S&P 500 trung bình giảm 4% trong 3 tháng tiếp theo và giảm 7% trong 6 tháng tiếp theo.
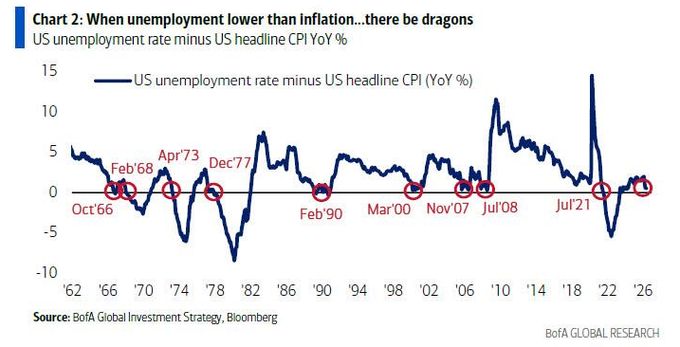
Một chỉ số lạm phát không thể bỏ qua khác là sự giao thoa giữa tỷ lệ thất nghiệp và CPI.
Tháng 5 tồn tại một "khả năng cực kỳ nhỏ nhưng tác động lớn", đó là tỷ lệ thất nghiệp của Mỹ (kỳ vọng đồng thuận 4,3%) bằng hoặc giảm xuống dưới tỷ lệ lạm phát (kỳ vọng đồng thuận 4,2%), đây sẽ là lần thứ 7 kể từ năm 1960. Trong những năm lạm phát gần bằng hoặc cao hơn tỷ lệ thất nghiệp (như năm 1966, 1973, 2008 và 2021), Fed thường có hành động tăng lãi suất, và Phố Wall thường ghi nhớ những năm này với nhiều đau đớn.
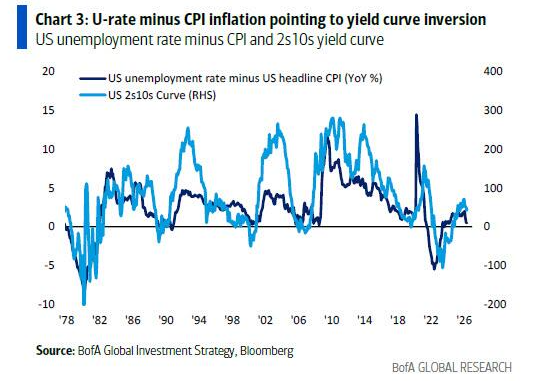
Ngoài ra, chênh lệch giữa tỷ lệ thất nghiệp trừ CPI có tương quan cao với đường cong lợi suất của Mỹ, hiện đang chỉ ra tình trạng đảo ngược đường cong gần đây, một tín hiệu tiêu cực khác đối với tài sản rủi ro.
Các ngân hàng trung ương toàn cầu họp dày đặc, lợi suất trái phiếu có thể chấm dứt sự bùng nổ
"Sự bùng nổ và bong bóng cuối cùng đều bị chấm dứt bởi trái phiếu." Michael Hartnett nhắc lại logic này trong báo cáo.
Ông cảnh báo, một loạt sự kiện trong tháng 6 có thể khiến lợi suất trái phiếu chính phủ Anh kỳ hạn 30 năm vượt quá 6%, Mỹ vượt quá 5% và Nhật Bản vượt quá 4%. Do thị trường hiện tại đầy rẫy các vị thế mua và kỳ vọng lợi nhuận lạc quan, sự tăng vọt của lợi suất chắc chắn là bất lợi cho tài sản rủi ro.
Các ngân hàng trung ương toàn cầu hiện rõ ràng đang tụt hậu so với đường cong lạm phát. Trong số 68 ngân hàng trung ương toàn cầu, có 46 ngân hàng có mức lạm phát hiện tại vượt quá mục tiêu hoặc giá trị trung bình tuyệt đối của phạm vi mục tiêu. Trong bối cảnh này, Ngân hàng Trung ương châu Âu (ECB) có 98% khả năng tăng lãi suất 25 điểm cơ bản, trong khi Ngân hàng Trung ương Nhật Bản (BoJ) cũng có 83% khả năng tăng lãi suất 25 điểm cơ bản, nước này cần điều này để ngăn đồng Yên phá vỡ "phòng tuyến Maginot" ở mức 1 USD đổi 160 Yên.
Cuộc họp FOMC ngày 17 tháng 6 do Warsh chủ trì được coi là một trong hai sự kiện quan trọng nhất của tháng này.
Thị trường hiện đang đối mặt với một tình thế chính sách khó xử: nếu Warsh quá ôn hòa, lợi suất kỳ hạn dài sẽ tiến tới 6%; nếu quá diều hâu, chỉ số S&P 500 sẽ đối mặt với rủi ro điều chỉnh về vùng 7000 điểm; còn một tuyên bố "Goldilocks" vừa phải, có thể thúc đẩy chỉ số tổng hợp NYSE (NYA) phá vỡ mức cao lịch sử 24000 điểm.
Như Wash đã từng nói vào năm 2024, các ngân hàng trung ương toàn cầu dường như tự mãn với tỷ lệ lạm phát gần 3%, mục tiêu lạm phát 2% không còn được coi trọng nghiêm túc, và sự thỏa hiệp này cực kỳ nguy hiểm.
Hiệu ứng tài sản thúc đẩy lạm phát, tâm lý cực đoan kích hoạt "tín hiệu bán"
Từ góc độ kinh tế vĩ mô, Mỹ đang trải qua một sự phục hồi hình chữ K được thúc đẩy bởi "vòng tuần hoàn thịnh vượng" của tài sản và thị trường chứng khoán.
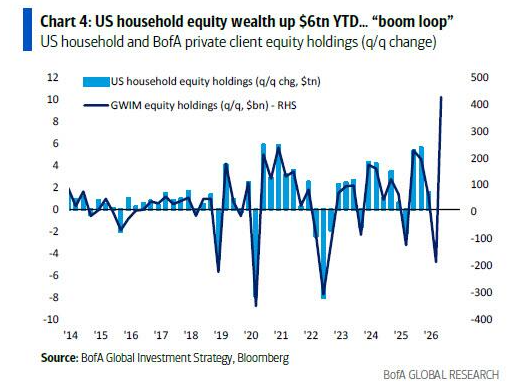
Tài sản cổ phiếu của các hộ gia đình Mỹ đã tăng thêm 6 nghìn tỷ USD từ đầu năm đến nay, "vòng xoáy tài sản-giá" này trực tiếp làm gia tăng áp lực lạm phát. Mặc dù nền kinh tế thịnh vượng, nhưng cảm nhận của cử tri không đồng nhất, hiện tại tỷ lệ ủng hộ lạm phát của Trump đã thấp hơn mức thấp nhất của Biden.
Về dòng vốn, các nhà đầu tư gần đây có xu hướng cực đoan theo đuổi bong bóng công nghệ. Dữ liệu tuần trước cho thấy, có tới 1220 tỷ USD chảy vào tiền mặt, 390 tỷ USD vào trái phiếu (lập kỷ lục lịch sử), và 231 tỷ USD vào thị trường chứng khoán. Trong khi đó, tiền điện tử rút ra 2 tỷ USD, vàng rút ra 3,1 tỷ USD, cho thấy các nhà đầu tư đang bán tháo các tài sản khác để theo đuổi lĩnh vực công nghệ và bán dẫn.
Dòng vốn cực đoan khiến chỉ số Bull/Bear của Bank of America tăng từ 8,5 lên 8,7, làm cho "tín hiệu bán" được kích hoạt hai tuần trước càng trở nên mạnh mẽ hơn.
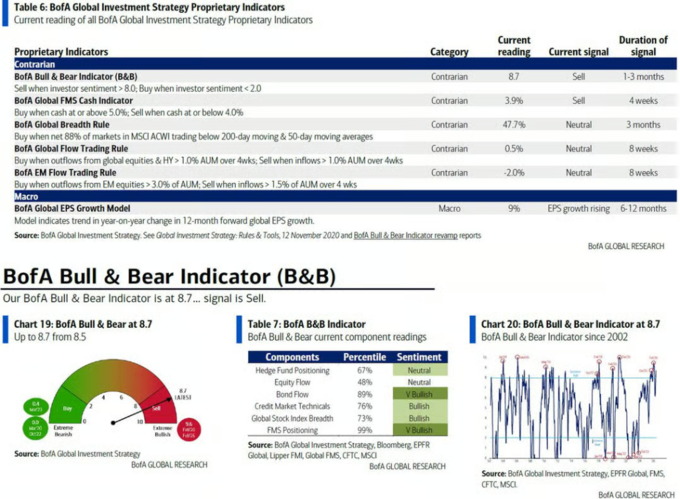
Dữ liệu lịch sử cho thấy, trong 17 lần "tín hiệu bán" kể từ năm 2002, thị trường chứng khoán toàn cầu trung bình lỗ từ 2% đến 3% trong 2 đến 3 tháng tiếp theo, với mức giảm tối đa có thể lên tới 15% đến 20%. Ngoài ra, chỉ số rộng toàn cầu cho thấy 48% thị trường chứng khoán toàn cầu đang ở trạng thái quá mua.
IPO khổng lồ hút thanh khoản, sự kiện phi kinh tế làm gia tăng biến động thị trường
Ngoài dữ liệu kinh tế vĩ mô, rủi ro từ sự kiện phi kinh tế lớn nhất trong tháng 6 đến từ nguồn cung khổng lồ trên thị trường vốn.
Đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) của SpaceX sẽ bắt đầu giao dịch vào thứ Sáu tuần sau, cùng với các đợt phát hành của Anthropic, OpenAI và kết thúc thời gian khóa liên quan, sẽ rút thanh khoản kỷ lục khỏi thị trường. Quy mô thắt chặt thanh khoản này, với tư cách là chất xúc tác thị trường, thậm chí có thể vượt qua các quyết định của ngân hàng trung ương.
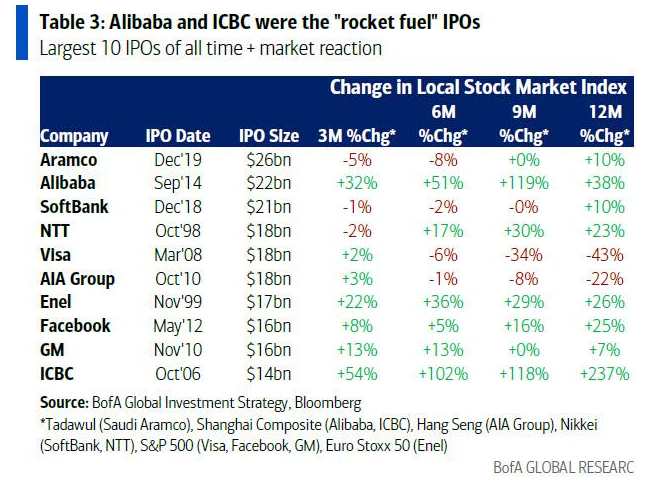
Tác động của các IPO khổng lồ trong lịch sử đối với thị trường là có sự khác biệt.
Mặc dù đợt IPO của Alibaba và Ngân hàng Công Thương từng là chất xúc tác thúc đẩy thị trường, nhưng việc niêm yết của Visa và AIA lại trở thành dấu hiệu cho thấy thị trường đã "chạm đỉnh". Chỉ số S&P 500 và Hang Seng đều giảm mạnh trong vòng 9 đến 12 tháng sau các đợt IPO này.
Hartnett cho rằng, sự chuyển dịch chính trị này chính là nguyên nhân cốt lõi khiến lợi suất và chênh lệch trái phiếu châu Mỹ Latinh hiện đang ở mức thấp lịch sử (giảm xuống 217 điểm cơ bản, thấp nhất kể từ tháng 11 năm 2007). Xu hướng chuyển dịch chính trị sang hữu tương tự cũng rõ rệt tại châu Âu.
Đối với các nhà đầu tư, điều này có nghĩa là sự ưu tiên chính sách kinh tế toàn cầu trong thời gian gần đây đang trải qua một cuộc tái định giá thực chất sâu sắc.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan