Từ Cơ sở Hạ tầng Điện đến Kinh tế Token: "Bánh Bông Lan Bảy Tầng" của Chuỗi Cung Ứng AI
Động lực của Thời đại AI, đã chuyển từ Mô hình sang Token
Trong hai năm qua, logic truyện kể của nửa đầu của ngành công nghiệp AI chủ yếu tập trung vào "Chiến tranh Mô hình lớn" mà các công ty lớn đã mở đầu. Số lượng tham số đã từ hàng trăm tỷ chuyển sang nghìn tỷ, chi phí huấn luyện từ một vài chục triệu đô la tăng lên hàng trăm triệu đô la, cụm GPU từ vài nghìn card mở rộng lên hàng chục nghìn card. Mọi người đều đang thảo luận về mô hình của ai mạnh hơn, ai gần hơn với AGI, như thể đích đến của cuộc đua AI đến từ hiệu suất của chính mô hình lớn.
Nhưng đến năm 2026, logic động lực của ngành công nghiệp AI đã thay đổi. Báo cáo mới nhất của JPMorgan cho rằng, điều thực sự đang thúc đẩy sự mở rộng liên tục của cơ sở hạ tầng AI trong tương lai không còn là việc huấn luyện mô hình nữa, mà là nhu cầu lớn về AI suy diễn. Điều sẽ tiêu tốn nhiều năng lượng tính toán nhất trong tương lai không còn chỉ là huấn luyện các mô hình lớn mà là AI Agen phân bố trên khắp thế giới. Mỗi lần gọi, mỗi lần tương tác, mỗi lần thực thi nhiệm vụ, đều cơ bản đều đang tiêu tốn Token. Ngành công nghiệp AI đang chuyển từ "Thời đại Mô hình" sang "Thời đại Công nghiệp Token".
Bởi vì điều thực sự đang thúc đẩy hoạt động cả thế giới của AI không chỉ là mô hình mà là hệ thống sản xuất, phân phối, lập lịch và tiêu thụ xung quanh Token. Đặc biệt là khi AI Agent bắt đầu xuất hiện quy mô lớn, việc tạo ra Token theo thời gian thực, phân phối qua các khu vực, lập lịch động và tiêu thụ hiệu quả, sẽ trở thành vấn đề mới quan trọng nhất của toàn bộ ngành công nghiệp AI.
Đúng như gần đây được đề xuất bởi Huang Ren Xun, AI không phải chỉ là một ngành công nghiệp phần mềm đơn giản mà là một hệ thống cơ sở hạ tầng như điện và internet. Trong cấu trúc "Bánh mì 5 tầng" của ông, ngành công nghiệp AI được chia thành: Năng lượng, Chip, Cơ sở hạ tầng, Mô hình và Ứng dụng. Và khi ngành công nghiệp AI từ "Thời đại Huấn luyện" dần chuyển sang "Thời đại Suy diễn", GoodVision AI đang nghiêng về việc hiểu toàn bộ chuỗi cung ứng kinh tế AI như một "Cấu trúc Bánh mì 7 tầng" xoay quanh Token:
Tầng thứ nhất: Điện lực - Cơ sở hạ tầng năng lượng của Thời đại AI
Tầng thứ hai: AIDC - Nhà máy Token
Tầng thứ ba: GPU - Thiết bị sản xuất Token
Tầng thứ tư: LLM - Động cơ sản xuất Token
Tầng thứ năm: Phân phối Token - "Lưới điện" của Thời đại AI
Tầng thứ sáu: Tối ưu hóa và Lập lịch thông minh của Token - Bộ não của Thời đại AI
Tầng thứ bảy: AI Agent - Thiết bị tiêu thụ Token
Từ năng lượng, GPU, đến AIDC, nút biên, sau đó là suy diễn mô hình và lịch trình thông minh, ngành công nghiệp AI đang hình thành một hệ thống "Công nghiệp Token" chưa từng có.
Tuy nhiên, vào thời điểm hiện tại, hệ thống này vẫn chưa hoàn thiện.
Có người sở hữu GPU tiên tiến nhất nhưng bị hạn chế bởi nguồn điện; có người xây dựng các Trung tâm Dữ liệu Trí tuệ Nhân tạo lớn mạnh nhưng thiếu lịch trình hiệu quả; có người phát triển AI Agent mạnh mẽ nhưng đối mặt với chi phí suy luận cao và độ trễ; có người nắm giữ các nút biên, nhưng không thể hình thành mạng lưới hợp tác thống nhất. Mặc dù toàn bộ chuỗi cung ứng ngành công nghiệp đang phát triển nhanh chóng, nhưng vẫn tồn tại nhiều sự phân chia, trùng lặp và chướng ngại về hiệu quả giữa các tầng.
Và chỉ khi bảy tầng cơ sở này thực sự được kết nối, hợp tác và liên kết với nhau, ngành công nghiệp Trí tuệ Nhân tạo mới có thể từ thời đại "Công cụ" hiện tại, chuyển sang thời đại "Sử dụng Phổ biến" thuộc về thế giới Thông minh.
Tầng Bánh 1: Điện - Năng lượng của Thời đại AI
Cách mạng Công nghiệp tranh giành than đá và dầu mỏ, thời đại Internet tranh giành lưu lượng và máy chủ, và trong thời đại AI, cuộc chiến ở tầng dưới cùng đang quay trở lại với năng lượng.
Bởi vì cuối cùng, AI tiêu thụ năng lượng. Lượng điện tiêu thụ của một Trung tâm Dữ liệu AI lớn, đã gần bằng với một thành phố trung bình. Các Trung tâm Dữ liệu Trí tuệ Nhân tạo mới xây dựng trên toàn cầu, đang đối mặt với cùng một vấn đề: GPU có thể mua, đất đai có thể xây dựng, nhưng nguồn cung cấp điện không theo kịp, và lịch trình lưới điện cũng không theo kịp.
Đó cũng là lý do tại sao ngày càng nhiều công ty AI bắt đầu quan tâm lại hạ tầng năng lượng. Tại GTC 2026, Huang Renxun thậm chí đã định nghĩa Trung tâm Dữ liệu của tương lai là "Nhà máy Token". Nhà máy của ông sẽ sinh ra một ngành công nghiệp siêu năng lượng.
Trong thị trường Trung Quốc, các công ty như Trường Giang Điện lực, Điện lực Hạt nhân Trung Quốc, Hạt nhân Truyền Thông Trung Quốc, Năng lượng Tam Giang, Long doanh Điện lực, Năng lượng Mã điện... mỗi công ty đại diện cho hướng năng lượng cốt lõi như Thủy điện, Hạt nhân, Thái cực và Năng lượng mặt trời. Trong số đó, Hạt nhân và Thủy điện với khả năng cung cấp điện ổn định đang trở thành nguồn năng lượng cơ sở quan trọng nhất cho Trung tâm Dữ liệu Trí tuệ Nhân tạo; còn Thái cực và Năng lượng mặt trời thì được hưởng lợi từ nhu cầu của ngành công nghiệp AI về điện xanh và ESG tăng lên. Khi tiến triển "Số Đông - Tính toán Tây" và xây dựng Trung tâm Dữ liệu AI lớn, mối quan hệ hợp tác giữa các căn cứ năng lượng mới và trung tâm tính toán đang nhanh chóng được củng cố.
Trong thị trường Mỹ, các gã khổng lồ năng lượng truyền thống như NextEra Energy, Dominion Energy, Duke Energy, Southern Co., Exelon, đều đang hưởng lợi từ việc mở rộng Trung tâm Dữ liệu AI. Trong số đó, NextEra là lãnh đạo về điện xanh tại Bắc Mỹ; Dominion sở hữu nguồn truyền điện cốt lõi của "Hành lang Trung tâm Dữ liệu" Bắc Virginia; Exelon dựa vào khả năng cung cấp điện ổn định từ năng lượng hạt nhân, trở thành nhà hưởng lợi quan trọng của thời đại AI đòi hỏi "Điện năng ổn định toàn thời gian". Xem tổng thể, ngành công nghiệp điện đang từ công nghiệp công cộng truyền thống, dần được nâng cấp thành tầng tài nguyên cốt lõi của thời đại hạ tầng AI.
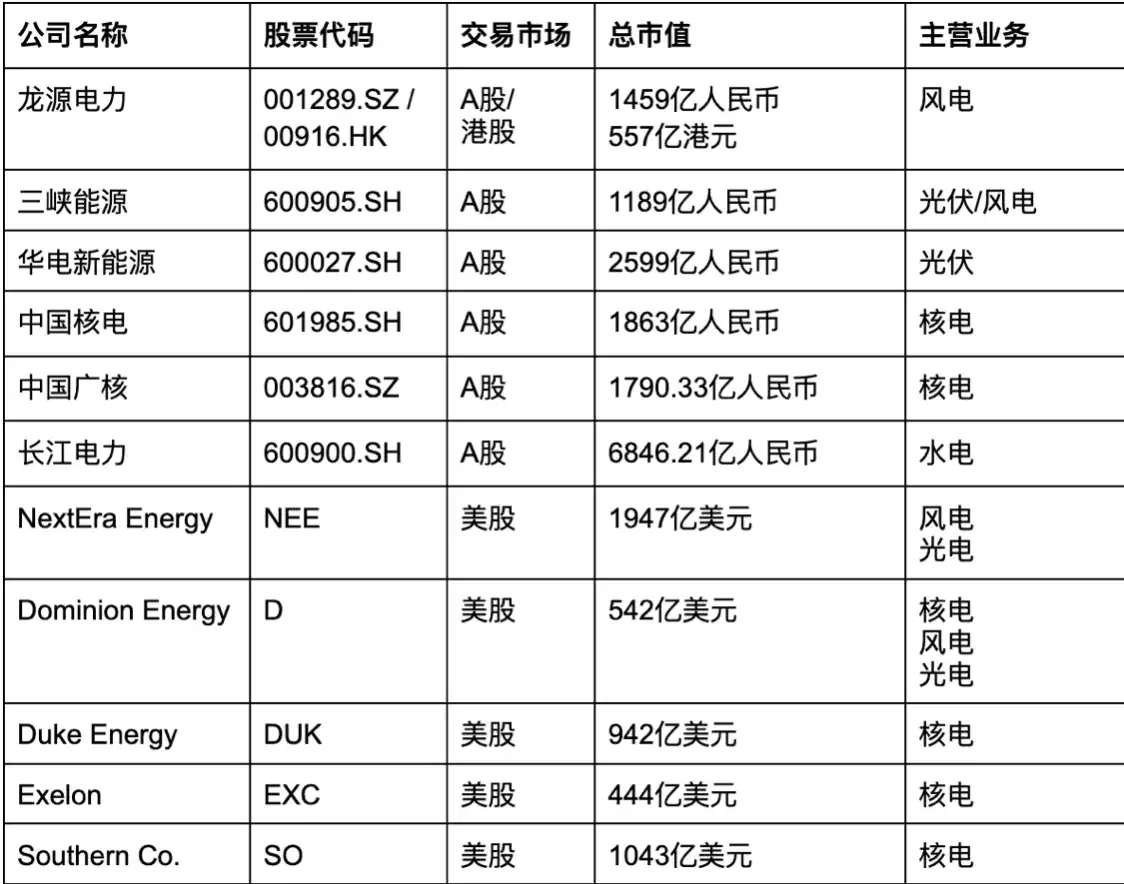
Phân tích tổng thể, cạnh tranh tại tầng này đang dần chuyển từ "cạnh tranh giá điện" giữa các công ty năng lượng truyền统 sang "cạnh tranh quyền khóa điện" giữa AI Data Center, nhà cung cấp đám mây và công ty năng lượng. Ai có thể khóa chặt nguồn năng lượng dài hạn, ổn định và chi phí thấp, người đó sẽ nắm giữ Viên Ngọc Rồng đầu tiên của quá trình sản xuất Token.
Lớp Bánh Thứ Hai: AIDC - Nhà Máy Nguyên Liệu Token
Một GPU đơn lẻ không có ý nghĩa, điều quan trọng thực sự là quy mô cụm. Và đó là lý do AIDC ra đời.
Nó giống như một nhà máy luyện thép, nhà máy điện và dây chuyền sản xuất trong thời kỹ thuật công nghiệp, tập trung hàng ngàn GPU lại với nhau, tạo nên khả năng sản xuất Token ổn định. Nhưng vấn đề của nhà máy cũng bắt đầu xuất hiện: chu kỳ xây dựng AIDC truyền统 thường kéo dài từ 18 đến 36 tháng, việc mở rộng lưới điện có thể cần nhiều hơn. Khi nhu cầu AI tăng mạnh theo cấp số nhân, tốc độ xây dựng IDC cũ không còn đáp ứng được nền kinh tế Token mới.
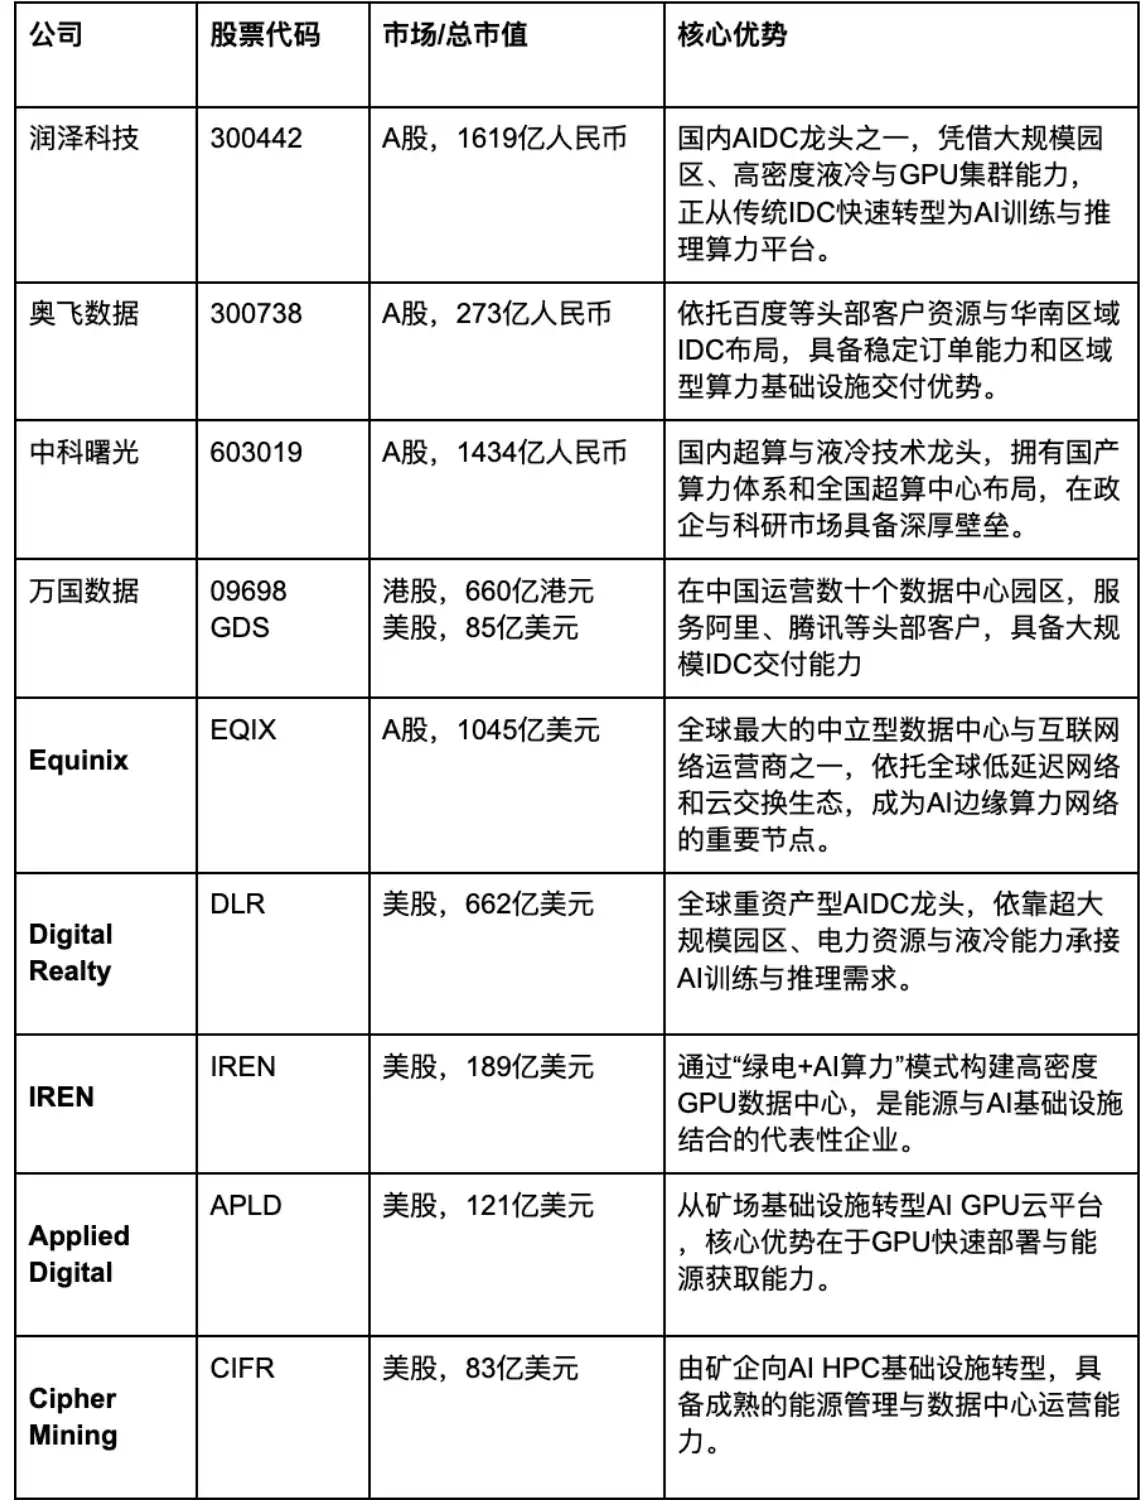
Trên thị trường chứng khoán Mỹ, Equinix là một trong những nhà điều hành trung tâm dữ liệu hàng đầu toàn cầu, có hơn 240 cơ sở dữ liệu ở hơn 30 quốc gia. Ưu thế cốt lõi của họ không chỉ là số lượng phòng máy mà còn là khả năng liên kết toàn cầu và tài nguyên mạng thấp trễ, từ đó trở thành điểm cơ sở hạ tầng AI tích cực.
Digital Realty thông qua nền tảng PlatformDIGITAL tiếp cận hạ tầng AI, phục vụ các nhà cung cấp đám mây lớn và tổ chức tài chính.
Trên thị trường Trung Quốc, Nhơn Tuyến Công Nghệ là một trong những nhà điều hành AIDC tiêu biểu nhất trên thị trường chứng khoán A. Dịch vụ chính của họ đã dần chuyển từ IDC truyền统 sang Trung Tâm Sức Mạnh AI, có lợi thế cốt lõi ở quy mô lớn phòng máy, tài nguyên điện và khả năng vận hành AIDC. Các doanh nghiệp như Ức Phi Dữ Liệu, Thủ Đô Trực Tuyến, v.v.. tiếp tục mở rộng hướng dẫn dữ liệu địa phương, hạ tầng đám mây và việc lưu trữ và vận hành sức mạnh AI. Trung Khoa Thần Quang trong AIDC hướng dẫn kinh doanh đến các lĩnh vực công nghiệp và nghiên cứu khoa học.
Và một loại người chơi khác đến từ "sự chuyển đổi trang trại mỏ." CoreWeave, IREN, Applied Digital, Cipher Mining và nhiều công ty khác, ban đầu liên quan đến khai thác tiền điện tử, nhưng với nhu cầu GPU AI tăng mạnh, họ nhanh chóng chuyển hướng sang hạ tầng sức mạnh AI. IREN tập trung vào mô hình "Năng Lượng Xanh + Sức Mạnh AI", thông qua xây dựng trung tâm dữ liệu GPU cao mật độ bằng năng lượng tái tạo. Applied Digital và Cipher Mining cũng đều đang chuyển từ trang trại mỏ truyền统 sang hạ tầng tính toán hiệu suất cao của AI.
Ngoài ra, xu hướng mới bắt đầu nổi lên là sự biến đổi của AI Factory thành một hệ thống nhỏ gọn, linh hoạt và có thể mở rộng dễ dàng thành các module. Tương tự như sự chuyển đổi từ thời kỳ Internet từ máy chủ lớn sang tính toán đám mây, sức mạnh tính toán của trí tuệ nhân tạo cần di chuyển từ các trung tâm siêu lớn đến các điểm cụm xung quanh.
Do đó, GoodVision AI đã chọn một con đường khác: xây dựng một AI Factory nhẹ hơn, dễ mở rộng và có thể sao chép nhanh chóng hơn. So với việc xây dựng trung tâm trí tuệ nhân tạo lớn truyền thống, GoodVision AI chú trọng hơn đến khả năng triển khai cục bộ, hiệu suất điều hành cụm GPU có mật độ cao, và sự phối hợp hài hòa giữa năng lượng và sức mạnh tính toán.
Linh hợp cốt lõi của hệ thống này không phải là xây dựng một trung tâm dữ liệu siêu lớn duy nhất, mà là triển khai nhanh chóng các điểm AI Factory tại các khu vực đông dân số trên toàn cầu, thường là các phòng máy tính nhỏ có sức mạnh inferencing từ 2-4MW. Mô hình này không chỉ giúp nhanh chóng tiếp cận tài nguyên năng lượng địa phương mà còn phù hợp hơn với xu hướng triển khai inferencing ra cạnh tranh trong tương lai.
Nếu nói rằng AIDC truyền thống giống như một nhà máy luyện thép lớn thuộc thời kỳ công nghiệp, thì hệ thống mà GoodVision AI xây dựng cũng giống như một "Nhà máy Token địa phương hóa" trong thời kỳ trí tuệ nhân tạo – nhẹ hơn, linh hoạt hơn, gần gũi hơn người dùng, và phù hợp hơn với hướng phát triển của mạng lưới triển khai bán phân tán toàn cầu trong tương lai.
Cấp Độ Ba Của Chiếc Bánh: GPU – Thiết Bị Sản Xuất Token
Nếu nói rằng điện là nguồn năng lượng, thì GPU chính là thiết bị sản xuất. Trong những năm đầu tiên của cuộc bùng nổ trí tuệ nhân tạo, GPU chủ yếu được sử dụng cho việc huấn luyện; nhưng trong tương lai, nhu cầu lớn hơn sẽ đến từ inferencing. Bởi vì huấn luyện chỉ thuộc về một số ít công ty lớn, trong khi inferencing sẽ tiếp cận mọi ứng dụng, mọi thiết bị, mọi đầu cuối. Robot cần inferencing, lái xe tự động cần inferencing, kính AI cần inferencing, thậm chí việc hợp tác giữa mỗi AI Agent trong tương lai cũng sẽ tiêu tốn Token một cách thời gian thực.
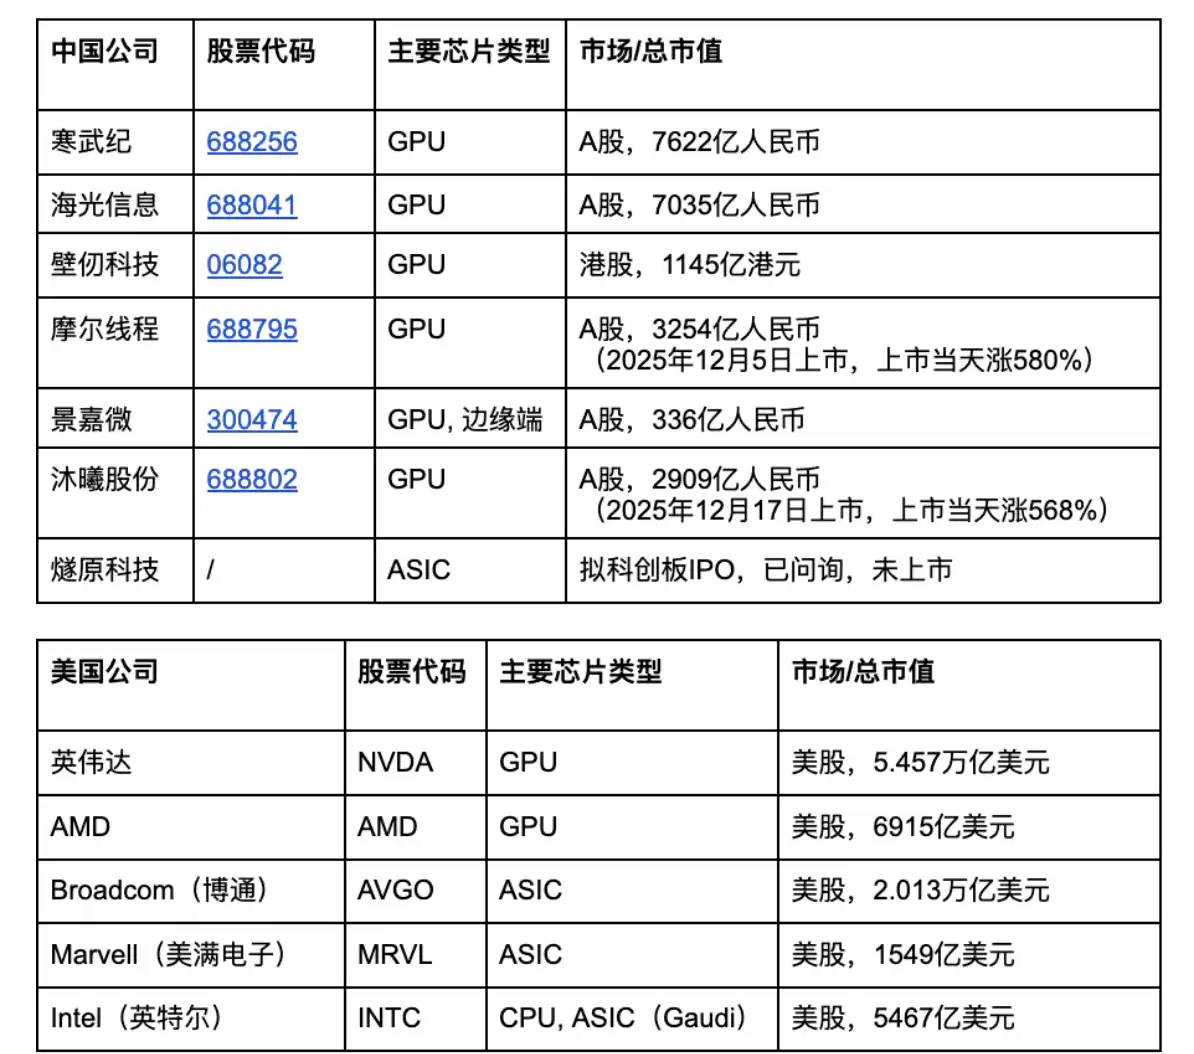
Hiện tại, NVIDIA vẫn là trung tâm tuyệt đối trong ngành công nghiệp chip AI toàn cầu. Các sản phẩm GPU như H100, B200, Blackwell, định nghĩa gần như toàn bộ chuẩn AI huấn luyện và inferencing thế giới hiện tại. Quan trọng hơn, NVIDIA không chỉ bán chip mà còn xây dựng một hệ sinh thái hoàn chỉnh qua CUDA, TensorRT, DGX, HGX, do đó đối thủ của họ không chỉ cần thách thức về hiệu suất GPU mà còn cần thách thức toàn bộ hệ sinh thái phần cứng – phần mềm AI.
AMD là đối thủ chính của NVIDIA hiện tại, với các sản phẩm GPU chính bao gồm MI300X và các dòng sản phẩm AI GPU khác. So với NVIDIA, AMD tập trung vào hệ sinh thái mở và nền tảng phần mềm ROCm, hy vọng thu hút các nhà phát triển AI và khách hàng doanh nghiệp thông qua một hướng tiếp cận mở hơn.
Broadcom và Marvell đại diện cho một hướng đi khác — ASIC và kết nối cao tốc. Khi các kịch bản suy luận AI trở nên phức tạp hơn, ngày càng nhiều doanh nghiệp bắt đầu thử nghiệm việc tùy chỉnh vi xử lý ASIC để đạt được hiệu suất năng lượng cao hơn và chi phí thấp hơn.
Intel tiếp cận thị trường AI thông qua CPU máy chủ và thẻ tăng tốc AI Gaudi, hy vọng tận dụng hệ sinh thái CPU của chính mình để tham gia lại vào cuộc cạnh tranh cơ sở hạ tầng AI.
Trên thị trường Trung Quốc, Cambricon là một trong những doanh nghiệp AI chip trong nước đại diện nhất, chủ yếu quảng bá vi xử lý AI chuỗi Suy luận và xây dựng khung Neuware AI tự thiết kế. Hygon có quyền cấp phép kiến trúc AMD Zen, tập trung vào thị trường DCU và Suy luận AI.
Các công ty GPU trong nước như Moore Thread, DeePhi Tech, Horizon Robotics, Bitmain Technologies đại diện cho hướng AI chip trong nước tại Trung Quốc. Chúng đều nhấn mạnh tính tương thích với hệ sinh thái CUDA và cố gắng xây dựng cụm GPU trong nước.
Từ hệ sinh thái CUDA đến bộ nhớ HBM, và sau đó là Tensor Core, trung tâm của toàn bộ ngành công nghiệp AI thực chất đều là về việc liên tục nâng cao "hiệu suất tạo ra Token trong một đơn vị thời gian". Đồng thời, GPU và cơ sở hạ tầng đằng sau như máy chủ, mô-đun quang, làm mát bằng chất lỏng, switch cũng liên quan chặt chẽ đến hiệu suất sản xuất Token.
Những thứ này không lòe loẹt như Nvidia hay các công ty AI dựa trên ứng dụng nhưng chúng quyết định liệu toàn bộ thế giới AI có thể hoạt động thực sự hay không. Giống như cách Cách mạng Công nghiệp không chỉ cần máy hơi mà còn cần đường sắt, lưới điện và cảng biển. Cách mạng AI cũng không chỉ là một cách mạng phần mềm. Đó là một cuộc nâng cấp chuỗi cung ứng toàn cầu bao gồm năng lượng, vi xử lý, mạng, điện toán đám mây và cơ sở hạ tầng.
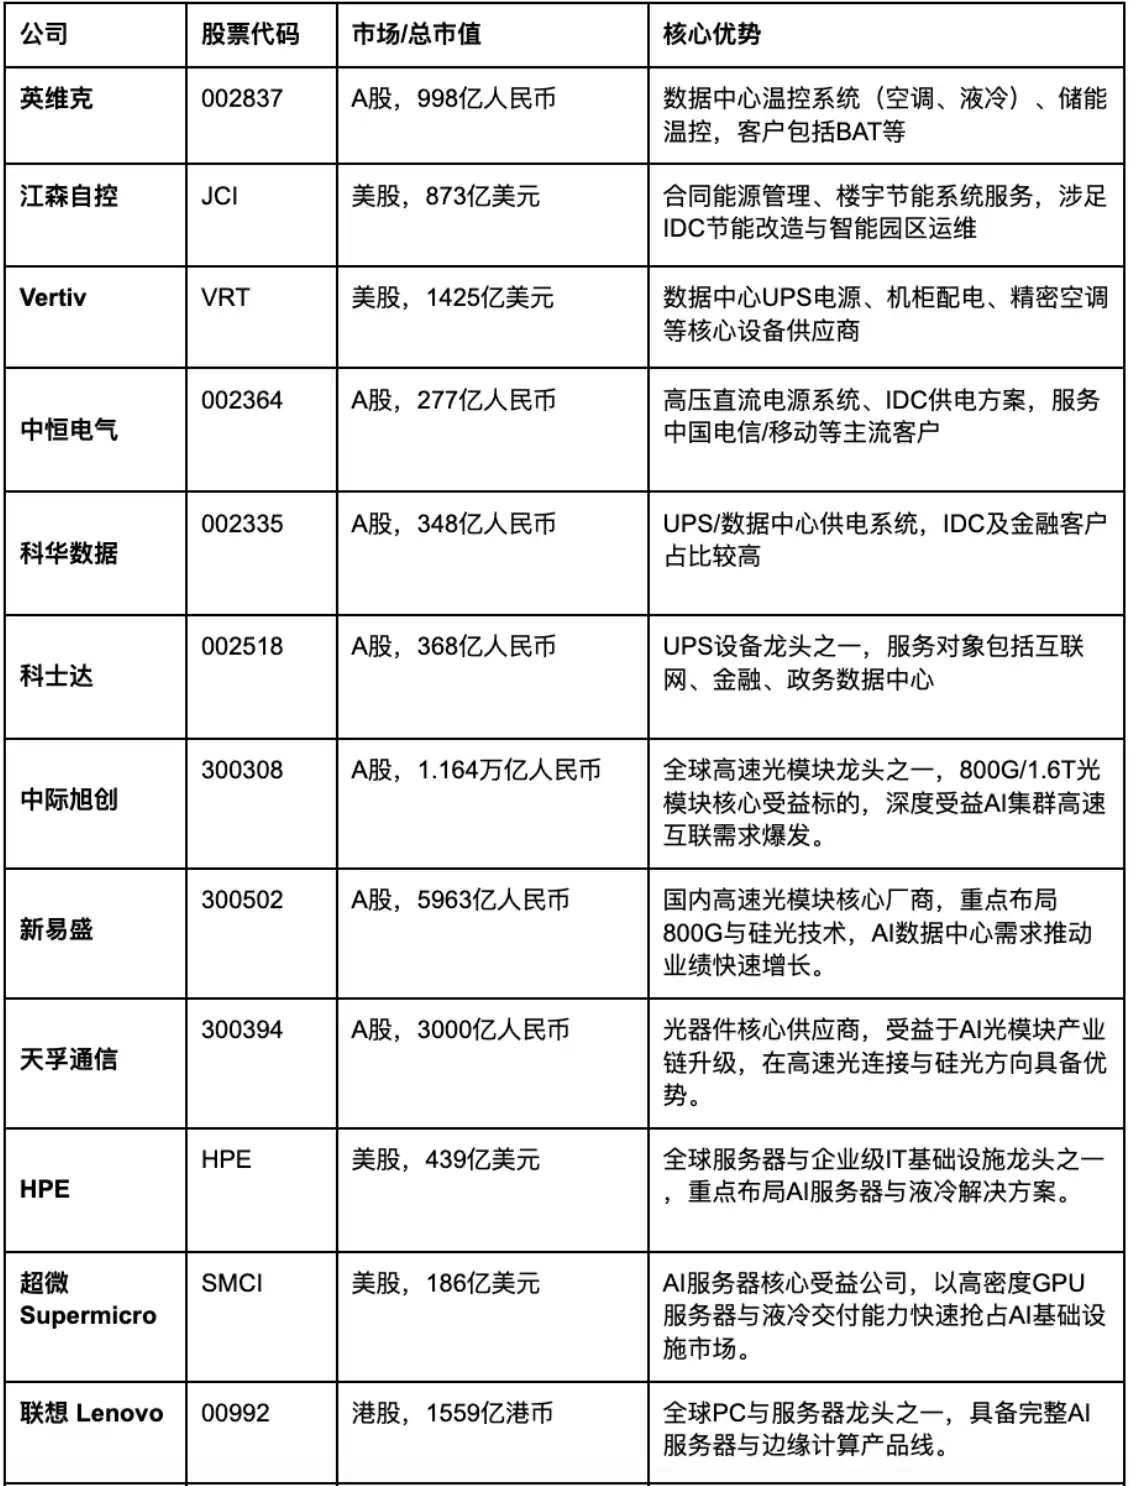
Vertiv là lãnh đạo toàn cầu về UPS và quản lý điện trung tâm dữ liệu, cung cấp nguồn điện trung tâm dữ liệu, phân phối tủ và hệ thống điều hoà chính xác.
Infineon là lãnh đạo thị trường chất lỏng làm mát và hệ thống kiểm soát nhiệt độ trên thị trường chứng khoán A, với khách hàng bao gồm các công ty Internet lớn như BAT. Khi công suất GPU ngày càng tăng, làm mát chất lỏng đang trở thành thiết bị tiêu chuẩn quan trọng của AIDC.
Chint Electric, Chauvin Arnoux Group, Kstar và các công ty khác đều đóng vai trò quan trọng trong lĩnh vực UPS, hệ thống nguồn điện và cung cấp điện cho trung tâm dữ liệu.
Trong lĩnh vực mạng và mô-đun quang, Trung Quốc Interlight, Shine Easy và FiberHome Communications đều hưởng lợi từ nhu cầu liên lạc nhanh bên trong cụm AI.
Trong lĩnh vực máy chủ toàn bộ, các công ty như Dell, HPE, Siêu Micro, Lenovo, Dawning Information Technology đảm nhận việc lắp ráp và giao hàng máy chủ AI quy mô lớn.
Mặc dù tầng này không trực tiếp đối diện người dùng cuối, nhưng lại quyết định xem cơ sở hạ tầng AI có thể hoạt động ổn định hay không. Hệ thống làm mát bằng chất lỏng, UPS, mô-đun quang, switch, lưu trữ điện và máy chủ toàn bộ, như hệ thống đường sắt, lưới điện và cảng ở thời đại công nghiệp, đều đang trở thành lĩnh vực kinh doanh thực sự của thế giới AI.
Tầng Bánh số 4: LLM — Bộ Não sản xuất Token
LLM (Large Language Model) quyết định cách mà Token được hiểu, tạo ra và tổ chức. Trong hai năm qua, các công ty như OpenAI, Anthropic, Google, Meta, xAI, DeepSeek đã khởi đầu cuộc "đua mô hình lớn" toàn cầu. Dung lượng tham số từ hàng tỷ bước sang nghìn tỉ, khả năng mô hình từ tạo văn bản đã mở rộng sang đa dạng dạng, suy luận, mã, hợp tác tác nhân và trí nhớ dài hạn.
Nhưng theo sự phát triển của ngành công nghiệp, thị trường cũng bắt đầu nhận ra rằng: điều thực sự quan trọng trong tương lai không chỉ là "ai sở hữu mô hình lớn nhất", mà là ai có thể duy trì mô hình với chi phí thấp hơn và hiệu quả cao hơn. Vì mô hình chính nó không tạo ra giá trị trực tiếp, mà thực sự tạo ra giá trị là quá trình suy luận sau khi mô hình được gọi liên tục.
Điều này cũng có nghĩa là, LLM đang chuyển từ việc "trình diễn khả năng của mô hình" trong quá khứ, dần dần phát triển thành "bộ não sản xuất Token" của thế giới AI.
Các mô hình đóng và mã nguồn mở như OpenAI, Anthropic, Google Gemini, Meta Llama đang cạnh tranh để trở thành cửa ngõ vào sinh thái AI tương lai; trong khi các nhà mới nổi như DeepSeek, thông qua cách tiếp cận chi phí thấp hơn và hiệu quả suy luận cao hơn, đã bắt đầu tái định hình cạnh tranh ngành. Cuộc cạnh tranh ở tầng LLM bây giờ, cũng dần không còn chỉ là cuộc cạnh tranh về dung lượng tham số, mà tiêu chí đánh giá dần chuyển sang so sánh trên nhiều phương diện:
Chi phí Token
Hiệu quả suy luận
Khả năng ngữ cảnh
Hợp tác nhiều Tác nhân
Trí nhớ dài hạn
Khả năng cộng tác giữa mô hình và cơ sở hạ tầng
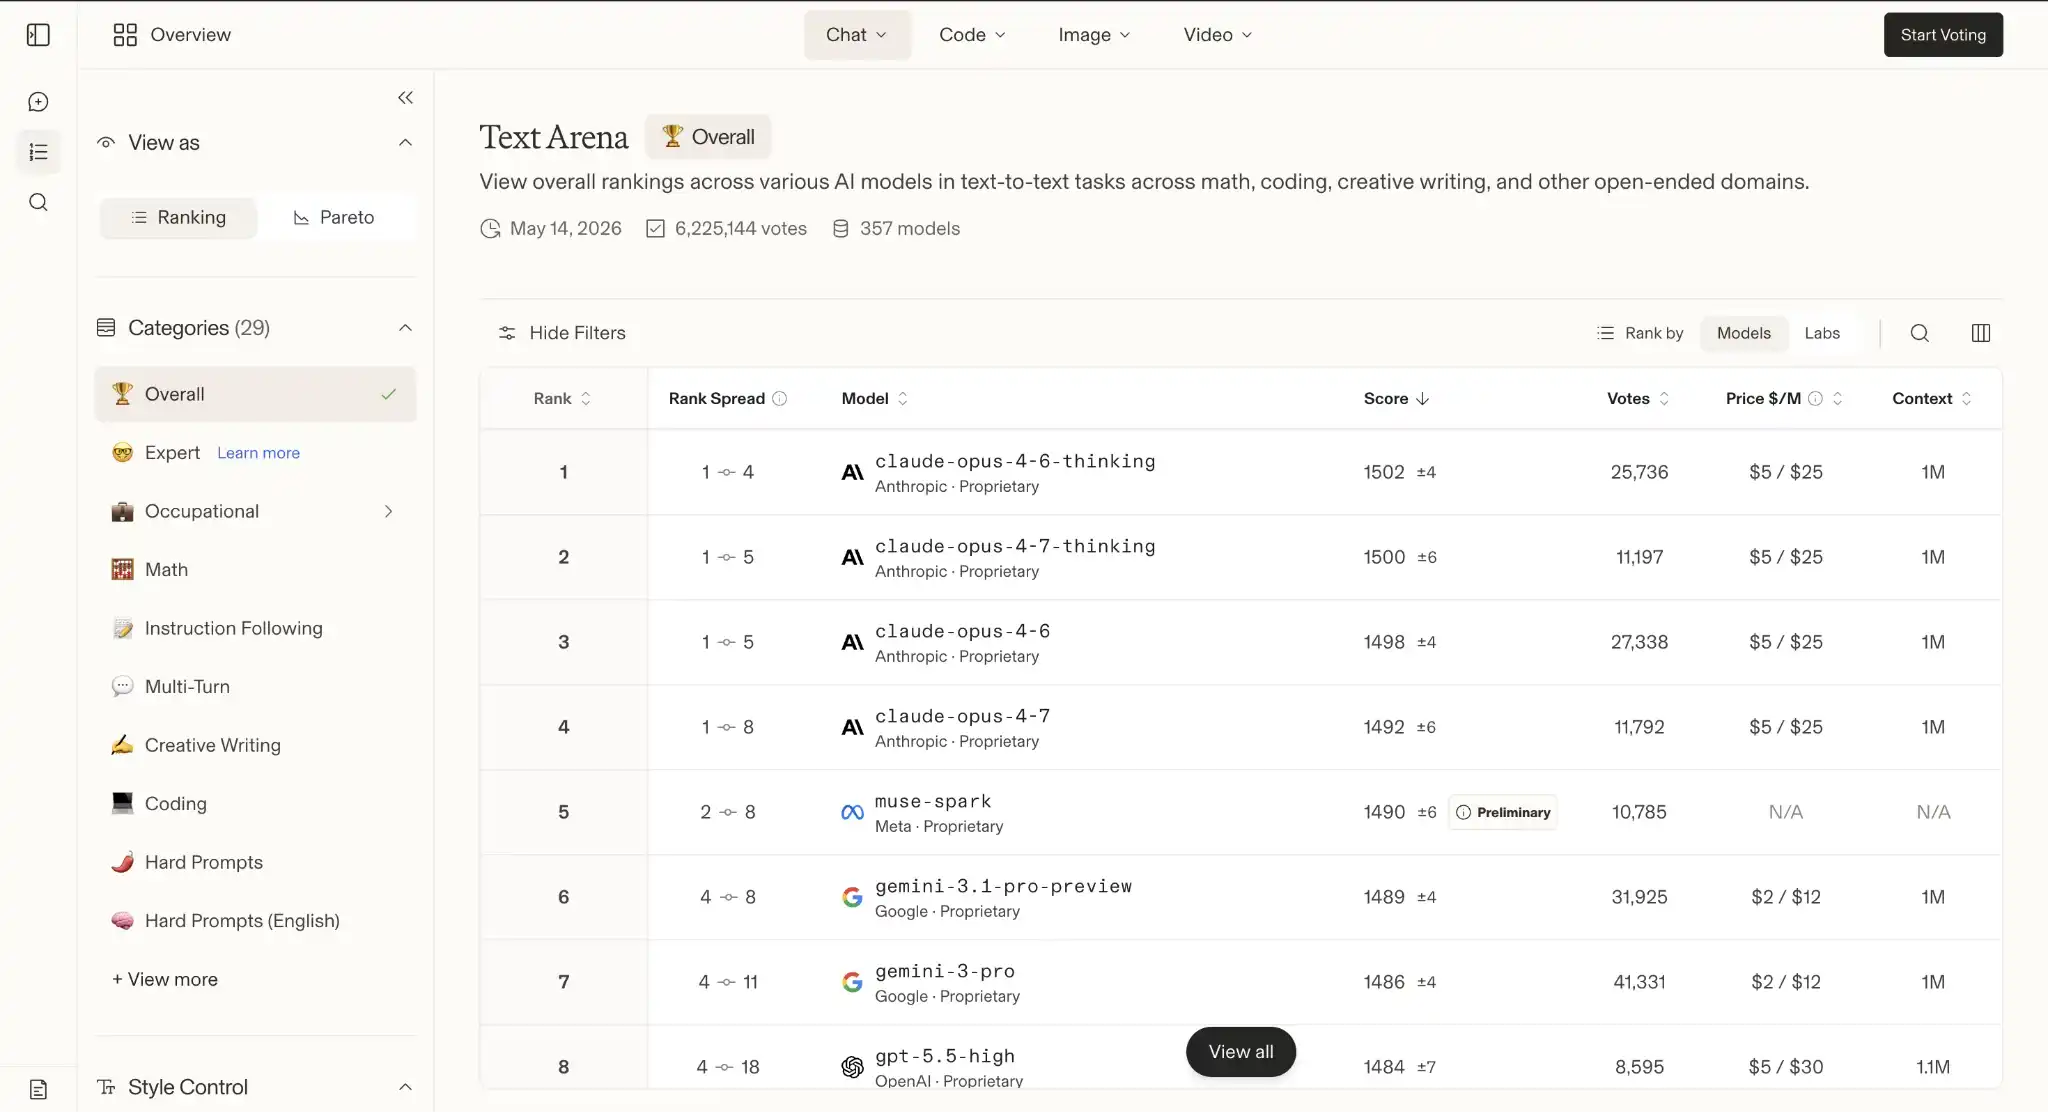
Bảng xếp hạng LLM, Nguồn dữ liệu: https://arena.ai/leaderboard/text
Bởi vì điều thực sự quan trọng trong thời đại AI không chỉ là có một mô hình lớn "thông minh", mà là việc mô hình có thể chạy liên tục, quy mô lớn và chi phí thấp trên toàn cầu. GoodVision AI cũng có giải pháp tối ưu của riêng mình tại tầng này: thông qua việc hợp tác với nhà sản xuất mô hình lớn, triển khai mô hình lớn tại Trung tâm AI Factory, chuyển từ dịch vụ thuê sẵn sang cung cấp dịch vụ Token trực tiếp; không chỉ giúp tăng lợi nhuận kinh doanh, mà còn tạo ra trải nghiệm sử dụng thân thiện hơn với người dùng.
Tầng Bánh thứ Năm: Phân phối Token - "Lưới điện" của thời đại AI
Khi AIDC hoàn tất, vấn đề tiếp theo nảy sinh: Công suất tính toán này sẽ được toàn cầu sử dụng như thế nào?
Do đó, các nền tảng cho thuê công suất tính toán bắt đầu xuất hiện. Chúng như "hệ thống lưới điện" của thời đại AI, chia nhỏ và phân phối tài nguyên GPU trước đây tập trung, sau đó cho thuê theo nhu cầu cho các nhà phát triển, doanh nghiệp và ứng dụng AI.
AWS, Azure, Google Cloud, Alibaba Cloud và Tencent Cloud vẫn là những nhà cung cấp mạnh nhất tầng này. Họ sở hữu cơ sở hạ tầng điện toán đám mây lớn nhất thế giới và đang dần tích hợp tài nguyên GPU AI vào hệ thống IaaS của họ.
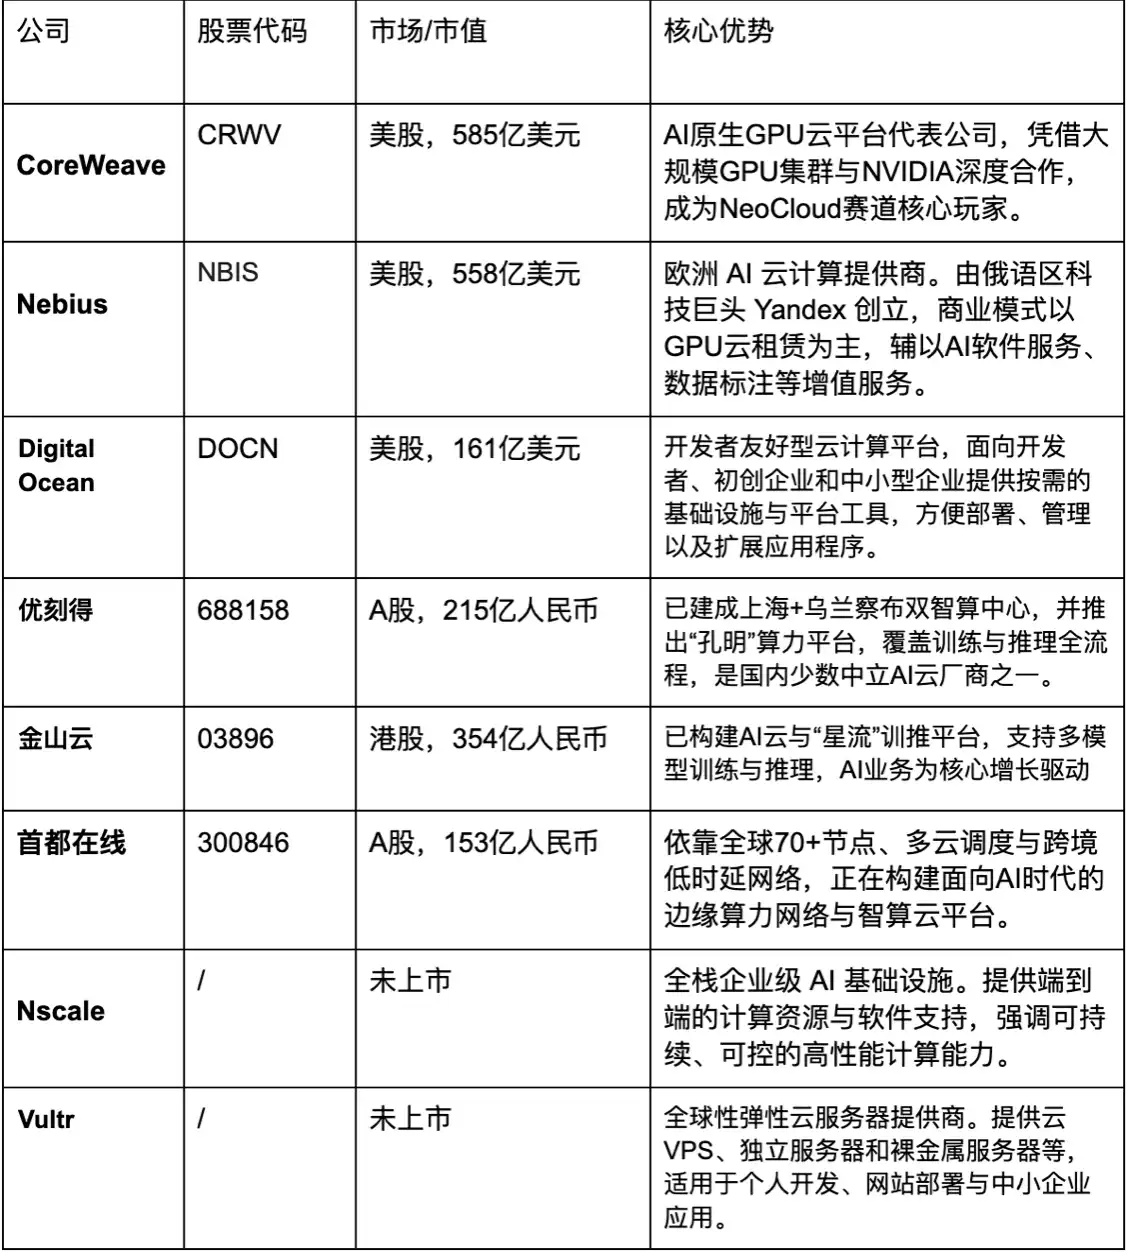
Nhưng đồng thời, một số "đám mây AI bản địa" đang nổi lên nhanh chóng. Các công ty như CoreWeave, Nebius, Nscale tập trung xây dựng nền tảng đám mây GPU cho nhu cầu huấn luyện và suy luận AI. So với các nhà cung cấp đám mây truyền thống, chúng linh hoạt hơn, tập trung hơn vào nhiệm vụ AI, và giỏi hơn trong tối ưu hóa cụm GPU.
CoreWeave hiện là một trong những công ty đáng chú ý nhất tại NeoCloud. Ban đầu chuyên về đào Ethereum, sau đó chuyển hoàn toàn sang dịch vụ đám mây GPU AI và hiện đã trở thành công ty cơ sở hạ tầng AI được NVIDIA ưu ái hỗ trợ.
Các nền tảng đám mây nhẹ như DigitalOcean, Vultr hướng đến các nhà phát triển nhỏ và khởi nghiệp, nhấn mạnh việc triển khai nhanh chóng và dịch vụ GPU giá rẻ.
Trên thị trường Trung Quốc, ngoài các tập đoàn lớn, các công ty như UCloud, Kingsoft Cloud, Captcha mCap Online đều là những nhà cung cấp quan trọng của thị trường thuê công suất GPU và AI. Cạnh tranh ở tầng này rất giống với lưới điện ban đầu: làm thế nào để phân phối hiệu quả công suất tính toán phân tán.
Tầng Bánh thứ Sáu: Tối ưu hóa Token và Lập lịch Thông minh - Bộ não của thời đại AI
Điều này có lẽ là tầng "bánh" dễ bị đánh giá thấp nhưng cũng quan trọng nhất. Khi lượng sử dụng AI Agent tăng mạnh, mọi người nhận ra rằng không phải mọi nhiệm vụ đều xứng đáng với việc gọi mô hình lớn nhất. Rất nhiều nhiệm vụ đơn giản, mô hình cục bộ có thể hoàn thành; nhiều nhiệm vụ thời gian thực, phù hợp hơn với suy luận cạnh; nhiều nhiệm vụ về bảo mật, thậm chí không thể tải lên đám mây. Sau vấn đề "có công suất tính toán hay không," một vấn đề khác nảy sinh, đó là "làm thế nào để sử dụng công suất tính toán một cách thông minh hơn."
Với nhu cầu Token tăng theo cấp số nhân, "đưa mô hình phù hợp, trên công suất tính toán phù hợp, xử lý nhiệm vụ phù hợp." là yếu tố quyết định để Token được sử dụng một cách hợp lý và hiệu quả. Đây chính là một trong những hướng mà GoodVision AI đang cố gắng không chỉ dàn trải xưởng mô hình AI Token mà còn tập trung nỗ lực.
Tương tự như hệ thống điện ngày nay: một số nhu cầu đến từ lưới điện lớn; một số nhu cầu đến từ năng lượng mặt trời trên mái nhà. Điều quan trọng thực sự là tầng trung gian đó là "Hệ thống Phân phối Thông minh".
Trong tương lai, AI cũng sẽ có cấu trúc tương tự: các nhiệm vụ đơn giản được hoàn thành bởi mô hình nhỏ cục bộ; các nhiệm vụ phức tạp được gọi từ mô hình lớn trên đám mây; các nhiệm vụ về quyền riêng tư cao được xử lý tại cạnh mạng; các nhiệm vụ với tải cao, thông qua phân phối động trên đám mây hỗn hợp.
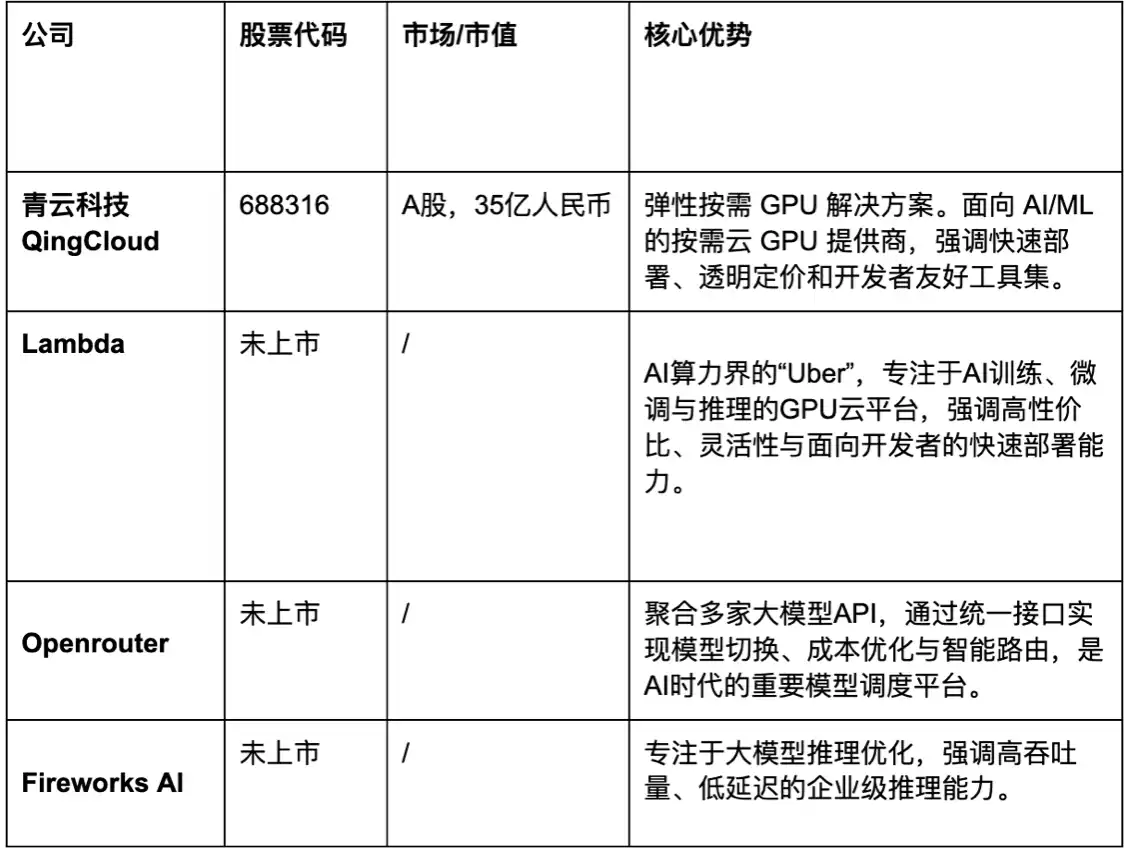
Ngoài Goodvision AI, các công ty như QingCloud, Lambda, OpenRouter, Fireworks AI cũng là những người dẫn đầu về Tối ưu Token và Phân phối Thông minh.
Và tầng "bánh" này cũng giữa hai tầng "bánh" trước - AIDC và Cho thuê Sức mạnh tính toán, có các bên chơi với sự chồng chất cao. Khi tài nguyên GPU, nút vùng và quy mô nhiệm vụ tiên lượng ngày càng mở rộ, việc chỉ đơn giản là "sở hữu sức mạnh tính toán" sẽ không đủ để xây dựng một rào cản lâu dài. Ngày càng nhiều nhà điều hành AIDC và các nền tảng Đám mây GPU bắt đầu nhận ra rằng, điều quyết định hiệu quả và lợi nhuận trong tương lai không chỉ là số lượng GPU, mà là cách phân phối động mô hình, sức mạnh tính toán và lưu lượng Token.
Do đó, nhiều nền tảng ban đầu tập trung vào AIDC và Đám mây GPU cũng bắt đầu mở rộng sang "tầng phân phối thông minh". Ví dụ, trên thị trường Trung Quốc, UCloud, CapitalOnline, Inspur đều đang thử nghiệm kết hợp cơ sở hạ tầng Đám mây GPU của riêng họ, tài nguyên đa Đám mây và khả năng phân phối tiên lượng, dần từ "bán sức mạnh tính toán", chuyển hướng sang "tối ưu sức mạnh tính toán".
Tầng Bánh Thứ Bảy: Mô hình và Đại lý - Người Tiêu Thụ Token
Mặc dù tầng này gần nhất với người dùng và dễ nhận lưu lượng nhất, nhưng cạnh tranh cũng vô cùng gay gắt. Tại GTC 2026, Huang Renxun đề xuất quan điểm rằng trong tương lai, mỗi công ty đều sẽ trở thành "Người Sản xuất Token và Người Tiêu Thụ Token".
Một AI Agent, có thể đồng thời gọi nhiều mô hình, nhiều công cụ, nhiều API và tiếp tục thực hiện suy luận, lập kế hoạch và thực thi. Điều này có nghĩa là lượng Token mà AI tiêu thụ trong tương lai sẽ vượt xa quy mô trò chuyện giữa con người và AI ngày nay. Một số người dùng AI nặng, hiện nay tự xây dựng hệ thống đồng thời và gọi nhau của nhiều Agent, tiêu thụ 10 tỷ Token mỗi ngày hoàn toàn không khó hiểu.
Tương lai không phải là 10 tỷ người sử dụng AI, mà là 100 tỷ, thậm chí 1000 tỷ AI Agent đồng thời làm việc, gọi nhau. Và chướng ngại thực sự sẽ chuyển từ "khả năng mô hình" sang "hiệu suất phân phối Token".
Công nghệ không cần phải nói nhiều, các gigatech như Microsoft, Google, Meta, Amazon đều đang dần tích hợp khả năng AI vào tất cả sản phẩm thông qua hệ thống văn phòng, tìm kiếm, mạng xã hội và dịch vụ đám mây.
Các công ty phần mềm doanh nghiệp như Adobe, Salesforce, ServiceNow, Palantir đều đẩy nhanh tiến trình hướng đến AI Agent và luồng làm việc tự động trong doanh nghiệp. Đồng thời, Hugging Face đang trở thành "Github" của thời đại AI. Đó không chỉ là cộng đồng mô hình mà còn là cơ sở hạ tầng quan trọng của cộng đồng phát triển AI toàn cầu.
Trên thị trường Trung Quốc, các công ty như iFlytek, Kung Long Wanwei, 360, Kingsoft Office, SenseTime đều đang tập trung vào việc triển khai trợ lý AI, văn phòng AI và AI Agent.
Khi "Bánh bông lan 7 tầng" thật sự hình thành, thế giới AI mới bắt đầu
Ngành công nghiệp AI ngày nay vẫn đang ở trong một hệ thống cơ sở hạ tầng chưa hoàn toàn chín muồi.
Có người sở hữu GPU tiên tiến nhất nhưng bị giới hạn về năng lượng; có người xây dựng hệ thống AIDC lớn nhưng thiếu hiệu quả trong lịch trình; có người phát triển mô hình và Agent mạnh mẽ nhưng đối mặt với chi phí suy luận và trễ độ cao; có người nắm giữ các nút mép nhưng không thể hình thành mạng lưới hợp nhất.
Từ điện lực, AIDC, GPU, đến LLM, phân phối Token, lịch trình thông minh và AI Agent, toàn bộ chuỗi cung ứng ngành công nghiệp AI đang phát triển mạnh mẽ, nhưng vẫn tồn tại nhiều sự rời rạc, lặp lại và chướng ngại hiệu suất giữa các tầng.
Và chỉ khi "Bánh bông lan 7 tầng" này thực sự được xây dựng hoàn chỉnh và bắt đầu hoạt động hợp tác hiệu quả, ngành công nghiệp AI mới bắt đầu từ "thời đại công cụ" ngày hôm nay, thực sự bước vào "thời đại sử dụng quy mô lớn" của thế giới thông minh.
Thế giới AI trong tương lai sẽ không còn chỉ là một số ít gigatech huấn luyện mô hình lớn, mà là hàng tỉ AI Agent liên tục trực tuyến, liên tục hợp tác, liên tục gọi vốn lực tính toán và Token. Mỗi cuộc trò chuyện, mỗi suy luận, mỗi cuộc gọi Công cụ, mỗi nhiệm vụ tự động thực hiện, đằng sau đều tương ứng với việc năng lượng, GPU, mạng, hệ thống lịch trình và nút suy luận phối hợp hoạt động.
Và điều này cũng có nghĩa là, ngành công nghiệp AI đang từ "mô hình phần mềm" trong quá khứ dần dần tiến hóa thành một hệ thống siêu công nghiệp bao gồm năng lượng, vi chip, điện toán đám mây, mạng lưới mép và lịch trình thông minh.
Giống như Cách mạng Công nghiệp không chỉ cần máy hơi mà còn cần đường sắt, lưới điện và cảng; Cách mạng Internet không chỉ cần máy tính cá nhân mà còn cần cáp quang, trung tâm dữ liệu và điện toán đám mây. Dấu hiệu thực sự chín muồi của Cách mạng AI cũng không chỉ là một ứng dụng nổi trội, mà là toàn cầu, một "mạng lưới cơ sở hạ tầng thông minh" có thể liên tục sản xuất, phân phối, lịch trình và tiêu thụ Token đang bắt đầu hình thành.
Khi cơ sở hạ tầng bảy tầng này kết nối hoàn toàn, logic cạnh tranh trong ngành trí tuệ nhân tạo cũng sẽ được tái cấu trúc hoàn toàn. Công ty quan trọng nhất trong tương lai có lẽ không còn là những công ty sở hữu mô hình lớn nhất, mà là những công ty có khả năng kết nối nguồn tài nguyên, sức mạnh tính toán, mạng lưới, mô hình và luồng Token.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan