




ETF về tiền điện tử của người già ở Mỹ: Ai đang bán, ai đang giữ, ai tiếp tục mua?
原文标题:《Ai Đang Bán, Ai Đang Gánh, Ai Đang Tiếp Tục Mua? Sự Phân Hóa Về Vị Thế Gọi Vốn ETF Của Các Nhóm Tiền Của Hoa Kỳ》
原文作者:KarenZ, Foresight News
Một trong những điều đáng chú ý nhất trong quý đầu tiên không phải là giá đã giảm bao nhiêu, mà là cách các tổ chức đã vượt qua đợt thu hồi này.
Nếu chỉ nhìn vào biểu đồ giá, ETF tiền điện tử trong quý đầu tiên của năm 2026 không hề dễ dàng. Bitcoin và Ethereum áp lực trong quý, giá trị tài khoản của ETF tiền mặt ròng hồi phục chung, nhiều vị thế, ngay cả khi không bán ra, cuối quý cũng không đẹp lắm. Nhưng điều thú vị thực sự trong một đợt giảm không phải là đường cong giá trị ròng chính nó, mà là hành động của các tổ chức khác nhau trên cùng một biểu đồ đợt rút lui đó.
Tính đến giữa tháng 5 năm 2026 dựa trên báo cáo 13F mới nhất, thị trường đã có thể thấy một số tổ chức giữ vị thế vào cuối quý vào ngày 31 tháng 3 năm 2026. Quỹ cơ sở, ngân hàng đầu tư lớn, quỹ chủ quyền, nhà cung cấp thanh khoản và tổ chức quản lý giàu có đã đưa ra một số câu trả lời hoàn toàn khác nhau.
Có người giảm vị thế: Đầu tiên thu hẹp rủi ro
Hãy xem xét những người đã giảm vị thế.
Quản lý Quỹ Quyên Góp Harvard và Tài Sản Tài Chính Liên Quan của Đại Học Harvard là một trong những mẫu mực tiêu biểu nhất trong đợt này. Theo báo cáo 13F mà họ đã đệ trình, vị thế IBIT (ETF iShares Bitcoin Trust) đã giảm từ 5,353,612 cổ phiếu vào cuối Q4 năm 2025 xuống còn 3,044,612 cổ phiếu vào cuối Q1 năm 2026, giảm khoảng 43%, tương ứng giá trị tài khoản cũng giảm từ khoảng 266 triệu USD xuống khoảng 117 triệu USD.
Đồng thời, vị thế ETHA (ETF iShares Ethereum Trust) mà họ vẫn giữ vào quý trước đã được bán hết trong quý này. Điều này cho thấy Harvard không chỉ đối mặt với rút lui giá, mà còn tích cực thu hẹp tổng cộng vị thế của mình đối với ETF tiền Bitcoin và Ethereum.
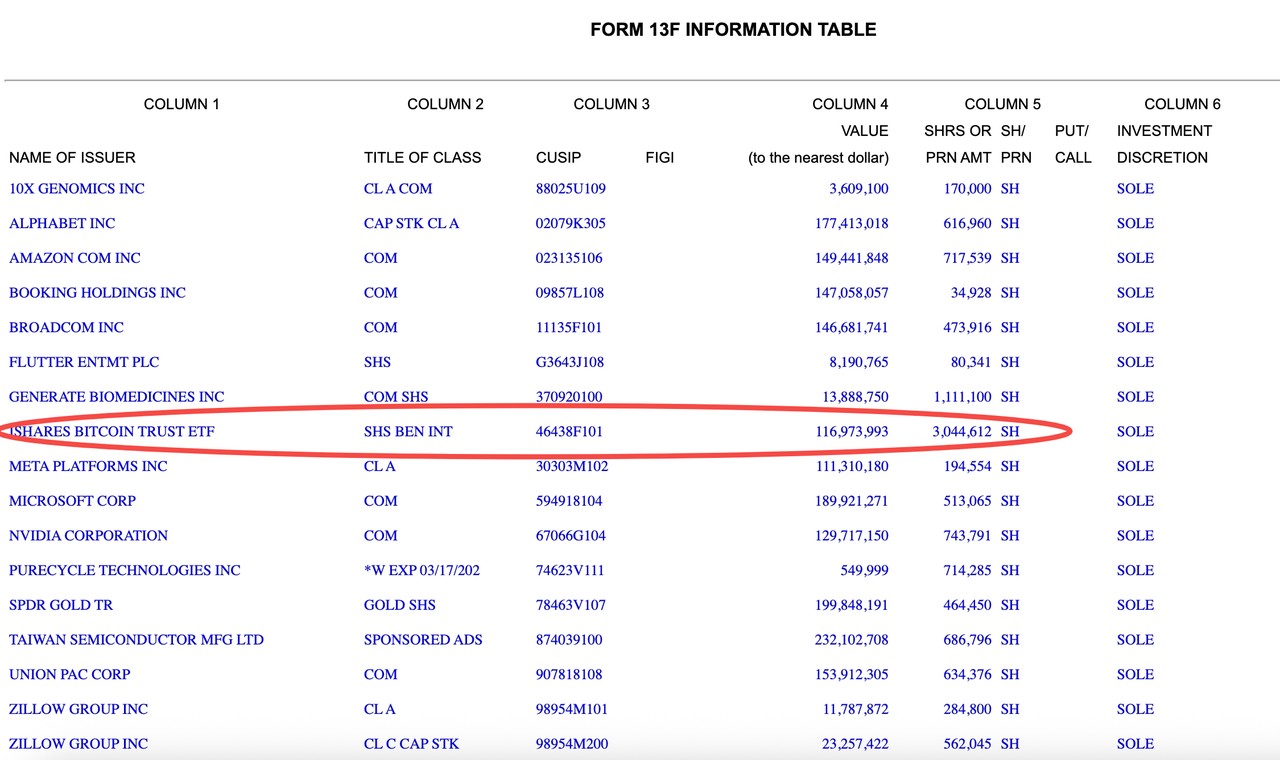
Bước chuyển đổi vị thế này còn mang ý nghĩa khác. Harvard không chuyển sang tư duy phòng thủ hoàn toàn, mà chuyển một phần của vị thế sang tài sản liên quan đến trí tuệ nhân tạo và chuỗi khối tính toán, tăng vị thế tại NVIDIA, Broadcom và TSMC. Xem xét hành động này cùng với nhau, gần giống như một lần cân bằng cấu trúc "giảm crypto, tăng AI," thay vì thu hẹp rủi ro một cách toàn diện.
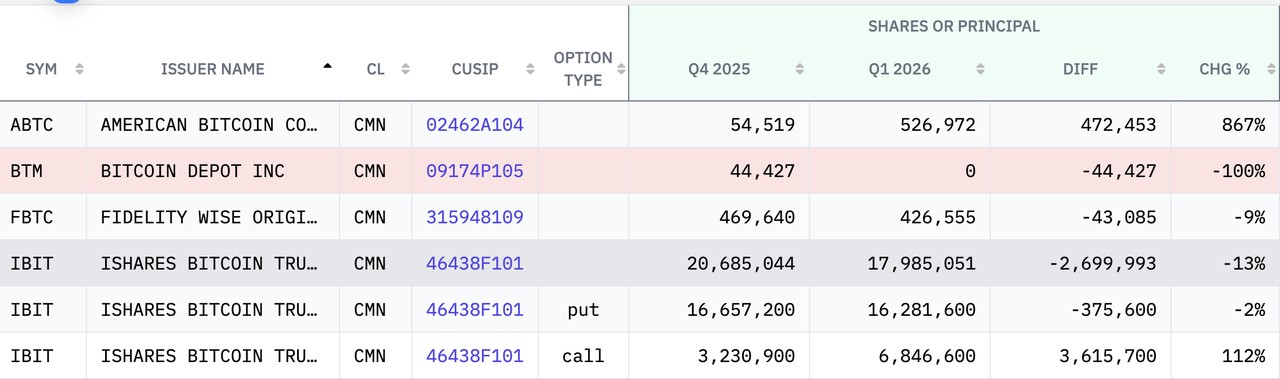
Goldman Sachs cũng có chiến lược tương tự, nhưng phức tạp hơn. So sánh giữa hai báo cáo 13F gần nhất, Goldman Sachs vẫn giữ khoảng 690 triệu USD IBIT vào cuối Q1 năm 2026 và khoảng 25,18 triệu USD FBTC (Quỹ Bitcoin Fidelity Wise Origin), cả hai đều giảm so với quý trước. Đáng chú ý hơn việc giảm vị thế là cấu trúc vị thế của họ: Goldman Sachs đồng thời giữ vị thế tiền mặt, tùy chọn mua vào và tùy chọn bán ra trên IBIT, cho thấy đây không chỉ là cược hướng, mà còn có tính chất giao dịch rõ ràng và đối chứng.
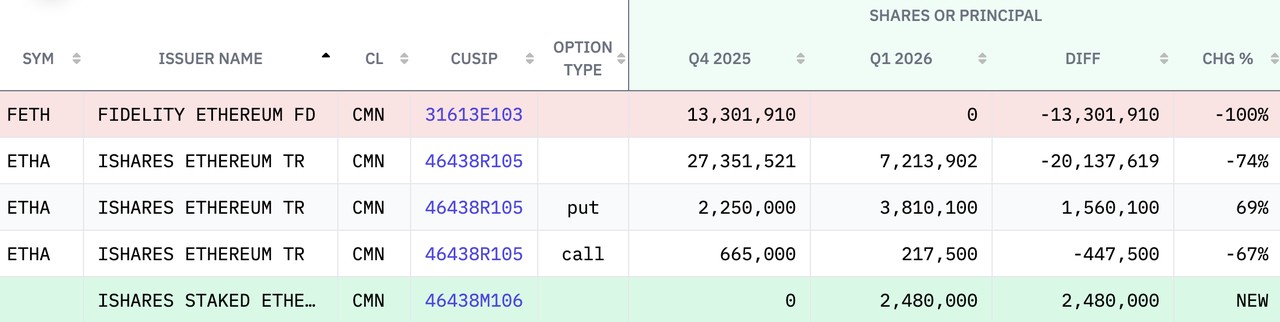
Goldman Sachs is more aggressive in its treatment of Ethereum, not only liquidating its holdings in the Fidelity Ethereum Fund (with a value of $394 million at the end of Q4 2025); it also significantly reduced its position in the iShares Ethereum Trust (ETHA) spot, by about 74%, with a remaining position of approximately $114 million, and additionally acquired a $66.885 million position in the iShares Staked Ethereum Trust ETF.
At the same time, Goldman Sachs has completely divested from all XRP and Solana-related ETFs. Its holdings in XRP ETFs from Bitwise, Franklin Templeton, Grayscale, and 21Shares totaled approximately $152 million as of the end of Q4 2025, and it also exited all Solana ETFs/trusts from Grayscale, Bitwise, and Fidelity (valued at $109 million at the end of Q4 2025).
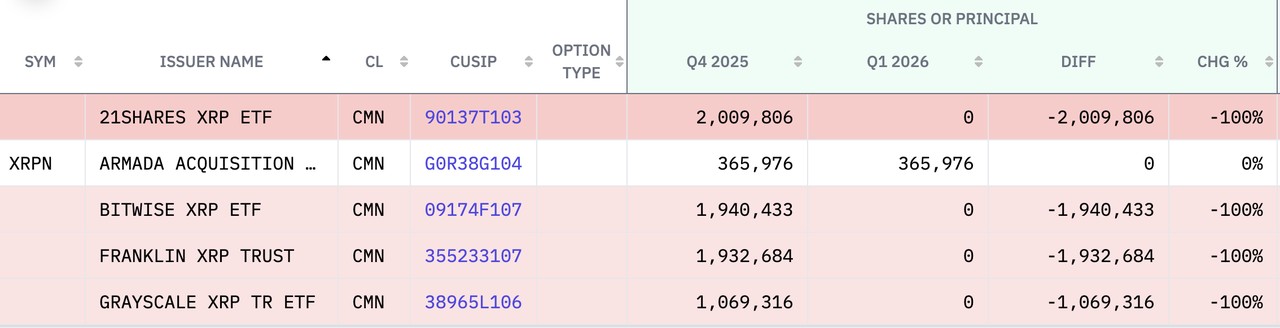
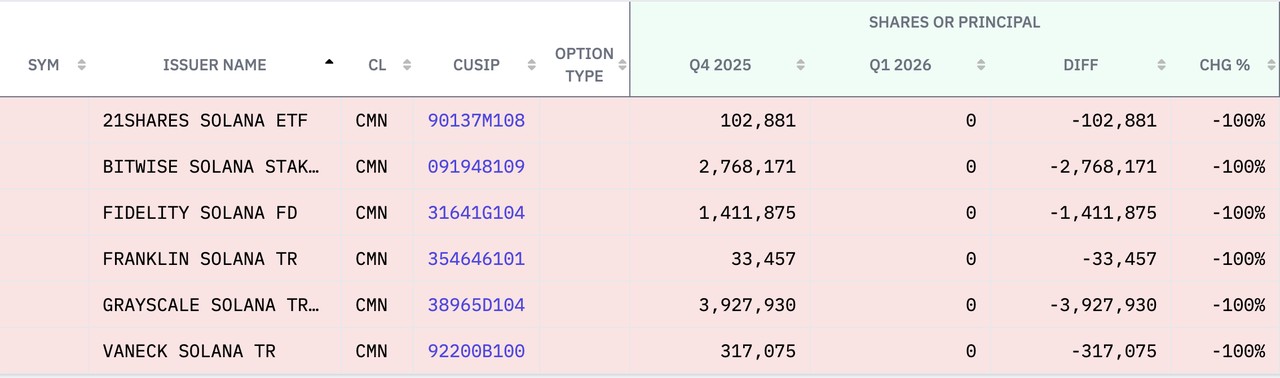
On the crypto stock front, Goldman Sachs' position in Circle increased by 249% to around $140 million, its position in Galaxy Digital also increased by 205% (reaching $41.48 million), holdings in Coinbase (+65%), Robinhood (+35%), and PayPal all increased; while reducing positions in Strategy and Riot Platforms. Overall, this looks more like an internal rotation of "compression of ETF risk, shifting to selected individual stocks".
In hedge funds, Millennium Management has also given a similar signal. Public records show that its IBIT holdings decreased from 34.334 million shares to 19.287 million shares, a decrease of about 43.8%; ETHA holdings also decreased in sync (a reduction of about 34.3%), indicating significant reductions in Bitcoin and Ethereum spot ETFs.
Capula Management Ltd, a hedge fund management company based in London, UK, went even further. As of December 30, 2025, it held $470 million worth of IBIT, $160 million worth of FBTC, $207 million worth of ETHA, and $61.43 million worth of FETH, but the latest 13F report shows that these ETFs have been completely divested. At the same time, Capula Management Ltd has fully exited Coinbase (with a small remaining position in options).
Đứng Im Nhưng Vẫn Tự Có Thái Độ
Loại thứ hai là những người đứng im.
Đại học Brown vẫn giữ vững 212,500 cổ phiếu IBIT mà không mua thêm hay bán đi. Tính theo giá trị thị trường được công bố, vị thế này đã giảm từ khoảng 10.55 triệu USD vào cuối năm 2025 xuống còn khoảng 8.164 triệu USD vào cuối quý đầu tiên năm 2026. Các quỹ của các trường đại học này không biến đổi giữa các quý theo biến động giá của từng quý, mà đặt nặng vào kỷ luật cơ cấu danh mục và chu kỳ cân đối dài hạn.
Đại học Dartmouth trong quý đầu năm 2026 đã xử lý tài sản mã hóa như một phương pháp mở rộng nhẹ nhàng hơn là một phương pháp đổi mới mạnh mẽ. So với số liệu 13F của quý trước, trường tiếp tục giữ nguyên vị thế ETF Bitcoin, số lượng cơ cấu IBIT gần như không biến đổi, chỉ có việc giá giảm trong quý dẫn đến giá trị từ hơn 10 triệu USD giảm xuống khoảng 7.7 triệu USD;
Mở rộng vị thế Ethereum bằng cách chuyển sang Grayscale Ethereum Staking ETF có đặc tính đặt cược, giữ khoảng 178,100 cổ phiếu; đồng thời tạo vị thế mới với Bitwise Solana Staking ETF, khoảng 304,803 cổ phiếu, giá trị sách khỏang 3.3 triệu USD.
Chiến Lược Khác: Mua Càng Giảm
Loại thứ ba là những người tăng mạnh khi thị trường giảm giá.
Fond Chủ quản quốc gia Abu Dhabi Mubadala là câu chuyện đáng chú ý nhất. IBIT mà họ nắm giữ tăng từ 12,702,323 cổ phiếu lên 14,721,917 cổ phiếu, tăng khoảng 15.9%. Nhưng ngay cả khi số lượng cổ phiếu tăng lên, giá trị vị thế vào cuối quý vẫn giảm từ khoảng 6.31 tỷ USD xuống còn 5.66 tỷ USD. Các con số này đã nói lên điều gì đó. Hành động mua vào không tự động dẫn tới lợi nhuận, đặc biệt trong giai đoạn thị trường vẫn đang trong kênh suy giảm, việc gia tăng vị thế trước hết tạo điều kiện cho mở rộng lỗ nợ lớn hơn, và chỉ sau đó mới có thể là khả năng phục hồi cao hơn trong tương lai.
Hành động của JPMorgan cũng có thể hiểu theo bài học trên. Dữ liệu 13F mới nhất cho thấy, JPMorgan đã tăng nắm giữ IBIT từ khoảng 3.028 triệu cổ phiếu lên khoảng 8.3 triệu cổ phiếu, tăng mạnh 174%, đồng thời tăng phần nào vị thế với FBTC, BITB và ETF Ethereum.
Từ sự thay đổi về cổ phiếu, rõ ràng thấy nó tích cực hơn; nhưng điều đó không có nghĩa là nó đã khóa lãi suất vượt trội trong đợt biến động này. Đối với các ngân hàng lớn, việc tăng tỷ trọng ETF nhiều khi là để mở rộng kệ sản phẩm, đáp ứng cấu hình khách hàng, cân bằng thanh khoản và rủi ro trên bảng cân đối kế toán, không chỉ đơn giản là nhìn về hướng duy nhất lên.
Thay đổi tỷ trọng của
Có thêm điều đáng chú ý là, họ đã mạnh tay mua thêm tỷ trọng ETF Ethereum, với tỷ lệ sở hữu ETHA tăng từ khoảng 67,26 nghìn cổ phiếu lên khoảng 110 nghìn cổ phiếu, tỷ lệ sở hữu ETHW cũng tăng theo. Điều đó có nghĩa, Wells Fargo đang thực hiện "giữ cốt lõi Bitcoin, tăng tỷ trọng Ethereum" strategy.
Người thương mại cung cấp likuidity Jane Street đã thể hiện một phong cách khác. So sánh giữa hai kỳ 13F, họ đã giảm mạnh tỷ trọng của BTC ETF tiền mặt, với tỷ trọng IBIT giảm từ khoảng 20,3 triệu xuống còn khoảng 5,9 triệu cổ phiếu, FBTC cũng giảm rõ rệt; nhưng đồng thời, họ đã tăng thêm khoảng 82 triệu đô la tỷ trọng của ETF Ethereum.
Về phần cổ phiếu tiền mã hóa, Jane Street đã mua thêm Galaxy Digital (8746%), Circle (1162%), Coinbase (+14%), BitMine (+47%), và các mục tiêu khác. Sự kết hợp như vậy, giống như một lần cân bằng giao dịch điển hình: Giảm tỷ trọng BTC ETF, tăng tỷ trọng Ethereum ETF, đồng thời tìm kiếm tài sản riêng có độ co giãn cao hơn.
Bitcoin, Ethereum và Solana, các tổ chức đang tiến hành sắp xếp rủi ro chi tiết hơn
Kỳ 13F này còn một tín hiệu đáng chú ý cần phải phân tích riêng: Thái độ của các tổ chức đối với BTC ETF, ETH ETF và thậm chí ETF Solana đã không còn đồng nhất. Bây giờ vấn đề quan trọng hơn cần xem xét là, tổ chức chuẩn bị giữ loại tài sản mã hóa nào trong vị thế cốt lõi, loại nào trong vị thế co giãn, và loại nào sẽ bị loại bỏ đầu tiên.
Ví dụ với Harvard Management, họ vừa giảm tỷ trọng với ETF IBIT, vừa rút hoàn toàn khỏi ETHA, đây giống như một cách sắp xếp rủi ro. BTC ETF vẫn giữ nguyên vị trí cốt lõi tương đối, trong khi đó, ETF Ethereum đã bị cắt giảm ưu tiên trong việc cân bằng tổ hợp.
Cách xử lý của Goldman Sachs cũng cho thấy các tổ chức tài chính lớn đang điều chỉnh cơ cấu này một cách tinh tế hơn. Trong quý 1, họ vẫn giữ một vị thế lớn đối với Bitcoin ETF, nhưng việc thu hẹp đối với các sản phẩm liên quan đến Ethereum diễn ra nhanh chóng hơn, đồng thời giảm tỷ trọng ETF liên quan đến XRP và Solana gần như hoàn toàn.
Tổng cộng, Goldman Sachs đang tập trung lại vị thế vào tầng tài sản mà họ coi là cao nhất về thanh khoản, dễ hedge nhất và dễ tích hợp vào mô hình rủi ro tổ chức. Bitcoin ở đây giống như "vị thế cơ bản" hơn, Ethereum thuộc vị thế có thể nén, còn các sản phẩm như Solana và XRP thì gần hơn với vị thế thử nghiệm biên, và khi thị trường dao động mạnh, thường là những phần này sẽ bị cắt giảm đầu tiên.
Nhưng ở phía bên kia, Wells Fargo và Đại học Dartmouth lại cho thấy câu trả lời hoàn toàn khác biệt. Wells Fargo tự tổ chức tăng trọng số ETF liên quan đến Ethereum, cho thấy trong khung tư duy nội bộ của họ, Ethereum giống như một vị thế phụ đáng giữ trong giai đoạn rút lui, nơi họ có thể tăng cường cấu hình và đòi lại tính linh hoạt.
Chiến lược của Đại học Dartmouth có vẻ đặc trưng hơn: họ không di chuyển vị thế cơ bản của Bitcoin ETF, nhưng lại mở rộng tính linh hoạt vào ETF liên quan đến Solana, đặc biệt là các ETF liên quan đến việc ký quỹ.
13F Mang Lại Một Bức Ảnh Tổng Thể và Cũng Để Lại Những Khoảng Trống
Điều quan trọng nhất khi xem xét vị thế của các tổ chức là sự kiên nhẫn cần thiết nhất.
13F giúp dễ dàng nhìn thấy cách tổ chức chính thống cấu hình các khoản ETF tiền điện tử. Nhưng nó cũng có ranh giới rõ ràng. Đầu tiên, nó bị trễ hậu về thời gian. Những gì người đầu tư thấy trong tháng 5 chỉ là cái bức ảnh chụp màn hình ở cuối quý của ngày 31 tháng 3. Nếu vào quý 2 có sự điều chỉnh lớn, nó sẽ không hiển thị trên bảng.
Thứ hai, 13F chỉ hiển thị vị thế nắm giữ, không phản ánh giá mua vào thực sự. Giá trị nắm giữ của một tổ chức giảm trong một quý không nhất thiết nghĩa là tổng thể họ lỗ, vì họ có thể mua ở vị thế ban đầu cao hơn và có thể đã giảm vị thế hoặc tăng thêm trong quý.
Thứ ba, đối với các tổ chức như Goldman Sachs, bên cạnh ETF tiền điện tử thường còn có các vị thế tùy chọn, lướt sóng và thị trường, chỉ nhìn vào bảng dễ dẫn đến hiểu nhầm hành vi giao dịch như vị thế dài hạn.
Tuy nhiên, net đó cũng chính là lý do khiến 13F giống như một cửa sổ quan sát tâm trạng tổ chức, thay vì một bảng kết luận.
Quan sát việc Mubadala, quỹ quốc gia Abu Dhabi gia tăng vị thế nhưng giảm biên độ, ta có thể thấy sự kiên nhẫn của quỹ quốc gia; xem Brown University giữ nguyên vị thế mặc dù rơi giá, ta thấy lòng kiên trì trong cách cấu hình dài hạn; theo dõi Harvard giảm vị thế Bitcoin và rút lui khỏi Ethereum ETF, ta thấy sự nhạy cảm thực sự đối với biến động của quỹ đại học; và nhìn các tổ chức như J.P. Morgan, Wells Fargo và Jane Street vẫn tiếp tục điều chỉnh các vị thế trên một số sản phẩm, ta nhận thấy Wall Street vẫn xem xét tiền điện tử như là một loại sản phẩm cần tiếp tục thêm vào kệ hàng và liên tục định giá lại.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






