Hướng dẫn Tránh Rủi Ro Giao Dịch Quyền DeFi: Từ Phí Quyền đến Biến Động Tỷ Giá, Logic Cơ Bản để Bảo Toàn Vốn trong Thị Trường Giảm giá
原文标题:《Lựa chọn: Nếu bạn không hiểu, tiền bạn gửi ngân hàng chỉ là để người khác mua thuyền du lịch》
原文作者:DD DiDi./, Nhà phân tích tiền điện tử
Thị trường giảm, nhiều người sẽ chọn đặt tiền vào lãi suất
Nhưng trong bối cảnh hiện tại, sự sụp đổ của dự án DeFi đã trở thành điều bình thường
Và nếu bạn không hiểu rõ về trò ảo thuật mà các dự án đang chơi, thì thực ra bạn chỉ là miếng thịt trên cái thớt của họ thôi
Do đó, lần này muốn bắt đầu từ một cách suy luận cực kỳ cơ bản, chúng ta hãy học về quyền chọn cơ bản của DeFi.
Mục lục
Một, Con người lúc đầu như thế nào mua một quyền chọn cho tương lai
Hai, Một bản hợp đồng, tại sao có thể giao dịch cho tương lai
Ba, Khi nào mọi người cần một quyền chọn
Bốn, Call, Put, Người mua, Người bán
Năm, Từ Wall Street đến thế giới tiền điện tử: IV, Greeks và Chiến lược quản lý rủi ro của quyền chọn
Một, Con người lúc đầu như thế nào mua một quyền chọn cho tương lai
Hãy tưởng tượng, thời gian quay ngược trở về hàng nghìn năm trước trong sa mạc cổ xưa của Trung Đông.
Nhân vật chính của câu chuyện tên là Giác (Jacob). Anh ta dài đường đến nhà của dì Laban (Laban) và đã yêu thích con gái nhỏ của Laban, Rachel, từ cái nhìn đầu tiên. Giác rất muốn cưới Rachel, nhưng vào thời điểm đó anh ta chỉ là một kẻ bỏ chạy không có gì ngoài cơ hội, hoàn toàn không thể mang lại một mối hôn nhân xa hoa như yêu cầu xã hội lúc bấy giờ.
Nếu theo giao dịch hàng hóa thông thường (trả tiền mua hàng ngay lập tức), Giác thậm chí không thể đạt được tự do trao đổi cho một cuộc hôn nhân như thế. Đồng thời, nếu anh ta tiết kiệm từng đồng từ từ trong vài năm, Rachel xinh đẹp có thể đã bị engage với một chàng trai nhà giàu khác từ lâu.
Đối diện với "mức độ không chắc chắn của tương lai," Giác phải làm sao?
Anh đã đưa ra đề nghị với Laban: "Tôi sẵn sàng làm việc miễn phí cho bạn bảy năm, để có quyền cưới Rachel sau bảy năm."
Một ngày, Laban nói với ông ta: “Mặc dù chúng ta là họ hàng, nhưng tôi không thể để bạn làm việc cho tôi mà không nhận bất kỳ điều gì. Hãy nói cho tôi biết, bạn muốn nhận được gì làm phần thưởng?”
Laban có hai cô con gái, cô lớn tên là Lêa, còn cô nhỏ tên là Raquel. Lêa có đôi mắt không sáng, trong khi Raquel thì xinh đẹp.
Giacô yêu Raquel, vì vậy ông ta nói với Laban: “Tôi sẵn lòng làm việc cho ông bảy năm, xin ông hãy đồng ý để Raquel đính ước với tôi.”
Laban nói: “Tôi thà cho cô ấy lấy bạn hơn là người ngoại đạo, vậy nên bạn ở lại đây!” 20 Giacô làm việc cho Laban bảy năm vì Raquel. Bởi vì tình yêu sâu đậm với Raquel, bảy năm này trong mắt ông ta chỉ như vài ngày.
Laban đồng ý. Hai bên đã ký kết một hợp đồng chống lại thời gian và tương lai.
Trong thực tế, đây chính là bốn yếu tố cốt lõi của quyền chọn
Bên Mua: Giacô.
Ông là người muốn kiểm soát tương lai.
Bên Bán: Laban.
Ông ta nhận lợi ích và cam kết thực hiện nghĩa vụ trong tương lai.
Quyền lấy Raquel làm vợ. Ở hiện đại, điều này có thể là cổ phiếu Ngân hàng Hoa Kỳ, Bitcoin, hoặc vàng.
Phí Mua Quyền Sử Dụng:
Bảy năm lao động miễn phí. Để “mua quyền này”, Giacô phải trả giá trước. Điều này giống như khi chúng ta trả tiền phí bảo hiểm, một khi đã trả rồi thì không thể lấy lại, nhưng đổi lại là sự bảo vệ trong tương lai.
Ngày Đáo Hạn:
Bảy năm sau. Hợp đồng xác định thời điểm cụ thể để thực hiện cam kết.
Thực hiện hợp đồng này, Jacob đã giải quyết vấn đề gì?
Anh ấy đã sử dụng sức lao động hiện tại của mình (một khoản tiền đặt cọc), khóa giá trị tương lai và quyền lợi, loại bỏ rủi ro Rachel kết hôn với người khác trong vòng bảy năm tới. Đó chính là điểm hấp dẫn nhất của quyền chọn:
Nó cho phép con người đối mặt với sự không chắc chắn mang lại bởi thời gian.
Vụ phá sản đầu tiên của DeFi: Rủi ro từ bên đối tác (Counterparty Risk)
Phần đặc biệt hấp dẫn của câu chuyện này là, trong nửa sau của câu chuyện, cũng đã đề cập tới sự kiện phá sản DeFi ban đầu nhất, khi bên tổ chức hoạt động đã thay đổi người mà không ai hay biết
Sau khi bảy năm kết thúc (hạn cuối), Jacob chuẩn bị thực hiện quyền lợi của mình (yêu cầu cưới Rachel). Kết quả, bên bán lươn lẹo, Laban, đã thất hứa vào đêm lễ cưới! Ông ta kín đáo đã tráo đổi con gái lớn Leah thay vì Rachel cho Jacob.
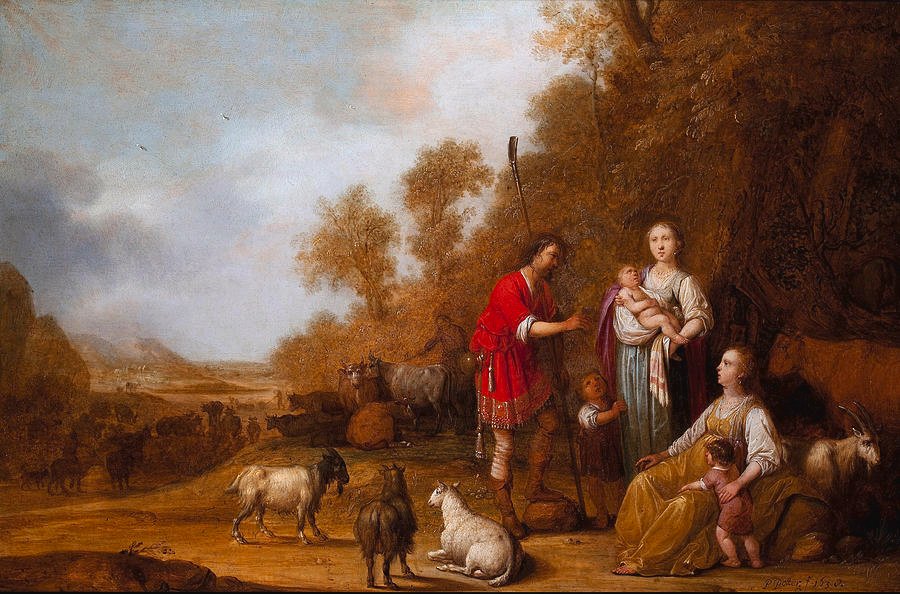
Sáng hôm sau, Jacob mới nhận ra rằng anh đã cưới Leah, và nói với Laban: "Ngươi đang làm gì với ta! Ta phục vụ ngươi không phải để cưới Rachel sao? Tại sao ngươi lừa dối ta?"
Laban nói: "Theo phong tục địa phương, em gái không thể lấy chồng trước chị. Sau khi kết thúc bảy ngày núi tôi sẽ đưa Rachel cho ngươi, ngươi sẽ phục vụ cho ta thêm bảy năm nữa."
Đó chính là rủi ro từ bên đối tác (Counterparty Risk), nghĩa là bên trong hợp đồng không giữ uy tín, dẫn đến việc hợp đồng không thực hiện theo đúng thời hạn.
Đó chính là vụ phá sản DeFi đầu tiên
Hai, Một tờ hợp đồng, tại sao có thể giao dịch tương lai
Trong trường hợp của Jacob, anh ấy đã sử dụng bảy năm lao động để khóa chặt cam kết tương lai. Cơ chế thị trường tài chính hiện đại biến cam kết miệng này thành một hợp đồng chuẩn hóa, tức là một chuỗi mã trên hệ thống máy tính. Và vì sao một tờ hợp đồng có thể được sử dụng để giao dịch tương lai, thậm chí giá cả có thể biến động mạnh mẽ, có thể được hiểu thông qua hành vi đặt cọc mua nhà hàng ngày.
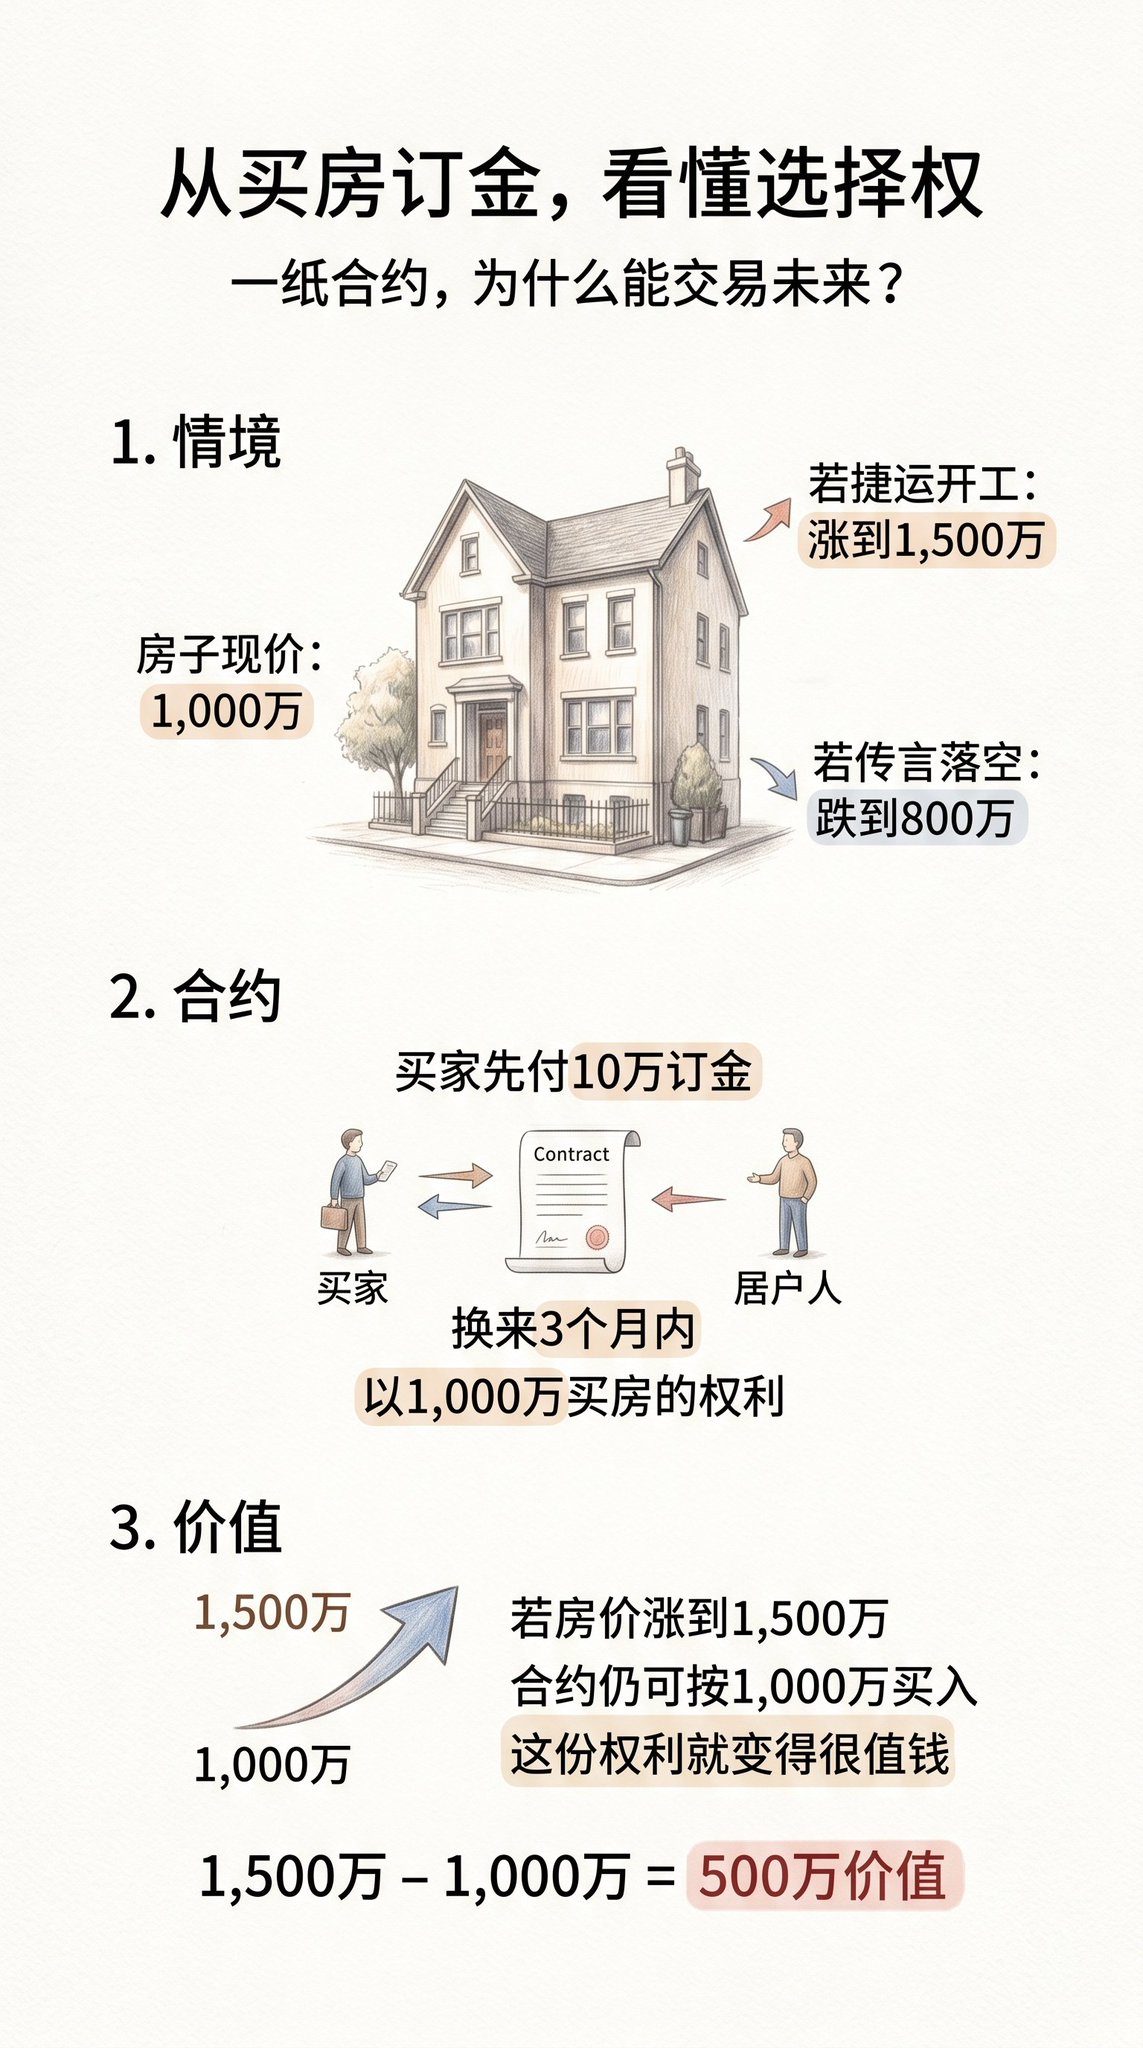
Hiểu bản chất của quyền chọn qua tiền đặt cọc mua nhà
Giả sử một người nào đó quan tâm đến một căn nhà trị giá 10 triệu đồng ở trung tâm thành phố. Thị trường đồn đại rằng trong tháng sau có thể công bố xây dựng trạm tàu điện ngầm gần đó. Nếu việc xây dựng trạm tàu được xác nhận, giá nhà có thể tăng lên 15 triệu đồng; nếu tin đồn không chính xác, giá nhà có thể giảm xuống 8 triệu đồng.
Người mua thiếu vốn hoặc không muốn chịu rủi ro giảm giá nhà. Do đó, họ đề xuất một giao dịch với chủ nhà: trả trước 100 triệu đồng, số tiền này sẽ không được hoàn lại. Để đổi lại, chủ nhà phải cung cấp một hợp đồng, cam kết rằng trong vòng ba tháng, bất kể giá nhà tăng cao bao nhiêu, người mua vẫn có quyền mua căn nhà với giá 1 tỷ đồng.
Chủ nhà xem xét tình hình thị trường hiện tại, cho rằng 100 triệu đồng là một nguồn thu chắc chắn, ngay cả khi người mua từ bỏ mua sau ba tháng, căn nhà vẫn được giữ lại, và 100 triệu đồng đã được nhận, vì vậy họ đồng ý ký kết. Mô hình này trong thị trường tài chính được gọi là một giao dịch quyền mua cổ phiếu (Call Option).
Tại sao hợp đồng này có giá trị
Giả sử một tháng sau, việc xây dựng trạm tàu điện ngầm được xác nhận, giá nhà tăng vọt lên 1,5 tỷ đồng. Lúc này, hợp đồng này đã trải qua một sự thay đổi cấu trúc. Theo hợp đồng, người mua có quyền mua căn nhà giá 1,5 tỷ với giá 1 tỷ đồng. Chỉ cần thực hiện hợp đồng và bán căn nhà, họ có thể kiếm được 500 triệu đồng. Điều này có nghĩa là giá trị của hợp đồng này ít nhất là 500 triệu đồng.
Đây là hai đặc điểm cốt lõi của quyền chọn:
Thứ nhất, tách riêng quyền lợi và nghĩa vụ.
Hợp đồng mua bán thông thường có nghĩa vụ hai chiều, nhưng quyền chọn chỉ có một chiều. Người mua có quyền nhưng không có nghĩa vụ, chủ bán có nghĩa vụ nhưng không có quyền. Nếu việc xây dựng tàu điện ngầm không xảy ra dẫn đến giá nhà giảm xuống 800 triệu đồng, người mua có thể bỏ qua việc thực thi hợp đồng, lỗ tối đa chỉ là số tiền đặt cọc 100 triệu đồng. Người mua chịu rủi ro lỗ hấp dẫn, đồng thời giữ lại khả năng lợi nhuận tiềm năng.
Thứ hai, tham gia vào biến động mà không cần sở hữu tài sản, tạo ra hiệu ứng đòn bẩy.
Người mua không thực sự sử dụng 1 tỷ đồng để mua bất động sản, mà chỉ dùng 100 triệu đồng của hợp đồng để kiểm soát biến động giá trị 1 tỷ đồng. Tỷ lệ trả về thực tế từ việc mua bất động sản và kiếm được 500 triệu đồng là 50%, nhưng thông qua quyền chọn, kiếm được 500 triệu từ 100 triệu đồng, tỷ lệ lợi nhuận lên tới 50 lần. Điều này cho thấy tại sao quyền chọn có đặc tính đòn bẩy cao, cho phép cược nhỏ nhận được thắng lớn.
Ba, Khi nào mọi người cần quyền chọn
Trả lời câu hỏi phần trước, vì sao một số người vẫn chấp nhận trở thành người bán với rủi ro vô hạn, dù người mua có ưu thế hạn chế rủi ro và tiềm năng lợi nhuận vô hạn? Lý do là khi đối mặt với sự không chắc chắn của thị trường, các cá nhân và tổ chức có các chiến lược tài chính và nhu cầu hoàn toàn khác nhau.
Hoạt động của thị trường quyền chọn chủ yếu được thúc đẩy bởi ba động cơ chính: đầu cơ, bảo hiểm, và tạo ra thu nhập bổ sung.
Nhu cầu đầu tiên là bảo hiểm, bản chất là khái niệm mua bảo hiểm.
Giả sử bạn đang giữ một lượng lớn tiền điện tử với sàn giao dịch. Bạn tin tưởng vào tiềm năng phát triển của tài sản này trong dài hạn, nhưng lo lắng rằng biến động tổng thể của nền kinh tế trong ngắn hạn hoặc chính sách quy định có thể dẫn đến sụt giảm mạnh trên thị trường. Việc bán ra trực tiếp sẽ bỏ lỡ cơ hội tăng giá dài hạn, nhưng giữ mãi cũng đồng nghĩa với việc phải đối mặt với rủi ro mất giá lớn của tài sản.
Trong tình huống này, bạn có thể chọn mua một quyền bán (Put Option). Hợp đồng này ban tặng bạn quyền bán tài sản trong tương lai vào một thời điểm nhất định với giá đã thỏa thuận. Nếu thị trường thực sự sụt giảm, dù tài sản tiền điện tử của bạn trên giấy sẽ lỗ, nhưng hợp đồng quyền bán sẽ tăng giá mạnh, đủ để bù đắp giảm giá của tài sản thực.
Ngược lại, nếu thị trường tiếp tục tăng, bạn chỉ mất mức phí mua hợp đồng lúc đầu, và tài sản sẽ tiếp tục hưởng lợi từ việc tăng giá. Điều này giống như việc mua một loại bảo hiểm giá giảm cho danh mục đầu tư của bạn, trao đổi với một chi phí cố định để đổi lại sự bảo vệ khỏi rủi ro giảm giá.
Nhu cầu thứ hai là đầu cơ, tức là tận dụng đòn bẩy có thể kiểm soát được để tăng cường lợi nhuận tiềm năng.
Với những nhà giao dịch không muốn đầu tư một lượng lớn vốn vào tài sản thực, quyền chọn cung cấp hiệu suất vốn cực kỳ cao. Ví dụ, thấy rằng mạng lưới blockchain nào đó (như hệ sinh thái Base) sẽ sớm trải qua một bản nâng cấp quan trọng, dự kiến mã thông tin tương ứng sẽ tăng trưởng mạnh mẽ. Mua vào trên thị trường tài sản thực yêu cầu vốn lớn, nhưng thông qua mua quyền mua (Call Option), bạn chỉ cần trả một mức phí nhỏ relativ, bạn sẽ kiểm soát số lượng tài sản tương đương và tham gia vào lợi nhuận từ việc tăng giá.
Nếu nhận định thị trường đúng, giá trị hợp đồng có thể tăng nhiều lần so với tài sản thực; nếu nhận định sai, tổn thất lớn nhất cũng chỉ hạn chế trong gian đầu tư đầu tiên. Khác với hợp đồng tương lai, người mua quyền chọn không phải đối mặt với áp lực bị bảo lãnh không đủ dẫn đến bắt buộc thanh lý (bao gồm cả phá sản), điều này biến nó trở thành một công cụ mạnh mẽ xác định giới hạn rủi ro tuyệt đối.
Nhu cầu thứ ba là tạo lãi, đây chính là lý do chính mà người bán chịu mong muốn thực hiện nghĩa vụ.
Trong thị trường tài chính, vai trò là người bán quyền chọn giống như vận hành một công ty bảo hiểm. Dữ liệu thống kê cho thấy, hầu hết các hợp đồng quyền chọn không có giá trị thực sự khi đáo hạn, và cuối cùng chỉ trở thành con số không. Mô hình kinh doanh của người bán là thông qua việc chấp nhận rủi ro cực kỳ hiếm gặp để liên tục thu phí mà người mua trả cho việc sử dụng quyền lợi.
Ngoài ra, nhiều tổ chức lớn hoặc những người nắm giữ lâu dài sẽ sử dụng chiến lược bán quyền bán phủ định (Covered Call). Nếu họ đã giữ một lượng lớn tài sản thực, và dự đoán giá sẽ dao động ngang trong ngắn hạn thay vì bùng nổ, họ sẽ chọn bán quyền mua.
Chỉ cần giá tài sản không vượt qua giá thực hiện đã thỏa thuận khi đáo hạn, bên bán có thể kiếm được khoản phí quyền này một cách đáng tin cậy. Trong giai đoạn thị trường đang đi ngang và điều chỉnh, cách làm này giống như tạo ra dòng tiền mặt bổ sung từ tài sản đang không sử dụng.
Thị trường quyền chọn chính là sự kết hợp của ba nhu cầu này. Người biểu đạt tìm kiếm sự bảo vệ, người đầu cơ tìm kiếm đòn bẩy, trong khi bên bán cung cấp thanh khoản và kiếm lợi từ giá trị của thời gian. Sau khi hiểu được động cơ cơ bản của các bên tham gia, chúng ta có thể phân tích sâu hơn bốn khía cạnh giao dịch cơ bản trong hợp đồng và mối quan hệ quyền lợi và nghĩa vụ của từng bên.
Bốn, Call, Put, Người Mua, Người Bán: Quyền lợi và nghĩa vụ của quyền chọn
Khi tham gia thị trường quyền chọn, điều thường làm người ta bối rối nhất chính là bốn phần cơ bản. Trên thực tế, chỉ cần tách riêng loại hợp đồng và vai trò tham gia ra để nhìn nhận, cơ sở logic phía sau là rất rõ ràng. Mọi biến động phức tạp trong thị trường quyền chọn đều bắt nguồn từ hai loại hợp đồng và hai loại vai trò.
Đầu tiên là phân biệt loại hợp đồng. Call được gọi là quyền mua, trao cho chủ sở hữu quyền trong tương lai "mua" tài sản gốc với giá đã thỏa thuận. Có thể coi nó như một đơn đặt hàng trước. Put được gọi là quyền bán, trao cho chủ sở hữu quyền trong tương lai "bán" tài sản gốc với giá đã thỏa thuận. Có thể coi nó như một chứng từ bảo hiểm hoặc một giấy đề nghị mua giữ giá cố định.
Tiếp theo là phân biệt vai trò tham gia. Người mua trả phí quyền, nhận quyền được chỉ định trong hợp đồng. Người mua có quyền lực tuyệt đối, khi đáo hạn có thể quyết định xem có thực hiện hợp đồng hay không. Người bán nhận phí quyền, chấp nhận các nghĩa vụ mà hợp đồng quy định. Người bán ở tư thế bị động, một khi người mua quyết định thực hiện, người bán phải tuân thủ không điều kiện.
Khi kết hợp hai nhóm trên, ta sẽ có bốn chiến lược cơ bản của quyền chọn:
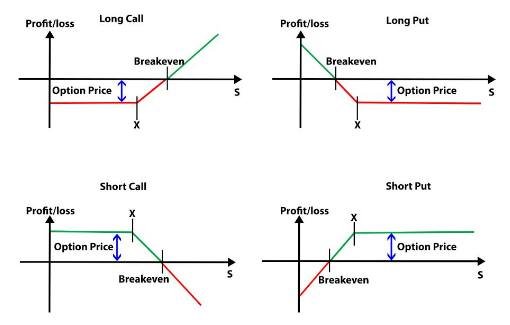
· Mua Quyền Mua (Long Call)
Nhà đầu tư trả phí quyền (premium), có quyền trong tương lai mua tài sản gốc ở giá đã thỏa thuận, quan điểm thị trường là tích cực.
· Bán Quyền Mua (Short Call)
Nhà đầu tư bán quyền mua, nhận phí quyền và chấp nhận nghĩa vụ trong tương lai có thể bị yêu cầu "bán" tài sản ở giá đã thỏa thuận.
· Mua Quyền Bán (Long Put)
Nhà đầu tư trả phí quyền, có quyền trong tương lai bán tài sản gốc ở giá đã thỏa thuận, thường được sử dụng để đề phòng thị trường giảm hoặc rủi ro giảm giá tài sản.
· Bán quyền bán rủi ro (Short Put)
Người đầu tư bán quyền bán rủi ro, nhận tiền thưởng và chấp nhận nghĩa vụ trong tương lai có thể bị yêu cầu mua tài sản với giá đã thỏa thuận.
Một, Mua quyền mua (Buy Call): Chiến lược đoán tăng giá
Đây là cách đơn giản nhất để mua vào. Khi một nhà giao dịch tin tưởng rằng giá của một tài sản sẽ tăng mạnh trong tương lai, nhưng không muốn đầu tư toàn bộ số vốn, họ sẽ mua quyền mua. Ví dụ, dự đoán rằng một tài sản sẽ tăng từ giá hiện tại 100 đồng lên 150 đồng.
Người giao dịch có thể trả 5 đồng tiền thưởng, mua quyền mua với giá thực hiện là 110 đồng. Nếu giá thực sự tăng lên 150 đồng, người giao dịch có quyền mua vào 110 đồng, sau khi trừ đi chi phí 5 đồng, thu được 35 đồng lợi nhuận ròng. Nếu giá rơi xuống dưới 110 đồng, người giao dịch từ bỏ quyền thực thi, tổn thất tối đa chỉ là 5 đồng. Đây là một ví dụ điển hình của rủi ro có hạn, tiềm năng lợi nhuận không giới hạn.
Hai, Mua quyền bán (Buy Put): Chiến lược đoán giảm giá hoặc bảo hiểm
Điều này giống như việc mua bảo hiểm cho tài sản. Khi một nhà giao dịch dự đoán thị trường sẽ sụp đổ, hoặc muốn bảo vệ tài sản tiền mặt trong tay, họ sẽ mua quyền bán. Giả sử họ giữ một tài sản trị giá 100 đồng, lo lắng về một sự giảm giá mạnh trong tháng tới. Người giao dịch trả 5 đồng để mua quyền bán với giá thực hiện là 90 đồng.
Nếu thị trường sụp đổ xuống 50 đồng, người giao dịch vẫn có quyền bán ra với giá 90 đồng. Giá trị của quyền bán sẽ tăng vọt theo giá của tài sản cơ bản giảm. Đây cũng là một chiến lược rủi ro có hạn, tiềm năng lợi nhuận lớn.
Ba, Bán quyền mua (Sell Call): Chiến lược đoán không tăng giá
Đây là một trong những chiến lược để kiếm tiền thưởng, thường được sử dụng cho dự đoán giá sẽ đi vào phạm vi nằm ngang hoặc giảm nhẹ trên thị trường. Người bán nhận tiền thưởng từ người mua và cam kết nếu giá vượt qua giá thực hiện, họ phải bán tài sản với giá đó cho người mua.
Nếu không có tài sản thực trong tay mà vẫn bán quyền mua (gọi là bán khống trần), nếu giá của tài sản vô cùng tăng, người bán sẽ phải đối mặt với rủi ro lỗ không giới hạn. Do đó, các tổ chức thường kết hợp tài sản hiện có, sử dụng chiến lược bảo hiểm bằng quyền mua, để tăng lợi nhuận bổ sung khi thị trường dao động ngang.
Bốn, Bán quyền bán (Sell Put): Chiến lược đoán không giảm giá hoặc mở vị thế mục tiêu
Đây là một chiến lược thường bị bỏ qua nhưng được nhiều nhà đầu tư giá trị hoặc nhà giao dịch lượng tử rộng rãi áp dụng. Khi giá dự kiến không giảm mạnh, hoặc muốn mua tài sản vào một mức giá mục tiêu thấp nào đó, người ta sẽ bán Put. Ví dụ, một tài sản hiện đang 100 đồng, người giao dịch cho rằng 80 đồng là một điểm mua tuyệt vời.
Anh ta có thể bán Put với giá thực hành là 80 đồng và ngay lập tức nhận một khoản phí. Nếu vào cuối kỳ hạn giá không giảm xuống dưới 80 đồng, hợp đồng sẽ vô hiệu, anh ta sẽ kiếm được khoản phí mà không cần làm gì. Nếu giá giảm xuống dưới 80 đồng, người giao dịch sẽ phải thực hiện nghĩa vụ, mua tài sản với giá 80 đồng, điều này chính xác phản ánh chiến lược mà anh ta đã muốn mua vào ở mức giá 80 đồng từ trước, và vì đã nhận trước khoản phí, chi phí mua vào thực tế sẽ thấp hơn 80 đồng.
Bốn ô vuông này tạo nên nền móng của tất cả các sản phẩm tài chính phái sinh phức tạp. Người mua chấp nhận rủi ro hữu hạn để đổi lấy sự đòn bẩy và sự tự do lựa chọn; người bán chấp nhận mức rủi ro cực đoan làm giá, để đổi lấy lợi tức cố định từ việc trôi chảy của thời gian.
Tuy nhiên, trong thế giới giao dịch thực tế, giá của hợp đồng không chỉ phụ thuộc vào sự tăng giảm. Giá trị của một lựa chọn cũng liên quan đến mức độ hoảng loạn trên thị trường và thời gian trôi qua. Điều này đưa ra trọng tâm chính của mô hình hợp đồng chọn trên Wall Street và trong mô hình lượng tử của thị trường tiền điện tử, cũng là một ngưỡng cửa mà nhiều nhà giao dịch nâng cao phải vượt qua.
Năm, Từ Wall Street đến thị trường tiền điện tử: IV, Greeks và Bản chất rủi ro của quyền chọn
Khi bộ công cụ tài chính tinh xảo này của quyền chọn được chuyển từ phòng giao dịch truyền thống của Wall Street vào thị trường tiền điện tử hoạt động suốt cả năm, với biến động giá mạnh.
Trong thị trường cổ phiếu truyền thống, nhà đầu tư có thể chờ đợi cả một quý để một bản tin tài chính của TSMC, và biến động thị trường có thể dự đoán được. Nhưng trong thị trường tiền điện tử, một tin tức đột xuất vào cuối tuần có thể khiến Bitcoin hoặc Ethereum biến động hàng chục phần trăm. Trong môi trường cực đoan như vậy, khi thực hiện giao dịch lượng tử hoặc xây dựng vị thế bảo vệ, việc đoán giá tăng hay giảm đơn thuần là không đủ.
Nếu bạn tưởng tượng mình đứng trước một bảng lớn, cố gắng phân tích tất cả các biến số ảnh hưởng đến giá của hợp đồng, bạn sẽ nhận ra rằng mô hình giá của quyền chọn về bản chất là một tập hợp các phương trình vi phân đa chiều. Để phân tích các biến số này, các nhà tài chính đã phát minh ra một hệ thống các chỉ số được gọi là "Chữ cái Hy Lạp" (Greeks).
Điểm khởi đầu thực sự của hệ thống này là Tỉ lệ biến động ẩn (Implied Volatility, viết tắt IV).
Tỉ lệ biến động ẩn: Định giá nỗi sợ và lòng tham
Trước khi hiểu về bảng chữ cái Hy Lạp, bạn cần hiểu về IV trước. IV không phải là biến động lịch sử xảy ra trong quá khứ, mà là sự đồng thuận tổng thể của các bên tham gia thị trường về mức độ biến động trong tương lai.
Khi thị trường dự đoán một đợt tăng giá lớn sắp xảy ra (ví dụ: một mạng Layer 2 nào đó sẽ được nâng cấp quan trọng, hoặc Hội đồng Dự trữ Liên bang sẵn sàng công bố giảm lãi suất), mọi người sẽ điên cuồng mua các quyền chọn để đầu cơ hoặc bảo vệ. Hành vi mua này sẽ đẩy giá hợp đồng lên cao. Chúng ta sẽ đưa giá đã bị đẩy lên này ngược lại vào công thức giá để tính ra giá trị IV.
Đơn giản nói, IV chính là chỉ số hoang mang và tham lam trên thị trường quyền chọn. IV càng cao, thị trường đánh giá tương lai càng không bình yên, phí quyền chọn càng đắt; IV càng thấp, phí quyền chọn càng rẻ.
Bảng điều khiển rủi ro cấp độ 1: Delta, Theta, Vega
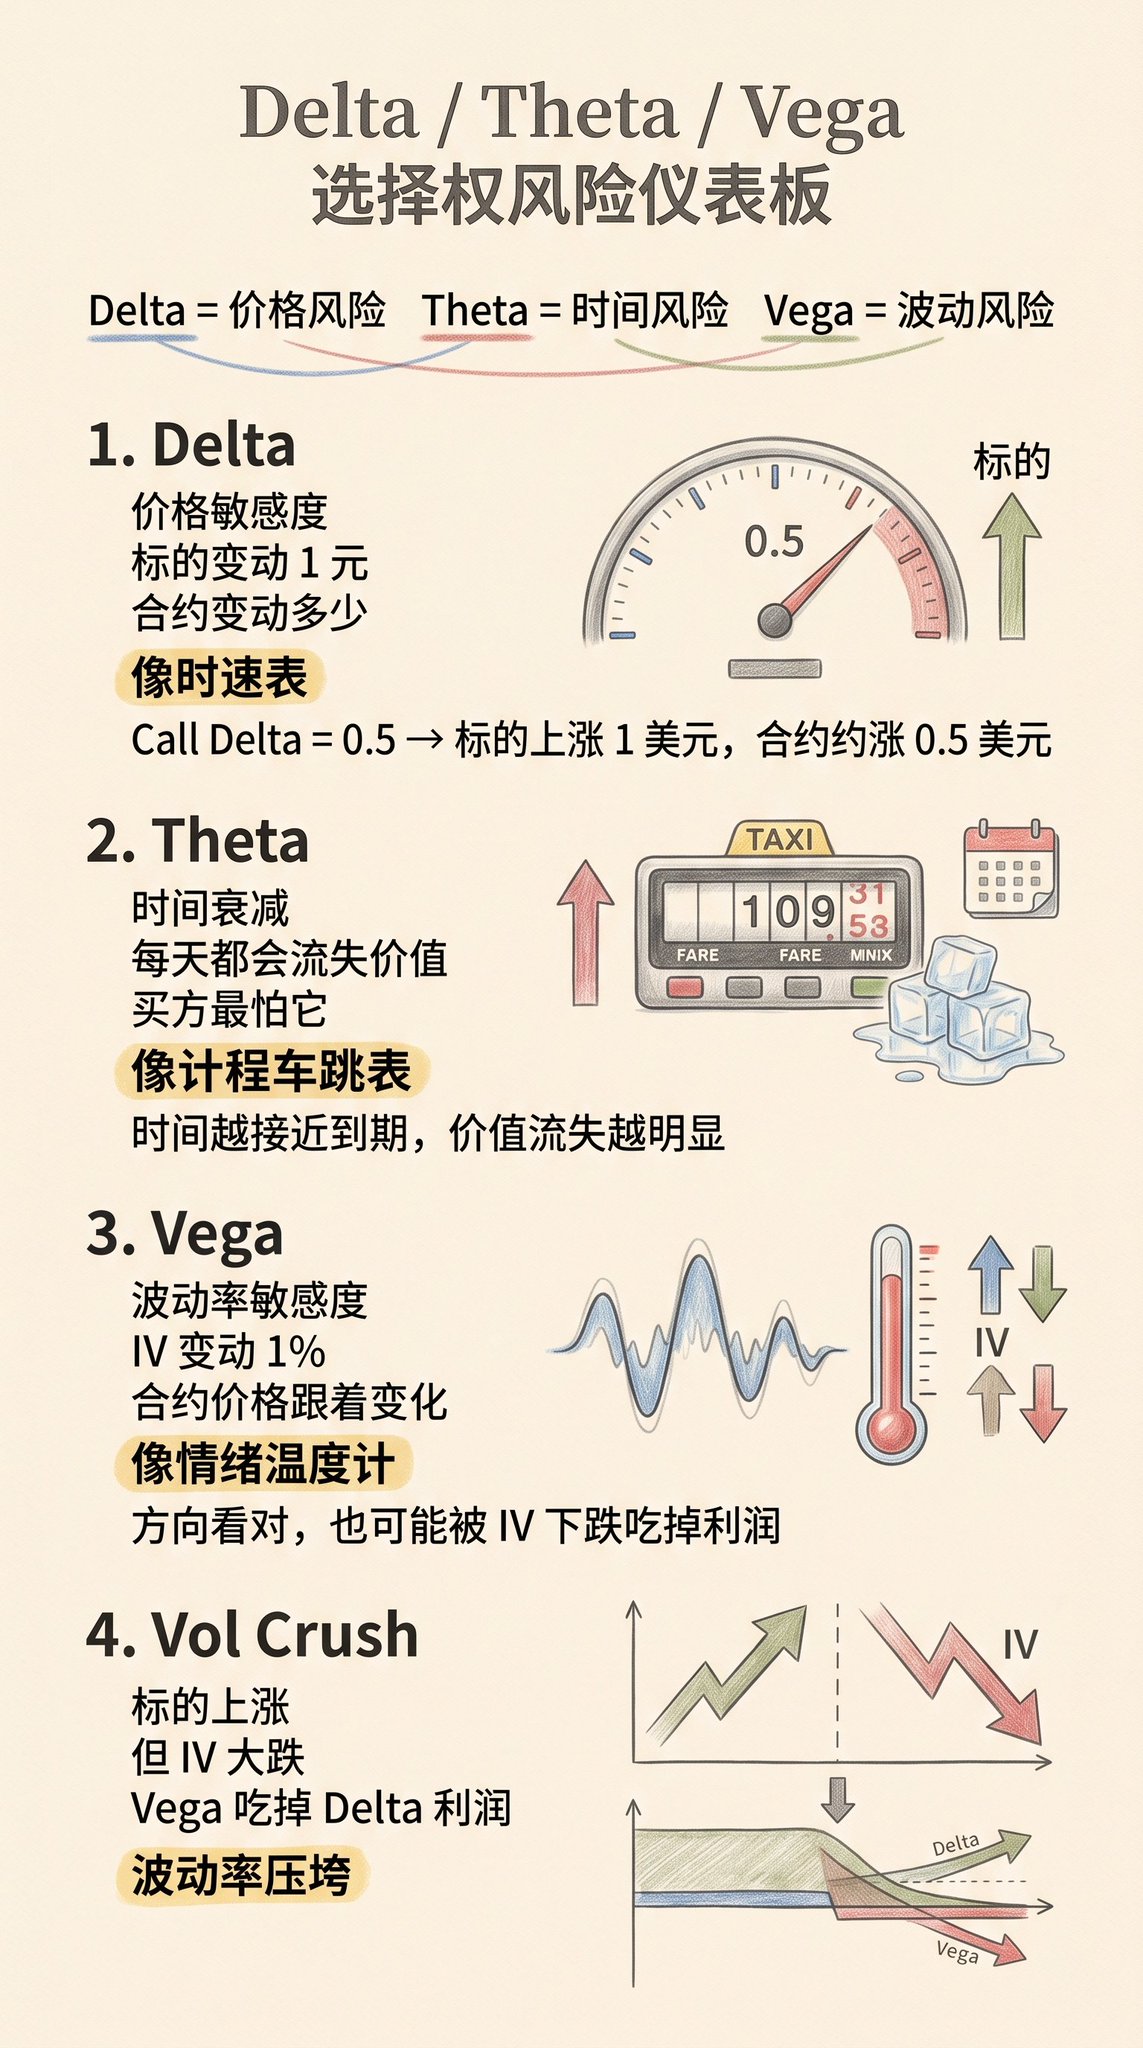
Với khái niệm về IV, chúng ta có thể mở bảng điều khiển kiểm soát rủi ro của quyền chọn. Ba chỉ số cốt lõi nhất tương ứng với giá cả, thời gian và biến động.
Delta đại diện cho độ nhạy với giá, cũng chính là rủi ro hướng. Định nghĩa của nó là khi giá tài sản cơ sở thay đổi 1 đô la, giá quyền chọn sẽ thay đổi bao nhiêu. Bạn có thể tưởng tượng Delta như lái xe với bảng đồng hồ tốc độ. Nếu Delta mua của bạn là 0.5, có nghĩa là mỗi khi Bitcoin tăng 1 đô la, giá trị hợp đồng của bạn sẽ tăng 0.5 đô la.
Theta đại diện cho suy giảm theo thời gian, cũng chính là rủi ro thời gian. Quyền chọn là tài sản có thời hạn, Theta đo lường là trong điều kiện không đổi khác, mỗi ngày trôi qua, hợp đồng của bạn sẽ mất giá trị bao nhiêu. Đối với bên mua, Theta như chiếc đồng hồ bấm giò taxi vô tình, mỗi ngày đều trừ tiền, giống như việc cầm một tảng đá đang tan chảy trong tay; nhưng đối với bên bán, Theta là lãi suất tự động đến hàng ngày.
Vega đại diện cho độ nhạy với biến động, cũng chính là rủi ro tâm lý. Nó đo lường là khi tỷ lệ biến động ẩn (IV) thay đổi 1%, giá hợp đồng sẽ thay đổi bao nhiêu. Trong giới tiền điện tử, tác động của Vega thường vượt xa Delta.
Đôi khi bạn chắc chắn đã đoán đúng hướng, Bitcoin thực sự đã tăng giá, nhưng do tâm lý thị trường từ cực kỳ hào hứng trở lại bình thường, IV giảm đột ngột, dẫn đến lỗ do Vega gây ra làm mất lợi nhuận từ Delta, điều này được gọi là "Vol Crush” trên Wall Street.
Điều chỉnh tiên tiến: Speed, Color, Ultima
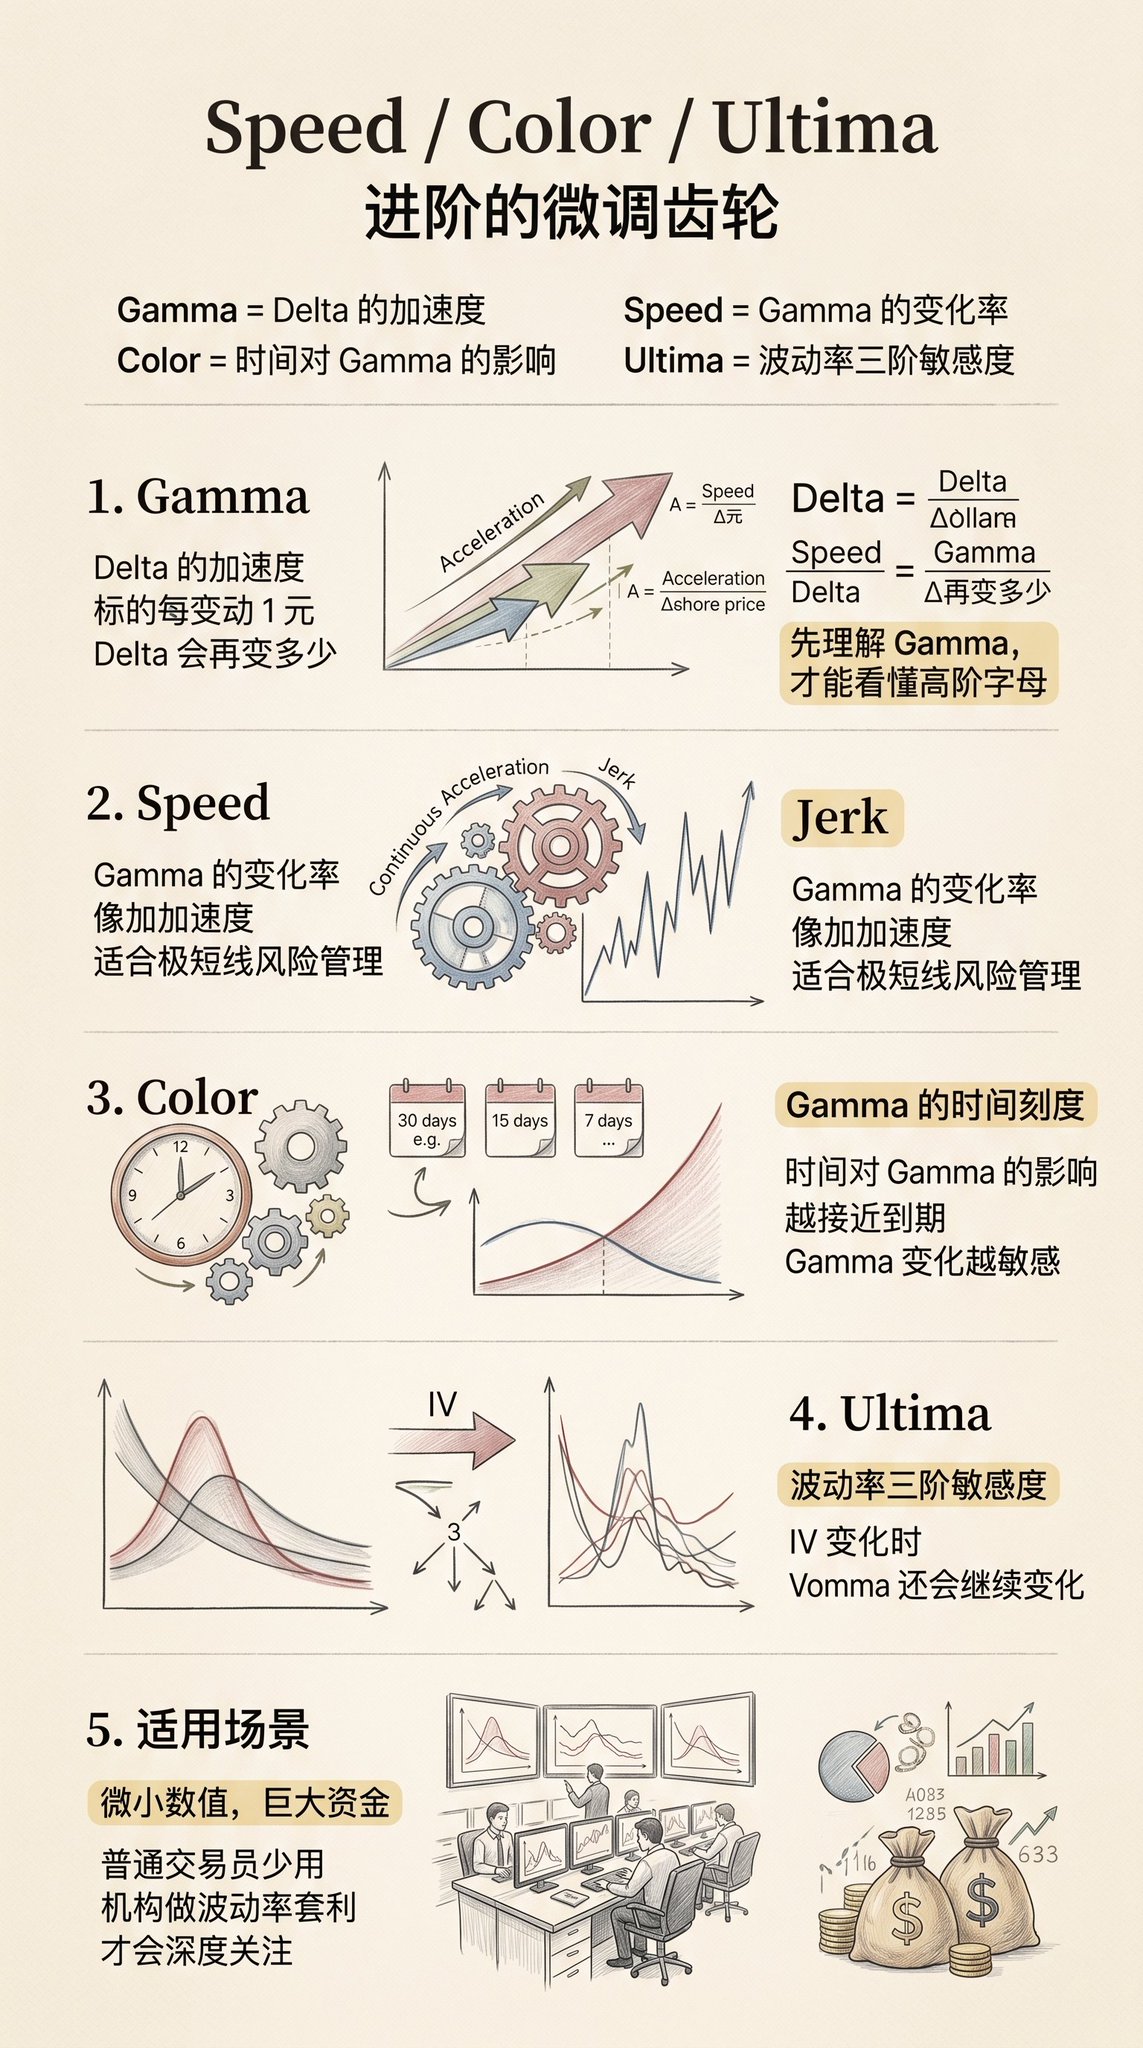
Nếu thị trường tài chính chỉ bị ảnh hưởng bởi ba yếu tố đã nêu ở trên, thì giao dịch định lượng sẽ quá đơn giản. Trong thực tế, khi giá thị trường biến đổi, Delta, Theta và Vega cũng sẽ thay đổi theo. Để giải quyết sự biến động động này, các chữ cái Hy Lạp cấp cao hơn đã được phát triển.
Để hiểu về các chữ cái cấp cao hơn, chúng ta cần đề cập đến Gamma trước. Gamma là độ gia tốc của Delta. Nó đo lường sự biến động của giá tài sản khi giá trị 1 đô la, Delta sẽ thay đổi bao nhiêu.
Tốc độ là tỷ lệ biến đổi của Gamma. Trong vật lý, nếu Delta là vận tốc, Gamma là gia tốc, thì Tốc độ chính là gia tốc gia tốc (Jerk). Nó đo lường tốc độ thay đổi của Gamma khi giá tài sản cơ bản tiếp tục biến đổi. Điều này rất quan trọng đối với việc quản lý các vị thế tần suất cao, biến động giá mạnh trong thời gian ngắn đến cực kỳ quan trọng.
Color đo lường ảnh hưởng của thời gian đối với Gamma. Khi ngày đáo hạn hợp đồng càng gần, giá trị của Gamma sẽ thay đổi. Color là thông báo cho các nhà giao dịch biết rằng, mỗi ngày trôi qua, gia tốc của bạn (Gamma) sẽ thay đổi như thế nào.
Ultima là đạo hàm cấp ba của biến động. Khi IV thay đổi, Vega sẽ thay đổi và chỉ số đo lường tỷ lệ biến đổi của Vega được gọi là Vomma. Ultima là để đo lường càng xa khi IV một lần nữa thay đổi, Vomma sẽ thay đổi như thế nào. Những giá trị rất nhỏ này thường chỉ được sử dụng bởi các tổ chức quản lý hàng tỷ USD, đi tìm cơ hội làm giáo sư bằng cách khai thác cực hạn của đường biến động.
Ma Quỷ Chéo: Vanna và Charm
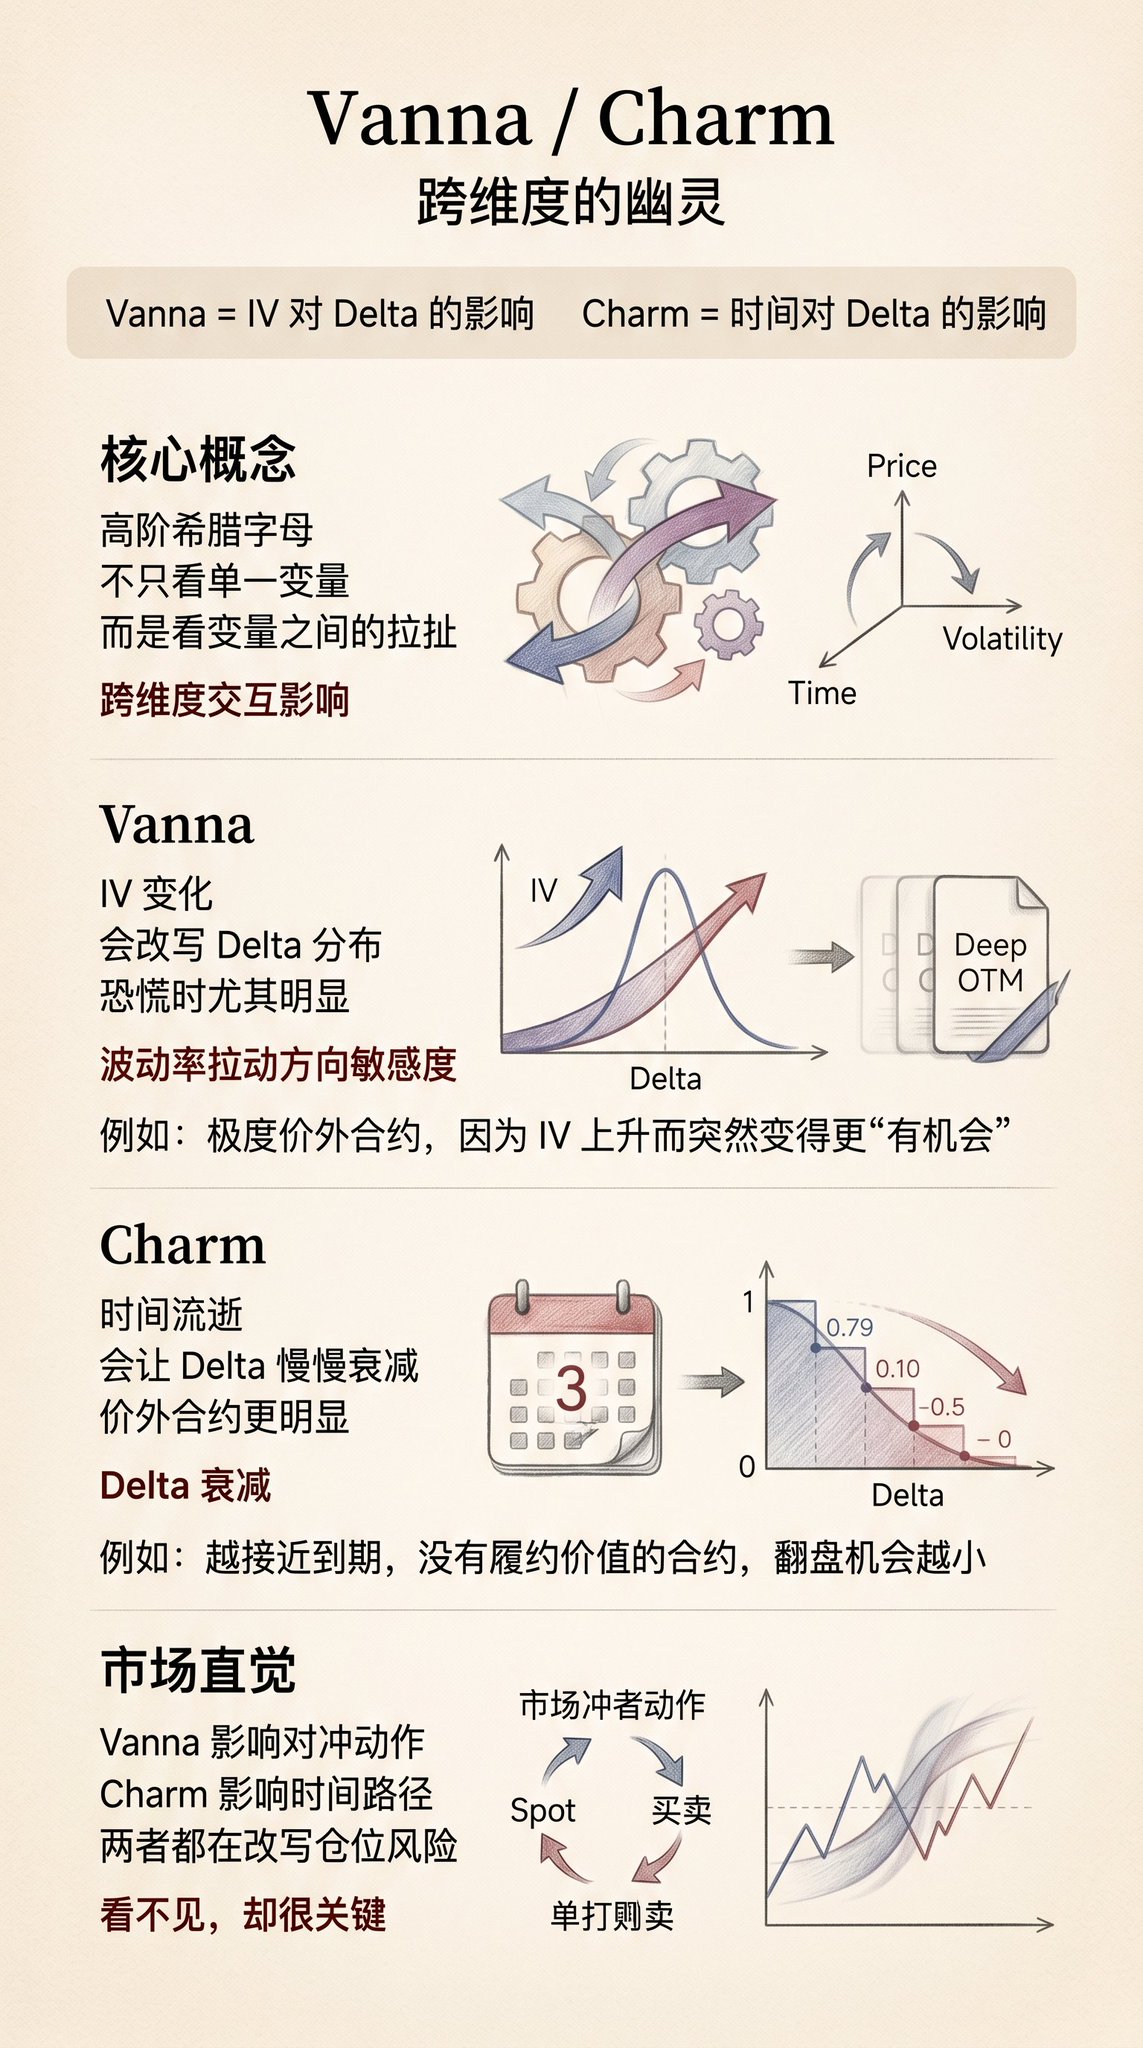
Trong nghiên cứu định lượng hiện đại, những người giao dịch tầm cao quả thực bị mê hoặc bởi những chữ cái Hy Lạp ảnh hưởng chéo chiều, trong đó có hai chữ cái nổi tiếng nhất là Vanna và Charm.
Vanna đo lường tác động của biến động (IV) đến Delta. Điều này nghe có vẻ đi ngược lại lý trí: biến động thay đổi, tại sao lại ảnh hưởng đến sự nhạy cảm của tôi đối với hướng giá? Bởi vì khi hoảng loạn thị trường (IV tăng), các hợp đồng ban đầu từ xa, cực kỳ ngoài tiền, bất ngờ trở nên "có thể thực hiện được".
Sự mở rộng của khả năng này sẽ kéo dài phân phối Delta của toàn bộ cơ sở đầu tư. Khi thị trường tiền điện tử trải qua một tuần biến động cực điểm, Vanna thường là cánh tay đẩy ẩn sau buộc tháo nhanh chóng của các nhà tạo lập thị trường.
Charm đo lường tác động của thời gian đối với Delta, còn được gọi là suy giảm Delta. Khi thời gian trôi qua từng ngày, một hợp đồng nằm ngoài tiền không có giá trị thực hiện, khả năng lật ngược của nó sẽ ngày càng trở nên phức tạp. Charm mô tả cách mà Delta của hợp đồng này dần về không theo từng ngày.
Chính Điểm Nguy Hiểm của Rủi Ro của Quyền Chọn
Từ Delta cơ bản đến Vanna phức tạp, những chữ cái này tiết lộ sự thật cuối cùng về giao dịch quyền chọn: bạn không bao giờ giao dịch một tài sản có một chiều duy nhất, mà bạn đang giao dịch trong một không gian bốn chiều bao gồm giá cả, thời gian, biến động và xác suất.
Người mới chết vì hướng (nhìn nhầm Delta), người cũ chết vì thời gian (bị đốt cháy bởi Theta), trong khi những người khéo tay thường chết vì biến động (bị Vega và Vanna đảo lời).
Tất nhiên, việc viết bài viết này không chỉ để dạy mọi người cách tránh rủi ro, mà còn hy vọng mọi người có khả năng đọc hiểu được cách các dự án DeFi hoạt động như thế nào.
Bạn muốn lãi suất của anh ấy, anh ấy muốn vốn của bạn
Làm thế nào để nhìn xuyên qua những sản phẩm phức tạp như vậy, và tự bảo vệ mình, mới là lối thoát tự bảo vệ trong thị trường giảm giá.
Tất nhiên, sự phức tạp của quyền chọn khó có thể được giải thích hoàn toàn trong một bài viết như vậy.
Link Bài Gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan