Tiền điện tử CVC Sẽ Chết? Chu Kỳ Loại Bỏ Thị Trường Đã Bắt Đầu
原文标题:加密风投的大裁员
原文作者:Catrina
编译:Peggy,BlockBeats
编者按:当「发币即退出」不再适用时,加密风投也开始失去曾经稳固的逻辑。
在过去的三个周期中,代币一直是资本回报和利润放大的核心途径。围绕这一前提,该行业构建了一整套熟悉的节奏:早期融资、故事传播、上市交易、价格实现收益。然而,在链上收入成为新的门槛、meme 币分流流动性、散户资金外流至更多风险资产的背景下,这一机制正在失效。
更为直接的变化是,代币项目的回报预期受到挤压,而股权路径重新变得吸引人。早期投资者开始更加谨慎地对待「发币退出」项目,后续资金转向具有真实收入和并购预期的「web2.5」公司。加密风投不再处于相对封闭的竞争环境中,而是被迫进入与传统金融科技基金同台竞争的领域。
在这一过程中,一个更为深刻的问题逐渐浮出水面:当资本本身不再稀缺时,VC 还能提供什么?
在过去几年中,一些最具代表性的项目几乎避开了机构资本,直接构建起网络效应和收入模型。这意味着,资金不再是进入优质项目的「通行证」。对创始人来说,是否引入 VC 取决于后者能否提供明确的品牌认可和实际增值,而不仅仅是资金支持。
在新的市场结构下,加密风投需要重新找到自身的「产品定义」。否则,它将成为本轮周期中被淘汰的对象之一。
以下为原文:
加密风投目前正经历一个关键时刻。在过去的三个周期中,代币退出一直是超额回报的主要来源,但如今这一模式正在经历实质性重置。什么样的代币才具备价值,其定义正在实时改写,但行业尚未形成统一的评估框架。
那么,究竟发生了什么?
加密市场结构的这一轮变化,是多种此前从未在同一周期中出现过的力量叠加的结果:
1/ 炒作(HYPE)的突然出现横扫整个代币市场。它证明了一件事:代币价格可以由真实收入支撑,其中九位数甚至十位数级别的收入中,97% 以上来自链上。这一案例迅速引起市场对于「叙事驱动但基本面薄弱」的治理代币共同的幻灭,例如早期那些主要用于规避证券监管却难以直接进行收入分配的 L1 和「治理代币」。几乎在一夜之间,炒作重塑了市场的预期:具备收入能力不再是加分项,而成为最低门槛。
2/ Tác động chuỗi đối với các dự án khác đã đến: Trước năm 2025, nếu một dự án có thu nhập trên chuỗi, thường sẽ được coi là chứng khoán; sau HYPE, nếu không có thu nhập trên chuỗi, đối với hầu hết các quỹ lướt sóng, việc dự án về con số không chỉ là vấn đề thời gian. Điều này khiến phần lớn các dự án, đặc biệt là các dự án không phải là DeFi, rơi vào tình thế khó xử, buộc phải điều chỉnh con đường một cách vội vã.
3/ PUMP sau đó đổ một lần tác động mạnh mẽ của "Cung cấp Supply". Sự cuồng nhiệt của meme coin đã mang lại sự tăng số lượng token một cách bùng nổ, gây đảo lộn cơ cấu thị trường từ gốc rễ - sự chú ý và thanh khoản bị phân tán nghiêm trọng. Chỉ trên Solana, số lượng token mới phát hành mỗi năm đã tăng từ khoảng 2000-4000 lên đến 40.000-50.000 ở đỉnh cao, tương đương với việc chia bánh thành khoảng 20 lần mà thanh khoản hầu như không tăng lên. Cùng một lúc, những nguồn vốn và sự chú ý ban đầu tìm kiếm lợi nhuận cao đã chuyển từ việc giữ meme coin sang giao dịch meme coin ngắn hạn hơn.
4/ Hướng thay thế vốn rủi ro của nhà đầu tư nhỏ lẻ cũng đang tăng lên nhanh chóng. Các thị trường dự đoán, hợp đồng tương lai vĩnh viễn của cổ phiếu, ETF đòn bẩy... đều đang trực tiếp cạnh tranh một phần vốn ban đầu dựa vào các dự án mã nguồn mở. Đồng thời, tính chuyên nghiệp của công nghệ mã hóa tài sản đã cho phép nhà đầu tư giao dịch đòn bẩy các cổ phiếu lớn mà không phải đối mặt với rủi ro con số không như phần lớn các dự án mã nguồn mở, cũng đang đối mặt với sự giám sát nghiêm ngặt hơn, thông tin minh bạch hơn và ít đau đầu hơn về thông tin.
Các biến đổi này đã dẫn đến một kết quả: Chu kỳ token đã bị rút ngắn đáng kể. Chu kỳ từ đỉnh điểm đến đáy đã bị rút ngắn mạnh mẽ, ý chí của nhà đầu tư nhỏ lẻ để "giữ lâu dài" giảm đáng kể, thay vào đó là sự di chuyển vốn nhanh hơn.
Vấn đề Cốt lõi
Trong bối cảnh như vậy, gần như tất cả các nhà đầu tư đều đang suy nghĩ lại một số vấn đề cốt lõi:
1/ Liệu chúng ta đầu tư vào cổ phần, token, hay cả hai?
Khó khăn lớn nhất hiện nay là không có một bộ mẫu chín muồi về "cách tích luỹ giá trị của token". Ngay cả như các dự án hàng đầu như Aave, giữa DAO và cấu trúc cổ phần, vẫn tồn tại sự tranh cãi liên tục.
2/ Thực hành tốt nhất để tích luỹ giá trị trên chuỗi là gì?
Thực hành phổ biến nhất hiện nay là mua lại token, nhưng "phổ biến" không có nghĩa là "đúng". Chúng tôi đã luôn phản đối lôgic mua lại chính thống: cơ chế này có "độc tố", khiến cho các dự án thực sự có khả năng tạo thu nhập rơi vào tình thế khó xử.
Vấn đề là, động cơ của nó từ đầu đã là sai.
Công ty truyền thống mua lại cổ phiếu, thường là khi cơ hội đầu tư tăng chậm lại hoặc giá cổ phiếu bị định giá thấp; trong khi mua lại token của dự án mã hóa, thường xuyên phải bị cô lập dưới sức ép từ nhà đầu tư nhỏ lẻ và quan điểm thị trường, buộc phải thực thi "ngay lập tức" - sức ép này chính đông cảm và không ổn định. Bạn có thể vừa đưa ra 10 triệu USD cho việc mua lại, tiền có thể được sử dụng cho việc tái đầu tư, kết quả ngày hôm sau toàn bị thị trường nuốt trọn vì một nhà cung cấp thanh khoản nào đó bị đòi nợ.
Công ty niêm yết thường mua lại cổ phiếu khi chúng bị định giá thấp; trong khi mua lại token thường bị đánh lừa trước (front-run) và thực hiện ở điểm cao cục nhất.
Nếu doanh nghiệp của bạn tuân thủ mô hình B2B chủ yếu dựa trên doanh thu ngoại chuỗi, việc mua lại này thậm chí còn vô ích hơn. Theo quan điểm cá nhân của tôi, ở giai đoạn doanh thu dưới 20 triệu USD hàng năm, việc mua lại để làm hài lòng người mua lẻ gần như không có lý do chính đáng nào—những khoản tiền này nên được ưu tiên đầu tư vào tăng trưởng.
Tôi hoàn toàn đồng意 với một báo cáo/bức ảnh từ fourpillars: thậm chí với quy mô mua lại hàng chục triệu đô la, cũng rất khó có thể tạo ra tác động thực sự đối với việc xác lập đáy giá dài hạn của dự án.
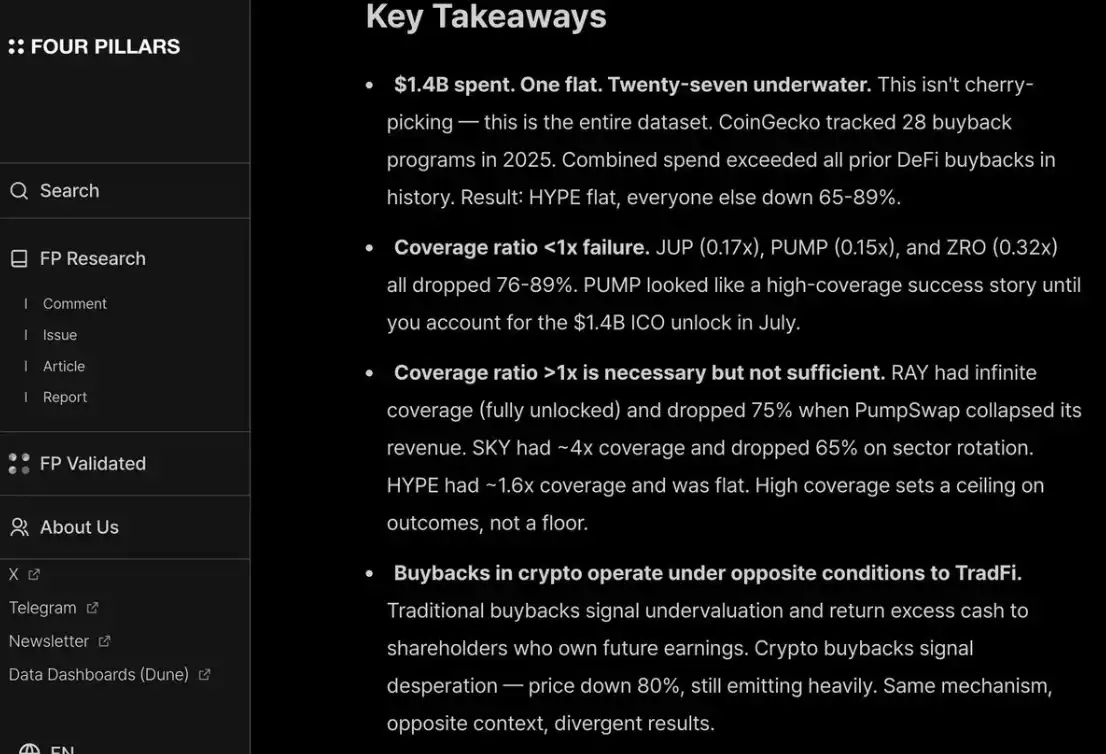
Ngoài ra, để đồng thời làm hài lòng người mua lẻ và quỹ đầu tư cân tự, bạn cũng phải thực hiện mua lại một cách liên tục và minh bạch như một chiến dịch truyền thông NÓNG HỔI. Miễn là bạn không thể thực hiện điều này, bạn sẽ bị trừng phạt bởi thị trường giống như một chiến dịch ĐẨY GIÁ — giá trị đầy đủ (P/F) của nó chỉ dưới 6 lần vì thị trường "không tin tưởng" vào nó. Mặc dù thực tế, nó đã đốt cháy 14 tỷ USD mà nếu không chắc chắn sẽ vào ngân quỹ.
3/ Liệu "giá cảm biến" (crypto premium) có thể hoàn toàn biến mất?
Điều này có nghĩa là, định giá của tất cả các dự án trong tương lai có thể sẽ trở lại trong dải giá giống như các công ty niêm yết truyền thống — chừng 2-30 lần doanh thu.
Bạn có thể nghiêm túc suy nghĩ về ý nghĩa của điều này: Nếu tiên đoán này thành hiện thực, thì từ mức giá hiện tại, giá của hầu hết các L1 có thể cần giảm thêm hơn 95%, để có thể phù hợp với hệ thống định giá này. Chỉ có một số ít ngoại lệ — như TRON, HYPE, và các dự án DeFi khác có doanh thu thực sự — mới có thể vững chắc tương đối.
Và điều này chưa tính đến áp lực bán thêm từ việc mở khóa token (vesting).
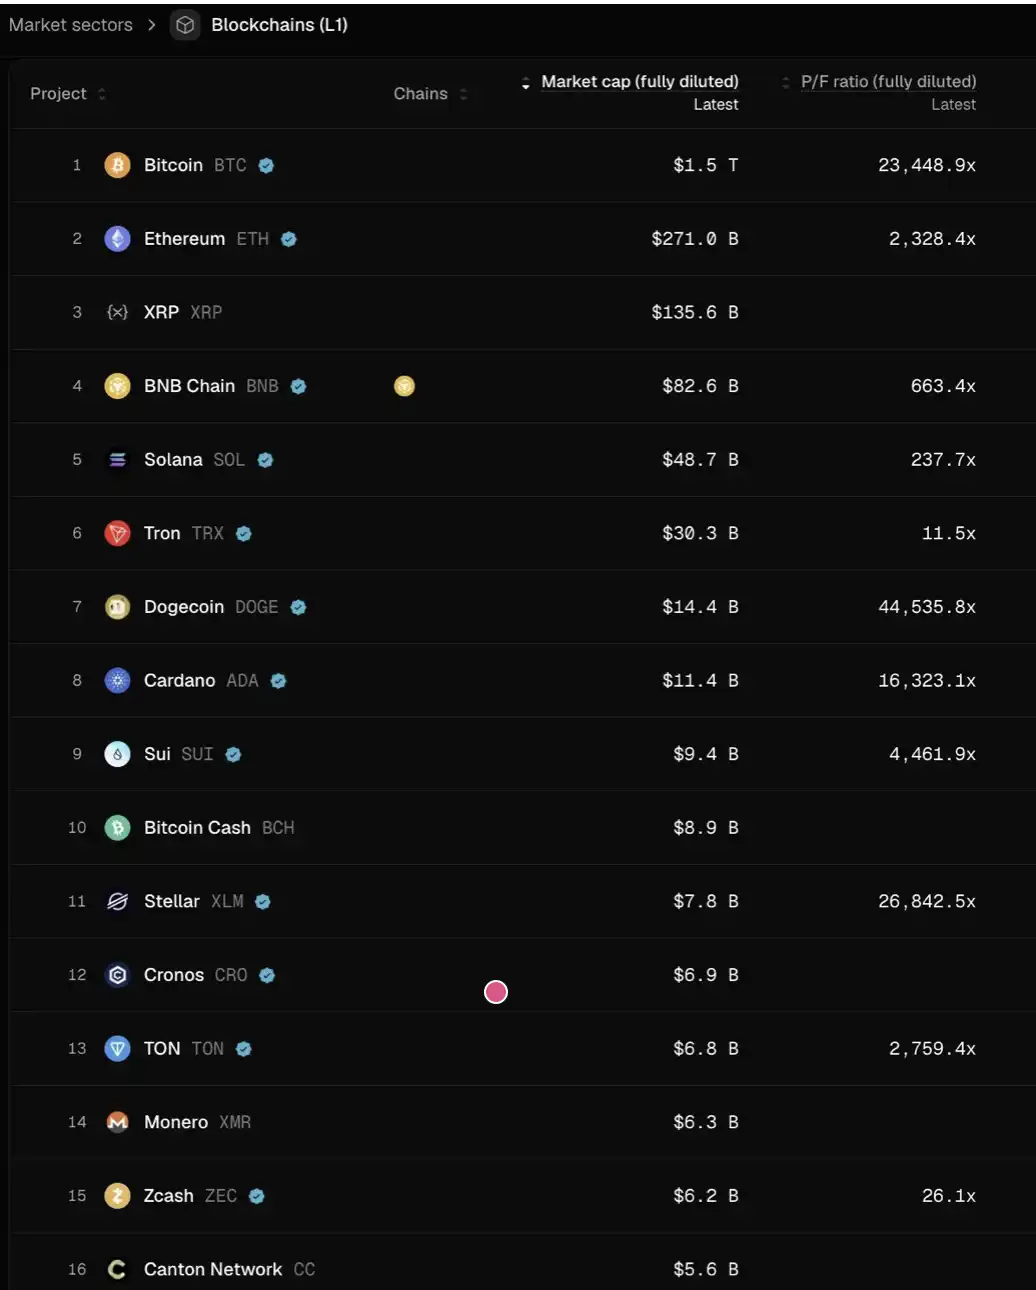
Thực ra, tôi không tin rằng tình hình sẽ tiến đến đó. HYPE thực sự thiết lập một loại kỳ vọng thị trường "ngoại lệ," khiến các nhà đầu tư trở nên phi lý với việc dự án sớm có "doanh thu/người dùng tăng trưởng ngay khi ra mắt" đối với dự án mới. Đối với "sự đổi mới bền vững" như thanh toán, DeFi, yêu cầu như vậy là hợp lý; nhưng với "sự đổi mới đột phá," từ khâu xây dựng, ra mắt, tăng trưởng đến khi thực sự bùng nổ doanh thu đều cần thời gian.
Trong hai chu kỳ vừa qua, chúng ta đã trải qua một giai đoạn của "sự rộng lượng với công nghệ đột phá," với 8-9 vòng đầu tư "kiên nhẫn + niềm tin tuyệt vọng (hopium)" trong các câu chuyện trừu tượng như L1 mới, Flashbots/MEV, và đã nhanh chóng chuyển sang một phương diện khác — chỉ sẵn lòng đặt cược vào các dự án DeFi. Điều này trong bản chất là một sự hiệu chỉnh quá mức.
Nhưng đồng hồ lớn sẽ luôn quay lại.
Đối với các dự án DeFi, việc định giá dựa trên "cơ bản lượng tử" thực sự là một biểu hiện của sự chín chắn của ngành; nhưng đối với lĩnh vực nằm ngoài DeFi, "cơ bản chất lượng" cũng không thể bị coi thường: bao gồm văn hóa, đổi mới công nghệ, ý tưởng đột phá, tính an toàn, mức độ phi trung tâm hóa, giá trị thương hiệu và khả năng kết nối ngành. Những khía cạnh này sẽ không đơn giản được phản ánh trong dữ liệu TVL hoặc mua lại trên chuỗi.
Vậy, điều gì sẽ xảy ra tiếp theo?
Kỳ vọng lợi nhuận từ dự án token đã bị nén rõ rệt, trong khi doanh nghiệp vốn có không trải qua sự giảm nhiệt tương tự. Sự chênh lệ này được thể hiện rõ rệt trong đầu tư giai đoạn sớm và phát triển:
Ở giai đoạn sớm, các nhà đầu tư trở nên nhạy cảm với giá hơn đối với các dự án "sẽ thoái vốn bằng token trong tương lai"; đồng thời, quan tâm đến các dự án liên quan đến cổ phần tăng mạnh, đặc biệt là trong bối cảnh môi trường mua lại hiện nay khá thân thiện. Điều này tạo ra sự khác biệt rõ rệt so với giai đoạn từ 2022 đến 2024 - lúc đó, thoái vốn bằng token là con đường mặc định, với giả định "mức định giá token sẽ tiếp tục phồng to".
Ở giai đoạn muộn, những nhà đầu tư có ưu thế thương hiệu và nguồn lực trong ngữ cảnh thông thạo về mã hóa đang dần rời xa các dự án "chỉ giới hạn trong mã hóa", và chuyển sang đầu tư nhiều hơn vào các công ty "web2.5" - với quy luật định giá dựa nhiều hơn vào việc tăng trưởng doanh thu thực tế của họ. Điều này đưa họ vào một lĩnh vực cạnh tranh lạ lẫm: cần phải cạnh tranh trực tiếp với quỹ đa lĩnh vực và quỹ công nghệ tài chính truyền thống Web2 (như Ribbit Capital hoặc Founders Fund), trong khi những người này đã tích lũy được sự giàu có sâu sắc hơn trong ngữ cảnh tài chính truyền thống, sự phối hợp trong danh mục đầu tư và khả năng tiếp cận dự án giai đoạn sớm.
Toàn bộ ngành đầu tư rủi ro mã hóa đang bước vào một "kỳ giai đoạn" (attribution period).
Người sẽ còn được ở lại, tùy thuộc vào khả năng họ có thể tìm thấy "độ phù hợp thị trường sản phẩm" (PMF) của riêng mình trong tâm trí người sáng lập - và "sản phẩm" này không chỉ là về tiền bạc, mà còn bao gồm sự kết hợp giữa danh tiếng thương hiệu và khả năng truyền đạt thực tế.
Đối với các dự án chất lượng, VC cần phải "tự quảng cáo với nhà sáng lập" để giành được vị trí trên bảng cân đối tài khoản. Đặc biệt là trong những năm gần đây, một số dự án thành công nhất gần như không phụ thuộc vào vốn tổ chức (ví dụ như Axiom), thậm chí không có vốn (ví dụ như HYPE). Nếu một VC chỉ có thể cung cấp tiền bạc, thì họ gần như chắc chắn sẽ bị lưu đày ra ngoài.
Những VC thực sự có đủ tư cách để tiếp tục ở lại bàn cờ cần phải trả lời rõ hai câu hỏi:
Một, Định dạng thương hiệu của nó là gì — Tại sao những người sáng lập tài năng nhất đều tự mình tìm đến;
Hai, Giá trị gia tăng của nó ở đâu — Cuối cùng quyết định xem nó có khả năng chiến thắng giao dịch đó hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan