




特朗普 đã Short 9.5 tỷ USD trước khi ngừng bắn, biến thị trường dầu thô thành thiên đường giao dịch nội gián

Vào lúc 19:45 GMT vào tối thứ Ba, ngày 7 tháng 4 năm 2026, cách ngày Trump tuyên bố Mỹ và Iran bước vào "ngừng bắn hai tuần" trên Truth Social chỉ chưa đầy ba giờ. Điểm thời gian này là thời điểm hụt không khi các giao dịch viên London đã kết thúc giờ làm việc và các giao dịch viên châu Á chưa bắt đầu làm việc, thường thì mỗi phút chỉ có vài trăm hợp đồng tương lai dầu thô được giao dịch. Trong giờ này, một người đã bán toàn bộ khoảng 6.200 hợp đồng dầu Brent và 2.400 hợp đồng tương lai dầu WTI, tổng cộng 8.600 hợp đồng, tương đương khoản tiền nominal khoảng 9,5 tỷ USD.
Vào ngày tiếp theo khi thị trường châu Á mở cửa, giá dầu đã giảm khoảng 15%, giá dầu WTI đã giảm dưới 100 USD. Theo dữ liệu giao dịch từ LSEG được trích dẫn bởi Reuters, quy mô của giao dịch ngắn này "tại thời điểm đó là hoàn toàn không điển hình". Đại biểu Quốc hội Ritchie Torres đã viết thư cho Ủy ban Chứng khoán Mỹ SEC và Ủy ban Thương mại Hàng hóa (CFTC) vào ngày 8 tháng 4.
Điều này không phải là lần đầu tiên. Để chính xác, đó là lần thứ hai đã được ghi nhận kể từ khởi đầu xung đột Mỹ - Iran này.
Cùng một chữ ký giao dịch, đúng điểm hai lần
Vào sáng thứ Hai, ngày 22 tháng 3 năm 2026, lần đầu tiên không nổi danh như lần vào ngày 7 tháng 4, vì không gây ra sự sụt giảm lớn về giá. Nhưng từ cấu trúc giao dịch, đó mới thực sự là nguyên mẫu của "kịch bản" này. Theo dữ liệu giao dịch trích dẫn từ CBS News và Financial Times, vào khoảng từ 6:49 đến 6:50 giờ giờ Mỹ Đông, tức là 10:49 giờ GMT, tổng cộng 6.200 hợp đồng Brent và WTI đã được giao dịch, tương đương khoảng 5,8 tỷ USD.
Mười lăm phút sau, Trump đã đăng bài trên Truth Social, nói rằng đang tiến hành "cuộc đối thoại mang tính xây dựng" với Iran và thông báo việc hoãn kế hoạch tấn công vào cơ sở năng lượng của Iran thêm năm ngày. Giá dầu đã lao dốc trong ngày đó, chỉ số S&P 500 tăng mạnh, chỉ số Dow Jones tăng hơn 1.000 điểm trong một ngày.
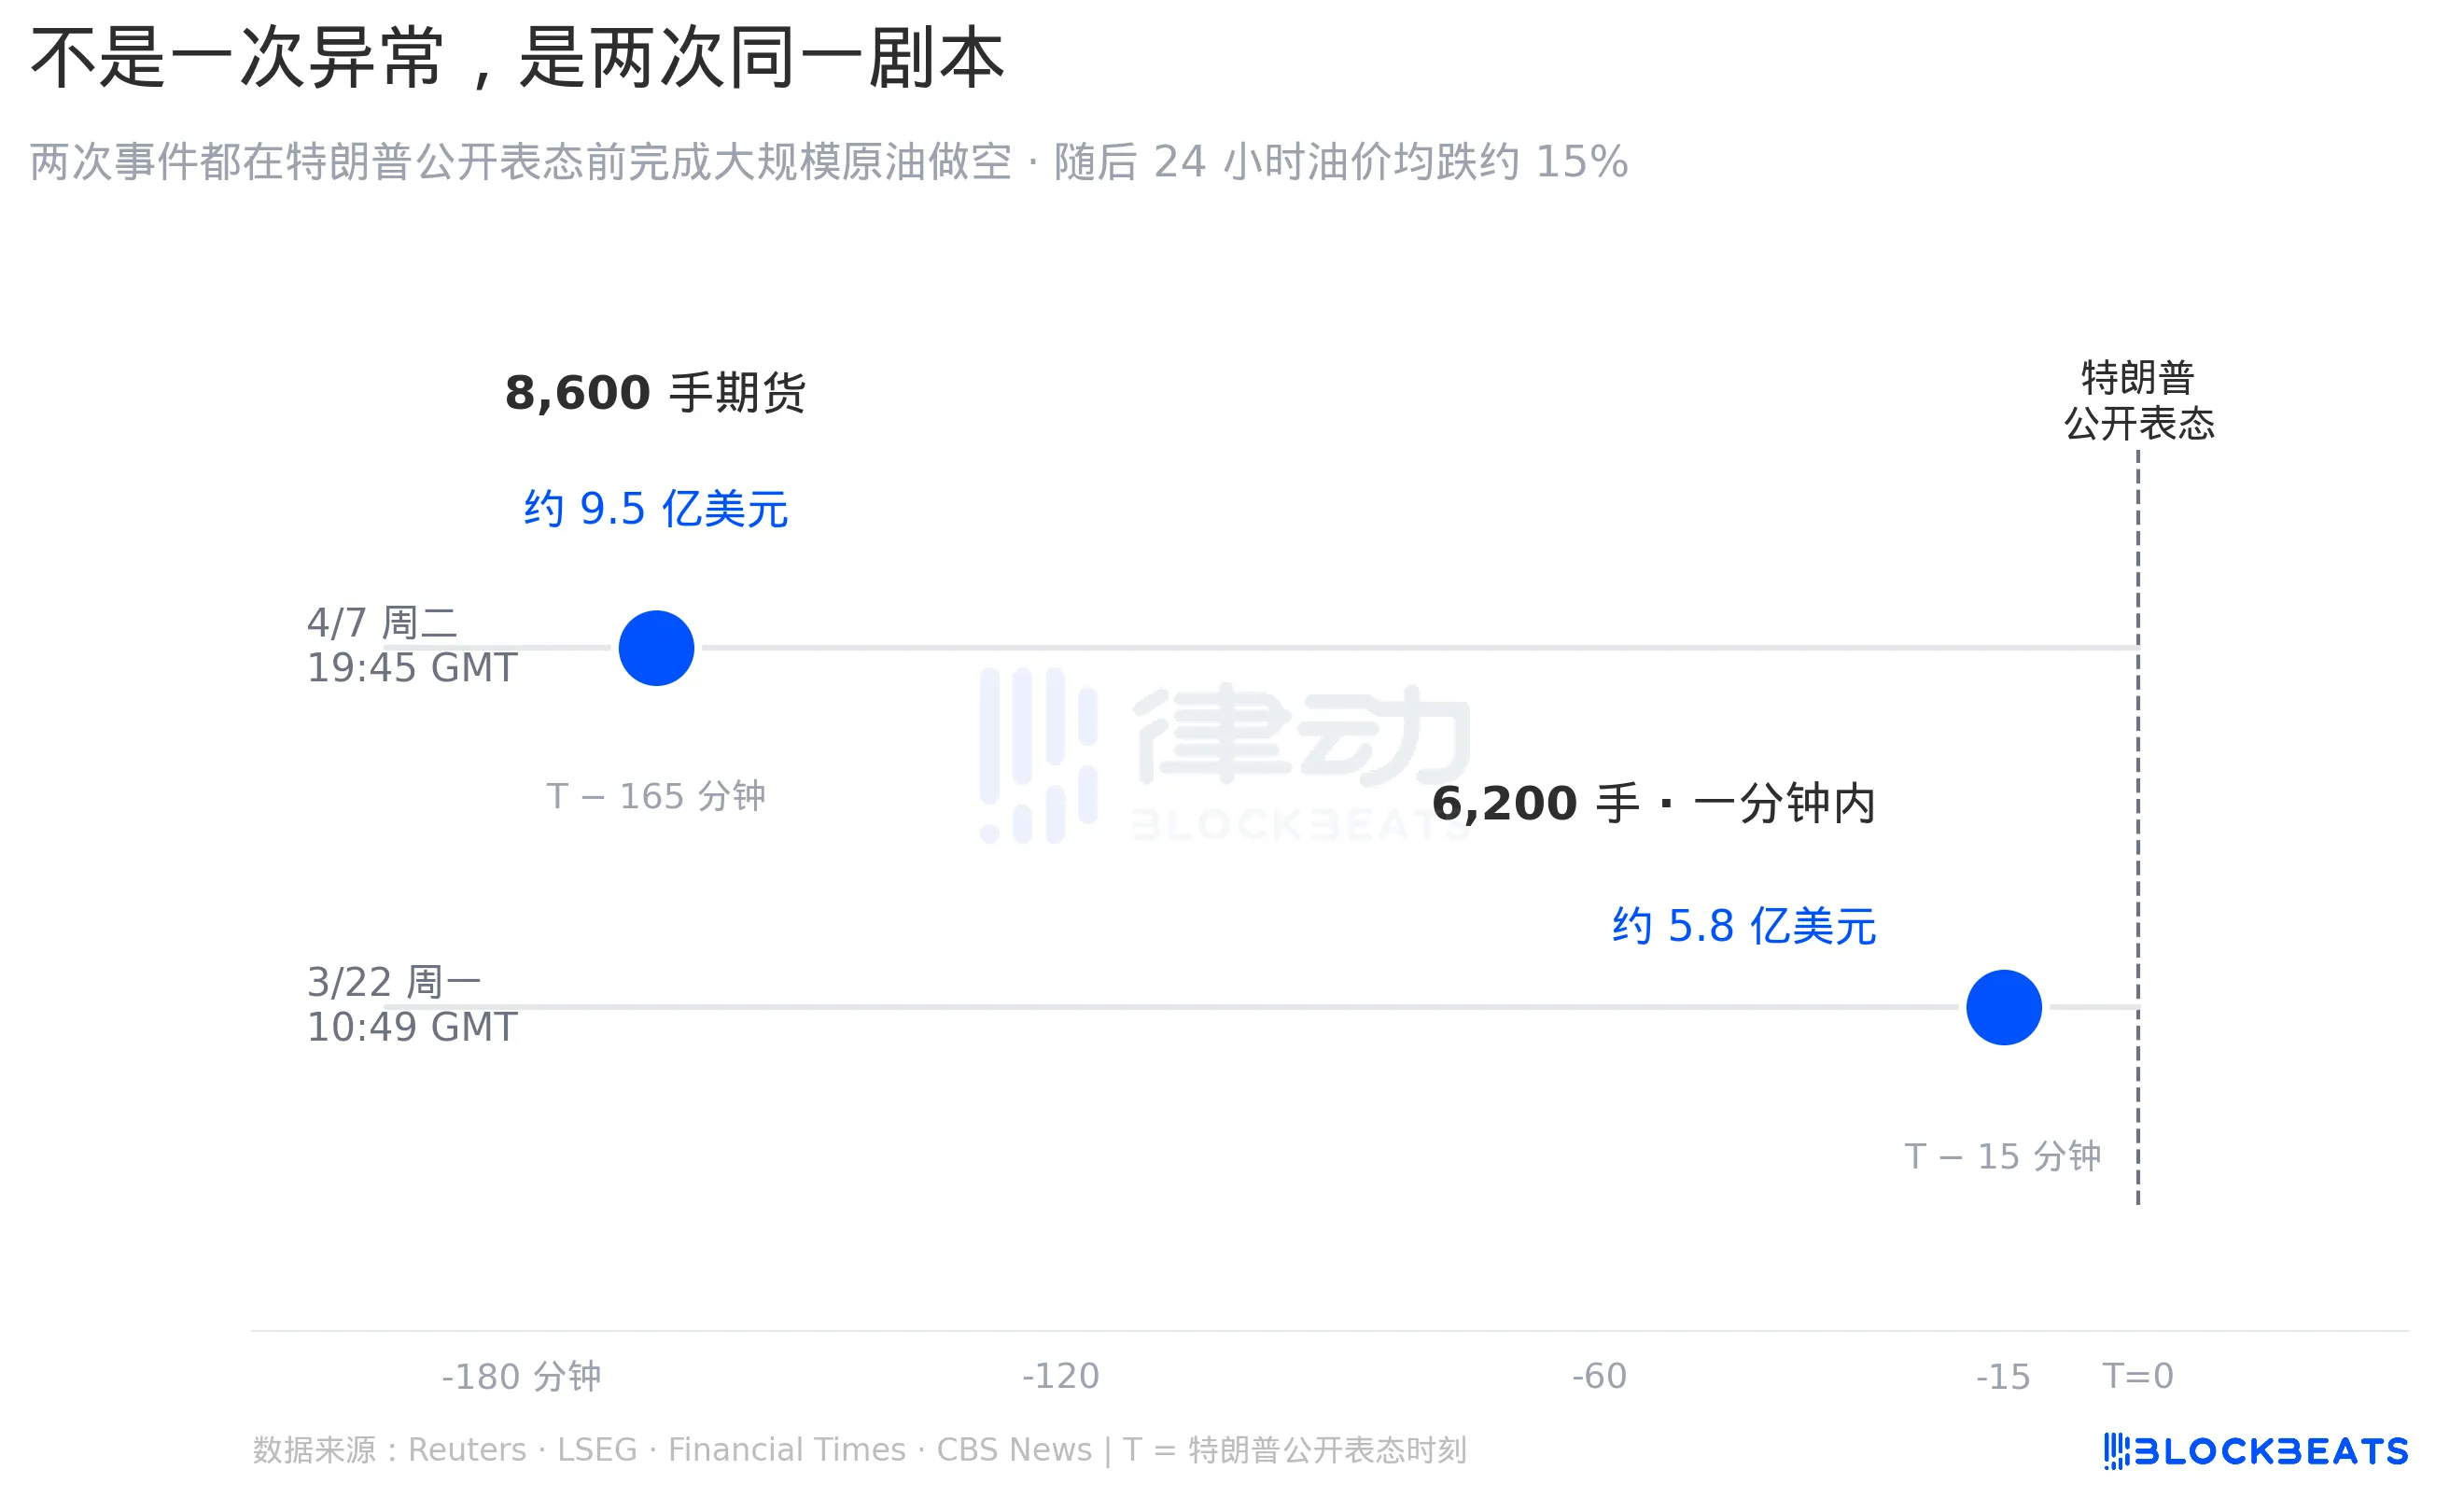
Việc đồng bộ hóa đồng thời hai sự kiện này cho thấy một chi tiết, rằng "Brent leg" trong số 8.600 hợp đồng vào ngày 7 tháng 4 cũng chính là 6.200 hợp đồng. Cùng một con số lại xuất hiện trong hai thời điểm hoàn toàn khác nhau, có thể là ngẫu nhiên, cũng có thể là cùng một quy mô vị thế. Trên thị trường giao dịch, sự lặp đi lặp lại như vậy được gọi là "chữ ký" (signature), chỉ một nhóm các giao dịch viên thực hiện theo một công thức cố định của họ. Bài báo của CBS trích dẫn hai điều tra viên CFTC không công khai, nói rằng sự lặp lại chính xác như vậy "chính là một dấu hiệu điều tra".
Tăng Gấp 9 So Với Bình Thường, Xảy Ra Trong Một Giờ Không Ai Chú Ý
Nhiều độc giả đầu tiên nhìn thấy tin tức này đã nghĩ rằng 19:45 GMT là "thời điểm thị trường đóng cửa". Nhưng thực ra không phải. Hợp đồng tương lai dầu Brent gần như giao dịch liên tục trong 24 giờ, chỉ tạm ngừng vào cuối tuần. 19:45 GMT là một khoảnh khắc tinh tế hơn. Phút trước đó (từ 19:28 đến 19:30 giờ London) vừa kết thúc "cửa sổ thanh toán" hàng ngày, đó là hai phút mà sàn giao dịch sử dụng để xác định giá thanh toán chính thức hàng ngày.
Khi cửa sổ thanh toán kết thúc, hầu hết các nhà giao dịch chuyên nghiệp châu Âu đã kết thúc giờ làm việc. Còn các giao dịch tại Tokyo, Singapore sẽ mở cửa vài giờ sau. Giờ này thường là một trong những cửa sổ thanh khoản thấp nhất trong ngày. Theo tài liệu quy định chính thức của ICE, đỉnh điểm giao dịch hàng ngày của dầu Brent thực sự tập trung vào phiên giờ làm việc tại châu Âu.
Khi phóng đại sự kiện ngoại lệ vào phút ấy vào ngày 22 tháng 3, bạn sẽ thấy rõ hơn. Theo dữ liệu giao dịch từ CBS trích dẫn từ LSEG, thì lượng giao dịch bình thường mỗi phút vào cùng thời điểm trong năm ngày trước và sau đó ước lượng khoảng 700 lô. Nhưng trong phút đó đã có 6,200 lô được giao dịch, gần như là 9 lần so với thông thường. Thanh trụ màu xanh trong biểu đồ đó là phút đó. Còn các cột xám khác phía trước và sau là các phút khác trong giờ đó, sát nhau ở phía dưới cùng.
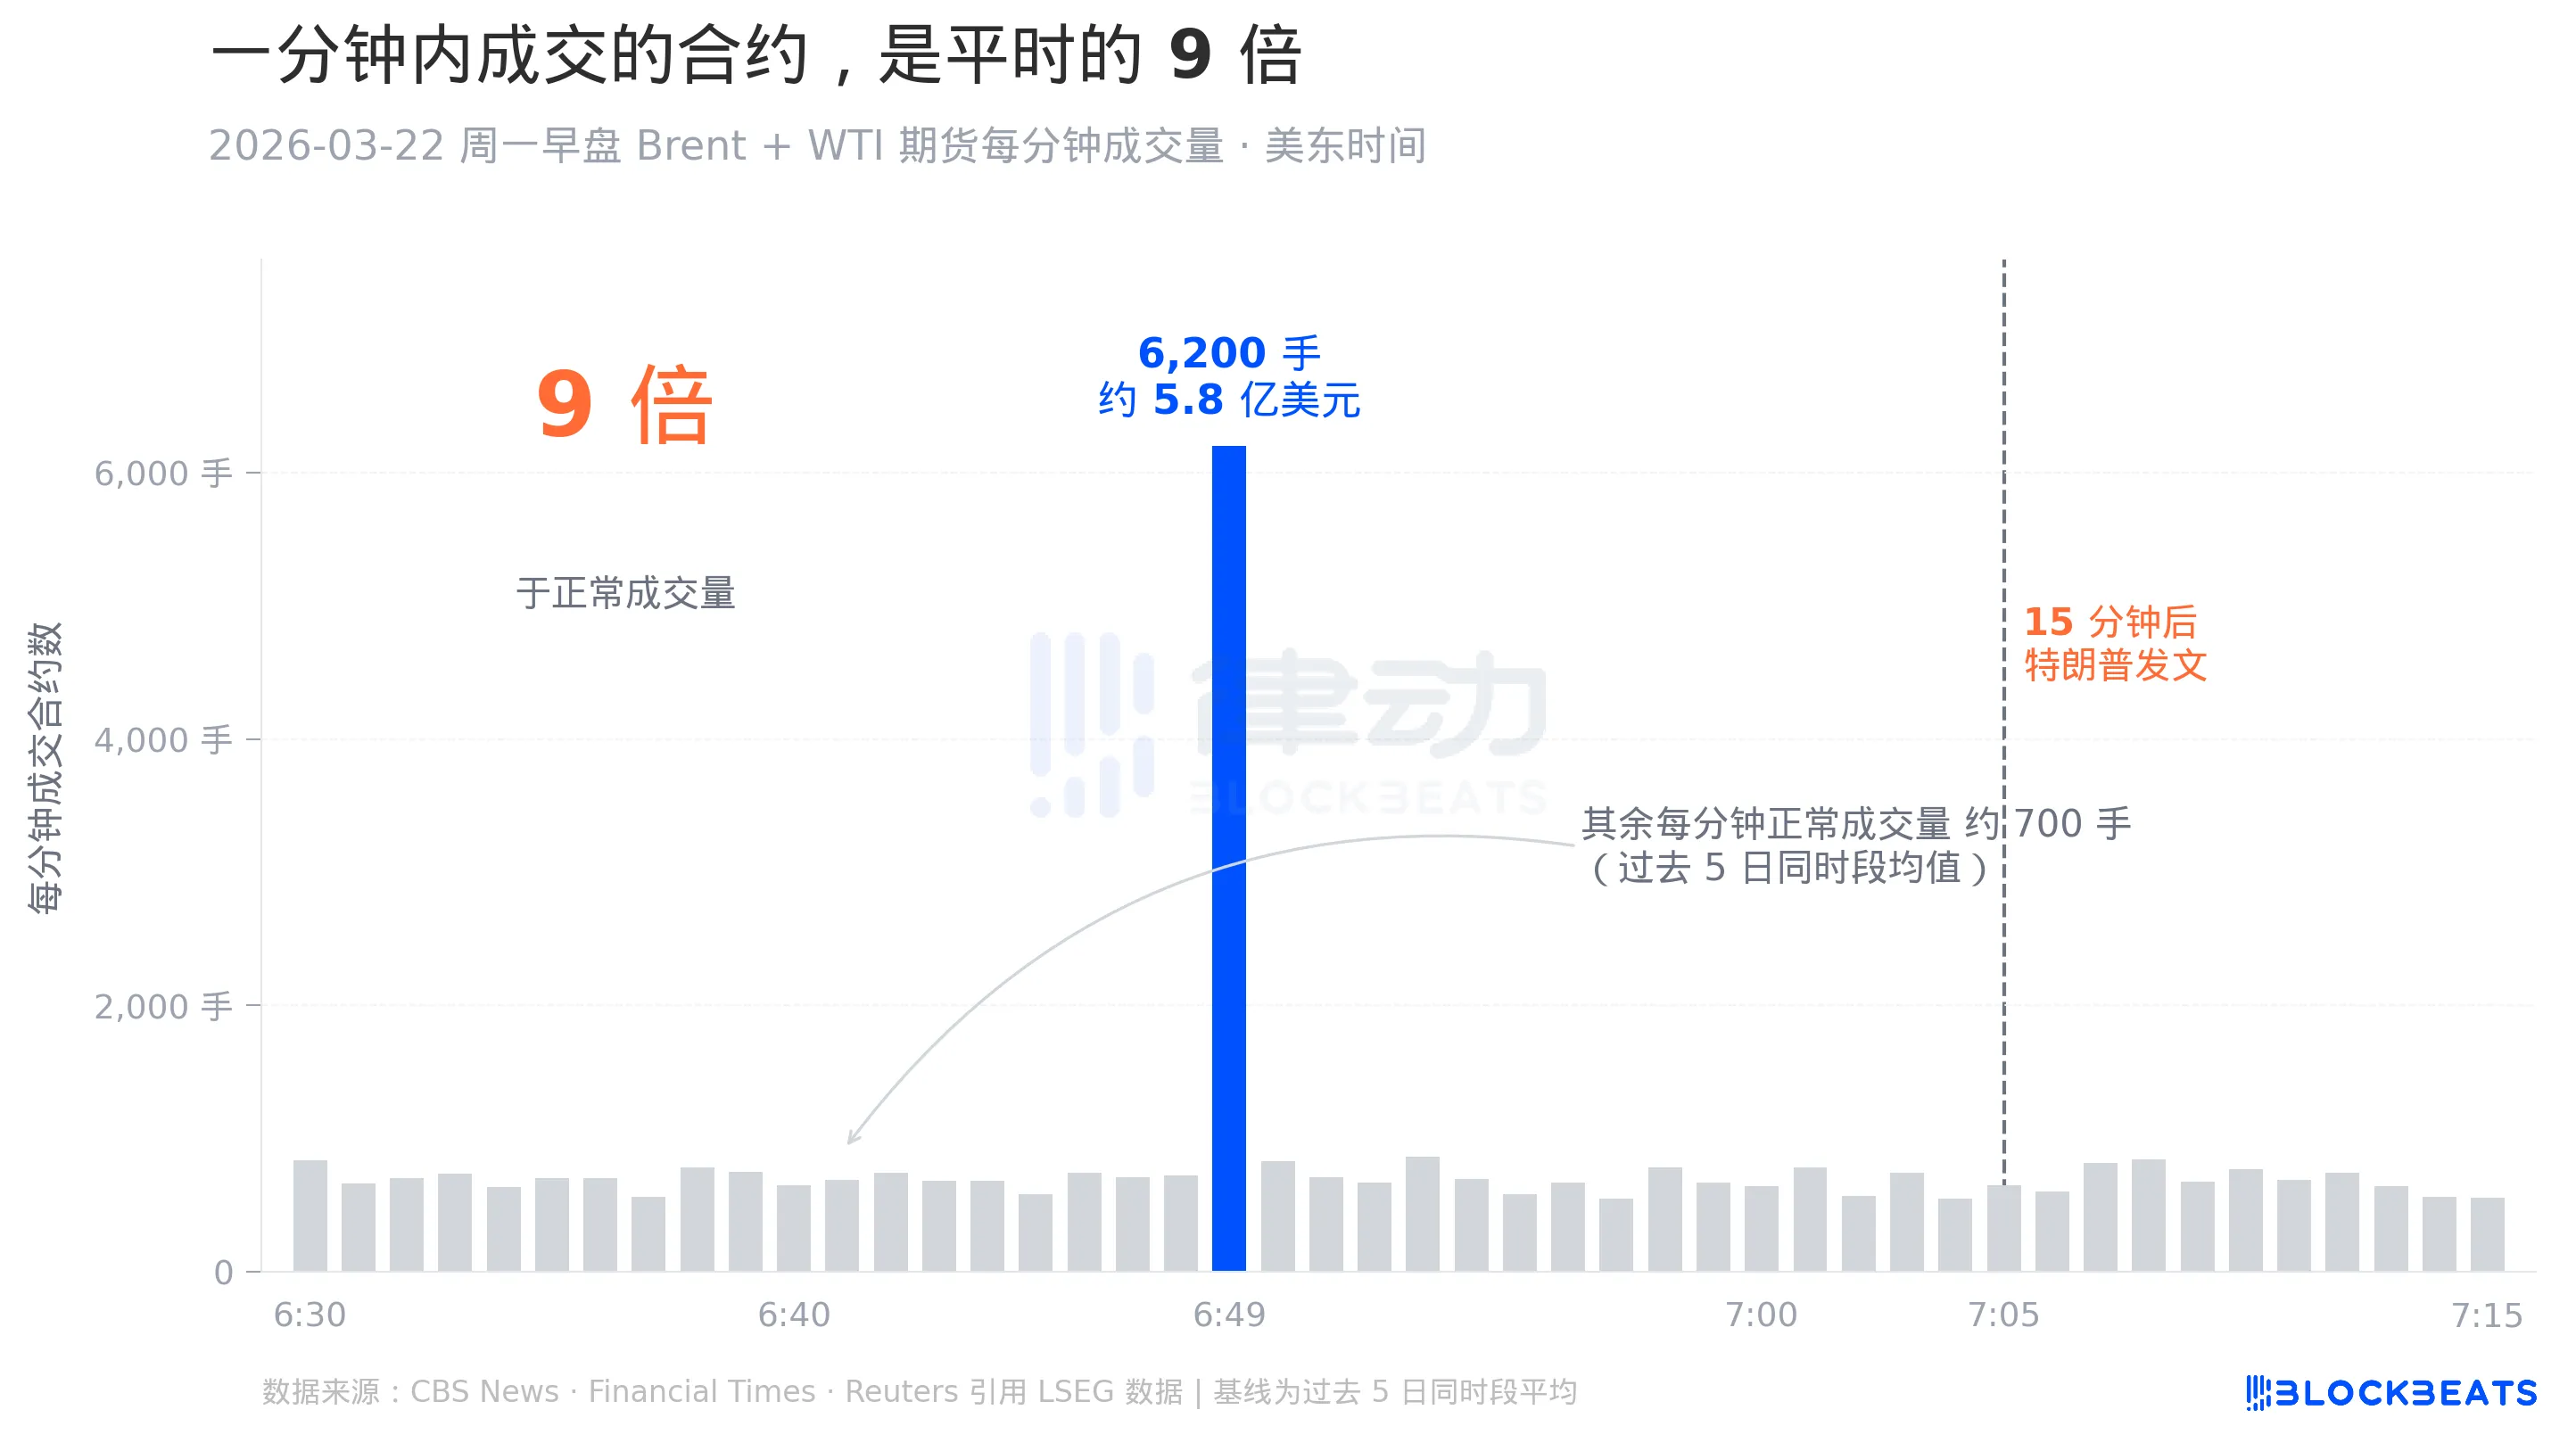
Ý nghĩa của sự so sánh này là vụ nổ 9 lần không xảy ra trong giai đoạn thanh khoản dày đặc nhất vào giờ làm việc ban ngày, mà lại tập trung vào một phút có cuốn sách giao dịch mỏng nhất. Paul Krugman trên Substack của mình đã dùng một phép so sánh, gọi đó là "như việc đẩy xe tải trên con đường vắng vẻ vào đêm tối không có ai", hoặc là không quan tâm ai nghe thấy hoặc có lý do đặc biệt phải làm vào thời điểm đó.
Thông Đồng Hướng Của Ba Giao Dịch
Bức tranh này cho thấy trong vụ ngoại lệ vào ngày 22 tháng 3, nhiều báo cáo đã không chú ý đến một phần khác. Financial Times và Peak Oil đã đề cập trong bài viết theo dõi cuối tháng 3 rằng cùng một thời điểm với lệnh bán trống dầu với giá trị 5.8 tỷ USD, còn hai lệnh khác hướng đồng nhau được thiết lập, một là giao dịch mua hợp đồng tương lai S&P 500 E-mini trị giá khoảng 15 tỷ USD, cái thứ hai là một lệnh bán trống độc lập trị giá 1.92 tỷ USD trên hợp đồng WTI (hợp đồng CL).
"S&P 500 E-mini Futures" là hợp đồng tương lai chỉ số cổ phiếu Mỹ sôi động nhất trên sàn giao dịch, một hợp đồng ứng với khoảng 250,000 USD giá trị của chỉ số S&P 500, là công cụ chuẩn dùng để đối phó với hướng chung của thị trường chứng khoán Mỹ. "Mua hợp đồng E-mini" tương đương với cược rằng thị trường Mỹ sẽ tăng. Còn "Lệnh bán trống WTI" là việc giao dịch bán trống độc lập trên một sản phẩm tương lai dầu (WTI giao dịch tại Mỹ). Ba lệnh này cộng lại, với số tiền giả định khoảng 22.8 tỷ USD.
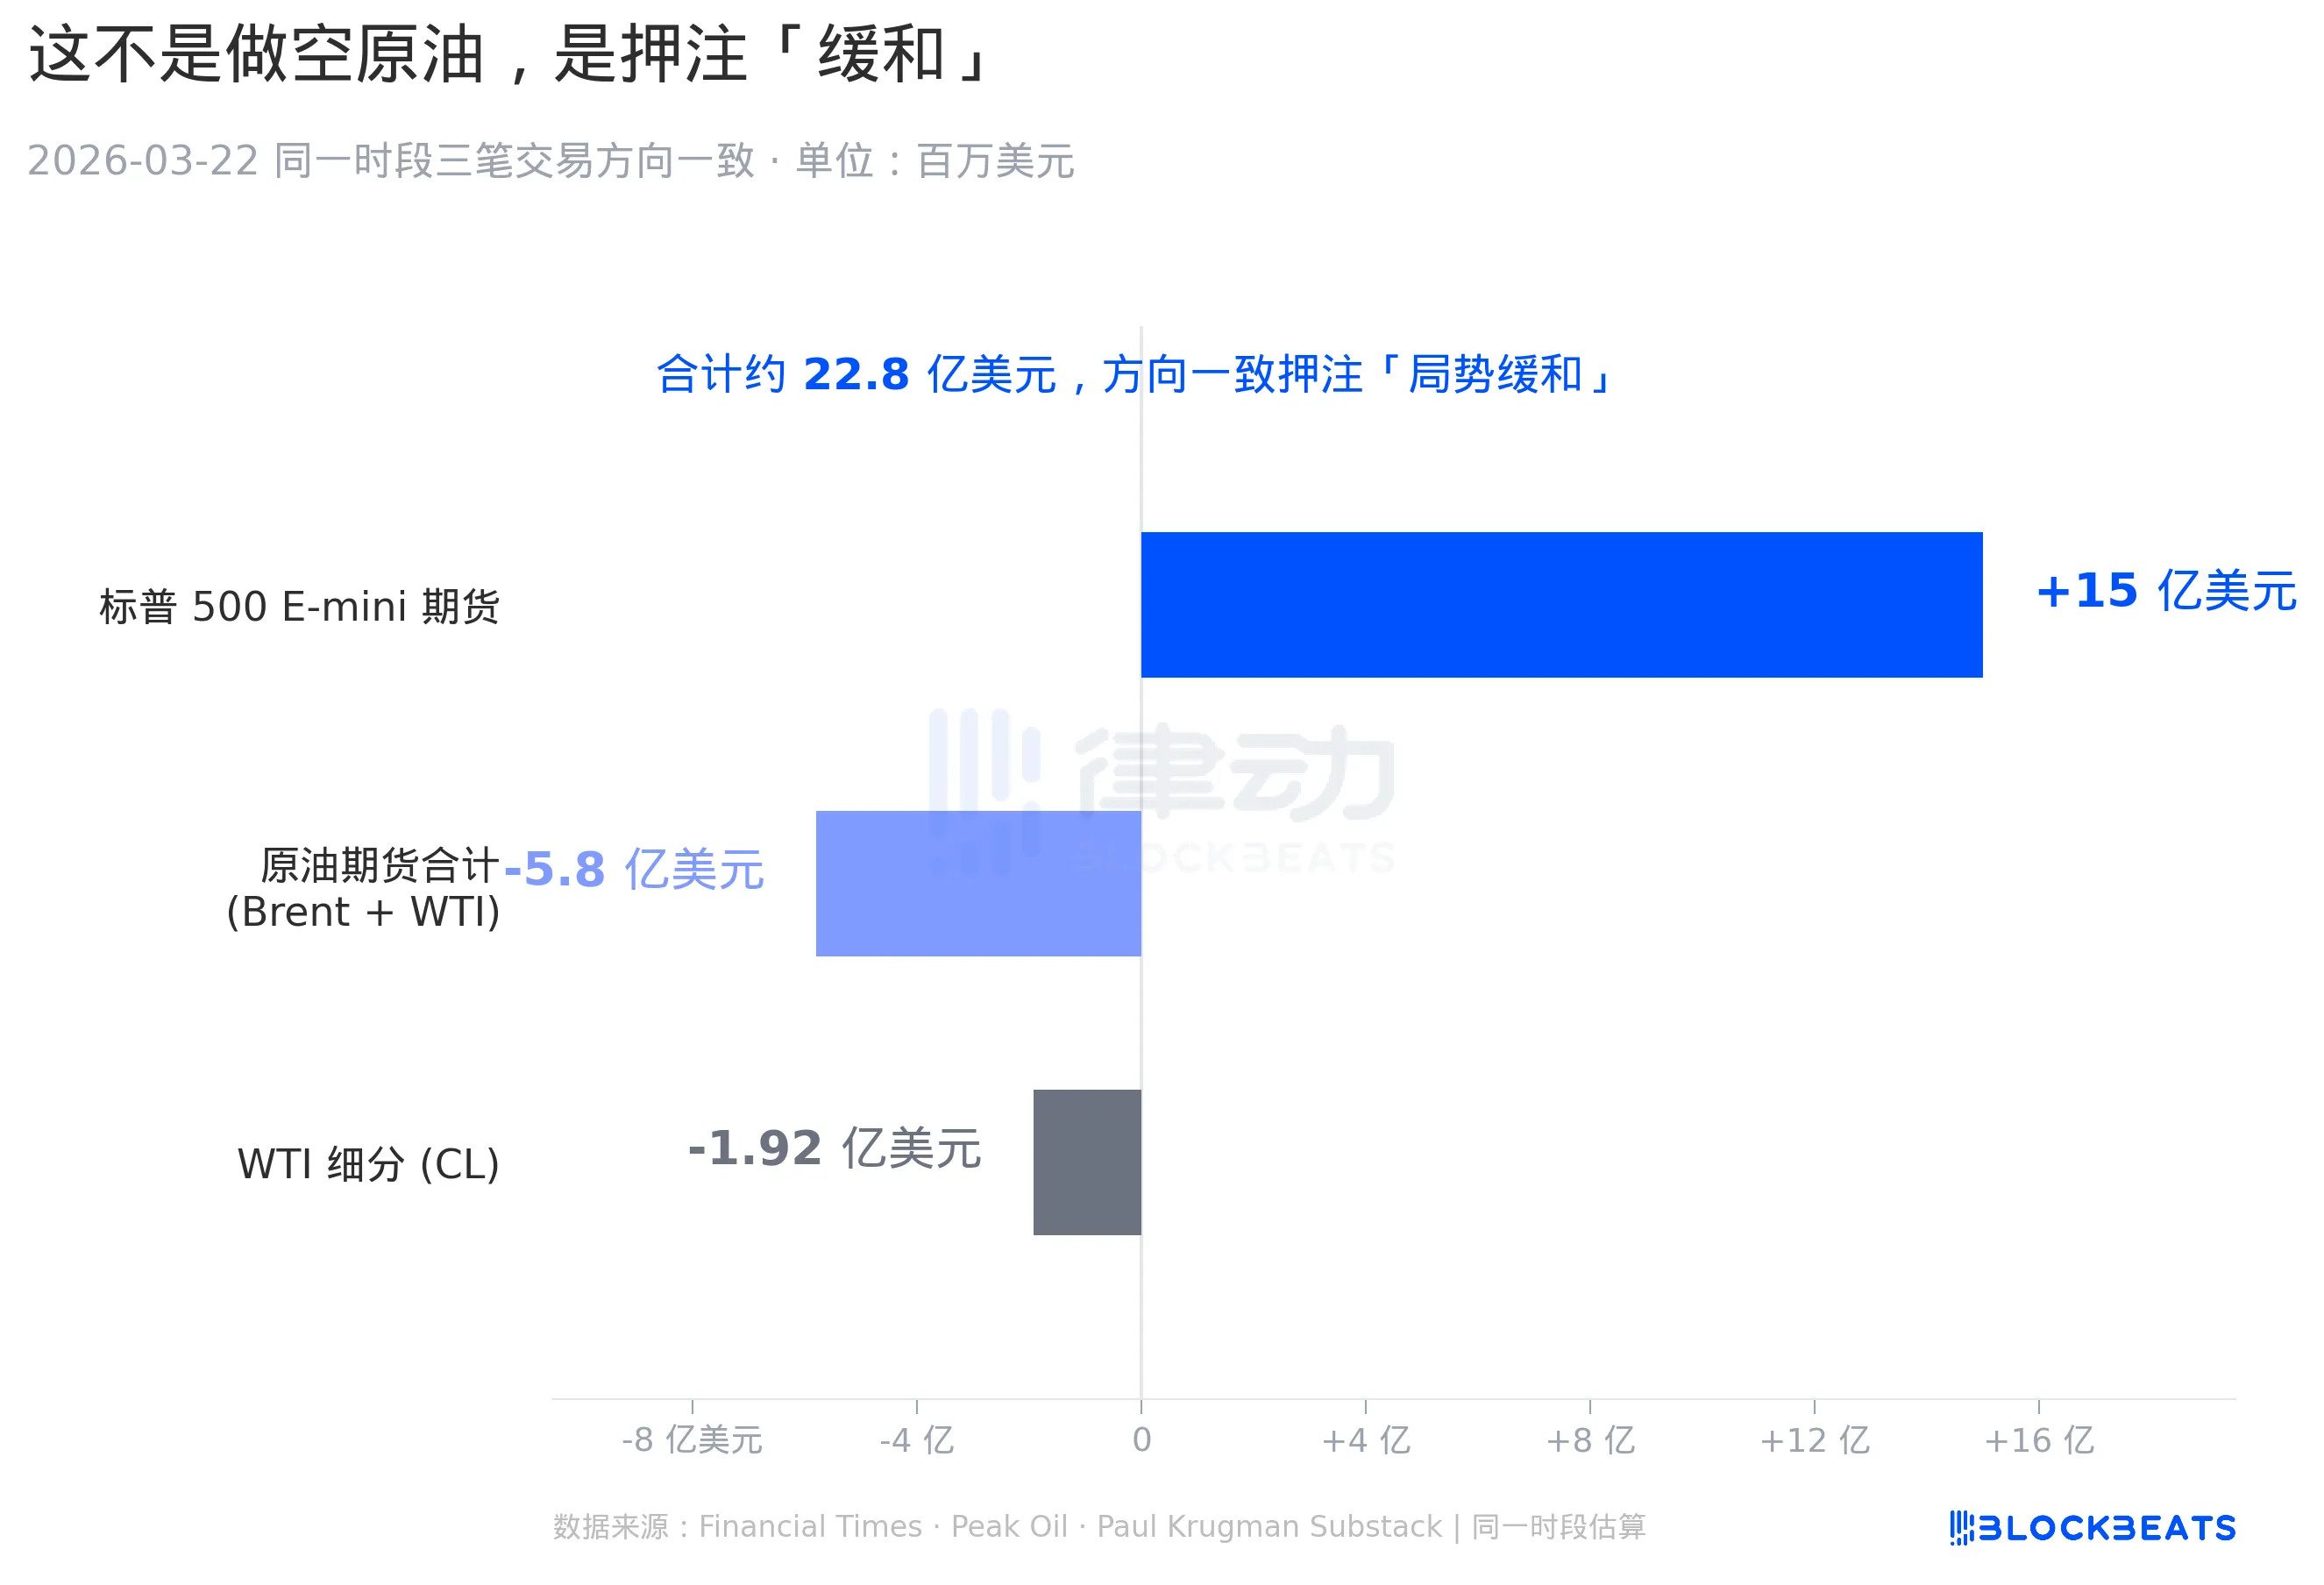
Mang ba đơn hàng này ra xem, chúng giống hơn như là các giao dịch matched pair hoàn toàn theo một hướng, đặt cược vào cùng một tình huống lớn hơn, đó là sự thoái bình giữa Mỹ và Iran. Sự thoái bình sẽ ảnh hưởng như thế nào đến thị trường. Sự lo lắng về cung ứng dầu đã tan biến, giá dầu giảm. Rủi ro địa chính biến mất, thị trường chứng khoán hồi phục. Ba vị trí này tổng hợp lại, chính là tổ hợp lợi nhuận sạch sẽ nhất trong tình huống này. Ý địa của Paul Krugman, "Nếu bạn biết rằng hai giờ sau bạn sẽ thấy bốn chữ 'Hội thoại xây dựng', đó chính là ba đơn hàng bạn sẽ đặt cược."
Cùng một kịch bản, cũng xuất hiện trong thị trường dự đoán
Nếu chuyển focus từ thị trường tương lai sang thị trường dự đoán trong thế giới tiền mã hóa, bạn sẽ thấy một bản sao gần như hoàn toàn trong trái ngược.
Polymarket là một nền tảng hợp đồng dự đoán nhị phân xây dựng trên Ethereum, người dùng đặt cược vào việc liệu một sự kiện có xảy ra hay không, tỷ lệ cược do chính những người tham gia thị trường quyết định, sau khi sự kiện được xác nhận, người thắng cuộc sẽ chia tiền. Tất cả các giao dịch của nó đều trên chuỗi khối, bất kỳ ai cũng có thể xem lịch sử của mỗi ví.
Theo dữ liệu trên chuỗi được trích dẫn từ StockTwits, trong tuần cuối cùng của hợp đồng "Mỹ và Iran có sẽ ngừng bắn trong 30 ngày", có 8 tài khoản được gọi là "hồ sơ bình thường", tất cả đều là những tài khoản cũ công khai, tổng cộng đặt cược khoảng 7 vạn USD, có thắng có thua, quá trình thanh toán không có dấu hiệu đáng ngờ. Nhưng đồng thời, 4 tài khoản khác có hồ sơ hoàn toàn khác biệt, 4 ví này đều mới tạo gần đây trước sự kiện, không có lịch sử giao dịch trên chuỗi nào trước đó, khi xuất hiện lần đầu tiên đã lập tức đặt cược ắt phải "sẽ ngừng bắn" với tỷ lệ cược rất thấp, cuối cùng tất cả cược đúng, tổng lợi nhuận vượt quá 60 vạn USD.
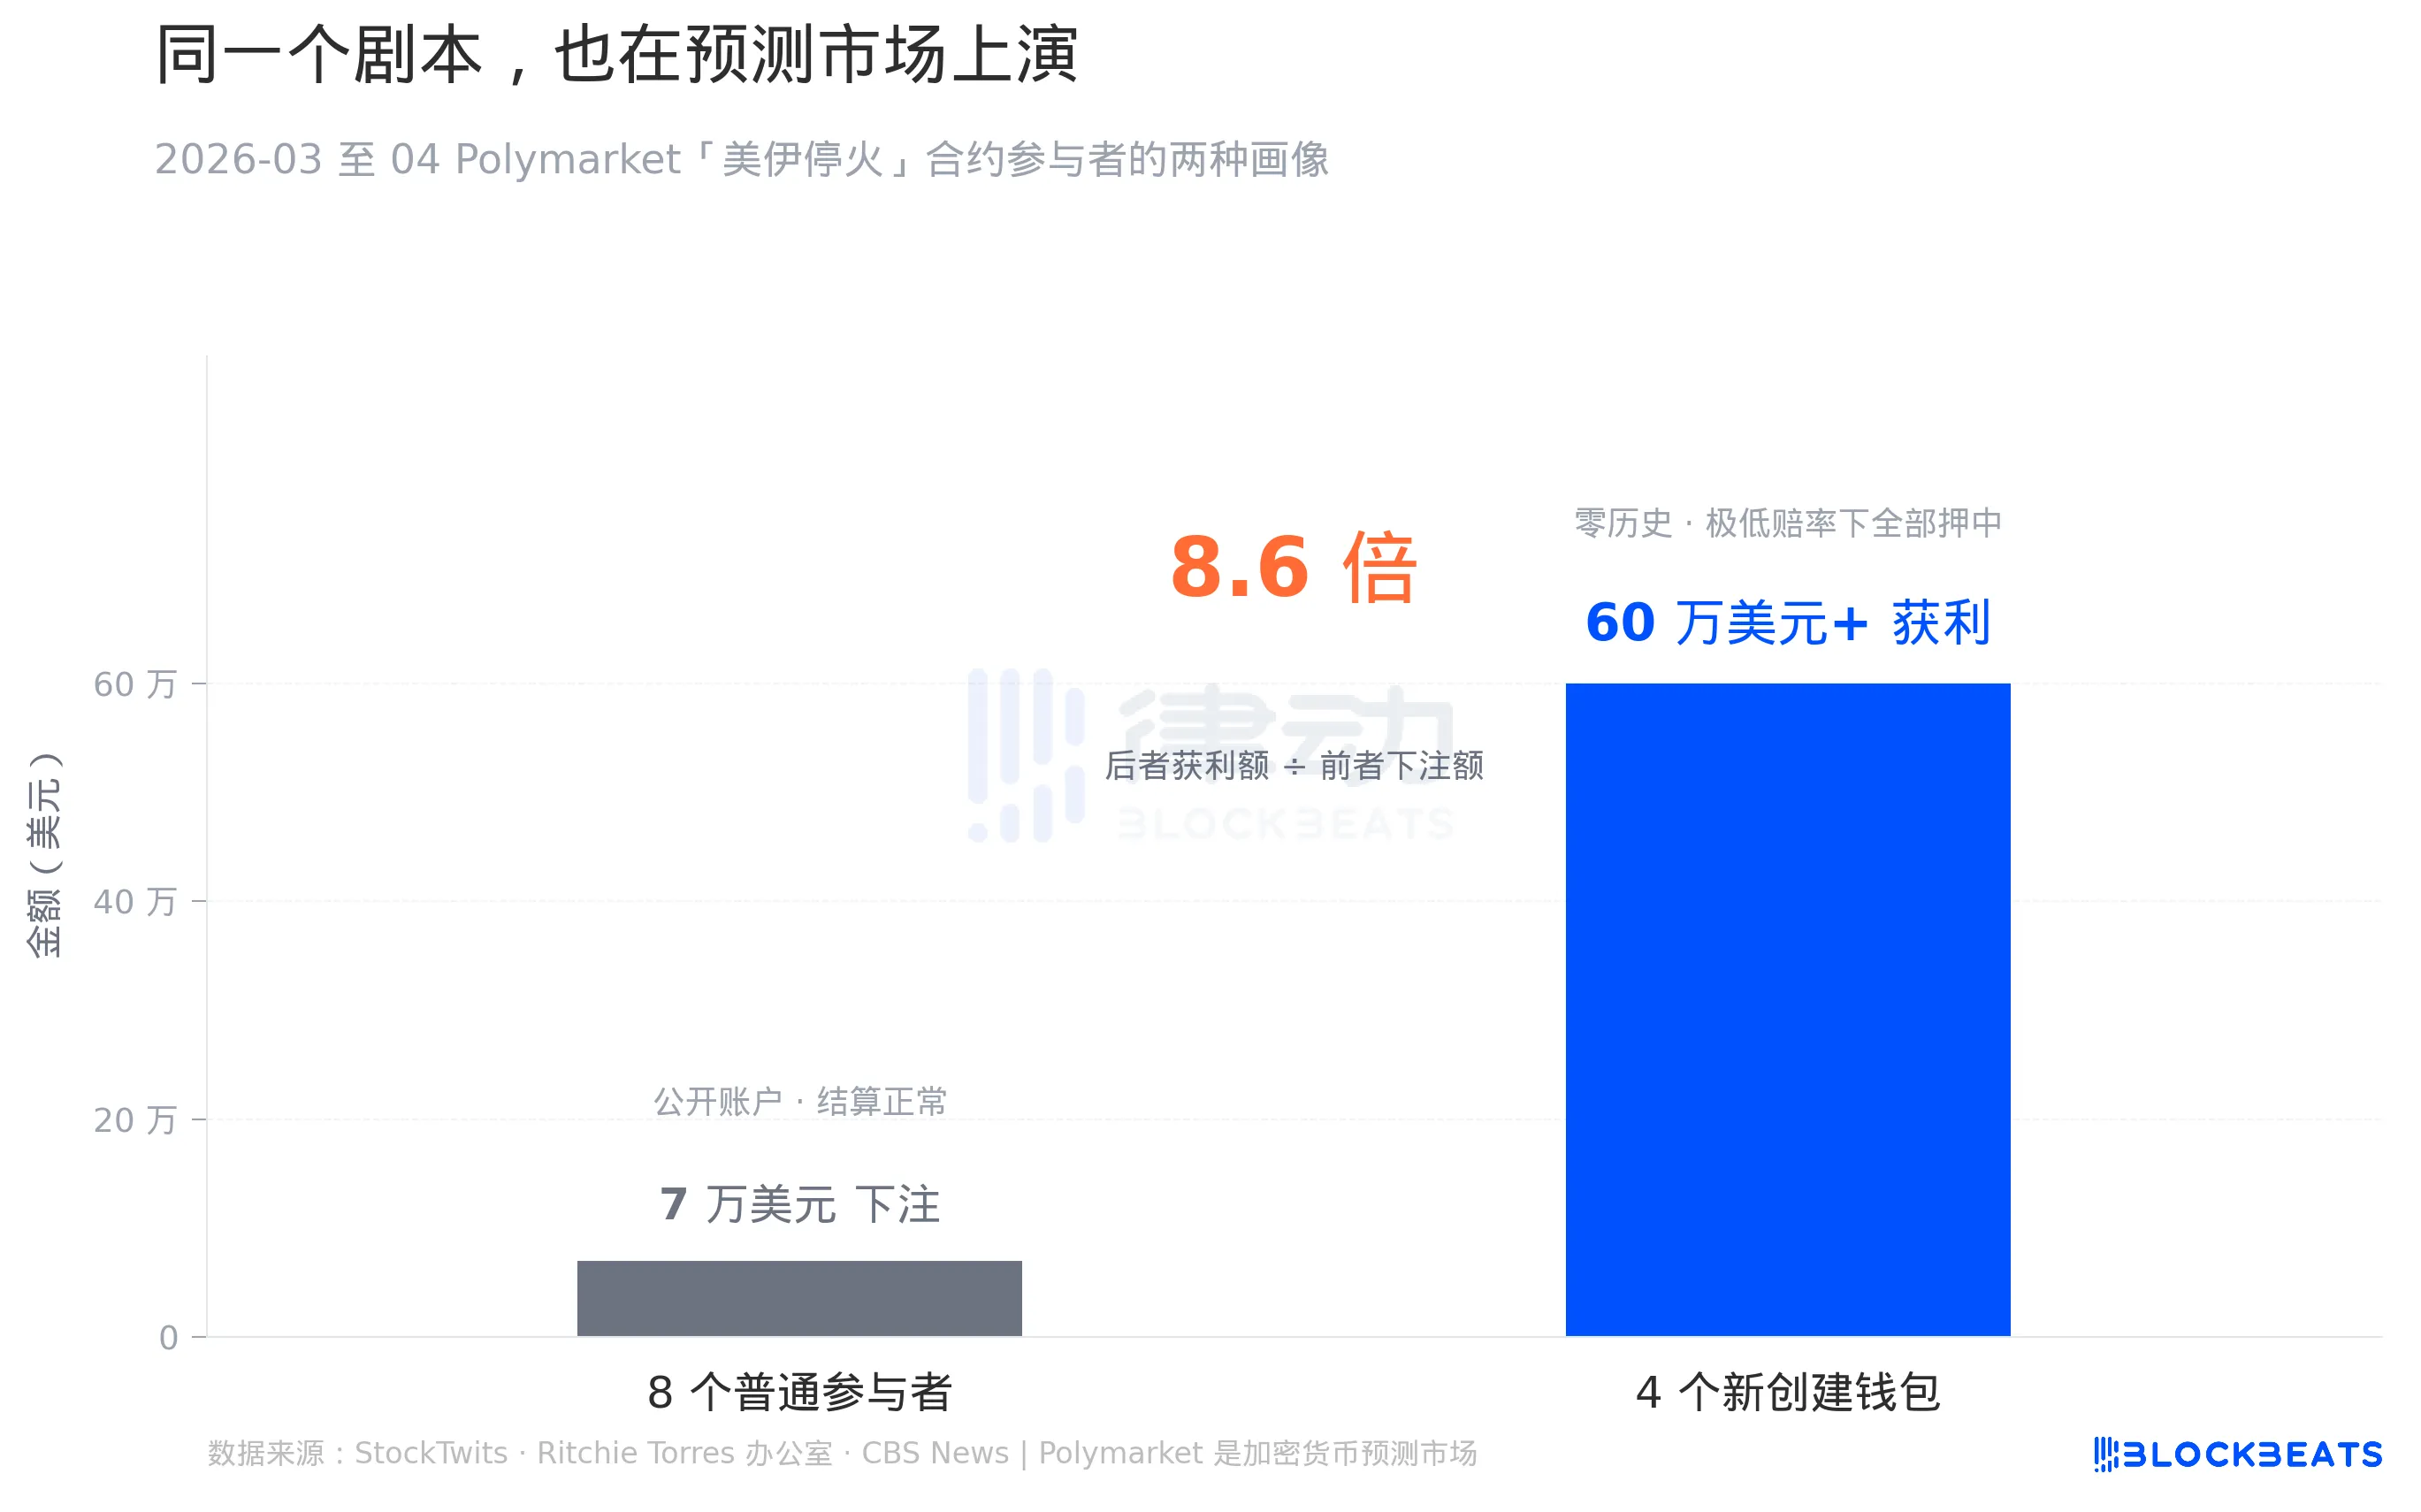
7 vạn so với 60 vạn, số lần giữa chúng là 8,6 lần, số tiền lợi nhuận của bên sau gần bằng chín lần tổng cược của bên trước. Theo quy tắc thanh toán của Polymarket, số tiền thắng cuộc = số tiền cược x tỷ lệ cược nghịch đảo. Để kiếm được 60 vạn USD trong một tuần, có nghĩa là 4 ví này hoặc đặt cược vào một thời điểm có tỷ lệ cược rất thấp (tức là thị trường nghĩ rằng khả năng "không ngừng bắn" cao), hoặc phân tán cược nhiều lần, dữ liệu trên chuỗi cho thấy là trường hợp đầu tiên.
Văn phòng của Ritchie Torres đã đề cập đến chi tiết này trong thư gửi cho SEC và CFTC, đưa nó và sự bất thường trong thị trường tương lai dầu vào cùng một mặt của "tín hiệu đồng bộ qua thị trường". Đó cũng là lý do mà Torres từ cuối tháng 3 đã xấy dựng một dự thảo luật về giao dịch nội tại thị trường dự đoán của Polymarket. Đối với anh ta, phía thị trường tương lai dầu không phải là một sự kiện đơn lẻ.
Liệu cuộc điều tra có xảy ra không?
Đầu tiên, hãy xem xét thực tế ở cấp bộ phận liên bang. Theo Báo cáo Thi hành pháp luật Tài chính năm 2025 mà SEC công bố vào đầu tháng 4, trong vòng một năm qua, số vụ kiện mới của SEC là 313, đạt mức thấp nhất trong mười năm qua, giảm 27% so với năm tài chính 2024 với 583 vụ. Ở phía CFTC, không có báo cáo hàng năm cùng cấp độ được công bố đồng thời, nhưng trong bài bình luận được công bố vào đầu tháng 4 bởi hai văn phòng luật sư theo dõi xu hướng thi hành pháp của CFTC, Sullivan & Cromwell và Skadden đã trỏ ra rằng bộ phận thi hành pháp của CFTC đã rõ rệt chậm lại vào đầu năm 2025.
Nhưng khoảng một tuần trước khi Torres viết thư, CFTC mới thông báo năm 2026 với 5 ưu tiên thi hành pháp. Theo Sullivan & Cromwell, vị trí đầu tiên là "Giao dịch lợi dụng nội bộ, bao gồm dự đoán thị trường", vị trí thứ hai là "Thao túng thị trường, đặc biệt là thị trường năng lượng".
Sự tinh tế ở đây là, CFTC tự đặt vấn đề này ở vị trí hàng đầu mặc dù lịch sử cho thấy CFTC rất ít khi đưa ra các vụ kiện loại "Giao dịch đơn lẻ bất thường" trên thị trường tương lai. Các vụ án lớn thực sự đã được giải quyết trong lĩnh vực điều chỉnh giá năng lượng, ví dụ như án phạt dành cho Trafigura, Freepoint và TotalEnergies vào năm 2024, đều là các vụ thao túng ngoại thị trường kéo dài cả nhiều năm, không phải là chỉ một lệnh bán ngắn bất thường trên thị trường.
Thực tế, có một tuyến đường khác có khả năng mang lại kết quả về sự việc này. Theo OilPrice.com và Peak Oil, Luật Sư Đại tá New York Letitia James đã từ tháng 4 năm 2025 đã bắt đầu theo dõi một chuỗi giao dịch "chính xác về thời điểm, lợi nhuận cao, liên quan đến tuyên bố công khai của Trump" bằng Martin Act của tiểu bang New York.
Martin Act là luật pháp chống gian lận chứng khoán của tiểu bang New York, có một đặc tính chính mà luật liên bang không có, là vị trí không cần chứng minh ý định gian lận chủ quan của bị cáo, chỉ cần chứng minh hành vi giao dịch chính mình có đặc điểm lừa dối khách quan, người bị kiện có thể bị truy tố. Đối với các sự kiện như "đợi chờ chính xác" này, ý định chủ quan chính là rào cản khó khăn nhất để chứng minh trong các vụ kiện giao dịch lợi dụng nội bộ liên bang.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
