22x Subsidy to 1 Dollar Income: How Long Can The Rise of TAO Myth Last?
原文标题:Bittensor(TAO)的空头案例
原文来源:Pine Analytics
原文编译:Saoirse,Foresight News
TAO hiện đang giao dịch ở mức khoảng 275 đô la, với vốn hóa thị trường 26 tỷ đô la và giá trị pha loãng toàn diện 58 tỷ đô la. Dự án này đã nhận được sự ủng hộ từ Grayscale Institutional (đã nộp đơn mở ETF lên sàn New York vào tháng 12 năm 2025), cũng nhận được sự công nhận công khai từ CEO của NVIDIA, Huang Renxun, cùng với câu chuyện cung cấp token vô cùng hấp dẫn: tổng cung cấp tối đa là 21 triệu token, áp dụng cơ chế chia đôi giống như Bitcoin. Sau sự kiện chia đôi lần đầu tiên vào tháng 12 năm 2025, lượng phát hành hàng ngày giảm từ 7200 token xuống còn 3600 token. Trong vòng một năm, số lượng mạng con tăng từ 32 lên 128, Covenant-72B của Templar cũng đã chứng minh rằng sức mạnh tính toán phi tập trung có thể tạo ra mô hình ngôn ngữ lớn với khả năng cạnh tranh cơ bản.
Báo cáo này không phủ nhận các sự kiện trên. Chúng ta sẽ thảo luận về: mô hình kinh tế của mạng này có thể tạo ra doanh thu ngoại vi thực sự hỗ trợ tỷ lệ định giá hiện tại hay không, cũng như độ cạnh tranh của nó khi đối mặt với các nhà cung cấp dịch vụ tập trung và sức mạnh tính toán tự host.
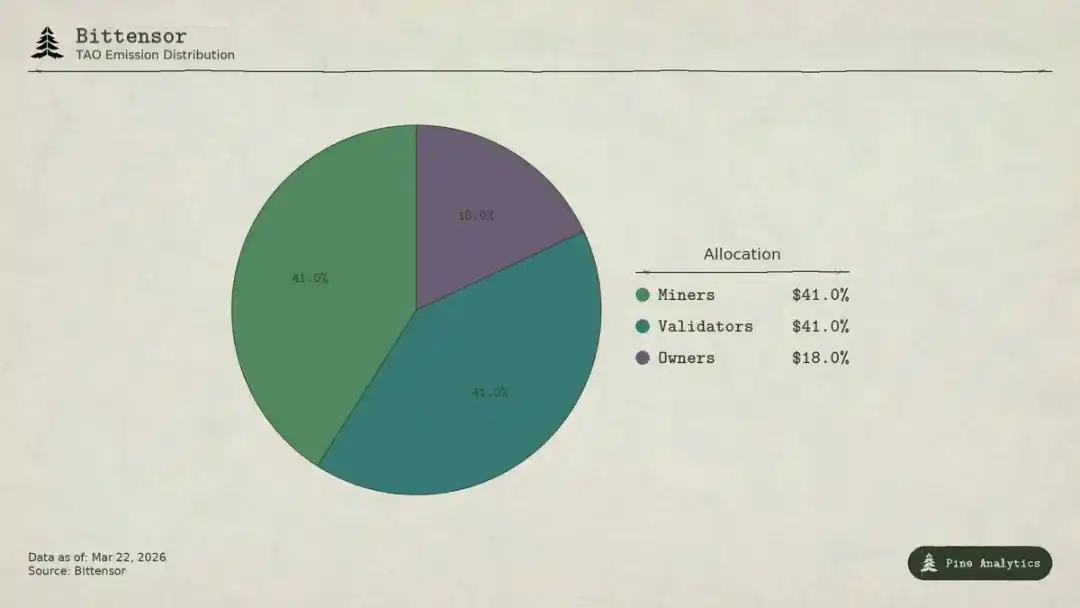
Tỷ lệ Phân phối Token Bittensor (TAO)
Lưu thông Giá trị Mạng
Bittensor có bốn loại bên tham gia:
· Chủ sở hữu mạng con xây dựng thị trường trí tuệ nhân tạo chuyên nghiệp, nhận 18% phần thưởng phát hành TAO của mạng con;
· Người đào thực hiện các nhiệm vụ trí tuệ nhân tạo (luận giải, huấn luyện, xử lý dữ liệu), nhận 41%, tổng số khoảng 1476 token TAO mỗi ngày, trị giá hơn 1.48 tỷ đô la hàng năm;
· Người xác minh đánh giá hiệu suất của người đào, nhận 41%;
· Người đặt cược đặt TAO vào hồ chứa thanh khoản mạng con, đổi lấy token độc quyền của mạng con.
Trong mô hình Taoflow, phần thưởng của một mạng con được xác định bởi luồng ròng TAO đặt cọc, với luồng ròng âm không có phần thưởng. Mười mạng con hàng đầu kiểm soát khoảng 56% tổng lượng phát hành trên toàn mạng.
TAO là Token Chung Toàn Cầu: Đăng ký Mỏ, Gửi tiền Thế chấp Người xác thực, Mua mã thông báo Kenh Con mạng, Thanh toán Dịch vụ đều cần sử dụng TAO. Lí thuyết, Hoạt động của mạng con mạng sẽ mang lại nhu cầu cấu trúc cho mã thông báo cơ bản.
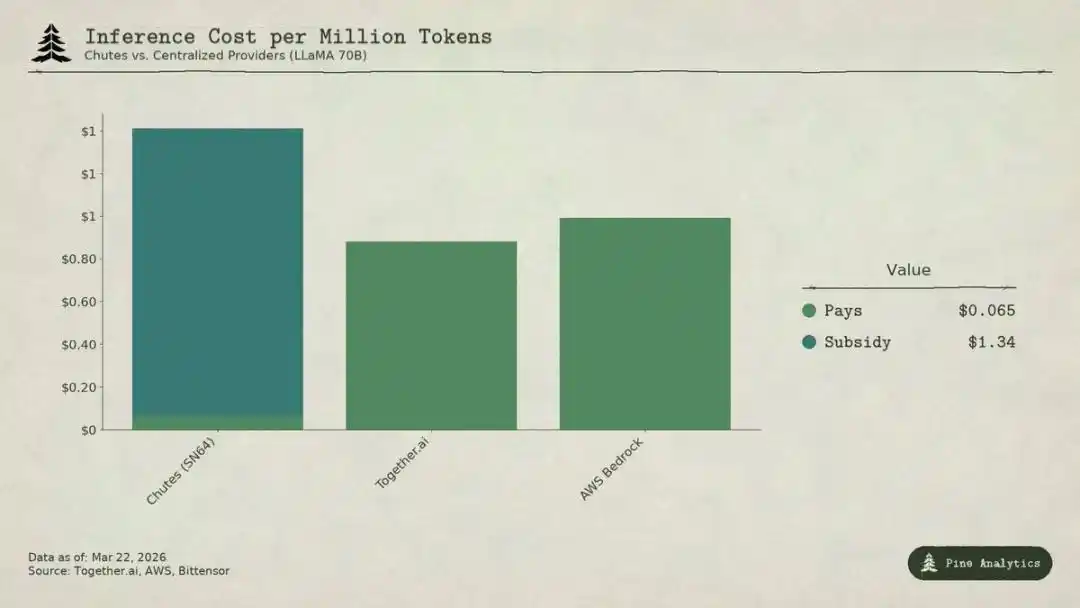
Phân tích So sánh Chi phí Suy luận Mô hình Kenh Con mạng Bittensor Chutes (SN64) và LLaMA 70B của nhà cung cấp Dịch vụ Tập trung
Tình hình Phía Nhu cầu
Phía Cung cấp minh bạch so với Phía Nhu cầu không minh bạch
Phía Cung cấp của Bittensor rất minh bạch: Mỗi ngày cung 3,600 TAO được phân bổ theo chương trình, Quy tắc cắt nửa được mã hóa cứng, Tỷ lệ Thế chấp (khoảng 70%), Tỷ lệ phân phối, Dữ liệu dòng toàn bộ đều trên chuỗi.
Nhưng phía Nhu cầu hoàn toàn không minh bạch. Không có bảng điều khiển thống nhất để theo dõi doanh thu bên ngoài Theo dõi bằng Mạng con mạng, Các cuộc gọi thực tế của Dịch vụ AI (suy luận, tính toán, huấn luyện) xảy ra ngoại chuỗi, không được ghi lại trên chuỗi khối. Các nhà đầu tư chỉ có thể dự đoán nhu cầu thông qua các chỉ số gián tiếp như dòng tiền Thế chấp, giá mã thông báo Kenh Con mạng, dữ liệu tự báo cáo từ phía dự án. Sự không minh bạch này là cấu trúc, không phải tình hình tạm thời. Chuỗi khối chỉ ghi lại dòng tiền mã thông báo, không ghi lại Cuộc gọi API.
Dưới đây là Bức tranh Hình ảnh Phía Nhu cầu hoàn chỉnh nhất tính đến tháng 3 năm 2026.
Chutes (SN64): Đằng sau giá thấp là sự hỗ trợ toàn diện
Chutes chiếm 14,4% tổng cung mạng, cao nhất trong tất cả các Mạng con mạng. Được Phát triển bởi Rayon Labs, cung cấp Dịch vụ suy luận không máy chủ mã nguồn mở, giá 85% thấp hơn so với AWS, 10%–50% thấp hơn so với Together AI. Dữ liệu sử dụng của nó ở mức đỉnh cao trong hệ sinh thái: Hơn 400,000 người dùng (Hơn 100,000 người dùng API), Hành động yêu cầu hàng ngày vượt quá 5 triệu lần, Tổng cộng xử lý 91 ngàn tỷ mã thông báo, lượng mã thông báo tạo ra trung bình trong ba ngày từ 6.6 tỷ tăng lên 101 tỷ. Nó cũng là nhà cung cấp Dịch vụ suy luận hàng đầu trên OpenRouter, một số mô hình vượt trội so với đối thủ tập trung.
Nhưng giá thấp này không đến từ hiệu quả hoạt động, mà đến từ sự hỗ trợ.
Theo tính toán dựa trên 14.4% cổ phần, Chutes nhận khoảng 518 TAO mỗi ngày, trị giá 52 triệu USD theo tốc độ hàng năm. Tuy nhiên, doanh thu bên ngoài hàng năm chỉ khoảng 1.3–2.4 triệu USD (giá trị cao được tự báo cáo bởi nhóm, chưa được kiểm toán độc lập). Tỷ lệ hỗ trợ của giao thức cho Mạng con mạng này là khoảng 22:1 đến 40:1. Mỗi khi người dùng trả 1 USD, Mạng sẽ phải giải phóng TAO tương đương 22–40 USD thông qua lạm phát để hỗ trợ.
Nếu loại bỏ trợ cấp, dựa trên mức xử lý hàng ngày khoảng 101 tỷ mã thông báo, giá chi phí ước lượng là khoảng 1,41 đô la Mỹ mỗi triệu mã thông báo.Trong khi giá trên thị trường tập trung hiện tại:
· LLaMA 3.3 70B Turbo của Together.ai khoảng 0,88 đô la / triệu mã thông báo;
· DeepSeek V3 khoảng 0,40–0,80 đô la;
· Mô hình nhỏ nhất có thể giảm xuống 0,18 đô la.
Điều này có nghĩa là, sau khi loại bỏ trợ cấp, giá của Chutes sẽ cao hơn 1,6-3,5 lần so với giải pháp tập trung. 85% ưu thế chi phí được đảo ngược hoàn toàn, bản chất giá thấp của nó là TAO chủ sở hữu mua hàng hóa thông qua lạm phát, không phải hiệu suất cấu trúc do phi tập trung mang lại.
Khi sự kiện giảm phân nữa kế tiếp đến (dự kiến vào cuối năm 2026 hoặc 2027), giá sẽ tăng gấp đôi, hoặc người đào sẽ rời đi, hoặc khoảng cách giữa trợ cấp và doanh thu sẽ tiếp tục mở rộng.
Có người so sánh trợ cấp khách hàng của thời kỳ đầu của Internet, nhưng Uber, DoorDash, AWS đã xây dựng chi phí chuyển đổi trong thời kỳ trợ cấp: nền tảng độc quyền, mạng lái xe, sinh thái doanh nghiệp. Trong khi đó, mạng lưới Bittensor không có rào cản nào: mô hình mã nguồn mở, giao diện chuẩn hóa, người dùng có thể chuyển đổi dịch vụ mà không tốn phí. Khi trợ cấp rút lui, không có cơ chế khóa để giữ người dùng lại.
Rayon Labs cũng vận hành SN56 và SN19, kiểm soát tổng cộng khoảng 23,7% lượng phát hành trên toàn mạng, tất cả đều không công khai doanh thu bên ngoài. Một nhóm gần như kiểm soát cứ một phần tư phân phối khuyến khích của mạng.
Targon, Templar và các mạng con khác
Targon (SN4) là mạng con có thu nhập cao nhất, do Manifold Labs vận hành, cung cấp dịch vụ tính toán GPU bảo mật cho doanh nghiệp, ước lượng doanh thu hàng năm khoảng 10,4 triệu đô la Mỹ, ước tính giá trị 48 triệu, tỷ lệ P/S khoảng 4,6 lần, là phần giá trị ổn định nhất trong hệ sinh thái. Nhưng 10,4 triệu chỉ là dữ liệu dự báo được trích dẫn bởi nhiều báo cáo, không phải số liệu sau kiểm toán.
Templar (SN3) đã hoàn thành việc đào tạo Covenant-72B, trị giá 98 triệu đô la Mỹ, nhưng doanh thu bên ngoài là không có. API đào tạo và doanh số cho doanh nghiệp vẫn đang tiến triển, chưa tung ra sản phẩm trả phí.
Các mạng con còn lại hơn 120 mạng hoặc không có doanh thu công khai, hoặc đang ở giai đoạn sơ khai sản phẩm, chủ yếu phụ thuộc vào trợ cấp phát hành mã thông báo để tồn tại.
Tổng Quan Chung
Tổng doanh thu yêu cầu có thể xác nhận trên toàn mạng chỉ khoảng 3 triệu đến 15 triệu USD mỗi năm. Chỉ một mạng con của Chutes với tổng số tiền hỗ trợ hàng năm (khoảng 52 triệu USD) vượt quá ngưỡng thu nhập bên ngoài của toàn bộ mạng.
Ước tính với vốn hóa 26 tỷ đô la, hệ số thu nhập khoảng 175–200 lần; ước tính với giá trị hóa thị trường hoàn toàn pha loãng là gần 400 lần. Trái lại, các công ty trung tâm sức mạnh trí tuệ nhân tạo mà đã được định giá vốn hóa trong những năm gần đây chỉ từ 15–25 lần dự báo thu nhập, và dịch vụ SaaS tăng trưởng cao cũng hiếm khi duy trì ở trên 50 lần. Hệ số định giá của Bittensor là 4–10 lần so với mục tiêu tiêu chuẩn của ngành.
Sự chênh lệch lớn giữa định giá và cơ sở nền tảng yêu cầu cho thấy: thị trường định giá TAO gần như hoàn toàn dựa trên tính hiếm có (giảm nửa, tạm giữ góp vốn), kích thích viện trợ (ETF xám, dự kiến niêm yết) và tâm lí trong lĩnh vực trí tuệ nhân tạo, chứ không phải dựa trên sản phẩm kinh tế thực sự. Đây thực sự là các yếu tố đẩy giá, nhưng hoàn toàn khác biệt so với "Bittensor là mạng dịch vụ trí tuệ nhân tạo tạo ra giá trị bền vững".
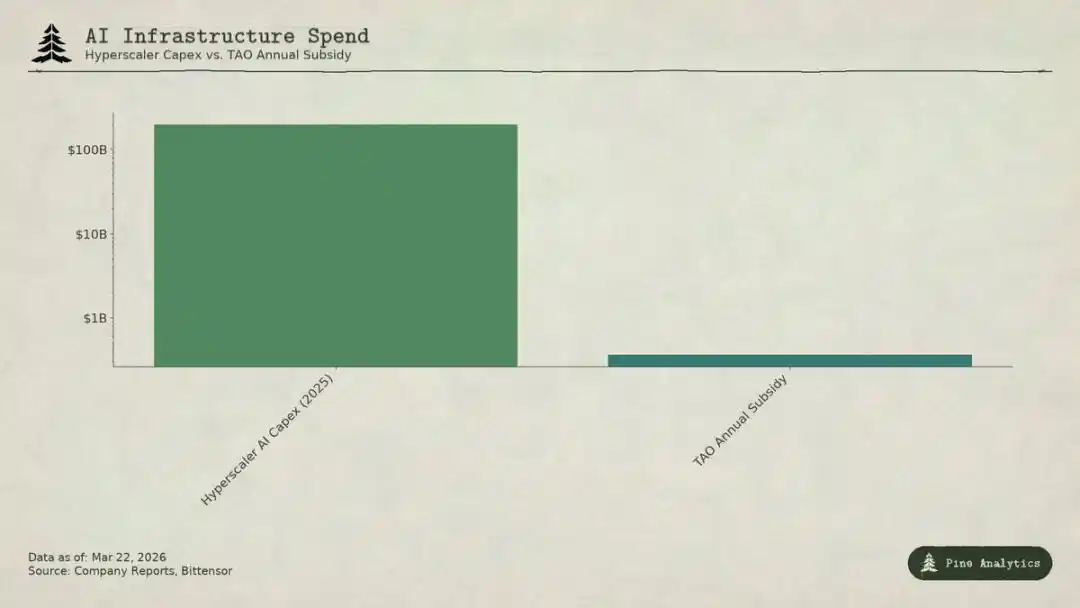
So Sánh Vốn Chi Phí Trí Tuệ Nhân Tạo của Các Nhà Cung Cấp Đám Mây Siêu Lớn và Quy Mô Tiền Hỗ Trợ Hàng Năm Của Bittensor (TAO)
Tình Hình Định Giá: Bị Kẹt Giữa
Mạng con đối mặt với một tình huống bị kẹt giữa:
· Phía Trên: Giới Hạn Tự Tổ Chức
Tất cả các mô hình trên nền tảng đều mã nguồn mở, trọng số công khai, chi phí tổng cộng mỗi ngày cho việc chạy mô hình 70B trên một chiếc H100 chỉ khoảng 40–50 USD, các công cụ như vLLM, Ollama giúp dễ dàng triển khai cục bộ. Thế hệ chip mới của NVIDIA sẽ giảm đáng kể chi phí suy luận. Sự triển khai tự xây dựng của tổ chức có khả năng sử dụng đủ lượng càng rẻ hơn.
· Phía Dưới: Giới Hạn Tổ Chức Của Các Khổng Lồ Đám Mây
Microsoft, Google, Amazon, Meta năm 2025 Tổng Cộng Chi Phí Trí Tuệ Nhân Tạo vượt quá 2000 tỷ USD, có kiểu tỷ lệ ưu tiên phần cứng, trung tâm dữ liệu dành riêng, quan hệ khách hàng doanh nghiệp, cũng như khả năng kích hoạt dòng tiền từ các doanh nghiệp khác để hỗ trợ trí tuệ nhân tạo. Ngân sách khích lệ cả năm của Bittensor (khoảng 3,6 tỷ USD) chưa đạt được chi vào cơ sở phát triển trí tuệ nhân tạo của Microsoft một tuần. Các nhà cung cấp dịch vụ chuyên nghiệp cũng đang sử dụng quỹ VC để hỗ trợ cạnh tranh giá rẻ trên mô hình mã nguồn mở.
Giá mạng lưới con bị nén trong một khoảng cực kỳ hẹp, đồng thời phải chịu chi phí đặc thù của phân quyền: ma sát mã thông báo, chi phí nút xác minh, chia sẻ lợi nhuận của chủ sở hữu mạng lưới con, độ trễ mạng, v.v.
Vấn đề hào cung
Ngay cả khi một mạng lưới con cung cấp dịch vụ có giá trị, mô hình và phương pháp cơ sở luôn được tiết lộ một cách tự nhiên: Covenant-72B sử dụng Giấy phép Apache, bản báo cáo kỹ thuật được công bố công khai. Bất kỳ đối thủ cạnh tranh nào đều có thể tạo bản sao trực tiếp từ sinh thái TAO.
Các yếu tố hào cung truyền thống (công nghệ độc quyền, hiệu ứng mạng, chi phí chuyển đổi, thương hiệu) đều không còn tồn tại:
· Công nghệ mã nguồn mở;
· Hiệu ứng mạng thuộc về TAO, không phải mạng lưới con cụ thể;
· Mô hình trọng số đồng nhất, chi phí chuyển đổi của người dùng là không;
Cộng đồng cho rằng cơ chế khuyến khích chính là hào cung, nhưng điều này phụ thuộc vào việc phát hành mã thông báo lớn liên tục, và mỗi lần giảm nửa sẽ làm ngân sách khuyến khích tiếp tục giảm.
TAO Thực Sự Giao Dịch Cái Gì
Với vốn hóa thị trường 26 tỷ USD, giá của TAO không phản ánh cơ bản của nhu cầu, doanh thu hàng năm từ 300–1500 triệu USD không thể được hỗ trợ trong bất kỳ khung cảnh truyền thống nào. Thị trường đang giao dịch: tính khan hiếm theo kiểu Bitcoin, kỳ vọng ETF Grayscale, luân phiên các cổ phiếu AI, giá trị tùy chọn dài hạn của AI phi trung tâm. Đây đều là các yếu tố đầu cơ hợp lý, nhưng hoàn toàn từ phía cung cấp và tâm lý thị trường.
Nếu bạn đang giữ TAO dựa trên tính khan hiếm và câu chuyện, thậm chí khi nhu cầu yếu thì vẫn có thể có lời; nhưng nếu bạn tin rằng Bittensor sẽ trở thành một mạng dịch vụ AI thực sự quy mô lớn, hiện tại không có bằng chứng và phải đối mặt với vấn đề cản trở cấu trúc. Các nhà đầu tư cần phải rõ ràng phân biệt logic đầu tư của mình.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan