Biểu đồ về Sự Tăng Giá 35% của Murata: Một Con Điện Tụ Sẽ Làm Cho Đế Chế Trí Tuệ Nhân Tạo Bị Cảm Cúm

Tập đoàn sản xuất linh kiện điện tử tự động lớn nhất thế giới, Murata Manufacturing, đã thông báo rằng từ ngày 1 tháng 4, giá của máy chủ AI và MLCC cấp xe hơi sẽ tăng 15-35%. Điều này là lần điều chỉnh giá lớn đầu tiên trong ba năm của công ty Nhật Bản này, chiếm 40% thị phần thị trường MLCC toàn cầu.
Việc tăng giá không phải là điều bất ngờ. Trong năm qua, nhu cầu về MLCC cao cấp cho máy chủ AI đã tăng gấp đôi, trong khi tỷ lệ sử dụng công suất sản xuất của Murata đã bắt đầu tăng trở lại từ đáy vào năm 2024. Điều đáng chú ý thực sự là tại sao một viên điện tử keramit nhỏ bé không đầy một milimét có thể gây ra sóng gió trong chuỗi cung ứng sức mạnh tính toán AI toàn cầu.
Máy chủ AI có bao nhiêu viên điện tử keramit?
Khi đa số người thảo luận về chi phí máy chủ AI, họ tập trung vào GPU. Nhưng một sự thật dễ bị bỏ qua là một máy chủ AI trang bị nền tảng NVIDIA GB300 cần khoảng 30.000 viên MLCC, tương đương với 30 lần lượng sử dụng của một chiếc điện thoại thông minh và 5 đến 10 lần lượng sử dụng của máy chủ truyền thống.
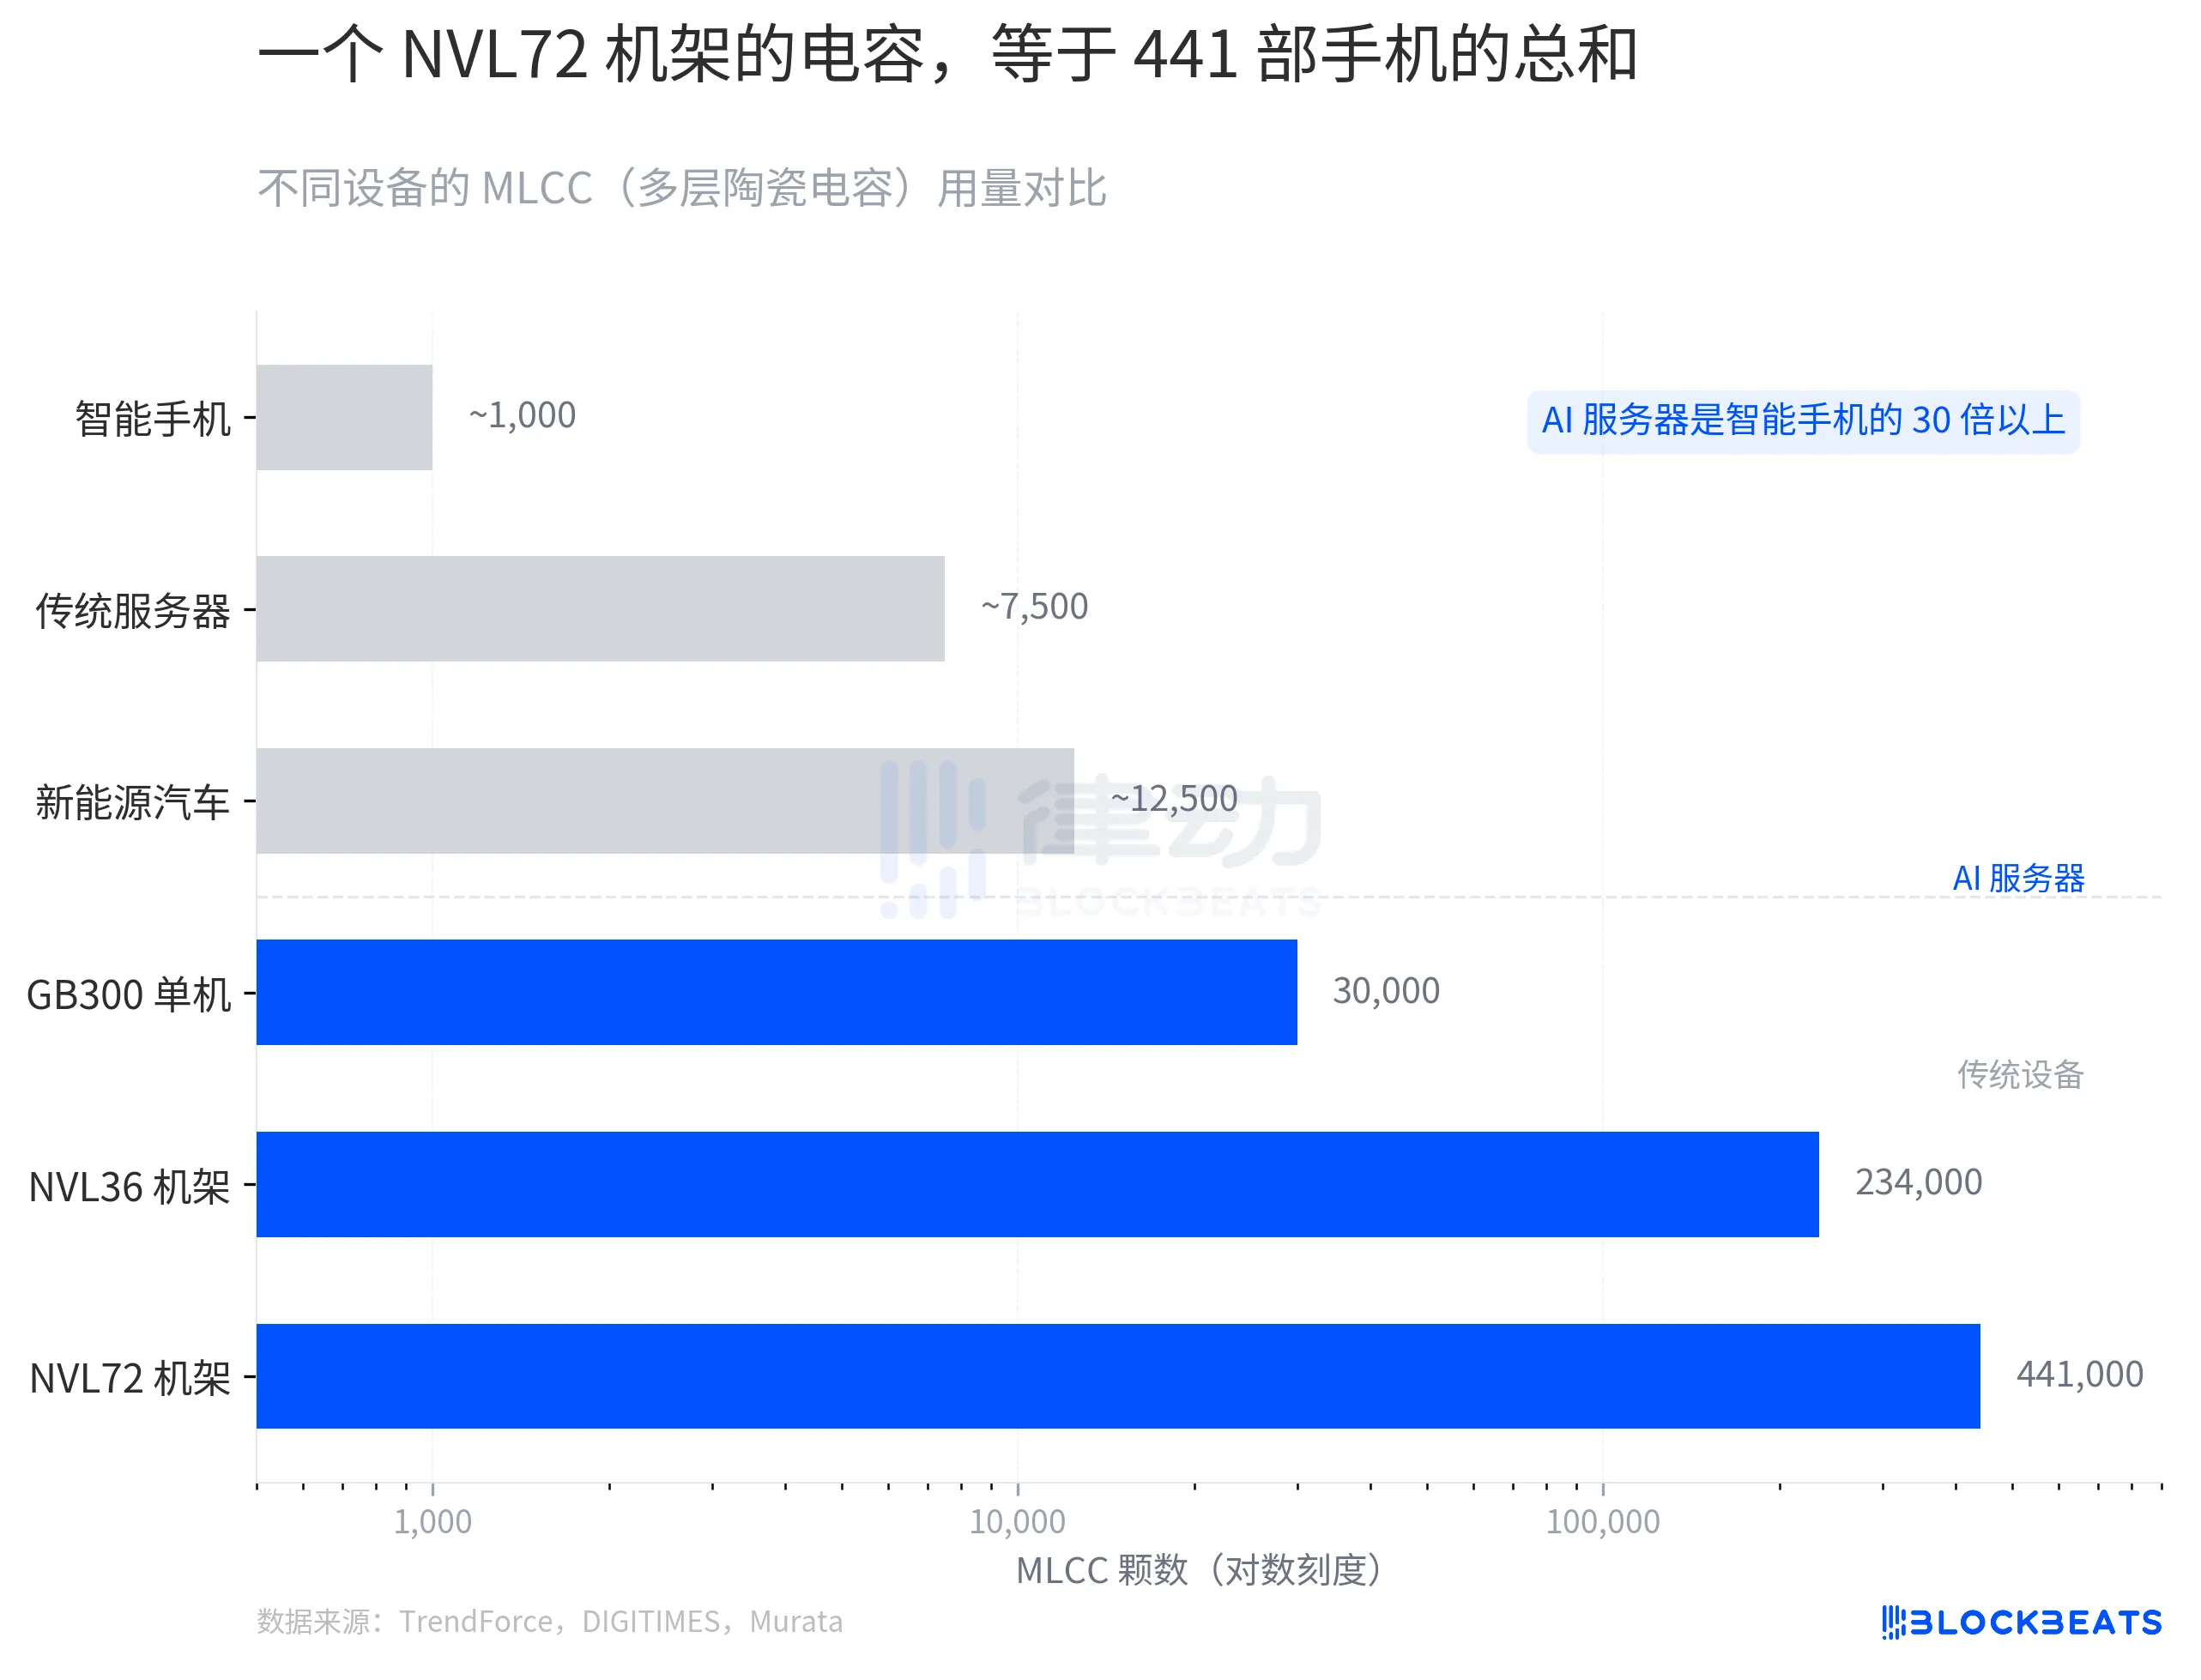
Nếu nhìn từ quy mô rack, con số trở nên ấn tượng hơn. Một rack NVL36 cần khoảng 234.000 viên, trong khi rack NVL72 cần khoảng 441.000 viên, chi phí MLCC cho mỗi rack đạt từ 2.500 đến 4.600 đô la Mỹ. MLCC hiện đã trở thành mục chi phí lớn thứ ba trong BOM máy chủ AI sau GPU và bộ nhớ.
Con số tuyệt đối 4.600 đô la có vẻ không nhiều, so với giá trị đô la Mỹ hàng chục nghìn của một card GPU, nó có thể coi như không đáng kể. Nhưng điểm đặc biệt của MLCC là, đó là yêu cầu cứng nhắc "không có một viên không thể khởi động" điều này không thể kéo dài toàn bộ dây chuyền sản xuất GPU vì chỉ vài viên điện tử keramit.
Hai công ty chiếm 84% thị trường
Độ tập trung trên thị trường MLCC rất cao, nhưng điều cao nhất nằm ở đâu, phụ thuộc vào bạn nhìn vào khía cạnh nào.
Theo dữ liệu từ TrendForce, trong thị trường MLCC toàn cầu, Murata chiếm hơn 40% thị phần, Samsung Electro-Mechanics của Hàn Quốc khoảng 18%, TDK khoảng 12%, Japon Taiyo Yuden và Đài Loan Walsin Lihwa mỗi công ty khoảng 10%. Sáu công ty hàng đầu chiếm tổng cộng 70% thị phần toàn cầu.
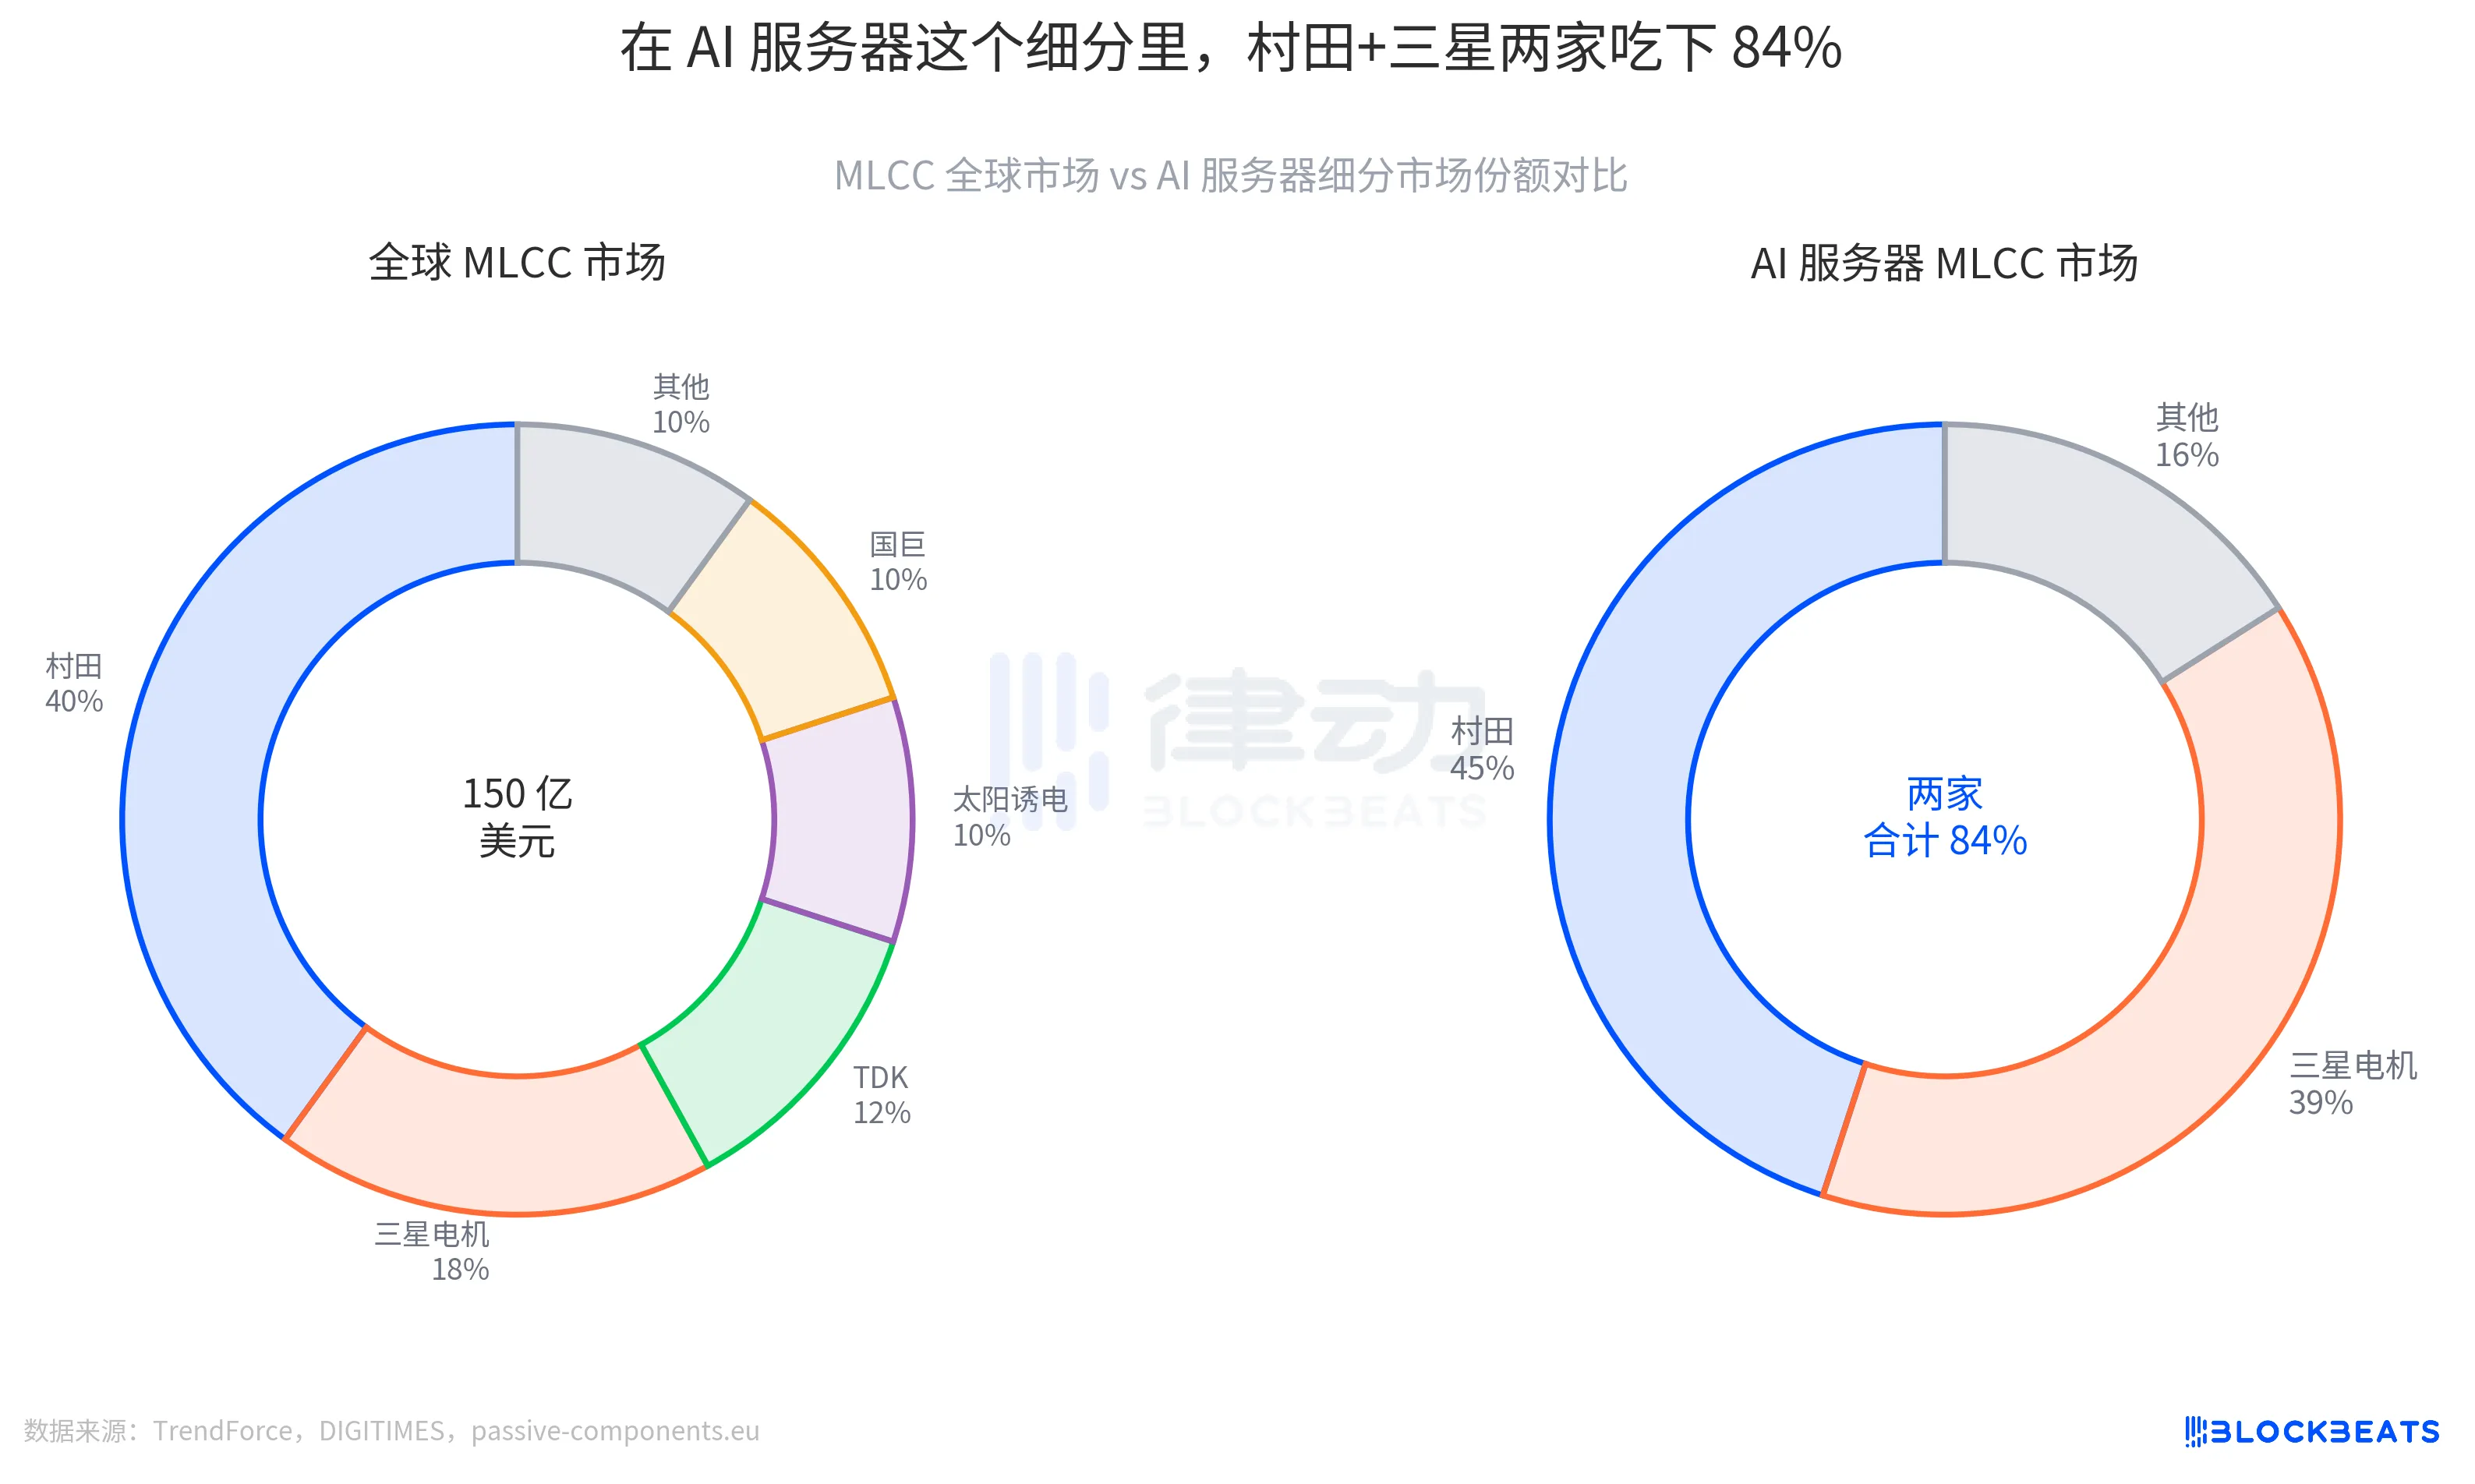
Tuy nhiên, nếu nhìn vào thị trường con AI Server này, cảnh quan hoàn toàn khác. Theo cùng một nguồn tin, Murata dẫn đầu với 45% thị phần, Samsung Electro-Mechanics ngay sau đó chiếm 39%, hai công ty này cộng lại chiếm 84%. Điều này có nghĩa là trong chuỗi cung ứng AI Server toàn cầu, nguồn cung của MLCC nằm trong tay hai công ty, tập trung hơn cả thị trường GPU.
Một yếu tố cạnh tranh đáng chú ý là các nhà sản xuất Trung Quốc. Theo báo cáo từ passive-components.eu, thị phần doanh thu toàn cầu của các nhà sản xuất MLCC Trung Quốc đã đạt 10% vào nửa cuối năm 2024, tăng 4 điểm phần trăm so với năm 2019. Tuy nhiên, trong lĩnh vực cấu hình cao cần thiết cho AI Server, các nhà sản xuất Trung Quốc hiện tại gần như không có sự tồn tại đáng kể.
Việc tăng giá trong thời điểm lợi nhuận ở mức đáy thấp nhất
Murata quyết định tăng giá vào thời điểm này với động cơ tài chính rõ ràng phía sau.
Theo báo cáo tài chính của Murata Manufacturing Co., Ltd., công ty đã đạt đỉnh cao về tình hình kinh doanh trong FY2022 (kết thúc vào tháng 3 năm 2023), doanh thu đạt 1,81 nghìn tỷ yên, mức lợi nhuận từ hoạt động kinh doanh đạt 23,4%. Sau đó, lợi nhuận giảm liên tục trong hai năm. Lợi nhuận từ hoạt động kinh doanh trong FY2024 (kết thúc vào tháng 3 năm 2025) giảm xuống còn 13,1%, giảm gần một nửa. Nguyên nhân chính đối mặt với sự xâm nhập vào lợi nhuận là do cuộc chiến giá ác liệt tại thị trường phân khúc thấp và trung bình từ các đối thủ Trung Quốc.
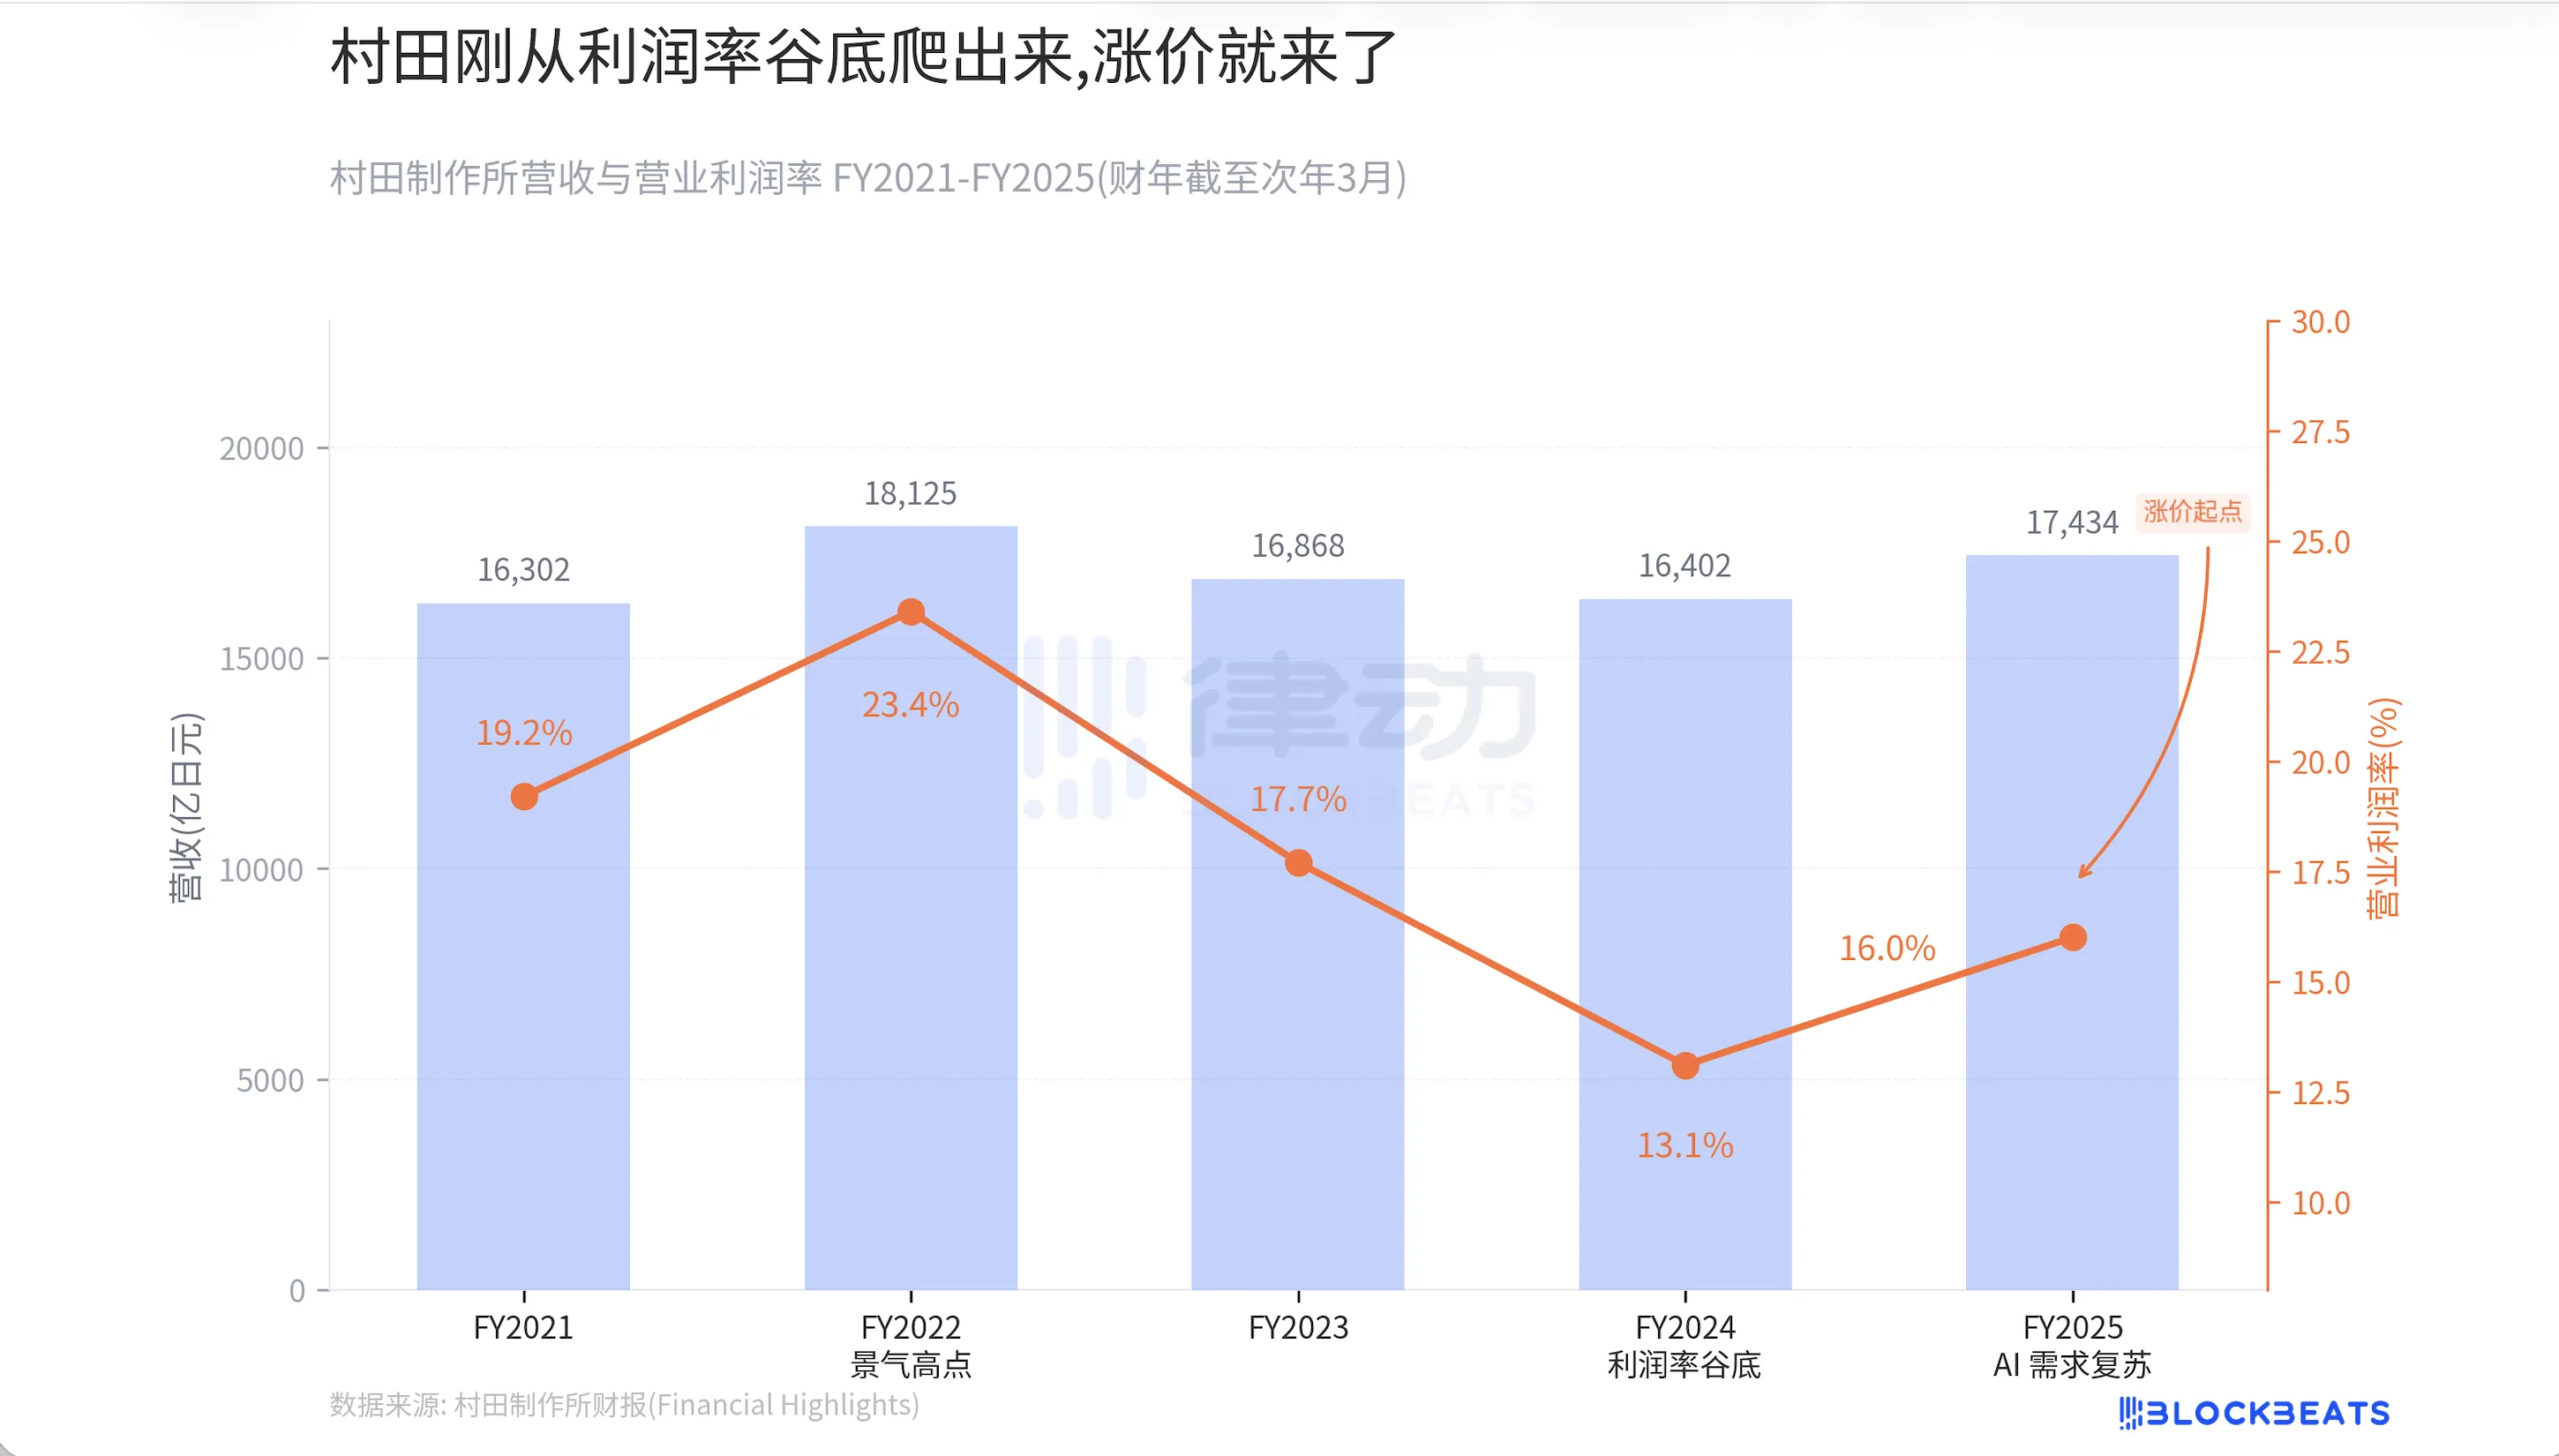
Trong FY2025 (kết thúc vào tháng 3 năm 2026), xuất hiện cơ hội đổi mới. Nhu cầu về AI Server thúc đẩy việc tăng lượng giao hàng với MLCC cấu hình cao, Murata dự kiến doanh thu cả năm sẽ tăng trở lại lên 1,74 nghìn tỷ yên, mức lợi nhuận từ hoạt động kinh doanh cải thiện lên 16,0%. Chủ tịch Murata, ông Hiroshi Nakashima đã từng nói tại cuộc họp báo tài chính rằng, nhu cầu MLCC liên quan đến AI Server sẽ tăng gấp đôi trong FY2025.
Khi lợi nhuận vừa thoát khỏi đáy thấp nhất thì công bố tăng giá, điều này cho thấy điều này không chỉ đơn thuần là "sự khan hiếm nguồn cung nên tăng giá". Murata cần phục hồi không gian lợi nhuận đã bị đẩy xuống bởi cuộc chiến giá, và nhu cầu chính đáng từ phía AI Server đã giúp công ty lấy lại niềm tin để tăng giá.
Lần tăng giá trước đó của MLCC kéo dài trong hai năm
Đây không phải là lần thứ nhất mà ngành MLCC trải qua chu kỳ tăng giá. Từ đầu năm 2017 đến giữa năm 2018, thị trường MLCC đã trải qua một "chu kỳ tăng giá siêu việt", giá cả sản phẩm tiêu chuẩn tăng từ 5 đến 10 lần, thời gian giao hàng tăng lên từ 4-8 tuần bình thường lên trên 30 tuần. Động lực cho chu kỳ đó là sự kích thích kép từ smartphone thông minh và điện tử ô tô, cộng thêm việc các hãng sản xuất Nhật Bản chuyển dịch chuyển sản xuất từ sản phẩm tiêu chuẩn sang cao cấp, dẫn đến tình trạng hết hàng nghiêm trọng tại thị trường phân khúc thấp và trung.
Tình hình năm 2026 có sự tương đồng và khác biệt so với các năm 2017-2018. Điểm tương đồng là cả hai đều là các hãng lớn tự phát điều chỉnh bộ sản phẩm, điều chỉnh khả năng sản xuất vào lĩnh vực có lợi nhuận cao hơn. Điểm khác biệt là nhu cầu MLCC của máy chủ AI tăng trưởng bền vững hơn so với điện thoại thông minh của năm đó. Theo báo cáo của TrendForce, giá MLCC hàng hóa cao cấp dành cho máy chủ AI đã tăng 15-20%, dự kiến tăng 30-40% trong cả năm. Tuy nhiên, MLCC tiêu dùng cơ bản vẫn ổn định, chưa xuất hiện sự tăng giá đầy ám ảnh như năm 2017.
Sau khi Murata tăng giá, việc các sản phẩm cạnh tranh như Samsung Electro-Mechanics, Taiyo Yuden, và Yageo có theo kịp hay không sẽ quyết định độ mạnh của chu kỳ này. Nếu chỉ có Murata điều chỉnh giá, tác động có thể kiểm soát được. Nếu toàn ngành tăng giá cùng nhau, áp lực chi phí chuỗi cung ứng cho máy chủ AI sẽ lan từ GPU đến từng linh kiện nhỏ nhặt nhưng không thể bỏ qua.
Một viên MLCC không đến một milimét, nhưng khi xếp chồng lên nhau 441.000 viên, đó chính là điểm trọng yếu trong chuỗi cung ứng không thể bỏ qua trên rack NVL72 của NVIDIA.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia