Câu chuyện về việc Agent an toàn thanh toán đã trở nên rắc rối
作者 | Kaori
编辑 | Sleepy.txt
Trong Claude, nhập "create a card", và vài giây sau đó bạn sẽ nhận được một thẻ Visa. Nhưng chiếc thẻ này không phải dành cho bạn, mà dành cho trí tuệ nhân tạo.
Hôm qua, X sôi nổi với một video demo sản phẩm tạo thẻ ảo cho mô hình lớn. Việc một người thông thường đăng ký một thẻ ảo để thực hiện giao dịch trực tuyến không phải là điều mới lạ, nhưng việc đăng ký một thẻ tín dụng ảo cho trí tuệ nhân tạo, sau khi Agent trở nên phổ biến, lại đánh dấu bước tiến mới trên đường đua thanh toán.
Nếu bạn theo dõi lĩnh vực này, bạn sẽ nhận thấy sự hứng khởi tương tự xuất hiện mỗi vài tháng. Tháng 9 năm 2025 là giao thức x402, Coinbase và Cloudflare cùng nhau biến mã trạng thái 402 của HTTP thành kênh thanh toán nguyên sinh của Agent. Tháng 10 năm 2025 là Visa và Mastercard cùng phát hành giao thức thanh toán Agent cùng lúc. Bây giờ là thẻ ảo.
Đường đua thanh toán của Agent vẫn rất phân tán, mỗi cái giải quyết một phần vấn đề, nhưng chưa có ai đưa ra một giải pháp toàn diện. Bài viết này cố gắng trả lời một số câu hỏi: Thẻ ảo của Agent thực sự là gì? Khác biệt giữa nó và x402 là gì? Thẻ ảo có thể giải quyết được vấn đề gì, không thể giải quyết được vấn đề gì? Và cơ hội của đường đua này ở đâu?
Bài viết được tài trợ bởi Kite AI
Kite là mạng blockchain Layer 1 đầu tiên dành cho thanh toán cho các tác nhân trí tuệ nhân tạo, cung cấp cơ sở hạ tầng cấp dưới này cho phép các tác nhân trí tuệ tự trị hoạt động trong môi trường có thể xác minh danh tính, có thể lập trình quản trị và giải quyết bằng tiền tệ ổn định nguyên sinh.
Kite được thành lập bởi các chuyên gia cơ sở dữ liệu và trí tuệ nhân tạo hàng đầu đến từ Databricks, Uber và Đại học UC Berkeley, đã hoàn thành vòng gọi vốn trị giá 35 triệu đô la, các nhà đầu tư bao gồm PayPal, General Catalyst, Coinbase Ventures, 8VC và nhiều quỹ đầu tư hàng đầu khác.
Agent Thẻ Tín Dụng Ảo là gì
Bạn chắc chắn không muốn đưa thẻ tín dụng của mình trực tiếp cho một Agent, giống như nhiều người cũng không muốn cài đặt OpenClaw trên máy tính chính của họ.
Lý do rất đơn giản, rủi ro không thể kiểm soát. Thẻ tín dụng thông thường không có hạn mức thanh toán một lần, không có giới hạn người bán, cũng không thể bị hủy ngay lập tức. Một khi Agent gặp sự cố hoặc bị tấn công, toàn bộ tài khoản của bạn đều bị tiếp xúc với rủi ro.
Thẻ ảo của Agent không phải là việc gửi một thẻ tín dụng thông thường cho trí tuệ nhân tạo, mà nó là một loại chứng từ thanh toán có thể lập trình, bị hạn chế. Mỗi thẻ có thể thiết lập hạn mức thanh toán, nếu việc thanh toán của Agent vượt quá số tiền đã thiết lập trước, giao dịch sẽ tự động bị từ chối. Bạn cũng có thể tạm dừng hoặc đóng bất kỳ thẻ nào, mà không ảnh hưởng đến tài khoản ngân hàng cơ sở của bạn.
Nói chung, giá trị cốt lõi của thẻ ảo nằm trong việc kiểm soát được.
Để giải thích chi tiết, ví dụ về dự án thẻ ảo AgentCard đã gây chú ý ngày hôm qua, nó hoạt động thông qua máy chủ Giao thức Ngữ cảnh Mô hình (MCP), quá trình hoạt động như sau: bạn nạp tiền vào thẻ ảo trước, Agent gọi công cụ MCP, như "tạo_thẻ(số_tiền=$50)", API của nhà cung cấp ngay lập tức phát hành một thẻ Visa trả trước một lần, số tiền chính xác bị khóa ở 50 đô la Mỹ.
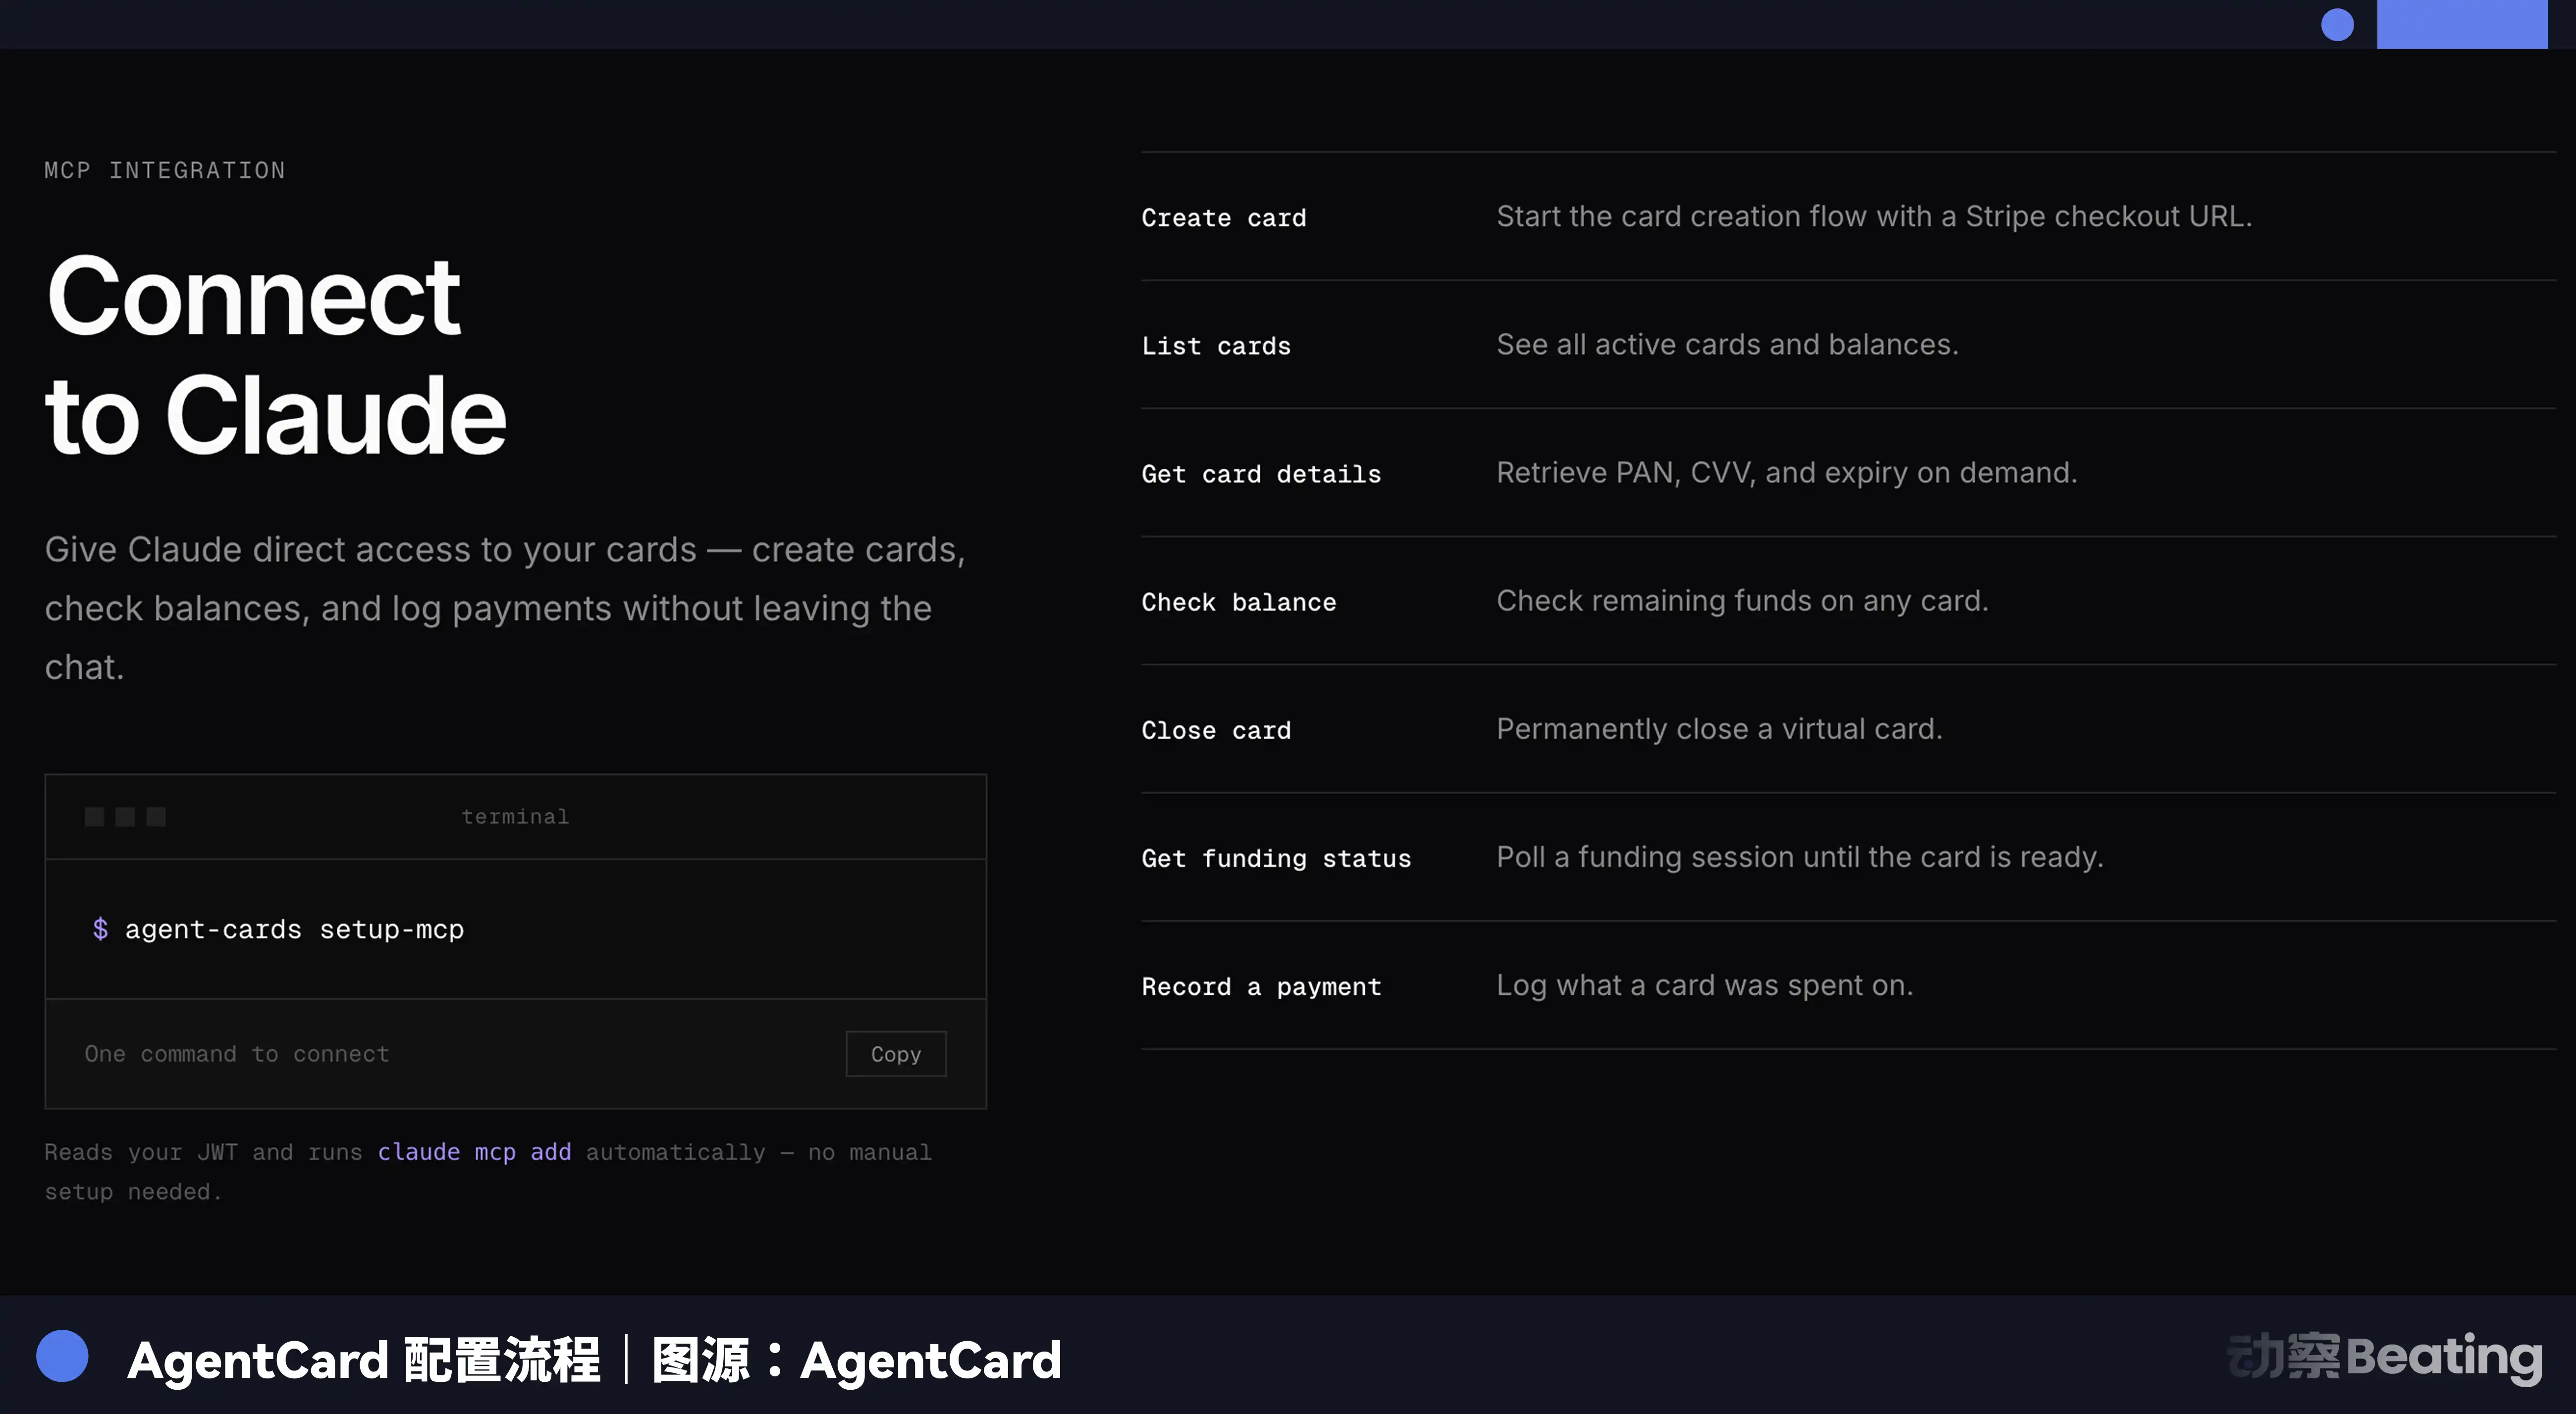
Backend có một số tầng, máy chủ MCP xử lý xác thực và gọi API với công ty công nghệ tài chính, Agent không thể thấy nguồn gốc tài chính thực của bạn. Thẻ được tổ chức trên mạng Visa bởi ngân hàng phát hành, tiền được trích từ tài khoản ngân hàng hoặc thẻ tín dụng đã liên kết trước đó của bạn. Agent nhận một số thẻ tạm thời, dành cho thanh toán trên trang web hoặc API, thẻ sẽ tự động bị vô hiệu sau khi sử dụng.
Cài đặt mất khoảng 5 phút, được hoàn thành thông qua CLI hoặc tệp cấu hình. Toàn bộ quy trình được cô lập mạnh mẽ, thông tin thẻ thật của bạn không bao giờ bị tiết lộ cho Agent.
Thẻ ảo muốn giải quyết vấn đề gì?
Khái niệm "Doanh nghiệp Dựa trên Đáng Giá" mà mọi người hay nhắc đến, đa số thời gian chỉ là quy trình mua sắm của con người được thêm một bước.
Bạn nghiên cứu một chiếc tai nghe bằng ChatGPT, sau đó tự mình đặt hàng, đó là tầng thứ nhất. Hoặc bạn yêu cầu ChatGPT tìm kiếm tai nghe và nhấp vào mua, bạn xác nhận thanh toán, đó là tầng thứ hai. Hoặc bạn thiết lập một điều kiện, để Agent tự động mua vào khi giá giảm xuống một số con số nào đó, đó là tầng thứ ba.
Trong ba trường hợp này, Agent đều sử dụng chứng từ thanh toán của bạn, các tổ chức thẻ lớn và phòng thí nghiệm trí tuệ nhân tạo đã đang xây dựng giao thức ở cấp độ dưới cùng từng tạo ra cho những tình huống này.
Các tình huống thú vị thực sự bắt đầu từ tầng thứ tư.
Đại lý của bạn cần gọi API từ một mô hình lớn khác, chẳng hạn như chuyển từ Anthropic sang một mô hình suy luận rẻ hơn, mua một bộ dữ liệu đắt tiền để hoàn thành nhiệm vụ nghiên cứu, thuê một Đại lý khác để xử lý một công việc con.
Trong những tình huống như vậy, Đại lý không phải làm việc thay bạn, mà nó cần có giấy tờ thanh toán riêng.
Phương pháp hiện tại là nhà phát triển mua những thứ đó cho Đại lý, sau đó giao quyền truy cập cho nó. Điều này không phải là đại lý, đó là đại lý mua hộ.
Để giải phóng hoàn toàn con người (nhưng không thể tin tưởng hoàn toàn), vì vậy cần một cách thanh toán giới hạn cho Đại lý, tính linh hoạt của thẻ ảo phù hợp với nhu cầu này.
Tại sao vấn đề này mới xuất hiện bây giờ? Bởi vì ba điều kiện hiện tại đồng thời thành một.
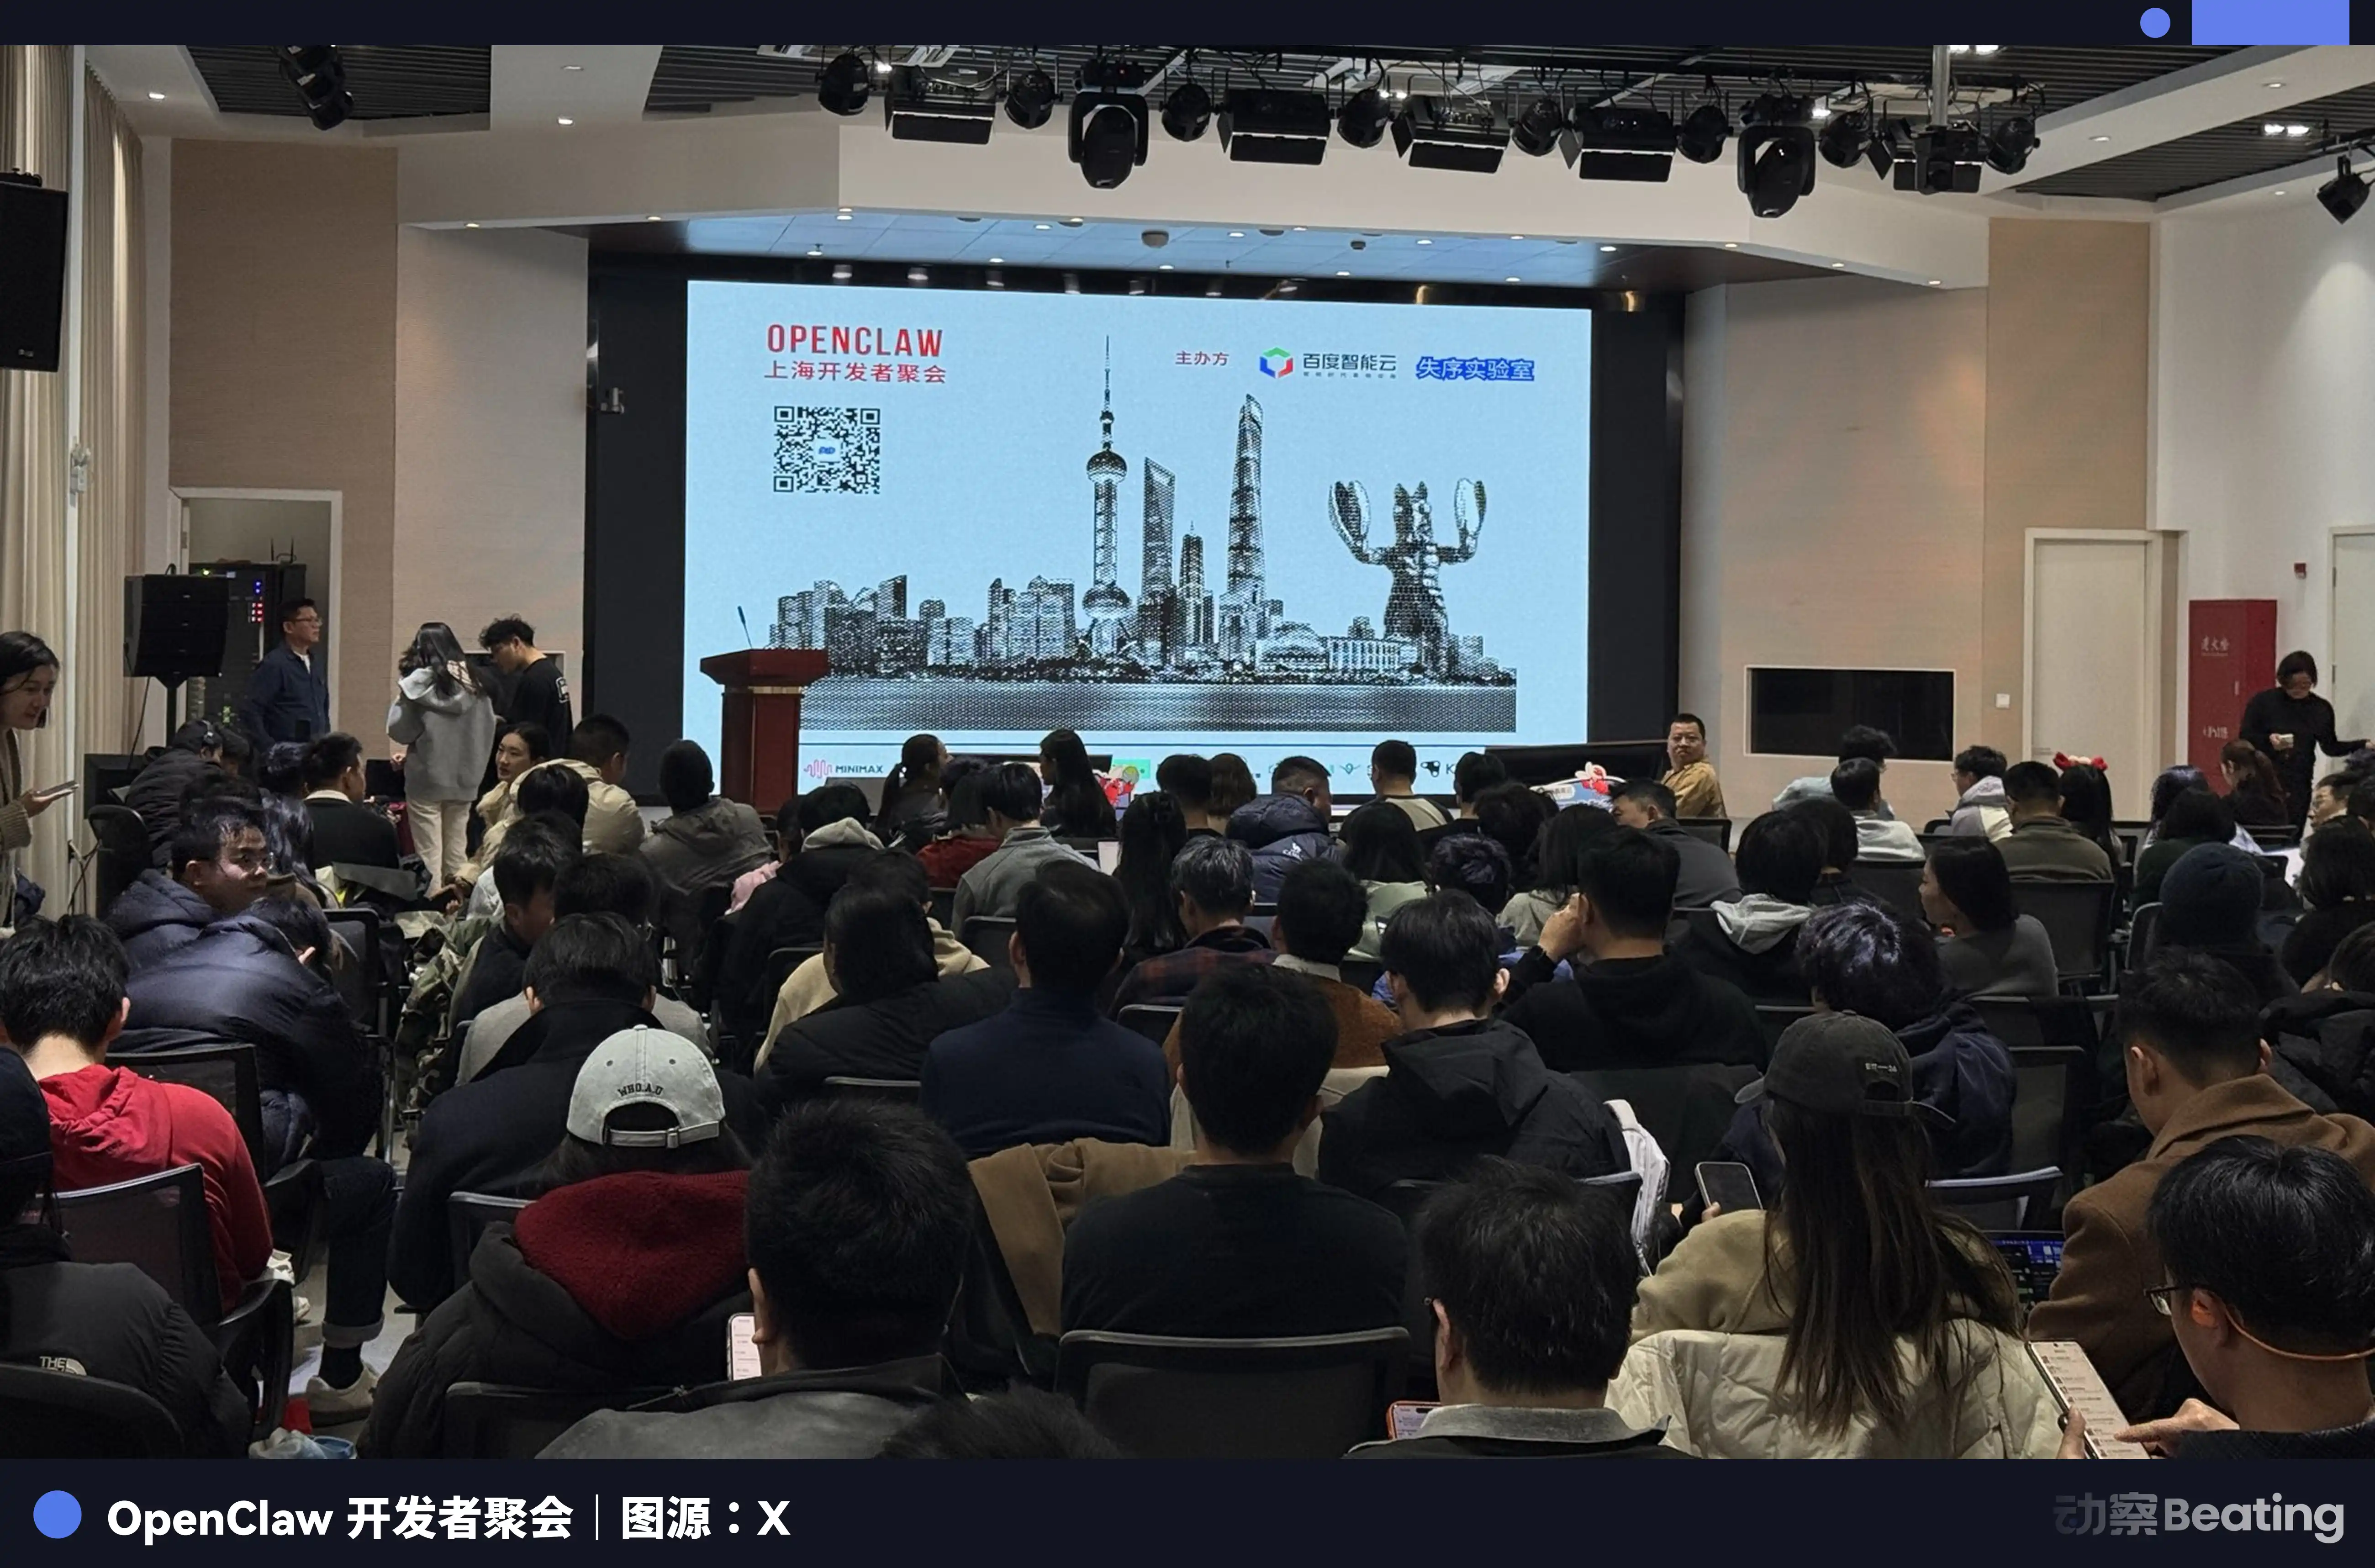
Điều kiện đầu tiên là phía cầu cần. Sự kiện cài đặt tôm hùm náo nhiệt trên toàn thế giới ở các thành phố lớn là minh chứng rõ ràng.
Điều kiện thứ hai là phía nguồn cung. Stripe Issuing đã có thể tạo và quản lý thẻ ảo thông qua API, công nghệ, giao thức đã sẵn sàng.
Điều kiện thứ ba là hồi nhập của tổ chức thẻ. Visa và Mastercard cùng phát hành giao thức thanh toán Đại lý, Cloudflare tham gia đề xuất tiêu chuẩn công nghệ, Fiserv trở thành nhà cung cấp dịch vụ xử lý thanh toán lớn đầu tiên hỗ trợ các giao thức này, việc platform hóa đã hoàn tất.
Từ doanh nhân khởi nghiệp grassroots đến những kẻ khổng lồ trong lĩnh vực thẻ, tất cả mọi người đều thấy cùng một điều vào cùng một thời điểm: Đại lý cần có cơ sở hạ tầng tài chính riêng.
Hạn chế cấu trúc của Thẻ Ảo
Thẻ ảo giải quyết vấn đề hiện tại, nhưng nó mắc phải một vấn đề cũ của mạng thẻ ngân hàng: chậm giải ngân.
Đa số người ngoài ngành thanh toán không nhận ra rằng khi bạn thanh toán bằng thẻ tại cửa hàng, người bán không nhận tiền ngay lập tức. Một ngày sau đó, vài ngày sau đó, thanh toán xuyên biên giới có thể mất 30 ngày để nhận được tiền. Visa không chuyển tiền chính nó, ngân hàng mới chuyển tiền, và quá trình giải ngân của ngân hàng là chậm và tốn kém.
Đối với Đại lý, vấn đề này trở nên nghiêm trọng hơn. Nếu Đại lý của bạn đang mua Thẻ chuyển đổi lớn từ Anthropic, doanh nghiệp bỗng dưng phát triển nhanh chóng, bạn có thể tiêu hết tiền trước khi thu nhập được chuyển vào.
Thẻ ảo còn một hạn chế khác: chi phí xuyên biên giới. Thanh toán xuyên biên giới bằng thẻ ngân hàng truyền thống liên quan đến việc chuyển đổi tiền tệ, phí ngân hàng trung gian, kiểm tra tuân thủ. Đối với Agent cần gọi API và dịch vụ trên toàn cầu, những chi phí ma sát này sẽ nhanh chóng tích tụ.
Hạn chế thứ ba là thiếu khả năng lập trình. Khi Agent của bạn giao dịch với quy mô lớn, cần quản lý nhiều Agent con, tính linh hoạt của thẻ ảo sẽ không đủ. Nếu sử dụng thẻ ảo, Agent chính phải đăng ký từng Agent con một, hoặc tạo một thẻ mới mỗi lần mất vài đô la.
Sau khi hiểu rõ những hạn chế này, bạn sẽ hiểu tại sao giao thức x402 đã thu hút sự chú ý vài tháng trước.
Bản chất của x402 là tránh mạng thẻ ngân hàng, sử dụng stablecoin để hoàn tất thanh toán trên chuỗi trực tiếp tại cấp HTTP. Ví dụ, giả sử Agent của bạn cần gọi một API trả phí để nhận dữ liệu thời gian thực. Với thẻ ảo, bạn phải tạo một thẻ trước, đăng ký tài khoản trên trang web nhà cung cấp dịch vụ, liên kết thẻ, đăng ký gói cước hàng tháng, nhận khóa API, sau đó cấu hình cho Agent.
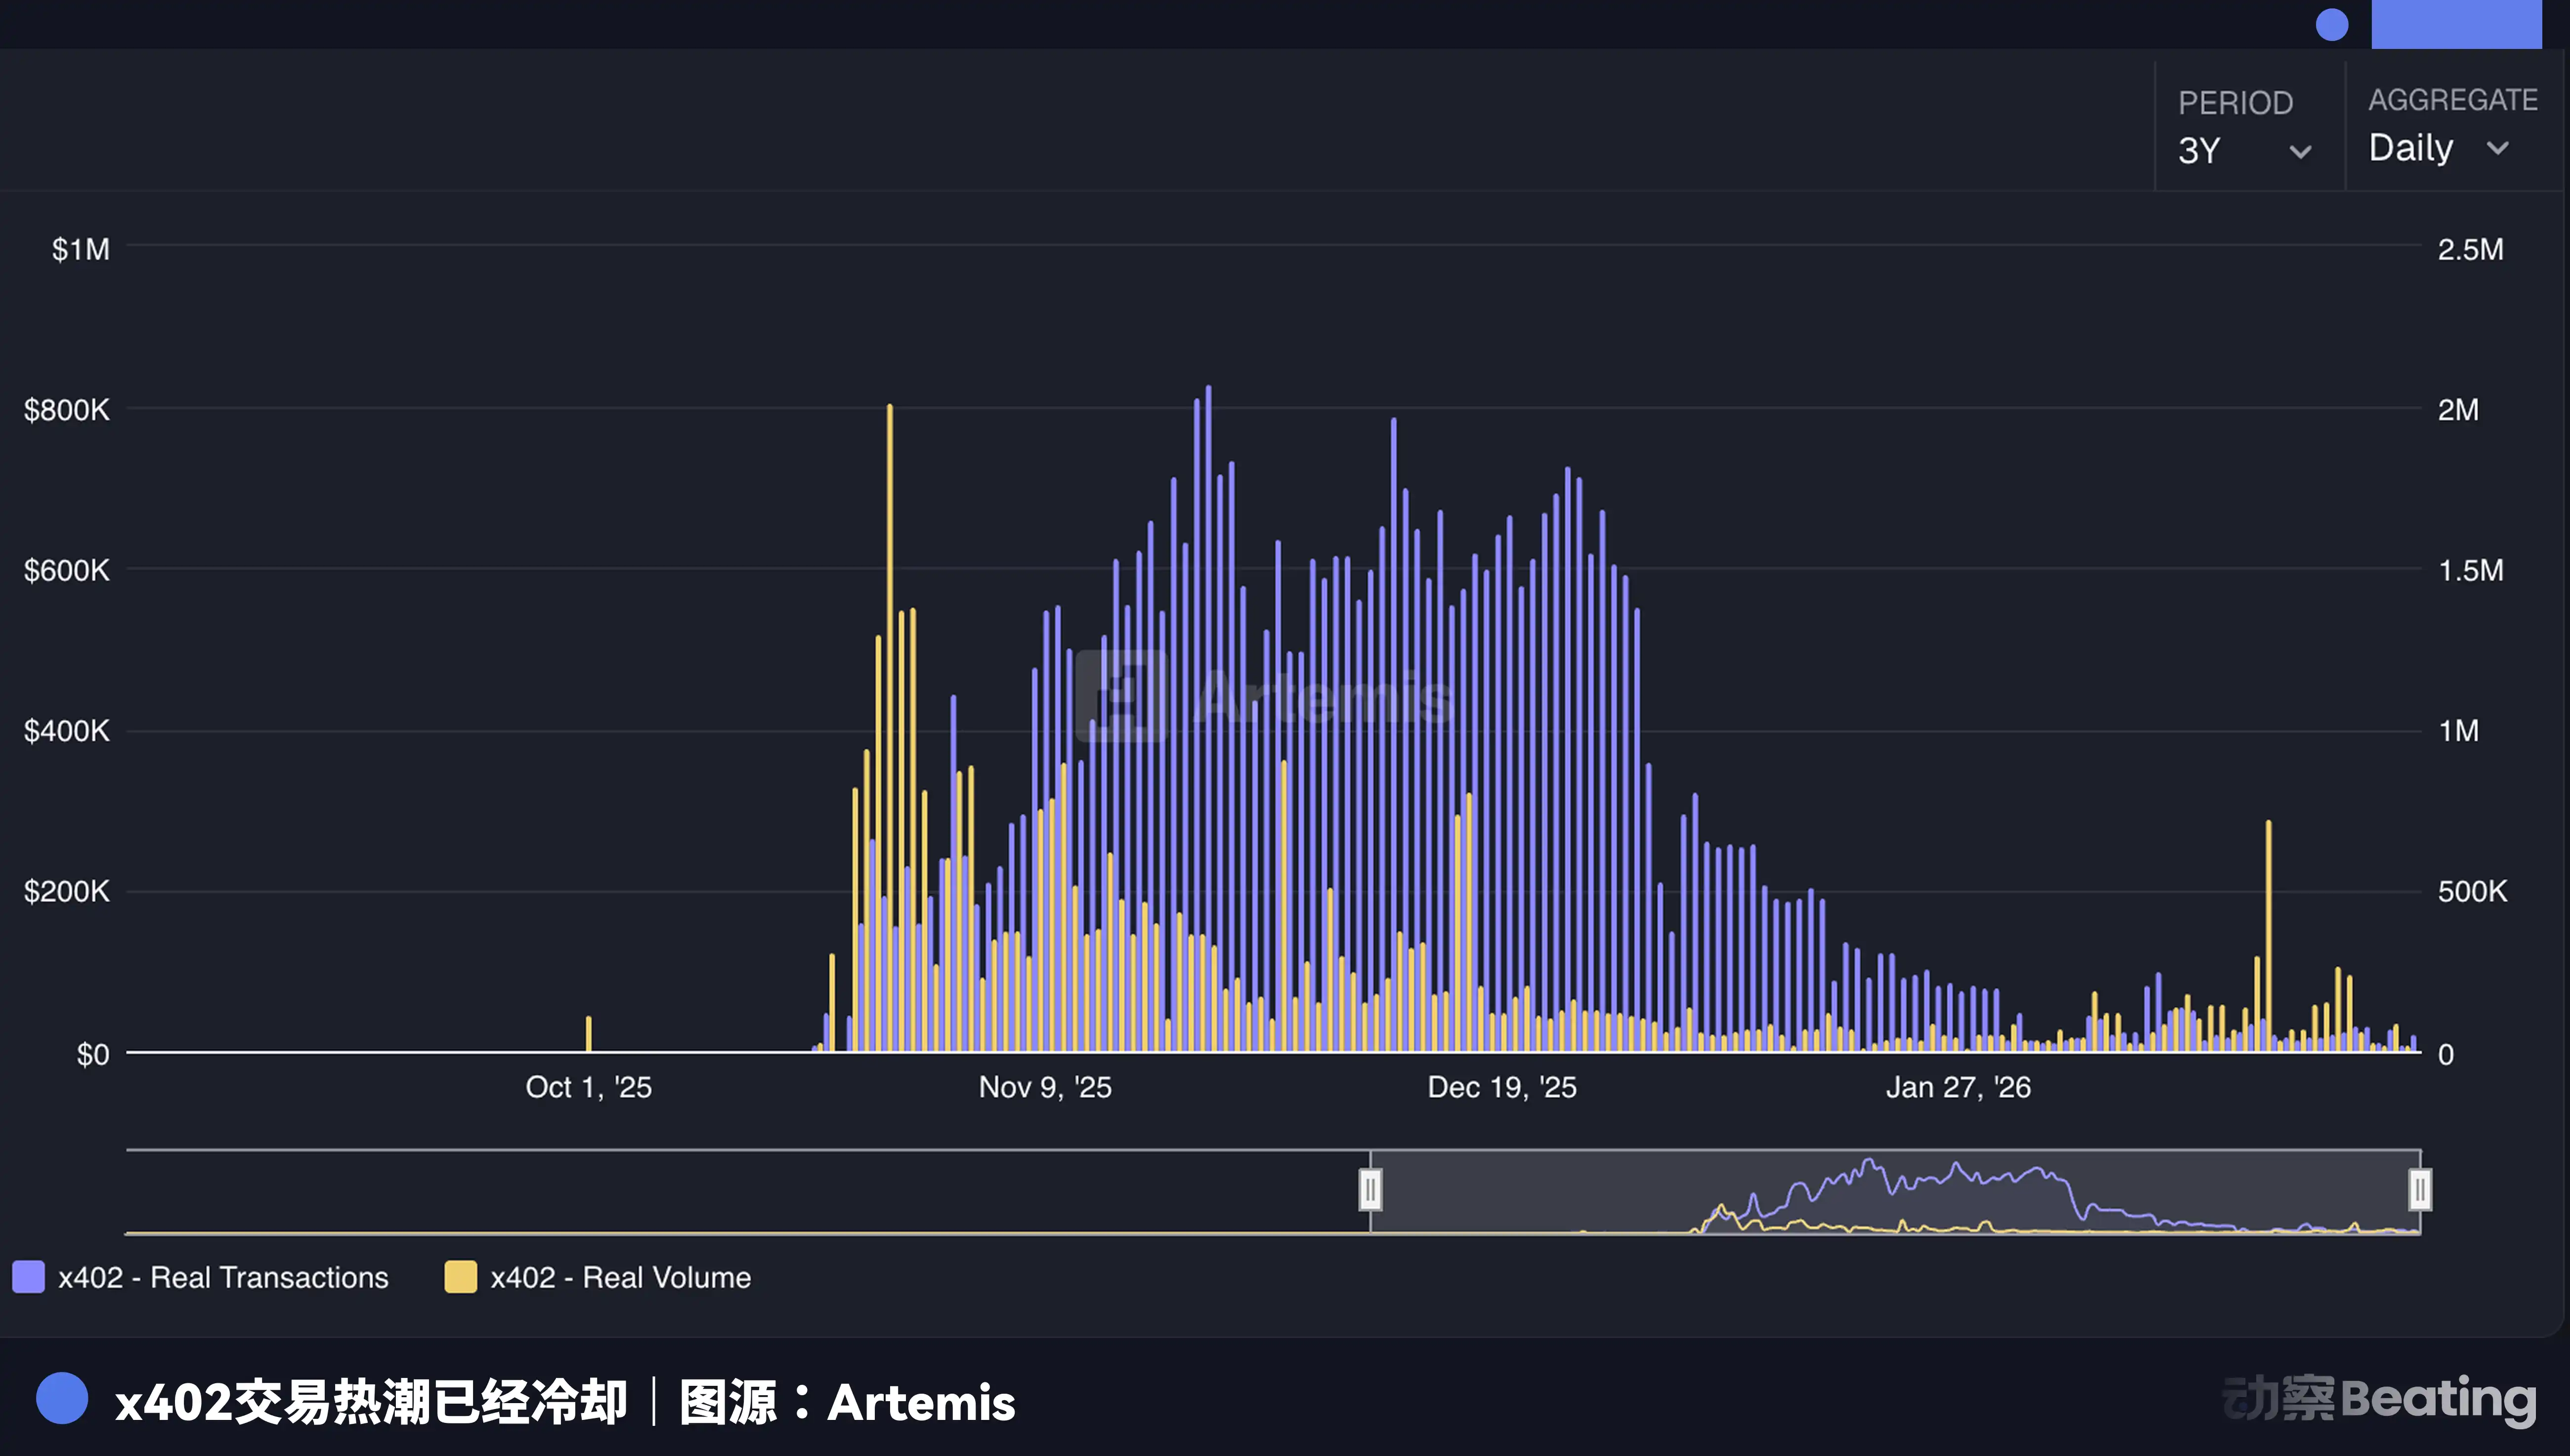
Với x402, Agent gửi yêu cầu HTTP trực tiếp, máy chủ trả về mã trạng thái 402 và giá, Agent tự động ký một giao dịch chuyển USDC, máy chủ xác nhận việc nhận tiền, trả về dữ liệu. Không cần đăng ký, không cần đăng ký gói cước, trả phí dựa trên lượng sử dụng.
Cả hai không phải là mối thay thế lẫn nhau. Thẻ ảo phù hợp cho Agent tiêu dùng tại các cửa hàng chấp nhận Visa, mua sắm trực tuyến, đăng ký SaaS, thanh toán hóa đơn dịch vụ đám mây. x402 phù hợp cho thanh toán trực tiếp giữa các Agent, gọi API, mua dữ liệu, thuê Agent khác để hoàn thành công việc phụ.
Hiện nay, hầu hết các cửa hàng chỉ chấp nhận Visa/Mastercard, vì vậy thẻ ảo là giải pháp hiện nay có thể sử dụng. Nhưng đối với các tình huống như Agent gọi API, hợp tác giữa các Agent, giao thức thanh toán nguyên thuỷ như x402 là phù hợp hơn.
Còn một giải pháp trung gian khác, sử dụng stablecoin để tăng tốc quy trình thanh toán sau cùng của thẻ ngân hàng. Phía front-end vẫn là việc quẹt thẻ, phía back-end trở thành thanh toán trực tuyến trên chuỗi. Một số người cho rằng stablecoin sẽ hủy giảm mạng thẻ ngân hàng, nhưng họ đang nhầm lẫn về hướng. Stablecoin không thể thực hiện vay không cần tài sản đảm bảo, quyền từ chối thanh toán và khả năng chống gian lận tương tự Visa, nó đến để tăng tốc độ cho thẻ ngân hàng, không phải thay thế.
Ba giải pháp ở ba tầng có mối quan hệ tiến triển, thẻ ảo giải quyết khả năng tương thích, stablecoin giải quyết tốc độ thanh toán, ví tiền nguyên thuỷ giải quyết sự linh hoạt lập trình.Tầng bạn đang ở hôm nay phụ thuộc vào việc Agent của bạn phải làm việc với đối tác giao dịch nào.
Bảy Đường Đua Khảo Sát Mở Cùa Giới Kinh Doanh
Dạng thanh toán dành cho Đại Lý, cuối cùng sẽ dẫn đến một nơi mà nhiều người không ngờ tới: học viện máy.
Hãy nghĩ về cách mà các công ty hiện nay quản lý chi phí nhân viên. Thẻ công ty, quy định hoàn trả chi phí, trung tâm ngân sách, quá trình phe duyệt, theo dõi kiểm toán. Hệ thống này là cơ sơ̡ hạ tầng góc của bộ máy gõ.
Bây giờ, các công ty cần cung cấp cho Đại Lý AI cùng một lồng toàn vận.
Điều này có nghĩa là ít nhất ba đường đua khảo sát đang được mở cùng một lúc.
Đường đua đầu tiên là Nền Tảng Phát Hành Vòng Đối Tác. Hiện có nhiều nền tảng tham gia, nhưng hầu hết vẫn dừng lại ở việc phát hành thẻ ảo trồng nhỏ.
Bất kỳ bảo vệ nào thực sự là mối nguy hiểm, mô hình học riêng của người duy trì, và trải nghiệm phát triển. Ví dụ, quá trình nhập cư không cần điền biểu mẫu mà dùng API đăng ký, mô hình bảo mật căn cựa về hành vi của Đại Lý chúng ta, không phải lịch sử tài chính của con người, logic sao lưu tính theo token tiêu dùng thay vì hoá đơn hàng tháng.
Đường đua thứ hai là Cơ Sơ̡ KYA. KYA có nghĩa là Hiẻu Bạn Là Ai, tương ứng với KYC truyền thống của ngân hàng. Khi Đại Lý trở thành người bán và người mua, việc hiẻu rõ khách hàng cũng đồng nghĩa với việc hiẻu rõ Đại Lý của bạn. Ai phát triển nó? Chạy trên mô hình gì? Lịch sử giao dịch và mô hình hành vi là gì? Đây là một lớp tin cậy mới hoàn toà nơi.
Một công ty kiểm tra dưới tên Skyfire đã bắt đầu thực hiện việc này, họ giới thiệu giao thức KYAPay, cho phép người bán xác minh danh tính và trạng thái ủy quyền của Đại Lý. Vào tháng 12 năm 2025, Skyfire đã hợp tác với Visa để hoàn thịẻ một biệu diễn mua sắm tới tới của Đại Lý: Đại Lý tự quảng cao sản phẩm, so sánh giá, hoàn thiện mua hàng, được xác minh danh tính qua giao thức KYA, và xử lý thanh toán qua Giao Thức Đại Lý Äđã Được Chứng Thực của Visa.
Nhưng khi bước vào năm 2026, Skyfire chưa có cập nhất Ỉạp naơ, lịch sử tiến triển vệ giao thức. Có thể nói rằng hiện tại hoàn cảnh hành phùng nay chūa cường cứng chūa cường cứng dành cho hoạt động, dây lợng cho mọi người.
Đường đua thứ ba là mạng lịch sử và kiểm toán cho các giao dịch giữa Đại Lý.
Khi Đại Lý chủ chủm quản lý merag ví tiền của mình liệu ai sẽ kiẻm tra cán bộ? Ai sẽ trải nghiệm? Đây là một cơ hội dành cho nền kinh tế của Đại Lý.
Lịch sử lùi thương là gì? Vài năm trước và sau năm 2000, eBay tạo ra một thị trường cho người dùng tiện lợi. Những ngưòi bán cá thể không có tài khoản kinh doanh nhưng PayPal đã giúp họ nhà nhạ̣n tiền cũng như khi bán hàng. Đến cuối năm, PayPal đã xữ lý 40% giao dịch thanh toán eBay. Xung quanh năm 2010, những nhà phát triển đỗi nguyện hơn so sách tiền online, PayPal và Cybersource đều có thể làm điều này nhưng thủ tục kéo để, vất vả, Stripe đã giải quyétưọng vấn đề trong bảy dòng mã.
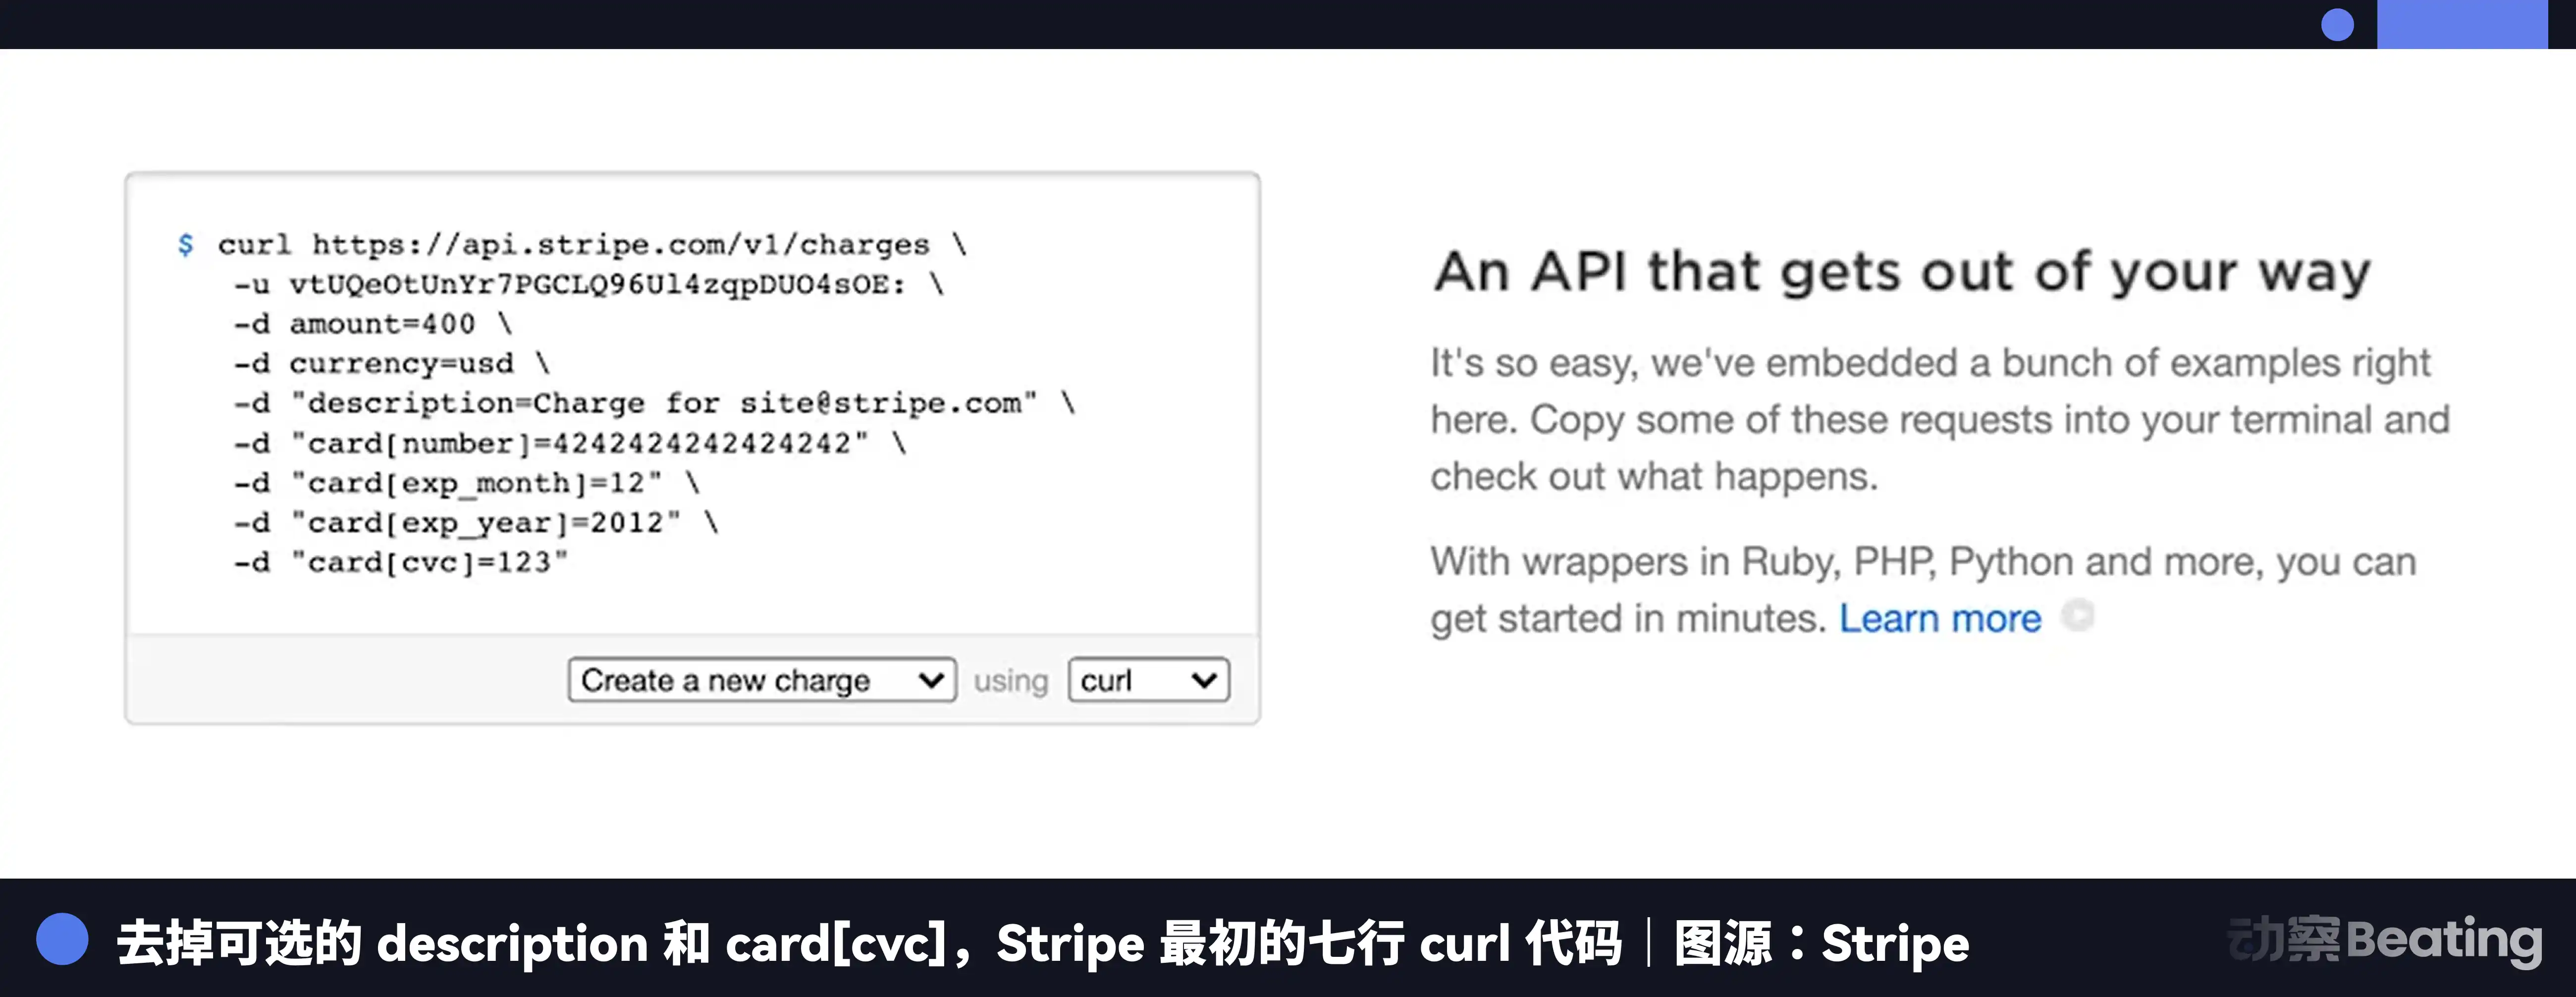
Mỗi lần chuyển đổi mô hình nền tảng, sẽ tạo ra một nhóm các nhà cung cấp dịch vụ mới không thể được hệ thống thanh toán hiện tại phục vụ. Người chiến thắng phục vụ cho các nhà cung cấp truyền thống mà các ổn định lớn coi là không đáng để kiểm tra rủi ro.
Người bán mới hôm nay là ai?
Vào năm 2025, GitHub sẽ có thêm khoảng 36 triệu nhà phát triển. Trong trại huấn luyện mùa đông YC năm 2025, một phần tư thư viện mã của các công ty được tạo ra 95% trở lên bằng trí tuệ nhân tạo. Trên Bolt.new, trong số 5 triệu người dùng, 67% không phải là nhà phát triển chuyên nghiệp.
Hai năm trước, hàng triệu người thông thường không thể viết mã cấp sản xuất, giờ đang phát hành phần mềm.
Quay trở lại cái tweet ban đầu. Đưa cho trí tuệ nhân tạo một thẻ Visa để nó tự chi tiêu, điều này dường như là một tính năng sản phẩm, nhưng thực tế là điểm khởi đầu của một chuyển đổi mô hình.
Từ người sáng lập khởi nghiệp cỏn vỏn đến các ông lớn tổ chức thẻ, tất cả đều nhận ra rằng Agent cần có cơ sở hạ tầng tài chính riêng. Nhưng thẻ ảo, stablecoin, ví tiền, chỉ là các cọc tiêu chuẩn.
Sự thay đổi thực sự là ở bên trong hơn. Khi ngôn ngữ tự nhiên trở thành giao diện giao dịch, thanh toán sẽ không còn là một ngành công nghiệp độc lập, mà trở thành khả năng cơ bản nhúng vào mỗi cuộc trò chuyện.
Những người bán cá nhân của eBay ngày xưa không quan tâm đến sự khác biệt công nghệ giữa ACH và mạng thẻ tín dụng. Họ chỉ cần một cái gì đó để nhận thanh toán khi đăng ký, và PayPal đã cung cấp cho họ. Ngày nay, hàng triệu Vibe Coder và Agent của họ cũng không quan tâm đến cuộc tranh luận dưới tầng hạ tầng liệu trên thẻ ngân hàng hay stablecoin. Chỉ cần nói một câu, tiền sẽ có.
Người làm được trước sẽ là PayPal tiếp theo.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan