


Canh bạc tài chính của ông Quái thú
Vào tháng 10 năm 2025, MrBeast đã nộp đơn đăng ký nhãn hiệu lên Văn phòng Sáng chế và Nhãn hiệu Hoa Kỳ cho "MrBeast Financial".
Chàng trai 27 tuổi này, người sẵn sàng cống hiến hết mình trong thế giới thực để tạo ra nội dung video và có 450 triệu người theo dõi trên thế giới ảo, đang có kế hoạch mở rộng đế chế kinh doanh của mình từ thức ăn nhanh và đồ ăn nhẹ sang ngân hàng, đầu tư và thậm chí là nền tảng giao dịch tiền điện tử.
Theo hồ sơ ứng tuyển, anh muốn tạo ra một nền tảng SaaS bao gồm xử lý thanh toán được mã hóa, cho vay vi mô và quản lý đầu tư. Ông Beast và đế chế kinh doanh của mình, trị giá gần 5 tỷ đô la, đang chuẩn bị bước vào một lĩnh vực bị ràng buộc chặt chẽ bởi niềm tin, rủi ro và quy định: tài chính.
Đây không phải là một bước đột phá đột ngột vào một lĩnh vực mới. Anh ấy đã sở hữu thương hiệu đồ ăn nhẹ Feastables và chuỗi nhà hàng ảo MrBeast Burger. Nhưng dịch vụ tài chính lại hoàn toàn khác; chúng chạm đến những dây thần kinh nhạy cảm nhất của con người.
Tinh vi hơn, chỉ một năm trước, anh ta đã trở thành tâm điểm chú ý do những tranh cãi xung quanh các khoản đầu tư tiền điện tử của mình. Các nhà nghiên cứu blockchain cáo buộc anh ta lợi dụng ảnh hưởng của mình để "lừa đảo" các nhà đầu tư vào nhiều dự án, thu lợi hơn mười triệu đô la.
Giờ đây, gã khổng lồ internet gây tranh cãi này sắp dẫn dắt hàng trăm triệu người hâm mộ, chủ yếu là Thế hệ Z, vào một thế giới tài chính được quản lý chặt chẽ.
Đây là một canh bạc lớn. Tiền cược là danh tiếng của ông ấy, còn tiền cược là niềm tin của cả một thế hệ. Kết quả sẽ định hình lại mối quan hệ giữa giao thông, tài chính và niềm tin.
Cuộc "di cư" khỏi ngành ngân hàng của thế hệ Z
Các ngân hàng truyền thống đang đánh mất tương lai.
Giới trẻ không còn bước vào những sảnh đường tráng lệ được xây bằng đá cẩm thạch và kính chống đạn nữa. Họ chuyển đổi ngân hàng thường xuyên gấp hai đến ba lần so với thế hệ cha mẹ, không phải vì lãi suất cao hơn, mà vì trải nghiệm kỹ thuật số tốt hơn. Chỉ 16% Gen Z cho biết họ "rất tin tưởng" vào các ngân hàng truyền thống, một con số gần gấp đôi so với Millennials và gần gấp ba lần so với Baby Boomers.
Đối với họ, những người lớn lên giữa các thuật toán và màn hình, một nhân viên ngân hàng mặc vest và thắt cà vạt kém tin cậy hơn nhiều so với một giao diện ứng dụng mượt mà.
Các ngân hàng truyền thống đã dành cả thế kỷ để xây dựng cơ chế tín nhiệm. Các chi nhánh vật lý tượng trưng cho "sự dễ tiếp cận", lịch sử thương hiệu tượng trưng cho "sự trường tồn theo thời gian", sự chứng thực của chính phủ đồng nghĩa với "không phá sản", và quầy đá cẩm thạch cùng đội ngũ nhân viên mặc vest thể hiện "sự chuyên nghiệp" và "ổn định". Những biểu tượng trực quan và sự sắp xếp mang tính thể chế này thực sự đã hiệu quả trong quá khứ.
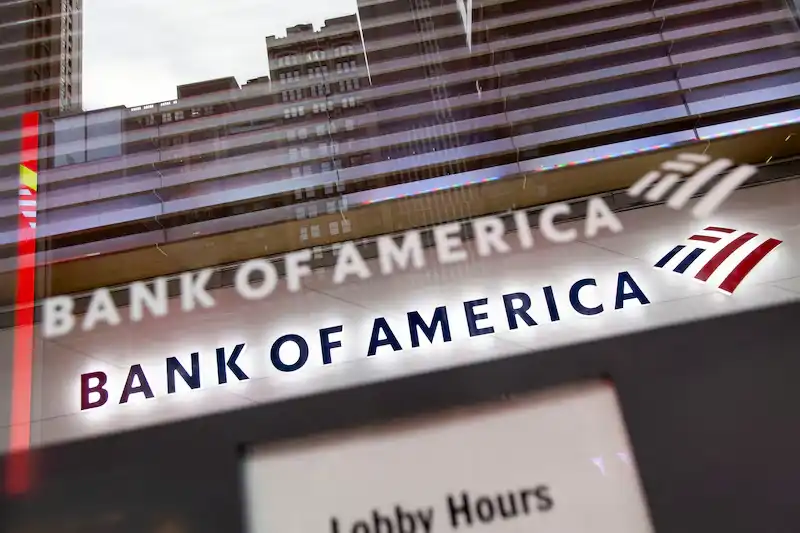
Ngân hàng Bank of America | Nguồn hình ảnh: Bloomberg
Nhưng đối với Thế hệ Z, những người sống trong một thế giới tương tác tần suất cao và phản hồi tức thì, điều họ cần không phải là bằng chứng tin cậy tĩnh tại, được thể chế hóa, mà là một trải nghiệm tin cậy năng động, hữu hình. Việc một ngân hàng có lịch sử hàng thế kỷ hay không không quan trọng bằng việc giao diện ứng dụng của ngân hàng đó có thân thiện với người dùng, dịch vụ khách hàng có phản hồi nhanh chóng hay sản phẩm của ngân hàng đó có thể được tùy chỉnh theo nhu cầu cá nhân hay không.
Một lý do sâu xa hơn nằm ở sự bất mãn sâu sắc của Thế hệ Z đối với hệ thống tài chính truyền thống. Lớn lên sau cuộc khủng hoảng tài chính năm 2008, họ đã chứng kiến các ngân hàng lớn được cứu trợ trong khi người dân thường phải chịu cảnh thất nghiệp và mất mát tài sản. Họ chứng kiến các tổ chức tài chính liên tục vi phạm dữ liệu và chứng kiến giới tinh hoa Phố Wall từ bỏ ranh giới đạo đức để kiếm lợi nhuận. Những trải nghiệm này đã hình thành nên thái độ hoài nghi bản năng của họ đối với tài chính truyền thống.
Phần lớn Thế hệ Z chịu ảnh hưởng bởi lời khuyên của những người có sức ảnh hưởng trong lĩnh vực tài chính. Họ khám phá các sản phẩm tài chính mới thông qua mạng xã hội, tìm hiểu về đầu tư trên Xiaohongshu và theo dõi các blogger tài chính trên Douyin. Đằng sau những mô hình hành vi này là sự sụp đổ và tái thiết nền tảng niềm tin.
Thế hệ Z không tìm kiếm một "ngân hàng tốt hơn"; họ tìm kiếm một thứ hoàn toàn khác biệt - một hệ sinh thái tích hợp liền mạch các dịch vụ tài chính, trải nghiệm xã hội và giá trị cá nhân. Họ muốn tài chính không còn là một trò chơi số lạnh lùng, mà là một đối tác thấu hiểu, đáp ứng và thậm chí đại diện cho các giá trị của họ.
Đây chính xác là cơ hội mà ngài Quái thú đã nhìn thấy.
Mối quan hệ của anh với người hâm mộ từ lâu đã vượt ra khỏi mối quan hệ truyền thống giữa thương hiệu và người tiêu dùng, phát triển thành một mối quan hệ gần như xã hội. Các nhà nghiên cứu truyền thông xã hội gọi hiện tượng này là "tương tác gần như xã hội", nơi người xem phát triển một kết nối cảm xúc một chiều nhưng mạnh mẽ bằng cách liên tục xem nội dung của một nhân vật truyền thông, như thể người đó là một người bạn trong cuộc sống của họ.
Ông Quái Thú biết rõ điều này.
Các video hàng tuần của anh là những màn trình diễn được dàn dựng tỉ mỉ về việc phân phối lại của cải. Từ việc 100 đứa trẻ thách đấu người đàn ông khỏe nhất thế giới, cho đến việc những người lạ sống sót 100 ngày trong hầm trú ẩn hạt nhân với giá 500.000 đô la, cho đến việc bị chôn sống trong 50 giờ, những thử thách khắc nghiệt này đều được hỗ trợ bởi một loạt các khoản tiền thưởng liên tục.
Tổng số tiền mặt, xe hơi và nhà cửa mà ông cho đi lên tới hàng chục triệu đô la. Những món quà này không chỉ là phụ kiện cho một chiến lược tiếp thị; chúng tự thân đã là một sự thỏa mãn liên tục cho thỏa thuận tín thác giữa ông và người hâm mộ.
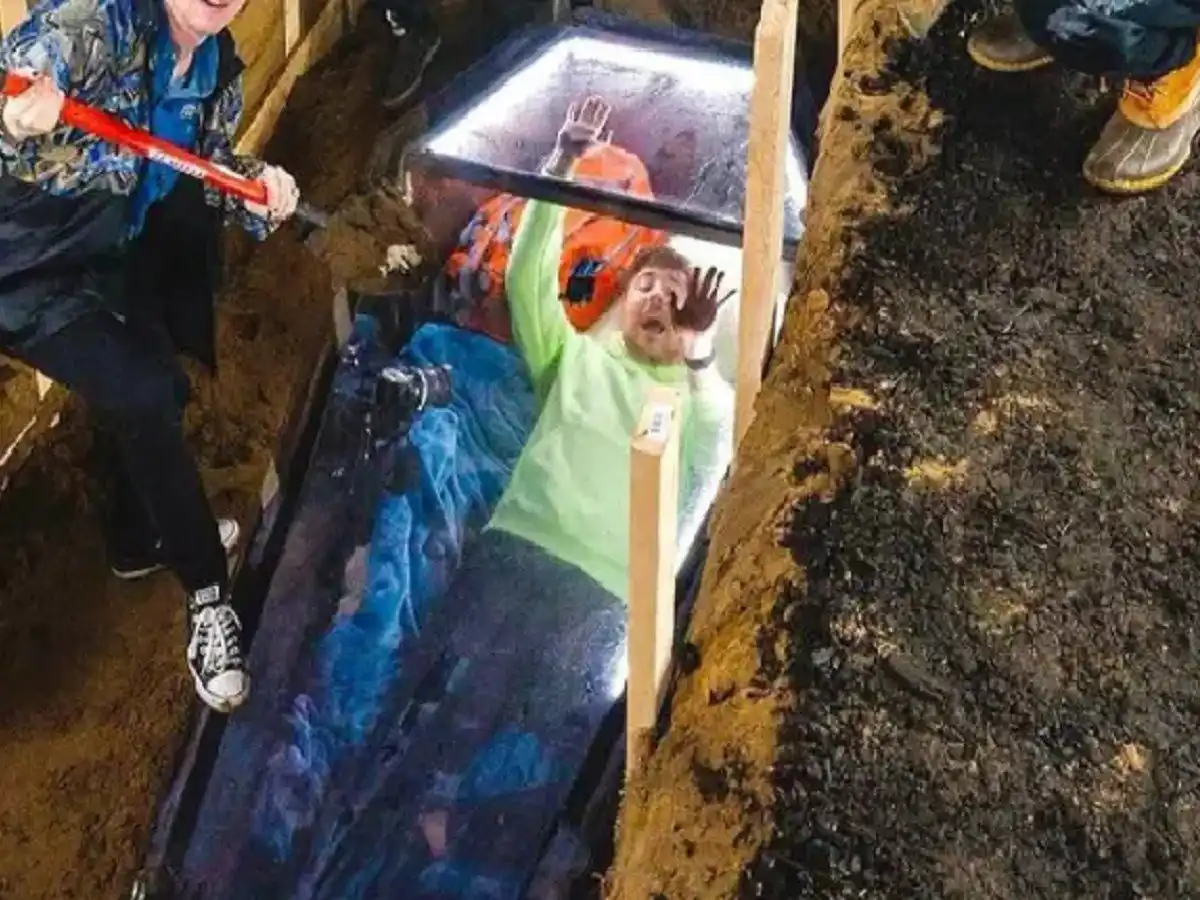
Ông Quái Vật thử thách bản thân bị chôn sống trong 50 giờ | Nguồn ảnh: Instagram
Mỗi khoản quyên góp đều chứng minh với người hâm mộ rằng anh ấy giữ lời hứa, rằng những lời hứa của anh ấy là chân thành và anh ấy sẵn sàng chia sẻ thu nhập của mình. "Sự hào phóng rõ ràng" này thuyết phục thế hệ Z hơn bất kỳ tuyên bố thương hiệu nào.
Năm 2024, Mr. Beast hợp tác với công ty công nghệ tài chính MoneyLion để khởi động chiến dịch tặng quà trị giá 4,2 triệu đô la. Người dùng trẻ, tin tưởng Mr. Beast, đã tự nguyện tải xuống ứng dụng MoneyLion. Họ không chọn một sản phẩm tài chính; họ đang theo dõi một người mà họ tin tưởng.
Sự thành công của sự kiện này đã cho thấy Mr. Beast có khả năng lớn hơn: nếu anh có thể trực tiếp chuyển đổi lưu lượng truy cập thành các dịch vụ tài chính, loại bỏ các trung gian thì hiệu quả kiếm tiền sẽ đạt đến mức chưa từng có.
Các ngân hàng truyền thống nói rằng, "Chúng tôi có lịch sử 100 năm, chúng tôi đã vượt qua cuộc Đại suy thoái và khủng hoảng tài chính, và chúng tôi có sự hậu thuẫn của chính phủ."
Ông Beast nói, "Tôi vừa trao cho 100 người, mỗi người 100.000 đô la."
Niềm tin của bên thứ nhất dựa trên sự tích lũy trong quá khứ, trong khi niềm tin của bên thứ hai dựa trên hiệu suất hiện tại. Bên thứ nhất cần sự chứng thực của tổ chức, trong khi bên thứ ba cần sự khuếch đại thuật toán. Bên thứ nhất tĩnh và trừu tượng, trong khi bên thứ ba động và dễ thấy.
Nghịch lý nằm ở chỗ, sự ngờ vực của Thế hệ Z đối với tài chính truyền thống chính xác xuất phát từ những khiếm khuyết về minh bạch và đạo đức của thế hệ này. Xếp hạng tín nhiệm toàn cầu của ngành dịch vụ tài chính từ lâu đã ở mức thấp trong số tất cả các ngành, và sự bất mãn của giới trẻ đối với các tổ chức tài chính phần lớn xuất phát từ những sai sót về đạo đức của họ trước lợi nhuận.
Vậy thì làm thế nào mà Mr. Beast, một người nổi tiếng trên mạng từng để lại "vết nhơ" trong thế giới tiền điện tử, lại trở thành vị cứu tinh về mặt tài chính của họ?
Khoảng cách giữa "liềm" và "người cá cược"
Vào tháng 10 năm 2024, thám tử blockchain SomaXBT đã công bố một báo cáo chi tiết về nền tảng xã hội X, mổ xẻ mặt khác của Mr. Beast trong thế giới tiền điện tử như một con dao mổ.
Báo cáo đã truy tìm các địa chỉ ví liên quan đến Mr. Beast, cáo buộc hắn ta tham gia vào nhiều âm mưu "pump and dump". Những cáo buộc này không phải là vô căn cứ, mà dựa trên hồ sơ giao dịch minh bạch trên blockchain. Trong một thế giới phi tập trung, mọi giao dịch đều được ghi lại vĩnh viễn, không thể xóa bỏ và không thể chối cãi.
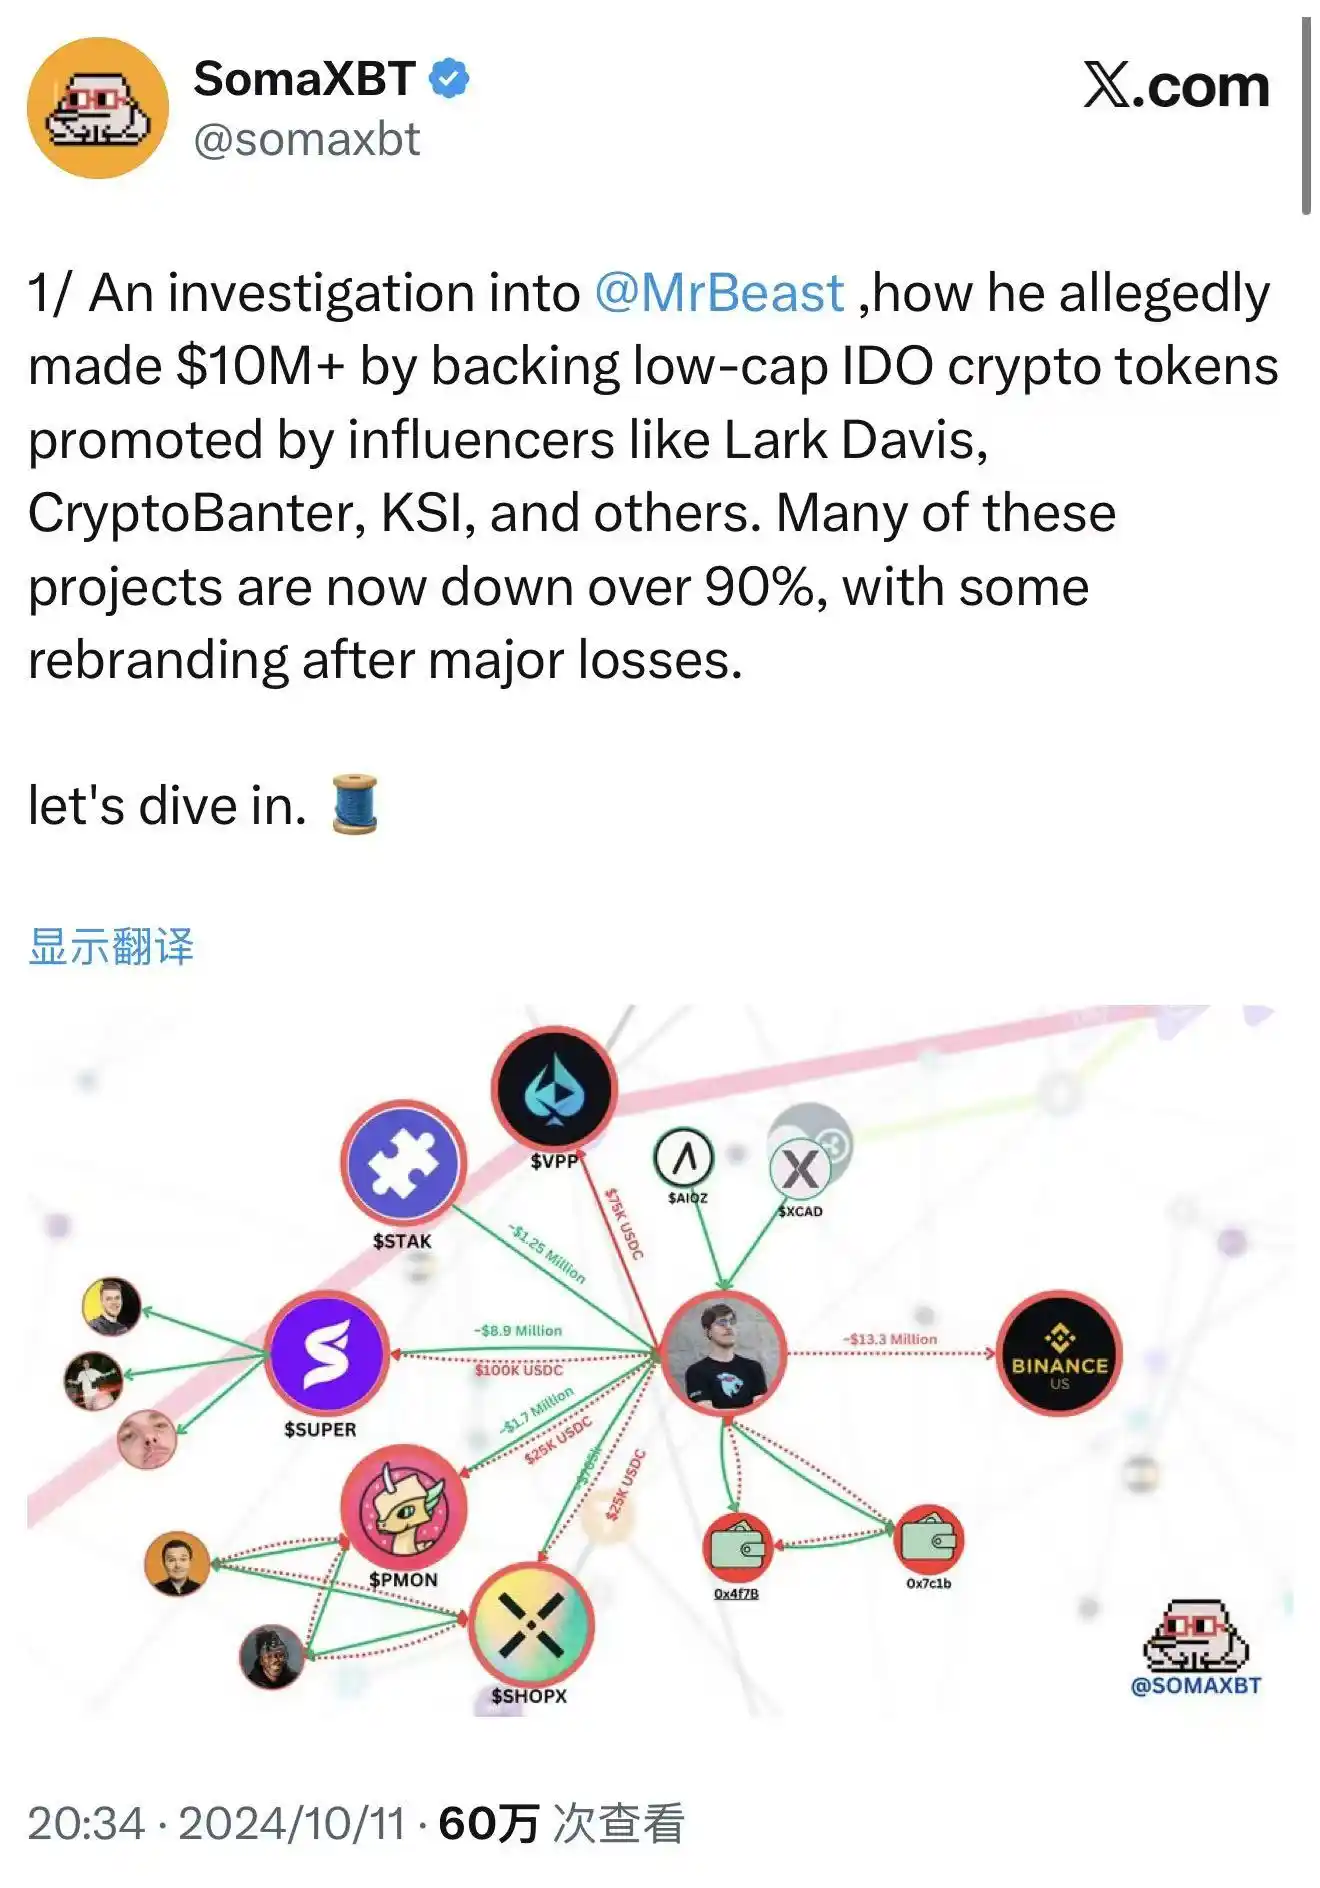
Bài viết vạch trần Mr. Beast của SomaXBT | Nguồn ảnh: X
Ví dụ điển hình nhất là SuperFarmDAO. Ông Beast đã đầu tư 100.000 đô la trong giai đoạn pre-sale của dự án, thu về 1 triệu token SUPER. Sau đó, ông đã sử dụng sức ảnh hưởng vô song của mình để quảng bá dự án. Giá token tăng vọt, khơi dậy tâm lý thị trường. Sau đó, ông bắt đầu bán tháo số token mình nắm giữ.
Cuối cùng, khoản đầu tư 100.000 đô la này đã mang về cho ông hàng triệu đô la lợi nhuận. Đằng sau con số đáng kinh ngạc này là sự mất mát của vô số nhà đầu tư cá nhân. Thấy ông Beast tham gia vào dự án, họ nghĩ rằng đây là một cơ hội đầu tư đáng tin cậy và vội vàng mua vào. Nhưng khi ông bắt đầu bán ra, giá đồng tiền này nhanh chóng sụp đổ, và các nhà đầu tư cá nhân trở thành những người cuối cùng còn lại được hưởng lợi.
Các mô hình hoạt động tương tự đã được áp dụng nhiều lần trong nhiều dự án, bao gồm Polychain Monsters, STAK, VPP và SHOPX. SomaXBT ước tính Mr. Beast đã thu về hơn 10 triệu đô la từ các dự án này.
Xét về mặt pháp lý, những hành động này có thể không vi phạm pháp luật. Ông Beast không cam kết rõ ràng sẽ nắm giữ những token này lâu dài, cũng không vi phạm bất kỳ quy định chứng khoán rõ ràng nào. Thị trường tiền điện tử vào thời điểm đó vẫn còn nằm trong vùng xám về mặt pháp lý, và nhiều quy tắc từ các thị trường tài chính truyền thống không được áp dụng đầy đủ. Trong thị trường chứng khoán truyền thống, hành vi như vậy có thể cấu thành hành vi thao túng thị trường và phải đối mặt với các biện pháp trừng phạt pháp lý nghiêm khắc. Nhưng trong thế giới tiền điện tử, không có quy tắc nào như vậy.
Tuy nhiên, xét về mặt đạo đức, những hành động này đã gây ra nhiều tranh cãi. Nhiều người trong cộng đồng tiền điện tử tin rằng việc sử dụng ảnh hưởng để đẩy giá token lên cao rồi bán tháo về cơ bản là đang lợi dụng lòng tin của người theo dõi. Điều này không chỉ hủy hoại giá trị lâu dài của các dự án mà còn gây tổn hại đến uy tín của toàn ngành. Khi các KOL lớn lợi dụng sự bất cân xứng thông tin và ảnh hưởng để lừa đảo các nhà đầu tư bán lẻ, thị trường sẽ trở thành một phiên bản khác của trò chơi Phố Wall.
Nhóm của ông Beast đã phản hồi bằng cách phủ nhận sự tham gia trực tiếp, khẳng định các khoản đầu tư được quản lý bởi một bên thứ ba và ông không hề hay biết. Tuy nhiên, lời biện hộ này có vẻ yếu ớt. Ngay cả khi quyết định đầu tư được đưa ra bởi những người khác, tên tuổi và ảnh hưởng của ông vẫn là những yếu tố cốt lõi thu hút các nhà đầu tư cá nhân vào các dự án này.
Khi anh ấy nhắc đến một dự án trên mạng xã hội, hoặc các yếu tố của dự án xuất hiện trong video, người hâm mộ thường mặc định đó là một lời quảng cáo. Bất cứ ai bóp cò, viên đạn sẽ mang tên người đó.
Bây giờ là tháng 10 năm 2025. Chưa đầy một năm sau khi SomaXBT lần đầu công bố kết quả điều tra, Mr. Beast đã nộp đơn đăng ký nhãn hiệu cho "MrBeast Financial". Điều thú vị hơn nữa là các dịch vụ mà ông dự định cung cấp bao gồm "sàn giao dịch tiền điện tử" và "hoạt động sàn giao dịch phi tập trung" - chính xác là những lĩnh vực mà ông từng gây tranh cãi.
Ông dường như muốn nói với thế giới rằng "cái liềm" trước đây giờ đã chuyển mình thành một "nhà tạo lập thị trường" ngoan ngoãn.
Có hai logic kinh doanh có thể xảy ra đằng sau điều này và chúng không loại trừ lẫn nhau.
Loại thứ nhất là "tẩy trắng" thương mại. Bằng cách thiết lập một nền tảng tài chính tuân thủ, ông ta cố gắng che giấu lịch sử đầu cơ trong quá khứ và tự định hình mình thành một nhà cung cấp dịch vụ tài chính có trách nhiệm. Chiến lược này không hiếm gặp trong lịch sử kinh doanh. Nhiều nhà đầu cơ trước đây đã chuyển mình từ "man rợ" sang "chính thống" bằng cách xây dựng các thể chế chính thức. Nhà sáng lập JPMorgan Chase cũng là một nhà đầu cơ hung hăng trong những năm đầu, nhưng cuối cùng đã trở thành một trong những giám đốc ngân hàng được kính trọng nhất Phố Wall.
Cách tiếp cận thứ hai xuất phát từ logic kinh doanh sâu sắc hơn. Anh ấy nhận thấy một cách hiệu quả hơn để trực tiếp kiếm tiền từ lưu lượng truy cập thành tài sản tài chính. Thay vì đầu tư và giao dịch thông qua các nền tảng của bên thứ ba để kiếm lợi nhuận đầu cơ một lần, anh ấy quyết định xây dựng nền tảng của riêng mình và kiểm soát toàn bộ hệ sinh thái. Bằng cách này, anh ấy không chỉ có thể kiếm lợi nhuận từ việc sáng tạo nội dung mà còn nhận được hoa hồng từ mọi giao dịch tài chính mà người hâm mộ thực hiện, hưởng lãi suất từ mọi khoản vay và chia sẻ lợi nhuận từ mọi khoản đầu tư.
Đây chính là hình thức kiếm tiền tối ưu cho người sáng tạo, từ kiếm tiền từ nội dung đến kiếm tiền tài chính, từ sức ảnh hưởng đến vốn, và từ người hâm mộ đến khách hàng. Nếu thành công, Mr. Beast sẽ tiên phong cho một mô hình kinh doanh hoàn toàn mới và trở thành "ngân hàng nổi tiếng trên internet" thực sự có ý nghĩa đầu tiên.
Nhưng bất kể logic nào, ông ấy cũng phải đối mặt với cùng một vấn đề. Cốt lõi của tài chính là niềm tin, và một khi niềm tin bị phá vỡ, chi phí xây dựng lại nó sẽ tăng theo cấp số nhân. Ông ấy cần thuyết phục các cơ quan quản lý rằng một người từng săn đón các nhà đầu tư bán lẻ trên thị trường tiền điện tử giờ đây có năng lực, ý chí và khả năng hệ thống để bảo vệ lợi ích của người tiêu dùng.
Hơn nữa, thanh gươm Damocles của sự cai trị vẫn treo lơ lửng trên đầu ông.
Khiêu vũ trên bờ vực của sự điều chỉnh
Vào năm 2025, quy định về tiền điện tử tại Hoa Kỳ sẽ có sự thay đổi tinh tế.
Vào ngày 31 tháng 7, Chủ tịch SEC Paul Atkins đã công bố khởi động "Dự án Crypto", nhằm cải cách luật chứng khoán và thúc đẩy đổi mới tiền điện tử. Đây là một tín hiệu đáng chú ý. Trong những năm gần đây, SEC đã có lập trường cứng rắn đối với ngành công nghiệp tiền điện tử, khởi kiện nhiều sàn giao dịch như Coinbase và Binance, với nỗ lực đưa hầu hết các tài sản tiền điện tử vào khuôn khổ quản lý chứng khoán. Nhưng vào năm 2025, tình hình đã thay đổi.
Vào ngày 29 tháng 9, SEC và CFTC đã tổ chức một cuộc họp bàn tròn chung mang tính lịch sử để thảo luận về khuôn khổ pháp lý cho giao dịch giao ngay tiền điện tử. Đây là lần đầu tiên hai cơ quan quản lý lớn cùng thảo luận về quy định tiền điện tử, đánh dấu một giai đoạn mới trong quy định về tiền điện tử tại Hoa Kỳ, chuyển từ "đàn áp" sang "rõ ràng hơn".
Cuộc thảo luận bàn tròn giữa SEC và CFTC | Nguồn hình ảnh: YouTube
Điều này mở ra một cơ hội pháp lý hiếm có cho các công ty muốn tham gia vào lĩnh vực tài chính tiền điện tử. Các cơ quan quản lý đang gửi đi những tín hiệu tích cực, cố gắng cân bằng giữa việc bảo vệ người tiêu dùng và thúc đẩy đổi mới. Theo lịch trình của Văn phòng Sáng chế và Nhãn hiệu Hoa Kỳ, đơn đăng ký nhãn hiệu "MrBeast Financial" sẽ trải qua lần thẩm định đầu tiên vào giữa năm 2026, với kết quả phê duyệt hoặc từ chối cuối cùng dự kiến vào cuối năm 2026. Điều này có nghĩa là ngay cả khi mọi việc diễn ra suôn sẻ, nền tảng này cũng sẽ không chính thức hoạt động cho đến năm 2027.
Tuy nhiên, cơ hội không phải là sự đảm bảo chắc chắn cho thành công. MrBeast Financial sẽ phải đối mặt với những thách thức pháp lý toàn diện và đa dạng.
Ở cấp liên bang, SEC sẽ xem xét liệu nền tảng có tham gia chào bán chứng khoán hay không. Nếu các sản phẩm đầu tư do nền tảng cung cấp được coi là chứng khoán, nền tảng phải đăng ký với tư cách là nhà môi giới hoặc cố vấn đầu tư và chịu sự quản lý chặt chẽ. CFTC sẽ quản lý hoạt động giao dịch hàng hóa và phái sinh của nền tảng để đảm bảo nền tảng không tham gia thao túng thị trường hoặc gian lận. FinCEN (Mạng lưới Thực thi Tội phạm Tài chính) sẽ yêu cầu nền tảng tuân thủ các giao thức Chống Rửa tiền (AML) và Nhận biết Khách hàng (KYC), nghĩa là nền tảng phải thiết lập hệ thống xác minh danh tính mạnh mẽ, giám sát các giao dịch đáng ngờ và báo cáo các hoạt động bất thường cho các cơ quan quản lý.
Nếu một nền tảng thúc đẩy thanh toán và giao dịch bằng tiền điện tử, nền tảng đó có thể sẽ được phân loại là Doanh nghiệp Dịch vụ Tiền tệ (MSB), đồng nghĩa với các yêu cầu tuân thủ nghiêm ngặt hơn, bao gồm đăng ký, báo cáo thường xuyên và kiểm toán. Mỗi yêu cầu này đều đòi hỏi sự đầu tư đáng kể về nguồn lực con người, vật chất và tài chính.
Ở cấp tiểu bang, những thách thức thậm chí còn phức tạp hơn. Hệ thống quản lý tài chính của Hoa Kỳ áp dụng khuôn khổ kép liên bang và tiểu bang, yêu cầu các sàn giao dịch tiền điện tử hoặc ngân hàng di động hoạt động ở nhiều tiểu bang phải xin giấy phép chuyển tiền (MTL) từ hàng chục tiểu bang khác nhau. Mỗi tiểu bang có các yêu cầu cấp phép khác nhau, và quy trình đăng ký rất tốn thời gian và chi phí.
Việc nhắm trực tiếp vào các nhà đầu tư bán lẻ trẻ tuổi của Mr. Beast sẽ khiến doanh nghiệp của ông chịu sự giám sát chặt chẽ của cơ quan quản lý. Các cơ quan quản lý sẽ đặt ra một câu hỏi cốt lõi: Liệu một nhà sáng tạo có thương hiệu xoay quanh nội dung cực đoan có đủ "thận trọng" để quản lý tiền tiết kiệm và đầu tư của người tiêu dùng hay không?
Điều này không chỉ liên quan đến việc tuân thủ mà còn cả rủi ro về uy tín. Khi đánh giá các đơn xin cấp phép tài chính, các cơ quan quản lý không chỉ xem xét năng lực công nghệ và sức mạnh vốn; họ còn xem xét "văn hóa quản lý rủi ro" và "quản trị". Họ xem xét lịch sử công ty, đánh giá tính chính trực và tính chuyên nghiệp của ban quản lý, và xác định khả năng bảo vệ lợi ích người tiêu dùng của công ty về lâu dài.
Chỉ vài tuần trước khi đăng ký nhãn hiệu, video "Bạn có dám liều mạng vì 500.000 đô la không?" của Mr. Beast đã gây ra tranh cãi lớn. Trong video, một diễn viên đóng thế chuyên nghiệp thoát khỏi một tòa nhà mô phỏng hỏa hoạn để giành giải thưởng. Mr. Beast đã tự bào chữa rằng các biện pháp an toàn "nghiêm ngặt hơn bất kỳ ai tưởng tượng", với sự có mặt của đội ngũ đóng thế và pháo hoa chuyên nghiệp tại hiện trường, và mọi rủi ro đều được kiểm soát.
Các nhà phê bình cho rằng nội dung kịch tính, rủi ro cao này truyền tải một hệ thống giá trị nguy hiểm, gắn liền mạng sống con người với phần thưởng tiền bạc. Ngay cả khi rủi ro thực tế thấp, cách trình bày này vẫn cho thấy "mạng sống có thể bị đánh đổi để đổi lấy tiền bạc". Điều này có thể gây ảnh hưởng tiêu cực đến khán giả trẻ.
Đối với các công ty xin giấy phép tài chính, những tranh cãi như vậy có thể là bằng chứng tiêu cực. Các cơ quan quản lý có thể coi đó là biểu hiện của "văn hóa rủi ro". Liệu một nhà sáng tạo sẵn sàng mạo hiểm mạng sống của mọi người để đổi lấy giải thưởng có áp dụng cách tiếp cận mạo hiểm tương tự khi thiết kế các sản phẩm tài chính hay không? Liệu anh ta có thiết kế những sản phẩm rủi ro cao, phần thưởng lớn nhưng thực chất lại cực kỳ bất lợi cho người tiêu dùng chỉ để thu hút sự chú ý?
Mối lo ngại này không phải là không có cơ sở. Các sản phẩm tài chính đòi hỏi sự thận trọng tối đa; bất kỳ yếu tố nào khuyến khích rủi ro hoặc đầu cơ đều có thể dẫn đến tổn thất đáng kể cho người tiêu dùng. Sức hấp dẫn của danh tiếng người nổi tiếng hoàn toàn không đáng kể khi đối mặt với các tiêu chuẩn tuân thủ và đạo đức của các sản phẩm tài chính.
Việc thiết kế các sản phẩm tài chính đòi hỏi chuyên môn sâu rộng và sự quan tâm thực sự đến lợi ích của người tiêu dùng; không thể chỉ dựa vào nhận diện thương hiệu. Các cơ quan quản lý và tổ chức bảo vệ người tiêu dùng ngày càng cảnh giác hơn với các sản phẩm tài chính được người nổi tiếng quảng bá, xem xét kỹ lưỡng bất kỳ cấu trúc phí hoặc thiết kế rủi ro đáng ngờ nào.
Thử thách của Mr. Beast phức tạp hơn nhiều. Anh ta không chỉ cần chứng minh tính tuân thủ và công bằng của sản phẩm, mà còn phải xây dựng lại hình ảnh đạo đức của mình trong bối cảnh tranh cãi về tiền điện tử. Anh ta phải cân bằng khéo léo trong khuôn khổ quy định, vừa duy trì hình ảnh "quái thú" để thu hút người dùng trẻ, vừa thể hiện sự "thận trọng" cần thiết để thuyết phục các cơ quan quản lý.
Đây là một bước nhảy trên lưỡi dao. Một bước đi sai lầm có thể đẩy toàn bộ kế hoạch xuống vực thẳm. Nhưng nếu thành công, nó sẽ tạo ra một mô hình kinh doanh hoàn toàn mới, trực tiếp chuyển đổi niềm tin của 445 triệu người hâm mộ thành vốn tài chính.
Một thí nghiệm cuối cùng về lòng tin
Canh bạc tài chính của ông Beast không hẳn là một cuộc phiêu lưu kinh doanh mà giống một thí nghiệm cuối cùng về bản chất của "niềm tin" trong thời đại của chúng ta.
Đây là sản phẩm của sự hội tụ của ba làn sóng: tài chính hóa nền kinh tế có sức ảnh hưởng, sự nổi loạn của Thế hệ Z chống lại tài chính truyền thống và quá trình hợp pháp hóa tiền điện tử.
Sự hội tụ của ba lực lượng này vào năm 2025 đã tạo ra một cơ hội độc đáo nhưng cũng mang lại những rủi ro chưa từng có.
Nếu ông thành công, điều đó sẽ chứng minh rằng cơ chế tạo dựng niềm tin đã trải qua một sự thay đổi mô hình. Nó không còn nhất thiết xuất phát từ sự lắng đọng của thời gian và sự công nhận của các tổ chức, mà có thể được vun đắp nhanh chóng trong thời gian ngắn thông qua sức hút cá nhân và sự khuếch đại thuật toán. Các tổ chức tài chính truyền thống sẽ buộc phải thừa nhận rằng nền tảng đáng tự hào hàng thế kỷ của họ thực sự có thể dễ bị tổn thương trong mắt Thế hệ Z.
Điều này sẽ buộc các ngân hàng truyền thống phải xem xét lại chiến lược thu hút người dùng trẻ và suy nghĩ lại về cách xây dựng niềm tin trong một thế giới của thuật toán và màn hình. Họ có thể cần hạ thấp lập trường, học hỏi ngôn ngữ của những người có sức ảnh hưởng, nắm bắt logic của mạng xã hội, và thậm chí hợp tác với những người có sức ảnh hưởng để tiếp cận người dùng trẻ thông qua sức ảnh hưởng của họ.
Nó cũng sẽ mở ra một con đường kiếm tiền mới cho những người có sức ảnh hưởng trực tuyến khác. Nền kinh tế sáng tạo sẽ bước vào một giai đoạn mới, nơi những người sáng tạo nội dung không còn chỉ là người bán quảng cáo và hàng hóa nữa; họ có thể trở thành nhà cung cấp dịch vụ tài chính. Chúng ta có thể thấy nhiều "ngân hàng người có sức ảnh hưởng", "quỹ người có sức ảnh hưởng" và "bảo hiểm người có sức ảnh hưởng" hơn. Ranh giới giữa lưu lượng truy cập và niềm tin sẽ được định nghĩa lại.
Nhưng nếu ông ấy thất bại, điều này sẽ một lần nữa chứng minh một bài học muôn thuở: giao thông có thể tạo nên cảnh tượng hoành tráng, nhưng không thể tự nhiên mà tạo dựng được niềm tin. Đặc biệt trong lĩnh vực tài chính, những sai sót về đạo đức và rủi ro tuân thủ đủ sức nuốt chửng bất kỳ lượng người hâm mộ nào. Sức ảnh hưởng có thể thu hút sự chú ý, nhưng không thể trực tiếp chuyển hóa thành tài sản quý giá nhất trong thế giới tài chính: trách nhiệm.
Điều này như một lời nhắc nhở các cơ quan quản lý rằng đổi mới tài chính do người ảnh hưởng thúc đẩy đòi hỏi sự giám sát chặt chẽ hơn và các quy định rõ ràng hơn. Khi các dịch vụ tài chính được tích hợp sâu sắc với việc sáng tạo nội dung và nền kinh tế người hâm mộ, các khuôn khổ pháp lý truyền thống có thể không còn phù hợp nữa. Các cơ quan quản lý cần xem xét liệu ảnh hưởng của một người có sức ảnh hưởng với hàng trăm triệu người theo dõi có tạo ra rủi ro hệ thống khi họ trở thành nhà cung cấp dịch vụ tài chính hay không. Và làm thế nào để bảo vệ quyền lợi của người tiêu dùng khi mối quan hệ với người hâm mộ chuyển thành mối quan hệ tài chính?
Thương hiệu Mr. Beast được xây dựng dựa trên "cảnh tượng" và "cực đoan", với các nội dung như bị chôn sống, trong hầm trú ẩn hạt nhân và những thử thách cực độ. Cốt lõi của những nội dung này là phá vỡ quy tắc và tạo ra bất ngờ.
Tuy nhiên, các dịch vụ tài chính đòi hỏi "sự ổn định" và "sự thận trọng", cũng như khả năng dự đoán, an ninh và tính bền vững lâu dài.
Liệu anh ta có thể xây dựng một thương hiệu tài chính đáng tin cậy mà vẫn duy trì được giá trị giải trí của nó? Đây không chỉ là một câu hỏi kinh doanh, mà còn là một vấn đề phức tạp về bản sắc. Khi một nhà sáng tạo nổi tiếng với sự "điên rồ" cố gắng thuyết phục bạn giao phó số tiền khó nhọc kiếm được của mình cho anh ta, liệu anh ta đang mở rộng ranh giới hay làm loãng các giá trị cốt lõi của thương hiệu?
Không có câu trả lời dễ dàng nào cho nghịch lý này. Có lẽ Ngài Quái Thú sẽ tạo ra một hình thức xây dựng thương hiệu tài chính hoàn toàn mới, vừa mang tính giải trí vừa chuyên nghiệp. Hoặc có lẽ Ngài Quái Thú sẽ nhận ra rằng hai hình thức này về cơ bản không tương thích và cuối cùng sẽ phải lựa chọn giữa chúng.
Bất kể kết quả ra sao, canh bạc này đã bắt đầu. Nó sẽ buộc tất cả chúng ta phải suy nghĩ lại xem nên giao phó niềm tin cho ai trong thời đại mà ai cũng có thể trở thành một kênh truyền thông? Chúng ta nên giao phó niềm tin cho những tổ chức mặc vest chỉ biết nói những thuật ngữ chuyên ngành mà chúng ta không hiểu, hay cho những người nổi tiếng trên mạng, những người tạo ra niềm vui và ước mơ cho chúng ta trên màn ảnh?
Khi người dùng đầu tiên hoàn tất giao dịch đầu tiên trên MrBeast Financial, dù họ nhấp vào "mua" hay "bán", họ đã bỏ phiếu, đưa ra câu trả lời của riêng mình cho tình thế tiến thoái lưỡng nan về niềm tin của thời đại chúng ta. Và hàng trăm triệu người trẻ sẽ dùng số tiền khó kiếm được của mình để cùng nhau viết nên cái kết cho thử nghiệm này.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia