Diễn giải tình hình hiện tại của stablecoin: Tại sao nó lại trở thành "hàng hóa nóng" trong mắt các tổ chức?
Tiêu đề gốc: Stablecoin Playbook: Flipping Billions to Trillions
Tác giả gốc: Rui Shang, biên tập viên Medium
Bản dịch gốc: zhouzhou, BlockBeats
Lưu ý của biên tập viên: Stablecoin đang thúc đẩy một cuộc cách mạng trong hệ thống tài chính, cho thấy tiềm năng to lớn trong việc cải thiện hiệu quả thanh toán, giao dịch xuyên biên giới và thị trường ngoại hối. Hệ thống ngoại hối truyền thống phải đối mặt với chi phí cao, hiệu quả thấp và rủi ro thanh toán, trong khi ngoại hối blockchain cung cấp chi phí thấp, thanh toán tức thời và minh bạch thông qua các sàn giao dịch phi tập trung, cải thiện đáng kể hiệu quả lưu thông vốn. Sự phổ biến của stablecoin không chỉ tăng cường sự tiện lợi cho thanh toán xuyên biên giới mà còn mang lại sự hòa nhập tài chính cho các thị trường chưa có dịch vụ ngân hàng.
Sau đây là văn bản gốc (nội dung gốc đã được sắp xếp lại để dễ đọc và dễ hiểu):
Lời nói đầu:
Thế hệ trẻ là thế hệ bản địa kỹ thuật số và stablecoin là loại tiền tệ tự nhiên của họ. Khi trí tuệ nhân tạo và Internet vạn vật thúc đẩy hàng tỷ giao dịch vi mô tự động, tài chính toàn cầu cần các giải pháp tiền tệ thích ứng hơn. Stablecoin đóng vai trò là “API tiền tệ” được truyền tải liền mạch như dữ liệu Internet và đạt khối lượng giao dịch là 4,5 nghìn tỷ đô la vào năm 2024, một con số dự kiến sẽ tăng lên khi ngày càng nhiều tổ chức nhận ra rằng stablecoin là một mô hình kinh doanh vô song - Tether đã kiếm được lợi nhuận 5,2 tỷ đô la trong nửa đầu năm 2024 bằng cách đầu tư dự trữ của mình.
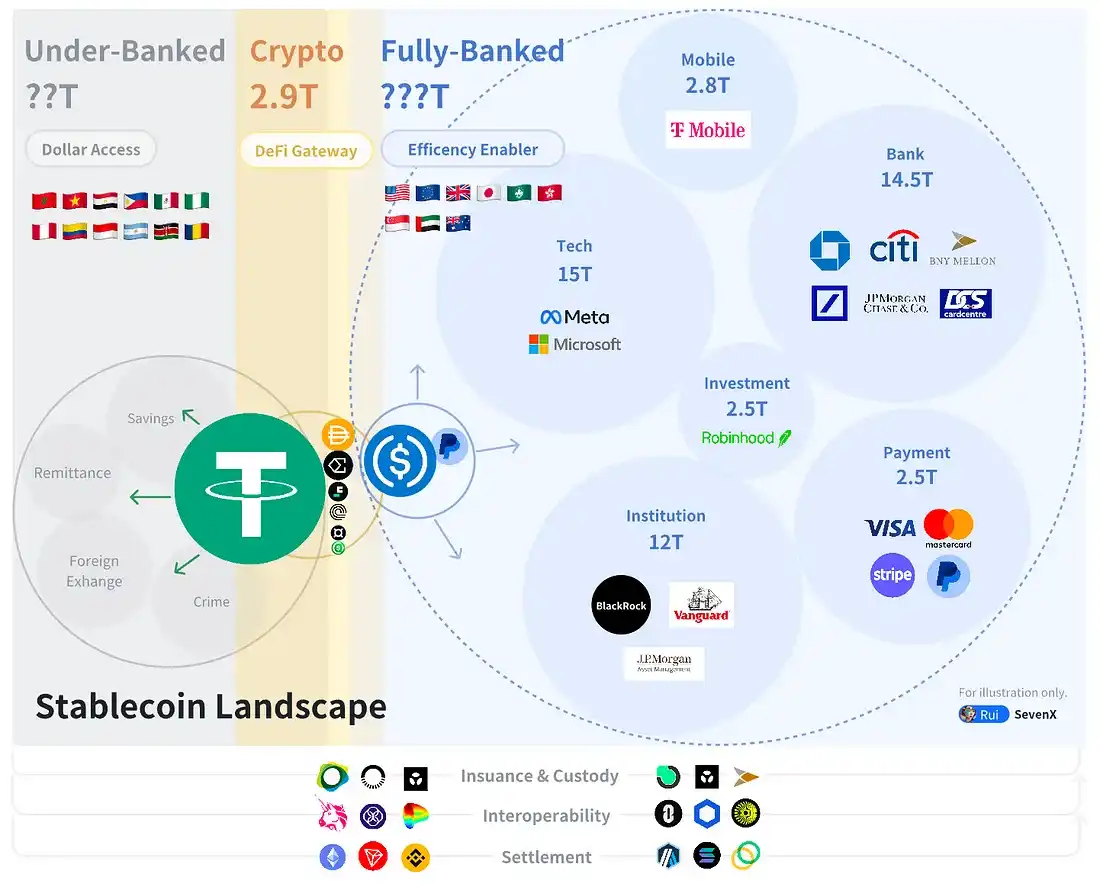
Trong cuộc cạnh tranh của các đồng tiền ổn định, yếu tố then chốt là phân phối và áp dụng thực tế chứ không phải cơ chế mã hóa phức tạp. Việc áp dụng chúng đang diễn ra ở ba lĩnh vực chính: thế giới tiền điện tử, thế giới có dịch vụ ngân hàng đầy đủ và thế giới không có dịch vụ ngân hàng.
Trong thế giới tiền điện tử bản địa trị giá 2,9 nghìn tỷ đô la, stablecoin đóng vai trò là điểm khởi đầu cho DeFi và được sử dụng rộng rãi để giao dịch, cho vay, phái sinh, canh tác lợi nhuận và RWA. Các stablecoin gốc tiền điện tử cạnh tranh thông qua các ưu đãi về thanh khoản và tích hợp DeFi. Trong một thế giới ngân hàng toàn diện với hơn 400 nghìn tỷ đô la, stablecoin cải thiện hiệu quả tài chính và chủ yếu được sử dụng cho các khoản thanh toán B2B, P2P và B2C.
Stablecoin tập trung vào quy định, cấp phép và được phân phối thông qua các ngân hàng, mạng lưới thẻ, thanh toán và thương nhân. Trong một thế giới không có ngân hàng, stablecoin cung cấp khả năng tiếp cận đô la Mỹ, thúc đẩy hòa nhập tài chính. Stablecoin được sử dụng để tiết kiệm, thanh toán, trao đổi ngoại tệ và tạo ra lợi nhuận, và chiến lược thâm nhập thị trường cơ sở là rất quan trọng.
phác thảo nội dung
Lời nói đầu:
Các cặp, cho vay, các dẫn xuất, lợi nhuận, rwa
· Người ngoài /p>
Truy cập đô la: Tiết kiệm, Thanh toán, Ngoại hối
· Kết thúc: đan xen
Khả năng tương tác: CROSS-CERRENCE, CROSS-TOPK VÀ CROSS-Chain
style="text-align: center;">
Người bản xứ của thế giới tiền điện tử
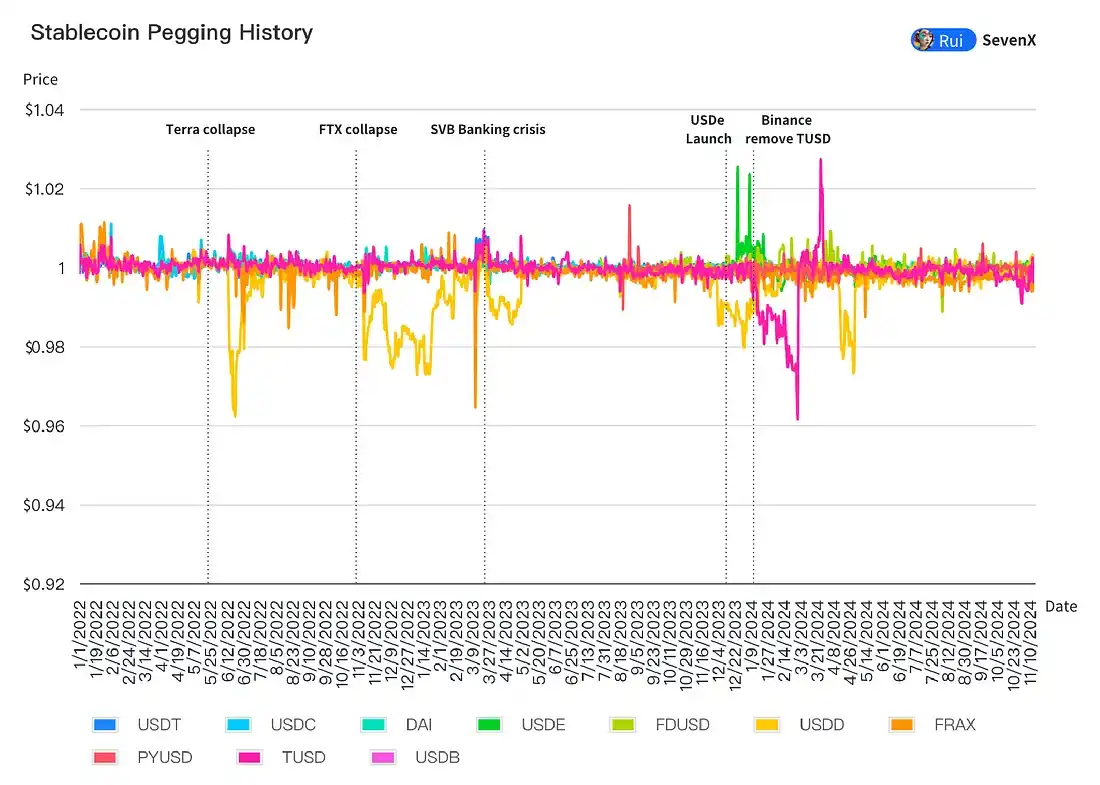
Trong quý 2 năm 2024, stablecoin chiếm 8,2% tổng vốn hóa thị trường tiền điện tử. Việc duy trì tính ổn định của tỷ giá cố định vẫn là một thách thức, các động cơ đặc biệt là chìa khóa để mở rộng phân phối trên chuỗi và vấn đề cốt lõi hiện tại là các trường hợp sử dụng hạn chế trên chuỗi.
Trận chiến của các mức chốt ổn định
· Các đồng tiền ổn định được hỗ trợ bằng tiền pháp định dựa vào mối quan hệ với ngân hàng:
93,33% đồng tiền ổn định là đồng tiền ổn định được hỗ trợ bằng tiền pháp định, có tính ổn định và hiệu quả vốn cao hơn, và các ngân hàng có tiếng nói cuối cùng bằng cách kiểm soát việc đổi tiền. Các tổ chức phát hành được quản lý như Paxos đã trở thành đơn vị phát hành USD cho PayPal do khả năng mua lại thành công hàng tỷ đô la BUSD.
·CDP stablecoin đã cải thiện cơ chế thế chấp và thanh lý để tăng cường tính ổn định của tỷ giá cố định:
3,89% stablecoin là stablecoin dựa trên vị thế nợ được thế chấp (CDP). Họ sử dụng tiền điện tử làm tài sản thế chấp nhưng phải đối mặt với thách thức về khả năng mở rộng và tính biến động. Đến năm 2024, CDP sẽ tăng khả năng phục hồi bằng cách chấp nhận nhiều loại tài sản thế chấp ổn định và thanh khoản hơn.
GHO của Aave chấp nhận bất kỳ tài sản nào trong Aave v3 và crvUSD của Curve gần đây đã thêm USDM (RWA). Một số cơ chế thanh lý đã được cải thiện, đặc biệt là thanh lý nhẹ crvUSD, tận dụng AMM tùy chỉnh của mình để cung cấp biện pháp phòng ngừa các khoản nợ xấu tiếp theo. Tuy nhiên, mô hình khuyến khích ve-token gặp khó khăn vì giá trị thị trường của crvUSD giảm khi định giá CRV giảm sau các đợt thanh lý quy mô lớn.
·USD tổng hợp duy trì tính ổn định thông qua hoạt động phòng ngừa rủi ro:
Ethena USDE đã một mình chiếm được 1,67% thị phần stablecoin với giá trị thị trường là 3 tỷ đô la trong vòng một năm. Đây là đồng đô la tổng hợp trung lập với delta, chống lại sự biến động bằng cách mở vị thế bán khống trên thị trường phái sinh. Tỷ lệ tài trợ của nó dự kiến sẽ hoạt động tốt trong đợt tăng giá sắp tới, ngay cả sau “mùa chấm điểm”.
Tuy nhiên, khả năng tồn tại lâu dài của nó, phụ thuộc rất nhiều vào CEX, vẫn còn đang bị nghi ngờ. Khi có nhiều sản phẩm tương tự xuất hiện, ảnh hưởng của các quỹ nhỏ đối với Ethereum có thể suy yếu. Những đồng đô la tổng hợp này có thể phải chịu rủi ro về các sự kiện thiên nga đen và tỷ lệ tài trợ thấp trong thị trường giá xuống.
·Stablecoin thuật toán giảm xuống còn 0,56%
Thách thức khởi nghiệp về thanh khoản
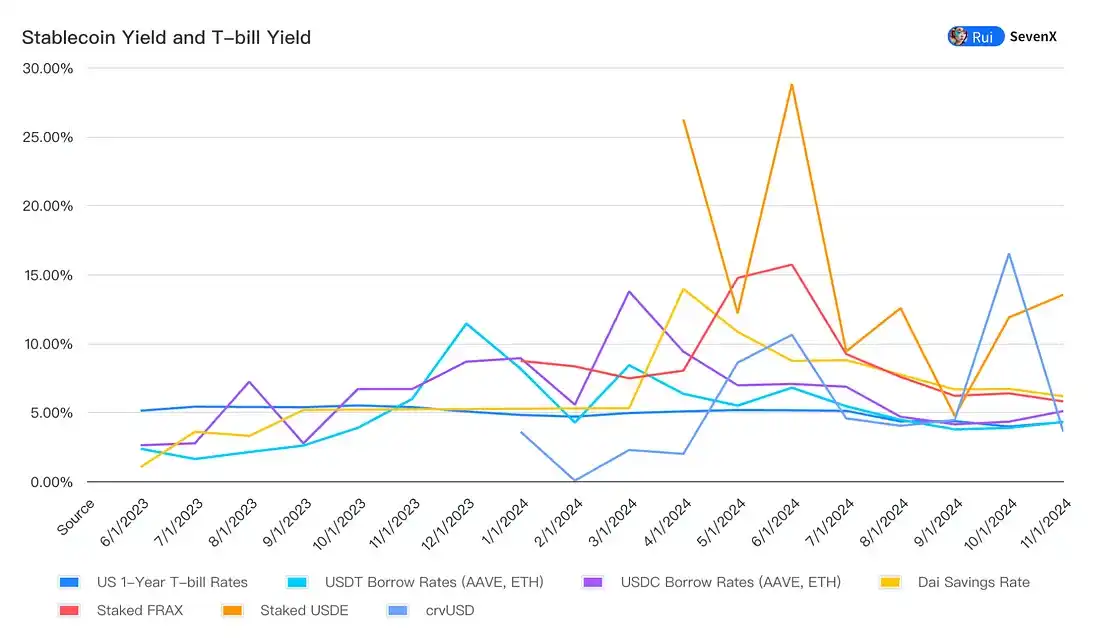
Stablecoin tiền điện tử thu hút thanh khoản thông qua lợi nhuận. Về cơ bản, chi phí thanh khoản của chúng bao gồm lãi suất không rủi ro và phí bảo hiểm rủi ro. Để duy trì khả năng cạnh tranh, lợi suất của stablecoin ít nhất phải bằng lãi suất Kho bạc (T-bill) — và chúng tôi đã thấy chi phí vay stablecoin giảm khi lãi suất T-bill đạt 5,5%.
sFrax và DAI dẫn đầu về mức độ tiếp xúc với T-bill, với nhiều dự án RWA tăng khả năng kết hợp T-bill trên chuỗi vào năm 2024: CrvUSD sử dụng USDM của Mountain làm tài sản thế chấp, USDY của Ondo và USDtb của Ethena được hỗ trợ bởi BUIDL của BlackRock.
Dựa trên lãi suất trái phiếu kho bạc, các đồng tiền ổn định sử dụng nhiều chiến lược khác nhau để tăng phí bảo hiểm rủi ro, bao gồm các ưu đãi ngân sách cố định (như phát hành DEX, vốn đang phải đối mặt với những hạn chế và vòng xoáy phá sản), phí người dùng (liên quan đến khối lượng giao dịch hợp đồng vĩnh viễn và cho vay), chênh lệch biến động (giảm khi biến động giảm) và sử dụng dự trữ như đặt cược hoặc đặt cược lại (kém hấp dẫn hơn).
Vào năm 2024, các chiến lược thanh khoản sáng tạo bắt đầu xuất hiện:
Tối đa hóa lợi nhuận trong khối:
Hiện tại, rất nhiều lợi nhuận đến từ lạm phát DeFi tự tiêu thụ như một động lực, nhưng các chiến lược sáng tạo hơn đang nổi lên. Bằng cách tận dụng dự trữ như một ngân hàng, các dự án như CAP hướng đến mục tiêu chuyển lợi nhuận MEV và chênh lệch giá trực tiếp cho những người nắm giữ stablecoin, cung cấp nguồn lợi nhuận bền vững và có khả năng sinh lợi cao hơn.
Hợp chất với lợi nhuận T-Bill:
ABLECOIN Dựa trên lợi nhuận của hóa đơn T. Tài sản khi cần thiết.
Thế tiến thoái lưỡng nan của DeFi On-ramp
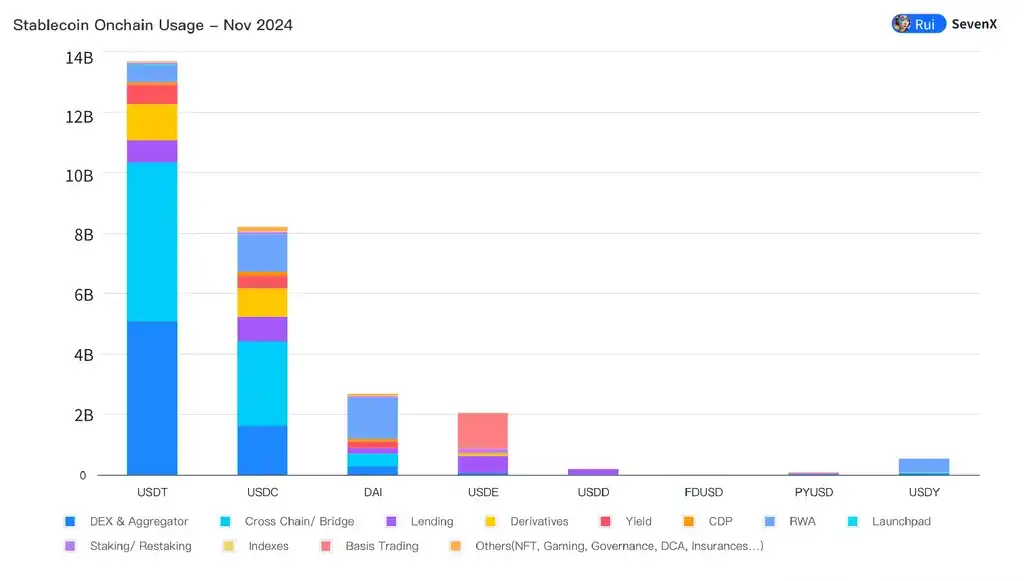
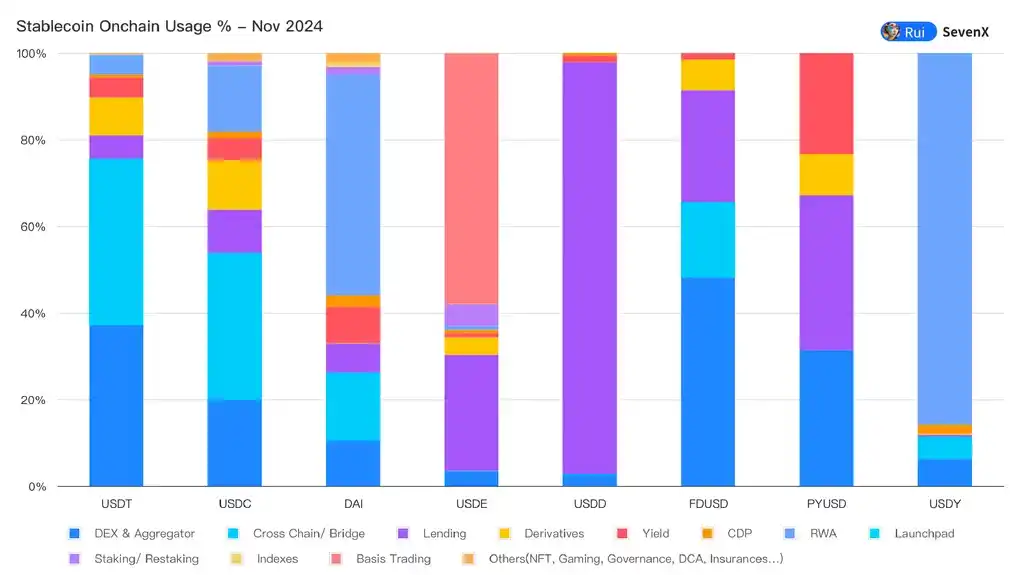
Khả năng hiển thị trên chuỗi cho phép chúng ta kiểm tra bản chất thực sự của stablecoin: stablecoin có thực sự là tiền tệ được sử dụng làm phương tiện trao đổi hay chúng chỉ là sản phẩm tài chính để tạo ra lợi nhuận?
Chỉ những Stablecoin có lãi suất tốt nhất mới được sử dụng làm cặp giao dịch trên CEX:
Gần 80% giao dịch vẫn diễn ra trên các sàn giao dịch tập trung, với các CEX hàng đầu hỗ trợ các stablecoin "ưa thích" của họ (ví dụ: Binance sử dụng FDUSD, Coinbase sử dụng USDC). Các CEX khác dựa vào USDT và USDC . Ngoài ra, stablecoin đang nỗ lực trở thành tiền gửi ký quỹ cho CEX.
Rất ít stablecoin được sử dụng làm cặp giao dịch cho DEX:
Hiện tại, chỉ có USDT, USDC và một lượng nhỏ DAI được sử dụng làm cặp giao dịch. Các stablecoin khác, chẳng hạn như USDe của Ethena, trong đó 57% được thế chấp theo giao thức riêng của nó, được nắm giữ hoàn toàn như các sản phẩm tài chính để kiếm lợi nhuận và còn lâu mới trở thành phương tiện trao đổi.
Makerdao + Curve + Morpho + Pendle, Kết hợp phân bổ:
Các thị trường như Jupiter, GMX và DYDX ưa chuộng USDC làm tiền gửi vì USDT có quy trình đúc và đổi tiền phức tạp hơn. Các nền tảng cho vay như Morpho và AAVE ưa chuộng USDC vì tính thanh khoản tốt hơn trên Ethereum. Mặt khác, PYUSD chủ yếu được sử dụng để cho vay Kamino trên Solana, đặc biệt là khi Quỹ Solana cung cấp các ưu đãi. USDe của Ethena chủ yếu được sử dụng ở Pendle cho các hoạt động sinh lời.
RWA bị định giá thấp:
Hầu hết các nền tảng RWA, chẳng hạn như BlackRock, sử dụng USDC làm tài sản đúc tiền vì lý do tuân thủ. Ngoài ra, BlackRock cũng là cổ đông của Circle. DAI đã đạt được thành công với sản phẩm RWA của mình.
Mở rộng thị trường hoặc tìm kiếm các lĩnh vực mới:
Mặc dù stablecoin có thể thu hút các nhà cung cấp thanh khoản lớn thông qua các ưu đãi, nhưng chúng lại gặp phải một trở ngại - việc sử dụng DeFi đang giảm dần. Stablecoin hiện đang phải đối mặt với một tình thế tiến thoái lưỡng nan: chúng có thể chờ hoạt động tiền mã hóa bản địa mở rộng hoặc tìm kiếm những công dụng hoàn toàn mới ngoài tiền mã hóa.
Những người ngoài cuộc trong thế giới ngân hàng toàn diện
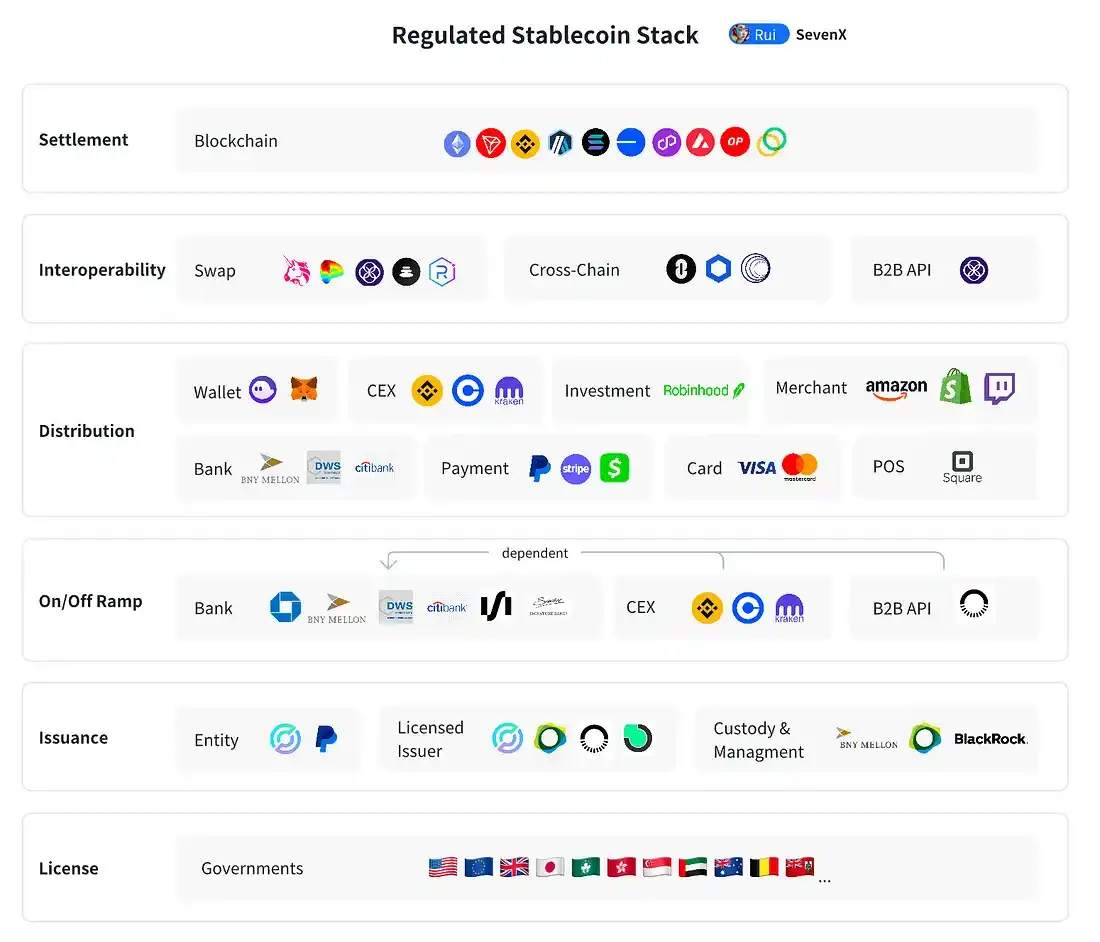
Động lực của những người chơi chính
Quy định toàn cầu đang trở nên rõ ràng hơn:
99% tiền ổn định được hỗ trợ bởi đô la Mỹ và chính phủ liên bang có ảnh hưởng cuối cùng đối với chúng. Khung pháp lý tại Hoa Kỳ dự kiến sẽ rõ ràng hơn dưới thời Tổng thống Trump, người hứa sẽ hạ lãi suất và cấm CBDC, có thể có lợi cho các loại tiền ổn định. Báo cáo của Bộ Tài chính Hoa Kỳ chỉ ra tác động của stablecoin đến nhu cầu về trái phiếu kho bạc ngắn hạn và Tether nắm giữ 90 tỷ đô la nợ của Hoa Kỳ. Phòng ngừa tội phạm tiền điện tử và duy trì sự thống trị của đồng đô la Mỹ cũng là động lực.
Đến năm 2024, nhiều quốc gia đã xây dựng các quy định liên quan đến stablecoin dựa trên các nguyên tắc chung, bao gồm phê duyệt phát hành stablecoin, yêu cầu về tính thanh khoản và tính ổn định của dự trữ, hạn chế sử dụng stablecoin bằng ngoại tệ và nói chung là cấm tạo ra lãi suất. Các ví dụ chính bao gồm: MiCA của EU, PTSR của UAE, Sandbox của Hồng Kông, MAS của Singapore, PSA của Nhật Bản. Đáng chú ý, Bermuda đã trở thành quốc gia đầu tiên chấp nhận thanh toán thuế bằng stablecoin và cấp phép cho các đơn vị phát hành stablecoin có tính lãi.
Các đơn vị phát hành được cấp phép sẽ giành được sự tin tưởng:
Việc phát hành stablecoin đòi hỏi sức mạnh kỹ thuật, tuân thủ quy định xuyên khu vực và khả năng quản lý mạnh mẽ. Các đơn vị chủ chốt bao gồm Paxos (PYUSD, BUSD), Brale (USC) và Bridge (B2B API). Quản lý dự trữ được thực hiện bởi các tổ chức đáng tin cậy như BNY Mellon và USDC, ví dụ, tạo ra lợi nhuận an toàn bằng cách đầu tư vào các quỹ do BlackRock quản lý. BUIDL hiện cho phép nhiều dự án trên chuỗi hơn được hưởng lợi.
Ngân hàng là người gác cổng khi thoát:
Trong khi việc tham gia (tiền pháp định sang tiền ổn định) trở nên dễ dàng hơn, thì việc thoát (tiền ổn định sang tiền pháp định) vẫn còn nhiều thách thức vì các ngân hàng khó có thể xác minh nguồn tiền. Các ngân hàng thích các sàn giao dịch được cấp phép như Coinbase và Kraken thực hiện KYC/KYB và có khuôn khổ AML tương tự.
Trong khi các ngân hàng lớn như Standard Chartered đang bắt đầu chấp nhận thoái vốn, các ngân hàng nhỏ và vừa như DBS Bank của Singapore đang đẩy nhanh quá trình này. Các dịch vụ B2B như Bridge tổng hợp các kênh ngoài luồng và quản lý khối lượng giao dịch lên tới hàng tỷ đô la cho các khách hàng lớn như SpaceX và chính phủ Hoa Kỳ.
Các nhà phân phối có tiếng nói quyết định:
Là đơn vị dẫn đầu trong lĩnh vực stablecoin tuân thủ quy định, Circle tin tưởng vào Coinbase và hiện đang tìm kiếm giấy phép và đối tác toàn cầu. Tuy nhiên, chiến lược này có thể bị thách thức khi ngày càng có nhiều tổ chức phát hành stablecoin của riêng họ, vì mô hình kinh doanh này là vô song — Tether, một công ty có 100 nhân viên, đã kiếm được 5,2 tỷ đô la lợi nhuận từ việc đầu tư dự trữ của mình trong nửa đầu năm 2024.
Các ngân hàng, chẳng hạn như JPMorgan, đã ra mắt JPM Coin cho các giao dịch của tổ chức. Các ứng dụng thanh toán như việc Stripe mua lại Bridge cho thấy họ quan tâm đến việc sở hữu một ngăn xếp stablecoin, chứ không chỉ tích hợp USDC. PayPal cũng phát hành PYUSD để nắm giữ lợi nhuận dự trữ. Các mạng lưới thẻ như Visa và Mastercard đang thử nghiệm thị trường bằng cách chấp nhận stablecoin.
Công cụ thúc đẩy hiệu quả
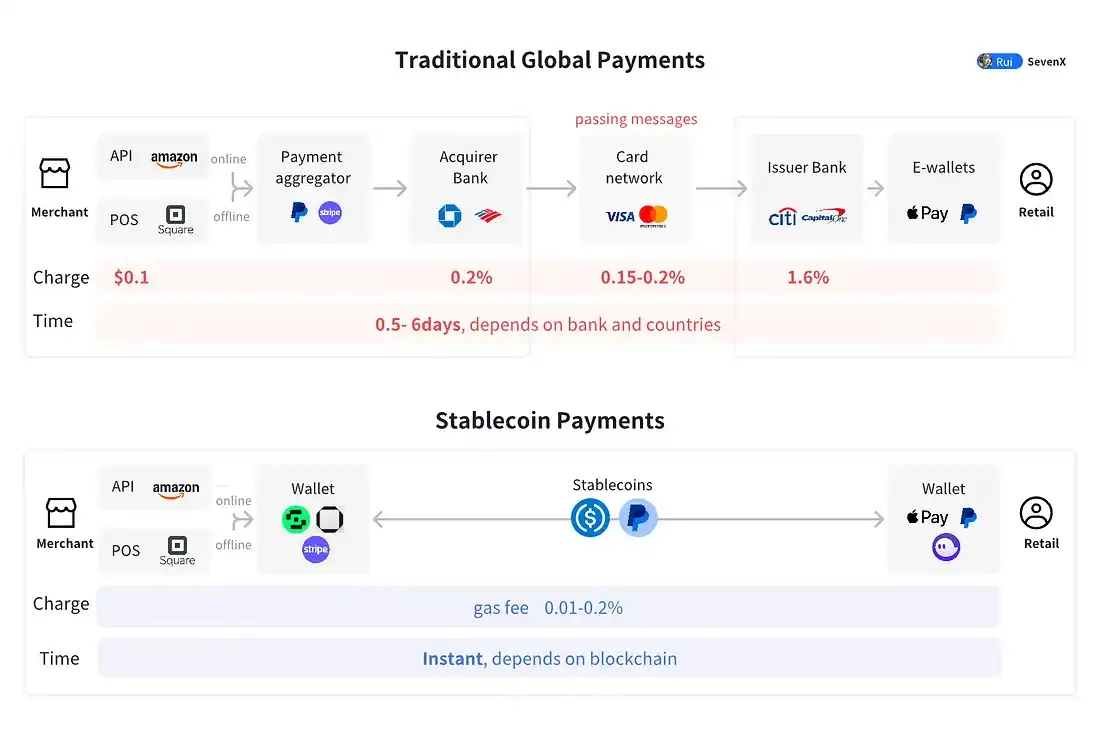
Với đơn vị phát hành đáng tin cậy, mối quan hệ ngân hàng lành mạnh và các nhà phân phối làm nền tảng, stablecoin có thể cải thiện hiệu quả trong các hệ thống tài chính quy mô lớn, đặc biệt là trong lĩnh vực thanh toán.
Các hệ thống truyền thống phải đối mặt với những hạn chế về hiệu quả và chi phí. Các ứng dụng nội bộ hoặc chuyển khoản ngân hàng cung cấp dịch vụ thanh toán tức thời, nhưng chỉ trong phạm vi hệ sinh thái của chúng. Thanh toán liên ngân hàng có chi phí khoảng 2,6% (70% cho ngân hàng phát hành, 20% cho ngân hàng thu mua và 10% cho mạng lưới thẻ) và việc thanh toán mất hơn một ngày. Giao dịch xuyên biên giới tốn kém hơn, khoảng 6,25% và thời gian thanh toán có thể mất tới năm ngày.
Thanh toán bằng Stablecoin cung cấp giải pháp thanh toán ngang hàng tức thời bằng cách loại bỏ các bên trung gian. Điều này giúp tăng tốc dòng tiền và giảm chi phí vốn, đồng thời cung cấp các tính năng có thể lập trình như thanh toán tự động có điều kiện.
· B2B (giao dịch hàng năm trị giá 120–150 nghìn tỷ đô la): Các ngân hàng có vị thế tốt nhất để quảng bá đồng tiền ổn định. Tính đến tháng 10 năm 2023, JPM Coin của JPMorgan Chase được sử dụng cho khoảng 1 tỷ đô la giao dịch mỗi ngày trên chuỗi Quorum.
·P2P (khối lượng giao dịch hàng năm từ 1,8–2 nghìn tỷ đô la): Ví điện tử và ứng dụng thanh toán di động đang ở vị thế tốt nhất, PayPal đã ra mắt PYUSD và giá trị thị trường hiện tại của Ethereum và Solana là 604 triệu đô la. PayPal cho phép người dùng cuối đăng ký và gửi PYUSD miễn phí.
·Thương mại điện tử B2C (khối lượng giao dịch hàng năm là 5,5-6 nghìn tỷ đô la Mỹ): Stablecoin cần hợp tác với hệ thống POS, API ngân hàng và mạng lưới thẻ. Ngay từ năm 2021, Visa đã trở thành mạng lưới thanh toán đầu tiên cho phép thanh toán giao dịch bằng USDC.
Người tiên phong trong thế giới “thiếu ngân hàng”, nền kinh tế đô la ngầm
Do tiền tệ mất giá nghiêm trọng và bất ổn kinh tế, các thị trường đang phát triển đang rất cần đồng tiền ổn định. Ở Thổ Nhĩ Kỳ, hoạt động mua stablecoin chiếm 3,7% GDP. Người dân và doanh nghiệp sẵn sàng trả mức phí bảo hiểm cho stablecoin so với đô la pháp định, với mức phí bảo hiểm ở Argentina lên tới 30,5% và ở Nigeria là 22,1%. Stablecoin cung cấp quyền truy cập vào đô la Mỹ và khả năng tiếp cận tài chính.
Tether thống trị lĩnh vực này với thành tích đã được chứng minh trong 10 năm. Ngay cả trong bối cảnh các mối quan hệ ngân hàng phức tạp và khủng hoảng quy đổi — Tether thừa nhận vào tháng 4 năm 2019 rằng USDT chỉ được hỗ trợ 70% bằng dự trữ — tính ổn định của nó vẫn được duy trì.
Điều này là do Tether đã thiết lập một nền kinh tế đô la ngầm mạnh mẽ: ở các thị trường đang phát triển, rất ít người chuyển đổi USDT trở lại thành tiền pháp định, họ coi nó như đô la Mỹ, hiện tượng này đặc biệt rõ ràng ở Châu Phi và Châu Mỹ Latinh, nơi nó được sử dụng để trả lương cho nhân viên, hóa đơn, v.v. Tether đạt được điều này thông qua sự tồn tại lâu dài và tiện ích nhất quán, mà không cần cung cấp các ưu đãi, giúp tăng thêm độ tin cậy và sự chấp nhận của nó. Đây phải là mục tiêu cuối cùng của mọi loại tiền ổn định.
Tiếp cận đô la Mỹ
· Kiều hối: Kiều hối không đồng đều làm chậm tăng trưởng kinh tế. Những cá nhân hoạt động kinh tế ở vùng cận Sahara châu Phi phải trả mức phí chuyển tiền trung bình là 8,5% khi gửi tiền đến các nước có thu nhập thấp, trung bình và các nước phát triển. Đối với doanh nghiệp, những rào cản như phí chuyển tiền cao, thời gian xử lý lâu, thủ tục hành chính và rủi ro tỷ giá hối đoái ảnh hưởng trực tiếp đến sự tăng trưởng và khả năng cạnh tranh của doanh nghiệp trong khu vực.
· Tiếp cận đô la: Biến động tiền tệ khiến 17 nước đang phát triển mất 1,2 nghìn tỷ đô la GDP trong giai đoạn 1992 - 2022, tương đương 9,4% tổng GDP. Việc tiếp cận đô la Mỹ rất quan trọng đối với sự phát triển tài chính địa phương. Nhiều dự án tiền điện tử tập trung vào việc tiếp nhận thông qua phương pháp “DePIN”, tận dụng các đại lý địa phương để tạo điều kiện cho các giao dịch từ tiền mặt sang stablecoin ở Châu Phi, Châu Mỹ Latinh và Pakistan.
·Ngoại hối: Ngày nay, thị trường ngoại hối có khối lượng giao dịch hàng ngày lên tới hơn 7,5 nghìn tỷ đô la. Ở Nam Bán Cầu, mọi người thường đổi tiền pháp định địa phương sang đô la Mỹ thông qua thị trường chợ đen, phần lớn là vì tỷ giá hối đoái chợ đen có lợi hơn so với các kênh chính thức. Giao dịch P2P của Binance bắt đầu được áp dụng, nhưng thiếu tính linh hoạt do cách tiếp cận sổ lệnh. Nhiều dự án, chẳng hạn như ViFi, đang xây dựng các giải pháp FX tạo lập thị trường tự động trên chuỗi.
·Phân phối viện trợ nhân đạo: Người tị nạn chiến tranh Ukraine có thể nhận viện trợ nhân đạo dưới dạng USDC, có thể được lưu trữ trong ví kỹ thuật số hoặc đổi thành tiền mặt tại địa phương. Tại Venezuela, các nhân viên y tế tuyến đầu đã sử dụng USDC để thanh toán vật tư y tế trong suốt đại dịch, bất chấp cuộc khủng hoảng chính trị và kinh tế ngày càng sâu sắc.
Kết thúc: Kết nối
Khả năng tương tác: Với việc ứng dụng rộng rãi các đồng tiền ổn định và sự tích hợp của các hệ sinh thái khác nhau, khả năng tương tác đã trở thành một thách thức cốt lõi và cơ hội trong quá trình phát triển tương lai của các đồng tiền ổn định. Cải thiện tính thanh khoản liên tiền tệ, liên chuỗi và liên tiền tệ sẽ là chìa khóa để thúc đẩy lĩnh vực này phát triển.
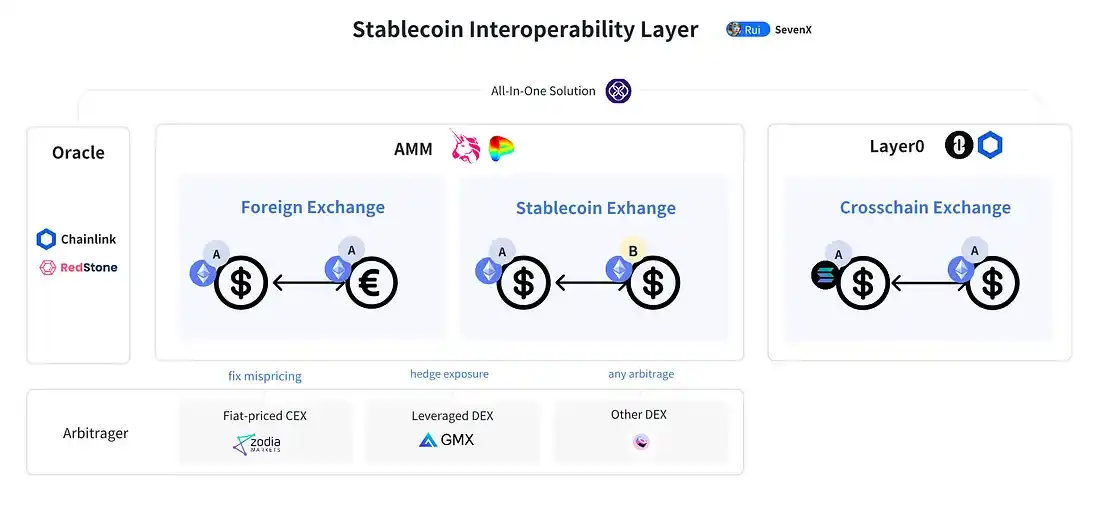
Hệ thống FX truyền thống không hiệu quả và phải đối mặt với nhiều thách thức:
· Rủi ro thanh toán đối tác (CLS đã được cải thiện nhưng vẫn còn cồng kềnh)
· Chi phí của hệ thống nhiều ngân hàng (ví dụ, khi một ngân hàng ở Úc mua yên, cần có sáu ngân hàng tham gia và cần phải thực hiện thông qua văn phòng đô la London)
· Chênh lệch múi giờ thanh toán toàn cầu (ví dụ, hệ thống ngân hàng đô la Canada và yên Nhật chồng chéo chưa đầy năm giờ một ngày)
· Quyền truy cập hạn chế vào thị trường FX (người dùng bán lẻ phải trả nhiều hơn 100 lần so với các tổ chức lớn)
FX chuỗi khối (FX trên chuỗi) mang lại những lợi thế đáng kể:
· Chi phí, hiệu quả và minh bạch: Các công cụ Oracle như Redstone và Chainlink cung cấp báo giá theo thời gian thực. Các sàn giao dịch phi tập trung cung cấp khả năng kiểm soát chi phí hiệu quả và tính minh bạch, đồng thời các nhà tạo lập thị trường thanh khoản tập trung (CLMM) của Uniswap giúp giảm chi phí giao dịch xuống còn 0,15-0,25%, thấp hơn khoảng 90% so với ngoại hối truyền thống. Việc chuyển từ thanh toán ngân hàng T+2 sang thanh toán tức thời cho phép các nhà kinh doanh chênh lệch giá sử dụng nhiều chiến lược khác nhau để điều chỉnh sự mất cân bằng về giá.
Tính linh hoạt và khả năng truy cập: Blockchain FX cho phép thủ quỹ và người quản lý tài sản của công ty tiếp cận nhiều sản phẩm khác nhau mà không cần nhiều tài khoản ngân hàng dành riêng cho một loại tiền tệ. Người dùng bán lẻ có thể sử dụng ví tiền điện tử có API DEX tích hợp để có được giá ngoại hối tốt nhất.
· Tách biệt tiền tệ và quyền tài phán: Các giao dịch không còn yêu cầu các ngân hàng trong nước, cho phép tách biệt tiền tệ và quyền tài phán. Cách tiếp cận này tận dụng hiệu quả của số hóa trong khi vẫn duy trì chủ quyền tiền tệ, nhưng vẫn có ưu và nhược điểm.
Tuy nhiên, vẫn còn nhiều thách thức, bao gồm sự khan hiếm của các tài sản kỹ thuật số không phải bằng USD, tính bảo mật của các nhà tiên tri, hỗ trợ cho các loại tiền tệ dài hạn, các vấn đề về quy định và giao diện thống nhất với chuỗi/ngoài chuỗi. Mặc dù vậy, ngoại hối blockchain vẫn mang lại nhiều cơ hội sinh lợi. Ví dụ, Citi đang phát triển giải pháp ngoại hối blockchain dưới sự hướng dẫn của Cơ quan Tiền tệ Singapore.
Sàn giao dịch Stablecoin
Hãy tưởng tượng một thế giới mà hầu hết các công ty đều phát hành stablecoin của riêng họ. Các sàn giao dịch Stablecoin đặt ra một thách thức: làm thế nào để thanh toán cho các thương nhân JP Morgan bằng PYUSD của PayPal. Mặc dù các cầu nối trên và ngoài chuỗi có thể giải quyết được vấn đề này, nhưng chúng lại không mang lại hiệu quả như tiền mã hóa. Các nhà tạo lập thị trường tự động trên blockchain cung cấp giao dịch stablecoin-sang-stablecoin theo thời gian thực với chi phí thấp và tối ưu.
Ví dụ, Uniswap cung cấp một số nhóm thanh khoản này với mức phí thấp tới 0,01%. Tuy nhiên, khi hàng tỷ đô la được đưa vào blockchain, chúng phải dựa vào tính bảo mật của hợp đồng thông minh và phải có đủ thanh khoản sâu và hiệu suất tức thời để hỗ trợ các hoạt động thực tế.
Sàn giao dịch liên chuỗi
Các blockchain chính đều có những ưu điểm và nhược điểm riêng, dẫn đến nhu cầu triển khai stablecoin trên nhiều chuỗi. Phương pháp tiếp cận đa chuỗi mang lại những thách thức liên chuỗi và công nghệ bắc cầu gây ra những rủi ro bảo mật rất lớn. Quan điểm của tôi là các loại tiền ổn định nên ra mắt Lớp 0 (giao thức không lớp) của riêng mình, chẳng hạn như CCTP của USDC, tích hợp Lớp 0 của PYUSD và giải pháp tương tự Lớp 0 của USDT để khôi phục các token bị khóa cầu nối.
Trong khi đó, vẫn còn một số câu hỏi chưa có lời giải:
· Liệu quy định có gây hại cho “tài chính mở” hay không, khi mà các đồng tiền ổn định tuân thủ có thể theo dõi, đóng băng và rút tiền?
·Liệu các đồng tiền ổn định tuân thủ có thể tránh cung cấp lợi nhuận có thể được coi là sản phẩm chứng khoán, do đó ngăn cản tài chính phi tập trung trên chuỗi hưởng lợi từ sự mở rộng lớn của nó không?
·Liệu bất kỳ blockchain mở nào có thể xử lý được số tiền khổng lồ hay không, khi mà các giao dịch của Ethereum chậm, L2 phụ thuộc vào một trình tự duy nhất, hồ sơ ra mắt không hoàn hảo của Solana và việc thiếu hồ sơ ổn định lâu dài của các blockchain được thổi phồng khác?
·Việc tách biệt tiền tệ và quyền tài phán sẽ mang lại nhiều nhầm lẫn hay cơ hội hơn?
Viễn cảnh về một cuộc cách mạng tài chính do stablecoin dẫn đầu vừa thú vị vừa không chắc chắn - một chương mới mà quy định và tự do đan xen trong sự cân bằng mong manh.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan