Hiểu được bối cảnh stablecoin hiện tại, làm thế nào các nhà đầu tư bán lẻ có thể tham gia vào đường đua cấp nghìn tỷ?
Tác giả gốc: Ruisnakes, Nhà đầu tư SevenX
Bản tổng hợp gốc: zhouzhou, BlockBeats
Lưu ý của biên tập viên:Bài viết này nói về Nó tập trung vào cách stablecoin thay đổi thế giới thanh toán và tài chính. Nó phân tích lối chơi doanh thu của stablecoin, những lợi thế của nó so với các khoản thanh toán truyền thống cũng như vai trò của nó trong các sàn giao dịch và giao dịch xuyên chuỗi. Nó cũng đề cập đến một số thách thức, chẳng hạn như quy định và kỹ thuật. vấn đề. . Bài báo cũng nói về cách các công ty lớn như JPMorgan và PayPal tham gia phát hành stablecoin và lợi nhuận đằng sau chúng thật đáng kinh ngạc, cũng như những khả năng mới mà stablecoin mang lại trong việc cải thiện hiệu quả thanh toán và mở rộng phạm vi tài chính. Nhìn chung, stablecoin đang thúc đẩy một cuộc cách mạng tài chính, nhưng chúng cũng đang phải đối mặt với cuộc chiến giữa tự do và quy định.
Sau đây là nội dung gốc (nội dung gốc đã được chỉnh sửa để dễ đọc và dễ hiểu):
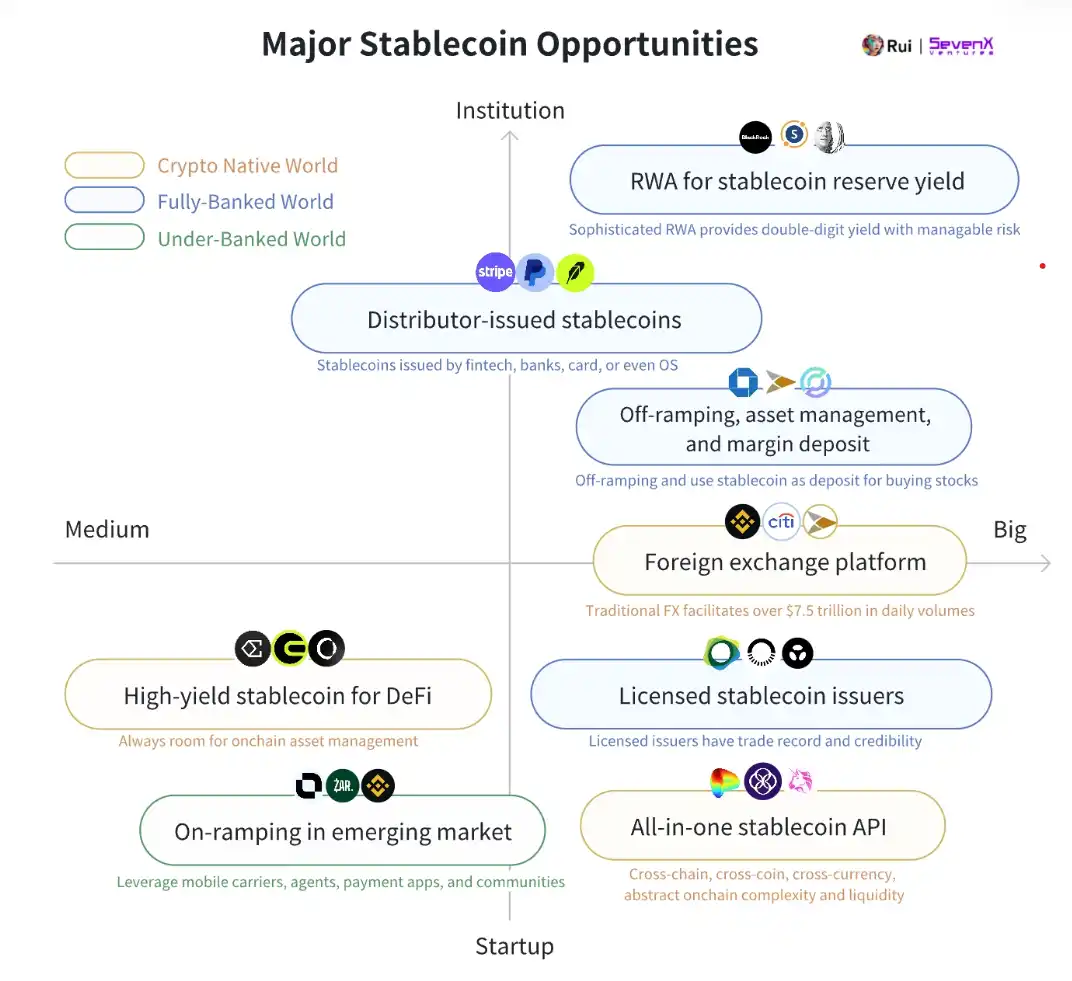
Khi các quốc gia và tổ chức đổ xô tham gia vào lĩnh vực stablecoin, các cơ hội nghìn tỷ đô la đang xuất hiện.
8 cơ hội lớn liên quan đến stablecoin:
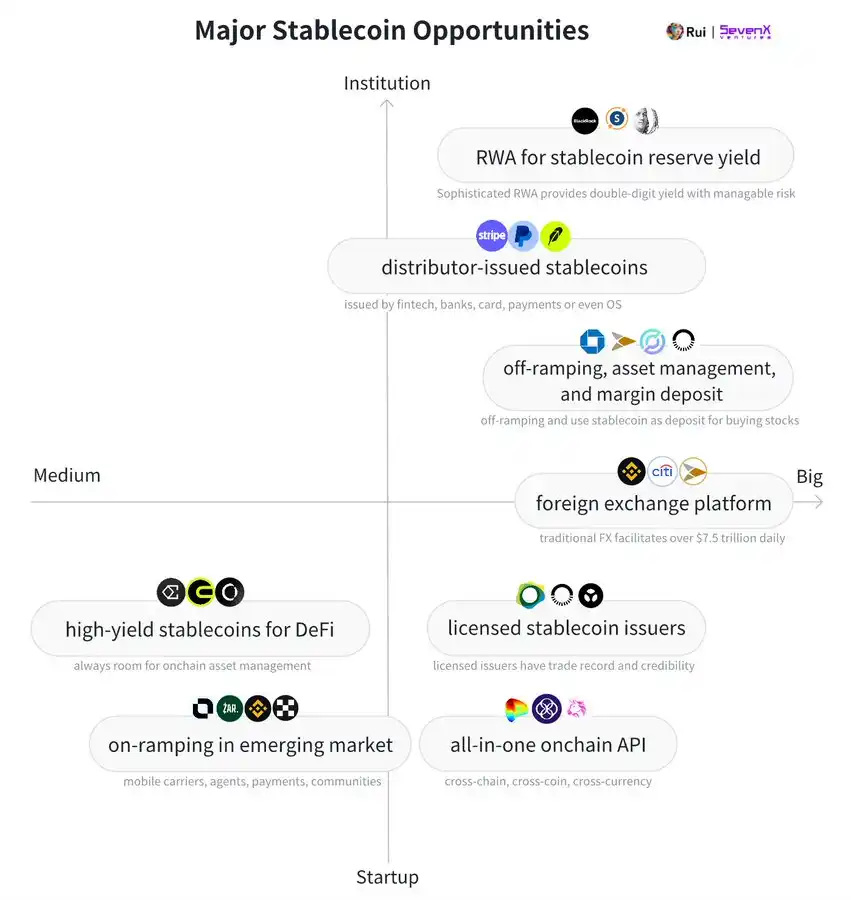
Ứng dụng DeFi của stablecoin năng suất cao
Thông qua nhiều loại Các cách để mở rộng doanh thu:
ethena phòng thí nghiệm tạo ra thu nhập thông qua chênh lệch biến động của thị trường.
CapLabs giới thiệu mô hình MEV và mô hình lợi nhuận chênh lệch giá.
usualmoney và withAUSD sử dụng token của riêng họ để gộp lợi nhuận trái phiếu kho bạc.
reservoir áp dụng chiến lược đa dạng hóa giỏ tài sản có năng suất cao.
Triển khai chiến lược vòng lặp trên MorphoLabs và pendle fi.
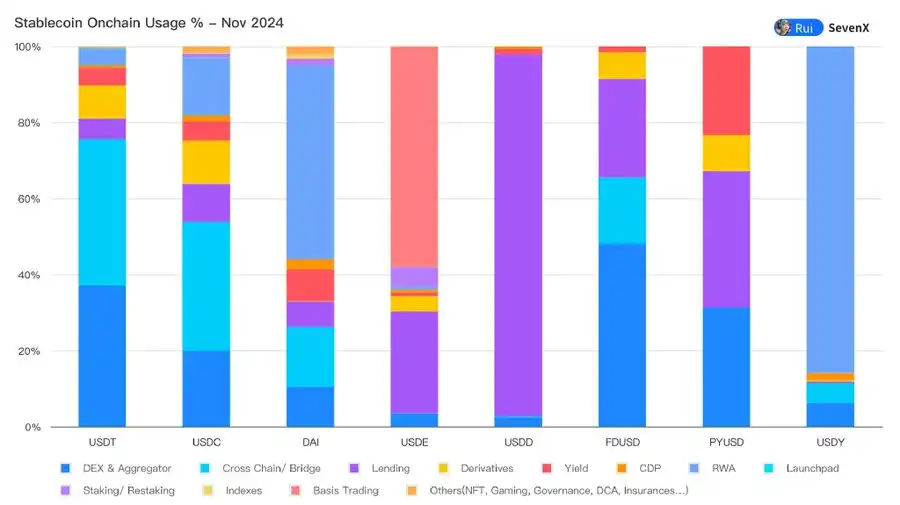
Tuy nhiên, khi TVL phát triển, lợi ích sẽ giảm dần và các dự án cần khám phá các mô hình doanh thu bền vững và các kịch bản sử dụng thực tế. Hiện tại, chỉ có USDT, USDC và một lượng nhỏ DAI là cặp giao dịch chính và các stablecoin khác được coi là sản phẩm tài chính hơn là tiền tệ lưu hành.
Trên chuỗi ở các nền kinh tế mới nổi thị trường Thanh toán
USDT có mạng lưới thanh khoản mạnh mẽ ở các thị trường mới nổi và người dân địa phương hiếm khi đổi USDT lại lấy tiền hợp pháp mà coi nó như một sự thay thế cho đồng đô la Mỹ. Ví dụ:
Tại Türkiye, khối lượng giao dịch stablecoin chiếm 3,7% GDP.
Stablecoin của Argentina có mức phí chênh lệch là 30,5%.
Nigeria đạt 22,1%.
Các dự án như ứng dụng zarpay và MentoLabs áp dụng chiến lược tiếp thị cấp cơ sở thông qua các đại lý và hệ thống thanh toán địa phương để thu hút nhiều người dùng hơn vào hệ sinh thái blockchain.

Phát hành đồng tiền ổn định được cấp phép
Các tổ chức dựa vào các nhà phát hành stablecoin đáng tin cậy để tránh sự phức tạp về mặt kỹ thuật và quy định. Những người chơi chính hiện tại bao gồm:
Paxos (Phát hành PYUSD, BUSD)
brale xyz (Phát hành USC)
Stablecoin (cung cấp dịch vụ API B2B)
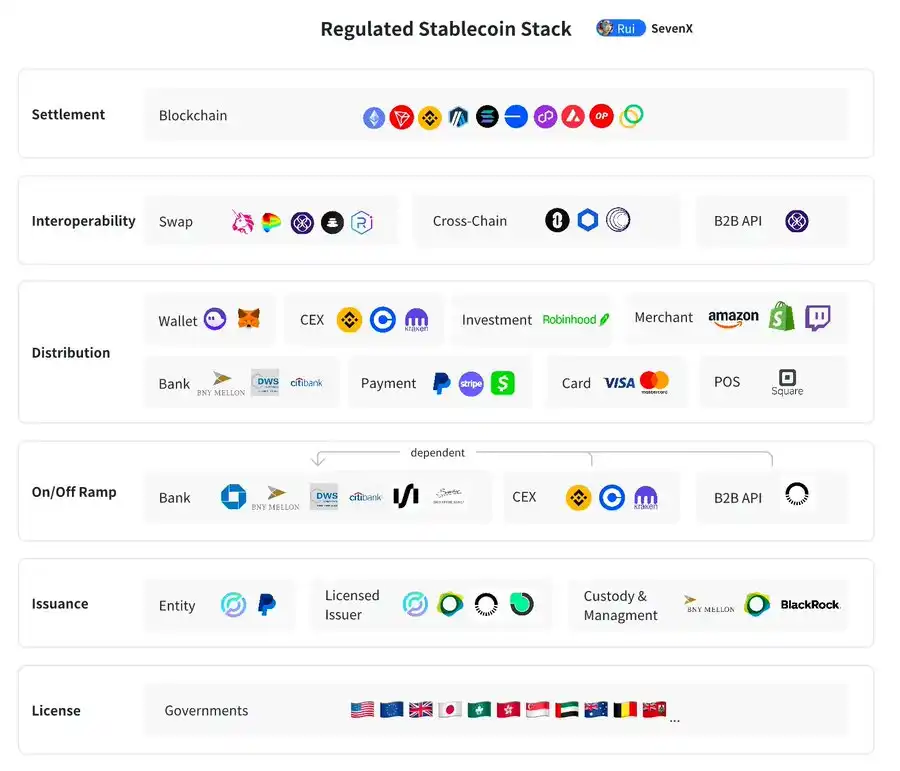
API Stablecoin tích hợp
Sẽ phải đối mặt trong tương lai Do tính phức tạp của nhiều loại tiền tệ, nhiều loại tiền tệ và nhiều chuỗi, các giải pháp đang dần hình thành:
AMM (nhà tạo lập thị trường tự động) như CurveFinance và Uniswap cung cấp giao dịch linh hoạt và hiệu quả phương pháp.
Các công ty như Perena đang tích cực xây dựng cơ sở hạ tầng để đơn giản hóa việc triển khai, trao đổi và quản lý thanh khoản, đồng thời cung cấp hỗ trợ cho các tình huống kinh doanh.

Bản ổn định do nhà phân phối phát hành Coin: Đỉnh cao của mô hình lợi nhuận mới
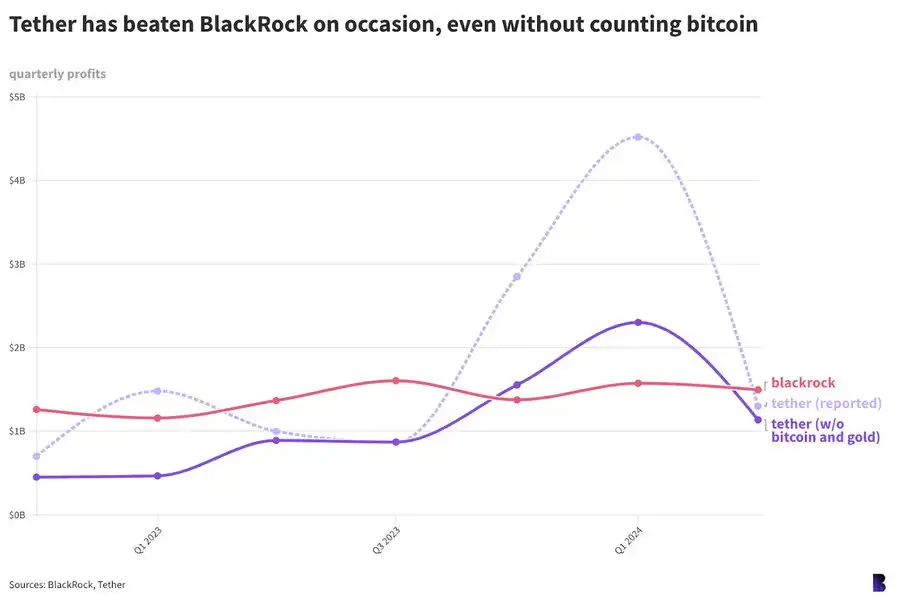
Việc phát hành đồng tiền ổn định đã tạo ra một mô hình kinh doanh vô song. Lấy Tether làm ví dụ, chỉ có khoảng 100. Công ty có 100.000 nhân viên này đã kiếm được hàng tỷ đô la lợi nhuận từ việc đầu tư vào nguồn dự trữ của mình, đôi khi vượt quá khả năng sinh lời của BlackRock.
Sự gia nhập của các gã khổng lồ tài chính truyền thống:
JPMorgan Chase (JPMorgan): Ra mắt stablecoin JPM Coin của riêng mình, tập trung vào nhu cầu thanh toán và thanh toán bù trừ giữa các tổ chức.
PayPal: Ra mắt PYUSD với mục đích nâng cao hơn nữa giá trị của doanh nghiệp thông qua thu nhập dự trữ.
Stripe: Bằng cách mua lại công nghệ stablecoin, họ đã thể hiện sự quan tâm đến việc làm chủ nhóm công nghệ cốt lõi của stablecoin, thay vì chỉ tích hợp USDC.
Visa và Mastercard: đang thử nghiệm việc tích hợp stablecoin để khám phá các khả năng thanh toán kỹ thuật số trong tương lai.
Động lực cốt lõi: Stablecoin không chỉ có thể giảm đáng kể chi phí thanh toán mà còn tạo ra dòng lợi nhuận liên tục thông qua việc đầu tư vào tài sản dự trữ. Do đó, các nhà phân phối không chỉ đóng vai trò trung gian trong hệ thống thanh toán mà còn trở thành người chơi quan trọng trong cơ sở hạ tầng tài chính mới.
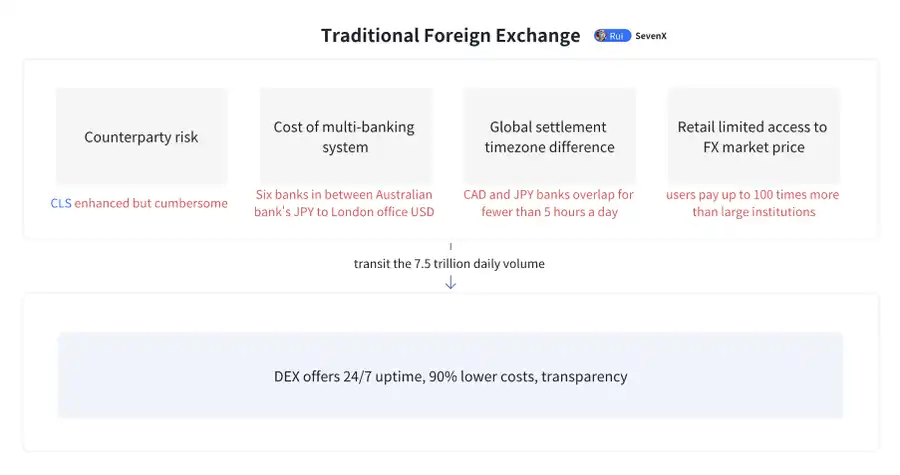
Trên chuỗi của Giải pháp nền tảng ngoại hối
Đây là một trong những khoảng trống thị trường lớn nhất hiện nay, với khối lượng giao dịch hàng ngày của thị trường ngoại hối truyền thống vượt quá 7,5 hàng nghìn tỷ đô la, nhưng phải đối mặt với những vấn đề sau:
Rủi ro thanh toán của bên đối tác
Chi phí cao của hệ thống đa ngân hàng
Sự khác biệt về múi giờ thanh toán toàn cầu
p>Hạn chế truy cập
Các giải pháp trên chuỗi cung cấp tính minh bạch và hiệu quả tối ưu thông qua việc sử dụng oracles (chẳng hạn như chainlink) và AMM.
Citibank đang phát triển nền tảng FX trực tuyến tại Singapore.
Binance đã ra mắt sản phẩm sổ đặt hàng ngang hàng để khám phá thêm các khả năng của thị trường ngoại hối trực tuyến.
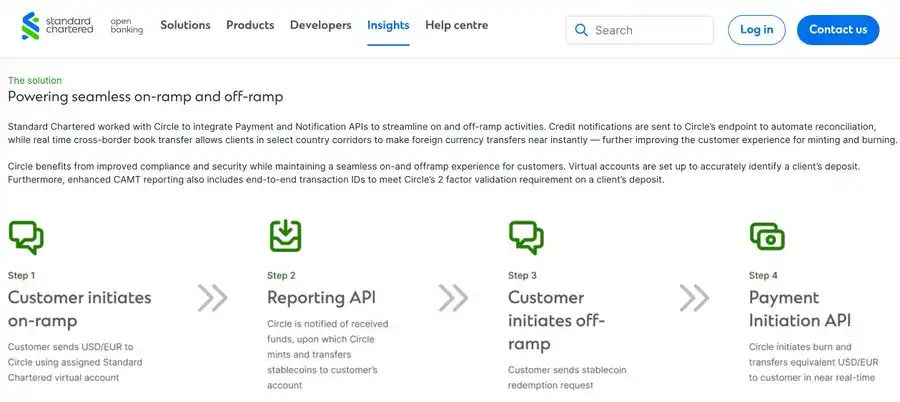
Rút tiền, quản lý tài sản và tiền gửi ký quỹ
Các ngân hàng là lối vào cốt lõi của các stablecoin được hỗ trợ bằng tiền pháp định: Standardchartered đã bắt đầu hỗ trợ các dịch vụ rút tiền và dự kiến sẽ có thêm nhiều ngân hàng tham gia. Các ngân hàng cung cấp dịch vụ quản lý tài sản cho các tổ chức và dự kiến sẽ sử dụng stablecoin để ký quỹ ký quỹ cho giao dịch chứng khoán.
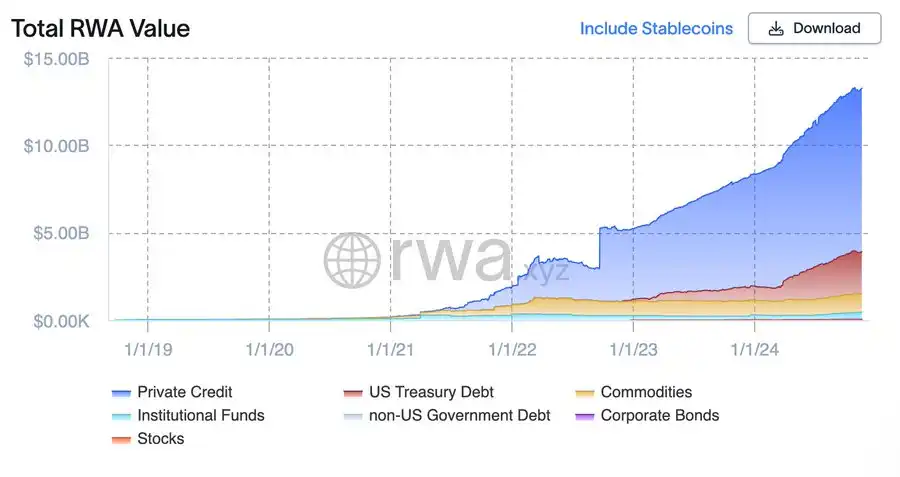
Thu nhập dự trữ tiền tệ ổn định RWA Đầu tư
RWA vẫn đang ở giai đoạn đầu. Tether kiếm được hàng tỷ đô la mỗi năm bằng cách đầu tư dự trữ của mình giống như một ngân hàng. Hiện tại, hầu hết dự trữ stablecoin được đầu tư vào trái phiếu kho bạc ngắn hạn do BlackRock quản lý, cũng như các sản phẩm RWA do Securitize phát hành. BlackRock và FTI US cung cấp nhiều kết hợp sản phẩm tài chính trực tuyến hơn và dự kiến rằng các sản phẩm trực tuyến phức tạp có năng suất cao hơn sẽ xuất hiện trong tương lai đồng thời duy trì các rủi ro có thể kiểm soát được.
Câu hỏi cần giải quyết:
Quy định có làm tổn hại đến "tài chính mở" không? Các stablecoin tuân thủ có thể giám sát, đóng băng và rút tiền. Điều này có gây ra mối đe dọa cho tính cởi mở không?
Để duy trì trạng thái không bảo mật, liệu các stablecoin tuân thủ có hạn chế cung cấp lợi nhuận không? DeFi sau đó không được hưởng lợi từ việc mở rộng của nó?
Liệu blockchain mở nào có thể thực sự xử lý được số tiền khổng lồ và thông lượng giao dịch trong thế giới thực (TPS) không?
Liệu việc tách biệt tiền tệ và khu vực pháp lý có mang lại nhiều nhầm lẫn hoặc cơ hội hơn không?
Tìm hiểu sâu hơn ngay bây giờ:
Hướng dẫn vận hành Stablecoin : Flip từ hàng tỷ đến hàng nghìn tỷ

Khởi nghiệp: Phân phối
Thế hệ trẻ là những người bản địa về kỹ thuật số. Stablecoin là tiền tệ tự nhiên của họ. Khi AI và IoT thúc đẩy hàng tỷ giao dịch vi mô tự động, tài chính toàn cầu cần các giải pháp tiền tệ có khả năng thích ứng. Là một "API tiền tệ", stablecoin được truyền đi liền mạch như dữ liệu Internet. Khối lượng giao dịch đã đạt 4,5 nghìn tỷ đô la Mỹ vào năm 2024. Khi nhiều tổ chức nhận ra rằng stablecoin là một mô hình kinh doanh tuyệt vời - Tether sẽ được ra mắt vào năm 2024. Nửa năm sau. lợi nhuận 5,2 tỷ USD được tạo ra từ việc đầu tư vào dự trữ, một con số dự kiến sẽ tiếp tục tăng.
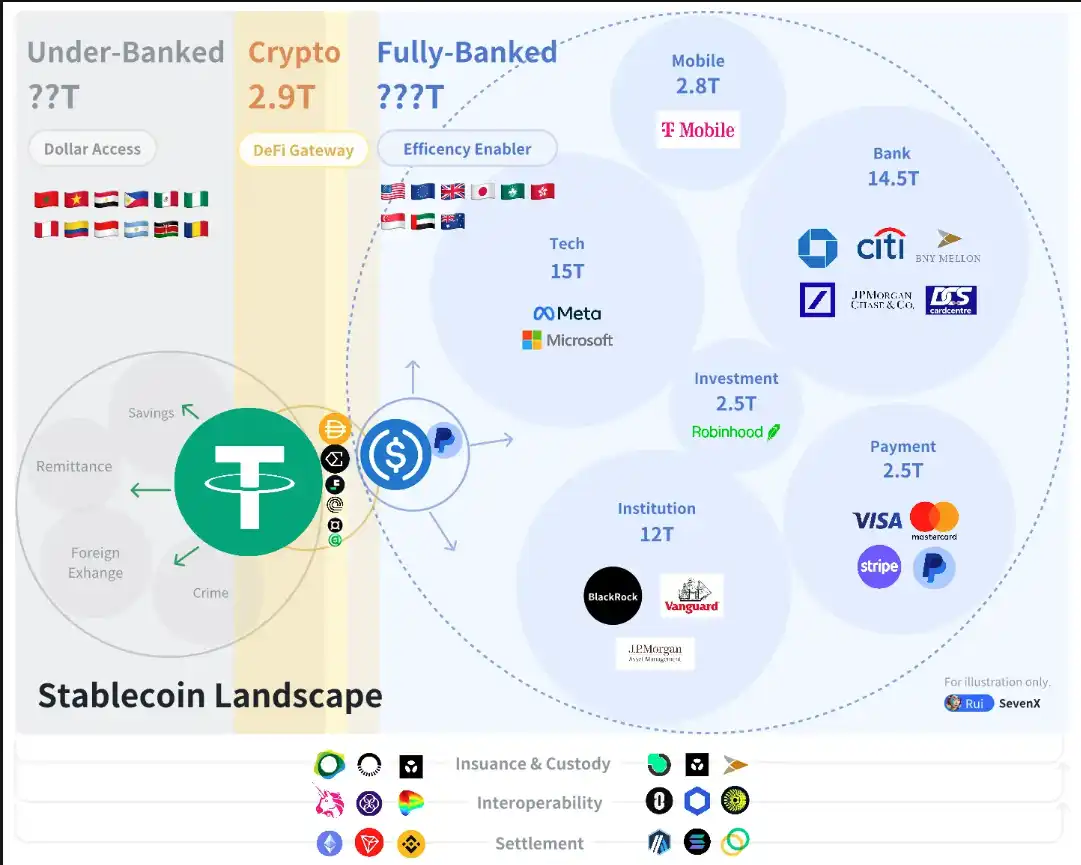
Trong cuộc cạnh tranh giành stablecoin, việc phân phối và áp dụng thực sự là chìa khóa chứ không phải là cơ chế mã hóa phức tạp. Việc áp dụng Stablecoin diễn ra trong ba lĩnh vực chính: tiền điện tử gốc, thế giới có ngân hàng đầy đủ và thế giới không có ngân hàng.
Thế giới tiền điện tử bản địa (2,9 nghìn tỷ đô la):
Trong Thế giới tiền điện tử bản địa trị giá 2,9 tỷ đô la, Stablecoin đóng vai trò là cổng DeFi là cần thiết cho giao dịch, cho vay, phái sinh, khai thác thanh khoản và RWA. Các stablecoin có nguồn gốc từ tiền điện tử cạnh tranh với các ưu đãi thanh khoản và tích hợp DeFi.
Thế giới có ngân hàng đầy đủ ($400 nghìn tỷ +):
Stablecoin cải thiện hiệu quả tài chính và chủ yếu được sử dụng trong thanh toán B2B, P2P và B2C lĩnh vực. Trong không gian này, stablecoin tập trung vào việc tuân thủ, cấp phép và phân phối thông qua ngân hàng, mạng thẻ, hệ thống thanh toán và người bán.
Thế giới không có ngân hàng:
Stablecoin thúc đẩy hòa nhập tài chính bằng cách cung cấp cho người dùng quyền truy cập vào đô la Mỹ. Stablecoin được sử dụng để tiết kiệm, thanh toán, giao dịch ngoại hối và tạo thu nhập. Đây là một lĩnh vực mà tiếp thị cơ sở là rất quan trọng.
Người bản địa của thế giới tiền điện tử bản địa
Vào năm 2024 quý 2, stablecoin chiếm 30% tổng vốn hóa thị trường tiền điện tử 8,2%. Duy trì sự ổn định của chốt vẫn là một thách thức và các cơ chế khuyến khích độc đáo là chìa khóa để mở rộng quy mô phân phối trên chuỗi. Vấn đề mấu chốt hiện nay là ứng dụng hạn chế trên chuỗi.
Cuộc chiến giành giá ổn định cho stablecoin
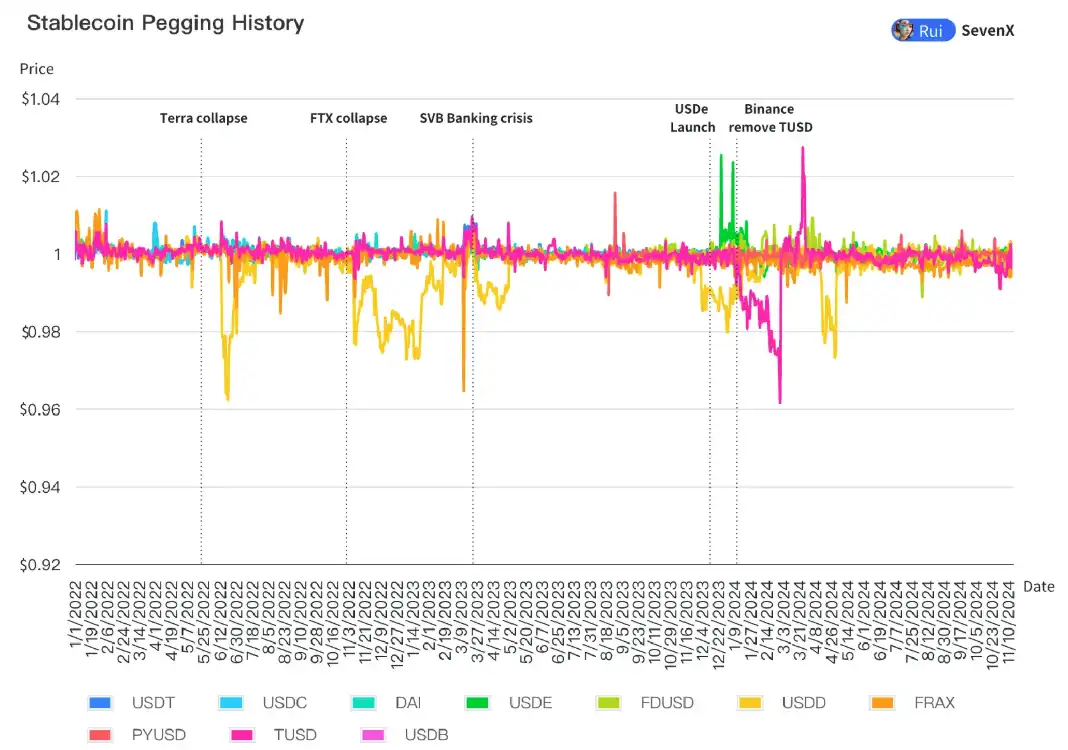
·Tiền pháp định hỗ trợ tiền tệ ổn định và dựa vào mối quan hệ ngân hàng:
93,33% Stablecoin là stablecoin được hỗ trợ bởi tiền pháp định. Chúng có tính ổn định và hiệu quả sử dụng vốn cao hơn, đồng thời các ngân hàng có quyền ra quyết định cuối cùng bằng cách kiểm soát quyền mua lại. Các tổ chức phát hành được quản lý như Paxos đã trở thành tổ chức phát hành USD của PayPal do độ tin cậy của họ trong việc đổi thành công hàng tỷ đô la bằng BUSD.
·CDP stablecoin đã cải thiện cơ chế thế chấp và thanh lý để duy trì sự ổn định chốt tốt hơn:
3.89 % trong số stablecoin là các loại stablecoin có vị trí nợ được thế chấp (CDP) sử dụng tiền điện tử làm tài sản thế chấp, nhưng phải đối mặt với các vấn đề về khả năng mở rộng và biến động. Đến năm 2024, stablecoin CDP đã tăng khả năng phục hồi bằng cách chấp nhận nhiều loại tài sản thế chấp ổn định và thanh khoản hơn.
GHO của Aave chấp nhận bất kỳ tài sản nào trong Aave v3 và crvUSD của Curve gần đây đã thêm USDM (tài sản vật chất). Một số cơ chế thanh lý đã được cải thiện, đặc biệt là thanh lý mềm crvUSD, cung cấp một khoản đệm chống lại các khoản nợ xấu tiếp theo nhờ vào AMM tùy chỉnh của họ. Tuy nhiên, có một vấn đề với mô hình khuyến khích ve-token, vì định giá CRV đã giảm sau khi thanh lý quy mô lớn, khiến giá trị thị trường crvUSD bị thu hẹp.
·USD tổng hợp vẫn ổn định thông qua phòng ngừa rủi ro:
Chỉ riêng ETHE đã chiếm 1,67% vốn hóa thị trường stablecoin trong một năm, đạt 3 tỷ USD. Nó là một đồng đô la tổng hợp trung lập có tính chất đồng bằng, chống lại sự biến động bằng cách mở các vị thế bán trong các công cụ phái sinh. Tỷ lệ tài trợ của nó dự kiến sẽ hoạt động tốt trong thị trường tăng trưởng sắp tới và vẫn ổn định ngay cả sau khi điều chỉnh theo mùa.
Tuy nhiên, khả năng tồn tại lâu dài của việc dựa vào CEX là vấn đề đáng nghi ngờ. Khi các sản phẩm tương tự tăng lên, tác động của vốn đối với Ethereum có thể yếu đi. Những đồng đô la tổng hợp này có thể bị ảnh hưởng trong sự kiện thiên nga đen và trong thị trường giá xuống, tỷ lệ cấp vốn thấp liên tục có thể gây ra rủi ro.
· Stablecoin thuật toán giảm xuống 0,56%
Tính thanh khoản tình dục Thử thách khởi đầu
Stablecoin tiền điện tử sử dụng thu nhập để thu hút thanh khoản. Về cơ bản, chi phí thanh khoản của chúng bao gồm lãi suất phi rủi ro và phí bảo hiểm rủi ro. Để duy trì tính cạnh tranh, lợi suất của stablecoin ít nhất phải phù hợp với lãi suất Kho bạc – chúng tôi đã thấy chi phí vay của stablecoin giảm khi lãi suất Kho bạc đạt 5,5%.
sFrax và DAI dẫn đầu về rủi ro Kho bạc. Đến năm 2024, nhiều dự án RWA đã phát huy khả năng danh mục đầu tư trái phiếu kho bạc trực tuyến: CrvUSD sử dụng USDM của Mountain làm tài sản thế chấp, USDY của Ondo và USDtb của Ethena được hỗ trợ bởi BUIDL của BlackRock.
Dựa trên lãi suất trái phiếu kho bạc, stablecoin sử dụng nhiều chiến lược khác nhau để tăng phần bù rủi ro, bao gồm các ưu đãi ngân sách cố định (như hạn chế phát hành DEX và vòng xoáy tử vong của người dùng); phí (gắn liền với khoản vay và khối lượng hợp đồng vĩnh viễn); chênh lệch giá thông qua biến động (hoạt động kém hơn khi sử dụng các loại dự trữ như đặt cọc hoặc đặt cọc lại (không hấp dẫn);
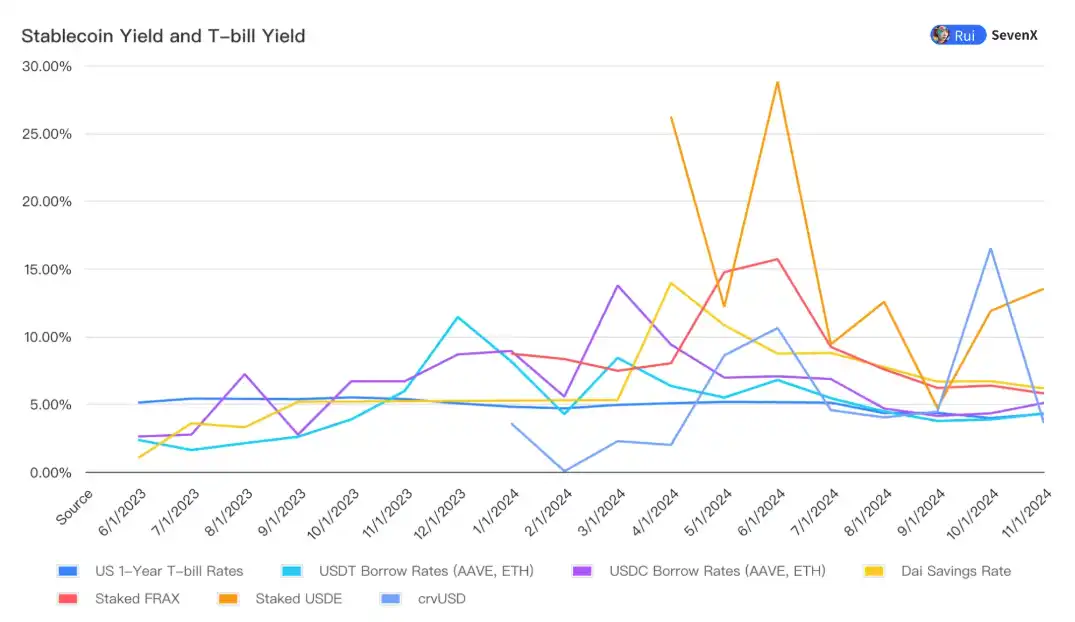
Tính di động đổi mới trong chiến lược năm 2024
Tối đa hóa lợi nhuận trên chuỗi:
Mặc dù nhiều lợi nhuận hiện đến từ các ưu đãi lạm phát DeFi tự tiêu dùng, nhưng ngày càng có nhiều Ngày càng có nhiều chiến lược sáng tạo đang xuất hiện. Bằng cách vận hành dự trữ như ngân hàng, các dự án như CAP nhằm mục đích chuyển MEV (khai thác giá trị của thợ mỏ) và kiếm lợi nhuận chênh lệch trực tiếp cho những người nắm giữ stablecoin, do đó mang lại nguồn doanh thu bền vững và có khả năng sinh lời cao hơn.
Kết hợp với Lợi tức Kho bạc:
Với khả năng kết hợp mới của dự án RWA, các dự án như Tiền thông thường (USD0) đã vượt qua sự quản lý của Dự án token mang lại lợi nhuận không giới hạn “về mặt lý thuyết”, với lãi suất Kho bạc đóng vai trò là lãi suất cơ bản—thu hút 350 triệu USD từ các nhà cung cấp thanh khoản và tham gia thành công Binance Launchpool. Agora (AUSD) cũng là một stablecoin ở nước ngoài có lãi suất trái phiếu kho bạc.
Cân bằng lợi nhuận cao và chống biến động:
Các stablecoin mới áp dụng cách tiếp cận danh mục tài sản đa dạng hóa để tránh rủi ro biến động và lợi nhuận đơn lẻ, đồng thời mang lại sự cân bằng cao trở lại. Ví dụ: Reservoir của Fortunafi phân bổ trái phiếu kho bạc, Hilbert, Morpho, PSM, v.v. và tự động điều chỉnh tỷ lệ để kết hợp các tài sản năng suất cao khác nếu cần.
TVL của bạn có phải chỉ là một tia chớp trong chảo không?
Thu nhập từ Stablecoin thường gặp phải các vấn đề về khả năng mở rộng. Mặc dù lợi ích của ngân sách cố định có thể gây ra biến động trong giai đoạn đầu, nhưng khi TVL phát triển, lợi ích sẽ dần bị loãng đi, khiến hiệu ứng lợi ích giảm dần theo thời gian. Nếu không có lợi nhuận bền vững hoặc ứng dụng thực tế trong các cặp giao dịch và công cụ phái sinh, TVL của họ có thể sẽ không bền vững sau khi các ưu đãi kết thúc.
Tình thế tiến thoái lưỡng nan của Cổng thông tin DeFi
Khả năng hiển thị trên chuỗi cho phép chúng tôi thực sự kiểm tra bản chất của stablecoin: liệu stablecoin có thực sự là Tiền như một phương tiện trao đổi hay đơn giản là một sản phẩm tài chính được thiết kế để mang lại lợi nhuận?

·Chỉ Stablecoin có lãi suất tốt nhất cho các cặp giao dịch CEX
Mặc dù hiện tại khoảng 80% giao dịch vẫn diễn ra trên CEX, nhưng các sàn giao dịch này hỗ trợ các stablecoin “ưa thích” của họ (ví dụ: Binance sử dụng FDUSD, Coinbase sử dụng USDC). Các CEX khác dựa vào thanh khoản tràn từ USDT và USDC, đồng thời stablecoin cũng đang hoạt động để trở thành tiền gửi ký quỹ cho CEX.
·Một số stablecoin được sử dụng cho các cặp giao dịch DEX
Hiện tại, chỉ có USDT, USDC và một lượng nhỏ DAI được sử dụng được sử dụng như các cặp giao dịch. Các stablecoin khác, chẳng hạn như USDe của ETH, 57% trong số đó được đặt vào giao thức riêng của nó, được giữ hoàn toàn dưới dạng sản phẩm tài chính để kiếm lợi nhuận, chứ không phải là một phương tiện trao đổi.
·Makerdao + Curve + Morpho + Pendle, sự kết hợp phân phối tốt nhất
Thị trường Ví dụ: Jupiter, GMX và DYDX thích sử dụng USDC làm tiền gửi hơn vì quá trình đúc và đổi USDT phức tạp hơn. Các nền tảng cho vay như Morpho và AAVE thích USDC hơn do tính thanh khoản tốt hơn trên Ethereum. Mặt khác, PYUSD chủ yếu được sử dụng để cho Solana Kamino vay, đặc biệt là khi Solana Foundation cung cấp các ưu đãi. USDe của ETH chủ yếu được Pendle sử dụng cho các hoạt động thu nhập.
·RWA bị định giá thấp
Hầu hết các nền tảng RWA (chẳng hạn như BlackRock) sử dụng USDC làm tài sản đúc tiền vì lý do tuân thủ và BlackRock cũng là cổ đông của Circle . Thành công của DAI với việc cung cấp RWA cũng rất đáng chú ý.
Mở rộng thị trường hoặc thâm nhập vào lãnh thổ mới
Mặc dù stablecoin có thể thu hút các nhà cung cấp thanh khoản lớn thông qua các ưu đãi nhưng chúng phải đối mặt với những trở ngại - Việc sử dụng DeFi đang giảm dần. Stablecoin hiện phải đối mặt với một tình thế tiến thoái lưỡng nan: chúng có thể chờ đợi việc mở rộng các hoạt động gốc tiền điện tử hoặc tìm kiếm những mục đích sử dụng mới ngoài các hoạt động đó.
Những người ngoài cuộc trong một thế giới hoàn toàn có ngân hàng
Những người chơi chính đang hành động
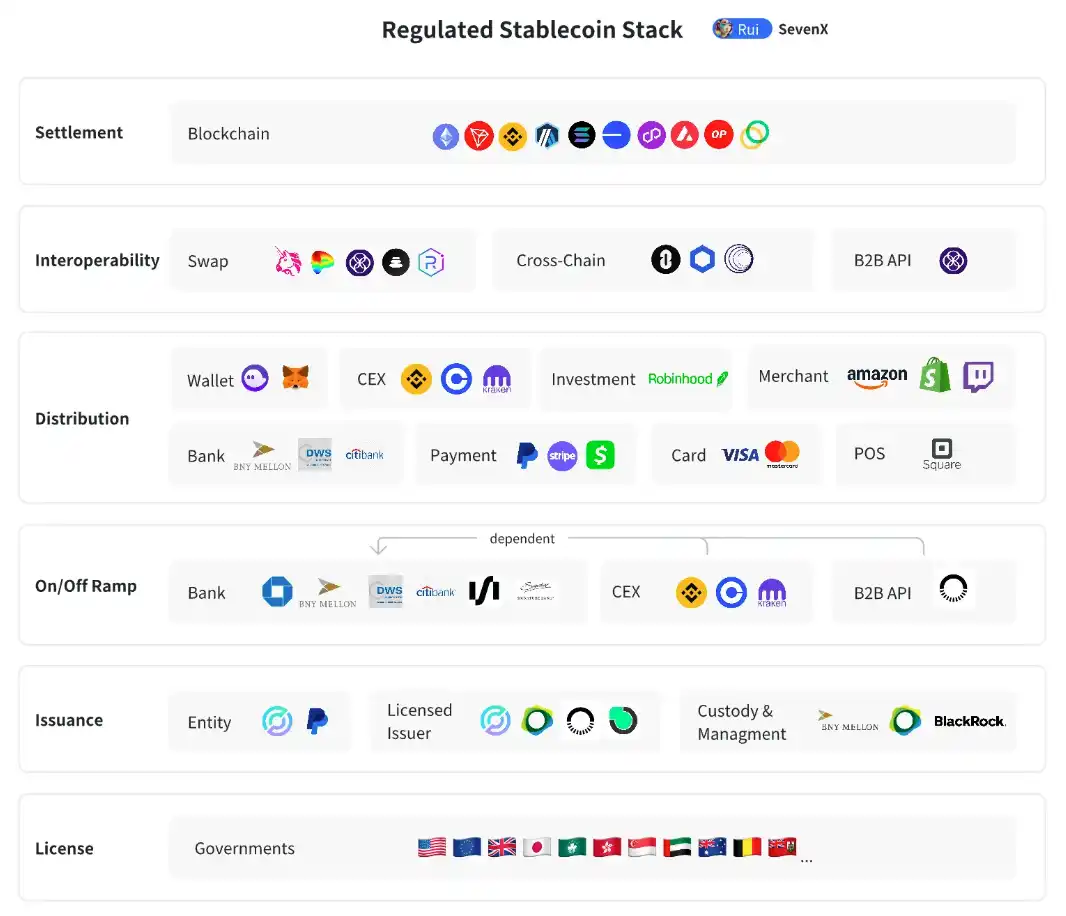
·Quy định toàn cầu ngày càng rõ ràng
99% trong số các stablecoin được hỗ trợ bằng đô la Mỹ và chính phủ liên bang Hoa Kỳ có ảnh hưởng lớn nhất trong không gian này. Khung pháp lý của Hoa Kỳ dự kiến sẽ đạt được sự rõ ràng hơn nữa sau nhiệm kỳ tổng thống thân thiện với tiền điện tử của Trump, ông đã hứa sẽ giảm lãi suất và cấm các loại tiền kỹ thuật số của ngân hàng trung ương (CBDC), một chính sách có thể có tác động tích cực đến stablecoin.
Báo cáo của Bộ Tài chính Hoa Kỳ lưu ý rằng stablecoin đã có tác động đến nhu cầu đối với trái phiếu kho bạc ngắn hạn, trong đó Tether nắm giữ 90 tỷ USD trái phiếu kho bạc Hoa Kỳ. Ngăn chặn tội phạm tiền điện tử và duy trì sự thống trị của đồng đô la Mỹ cũng là động lực thúc đẩy các quy định. Đến năm 2024, nhiều quốc gia đã thiết lập khung pháp lý về stablecoin theo các nguyên tắc chung, bao gồm phê duyệt phát hành stablecoin, yêu cầu thanh khoản dự trữ và độ ổn định, hạn chế sử dụng stablecoin bằng ngoại tệ và nói chung là cấm tạo lãi.
Các ví dụ chính bao gồm MiCA của EU, PTSR của UAE, Quy định hộp cát của Hồng Kông, MAS của Singapore, PSA của Nhật Bản. Đáng chú ý, Bermuda đã trở thành quốc gia đầu tiên chấp nhận thanh toán thuế stablecoin và ủy quyền cho các tổ chức phát hành stablecoin lãi suất.
·Các tổ chức phát hành được cấp phép có được sự tin tưởng
Việc phát hành stablecoin đòi hỏi năng lực kỹ thuật, tuân thủ quy định xuyên khu vực và khả năng quản lý mạnh mẽ. Những người chơi chính bao gồm Paxos (PYUSD, BUSD), Brale (USC) và Bridge (API B2B). Việc quản lý dự trữ được xử lý bởi các tổ chức đáng tin cậy như BNY Mellon và dự trữ của USDC tạo ra thu nhập bằng cách đầu tư vào các quỹ do BlackRock quản lý. BUIDL hiện cho phép nhiều dự án trên chuỗi kiếm doanh thu hơn.
·Các ngân hàng là người gác cổng cho việc rút tiền pháp định
Mặc dù tiền gửi từ pháp định sang stablecoin đã) trở thành dễ dàng hơn, nhưng việc chuyển đổi stablecoin thành tiền pháp định vẫn phải đối mặt với những thách thức khi các ngân hàng gặp khó khăn trong việc xác minh nguồn vốn. Các ngân hàng thích các sàn giao dịch được cấp phép như Coinbase và Kraken, những sàn này thực hiện KYC (Nhận dạng khách hàng) và KYB (Nhận dạng doanh nghiệp) và có các khuôn khổ AML (Chống rửa tiền) tương tự.
Các ngân hàng có uy tín cao như Standard Chartered đã bắt đầu chấp nhận rút tiền ổn định, cũng như các ngân hàng vừa và nhỏ như Đạo luật Ngân hàng DBS của Singapore cũng nhanh chóng chấp nhận. Các dịch vụ B2B như Bridge quản lý hàng tỷ giao dịch cho khách hàng cao cấp bao gồm SpaceX và chính phủ Hoa Kỳ bằng cách tích hợp các kênh rút tiền.
·Các nhà phân phối có quyền đưa ra quyết định cuối cùng
Là công ty dẫn đầu về các stablecoin tuân thủ quy định, Circle dựa vào Coinbase và hiện đang theo đuổi cấp phép và hợp tác toàn cầu. Tuy nhiên, khi các tổ chức phát hành stablecoin của riêng họ, chiến lược này có thể gặp thách thức, vì stablecoin là một mô hình kinh doanh không thể so sánh được - Tether là một công ty gồm 100 thành viên đã huy động được 5,2 tỷ USD thông qua dự trữ đầu tư trong lợi nhuận nửa đầu năm 2024.
Các ngân hàng như JPMorgan đã tung ra JPM Coin cho hoạt động giao dịch của tổ chức. Về phía ứng dụng thanh toán, Stripe đã mua lại Bridge, thể hiện sự quan tâm đến việc có một hệ sinh thái stablecoin thay vì chỉ tích hợp USDC. PayPal cũng phát hành PYUSD để thu lợi nhuận dự trữ. Mạng thẻ Visa và Mastercard đang thử nghiệm tính khả thi của việc chấp nhận stablecoin.
Các yếu tố hỗ trợ hiệu quả
Với các tổ chức phát hành đáng tin cậy, mối quan hệ ngân hàng lành mạnh và cơ sở phân phối, stablecoin có thể mở rộng quy mô. hệ thống tài chính, đặc biệt là trong lĩnh vực thanh toán.
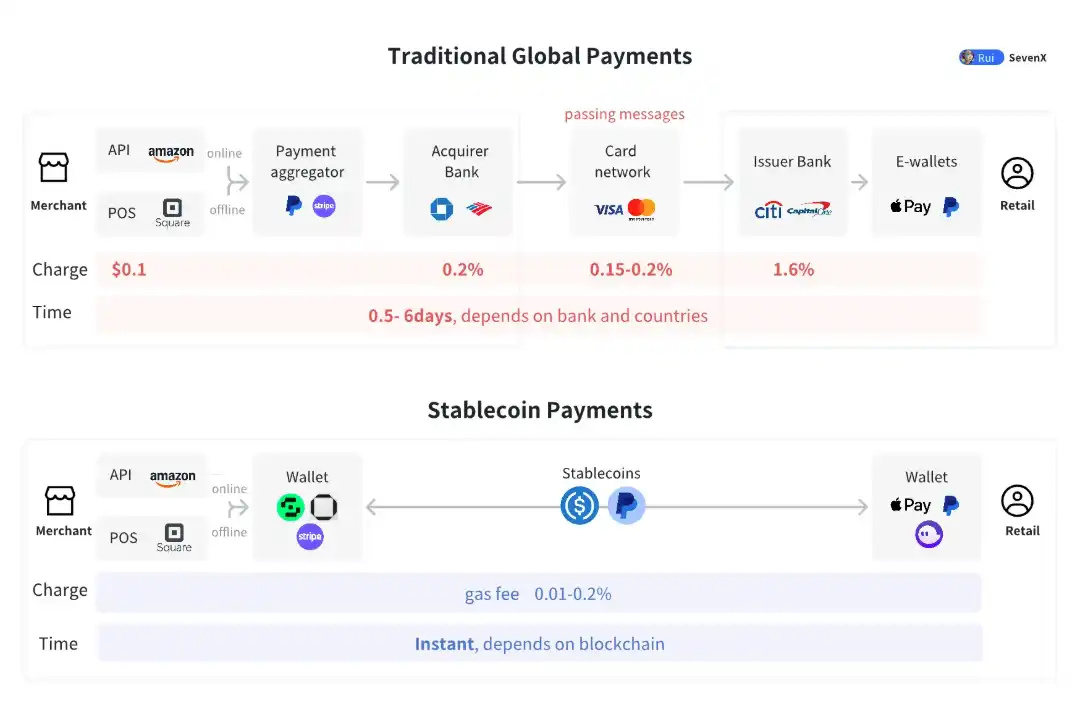
Các hệ thống truyền thống gặp phải những hạn chế về hiệu quả và chi phí, đồng thời các ứng dụng nội bộ hoặc chuyển khoản ngân hàng mang lại những lợi ích Giải quyết ngay lập tức, nhưng chỉ trong hệ sinh thái của riêng họ. Thanh toán liên ngân hàng thường có mức phí khoảng 2,6% (70% đối với ngân hàng phát hành, 20% đối với ngân hàng mua lại, 10% đối với mạng lưới thẻ) và mất hơn một ngày để giải quyết. Giao dịch xuyên biên giới có phí cao hơn, khoảng 6,25% và thời gian giải quyết có thể mất tới năm ngày.
Bằng cách loại bỏ các bên trung gian, các khoản thanh toán bằng stablecoin có thể được thanh toán ngay lập tức theo điểm-điểm. Điều này không chỉ đẩy nhanh dòng tiền và nâng cao hiệu quả sử dụng vốn mà còn cung cấp các chức năng có thể lập trình như thanh toán tự động có điều kiện.
·Thanh toán B2B (khối lượng giao dịch hàng năm từ 120-150 nghìn tỷ USD)
Các ngân hàng là nơi quảng bá stablecoin tốt nhất. Địa điểm, JPMorgan Chase có đã phát triển JPM Coin trên chuỗi khối Quorum của mình và tính đến tháng 10 năm 2023, JPM Coin được sử dụng cho khoảng 1 tỷ USD giao dịch mỗi ngày.
·Thanh toán P2P (khối lượng giao dịch hàng năm 1,8-2 nghìn tỷ USD)
Ví điện tử và ứng dụng thanh toán di động đang thúc đẩy sự ổn định Coin các ứng dụng đang ở một vị trí thuận lợi. PayPal đã ra mắt PYUSD, hiện trị giá 604 triệu USD trên Ethereum và Solana. PayPal cho phép người dùng cuối truy cập và gửi PYUSD miễn phí.
·Thương mại B2C (khối lượng giao dịch hàng năm 5,5-6 nghìn tỷ đô la Mỹ)
Stablecoin cần được tích hợp với hệ thống POS và API ngân hàng Hợp tác với mạng thẻ. Visa đã trở thành mạng thanh toán đầu tiên chấp nhận các giao dịch thanh toán bằng USDC vào năm 2021.
Những người đổi mới trong thế giới "ngân hàng thấp"
Nền kinh tế đô la bóng tối
Do đồng tiền mất giá nghiêm trọng và bất ổn kinh tế, các thị trường mới nổi đang có nhu cầu cấp thiết về stablecoin. Ở Türkiye, việc mua stablecoin chiếm 3,7% GDP. Người dân và doanh nghiệp sẵn sàng trả phí bảo hiểm cao hơn cho stablecoin so với đô la fiat, với phí bảo hiểm stablecoin đạt 30,5% ở Argentina và 22,1% ở Nigeria. Stablecoin cung cấp khả năng tiếp cận đồng đô la Mỹ và cung cấp tài chính cho các khu vực này.
Không thể đánh giá thấp sự thống trị của Tether trong lĩnh vực này với thành tích vững chắc kéo dài hàng thập kỷ. Ngay cả khi đối mặt với các mối quan hệ ngân hàng phức tạp và cuộc khủng hoảng mua lại – Tether đã thừa nhận vào tháng 4 năm 2019 rằng dự trữ USDT chỉ ở mức 70% – tỷ giá cố định của nó vẫn ổn định.
Điều này là do Tether đã xây dựng một nền kinh tế bóng tối mạnh mẽ bằng đô la Mỹ: tại các thị trường mới nổi, mọi người hiếm khi chuyển đổi USDT sang tiền tệ fiat mà coi nó như đô la Mỹ. Hiện tượng này đặc biệt rõ ràng ở các khu vực như Châu Phi và Châu Mỹ Latinh, nơi mọi người sử dụng nó để trả lương, hóa đơn, v.v. cho nhân viên. Tether đã đạt được điều này thông qua sự tồn tại lâu dài và tiện ích liên tục mà không cần thêm các biện pháp khuyến khích, đây phải là mục tiêu cuối cùng của mọi stablecoin do độ tin cậy và sự chấp nhận rộng rãi của nó.
Tiếp cận USD
·Kiều hối:Sự bất bình đẳng về kiều hối cản trở tăng trưởng kinh tế. Ở châu Phi cận Sahara, một cá nhân hoạt động kinh tế thường phải trả phí chuyển tiền 8,5% khi gửi tiền đến các quốc gia có thu nhập trung bình thấp (LMIC) và các nước phát triển. Đối với doanh nghiệp, phí chuyển tiền cao, thời gian xử lý lâu, thủ tục rườm rà, rủi ro tỷ giá là những trở ngại ảnh hưởng trực tiếp đến tăng trưởng và năng lực cạnh tranh của doanh nghiệp.
·Tiếp cận USD:Biến động tiền tệ khiến 17 quốc gia thị trường mới nổi thiệt hại 1,2 nghìn tỷ USD trong GDP từ năm 1992 đến năm 2022, chiếm khoảng 9,4% tổng GDP. Phát triển tài chính địa phương là rất quan trọng để tiếp cận đồng đô la. Nhiều dự án tiền điện tử tập trung vào việc gửi tiền thông qua các phương thức “DePIN” cơ sở sử dụng các đại lý địa phương để tạo điều kiện thuận lợi cho các giao dịch từ tiền mặt sang stablecoin ở Châu Phi, Châu Mỹ Latinh và Pakistan.
·Thị trường ngoại hối:Hiện tại, thị trường ngoại hối có khối lượng giao dịch hàng ngày trên 7,5 nghìn tỷ USD. Ở Global South, các cá nhân thường sử dụng thị trường chợ đen để đổi tiền pháp định địa phương lấy đô la Mỹ, chủ yếu vì tỷ giá hối đoái ở thị trường chợ đen thuận lợi hơn các kênh chính thức. Giao dịch P2P của Binance đã bắt đầu được áp dụng nhưng thiếu tính linh hoạt do cách cấu trúc sổ lệnh của nó. Nhiều dự án như ViFi đang phát triển các giải pháp FX tạo thị trường tự động (AMM) trên chuỗi.
· Phân phối viện trợ nhân đạo: Người tị nạn sau chiến tranh ở Ukraine có thể nhận viện trợ nhân đạo dưới dạng USDC và có thể lưu trữ kỹ thuật số trong ví của bạn hoặc trao đổi tại địa phương. Tại Venezuela, các nhân viên y tế tuyến đầu đang sử dụng USDC để mua vật tư y tế trong đại dịch COVID-19 nhằm đối phó với cuộc khủng hoảng kinh tế và chính trị ngày càng gia tăng.
Kết thúc: Đan xen
Khả năng tương tác
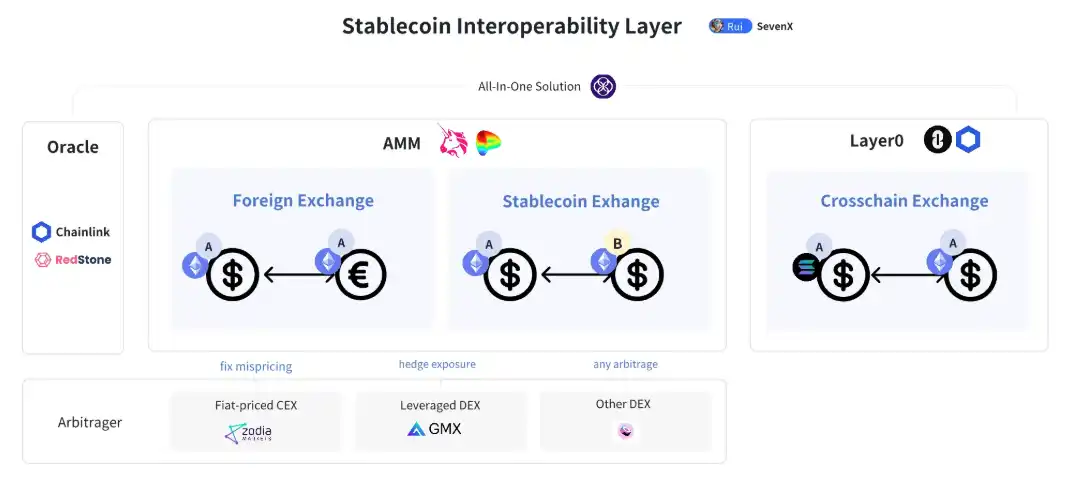
·Ngoại hối (FX)
Hệ thống ngoại hối truyền thống không hiệu quả và phải đối mặt với một số thách thức: Rủi ro thanh toán của bên đối tác (mặc dù CLS đã được tăng cường nhưng vẫn còn cồng kềnh), chi phí hệ thống đa ngân hàng (ví dụ: việc mua đồng yên của ngân hàng Úc liên quan đến sự phối hợp của sáu ngân hàng), sự khác biệt về múi giờ thanh toán toàn cầu (ví dụ: đô la Canada và đồng yên Nhật). Hệ thống ngân hàng chồng chéo chưa tới 5 giờ mỗi ngày giờ), quyền truy cập vào thị trường Forex bị hạn chế (người dùng bán lẻ phải trả gấp 100 lần so với các tổ chức lớn). FX trên chuỗi mang lại những lợi thế đáng kể:
1. Chi phí, hiệu quả và tính minh bạch: Oracles như Redstone và Chainlink cung cấp báo giá theo thời gian thực. Sàn giao dịch phi tập trung cung cấp các dịch vụ minh bạch và tiết kiệm chi phí hơn, đồng thời Constant Product Market Maker (CLMM) của Uniswap giảm chi phí giao dịch xuống 0,15%-0,25%, thấp hơn khoảng 90% so với ngoại hối truyền thống. Việc chuyển từ thanh toán qua ngân hàng T+2 sang thanh toán ngay lập tức cho phép các nhà kinh doanh chênh lệch giá sử dụng nhiều chiến lược khác nhau để sửa lỗi về giá.
2. Tính linh hoạt và khả năng tiếp cận: Sàn giao dịch ngoại hối trực tuyến cho phép thủ quỹ và người quản lý tài sản của công ty tiếp xúc với nhiều sản phẩm khác nhau. Người dùng bán lẻ có thể sử dụng ví được nhúng API DEX để có được giá ngoại hối tốt nhất.
3. Tách biệt tiền tệ và quyền tài phán: Các giao dịch không còn cần đến các ngân hàng trong nước, do đó tách chúng ra khỏi quyền tài phán cơ bản. Cách tiếp cận này thúc đẩy hiệu quả của việc số hóa trong khi duy trì chủ quyền tiền tệ, mặc dù vẫn có những ưu và nhược điểm.
Tuy nhiên, vẫn còn những thách thức, bao gồm sự khan hiếm của tài sản kỹ thuật số không có mệnh giá bằng USD, tính bảo mật của các nhà tiên tri, hỗ trợ cho các loại tiền tệ dài hạn, các vấn đề pháp lý và mối quan tâm với việc đến và đi Một giao diện thống nhất cho chuỗi. Bất chấp những trở ngại này, FX trên chuỗi vẫn mang đến những cơ hội đáng kể. Ví dụ, Citibank đang phát triển giải pháp ngoại hối dựa trên blockchain dưới sự hướng dẫn của Cơ quan tiền tệ Singapore.
·Sàn giao dịch Stablecoin
Hãy tưởng tượng có đa số Trong một thế giới nơi các công ty phát hành stablecoin của riêng họ, các sàn giao dịch stablecoin phải đối mặt với một thách thức: làm thế nào để thanh toán cho người bán JP Morgan bằng PYUSD của PayPal. Mặc dù các giải pháp trên chuỗi và ngoài chuỗi có thể giải quyết vấn đề này nhưng chúng làm mất đi tính hiệu quả mà tiền điện tử hứa hẹn.
Tạo thị trường tự động trên chuỗi (AMM) cung cấp giao dịch theo thời gian thực và chi phí thấp tốt nhất giữa các stablecoin. Ví dụ: Uniswap cung cấp một số nhóm như vậy với mức phí thấp tới 0,01%. Tuy nhiên, một khi hàng tỷ đô la được đưa vào chuỗi, người dùng phải tin tưởng vào tính bảo mật của hợp đồng thông minh trong khi có đủ thanh khoản sâu và hiệu suất tức thời để hỗ trợ hoạt động giao dịch trong đời thực.
·Trao đổi chuỗi chéo
Các blockchain chính có sự khác biệt những ưu điểm và nhược điểm, dẫn đến việc stablecoin được triển khai trên nhiều chuỗi. Cách tiếp cận đa chuỗi này mang lại những thách thức xuyên chuỗi và việc bắc cầu mang lại những rủi ro bảo mật rất lớn. Theo tôi, giải pháp tốt nhất cho stablecoin là khởi chạy Lớp 0 của riêng nó, chẳng hạn như tích hợp Lớp 0 của USDC và PYUSD. Ngoài ra, chúng tôi cũng đã thấy USDT tái chế các mã thông báo bị khóa cầu nối và có thể khởi chạy một giải pháp tương tự như Lớp 0.
Các vấn đề chưa được giải quyết:
1. Liệu quy định có ảnh hưởng đến "tài chính mở" vì sự tuân thủ mà Stablecoin có thể giám sát , đóng băng và rút tiền?
2. Liệu các stablecoin tuân thủ có tránh được việc cung cấp lợi nhuận có thể được phân loại là sản phẩm chứng khoán, do đó ngăn cản DeFi trên chuỗi được hưởng lợi từ việc mở rộng quy mô của nó không?
3 Liệu bất kỳ chuỗi khối mở nào có thể thực sự xử lý được số tiền lớn không? Liệu điều này có thể thực hiện được với tốc độ chậm của Ethereum, sự phụ thuộc vào trình tự sắp xếp đơn L2 của nó, hồ sơ theo dõi không hoàn hảo của Solana và việc thiếu hồ sơ theo dõi dài hạn của các chuỗi phổ biến khác?
4. Liệu việc tách biệt tiền tệ và khu vực pháp lý có tạo ra nhiều nhầm lẫn hoặc cơ hội hơn không?
Cuộc cách mạng tài chính do stablecoin dẫn đầu vừa thú vị vừa đầy bất ổn. Đây là một chương mới trong đó tự do và quy định được đan xen một cách cân bằng.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan