Vấn đề về đường cong là triệu chứng của “bệnh lợi suất” của DeFi
Lời tác giả: Hôm nay, vị trí cho vay CRV của người sáng lập Curve cuối cùng đã được thanh lý. Bài viết này được xuất bản vào ngày 4 tháng 8 năm 2023. Vào thời điểm đó, vấn đề thanh lý vị trí CRV của người sáng lập Curve đã được đưa ra. gây ồn ào. Khi Curve War được giới thiệu, nhà tiên phong DeFi Lego dường như không thể tự lái bánh đà của mình sau khi bước vào thị trường giá xuống. Một mặt, cuộc thảo luận về việc những người sáng lập vay tiền để rút tiền đã che phủ giao thức Curve và mã thông báo CRV như một cái bóng; mặt khác, cơ sở hạ tầng quan trọng của ngành đã rơi vào một cuộc khủng hoảng hiện hữu, điều này cũng phản ánh nút thắt tăng trưởng của toàn bộ hệ sinh thái DeFi.
Tuần này, vụ tấn công Curve đã gây ra nhiều ồn ào. Các lỗ hổng ở cấp độ ngôn ngữ lập trình không còn là tâm điểm nữa. Việc thanh lý khổng lồ mà các nhà sáng lập phải đối mặt đã khiến thị trường hoảng loạn, lo sợ DeFi sẽ sụp đổ hoàn toàn. Mặc dù là một sự cố tương đối độc lập, FUD nhắm mục tiêu CRV phản ánh các triệu chứng đã gây khó khăn cho DeFi từ lâu. Tìm hiểu kỹ, đằng sau sự cố khai thác lỗ hổng này là những khó khăn về thanh khoản mà Curve tiếp tục gặp phải, vấn đề lợi nhuận mà DeFi không thể cải thiện và trò chơi mà người sáng lập Curve đã ra mắt được vài tháng.
"Chiến trường chính dài ngắn", sắp xếp dòng thời gian CRV
Trong Thực tế, đối với CRV, đây không phải là lần đầu tiên đối với FUD. Kể từ cuối năm ngoái, CRV trở thành chiến trường chính cho cuộc đọ sức giữa lực lượng dài và ngắn. Trong khoảng sáu tháng qua, Curve và người sáng lập của nó luôn xuất hiện trong tầm nhìn của chúng tôi theo nhiều cách "kỳ lạ" khác nhau.
Tháng 11 năm 2022: "Cuộc chiến phòng thủ DeFi"
Cuối tháng 11 năm 2022, " Vị thế bán khống lớn trên chuỗi "ponzishorter.eth (sau đây gọi là ponzishorter) đang để mắt tới Curve và cố gắng bán khống mã thông báo CRV của nó. Cách đây không lâu, Mango Market mà anh ta cũng tấn công đã thua lỗ gần 100 triệu USD. Vì vậy, cuộc đọ sức với thế lực bán khống CRV này được những người chơi DeFi kỳ cựu gọi là “Cuộc chiến phòng thủ DeFi”.
Bắt đầu từ ngày 13 tháng 11, ponzishorter nhìn thấy cơ hội tốt trong việc “tài sản thế chấp” của người sáng lập và quyết định hành động ngay lập tức. Sau đó, khoảng 40 triệu USDC đã được gửi vào Aave và một lượng lớn CRV được vay để bán. Hầu hết số CRV cho vay này đã được người sáng lập Curve là Michael Egorov thế chấp để vay stablecoin.
Chiều 22/11, ponzishorter quyết định tổng tấn công và lần lượt vay hơn 8.000 CRV từ Aave để bán. Các nhà đầu tư bán lẻ nhận thấy sự thay đổi về giá và thống nhất thực hiện bán khống, người sáng lập Curve, Michael cũng hoàn trả 20 triệu CRV cho Aave để đảm bảo rằng vị thế của anh ta sẽ không bị thanh lý. Khi các token trên thị trường giao ngay được mua và các token trong nhóm cho vay tiếp tục được cho vay, thanh khoản CRV giảm mạnh và giá tăng từ khoảng 0,4 USD lên khoảng 0,6 USD.
Vào khoảng 9 giờ tối, CRV tăng trên 0,63 USD và ponzishorter bắt đầu đối mặt với việc thanh lý. Cuối cùng, tất cả các vị thế thế chấp trị giá hơn 60 triệu USD của nó đã được thanh lý, để lại khoảng 1,7 triệu USD nợ khó đòi trên nền tảng Aave. Ngày hôm sau, Curve phát hành mã và sách trắng Stablecoin "crvUSD", giá CRV đã tăng vọt từ 0,6 USD lên 0,74 USD. "Cuộc chiến phòng thủ DeFi" đã kết thúc với sự thất bại hoàn toàn của những người bán khống.
Tháng 5-tháng 6 năm 2023: Mua nhà sang trọng, lừa đảo và "rút tiền cho vay"
Vào ngày 28 tháng 5, theo Australian Financial Review, người sáng lập Curve Michael Egorov và vợ Anna Egorova đã chi 41 triệu USD Việc mua lại Avon Court, biệt thự ở Melbourne, lập kỷ lục về giao dịch bất động sản cao nhất tại Victoria, Australia trong năm nay. Ngoài ra, họ còn được tiết lộ đã mua một biệt thự Ý hai tầng, 5 phòng ngủ với giá 18,25 triệu USD vào tháng 3 năm ngoái. Cộng đồng đã náo động.
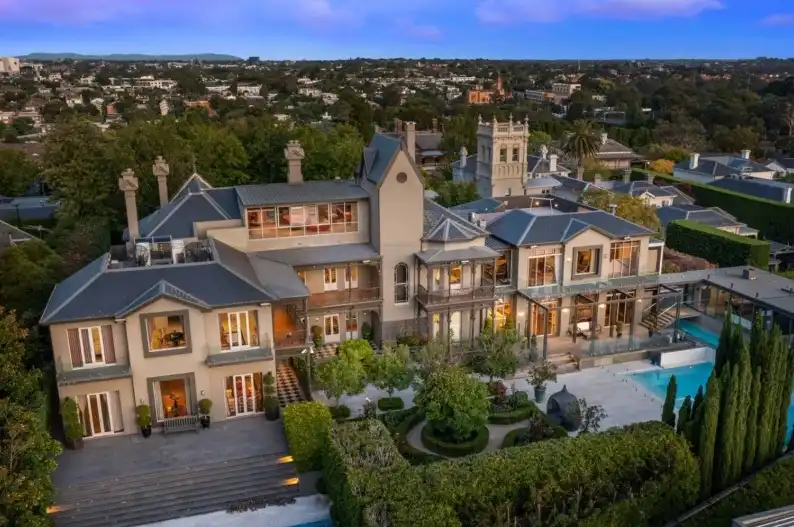
Biệt thự của Egorov ở Melbourne Avon Tòa án
Sau đó vào đầu tháng 6, ba quỹ đầu tư mạo hiểm nổi tiếng là ParaFi, Framework Ventures và 1kx đã đệ đơn một vụ kiện khác chống lại Egorov, cáo buộc anh ta gian lận và biển thủ thương mại bí mật. Ba VC cho rằng Egorov đã lừa họ sử dụng quỹ để tuyển dụng các nhà phát triển, luật sư và nhân viên khác, nhưng thực tế lại sử dụng số tiền này để có được quyền quản trị Curve. Đáp lại, đội bào chữa của Egorov trả lời rằng lời buộc tội là một "lý do phản bội".

ParaFi, Framework Ventures và Tài liệu kiện tụng 1kx chống lại Egorov
Vào cuối tháng, người ta phát hiện ra Egorov một lần nữa gửi khoảng 38 triệu CRV vào Aave. Khi giá tiếp tục giảm, Egorov phải đăng thêm tài sản thế chấp để giảm rủi ro thanh lý. Tính đến thời điểm này, Egorov đã gửi CRV trị giá khoảng 180 triệu đô la Mỹ vào Aave, tổng cộng 277 triệu đơn vị và đã cho vay 64,23 triệu USDT, với hệ số hoạt động cho vay là 1,68.
Dựa trên nguồn cung lưu hành của hơn 850 triệu đồng tiền được hiển thị trên CoinGecko, người sáng lập Curve kiểm soát khoảng 1/3 nguồn cung lưu hành của CRV. Do đó, hành vi cho vay của Egorov bị nhiều người hiểu là "hành vi rút tiền" trong bối cảnh thị trường không đủ thanh khoản. Tuy nhiên, cũng có ý kiến cho rằng đây có thể là một dạng hành vi “bán khống”.
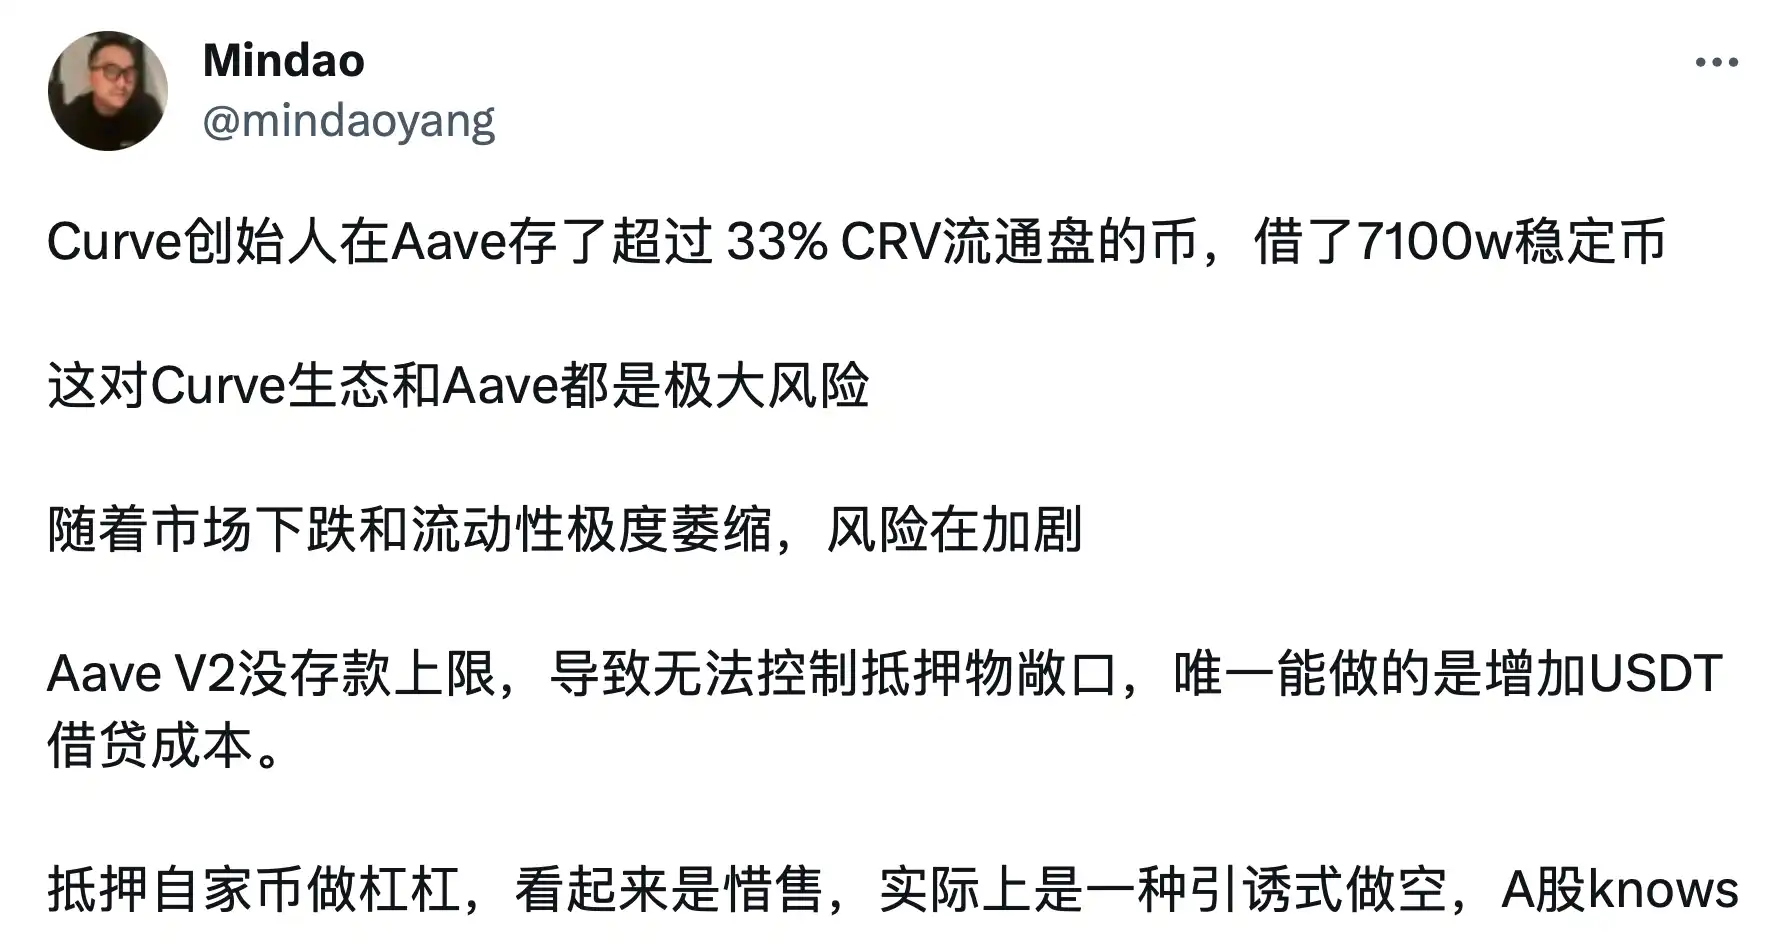
Người sáng lập dForce mindao nghĩ rằng Egorov "rút tiền thế chấp" là hành vi bán khống
Tháng 7-tháng 8 năm 2023: "Chiến tranh phòng thủ lần thứ hai"
Trong vài ngày qua, ngành công nghiệp đã bắt đầu thảo luận về khả năng xảy ra sự cố DeFi một lần nữa. Vào sáng sớm ngày 31 tháng 7, tài khoản Twitter chính thức của trình biên dịch Ethereum EVM Vyper đã tweet rằng một số phiên bản Vyper dễ bị lỗi khóa đăng nhập lại và bất kỳ dự án nào dựa vào các phiên bản này nên liên hệ với nhóm ngay lập tức. Sau đó, nhóm Curve đã tweet rằng một số nhóm stablecoin đã bị tấn công.
Theo giám sát của Pidun, Curve đã mất khoảng 52 triệu USD chỉ sau vài giờ. Bị ảnh hưởng bởi sự cố, TVL của Curve cũng giảm mạnh từ 3,2 tỷ USD xuống còn 2,4 tỷ USD và giá CRV nhanh chóng giảm xuống dưới 0,6 USD. Theo thông tin dexscreener, giá CRV tức thời đã gần bằng 0 vào sáng sớm. Chẳng bao lâu sau, trọng tâm đã đổ dồn vào người sáng lập Curve. Do giá giảm, tỷ lệ hoạt động cho vay thế chấp CRV trên chuỗi của Egorov bắt đầu giảm và bản thân anh ấy đã chuyển thêm 16 triệu CRV khác cho Aave.
Vào buổi trưa, Wu Jihan, đồng sáng lập Bitmain và Matrixport, đã đăng trên mạng xã hội: "CRV là quan trọng nhất trong làn sóng RWA sắp tới. Một về cơ sở hạ tầng mà tôi đã mua ở mức đáy và nó không phải là lời khuyên tài chính "Nhưng sức khỏe cho vay của Egorov có vẻ không lạc quan. Lãi suất cho khoản vay khoảng 15,8 triệu đô la Mỹ của anh ấy ở Fraxlend là 105,0% và sẽ lên tới 10.000. % trong 3 ngày. CRV sau đó giảm xuống dưới 0,5 USD, giảm 20% trong 24 giờ. Mọi người bắt đầu lo lắng, phải chăng DeFi sẽ chết?

Tình trạng cho vay của Egorov đã từng gần như bị thanh lý. điểm bùng phát
Nhưng mọi thứ nhanh chóng trở nên tồi tệ hơn. Vào khoảng 12 giờ trưa, Huang Lichen xác nhận trên mạng xã hội rằng anh đã mua được 3,75 triệu CRV từ người sáng lập Curve thông qua OTC và cam kết số tiền này sẽ bị khóa trong giao thức Curve. Ngày hôm sau, địa chỉ liên quan của Justin Sun cũng chuyển 2 triệu USDT sang địa chỉ Egorov và nhận được 5 triệu CRV. Tin đồn bắt đầu lan truyền rằng người sáng lập Curve đang thực hiện giao dịch CRV không cần kê đơn với mức giá trung bình là 0,40 đô la.
Sau đó, các dự án như Yearn Finance và Stake DAO, cũng như DWF, các tổ chức và VC khác, đã tham gia vào các hoạt động chữa cháy của CRV. Theo giám sát, Egorov đã bán tổng cộng 54,5 triệu CRV vào ngày hôm đó, rút về khoảng 21,8 triệu đô la Mỹ từ quỹ và tỷ lệ tình trạng cho vay chính của nó đã trở lại trên 1,6. Sau đó, giá CRV cũng tăng trở lại khoảng 0,6 USD, và cuộc chiến dài ngắn về CRV lại kết thúc.
Điều gì đang thực sự xảy ra trong DeFi?
Hơn một lần, nó đã bị cố tình rút ngắn, khiến giao thức và toàn bộ DeFi gặp rủi ro. Chúng tôi không thể không hỏi, những người sáng lập Curve đã nghĩ gì? Không thể phủ nhận rằng so với những nhà sáng lập khác, Egorov quả thực có rất nhiều “cá tính”. Nhưng những khó khăn mà Curve gặp phải không phải là duy nhất. Giờ đây, toàn bộ DeFi đang mắc phải “bệnh lợi nhuận”.
Chơi lại
Về DeFi, điều chúng ta nói đến nhiều nhất là sự phân cấp và bảo mật tình dục. Cả hai điều này đều quan trọng, nhưng cả tài chính truyền thống và tài chính phi tập trung đều không thể tách rời khỏi một điểm cốt lõi, đó là khả năng kiếm tiền, đặc biệt là giúp người giàu kiếm tiền. Điều này rất quan trọng đối với cá voi và các tổ chức có tài sản trên chuỗi trị giá hàng chục triệu đô la. Để những người này kiếm tiền là vấn đề thực tế nhất mà DeFi phải đối mặt.
Sẽ không đáng tin cậy nếu chỉ “con chó địa phương” với hàng trăm APY cần có khả năng chứa ít nhất hàng triệu tiền và cung cấp LP đáng kể và ổn định. Một "nguồn thu nhập lớn". Ví dụ: trước đây, LUNA, công cụ tài chính Anchor của nó, có thể mang lại lợi nhuận cố định hàng năm là 20% trên số tiền 18 tỷ USD. Sau cơn giông LUNA, DeFi cũ lại “phổ biến”. Mặc dù APY không cao tới 20% nhưng nó đã vượt qua thử thách của thị trường và thời gian. Tuy nhiên, thị trường mã hóa hứng chịu ba cú đòn liên tiếp từ LUNA, 3AC và FTX đã không mang lại cho các giao thức cũ này nhiều cơ hội để quay trở lại, đặc biệt là Curve.
Là một trong những cơ sở hạ tầng quan trọng nhất trong thị trường stablecoin DeFi, không ai đặt câu hỏi về vai trò quan trọng của Curve trong hệ sinh thái. Nhưng xét về mặt lợi nhuận, Curve thực sự đang có dấu hiệu suy yếu. Lấy thu nhập cơ bản tương tự của stablecoin làm ví dụ, có khoảng cách rõ ràng về thu nhập giữa Curve và năm nhóm thanh khoản TVL hàng đầu trên Aave. Đặc biệt là trong trò chơi dài hạn căng thẳng gần đây trên chuỗi, thu nhập cơ bản của Aave cao hơn nhiều so với. của Aave. Thu nhập chính từ hầu hết các nhóm thanh khoản của Curve đến từ lượng khí thải CRV.
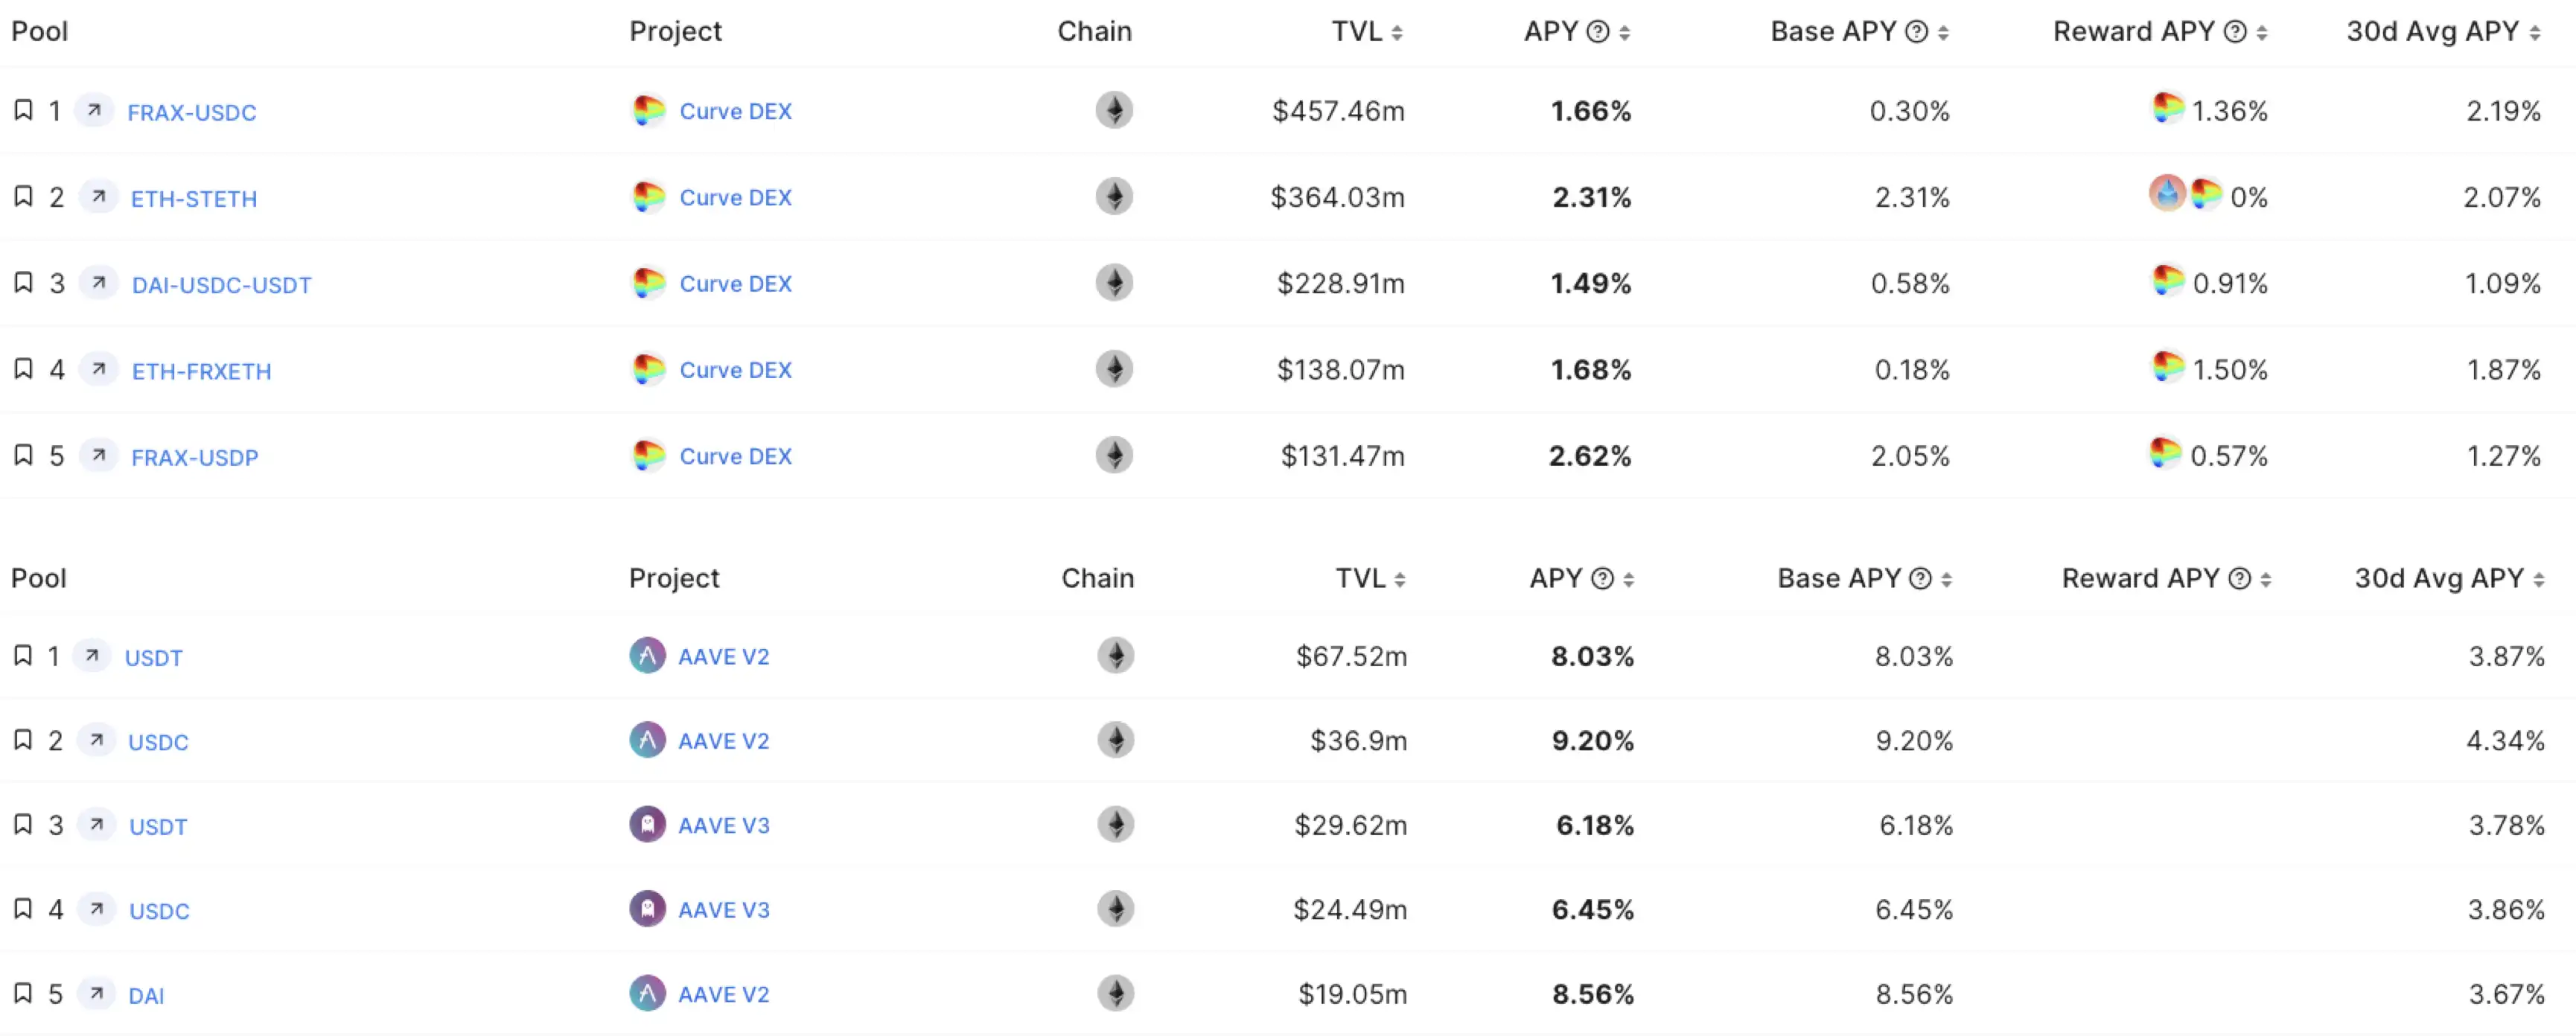
Đường cong và Aave TVL trước Tỷ lệ hoàn vốn của 5 nhóm thanh khoản, nguồn dữ liệu: DeFi Llama
Trong một cuộc phỏng vấn với BlockBeats, đối tác sáng lập của Smrti Labs, Bowen nói rằng trong DeFi hiện tại lĩnh vực này, các giao thức như Lybra và GMX có thể đáp ứng một số tiền nhất định và mang lại lợi nhuận đáng kể sẽ được các nhà đầu tư lớn ưa chuộng hơn. Nhóm eUSD/USDC do Lybra cung cấp hiện có APR là 11,3% và nhóm stablecoin trên GMX có lợi nhuận trung bình là 9,57% trong 30 ngày qua. Chúng đều là stablecoin, nhưng đối với các nhà đầu tư lớn, họ sẽ đi bất cứ nơi nào có thể kiếm được nhiều tiền hơn. Do đó, Curve đang phải đối mặt với vấn đề thanh khoản chỉ giảm chứ không tăng.
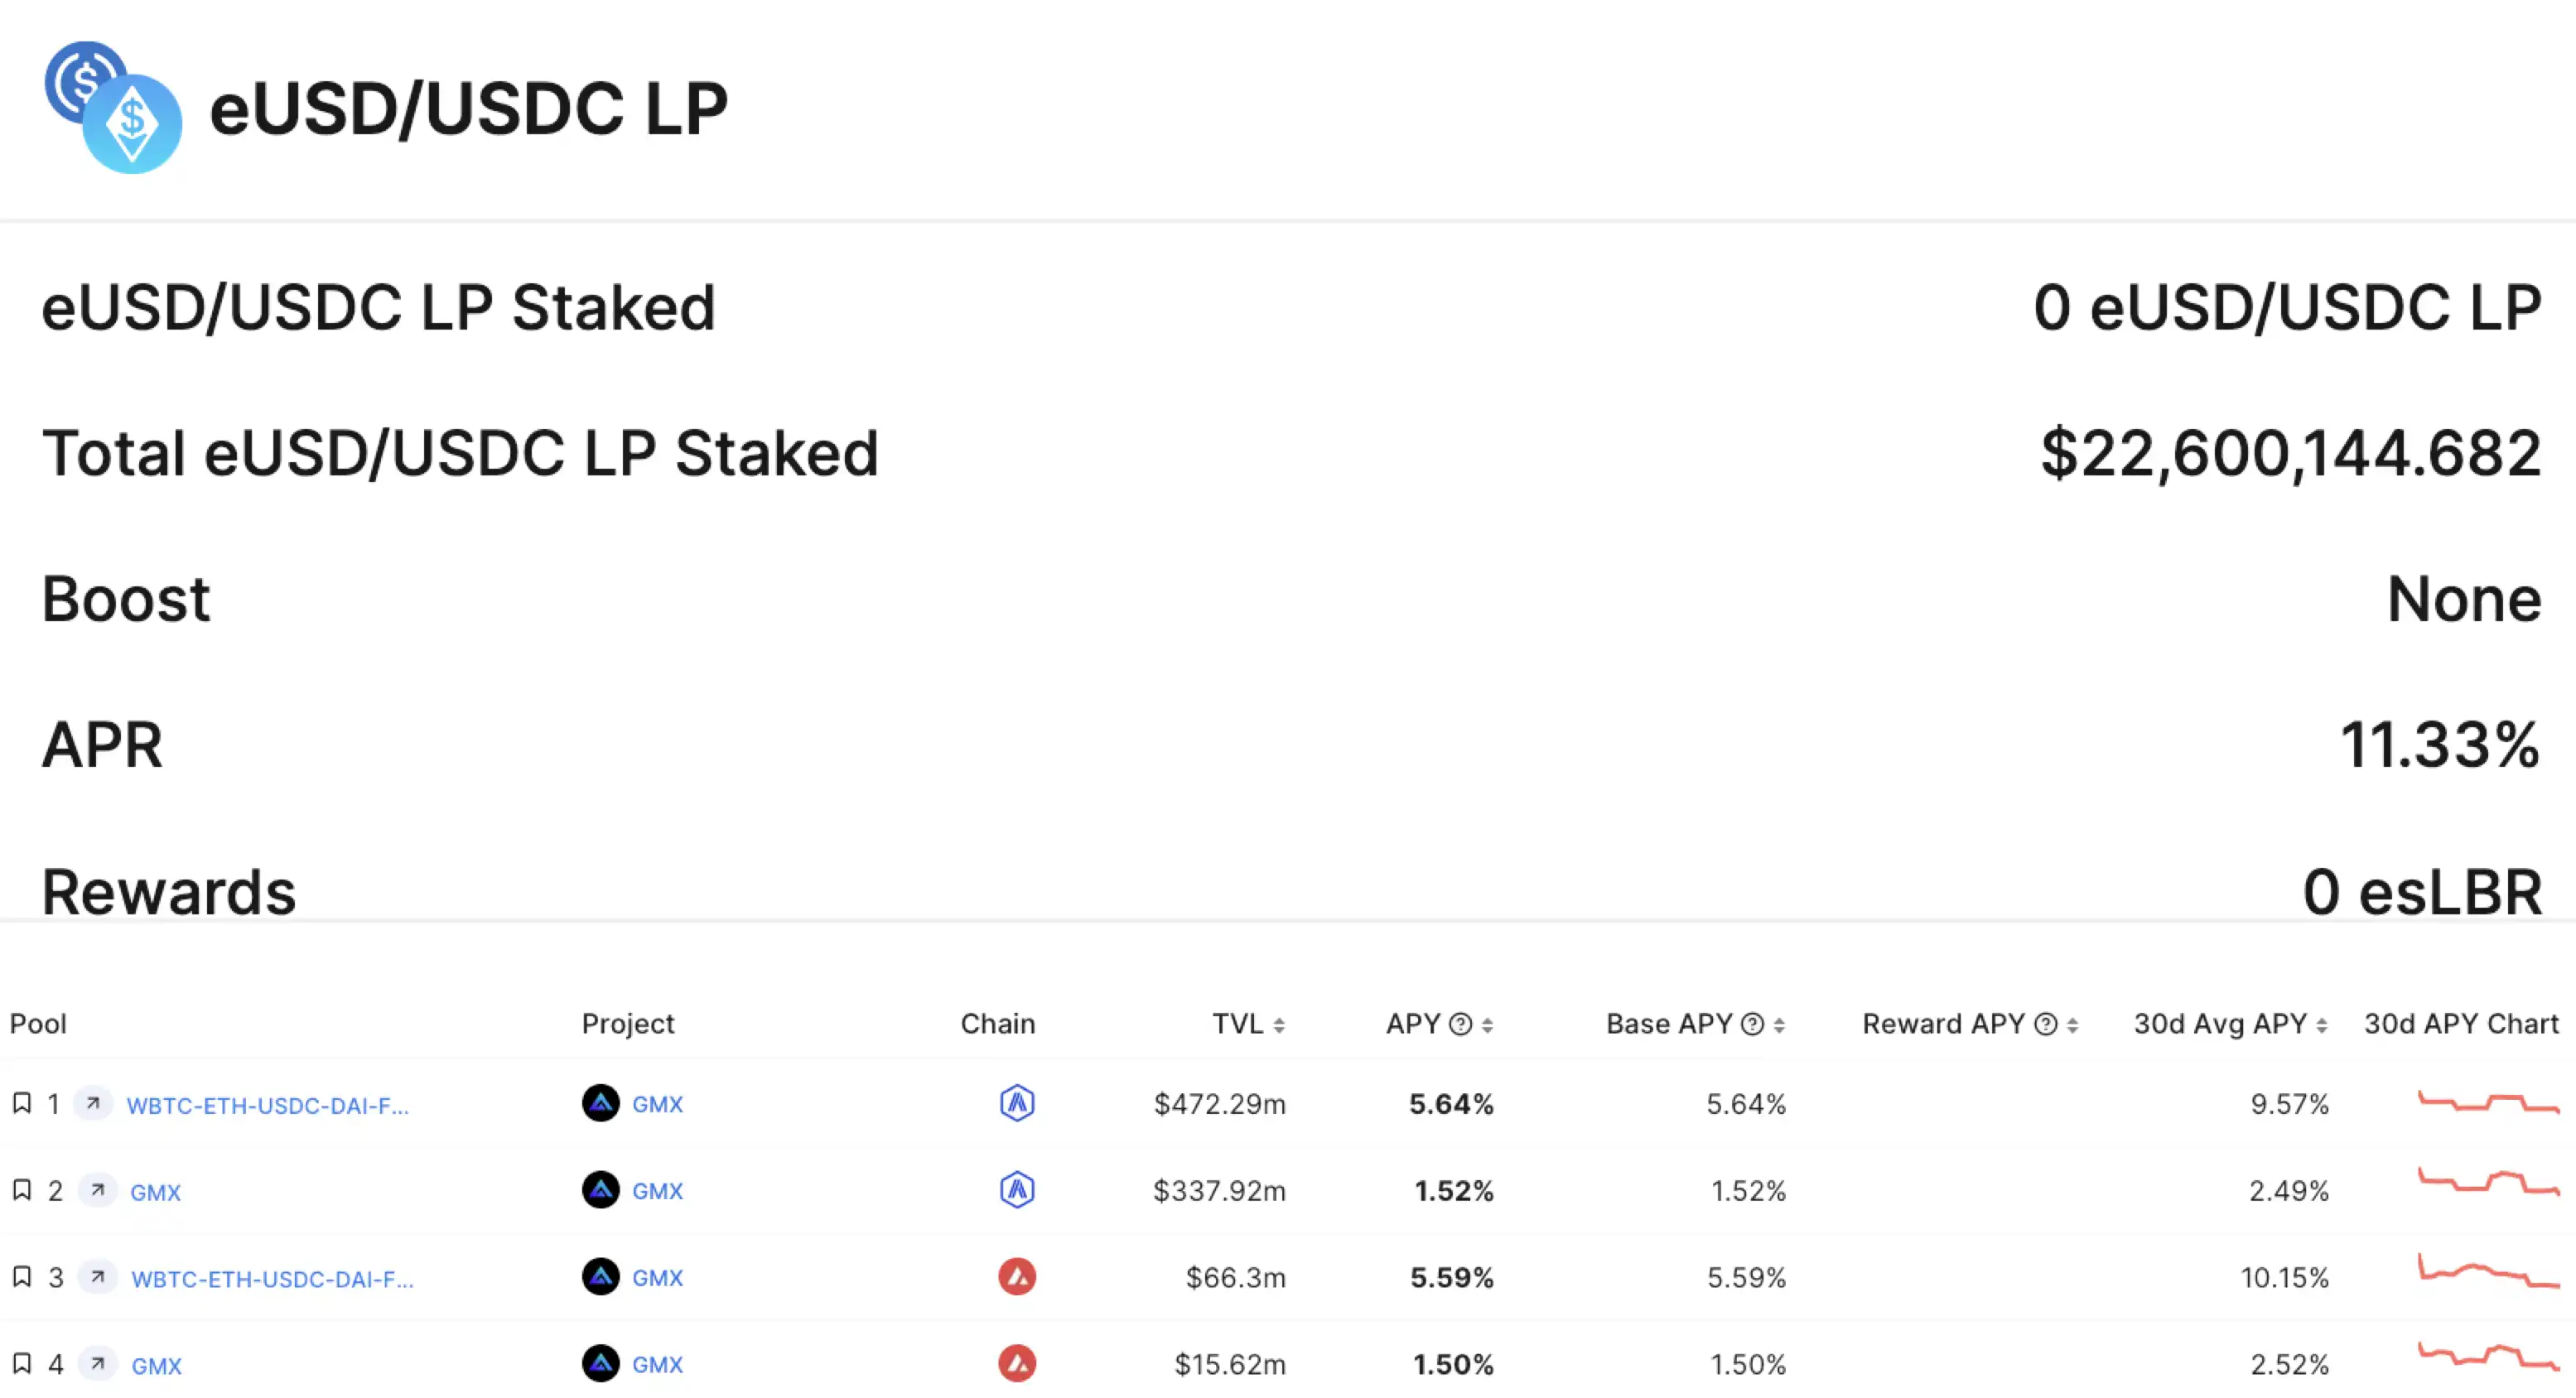
Lybra eUSD và GMX mỗi loại Tỷ lệ hoàn vốn nhóm, nguồn dữ liệu: Lybra Finance, DeFi Llama
Lợi nhuận cơ bản thấp và hiệu suất giá tiền tệ không tốt Làm thế nào để cải thiện tình hình hoàn vốn. của LP? Ý tưởng của những người sáng lập Curve là tấn công thị trường và khiến CRV trở nên đắt hơn.
Không giống như các DeFi đã có tên tuổi khác, Curve có một số "lợi thế" riêng về mặt này.
Trước hết, do cơ chế hối lộ veToken của Curve, hầu hết các token CRV đều ở trạng thái khóa, khiến CRV kém thanh khoản hơn các DeFi có vốn hóa thị trường lớn khác token còn tệ hơn nhiều. Đôi khi, chi phí cho vay CRV trên Aave thậm chí còn thấp hơn so với mua trực tiếp trên sàn giao dịch, vì tính thanh khoản thấp sẽ khiến người mua phải chịu một khoản phí lớn trong quá trình mua hàng.
Ngoài ra, như đã đề cập ở trên, người sáng lập Curve kiểm soát một phần ba tổng nguồn cung CRV đang lưu hành, điều này cung cấp cho một nhóm muốn kiểm soát giá của loại tiền này với Có rất nhiều lựa chọn, có thể một trong những phương pháp đó là dùng lý do “không muốn bán” để xúi giục bán khống.
Đánh giá từ kết quả, phương pháp này đã được sử dụng rất tốt trong “Cuộc chiến phòng thủ DeFi” vào cuối năm ngoái. Nó không chỉ làm tăng giá tiền tệ. nhưng cũng đã cho phép Curve một lần nữa trở thành tâm điểm chú ý của thị trường và tạo ra một làn sóng PR cho crvUSD sắp tới. Trong cuộc đọ sức ngắn hạn CRV này, người sáng lập Curve dường như đã thua thảm hại. Không những giá tiền tệ không thể trở lại mức trước đó mà ông còn buộc phải bán tháo nhiều vị thế CRV.
Nhưng ở một góc độ khác, Evgorov vẫn đạt được kết quả như mong muốn của Bowen, đó là "bắt cóc mọi người để giúp chở chiếc CRV sedan". Hiện số lượng CRV nắm giữ của Evgorov chiếm khoảng 20% tổng lượng phát hành, nhưng CRV đã có được một nhóm người ủng hộ rất hùng mạnh, bao gồm những người chơi hàng đầu như Wu Jihan, Du Jun, Sun Yuchen và DWF.
Bài đọc liên quan: " Người sáng lập Curve bán CRV thông qua OTC để trả nợ cho tổ chức, cá nhân nào? 》
Giờ đây, mọi người đều có chung sở thích, Curve và CRV đều có một tương lai đầy hứa hẹn. Nhìn theo cách này, nước đi của Egorov không quá tệ.
Tình thế tiến thoái lưỡng nan về thu nhập: Các nhà đầu tư lớn không còn có thể kiếm tiền từ DeFi
Sau cơn giông LUNA , Các vấn đề về thanh khoản bắt đầu lan rộng khắp thị trường tiền điện tử. Sự sụp đổ sau đó của Three Arrows Capital (3AC) là do hoạt động thị trường giảm sút và không có khả năng tạo ra lợi nhuận mục tiêu, dẫn đến việc rút vốn từ các khách hàng lớn và cuối cùng là sự sụp đổ của nó. Theo một số cựu nhân viên nội bộ của 3AC tiết lộ với BlockBeats, khi công ty kết thúc hoạt động, tài sản quy mô lớn do nhóm quản lý khó có thể tìm thấy bất kỳ kịch bản nào có thể tạo ra lợi nhuận như mong đợi. Cơn giông FTX cuối năm càng khiến thị trường trở nên tồi tệ hơn.
Kể từ khi Cục Dự trữ Liên bang bắt đầu quá trình tăng lãi suất, khủng hoảng thanh khoản đã làm xói mòn nhiều thị trường khác nhau trên thế giới, đặc biệt là tiền điện tử, vốn được xác định là tài sản rủi ro . Mặc dù một số cơn giông bão đã ập đến, mọi người đang nói về tính cởi mở, minh bạch và hệ số chống rủi ro của tài chính phi tập trung, nhưng điều này không ngăn được con dao thắt chặt đang dần đâm vào trái tim của DeFi.
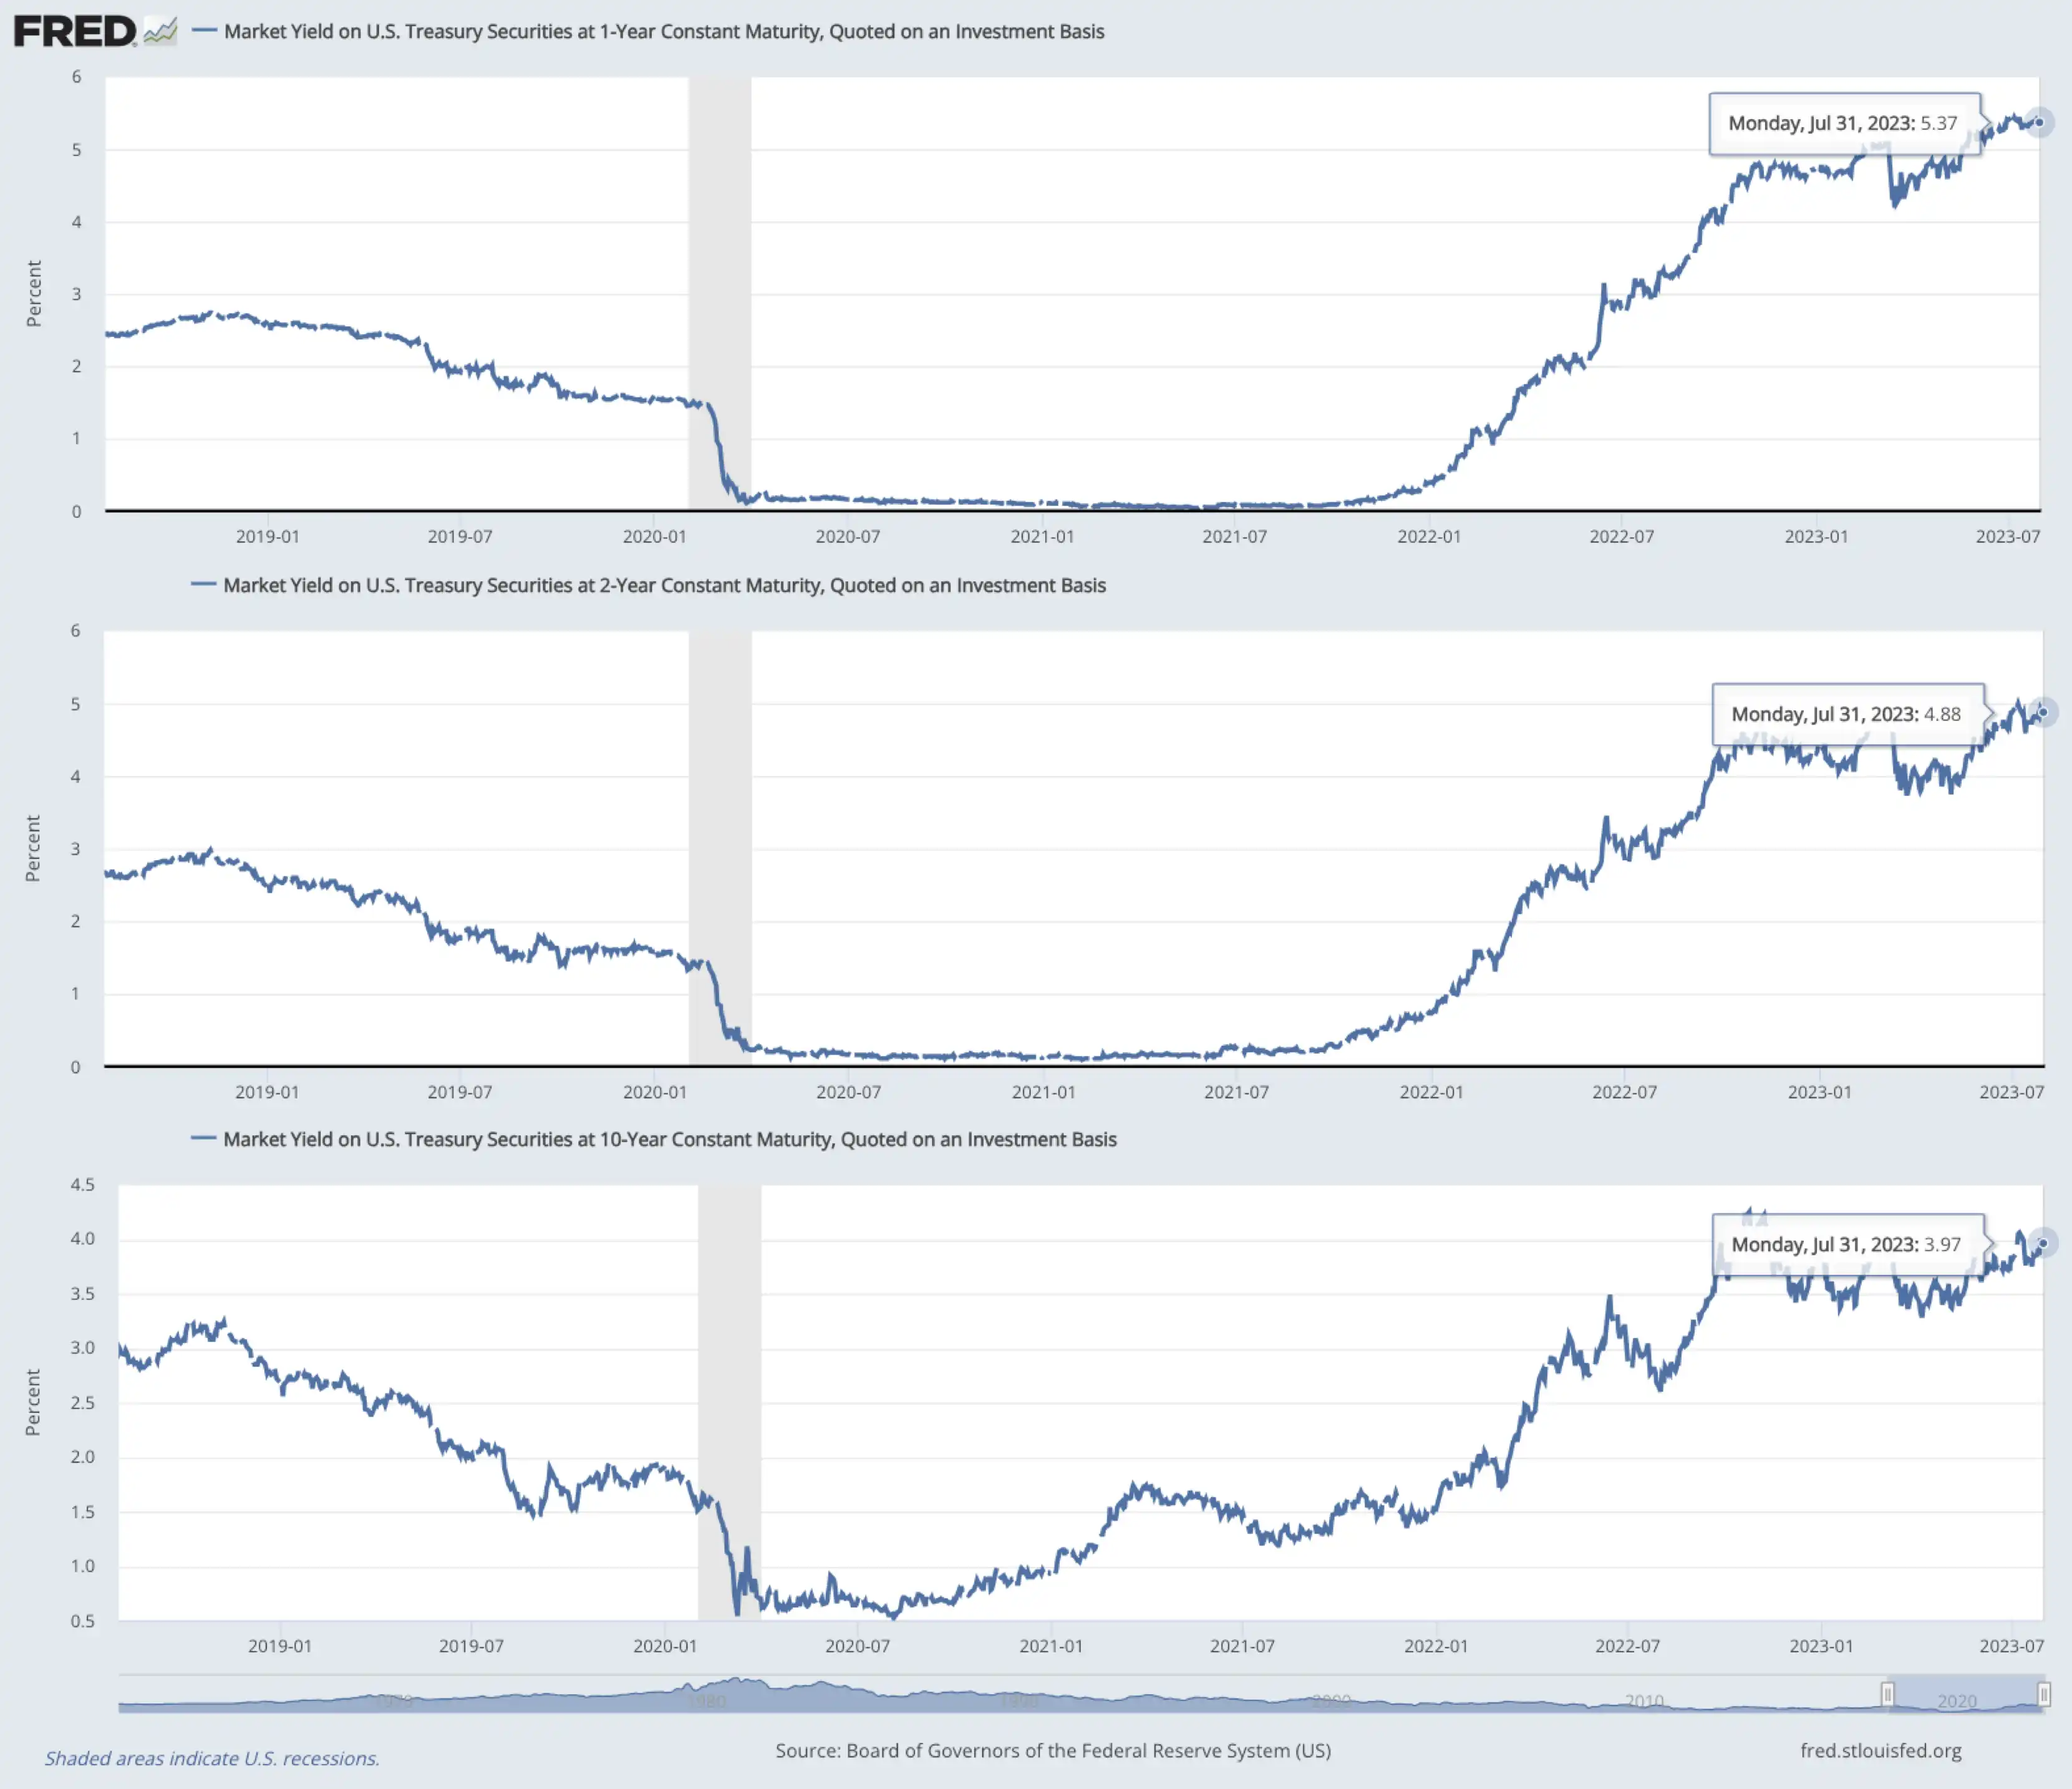
Hoa Kỳ một năm, hai năm và mười năm Lợi tức trái phiếu kho bạc, nguồn dữ liệu: FRED
Tính đến thời điểm hiện tại, lãi suất trái phiếu kho bạc kỳ hạn một năm, hai năm và mười năm ở Hoa Kỳ Kỳ lần lượt là 5,37%, 4,88% và 3,97%. Bỏ qua đường cong lợi suất, lợi suất đã tăng đều đặn kể từ cuối năm 2021, cả trên Kho bạc ngắn hạn và dài hạn. So với các giao thức DeFi chính thống như Curve và Aave, ngay cả lợi suất hiện tại của trái phiếu kho bạc kỳ hạn 10 năm cũng cao hơn đáng kể so với lợi suất trung bình của nó.
Ngược lại, mức thu nhập của DeFi đang giảm dần. Theo dữ liệu của DeFi Llama, lợi nhuận trung bình của DeFi đã giảm từ 6% vào đầu năm ngoái xuống còn 2% vào tháng 7 năm nay, gần như không mang lại lợi nhuận cho các nhà đầu tư lớn. Bowen giải thích với BlockBeats: “Tại sao phải mạo hiểm gấp hai hoặc ba lần hệ số rủi ro để kiếm 3% trong DeFi, khi bạn có thể kiếm được 5% bằng trái phiếu kho bạc Hoa Kỳ?”
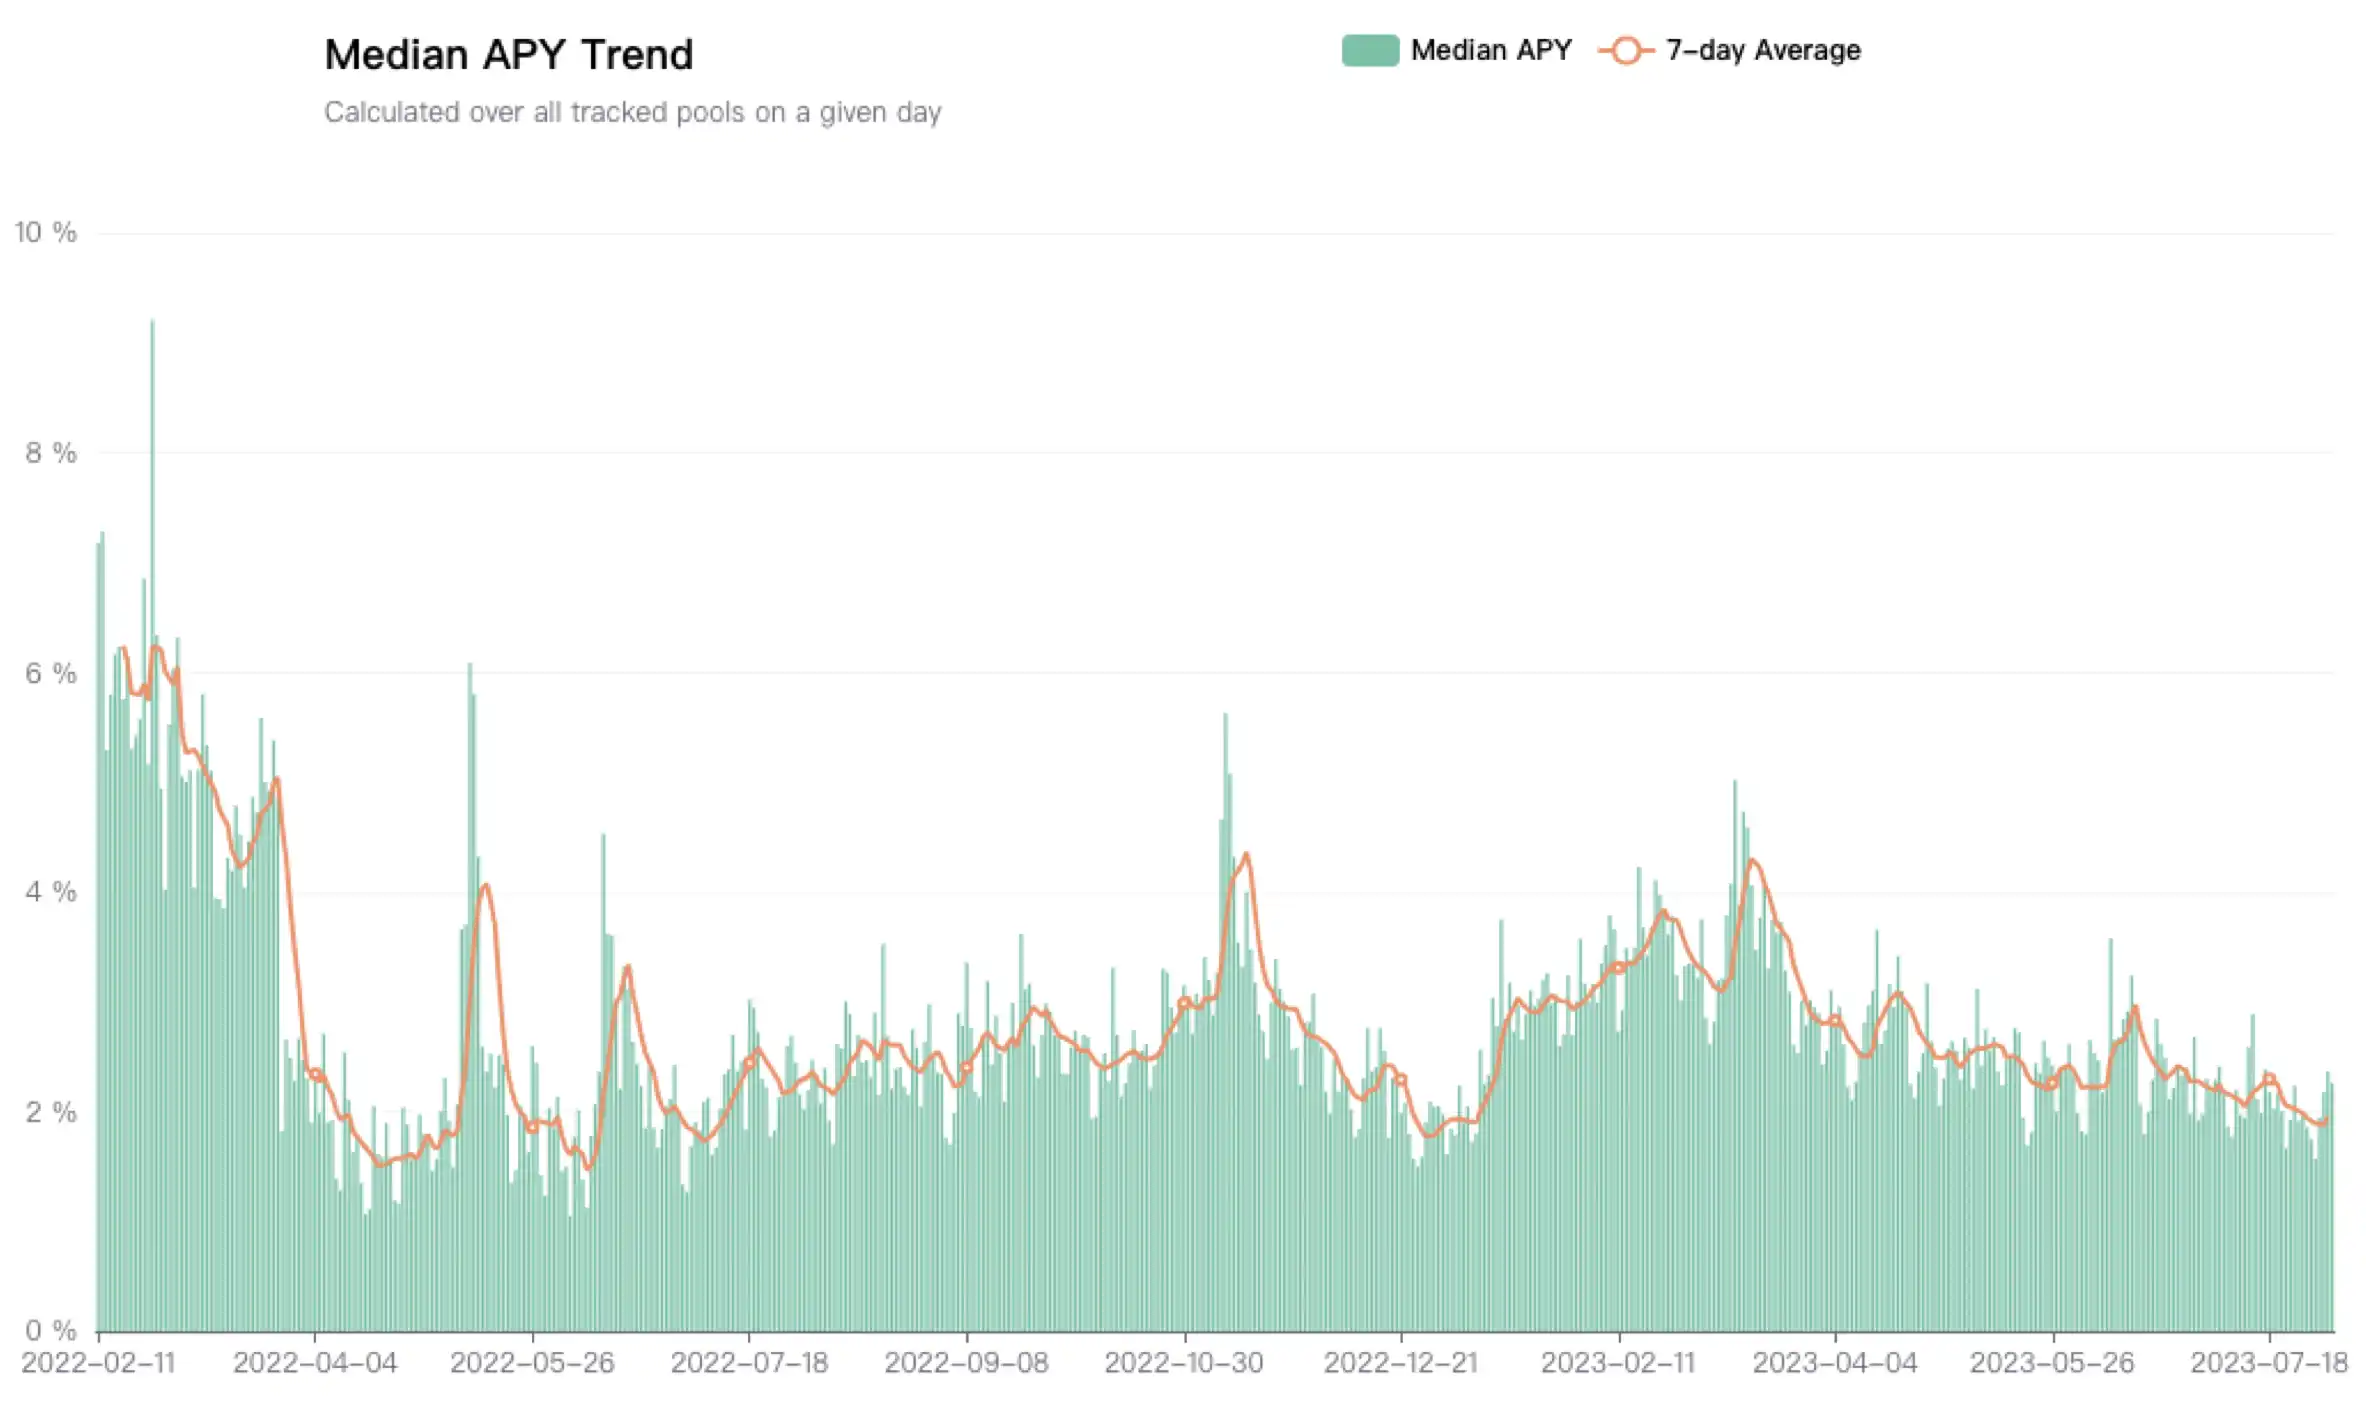
Thay đổi lợi nhuận trung bình DeFi, nguồn dữ liệu: DeFi Llama
Đối với những khách hàng có số tiền lớn, DeFi hiện tại không còn tốt như trước. Trước đây, chưa nói đến một năm, bạn có thể kiếm được 3% chỉ trong một ngày. Do đó, dưới cái bóng kép của khủng hoảng thanh khoản và bóng tối pháp lý, việc giữ tiền trong DeFi dường như không phải là một lựa chọn sáng suốt. Bowen tin rằng phần lớn số tiền còn lại trên thị trường DeFi có thể là những quỹ bất tiện hoặc thậm chí không thể “hạ cánh”. "Tiền khác sẽ biến mất nếu bạn có thể."
Vì không thể rời đi nên chúng tôi cần giải quyết vấn đề trong nội bộ. Ngoài phần thưởng đặt cược PoS và phát thải token giao thức, còn cách nào khác để mang lại thu nhập ổn định và đáng kể cho các nhà đầu tư lớn không?
Điều đầu tiên người ta nghĩ đến là Năng suất thực. Về bản chất, Lợi nhuận thực có nghĩa là giao thức trả thu nhập cho người dùng dựa trên thu nhập thực tế của họ, được tính bằng các Token có nguồn gốc sinh thái như ETH hoặc stablecoin như USDC, loại bỏ lạm phát và bất ổn thu nhập do phát thải token gây ra. GMX, trở nên phổ biến vào cuối năm ngoái, là đại diện hàng đầu cho câu chuyện này.
Bài đọc liên quan: "Một nghiên cứu sơ bộ về tính bền vững của mô hình kinh doanh DeFi trong bối cảnh lợi nhuận thực tế"
Theo dữ liệu của Nansen, vào cuối tháng 8 năm 2022, số lượng giao dịch GMX từng vượt qua Uniswap, trở thành giao thức có số lượng giao dịch lớn nhất trong một tuần trên mạng Arbitrum. Trong sách trắng GMX, nhóm đã đề cập rõ ràng rằng ngoài phần thưởng mã thông báo GMX, chủ sở hữu mã thông báo GLP (tức là LP) cũng nhận được lợi ích phí nền tảng bằng ETH. Câu chuyện về Lợi suất thực cũng nổi lên như một niềm hy vọng mới để cứu DeFi sau khi giá token GMX tăng lên 56 USD vào tháng 9.
Nhưng trên thực tế, trong thị trường giá xuống, loại thu nhập được tạo ra bằng cách dựa vào cái gọi là "thu nhập thực tế của thỏa thuận" là không đáng tin cậy. Chẳng bao lâu sau, mọi người phát hiện ra rằng, ngoại trừ các giao thức như Uniswap và GMX có lực hấp dẫn lớn và có thể chứa số tiền lớn, hầu hết các giao thức DeFi không thể tạo ra thu nhập trong thị trường gấu. Trong một cuộc phỏng vấn với BlockBeats, người đồng sáng lập 1inch Anton Bukov tiết lộ rằng nếu không có các sản phẩm tổng hợp DeFi, hầu hết các DEX sẽ không thể tồn tại trong thị trường gấu vì những DEX này không có tính thanh khoản.
Bài đọc liên quan: "Phỏng vấn độc quyền với 1inch : Uniswap Làm thế nào để đổi mới trong lĩnh vực DEX dưới cái bóng của sự độc quyền? 》
Sau khi trải qua giai đoạn "bất an mùa xuân" ngắn ngủi vào đầu năm, thị trường đã bước vào thị trường giá xuống sâu vào tháng 4 năm nay. Ngoài các hoạt động hàng loạt của "Lumu Studio", các hoạt động trên chuỗi đã đạt đến một số cấp độ và câu chuyện về Lợi nhuận thực sẽ sớm kết thúc. Tuy nhiên, điều đáng ngạc nhiên là kể từ tháng 6, Composite và MakerDAO, hai token DeFi đã có uy tín, đã bắt đầu tăng giá và đạt mức cao mới trong năm.
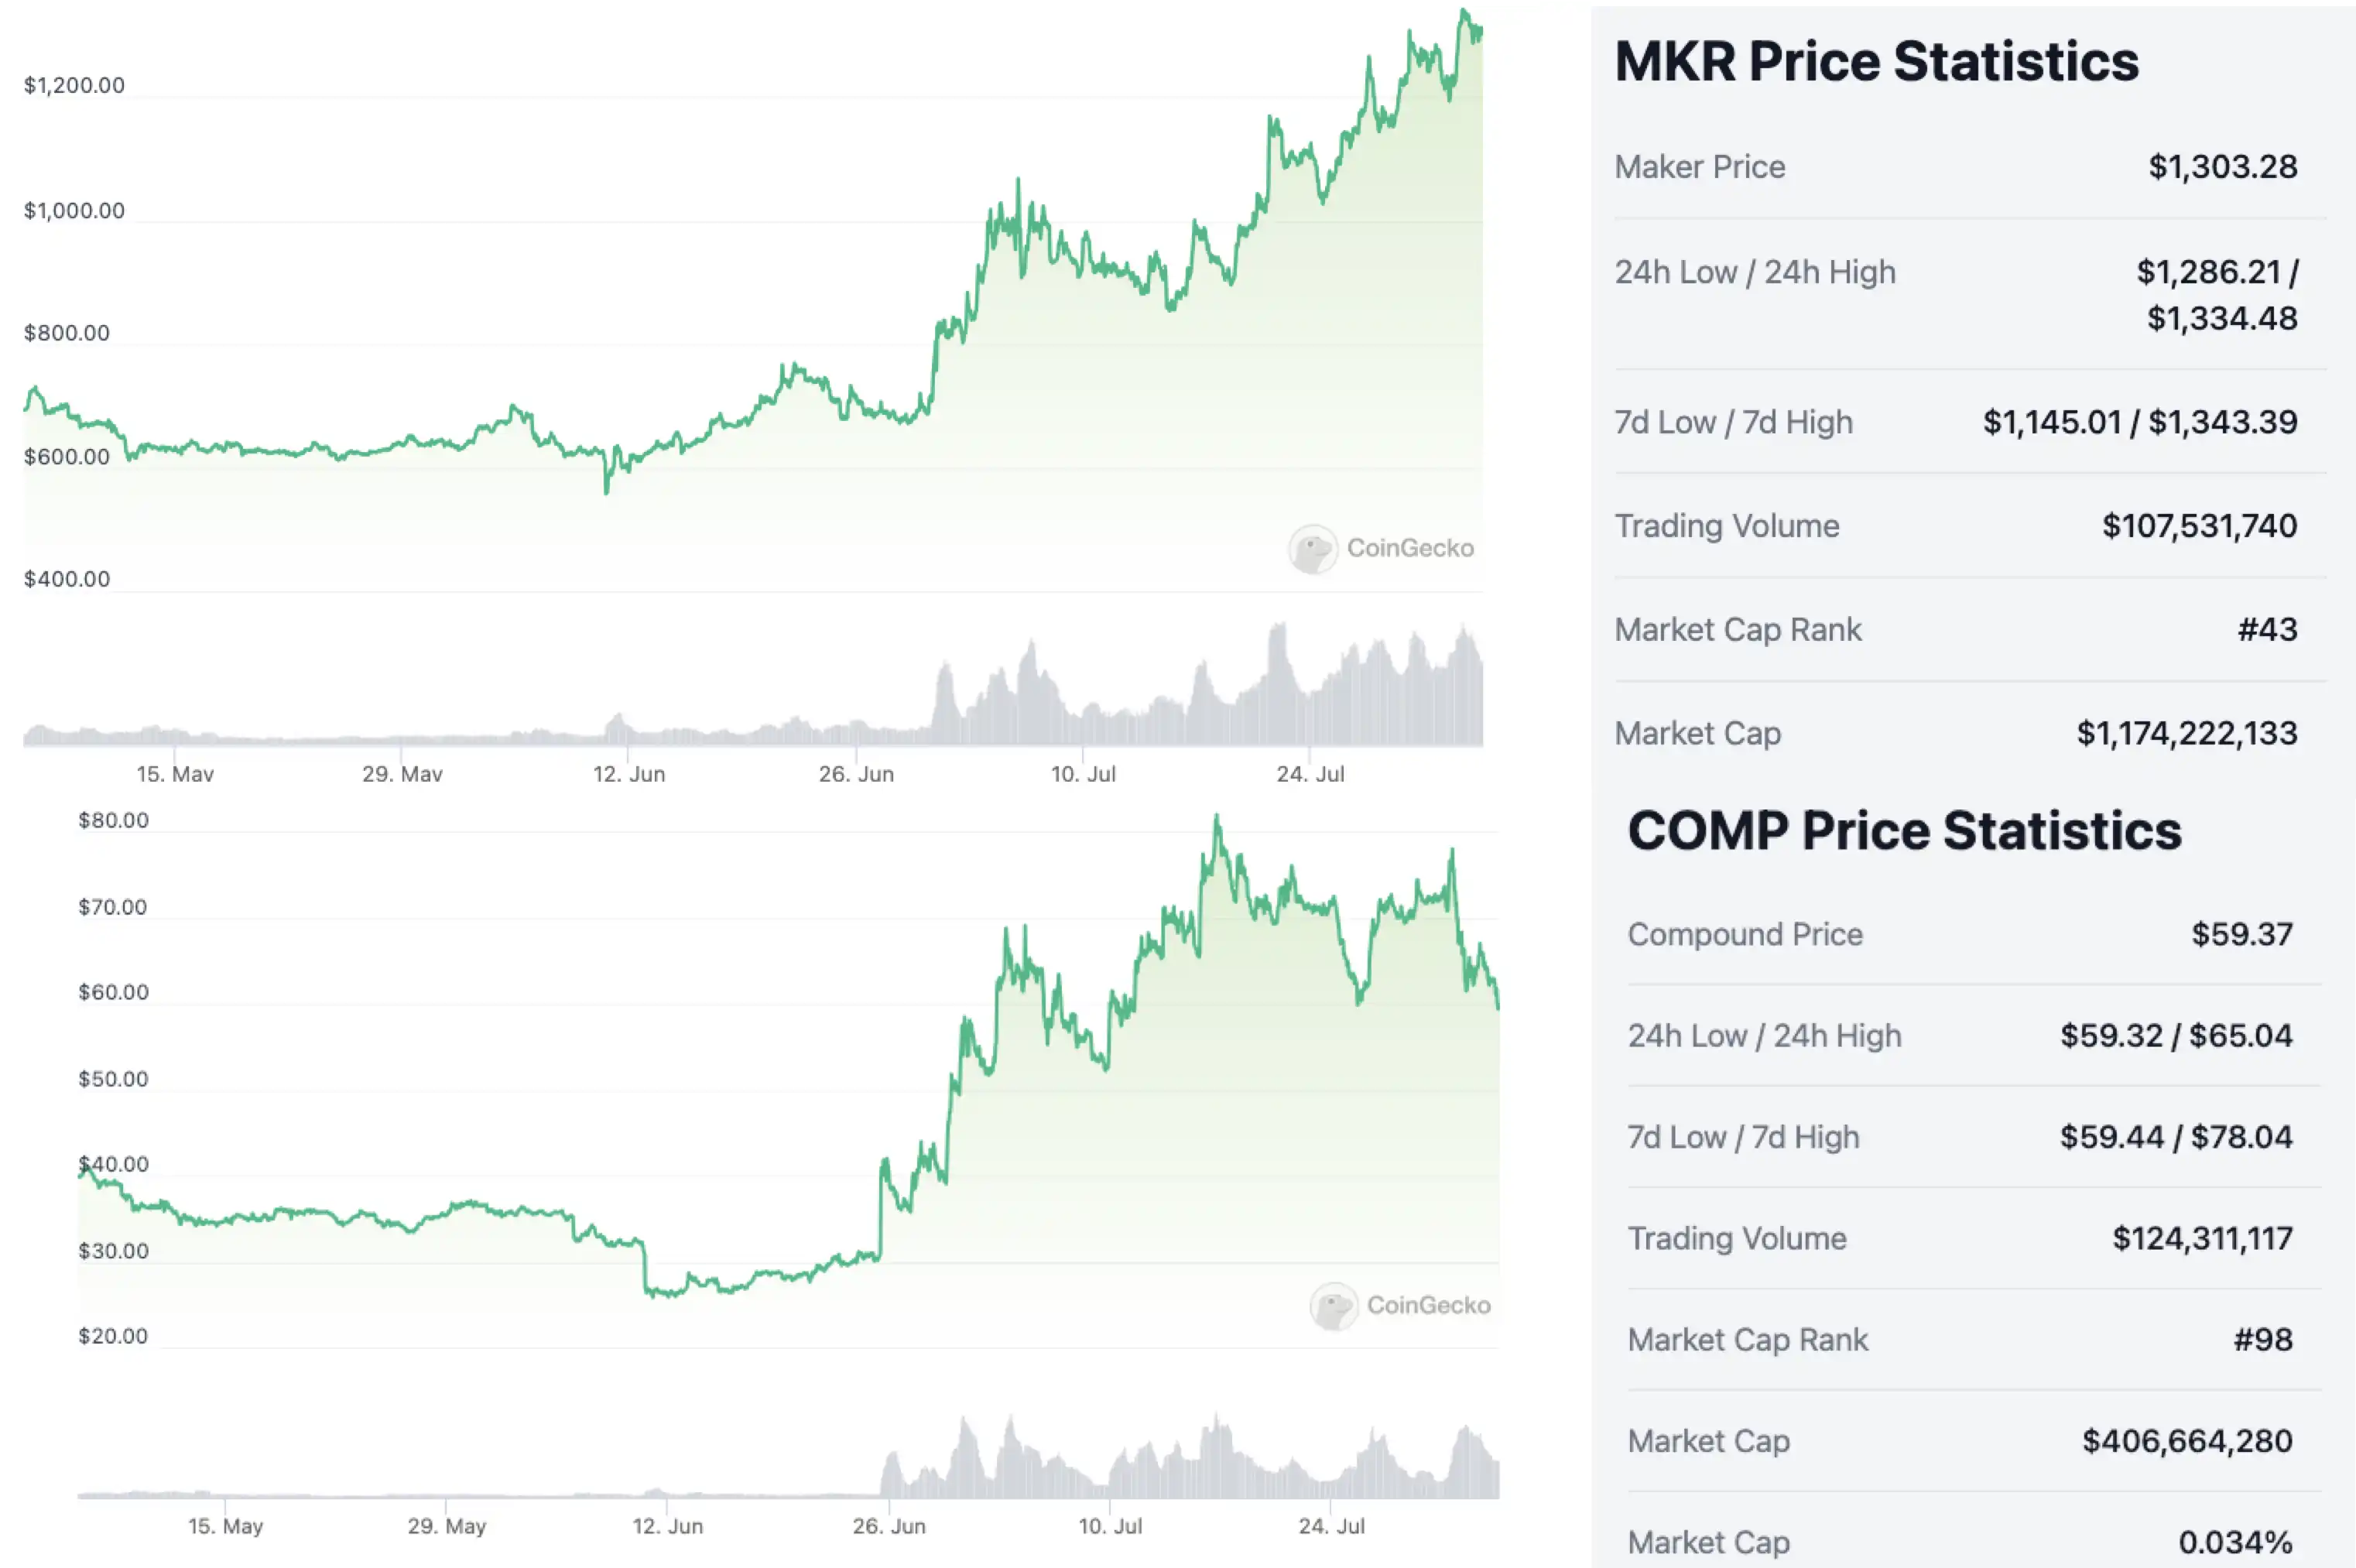
Giá token MKR và COMP thay đổi, nguồn dữ liệu: CoinGecko
Giải thích của thị trường cho sự gia tăng là: RWA.
Trong thị trường mã hóa, khái niệm Tài sản thế giới thực đã nhiều lần được thổi phồng trong vài năm qua và lần này nó đã được sử dụng trong lĩnh vực DeFi. Vì không có cách nào để tạo ra đủ lợi nhuận trên chuỗi, liệu lợi nhuận trong thế giới thực có thể được đưa vào DeFi không? Trước đó, bài viết đề xuất "Endgame" do người sáng lập MakerDAO xuất bản sau cuộc tranh cãi Tornado Cash đã gây ra một vòng thảo luận về RWA.
Hiện có tin đồn trên thị trường rằng thu nhập của MakerDAO đã tăng đáng kể trong vài tháng qua nhờ sử dụng quỹ kho bạc để mua trái phiếu kho bạc Hoa Kỳ. Người sáng lập của Hợp chất cũng đã công bố công ty mới Superstate của mình vào cuối tháng 6, công ty chịu trách nhiệm đưa các tài sản như trái phiếu vào chuỗi để mang lại cho khách hàng tiềm năng lợi nhuận tương đương với lợi nhuận trong thế giới thực. Sau khi tin tức được công bố, giá token COMP đã tăng hơn 23% trong 24 giờ.
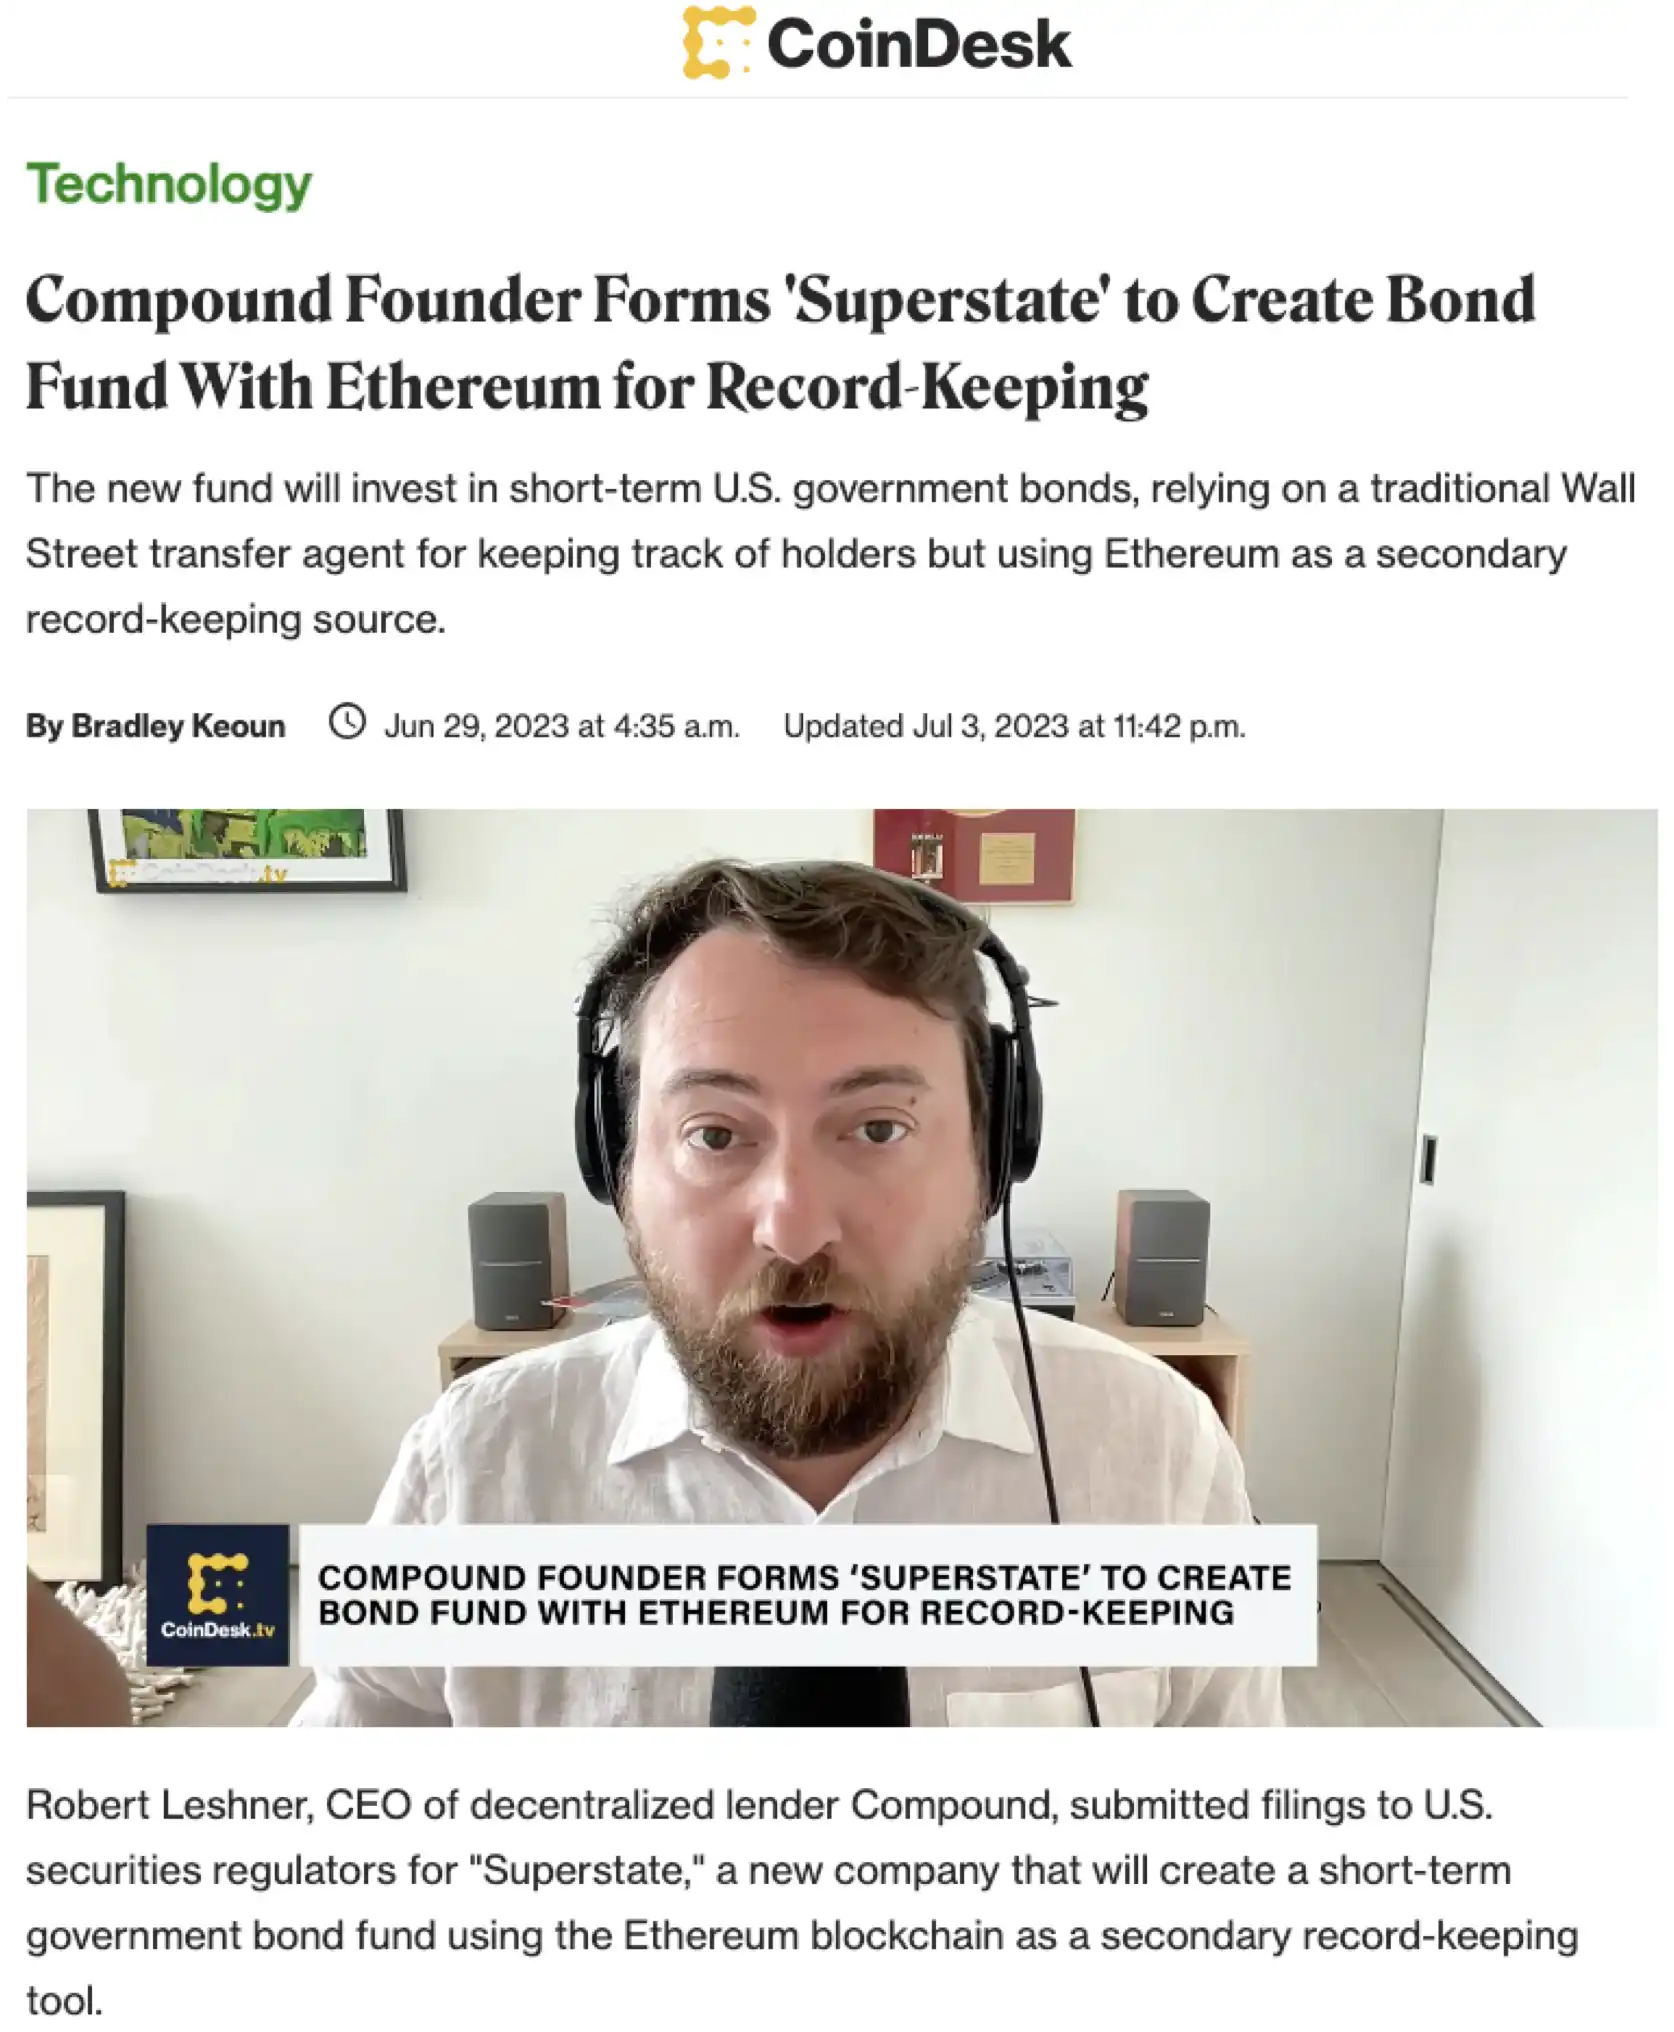
Báo cáo về công ty mới Superstate của người sáng lập Composite
Dưới làn sóng tuân thủ ở Hồng Kông, mức độ phổ biến của RWA đã đạt đến một tầm cao mới. Hầu hết các hoạt động ngoại tuyến của Web3 ở Hồng Kông kể từ tháng 6 đều liên quan đến RWA. Mọi người không chỉ hy vọng thu được lợi nhuận trực tuyến tốt hơn thông qua câu chuyện này mà còn hy vọng dựa vào nó để thu hút nhiều quỹ truyền thống hơn tham gia vào thị trường và tạo ra một vòng chu kỳ tiền điện tử mới.
Nhưng hiện tại, RWA có thể không giải quyết được căn bản “căn bệnh lợi nhuận” của DeFi. Do mô hình quản lý tài sản vẫn chưa hoàn thiện nên RWA hiện tại về cơ bản bị hạn chế tiếp xúc với trái phiếu Kho bạc, đặc biệt là Kho bạc Hoa Kỳ. Một mặt, điều này làm giảm khả năng chống lại quy định của DeFi. Mặt khác, điều đó cũng có nghĩa là một khi Cục Dự trữ Liên bang đảo ngược lộ trình, giao thức RWA dựa vào nợ của Mỹ sẽ lại thất bại và rơi vào xu hướng giảm lợi nhuận không thể đảo ngược. Trong mắt nhiều người, Fed không còn xa nữa sẽ đảo ngược xu hướng.
Bài đọc liên quan: "Những lo lắng tiềm ẩn của MakerDao, Không chỉ sự xuất hiện của RWA》
Cho dù đó là nền kinh tế mã thông báo như Stake và veToken hay các xu hướng tường thuật như Real Yield và RWA It. phản ánh cuộc đấu tranh đau đớn của DeFi khi đối mặt với “bệnh lợi suất”. Những cải tiến hiện tại trong lĩnh vực DeFi dường như đang điều trị các triệu chứng hơn là nguyên nhân gốc rễ. Có lẽ cách duy nhất để chữa khỏi căn bệnh này là chờ đợi thị trường tăng giá.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia