MEV và Flashbots: Một câu chuyện DeFi không giống ai
Tiêu đề gốc: "MEV và Flashbots: Câu chuyện DeFi độc đáo"
Tác giả gốc: 0xFishy
Bản tổng hợp gốc: Kxp, BlockBeats
Giới thiệu
MEV là sản phẩm phụ của thiết kế blockchain và là sản phẩm độc đáo của DeFi. Về cơ bản, MEV chỉ là một bài tập nhằm tối đa hóa lợi nhuận, trong đó những người xác thực vận hành chuỗi khối cố gắng tối đa hóa lợi nhuận của họ trong nhiệm vụ xác thực các giao dịch. Mặc dù chúng tôi có thể lập luận rằng MEV có thể mang lại lợi ích thông qua việc tăng hiệu quả sử dụng vốn, MEV có thể tác động đáng kể đến trải nghiệm của người dùng khi sử dụng các ứng dụng phi tập trung, bao gồm phí gas cao hơn, trượt giá và rủi ro thông đồng và tập trung của người xác thực. Bài viết này trước tiên sẽ xem xét MEV từ góc độ khái niệm lý thuyết và những rủi ro hệ thống mà nó gây ra cho hệ sinh thái. Tiếp theo, tôi sẽ sử dụng Flashbots làm nghiên cứu điển hình để khám phá cách cộng đồng DeFi đang cố gắng giải quyết tất cả các tác động bên ngoài tiêu cực này của MEV và giải thích lý do tại sao câu chuyện về MEV là câu chuyện DeFi tiêu biểu: nó tiết lộ rất nhiều về cách thực sự xây dựng Fundamental các vấn đề, thách thức, nguyên tắc và sự đánh đổi trong hệ thống tài chính tập trung.
Flash Boys Club
MEV là một tính năng, không phải lỗi, của công nghệ blockchain . Trong một mạng blockchain nhất định, người xác thực (hoặc người khai thác trong mô hình PoW truyền thống) chịu trách nhiệm quyết định dữ liệu nào được đưa vào chuỗi. Cụ thể, họ có thể kiểm soát việc nhập và xóa dữ liệu cũng như thứ tự của dữ liệu này trên chuỗi. Cũng giống như các tác nhân kinh tế hợp lý, người xác nhận sẽ sắp xếp các giao dịch để tối đa hóa lợi nhuận từ phí giao dịch.
MEV là một khái niệm được nhà nghiên cứu hợp đồng thông minh Phil Dainan xây dựng lần đầu tiên trong một bài báo quan trọng có tên "Flash Boys 2.0". Trong bài báo này, các nhà nghiên cứu nhấn mạnh rằng hiện nay việc sử dụng một số lượng lớn robot và đại lý chênh lệch giá để “dự đoán và khai thác” các giao dịch DEX của người dùng thông thường là điều phổ biến, tương tự như cách các nhà giao dịch tần suất cao trong tài chính truyền thống tích cực tối ưu hóa độ trễ giao dịch. Chỉ trong 24 giờ qua tại thời điểm viết bài, các thực thể này đã nhận được 2.578 ETH, tương đương khoảng 4,9 triệu USD, thông qua hoạt động MEV.
Mặc dù MEV là một thuật ngữ chung bao gồm nhiều phương pháp và kịch bản chênh lệch giá khác nhau, nhưng có một số đặc điểm chính tạo thành nền tảng cho nhiều cơ hội MEV trong DeFi. Đầu tiên, hầu hết MEV đều đạt được thông qua một quy trình được gọi là Đấu giá khí ưu tiên (PGA), trong đó người dùng có thể trả phí giao dịch (Gas) cao hơn để giao dịch của họ được thực hiện trước. Vì nhiều bot chênh lệch giá dựa vào mức độ ưu tiên thực hiện các giao dịch của chúng để kiếm lợi nhuận nên các bot này sẽ tham gia vào các cuộc chiến đấu thầu Gas, tăng giá tuần tự để các giao dịch của chúng được điều hành bởi các trình xác thực, từ đó gây ra tắc nghẽn mạng cao và vượt quá phí đấu thầu của người dùng thông thường, Trừ khi họ cũng phải trả phí giao dịch cao.
Mặt khác, người xác nhận là một trong những người được hưởng lợi chính từ hoạt động này. Trên thực tế, lượng quyền lực có liên quan trực tiếp đến mức lợi nhuận: bởi vì người xác thực (ít nhất là về mặt lý thuyết) có quyền xác định nên chạy giao dịch nào, họ có thể quyết định ưu tiên giao dịch nào dựa trên phí của họ, từ đó có được "thứ hạng". tối ưu hóa" "thu nhập. Trên thực tế, do người xác minh chịu trách nhiệm cho quá nhiều công việc như tìm kiếm MEV, đóng gói và thực thi quy trình, nên hầu hết "tối ưu hóa sắp xếp" được giao cho những người tìm kiếm, người xây dựng và chuyển tiếp chuyên biệt. Những thực thể trung gian này có thể được hình dung như những người xác minh "Thư ký" người kiếm được một phần lợi nhuận bằng cách hợp lý hóa quy trình MEV. Cụ thể, người tìm kiếm sẽ khám phá các cơ hội MEV, người xây dựng sẽ đóng gói các cơ hội này thành các “khối” hoàn chỉnh và người chuyển tiếp sẽ gửi các “khối” hoàn chỉnh này đến người xác thực hoặc người xây dựng khối thực tế. Do đó, tổng quan về hệ sinh thái MEV hiện tại như sau:

Hệ sinh thái MEV, nguồn: https://chain. link/ education-hub/maximal-extractable-value-mev
Như chúng tôi đã gợi ý trước đây, mặc dù có thể có một số lợi ích khi cho phép kinh doanh chênh lệch giá với MEV , bao gồm hiệu quả sử dụng vốn cao hơn và đảm bảo giá cả nhất quán trên các sàn giao dịch, nhưng có tác động bên ngoài rất lớn đối với người dùng cuối, chẳng hạn như dẫn đến phí giao dịch cao hơn, thực thi chậm hơn và trượt giá cao hơn (ví dụ: tấn công bánh sandwich). Tuy nhiên, đây không phải là rủi ro lớn nhất mà MEV gây ra cho blockchain – nếu những người xác thực thông đồng với nhau, hoạt động của MEV thực sự có thể làm suy yếu tính bảo mật của lớp đồng thuận của blockchain.
Vấn đề bảo mật này bắt nguồn từ sự không phù hợp giữa các biện pháp khuyến khích - trong tất cả các cơ hội MEV sinh lợi này, người khai thác có thể tối ưu hóa phí giao dịch mà không cần dựa vào trợ cấp phần thưởng khối không đổi để kiếm thêm tiền. Như Dainan viết, điều này có nghĩa là:
“Do đó, những người khai thác có thể phân nhánh các khối có phí cao, giữ lại một số khoản phí để lôi kéo những người khai thác khác xây dựng trên phân nhánh đó. trong các trường hợp, động cơ đi chệch khỏi giao thức có thể dẫn đến việc lật đổ chiến lược của những người khai thác hợp lý về mặt kinh tế, làm giảm tính bảo mật được cung cấp bởi xác nhận khối."
Điều này được gọi là một cuộc tấn công "chiến tranh giá cả" và là một trong nhiều cách MEV có thể làm suy yếu các đảm bảo an ninh cơ bản của blockchain. Các cuộc tấn công được biết đến khác bao gồm "tấn công kẻ trộm thời gian", trong đó những người xác thực, thay vì đánh cắp các giao dịch sinh lợi từ khối hiện tại, lại thông đồng để đánh cắp và khai thác các cơ hội MEV trong các khối trước đây bằng cách viết lại lịch sử trong quá khứ. Ngoài ra, việc rút MEV thậm chí không cần phải diễn ra trên chuỗi, vì tất cả điều này có thể được thực hiện thông qua các giao dịch OTC, chẳng hạn như giữa các nhà giao dịch lớn và người xác nhận.
Vì vậy, như chúng ta có thể thấy, có rất nhiều điều đang bị đe dọa.
Flashbots: Giảm thiểu tác động tiêu cực của MEV
Xem xét các hậu quả có thể xảy ra của MEV không hạn chế hậu quả, đã có một số dự án và nhóm làm việc nhằm giảm thiểu các tác động tiêu cực bên ngoài của hoạt động này. Một trong những nhóm quan trọng nhất trong lĩnh vực này là Flashbots, một dự án dành riêng cho việc sắp xếp lại các biện pháp khuyến khích MEV để khen thưởng những người xác thực trung thực đồng thời giảm thiểu những tác động tồi tệ nhất đối với người dùng thông thường.
Để làm điều này, Flashbots cố gắng thực hiện ba bước riêng biệt: (1) tiết lộ "rừng tối" MEV, (2) dân chủ hóa việc khai thác MEV và (3 ) ) để phân phối lại lợi ích cho hệ sinh thái. Để đạt được mục tiêu đầu tiên, Flashbots có một sản phẩm chuyên dụng mang tên MEV-inspect, nhằm mục đích “khám phá” “rừng tối” của MEV để định lượng các tác động tiêu cực bên ngoài do MEV gây ra và đưa ra quy mô của vấn đề.
Hai mục tiêu còn lại là "dân chủ hóa việc khai thác MEV" và "phân phối lại lợi ích" phức tạp hơn, bao gồm toàn bộ bộ sản phẩm và thay đổi tùy theo phạm vi của vấn đề và Những thay đổi về điểm nhấn phát triển dần dần. Ở một mức độ nào đó, chúng ta có thể coi lịch sử phát triển sản phẩm của Flashbots trong hai năm qua là một mô hình thu nhỏ cho sự tăng trưởng và phát triển của Ethereum.
Dòng sản phẩm chính đầu tiên được Flashbots phát hành là ứng dụng khách MEV-Geth hoặc phiên bản cải tiến của việc triển khai Ethereum Golang nhằm bảo vệ tốt hơn khỏi thao túng MEV bằng cách định tuyến nó vào một nhóm giao dịch riêng tư. Dựa trên khách hàng mới này, một thị trường đấu giá MEV đã được thành lập, sử dụng phương thức "đấu giá kín một giá" (hay còn gọi là "đấu thầu mù"), mỗi người tham gia chỉ được phép đưa ra một mức giá và không ai trong số những người tham gia đấu giá biết được Giá thầu của những người tham gia khác. Thông qua thiết kế này, Flashbots giảm bớt các cuộc chiến "đấu giá" đã thảo luận trước đó gây ra tắc nghẽn mạng.
Nguyên tắc chỉ đạo để tạo ra MEV-Geth và thị trường MEV là phổ biến xác minh thông qua quy trình tái tổ chức khuyến khích được gọi là "tách biệt nhà sản xuất-nhà xây dựng khối" Tác giả có thẩm quyền và trách nhiệm xây dựng khối. Người xác thực sử dụng đấu giá MEV không cần phải trải qua quá trình tìm kiếm MEV và đóng gói giao dịch phức tạp mà chỉ cần xem xét thị trường MEV, tìm các giao dịch mang lại cho họ MEV cao nhất và sau đó gửi một giá thầu duy nhất phản ánh sở thích thực tế của họ . Ngoài ra, để ngăn người xác thực bao gồm các giao dịch của chính họ và thu lợi nhuận từ các giao dịch trước đó của người dùng, chi tiết giao dịch thực tế (lệnh mua, lệnh bán, thanh lý, v.v.) sẽ không được công khai cho đến khi quá trình xây dựng khối hoàn tất.
Vậy tại sao những người xác thực lại sử dụng thuật toán này và từ bỏ các cơ hội MEV sinh lợi nêu trên? Điều này là do thuật toán Flashbots này chỉ đơn giản chọn các giao dịch MEV từ thị trường, điều này dễ dàng hơn và rẻ hơn cho người xác nhận. Khi ngày càng có nhiều giao dịch MEV chất lượng cao được thực hiện trên thị trường thay vì trực tiếp trên chuỗi, người xác thực có thể kiếm được lợi nhuận cao hơn bằng cách gắn bó với Flashbots. Kết quả rất ấn tượng: ngay sau khi MEV-Geth được phát hành, hơn 90% người xác thực Ethereum đã bắt đầu sử dụng dự án, từ đó cho thấy tầm quan trọng và hiệu quả của việc tái cơ cấu khuyến khích trong việc giải quyết các vấn đề tiềm ẩn. Khi hệ sinh thái Ethereum phát triển và chuyển từ mô hình Proof-of-Work (PoW) sang mô hình Proof-of-Stake (PoS) vào tháng 9 năm 2022, sự thay đổi này trong cấu trúc đồng thuận cơ bản của Ethereum khiến chúng ta cần phải hiểu "nhà sản xuất-xây dựng khối" Khái niệm "tách" được cập nhật.
Lý do chính khiến PoS hiệu quả hơn PoW là vì trong PoW, mọi nút đều phải xây dựng và tạo khối từ đầu; trong PoS, chỉ có một vài Trình xác thực đóng vai trò là nhà sản xuất khối cho các khối chính, nối thêm dữ liệu vào chuỗi khối. Mặc dù điều này rất tốt cho môi trường và hiệu quả tính toán, vì sản lượng MEV rất hấp dẫn, nhưng điều này có thể gây ra rủi ro tập trung bổ sung, đặc biệt nếu người xác nhận ("nhà sản xuất khối") đang "xây dựng" quan trọng với người bán trên thị trường. Ngay cả Flashbots chạy các nhóm trao đổi riêng tư cũng có thể dễ bị ảnh hưởng bởi điều này, nhưng thực tế là chúng ta đặt niềm tin vào một thực thể duy nhất (chẳng hạn như Flashbots) đi ngược lại tinh thần phân cấp.
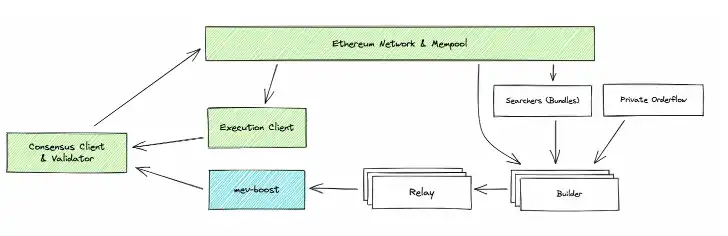
Sơ đồ hệ thống MEV Boost, Nguồn: https://github.com/flashbots/mev-boost
Vì vậy Flashbots đã phát hành MEV-boost, một phần mềm phân quyền cho "bên cung" của thị trường MEV này. MEV-boost không chỉ chứa các giao dịch từ nhóm giao dịch riêng tư của Flashbots (thực tế là độc quyền) mà còn cho phép bất kỳ nhà xây dựng nào chạy phần mềm này gửi giao dịch cho tất cả người xác thực tham gia. Đối với người xác thực, khi có nhiều người xây dựng tham gia xây dựng tất cả các khối khác nhau này, họ có thể kiếm được nhiều doanh thu hơn và tạo sân chơi bình đẳng cho người xác thực, từ đó xây dựng một hệ sinh thái mạnh mẽ và an toàn hơn. Giống như MEV-Geth, thiết kế mới lạ này sắp xếp lại các khuyến khích của nhiều bên để tránh rủi ro tập trung và đã đạt được thành công lớn, với tỷ lệ áp dụng mạng vượt quá 85%, trong đó Flashbots chỉ chuyển tiếp 34% giao dịch.
Flashbots SUAVE
Cho đến nay, cách hiệu quả nhất để giảm thiểu mọi rủi ro tập trung hóa và làm cho tài chính phi tập trung không bị ảnh hưởng bởi MEV Việc tìm kiếm các tác động có hại vẫn chưa kết thúc. Trong quá trình thực hiện phân tách nhà sản xuất-người xây dựng khối, giải pháp của Flashbots là phân cấp hoặc chuyển hướng quyền hạn và trách nhiệm chính của người xác nhận sang “người xây dựng” với tư cách là các thực thể độc lập với người xác nhận. Hóa ra là mặc dù có lợi thế kinh tế nhờ quy mô rất lớn nhưng điều này lại dẫn đến rủi ro về sự tập trung hóa trong vai trò của người xây dựng.
Vậy lợi thế kinh tế nhờ quy mô này có ý nghĩa gì đối với vai trò của người xây dựng? Hãy nhớ lại rằng chúng tôi đã đề cập trước đó rằng người tìm kiếm, người xây dựng và người chuyển tiếp đều đóng các vai trò khác nhau.Người tìm kiếm tìm kiếm các cơ hội MEV và sau đó gửi những cơ hội này đến người xây dựng, những người này sẽ gửi các khối hoàn chỉnh tới rơle. Điều này có nghĩa là người tìm kiếm phải chọn người gửi kết quả tới. Để tối đa hóa lợi nhuận, họ sẽ chọn những nhà xây dựng chất lượng cao nhất, những người sẽ được người xác nhận chọn thường xuyên. Điều này tạo ra hiệu ứng tập trung hóa khi có nhiều giao dịch chất lượng hơn đến với những nhà xây dựng hàng đầu - những nhà xây dựng hàng đầu sẽ luôn nhận được giao dịch MEV cao nhất từ những người tìm kiếm, do đó củng cố vị trí của họ.
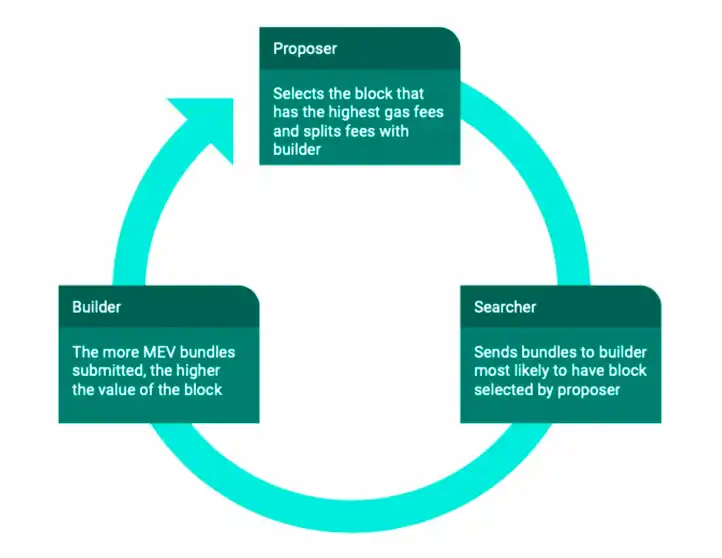
Hiệu ứng tập trung của trình tạo , nguồn : https://simbro.medium.com/mev-driven- centralization- in-ethereum-ec829a214f18
Hiệu ứng tập trung của nhà xây dựng này đã được xác nhận trong thực tế. Trong 24 giờ viết bài vừa qua, 5 nhà xây dựng hàng đầu đã đề xuất ~90% tổng số khối MEV-Boost. Khi mức độ tập trung hóa này tăng lên, các công ty đầu sỏ này có thể bắt đầu sử dụng vị trí thống lĩnh của mình để thao túng các giao dịch, bao gồm thông đồng và kiểm duyệt một số giao dịch nhất định, điều này có thể làm tổn hại đến tính bảo mật của chuỗi khối cơ bản. Đó là mục tiêu của dự án mới nhất của Flashbots: một cuộc đấu giá thống nhất duy nhất các biểu hiện giá trị nhằm mục đích tách quá trình xây dựng khối khỏi bất kỳ chuỗi khối riêng lẻ nào và thuê ngoài nó cho một mạng độc lập, từ đó cho phép vai trò của người xây dựng khối.
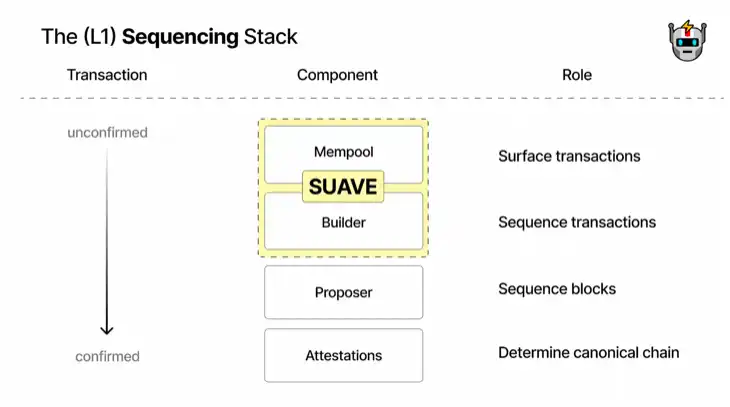
Ngăn xếp chuỗi khối SUAVE và L1, nguồn : https://writings.flashbots.net/the-future-of -mev -is-suave/
SUAVE thực sự là một chuỗi đặt hàng khối độc lập và chuyên dụng, chịu trách nhiệm chính về nhóm bộ nhớ giao dịch và các nhà xây dựng. Các vấn đề liên quan đến trách nhiệm, và người xác thực của các chuỗi gốc như Ethereum sẽ chịu trách nhiệm về vai trò sản xuất và chứng nhận khối. Như chúng ta có thể thấy, SUAVE là một phần mở rộng tự nhiên của nguyên tắc "tách biệt giữa nhà sản xuất và nhà xây dựng khối", trong đó chúng tôi đặt các nhà sản xuất và xây dựng khối trên hai chuỗi hoàn toàn độc lập để làm cho cả hai chuỗi này đủ phi tập trung và tách biệt với nhau. Ngoài ra, tầm nhìn của SUAVE là nó sẽ đóng vai trò là lớp đặt hàng chung cho nhiều chuỗi khác nhau, do đó, cho dù bạn là người xác thực trên Ethereum, Arbitrum, Polygon hay bất kỳ chuỗi EVM nào khác, bạn đều có thể sử dụng SUAVE để tìm MEV tốt nhất những cơ hội. Điều này không chỉ áp dụng cho chuỗi gốc mà bạn đang sử dụng mà còn áp dụng cho MEV tên miền chéo cho các giao dịch chuỗi chéo, vì vậy chúng tôi không thể chỉ tập trung vào nhóm bộ nhớ giao dịch của chuỗi gốc.
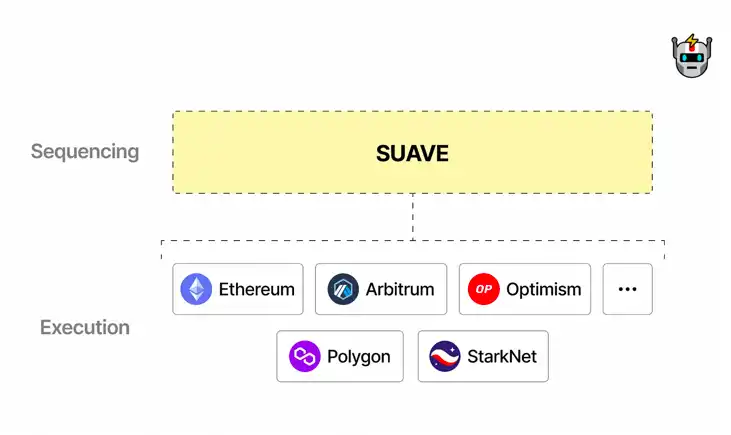
SUAVE tình huống chuỗi chéo , Nguồn: https://writings.flashbots.net/the-future - of-mev-is-suave/
Mặc dù SUAVE có những mục tiêu đầy tham vọng mang lại lợi ích cuối cùng cho tất cả các bên liên quan và làm cho hệ sinh thái Ethereum trở nên phi tập trung hơn, nhưng vẫn còn một số vấn đề thiết kế cốt lõi cần được giải quyết trong sáu tháng kể từ khi ra mắt vào tháng 11 năm 2022. Ví dụ: một trong những câu hỏi cốt lõi là liệu có nên xây dựng SUAVE dưới dạng chuỗi L1 riêng biệt (tương tự Chainlink) hay sử dụng giải pháp tổng hợp hay sử dụng dịch vụ tái thế chấp "mượn" trình xác thực Ethereum, chẳng hạn như Eigenlayer. Tất cả các giải pháp này đều có sự cân bằng riêng về sự thuận tiện khi triển khai, duy trì trình xác thực, bảo mật và tính linh hoạt mà chúng tôi sẽ không thảo luận chi tiết ở đây.
Một câu hỏi cốt lõi khác là liệu SUAVE có phát hành Token của riêng mình hay không. Mặc dù diễn đàn SUAVE hiện phủ nhận việc họ sẽ tung ra token riêng nhưng chúng tôi vẫn có một số câu hỏi về việc liệu Flashbots có tuân theo điều này hay không. Đặc biệt khi xét đến việc tung ra SUAVE Token dường như mang lại nhiều ý nghĩa kinh tế về lâu dài với tư cách là một công ty tư nhân. Hơn nữa, người ta có thể đưa ra lập luận chính đáng rằng lý do Flashbots nghĩ rằng nó có thể tăng mức định giá kỳ lân trị giá 1 tỷ USD trong thị trường giá xuống là vì những gợi ý của nó về việc phát hành SUAVE Token trong tương lai.
Vậy điều gì đã khiến Flashbots chọn không khởi chạy SUAVE Token? Hóa ra việc tung ra một token đi kèm với một số quyết định thiết kế khó chịu. Ví dụ: mã thông báo này có hữu ích cho một số giao dịch nhất định hay nó chỉ là "một mã thông báo khác chỉ dành cho quản trị"? Nếu Token này hữu ích thì mục đích của nó là gì? Làm cách nào để khuyến khích các bên liên quan khác nhau sử dụng Flashbots (ví dụ: các chuỗi khác nhau, người dùng cuối, nhà xây dựng trên Flashbots, v.v.) sử dụng và tin cậy mã thông báo mới này thay vì sử dụng các mã thông báo trưởng thành hơn như ETH hoặc thậm chí Mã thông báo L2, chẳng hạn như ARB? Trong mọi trường hợp, họ sẽ phải đối mặt với một quy trình phối hợp khuyến khích phức tạp và tốn nhiều công sức; do đó, việc nhóm Flashbots ngần ngại tung ra mã thông báo vào lúc này là hoàn toàn hợp lý.
Bức tranh lớn hơn về tương lai của DeFi
Mặc dù hiện tại thật khó để nói SUAVE là hình thức nào cuối cùng sẽ thực hiện và liệu chuỗi đặt hàng mới này có thành công trong việc đạt được mục tiêu và điều chỉnh các biện pháp khuyến khích theo cách thực sự giảm thiểu các tác động tiêu cực bên ngoài của MEV hay không, nhưng tôi tin rằng MEV và Flashbots đại diện cho nhiều việc khác nhau cần phải làm khi thiết kế một hệ thống. hệ thống tài chính phi tập trung thực sự Một hình ảnh điển hình về sự đánh đổi, các vấn đề và nguyên tắc.
Trước hết, như đã đề cập trước đó, MEV là một tính năng của thiết kế blockchain, không phải là một lỗi. Những cơ hội chênh lệch giá và ưu đãi lợi nhuận của người xác thực này bắt nguồn từ khả năng truy cập tức thời của chuỗi khối và đảm bảo hiệu quả sử dụng vốn của DeFi. Những tác hại tiêu cực của MEV, bao gồm tắc nghẽn, chiến tranh khí đốt và sự trượt dốc của người dùng cuối, chỉ đơn giản là sản phẩm phụ và tác động tiêu cực bên ngoài của quá trình này.
Theo định nghĩa, ngoại tác tiêu cực không ảnh hưởng đến thực thể có hành vi tiêu cực. Trong trường hợp này, việc gây tắc nghẽn và trượt mạng cho người dùng cuối không gây hại cho người xác thực hoặc bot chênh lệch giá tham gia vào hành vi sinh lời này. Chúng ta đã thừa nhận rộng rãi thông qua kinh tế học truyền thống rằng một hệ thống thuần túy dựa trên thị trường không thể giải quyết tốt tất cả các yếu tố bên ngoài này. Ở các thị trường truyền thống, chính phủ hoặc các cơ quan quản lý khác vào cuộc để điều chỉnh những biến động của thị trường và giảm thiểu tác động của các ngoại tác tiêu cực (như thuế thuốc lá và rượu).
Mặt khác, DeFi vốn không được tin cậy và phản đối bất kỳ hình thức thực thi nào của chính phủ. Cách gần nhất với "cơ quan thực thi pháp luật" có lẽ là đạt được sự chắc chắn và minh bạch bằng cách mã hóa các quy tắc và quy định trong mã (ví dụ: thông qua hợp đồng thông minh). Do đó, như câu chuyện Flashbots minh họa, việc giảm các tác động bên ngoài tiêu cực của MEV như một hiện tượng luôn dựa vào việc thiết kế lại và điều chỉnh khuyến khích phức tạp. Xét cho cùng, giống như các nhà giao dịch định lượng ở Phố Wall, các bot chênh lệch giá DeFi không được biết đến với các tiêu chuẩn đạo đức cao và ý định tốt.
Sử dụng khuyến khích thiết kế lại để giảm các tác động ngoại vi tiêu cực của MEV không chỉ là một phương pháp vốn có của Flashbots. Ngoài Flashbots, còn có nhiều nhóm khác đang cố gắng sắp xếp lại các biện pháp khuyến khích phát triển các giao thức nhằm giảm tác động của MEV. Ví dụ: Dịch vụ đặt hàng công bằng (FSS) của Chainlink sử dụng mạng oracle phi tập trung của mình để thuê ngoài quy trình “đặt hàng giao dịch” cho người xác thực, đạt được các mục tiêu tương tự như mục tiêu mà mạng SUAVE theo đuổi. Một ví dụ khác là cơ chế Coincidence of Willing (CoW) của giao thức CoW (trước đây gọi là chuỗi Gnosis), bổ sung cho nhau dựa trên ý muốn (ví dụ: tôi muốn 1500 USDC cho 1 ETH và bạn muốn 1 ETH cho 1500 USDC), tự động ghép các giao dịch lại với nhau và sử dụng thuật toán giải để đảm bảo mọi người đều giao dịch ở mức giá tốt nhất.
Tuy nhiên, việc khuyến khích tái cấu trúc, đặc biệt là trong môi trường phi tập trung nơi không một bên nào đáng tin cậy, có thể là một câu hỏi hóc búa khó chịu vì về cơ bản bạn đang cố gắng bù đắp tính kinh tế theo quy mô. Lấy hiện tượng tập trung hóa nhà xây dựng trong Flashbots làm ví dụ, những nhà xây dựng đã “chứng minh được giá trị của mình” có nhiều khả năng nhận được “sự tin tưởng” của người tìm kiếm, từ đó có được nhiều giao dịch chất lượng cao hơn và củng cố vị thế dẫn đầu thị trường. Việc xác định, giải quyết và triển khai một giải pháp thay thế phi tập trung thông qua việc tái tổ chức khuyến khích về cơ bản giống như chơi một trò chơi đánh đòn—bạn không bao giờ biết những lỗ hổng tập trung mà một hệ thống khuyến khích mới được giới thiệu có thể chứa đựng. được biết đến sau này.
Hơn nữa, trong một hệ thống phức tạp (như blockchain) với nhiều bên liên quan và tác nhân khác nhau thì gần như không thể tránh khỏi những ngoại tác, Bởi gần như chắc chắn sẽ có những tình huống xảy ra trong đó hành vi của một bên liên quan ảnh hưởng đến hành vi của bên liên quan khác. Như Dainan trình bày trong "Flash Boys v2.0", nhiều yếu tố bên ngoài này có thể gây ra những mối đe dọa thực sự làm mất ổn định toàn bộ hệ thống. Do đó, bất kỳ hệ thống phi tập trung nào—ngay cả một hệ thống được thiết kế tốt theo nguyên tắc lý thuyết trò chơi—sẽ luôn có sự phức tạp, phức tạp và dễ vỡ cố hữu, bất kỳ lỗ hổng không lường trước nào có thể đe dọa sự tồn tại của nó.
Ngược lại với các hệ thống tập trung dễ bị xâm phạm (có thể tạo ra các biện pháp đối phó cần thiết), các hệ thống phi tập trung không chứa bất kỳ "điểm lỗi duy nhất" rõ ràng nào - nhưng đây là chính xác điều gì làm cho các hệ thống phi tập trung đôi khi nguy hiểm hơn các hệ thống tập trung - mỗi nút có thể trở thành một "điểm lỗi duy nhất" nếu có sơ hở trong thiết kế hệ thống.
Cuối cùng, câu chuyện về MEV và Flashbots cho chúng ta biết rằng việc duy trì sức khỏe của một hệ thống phi tập trung luôn đòi hỏi những nỗ lực liên tục và khó khăn - giống như việc tham gia vào một trò chơi "đập chuột chũi". Trong một hệ thống phi tập trung, việc lan tỏa niềm tin đòi hỏi phải lan tỏa trách nhiệm và cảnh giác, đặc biệt là với rất nhiều động lực kinh tế: dù tốt hay xấu, MEV vẫn ở đây.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan