Từ Velodrome đến Chronos, ve(3,3) có phải là mẫu DEX hợp lệ lâu dài không?
Tiêu đề gốc: "Từ Velodrome đến Chronos, ve(3,3) quay trở lại, liệu đây có phải là mẫu Dex tốt hơn không?"
Nguồn gốc: Mint Ventures
Bản gốc text Tác giả: Alex Xu, Đối tác nghiên cứu, Mint Ventures,
Tổng quan
Báo cáo nghiên cứu này chủ yếu tập trung vào tình trạng phát triển hiện tại của dự án ve(3,3)Dex, cũng như những lợi thế và thách thức thương mại của mô hình này, đồng thời suy nghĩ sâu hơn về sự phát triển lâu dài của lộ trình Dexs .
Dexs (nền tảng giao dịch phi tập trung) và Lending (cho vay) là hai loại sản phẩm đầu tiên đạt được PMF (product market fit) trong lĩnh vực Defi và Dexs vì Cơ sở hạ tầng của Internet giá trị luôn là lĩnh vực có số lượng người dùng và lượng tương tác lớn nhất, đồng thời cũng là lớp dưới cùng của hệ sinh thái Defi tổng thể.
Vì điều này, Dexs luôn là lĩnh vực cạnh tranh và đổi mới tích cực nhất, và những người chơi trên cùng đường đua đã duy trì được sự tiến bộ nhanh chóng về sản phẩm, kinh tế mô hình và sự kết hợp sinh thái, tốc độ tiến hóa. Chế độ ve(3,3) Dexs do Andre Cronje đề xuất vào đầu năm 2022 là một trong những phương pháp thực hành quan trọng trong lĩnh vực này.
Báo cáo nghiên cứu này tập trung vào chủ đề ve(3,3) và cố gắng trả lời các câu hỏi sau:
1. Khái niệm đầy đủ của ve(3,3) là gì? Nó đang cố gắng giải quyết vấn đề gì?
2. Hiệu quả kinh doanh thực tế của năm(3,3) dự án đại diện hiện tại là bao nhiêu? Họ đã thực hiện những cải tiến nào dựa trên cơ chế ve(3,3) ban đầu? Và mức định giá của dự án là bao nhiêu.
3. Liệu ve(3,3) có trở thành mẫu Dex hợp lệ lâu dài không?
Nội dung báo cáo sau đây là khái niệm của tác giả về ve(3,3) và các giai đoạn của các dự án tham gia như tại thời điểm xuất bản Các ý kiến có thể có sai sót và sai lệch về dữ liệu, sự kiện và ý kiến và không thể được sử dụng làm lý do để đầu tư. Chúng tôi rất mong nhận được sự hướng dẫn và chỉnh sửa các ý kiến, sự kiện từ các đồng nghiệp.
Bài viết này chứa nhiều nội dung về mô hình ve, hoặc yêu cầu người đọc có hiểu biết sơ bộ về các dự án mà Curve đại diện . Về Curve, bạn có thể đọc:
Hiểu được tư thế đúng đắn của Curve: tình trạng kinh doanh, phát triển sinh thái, hào quang và so sánh định giá của thị trường thanh khoản hàng đầu (phát hành vào tháng 3 năm 2023)
CRV dưới sự tấn công của Uni V3: Phân tích chuyên sâu về mô hình kinh doanh, thực trạng cạnh tranh và định giá hiện tại của Curve (ra mắt tháng 9/2021)
1.ve(3,3) Định nghĩa và giá trị của mẫu
ve(3, 3) Đây không phải là tên dự án, mà là một cách để xây dựng và vận hành các giao thức Dex và thanh khoản. Trong số đó, ve=vote escrowed (ủy quyền bỏ phiếu) xuất phát từ mô hình kinh tế của Curve. Ưu điểm cốt lõi của nó là thông qua cơ chế bỏ phiếu cam kết, Hơn nữa, thống nhất lợi ích lâu dài của những người tham gia và thỏa thuận.
Và (3,3) đến từ OlympusDAO's (3 , 3) Lý thuyết trò chơi (bắt nguồn từ lý thuyết cân bằng Nash), nguyên tắc cơ bản là: Olympus chính thức bán OHM cho người dùng dưới dạng trái phiếu thấp hơn giá thị trường và chính thức thu được USDC, ETH và các tài sản khác do người dùng thanh toán, do đó kho bạc quốc gia được hỗ trợ bởi các tài sản có giá trị, tạo ra OHM và phân phối cho những người cầm cố OHM thông qua cơ chế Rebase. Nếu có nhiều người dùng tham gia thị trường để mua OHM Token, kho bạc sẽ phát hành thêm OHM Token và phân phối cho những người cầm cố, từ đó tạo ra hiệu ứng chu kỳ tích cực trong đó những người cầm cố có APR cao khi giá của đồng tiền OHM tiếp tục tăng, nhưng tiền đề là người dùng trên thị trường không bán OHM mà chọn tiếp tục cầm cố Token, cái gọi là (Stake, Stake) - tức là (3,3). Nghĩa là, người dùng được khuyến khích tiếp tục tham gia đặt cọc để được hưởng quyền phát hành OHM Token liên tục và giảm nguy cơ Token bị pha loãng.
Nếu bạn đọc thấy khó hiểu cơ chế (3,3), chúng ta có thể tóm tắt thành cơ chế trò chơi như sau:
- Một dự án nào đó có hiệu ứng mạng lưới, quy mô người dùng và quỹ tham gia đa phương hoặc song phương càng lớn thì rào cản cạnh tranh càng mạnh, do đó mong muốn liên tục mở rộng quy mô để tạo ra rào cản hiệu ứng mạng.
- Nó giới thiệu một cơ chế cực kỳ khuyến khích tất cả những người nắm giữ tiền tệ hành động đồng lòng để đặt lại Token (hoặc các hành động khác mà giao thức mong muốn người dùng thực hiện), điều này sẽ cho phép quy mô của giao thức tiếp tục mở rộng và mạng Hiệu ứng ngày càng trở nên mạnh mẽ hơn cho đến khi một rào cản cạnh tranh mạnh mẽ được hình thành, đủ để thu được lợi nhuận độc quyền trên đường đua. Với tư cách là "cổ đông" của dự án, miễn là người dùng duy trì phần Token của họ trong toàn bộ dự án, giá trị của họ sẽ tăng lên một cách tự nhiên cùng với việc mở rộng quy mô và độc quyền của dự án, tạo thành tình thế "đôi bên cùng có lợi".
- Lỗ hổng của cơ chế này là khi một số người dùng chọn thực hiện hành động ngược lại (ví dụ: họ không còn cam kết và chọn bán hết), kỳ vọng chung và giá tiền tệ có thể dần dần hình thành cộng hưởng, và người dùng bắt đầu cùng nhau Thoát trở thành một vòng xoáy suy thoái, dẫn đến thất bại của dự án.
Trong các dự án stablecoin do OHM đại diện, hiệu ứng mạng mà họ theo đuổi là mạng lưới stablecoin càng lớn thì càng có nhiều kịch bản và người dùng và càng có nhiều khả năng xảy ra sẽ dành cho những người đến sau, càng khó bắt kịp. Trong dự án Dex do Solidly đại diện, hiệu ứng mạng mà nó theo đuổi nằm ở việc củng cố lẫn nhau LP của Dex, với những người cầm cố Token và Nhà giao dịch. Thị phần của nó trên thị trường giao dịch càng lớn thì những người đến sau càng khó bắt kịp. Do đó, mục đích chính của việc áp dụng cơ chế gọi là (3,3) trong lĩnh vực DeFi là giúp các dự án mở rộng hiệu ứng mạng và xây dựng các rào cản ở một giai đoạn cụ thể.
Ngoài ve và (3,3), Dex của ve(3,3) còn bổ sung thêm các phương thức mới ở cấp độ khởi động nguội của dự án và tính khả dụng Khả năng kết hợp, kết hợp với thiết kế trên, cố gắng tạo ra một mô hình Dex tổng thể tốt hơn.
Trở lại từ trừu tượng đến cụ thể, các dự án Dex giống ve(3,3) có những đặc điểm sau:
- Cơ quan dự án áp dụng mô hình kinh tế của Curve, có nghĩa là:
· Ngoài vai trò là Dex, dự án còn là một thị trường mua sắm và tổng hợp thanh khoản. Token vốn chủ sở hữu của dự án là nền tảng Đồng tiền mua sắm thanh khoản
· Mã thông báo dự án cần được cam kết có quyền quản trị và thu nhập (phí xử lý + phí hối lộ) quyền cổ tức. Điều kiện tiên quyết để trích xuất giá trị từ nền tảng là ràng buộc lâu dài với sự phát triển của nền tảng
p>· Sự khác biệt giữa dự án ve(3,3) và Curve là: 1. Curve sẽ phân phối tất cả phí giao dịch giao thức Pool cho năm người cầm cố, trong khi năm người cầm cố của ve(3 ,3) dự án Bạn sẽ chỉ nhận được phí giao dịch của Pool mà bạn đã bỏ phiếu 2. LP của dự án ve(3,3) sẽ chỉ nhận được Token dự án làm phần thưởng tạo lập thị trường và tất cả phí giao dịch sẽ 3. Mô-đun hối lộ của Curve được xây dựng trên nền tảng bên ngoài (Votium hoặc Votemarket), các dự án ve(3,3) đi kèm mô-đun mua phiếu bầu, giúp việc mua thanh khoản ngắn hạn trở nên dễ dàng hơn
- Đề cập đến cơ chế trò chơi (3,3) của Olympus, có nghĩa là:
· Khuyến khích người dùng khóa token vốn (stake) của dự án, thực hiện phát thải khuyến khích Token theo tỷ lệ bằng nhau cho các chủ sở hữu chứng chỉ bị khóa, để tránh tỷ lệ Token của chủ sở hữu Token bị pha loãng và khuyến khích người dùng tích cực cầm cố
· Thông qua việc tăng tỷ lệ cam kết, Giảm áp lực bán Token và thúc đẩy việc tăng giá Token.Việc tăng giá Token dẫn đến tăng APR tạo thị trường, càng thu hút thêm tính thanh khoản và tạo độ sâu giao dịch tốt hơn, thu hút khối lượng giao dịch nhiều hơn và hình thành bánh đà Doanh nghiệp tự tăng cường
- Trong giai đoạn khởi đầu nguội, chứng chỉ ve ban đầu thường được airdrop cho doanh nghiệp và ảnh hưởng đến hệ sinh thái (thường đề cập đến chuỗi công khai nơi đặt dự án) để tuyển dụng đợt đầu tiên của "khách hàng B-end" đối với thị trường mua sắm thanh khoản của mình. Logic của nó tương tự như logic của các sản phẩm Internet phát hành "phiếu giảm giá dùng thử miễn phí" cho khách hàng. Điều được trải nghiệm ở đây là quyền "dịch vụ mua sắm thanh khoản" của dự án
- Chứng chỉ cầm cố Token đã thay đổi từ veToken thành veNFT. VeToken không thể chuyển nhượng được, nhưng veNFT thì có, nghĩa là người dùng có thể bán lại hoặc thế chấp lại 5 Chứng chỉ của mình cho nâng cao hơn nữa hiệu quả sử dụng vốn
Nhìn chung, các dự án ve(3,3) là bản nâng cấp của mô hình Curve và chúng tôi hy vọng sẽ tập trung cải thiện ba điểm sau :
1. Tăng mức độ sẵn sàng cam kết của người dùng và cải thiện hơn nữa tính nhất quán về lợi ích và hành động giữa người nắm giữ tiền tệ và giao thức
2. Định hướng khuyến khích "phí giao dịch" nhiều hơn, bởi vì of Thủ tục nhóm Phí chỉ được phân bổ cho những người bỏ phiếu cho Nhóm, từ đó khuyến khích khối lượng giao dịch theo cách vòng vo (thanh khoản tốt hơn có thể thu hút nhiều giao dịch hơn để tạo ra nhiều phí xử lý hơn)
3. Định hướng "TOB" khác , không chỉ cung cấp cho các bên tham gia dự án phát hành mã thông báo trải nghiệm mua thanh khoản tốt hơn cũng như các ưu đãi ban đầu cao hơn và tích cực ràng buộc khách hàng bên B
Vì vậy, tác giả cũng sẽ tập trung kiểm tra hiệu quả hoạt động của dự án ve(3,3) ở 3 điểm trên.
2.ve(3,3) thể hiện việc phân tích dự án
Khi lựa chọn năm (3,3) dự án cụ thể, tác giả đã xem xét toàn diện xếp hạng năng lực cạnh tranh, khối lượng giao dịch, số tiền hối lộ và các chỉ số khác của chuỗi nơi đặt dự án và chọn ra các dự án có hiệu quả kinh doanh tốt cho so sánh và phân tích: Velodrome ( Optimism), Thena (BNBchain), Euqalizer (Fantom) và Chronos, được ra mắt gần đây trên Arbitrum.
2.1 Velodrome: ve(3,3) lứa học viên đầu tiên, người đứng đầu chuỗi OP Dex
Velodrome là dự án tiêu biểu nhất trong số các dự án Solidly fork và tác giả sẽ dành nhiều thời gian hơn để giới thiệu về nó.
2.1.1 Cơ chế giới thiệu và khác biệt của dự án
a. Thiết kế cơ chế
Velodrome hiện chỉ được triển khai trên OP mạng L2 của Ethereum. Thiết kế cơ chế sản phẩm của nó bắt nguồn từ Solidly, người khởi tạo ve(3,3), nhưng một số điều chỉnh đã được thực hiện, cụ thể:
Đối với phần thưởng hối lộ thanh khoản của Pool , Nó chỉ có thể được yêu cầu trong chu kỳ tiếp theo
Quỹ phân phối khuyến khích Velo Token áp dụng cơ chế danh sách trắng. Danh sách trắng hiện là một hệ thống ứng dụng mở và không tuân theo quy trình quản trị trên chuỗi, trong khi ứng dụng phát thải của Solidly là Permissionless, có nghĩa là miễn là bạn kiểm soát việc bỏ phiếu, bạn có thể hướng các ưu đãi Token tới các Pool mà không tạo ra phí giao dịch nào cả. Ngoài ra, Velodrome còn có một ủy ban có thể đình chỉ việc xuất viện khỏi bất kỳ Nhóm nào vào bất kỳ lúc nào.
Giảm tỷ lệ phần thưởng phát hành bổ sung cho năm chủ sở hữu Token. So với sự đảm bảo của Solidly rằng tỷ lệ mã thông báo của năm chủ sở hữu Token sẽ không bị pha loãng, theo thiết kế cơ chế của Solidly, việc phát hành năm Token Phần thưởng là: ( tổng số lượng TOKEN đã cam kết) 0,5 tổng lượng phát thải khuyến khích và tỷ lệ phần thưởng phát hành bổ sung của Velo cho năm chứng chỉ được tính như sau: (tổng số tiền cam kết của veVELO tổng số tiền VELO)³ 0,5 tổng lượng phát thải khuyến khích. Giả sử tỷ lệ cam kết hiện tại của Velo là 50% thì theo mô hình ve(3,3) truyền thống, người dùng veVELO sẽ nhận được 50% tổng lượng khí thải; trong khi theo mô hình điều chỉnh của Velo, người dùng veVELO sẽ chỉ nhận được 50%³ = 12,5% tổng lượng khí thải, chỉ bằng 1/4 so với mô hình truyền thống. Sự cải tiến này thực sự đã làm suy yếu đáng kể phần (3,3) của cơ chế ve(3,3).
3% lượng khí thải của Velo sẽ được chuyển vào ví đa chữ ký của nhóm dưới dạng chi phí hoạt động nhằm cung cấp ngân sách cho hoạt động lâu dài của dự án
Cơ chế LP Boost ( kế thừa từ Curve's Số lượng ve Token có thể đẩy nhanh cơ chế khai thác LP)
b. Tình hình nhóm
Velodrome Finance được ươm tạo bởi nhóm đằng sau veDAO của hệ sinh thái Fantom ban đầu. veDAO được ươm tạo bởi tổ chức nghiên cứu blockchain ẩn danh Information Token và nhiệm vụ ban đầu của nó là giành được quyền quản trị hệ sinh thái Solidy do Andre Cronje đề xuất. Đầu năm 2022, Andre Cronje ra mắt Solidly trên Fantom và tuyên bố rằng quyền quản trị ban đầu của Solidly (veNFT) sẽ được phân bổ cho 20 dự án hàng đầu trên Fantom theo tỷ lệ TVL. veDAO được ra mắt suôn sẻ và thu hút gần 2,6 tỷ USD TVL vào thời kỳ đỉnh cao.
Tuy nhiên, Andre Cronje đã tuyên bố rút lui khỏi ngành ngay sau đó và các vấn đề tiếp tục xảy ra nhanh chóng sau khi Solidly được ra mắt. tiếp tục suy giảm trong thị trường giá xuống. Không còn hoạt động ở vị trí AC. Kể từ đó, nhóm veDAO bắt đầu chuyển sang hệ sinh thái Optimism và phát triển Velodrome.
c. Các sự kiện chính và lộ trình
Các sự kiện chính của dự án như sau:
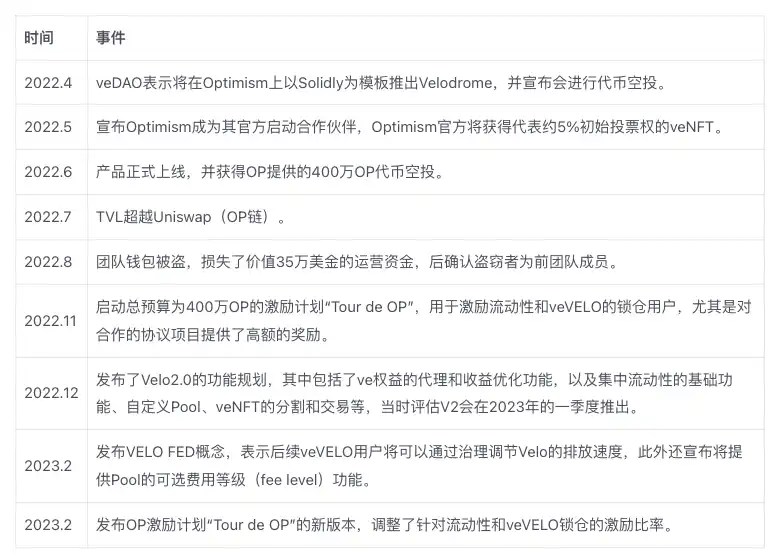
Cột mốc quan trọng tiếp theo của Velodrome là việc phát hành trực tuyến Velo2.0. Trước đó, quan chức này đã lên kế hoạch phát hành nó vào quý 1 năm 2023, nhưng tính đến thời điểm hiện tại ( đầu ngày 23 tháng 5) nó vẫn chưa trực tuyến. Tác giả cũng đã tham khảo ý kiến cộng đồng chính thức về thời gian ra mắt Velo2.0, phản hồi từ đại sứ cộng đồng là quá trình kiểm tra đã hoàn tất và sẽ ra mắt vào tháng 5.
Velo2.0 chứa rất nhiều nội dung, chủ yếu được chia thành 5 phần chính:
Nâng cấp giao diện người dùng "Night Ride" của Velodrome: bảng điều khiển dữ liệu phong phú, cải thiện tính thân thiện với tương tác, tối ưu hóa hình ảnh
Velodrome Relay: tối ưu hóa thu nhập hối lộ xung quanh ủy quyền cam kết và các chức năng khác
Chức năng mới: Tùy chỉnh LP (chức năng cơ bản của thanh khoản tập trung), tùy chỉnh nhóm (chức năng nhóm có thể chỉnh sửa tương tự như bộ cân bằng), mức phí, nâng cấp mô-đun biểu quyết (tương tự như Votium), giao dịch veNFT, phân mảnh, v.v.
Nâng cấp kỹ thuật: hợp lý hóa cơ sở mã, kiểm tra, kiểm soát rủi ro, v.v.
Nâng cấp quản trị: veVELO có thể kiểm soát lượng khí thải của VELO
Tuy nhiên, xét thấy 2.0 chứa nhiều nội dung hơn nên tác giả cho rằng rất khó để khởi chạy đồng thời các chức năng đã hứa ở trên và nhiều khả năng nó sẽ được tung ra theo đợt. Ngoài ra, các chức năng như chức năng Lauchpad, tự động tái đầu tư LP, chức năng thanh khoản tập trung hoàn chỉnh, nhóm kết hợp (tương tự như metapool của Curve) và cho vay veNFT cũng đã được nhóm sắp xếp thành nhiệm vụ trọng tâm trong 23 năm.
2.1.2 Tình hình kinh doanh
Về mặt đánh giá doanh nghiệp, tác giả sẽ đánh giá Velodrome và các dự án khác từ bốn khía cạnh, đó là: tính thanh khoản (TVL) và chi tiêu mua sắm thanh khoản tương ứng, khối lượng giao dịch, số tiền hối lộ và số dự án hối lộ, và cam kết của Velo tỉ lệ.
Là một thị trường mua sắm thanh khoản Dex + mô hình ve(3,3), mô hình kinh doanh của Velodrome có thể được tóm tắt trong một câu, đó là: thông qua quyền nền tảng và interest Token (Velo) mua và tổng hợp tính thanh khoản, sau đó sử dụng tính thanh khoản để: 1. Làm hài lòng các nhà giao dịch (đổi lấy phí xử lý); 2. Bán cho các bên tham gia dự án (để cung cấp tính thanh khoản cho Token của họ).
Do đó, thông qua tính thanh khoản (TVL) và chi tiêu mua sắm thanh khoản tương ứng, khối lượng giao dịch và phí xử lý, số tiền hối lộ và số mặt hàng hối lộ, chúng ta có thể phân tích toàn diện Master doanh thu, khách hàng và chi phí của dự án và tỷ lệ cam kết của Velo được sử dụng để đánh giá hiệu quả cơ chế (3,3) của dự án.
a. Thanh khoản (TVL) và chi phí mua sắm thanh khoản tương ứng
Theo dữ liệu của Defillama, TVL hiện tại của Velodrome là 289 triệu USD (dữ liệu tính đến ngày 4, 23 tháng 5) và TVL đã dao động trong khoảng 270-320 triệu USD trong hầu hết hai tháng qua.
Nguồn dữ liệu: https://defillama.com/protocol/velodrome
Và thanh khoản hàng tuần mới nhất của Velo Ưu đãi là 9.166.759 và giá là 0,129$, như hình bên dưới.
Nguồn dữ liệu: DC chính thức của Velodrome
Thì ưu đãi thanh khoản hàng tuần là: 9.166.7590,129=1.182.511$. Chúng tôi lấy TVL/ưu đãi thanh khoản hàng tuần, tức là 289.300.000/1.182.511=244,64$, mà chúng ta có thể hiểu đại khái là: Velodrome hiện có thể duy trì thanh khoản 244,64$ thông qua chi tiêu khuyến khích 1$ mỗi tuần (tất nhiên, các chỉ số thanh khoản không phải là tuyệt đối Ngoài số lượng, còn có sự khác biệt trong thành phần tài sản của họ và thuật toán của đường cong giao dịch).
b. Khối lượng giao dịch và phí giao dịch
Dựa trên Theo dữ liệu của Tokenterminal, khối lượng giao dịch hàng tuần của Velodrome trong ba tháng qua là từ 80 triệu đến 300 triệu đô la Mỹ, với khối lượng giao dịch hàng tuần hầu hết là khoảng 100 triệu đến 150 triệu đô la Mỹ.
Nguồn dữ liệu: https://devillama.com/dexs/velodrome
Và nó Thu nhập phí giao dịch hàng tuần dao động từ 25.000 USD đến 100.000 USD trong hầu hết thời gian.
Nguồn phí giao dịch Velodrome chính là các cặp giao dịch không ổn định, cụ thể là AMM dễ biến động (vAMM). Theo người dùng cộng đồng @msilb7 xây dựng, trong bảng xếp hạng phí giao dịch của Velodrome trong bảy ngày qua, top 5 là vAMM Pool và đóng góp phí giao dịch của nó chiếm 62,7%.
Nguồn dữ liệu: https://dune.com/msilb7/velodrome-fees
Tuy nhiên, hiệu suất vốn của Velodrome trên LP thấp hơn đáng kể so với Uniswap trên Op. Tỷ lệ [Khối lượng giao dịch/TVL] giữa hai bên kém hơn rất nhiều. Uniswap V3 là 0,4 và Velodrome là 0,04.
Sự khác biệt lớn về dữ liệu này đến từ cơ chế thanh khoản tập trung của Uniswap. Cơ chế mang lại độ khó quản lý cao hơn cho LP, nó có lợi thế rõ ràng trong việc nắm bắt khối lượng giao dịch. Đây là một trong những lý do cốt lõi khiến Velodrome2.0 tập trung vào thanh khoản tập trung.
c. Số tiền hối lộ và số lượng dự án
Bằng văn bản của tác giả Tính đến thời điểm viết bài này, Velodrome đang ở chu kỳ bỏ phiếu thứ 49 (Epoch49), và tổng số tiền hối lộ trong kỳ trước là 896.000 USD.
Nguồn dữ liệu: Kênh chính thức của Velodrome DC
Đánh giá từ dữ liệu trong quá khứ, số tiền hối lộ của Velodrome đã trên 300.000 USD trong 15 tuần liên tiếp. Trong 12 tuần qua tuần, nó đã ở mức trên 500.000 đô la.
Nguồn dữ liệu :https://dune.com/queries/1454305/2726072
Dữ liệu hối lộ của tuần này đã vượt quá số tiền hối lộ gần đây của Balancer, một dự án cũ cũng sử dụng mô hình ve và vận hành cả thị trường Dex và thị trường thanh khoản. Nền tảng mua phiếu bầu chính của Balancer, Hidden Hand, hiện có TVL là 1,2 tỷ USD. Số tiền mua phiếu bầu mới nhất là 537.000 USD, nhưng chu kỳ quản trị của nó là 2 tuần nên số tiền mua phiếu bầu hàng tuần là 268.500 USD.
Nguồn dữ liệu: https://llama.airforce/#/bribes/rounds/hh/aura-bal/22
Mặc dù cần phải tính đến việc năm quyền quản trị của Balancer đối với việc Hidden tham gia trao đổi phiếu bầu là dưới 30%, nhưng điều đó cũng có thể khẳng định thu nhập hối lộ mạnh mẽ của Velodrome. Dữ liệu này cũng có thể xác nhận rằng dự án ve(3,3), tích hợp trực tiếp mô-đun mua phiếu bầu, có nhiều lợi thế hơn so với các dịch vụ khối xây dựng của năm dự án truyền thống về huy động quản trị và huy động số tiền hối lộ. Về số lượng thỏa thuận hợp tác, theo dữ liệu do Velodrome công bố vào tháng 2 năm nay, Velodrome đã phát hành hơn 53 token hối lộ.
Theo dữ liệu về hối lộ của Velodrome vào ngày 26 tháng 4, có 248 Pool đang hoạt động, trong số đó, 10 Pool hàng đầu có số tiền hối lộ hàng tuần đều trên 13.000 USD và có 49 Pool có số tiền hối lộ hàng tuần trên 1.000 USD.
Top 10 Pool có số tiền hối lộ cao nhất giai đoạn hiện tại (Epoch47) được 9 dự án tài trợ, hạng mục dự án cũng tương đối phong phú, trong đó có cho vay và các giao thức stablecoin (Tangible, Inverse, Ethos, Sonne), phái sinh (Kwenta), giải trí (Red), LSD (Rocket Pool), quản lý tài sản (dHedge) và lớp cơ sở L2 (OP).
Nguồn hình ảnh: https://app.velodrome.finance/vote
Trong số 10 giao thức DeFi hàng đầu hiện được TVL xếp hạng trên OP, 5 dự án đang mua thanh khoản trên Velodrome và 3 trong số 5 dự án không có hành vi mua là các sản phẩm cạnh tranh trên đường đua Dex (Uniswap, BeethovenX và Curve), hai cái còn lại là Aave và Stargate, đã được niêm yết trên các sàn giao dịch lớn và có tính thanh khoản tốt, Stargate vừa mới thông qua đề xuất quản trị cộng đồng để thực hiện mua sắm thanh khoản trên Velodrome.
Nguồn dữ liệu: https://deillama.com/chain/Optimism
Cái nhìn tổng thể , Velodrome có nguồn khách hàng mua sắm thanh khoản phong phú, phân tán cao và có tình hình phát triển tương đối tốt.
d. Tỷ lệ cam kết
Velodrome kể từ khi ra mắt The lãi suất cầm cố có xu hướng tăng lên.
Nguồn dữ liệu: https://dune.com/0xkhmer/velodrome-vevelo-leaderboard
Tuy nhiên, từ tháng 2 đến tháng 3 năm nay (Epoch36), tỷ lệ cam kết đạt đến đỉnh điểm và bắt đầu giảm.Mặc dù tổng số tiền cam kết vẫn tăng nhưng tỷ lệ cam kết của Velo Token mới được lưu hành đã giảm đáng kể, như thể hiện trong bảng sau: Hiện tỷ lệ cầm cố của Velo đã giảm gần 7% từ mức cao 81,6% xuống 74,67%.
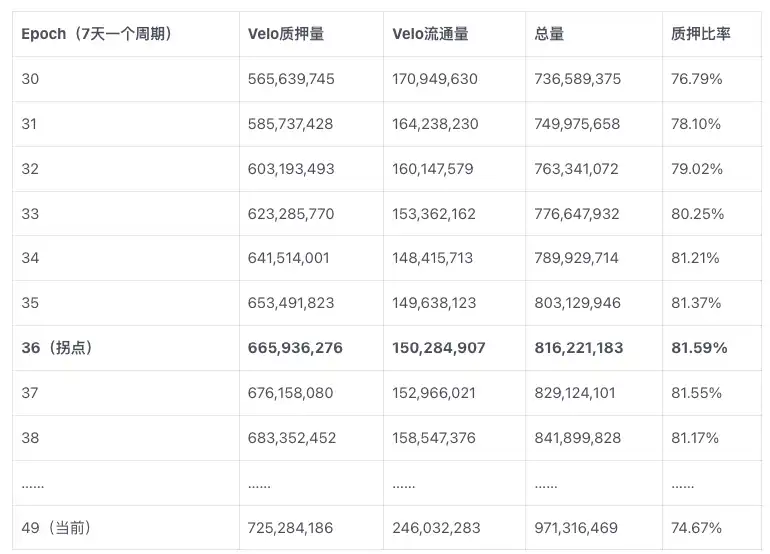
Nguồn dữ liệu: Dune @0xkhmer Thống kê bảng: Mint Ventures
Đường cong tỷ lệ cam kết Velo, nguồn hình ảnh: DC chính thức của Velo
Có thể có bốn lý do khiến tỷ lệ cam kết của Velo đạt đỉnh và giảm:
1. Giá Velo Token đã giảm từ ngày 23 tháng 1 Làn sóng tăng trưởng bền vững bắt đầu vào nửa cuối năm. Mặc dù phí giao dịch và thu nhập hối lộ của Velodrome cũng tăng trong cùng thời gian nhưng mức độ thấp hơn nhiều so với mức tăng giá tiền tệ, điều này trực tiếp dẫn đến APR của veVELO giảm nhanh chóng và sự sụt giảm trong lợi nhuận cam kết.
2. 2- Trong tháng 4, giá Velo Token biến động dữ dội, có lúc lên lúc xuống khiến nhà đầu tư có xu hướng nắm giữ đồng tiền này để duy trì tính thanh khoản tốt hơn là cầm cố.
3. Kế hoạch "Tour de OP" bắt đầu vào tháng 11 năm ngoái đã kéo dài được 5 tháng và nội dung chính của kế hoạch dự kiến kéo dài 6-8 tháng là 4 triệu thu được thông qua Velodrome Phần thưởng OP được sử dụng để khuyến khích Velo khóa. Khi kế hoạch kết thúc, khuyến khích OP cũng kết thúc và động cơ khóa sẽ giảm hơn nữa, tạo ra áp lực bán tiềm năng.
4. 70%-80% đã là tỷ lệ khóa rất cao. Chi phí cận biên toàn diện để duy trì và cải thiện tỷ lệ khóa ngày càng cao. Curve, cũng sử dụng ve mô hình, hiện có Tỷ lệ cam kết là 38,8%.
2.1.3 Tóm tắt
Velodrome hiện là một trong những dự án ve(3,3) được phát triển tốt nhất. TVL đứng đầu OP và khối lượng giao dịch trên cùng chuỗi chỉ đứng sau Uniswap. Sự phát triển của hoạt động kinh doanh thanh khoản cũng tương đối suôn sẻ và đứng đầu về số lượng, chất lượng và số lượng khách hàng. Tuy nhiên, do Token đã có mức tăng lớn kể từ tháng 1 và biên độ biến động lớn nên tỷ lệ cam kết cũng đã đạt đến mức cao và tỷ lệ cam kết đã giảm trở lại. Sau khi xem xét toàn diện, "Tour de OP"Sau sự kiện, phần thưởng OP cho việc đặt cược sẽ giảm đi và tỷ lệ đặt cược của veVELO có thể còn chịu áp lực hơn nữa trong trung hạn. Về lâu dài, tính thanh khoản tập trung do việc ra mắt Velodrome 2.0 mang lại dự kiến sẽ giúp Velodrome cải thiện hơn nữa hiệu quả sử dụng vốn, thu nhập từ phí và thị phần về khối lượng giao dịch trên OP của LP. Ngoài ra, Velodrome hiện bị ràng buộc chặt chẽ với cộng đồng OP và mức trần kinh doanh của nó được xác định bởi sự phát triển của hệ sinh thái OP. Ngoài OP với tư cách là L2, mạng Superchain L2 hàng đầu của nó có thể hoạt động bao nhiêu L2 dựa trên OP Stack cuối cùng có? Việc bổ sung các thương gia và ứng dụng cũng có thể ảnh hưởng đến tiềm năng phát triển của Velodrome.
2.2 Thena: Người dẫn đầu về tính thanh khoản tập trung ve(3,3) trên BNBchain
Thena được ra mắt vào tháng 1 năm nay. Hiện tại, TVL đứng thứ 9 trên BNBchain. Đây cũng là ve(3,3)Dex đầu tiên triển khai chức năng thanh khoản tập trung.
2.2.1 Cơ chế giới thiệu và khác biệt của dự án
a. Thiết kế cơ chế
Thena hiện chỉ được triển khai trên BNBchain, dựa trên Velodrome ve(3,3) đã được sửa đổi thêm ở trên. Những thay đổi cơ chế quan trọng bao gồm:
Hiện tại, một chức năng thanh khoản tập trung có tên Fusion đã được ra mắt và hỗ trợ thị trường tự động- lập chiến lược quản lý khoảng thời gian dựa trên tính thanh khoản tập trung
ve Phần thưởng rebase của Token chiếm 30% sản lượng của mỗi kỳ (giới hạn trên cũng là giá trị cố định hiện tại)
Giới thiệu cơ chế đề xuất , người giới thiệu có thể chia sẻ phí giao dịch của người dùng mới và người dùng mới được kích hoạt thông qua đề xuất sẽ được thưởng vé số
Sử dụng NFT để gây quỹ trong giai đoạn đầu. Sau khi NFT được cam kết, 10 -20% thỏa thuận có thể được chia sẻ Tỷ lệ chia sẻ phí được tăng lên, tỷ lệ cho nhóm sAMM là 0,02% và tỷ lệ cho nhóm vAMM là 0,2% (Velodrome là 0,01% và 0,05%)
Ngoài ra, Thena, giống như Velodome, áp dụng hệ thống giấy phép ứng dụng Gauge, hủy bỏ việc tăng LP và tặng 2,5% mã thông báo phát thải trong mỗi giai đoạn ( Velodome là 3%) cho phía dự án.
Hợp nhất: Thanh khoản tập trung + tự động hóa = ngưỡng tham gia thấp hơn và hiệu quả vốn
Ngoài thiết kế cơ chế tổng thể của dự án, cần làm nổi bật chức năng Fusion được Thena ra mắt vào tháng 4. Đây cũng là đặc điểm lớn nhất giúp phân biệt Thena với các ve(3,3) khác hiện nay Đây cũng là chức năng cốt lõi của Thena V2.
Các điểm chức năng chính của Fusion như sau:
Giới thiệu khả năng thanh khoản tập trung (CLMM), cho phép LP tùy chỉnh phạm vi tạo lập thị trường . Ưu điểm là cùng một số vốn được tập trung trong một phạm vi, do đó, nó có thể cung cấp độ sâu lớn hơn và độ trượt giá thấp hơn trong [một phạm vi giá cụ thể], từ đó thu được khối lượng giao dịch và phí xử lý lớn hơn, từ đó tăng [Hiệu quả vốn trong phạm vi này] của LP. Lý do tại sao chúng tôi phải nhấn mạnh nhiều lần [trong một phạm vi giá cụ thể] là vì một khi cặp tài sản dành cho thị trường LP vượt qua phạm vi giá này, cặp tài sản đó sẽ được đổi lấy một tài sản duy nhất và phí xử lý sẽ không còn bị thu ( tại thời điểm này, hiệu quả sử dụng vốn là 0), đồng nghĩa với quá trình này có nguy cơ thua lỗ tạm thời cao hơn.Do đó, trong cơ chế thanh khoản tập trung, các nhà tạo lập thị trường cần có trình độ tạo lập thị trường cao hơn (dự báo xu hướng giá, điều chỉnh năng lượng một cách linh hoạt). và chiến lược của các khu vực tạo lập thị trường) cho phù hợp.
Cung cấp các chiến lược quản lý LP tự động để giải quyết một phần ngưỡng tạo lập thị trường cao hơn của cơ chế thanh khoản tập trung nêu trên. Cụ thể, giải pháp của nó chủ yếu nhắm đến hai trong số những khó khăn trong việc tạo lập thị trường, đó là: 1. Tự động điều chỉnh khoảng thời gian tạo thị trường LP để tránh vấn đề giá vượt quá khoảng thời gian tạo thị trường trong một thời gian dài; bao gồm 5 Kịch bản LP chính này cho phép người dùng có khả năng chuyên môn trung bình nhanh chóng tìm thấy chiến lược LP phù hợp với họ, như sau:
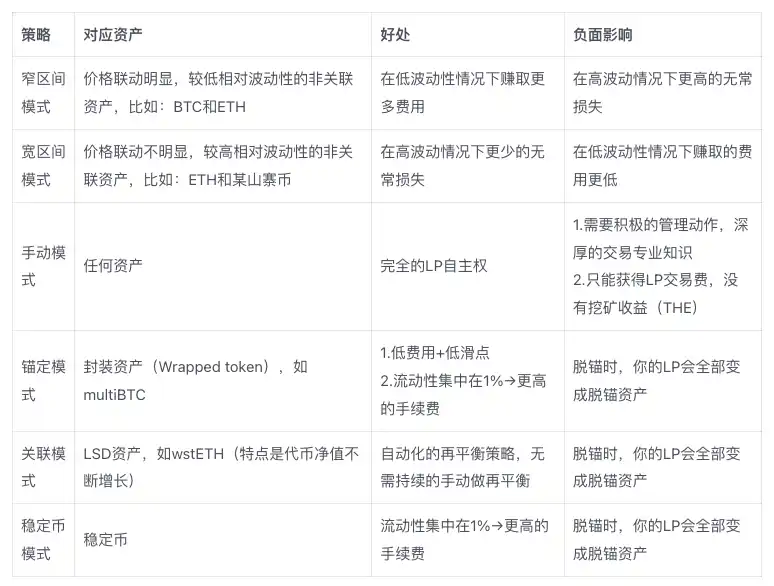
Nguồn: Thena Official Medium
Lập bảng & dịch: Mint Ventures
Giới thiệu mô hình phí linh hoạt, khi sự thay đổi giá của tài sản trong nhóm tăng lên, tỷ lệ phí xử lý tăng tương ứng (để bù đắp cho khoản lỗ tạm thời của LP); khi biến động giá thu hẹp, phí xử lý sẽ giảm để thu được nhiều khối lượng giao dịch hơn.
Nhìn chung, Fusion mang lại lợi ích rõ ràng cho Thena, đặc biệt là đơn giản hóa việc tạo thị trường dựa trên tính thanh khoản tập trung. Nhưng như đã đề cập ở trên, thách thức tạo lập thị trường theo cơ chế thanh khoản tập trung đòi hỏi phải có sự điều chỉnh liên tục của giai đoạn tạo lập thị trường, và quan trọng hơn là phải dự đoán xu hướng giá (biến động hay đơn phương? Biến động rộng hay biến động hẹp? Đây là vấn đề mà các chiến lược tự động hóa không thể giúp người dùng giải quyết, đồng thời cũng là rủi ro mà người dùng phải gánh chịu.
Ngoài ra, cơ chế thanh khoản tập trung và phí động của Fusion đến từ các dịch vụ của Algebra Protocol, trong khi quản lý LP tự động sử dụng dịch vụ của Gamma (LP không cần sử dụng dịch vụ Gamma Để trả phí, Thena đã cung cấp cho Gamma veTHE như một phần thưởng.Phương pháp đổi mới khối xây dựng này cho phép Fusion lên mạng nhanh hơn (trong khi mô-đun thanh khoản tập trung do Velodrome phát triển trong nhiều tháng vẫn chưa được phát hành), nhưng mặt khác , do cốt lõi của Fusion Services là sự kết hợp của ba bên, điều này cũng gây ra nhiều rủi ro bên ngoài hơn.
b.Tình hình đội
Đội Thena hiện tại không public Thông tin tên thật, các thành viên chính của nó là từ Liquid driver, một dự án dịch vụ thanh khoản và tổng hợp doanh thu trên Fantom.Trước đây, Liquid driver đã thành lập 0xDAO với SpookySwap, Scream, Hundred Finance và RevenantFinance, cũng thuộc Fantom và áp dụng một mô hình tương tự như veDAO để hấp thụ thanh khoản. Cuối cùng, nó đã huy động được 2 tỷ đô la Mỹ thanh khoản vào thời kỳ đỉnh cao và cũng chiếm được thị phần lớn nhất trong năm đợt airdrop trong Solidly tiếp theo.
Hiện tại, hoạt động kinh doanh của dự án trình điều khiển Liquid tương đối ì ạch, TVL chỉ khoảng 8 triệu đô la Mỹ và Token FDV chỉ khoảng 17 triệu đô la Mỹ. Dự kiến giờ đây nhóm sẽ tập trung nhiều hơn vào Thena. Tuy nhiên, mặc dù nhóm Thena hiện không tiết lộ thông tin thành viên cốt lõi nhưng nhiều thành viên trong cộng đồng nói rằng họ "biết họ là ai" nên nhóm không hoàn toàn ẩn danh. Cũng theo thông tin được các thành viên cộng đồng cung cấp, nhóm nòng cốt của Thena có 8 thành viên và là một nhóm tương đối tinh gọn.
c. Các sự kiện chính và lộ trình
Dự án lớn các sự kiện như sau :
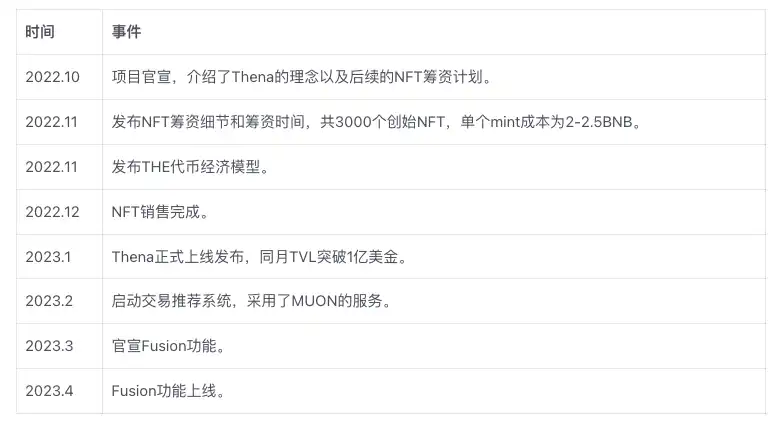
2.2.2 Tình hình kinh doanh
2.2.2 Tình hình kinh doanh
a. Thanh khoản (TVL) và chi phí mua sắm thanh khoản tương ứng
Theo dữ liệu của Defillama, TVL hiện tại của Thena là 81,41 triệu USD (dữ liệu tính đến ngày 4 tháng 5, 23).
Tương tự như Velodrome, chi tiêu mua sắm thanh khoản của nền tảng Thena là ưu đãi phát thải được trao cho Pool. Hiện tại (epoch17) tổng lượng phát thải hàng tuần của Thena là 2.213.790 (theo các tài liệu chính thức, lượng phát thải hàng tuần ban đầu là 2,6 triệu và mức suy giảm hàng tuần tiếp theo là 1%), trong đó lượng khí thải được sử dụng để khuyến khích thanh khoản chiếm 67,5% và đơn giá của THE là 0,33$, là khuyến khích được sử dụng để mua sắm thanh khoản là 1.494.3080,33=493.121$, chúng tôi chia thanh khoản cho khuyến khích thanh khoản hàng tuần: 81.410.000/493.121=165,1$. Chúng ta có thể hiểu đại khái là:Thena có thể duy trì tính thanh khoản trị giá 165,1$ thông qua khoản thanh toán khuyến khích 1$ mỗi tuần vào thời điểm đó.
b. Khối lượng giao dịch và phí giao dịch
Theo dữ liệu của Defillama, khối lượng giao dịch hàng tuần của Thena trong ba tháng qua là từ 50 triệu đến 200 triệu đô la Mỹ, và hầu hết khối lượng giao dịch hàng tuần là khoảng 50 triệu đến 100 triệu đô la Mỹ.
Khối lượng giao dịch, nguồn dữ liệu: https://defillama.com/protocol/thena
Phí xử lý, nguồn dữ liệu: https://defillama.com/protocol/thena
Và thu nhập phí giao dịch hàng tuần của nó Hầu hết thời gian là từ 40.000 đến 100.000 đô la. So với Velodrome, Thena có khối lượng giao dịch thấp hơn, nhưng nhìn chung tạo ra thu nhập từ phí giao dịch cao hơn. Lý do chính là tỷ lệ phí của phiên bản V1 của vAMM và sAMM được đặt cao hơn, vAMM là 0,2% (Velo là 0,05%), sAMM là 0,04% (Velo là 0,01%).
Điều đáng chú ý là sau khi Fusion được ra mắt, cả khối lượng giao dịch và phí xử lý do nó tạo ra đều tăng nhanh trong tổng khối lượng kinh doanh của Thena. phí chiếm 73,8%. Quan trọng hơn, điều này xảy ra bất chấp sự suy giảm của Thena TVL. Khả năng nắm bắt nhờ tính thanh khoản tập trung + phí linh hoạt về khối lượng giao dịch và phí mang lại là điều hiển nhiên.
c. Số tiền hối lộ và số lượng dự án
Bằng văn bản của tác giả Lúc này, Thena đang ở giai đoạn epoch17. Do sự ra mắt gần đây của Fusion, hầu hết các bảng điều khiển dữ liệu bên ngoài không tính các khoản hối lộ được chuyển sang Fusion. Hầu hết số tiền hối lộ hàng tuần từ tháng 2 đến tháng 4 dao động từ 150.000 USD đến 300.000 USD. Là một dự án mới ra mắt cách đây chưa đầy nửa năm nên phần doanh thu này đã hoạt động rất tốt.
Nguồn dữ liệu: https://dune.com/0xkhmer/thena
Theo dữ liệu chính thức của Thena, có 146 nhóm hối lộ đang hoạt động (số tiền hối lộ> 0) trong giai đoạn này và có 69 nhóm có số tiền hối lộ hàng tuần vượt quá 100 USD . , có 41 Pool với hơn 1.000 đô la Mỹ.
Trong số 10 dự án có số tiền hối lộ cao nhất trong tuần này, các loại bao gồm stablecoin (Tangible), truyền phát video (XCAD), LSD (Ankr, Pstake, Frax) , phái sinh và tài sản tổng hợp (Deus Finance), Ponzi (Libera), v.v., loại hình tương đối phong phú. Trong số 15 dự án DeFi hàng đầu trên BNBchain, ngoài Thena, những dự án duy nhất hiện đang mua thanh khoản trên Thena là Ankr (LSD), Radiant (cho vay) và Helio (stablecoin).
Loại trừ sản phẩm cạnh tranh của Thena Pancake , Biswap, trong số các dự án còn lại, Venus, Alpaca, Chess và Stargate đều đã được niêm yết trên Binance và có tính thanh khoản tốt.
Nhìn chung, hoạt động kinh doanh trên thị trường mua sắm thanh khoản của Thena đang phát triển tốt và cơ sở khách hàng tương đối phân tán. Mặc dù sức sống sinh thái của BNBchain, số lượng dự án chất lượng cao, TVL và các chỉ số khác đều trì trệ và giảm sút trong một hoặc hai năm qua và đang dần bị các hệ sinh thái như Arbitrum vượt qua, nhưng nó vẫn duy trì số lượng người dùng tích cực cao và đã thu hút nhiều dự án mới, với việc triển khai này đây sẽ là nguồn khách hàng chính cho thị trường thanh khoản của Thena. Tuy nhiên, BNBchain, với tư cách là thuộc tính "chuỗi bên" của CEX tập trung của Binance, cũng giới hạn giới hạn tín dụng, dẫn đến có quá nhiều dự án và thiếu sự đổi mới. Ngoài ra, bản thân Binance, với tư cách là nền tảng giao dịch lớn nhất, cũng đang bòn rút giao dịch của BNBchain âm lượng. .
d. Tỷ lệ cầm cố
Tỷ lệ khóa của THE Tỷ lệ này hiện là 61,83% và có xu hướng tăng chậm kể từ khi dự án được triển khai.
Động lực chính khiến tỷ lệ cam kết tăng dần của Thena phải đến từ APR bỏ phiếu cao hơn (APR bỏ phiếu trung bình của Thena là 397%, trong khi Velodrome chỉ có hai Pool có APR bỏ phiếu cao hơn) và điều này được thúc đẩy bởi hai lý do:
1. Bản thân Token có giá tiền tệ thấp (bị ức chế bởi việc định giá do sự phát triển chậm của BNBchain hoặc một trong những lý do chính)
2. quyết liệt và đưa ra mức phí hối lộ cao hơn
Nếu các điều kiện trên không thay đổi, tỷ lệ cầm cố của Thena sẽ có cơ hội lớn tiếp tục tăng theo xu hướng.
2.2.3 Tóm tắt
2.2.3 Tóm tắt
Thena, là dự án ve(3,3) sớm nhất của BNBchain, hiện đang hoạt động tốt và đứng thứ ba về Dex trên BNBchain (cả vị trí thứ nhất và thứ hai đều có sự đầu tư và hỗ trợ từ Binance). Cho đến nay, nó đã làm đúng một số điều:
1. Cải thiện hoạt động của Velodrome và tận dụng tốt kinh nghiệm trước đó;
1. p>
2. Việc áp dụng cách tiếp cận đổi mới khối xây dựng và hợp tác phát triển với các dự án khác đã cải thiện đáng kể tốc độ lặp lại sản phẩm, chẳng hạn như hợp tác với Algebra Protocol và Gamma để phát triển thanh khoản tập trung và hợp tác với MUON để giới thiệu chức năng giảm giá cho người giới thiệu. Đã làm việc với Open Ocean về định tuyến giao dịch.
Ngoài ra, dữ liệu kinh doanh của Thena cũng chứng minh rằng việc áp dụng cơ chế thanh khoản tập trung đã thúc đẩy hoạt động kinh doanh của Dex. ra mắt, cả khối lượng giao dịch và phí xử lý đều tăng đáng kể so với tháng trước. Điều này một mặt khẳng định xu hướng chung của việc áp dụng các mô hình thanh khoản tập trung, mặt khác cũng có thể tiết lộ rằng thị trường dịch vụ có rất nhiều cơ hội xung quanh tính thanh khoản tập trung (chẳng hạn như Gamma).
2.3 Equalizer: ve(3,3) "loneseed" trên Fantom
Equalizer là Dex có TVL cao thứ ba trên Fantom, nhưng đây cũng là dự án có TVL và giá trị thị trường nhỏ nhất trong số các dự án ve(3,3) mà báo cáo nghiên cứu này tập trung vào. một mặt nó phải chịu sự suy giảm của chính hệ sinh thái Fantom, mặt khác cũng là do môi trường cạnh tranh khốc liệt của Fantom.
2.3.1 Cơ chế giới thiệu và khác biệt của dự án
a.Thiết kế cơ chế
Bộ cân bằng hiện tại Nó chỉ được triển khai trên Fantom và cơ chế của nó cũng được kế thừa từ Solidly. Sự khác biệt trong cơ chế bao gồm:
· Cơ chế Rebase bị hủy và có năm chứng chỉ không còn được phân bổ để phát thải Token
· Giới hạn trên của thời gian khóa năm Token là 26 tuần, tức là nửa năm
· Tăng tỷ lệ, tỷ lệ của nhóm sAMM là 0,02% và tỷ lệ của nhóm vAMM là 0,2%
· Không có đợt airdrop ban đầu nào về quyền quản trị Token cho các bên dự án khác
Trong số đó, thiết kế của Rebase ban đầu là quan trọng nhất trong cơ chế ve(3,3). AC tin rằng Rebase có thể cải thiện mức độ sẵn lòng cam kết của người dùng. Tuy nhiên, hầu hết các dự án ve(3,3) thành công hơn đều đã giảm đáng kể tỷ lệ rebase vì họ phát hiện ra rằng mức bồi thường rebase quá cao cho những người nắm giữ ve Token hiện tại sẽ dẫn đến việc củng cố quyền quản trị, chi phí và ngưỡng lùi về phía sau. những người tham gia giành được quyền quản trị sẽ ngày càng cao hơn nên họ sẽ hoàn toàn từ bỏ việc tham gia, tình trạng này cuối cùng sẽ dẫn đến sự cứng nhắc của hệ thống. Bằng cách điều chỉnh tỷ lệ phần thưởng Rebase cho năm người sở hữu chứng chỉ trên tổng lượng phát thải, đây thực sự là sự cân bằng giữa việc "thúc đẩy và giới thiệu những người dùng sớm" và "để lại cơ hội cạnh tranh bình đẳng cho những người đến sau".
Về việc có nên giữ lại cơ chế Rebase hay không và tỷ lệ duy trì là bao nhiêu, tôi nghĩ nó nên được quyết định dựa trên tình hình của chuỗi nơi có (3 , 3) được định vị.
Nếu chúng ta dự đoán rằng mô hình sinh thái trên chuỗi càng ổn định thì các dự án hàng đầu hiện tại càng có nhiều khả năng tiếp tục phát triển trong tương lai, thì (3, 3) Các dự án nên có xu hướng chốt sớm các “thỏa thuận khách hàng” này và trao cho họ đủ năm quyền quản trị và quyền mua thanh khoản miễn phí trong giai đoạn đầu thông qua quyền quản trị; nếu tình hình cạnh tranh của chuỗi vẫn còn hỗn loạn , “thỏa thuận khách hàng lớn” thực sự vẫn chưa xuất hiện, khi đó dự án ve (3, 3) nên tránh phân bổ quá nhiều lợi ích cho những người nắm giữ quyền quản trị sớm, thay vào đó hãy tạo cơ hội cạnh tranh bình đẳng cho những người tham gia sau.
Nhưng vấn đề là: hầu hết các dự án hàng đầu trên chuỗi công cộng chính thống đều đã được niêm yết trên các sàn giao dịch lớn và có tính thanh khoản tốt. Họ mua thanh khoản theo động lực của Dex. cũng sẽ yếu đi. Về lâu dài, các dự án mới nổi sẽ luôn là khách hàng chính cho việc mua sắm thanh khoản, chính vì lý do này mà việc giảm hoặc hủy bỏ Rebase đã trở thành lựa chọn chính cho các dự án ve(3,3).
b. Tình hình nhóm
Người sáng lập Equalizer là Blake Hooper, người sở hữu Với nền tảng tiếp thị về phần mềm và dịch vụ lưu trữ, anh ấy đã quay hầu hết các video có trong dự án. Hiện tại team có 5 thành viên cốt lõi, đây cũng là một cơ cấu nhân sự rất tinh gọn.
c. Sự kiện quan trọng
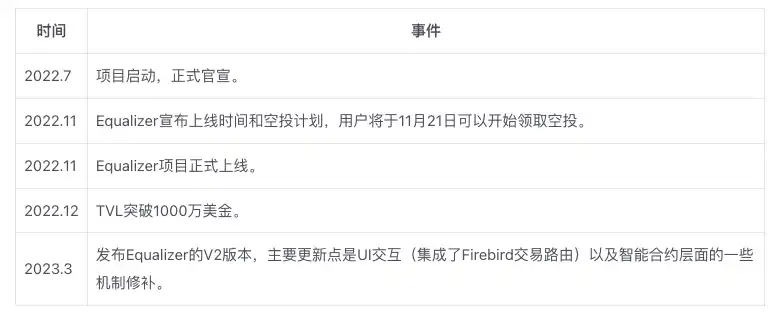
Nhìn chung, Equalizer không có nhiều tính năng nổi bật ở cấp độ sản phẩm, so với ba dự án ve(3,3) còn lại, khả năng phân phối và khả năng đổi mới của nó ở mức tương đối trung bình.
2.3.2 Tình hình kinh doanh
a. Thanh khoản (TVL) và chi phí mua sắm thanh khoản tương ứng
Theo dữ liệu của Defillama, Equalizer vào tháng 5 TVL vào ngày thứ 4 là 26,32 triệu đô la Mỹ, lượng phát thải THIẾT BỊ hàng tuần trong cùng kỳ là 45.435 đơn vị, giá vào ngày hôm đó là 3,45 đô la và giá trị khuyến khích thanh khoản hàng tuần tương ứng là 156.842 đô la. Chúng tôi cũng tính toán dựa trên TVL/ưu đãi phát thải hàng tuần, chúng tôi có thể nhận được: 26.320.000/156.842=167,81$,nghĩa là Bộ cân bằng có thể duy trì tính thanh khoản trị giá 167,81$ thông qua chi tiêu khuyến khích là 1 đô la mỗi tuần.
b. Khối lượng giao dịch và phí giao dịch
Theo dữ liệu của Defillama, khối lượng giao dịch hàng tuần của Equalizer trong ba tháng qua Nó dao động trong khoảng từ 30 triệu đến 120 triệu đô la Mỹ, tuy nhiên, khối lượng giao dịch vẫn chậm chạp kể từ tháng 4. Khối lượng giao dịch trong hai tuần qua chỉ khoảng 30 triệu đô la Mỹ và thu nhập từ phí trong tuần trước là khoảng 30.000 đô la Mỹ. USD.
Nguồn dữ liệu: https://defillama.com/protocol/equalizer-exchange
c. Số tiền hối lộ và số lượng dự án
Số tiền hối lộ trong quá khứ của tác giả Equalizer vẫn chưa được công bố rộng rãi. Theo dữ liệu giai đoạn mới nhất (epoch25), hiện có 73 Pool được mở để hối lộ, trong đó 50 Pool đã gửi hối lộ (một số trong đó bao gồm cả các đội) Của riêng tôi hối lộ), nhưng tác giả đang ở giai đoạn đầu của thời đại này khi tôi viết bài nên số lượng không cao lắm và số liệu cũng không có tính tham khảo nhiều.
Tuy nhiên, xét từ ảnh chụp màn hình thông báo chính thức của epoch23, tổng số tiền hối lộ hàng tuần của 20 nhóm hối lộ hàng đầu là khoảng 95.544 đô la Mỹ. Dựa trên điều này , tất cả các nhóm đều được ngoại suy trong tuần đó. Tổng số tiền hối lộ sẽ vào khoảng 100.000 USD.
Nguồn dữ liệu: Equalizer chính thức Kênh DC
10 loại dự án hối lộ hàng đầu chủ yếu là các dự án Defi, bao gồm các dự án tổng hợp doanh thu, phái sinh, cho vay, v.v., ngoài ra còn có dự án tên miền.
d. Tỷ lệ cam kết
Mã thông báo sau khi ra mắt Equalizer Tỷ lệ cam kết từng cao tới 94%, nhưng đã giảm dần xuống khoảng 70%. Tỷ lệ cam kết hiện tại là 71,55%.
Nguồn dữ liệu: https://dune.com/0xkhmer/equalizer-exchange
Dữ liệu cam kết chính thức về token mới cũng cho thấy tỷ lệ cam kết hiện tại của token mới được thêm vào mỗi ngày là khoảng 71%.
Theo dữ liệu trong quá khứ, APR bỏ phiếu của Pool với số tiền hối lộ lớn chủ yếu là khoảng 80% -150%.
2.3.3 Tóm tắt
2.3.3 Tóm tắt
Mặc dù quy mô thanh khoản của Equalizer nhỏ hơn đáng kể so với Velodrome và Thena, nhưng thu nhập và số tiền hối lộ của nó không thua kém quy mô của nó. Tuy nhiên, trong tháng vừa qua, TVL của nó đã trải qua một đợt sụt giảm nhanh chóng, lớn hơn đáng kể so với các đối thủ, điều này liên quan nhiều đến sự sụt giảm giá tiền tệ của nó. vẫn có mối tương quan cao.
Ngoài ra, hệ sinh thái Fantom nơi đặt Equalizer đã hoạt động chậm chạp kể từ khi AC rời đi, mặc dù AC sau Sau khi trở lại làm cố vấn, tình hình sinh thái vẫn không được cải thiện, DeFi TVL trên chuỗi của anh đã tụt xuống vị trí thứ 10. Tốc độ sụt giảm trong năm qua chỉ đứng sau Terra, vốn đã trở về 0 và Solana , vốn bị ảnh hưởng bởi sự cố SBF và sự cố FTX, ngay cả AC cũng không khá hơn là bao kể từ khi anh ấy trở lại. Thậm chí AC gần đây đã lên Twitter để bày tỏ sự không hài lòng mơ hồ với những nỗ lực tiếp thị chậm chạp của nhóm Fantom (và sau đó đã xóa nó). Với sự nổi lên của Arbitrum, OP, Base và các L2 khác đang bòn rút các nhà phát triển, người dùng và tiền, tương lai của các L1 như Fantom có lẽ sẽ còn khó khăn hơn nữa.
2.4 Chronos: đã có (3,3) lực lượng mới trên Arbitrum
Chronos mới ra mắt cách đây không lâu (26/4), tuy không phải là dự án ve(3,3) đầu tiên trên Arbitrum nhưng hiệu quả kinh doanh ban đầu sau khi ra mắt thành công hơn rất nhiều so với những lần thử trước, đồng thời nó cũng được giới thiệu một dự án mới. cơ chế giải bài toán mẫu ve(3,3) truyền thống. Mặc dù đang ở giai đoạn đầu phát triển kinh doanh nhưng chất lượng tổng thể của dự án hiện tại rất tốt, cộng với đà phát triển tốt của Arbitrum, tác giả cho rằng cần tiếp tục chú ý.
2.4.1 Cơ chế giới thiệu và khác biệt của dự án
a. Thiết kế cơ chế
Chronos được triển khai trên Arbitrum có tài liệu tham khảo rộng rãi cho thiết kế cơ chế của nó. Ngoài ra đến Velodrome, Thena và Equalizer, sự khác biệt so với cơ chế ve(3,3) truyền thống được thể hiện ở:
· Hủy cơ chế Rebase, ve người dùng sẽ không còn được cấp Token thải (phù hợp với Equalizer) ve lock-up Thời gian tối đa là 2 năm (phù hợp với Thena)
· Sử dụng NFT để gây quỹ trong giai đoạn đầu. Sau khi NFT được cam kết, bạn có thể chia sẻ 10-20% lợi nhuận phí xử lý giao thức . Cũng sẽ có cơ chế giảm giá giới thiệu trong tương lai. (Đồng nhất với Thena)
· Giới thiệu khái niệm "thời gian cam kết" đối với chứng chỉ LP của nhà cung cấp thanh khoản. Người dùng có thể nhận được maNFT (NFT được điều chỉnh theo kỳ hạn) , tức là NFT trưởng thành động) sau khi đặt cọc lại mã thông báo LP. , sử dụng maNFT làm chứng chỉ để nhận các ưu đãi thanh khoản. Kỳ hạn càng cao thì hiệu ứng thưởng của việc nhận được các ưu đãi càng mạnh (tối đa 2 lần)
· Tỷ lệ vAMM là 0,2% (phù hợp với Thena và Equalizer ), tỷ lệ sAMM là 0,01% (phù hợp với Velodrome)
The đổi mới quan trọng nhất nằm ở việc ứng dụng maNFT, ve(3,3) truyền thống Thiết kế trò chơi (3,3) của cơ chế chủ yếu nhắm vào liên kết đặt cược của Token, nhưng việc duy trì tính thanh khoản vẫn là vấn đề chính đối với ve (3,3)Dex. Việc sử dụng maNFT làm LP với các thuộc tính có trọng số theo thời gian để phân bổ các ưu đãi thanh khoản sẽ làm tăng mức độ sẵn sàng giữ lại LP trong thời gian dài và tăng "mất giá trị thời gian" khi rút thanh khoản. Ngoài ra, người dùng maNFT cũng có thể chuyển thanh khoản thông qua việc bán lại, và maNFT có thời gian cam kết lâu hơn đương nhiên sẽ có “time premium” cao hơn.
Sự ra đời của maNFT tiếp tục nâng cấp các ưu đãi của giao thức đối với “khối lượng” thanh khoản thành ưu đãi đối với “khối lượng” + “giữ chân” thanh khoản. Tất nhiên, nếu trọng số của yếu tố thời gian trong phân phối khuyến khích quá cao, nó cũng sẽ khiến LP mới gặp bất lợi về hiệu quả của LP cũ trong việc khai thác thanh khoản, dẫn đến không thể thu hút thanh khoản mới. đòi hỏi phải thực hành để chứng minh.
Sự trưởng thành của Chronos' LP Ảnh hưởng của mức độ đến việc tăng tốc doanh thu, nguồn: Chronos Medium
b. Tình hình đội ngũ
Đội ngũ cốt lõi của Chronos được giấu tên, chín thành viên cốt lõi được công bố chính thức chỉ đánh dấu chức năng công việc của họ và không đánh dấu cung cấp thêm hồ sơ. Giao thức hiện đã hoàn tất quá trình kiểm tra của Certik.
c. Sự kiện quan trọng
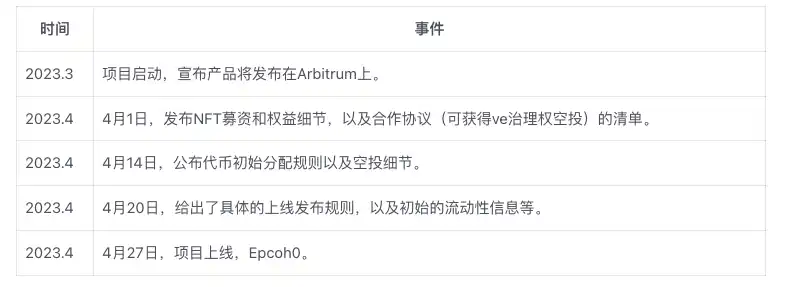
2.4.2 Tình hình kinh doanh
Cần lưu ý rằng tại thời điểm viết bài này, Chronos vẫn là một dự án mới mới triển khai chưa đầy hai tuần, các chỉ số kinh doanh và giá cả của nó đang trong tình trạng biến động nghiêm trọng. khuyên nên đọc và tham khảo điều này các yếu tố được tính đến.
a. Thanh khoản (TVL) và chi phí mua sắm thanh khoản tương ứng
Chronos hiện mới chỉ ở tuần thứ hai ra mắt (5,5) và tính thanh khoản của nó đã đạt 263 triệu USD. Trong số 10 nhóm TVL hàng đầu, có 6 nhóm là stablecoin và tỷ lệ TVL của các nhóm stablecoin là 37%, một con số không cao.
Hiện tại, Chronos ở mức epcoh1 và lượng phát thải hàng tuần được sử dụng để mua thanh khoản là 2.509.650 CHR (lượng phát thải ban đầu 99% 97,5%). Tính theo mức giá hiện tại là 1,18$, chi phí mua thanh khoản của Chronos trong tuần này là 1.182.509.650= 2.961.387$.
Chúng tôi cũng sử dụng phí mua TVL/thanh khoản và nhận được: 263.000.000/2.509.650=104,8, nghĩa là, ưu đãi CHR trị giá 1 đô la hiện có thể duy trì TVL là 104,8$.
b. Khối lượng giao dịch và phí giao dịch
Dựa trên Theo dữ liệu của Defillama, khối lượng giao dịch của Chronos trong tuần đầu tiên ra mắt là 16 triệu đô la Mỹ và phí xử lý là 23.827 đô la Mỹ. Trong tuần thứ hai bắt đầu từ ngày 3/5, khối lượng giao dịch bắt đầu tăng nhanh.
c. Số tiền hối lộ và số lượng dự án
Theo thông tin được công bố chính thức, số tiền mua thanh khoản của Chronos trong tuần đầu tiên (epcoh0) đã vượt quá 180.000 USD.
Trong số các dự án có số tiền hối lộ trên 5.000$ (theo thứ tự giảm dần theo số tiền hối lộ): Qua đêm (đồng tiền ổn định), Yield Farming Index (tổng hợp lợi nhuận), GMD (tổng hợp lợi nhuận), Deus (tài sản tổng hợp và các công cụ phái sinh) , Rạng rỡ (cho vay), Hữu hình (tiền tệ ổn định), v.v.
Ngoài ra, trước khi Chronos chính thức ra mắt, danh sách thỏa thuận hợp tác airdrop veNFT được nhóm dự án đưa ra trước rất chi tiết. Dự án hợp tác, Ngoài việc phân bổ cổ phần, nó còn trình bày chi tiết về ý định và giá trị hợp tác mà hai bên đạt được ở cấp độ doanh nghiệp, rất ấn tượng. Tính đến thời điểm hiện tại (epoch1), có 100 Nhóm hối lộ được thành lập trên Chronos.
d. Tỷ lệ cầm cố
Theo @impossiblefinance Theo bảng điều khiển dữ liệu do @impossiblefinance xây dựng, tỷ lệ khóa Chronos cho thấy xu hướng mở cửa ở mức thấp và tăng dần, nhưng đã đi vào trạng thái ổn định sau khi đạt 36%.Hiện tại (ngày 5 tháng 5) tỷ lệ khóa Token là 36,7%.
Nguồn dữ liệu: https://dune.com/impossiblefinance/chronos-finance
So sánh, Velodrome, Thena Cam kết tỷ lệ của ba dự án ve(3,3) còn lại của Equalizer hầu hết đều nằm trong khoảng 60-80% và vẫn còn rất nhiều điều cần cải thiện về tỷ lệ khóa Chr.
2.4.3 Tóm tắt
2.4.3 Tóm tắt
Chronos đổi mới hơn nữa trên cơ sở Velodrome, Thena và Equalizer, giới thiệu trọng số thời gian của LP như một khía cạnh quan trọng để đạt được các khuyến khích thanh khoản, đây là phản ứng tích cực đối với thử thách ve(3,3) hiện có. Ngoài ra, Chronos nằm trong chuỗi công cộng Arbitrum thịnh vượng về mặt sinh thái và có không gian phát triển kinh doanh cao hơn. Tuy nhiên, Chrono vẫn đang ở giai đoạn epoch1 và Token của nó đang trong thời kỳ lạm phát nhanh, tỷ lệ lạm phát hàng tuần hiện tại của CHR so với tổng ban đầu là khoảng 5% và mức độ sẵn sàng khóa vị trí chung của người dùng là không cao. Thị trường thứ cấp có thể vẫn còn tương đối lớn trong ngắn hạn.Áp lực bán lớn.
3.Tóm tắt
Ở chương này tác giả Sẽ Bắt đầu từ giá trị thị trường, dữ liệu kinh doanh và đặc điểm dự án của dự án, chúng tôi thực hiện so sánh theo chiều ngang giữa bốn dự án được đề cập trong bài viết này với Curve và Balancer, cũng sử dụng mô hình ve và vận hành cả thị trường giao dịch giao ngay và mua sắm thanh khoản, và sau đó kết hợp ve(3,3) Dự án đánh giá sự phát triển và cạnh tranh trong tương lai của Dex.
3.1 So sánh giữa ve(3,3) và năm dự án
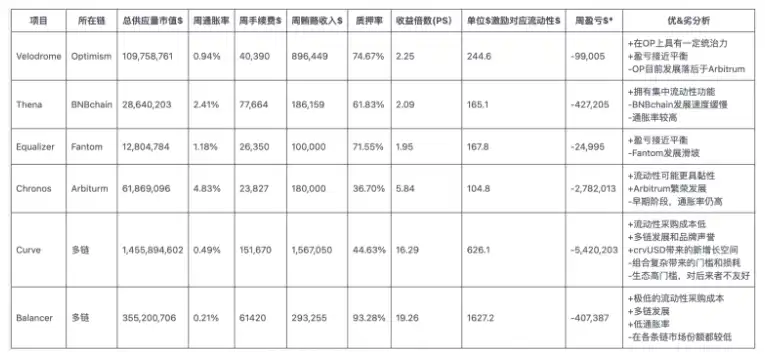
PS: 1. Số liệu thống kê và thời gian tính toán trên là 2023.5 .5, trong đó dữ liệu được đánh dấu màu vàng là giá trị ước tính.
2. Tổng giá trị thị trường cung cấp không phải là FDV mà đề cập đến giá trị thị trường của tổng số lượng token đã được tạo ra cho đến nay (bao gồm cả những token đang lưu hành, những token được cam kết dưới dạng chứng chỉ ve và những token chưa được mở khóa).
3. Nguồn dữ liệu cơ bản được sử dụng để tính toán chủ yếu là các công bố chính thức và Defillama.
4. Doanh thu hối lộ từ Curve và Balancer, sử dụng dữ liệu hối lộ từ Votium, Hiddenhand và Votemarket.
*[Lãi và lỗ] ở đây đề cập đến thu nhập (phí xử lý + hối lộ) - khuyến khích phát thải thanh khoản
Thống kê và lập bảng: Mint Ventures
Chúng ta có thể thấy từ bảng trên do sự cạnh tranh khốc liệt trên đường đua Dex, chỉ từ việc so sánh thu nhập và phí ưu đãi (không tính đến việc người mua thanh khoản mua token quản trị), hiện tại tất cả veDEX đang trong giai đoạn thua lỗ. Tuy nhiên, do sự tích hợp trực tiếp mô-đun hối lộ trong Dex giống như ve(3,3) và các điều kiện mua sắm thanh khoản lỏng lẻo hơn (không cần bỏ phiếu quản trị để xác định quyền truy cập vào Gauge, một hệ thống ứng dụng tập trung được áp dụng), họ đã đạt được "thanh khoản như nhau" Thu nhập từ hối lộ cao hơn.
Nhờ lợi thế về thương hiệu và sự tin cậy nhờ lịch sử phát triển lâu đời hơn, Dex lâu đời có chi phí mua sắm thanh khoản thấp hơn đáng kể so với Dex mới nổi. Đây cũng có thể là lý do tại sao Curve Một trong những lý do chính khiến Balancer và Balancer có thể được định giá PS cao hơn là do doanh thu là lợi nhuận ròng sau khi trừ chi phí và chi phí.
3.2 ve(3,3) và tương lai của Dexs
Từ góc độ hiệu suất dữ liệu kinh doanh, Velodrome đã khẳng định vững chắc vị trí TVL của mình trong OP, Thena, với tư cách là người đến sau, có thể được xếp ở vị trí dẫn đầu trong BNBchain trưởng thành và Chronos đã đứng đầu top 3 TVL của Arbitrum trong vòng hai tuần kể từ Đó là tất cả. Nó minh họa tính ưu việt của chế độ ve(3,3) trong thực tế.
Theo ý kiến của tác giả, ve(3,3), do AC đề xuất và được những người đến sau tiến hành, là một khám phá có giá trị của Dex và một số thử nghiệm đã được chứng minh là khá hiệu quả, chẳng hạn như:
· Tích hợp mô-đun mua sắm thanh khoản (hối lộ) trực tiếp vào Dex để cải thiện sự thuận tiện cho việc mua sắm và tránh việc "thu thuế" của nền tảng bỏ phiếu ba bên
· Nhấn mạnh thuộc tính "TOB" và chú ý đến người mua thanh khoản Các ưu đãi (từ các bên dự án khác) (chẳng hạn như trao quyền quản trị airdrop cho khách hàng tiềm năng) đã làm tăng đáng kể thu nhập hối lộ
· Phân bổ phí Pool dựa trên biểu quyết, hướng các ưu đãi đến các Pool có chi phí cao hơn -tạo
Một số cơ chế quan trọng của ve(3,3) cũng dần bị làm sai lệch và bị loại bỏ trong các thí nghiệm, điển hình nhất là dành cho Cơ chế Rebase được thiết lập để đảm bảo quyền quản trị của năm người dùng không bị loãng. Đầu tiên, Velodrome giảm đáng kể tỷ lệ rebase, trong khi các dự án mới hơn như Equalizer và Chronos đã hủy bỏ hoàn toàn rebase để đảm bảo rằng những khách hàng mua thanh khoản đến sau sẽ không gặp bất lợi đáng kể so với những người dùng đầu tiên.
Quan trọng hơn, thu nhập mua sắm thanh khoản mạnh mẽ của các dự án ve(3,3) dường như càng chứng minh thêm rằng "nó tham gia vào cả giao dịch giao ngay và giao dịch thanh khoản. "Tính khả thi của mô hình Dex này do Curve tiên phong.
Tác giả viết trong "Hiểu được vị thế chính xác của Curve: Tình trạng kinh doanh, Phát triển sinh thái, So sánh lợi thế và định giá của thị trường thanh khoản chính" từng nói về lý do tại sao các bên tham gia dự án có xu hướng mua thanh khoản trên nền tảng DEX như Curve hoặc Velodrome. thay vì áp dụng mô hình "hai nhóm" truyền thống, đó là:
1. Mua hàng trên nền tảng lớn thường có chi phí thấp hơn
2. Tránh một phần "Vòng xoáy âm thanh khoản giá xu-Token" gây ra bởi việc sử dụng đồng nội tệ làm động lực khuyến khích
3. Giảm bớt tình trạng hỗn loạn dự kiến trong cộng đồng do điều chỉnh chính sách khuyến khích khai thác nhóm thứ hai
Trong các hoạt động cụ thể, các dự án ve(3,3) đã tạo ra thu nhập bán lại thanh khoản cao hơn với quy mô thanh khoản nhỏ hơn. , điều này có thể đến từ "thái độ cởi mở" của họ với khách hàng mới. Nếu một dự án mới muốn mua thanh khoản trên Curve, trước tiên nó phải đối mặt với vấn đề bỏ phiếu khi vào Gauge, nếu không đủ phiếu bầu, nó thậm chí sẽ không đủ điều kiện để mua. Mặc dù hầu hết các dự án ve(3,3) đều hứa sẽ ủy quyền phê duyệt Gauge cho cộng đồng trong tương lai, nhưng hiện tại chúng đang áp dụng một hệ thống ứng dụng tập trung tương đối lỏng lẻo, một mặt giúp mở rộng đáng kể nguồn khách hàng tiềm năng và mặt khác nó còn mang lại điều này đã trực tiếp góp phần làm tăng doanh thu.
Nhưng điều này cũng tiềm ẩn những rủi ro, đó là các bên tham gia dự án có mục đích xấu hoặc hoạt động kém có thể mua thanh khoản thuận tiện và nhanh chóng hơn do được xem xét lỏng lẻo. Khi một sự kiện xấu xảy ra, các LP cung cấp tính thanh khoản cho Dex sẽ bị thua lỗ. Ví dụ: vào tháng 11 năm 2021, tổ chức phát hành stablecoin USDM đã hối lộ một số tiền lớn để mua thanh khoản từ Curve, sau đó in sai USDM để rút tiền. Việc USDM trở về 0 gây ra khoản lỗ khoảng 35 triệu đô la Mỹ cho LP . Vào ngày 6 tháng 5 năm nay, giao thức Defi DEUS đã bị hack khiến đồng đô la Mỹ stablecoin Dei mà nó phát hành bị tách rời và giảm xuống còn 0,18$.DEUS là một trong những bên mua thanh khoản của nhiều dự án ve(3,3). , stablecoin Dei của nó có tính thanh khoản tốt trên nhiều nền tảng. Liệu trình độ đánh giá của người mua thanh khoản có nên được cộng đồng kiểm soát hay liệu tất cả những người đến có nên được chấp nhận hay không và LP phải chịu rủi ro khi tự tạo thị trường. Đây là một vấn đề thực tế rất thú vị.
Một xu hướng khác đáng được chú ý là loại ve(3,3) Dex có nguồn gốc từ Curve, hiện vẫn giữ nhóm giao dịch ổn định Curve truyền thống và Uni V2 Ngoài ra Ngoài cơ chế AMM, cơ chế thanh khoản tập trung của Uni V3 đang được tích cực triển khai. Thanh khoản tập trung là chức năng quan trọng nhất của Velodrome V2 sắp ra mắt. Thena cũng đã triển khai chức năng thanh khoản tập trung trên FireWire thông qua hợp tác với các đối tác bên ngoài. Khối lượng giao dịch của nó cũng đã được tăng lên đáng kể sau khi ra mắt. Đồng thời, Curve không ngừng cải tiến thuật toán giao dịch của mình, hiện tại, kế hoạch cải tiến thuật toán cho tricrypto V2 (WBTC\ETH\USDT) đã bị rò rỉ, nhằm mục đích mở rộng hơn nữa thị phần khối lượng giao dịch của mình trong các loại Token hàng đầu.
Giải pháp cải tiến tricrypto V2 của Curve
So với các nền tảng giao dịch tập trung, lợi thế của Dex nằm ở tính riêng tư và quyền tự chủ do tài sản không cần giám sát mang lại cũng như khả năng kết hợp có thể kết nối hệ sinh thái DeFi tổng thể. Ngoài việc giúp việc trở thành nguồn thanh khoản ban đầu cho các dự án mới nổi trở nên dễ dàng hơn, đây còn là lớp thanh khoản cơ bản cho toàn bộ thế giới kinh doanh Web3.
Trong tương lai, chúng ta dự kiến sẽ thấy Dexs tiếp tục mở rộng tổng thị phần của mình trong các giao dịch tiền điện tử, nhưng đối với các dự án Dex riêng lẻ, sự cạnh tranh của Dex còn lâu mới đến Cuối cùng, như tác giả đã viết trong "Hiểu đúng tư thế của đường cong: Tình hình kinh doanh hiện tại của Thị trường thanh khoản chính, Phát triển sinh thái, Moat và So sánh định giá" cho biết:
"Tất cả các dự án đều cạnh tranh đẫm máu lâu dài, vị thế độc quyền đã trở nên xa tầm tay. Hầu như không có dự án nào có lợi cho người dùng (nhà cung cấp thanh khoản, nhà giao dịch và người mua thanh khoản) Cách duy nhất để dự án tồn tại là theo đuổi hiệu quả hoạt động tối đa và chạy đua đổi mới liên tục, với hy vọng giành được sự ưu ái của người dùng theo từng giai đoạn thông qua các cơ chế vượt trội và trải nghiệm tốt hơn (nhưng sau đó thường bị bắt kịp hoặc vượt qua bởi bắt chước hoặc đổi mới của các dự án khác).."
So với các dự án sổ đặt hàng phi tập trung ban đầu IDEX và AMM, Bancor, công ty tiên phong, Uniswap, đã quảng bá AMM và Curve, giới thiệu mô hình ve, ve(3,3) giống một phép lặp nhỏ hơn.
Cuộc chiến đổi mới của Dexs vẫn tiếp tục và hiện tại chỉ còn ở tuyến giữa.
4. Lời cảm ơn
Cảm ơn đã (3,3 ) nhà nghiên cứu, Giám đốc Nghiên cứu Panews @Jianghb1992 vì đã xem xét cẩn thận và nhận xét có giá trị về bài viết này, cũng như người dùng cộng đồng của Thena @BOBBOB15047599 và người sáng lập của công ty chúng tôi Đối tác@fanyayun , Nhà nghiên cứu@lawrence_leeee Xem xét và phản hồi.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan