Đánh giá rủi ro tài sản: Stablecoin DCHF được neo giữ bằng đồng franc Thụy Sĩ và cơ quan quản trị Moneta DAO
Tiêu đề gốc: "Đánh giá rủi ro tài sản: DeFi Franc (DCHF)"
Tác giả gốc: LlamaRisk
Bản tổng hợp gốc: Kxp, Blockbeats
TL;DR
Báo cáo này đưa ra cái nhìn sâu sắc về stablecoin DeFi franc (DCHF) được neo giữ bằng đồng franc Thụy Sĩ và cơ quan quản lý Moneta DAO của nó. Cụ thể, chúng tôi đã phân tích rủi ro của nhóm DCHF-3CRV đối với LP. Moneta DAO đề xuất thêm bảng điều khiển cho nhóm này, bạn có thể tìm thấy các đề xuất quản trị tại tìm thấy ở đây.
· Rủi ro ký quỹ: AdminContract cung cấp cho chủ sở hữu các đặc quyền có khả năng ảnh hưởng đến tiền của người dùng, chủ yếu bằng cách thêm tài sản thế chấp. Các loại sản phẩm và oracle giá cả được cung cấp. Mặc dù hợp đồng không thể nâng cấp được, nhưng multisig 4/6 sở hữu tất cả các hợp đồng có liên quan, bao gồm AdminContract, DFrancParameters và DCHF Token, gây ra mối lo ngại về việc tập trung hóa. Để đáp lại, nhóm gần đây đã cải thiện multisig của họ bằng cách thêm một thành viên nhóm Curve và tăng ngưỡng số lượng người ký từ 3 lên 4.
· Rủi ro quản trị: Nhóm gần đây đã ra mắt Moneta DAO. DCHF là một nhánh của Giao thức thanh khoản không yêu cầu quản trị nhưng bản thân nó được quản lý bởi Moneta DAO. Tuy nhiên, sự tham gia cơ bản của cộng đồng vẫn còn hạn chế, với nhóm nòng cốt điều phối các hoạt động gần đây (tức là thành lập Ủy ban tài trợ cộng đồng), đặt ra câu hỏi về mức độ phân cấp thực sự đạt được.
· Phân phối MON: Nhóm cần cập nhật thông tin và tài liệu vì có thông tin mâu thuẫn về vai trò của chủ sở hữu MON. tuyên bố. Ngoài ra, còn có những rủi ro quản trị liên quan đến việc phân phối MON. Mặc dù việc phân phối là công khai và minh bạch nhưng các quyết định phân phối được đưa ra trước khi DAO được thành lập có thể gặp vấn đề.
Nhìn chung, Llama Risk tin rằng rủi ro của giao thức này có thể so sánh với các giao thức DeFi đời đầu khác. Nhóm Moneta đã thực hiện nỗ lực thiện chí bằng cách cải thiện tính bảo mật của Multisig Chủ sở hữu và hướng tới quản trị phi tập trung. Chúng tôi tin rằng thỏa thuận này đáp ứng các yêu cầu để truy cập vào bảng điều khiển Curve.
DCHF: Giới thiệu
Lịch sử và bối cảnh
DeFi franc (DCHF) là một loại stablecoin được thế chấp bằng đồng franc Thụy Sĩ, được Moneta DAO Deployer tạo ra vào ngày 25 tháng 9 năm 2022. Vào ngày 25 tháng 1 năm 2023, Andrs Soltermann, người sáng lập Grizzly.Fi và là thành viên nhóm nòng cốt DCHF hiện tại, đã trình bày đề xuất bổ sung nhóm DCHF+3CRV vào Bộ điều khiển đo. Grizzly.Fi là công cụ tổng hợp khai thác thanh khoản tồn tại trên cả Binance Smart Chain và Ethereum.
DCHF ban đầu chỉ được quản lý bởi nhóm Moneta. MON gốc chỉ được sử dụng để phân phối phí giao thức cho các nhà đầu tư và cho các chương trình khai thác thanh khoản. Với việc ra mắt Moneta DAO vào ngày 5 tháng 2 năm 2023, DCHF đã chuyển sang mô hình quản trị DAO. Những người nắm giữ MON quản lý giao thức DeFi franc thông qua cấu trúc quản trị kép và đề xuất các sáng kiến như chiến lược thanh khoản, mở rộng hỗ trợ đa chữ ký Moneta DAO và các chương trình tài trợ cộng đồng.
Từ ngày 20 tháng 3 đến ngày 27 tháng 3 năm 2023, Curve DAO đã tổ chức bỏ phiếu để bổ sung bảng điều khiển DCHF, nhưng không vượt qua số đại biểu cần thiết. Nhóm bày tỏ sự quan tâm đến việc thử một cuộc bỏ phiếu khác để thêm bảng điều khiển cho nhóm DCHF-3CRV, nói rằng việc chuyển sang quản trị DAO và cải thiện các tham số đa chữ ký là những bước hợp lý để giảm bớt lo ngại về rủi ro lưu ký.
So sánh với tính thanh khoản
Giao thức DeFi franc (DCHF) là một nhánh của Vesta Finance và bản thân Vesta Finance là một nhánh của Thanh khoản. Nền tảng của họ giao thức này bao gồm các stablecoin được thế chấp quá mức bằng tiền điện tử và các triết lý về tài sản thế chấp phi tập trung và các ưu tiên quản trị. Các giao thức chia sẻ nhiều tính năng, bao gồm nhóm ổn định tạo điều kiện thanh lý, khả năng cho bất kỳ ai nắm giữ stablecoin của giao thức mua lại tài sản thế chấp của hệ thống và bảo vệ hệ thống theo chương trình khỏi bị cạn kiệt nếu Tổng tỷ lệ tài sản thế chấp (TCR) giảm xuống dưới 150%. bị ảnh hưởng bởi sự phá sản.
Mặc dù DCHF và Liquidy có chung cơ chế neo cơ bản nhưng có một số khác biệt quan trọng. Ví dụ:
·DCHF được neo vào Đồng Franc Thụy Sĩ (CHF) thay vì Đô la Mỹ (USD)
·DCHF cho phép hai mã thông báo thế chấp: ETH và wBTC , và Có khả năng thêm các loại tài sản thế chấp mới, trong khi Thanh khoản chỉ cho phép ETH
· DCHF được quản lý bởi Moneta DAO thông qua MON gốc của nó, trong khi Thanh khoản không yêu cầu quản trị
· DCHF hiện tại Kiểm soát truy cập hệ thống cấp đa chữ ký 4/6, trong khi Liquidity không có kiểm soát truy cập như vậy
Cơ chế giao thức
Khi người dùng mở một vị thế, ETH và/hoặc wBTC có thể bị khóa trong giao thức vay và cho vay, với tỷ lệ tài sản thế chấp tối thiểu là 110%, tạo ra trần và sàn giá thông qua các cơ hội chênh lệch giá. DCHF có thể được đổi theo mệnh giá (1 DCHF bằng 1 giá trị CHF tính bằng ETH/wBTC) bất kể DCHF ở dưới hay trên mức cố định. Người dùng có thể thêm tài sản thế chấp, trả nợ hoặc đóng vị thế bất cứ lúc nào.
Người dùng sẽ gặp một số tham số khi mở một vị thế, có thể điều chỉnh thông số này thông qua hợp đồng dfrancParameters. Giao thức DeFi franc (DCHF) hiện yêu cầu khoản nợ tối thiểu là 2.000 DCHF và sẽ tính phí vay được xác định theo thuật toán từ 0,5% đến 5%. Nó cũng gửi 200 DCHF đến hợp đồng GasPool dưới dạng "dự trữ thanh lý". Khoản dự trữ này được bao gồm trong tổng số nợ và được sử dụng để trang trải phí gas của người thanh lý trong trường hợp vị thế đủ điều kiện để thanh lý, nhưng được hoàn lại khi vị thế đóng.
Lãi suất cơ bản động(baseRate)
Giao thức duy trì sự ổn định với đồng franc Thụy Sĩ thông qua phí mua lại và vay cũng như quỹ ổn định. Phí vay và hoàn trả sẽ được điều chỉnh theo thuật toán để điều chỉnh tốc độ vay và hoàn trả, phí được tính được gọi là "baseRate". Khi DCHF được quy đổi, baseRate tăng lên, giảm dần theo thời gian theo DECAY_FACTOR được xác định trước, với giới hạn trên và dưới từ 0,5% đến 5%.
Khối lượng mua lại cao hơn có nghĩa là DCHF nằm dưới mức cố định. Do đó, phí cho vay và mua lại sẽ tăng lên để ngăn cản người dùng cho vay và mua lại ETH/wBTC. Hai lực này kết hợp lại đẩy mỏ neo đến gần 1 DCHF = 1 CHF.
Công thức tính baseRate như sau (trích từ sách trắng Liquity):

Như ví dụ dưới đây, giả sử rằng 1 DCHF đang giao dịch ở mức giá 0,95 CHF (mức neo thấp). Giả sử tổng nguồn cung là 1.000 DCHF và tài sản thế chấp là 1.500 ETH, tỷ lệ tài sản thế chấp là 150% và tỷ lệ cơ bản là 1%:
· Người dùng vay 100 DCHF và trả phí vay là 1 CHF (1% của 100 DCHF).
· 50 người đổi 10 DCHF mỗi người, khiến 50% nguồn cung DCHF được đổi, khiến baseRate tăng từ 1% lên 1,5%.
· Tỷ lệ cơ sở cao hơn sẽ làm tăng chi phí đi vay, hạn chế nguồn cung DCHF trên thị trường và dự kiến sẽ đẩy giá trị của nó lên mức cố định.
· Phí mua lại được tính bằng (baseRate + 0,5%) * số ETH được hoán đổi, điều này khuyến khích việc giữ DCHF thay vì mua lại và giảm số tiền quy đổi quá mức.
· Khi các cơ chế này được củng cố, nhu cầu về DCHF có thể sẽ tăng lên, đẩy giá của nó đến gần mức 1 CHF.
Nhóm ổn định
Nhóm ổn định Quan trọng đối với duy trì khả năng thanh toán của thỏa thuận. Mỗi tài sản thế chấp có một nhóm duy nhất và mỗi nhóm chấp nhận tiền gửi DCHF. DCHF cung cấp tính thanh khoản cho các sự kiện thanh lý, cho phép người gửi tiền thu lợi từ khoản đóng góp của họ. Khi một vị thế nợ được thanh lý, khoản nợ còn lại sẽ bị hủy khỏi nhóm ổn định và tài sản thế chấp cho vị thế nợ sẽ được chuyển vào nhóm. Người gửi tiền sẽ nhận được một phần tài sản thế chấp tương ứng được thanh lý để đổi lấy một phần tiền gửi DCHF tương ứng sẽ được hoàn trả dần dần theo thời gian. Điều này đảm bảo tỷ lệ đặt cược lành mạnh để hỗ trợ việc cung cấp DCHF.
Bất kỳ ai cũng có thể bắt đầu thanh lý và họ sẽ nhận được 200 DCHF để bồi thường cho chi phí gas cũng như 0,5% tài sản thế chấp vị thế. Các vị thế được thanh lý khi Tỷ lệ thế chấp (CR) giảm xuống dưới 110% và các nhà cung cấp tính ổn định thường nhận được lợi nhuận ròng do phí thanh lý 10%. Người gửi tiền có thể mất tiền trong trường hợp thanh lý dưới 100% CR. Ngay cả trong những trường hợp bình thường, người gửi tiền có thể muốn chủ động giảm mức độ tiếp xúc với tài sản thế chấp dễ biến động nếu họ tin rằng giá sẽ tiếp tục giảm.
Chế độ khôi phục
Khi tổng tỷ lệ tài sản thế chấp (TCR) của giao thức DeFi franc giảm xuống dưới 150%, chế độ phục hồi sẽ được kích hoạt, cho phép thanh lý tất cả các vị thế có tỷ lệ tài sản thế chấp dưới 150%. Ngoài ra, còn có các thông số khác liên quan đến việc vay: chỉ có thể vay nếu vị thế CR> 150% và phí vay được đặt thành 0%. Điều này nhằm mục đích khuyến khích người đi vay tăng TCR của họ lên trên 150% và những người nắm giữ DCHF để tài trợ cho quỹ ổn định. Thông tin chi tiết về cơ chế thanh lý trong chế độ phục hồi có thể được tìm thấy trong tài liệu.
Biểu đồ bên dưới hiển thị TCR hàng ngày từ tháng 10 năm 2022 đến nay, chứng tỏ rằng hệ thống đã duy trì đủ tài sản thế chấp kể từ khi thành lập. Vì vậy, DCHF chưa bao giờ trải qua chế độ phục hồi trong sản xuất.

Quản trị
DeFi franc lấy cảm hứng từ Thanh khoản nhưng tạo sự khác biệt bằng cách giới thiệu quản trị DAO và khả năng cập nhật các tính năng mới. Các khía cạnh có thể quản trị của hệ thống bao gồm:
· Thêm các loại tài sản thế chấp mới, bao gồm cả nhóm ổn định liên quan và máy oracles
· Điều chỉnh các tham số hệ thống, bao gồm đặt nguồn giá tiên tri và đặt tỷ lệ thế chấp tối thiểu để kích hoạt thanh lý (101% - 1000%), đặt tỷ lệ thế chấp chính kích hoạt chế độ thu hồi (101% - 1000%), đặt tỷ lệ vay tối thiểu/tối đa (0% - 10%), đặt phí dự trữ thanh lý (1-200), đặt số tiền vay tối thiểu (0 -10.000) và đặt phí quy đổi tối thiểu (0,1%-10%)
· Được giới thiệu cho Danh sách trắng quy đổi DCHF (lưu ý: việc này tách biệt với việc trả nợ, cơ quan quản lý không thể ngăn người gửi tiền rút tài sản thế chấp của họ)
· Đã nâng cấp lên AdminContract, TroveManager mới và Hợp đồng BorrowingOperations
· Xử lý thỏa thuận giữa hợp đồng phát hành cộng đồng và hợp đồng nhóm ổn định Phí
· Tạm dừng khẩn cấp phần thưởng đặt cược MON và đình chỉ phát hành DCHF
Trong khi giao thức cho phép bổ sung các loại tài sản thế chấp bổ sung, nhóm cốt lõi hiện chưa có kế hoạch bổ sung ngay lập tức. Dựa trên các cuộc thảo luận không chính thức, nhóm tin rằng tài sản thế chấp hợp lý tiếp theo có thể liên quan đến việc đặt cọc ETH. Bất chấp điều đó, Moneta DAO có thẩm quyền hỗ trợ loại tài sản thế chấp mới của DCHF và 6 chủ sở hữu trong số 4 chữ ký có thẩm quyền thực hiện điều này.
Moneta DAO
Sự quản trị quan trọng nhất của Moneta DAO Các địa chỉ là 4/6 Chủ sở hữu nhiều dấu hiệu và 4/6 Kho bạc nhiều dấu hiệu. Địa chỉ kho bạc và chủ sở hữu bao gồm các cá nhân giống nhau.
Moneta DAO có hai cơ quan quản trị:
· ;Token House được quản lý bởi những người nắm giữ MON và quản lý các quyết định chiến lược, bao gồm cả những ai sẽ có mặt trong Nhà đại biểu. Nó quản lý việc phân bổ quỹ tài chính và nâng cấp giao thức.
· Nhóm đại biểu bao gồm các thành viên được bầu, chịu trách nhiệm về các quyết định quản trị hàng ngày.
Nói tóm lại, cấu trúc của Moneta tương tự như nhiều dự án DeFi ban đầu: Người nắm giữ token có thể gửi tín hiệu biểu quyết thông qua ảnh chụp nhanh và các chữ ký đa chữ ký đáng tin cậy có quyền thực thi. hoặc không thực hiện) mong muốn của người giữ Token. Moneta DAO gần đây đã nâng ngưỡng multisig từ 3/5 lên 4/6 để giải quyết vấn đề thông đồng tiềm ẩn giữa những người ký multisig.
Sáu người ký nhiều chữ ký là:
1. Andrs Soltermann (Người sáng lập Moneta )
2. Christian Killer (cố vấn Moneta)
3. Roman Fritschi (người sáng lập Moneta)
4. Nils (elnilz@FiatDAO)
5. Hubert (StakeDAO)
6. Mimaklas (Curve)
Moneta DAO tổ chức các cuộc thảo luận cộng đồng trên Diễn đàn Khối thịnh vượng chung và công bố thành lập vào ngày 26/02/2023. Diễn đàn Quản trị có 55 thành viên, trong đó có 138 thành viên biểu quyết trên Snapshot. Cho đến nay, DAO đã tiến hành bốn cuộc bỏ phiếu quản trị, bao gồm một cuộc bỏ phiếu thử nghiệm, ra mắt Moneta DAO, áp dụng chiến lược thanh khoản và mở rộng người ký nhiều chữ ký. Bạn có thể tìm thêm thông tin chi tiết về quản trị trong bài đăng trên diễn đàn này và trên trang Moneta Tokenomics.
Vào ngày 7 tháng 4 năm 2023, một đề xuất đã được đưa ra để thành lập Ủy ban tài trợ cộng đồng gồm 5 trên 9 chữ ký. Ủy ban tài trợ cộng đồng bao gồm các đại diện từ Moneta DAO và nhóm, bao gồm Tiến sĩ LM, Andrea, Markus, Nilic, Daniel, ViTo, Tom, Leon và Andrs. Moneta DAO Token House (chủ sở hữu MON) có quyền giải tán Ủy ban tài trợ cộng đồng, cơ quan đã được ủy quyền quản lý toàn bộ quỹ tài chính MON của mình.
Quản trị MONMã thông báo
MON do Moneta DAO phát hành được thiết kế để quản lý giao thức DCHF và được mô tả là Mã thông báo chia sẻ doanh thu chỉ có thể nhận được bằng cách đặt cọc DCHF trong nhóm ổn định hoặc cung cấp thanh khoản cho nhóm Curve. Người dùng có thể đặt cược MON của mình để nhận được một phần phí vay và mua lại tương ứng bằng DCHF, ETH và wBTC.
Trong các tài liệu và thông báo trên diễn đàn quản trị của Moneta DAO, có sự mâu thuẫn liên quan đến vai trò quản trị của chủ sở hữu MON. Một mặt, tài liệu nêu rõ: “MON đặt cọc không được sử dụng để quản trị vì không có quản trị DeFi franc”, nhưng bài đăng thông báo ra mắt Moneta DAO chỉ ra rằng chủ sở hữu và người đặt cọc MON “có quyền quản trị trong các quyết định chiến lược DAO”, bao gồm Phân bổ quỹ tài chính DAO, các thông số rủi ro chính và nâng cấp giao thức. Sự khác biệt này có thể là do sự ra đời gần đây của DAO (tháng 3 năm 2023) và tài liệu cần được cập nhật để làm rõ vai trò quản trị.
Theo trang Moneta DAO Tokenomics, MON đã được ra mắt với nguồn cung tối đa là 100 triệu, được phân bổ cho bốn mục đích sử dụng chính:
· 15% - Được airdrop cho những người nắm giữ Token của Grizzly (GHNY), Liquity (LQTY) và Grizzly Freezer Token Lockers
Giao thức Chủ sở hữu Multi-Signature ban đầu phát hành 100 triệu Token vào ngày 23 tháng 9 năm 2022. Tài liệu liệt kê các hợp đồng được sử dụng để gieo mầm, nhưng nhiều hợp đồng trong số này đã không còn được dùng nữa kể từ khi ra mắt Moneta DAO. Tài liệu của Moneta phải được cập nhật để phản ánh các quyết định mới liên quan đến quản lý và phân bổ tài chính. Biểu đồ bên dưới hiển thị số tiền đã được trả lại cho chủ sở hữu multisig kể từ lần phân bổ ban đầu.

Chúng tôi cũng đã xây dựng trang tổng quan Moneta Dune hiển thị các giao thức cho trên -giao dịch chuỗi với nhiều chữ ký của chủ sở hữu, vui lòng tham khảo "Biên nhận và lưu hành MON".
Biểu đồ bên dưới thể hiện mức phân bổ thực tế của MON tính đến ngày 17 tháng 4 năm 2023. Hầu hết các khoản tiền đã được chuyển sang Kho bạc Multisig và Grizzly.Fi Multisig mới. Sau này đã cung cấp cho Moneta DAO khoản tài trợ hạt giống trị giá 1 triệu đô la, bằng USDC, CRV và LIT. Multisig của chủ sở hữu vẫn là nguồn tài trợ thường xuyên cho các phần thưởng đo lường của Curve, các ưu đãi về nhóm ổn định (CommunityIssuance) và airdrop.

Địa chỉ hợp đồng:
Nhóm Uniswap MON (tx)——MON/WETH UniV3 Pool
Áo phần thưởng UniV3——Phần thưởng cho nhóm LP MON/WETH
Áo vest đội——Nhiệm vụ ban đầu của nhóm
lockedMON——Thành viên nhóm mới@ elnilz's phần thưởng
Kho bạc đa chữ ký - Được tạo bằng Moneta DAO Vault
Grizzly.Fi multi-sig - được gây dựng khi thành lập Moneta DAO đã huy động được 1 triệu đô la Mỹ từ nguồn tài trợ hạt giống
Moneta DAO: Người triển khai - Quà tặng do nhóm Moneta tổ chức
Phần thưởng đo đường cong - Phần thưởng nhóm DCHF, được phân bổ hàng tuần
Phát hành cộng đồng - Khuyến khích nhóm ổn định, được phân bổ hàng tháng
airdrop MON - airdrop GHNY, LQTY và Grizzly Freezer; Việc mua lại mã thông báo được thực hiện thông qua hợp đồng airdrop và tiền được phân phối từ chữ ký đa chữ ký của chủ sở hữu
Kho bạc Multisig hiện nắm giữ khoảng 50% tổng số Token. Trong số nguồn cung lưu hành, phần lớn nằm trong hợp đồng MONStake (17 triệu) và nhóm Uniswap (3 triệu). Vì tất cả các đợt phân phối đều được thực hiện trước khi DAO được thành lập và không có sự tham gia của cộng đồng nên có thể đặt ra câu hỏi về đợt airdrop. Cộng đồng Grizzly.Fi nhận được nhiều Token nhất (11,17 triệu), điều đáng chú ý là các thành viên của nhóm nòng cốt cũng là đồng sáng lập của Grizzly.Fi. Sự chồng chéo này có thể gây lo ngại vì phần lớn nguồn cung MON lưu hành đến từ airdrop và việc phân bổ MON tổng thể của nhóm bị che khuất do chiến lược airdrop này.
Thị trường và tiện ích
Hơn 90% DCHF lưu hành tồn tại ở dạng WBTC/ETH ổn định Nhóm tình dục và nhóm Curve DCHF/3CRV. Nhóm UniV3 DCHF/USDC cũng nằm ở vị trí hàng đầu, mặc dù chỉ chiếm ~ 2% nguồn cung. Tính đến tháng 4 năm 2023, các địa chỉ hàng đầu là:

Hiện tại, DCHF được giao dịch trên hai DEX chính là Uniswap và Curve. dường như không được giao dịch trên bất kỳ CEX nào. Phần lớn thanh khoản tồn tại trong Curve pool.
Trong lịch sử, Curve đã dẫn đầu về khối lượng giao dịch DEX, mặc dù Uniswap đã bắt kịp trong những tháng gần đây. Hai biểu đồ sau đây lần lượt thể hiện khối lượng bán và mua hàng ngày:


TVL và DCHF mở khóa đã giảm sau lần ra mắt đầu tiên vào tháng 9 năm 2022 và việc áp dụng chúng dường như tương đối ổn định kể từ tháng 11 năm 2022.


DCHF Trước đây, nó được giao dịch ở mức cao hơn giá neo CHF của nó và hiện đang giao dịch ở mức chênh lệch đáng kể khoảng 1,04:1. Điều này không hoàn toàn đáng ngạc nhiên vì không có sẵn CHF để kinh doanh chênh lệch giá và cơ chế Thanh khoản cho phép có những sai lệch đáng kể so với giá cố định. Với MCR 110%, depeg tăng>1,1 sẽ tạo cơ hội chênh lệch giá ngay lập tức cho người dùng vay với số tiền vay tối đa và bán kiếm lời. Thanh khoản coi đây là mức giá trần. Trong lịch sử, LUSD cũng đã định giá cao hơn mỏ neo do lựa chọn đặt cược thận trọng (các nhà kinh doanh chênh lệch giá có thể chọn không tham gia ngay cả khi giá ở trên mỏ neo) và các dải giá neo mềm lỏng lẻo một cách có hệ thống. Depeg tăng sẽ ít gây lo lắng hơn cho người dùng nhưng có thể đặt ra câu hỏi về tính hữu ích của stablecoin.
Vectơ rủi ro
Rủi ro hợp đồng thông minh
DCHF là một nhánh của Vesta Finance, một nhánh của giao thức stablecoin phi tập trung Thanh khoản. Mặc dù Liquity là một giao thức được kiểm tra kỹ lưỡng nhưng các kỹ sư của Vesta đã cảnh báo không nên phân nhánh các dự án này vì mã của chúng lộn xộn, không được tối ưu hóa và có thể không được cập nhật các tính năng mới. Bất chấp cảnh báo này, DCHF vẫn là một nhánh của Vesta và dường như đã không nỗ lực để theo kịp những thay đổi trong cơ sở mã ban đầu, có thể do họ sử dụng các hợp đồng không thể nâng cấp.
Kiểm toán
DeFi franc phiên bản 1.0 đã được CertiK và General IT kiểm toán hai lần, sau đó là một công ty nước ngoài. Cần có bản dịch trong trình duyệt để giải mã nội dung kiểm tra. Hai vấn đề chính đã được phát hiện, bao gồm:
1. Có thể xảy ra cuộc tấn công vào lại: Lỗ hổng này được phát hiện trong các hợp đồng StabilityPool và ETHTransferScript. Kiểm toán viên đã khuyến nghị sử dụng thư viện "ReentrancyGuard" và nhóm dường như đã giải quyết được vấn đề bằng cách thực hiện các thay đổi đối với kho lưu trữ riêng tư.
2. Giá trị Ethereum sai: Lỗ hổng này xuất hiện trong hợp đồng PriceFeed và PriceFeedV2 và liên quan đến việc chuyển đổi "int256" thành "uint256", điều này có thể dẫn đến tràn số học. Nhóm đã xem xét vấn đề nhưng vẫn chưa rõ liệu vấn đề đã được giải quyết hoàn toàn hay chưa.
Bốn vấn đề khác cũng được phát hiện bao gồm:
1. Vi phạm ERC -20 Tiêu chuẩn: Vấn đề này đã được giải quyết.
2. Không đủ Gas để hoàn thành tất cả các vòng lặp (DoS): Vấn đề này đã được tính đến.
3. Có thể chặnMã thông báo trong số dư của hợp đồng: Vấn đề này đã được tính đến.
4. SaiMã thông báoGiá: Vấn đề này đã được tính đến.
Báo cáo kiểm toán của CertiK cho thấy dự án không có vấn đề nào chưa được giải quyết và có vấn đề nghiêm trọng. Dưới đây là một số ví dụ về các vấn đề có thể liên quan đến các vectơ rủi ro bổ sung ngoài hợp đồng thông minh:
GLOBAL-01 | Rủi ro liên quan đến tập trung hóa: Trong AdminContract, vai trò _owner có quyền rộng rãi đối với một số chức năng, bao gồm ảnh hưởng đến phí vay/mua lại, thêm hoặc xóa tài sản thế chấp vào nhóm ổn định, chuyển tiền từ nhóm ổn định, thay đổi thời gian khóa hoặc tệ hơn là thay đổi Bản thân Hợp đồng quản trị, bao gồm nhưng không giới hạn ở:
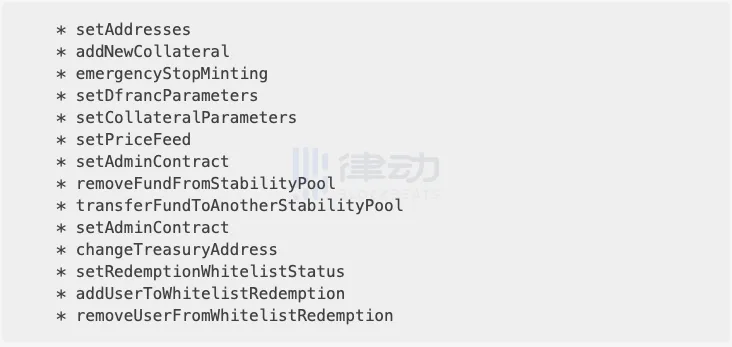
Ngoài ra, AdminContract có quyền nâng cấp nhiều hợp đồng mà không cần sự đồng thuận của cộng đồng, bao gồm SortedTroves, StabilityPool, StabilityPoolManager, TroveManager, v.v. Điều này mở ra khả năng kẻ tấn công thay đổi việc thực hiện hợp đồng và rò rỉ mã thông báo.
MOT-01 | Ban đầuMã thông báoPhân bổ (giảm nhẹ): trong Tập trung/ Chuyên ngành khác vấn đề trong danh mục rủi ro đặc quyền liên quan đến việc gửi MON đến địa chỉ _treasurySig khi triển khai hợp đồng. Điều này có nghĩa là MON có thể được phân phối mà không cần sự đồng thuận của cộng đồng. Để giảm thiểu rủi ro này, nhóm đã ghi lại tính kinh tế của mã thông báo và cách phân phối MON.
GLOBAL-02 | Thiếu dung lượng lưu trữ (đã giải quyết): Nhiều hợp đồng có thể nâng cấp được, bao gồm AdminContract, StabilityPoolManager, TroveManager, v.v. Điều này có nghĩa là cần phải có khoảng trống lưu trữ để cho phép thêm trạng thái mới mà không gây tổn hại đến việc triển khai hiện có. Đáp lại, báo cáo của CertiK cho biết nhóm đã sửa đổi thiết kế và chọn hợp đồng không thể nâng cấp. Mặc dù các hợp đồng không thể nâng cấp ngăn chặn những thay đổi trong tương lai có thể ảnh hưởng đến giao thức nhưng vẫn có các tùy chọn để cập nhật hệ thống. Chủ sở hữu giao thức đa chữ ký vẫn có thể thêm NewColonymous thông qua AdminContract hoặc họ có thể cập nhật các tham số thông qua hợp đồng DFrancParameters.
DPK-01 | Xác thực đầu vào không đầy đủ (đã giải quyết một phần): Trong hợp đồng dfrancParameters, các hàm setMCR() và setCCR() tồn tại Một rủi ro hợp đồng nhỏ có thể khiến MCR của người dùng lớn hơn CCR, điều này về cơ bản sẽ ngăn chế độ khôi phục được kích hoạt. Điều này không được thay đổi trong mã được triển khai.
Khuyến nghị kiểm toán
Nhóm tuân theo CertiK Theo khuyến nghị, các vai trò đặc quyền đã được chỉ định cho ví đa chữ ký và được chuyển sang mô-đun biểu quyết/quản trị DAO. Bạn có thể tìm thấy các địa chỉ multisig và multisig của chủ sở hữu giao thức Vault (kiểm soát AdminContract) tại đây và tại đây.
CertiK cũng khuyến nghị triển khai hợp đồng khóa thời gian với độ trễ 48 giờ đối với các hoạt động đặc quyền. Nhóm đã cân nhắc điều này nhưng hiện tại đã chọn không trao quyền sở hữu cho hợp đồng khóa thời gian để duy trì tính linh hoạt. Giải pháp lâu dài có thể là từ bỏ quyền sở hữu hoặc loại bỏ vai trò của chủ sở hữu trong việc tác động đến tài sản thế chấp khỏi nhóm ổn định, chuyển tiền, thay đổi thời gian khóa hoặc thay đổi Hợp đồng quản trị. Điều này sẽ điều chỉnh các giả định về niềm tin của DCHF với Thanh khoản, nhưng phải trả giá bằng tính linh hoạt vì các loại tài sản thế chấp mới và dự đoán về giá không thể thay đổi.
Một giải pháp khác là giới thiệu quản trị hoàn toàn dựa trên chuỗi, được kiểm soát bởi DAO của chủ sở hữu mã thông báo. Quá trình chuyển đổi sang DAO vẫn đang trong giai đoạn phát triển ban đầu, với hoạt động cộng đồng bên ngoài nhóm rất hạn chế. Các câu hỏi có thể được đặt ra về tính công bằng của việc phân phối MON, do có sự chồng chéo giữa những người ký nhiều chữ ký Core Vault và những người nhận airdrop Grizzly.Fi. Nhóm đã thiết lập một địa chỉ proxy nhiều chữ ký và chuyển quyền sở hữu AdminContract sang địa chỉ đó, cung cấp cho người dùng sự minh bạch (bằng chứng chuyển nhượng) về việc phân phối mã thông báo. Điều này cung cấp một tài liệu tham khảo để giúp người dùng kiểm tra xem MON có được chỉ định như quảng cáo hay không.
Rủi ro về tập trung và quyền giám hộ
4/6 quyền sở hữu đa chữ ký của AdminContract (và tất cả Quyền sở hữu các hợp đồng hệ thống liên quan) mang lại cho nó quyền kiểm soát rộng rãi đối với các chức năng giao thức chính, gây lo ngại về rủi ro lưu ký. Nhóm đã chọn một hợp đồng không thể nâng cấp, có nghĩa là chủ sở hữu của multisig phải thêm tài sản thế chấp mới thông qua AdminContract hoặc cập nhật các thông số tài sản thế chấp hiện có thông qua hợp đồng DFrancParameters. Multisig này có thể:
Nhóm đã mở rộng ngưỡng multisig từ 3/6 lên 4/6 và thêm một thành viên nhóm Curve (Mimaklas). Họ cũng đã chuyển sang DAO, vẫn đang trong giai đoạn phát triển ban đầu. Hiện tại, nhóm nòng cốt vẫn cần thiết để DAO hoạt động hiệu quả.
Để giảm rủi ro về quyền lưu ký, bước tiếp theo được đề xuất là chuyển quyền sở hữu toàn bộ chức năng không giới hạn thời gian sang hợp đồng khóa thời gian. Multisig không có khóa thời gian nên được dành riêng cho các hoạt động khẩn cấp (tạm dừng đặt cược MON/tạm dừng đúc DCHF). Mục tiêu dài hạn là áp dụng đầy đủ quản trị trên chuỗi hoặc chọn giảm thiểu quản trị bằng cách từ bỏ quyền sở hữu các hợp đồng liên quan. Danh sách kiểm soát quyền truy cập cho các hợp đồng hệ thống được tổng hợp trên Trang tính Google này.
Rủi ro quản trị
Sau đây là thông tin tổng quan về những người nắm giữ MON quan trọng:


Grizzly.Fi đã ươm tạo DeFi franc và Moneta DAO. Nhóm và cố vấn đã được phân bổ 10% số token (10 triệu MON), trong khi Grizzly.Fi nhận được tài sản trị giá 1 triệu đô la (9174312 MON) tài trợ (nguồn).
Có hai đơn vị quản lý Moneta DAO: Token House và Delegate House. Như đã thảo luận ở trên, chủ sở hữu Mã thông báo Moneta DAO sẽ bỏ phiếu về các quyết định giao thức chiến lược bao gồm việc phân bổ quỹ DAO Vault, các thông số rủi ro chính và nâng cấp giao thức. Tuy nhiên, trong giai đoạn phát triển ban đầu, rõ ràng là thiếu một quy trình rõ ràng để các thành viên cộng đồng nổi bật đảm nhận vai trò đại diện và được cấp phép trong DAO.
Ngoài ra, việc phân phối MON được thực hiện trước khi hình thành DAO mà không có sự tham gia của cộng đồng. Do không có quy trình đại diện rõ ràng, chúng tôi có thể giả định rằng những người ký đa chữ ký vault hiện tại và đại lý chủ sở hữu giao thức là những đại diện trên thực tế. Mặc dù đại diện cho việc thực hiện mong muốn của chủ sở hữu token nhưng mối quan hệ này không mang tính ràng buộc và dựa trên sự tin cậy.
Mặc dù chủ sở hữu mã thông báo sẽ có tiếng nói trong các quyết định về giao thức chiến lược nhưng phạm vi quản trị vẫn chưa chắc chắn. Một quy trình quản trị rõ ràng và thông tin liên lạc rõ ràng về các kế hoạch đại diện sẽ rất hữu ích.
Oracle Risk
DCHF sử dụng Chainlink làm nhà cung cấp giá. Chainlink là nhà cung cấp oracle có uy tín, mặc dù DCHF không có oracle dự phòng. Hàm getprice bao gồm kiểm tra độ chính xác cho phép độ lệch tối đa 50% giữa các lần cập nhật, nếu không giá tốt cuối cùng sẽ được chấp nhận. CHF có thể được định giá không chính xác do lỗi oracle. Điều này có thể tác động tiêu cực đến cơ chế thanh lý và mua lại, cuối cùng dẫn đến khả năng mất tiền (nguồn).
Ngược lại, Liquity sử dụng Chainlink làm nhà tiên tri chính và Tellor làm dự phòng. Nó sẽ từ chối oracle chính theo thuật toán nếu nó không cập nhật hoặc tạo ra các giá trị nằm ngoài phạm vi bảo vệ được chỉ định. Chiến lược này được thiết kế để đảm bảo rằng các nhà cung cấp giá có thể phản ứng tự chủ với các sự kiện thiên nga đen mà không cần can thiệp thủ công. Mặt khác, các chính sách DCHF có thể yêu cầu giám sát tích cực hơn và cập nhật thủ công trong trường hợp oracle bị lỗi.
Phân tách rủi ro
Giao thức DeFi franc hiện phát hành 6.694.401 DCHF, trị giá 1,15 đô la, đã tổng giá trị khoảng 7,6 triệu USD và nắm giữ khoảng 17 triệu USD tài sản thế chấp (sự kết hợp giữa ETH và wBTC). Việc mua lại được hỗ trợ bởi đủ tài sản thế chấp.


Để kiểm soát việc cung cấp DCHF, giao thức sử dụng phí vay và mua lại. Tỷ lệ tài sản thế chấp 110% cung cấp mức giá sàn và mức trần, đồng thời các nhà kinh doanh chênh lệch giá có động cơ để duy trì sự ổn định về giá. Giao thức không dựa vào các AMM bên ngoài để mở rộng hoặc thu hẹp nguồn cung, số lượng đốt/rút được thực hiện thông qua cơ chế chốt trên chuỗi.
Là một nhánh của Liquity - một loại tiền ổn định đã được thử nghiệm và thử nghiệm, nguy cơ phá sản hiện ở mức thấp. Tuy nhiên, Thanh khoản có lịch sử không đạt mức ổn định>1 USD trong thời gian dài. Bằng cách tối đa hóa sự phân quyền, nó hy sinh khả năng mở rộng và có xu hướng có một mức giá mềm khác biệt đáng kể so với các stablecoin tập trung.
Sự lựa chọn tài sản thế chấp (ETH/WBTC) của Moneta cũng khá thận trọng. Chúng tôi tin rằng rủi ro lớn nhất đối với việc depeg trong tương lai là khả năng quản lý yếu kém. Nếu các loại tài sản thế chấp chất lượng thấp được thêm vào giao thức (ví dụ: mã thông báo quản trị gốc MON hoặc tài sản phái sinh phức tạp của giao thức), điều này có thể làm tăng nguy cơ thất bại hoặc thao túng tài sản thế chấp cơ bản, gây ra tình trạng mất khả năng thanh toán của hệ thống và do đó bị tách rời.
Người dùng (người vay) cần lưu ý các yếu tố bên ngoài như rủi ro tỷ giá hối đoái trên thị trường tài chính truyền thống. Do đồng franc Thụy Sĩ mất giá so với đồng đô la Mỹ, DeFi có độ trễ phản ánh sự thay đổi giá này. Trong trường hợp DCHF hủy neo CHF, giả sử người đi vay chuyển đổi tiền thành USD sau khi vay, tiền đề về việc neo lại CHF bị phá vỡ và người đi vay có cơ hội hoàn trả khoản vay với lãi suất rẻ hơn. Trong trường hợp khác, khi DCHF di chuyển khỏi điểm neo của nó trên CHF 1 (nhưng dưới CHF 1,10), câu chuyện sẽ khác. Vì không có sự chênh lệch trực tiếp giữa DCHF và CHF để cân bằng tỷ giá trong kịch bản này, nên động lực duy nhất có thể khiến DCHF tỷ giá lại về 1 là nhu cầu cung cấp DCHF cho DeFi.
Tiêu chí đánh giá LlamaRisk
Yếu tố tập trung
1. Liệu một thực thể có thể lừa gạt người dùng của mình không?
Bằng cách chuyển đặc quyền sở hữu sang multisig, rủi ro sẽ giảm. Hiện tại, multisig có thiết lập 4 người ký, bao gồm các thành viên của nhóm Curve. Nhưng multisig vẫn có thể thực hiện các hành động ảnh hưởng đến tiền của người dùng.
2. Dự án có thể tiếp tục nếu nhóm biến mất?
Giao thức có thể hoạt động bình thường khi không có nhóm, nhưng sẽ không thể cập nhật hệ thống hoặc ứng phó với các trường hợp khẩn cấp. Bất chấp sự ra mắt gần đây của The DAO, vẫn không có cách trực tiếp nào để chủ sở hữu token có thể trực tiếp kiểm soát giao thức.
Các yếu tố kinh tế
1. Tính khả thi của dự án có phụ thuộc vào các yếu tố bổ sung hay không Khích lệ?
Giao thức dựa trên các động lực riêng của nó để thúc đẩy tính thanh khoản cho nhóm ổn định và DEX như Curve. Nó không dựa vào các biện pháp khuyến khích khác ngoài vai trò là một công cụ hướng dẫn.
2. Nếu ngày mai nhu cầu giảm xuống 0, liệu tất cả người dùng có được bồi thường không?
Có, có khoảng 17 triệu đô la ETH và tài sản thế chấp wBTC hỗ trợ 7,6 triệu đô la giá trị DCHF. Người dùng có thể đổi tiền gửi của họ vào ngày mai.
Các yếu tố bảo mật
1. Cuộc kiểm toán có phát hiện bất kỳ dấu hiệu đáng lo ngại nào không? ?
Cuộc kiểm toán không xác định được bất kỳ vấn đề nghiêm trọng nào nhưng đã đánh dấu một số vấn đề quan trọng đã được giải quyết một phần hoặc toàn bộ. Vấn đề chính là sự cho phép quá mức của AdminContract, đã được chuyển vào tay những người ký nhiều chữ ký. Mặc dù giao thức DCHF sử dụng các hợp đồng không thể nâng cấp nhưng nó có đường dẫn cập nhật tham số thông qua hệ thống cập nhật AdminContract hoặc thông qua hợp đồng DFrancParameters.
Đề xuất của nhóm rủi ro
Chúng tôi có ba đề xuất sẽ mang lại lợi ích cho hệ sinh thái DCHF và cộng đồng :
1. Cập nhật tài liệu để làm rõ vai trò chiến lược của chủ sở hữu MON trong việc quản lý giao thức DCHF
2. Làm rõ các quyền/quyền mà đa chữ ký vault/giao thức sẽ tiếp tục có trong tất cả các hợp đồng hệ thống có liên quan và cung cấp lộ trình phân quyền rõ ràng.
3. Tạo chính sách về các hình thức tài sản thế chấp được chấp nhận và quy trình bổ sung các loại tài sản thế chấp mà Moneta DAO sẵn sàng hỗ trợ.
Nhìn chung, chúng tôi tin rằng những thách thức phân cấp mà Moneta DAO gặp phải là điển hình cho giai đoạn đầu triển khai giao thức DeFi. Mặc dù chắc chắn có những rủi ro và sự không chắc chắn, chúng tôi cảm thấy nhóm của họ đã cố gắng hết sức để giảm thiểu những lo ngại liên quan. Chúng tôi hy vọng họ tiếp tục đưa ra phán đoán đúng đắn và thận trọng khi thêm bất kỳ loại tài sản thế chấp mới nào. Chúng tôi ủng hộ đề xuất của nhóm về việc bổ sung thước đo Đường cong vào nhóm DCHF/3CRV.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan