Mô hình “sai lầm” và phân tích ngắn gọn vì sao rETH sẽ vượt qua stETH
Tiêu đề gốc: "Tại sao mô hình lại sai: rETH sẽ lật đổ stETH như thế nào"
Tác giả gốc: Yofu @DAOrayaki
Phân tích những trở ngại kinh tế và xã hội mà stETH phải đối mặt và cách chúng được phản ánh trong điều kiện thị trường tạo ra những thuận lợi cho rETH, sự sụp đổ của thị trường LSD trên diện rộng và trường hợp tăng giá chung của Rocket Pool
Mục lục
1 - Quyền lực không phải là luật
Cẩm nang độc quyền
2 - Những trở ngại xã hội ngày càng tăng của stETH
Quản trị có thể bị tấn công Cơ cấu phí/khuyến khích thay đổi nhanh chóng Cơ quan đăng ký trình xác thực tình thế tiến thoái lưỡng nan đa chuỗi
3 - stETH Những trở ngại kinh tế ngày càng tăng
Đặt cược ——Không rủi ro hay phí dự phòng? Rủi ro thực thi Rủi ro tập trung rủi ro đuôi
4 - Orange Cascade
Orange Creep - Trước khi rút tiền Orange Nhập cư - Rút tiền Orange Future - Sau khi rút tiền
5 - Sự xuất hiện của những kẻ thách thức mới
Việc mất cbETH frxETH - Những phản ánh về tính thanh khoản và thiết kế mờ ám của siêu bên liên quan Rocketeer
6 - Các bên đối tác Mã thông báo Kinh tế học - Nghệ thuật bị đánh giá thấp
7 - Kết luận
8 - Lời tái bút - Hậu quả của FTX
1 - Quyền lực không phải là luật
Pa Nguyên tắc tương hỗ , còn được gọi là quy luật lũy thừa, là một hiện tượng xảy ra khi một số cá nhân hoặc nhóm kiểm soát một lượng nguồn lực hoặc kết quả không cân xứng. Điều này có thể được nhìn thấy trong nhiều lĩnh vực khác nhau, bao gồm kinh tế, xã hội học và sinh thái. Ví dụ, sự phân bổ của cải toàn cầu thường được mô tả bằng nguyên tắc Pareto.
Nguyên tắc Pareto là cơ sở của một bài nghiên cứu nổi tiếng hiện nay của Hasu và Georgios của công ty đầu tư Web3 Paradigm. Khi nói đến bản chất của việc đặt cược thanh khoản, họ tin rằng hệ thống Bằng chứng cổ phần (PoS) của Ethereum sẽ bị chi phối bởi các nhóm khai thác có khả năng mở rộng về mặt xã hội và mang lại lợi nhuận cao nhất có thể bằng cách chấp nhận MEV (Giá trị có thể trích xuất tối đa). Họ tin rằng việc phân phối Pareto sẽ dẫn đến phần lớn ETH đặt cược sẽ được kiểm soát bởi các sàn giao dịch tập trung hoặc bằng các lựa chọn thay thế ít tập trung hơn có thể được tung ra trước.
Là đơn vị đi đầu, đơn vị này sẽ có nhiều thời gian nhất trên thị trường và do đó bề ngoài có vẻ đáng tin cậy nhất. Điều này thường được gọi là Hiệu ứng Lindy, nơi niềm tin của nhà đầu tư tăng lên theo thời gian họ tham gia thị trường. Một ưu điểm khác ngay từ đầu là tính thanh khoản có xu hướng tạo ra tính thanh khoản – tính thanh khoản là huyết mạch của giao thức và, như tên cho thấy, thậm chí còn quan trọng hơn đối với bất kỳ nỗ lực đặt cược thanh khoản nào. Tác giả sẽ tiếp tục giúp tạo ra Lido, một giao thức hiện sử dụng các sản phẩm phái sinh thế chấp thanh khoản (LSD) của Ethereum được sử dụng trong DeFi Mã thông báo Khoảng 90% vốn hóa thị trường, cao hơn nhiều so với mức mà luật lũy thừa có thể đề xuất sẽ là giá trị tự nhiên.
Giới thiệu Nhóm đặt cược và công cụ phái sinh đặt cược - PARADIGM
Việc chuyển đổi từ Proof of Work (PoW) sang Proof of Stake (PoS) là Ethereum được mong đợi nhất kể từ cột mốc thành lập. Thay vì sử dụng PoW tốn kém năng lượng để mở rộng quy mô chuỗi khối
Nguyên tắc Pareto được thực hiện nhờ sự tồn tại của các áp lực hạn chế nhằm ngăn chặn sự thống trị hoàn toàn của hệ sinh thái. Ví dụ, trong hệ sinh thái sinh học, sự cân bằng giữa quần thể động vật ăn thịt và con mồi có thể kiểm soát cả hai quần thể. Tuy nhiên, nếu có sự gián đoạn của con người, chẳng hạn như săn bắn hoặc du nhập các loài ngoại lai, hệ sinh thái có thể sụp đổ.
Tuyên bố rằng PoS ETH đã được phân phối theo luật lũy thừa thường bỏ qua một thành phần quan trọng - áp lực hạn chế. Người ta có thể thấy áp lực hạn chế này thông qua các giai đoạn tăng trưởng của quần thể động vật hoang dã được mô hình hóa bằng các đường cong logistic. Trong giai đoạn đầu tiên, sự tăng trưởng theo cấp số nhân nhanh chóng đẩy dân số từ mức 0 đến mức cực đoan. Ở giữa đường cong, tốc độ tăng trưởng đạt đến điểm uốn và chậm lại khi một số áp lực bắt đầu hình thành. Đối với các loài săn mồi, điều này có thể làm giảm khẩu phần ăn do bị ăn thịt quá mức.
Phần cuối cùng của đường cong là cách tiếp cận khả năng chịu tải - một mối quan hệ tiệm cận với mức trần dân số, trong đó rủi ro hoặc thiếu lương thực sẽ cản trở bất kỳ sự tăng trưởng nào nữa. Ở đây, loài thống trị hệ sinh thái nhưng có biến động. Tăng trưởng hơn nữa bị từ chối vì nó sẽ làm giảm tài nguyên dẫn đến suy giảm dân số, từ đó sẽ thúc đẩy tái sản xuất khi tài nguyên trở nên dồi dào trở lại - một chu kỳ tiếp tục xoay quanh trạng thái ổn định. Bây giờ, hãy tưởng tượng xem lực phản ứng có thể bị triệt tiêu hoặc ẩn đi hay không. Điều gì xảy ra với quần thể vi khuẩn? Nó sẽ tiêu thụ vô tận.
Các lập luận cho rằng PoS ETH đã được phân phối theo luật lũy thừa thường bỏ qua một thành phần quan trọng - áp lực hạn chế. Áp lực hạn chế này có thể được thấy rõ qua các giai đoạn tăng trưởng của quần thể động vật hoang dã mô phỏng. Trong giai đoạn đầu tiên, sự tăng trưởng theo cấp số nhân làm tăng dân số nhanh chóng từ gần như bằng 0 đến cực đoan. Ở giữa đường cong, tốc độ tăng trưởng đạt đến điểm uốn và chậm lại khi một số áp lực bắt đầu hình thành. Đối với các loài săn mồi, điều này có thể là do việc ăn thịt quá mức dẫn đến tỷ lệ thức ăn giảm. Phần cuối cùng của đường cong là mối quan hệ tiệm cận tiến tới khả năng chịu đựng - mức trần dân số nơi rủi ro hoặc thiếu lương thực ngăn cản bất kỳ sự tăng trưởng nào nữa. Ở đây, các loài có quyền thống trị trong hệ sinh thái nhưng cũng có sự biến động. Tăng trưởng hơn nữa bị từ chối vì nó sẽ làm giảm tài nguyên dẫn đến suy giảm dân số, từ đó sẽ dẫn đến sự dư thừa tài nguyên một lần nữa thúc đẩy tái sản xuất - một chu kỳ liên tục xung quanh trạng thái ổn định. Bây giờ, hãy tưởng tượng điều gì sẽ xảy ra nếu lực phản ứng có thể bị triệt tiêu hoặc ẩn đi. Điều gì xảy ra với quần thể vi khuẩn? Nó sẽ tiêu thụ vô tận.
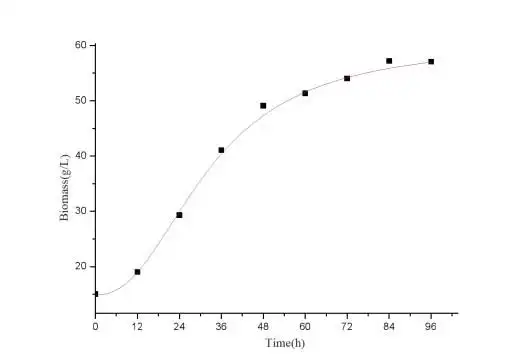
Sự phát triển của các khuẩn lạc mẫu theo thời gian cho thấy giai đoạn hàm mũ, giai đoạn tăng trưởng chậm lại và giai đoạn trạng thái ổn định của quần thể trong động lực của quần thể
Playbook độc quyền
Tôi nghĩ Lido đã ngăn chặn một cách giả tạo động lực của luật lũy thừa để duy trì tỷ trọng cao không bền vững trong thị trường Ethereum LSD. Tác động lâu dài của hành vi này là đơn giản và không thể tránh khỏi – khi các ưu đãi thanh khoản dường như vô tận cạn kiệt và khoảng cách tích hợp DeFi thu hẹp lại, bàn tay vô hình của thị trường sẽ thúc đẩy phân phối Pareto quay trở lại. LSD của Lido khi những người chơi hợp lý sẽ lan truyền rủi ro Mã thông báo (stETH) sự thống trị tuyệt đối của sẽ suy giảm.
Ngay khi Cục Dự trữ Liên bang in hàng tỷ đô la để ứng phó với đại dịch Covid-19, Lidos đã nhanh chóng lạm phát và lãng phí khả năng quản lý của họ Mã thông báo (LDO), đạt hàng chục triệu USD/tháng. Bằng cách chi tiền để tăng tiện ích của stETH LSD của họ, Lido đã cố gắng củng cố lợi thế của người đi đầu được nêu trong bài báo của Hasu và Georgios. Kết quả là, các nhà đầu tư bán lẻ phải đối mặt với tình thế tiến thoái lưỡng nan của tù nhân, với những người tham gia vì tư lợi và tìm kiếm lợi nhuận đang tìm cách tăng giá trị của stETH bất chấp những rủi ro cố hữu bị che đậy bởi các khoản thanh toán khuyến khích LDO lớn. Mặt nạ của Lido bị trượt trong thời gian ngắn trong vụ tai nạn 3AC (Three Arrows Capital) vào tháng 6 năm 2022, khi stETH nhanh chóng nhận được mức chiết khấu rủi ro lên tới -6,6% so với ETH lỏng, đại diện cho khoảng 18 tháng lợi nhuận tạm thời bị xóa sổ. Để hiểu rủi ro nhận ra thông qua khoản giảm giá này là dấu hiệu cho thấy Lido mất vị trí là người chơi đa số trong luật quyền lực hiện hành như thế nào, chúng ta phải xem xét vai trò của những trở ngại kinh tế và xã hội trong việc Lido không ngừng theo đuổi sự thống trị thị trường hoàn toàn.
Sau đó tôi sẽ mô tả cách Rocket Pool mở rộng quy mô để thách thức Lido về mặt kỹ thuật. Việc mở rộng này sẽ diễn ra theo ba giai đoạn riêng biệt – trước khi rút tiền, trong khi rút tiền và sau khi rút tiền. Sau đó, tôi sẽ thảo luận về các đối thủ có thể làm phức tạp hoặc tăng tốc quá trình rETH chuyển sang stETH, tập trung vào cbETH, frxETH và osETH. Sau đó tôi sẽ mô tả cách Rocket Pool mở rộng quy mô để thách thức Lido về mặt kỹ thuật. Việc mở rộng này sẽ diễn ra theo ba giai đoạn riêng biệt – trước khi rút tiền, rút tiền và sau khi rút tiền. Sau đó, tôi sẽ thảo luận về các đối thủ có thể làm phức tạp hoặc tăng tốc quá trình rETH chuyển sang stETH, tập trung vào cbETH, frxETH và osETH. Sau đó tôi sẽ mô tả cách Rocket Pool mở rộng quy mô để thách thức Lido về mặt kỹ thuật. Việc mở rộng này sẽ diễn ra theo ba giai đoạn riêng biệt – trước khi rút tiền, rút tiền và sau khi rút tiền. Sau đó, tôi sẽ thảo luận về các đối thủ có thể làm phức tạp hoặc tăng tốc quá trình chuyển đổi rETH, chẳng hạn như cbETH, frxETH và osETH.
2 - Những trở ngại xã hội đối với sự phát triển của stETH
Hasu và Georgios tự liệt kê các lập luận xã hội:
“Quan trọng đối với bảo mật PoS Một chỉ báo là làm thế nào phần lớn cổ phần được kiểm soát bởi một thực thể duy nhất.Đối với các nền tảng giao dịch [tập trung], 15-30%, không chỉ vậy mà còn có thể có những lo ngại về sự tập trung quyền lực trong hệ sinh thái Ethereum. mạng miễn là mỗi trình xác thực trong DAO không quá lớn và thông tin xác thực rút tiền không thể thay đổi/không thể bỏ phiếu.
Chúng tôi phải nhấn mạnh tầm quan trọng của nó là khi đó các nhóm cổ phần phi tập trung sẽ loại bỏ tất cả các chức năng quản trị. Phí, địa chỉ rút tiền và cơ quan đăng ký xác thực đều không cho phép thay đổi thông qua ý kiến đóng góp của con người."
The chữ in nghiêng không phải của tôi, nhưng sự nhấn mạnh được thêm vào. Trong phần này, các tác giả đề xuất rằng các hạn chế xã hội áp đặt trên nền tảng trao đổi tập trung có thể không áp dụng cho các giao thức phi tập trung đáp ứng các tiêu chuẩn quản trị cần thiết. Việc Lido không đáp ứng được các tiêu chuẩn này đã tạo ra rào cản cho sự phát triển và thống trị liên tục của giao thức.
Lido không thể có được điều tốt nhất của cả hai thế giới. Họ không thể phát triển như một thực thể tập trung mà tự nhận mình là một thực thể phi tập trung.
Quản trị có thể bị tấn công
Lido hiện chiếm hơn 30% mạng lưới, nhiều hơn 3 sàn giao dịch tập trung lớn nhất cộng lại thậm chí còn lớn hơn và vẫn thuộc quyền quản lý. Hasu và Georgios dường như đã nhấn mạnh điểm này hai năm trước, nhưng giờ đây họ quên mất rằng việc giảm thiểu chính phủ là phần cốt lõi trong bài báo năm 2020 của họ. Trái ngược hoàn toàn với mong muốn tăng trưởng mạnh mẽ của Lido, động thái “loại bỏ tất cả các chức năng quản trị” rõ ràng là mờ nhạt. Cấu trúc quản trị kép được cập nhật mang lại cho chủ sở hữu LDO quyền biểu quyết và quyền phủ quyết thứ cấp của chủ sở hữu stETH. Nhưng nếu điều này có bất kỳ tác động nào, thì đó là không có bước thực sự nào được thực hiện để làm suy yếu khả năng quản trị của Lido – điều dễ hiểu đã gây ra sự tức giận của một số nhà phát triển cốt lõi có ảnh hưởng của Ethereum.
Quyền lực thay đổi chậm chạp và mất đi quyền kiểm soát. Nếu các cá nhân trong nhóm này tham nhũng, họ có thể ảnh hưởng đến những thay đổi tiêu cực đáng kể đối với giao thức Lido cốt lõi, sau đó sẽ lan sang hệ sinh thái Ethereum rộng lớn hơn.
Một ví dụ là việc lạm dụng quyền kiểm soát quá mức của Lido đối với mạng Ethereum để khai thác giá trị gia tăng, cụ thể là thông qua các cuộc tấn công MEV đa khối hoặc tổ chức lại. Đã có tiền lệ rằng những hành vi hợp pháp nhưng phi đạo đức này không phải là điều cấm kỵ đối với các tổ chức Ethereum thuần túy vì lợi nhuận, vì F2Pool được biết đến với các cuộc tấn công quy mô nhỏ vào sự đồng thuận của blockchain để tăng lợi nhuận của chính nó. Nếu Lido buộc những người xác thực được chọn lọc kỹ càng của họ triển khai các phương pháp trích xuất giá trị phi đạo đức này trên quy mô lớn, thì tính trung lập đáng tin cậy của chính Ethereum sẽ bị thách thức. Mối đe dọa cartel hóa này chính xác là lý do tại sao Hasu và Georgios chú trọng mạnh mẽ vào bất kỳ giao thức nào có các biện pháp kiểm soát quản trị có giới hạn cứng đối với thị phần của nó.
Danny Ryan, Ethereum Foundation - https://notes.ethereum.org/@djrtwo/risks-of-lsd
Xem các giao thức đặt cược thanh khoản khác nhau góp phần vào các khía cạnh quản trị mang lại một số điểm tương phản thú vị . Rocket Pool tránh các biện pháp kiểm soát chặt chẽ và cơ cấu tập trung, hoạt động thông qua sự đồng thuận gần như giữa các nhóm bên liên quan khác nhau. Hướng giao thức tổng thể được điều khiển bởi DAO (pDAO) của nhà điều hành nút, với những thay đổi sau đó được thực hiện bởi nhóm nhà phát triển cốt lõi.
Nhóm phát triển cốt lõi đã chứng tỏ sự phù hợp mạnh mẽ với tinh thần cốt lõi của Ethereum theo nhiều cách. Đầu tiên, khi các nhà phát triển cốt lõi của Ethereum thay đổi hợp đồng đặt cược của Casper vào cuối năm 2018, nhóm đã sẵn sàng khởi động lại hoàn toàn công việc. Ngoài ra, nhóm đã đưa ra tuyên bố về ý định thực hiện giới hạn tự áp đặt đối với thị phần của Rocket Pool.
Việc triển khai thực tế được kiểm soát bởi DAO (oDAO) bên ngoài thứ hai hoạt động độc lập để xem xét và vận hành các bản nâng cấp giao thức. oDAO bao gồm các bên quan trọng trong toàn hệ sinh thái Ethereum và bị ràng buộc chặt chẽ bởi sự kết hợp của ba mối quan hệ: trái phiếu tài chính, vốn xã hội đáng kể và sự liên kết tự nhiên với các nguyên tắc cốt lõi của Ethereum.
Quyền biểu quyết phụ của các cá nhân trong pDAO so với số lượng người xác thực và tiện ích RPL của họ Mã thông báo liên quan đến số lượng giới hạn trên. Điều này có nghĩa là bằng cách tham gia vào mạng và đặt cược một lượng RPL nhất định Mã thông báo để giành được quyền biểu quyết, thay vì chỉ nắm giữ một số lượng lớn LDO như trong cơ cấu quản trị của Lido Mã thông báo . Điều này làm cho khả năng quản trị của Rocket Pool trở nên mạnh mẽ hơn và ít bị thao túng bởi một nhóm nhỏ người.
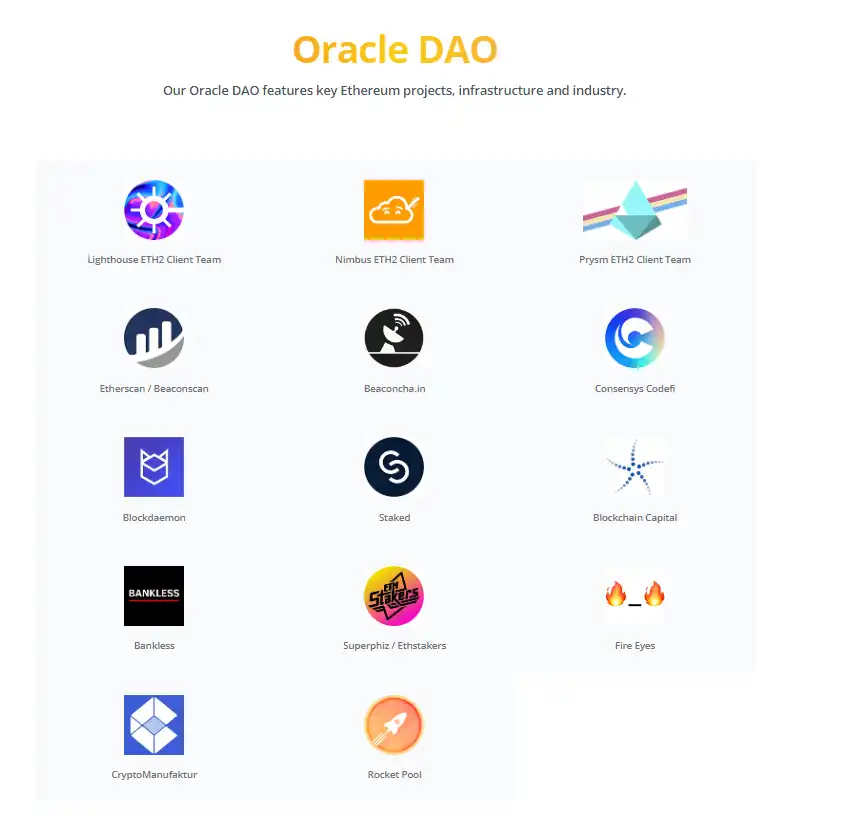
Hệ thống quản trị đa đảng này mang lại khả năng chống lại sự mong manh khi đối mặt với các cuộc tấn công. Trên thực tế, nó phản ánh sự đồng thuận cơ bản mà chính Ethereum tuân theo, trong đó nhiều bên khác nhau có thể báo hiệu cho các nhà phát triển cốt lõi, nhưng không một bên nào có thể làm điều đó một cách riêng lẻ. Quá trình quản lý của Rocket Pool vẫn đang ở giai đoạn đầu, nhưng sự tiến bộ có phương pháp và chu đáo của nó trên con đường hướng tới sự phân cấp hoàn toàn đảm bảo rằng giao thức khó có thể trở thành nạn nhân của các cuộc tấn công xã hội.
Cơ cấu phí/khuyến khích thay đổi nhanh chóng
Một trong những cảnh báo đỏ về quản trị mà Hasu & Georgios đưa ra phải là Khiến các giao thức như Lido tự giới hạn, tức là "phí...[không nên] không được phép thay đổi thông qua đầu vào của con người."
Ngược lại, Lido thì không chỉ có thể thay đổi phí, chúng đang được điều chỉnh tích cực. Mặc dù tỷ lệ hoa hồng 10% cao nhất của giao thức ổn định nhưng dòng tiền này gần đây đã chuyển từ bảo hiểm sang các quỹ có mục đích chung hơn cho các mục đích sử dụng khác, chẳng hạn như tiếp thị. Trên thực tế, LDO Mã thông báo Những người nắm giữ bỏ phiếu trong thay đổi này có thể củng cố vị thế của họ trong khi khiến những người nắm giữ stETH gặp rủi ro cao hơn, đặt ra câu hỏi về tính hiệu quả trong quản trị của Lido. Khả năng toàn bộ hồ sơ bảo hiểm của Lido thay đổi dựa trên cuộc bỏ phiếu do nhóm sáng lập cốt lõi quyết định là một điểm yếu rõ ràng.

https Một vấn đề liên quan là giai đoạn đầu chung của quản trị trên chuỗi. DeFi Mã thông báo Hoạt động như cổ phiếu có quyền biểu quyết nhưng không có bất kỳ quyền thông tin nào mà những cổ phiếu này trao cho chủ sở hữu của chúng trong thế giới tài chính truyền thống. Do đó, sự bất cân xứng về thông tin giữa những người được hưởng lợi nhiều nhất từ việc quản trị (VC, các giao thức khác) và những người quan tâm nhất đến lợi ích của giao thức (người sáng lập, thành viên tích cực trong cộng đồng) sẽ dẫn đến việc bỏ phiếu quản trị mang tính lợi dụng.
Công ty đầu tư mạo hiểm Dragonfly đã cố gắng bán LDO từ Kho bạc Lido cho chính mình trong một cuộc bỏ phiếu gây nhiều tranh cãi. Do phản ứng mạnh mẽ của xã hội, cuộc bỏ phiếu này đã thất bại; tuy nhiên, DAO không thể mong đợi ai đó sẽ phát ra âm thanh cảnh báo mỗi khi có ai đó giả mạo phiếu bầu. Mạng lưới quản trị rộng khắp và tất cả các khía cạnh của giao thức Lido đều ảnh hưởng gián tiếp lẫn nhau. Miễn là dòng vốn vẫn linh hoạt, giao thức sẽ tiếp tục là trọng tâm phát triển quản trị.
Nhóm 30 công ty xác thực được lựa chọn cẩn thận của Lido có thể phản ứng rất nhanh với những thay đổi về giao thức, bao gồm cả những thay đổi bất lợi, cho phép chủ sở hữu stETH hầu như không có thời gian để phản ứng. Ngược lại, Rocket Pool có một số lượng lớn người vận hành nút đang chạy trình xác thực. Một lợi ích của cấu trúc này là mọi nỗ lực thay đổi khuyến khích sẽ bị chậm lại do việc áp dụng theo từng giai đoạn. Lấy ví dụ về những thay đổi trong tương lai nhằm giảm tài sản thế chấp ETH trong các nhóm nhỏ. Vì hàng trăm nhà khai thác phải đưa ra quyết định nâng cấp nên quá trình này sẽ diễn ra dần dần để chủ sở hữu rETH có thể phản ứng. Với một nhóm chỉ khoảng 30 nhà khai thác, những thay đổi mang tính phối hợp đối với dòng vốn của Lido sẽ diễn ra nhanh hơn.
Tình huống tiến thoái lưỡng nan trên nhiều chuỗi
Một lợi thế là một nhóm các công ty được phê duyệt vận hành hầu hết các trình xác thực của Ethereum, Có lợi nhuận các doanh nghiệp sẽ tập trung hơn những người đặt chỗ tại nhà.
CTO của Lido thậm chí gần đây còn tuyên bố rằng "[những người đặt cược tại nhà] đang chạy các nút để giải trí sẽ từ bỏ chúng... khi nó không còn thú vị nữa... ... Nếu doanh nghiệp [và] sự nghiệp của bạn phụ thuộc vào blockchain, bạn có xu hướng chu đáo và tận tâm."
Tuy nhiên, vấn đề rõ ràng là nhiều người xác nhận chuyên nghiệp của Lido cung cấp dịch vụ cho nhiều chuỗi khác nhau cùng một lúc. Xung đột lợi ích rõ ràng này đặt ra câu hỏi Lido trung thành như thế nào với Ethereum.
Nhận xét của người đồng sáng lập Lido làm dấy lên cuộc tranh luận về phân cấp Ethereum - The Defiant Shapovalov nói rằng việc đặt cược là dành cho những “người đam mê” thedefiant .io
Trong trường hợp xảy ra sự cố kỹ thuật trên diện rộng khiến nhiều trình xác thực trên nhiều chuỗi ngừng hoạt động, khó có khả năng nhà điều hành chuyên nghiệp nào có đủ nhân lực để khởi động lại tất cả các chuỗi cùng một lúc. Trong một sự cố vào tháng 9, 7.390 trình xác thực Lido Ethereum do BridgeTower Capital vận hành đã ngoại tuyến trong hơn 8 giờ sau đợt hard fork Bellatrix được lên kế hoạch trước.
Nếu thời gian phản hồi cho một sự cố được lên kế hoạch trước trên một chuỗi quá chậm, hãy nghĩ xem họ sẽ mất bao nhiêu giờ hoặc thậm chí vài ngày để phục hồi sau đó một cuộc khủng hoảng thực sự Hãy đến và những người cam kết thanh khoản của họ sẽ phải trả giá bao nhiêu. Nó cũng làm tăng rủi ro khi các blockchain tập trung vào lợi nhuận hoặc tập trung hơn như Solana đưa ra các ưu đãi tiền tệ để ưu tiên quản lý khủng hoảng. Điều này tương tự như việc sở cứu hỏa bị hối lộ để ứng phó với đám cháy ở một khu phố cụ thể trong khi toàn bộ thành phố đang chìm trong biển lửa. Ngược lại, những khó khăn kỹ thuật của việc đặt cược cá nhân có nghĩa là những người đặt cược gia đình có nhiều khả năng tập trung vào một chuỗi duy nhất.
https ://lido.fi/
Nhưng mọi thứ có thể trở nên tồi tệ hơn. Trong kịch bản ngày tận thế thực sự khi nhiều blockchain dừng lại và cần được khởi động lại, cần có sự phối hợp cao độ giữa các trình xác nhận. Cố gắng thực hiện điều này với một blockchain duy nhất đã khó, nhưng việc quản lý nhiều blockchain cùng lúc là điều gần như không thể.
Ngoài ra, tác động tiêu cực của việc xác minh đa chuỗi cũng mở rộng sang các tình huống hàng ngày. Mỗi chuỗi mà người xác nhận chuyên nghiệp chịu trách nhiệm đều có cơ cấu khuyến khích riêng. Ưu đãi mới có thể không nhất quán với ưu đãi cũ và ngược lại. Ví dụ: việc trở thành người xác thực đa số trong hai chuỗi cạnh tranh và khiến chuỗi nhỏ hơn không thành công hoặc hoạt động kém là một vấn đề đối với chuỗi Cosmos nhỏ hơn, tập trung hơn. Khi Lido tiếp tục mở rộng quy mô trên các chuỗi mà không có hướng dẫn, người dùng phải bắt đầu đặt câu hỏi về tính nhất quán của Lido với Ethereum. Trong khi đó, Rocket Pool chỉ phục vụ Ethereum nhưng người dùng có thể tự do chạy các trình xác thực khác trên phần cứng của họ.
Đăng ký trình xác thực
Một mối nguy hiểm khác của quản trị Hasu & Georgios được thể hiện bởi Lido. Tín hiệu là rằng "sổ đăng ký trình xác thực của Lido có thể... được thay đổi bởi đầu vào của con người." Bất chấp cảnh báo, sổ đăng ký trình xác thực của Lido vẫn hoàn toàn tập trung và không rõ ràng. Không khó để tưởng tượng rằng các thành viên DAO của Lido có thể trở nên tham nhũng vì lợi ích cá nhân. Các ví dụ có thể bao gồm việc yêu cầu người xác thực tham gia vào việc khai thác giá trị phi đạo đức trên quy mô lớn hoặc chịu áp lực kiểm duyệt các giao dịch. Bất chấp những rủi ro bảo mật rõ ràng mà điều này đặt ra, Lido vẫn không có kế hoạch loại bỏ con người khỏi quá trình giới thiệu này. Ngược lại, Rocket Pool vẫn là dịch vụ đặt cược duy nhất cung cấp khả năng triển khai không cần cấp phép cho các nhà khai thác nút. Bất kỳ ai cũng có thể trở thành nhà điều hành nút trên Rocket Pool, vì vậy giao thức này không gặp phải những rủi ro tập trung này.
https ://blog.lido.fi/additions-to-ethereum-node-operator-set-wave-4/
Do những lý do xã hội này, Ethereum đã phổ biến rộng rãi Hệ sinh thái đang ngày càng phản kháng trước sự thống trị của Lido. Khi DAO giành được quyền lực, Lido sẽ gặp phải những rủi ro chưa từng có và các nhà đầu tư trong tương lai sẽ rất lo ngại về rủi ro xã hội.
Tại thời điểm này, tôi muốn lùi lại và đưa ra một quan điểm meta. Ngay cả khi ai đó không đồng ý với tôi rằng Rocket Pool tốt hơn Lido về khả năng phục hồi quản trị rộng rãi được đo lường bằng các vectơ xã hội này, thì sự khác biệt về thị phần là không chính đáng. Một cá nhân thực sự coi trọng rủi ro xã hội sẽ được phân bổ 50/50 rETH và stETH để giảm thiểu rủi ro. Vấn đề áp lực xã hội có liên quan nhất đến những người dẫn đầu thị trường. Vì vậy, nếu tôi đúng về các vấn đề xã hội, thì rETH có những luồng gió thuận đáng kinh ngạc, và nếu tôi sai (một chút) thì rETH vẫn có những luồng gió thuận rất lớn.
Tôi tin rằng mặc dù những yếu tố xã hội này quan trọng nhưng chúng vẫn chỉ là thứ yếu so với các lực lượng kinh tế. Mặc dù danh tiếng trực tuyến của Lido đã trở nên tồi tệ, nhưng sự đầu hàng của 3AC và đợt thanh lý stETH quy mô lớn sau đó đã lần đầu tiên mang đến một yếu tố mới cho thị trường stETH - rủi ro.
3 - Những trở ngại kinh tế đối với sự tăng trưởng của stETH
Do dự trữ thanh khoản lớn và Mã thông báo Giữ lịch sử chốt, nhiều nhà đầu tư bán lẻ bị ru ngủ khi nghĩ đến stETH LSD của Lido Mã thông báo Luôn có thể đổi lấy ETH. Như thường xảy ra trong những tình huống như thế này, nhận thức này đã bị lợi dụng, khiến giá stETH có đòn bẩy quá mức giảm mạnh -6,6% so với mức cố định của nó. Dù bị định giá bằng chốt nhưng cần rất nhiều nghị lực để vượt qua Mã thông báo quán tính và dẫn đến sự suy giảm như vậy - trong trường hợp này là sự phá sản của 3AC - nhưng quán tính tương tự đó có nghĩa là sự trở lại ổn định không được đảm bảo và chỉ có thể đạt được nếu phải nỗ lực rất nhiều.
Cam kết - không rủi ro hay mất phí rủi ro?
Các loại token LSD khác nhau dao động quanh mức giá cố định hoặc giá tham chiếu của chúng. Mức chiết khấu được chốt lớn nhất và lâu dài nhất là cbETH của Coinbase, tiếp theo là stETH, vốn đã được giao dịch ở mức cao kể từ khi sáp nhập. Việc tách stETH đang diễn ra có thể bắt nguồn từ thực tế là hàng trăm nghìn token đã được đúc bằng đòn bẩy và sau đó được bán ra thị trường thứ cấp, khiến giá giảm. Bởi vì mọi stETH được tạo ra bằng đòn bẩy đều đủ điều kiện để đổi ETH, Lido tham gia một cách lỏng lẻo vào ngân hàng dự trữ một phần bằng cách tạo điều kiện tạo ra nhiều biên lai tiền gửi hơn tiền gửi.
Phân tích của Nansen về sự kiện tách rời -6,6% của stETH trong quá trình đầu hàng 3AC cho thấy hầu hết doanh số bán hàng đến từ các ví lớn, trong khi áp lực mua đến từ các khoản đầu tư bán lẻ nhỏ hơn By. Do đó, độ lệch giá của stETH so với mức cố định thể hiện mức chiết khấu rủi ro hoặc khả năng ngân hàng chạy trên Lido từ tiền gửi ETH của các nhà đầu tư bán lẻ nhỏ. Do đó, mức giá mà các nhà đầu tư bán lẻ sẵn sàng mua stETH phản ánh chính xác rủi ro thị trường liên quan đến stETH.
Mặt khác, bất kỳ ai mua stETH ngay trước khi vụ sụp đổ đều thấy cái gọi là lợi nhuận có rủi ro thấp trong khoảng 18 tháng sẽ bốc hơi chỉ trong vài ngày - Nó điều quan trọng là không được đánh giá thấp quy mô của việc tách rời này. Trong sự kiện này, rõ ràng là rất ít người coi stETH là một phương thức bao bọc không rủi ro cho việc quy đổi ETH trong tương lai.
Điều đáng chú ý là rETH cũng tách rời cùng lúc, nhưng ở mức độ nhỏ hơn nhiều và phục hồi nhanh hơn nhiều. Đặt cược ETH có APR thấp hơn so với các kênh khác trong DeFi, do đó, tổn thất sẽ đau đớn hơn vì khó kiếm lại được. Trong môi trường thâm dụng vốn, năng suất thấp như vậy, việc quản lý rủi ro phù hợp là rất quan trọng. May mắn thay, thị trường ít nhiều đã định giá tất cả các token LSD như một hàm số nhận thức rủi ro thông qua mức độ “tách rời” của chúng. Từ thông tin về giá này, chúng tôi có thể rút ra kết luận về rủi ro của mã thông báo LSD.
Mọi người đương nhiên sẽ hỏi, rủi ro này đến từ đâu? Nó có thể được chia thành ba loại chính: rủi ro thực thi, rủi ro đuôi và rủi ro tập trung. Tôi sẽ lập luận rằng Lido có mức độ rủi ro cao nguy hiểm trong hai loại sau, điều này có thể được tính toán bằng cách so sánh rủi ro thực thi giữa các đồng tiền.
Dữ liệu được cung cấp bởi valdorff.eth - phạm vi tập trung vào sự cố tháng Năm. Lưu ý sự tồn tại của 1 ETH cố định vào stETH trước khi đầu hàng đột ngột
Rủi ro thực thi
I xác định rủi ro thực thi là các mối đe dọa hiện hữu đối với giao thức phát sinh từ các nâng cấp cần thiết trong tương lai.
Một số rủi ro cận biên giữa các mã thông báo có thể được phân bổ cho chính các giao thức riêng lẻ và phần lớn liên quan đến phạm vi rộng và độ phức tạp của từng hợp đồng thông minh riêng lẻ. Bản thân việc nâng cấp lên Ethereum cũng thuộc loại này, do đó, điều tương tự cũng áp dụng cho tất cả các giao thức LSD, vì chúng cũng có nguy cơ xảy ra lỗi hard fork. Việc hoàn thành thành công Hợp nhất thể hiện vai trò của rủi ro thực thi. Sau khi sáp nhập, tỷ lệ depeg của stETH giảm xuống 1% và rETH đạt mức ngang bằng. Khi đó có thể suy ra rằng phần lớn sự tách rời còn lại là do rủi ro tập trung và rủi ro đuôi.
Rủi ro đuôi
Tiếp theo, rủi ro đuôi đề cập đến một loạt các sự kiện và lạm dụng quản trị tiềm ẩn điều đó có thể xảy ra trên chuỗi hoặc ngoài chuỗi, chẳng hạn như khai thác hợp đồng thông minh, cắt giảm, rò rỉ thứ cấp, lỗi phần cứng và lỗi lưu ký. Những sự kiện này khó dự đoán và hiếm khi xảy ra, nhưng rất quan trọng để xem xét trong quản lý rủi ro do mức độ nghiêm trọng tiềm ẩn của chúng. Hơn nữa, khả năng phục hồi của DeFi nguyên thủy có khả năng chống phân mảnh như wETH phải được đo lường bằng khả năng chống chọi với các tình huống xấu nhất.
Trong hệ sinh thái Ethereum, các sự kiện phạt của nhà điều hành nút (chẳng hạn như mất ngoại tuyến và cắt giảm) tỷ lệ thuận với số lượng người xác thực có liên quan. Mỗi công ty điều hành nút của Lido quản lý hàng nghìn trình xác thực. Do đó, mức độ rủi ro đuôi trên toàn giao thức sẽ cao hơn khi mỗi nhà khai thác chạy số lượng trình xác thực nhỏ hơn so với một nhóm toán tử phi tập trung hơn. Nói cách khác, Lido đang bỏ rất nhiều trứng vào một vài giỏ.
Hơn nữa, Lido không được bảo hiểm đầy đủ trong trường hợp xấu nhất và thậm chí đã bắt đầu chuyển tiền ra khỏi quỹ bảo vệ nhỏ khoảng 5.000 ETH của mình. Nếu tổn thất vượt quá số tiền này, chúng sẽ được chia đều cho tất cả những người nắm giữ stETH. Để so sánh, các LSD khác như rETH và sETH2 có mức độ bảo vệ cao hơn, mặc dù chỉ rETH cung cấp khả năng bảo vệ rủi ro đuôi thực sự thông qua việc thế chấp quá mức đáng kể. Để có sự so sánh chính xác về cách các token LSD khác nhau cung cấp bảo hiểm, hãy xem phân tích của dabdab.
Bởi dabdab.eth cung cấp - lưu ý rằng toàn bộ nguồn cung cấp stETH hầu như không được bảo hiểm
Tệ hơn đối với Lido, không có giải pháp ngắn hạn nào cho các nhà khai thác nút Lido sớm Con đường đáng kể sự phụ thuộc. Sự cố BridgeTower Capital được đề cập trước đó cho thấy các nhà khai thác Lido được bảo vệ ngay cả khi họ hoạt động kém hiệu quả. ETH được đặt cược do các nhà khai thác này quản lý hiện không thể rút được. Không thể giảm thiểu rủi ro này thông qua việc đa dạng hóa bằng cách thêm các nhà khai thác nút bổ sung, vì nó sẽ chỉ dẫn đến sự gia tăng loại thứ ba và cuối cùng: rủi ro tập trung.
Rủi ro tập trung
Mặc dù hai loại trên đã đủ tệ đối với bản thân Lido, nhưng bất cứ điều gì điều đó xảy ra trong những gì được cho là nguyên thủy của DeFi có khả năng trở nên tồi tệ hơn, với những hậu quả lan tỏa khắp toàn bộ ngành được xây dựng dựa trên nó. Đây là một ví dụ về rủi ro tập trung, trong đó rủi ro thực thi và rủi ro đuôi có tác động lớn hơn khi quy mô của bất kỳ giao thức nào tăng lên.
Vì Lido từ chối đặt giới hạn bản thân ở bất kỳ quy mô nào nên một ngày nào đó nó có thể nắm giữ phần lớn ETH được thế chấp. Do đó, bất kỳ lỗi nào trong Lido đều có thể lan rộng và ảnh hưởng đến toàn bộ hệ sinh thái Ethereum. Rủi ro này sẽ thể hiện ở áp lực bán cao hơn khi sự thống trị thị trường của Lido tăng lên. Ngay cả khi rủi ro quản trị được giải quyết, sự xuất hiện của phần lớn rủi ro Lido vẫn có thể tạo ra áp lực bán này. Trong trường hợp lo ngại rủi ro hoặc biến động thị trường, khoảng cách ngày càng lớn giữa stETH và các tài sản có rủi ro thấp khác như rETH thể hiện sự “tránh rủi ro” của thị trường trước các điều kiện bất lợi tiềm ẩn có thể xảy ra với Lido.
https://dune.com/LidoAnalytical/Lido-Finance-Extends Lido: 4,6 triệu ETH, Rocket Pool: 330k ETH
stETH chiếm hơn 30% tổng số trình xác thực và 75% tổng số ETH lỏng. Đây là cấp độ lớn hơn rETH, chiếm 1,5% tổng số trình xác thực và 75 % của tất cả ETH lỏng. 5%. Mặc dù Lido vẫn chưa nắm giữ đa số tuyệt đối trong tất cả ETH, nhưng họ đã bỏ phiếu chống lại giới hạn bản thân và duy trì vị trí dẫn đầu kỳ lạ, có lẽ là không tự nhiên.
Để xem xét, rủi ro thực thi, rủi ro đuôi và rủi ro tập trung của rETH thấp hơn nhiều so với stETH, bằng chứng là nhu cầu cao hơn liên tục của rETH so với stETH. Về rủi ro thực thi, Rocket Pool đã xử lý tốt việc hợp nhất, trong khi một trong những nhà khai thác nút chính của Lido đã trải qua thời gian ngừng hoạt động đáng kể. Khi quá trình Hợp nhất có độ phức tạp cao được hoàn thành, tác động của các lần nâng cấp trong tương lai có thể sẽ ở mức tối thiểu và do đó rủi ro thực thi là ít liên quan nhất. Tuy nhiên, Lido vẫn phải đối mặt với rủi ro thực thi lớn hơn một chút, vì sự tập trung của các trình xác nhận có nghĩa là bất kỳ sai sót nào cũng sẽ phải trả giá đắt hơn, như sự cố BridgeTower đã chỉ ra.
Xét về rủi ro đuôi, rETH được bảo hiểm nhiều hơn stETH, với tất cả các khoản tiền gửi hiện được thế chấp vượt mức 100%. Điều này sẽ ngăn chặn hầu hết mọi sự cắt giảm nghiêm trọng, ngăn chặn sự thất bại trên toàn hệ sinh thái. Do đó, những người nắm giữ rETH khó có thể bị tấn công. Ngoài ra, các bản nâng cấp lên các nút thông minh của Rocket Pool đều được chọn tham gia, do đó việc phổ biến trên toàn hệ thống đủ dần dần để những người vận hành không thích rủi ro có thể chờ đợi bất kỳ lỗi nào xuất hiện. Điều này cũng có nghĩa là các nút Rocket Pool có thể chạy vô thời hạn mà không cần bất kỳ nâng cấp nào từ nhóm cốt lõi. Tuy nhiên, oracle DAO đại diện cho một nguồn tập trung trong giao thức. Nếu oracle DAO bị vi phạm, rETH có thể chịu tổn thất lớn do dữ liệu oracle bị thao túng. Một cuộc tấn công như vậy sẽ đòi hỏi sự phối hợp hoặc thỏa hiệp của đa số những người tham gia oDAO công khai, doxxed, liên kết với Ethereum. Tôi sẽ giải thích chi tiết hơn về vấn đề này trong phần Phản ánh của Rocketeer.
Cuối cùng, rETH chỉ là một nhân tố thứ yếu trong hệ sinh thái khi nói đến rủi ro tập trung, đồng thời nhóm phát triển và cộng đồng đã bày tỏ sự ủng hộ đối với việc hạn chế đặt cược. rETH rõ ràng là người dẫn đầu so với LSD khi nói đến việc giảm thiểu rủi ro. Do đó, câu đố duy nhất còn lại là làm thế nào để mở rộng quy mô Rocket Pool về mặt kỹ thuật để đáp ứng nhu cầu trở thành tài sản DeFi cốt lõi. Tôi gọi quá trình này là Orange Cascade.
Anthony Sassano, cho Rocket Bể bơi chuyển sang màu cam do sức mạnh quá lớn, The Daily Gwei #332 https://youtu.be/x_I8WF5Vk9U?t=705
4 - Orange Cascade
Bây giờ tôi sẽ thảo luận về thị trường How của stETH thị phần giảm từ gần độc quyền xuống dưới mức đa số. Tôi bắt đầu bằng cách xem xét các áp lực kinh tế và xã hội thúc đẩy stETH và tạo ra những động lực thuận lợi cho rETH. Sau đó, tôi trình bày chi tiết các yếu tố cho phép rETH mở rộng quy mô trước khi rút tiền. Những yếu tố này chủ yếu là cách để mở rộng quy mô và cải thiện trải nghiệm của người vận hành nút, bao gồm giảm trái phiếu ETH, nhóm làm mịn MEV, nút cứu hộ và Rocketarb. Sắp tới, tôi thảo luận về tầm quan trọng của việc rút tiền và di chuyển của nhà đầu tư độc lập, sự di chuyển stETH/cbETH và di chuyển thanh khoản. Tại thời điểm này, rETH sẽ có thể mở rộng quy mô lên tới hàng triệu ETH được đặt cược. Tuy nhiên, tương lai sau khi rút tiền sẽ tươi sáng hơn nhờ đặt cược gốc dưới dạng dịch vụ (StaaS), Eigenlayer, thoát cưỡng bức và công nghệ xác thực phân tán (DVT). Những tài sản kỹ thuật này sẽ cho phép rETH (LSD lành mạnh nhất của Ethereum) có 22% ETH được đặt cược lý tưởng, bất kể tổng tỷ lệ phần trăm của ETH được đặt cược.
Orange Creep - Trước khi rút tiền
Các nhà nghiên cứu tại Paradigm gợi ý rằng giải pháp chuyên nghiệp và có thể mở rộng về mặt xã hội đầu tiên -MEV LSD có thể nhanh chóng thu hút Hiệu ứng Lindy và thống trị theo kiểu phân bố lũy thừa. Tôi nghĩ rằng sự tăng trưởng của Lido mạnh mẽ đến mức những gì được cho là lĩnh vực luật quyền lực đã biến thành một thị trường duy nhất, với stETH chiếm hơn 90% vốn hóa thị trường LSD trong DeFi. Về mặt xã hội và kinh tế, ngày càng có nhiều sự phản kháng đối với sự thống trị của stETH này. Cuối cùng, phần lớn ETH vẫn không được thế chấp, dự kiến sẽ có thêm nhiều tiền hơn trong những tháng tới. Khi thị trường nhận thức rõ hơn về rủi ro, sẽ có sự tập trung khắt khe hơn vào các kịch bản rủi ro đuôi so với những năm bùng nổ năm 2021.
Khi tính thiếu linh hoạt và bảo hiểm không đầy đủ của stETH đã được chuyển sang mục đích sử dụng "tài chính" chung, Lido sẽ thấy mình không thể mở rộng quy mô một cách an toàn hơn nữa. stETH có thể đã đạt đến đỉnh cao tương đối. Xét về các rào cản xã hội đối với tăng trưởng, Lido phụ thuộc quá nhiều vào danh sách trắng được bổ nhiệm một cách giả tạo để quản trị. Về mặt kinh tế, tầng thanh lý của đợt sụp đổ tháng 6 và sự phân tách đang diễn ra chứng tỏ rằng stETH thực sự có nguy cơ bị tập trung hóa và cắt giảm cao hơn so với các LSD khác.
Một sự kiện cắt giảm lớn đối với bất kỳ nhà khai thác nút nào của Lido sẽ làm giảm vĩnh viễn niềm tin vào hệ thống - bởi vì về lâu dài, điều này trở thành câu hỏi đặt ra là khi nào các nhà đầu tư lớn sẵn sàng tham gia vào? Đã có bằng chứng cho thấy niềm tin bị lung lay ở các thị trường rộng lớn hơn có thể xóa sạch lợi nhuận nhiều năm đạt được. Tác động của một sự cố cụ thể đối với Lido sẽ nghiêm trọng đến mức nào? Khối lượng stETH sẽ phản ứng thế nào khi tái cân bằng theo hướng màu đỏ? Hệ sinh thái có thể cần phải rút ra bài học thông qua các sự kiện cắt giảm lớn, nhưng áp lực vẫn còn.
Ngay cả khi Lido cố gắng tăng cường sự thống trị LSD của stETH thông qua các biện pháp khuyến khích méo mó, các lựa chọn thay thế tốt hơn do các đối thủ cạnh tranh đưa ra có thể sẽ đưa thị trường trở lại phân phối The Pareto truyền thống.
Rocket Pool đã là giao thức LSD phi tập trung có khả năng phục hồi rủi ro cao nhất, có khả năng mở rộng về mặt xã hội và thân thiện với MEV. Thật hợp lý khi là người được hưởng lợi nhiều nhất. Kỷ nguyên trước khi rút tiền cũng sẽ được đánh dấu bằng việc giảm tài sản thế chấp 8ETH (LEB8), giúp giảm yêu cầu tài sản thế chấp xuống 8 ETH cho mỗi nhóm nhỏ và nâng cấp chất lượng cuộc sống, mang đến một cách độc đáo để Rocket Pool cung cấp cho các nhà khai thác nút nhiều nhất Trải nghiệm tốt nhất.
Hệ số nhân công suất trên LEB8 là đủ để tăng gấp ba lần chỉ riêng công suất rETH. Mỗi nhóm gồm 16 nhà khai thác nút ETH sẽ tạo ra 48 rETH, trong khi trước đó nó chỉ tạo ra 16 rETH. Tuy nhiên, vấn đề thực sự là nó làm giảm rào cản gia nhập. Nhiều người sẵn sàng gắn kết 8 ETH hơn so với 16 ETH, vì vậy, mặc dù dự kiến tăng trưởng gấp 3 lần nhưng chúng ta có thể mong đợi mức tăng trưởng cao hơn.
Trong giai đoạn này, chất lượng cuộc sống sẽ được cải thiện nhiều hơn, chẳng hạn như nhóm làm mịn MEV (cách duy nhất để các nhà khai thác nút nhỏ có được EV tương đương với các nhà khai thác lớn), Nút giải cứu và Rocketarb. Nói chung, các tính năng độc quyền này sẽ thu hút các nhà khai thác nút tham gia Rocket Pool và mở rộng nguồn cung rETH. Nhóm làm mịn MEV là một hệ thống chọn tham gia trong đó mỗi nhà điều hành nút chia sẻ các mẹo MEV+ với nhau. Điều này mang lại cho tất cả những người tham gia cơ hội tiếp xúc với MEV đuôi dài cao hơn, thường chiếm phần lớn lợi nhuận.
Ken Smith của cộng đồng Rocket Pool đưa ra phân tích tại đây:
GitHub - htimsk/SPanalysis: Phân tích thống kê về nhóm làm mịn Rocket Pool.
Phân tích thống kê của bể làm mịn Rocket Pool.
- GitHub - htimsk/SPanalysis: Phân tích thống kê của Rocket Pool Smoothing Pool.
Với hàng trăm nhà khai thác nút tham gia, đây là một thực thể mạnh mẽ theo đúng nghĩa của nó và có thể mang lại lợi nhuận cho các thực thể lớn khác tham gia. Điều này sẽ thu hút những người chơi lớn hơn vào hệ sinh thái và mở rộng nguồn cung rETH.
Rescue Node là một dự án do cộng đồng dẫn đầu cho phép bất kỳ nhà điều hành nút Rocket Pool nào sử dụng các nút báo hiệu phụ làm dự phòng. Điều này rất hữu ích trong quá trình cắt tỉa hoặc gián đoạn nhỏ. Thông thường, việc thiết lập điều này sẽ phức tạp và tốn kém vì nó có mức độ dư thừa bất thường, nhưng mạng Rocket Pool sẽ sớm cung cấp tính năng này cho tất cả các nhà khai thác nút trong mạng mà không phải trả thêm phí. Hiện tại có một số giả định về sự tin cậy giữa người dùng và người bảo trì nút cứu hộ, tuy nhiên, những người bảo trì đều là công khai. Ngoài ra, giới hạn tốc độ được áp dụng để người dùng không thể phụ thuộc quá nhiều vào các nút cứu hộ như các nút ủy quyền tập trung.
Kết quả trực tiếp của nút cứu hộ là hiệu suất tổng thể của giao thức sẽ được cải thiện đáng kể. Thời gian ngừng hoạt động của người dùng sẽ giảm xuống, mang lại lợi nhuận cao hơn cho rETH. Ngoài ra, thời gian ngừng hoạt động có thể rất khó khăn đối với các nhà khai thác nút mới. Sự hiện diện của các nút cứu hộ giúp Rocket Pool trở thành một môi trường học tập thoải mái hơn mà không làm giảm hiệu suất. Ngay cả đối với những người dùng có kinh nghiệm, việc biết rằng bất kỳ thời gian ngừng hoạt động theo kế hoạch hoặc ngoài kế hoạch nào có thể không còn tương ứng với việc mất doanh thu là một lợi ích to lớn đối với chất lượng cuộc sống. Quan trọng nhất, việc làm cho các hoạt động của nút trở nên dễ tiếp cận hơn đối với người dùng hệ sinh thái Rocket Pool sẽ thu hút thành viên mới và tăng TVL.
Cuối cùng , Rocketarb là một cách để kiếm lợi nhuận từ phí bảo hiểm thị trường mở mà rETH hiện đang được hưởng. Nguồn cung rETH bị giới hạn bởi các nhà khai thác nút và nhóm tiền gửi đã đầy ở mức 5k ETH. Khi một nhóm nhỏ mới được ra mắt, rETH trị giá 16 ETH sẽ được đúc theo giá trị tài sản gốc. Nếu bạn quản lý để đúc được giá trị 16 ETH, bạn có thể kiếm được lợi nhuận 16 x 2-3% hoặc 0,3-0,45 ETH. Hợp đồng Rocketarb bao gồm việc tạo ra các nhóm nhỏ với việc đúc và bán rETH để các nhà khai thác nút có thể nhận được một nhóm nhỏ và các phần thưởng đáng kể để mở rộng nguồn cung rETH.
rocketab/README.md Arbitrage rETH đúc/đốt bằng cách gửi/rút minipool - rocketarb/README.md at main · xrchz/rocketarb
Hợp đồng khuyến khích mọi người bổ sung thêm rETH khi có nhu cầu sản phẩm tăng lên, điều mà trước đây không tồn tại. Giá trị không rõ ràng được tạo ra bởi nhu cầu dư thừa trên thị trường mở giờ đây có thể được giao thức nắm bắt như một động lực để phát triển một cách lành mạnh. Vì vậy, khi những người nắm giữ stETH chạy trốn sang rETH, như đã xảy ra nhiều lần trước đây, giờ đây có một cách để nắm bắt điều này dưới hình thức tăng trưởng TVL mà không có bất kỳ động cơ lạm phát nào.
https ://rocketscan.io/rocketarb
Rocketarb cũng là một cái nhìn thoáng qua về tương lai. Trọng tài LSD trở lại mức cố định sau khi rút tiền có thể là một hoạt động kinh doanh rất có lợi nhuận. Công việc đáng kinh ngạc của cộng đồng Rocket Pool vừa tìm ra cách để có được lợi ích này trước khi việc rút tiền được thực hiện.
Dành cho Song song với một cuộc tranh giành quyền lực khác trên Web3, Sushiswap không bao giờ có thể lật đổ Uniswap mặc dù đã ra mắt rất rầm rộ. Nhưng đồng thời, Sushi chưa bao giờ có thể cung cấp một sản phẩm tốt hơn một cách thuyết phục, điều này có thể giải thích tại sao nó có thể phá vỡ sự độc quyền của UNI về khối lượng dex nhưng lại không thể tiến xa hơn. Người ta đã xác định rằng stETH của Lido bị các lực lượng kinh tế và xã hội phản đối, với tính thanh khoản và hiệu ứng Lindy củng cố sự thống trị của nó. Nhưng khi một sân chơi bình đẳng xuất hiện giữa những người chơi đã thành danh, câu chuyện xã hội vượt trội của Rocket Pool và khả năng phục hồi tốt hơn có thể đẩy vốn hóa thị trường của rETH vượt xa stETH. Đường xu hướng của tài sản DeFi thô là hướng tới mức độ bảo mật tối đa. Đây là cách rETH sẽ lật đổ stETH.
Orange Import - Rút tiền
Việc rút tiền có thể sẽ diễn ra trong sáu tháng tới và rETH sẽ nhận được ba mức tăng cường độc đáo lớn: Di chuyển người đặt cược riêng biệt, thoát khỏi khỏi stETH/cbETH và hỗ trợ thanh khoản.
Đề cập Những người dùng đầu tiên có thể chuyển khoản tiền gửi của họ sang Rocket Pool là những người đặt cọc cá nhân đã gửi tiền trước khi Rocket Pool ra mắt sau đó. Có những lập luận kinh tế mạnh mẽ để chuyển đổi một trình xác thực thông thường thành nhiều nhóm nhỏ (ít nhất bốn nhóm để rút tiền) và kiếm tiền hoa hồng khi gửi tiền đặt cọc thanh khoản. Người nào đó đặt cọc 32 ETH có thể di chuyển và nhận được 128 ETH. Smoothing Pool là một lợi ích khác dành riêng cho các nhà khai thác nút Rocket Pool, nó không chỉ làm giảm sự biến động về phần thưởng mà còn tăng lợi nhuận trung bình cho hầu hết người tham gia. Nâng cấp chất lượng cuộc sống sẽ tiếp tục được triển khai.
Người ta ước tính rằng khoảng 30% cổ phần hiện có được quản lý bởi các nhà khai thác nút đầu tiên này. Hầu hết số ETH này đã được tung ra trước khi Rocket Pool đi vào hoạt động và chắc chắn là trước khi nó được coi là đã được thử nghiệm trên chiến trường. Mặc dù đã đặt cọc rất nhiều ETH trước khi Rocket Pool sẵn sàng, nhưng các nhà khai thác nút Rocket Pool vẫn chiếm 15-25% tổng số nhà khai thác nút trên mạng. Ngày càng có nhiều nhà khai thác nút mới chọn sử dụng Rocket Pool thay vì vanilla hoặc các dịch vụ khác. Do đó, có lý do khiến một số lượng lớn người dùng đã đặt cược trước khi Rocket Pool ra mắt sẽ muốn chuyển sang. Việc nhập cư sẽ chủ yếu tác động đến nguồn cung của nhà khai thác nút, điều này có tác động khuếch đại đến sự tăng trưởng TVL. Nếu 10% trong số khoảng 4,2 triệu ETH được đặt cược sớm được chuyển sang LEB8, công suất rETH sẽ tăng gần 300%. Giao thức sẽ có thể xử lý 1,7 triệu rETH TVL. Năng lực này sẽ cần thiết trong bối cảnh làn sóng nhập cư thứ hai.
Lô người nhập cư thứ hai sẽ đến từ stETH và cbETH. Khả năng trao đổi LSD lấy ETH mà không cần phải thực hiện bán trên thị trường thứ cấp có nghĩa là các nhà đầu tư có thể điều chỉnh ngay việc phân bổ rủi ro của mình mà không phải lo lắng về tính thanh khoản. Nếu cơ sở này sẵn sàng hoạt động trong thời điểm 3AC sụp đổ vào tháng 6 năm 2022, TVL của Lido có thể sụp đổ đáng kể. Trên thực tế, sự sụt giảm mạnh về giá của stETH so với ETH và những lo ngại về sự sụt giảm danh mục đầu tư lớn hơn là hai yếu tố ngăn cản các nhà đầu tư bán lỗ các vị thế stETH của họ. Tôi hy vọng sẽ có một vài nhóm trải qua sự thay đổi này vì những lý do khác nhau; một sự thay đổi về mặt đạo đức, như một phản ứng đối với các sự kiện chém giết hoặc hack phá hủy steth, hoặc có thể là để tìm kiếm lợi ích.
Cuối cùng, và có lẽ là quan trọng nhất, việc rút tiền sẽ khiến chi phí duy trì tính thanh khoản LSD đầy đủ giảm mạnh, loại bỏ một trong những lợi thế mạnh nhất của Lido. Kinh doanh chênh lệch giá tự nhiên có thể được thực hiện bằng cách mua và mua lại LSD bị định giá sai. Rocket Pool đã chứng minh giá trị của điều này trong nhóm tiền gửi, nơi việc đúc và đốt rETH giúp giữ giá DEX ổn định. Thanh khoản có thể được tập trung chặt chẽ xung quanh NAV, với sự đảm bảo chắc chắn rằng các nhà kinh doanh chênh lệch giá sẽ vẫn được chốt chặt.
Lấy từ tab #events của Rocket Pool discord
Nếu bản thân Ethereum hỗ trợ các cơ hội chênh lệch giá như vậy, chi phí thanh khoản sẽ giảm đáng kể, mang lại một sân chơi bình đẳng cho tất cả các giao thức đặt cược. Đột nhiên, Lido có tính thanh khoản từ nhóm Curve trị giá hàng tỷ đô la, tốn 20 triệu đô la hàng tháng để duy trì, [EDIT: Điều này đúng trong thời kỳ đỉnh cao của thị trường giá lên và tính đến ngày 22 tháng 12, như một sự phản ánh của thị trường giá xuống, nó đã giảm xuống còn 2MM. Kể từ đó trở đi, số lượng LDO được sử dụng cho Curve chỉ giảm một nửa] và sẽ được cung cấp miễn phí cho mọi người thông qua hàng đợi thoát. Các bot MEV sẽ tuần tra giá LSD với hy vọng kiếm được bất kỳ ETH nào cho riêng mình. Kiểu thanh lý trước đây chứng kiến giá stETH tăng vọt giờ đây sẽ chỉ tạo ra một bữa tiệc cho các nhà kinh doanh chênh lệch giá khi giá thị trường hầu như không biến động. Nhóm các nhà khai thác được cấp phép của Lido có thể chấp nhận tiền gửi Ethereum mới ngay khi mạng Ethereum cho phép. Tuy nhiên, giống như Lido là một lỗ đen đối với ETH, cuối cùng nó có thể trả lại tất cả số ETH đó trong tương lai theo quỹ đạo sự sống của lỗ đen.
Một lần Khả năng vào và thoát các vị trí LSD trở nên tầm thường và sự gia tăng của các đối thủ cạnh tranh Lido dự kiến sẽ được tích hợp vào các ứng dụng DeFi. Ngoài ra, và có lẽ còn nguy hiểm hơn, việc giảm mức rủi ro cơ bản của tất cả các token LSD sẽ khuyến khích việc đặt cược có đòn bẩy. Mọi LSD sẽ dễ dàng gấp lại như icETH, đóng gói đòn bẩy stETH. Mặc dù các token này hứa hẹn mang lại lợi nhuận đáng kinh ngạc nhưng chúng mang lại rủi ro đáng kể cho thị trường. Hàng đợi thoát không phải là không giới hạn và chúng ta có thể thấy sự bùng nổ đặt cược có đòn bẩy thứ hai, lớn hơn. Nếu điều này xảy ra, bụi phóng xạ và bụi phóng xạ sẽ có lợi cho những tài sản có khả năng phục hồi tốt nhất.
icETH sử dụng stETH để chiến đấu chống lại ETH Để tăng năng suất đặt cược
Trên thực tế, với sự phát triển của các chiến lược đòn bẩy mới, lô trường hợp thanh lý đầu tiên của stETH depegs bắt đầu tăng dần. Ví dụ: giao thức Gearbox tạo ra đòn bẩy tổng quát. Một người dùng đã sử dụng đòn bẩy tổng quát này để mua stETH/ETH 8x. Việc phụ thuộc một chút vào stETH và một số chi tiết kỹ thuật của oracle đã khiến vị thế của người dùng này trở thành người đầu tiên bị thanh lý trên giao thức Gearbox. Lòng tham sẽ thúc đẩy người dùng theo đuổi lợi nhuận có vẻ an toàn bằng token LSD. LSD kiên cường nhất sẽ tồn tại.
Màu cam Tương lai - Sau khi rút tiền
Tương lai tuyệt vời của Rocket Pool thật thú vị. Con đường dẫn đến các giao thức thống trị thế giới rất rõ ràng và chúng bao gồm bốn nâng cấp lớn sẽ xảy ra sau khi bị lừa. Những nâng cấp này, theo thứ tự gần đúng mà chúng ta có thể thấy chúng xuất hiện trực tuyến, là đặt cược gốc dưới dạng dịch vụ (StaaS), Eigenlayer, buộc thoát và công nghệ xác thực phân tán (DVT). Cùng với nhau, những nâng cấp này sẽ cho phép Rocket Pool mở rộng quy mô lên tới hàng triệu ETH được đặt cược.
Một trong những lời chỉ trích nổi bật nhất đối với hệ thống Rocket Pool là nó buộc các nhà khai thác nút phải suy đoán về RPL. Nhiều người đặt cọc nhà tham gia vì nghi ngờ các đồng tiền khác nên đây là rào cản lớn. Ngoài ra, việc nắm giữ RPL đã trở thành một vấn đề đối với một số tổ chức lớn hơn. Do đó, nhóm Rocket Pool đã thiết kế một bản nâng cấp sẽ giới thiệu các siêu nút, tạo ra mối quan hệ mới giữa các nhà khai thác nút và các nhà cung cấp tài sản thế chấp ETH và RPL. Nó sẽ giới thiệu một cách nội giao thức để phân tách rủi ro trên ba thành phần: hoạt động của nút, ETH và RPL. Rocket Pool sẽ mở rộng đáng kể tổng thị trường có địa chỉ (TAM) vì nhiều người đã bày tỏ mong muốn chỉ đặt cược ETH mà không để lộ RPL và ngược lại. Thiết kế StaaS sẽ cho phép các nhóm bên thứ ba như hiệp hội nhà điều hành nút tham gia cùng những người dùng này và chuyển gánh nặng tài sản thế chấp RPL.
Lớp bản địa Đại diện cho một ý tưởng mới lạ - cầm cố và tái thế chấp. Ý tưởng chung là thêm các điều kiện cắt giảm mới vào cổ phần ETH của nút dựa trên các nhiệm vụ được bổ sung (chẳng hạn như trách nhiệm của nhà tiên tri hoặc lưu trữ dữ liệu). Điều này sẽ cho phép thị trường lấy lại quyền tiếp cận nguồn an ninh kinh tế đáng kinh ngạc được khóa trong các hợp đồng tiền gửi. Nhóm Eigenlayer đang phát triển lớp sẵn có dữ liệu cho thiết kế sản phẩm ban đầu nhưng đang khám phá các cách triển khai khác. Trong một thị trường đủ phát triển, một nhà điều hành nút hiểu biết có thể kiếm được số tiền gấp nhiều lần so với ETH gốc bằng cách gánh thêm gánh nặng.
Có thể có nhiều Trong thiết lập Tùy chỉnh trong tương lai, một số nhà khai thác nút thực hiện đặt cược ETH thuần túy, trong khi những người khác đảm nhận hàng tá trách nhiệm bổ sung. Điều này tạo ra thách thức cho các nhà khai thác tập trung như Lido và cơ hội cho các nhà khai thác không được phép như Rocket Pool. Đối với Lido, có thể cần phải có một quy trình quản trị dài hạn tập trung vào việc sử dụng an toàn các ứng dụng Eigenlayer và cung cấp mức độ rủi ro có thể chấp nhận được cho DAO. Do đó, APR của stETH sẽ bị ảnh hưởng. Với Rocket Pool, người dùng có thể thoải mái thử nghiệm.
Rocket Pool và Eigenlayer tiếp tục trao đổi về cách tích hợp hai giao thức theo cách giúp việc chia sẻ lợi nhuận với rETH trở nên đơn giản. Mối quan hệ giữa Eigenlayer và Rocket Pool là đôi bên cùng có lợi. Hệ sinh thái Rocket Pool là thị trường rộng rãi nhất dành cho các nhà khai thác nút trên Ethereum. Bất kỳ sản phẩm Eigenlayer nào muốn có khả năng phân quyền mạnh mẽ ngay lập tức đều có thể nhắm đến các nhà khai thác Rocket Pool.
Khác Một nâng cấp trong tương lai là buộc thoát. Hiện tại, Rocket Pool không thể buộc người xác nhận thoát ra. Đây là một hạn chế của đặc tả Ethereum và yêu cầu EIP phải thay đổi. Buộc thoát là một tính năng hữu ích cho tất cả các giao thức LSD nhằm tăng tính phân cấp và bảo mật. Vì vậy, nó đang làm việc cùng nhau. Việc buộc phải rời bỏ sẽ giúp ngăn chặn những kẻ xấu và tăng giá trị giữ chân nếu một kẻ lừa đảo. Do đó, việc bao gồm cả việc thoát lực có thể cho phép Rocket Pool giảm yêu cầu ký quỹ xuống còn 2 ETH. Đây là một sự thay đổi lớn. Về lâu dài, nếu mọi nhà khai thác nút hiện tại chuyển sang nhóm 2ETH, điều đó sẽ mang lại cho Rocket Pool khả năng tải rETH nhiều hơn 15 lần hoặc 2,4 triệu rETH. Hiện tại, 16 nút ETH sẽ tạo ra 16 rETH, nhưng khi buộc thoát ra, 16 nút ETH sẽ giữ 240 rETH.
Việc giảm tài sản thế chấp từ 16 ETH xuống 2 ETH cũng đồng nghĩa với việc tăng đáng kể cơ sở vận hành nút. Nếu mức giảm này đạt tới 4 lần trên cơ sở nút, mặc dù rẻ hơn 8 lần thì Rocket Pool sẽ có quy mô lên tới 10 triệu ETH.
Cuối cùng nhưng không kém phần quan trọng là Công nghệ xác thực phân tán (DVT). Trước đây, tôi từng chỉ trích DVT vì tôi không coi đó là giải pháp cho vấn đề tập trung hóa. Các kế hoạch dài hạn của Lido tập trung vào DVT, điều mà tôi không đồng ý. Tiền đề của DVT là một số thành viên "ủy ban" mỗi người điều hành một nút. Nếu một nút bị lỗi vì lý do nào đó thì sẽ không có gì xảy ra vì chỉ cần một số ngưỡng đồng thuận từ ủy ban để duy trì thời gian hoạt động. Có những lợi ích to lớn có thể đạt được từ việc này. DVT có thể ngăn ngừa hầu hết tổn thất do thời gian ngừng hoạt động hoặc cắt giảm đáng kể gây ra, tuy nhiên, có một số điều quan trọng mà DVT không thể làm được.
Bản thân DVT không làm giảm tính tập trung. Ví dụ: nếu ~30 nhà khai thác nút của mạng Lido bắt đầu hoạt động trên ủy ban DVT, mã thông báo stETH sẽ có thời gian hoạt động tốt hơn và giảm rủi ro đuôi, nhưng với sự tập trung hóa và một số rủi ro đuôi như rủi ro hợp đồng thông minh và rủi ro bậc hai Rò rỉ, vẫn ở đó. Hơn nữa, DVT liên quan đến MEV là một lĩnh vực có thể khám phá. Một trong những lý do chính để cung cấp trái phiếu cho Rocket Pool là để bồi thường cho hành vi trộm MEV. Nếu việc đánh cắp MEV bằng chi phí trái phiếu là chuyện nhỏ, thì việc bắt đầu một nhóm nhỏ và cho đi chúng sau khi nhận được khoản thanh toán MEV lớn có thể là +EV. Những vấn đề này phải được giải quyết trước khi nó có thể được các giao thức lớn chấp nhận.
Đối với Rocket Pool, DVT đại diện cho một công nghệ thú vị có khả năng hạ giá trái phiếu và tăng hiệu quả tổng thể của các nhà đầu tư. Nhìn chung, những người đặt cược tại nhà có xu hướng có thời gian hoạt động trung bình thấp hơn một chút so với những người đặt cược tổ chức, thường là do đường truyền Internet hoặc nguồn điện không ổn định, nhưng DVT thậm chí có thể cải thiện đáng kể sân chơi.
Nhìn chung, thời kỳ hậu rút tiền sẽ đảm bảo rằng Rocket Pool có thể mở rộng theo bất kỳ mức độ nhu cầu nào được yêu cầu và hoạt động của nút cũng như đặt cược thanh khoản sẽ ổn định hơn . Cạnh tranh trong một hệ sinh thái rộng lớn. Dòng thời gian này cho thấy một trong những lời chỉ trích lớn nhất của Rocket Pool, đó là sự kém hiệu quả về vốn, là vấn đề tranh luận. Rocket Pool có thể và sẽ mở rộng quy mô để thách thức Lido và Coinbase.
https://www.rated. network/?network=mainnet&view=pool
5 - Sự xuất hiện của kẻ thách thức mới
Lịch sử giữa Lido và Rocket Pool đã được xác lập rõ ràng vào thời điểm này. Tuy nhiên, hệ sinh thái LSD đang nhanh chóng mở rộng, với thế hệ người chơi mới theo sau stETH và rETH. Trong phần này, tôi sẽ chia nhỏ các đồng tiền LSD lớn khác mà tôi tin rằng sẽ cạnh tranh để giành phần lớn tổng số cổ phần. Các token này (cbETH, frxETH và osETH) đều thể hiện các phương thức đặt cược khác nhau và tất cả đều có nhược điểm riêng. Cuối cùng, tôi hướng con mắt phê phán của mình vào bên trong và thảo luận về những lĩnh vực mà Rocket Pool có thể cải thiện.
Mất cbETH
https://info.uniswap.org/#/tokens/0xbe9895146f7af43049ca1c1ae358b0541ea49704
Hasu và Georgios tin rằng chỉ có thể tránh được sự thống trị của các sàn giao dịch tập trung (CEX) trên thị trường đặt cược Ethereum nếu các đối thủ cạnh tranh tập trung vào việc mở rộng quy mô nhanh chóng. Lido giải thích điều này là ưu tiên tăng trưởng hơn là phân cấp. Nhưng thật kỳ lạ, việc phát hành cbETH LSD của Coinbase thực sự cung cấp một minh chứng hữu ích về việc làm thế nào, trong trường hợp không có động cơ khuyến khích, những người tham gia thị trường sẽ hướng tới lựa chọn phi tập trung nhất.
Hiện tại, cbETH chủ yếu được sử dụng trên Uniswap. Khoảng 6 triệu USD bị khóa trong các nhóm cbETH/ETH 0,3% và 0,05%, điều này phản ánh khối lượng giao dịch hàng ngày thấp hơn vì tổng giá trị của cbETH lớn hơn nhiều đơn đặt hàng có cường độ lớn hơn TVL này. Uniswap hoàn toàn không cần cấp phép và dễ sử dụng, vì vậy thật hợp lý khi đây là nơi mà hầu hết cbETH sẽ kết thúc. Bên ngoài Uniswap, tỷ lệ chấp nhận rất thấp. Curve, dApp thống trị bởi stETH, từng chỉ có vài trăm cbETH trong nhóm cbETH/ETH của nó. Nó đã tăng lên mức 2000 ETH TVL vẫn còn nhỏ bé nhờ sự trợ giúp của một số ưu đãi từ giao thức Curve. Điều này cho thấy rằng các token đương nhiên sẽ không đạt được tính thanh khoản sâu nếu không có chiến dịch khuyến khích thanh khoản mạnh mẽ hoặc đặc tính hỗ trợ của công chúng.
Tính thanh khoản chung của cbETH có vô số hậu quả. Điều này khiến việc sử dụng cbETH một cách an toàn trong các nền tảng cho vay như Euler, Maker hay Aave là không thể. Hình ảnh bên dưới được lấy từ giao diện người dùng của Euler. Nó gợi ý rằng cbETH sẽ dựa vào oracle Uniswap v3 TWAP rất không an toàn. Nhà tiên tri này rất dễ bị tấn công và bất kỳ vị trí nợ nào được xây dựng xung quanh cbETH đều có thể bị thanh lý bởi những kẻ độc hại. Một oracle mạnh mẽ, chẳng hạn như oracle do Chainlink cung cấp, yêu cầu lượng lớn dữ liệu trên nhiều CEX hoặc DEX. Ngoài ra, các nền tảng cho vay muốn có thể thanh lý các vị thế một cách an toàn cần có các token có lượng thanh khoản không hoạt động lớn. Nhóm đường cong stETH/ETH là ví dụ điển hình nhất. Nhóm này nắm giữ thanh khoản trị giá hàng tỷ đô la nhưng chỉ có khối lượng giao dịch hàng tỷ đô la mỗi ngày. Bộ đệm dư thừa rất hữu ích trong các sự kiện thiên nga đen khi phải bán số lượng lớn, chẳng hạn như trong quá trình đầu hàng 3AC.
https://app .euler.finance/
Như đã đề cập trước đó, tính thanh khoản kém và dẫn đến giá giảm có thể bẫy những người nắm giữ và ngăn họ bán. Những người bán có thể sẽ làm như vậy với các nhà kinh doanh chênh lệch giá vì cbETH không có cách sử dụng hiệu quả và các đối thủ cạnh tranh kiếm được nhiều tiền hơn. Hiện tại, công cụ tổng hợp DEX phổ biến 1inch cho thấy chỉ có thể bán 2000 cbETH để lấy ETH trước khi xảy ra trượt giá 1%. Giao dịch tương tự sẽ chỉ có độ trượt 0,4% đối với rETH. Do cơ hội lợi nhuận và tính thanh khoản hạn chế, hầu hết người mua cbETH trên uniswap đều có khả năng nắm giữ token để kiếm lời chênh lệch giá khi rút tiền. Do đó, một khuôn khổ mới đang được xây dựng.
Theo thời gian, người dùng Coinbase hiện tại hoặc người dùng mới tại một thời điểm nào đó sẽ muốn thoát khỏi vị trí của họ khỏi cbETH. Điều này có thể là do giá ETH sụt giảm hoặc mong muốn khám phá DeFi. Cả hai người dùng sẽ sớm nhận ra rằng lựa chọn tốt nhất của họ là bán cbETH của họ cho các nhà kinh doanh chênh lệch giá. Ngày càng nhiều cbETH cuối cùng sẽ được mua với mục đích rõ ràng là bị tiêu hủy. Nhóm người mua lớn này không có nhu cầu tích hợp DeFi và do đó rất vui khi sử dụng cbETH kém thanh khoản mà họ đã mua với giá chiết khấu và tích lũy cho đến khi việc rút tiền tạo ra đường dẫn cho bất kỳ LSD nào được chuyển đổi thành ETH được chốt. Đây sẽ không phải là một cuộc cải tổ giữa những người nắm giữ nhỏ và những con cá voi lớn như hệ sinh thái stETH đã làm trong cuộc khủng hoảng 3AC. Nhưng sẽ có luồng một chiều sẽ nhanh chóng kéo cbETH về địa chỉ hủy.
Hãy xem xét ví 0x7f507739b6242B048Be9185cf462BE816b8eFf1f, đã tích lũy được 1% tổng số cbETH đang lưu hành. Ví này đang dần chuyển từ wstETH sang cbETH để hỗ trợ token và tích hợp tính năng rút tiền. Tất nhiên, chủ sở hữu đang gặp rủi ro. Có thể Coinbase đã nhìn thấy chữ viết trên ví và cố gắng ngăn chặn thiệt hại. Thay vì cho phép những con cá voi cbETH được trinh sát này thoát ra hàng loạt, Coinbase có thể hạn chế hoặc thậm chí chặn việc mua lại cbETH, điều này sẽ gây tổn hại lớn đến dòng tiền của Coinbase. Một động thái như vậy, mặc dù rất khó xảy ra, nhưng sẽ có tác động tàn phá đối với tỷ giá cbETH/ETH khi mọi niềm tin đều mất đi. Một kịch bản rút ngân hàng có thể trở thành hiện thực. Đây là một canh bạc để tham gia vào thế giới mờ mịt của CeDeFi.
Nói chung, mặc dù tốc độ tăng nguồn cung cbETH có vẻ đáng sợ nhưng nó không phải là mối đe dọa hiện hữu đối với DeFi.
Trên thực tế, DeFi đã từ chối hoàn toàn cbETH, nếu tôi cho là đúng thì DeFi đang lôi Coinbase vào một trò lừa đảo dài hạn - dần dần tích lũy cbETH để làm cạn kiệt Coinbase cổ phần sau khi rút tiền. Quá trình chênh lệch giá khổng lồ này làm mất đi tính thanh khoản, làm mất đi mọi hy vọng mà cbETH có được trong việc được áp dụng DeFi. Trừ khi Coinbase tích cực thúc đẩy việc sử dụng cbETH trong DeFi, có vẻ như DeFi sẽ vẫn là chiến trường của Lido và Rocket Pool.
frxETH - Tính thanh khoản và thiết kế
Một trong những người chơi mới nhất trong không gian LSD là từ frxETH cho Hệ sinh thái FRAX. FRAX là một stablecoin đã trở nên nổi bật thông qua việc tích cực mua và sử dụng các token định hướng thanh khoản (veCRV/vlCVX) thông qua FRAX DAO. DAO thông qua DAO của họ Mã thông báo Quyền biểu quyết cung cấp cho chủ sở hữu FRAX các chiến lược để tạo ra tính thanh khoản có lợi nhuận, từ đó thu hút người dùng đúc tiền ổn định của họ. Mô hình này có lợi thế rõ ràng. Trước khi rút tiền, tất cả LSD chính Mã thông báo Tất cả đều phải tạo ra tính thanh khoản, thường phải trả tiền thuê nhà. Bằng cách có những định hướng thanh khoản này Mã thông báo , FRAX có thể tránh được các khoản chi phí vốn mà các đối thủ cạnh tranh như Lido phải gánh chịu. Vì FRAX đã đạt được thành công lớn với mô hình stablecoin này nên DAO đã quyết định đầu tư vào một loại stablecoin mới, LSD được chốt bằng ETH.
frxETH Mã thông báo Nền kinh tế là duy nhất trong thế giới LSD. hầu hết Mã thông báo Rebase để nhận phần thưởng (stETH) hoặc gia tăng giá trị một cách thụ động (rETH). FRAX đi theo một con đường khác. frxETH Mã thông báo Nó không tạo ra bất kỳ phần thưởng đặt cược nào. để Mã thông báo Để chủ sở hữu nhận được APR kiếm được từ ETH bị khóa trong trình xác thực, người dùng phải frxETH Mã thông báo Gửi tiền vào một hầm đặt cược. Tất cả phần thưởng kiếm được từ việc đặt cược ETH theo giao thức, trừ đi phí, sau đó sẽ được phân phối cho bất kỳ người dùng nào đặt cược vào kho tiền đó. Bất kỳ người dùng nào nắm giữ frxETH thay vì đặt cược vào kho tiền sẽ không nhận được bất kỳ phần thưởng nào. Người dùng buộc phải đưa ra lựa chọn – sử dụng frxETH để theo đuổi lợi nhuận trong DeFi hoặc kiếm phần thưởng đặt cược trong kho tiền.
Mục tiêu ở đây là phải dũng cảm. Tùy chọn nhị phân này sẽ buộc APR frxETH được đặt cược cao hơn bất kỳ LSD nào khác Mã thông báo , bởi vì DAO đang đấu tranh giữa LP của chính mình với các nhà đầu tư của chính mình. Nếu APR hiện tại cho LP trong nhóm Curve tích hợp DeFi chính là 20% giả định và các kho tiền đặt cược phản ánh APR là 7%, thì rất có thể người dùng sẽ di chuyển ra khỏi kho tiền và vào nhóm Curve một cách tự nhiên. Ở trạng thái cân bằng, APR của các hoạt động tích hợp DeFi frxETH hàng đầu sẽ gần ngang bằng với lợi nhuận đặt cược frxETH và có thể trên 10%. Về lý thuyết, LSD khác Mã thông báo chủ sở hữu sẽ thấy lợi ích này và chuyển đổi.
https://dune.com/struct3r/frax-frxeth
Đã bắt được ngay. Đầu tiên, mô hình này vi phạm một số nguyên tắc cốt lõi của DeFi, cụ thể là hiệu quả sử dụng vốn và khả năng kết hợp. Mô hình này cố ý không hiệu quả về vốn. FRAX có thể khuyến khích tạo doanh thu Mã thông báo , để các nhà cung cấp thanh khoản có thể nhận được phần thưởng LP và phần thưởng đặt cược. Bằng cách buộc người dùng phải chọn cái này hay cái kia, chi phí sẽ cao hơn. Lấy một ví dụ giả thuyết dài hạn trong đó frxETH đặt cọc Mã thông báo Lợi suất là 9% trong khi frxETH ở Curve Mã thông báo Lợi suất là 11%. Các nhà cung cấp thanh khoản Curve sẽ không cung cấp thanh khoản trừ khi các ưu đãi vượt quá tỷ lệ đặt cược, nếu không, họ sẽ chuyển sang nhóm đặt cược. Điều này phải trả giá - thông qua các biện pháp khuyến khích hoặc thông qua kênh thanh khoản. Trong ví dụ này, chi phí trả cho LP để duy trì cùng mức thanh khoản có thể sẽ giảm khoảng 30% vì nếu không chuyển hướng các phần thưởng ETH này, APR của nhóm Curve có thể sẽ là 14% (giả sử tỷ lệ phần thưởng ETH là 6%). Khi TVL được thiết lập trong hệ sinh thái, việc tiết kiệm chi phí ngày càng trở nên quan trọng.
Một yếu tố khó hiểu khác về frxETH là kho tiền đặt cọc là một hình thức thanh khoản Mã thông báo sfrxETH. FRAX DAO hiện chỉ chọn khuyến khích nhóm frxETH. Rõ ràng, những nhà xây dựng DeFi hiểu biết sẽ muốn tích hợp sfrxETH vào phần thưởng ETH thực tế Mã thông báo . Điều này sẽ đặt FRAX vào tình thế Lido đang cố gắng di chuyển tính thanh khoản ra khỏi stETH Mã thông báo Di chuyển sang wstETH Mã thông báo gặp phải những tình huống tương tự. Phải hỗ trợ hai Mã thông báo hệ sinh thái của nó sẽ đắt hơn một. Như đã đề cập trước đây, việc tài trợ thanh khoản cho LSD hàng đầu có thể cần hàng triệu đô la/tháng. Vì vậy, mặc dù FRAX khởi đầu với khả năng khuyến khích thanh khoản mạnh mẽ, nhưng nó đã làm như vậy trên một hệ thống vốn vốn kém hiệu quả hơn về vốn. Đây là lý do thứ hai gây lo ngại cho các nhà cung cấp stablecoin.
https://snapshot .org/#/balancer.eth/proposal/0x16fd7c010fa1d7318fab383a1a6cb59471dda824b53a1026cd197eea3890dcb4
Chi phí khuyến khích frxETH là gấp đôi. Đầu tiên, nó kém hiệu quả về vốn hơn các token LSD khác và không thể tạo ra APR cao hơn (khi bao gồm chiến lược DeFi của nó, APR LSD phải ngang bằng hoặc cao hơn frxETH đã đặt cọc). Thứ hai, và quan trọng hơn đối với FRAX, các token thanh khoản được sử dụng để khuyến khích frxETH không thể được sử dụng để khuyến khích stablecoin FRAX làm nền tảng cho toàn bộ hệ sinh thái FRAX. Bằng cách chuyển các ưu đãi từ cặp cơ sở FRAX sang cặp frxETH, sức mạnh của FRAX sẽ bị suy yếu. Thanh khoản là một trò chơi có tổng bằng 0 và FRAX sử dụng khả năng thanh khoản mà họ có trên các mô hình kém hiệu quả.
Trong thế giới sau khi rút tiền, việc tích lũy đột ngột các mã thông báo định hướng thanh khoản của FRAX sẽ ít có giá trị hơn đáng kể đối với mã thông báo LSD. Việc thoát khỏi hàng đợi sẽ cho phép các đơn đặt hàng lớn di chuyển ra ngoài thị trường mở mà không làm hỏng móc LSD. Kết quả là FRAX sẽ mất đi lợi thế lớn trong cuộc chiến tiền xu LSD. Tại thời điểm này, vị thế của FRAX với tư cách là nhà cung cấp dịch vụ đặt cược rất tập trung sẽ được chú trọng. Hiện tại, nhóm FRAX điều hành tất cả các trình xác nhận và không có kế hoạch phân quyền cụ thể.
Các bên liên quan siêu mờ ám
Loại LSD khó phân tích nhất là loại LSD hiện không tồn tại Một - osETH. Stakewise là một dịch vụ đặt cược hiện đang hoạt động bằng cách sử dụng một tập hợp các nút được cấp phép và mô hình hai mã thông báo. Stakewise v3 sẽ được làm lại hoàn toàn và dự kiến phát hành vào năm 2023. Với bản phát hành này, Stakewise đang thách thức sự thống trị của Rocket Pool đối với các nhà khai thác nút độc lập bằng cách trở nên không được phép. Người dùng sẽ có thể khởi chạy trình xác thực và đúc osETH dựa trên trình xác thực nói trên theo cách tương tự như tính toán giá trị khoản vay. Nhiều thông tin chi tiết về osETH vẫn chưa được công bố, vì vậy phần này chủ yếu được xem là suy đoán.
Nền tảng Stakewise v3 sẽ cho phép thị trường nợ được cá nhân hóa. Lợi ích của cấu trúc này là rủi ro có thể được quản lý trong từng trường hợp cụ thể, do đó, phạm vi bảo hiểm còn thiếu trước đây do Stakewise cung cấp có thể được cải thiện. Ngoài ra, tùy thuộc vào tỷ lệ LTV mà Stakewise cho phép, có thể chỉ mất 4-8 ETH để bắt đầu chạy trình xác thực. Tuy nhiên, nhóm Stakewise gặp rất nhiều khó khăn.
Vấn đề lớn nhất là nhóm SWISE phải chuyển tất cả tính thanh khoản của họ từ sETH2 và rETH2 sang một mã thông báo duy nhất - osETH. Việc đổi mới hoàn toàn thương hiệu và thiết kế lại nền kinh tế mã thông báo là một dự án mạo hiểm tốn kém sẽ buộc họ phải bắt đầu tích hợp lại. Quản trị DeFi chậm và có thể là một quá trình tốn thời gian. Một vấn đề khác là Stakewise sẽ muốn các nhà đầu tư cá nhân di chuyển hàng loạt.
Tuy nhiên, nhóm này được biết đến là những người không thích rủi ro. Số lượt đăng ký của nhà điều hành nút Rocket Pool là một ví dụ điển hình cho điều này, vì số lượt đăng ký không tăng đột biến trong thời gian kể từ khi ra mắt. Nhiều nhà đầu tư ETH cá nhân có thể muốn xem khả năng phục hồi của mạng chính mà không có bất kỳ vụ hack nào trước khi giao phó tiền của họ cho giao thức. Có khả năng phần lớn nguồn cung osETH được tạo ra bởi Stake với tư cách là nhà cung cấp dịch vụ sử dụng Stakewise. Tuy nhiên, vẫn chưa rõ các nhóm StaaS này sẽ thu hút nhu cầu như thế nào.
Những lo ngại xung quanh mô hình khen thưởng vẫn còn. Trộm cắp MEV là vấn đề chính thúc đẩy các cuộc thảo luận về bảo hiểm Rocket Pool. Không rõ Stakewise sẽ giải quyết vấn đề này như thế nào trong các hầm LTV cực đoan. Nếu họ giải quyết được vấn đề này, họ sẽ cung cấp một giải pháp thay thế hấp dẫn cho Rocket Pool trong hệ sinh thái đặt cược không cần cấp phép.
Suy ngẫm của Rocketeer
Những người tham gia hệ sinh thái Ethereum cuối cùng sẽ quyết định LSD nào đáng giá Gia hạn . Vì lợi ích của sự trung thực về mặt trí tuệ, bây giờ tôi sẽ khám phá một số lời chỉ trích chính đáng về giao thức Rocket Pool với hy vọng thúc đẩy các lần lặp lại tốt hơn.
Một trong những lời chỉ trích sớm nhất về giao thức này là Rocket Pool là một phương tiện tấn công chống lại sự đồng thuận của Ethereum. Bất kỳ tác nhân nào muốn tấn công rộng rãi vào sự đồng thuận Ethereum đều có thể tăng gấp đôi sức mạnh tấn công của mình bằng cách khởi chạy một nhóm nhỏ Rocket Pool thay vì các trình xác nhận riêng lẻ. Sử dụng LEB8, vectơ này được khuếch đại hơn nữa. Một hạn chế của vấn đề này là nhóm nhỏ chỉ có thể được khởi chạy nếu có ETH trong nhóm gửi tiền. Để cuộc tấn công này có hiệu quả, phải đáp ứng hai điều kiện khó khăn. Đầu tiên, cuộc tấn công này mất nhiều thời gian để thực hiện vì nhóm tiền gửi phải được lấp đầy nhiều lần. Nó cũng yêu cầu Rocket Pool phải lớn hơn nhiều so với giới hạn đã thảo luận trước đó. Vì vậy, lời chỉ trích này, mặc dù đúng, nhưng dường như không liên quan.
Một lời chỉ trích mà tôi đã giải quyết chi tiết bây giờ là Rocket Pool sử dụng vốn kém hiệu quả, không có quy mô và có nền kinh tế mã thông báo đáng ghét đòi hỏi phải tiếp xúc với RPL . Như đã thảo luận trong Phần 4, rETH có lộ trình rõ ràng để mở rộng quy mô lên hàng triệu ETH thông qua các nâng cấp lặp đi lặp lại theo kế hoạch. Chúng sẽ bao gồm một cuộc cải tổ về thiết kế cho phép người dùng tham gia chỉ với ETH hoặc chỉ tiếp xúc với RPL.
Thảo luận quan trọng về việc giảm sự phụ thuộc vào nhóm phát triển cốt lõi và oDAO. Hiện tại, phần lớn thành viên của đội cư trú tại Úc. Ngoài ra, hầu hết oDAO đều được đặt tại Hoa Kỳ hoặc Liên minh Châu Âu. Cả nhóm cốt lõi và oDAO đều có khả năng tàn phá giao thức nếu nó bị vi phạm, vì vậy việc tránh xa chúng là vấn đề quan trọng nhất. oDAO không thể bị giải thể cho đến khi một số thay đổi nhất định được thực hiện trong các thông số kỹ thuật cốt lõi của Ethereum, chẳng hạn như giao tiếp tốt hơn giữa lớp thực thi và lớp đồng thuận. Cộng đồng đang cân nhắc các ý tưởng để chuyển tất cả trách nhiệm của oDAO sang giao thức phi tập trung DAO, như được hiển thị trong bảng bên dưới.
Một lời chỉ trích khác về quản trị của Rocket Pool là việc đăng ký nút không chống lại được các cuộc tấn công của Sybil, nghĩa là một người có thể đăng ký nhiều nút. Hiện tại, việc bỏ phiếu được thực hiện dựa trên căn bậc hai của RPL hợp lệ được đặt cược bởi mỗi nút. Một tác nhân độc hại có thể khởi chạy nhiều nút và khởi chạy một nhóm nhỏ trên mỗi nút để tối đa hóa quyền biểu quyết của chúng trong các cuộc bỏ phiếu trong tương lai. Tuy nhiên, các cuộc tấn công như vậy vẫn chưa bị phát hiện, chúng có thể khó được phát hiện cho đến khi cuộc bỏ phiếu bị xâm phạm. Do đó, đã có cuộc thảo luận về việc chuyển sang phương pháp mở rộng tuyến tính trước khi cơ chế phù thủy mạnh mẽ hơn được đưa ra.
Đề xuất: Chuyển sang quyền biểu quyết tuyến tính để chống lại những kẻ tấn công
Cuộc bỏ phiếu Cổ phần Hiệu quả Tối đa của LEB8 là minh chứng cho khả năng tổ chức và đưa ra kết luận hữu ích của cộng đồng RP về các vấn đề gây tranh cãi. Thật không may, nó cũng nêu bật những thiệt hại có thể xảy ra nếu một con cá voi ác chơi theo cơ chế quyền biểu quyết bậc hai. Đề cập đến nhận xét của @Valdorff hiển thị bên dưới, một con cá voi với vài trăm phiếu bầu có thể biến nó thành vài nghìn và một mình quyết định kết quả chiến thắng của...
dao.rocketpool.net
Ngoài ra, những người nắm giữ rETH đang thiếu quản trị Rocket Pool của giọng nói. Có thể trở thành người đại diện thay vì người điều hành nút và ủng hộ rETH, tuy nhiên, bảng này dành riêng cho hành vi này. Mặc dù cách quản trị tốt nhất là không quản trị, nhưng lợi ích của rETH cần được thể hiện nhiều hơn trước khi điều này có thể thực hiện được.
Quan điểm bi quan của Rocket Pool là nó đang đưa một số lượng lớn người vào hoạt động nút, những người không liên quan gì đến người vận hành nút. Những người ủng hộ việc đặt cược chuyên nghiệp đôi khi cho rằng những người nghiệp dư là không hợp lý. Bằng cách hạ thấp rào cản gia nhập, một số người sẽ lập luận rằng chúng tôi làm tăng rủi ro của Ethereum bằng cách tăng số lượng người vận hành nút không biết phải làm gì khi có sự cố xảy ra. Các nút thông minh của Rocket Pool giúp thiết lập rất dễ dàng. Sự dễ dàng truy cập này có thể khiến các chuyên gia đặt cược lo lắng, vì nó cho phép những người chưa bao giờ chạy máy chủ hiện bảo mật Ethereum.
Duy trì khả năng phục hồi của mạng bất chấp nhu cầu truy cập dễ dàng là một thách thức mà Rocket Pool ưa thích. Với hướng dẫn của Rocket Pool và hỗ trợ cộng đồng, ngay cả một người mới hoàn toàn cũng có thể thiết lập và chạy nút đầy đủ một cách hiệu quả. Là một pháo đài hỗ trợ nút toàn thời gian và kiến thức về Ethereum, máy chủ Rocket Pool Discord là một trong những máy chủ hoạt động tích cực nhất trong hệ sinh thái. Ngoài ra, các nút cứu hộ sẽ giảm tác động do lỗi của người dùng để mạng không bị ảnh hưởng. Nhắc DVT sẽ chỉ tăng tốc quá trình.
Hơn nữa, tôi thấy lời chỉ trích này nhắm vào Ethereum một cách mạnh mẽ. Tầm nhìn dài hạn của Ethereum lý tưởng hóa một thế giới nơi hàng triệu nút máy khách nhẹ chạy trên các thiết bị cá nhân đều đóng góp cho mạng. Trong thế giới này, rào cản gia nhập phải cực kỳ thấp. Đừng nghe theo lời khuyên của những người chuyên nghiệp – việc đặt cược Ethereum sẽ (và nên!) trở nên dễ dàng hơn trong khi vẫn duy trì được mức độ bảo mật tối đa.
Những người đam mê bảo mật cực đoan có thể nghi ngại về Rocket Pool. Hiện tại, một hạn chế của nút thông minh là nó không thể được sử dụng để tạo khóa trên các thiết bị có air-gap. Ngoài ra, Rocket Pool luôn có rủi ro lớn hơn khi là một bộ hợp đồng thông minh bổ sung ngoài hợp đồng tiền gửi Ethereum - tuy nhiên, những rủi ro tương tự cũng xuất hiện trong tất cả các LSD.
Cuối cùng, có cáo buộc rằng Rocket Pool đang đánh một trận chiến vô nghĩa. Nhóm này có thể lập luận rằng công việc khó khăn của Rocket Pool để tạo ra LSD có khả năng phục hồi rủi ro đuôi cao là không cần thiết vì các nhà đầu tư chỉ quan tâm đến việc theo đuổi lợi nhuận. Tôi tin rằng lời chỉ trích này đã khiến hệ sinh thái LSD trị giá hàng tỷ đô la trở nên nhẫn tâm. Để lập luận này được giữ vững, hoặc giá trị rủi ro sẽ phải gần bằng 0, hoặc các nhà đầu tư sẽ phải nhận thức một cách thô bạo. Kịch bản trước đây rất khó tưởng tượng trong tương lai gần - có quá nhiều nguy cơ cần giải quyết trong bất kỳ LSD nào. Nếu điều sau là đúng, thì các nhà đầu tư đang nhắm mắt làm ngơ trước những rủi ro ngày càng tăng do LSD tập trung hơn gây ra, thì có khả năng rủi ro một lần nữa đã đạt được giá trị do nhận thức đau đớn của chính họ. Chừng nào còn có thương nhân khai thác quá mức các sản phẩm không an toàn thì sẽ xảy ra những vụ việc trừng phạt những người tìm kiếm lợi nhuận và khen thưởng những người thận trọng. Nếu hệ sinh thái LSD phát triển thành thị trường trái phiếu thế hệ tiếp theo, rủi ro phải tương quan cao với giá trị.
6 - Đối tác Mã thông báo Kinh tế - nghệ thuật bị đánh giá thấp
Cuối cùng, tôi muốn nói về cuộc tranh luận rộng hơn xung quanh LSD của Mã thông báo Kinh tế học. Tiện ích/Quản trị Giao thức Mã thông báo (LDO, RPL, SWISE) và LSD Mã thông báo Có những căng thẳng quan trọng giữa họ (stETH, rETH, sETH2). Sự căng thẳng này bị hầu hết các giao thức bỏ qua nhưng lại là cơ sở của các giao thức đặt cược bền vững. Tất cả các thỏa thuận đặt cược đều là đầu tư song phương; hầu hết chỉ đơn giản chọn tập trung vào một bên. Tôi sẽ thảo luận về việc chuyển đổi phí của LDO và hệ thống tài sản thế chấp của RPL.
Là một phương tiện để nắm bắt giá trị bền vững, việc chuyển đổi phí là chuyện nhỏ và sẽ kéo dài những nguy hiểm trong việc quản trị LDO. Trên thực tế, việc chuyển đổi phí được giới hạn mềm ở mức 5% lợi nhuận đặt cược, vì 5% còn lại được đảm bảo cho các nhà khai thác nút ưu tú. Điều này đã gợi ý về vấn đề, vì một nhóm nhỏ các nhà khai thác cốt lõi sẽ nhận được phần thưởng giống như toàn bộ DAO.
Việc căn chỉnh không hiệu quả vì toán tử nút dường như đang trích xuất quá nhiều giá trị. Để 5% này có giá trị, LDO phải bằng tối đa một phần hai mươi (1/20) vốn hóa thị trường của stETH và không thể đi chệch khỏi mức đó. Nếu LDO/ETH giảm, cổ phiếu LDO hiện tại của bạn sẽ trở nên vô giá trị. Nếu LDO/ETH tăng, số tiền đặt cược của bạn sẽ có giá trị hơn, nhưng phần thưởng sẽ có tỷ lệ phần trăm tăng nhỏ hơn. Trong phần lớn các trường hợp, việc nắm giữ stETH có vẻ hợp lý hơn đối với chủ sở hữu mã thông báo vì có giới hạn cứng đối với thu nhập từ phí tiềm năng. LDO không có giá trị gia tăng duy nhất nào ngoài khả năng quản trị có thể truy cập tự do.
Trong thiết kế chuyển đổi phí, mã thông báo giao thức đóng vai trò là cơ chế khai thác tiền thuê thuần túy và không được sử dụng để phối hợp các biện pháp khuyến khích. Điều này đã trở thành một vấn đề vì lòng tham đã thúc đẩy việc quản lý DAO phân bổ phí một cách phi lý. Điều này có thể đã xảy ra vì các LDO đã giới hạn quỹ bảo hiểm của họ và chọn phân bổ lại số tiền đó cho kho bạc tiểu bang. Tuy nhiên, đây không phải là hành vi chuyển tiền thuê trực tiếp, nó là biểu tượng của loại hành vi mà các DAO có cấu trúc đơn giản dễ mắc phải.
Thiết kế của Rocket Pool tôn trọng sự căng thẳng giữa chủ sở hữu mã thông báo giao thức và chủ sở hữu mã thông báo LSD. Các nhà khai thác nút cần phát hành trái phiếu RPL để đáp ứng nhu cầu rETH và khởi động các nhóm nhỏ. Điều này vừa cho phép một tập hợp các nhà khai thác nút không được phép vừa ràng buộc sự tăng trưởng của rETH với RPL. Không có kho giao thức và không có hoa hồng giao thức, do đó không cần phải rút tiền thuê rộng rãi. Ngoài ra, Rocket Pool nhận ra rằng việc quản trị không nên cởi mở vì mong muốn của những người nắm giữ rETH đòi hỏi tính nhất quán của giao thức. Do đó, chỉ RPL làm tài sản thế chấp cho trái phiếu mới có thể được sử dụng để quản trị. RPL này có một giá trị gia tăng duy nhất, vừa là giấy phép thu tiền hoa hồng vừa là tài sản thế chấp trong trường hợp thua lỗ nghiêm trọng.
7 - Kết luận
Đội ngũ đằng sau Lido đóng vai trò quan trọng. Nghiên cứu do Paradigm trình bày cho thấy rằng bất kỳ thực thể nào có thể tận dụng việc đặt cược ETH lỏng một cách nhanh chóng và hiệu quả sẽ chiếm ưu thế. Nếu lựa chọn là Lido tồn tại hoặc toàn bộ ETH của Lido được chia cho Coinbase, Kraken và Binance thì rõ ràng sự tồn tại của Lido là hoàn toàn ổn. Tuy nhiên, đây không còn là những ngày đầu của chuỗi Beacon nữa. Tiện ích mà stETH của Lido cung cấp cho hệ sinh thái đã đạt đến đỉnh cao và giờ là lúc chuyển sang Rocket Pool và các đối thủ cạnh tranh. Những hành động mà Lido thực hiện để tối đa hóa sự tăng trưởng là những hành động diễn ra một lần và nhanh chóng trở nên lỗi thời.
Trong bài viết này, trước tiên tôi cung cấp cái nhìn tổng quan về hệ sinh thái đặt cược thanh khoản. Trong đó, tôi mô tả vị trí gần như độc quyền của Lido trên thị trường LSD và cách nó vượt qua động lực của định luật lũy thừa. Sự cân bằng quyền lực tự nhiên bị thao túng bởi chiến dịch khuyến khích thanh khoản của Lido, một trong những chiến dịch lớn nhất trong DeFi. Tuy nhiên, thời kỳ hoàng kim của Lido hiện đã qua khi sức mạnh của những ưu đãi này và khoảng cách với DeFi ngày càng thu hẹp. Tôi đưa ra tuyên bố táo bạo rằng rETH sẽ phá vỡ thị phần của stETH và bắt đầu vạch ra các lý do kinh tế và xã hội để tin vào điều này.
Trong thế giới xã hội, stETH đã đạt đến điểm đột phá và thu hút sự phản đối của các nhà phát triển ETH cốt lõi. Tôi đã đưa ra 4 lập luận chính; việc quản trị hệ thống có thể bị hack, việc phân bổ phí không ổn định, DAO và các nhà khai thác của nó là đa chuỗi và cơ quan đăng ký trình xác thực vẫn là một công cụ mạnh mẽ và tập trung. Về mặt kinh tế, tôi đã trình bày chi tiết về lịch sử của các chốt rETH và stETH như một cách để hiểu những rủi ro tiềm ẩn trên thị trường. Sau đó tôi chia rủi ro này thành rủi ro thực thi, rủi ro tập trung và rủi ro đuôi. Điểm mấu chốt của phần này là rETH được thiết kế để chống lại các tình huống khắc nghiệt, đây là một đặc điểm mong muốn đối với tài sản lớp cơ sở.
Sau khi đề cập đến những luồng gió ngược của stETH/những luồng gió ngược của rETH này, tôi đưa ra dự đoán của mình về sự thay đổi quyền lực sẽ diễn ra như thế nào. Các yếu tố hỗ trợ chính sẽ là tích hợp đầy đủ rETH DeFi, một sự kiện cắt giảm CEX/Lido lớn, hỗ trợ rút tiền và giảm yêu cầu tài sản thế chấp. Kỷ nguyên hậu rút tiền sẽ chứng kiến tài sản lớn nhất của Lido, hoạt động khai thác thanh khoản mạnh mẽ của nó, bị xói mòn do hàng đợi thoát làm giảm chi phí mà giao thức phải trả để duy trì tính thanh khoản.
Sau khi vụ kiện chống lại stETH được xác lập, tôi chuyển sự chú ý của mình sang kẻ thách thức mới nhất trong không gian LSD. Bắt đầu với cbETH, loại tiền đã nhanh chóng trở thành LSD lớn thứ hai, tôi đã chỉ ra rằng nếu không áp dụng DeFi, cbETH có thể sẽ trở thành bước đệm để người dùng chuyển sang rETH. Tiếp theo, frxETH của FRAX được xây dựng trên một hệ thống sử dụng vốn không hiệu quả, trong đó phần thưởng đặt cược được tách biệt khỏi các nhà cung cấp thanh khoản. Tôi đưa ra một số suy đoán về osETH, một đối thủ cạnh tranh trong tương lai của Stakewise v3. Mã thông báo được thiết kế để thách thức Rocket Pool từ các nhà khai thác nút không được phép, tuy nhiên, sản phẩm vẫn chưa hoạt động và sẽ yêu cầu khởi động lại hoàn toàn giao thức – không phải là một nhiệm vụ rẻ tiền, nhanh chóng hay dễ dàng. Tôi kết thúc phần này bằng cách lùi lại một bước và nhìn vào Rocket Pool qua lăng kính quan trọng.
Cuối cùng, tôi đã giải thích ngắn gọn tại sao các mô hình cơ bản đằng sau RPL và LDO lại khác nhau. Tôi cho rằng kết quả cuối cùng của LDO chỉ là một trình bao bọc stETH không cung cấp cho người dùng bất kỳ giá trị duy nhất nào, thậm chí không có khả năng quản trị, trong khi RPL tăng thêm giá trị cho hệ thống bằng cách đóng vai trò là tài sản thế chấp. Các mô hình khác nhau này cung cấp giới hạn giá trị rõ ràng cho LDO, nhưng không cung cấp cho RPL.
Tại sao điều này lại quan trọng? LSD sẽ trở thành một phần nội tại của Ethereum. ETH cam kết sẽ trở thành thị trường trái phiếu trong tương lai. Nếu LSD trở nên quá mạnh, nó có thể trở thành một cuộc tấn công vào chuỗi máy chủ. Tài sản có khả năng lan rộng và tồn tại sẽ là tài sản có khả năng phục hồi trước các tình huống khắc nghiệt, giống như Ethereum. Rocket Pool đã được xây dựng hướng tới tương lai này kể từ năm 2017. Nó sẽ không phải là một chiến lược bắt đầu bằng việc dẫn trước bị thao túng, cũng không phải là một chiến lược được thiết kế để tối đa hóa lợi nhuận bằng mọi giá. Bàn tay vô hình của sự phân quyền sẽ thử thách những người tham gia thị trường. Ngày nay, mọi người có thể tự do chạy trình xác nhận ở bất kỳ quốc gia nào. Đây có thể là một điều xa xỉ vào thời điểm hiện tại, vì các quốc gia vẫn chưa đặt mục tiêu vào Ethereum. Khi ngày đó đến, LSD sẽ không còn là nguyên nhân khiến Ethereum thất bại nữa. rETH là con đường phía trước. Bạn có thể chọn bỏ qua hoặc chiến đấu với nó, nhưng đừng lo lắng, Orange Cascade đang đến.
8 - Phần tái bút: Hậu quả của FTX
Sau khi sáp nhập, tất cả các hook LSD đều nhanh chóng hội tụ về mức ngang bằng. Trong suốt quá trình này, rETH đã được giao dịch ở mức giá cao. Đột nhiên, tỷ lệ stETH/ETH quay trở lại mức trước khi đầu hàng 3AC. Điều này có xứng đáng không? Rủi ro đã rời khỏi hệ sinh thái hay dòng vốn mới sau sáp nhập cùng với việc thiếu cơ hội doanh thu một lần nữa làm xáo trộn những rủi ro do Lido đặt ra?
FTX đã chết. Sự biến động và thảm họa là những người bạn tốt nhất của tiền điện tử. Vì vậy, không có gì ngạc nhiên khi thị trường lại hỗn loạn khi các đợt thanh lý hàng loạt tấn công hầu hết các thị trường DeFi. Giá trị của token SOL đã giảm một nửa chỉ sau vài ngày. Nhiều người cho vay, tổ chức và nhà bán lẻ không hề nghi ngờ giờ đã mất tài sản. Đối với một tài sản nhằm mục đích trở thành nền tảng của DeFi, sự đầu hàng của thị trường mà chúng tôi trải qua sẽ là một điều bất ngờ. Thất bại mới nhất này đã làm điều ngược lại đối với Lido. Tôi sẽ thảo luận ngắn gọn về cách duy trì chốt stETH, điều gì đang xảy ra với stSOL và tại sao sự lây lan lại là một mối đe dọa thực sự.
https ://dune.com/sheriffjohn brown/rpcommunitydashedit
Một lần nữa, chốt của stETH sụp đổ khi thị trường rộng lớn hơn rơi vào suy thoái. Khoản lỗ lần này tăng lên khoảng 1,5%. Có khả năng nhiều vị thế stETH/ETH có đòn bẩy đã bị thanh lý trong quá trình này, vì đây là mức chốt trong một ngày lớn nhất kể từ đợt 3AC. Nếu sự kiện này xảy ra sau khi rút tiền, Lido sẽ chứng kiến dòng vốn rút ra lớn nhất và Rocket Pool sẽ nhận được cổ phần. Trong khi stETH giảm 1,5% thì rETH đã tăng phí bảo hiểm so với NAV của nó, chứng tỏ rETH có khả năng phục hồi như thế nào trong mắt thị trường.
Lido DAO quan tâm nhiều hơn đến hiệu suất của stSOL, dẫn xuất cam kết chất lỏng Solana của Lido. Kể từ khi có tin tức về FTX, toàn bộ mạng Solana đã gặp khó khăn. Một số lượng lớn SOL đã thoát hoặc đang chờ thoát, do đó làm giảm tính bảo mật của mạng. stSOL được báo cáo giao dịch ở mức -10% trên thị trường mở so với SOL.
Nhìn bề ngoài thì sự biến động của LSD không phải là vấn đề, nhưng cơ hội kinh doanh chênh lệch giá này đã đẩy rất nhiều SOL vào danh sách rút tiền của họ. Do đó, mạng đang được kiểm tra sức chịu đựng và người vận hành nút Lido chạy nút Solana có trách nhiệm đặc biệt.
https://dune.com/pavelm/stSOL
Các nhà khai thác nút được chia sẻ giữa tất cả các chuỗi do Lido vận hành. Trình xác thực Solana Lido cũng chạy trình xác thực Ethereum. Có thể không sử dụng cùng một phần cứng nhưng cùng một nhóm phải quản lý cả hai chuỗi. Sự phức tạp của việc chạy đúng trình xác nhận cho chuỗi khối có thể rất phức tạp. Telegram phải được theo dõi liên tục để biết các thông tin cập nhật về quá trình khởi động lại của Solana, điều này trực tiếp cản trở khả năng phục vụ các mạng khác của nhóm. Hãy tưởng tượng nếu sự cố FTX gây ra hậu quả nghiêm trọng cho hệ sinh thái Ethereum. Liệu các nhà khai thác Lido chạy hai blockchain có bị buộc phải phân bổ tài nguyên theo cách này hay cách khác không? Hơn nữa, Solana có thể đại diện cho một con bò tiền mặt đối với một số người xác nhận. Khi đột ngột mất đi nguồn doanh thu khổng lồ, những người xác nhận chuyên nghiệp có thể buộc phải điều chỉnh nhân sự. Chừng nào Lido còn tiếp tục đa dạng hóa trên các chuỗi, cam kết của họ đối với Ethereum sẽ giảm và rủi ro đối với những người nắm giữ stETH sẽ tăng theo cấp số nhân. Ngoài ra, không rõ liệu nhóm bảo hiểm Lido có mở rộng đến mọi chuỗi hay không. Nếu vậy thì mô hình bảo mật của stETH thậm chí còn tệ hơn những gì tôi đã mô tả.
Chỉ có một LSD có cùng bộ giá trị với chính Ethereum - rETH. Trong Endgame, tầng lớp xã hội lấn át tất cả. Khi ngày đó đến, tính phân cấp và bảo mật của rETH sẽ đẩy nó trở thành nền tảng của DeFi.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
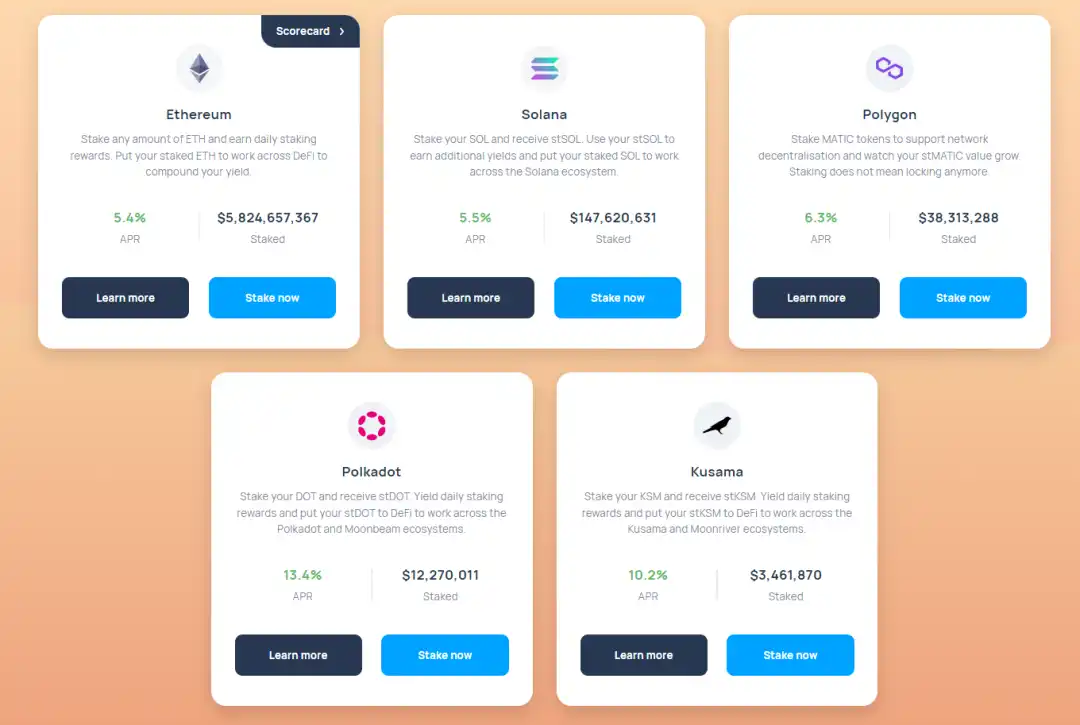
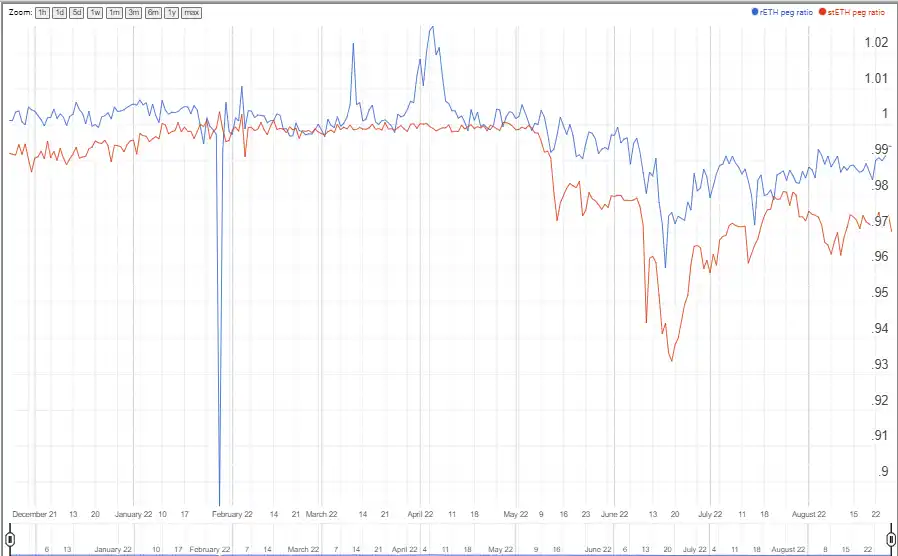
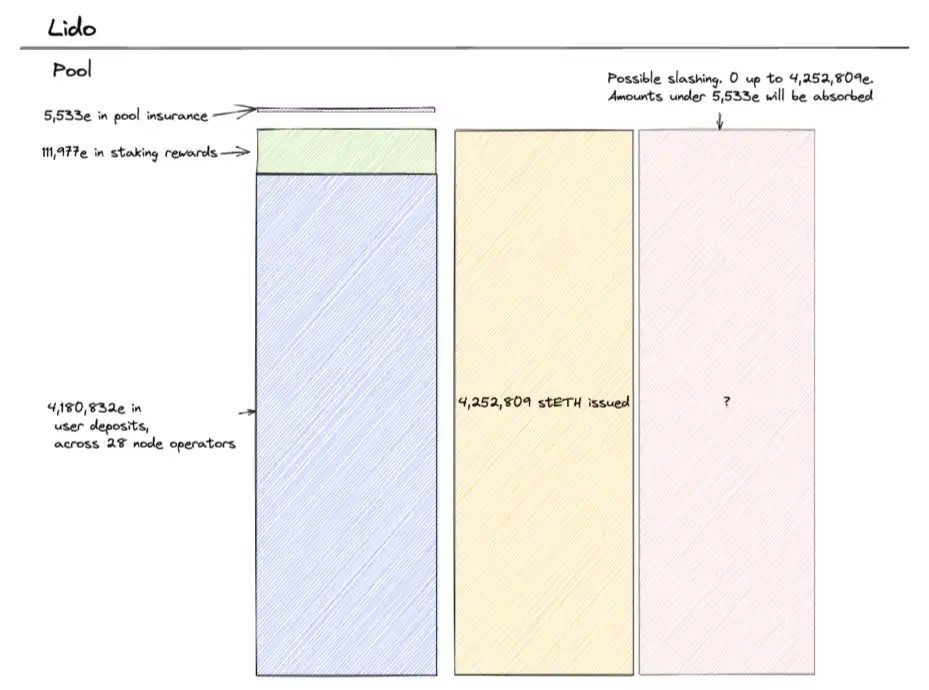
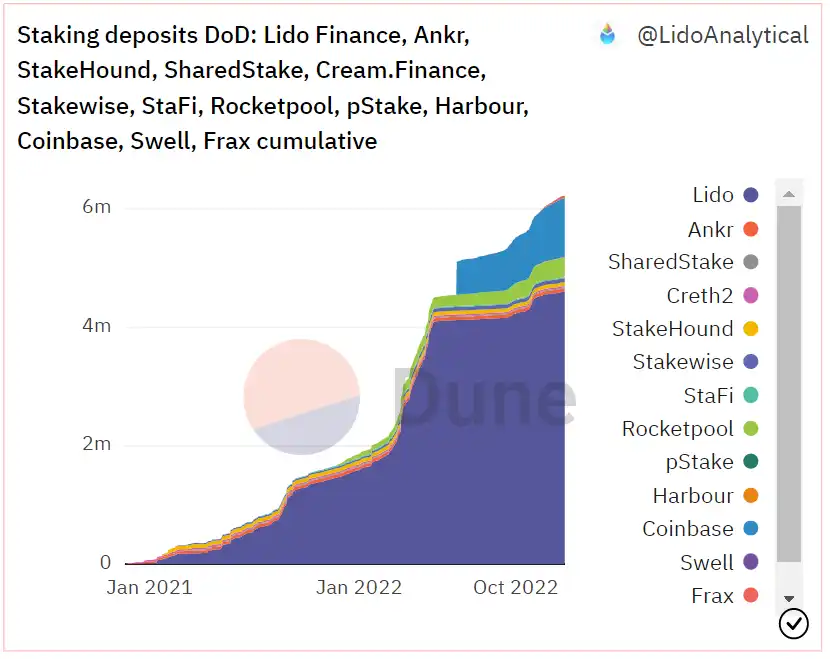


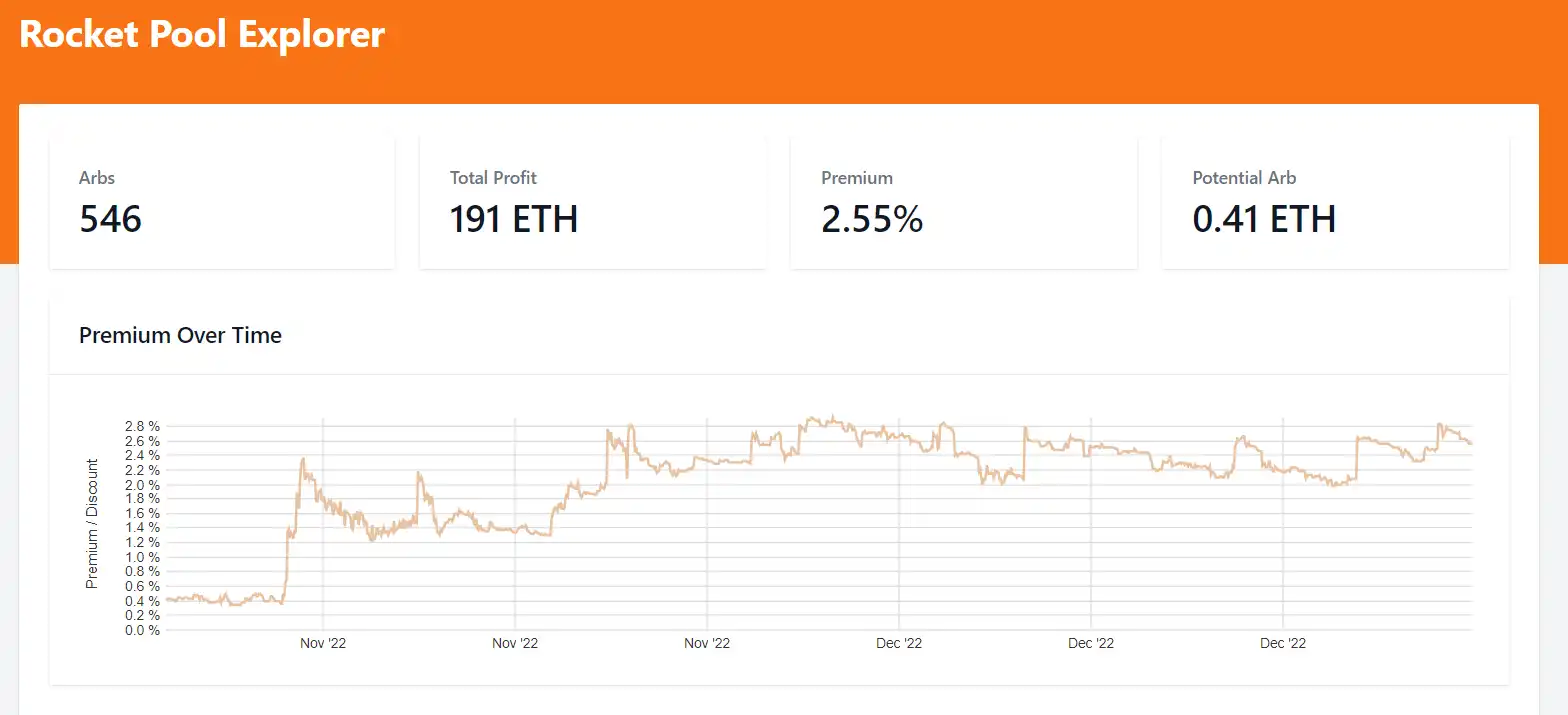

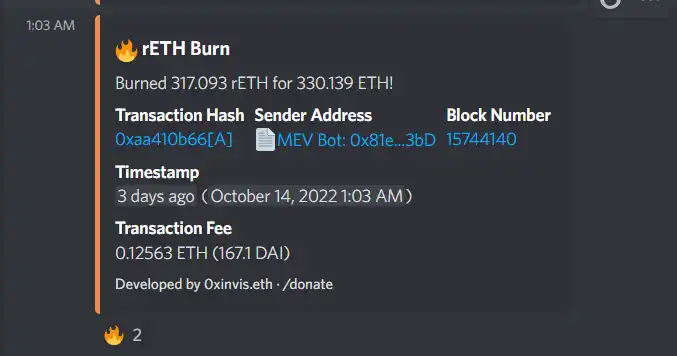
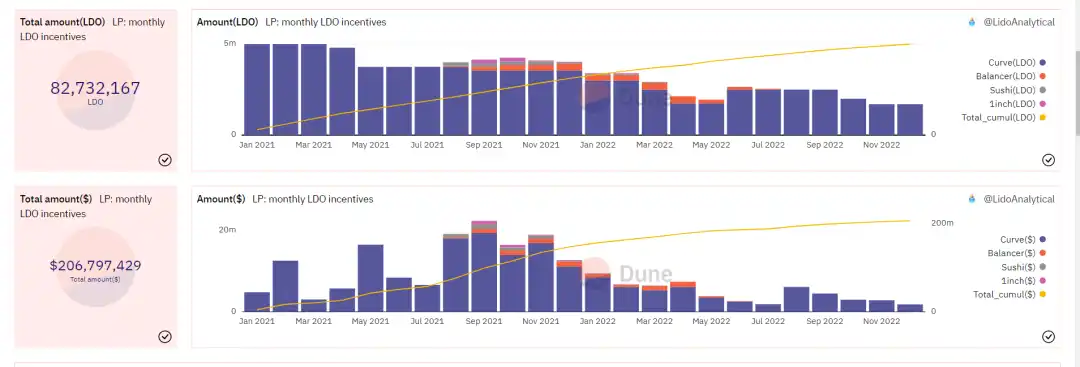
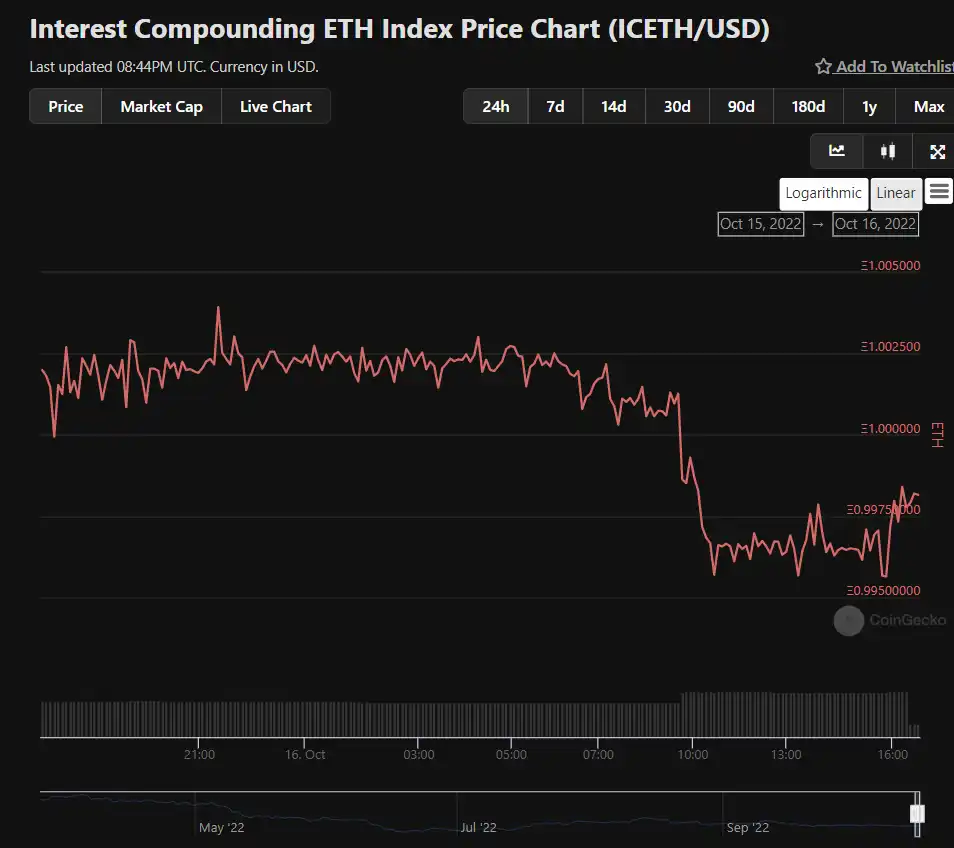
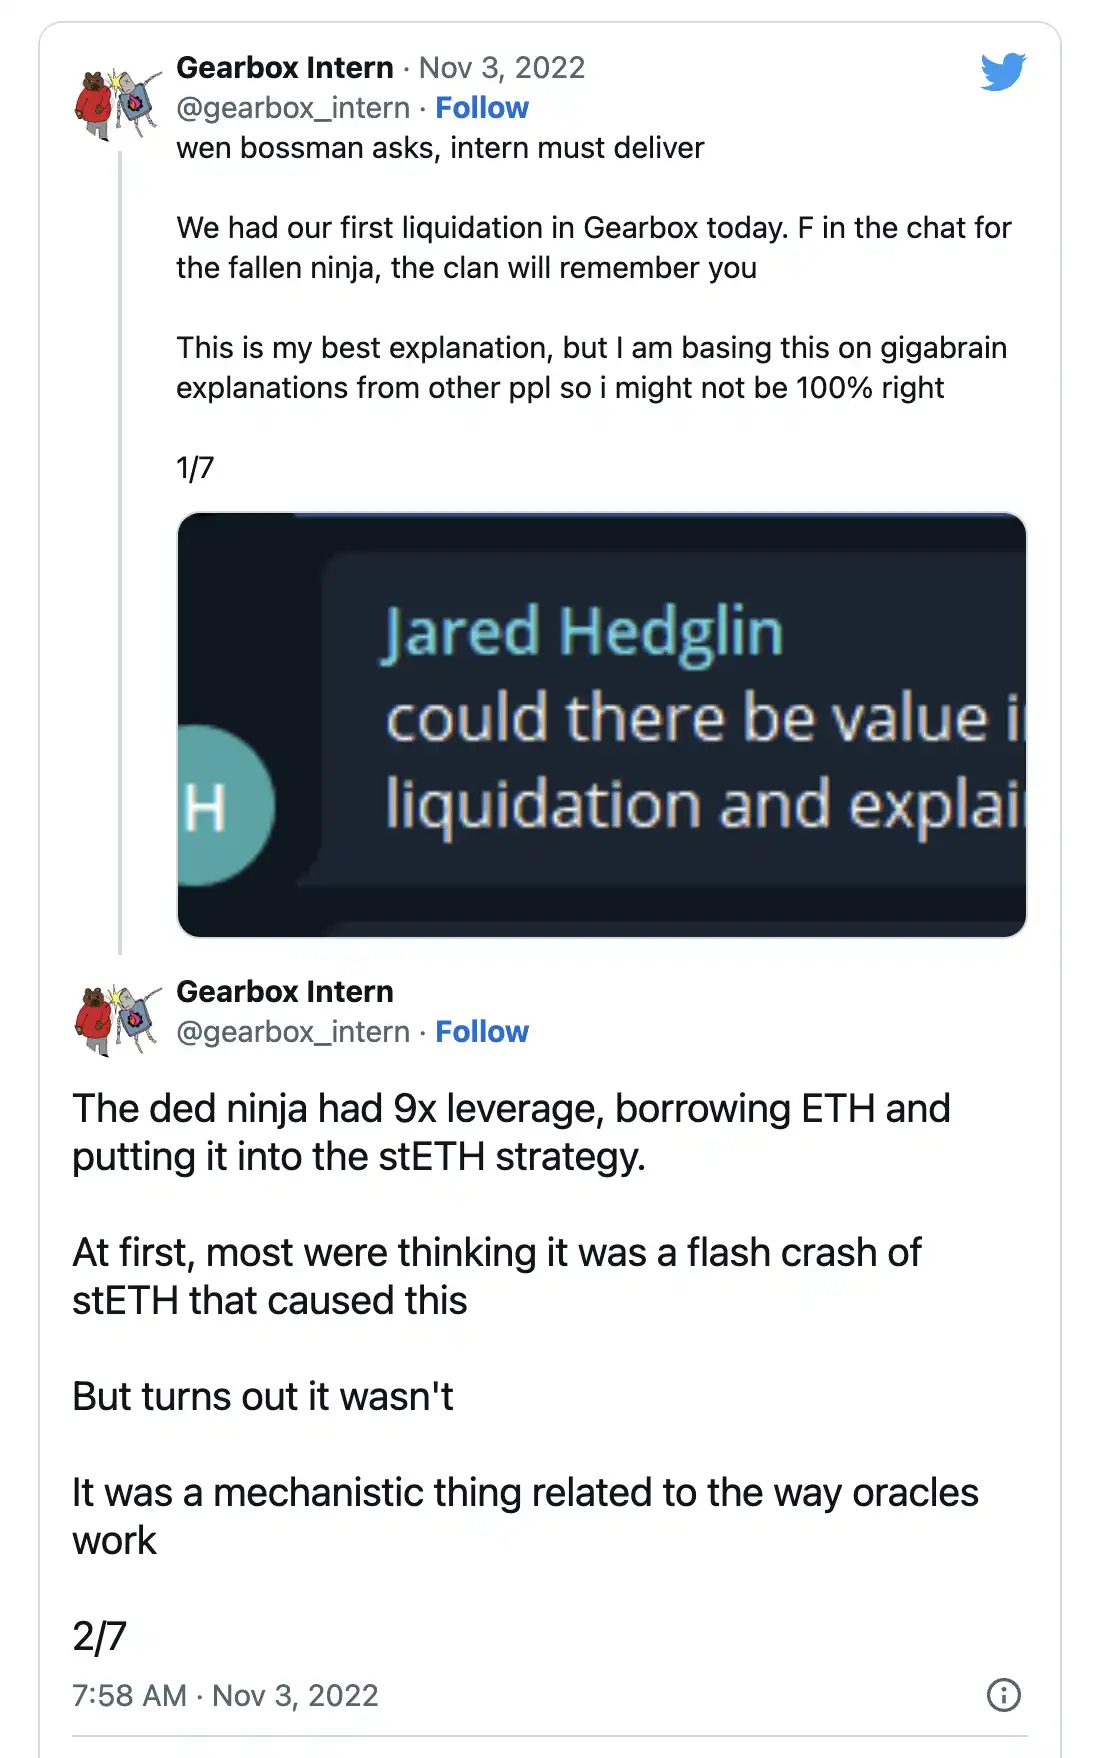
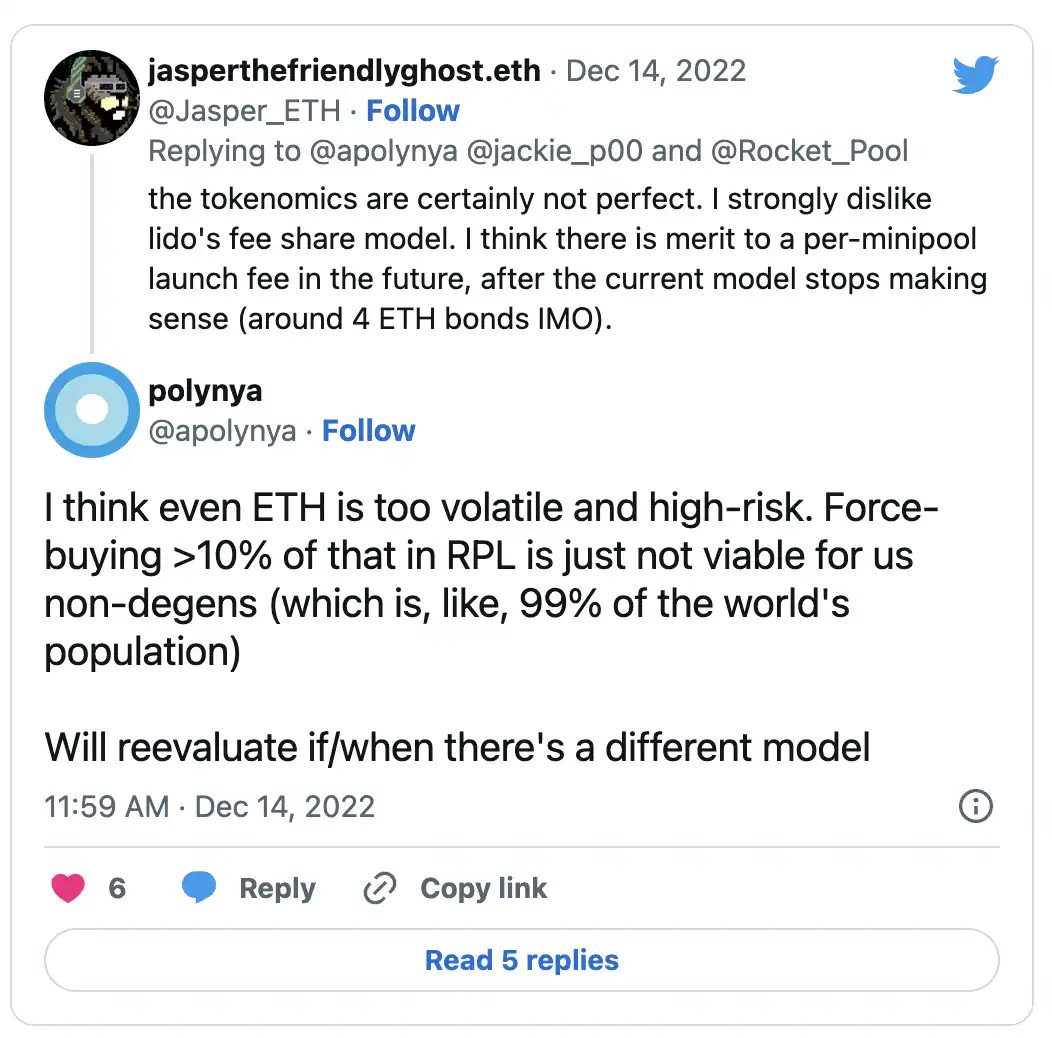
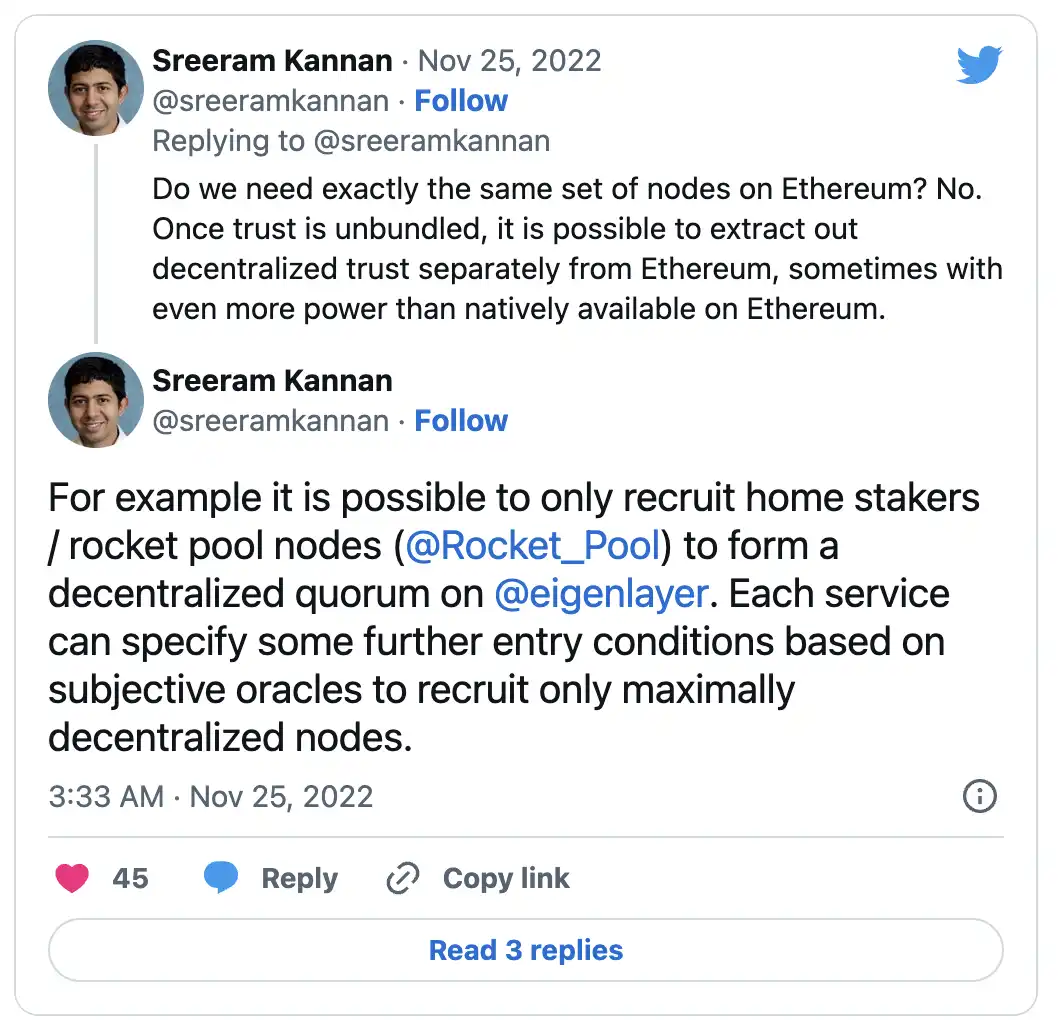
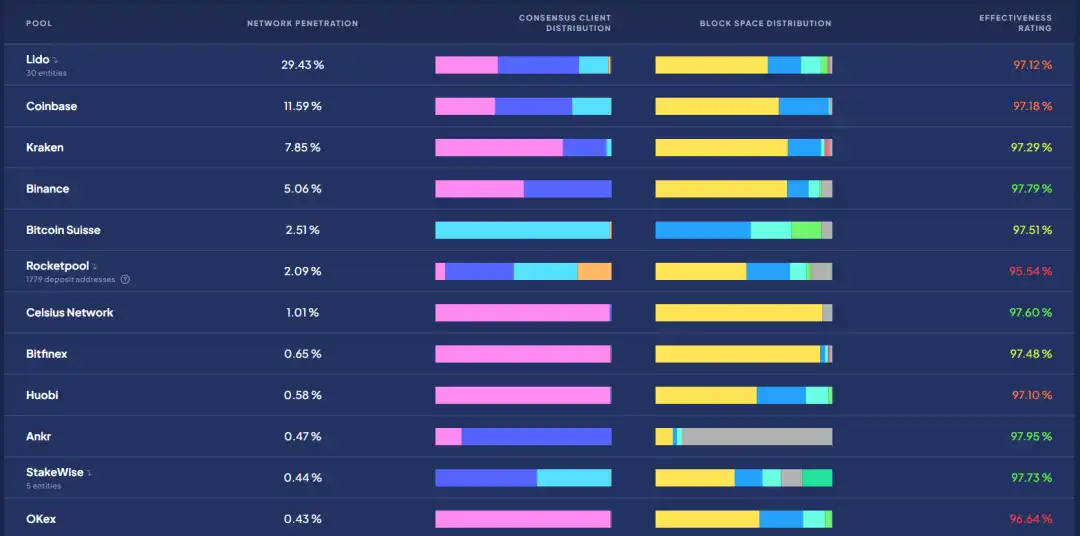
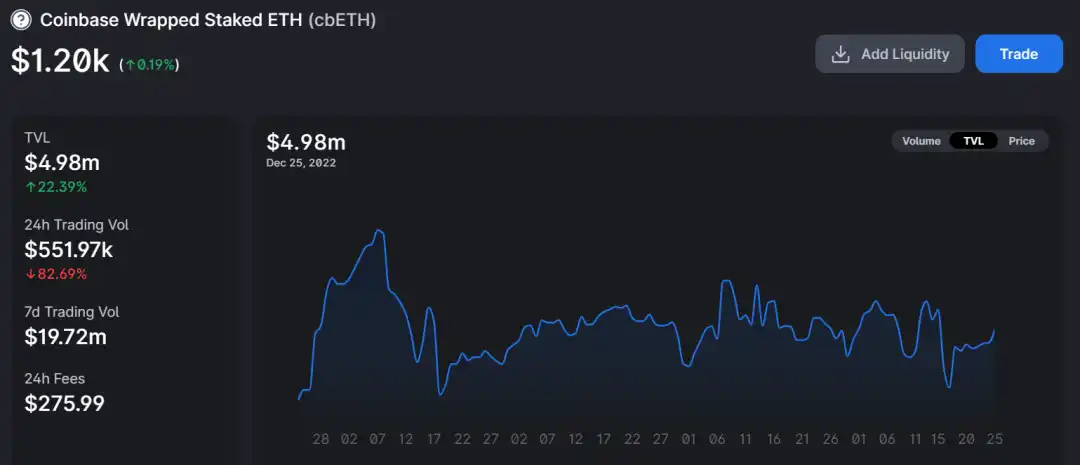
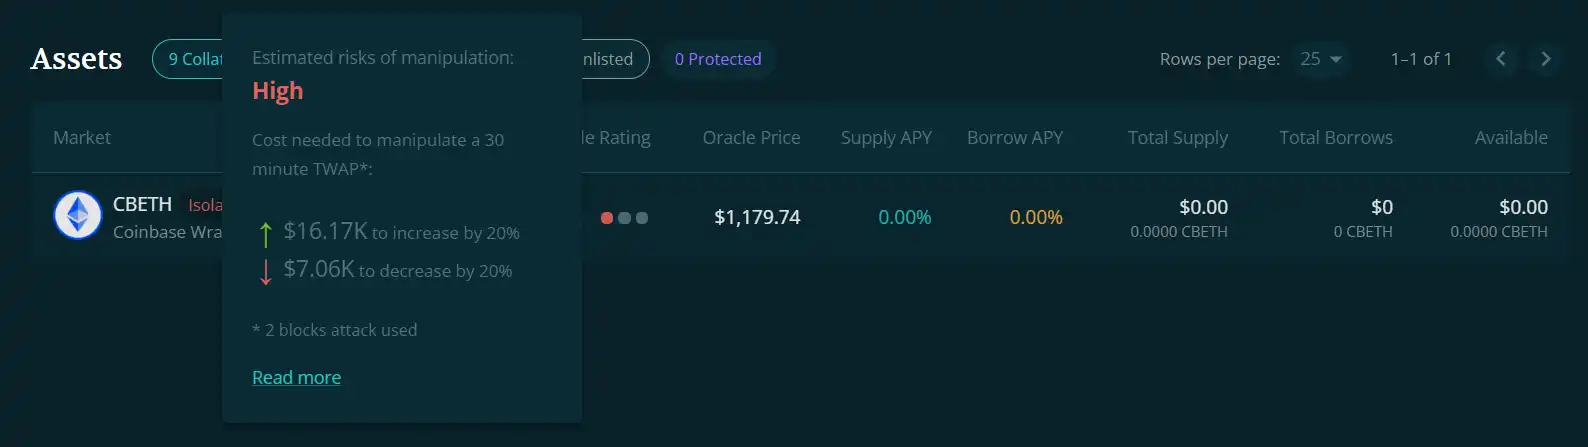
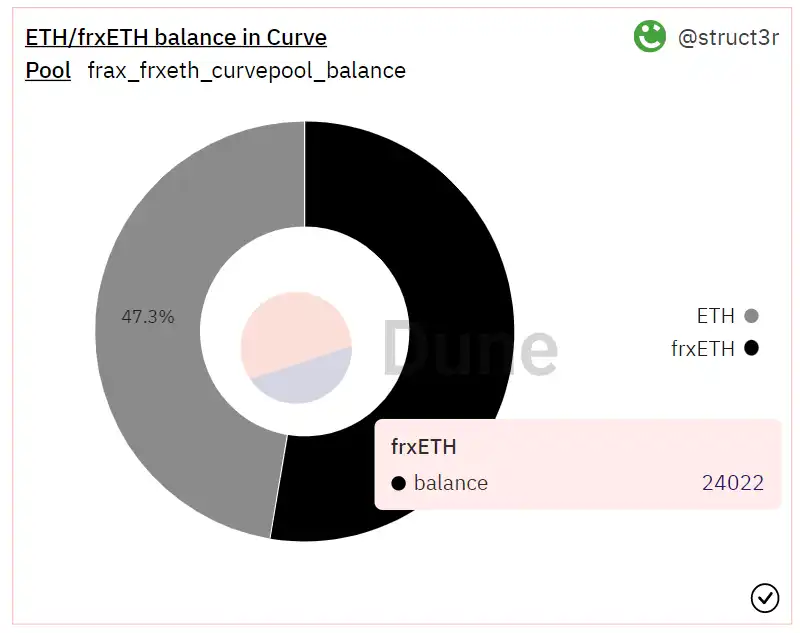
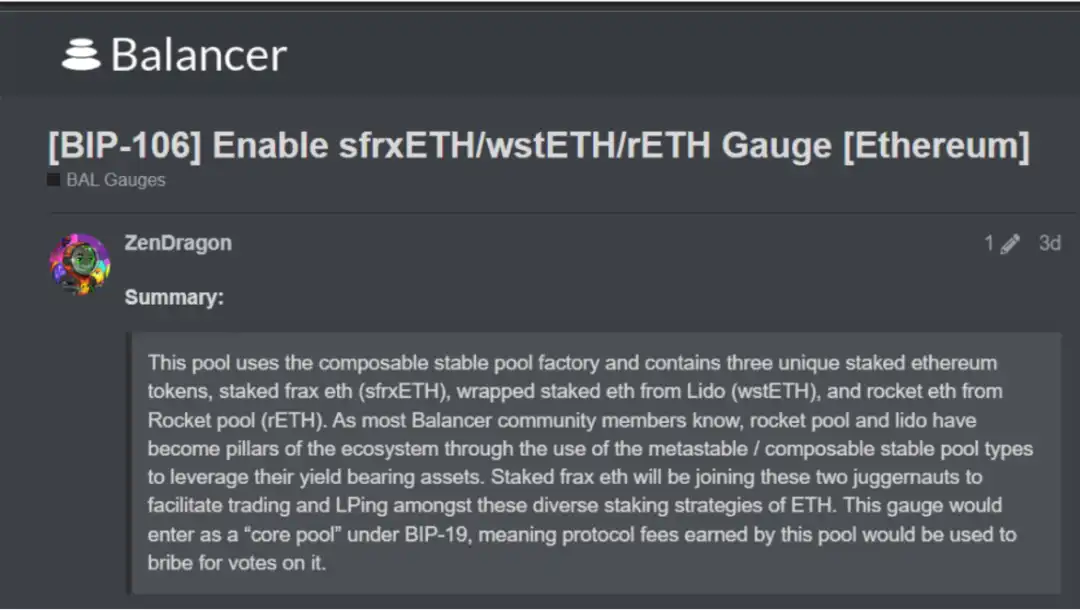
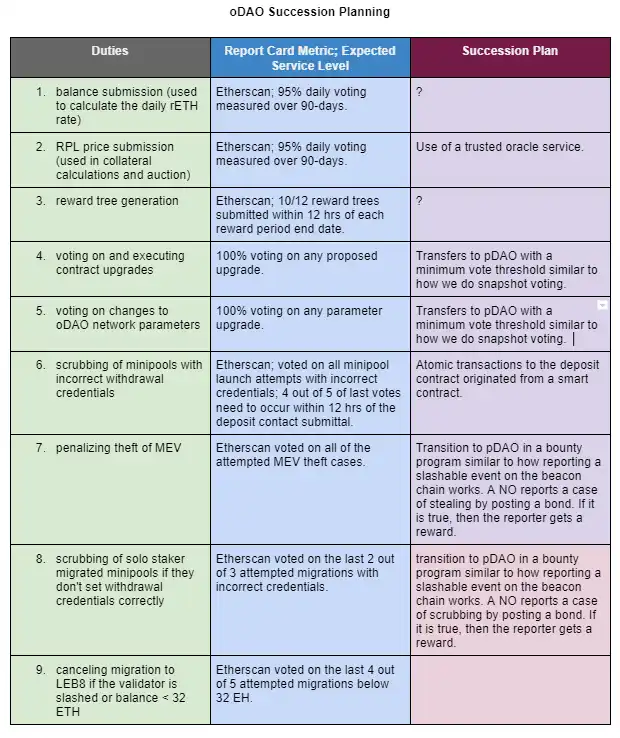
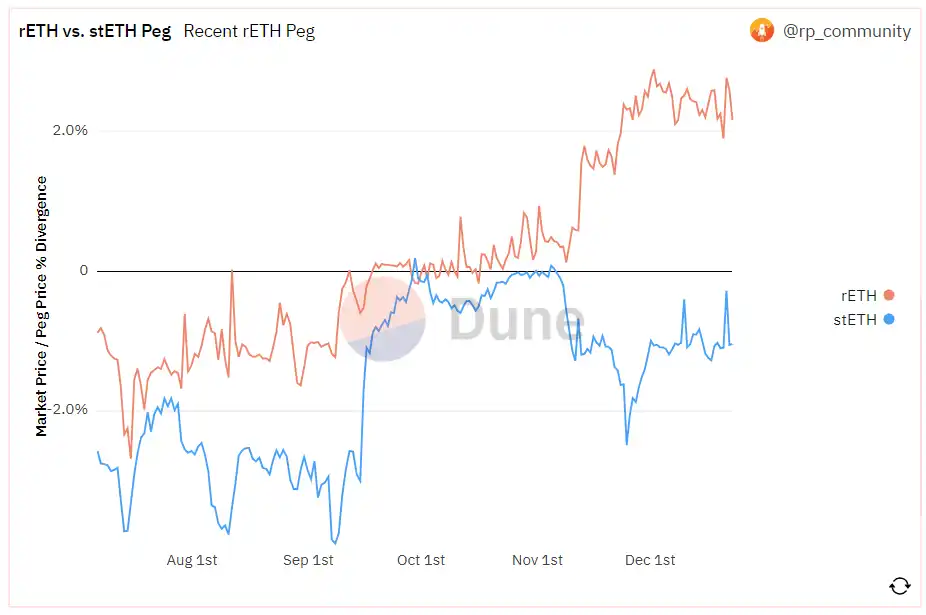
 Bài viết liên quan