Toàn cảnh và xu hướng của ngành blockchain toàn cầu (Phần 1)
Tiêu đề gốc: "Toàn cảnh và xu hướng của ngành công nghiệp Blockchain toàn cầu"
Nguồn gốc: Huobi Research
Năm 2022, Cục Dự trữ Liên bang tiếp tục tăng lãi suất, thanh khoản toàn cầu thắt chặt và ngành công nghiệp tiền điện tử bước vào giai đoạn giảm giá sâu. Năm nay, tổng giá trị thị trường của tài sản tiền điện tử đã giảm hơn 2,2 nghìn tỷ USD và quy mô kinh doanh của các tổ chức CEFI đã giảm khoảng 71,4%. Ngành công nghiệp này đã bị ảnh hưởng nặng nề sau sự cố Terra, các vụ phá sản của 3AC và FTX, bao gồm cả cuộc khủng hoảng phá sản hoặc thanh lý của các tổ chức lớn như BlockFi và Genesis. Tuy nhiên, việc xây dựng ngành vẫn chưa dừng lại: tổng vốn đầu tư và tài trợ trên thị trường sơ cấp đã vượt quá 27,7 tỷ USD; Ethereum đã mở ra một kỷ nguyên mới của PoS và Lớp 2 đã phát triển nhanh chóng; vân vân. Báo cáo này sẽ phân tích toàn diện các khoản lãi và lỗ trong năm 2022 từ bảy lĩnh vực: thị trường, dữ liệu, đầu tư, khu vực, ứng dụng, công nghệ và giám sát, đồng thời đưa ra dự đoán và đề xuất cho sự phát triển của ngành vào năm 2023.
1. Ngành công nghiệp mã hóa trong tình hình kinh tế toàn cầu
1.1 Vĩ mô toàn cầu: Lạm phát, tăng giảm lãi suất
Nếu bạn muốn sắp xếp lại thị trường vĩ mô toàn cầu vào năm 2022 thì bạn phải đi vòng quanh Dòng chính của lạm phát toàn cầu và việc thắt chặt tiền tệ sau đó không được tính đến. Chúng giống như bài phát biểu chủ đạo của sự vận động của thị trường vĩ mô, tác động đến mọi mặt của nền kinh tế toàn cầu. Điều này tất nhiên bao gồm thị trường tiền điện tử. Không chỉ vậy, do tình hình kinh tế vĩ mô hiện tại mà chúng ta đang gặp phải rất hiếm trong những thập kỷ gần đây nên trong số các yếu tố ảnh hưởng đến thị trường tiền điện tử năm nay, các yếu tố vĩ mô đã vượt qua các yếu tố nội tại như quy định, công nghệ mới, hướng đi mới để chiếm tỷ trọng lớn nhất. vị trí chính. Hãy phân tích tình hình thị trường vĩ mô toàn cầu năm nay dựa trên hai điểm chính là lạm phát toàn cầu và thắt chặt tiền tệ.
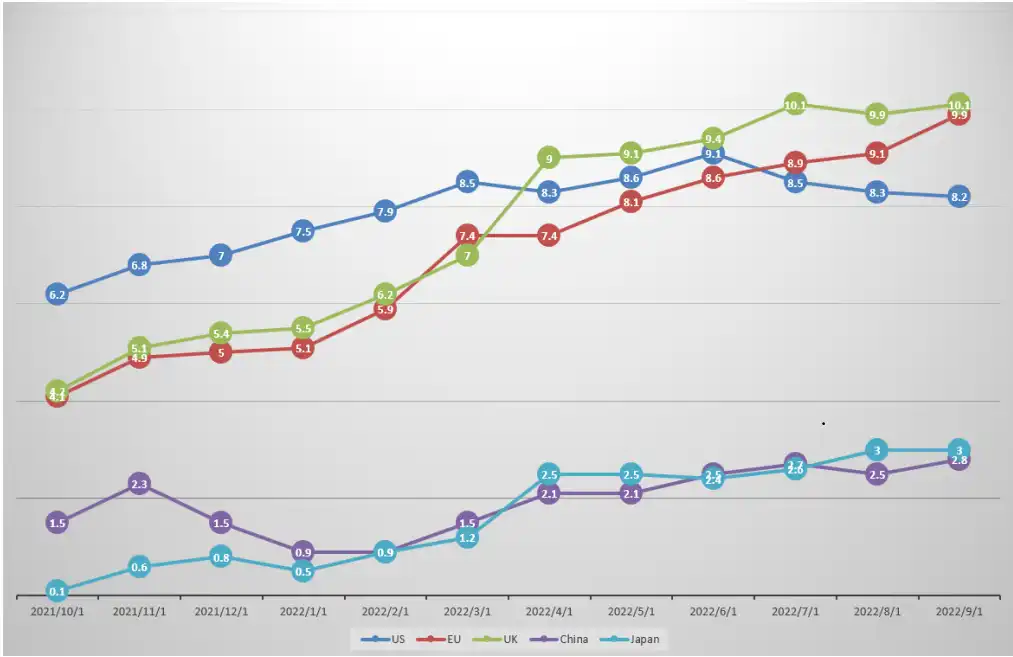
Nguồn: Bloomberg, dữ liệu từ 1/10/2021 đến 30/9 /2022
Hình trên thể hiện các nền kinh tế lớn của Mỹ, Eurozone, Trung Quốc, Nhật Bản và Anh từ tháng 10 năm 2021 Nhìn vào dữ liệu CPI hàng năm tính đến tháng 9 năm 2022, chúng ta có thể thấy lạm phát ở một số nền kinh tế lớn đã tăng lên trong năm qua và ngoại trừ Trung Quốc, tỷ lệ lạm phát hiện tại ở các quốc gia khác đang ở mức cao nhất trong cả nước. thập kỷ qua. Trước tình hình này, ngân hàng trung ương ở các nước có lạm phát cao trên thế giới nhìn chung đã thắt chặt chính sách tiền tệ bằng cách tăng lãi suất và thoát khỏi QE, với hy vọng ngăn chặn phía cầu và từ đó giảm lạm phát.
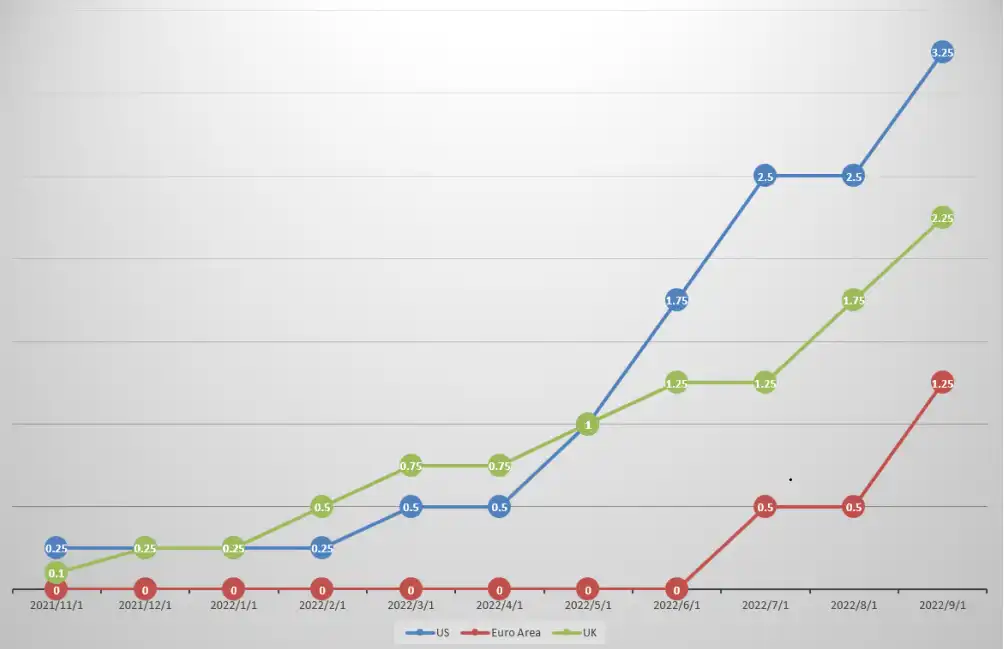
Hình 1-2: Lãi suất chuẩn của Mỹ, Khu vực đồng Euro và Anh
Nguồn: Bloomberg, Số liệu từ 30/10/2021 đến 30/9/2022
Hình trên cho thấy Hoa Kỳ, Khu vực đồng Euro và Hoa Kỳ Vương quốc từ cuối năm 2021 đến nay Biểu đồ xu hướng lãi suất chuẩn. Có thể thấy, chu kỳ tăng lãi suất toàn cầu lần này có đặc điểm là cường độ mạnh và tốc độ nhanh. Lấy Mỹ làm ví dụ, Cục Dự trữ Liên bang đã nâng lãi suất chuẩn liên bang lên 2,5% trong vòng 8 tháng, trong khi phải mất gần 2 năm Cục Dự trữ Liên bang mới tăng lãi suất lên mức này trong đợt tăng lãi suất vừa qua. Việc tăng lãi suất nhanh chóng và dữ dội chắc chắn đã gây áp lực to lớn lên giá của các tài sản rủi ro toàn cầu và tiền điện tử cũng không tránh khỏi điều này.
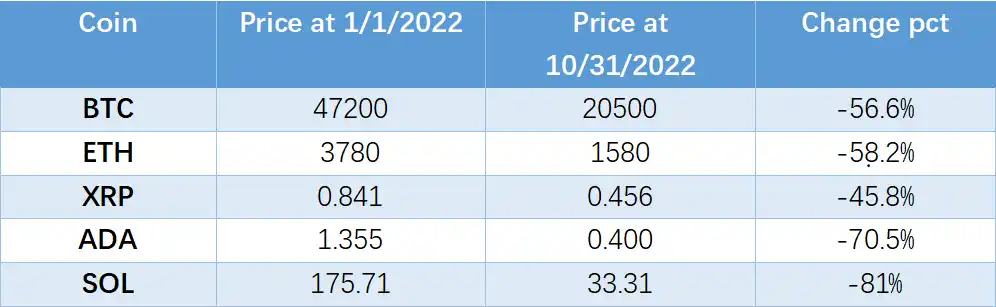
Bảng 1-1: Top 5 theo vốn hóa thị trường Tăng giảm của các loại tiền tệ chính trong năm 2022
Nguồn: Tradingview, Huobi Research
Bảng trên hiển thị bảng xếp hạng vốn hóa thị trường Sự tăng giảm của các loại tiền tệ chính hàng đầu trong năm nay. Có thể thấy, với việc thắt chặt chính sách tiền tệ, tất cả các loại tiền tệ đều bị sụt giảm mạnh bất kể xu hướng của chúng. Mặc dù các sự kiện lịch sử như vụ sụp đổ địa chất và vụ sáp nhập Ethereum đã xảy ra trong ngành trong năm nay, nhưng những sự kiện này hoặc là một trong những hậu quả của sự suy thoái của môi trường vĩ mô hoặc chúng không làm thay đổi xu hướng đi xuống chung của ngành. Vì vậy, có thể nói, từ khóa chính của môi trường thị trường vĩ mô năm nay là lạm phát, lãi suất tăng giảm.
1.2 Crypto: Năm thủy triều rút
2022 Năm 2020 là một năm suy giảm dài hạn của thị trường tiền điện tử. Sự hoảng loạn trong môi trường tài chính bên ngoài, cùng với một loạt các sự kiện nội bộ, đã trực tiếp khiến giá trị thị trường chung giảm 2 nghìn tỷ USD.
Trích dẫn: Từ bò thành gấu và thành gấu sâu

Bảng 1-2: Sự suy giảm của các ngành có xu hướng chính
Nguồn: coinmarketcap, Huobi Research
Có thể thấy ở đây rằng trong thị trường gấu, BTC và ETH vẫn đóng vai trò quan trọng. Mặc dù vẫn duy trì thị phần có giá trị cao nhưng mức giảm tương đối nhỏ. Mặc dù tổng giá trị thị trường của lĩnh vực DeFi và lĩnh vực Gamefi giảm từ 80% đến 90%, mức giảm của hầu hết các tài sản riêng lẻ còn lớn hơn. Bởi vì tổng vốn hóa thị trường ngày càng bổ sung thêm tài sản mới nên việc tăng số lượng tài sản cũng bù đắp cho sự sụt giảm tài sản. Khi thị trường giảm, những tài sản tương đối phổ biến trong thị trường giá lên sẽ biến mất nhanh chóng, với hầu hết mức giảm đạt tới 90% hoặc cao hơn.
Chỉ báo SMA 200 tuần
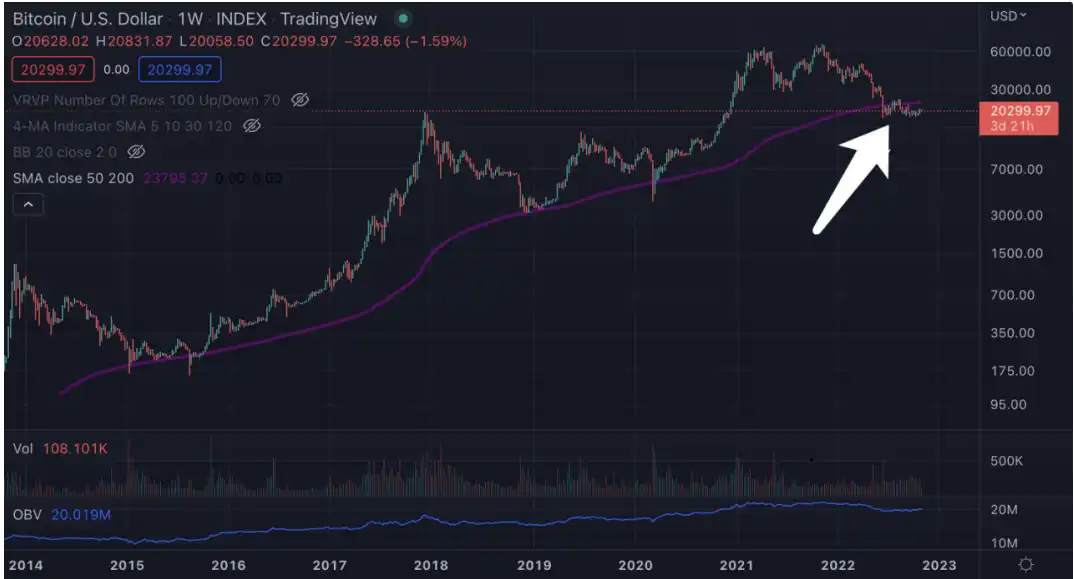
Hình 1-3: Giá BTC theo chỉ báo SMA 200 tuần
Nguồn: Tradingview
Vì BTC không hoàn thành điều kiện tiên quyết 200 tuần cho chỉ báo trước năm 2014 nên chỉ báo này bắt đầu từ giữa năm 2014. Đánh giá từ dữ liệu lịch sử, hầu hết cả hai đều giảm xuống dưới chỉ báo vào năm 2015, chỉ báo chạm vào năm 2019 và chỉ báo giảm “312” vào năm 2020 chỉ được chạm hoặc điều chỉnh trong thời gian ngắn trước khi bật trở lại. Nhưng hiện tại, giá BTC đã giảm xuống dưới chỉ báo kể từ tháng 6 năm nay và giảm trở lại sau bước đột phá vào tháng 8. Giá đã dao động ở phần dưới của chỉ báo trong một thời gian dài. Theo các chỉ số, BTC đã giảm xuống dưới và dao động dưới đây lần đầu tiên trong lịch sử.
Ứng dụng: Tăng trưởng và đổi mới trong thời kỳ suy thoái
Theo dữ liệu của DeFillama, DeFi Total TVL dao động từ 171 tỷ USD vào tháng 1 năm 2022 đến mức thấp 50 tỷ USD vào tháng 10 năm 2022. Hiện tại nó ở mức khoảng 55 tỷ USD vào cuối tháng 10. Với hàng loạt cơn giông như Terra, TVL của DeFi cũng trải qua hai lần rơi xuống vách đá, thị trường xác nhận và tăng tốc chuyển sang giai đoạn thị trường gấu.
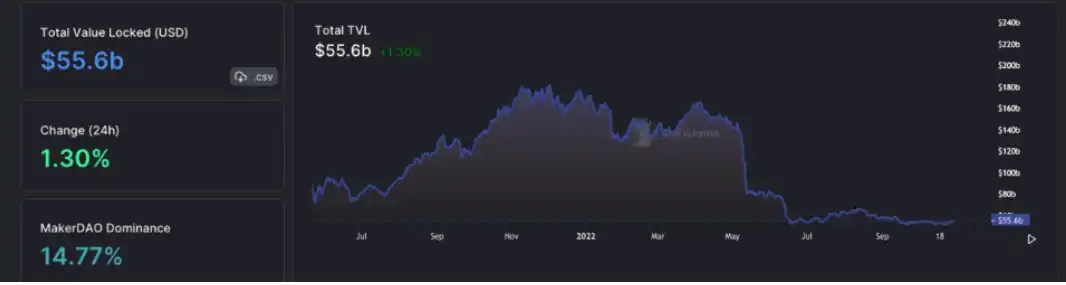
Hình 1-4: Tổng số trên- chain Số tiền bị khóa
Nguồn: DeFiLlama
Dữ liệu trong hình bên dưới cho thấy giá trị dư nợ trong hợp đồng cho vay. Con số hiện tại là khoảng 4 tỷ USD. Con số này thể hiện mức giảm 84% so với mức đỉnh 25 tỷ USD của năm ngoái. Nhu cầu sử dụng đòn bẩy của người dùng on-chain đã giảm, dẫn đến hoạt động giao dịch on-chain cũng giảm, đây cũng là một đặc điểm rõ ràng của thị trường gấu này.
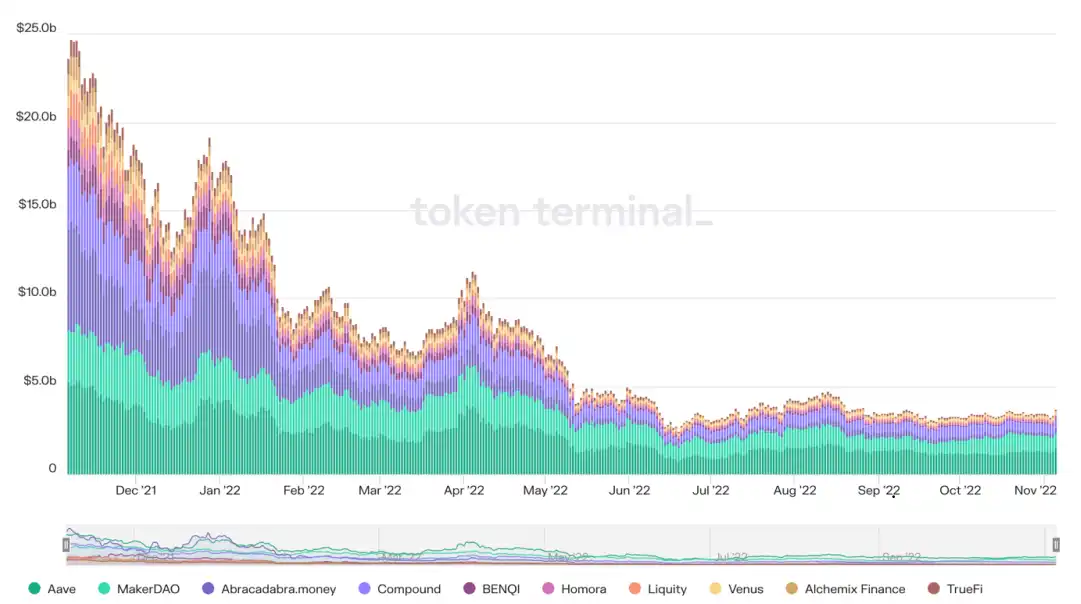
Hình 1-5: Tổng khối lượng cho vay trên chuỗi blockquote>p>Nguồn: token terminal
Hiện tại, chuỗi ETH vẫn là chiến trường chính của DeFi. Với sự khởi đầu của thị trường giá lên vào nửa cuối năm 2020, sự tăng trưởng bùng nổ của giao thức, giá tiền tệ và lợi suất đồng loạt tăng lên, thu hút một lượng vốn lớn được bơm vào. Thanh khoản cũng tăng lên. Nhưng khi thị trường sụt giảm vào năm 2022, giá tiền xu và lợi suất cũng giảm cùng lúc. Thanh khoản bị rút ra và dòng vốn ồ ạt chảy ra đã đẩy nhanh tâm lý đi xuống. Lãi suất tiền gửi stablecoin hiện tại của các giao thức cho vay chính thống thậm chí còn thấp hơn so với trái phiếu kho bạc Hoa Kỳ. Gần đây, nhiều giao thức đã bị tin tặc tấn công và những cơn giông bão như Terra đã xảy ra trên chuỗi khiến các quỹ sợ rủi ro bị rút.
Trong tình hình thị trường này, thị trường đã thúc đẩy hơn nữa sự phát triển của chuỗi công khai Layer2 và hệ sinh thái DeFi có thể phát triển lần thứ hai trên Layer2. Giải pháp mở rộng nhanh hơn và rẻ hơn, đồng thời chi phí cho người dùng thông thường thấp hơn và có thể thu hút người dùng có số vốn nhỏ tham gia vào DeFi. Đây cũng là thời điểm tuyệt vời để phát triển Layer2.
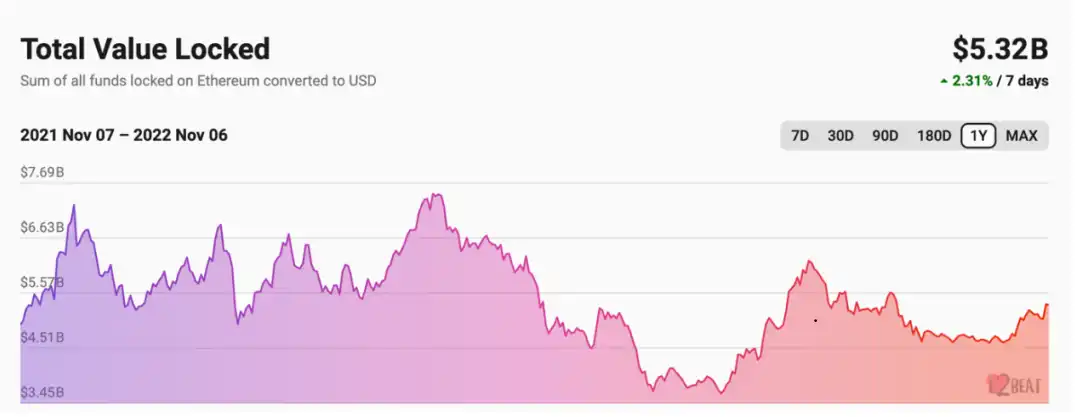
Bằng cách quan sát dữ liệu TVL trên chuỗi Layer2, chúng tôi nhận thấy rằng vào tháng 4 năm 2022, TVL trên chuỗi Layer2 đã đạt mức cao nhất là 7,5 tỷ USD và rồi xuống tận 3,7 tỷ USD vào tháng 7. Không giống như các hệ sinh thái khác, hệ sinh thái Lớp 2 đã có quỹ đạo đi lên kể từ khi chạm đáy vào tháng 7 và hiện có giá trị khoảng 5,32 tỷ USD. Điều này là do công nghệ Layer2 đã dần trưởng thành, tiền xu đã được phát hành và một số lượng lớn ứng dụng đã được triển khai. Hầu hết các nhóm phát triển của chuỗi Layer2 cũng đang tích cực đưa ra các ưu đãi, chẳng hạn như các hoạt động thưởng trước khi phát sóng, phát hành tiền tệ, v.v. Với sự phát triển và tiến bộ của các giải pháp mở rộng Layer2, nhiều dự án trò chơi và sinh thái chắc chắn sẽ được triển khai trên chuỗi trong tương lai.
Hình 1-6: Chuỗi TVL lớp 2 dữ liệuNguồn: L2BEAT
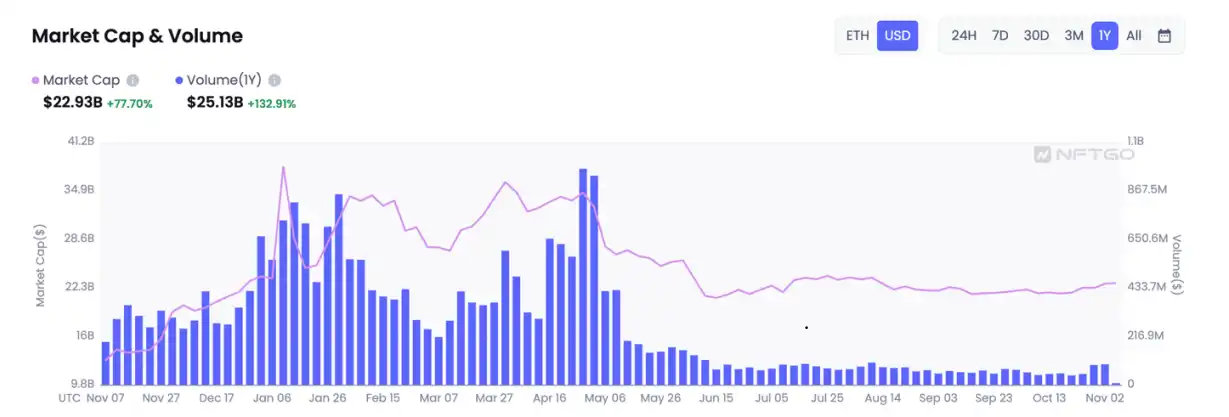
Khi sự nhiệt tình của thị trường giảm bớt, khối lượng giao dịch NFT cũng cho thấy xu hướng chậm chạp . Khối lượng cực kỳ cao trong tháng 5 là do tâm lý fomo được tạo ra bởi việc phát hành chứng thư khác cho người khác (còn được gọi là vùng đất khỉ) vào thời điểm đó. Trong khi đó, tổng giá trị thị trường của NFT đã giảm khoảng một nửa. Phương thức định giá của NFT chủ yếu dựa trên tiền tệ và ETH cũng biến động rất lớn nên tổng giá trị thị trường của NFT chắc chắn sẽ giảm. Giá trị thị trường của NFT giảm từ khoảng 35 tỷ USD xuống 21 tỷ USD, giảm khoảng 40%. Sự suy giảm tổng giá trị thị trường của NFT không nghiêm trọng như ETH. Điều này là do NFT tiếp tục phát hành tài sản mới và đang cung cấp NFT ra thị trường, điều này cũng thu hút người dùng không phải NFT tham gia NFT.
Hình 1-7: Khối lượng NFTNguồn: NFTGO
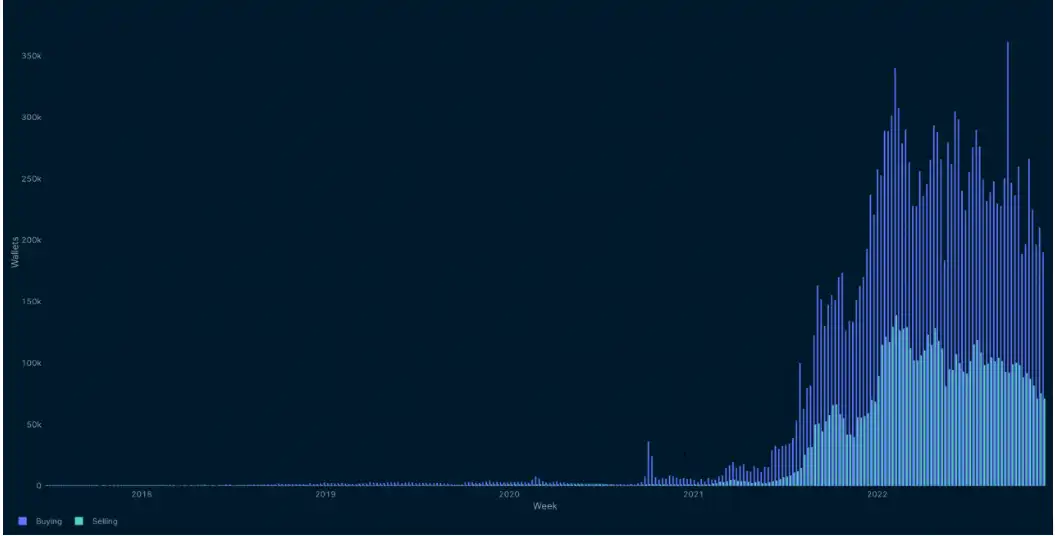
Mặc dù thị trường NFT chậm chạp, khối lượng giao dịch trung bình hàng ngày hiện tại chỉ bằng 15% so với thời kỳ tăng giá thị trường, hoặc thậm chí cao hơn Thấp, nhưng tốc độ tăng trưởng số lượng ví nắm giữ NFT không hề chậm lại, với mức tăng khoảng 80.000 mỗi tuần, như hình dưới đây. Người dùng trên thị trường tiếp tục tăng và các sản phẩm mới tăng lên, nhưng tổng giá trị thị trường của NFT đang giảm dần (như hình trên). Đây là hiện tượng loại bỏ bong bóng trên thị trường NFT. Giá của NFT có xu hướng hợp lý và ngày càng có nhiều người dùng nắm giữ NFT. Đây là một hiện tượng thị trường phát triển lành mạnh.
Hình 1-8: Số NFT được sở hữu số víNguồn: nansen
Đầu tư: Tìm kiếm hy vọng mới trong thị trường giá xuống
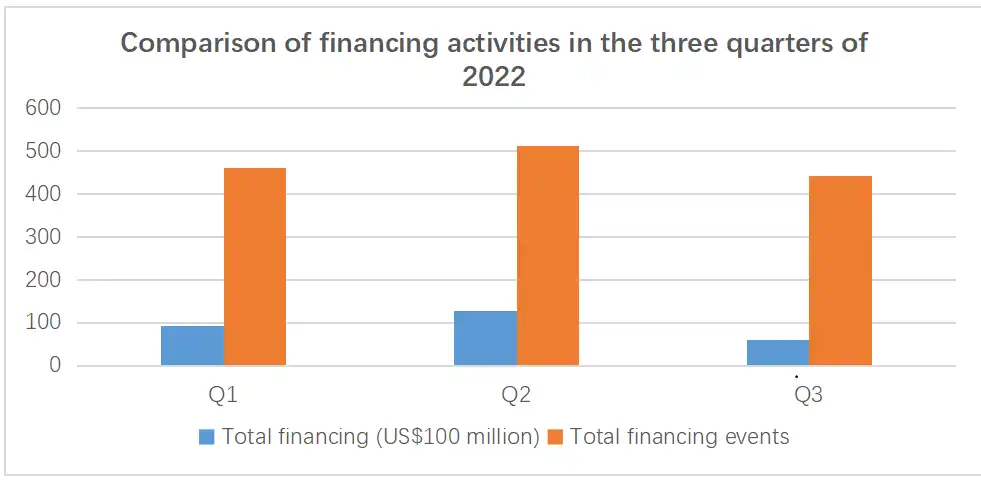
Dữ liệu của thị trường thứ cấp tiền điện tử tiếp tục ì ạch, thị trường sơ cấp cũng khó tồn tại một mình. Theo số liệu thống kê chưa đầy đủ từ Odaily Planet Daily, trong quý 3 năm 2022, thị trường tiền điện tử toàn cầu đã tiết lộ tổng số tiền tài trợ là 5,841 tỷ USD và tổng cộng 442 sự kiện đầu tư và tài trợ đã diễn ra (không bao gồm việc huy động vốn và sáp nhập và mua lại) , tập trung vào cơ sở hạ tầng 20 trường hợp, nhà cung cấp dịch vụ kỹ thuật 50 trường hợp, nhà cung cấp dịch vụ tài chính 49 trường hợp, ứng dụng 246 trường hợp và nhà cung cấp dịch vụ khác 77 trường hợp. Trong số đó, lĩnh vực ứng dụng đã nhận được số tiền tài trợ lớn nhất là 2,605 tỷ USD. So với quý 1 và quý 2 năm 2022, tổng số tiền tài trợ và tổng số sự kiện tài trợ trong quý 3 đã giảm đáng kể:
Theo Odaily và báo cáo của PANews Theo thống kê thông tin công khai, tổng cộng 511 sự kiện đầu tư và tài trợ đã diễn ra trên thị trường mã hóa toàn cầu trong quý 2 năm 2022 (không bao gồm việc huy động vốn và sáp nhập và mua lại), với tổng số tiền được tiết lộ là 12,71 tỷ USD. Trong số tất cả các sự kiện tài chính, số lượng giao dịch vượt quá 100 triệu USD lên tới 28. Tổng cộng có 461 sự kiện đầu tư và tài trợ đã diễn ra trên thị trường mã hóa toàn cầu trong quý 1 năm nay, với tổng số tiền được tiết lộ là 9,2 tỷ USD.
Hình 1-9: So sánh các hoạt động tài chính trong 3 quý năm 2022Nguồn: Huobi Research
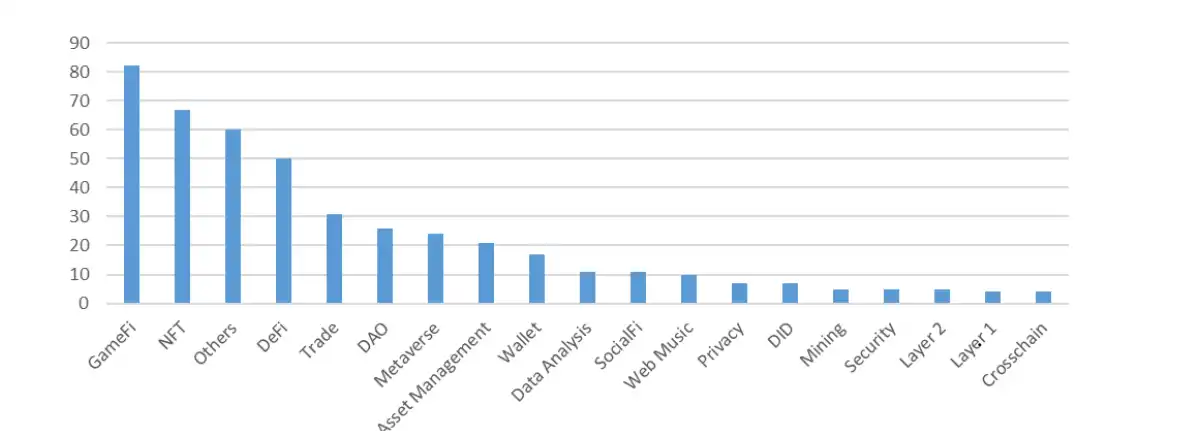
Trong Quý 2, lĩnh vực được các tổ chức đầu tư tiền điện tử toàn cầu quan tâm nhất là GameFi và NFT. Trò chơi, cơ sở hạ tầng liên quan đến trò chơi và giải pháp công nghệ đã nhận được tổng cộng 82 khoản tài trợ, đứng đầu về số lượng, chiếm 16% tổng số khoản tài trợ. Lượng tài trợ cho lĩnh vực GameFi cũng vượt xa, đạt 2,996 tỷ USD, chiếm 23,5% tổng nguồn tài trợ toàn ngành.
Biểu đồ 1-10: Phân loại năm 2022 số lượng tài trợ của quỹ tiền điện tử trong quý 2Nguồn: Huobi Research
Xu hướng huy động vốn đầu tư vào GameFi Tiếp tục trong Quý 3. Số tiền tài trợ của GameFi trong chặng đường này là 963 triệu USD, chiếm 16,4% tổng số tiền tài trợ và chiếm 15% (67) trong số 442 sự kiện tài trợ. Chúng bao gồm các nhà phát triển trò chơi chuỗi, bang hội trò chơi chuỗi và dự án trò chơi chuỗi X2E.
Trong Quý 3, hiệu quả tài chính của các dự án L1 cũng rất tốt. Mặc dù đường đua L1 chỉ có 13 khoản tài trợ, chỉ chiếm 3% tổng nguồn tài trợ, nhưng tổng số tiền tài trợ của nó đã lên tới 625 triệu USD, khiến nó trở thành đường đua phụ có số tiền tài trợ cao nhất ngoại trừ GameFi. Nổi bật hơn cả là hai chuỗi công khai lớn của ngôn ngữ Move là Sui và Aptos. Họ tuyên bố đã kế thừa ngôn ngữ phát triển Move của Libra và tập trung vào việc cải thiện tính bảo mật và khả năng mở rộng của L1, đồng thời cải thiện hiệu suất mạng trên quy mô lớn. Nguồn tài trợ định giá cao đã thu hút sự chú ý của toàn thị trường. Dưới hiệu ứng ngôi sao của chuỗi công khai mới, các dự án mới lần lượt xuất hiện.
Hình 1-11: Số lượng quỹ tài trợ tiền điện tử trong quý 3 năm nay Phân loại năm 2022Nguồn: Huobi Research
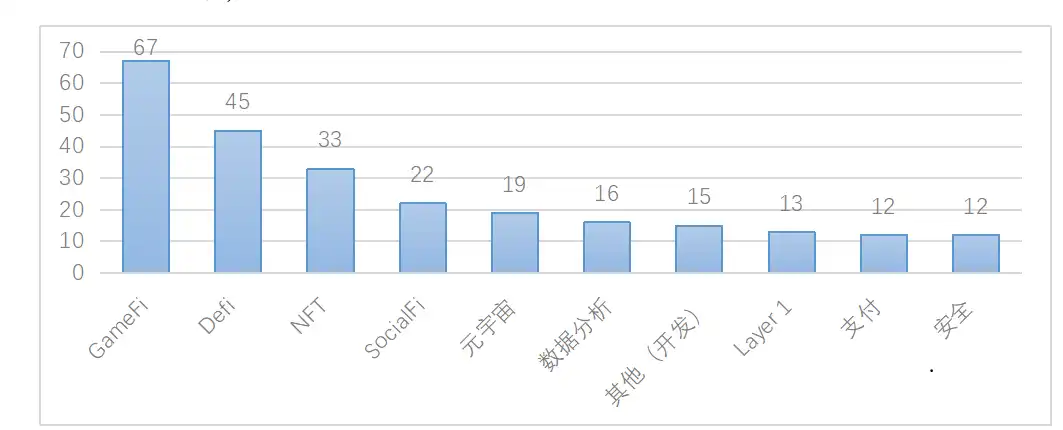
Vì thị trường giá xuống đã kéo dài trong một khoảng thời gian nên nhiều tổ chức đã không thể tồn tại thành công và một số cơ quan bị ảnh hưởng Giải tán hoặc phá sản do ảnh hưởng của giông bão. Hầu hết các tổ chức đầu tư tiền điện tử đã thay đổi phong cách kể từ thị trường tăng giá và tăng cường sàng lọc các dự án đầu tư. Dù trong môi trường này, rất khó để những dự án xuất sắc bị lu mờ. Các lĩnh vực mà mỗi tổ chức tập trung vào có thể được chia thành 2 loại chính, cơ sở hạ tầng và ứng dụng. Nhìn chung, có vẻ như mọi người đều quan tâm nhiều hơn đến các dự án cơ sở hạ tầng. Theo kết quả khảo sát do Huobi Research công bố, Infra có tần suất được đề cập cao nhất. Hai dòng chính là ZK và chuỗi công khai mới như phần mềm trung gian, dữ liệu, oracle và DID rõ ràng cũng có các thành phần cơ sở hạ tầng. Xét về các dự án ứng dụng, DeFi, GameFi và mạng xã hội xếp trong top 3. DeFi tuy im hơi lặng tiếng một thời gian nhưng vẫn là hướng đi lạc quan nhất cho các tổ chức.
2. Phân tích khu vực về thị trường mã hóa
2.1 Phân tích dòng chảy thị trường khu vực
Sau 14 năm phát triển, tài sản tiền điện tử do BTC đại diện đã ảnh hưởng và lan rộng đến nhiều khu vực khác nhau trên thế giới và đang trở thành Nó ngày càng phát triển nhanh chóng. Để đánh giá mức độ phát triển của thị trường mã hóa ở các khu vực khác nhau trên thế giới, chúng tôi sẽ chủ yếu phân tích và đánh giá mức độ thâm nhập và phát triển của hoạt động kinh doanh tài sản mã hóa ở từng khu vực theo bốn khía cạnh sau.
(1) Tổng số lượng và tỷ lệ dân số được mã hóa: Tỷ lệ dân số được mã hóa đề cập đến số lượng người dùng được mã hóa ở một quốc gia và dân số của quốc gia Tỷ lệ của tổng số, phản ánh trực quan nhất việc áp dụng thị trường mã hóa ở một quốc gia;
(2) Lưu lượng truy cập CEX: Sàn giao dịch trung tâm là một phần quan trọng của thị trường tiền điện tử. Các sàn giao dịch này thường dễ sử dụng và nhiều người mới sử dụng tiền điện tử sử dụng chúng để mở ra cánh cửa khám phá thế giới tiền điện tử. Hầu hết người dùng và tính thanh khoản trong thị trường tiền điện tử đều tập trung vào các sàn giao dịch tập trung. Chúng tôi đã chọn 100 CEX hàng đầu trên thị trường dựa trên số lượng người dùng hoạt động, độ sâu, khối lượng giao dịch và độ tin cậy của họ;
(3) Lưu lượng truy cập DeFi: DeFi đã trở thành một trong những lĩnh vực phát triển cực kỳ nhanh chóng của thị trường tiền điện tử trong hai năm qua. Với sự ra đời của AMM, khai thác thanh khoản và các mô hình khác, DeFi đã nhanh chóng thu hút một lượng lớn tiền trên thị trường. Một số lượng lớn người dùng và người hành nghề cấp cao trong ngành đã tích cực tham gia vào việc tương tác với các ứng dụng DeFi. giúp chúng tôi phân tích chính xác Phân phối toàn cầu của người dùng tiền điện tử cấp cao. Chúng tôi đã chọn gần 300 dự án DeFi chính thống trên các chuỗi công khai khác nhau dựa trên TVL, khối lượng giao dịch, người dùng hoạt động hàng ngày, v.v. của giao thức DeFi;
( 4) Mức độ phổ biến của từ khóa: Mức độ phổ biến của Internet có thể phản ánh sự quan tâm của công chúng đối với thị trường mã hóa từ góc độ vĩ mô hơn.
2.1.1 Tốc độ tăng trưởng số người sử dụng mã hóa toàn cầu đang chậm lại, trong đó châu Á chiếm hơn 40%
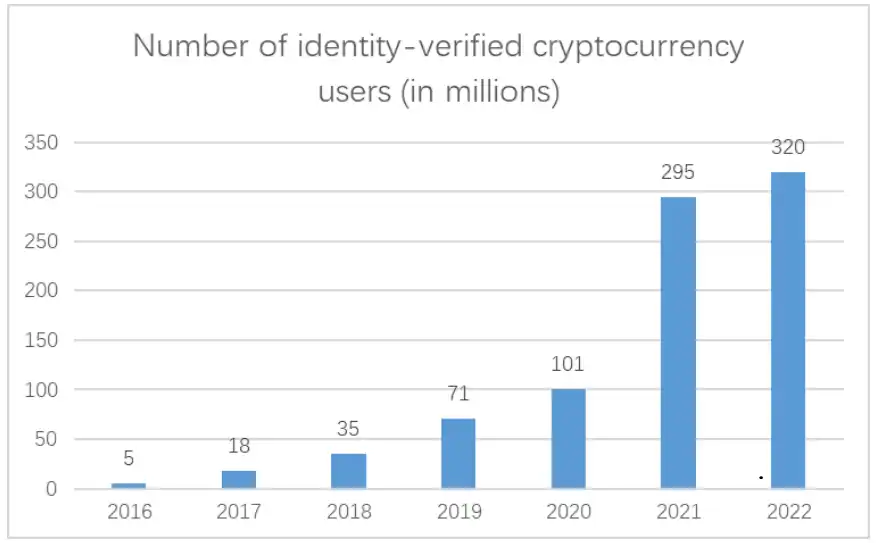
Hình dưới đây phản ánh tổng số người dùng tiền điện tử toàn cầu đã được xác thực. Dữ liệu dựa trên các nền tảng giao dịch, trực tuyến. thông tin ví và các nhà cung cấp dịch vụ khác nhau Dựa trên số liệu thống kê từ nhiều kênh.
Hình ảnh 2-1: Tổng dân số tiền điện tử toàn cầuNguồn: Statista, Huobi Research
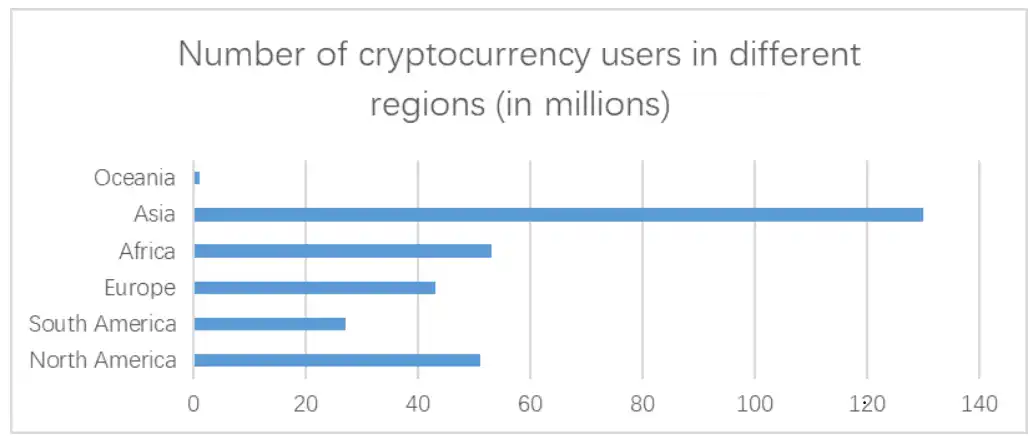
Từ năm 2018 đến năm 2020, thị trường tiền điện tử toàn cầu đang ở giai đoạn phát triển ban đầu và mức tăng trưởng người dùng tương đối chậm; sau năm 2020, hệ sinh thái bùng nổ của thị trường đã thu hút nhiều người dùng tiền điện tử bản địa và mở ra sự bùng nổ tăng lên. Cũng có thể thấy từ hình trên cả tốc độ tăng trưởng và giá trị tuyệt đối của tăng trưởng năm 2021 đều cao nhất trong những năm gần đây. Đằng sau điều này có thể là sự gia nhập của nhiều tổ chức tài chính và nhà giao dịch truyền thống, cùng với sự phổ biến của NFT, điều này đã hoàn toàn khơi dậy sự nhiệt tình của thị trường tiền điện tử. Sau khi bước vào năm 2022, nền kinh tế vĩ mô toàn cầu đang trên bờ vực suy thoái, nhưng thị trường tiền điện tử suy giảm đã cho thấy khả năng phục hồi đáng kinh ngạc. Nhìn vào dữ liệu, số lượng người dùng tiền điện tử toàn cầu tiếp tục chứng kiến mức tăng trưởng ròng. Tính đến tháng 11 năm 2022, tổng số người dùng tiền điện tử trên toàn thế giới là khoảng 320 triệu, với tỷ lệ thâm nhập khoảng 4,3%. Trong số đó, châu Á chiếm tỷ trọng lớn nhất trong tổng số người dùng thị trường tiền điện tử, khoảng 40%.
Hình 2-2: Dân số tiền điện tử ở các khu vực khác nhau trên khắp thế giới thế giớiNguồn: Statista, Huobi Research
2.1.2 Hoa Kỳ, Hàn Quốc và Nga chiếm ba vị trí hàng đầu vị trí trong lưu lượng truy cập CEX
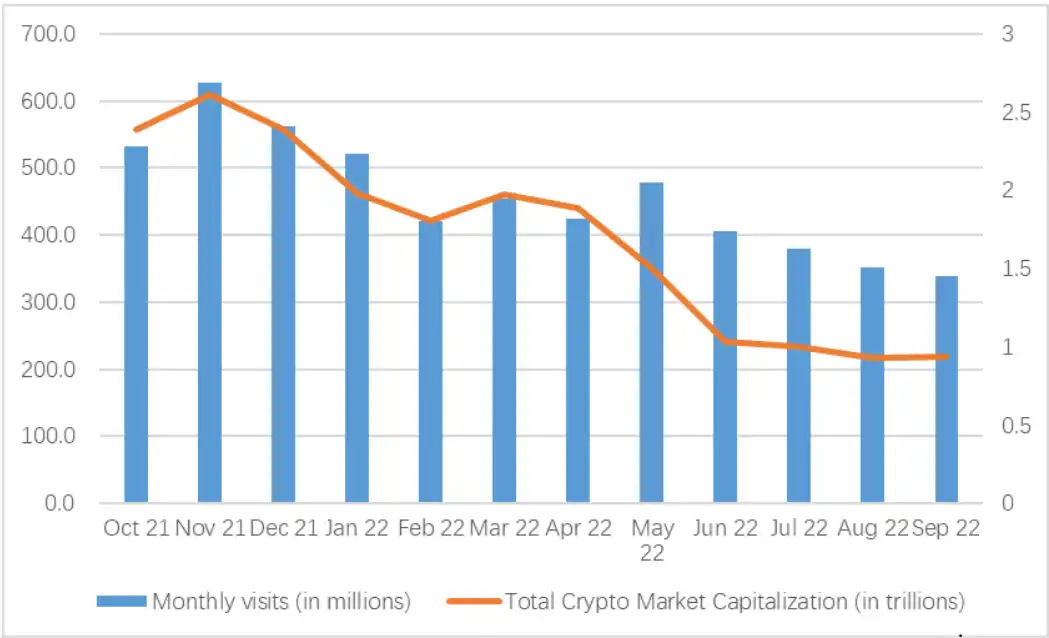
Chúng tôi nhận thấy từ dữ liệu thu được rằng quy mô thị trường tổng thể của các sàn giao dịch tập trung vào năm 2022 sẽ giảm đáng kể so với năm 2021 . Cụ thể, tổng vốn hóa thị trường của tài sản tiền điện tử đã giảm khoảng 66% trong năm qua, khối lượng giao dịch tiền điện tử giao ngay đã giảm khoảng 27% và số lượng khách truy cập đã giảm 24%. Từ những dữ liệu này, không khó để thấy rằng số lượt truy cập hàng tháng vào các sàn giao dịch tập trung của người dùng tiền điện tử, dù trên web hay trên thiết bị di động, đang không ngừng giảm. Điều này có liên quan đến việc thị trường tiền điện tử dần chuyển sang trạng thái giảm sâu. Sự suy giảm liên tục của thị trường và sự sụt giảm liên tục của tài sản đã khiến người dùng tiền điện tử hiện tại ngày càng ít quan tâm đến giao dịch.
Hình 2-3: Năm qua Hàng tháng truy cập lưu lượng truy cập và vốn hóa thị trường tiền điện tử của CEX lớnNguồn: Sameweb, Huobi Research
Hình trên cho thấy Mối quan hệ giữa lưu lượng truy cập hàng tháng của CEX lớn và tổng vốn hóa thị trường tiền điện tử trong năm qua. Hệ số tương quan giữa hai chỉ số này là 90,8%, đây là mối tương quan dương mạnh mẽ. Nhưng có hai điểm đáng lưu ý. Đầu tiên, sẽ có một chút khác biệt giữa hai điều này vào tháng 5 năm 2022. Điều này có thể là do các sự kiện thiên nga đen như sự cố LUNA. Một số lượng lớn người dùng cần đến sàn giao dịch để bán hoặc mua ở mức thấp, từ đó đẩy số lượt truy cập vào sàn giao dịch trong tháng đó tăng lên. Thứ hai, mặc dù số lượng các chuyến thăm trao đổi đã giảm nhưng mức giảm vẫn nhỏ hơn nhiều so với mức giảm giá trị thị trường. Điều này cho thấy thị trường mã hóa vẫn còn một lượng lớn người dùng hiện tại và họ tiếp tục chú ý đến thị trường mã hóa.
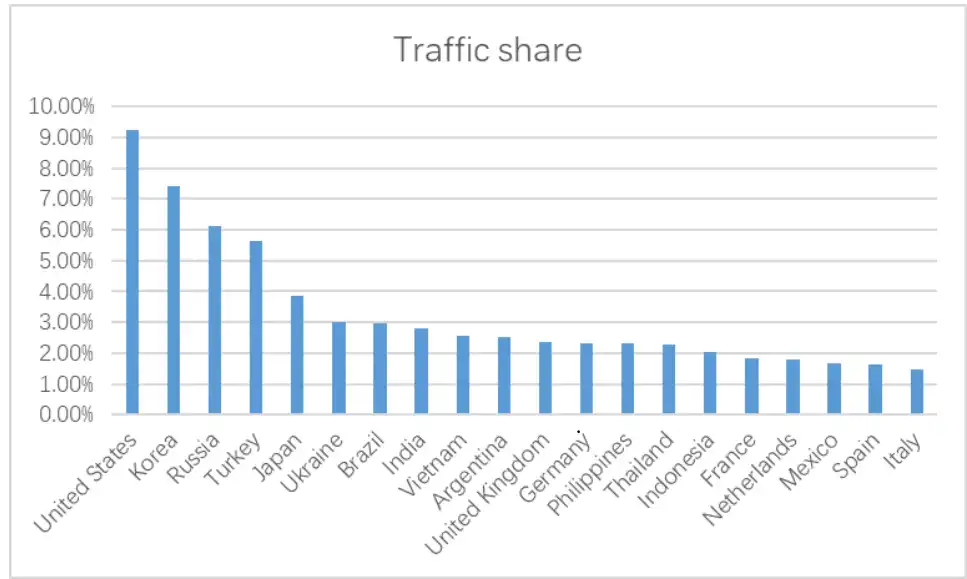
Hình 2-4: Tỷ lệ lưu lượng truy cập CEX chính ở một số quốc giaNguồn: Sameweb, Huobi Research
Tỷ lệ lưu lượng truy cập CEX , Hoa Kỳ Các quốc gia vững vàng chiếm vị trí dẫn đầu với số lượng người dùng mã hóa tuyệt đối và lợi thế về quy mô thị trường, tiếp theo là Hàn Quốc, Nga, Thổ Nhĩ Kỳ và Nhật Bản với thị phần lần lượt là 7,4%, 6,1%, 5,6% và 3,8%. Nhìn chung, các quốc gia hàng đầu đều có chính sách tương đối thân thiện với ngành mã hóa. Tại Hàn Quốc và Nhật Bản, do tỷ lệ thất nghiệp và giá nhà ở cao cũng như sự hợp nhất giai cấp nghiêm trọng, giới trẻ đã đặt hy vọng phản công vào đầu tư tiền điện tử. Nga buộc phải lựa chọn một hệ thống tài chính cởi mở và tự do hơn trong bối cảnh bị trừng phạt. Türkiye từ lâu đã phải chịu lạm phát cao và tiền điện tử đã nổi lên như một loại tiền tệ thay thế trong nước.
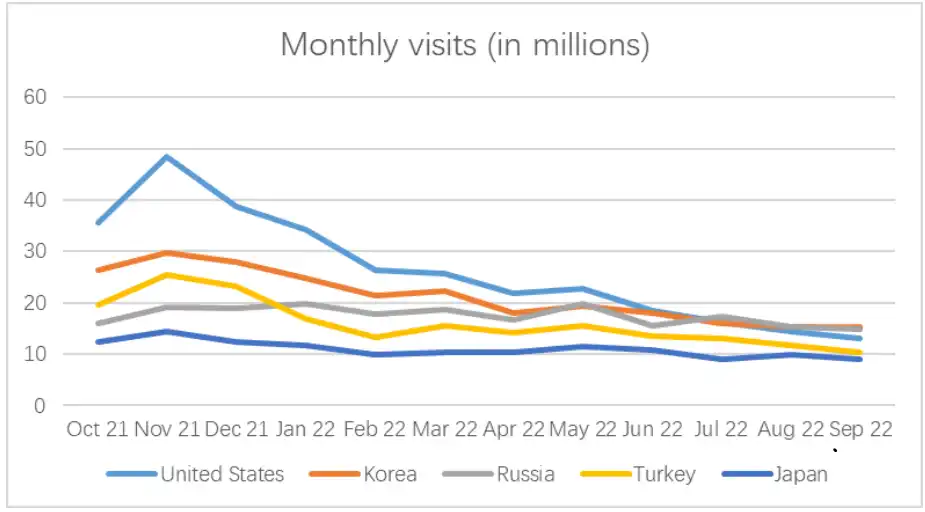
Hình ảnh 2-5: Tỷ lệ lưu lượng truy cập CEX chính và lưu lượng truy cập hàng tháng ở một số quốc giaNguồn: Sameweb, Huobi Research
Hình ảnh trên cho thấy sự thay đổi về số lượng khách truy cập hàng tháng từ năm quốc gia hàng đầu. Tỷ lệ giảm ở Hoa Kỳ, Hàn Quốc, Nga, Thổ Nhĩ Kỳ và Nhật Bản lần lượt là 72,9%, 48,6%, 25,6%, 59,6% và 38,6%. Trong số đó, Hoa Kỳ có mức giảm lớn nhất, nguyên nhân chủ yếu là do ảnh hưởng kinh tế vĩ mô. Cục Dự trữ Liên bang đã liên tục tăng lãi suất đáng kể, thắt chặt thanh khoản và thay đổi sở thích rủi ro của các quỹ trong khi Nga có mức giảm nhỏ nhất; Các lệnh trừng phạt kinh tế toàn cầu do chiến tranh gây ra dường như đã tạo điều kiện cho thị trường tiền điện tử không biên giới phát triển, trở thành một trong những kênh bổ sung hiệu quả cho thanh toán và thương mại của đất nước.
2.1.3 Người dùng DeFi có lợi thế tuyệt đối ở Hoa Kỳ
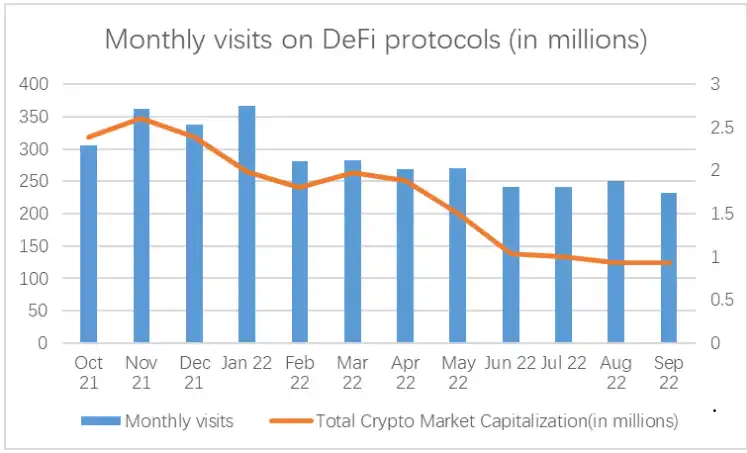
Tổng số người dùng DeFi độc lập trên toàn thế giới đã tăng tương đối trong năm qua. Vào năm 2022, ngay cả khi xảy ra hàng loạt giông bão, neo đậu và tấn công trong ngành, giá trị lâu dài và các chức năng cơ bản của DeFi vẫn cho phép họ duy trì niềm tin và lạc quan về sự phục hồi của thị trường trong tương lai. Do đó, chúng tôi tin rằng các nguyên tắc cơ bản của thị trường DeFi vẫn tương đối lành mạnh.
Hình 2-6: Lưu lượng truy cập hàng tháng của các giao thức DeFi chính trong quá khứ nămNguồn: Sameweb, Huobi Research

Hình 2-7: Tỷ lệ lưu lượng truy cập DeFi chính ở một số quốc gia
Nguồn: Sameweb, Huobi Research
p>
Từ góc độ địa lý, Hoa Kỳ có lợi thế thị phần rõ ràng về DeFi, chiếm 31,8%, vượt xa các quốc gia khác. Điều này có liên quan đến nguồn gốc của nó. Các dự án DeFi ở Hoa Kỳ. Hoa Kỳ cũng tiếp tục phát triển ngành công nghiệp mã hóa trong những năm gần đây, thu hút một lượng lớn vốn và nhân tài. Nhiều công ty khởi nghiệp về mã hóa đã đổ vào các trung tâm công nghệ tài chính như Thung lũng Silicon và New York. Khác một chút so với lưu lượng truy cập CEX, về tỷ trọng lưu lượng truy cập DeFi, một số quốc gia phát triển như Vương quốc Anh, Pháp, Đức và Canada xếp hạng cao. Điều này có thể là do nhóm người dùng DeFi có xu hướng là những người dùng chuyên nghiệp và có kinh nghiệm với ngưỡng cao hơn. Hệ thống tài chính của các quốc gia này trưởng thành hơn và giáo dục nhà đầu tư chuyên sâu hơn. Brazil đứng thứ hai vì Brazil là thị trường tiền điện tử lớn nhất ở Mỹ Latinh và một số ngân hàng và công ty đầu tư đang hoặc đang chuẩn bị cung cấp các dịch vụ liên quan đến thị trường tiền điện tử, các công ty quản lý tài sản QR Capital và Hashdex cũng đã ra mắt DeFi ETF. đã đóng một vai trò trong Vai trò của sự phổ biến.
2.1.4 "NFT" đã trở thành chủ đề về tiền điện tử được quan tâm nhất trên thế giới
Chúng tôi đã thu thập các từ khóa chính liên quan đến thị trường mã hóa trong năm qua và chọn ra 5 từ thường gặp nhất (xếp hạng không theo thứ tự cụ thể) để vẽ một hình ảnh trực quan map , để người đọc có thể cảm nhận một cách trực quan hơn sự phân bổ mối quan tâm đối với ngành mã hóa ở các khu vực khác nhau trên thế giới.
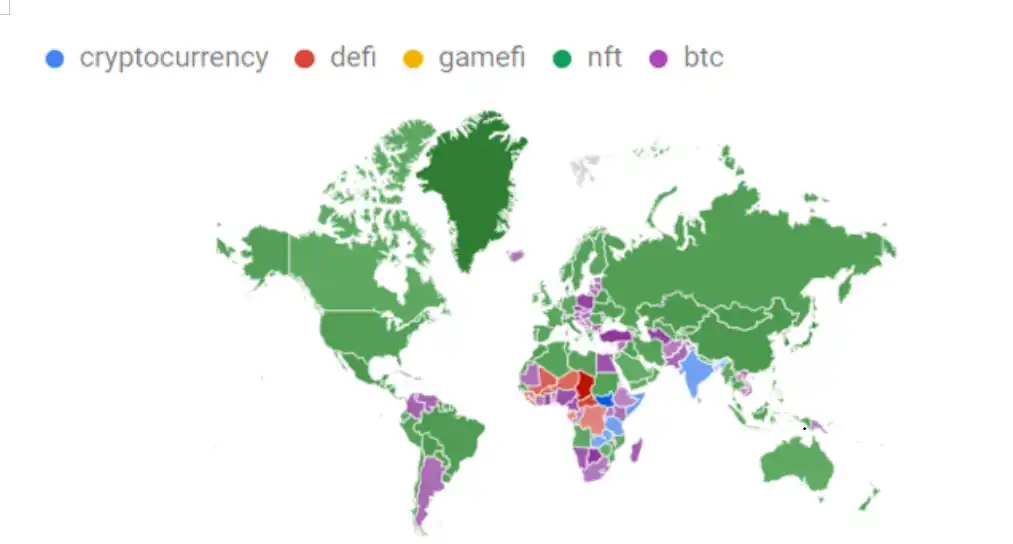
Hình ảnh 2-8: Khối lượng từ khóa trên toàn thế giới về tiền điện tử
Nguồn: Google xu hướng
Từ góc độ phân phối từ khóa, "BTC", "DeFi" và "Tiền điện tử" được sử dụng thường xuyên nhất ở các khu vực như Nam Mỹ, Nam Phi và Trung Đông. Điều này phần lớn là do. đối với ngành tài chính ở những khu vực này, cơ sở hạ tầng và hệ thống thanh toán chưa đủ phát triển, cùng với tỷ lệ lạm phát cao trong thời gian dài, tiền điện tử là một giải pháp thay thế tuyệt vời cho việc thanh toán hàng ngày và lưu trữ giá trị, và hiệu suất của “NFT” thật đáng ngạc nhiên; sự phổ biến của nó đã thâm nhập vào hầu hết mọi người trên thế giới. Điều này có thể là do NFT có thể được tích hợp tốt với nhiều ngành khác nhau như thể thao, nghệ thuật, giải trí, văn hóa và trò chơi, đồng thời rất dễ thoát ra khỏi vòng luẩn quẩn cùng với văn hóa cộng đồng độc đáo và hiệu ứng giàu có của từng NFT, điều đó còn hơn thế nữa. mở rộng tầm ảnh hưởng của mình, tạo ra xu hướng NFT toàn cầu.
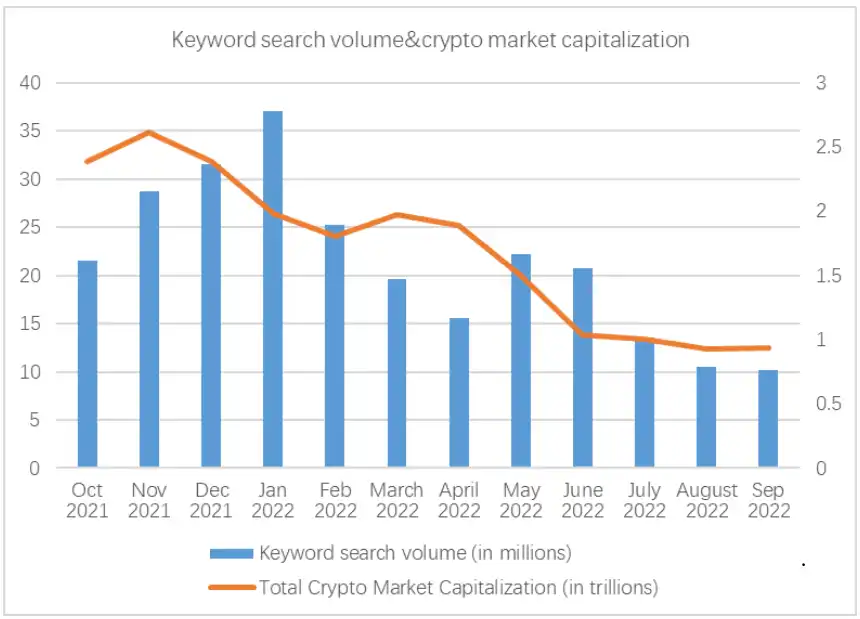
Hình 2-9: Lượng tìm kiếm từ khóa và tổng vốn hóa thị trường tiền điện tử
Nguồn: Sameweb, Huobi Research
Hình ảnh trên cho thấy lượng tìm kiếm của các từ khóa tiền điện tử khác nhau trong năm qua , điều này có thể phản ánh sự quan tâm của công chúng đối với lĩnh vực mã hóa. Sự trỗi dậy của thị trường NFT vào năm 2021 đã khiến tiền điện tử trở nên phổ biến. Nhiều từ khóa tiền điện tử khác nhau đã chiếm lĩnh danh sách phổ biến của người dùng Internet và lưu lượng tìm kiếm tiếp tục tăng. Bước sang năm 2022, khi thị trường tiền điện tử nói chung suy giảm, sự chú ý của ngành bắt đầu giảm. Một loạt sự cố xảy ra trong ngành trong Quý 1 và Quý 2 cũng khiến tâm lý thị trường vốn đã mong manh lại càng xuống thấp hơn. Với việc chỉ kết thúc một số sự kiện nóng trong ngành vào nửa cuối năm 2022, sự chú ý của toàn cầu đối với thị trường mã hóa đang ở trạng thái tương đối im lặng. Do đặc thù của truyền thông đại chúng, tin tiêu cực luôn thu hút người đọc nhiều hơn nên đỉnh điểm về lượng tìm kiếm thường xảy ra vào những thời điểm thị trường sụt giảm nhanh và có nhiều tin tiêu cực. Nhưng nhìn trong một khoảng thời gian dài hơn, sự chú ý của công chúng đối với ngành mã hóa đã giảm gần một nửa.
2.2 Phân tích ngành thị trường khu vực
2.2.1 Bắc Mỹ: Chiến trường chính cho sự đổi mới DeFi
Bắc Mỹ là một phần quan trọng của thị trường tiền điện tử toàn cầu. Khu vực này hiện có khoảng 47 triệu người dùng tiền điện tử, chiếm 14,7% dân số tiền điện tử toàn cầu. Vì Bắc Mỹ là một trong những khu vực phát triển kinh tế nhất trên thế giới nên thị trường tiền điện tử cũng rất sôi động. Xét về tỷ trọng lưu lượng truy cập, hoạt động kinh doanh DeFi ở Bắc Mỹ đặc biệt mạnh mẽ. Dưới đây chúng tôi tiến hành phân tích chi tiết về Hoa Kỳ, một trong những quốc gia lớn trong khu vực.
Hoa Kỳ: trung tâm của thị trường tiền điện tử
Trong vài năm qua, đã có sự thay đổi rõ ràng trong quan điểm của người Mỹ đối với tiền điện tử. Ngày càng có nhiều người bắt đầu chú ý đến việc đầu tư, giao dịch tiền điện tử và nhảy vào cuộc. Các chỉ số thị trường tiền điện tử mà chúng tôi liệt kê cũng phản ánh hiện tượng này, trong đó Hoa Kỳ được xếp hạng cao về mọi mặt.
Hiện tại, có khoảng 46 triệu người dùng trên thị trường tiền điện tử Hoa Kỳ, chiếm 13,7% tổng dân số; tỷ lệ lưu lượng truy cập trong các sàn giao dịch tập trung và lĩnh vực DeFi là rất lớn. lần lượt là 9,2% và 9,2%. Đánh giá về các loại giao dịch ở Hoa Kỳ trên các CEX khác nhau, BTC là lựa chọn chính cho người dùng tiền điện tử ở Mỹ, tiếp theo là Ethereum, Dogecoin, ADA và các loại tiền điện tử khác. Cụ thể, Hoa Kỳ đang dẫn đầu thế giới về khối lượng giao dịch BTC với xấp xỉ 1,5 tỷ USD. Hiệu suất dữ liệu hàng đầu cũng giải thích tại sao biến động giá trên thị trường tiền điện tử thường có mối tương quan chặt chẽ với thị trường rủi ro Hoa Kỳ trong những năm gần đây. Đặc biệt kể từ năm 2022, xu hướng giá của thị trường tiền điện tử gần như hoàn toàn được định hướng bởi chính sách tiền tệ của Cục Dự trữ Liên bang; mặt khác, Hoa Kỳ cũng dẫn đầu với 31,8% khối lượng giao dịch giữa nhiều giao thức DeFi. Việc nắm bắt DeFi cũng đã đưa Hoa Kỳ trở thành quốc gia đi đầu trong đổi mới DeFi tại Thung lũng Silicon, New York và những nơi khác đã thu hút một số lượng lớn các nhà phát triển và hầu hết các dự án đều dễ dàng nhận được nguồn tài trợ sớm và hỗ trợ nhân tài ở điểm nóng này. .
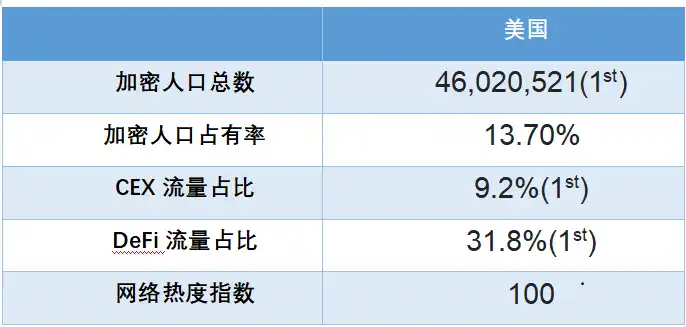
Bảng 2-1: Các chỉ số phát triển thị trường tiền điện tử của Hoa Kỳ
Nguồn: Huobi Research
Sự phát triển nhanh chóng của thị trường mã hóa Hoa Kỳ có thể chủ yếu là do những lý do sau:
1. Giới trẻ là nhóm người dùng chính trên thị trường mã hóa. Theo khảo sát của Finder, giới trẻ trong độ tuổi 18-34 ở Hoa Kỳ là lực lượng chính, chiếm 56% tổng số người dùng tiền điện tử. So với những người trung niên và người cao tuổi thích các danh mục đầu tư truyền thống như cổ phiếu và trái phiếu, những người trẻ tuổi dường như chấp nhận rủi ro hơn và lợi nhuận cao mà tiền điện tử có thể mang lại khiến họ đổ xô vào nó, thúc đẩy tỷ lệ chấp nhận thị trường chung;
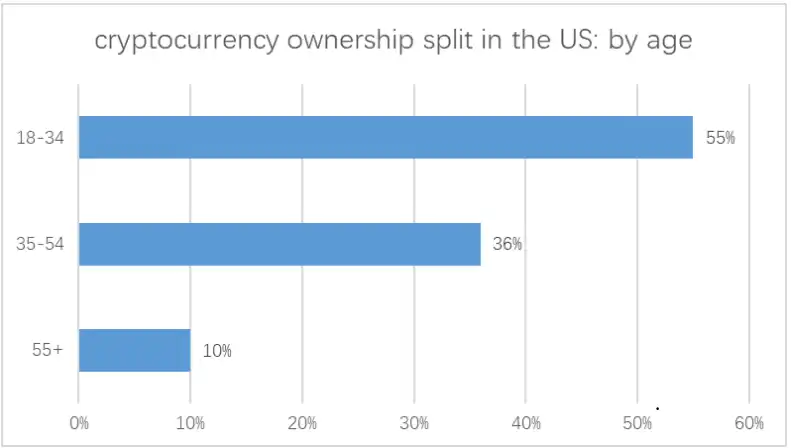
Hình 2-10: phân chia quyền sở hữu tiền điện tử ở Hoa Kỳ: theo độ tuổi
Nguồn: Finders
2. Quá trình tuân thủ đang tiến triển từng ngày. Hầu hết các bang ở Hoa Kỳ đã đưa ra các dự luật thân thiện với mã hóa, thúc đẩy việc hợp pháp hóa các hoạt động mã hóa tại địa phương. Ví dụ, Ohio đề xuất dự luật nộp thuế bằng tiền điện tử; Wyoming đã thông qua 13 luật, bao gồm công nhận tiền điện tử là tiền tệ và cho phép các ngân hàng địa phương cung cấp dịch vụ lưu ký tài sản kỹ thuật số. Với những dự luật này, các tổ chức lớn và nhà cung cấp dịch vụ tài chính có thể cung cấp dịch vụ quản lý tài sản hợp pháp và mã hóa liên quan cho người dùng Mỹ;
3.>. Ngoài những lý do trên, chúng tôi tin rằng cũng có một số sự kiện đóng vai trò quan trọng trong việc thúc đẩy sự phát triển của thị trường tiền điện tử Hoa Kỳ, chẳng hạn như sự gia nhập của các tổ chức lớn như Microstrategy và Tesla, hoạt động thanh toán tiền điện tử ngoại tuyến ngày càng phong phú. bối cảnh ở Hoa Kỳ, và sự đổ xô của các công ty khởi nghiệp tiền điện tử lớn và đến Hoa Kỳ, v.v.
2.2.2 Đông Nam Á: Các thị trường mới nổi, thị phần người dùng tiền điện tử tăng vọt
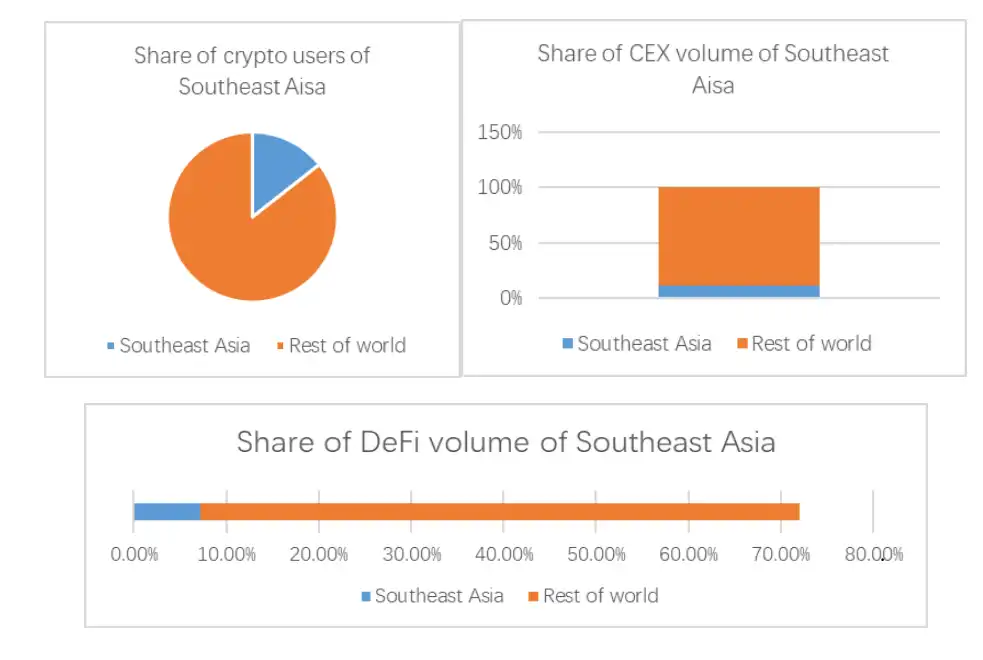
Trong những năm gần đây, thị trường mã hóa ở Đông Nam Á phát triển rất nhanh. Tổng dân số tiền điện tử hiện tại là khoảng 46 triệu, chỉ đứng sau thị trường Bắc Mỹ. Mặc dù khu vực này chủ yếu là các nước có thu nhập thấp và trung bình nhưng sức mua bình quân đầu người lại không bằng các khu vực phát triển. Tuy nhiên, một số quốc gia Đông Nam Á (như Việt Nam, Philippines, Thái Lan) có thành tích vượt trội về tỷ lệ người dùng mã hóa và hoạt động mã hóa đã thâm nhập vào nhiều tình huống đời sống hàng ngày.
Việt Nam: Quốc gia dẫn đầu về áp dụng tiền điện tử
Đất nước này có khoảng 20 triệu người dùng tiền điện tử, chiếm hơn 1/5 tổng dân số, được xếp hạng thành công trong số các quốc gia hàng đầu trên thế giới có tỷ lệ chấp nhận tiền điện tử cao.
Những lý do chính cho sự tăng trưởng của các thị trường tiền điện tử mới nổi ở Đông Nam Á, do Việt Nam đại diện, như sau: (1) Tuân thủ các yêu cầu cải cách và hiện đại hóa tài chính địa phương . Trong thập kỷ qua, các nước và chính phủ Đông Nam Á đã rất coi trọng các công nghệ mới nổi như blockchain và kỳ vọng chúng sẽ mở đường cho việc số hóa nền kinh tế. Tại Việt Nam, thanh toán không dùng tiền mặt đã dần trở thành thông lệ trong nước và chính quyền địa phương đã đặt ra các khoản thuế tiền điện tử tương đối lỏng lẻo để mở rộng việc áp dụng tiền điện tử, đồng thời do hệ thống tài chính truyền thống kém phát triển trong khu vực nên các dịch vụ sẵn có rất hạn chế; bị hạn chế, dẫn đến việc người dùng phải Chuyển sang các loại tiền điện tử hiệu quả hơn; (2) GameFi đã trở thành một kịch bản đầu tư phổ biến đối với người dùng. Dựa trên môi trường nhân văn và thói quen tiêu dùng ở Đông Nam Á, trò chơi là một phần cực kỳ quan trọng của khu vực. Theo dữ liệu công khai, lượng tải xuống trò chơi di động cao nhất ở Indonesia vào năm 2020 là 38%, tiếp theo là Việt Nam ở mức 22%; Philippines và Việt Nam xếp hạng cao về tỷ lệ thanh toán trò chơi, lần lượt là 55% và 50%. Môi trường ngành công nghiệp trò chơi phát triển cũng là mảnh đất tốt cho sự ra đời của trò chơi blockchain. Vào năm 2021, trò chơi chuỗi cấp độ hiện tượng Axie Infiity ra mắt. Mô hình "chơi để kiếm tiền" sáng tạo của nó nhanh chóng khơi dậy sự nhiệt tình của thị trường và thu hút một lượng lớn người dùng và nguồn vốn đổ xô vào. Đông Nam Á chắc chắn đã phát triển thành trung tâm của GameFi.
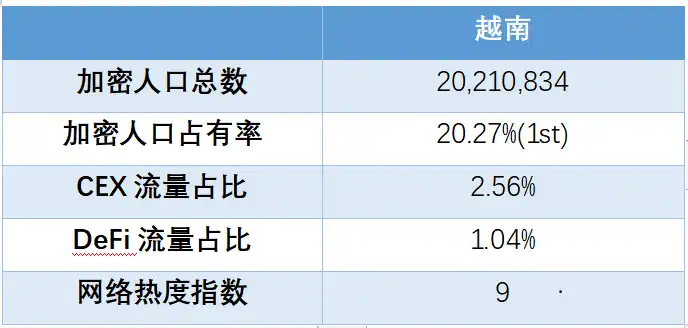
Bảng 2-2: Các chỉ số phát triển thị trường tiền điện tử Việt Nam
Nguồn: Nghiên cứu Huobi
Singapore: Xu hướng mới được yêu thích trong lĩnh vực mã hóa, một nút quan trọng trong web3 toàn cầu
Singapore đã nắm bắt được cơ hội trong thị trường Internet đã bão hòa và đang suy thoái ở Trung Quốc và Hoa Kỳ cũng như sự trỗi dậy kinh tế của Đông Nam Á trong những năm gần đây. Đặc biệt là trong giai đoạn tăng tốc. Với sự chuyển đổi kỹ thuật số sau đại dịch, Singapore dần trở thành trung tâm Internet. Đây là điểm nóng về khởi nghiệp, thu hút một lượng lớn các nhà đổi mới và các công ty kỳ lân. Điều này đương nhiên bao gồm lĩnh vực mã hóa. Singapore cung cấp một môi trường chính sách rất cởi mở cho ngành mã hóa, với sự giám sát rõ ràng nhưng cũng có nhiều cơ hội cho sự đổi mới có khả năng chịu lỗi. Theo Báo cáo Gyro, Cơ quan Tiền tệ Singapore đã cung cấp một phương pháp quản lý bật đèn xanh toàn diện hơn trong DeFi, chẳng hạn như phiên bản nâng cao của hộp cát điều tiết. Ngay cả khi không thể xin giấy phép, việc cung cấp các dịch vụ thanh toán cụ thể có thể được tạm thời cho phép theo các quy định miễn trừ. Kết quả là Singapore đã dần trở thành một trong những nơi thân thiện với tiền điện tử nhất trên thế giới. Số liệu do KPMG công bố cho thấy, năm 2021, tại Singapore có hơn 80 giao dịch đầu tư mạo hiểm trong lĩnh vực mã hóa, tổng trị giá lên tới 1,48 tỷ USD; so với năm 2020 chỉ có 26 giao dịch, tổng trị giá 110 triệu USD, số tiền còn tăng lên. gần 14 lần mỗi tháng.
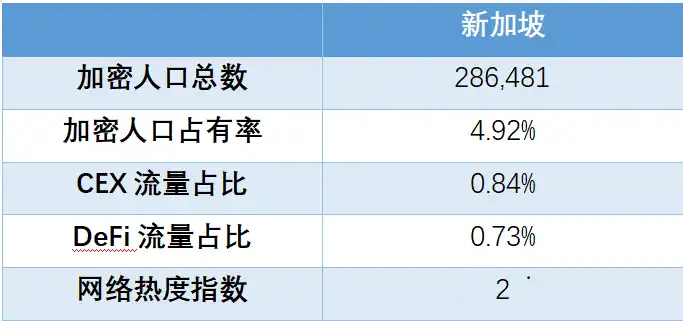
Bảng 2-3: Các chỉ số phát triển thị trường tiền điện tử của Singapore
Nguồn: Huobi Research
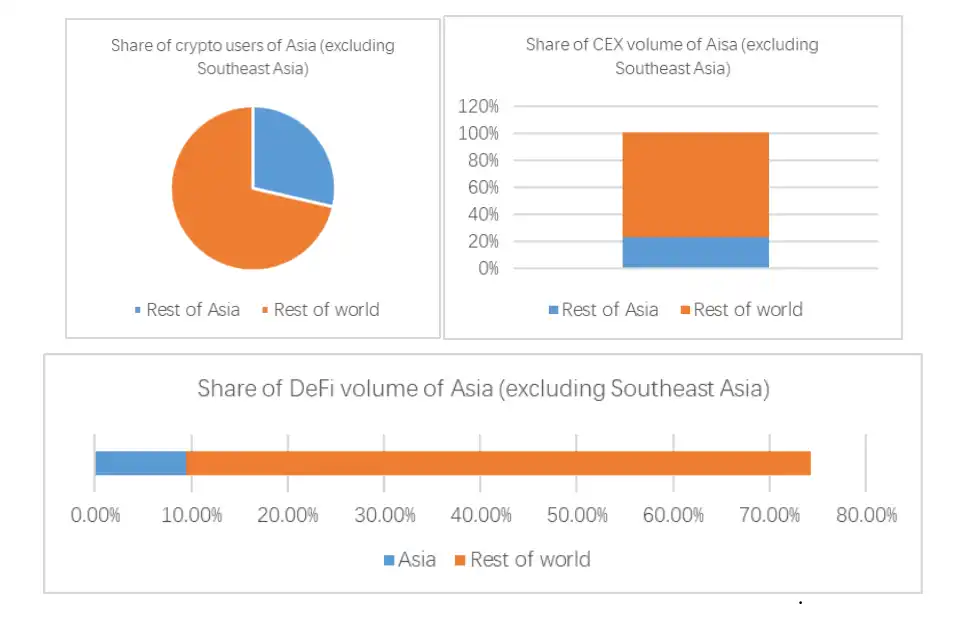
2.2.3 Các khu vực khác ở Châu Á: Cơ sở dân số mã hóa rất lớn và sự nhiệt tình của thị trường
Châu Á vẫn ở mức cao. một khu vực rộng lớn Có nhiều quốc gia và có số lượng người dùng tiền điện tử lớn nhất trên thế giới. Dưới đây chúng tôi chọn một số quốc gia chính để phân tích:
Nhật Bản và Hàn Quốc: Hoạt động giao dịch tiền điện tử cực kỳ sôi động
Ngày Không thể bỏ qua hiệu suất của Hàn Quốc và Hàn Quốc trong thị phần lưu lượng trao đổi. Cụ thể, Hàn Quốc đứng thứ hai với 7,4% và Nhật Bản đứng thứ sáu với 3,85%. Một mặt, các sàn giao dịch tiền điện tử lớn như Upbit, Bithumb, CoinOne, Korbit và Gopax đều được đặt tại Nhật Bản và Hàn Quốc, mặt khác, theo báo cáo của Coindesk, đã thúc đẩy hiệu suất dữ liệu của cả hai; Hai quốc gia nằm trong tình trạng thất nghiệp cao và giá nhà ở cao đã buộc thanh niên địa phương phải tìm kiếm các phương tiện khác để tạo ra của cải. Đặc biệt, Hàn Quốc gần như rơi vào tình trạng mọi người đều đầu cơ vào tiền tệ. Ngoài áp lực về việc làm và mức tiêu dùng cao, sự kiên cố hóa giai cấp địa phương và sự độc quyền của chaebol cũng khiến tầng lớp thấp hơn trong việc khởi nghiệp kinh doanh trở nên vô cùng khó khăn. Tiền điện tử, với tư cách là một khoản đầu tư không quốc tịch, được giới trẻ coi là một phương tiện quan trọng để thoát nghèo, tích lũy của cải và thậm chí đạt được sự siêu việt giai cấp. Dữ liệu cho thấy cứ 5 thanh niên Hàn Quốc thì có 1 người đầu cơ vào Bitcoin. Ngoài ra, việc chính quyền địa phương hợp pháp hóa việc sở hữu, bán và mua tài sản tiền điện tử cũng như các đề xuất thuế ưu đãi trong tương lai đã khiến thị trường tiền điện tử ngày càng phổ biến trong khu vực.

Bảng 2-4: Các chỉ số phát triển thị trường mã hóa Nhật Bản và Hàn Quốc
Nguồn: Huobi Research
Hồng Kông: Trung tâm tài chính phương Đông đang ngủ quên
Thị trường tiền điện tử Hồng Kông đã chìm trong vùng xám trong một thời gian dài. Là trung tâm cũ của châu Á, Hồng Kông đã thu hút một số lượng lớn các công ty mã hóa nổi tiếng như Animoca, FTX, BitMEX và các công ty tiền điện tử nổi tiếng khác nhờ ngành tài chính phát triển và lợi thế vốn có là được hỗ trợ bởi thị trường đại lục. Tuy nhiên, với việc Trung Quốc đại lục áp dụng một loạt lệnh cấm toàn diện đối với các hoạt động tiền điện tử, Hồng Kông đang nhanh chóng mất đi lợi thế thị trường cùng với tiến độ ổn định của công việc thí điểm CBDC ở Hồng Kông, Cơ quan tiền tệ Hồng Kông cũng hy vọng sẽ đưa tiền điện tử tiềm năng vào hoạt động của mình; phạm vi quy định. Môi trường chính sách thắt chặt đã đẩy nhanh cuộc di cư của một số lượng lớn người hành nghề và công ty mã hóa, khiến thị phần mã hóa của Hồng Kông sụt giảm nhanh chóng trong vài năm qua. Tuy nhiên, khi Hồng Kông ban hành tuyên bố chính sách tài sản ảo mới vào ngày 31 tháng 10 năm 2022, làm rõ tính hợp pháp của các hoạt động tiền điện tử tại địa phương, thị trường tiền điện tử Hồng Kông mở cửa trở lại dự kiến sẽ tăng trưởng trở lại trong tương lai.
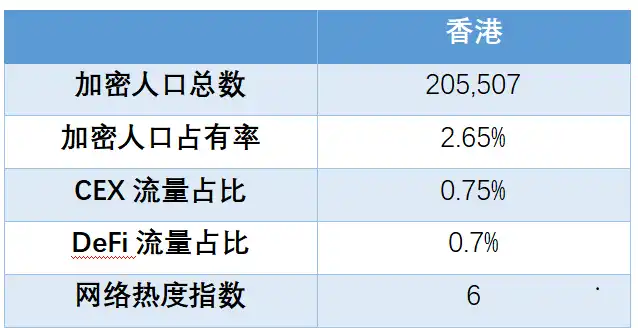
Bảng 2-5: Các chỉ số phát triển thị trường tiền điện tử ở Hồng Kông
Nguồn: Huobi Research
Ấn Độ: Không tuân thủ quy định, thị trường tiền điện tử tiến lên phía trước
Ngân hàng Dự trữ Ấn Độ không quan tâm đến công nghệ mã hóa như các ngân hàng trung ương khác đã tuyên bố vào năm 2018 rằng Ngân hàng Dự trữ Ấn Độ sẽ cấm hoàn toàn tiền điện tử. Nhưng nó chưa đạt đến mức hợp pháp. Điều này có nghĩa là giao dịch tiền điện tử nằm trong vùng xám ở Ấn Độ. Do đó, mặc dù thị trường tiền điện tử của Ấn Độ đã phải đối mặt với sự cản trở phát triển đáng kể trong một thời gian dài, nhưng nó vẫn không ngừng tiến về phía trước.
Cho đến năm ngoái, Tòa án Tối cao Ấn Độ đã ra phán quyết rằng lệnh cấm tiền điện tử của Ngân hàng Dự trữ Ấn Độ là vi hiến, đánh dấu sự nới lỏng chính sách của Ấn Độ. Sự thay đổi trong quy định của chính phủ đã tạo ra động lực to lớn cho sự phát triển của nền kinh tế tiền điện tử Ấn Độ. Theo Coindesk, đã có sự gia tăng đáng kể số lượng các nhà đầu tư ở khu vực nông thôn của Ấn Độ muốn mua và giao dịch tiền điện tử, đồng thời số lượt đăng ký ở nông thôn của Coinswith Kuber đã tăng 135%, đồng thời, ngành công nghiệp blockchain Ấn Độ đã hoàn thành 16 khoản cấp vốn giao dịch; năm nay với tổng số hơn 6,27 tỷ đồng, gấp 14,25 lần so với năm 2021. Ngoài ra, mặc dù Ấn Độ có dân số đông nhưng giới trẻ của nước này được giáo dục tốt và có nhiều khả năng chấp nhận và hiểu các công nghệ cũng như khái niệm tiên tiến về blockchain và tiền điện tử. Một số lượng lớn các nhóm phát triển công nghệ xuất sắc hiện có trong lĩnh vực mã hóa, chẳng hạn như Matic và Starkware, đều đến từ Ấn Độ và họ đã trở thành những dự án chính trong các nhánh công nghệ tương ứng của mình. Những điều này đủ để phản ánh tiềm năng to lớn của thị trường mã hóa Ấn Độ.
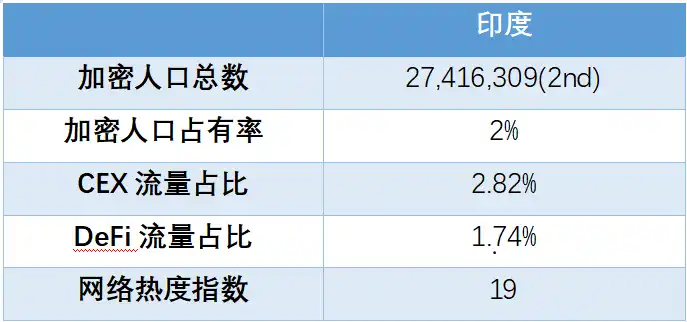
Bảng 2-6: Các chỉ số phát triển thị trường tiền điện tử Ấn Độ
Nguồn: Huobi Research
2.2.4 Châu Âu: Một trong những thế lực chính trong lĩnh vực mã hóa, chiến tranh đã thất bại trong việc ngăn chặn thị trường thăng tiến
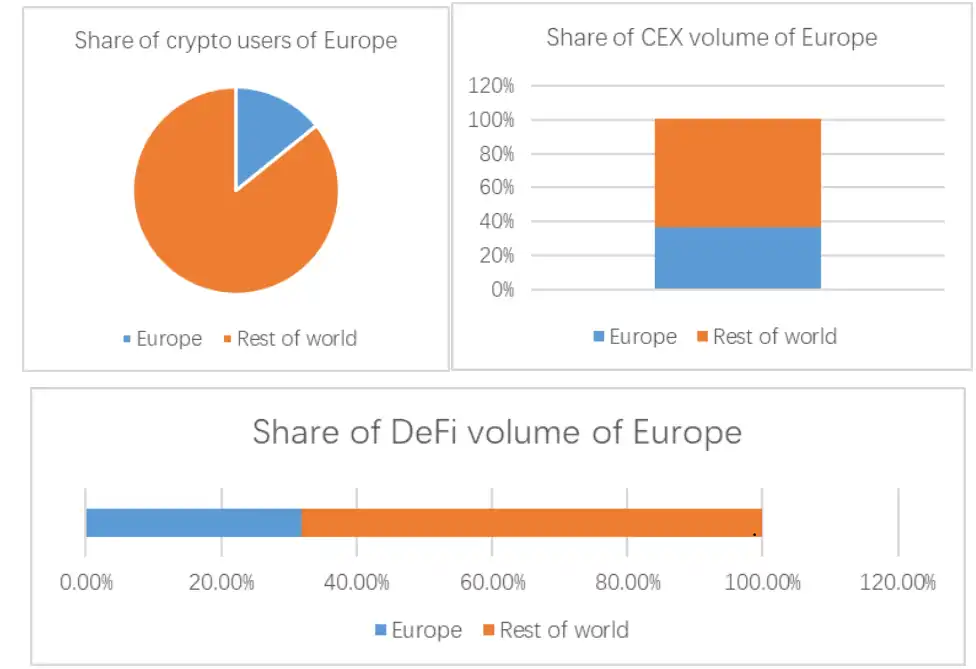
Ở khu vực Châu Âu, chúng tôi tập trung vào Nga và Ukraine. Đánh giá từ dữ liệu của chúng tôi, Nga và Ukraine cũng xếp hạng cao ở nhiều chỉ số khác nhau. Phần lớn là do chiến tranh Nga-Ukraine bùng nổ, các hoạt động mật mã ở cả hai nước đều tăng lên.
Từ góc nhìn của Nga. Hiện có hơn 14,6 triệu người sở hữu tiền điện tử, chiếm 10,1% tổng dân số. Nước này đã thực hiện nhiều bước chủ động trong việc thiết lập các quy định liên quan đến tiền điện tử. Vào tháng 9 năm 2022, Nga đã thông qua luật phê duyệt việc sử dụng thủy điện, năng lượng hạt nhân và các nguồn tài nguyên khác để khai thác tiền điện tử ở một số khu vực của đất nước. Ngoài ra, tiền điện tử có thể là một sự bổ sung quan trọng cho các hoạt động thanh toán ngoại thương khi chiến tranh buộc nước này phải rút khỏi SWIFT trong bối cảnh bị các nước phương Tây trừng phạt. Cũng trong tháng 9, ngân hàng trung ương Nga chính thức tuyên bố sẽ hợp pháp hóa thanh toán xuyên biên giới bằng cách sử dụng các loại tiền điện tử như Bitcoin và Ethereum.
Đối với Ukraine, cuộc chiến bất ngờ đã giáng một đòn nặng nề vào nền kinh tế đất nước, lạm phát vẫn ở mức cao cùng với tình trạng thiết quân luật của ngân hàng trung ương địa phương, tiền mặt; cư dân của nó đã bị ảnh hưởng nghiêm trọng. Giao dịch bị hạn chế nghiêm trọng và nhiều người Ukraine coi tiền điện tử như một hàng rào hiệu quả chống lại lạm phát. Do đó, khối lượng chuyển tiền điện tử ở Ukraine đã tiếp tục tăng kể từ khi bắt đầu chiến tranh.
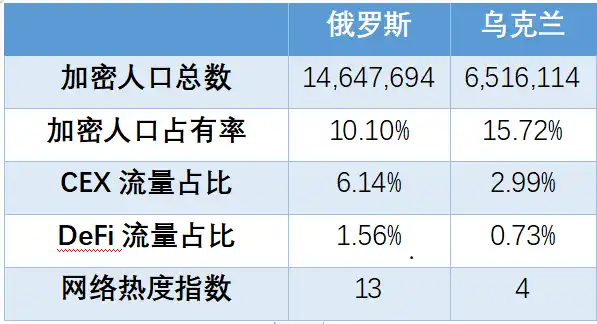
Bảng 2-7: Các chỉ số phát triển thị trường mã hóa của Nga và Ukraina
Nguồn: Huobi Research
2.2.5 Nam Mỹ và Châu Phi: Kịch bản ứng dụng chủ yếu là thanh toán và giá trị lưu trữ
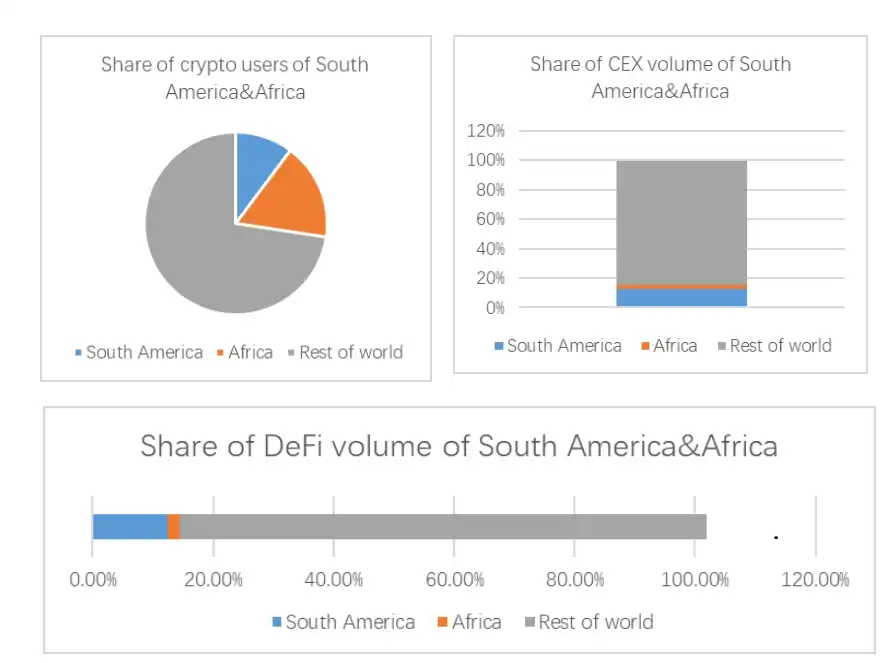
Lý do khiến các nước lớn ở Nam Mỹ và Châu Phi áp dụng tiền điện tử hầu hết đều giống nhau, chủ yếu là do cuộc khủng hoảng tài chính của chính họ, lạm phát cao và quá mức. phá giá các đồng tiền hợp pháp. Trong số các quốc gia điển hình hơn có Venezuela, Argentina, Brazil, Maroc và Ai Cập.
Mặc dù không phải tất cả các loại tiền điện tử đều có thể được sử dụng làm công cụ phòng ngừa rủi ro, nhưng stablecoin phải là một phương tiện tốt để dự trữ tài sản trong các lĩnh vực này. Theo dữ liệu công khai, do tỷ lệ lạm phát hàng năm lên tới 8% quanh năm, ít nhất hơn 1/3 người dân ở Nam Mỹ và Châu Phi đã quen với việc sử dụng stablecoin cho các giao dịch bán lẻ và dự trữ tài sản hàng ngày. Đồng thời, đây cũng là khu vực có tỷ lệ thanh toán tiền tệ ổn định cao nhất thế giới.
2.2.6 Chỉ số trưởng thành phát triển thị trường tiền điện tử, Hoa Kỳ đứng đầu danh sách
Cuối cùng, dựa trên phân tích trên và kết hợp 4 chỉ số trong chương này, chúng tôi đã tính toán chỉ số trưởng thành phát triển thị trường tiền điện tử của 15 quốc gia khác nhau trên thế giới.
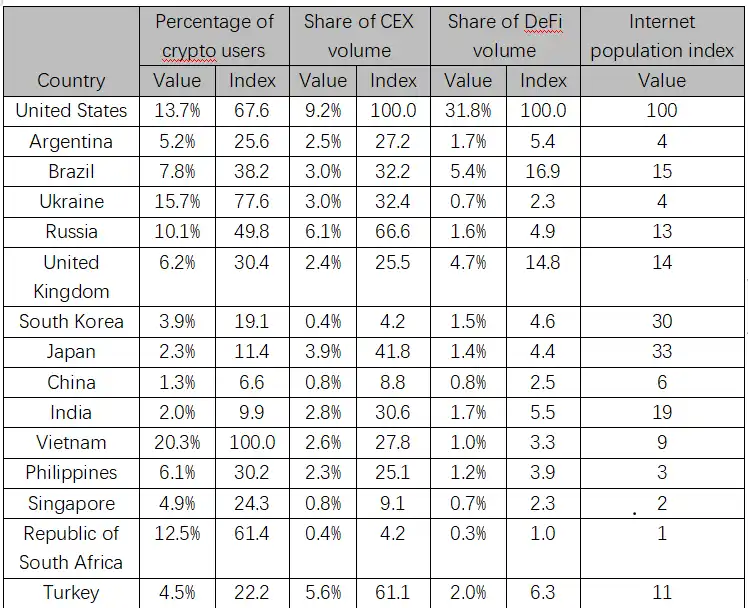
Bảng 2-8: Một số quốc gia Tiền điện tử chỉ số trưởng thành phát triển thị trường
Nguồn: Huobi Research
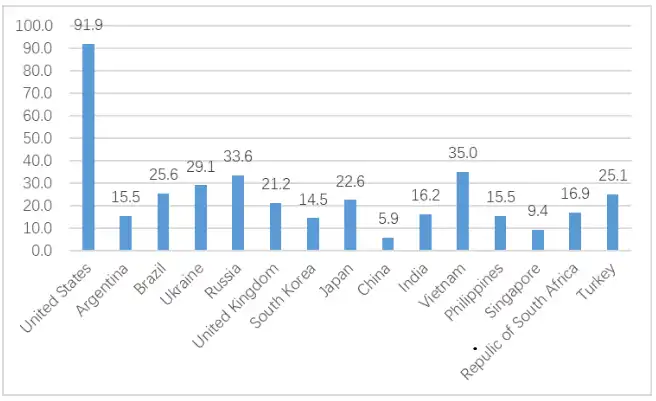
Hình 2- 11: Tổng điểm đánh giá của mỗi quốc gia
Nguồn: Huobi Research
Từ các chỉ số của chúng tôi, mã hóa của Hoa Kỳ là thị trường trưởng thành nhất nhưng tốc độ thâm nhập thị trường chưa tốt bằng các thị trường mới nổi như Việt Nam. Điều này có thể là do hệ thống tài chính tương đối phát triển ở Hoa Kỳ. Mặc dù số tiền rất lớn nhưng các nhà đầu tư có nhiều lựa chọn phân bổ tài sản khác nhau bên cạnh tiền điện tử. Ngược lại, các nhà đầu tư tại các thị trường mới nổi như Việt Nam, Argentina và Brazil có ít lựa chọn tài chính. Là một tài sản không biên giới, tiền điện tử có đặc điểm là lợi suất cao và tính thanh khoản cao nên được chúng rất ưa chuộng. Khi ngành công nghiệp tiền điện tử tiếp tục phát triển và các chính sách pháp lý tiếp tục được cải thiện, không thể đánh giá thấp tiềm năng của các thị trường mới nổi này.
3. Mười sự kiện hàng đầu trong ngành mã hóa năm 2022
3.1 Terra sụp đổ, ngành bước vào thị trường giá xuống nghiêm trọng hơn
Sự sụp đổ của Terra có thể nói là tồi tệ nhất vào năm 2022 và thậm chí trong lịch sử của toàn ngành Một trong những sự cố tồi tệ nhất. Terra đã từng rất phổ biến trong toàn bộ giới tiền tệ và được xếp hạng trong số 10 tài sản tiền điện tử hàng đầu. Sự sụp đổ của nó khiến nhiều nhà đầu tư mất tiền và làm tình hình trở nên tồi tệ hơn trên thị trường tiền điện tử, vốn vốn đã ở trong thị trường gấu.
Được thành lập vào năm 2018, Terra là một blockchain thanh toán được thiết lập thông qua cơ chế tiền tệ kép của "tiền tệ ổn định" UST và "mã thông báo quản trị" Luna. Vào đầu năm 2022, người sáng lập Terra, Do Kwan đã đưa ra một giao thức có tên Anchor: miễn là bạn gửi UST, bạn có thể nhận được lợi nhuận hàng năm là 20%. Do đó, LUNA đã thu hút nhiều nhà đầu tư và các tính năng phi tập trung của nó cũng đã giành được sự ưu ái của giới tiền tệ. Sau khi ra mắt giao thức Anchor, hầu hết UST trên thị trường đã được gửi vào giao thức. Trước khi UST sụp đổ, gần 75% UST (lên tới 14B) đã được gửi vào giao thức Anchor. Nhiều nhà đầu tư thậm chí còn thế chấp khác. vay tài sản tiền điện tử UST để kiếm được 20% tiền lãi hàng năm. Do nhu cầu về UST ngày càng tăng nên giá LUNA cũng đã tăng lên trên 100 USD. Vào thời kỳ đỉnh cao, UST đã phát hành hơn 15 tỷ USD, trở thành stablecoin thuật toán phi tập trung lớn nhất trong vòng tròn tiền tệ.
Vào tháng 5 năm 2022, nguồn vốn UST của Terra trong đường cong đã mất cân bằng do người dùng bán mạnh. Kết quả là UST trở nên không được neo giữ và giá giảm toàn bộ. cách. Đối mặt với sự mất cân bằng của UST, Do Kwan đã sử dụng quỹ nhóm LFG để bán 80.000 BTC để mua lại UST với số lượng lớn. Thật không may, thị trường đã mất niềm tin vào Terra và những người dùng khác đã bán UST. Thuật toán của Terra cũng gây ra một số lượng lớn các đợt phát hành LUNA và LUNA & UST rơi vào vòng xoáy chết chóc. Các nhà giao dịch trên chuỗi Terra đã không thể theo kịp đợt bán tháo ồ ạt nên việc sụp đổ là không thể tránh khỏi.
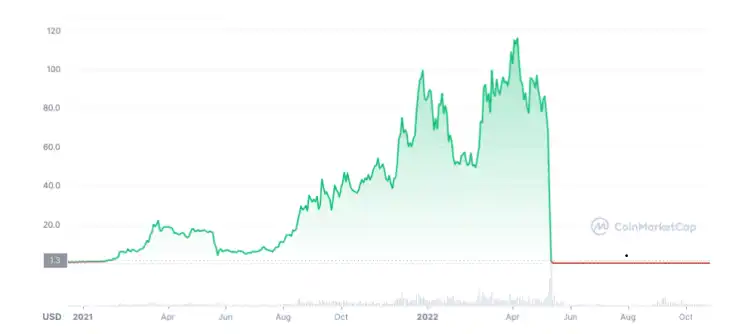
Hình 3-1: LUNAUSDblockquote>
Nguồn: Coinmarketcap.com
Sự sụp đổ của Terra đã gây ra tổn thất lớn cho thị trường, với giá UST giảm trong khoảng ngày Nó giảm xuống còn 0,2 đô la và giá LUNA cũng trở về 0. Giá trị thị trường của Terra Network bốc hơi 40 tỷ đô la và nhiều nhà đầu tư bị thua lỗ nghiêm trọng. Ngoài ra, 80.000 Bitcoin được LFG bán ra cũng có tác động rất lớn đến thị trường và việc giá Bitcoin giảm cũng khiến thị trường chung phải đối mặt với một thị trường gấu nghiêm trọng hơn.
3.2 Three Arrows Capital phá sản, ngành công nghiệp tiền điện tử bước vào "Thời khắc Lehman"
Three Arrows Capital là quỹ phòng hộ tiền điện tử được thành lập vào năm 2012 bởi người sáng lập Su Zhu và Kyle Davies. Three Arrows Capital được biết đến với các khoản đặt cược có đòn bẩy cao, vay số tiền lớn từ các công ty khác nhau và đầu tư vào nhiều dự án tài sản kỹ thuật số khác nhau. Vào tháng 3 năm 2022, tài sản thuộc quyền quản lý của nó đạt 10 tỷ USD và danh mục đầu tư của nó bao gồm các token như Avalanche, Solana, Polkadot và Terra. Three Arrows Capital chắc chắn là một gã khổng lồ đầu tư trong lĩnh vực tiền tệ.
Sau sự sụp đổ của Terra, tin tức ngay lập tức lan truyền rằng Three Arrows Capital đang gặp vấn đề về thanh khoản, đồng thời cũng có tin công ty bị nghi ngờ biển thủ tiền của khách hàng. Vào ngày 14 tháng 6 năm 2022, Su Zhu đã xóa hồ sơ tài khoản Twitter trên mạng xã hội có chứa các nhãn tiền kỹ thuật số như Ethereum và tweet trên Twitter: “Chúng tôi đang liên lạc với các bên liên quan và hoàn toàn cam kết giải quyết vấn đề này”. chưa làm rõ nội dung cụ thể của “câu hỏi” mà ông trả lời.
Tuần sau, công ty môi giới tài sản kỹ thuật số Voyager Digital cho biết họ đã cho Three Arrows Capital vay 15.250 Bitcoin và 350 triệu USD bằng stablecoin USDC. Theo giá hiện tại, khoản vay lên tới hơn 675 triệu USD. Voyager Digital đã cho Three Arrows Capital thời hạn đến ngày 27 tháng 6 để hoàn trả tất cả các khoản nợ tồn đọng nếu không sẽ vỡ nợ. Kết quả là Three Arrows Capital không trả được khoản vay và Voyager ngay lập tức yêu cầu Three Arrows Capital bồi thường thông qua các kênh hợp pháp. Sau khi vụ việc được đưa ra ánh sáng, những người vay khác của Three Arrows Capital, bao gồm Genesis Global Trading BlockFi, BitMex, FTX và Blockchain, đã yêu cầu Three Arrows Capital hoàn trả khoản vay của họ. Three Arrows Capital đã buộc phải bán tài sản của mình và từng bán 80.000 stETH (hơn 84 triệu USD) vào nhóm stETH/ETH trên đường cong, khiến stETH không còn neo (stETH từng được thả neo xuống 0,94 ETH).
Hình 3-2: Sơ đồ Ba Mũi Tên Thủ ĐôNguồn: CNBC.com
Three Arrows Capital đã mở ra cơ hội tiếp cận tài chính trong vòng tròn tiền tệ và tác động của nó rất sâu rộng. Tuy nhiên, do thiếu minh bạch, không ai biết ai đã tiếp xúc với họ khi ngày càng có nhiều tổ chức tiết lộ các khoản nợ xấu của Three Arrows Capital, toàn bộ ngành gây ra sự hoảng loạn, tiền tiếp tục bị rút và ngành công nghiệp mã hóa bước vào cuộc. "Khoảnh khắc Lehman."
3.3 Sự cố FTX đã gây ra cơn địa chấn trong ngành
Tháng 11 năm nay Năm sau, FTX cuối cùng đã tuyên bố phá sản do lượng người dùng sụt giảm dẫn đến thanh khoản cạn kiệt và mất khả năng thanh toán. Đây có thể nói là sự kiện rủi ro lớn nhất kể từ đợt thị trường gấu này, và tác động của nó rất lan rộng và sâu rộng.
FTX được thành lập vào năm 2019, cùng với công ty chị em Alameda, bởi Sam Bankman-Fried. Chỉ trong ba năm kể từ khi thành lập cho đến khi bùng nổ, FTX đã trở thành một sàn giao dịch tập trung với vốn hóa thị trường là 24 tỷ USD, đứng thứ hai trong ngành và tài sản cá nhân của người sáng lập SBF cũng đã đạt 15,6 tỷ USD. Nhưng chỉ trong vòng một tuần, số tài sản này đã biến mất.
Nguyên nhân cốt lõi của vấn đề là FTX, với tư cách là một sàn giao dịch tập trung, nắm giữ một lượng lớn tài sản của người dùng. Công ty chị em của nó, Alameda, yêu cầu một lượng vốn lớn cho hoạt động kinh doanh của mình, vì vậy, họ sử dụng các token mà mình nắm giữ, chẳng hạn như FTT và SOL, làm tài sản thế chấp để cho người dùng vay tiền từ FTX. Kết quả là, mặc dù tài sản của người dùng FTX không thay đổi nhiều về giá trị sổ sách, nhưng họ đã chuyển đổi từ tài sản chứa số lượng lớn stablecoin và BTC sang nắm giữ số lượng lớn token như FTT và SOL. Tính đồng nhất của tài sản là nghiêm trọng và dễ biến động. cao. Nguyên nhân xảy ra khi Coindesk phát hiện ra vấn đề trên bảng cân đối kế toán của FTX và xuất bản một bài báo phân tích để cảnh báo. Sau đó, người sáng lập Binance CZ thông báo rằng ông sẽ bán FTT mà ông nắm giữ để tránh rủi ro, điều này khiến thị trường hoảng loạn và khiến giá FTT giảm mạnh. Điều này khiến khối tài sản FTX sụt giảm đáng kể và gây ra làn sóng người dùng bỏ chạy. Cuối cùng, tính thanh khoản của FTX cạn kiệt do người dùng bỏ chạy và các tài sản của nó như FTT và SOL giảm mạnh, khiến nó mất khả năng thanh toán và cuối cùng tuyên bố phá sản.
Sự phá sản của FTX đã trực tiếp gây ra một trận động đất trong ngành và dẫn đến sự sụp đổ của thị trường. Là một trong những công ty dẫn đầu ngành, FTX và Alameda đã tham gia đầu tư nhiều dự án. Đặc biệt trong thời kỳ thị trường giá xuống năm nay, họ đã nhiều lần giải cứu các công ty trong ngành đang gặp khủng hoảng, tạo dựng hình ảnh của ngân hàng trung ương trong giới tiền tệ. . Theo số liệu thống kê chưa đầy đủ, FTX đã tham gia hơn 110 dự án đầu tư trực tiếp, trong đó có một số dự án như sau:
p>
Bảng 3-1: Các dự án đầu tư trực tiếp của FTX (một phần)Nguồn: Dune, Huobi Research
Ngoài ra, các dự án khác có giao dịch kinh doanh với FTX, chẳng hạn như bitDao và MIM, cũng như các công ty đầu tư như Sequoia Capital và Temasek, đã phải chịu tổn thất như sự sụp đổ của token và ghi giảm tài sản đầu tư liên quan. Có thể nói, tác động của sự kiện phá sản FTX này là rất sâu rộng và những tổn thất gây ra không thể so sánh với những sự kiện như Luna và 3AC. Có thể gọi là sự kiện Lehman thực sự trong vòng tròn tiền tệ.
Ngoài sự suy giảm và thua lỗ của thị trường mà các công ty và dự án liên quan phải gánh chịu, sự cố này còn ảnh hưởng nghiêm trọng đến toàn bộ hệ sinh thái ngành. Tác động trực tiếp nhất là các sàn giao dịch tập trung đã gặp phải khủng hoảng niềm tin. Kể từ khi vụ việc nổ ra, các sàn giao dịch lớn đã phải đối mặt với áp lực rút tiền, cho thấy sự mất lòng tin rất lớn của người dùng hiện tại đối với các sàn giao dịch tập trung dưới ảnh hưởng của sự hoảng loạn. Đối mặt với tình trạng này, các sàn giao dịch lớn đã thực hiện các biện pháp để tự cứu mình, chẳng hạn như tiết lộ tài sản dự trữ và kêu gọi thiết lập các quy định của ngành và quỹ phục hồi ngành. Nhưng về lâu dài, sự cố này sẽ có tác động sâu sắc đến toàn bộ hệ sinh thái ngành: sự mất niềm tin của người dùng vào các tổ chức tập trung và lời kêu gọi phân cấp ngày càng tăng có thể dẫn đến việc tái phát triển các dự án phi tập trung chắc chắn sẽ được tăng cường hơn nữa, khó khăn; và chi phí để có được giấy phép tuân thủ sẽ tăng thêm; tính minh bạch thông tin của từng dự án hoặc tổ chức sẽ được cải thiện đáng kể sau sự cố này có thể khiến niềm tin của người dùng đối với toàn bộ ngành công nghiệp tiền điện tử bị lung lay, khiến thị trường sụt giảm và tiếp tục suy thoái; Thời gian được kéo dài ra rất nhiều và vân vân. Mặc dù vậy, chúng tôi tin rằng nếu không có sự phá hủy thì sẽ không có cơ sở thành lập. Khi sự việc dần lắng xuống, ngành sẽ dần chuyển sang hướng tốt sau khi trải qua nỗi đau.
3.4 Cục Dự trữ Liên bang tăng mạnh lãi suất và các tài sản có rủi ro cao phải chịu gánh nặng
Trước đó chúng tôi đã đề cập rằng sự kiện quan trọng nhất trên thị trường vĩ mô toàn cầu năm 2022 sẽ là lạm phát toàn cầu và các chính sách thắt chặt tiền tệ như việc các ngân hàng trung ương tăng lãi suất để đối phó với lạm phát. Hơn nữa, đặc điểm của chu kỳ lạm phát và tăng lãi suất này là: tỷ lệ lạm phát cao và dai dẳng, lãi suất tăng nhanh và lớn. Biểu đồ bên dưới hiển thị dữ liệu về tỷ lệ lạm phát và lãi suất chuẩn ở Hoa Kỳ kể từ năm 1980:
Hình 3-3: Dữ liệu CPI hàng năm của Hoa Kỳ trong 40 năm và lãi suất mục tiêu chuẩnNguồn: Bloomberg, Huobi Research
Có thể thấy từ biểu đồ trên, tỷ lệ lạm phát hiện tại ở Hoa Kỳ đã đạt mức cao nhất kể từ năm 1980 và lãi suất chuẩn cũng đạt mức cao nhất kể từ năm 2008 trong vòng 8 năm. tháng, và dự kiến lãi suất sẽ tiếp tục tăng trước quý 2 năm sau. Trong bối cảnh đó, nhiều quốc gia và ngành công nghiệp khác nhau trên thế giới đã cảm nhận được sự lạnh giá của mùa đông tài chính. Bảng sau đây cho thấy sự tăng giảm của nhiều loại tài sản lớn vào năm 2022.
Bảng 3-2: Tăng giảm các loại tài sản chính trong năm 2022Nguồn: Bloomberg, Huobi Research
Như có thể thấy từ bảng trên, bối cảnh của Cục Dự trữ Liên bang tăng lãi suất mạnh Tiếp theo, các tài sản lớn trên toàn cầu bị ảnh hưởng nặng nề: ngoài hàng hóa tăng giá do các yếu tố khác ngoài chính sách tiền tệ của Mỹ, thị trường chứng khoán toàn cầu, tiền tệ của nhiều quốc gia và nợ quốc gia đều giảm mạnh. Trong số đó, trái phiếu Mỹ kỳ hạn 2 năm, đại diện cho chi phí của các quỹ ngắn hạn và Nasdaq, nơi bị chi phối bởi cổ phiếu công nghệ, giảm tương đối mạnh. Trong trường hợp này, ngành công nghiệp tiền điện tử cũng không thể tránh khỏi. Hơn nữa, do đặc điểm riêng của nó, ngành công nghiệp tiền điện tử có tỷ lệ đòn bẩy cao hơn các ngành truyền thống. Trong bối cảnh thắt chặt vốn toàn cầu, quá trình giảm đòn bẩy đã trở nên tương đối bạo lực và khốc liệt hơn, chẳng hạn như vụ tai nạn địa hình và Three Arrows. Mặc dù các sự kiện lớn thường niên như phá sản vốn có những nguyên nhân trực tiếp khác nhau, nhưng nguyên nhân cơ bản là các vấn đề về dòng tiền do môi trường thắt chặt tiền tệ toàn cầu gây ra. Do đó, trong một vài năm nữa, nếu chúng ta muốn phân tích các sự kiện lớn trong ngành tiền điện tử vào năm 2022, cuộc khủng hoảng thanh khoản toàn cầu được thể hiện bằng việc tăng lãi suất của Cục Dự trữ Liên bang sẽ là cơ sở để phân tích nhiều vấn đề.
3.5 Ethereum hợp nhất, PoS mở ra kỷ nguyên mới
Vào ngày 15 tháng 9 năm 2022, quá trình sáp nhập Ethereum rất được mong đợi đã hoàn tất thành công, đánh dấu sự chuyển đổi chính thức cơ chế đồng thuận của mạng chính Ethereum từ Proof of Work (PoW) sang Proof of Stake (PoS).
Là một máy tính đẳng cấp thế giới, Ethereum đã sử dụng cơ chế đồng thuận bằng chứng công việc kể từ khi ra đời để đảm bảo tính bảo mật của hệ thống, các giao dịch khác nhau, hợp đồng thông minh, tài khoản, v.v. Các chức năng phức tạp cũng chạy trên cơ chế cốt lõi này. Với sự thịnh vượng liên tục của các ứng dụng sinh thái trên Ethereum, cơ sở hạ tầng hiện tại đặt ra những thách thức đối với khả năng mở rộng hệ thống và những hạn chế của PoW đã hạn chế nghiêm trọng sự phát triển trong tương lai của Ethereum. Để giải quyết vấn đề về khả năng mở rộng, nhóm đã đề xuất một loạt kế hoạch nâng cấp mạng.
Việc sáp nhập là lần nâng cấp mạng thứ hai trong chuỗi, kết hợp hai chuỗi khối độc lập hiện có trong hệ sinh thái, mạng chính Ethereum và chuỗi Beacon, trong khi vẫn giữ lại. chức năng ban đầu là thực hiện hợp đồng thông minh và hoàn thiện dữ liệu lịch sử cũng như trạng thái người dùng, đồng thời đạt được cơ chế chuyển đổi đồng thuận.
Hình 3-4: Sơ đồ hợp nhất EthereumNguồn: Ethereum.org
Sau khi sáp nhập, Ethereum đã chứng kiến những thay đổi tương ứng trong cấu trúc khối, cấu trúc mạng, cơ chế đồng thuận và loại nút. Khối mới có thể được coi là sự kết hợp giữa khối báo hiệu và khối PoW ban đầu, trong đó các trường khối liên quan đến sự đồng thuận PoW sẽ được sửa đổi thành 0 hoặc các hằng số tương ứng; " kiến trúc, bao gồm sự đồng thuận. Lớp điều phối và chỉ đạo lớp thực thi tạo và đồng bộ hóa các khối; sau khi hợp nhất, các loại nút Ethereum sẽ phong phú hơn. Việc bổ sung các nút không trạng thái không chỉ giúp duy trì tính phân cấp của mạng mà còn chuẩn bị cho kiến trúc sharding trong tương lai.
Hình 3-5: Ether sau khi sáp nhập Sơ đồ khối
Hình 3-6: Ethereum sau khi sáp nhập Kiến trúc máy kháchNguồn: blog nền tảng Ethereum Nguồn: ethresearch.ch
Sáp nhập Ethereum là một vấn đề lớn đối với tiền điện tử Cột mốc quan trọng sự kiện trên thị trường tiền tệ: Đối với Ethereum, việc sáp nhập là một bước quan trọng trong việc cải thiện hiệu suất. Việc chuyển sang cơ chế bằng chứng cổ phần cung cấp các điều kiện cơ bản cho việc mở rộng sharding tiếp theo của Ethereum. Không chỉ vậy, tỷ lệ phát hành ETH sẽ giảm đáng kể sau khi sáp nhập và cùng với việc EIP-1559 bị phá hủy, ETH có khả năng sẽ rơi vào tình trạng giảm phát trong tương lai. Đối với ngành, việc sáp nhập đồng nghĩa với việc kết thúc kỷ nguyên khai thác card đồ họa quy mô lớn và các thợ đào phải đổ xô đến các chuỗi thay thế hoặc bỏ cuộc. Khi Ethereum dần dần khắc phục những thiếu sót về hiệu suất, chắc chắn nó sẽ bóp nghẹt các hệ sinh thái chuỗi công khai PoS khác trong tương lai. Ở mức độ sâu hơn, việc sáp nhập là một thay đổi quan trọng đối với Ethereum nhằm đáp lại lời kêu gọi toàn cầu nhằm giảm lượng khí thải carbon của nó. Sự phổ biến lâu dài của Bitcoin đã cho phép ngành công nghiệp chứng kiến sự mạnh mẽ của cơ chế PoW, nhưng nó đòi hỏi các máy khai thác phải chạy liên tục để tính toán liên tục cho đến khi tìm thấy giá trị băm đáp ứng yêu cầu, điều này tiêu tốn một lượng năng lượng rất lớn. Quá trình chuyển đổi sang bằng chứng cổ phần của Ethereum cũng sẽ giảm mức tiêu thụ năng lượng toàn cầu hàng năm khoảng 0,4%.
3.6 Quy định về tiền mặt như cơn lốc gây ra những suy nghĩ và lo ngại trong ngành mã hóa
Vào ngày 8 tháng 8 năm 2022, Văn phòng Kiểm soát Tài sản Nước ngoài (OFAC) của Bộ Tài chính Hoa Kỳ đã thêm Tornado Cash và các địa chỉ ví tiền điện tử liên quan của nó vào “Danh sách Quốc gia được Chỉ định Đặc biệt” (SDN), cấm công dân Hoa Kỳ tham gia vào thỏa thuận Hoặc bất kỳ địa chỉ Ethereum nào liên quan đến nó. Nếu bạn tương tác với một địa chỉ trong danh sách SDN, những người và tổ chức có liên quan sẽ phải đối mặt với các hình phạt (Hình). Theo Twitter chính thức của Tornado Cash, giao thức của nó đã bị xử phạt bởi các cơ quan liên quan sau:
- Trang GitHub của Tornado Cash đã đóng
- Lệnh cấm tài khoản người đóng góp Tornado Cash
- USDC trong giao thức Tornado Cash
- Yêu cầu RPC bị Infura, Alchemy từ chối
Hình 3-7: Tài liệu trừng phạt của OFAC đối với Tornado CashNguồn: https://home.treasury.gov/, Huobi Research
Lý do chính dẫn đến lệnh cấm Tornado Cash là do tổ chức hacker Triều Tiên Lazarus Group đã sử dụng Tornado Cash để tiến hành rửa tiền quy mô lớn và giúp các hoạt động rửa tiền bất hợp pháp lên tới 7 tỷ đô la Mỹ, gây ra mối đe dọa cho an ninh quốc gia Mỹ. Các địa chỉ on-chain có trong danh sách trừng phạt có tổng tài sản là 437 triệu USD.
Để đáp lại lệnh trừng phạt này, một số lượng lớn các nhà cung cấp dịch vụ và giao thức DeFi đã cấm quyền truy cập vào Tornado cash và chặn các ví liên quan. Tornado Cash cũng đã gây ra rất nhiều cuộc thảo luận, bao gồm cả việc liệu blockchain có nên chống kiểm duyệt hay không, liệu ngành công nghiệp tiền điện tử có nên đáp ứng các quy định hay không, v.v. Các nhà phát triển cốt lõi của Ethereum cũng thảo luận chi tiết về các chiến lược để đối phó với sự giám sát pháp lý cấp quốc gia đối với một nhà phát triển cuộc gọi hội nghị chờ đợi. Sự cố Tornado Cash không chỉ thúc đẩy suy nghĩ sâu rộng về xung đột giữa quyền riêng tư và quy định mà còn đánh dấu sự ra mắt chính thức của hành động pháp lý toàn cầu chống lại Miền Tây hoang dã của DeFi.
3.7 Việc phát hành tiền tệ OP dẫn đến sự trở lại của cơn sốt Lớp 2
Năm nay Sự kiện lớn nhất trong lĩnh vực Lớp 2 là giao thức Optimistic Rollup chính thống Optimism đã phát hành mã thông báo OP, điều này đã thúc đẩy sự tăng trưởng bất lợi của chính nó và toàn bộ trường Lớp 2.
Đầu năm 2022, tốc độ tăng trưởng của Lớp 2 chậm lại. Để thu hút người dùng và kích thích tăng trưởng, các giao thức Lớp 2 thể hiện tài năng của mình. Đầu tiên, vào tháng 4, Arbitrum, giao thức Tổng hợp lạc quan số một, đã khởi động một hoạt động khám phá sinh thái có tên "The Arbitrum Odyssey" để khuyến khích người dùng sử dụng các dự án trực tuyến để nhận được phần thưởng NFT. Sự nhiệt tình của người dùng rất cao, nhưng do mức độ phổ biến của nó. hoạt động này đã vượt quá mạng Do khả năng chi trả được đặt trước, sự kiện đã phải tạm dừng. Sau đó, Optimism chính thức thông báo rằng họ sẽ phát hành mã thông báo gốc OP và công bố mô hình kinh tế. quỹ khuyến khích với mã thông báo OP chiếm 5,4% nguồn cung ban đầu, để tài trợ cho các nhà xây dựng và dự án trong hệ sinh thái OP. Những sáng kiến này đã giúp TVL của Optimism (tính bằng ETH) tăng hơn 4 lần trong nửa năm. p>
Bảng 3-3: So sánh các dữ liệu khác nhau của giao thức OptimismNguồn: L2beat, lạc quan.etherscan.io, Huobi Research
Optimism là nhóm đầu tiên trong số bốn nhóm Rollup lớn phát hành token. Sự tăng trưởng của nó đã đóng góp tích cực cho các giao thức khác. Vào ngày 13 tháng 7, nhóm ZK Rollup StarkWare đã xuất bản ba bài báo liên tiếp, thông báo rằng sản phẩm StarkNet của họ sẽ phát hành mã thông báo gốc và giới thiệu các kịch bản ứng dụng, số lượng phát hành và phân phối Mã thông báo. và tuyên bố rằng mạng StarkNet đã tạo ra 100 mã thông báo, một phần trong số đó sẽ được phân phối cho những người đóng góp cho hệ sinh thái StarkNet và các nhà đầu tư liên quan
Tại thời điểm này điểm, hai trong số bốn dự án lớn đã phát hành mã thông báo. Hai công ty còn lại có thể có kế hoạch rõ ràng về việc phát hành mã thông báo sớm hay muộn, zkSync đã tuyên bố trong tài liệu người dùng chính thức của mình rằng họ sẽ phát hành mã thông báo để củng cố vị trí hàng đầu của mình. sẽ không phát hành mã thông báo. Tôi e rằng nó sẽ không hoạt động
Ngoài việc phát hành mã thông báo, Lớp 2 cũng đang tiếp tục lặp lại ở cấp độ kỹ thuật ( chi tiết bên dưới). Mạng Nitro được nâng cấp để tăng thông lượng mạng và giảm chi phí giao dịch. Optimism thông báo rằng họ sẽ tung ra một bản nâng cấp lớn cho Bedrock vào quý 4 năm nay để đạt được mức tương đương với Ethereum, rút ngắn thời gian gửi tiền từ L1 xuống L2 và giảm giao dịch. StarkNet triển khai Rust-VM, giúp giảm đáng kể ngưỡng cho các nhà phát triển ngôn ngữ Rust. Mạng chính zkSync 2.0 (giai đoạn đầu tiên chỉ dành cho các nhóm) sẽ ra mắt vào tháng 11.
Giao thức Layer2 tiếp tục cải thiện hiệu suất và trải nghiệm người dùng thông qua nâng cấp công nghệ, giới thiệu nhiều phương pháp hơn thông qua mã thông báo để cho phép mạng thu được giá trị và khuyến khích các nhà phát triển và người dùng. Bây giờ nhìn lại, thời điểm phát hành mã thông báo của Optimism là một điểm thay đổi đối với TVL tổng thể của Lớp 2 trong năm nay. Sau đó, TVL của Layer đã tăng 63%, trở thành một trong số ít lĩnh vực vẫn có thể đạt được mức tăng trưởng trong thị trường giá xuống. Mùa hè này không thể gọi là “Mùa hè Layer2”, nhưng Layer2 đã cho thấy sức sống mãnh liệt trong mùa hè tới, họ có thể sẽ mang đến những bất ngờ.
Hình 3-8: Việc phát hành mã thông báo lạc quan là một điểm uốn cho TVL của Lớp 2 trong vài năm.
Nguồn: L2beat, Huobi Research
Sau 3,8 STEPN, X sang EARN kết thúc, GameFi sẽ đi về đâu?
h4>
Từng có 1 triệu người dùng và 4,72 triệu người dùng đã đăng ký và có thể kiếm được lợi nhuận lên tới 122,5 triệu USD trong một quý, STEPN có thể nói là công ty GameFi và X to Earn năm 2022 Một trong những dự án xuất sắc nhất Tuy nhiên, STEPN cuối cùng đã gặp phải nút thắt cổ chai và bước vào vòng xoáy tử thần, chấm dứt cơn sốt X-Earn vào năm 2022.
Hình 3-9: STEPNNguồn: coinmarketcap.com
Khuyến khích người dùng đi bộ để kiếm token là cốt lõi của STEPN Kể từ khi trò chơi ra mắt, STEPN đã được đồng tiền này ưa chuộng. vòng tròn và thu hút nhiều người mới tham gia Web2. Người dùng sớm có mức tăng trưởng bùng nổ Vào thời kỳ đỉnh cao vào tháng 5, STEPN có 700.000 người dùng hoạt động, chiếm gần 20% số người dùng trả tiền hàng ngày của Solana. Sau đỉnh điểm tháng 5, số người dùng hoạt động của STEPN đã giảm mạnh. số lượng người dùng mới cũng đang giảm
Hình 3-10: Số lượng người dùng STEPN đang hoạt độngNguồn: Dune Analytics
Những lý do đằng sau sự sụt giảm của STEPN, ngoài tác động của thị trường giá xuống đối với thị trường tiền điện tử và sự hoảng loạn về tiền điện tử do sự sụp đổ của LUNA, cũng là những lý do khiến STEPN công bố trong Vào tháng 7 năm 2022, nó sẽ rút người dùng khỏi Trung Quốc đại lục, khiến người dùng bắt đầu bán tài sản tiền điện tử liên quan đến STEPN. Mã thông báo tiện ích của STEPN, GST, đã rơi vào tình trạng lạm phát nguồn cung cấp tốc trong bối cảnh nhu cầu giảm, khiến giá của nó giảm mạnh. STEPN đã mở ra một mô hình mới cho X to Earn. Các vấn đề dẫn đến sự phát triển nhanh chóng của STEPN và sự suy thoái của nó do thiếu sự tăng trưởng bền vững của người dùng cũng mang lại giá trị tham khảo cho các dự án X to Earn khác trong tương lai.
3.9 Vụ mua bán và sáp nhập lớn nhất năm nay: Mua lại Huobi
Là sàn giao dịch có thị phần lớn nhất Trung Quốc, Huobi đã chính thức được mua lại bởi quỹ mua bán và sáp nhập của Hong Kong Baiyu Capital vào đầu tháng 10 năm 2022 với mức định giá 3 tỷ USD. Đây có thể là vụ mua bán và sáp nhập lớn nhất trong ngành tiền điện tử. Năm nay.
Tập đoàn Huobi được thành lập vào năm 2013 bởi Li Lin. Với sự phát triển của thị trường tiền điện tử, thị phần của Huobi Exchange đã dần tăng lên, trở thành sàn giao dịch có thị phần lớn nhất thế giới Trung Quốc sau năm 2017. Bố cục sinh thái tổng thể nằm ở vị trí dẫn đầu trong ngành và Đại học Huobi, Huobi Investment , v.v. có danh tiếng tốt. Cho đến năm 2021, Huobi, Binance và OK được coi là ba sàn giao dịch tiền điện tử hàng đầu Trung Quốc.
Tuy nhiên, vào năm 2021, Trung Quốc đại lục đã đưa ra chính sách quản lý tiền điện tử nghiêm ngặt nhất trong số tất cả các quốc gia trên thế giới, bao gồm cấm người dùng Trung Quốc đại lục giao dịch tiền điện tử, cấm người Trung Quốc sử dụng tiền ảo khai thác tiền tệ ở Trung Quốc đại lục, các công ty đăng ký ở Trung Quốc đại lục bị cấm tham gia vào các hoạt động kinh doanh liên quan đến tiền ảo. Sau khi ban hành các chính sách quản lý, các công ty liên quan đến tiền điện tử do Huobi đại diện đã tuyên bố rút khỏi thị trường đại lục và chuyển hoạt động kinh doanh sang nước ngoài. Trước khi thoát ra, khối lượng giao dịch trung bình hàng ngày của Huobi đã vượt quá 60 tỷ USD, với mức cao nhất là hơn 90 tỷ USD. Sau khi thoát ra, thị trường bước vào thị trường gấu và khối lượng giao dịch trung bình hàng ngày giảm xuống mức 5 tỷ USD. với khối lượng giao dịch giảm hơn 90%.
Tuy nhiên, là một sàn giao dịch lâu đời, Huobi vẫn có nền tảng vững chắc và tài sản có giá trị. Ngoài ảnh hưởng thương hiệu của riêng mình, Huobi còn có giấy phép tuân thủ ở Hoa Kỳ, Hồng Kông, Hàn Quốc, Nhật Bản và các nơi khác, đồng thời có công ty niêm yết Huobi Technology ở Hồng Kông, công ty này vẫn rất hấp dẫn đối với những người mua lại. Vì vậy, sau nhiều lần đàm phán, vào đầu tháng 10, Hong Kong Baiyu Capital đã công bố mua lại toàn bộ cổ phần của Huobi Global do Li Lin nắm giữ.
Giới thiệu về Capital Management là một công ty quản lý tài sản ở Hồng Kông được thành lập vào năm 2008 bởi Chen Yihua, người cũng là đối tác của Jinglin Asset. Sau khi Baiyu Capital mua lại Huobi, họ đã tuyên bố thành lập một ủy ban cố vấn toàn cầu với mục đích hướng dẫn bố cục chiến lược và phát triển Huobi Global Station. Danh sách của họ bao gồm Chen Yihua, người sáng lập Baidu Capital, Du Jun, đồng sáng lập Huobi. và Justin Sun, người sáng lập Tron, Wang Yang, Phó Chủ tịch Đại học Khoa học và Công nghệ Hồng Kông, và Leah Wald, đồng sáng lập Valkyrie Investments. Tại cuộc họp chung đầu tiên sau khi hoàn tất việc mua lại, Justin Sun, với tư cách là đại diện của ủy ban cố vấn, đã công bố một số biện pháp quan trọng, bao gồm trao quyền cho HT và tăng cường chiến lược ở nước ngoài. Trong tuần tiếp theo, giá HT đã tăng hơn 80%, cho thấy sự ghi nhận của thị trường đối với việc mua lại và sự điều chỉnh chiến lược của Huobi. Tôi tin rằng sau khi hoàn tất việc mua lại và điều chỉnh chiến lược này, Huobi sẽ lấy lại vinh quang trong tương lai.
3.10 Hoa Kỳ và Châu Âu triển khai bố cục cấp cao nhất và chương trình nghị sự về giám sát toàn diện cũng nằm trong chương trình nghị sự
Thị trường tiền điện tử toàn cầu Sau khi trải qua đợt bùng phát lớn gần đây nhất, chính phủ ở nhiều quốc gia khác nhau, đại diện là Hoa Kỳ và Châu Âu, đã đẩy nhanh các chính sách quản lý của họ.
Vào ngày 9 tháng 3 năm 2022, Tổng thống Hoa Kỳ Biden đã ký "Sắc lệnh hành pháp về đảm bảo đổi mới có trách nhiệm đối với tài sản kỹ thuật số", đây là sắc lệnh đầu tiên chưa từng có ở Hoa Kỳ. Các biện pháp của toàn chính phủ nhằm giải quyết các rủi ro và lợi ích tiềm năng của việc tận dụng tài sản kỹ thuật số và các công nghệ cơ bản của chúng. Sắc lệnh thiết lập chính sách quốc gia về tài sản kỹ thuật số bao gồm sáu ưu tiên chính: bảo vệ người tiêu dùng và nhà đầu tư, ổn định tài chính, tài trợ bất hợp pháp, vai trò lãnh đạo của Hoa Kỳ trong hệ thống tài chính toàn cầu và khả năng cạnh tranh kinh tế, tài chính toàn diện và Đổi mới có trách nhiệm.
Vào ngày 16 tháng 9, Nhà Trắng đã công bố dự thảo khung pháp lý đầu tiên cho ngành công nghiệp tiền điện tử. Khung này tuân theo lệnh điều hành tài sản kỹ thuật số và sử dụng Chứng khoán và Sàn giao dịch Hoa Kỳ. Ủy ban và Hàng hóa Sức mạnh của các cơ quan quản lý hiện tại như Ủy ban Giao dịch Tương lai cũng mang lại sự hợp tác mở rộng giữa Hoa Kỳ và các đối tác thông qua G7, G20, Lực lượng Đặc nhiệm Hành động Tài chính (FATF) và Ban Ổn định Tài chính (FSB).
Hình 3-11: Quy định về BitcoinNguồn: Allrecode.com/post/31774
Ngày 30 tháng 6 năm 2022 Chủ tịch Hội đồng Châu Âu và Ủy ban Nghị viện Châu Âu đã đạt được thỏa thuận tạm thời về đề xuất Thị trường tài sản tiền điện tử (MiCA). Vào ngày 5 tháng 10, Hội đồng Châu Âu đã phê duyệt văn bản cuối cùng của dự luật quản lý Thị trường tài sản tiền điện tử (MiCA). đã được thông qua với 28 phiếu thuận và 1 phiếu chống. MiCA sau đó sẽ được thông qua bằng cuộc bỏ phiếu cuối cùng tại phiên họp toàn thể của Nghị viện Châu Âu. Sau khi được thông qua, nó sẽ có hiệu lực sau 12-18 tháng. Vào ngày 10 tháng 10, các thành viên của Nghị viện Châu Âu cũng đã bỏ phiếu về Quy định chuyển tiền (TFR), một dự luật chống rửa tiền yêu cầu chuyển khoản bằng tiền điện tử phải bao gồm tên của người trả tiền và Thông tin nhận dạng người nhận. Sau khi hai dự luật này có hiệu lực, chúng sẽ thiết lập một khung pháp lý thống nhất về tiền điện tử ở EU và sẽ trở thành các quy định quản lý tài sản tiền điện tử toàn diện nhất tại các khu vực pháp lý lớn trên thế giới. Chúng cũng sẽ cung cấp sự bảo vệ mạnh mẽ cho các nhà cung cấp dịch vụ và nhà đầu tư tham gia vào tiền điện tử. tài sản.
Khung quy định về mã hóa do Hoa Kỳ và Châu Âu đưa ra sẽ có tác động rất lớn đến thị trường mã hóa toàn cầu. Hoa Kỳ và Liên minh Châu Âu sẽ đi đầu trong việc thiết lập một thị trường thống nhất. Hệ thống quy định mã hóa không chỉ cải thiện hiệu quả giám sát và cường độ thực thi pháp luật mà còn có thể cung cấp mô hình tham khảo cho hoạt động giám sát ở các quốc gia khác.
4. Cơ sở hạ tầng Web3
4.1 Đột phá và tấn công của Ethereum p>
4.1.1 Rollup
Rollup là một giải pháp mở rộng ngoài chuỗi có nhiều hy vọng. Ý tưởng chính của Rollup là người dùng thực hiện các giao dịch ở Lớp 2 (ngoài chuỗi). Sau khi nhà điều hành Lớp 2 nén và đóng gói giao dịch, dữ liệu giao dịch đã nén và chứng chỉ chuyển đổi trạng thái ngoài chuỗi sẽ được gửi tới chuỗi. Cuối cùng, mạng chính Ethereum (Trong tương lai, nó cũng có thể được xác minh bởi các trình xác minh Lớp 1 khác). Do sử dụng các phương pháp mã hóa hiệu quả hơn và giảm lượng dữ liệu cần tải lên, số byte cần thiết để lưu trữ lô giao dịch ngoài chuỗi này trên mạng chính Ethereum đã giảm. Đồng thời, do mạng chính Ethereum không phải tính toán lại các giao dịch ngoài chuỗi nên lượng gas tiêu thụ cho các giao dịch cũng giảm đi đáng kể. Một mặt, Rollup giảm mức tiêu thụ tài nguyên trên chuỗi và mặt khác, nó duy trì tính sẵn có của dữ liệu, nghĩa là mạng chính Ethereum có thể xem và đảm bảo rằng không ai có thể giả mạo các giao dịch ngoài chuỗi. Do đó, nó có thể cải thiện khả năng mở rộng đồng thời kế thừa tính phân cấp và bảo mật của Ethereum và đã trở thành giải pháp kỹ thuật chủ đạo cho Lớp 2. Vitalik cũng cho biết: "Đối với Ethereum, Rollups là giải pháp mở rộng không cần tin cậy duy nhất trong ngắn hạn, trung hạn và có thể là dài hạn."
Rollup đã bắt đầu hình thành ở đầu năm 2022 và đã đạt được mức tăng trưởng đi ngược xu hướng trong năm nay. Theo dữ liệu của l2beat, vào ngày 1 tháng 1 năm 2022, tổng TVL của Rollup là 1,56 triệu ETH, tương đương khoảng 4,5% TVL của mạng chính Ethereum. Tính đến ngày 20 tháng 10 năm 2022, TVL của Rollup đã tăng lên 3,62 triệu ETH, tăng 131% và tỷ lệ với TVL của mạng chính Ethereum cũng đã tăng lên khoảng 7,5%. Thị trường tiền điện tử nói chung không hoạt động tốt trong năm nay. Giá ETH đã giảm 65% trong cùng thời kỳ. Không dễ để Rollup đạt được mức tăng trưởng trong một môi trường như vậy.
Hình 4-1: TVL tổng hợp năm 2022 thay đổiNguồn: L2beat, Huobi Research
Xét về số lượng triển khai dự án, theo dữ liệu của DeFiLlama, tính đến cuối tháng 10 năm 2022, đã có khoảng 210 dự án được triển khai trên Rollup (các dự án được triển khai trên nhiều Rollup chỉ được tính là 1) và các dự án trên Mạng chính Ethereum Có 585 trong số đó. Về vấn đề này, tỷ lệ Rollup so với Ethereum là 35,9%, cao hơn đáng kể so với mức 19,3% vào đầu năm. Trước đây người ta đã suy đoán rằng nếu chi phí gas của mạng chính Ethereum giảm thì tầm quan trọng của Rollup sẽ giảm. Thực tế là giá ETH và giá gas trung bình đã giảm trong năm nay. Phí gas của mạng chính Ethereum sẽ còn giảm hơn nữa, nhưng Rollup vẫn thu hút một lượng lớn triển khai dự án. Điều này cho thấy nhiều nhóm dự án lạc quan về triển vọng của Ethereum và Rollup, đồng thời mạng Ethereum "tập trung vào Rollup" đang dần hình thành.
Về số lượng địa chỉ, theo ước tính dựa trên số lượng địa chỉ được xuất bản bởi mỗi trình duyệt blockchain của Rollup, Rollup có tổng cộng 4 M địa chỉ, tăng 4 lần so với đầu năm. Mạng chính Ethereum có 209 triệu địa chỉ và số lượng địa chỉ tổng hợp đã tăng từ dưới 1% số lượng địa chỉ Ethereum lên gần 2%. Mặc dù đã đạt được sự tăng trưởng nhưng nó vẫn còn một chặng đường dài để thu hút người dùng.
Sự tăng trưởng mạnh mẽ của Rollup chủ yếu được thúc đẩy bởi những tiến bộ công nghệ. Tiến trình của Rollup năm nay chủ yếu tập trung vào năm hướng cải thiện khả năng tương thích, giảm chi phí sẵn có của dữ liệu, giảm chi phí xác minh, phân cấp và phát triển zkEVM.
Cải thiện khả năng tương thích
Vì nó tương thích với EVM, thuận tiện hơn cho việc triển khai nhiều dự án khác nhau nên vốn của OP Rollup chiếm hơn 80% tổng số vốn hiện tại. Tuy nhiên, việc tương thích với EVM không có nghĩa là các dự án có thể được triển khai một cách liền mạch. Chúng vẫn yêu cầu nhiều điều chỉnh về mã. Cải thiện khả năng tương thích của EVM và thu hẹp sự khác biệt với Ethereum luôn là trọng tâm của OP Rollup.
Arbitrum One đã chuyển sang Nitro vào đầu tháng 9, cải thiện khả năng tương thích mạng. Lớp cơ sở của phần mềm máy khách Nitro biên dịch trực tiếp từ lõi của Geth (ứng dụng khách Ethereum chính thống). Geth thay thế trình mô phỏng EVM tùy chỉnh ban đầu của Arbitrum để xử lý các chức năng thực thi và bảo trì trạng thái, đảm bảo rằng Nitro có khả năng tương thích cao với Ethereum. Sau khi Optimism tiến hành nâng cấp tương đương EVM vào cuối năm ngoái, năm nay họ đã đề xuất "Tương đương Ethereum". Nó sẽ được triển khai trong bản nâng cấp lớn mà Bedrock dự kiến ra mắt vào quý 4, nhằm giảm thiểu sự khác biệt với Ethereum, để Optimism có thể thực hiện nâng cấp tương đương với EVM. có thể chia sẻ và cộng tác trên cùng một mã lõi. Với khả năng tương thích mạnh hơn, chi phí triển khai dự án sẽ nhỏ hơn, có thể sử dụng nhiều công cụ hỗ trợ Ethereum hơn và hiệu ứng mạng của giao thức OP Rollup sẽ lớn hơn.
Giảm chi phí sẵn có của dữ liệu
Chi phí của Rollup chủ yếu bao gồm 2 Đầu tiên là chi phí sẵn có của dữ liệu (DA) được bàn giao cho L1 và thứ hai là chi phí hoạt động của chính L1. Vì Rollup được thực hiện ngoài chuỗi và tải không nặng trong hầu hết thời gian nên chi phí hoạt động chiếm tỷ lệ tương đối nhỏ, trong khi chi phí DA chiếm tỷ lệ tương đối lớn.
Để giảm chi phí DA, mỗi nhóm đã làm việc chăm chỉ để cải thiện hệ thống nén và xử lý hàng loạt. Ví dụ: Optimism đã giảm 30% chi phí bằng cách đặt các thông số chi phí hợp lý hơn và nó cũng sẽ sử dụng các thuật toán nén hiệu quả hơn để giảm chi phí hơn nữa. Ngoài những phương tiện thông thường này, Arbitrum đã tung ra một sản phẩm mới, Nova, giúp giảm phí DA xuống mức thấp nhất. Nova được xây dựng trên công nghệ Anytrust của Arbitrum, sử dụng Ủy ban sẵn có dữ liệu (DAC) để lưu trữ và phân phối dữ liệu ngoài chuỗi, chỉ chuyển về chế độ tổng hợp khi người dùng thách thức DAC. DAC cần đảm bảo rằng có ít nhất 2 thành viên ủy ban trung thực. So với sự đồng thuận BFT truyền thống yêu cầu 2/3 tổng số nút phải trung thực, giả định về độ tin cậy của nó yếu hơn nhiều và dễ thực hiện hơn nhiều. Về cơ bản, nó giao dịch với giả định niềm tin bổ sung tối thiểu để có chi phí thấp hơn và thời gian rút tiền nhanh hơn. Các dự án game và xã hội rất phù hợp để triển khai trên Nova. Hiện tại, có gần 10 dự án đang chạy trên Nova. StarEX cũng đã chính thức ra mắt chế độ Volition. Người dùng có thể chọn lưu trữ dữ liệu giao dịch ban đầu trên Ethereum hay trong DAC tùy theo loại hình kinh doanh.
Giảm chi phí xác minh
OP Rollup dựa vào về giải quyết tranh chấp bằng chứng gian lận. Bằng chứng gian lận được chia thành một vòng tương tác và nhiều vòng tương tác. Trước đây, chỉ Arbitrum mới sử dụng nhiều vòng bằng chứng gian lận tương tác và OP Rollup dựa trên mã Lạc quan đều sử dụng một vòng bằng chứng tương tác. Nhiều vòng bằng chứng tương tác liên tục thu hẹp phạm vi tranh chấp ngoài chuỗi cho đến khi tìm thấy bước thực thi gây tranh chấp, sau đó được thực hiện lại và phân xử trên chuỗi. Điều này có thể làm giảm các tài nguyên trên chuỗi cần thiết để giải quyết tranh chấp. chi phí thấp hơn một vòng tương tác. Optimism đang phát triển một thế hệ bằng chứng gian lận mới, Cannon, là một bằng chứng gian lận tương tác nhiều vòng. Rất có thể các Bản tổng hợp OP khác sẽ tuân theo bản nâng cấp này của Optimism và chi phí giải quyết tranh chấp cho các Bản tổng hợp OP nhìn chung sẽ giảm trong tương lai. Điều quan trọng hơn là Cannon sẽ sử dụng MiniGeth (phiên bản đơn giản của máy khách Geth của Optimism) làm trình mô phỏng EVM, về cơ bản tách riêng giải pháp Rollup khỏi chuỗi chính. Một mặt, nó có thể thích ứng với các nâng cấp EVM bằng cách nâng cấp MiniGeth và trên đó. mặt khác, MIniGeth có thể được thay thế bằng các công cụ khác để hỗ trợ các máy ảo chuỗi chính khác triển khai các giải pháp Rollup.
ZK Rollup dựa vào bằng chứng hợp lệ (bằng chứng không có kiến thức, ZKP) để giải quyết tranh chấp. Khác với OP Rollup, nó không yêu cầu bằng chứng tương tác mà tạo ZKP cho tất cả các câu lệnh được thực thi cùng một lúc và trình xác minh sẽ xác minh ZKP để xác định xem người chứng minh có trung thực hay không. Để nâng cao hiệu quả xác minh, StarkNet đã nâng cấp bằng chứng STARK đệ quy. Bản nâng cấp này tận dụng tính năng "nén logarit" của bằng chứng STARK, nghĩa là thời gian cần thiết để tạo bằng chứng gần như tuyến tính trong thời gian cần thiết để thực hiện câu lệnh và thời gian để xác minh bằng chứng gần như là logarit. để tạo ra bằng chứng. Công nghệ SHARP ban đầu tạo ra tổng ZKP1 cho nhiều mệnh đề cần được chứng minh. Sau khi nâng cấp, trước tiên các mệnh đề sẽ được chia thành nhiều nhóm, một bằng chứng nhỏ sẽ được tạo cho mỗi nhóm và sau đó những bằng chứng nhỏ này sẽ được tạo ra. được sử dụng làm đề xuất để tạo Tổng ZKP2. Do đặc điểm của nén logarit, việc xác minh ZKP2 sẽ nhanh hơn nhiều so với việc xác minh ZKP1. Tất nhiên, nó sẽ tiêu tốn ít tài nguyên máy tính hơn trên chuỗi. bằng chứng, bởi vì nhiều bằng chứng nhỏ có thể được sử dụng
Hình 4-2: Bằng chứng đệ quy StarkNguồn: Medium.com/starkware
Phân quyền
Mạng OP Rollup đã gặp sự cố ngừng hoạt động vào đầu năm nay, khiến mạng không thể hoạt động trong vài giờ. Lý do là giao thức Rollup yêu cầu nó. Hiện tại, Sequencer được vận hành bởi chính nhóm dự án hoặc một nhà điều hành có liên quan chặt chẽ. có thể tiếp tục chạy, khiến mạng bị tê liệt. Chỉ bằng cách thúc đẩy quá trình phân cấp của giao thức Rollup, rủi ro tê giác xám này mới có thể được loại bỏ.
Sự lạc quan đang cố gắng xây dựng. hệ sinh thái nhiều khách hàng trong phiên bản Bedrock, với các nhóm bên ngoài Hợp tác và khuyến khích họ tạo ra nhiều khách hàng khác có nghĩa là Sequencer được phân cấp một cách tự nhiên và nguy cơ xảy ra lỗi duy nhất sẽ giảm đi. Thật khó để nói liệu nó có thể được thực hiện hay không. Trong số đó, nếu Optimism có thể hiện thực hóa sự phân cấp của Sequencer thì đó cũng sẽ là một thắng lợi lớn. một nút dùng để cam kết mã thông báo OP, điều này sẽ giúp mã thông báo trở nên rõ ràng hơn. Các kịch bản ứng dụng và nguồn doanh thu của nó có thể dẫn đến sự chuyển đổi phi tập trung của Rollup
.
Hình 4-3: Hệ sinh thái đa khách hàng được Optimism hình dungNguồn: optimizationpbc.medium.com
Phát triển zkEVM
Trong hai năm qua, trọng tâm phát triển của ZK Rollup là nghiên cứu và phát triển zkEVM. zkSync, Polygon và Scroll đều đang tích cực phát triển và đã thông báo rằng họ sẽ ra mắt phiên bản zkEVM trên testnet hoặc mainnet trước cuối năm 2022. Cho đến nay có vẻ như zkSync vẫn duy trì được vị trí dẫn đầu. Nó đã được ra mắt trên mạng thử nghiệm vào tháng 4. Hiện tại nó đã đạt được khả năng tương thích ở cấp mã byte EVM và đã hoàn thành việc triển khai trong môi trường mạch và thực thi. Về cơ sở hạ tầng cốt lõi, quá trình tích hợp nút đầy đủ đã hoàn tất, cho phép triển khai và thực hiện thành công các hợp đồng thông minh đã biên soạn.
Gần đây, người ta đã nhiều lần thông báo rằng ZK Rollup tương thích zkEVM đầu tiên chạy trên mạng chính Ethereum sẽ trực tuyến vào ngày 28 tháng 10 năm nay (đã trực tuyến tại thời gian hiệu đính) ). Toàn đội tự tin và có phương án dự phòng. Phiên bản sẽ được ra mắt vào thời điểm đó sẽ không triển khai bất kỳ dự án nào. Chỉ nhóm chính thức mới có thể thử nghiệm nó bằng tài sản thực trên mạng chính và sau đó các nhà phát triển sẽ được phép sử dụng nó. Một số giao thức và công ty nổi tiếng đã thông báo rằng họ sẽ triển khai trên zkSync 2.0, bao gồm Uniswap, Chainlink, ví OKX, giải pháp gửi và rút tiền fiat Ramp và Banxa, nền tảng giao dịch mã hóa phi tập trung Hashflow, giao thức bảo hiểm Nexus Mutual, v.v. Sau khi được mở cửa cho công chúng, hệ sinh thái zkSync có thể sẽ phát triển nhanh chóng.
4.1.2 Sáp nhập Ethereum
Nâng cấp lớn nhất của chính Ethereum trong năm nay là việc sáp nhập. Mục đích của việc sáp nhập là chuyển đổi cơ chế đồng thuận POW ban đầu của Ethereum thành cơ chế POS. Với sự chuyển đổi của cơ chế đồng thuận, cấu trúc mạng cũng trải qua những thay đổi sâu sắc, điều này cũng ảnh hưởng đến mức độ phân quyền của Ethereum.
Sau khi sáp nhập, Ethereum áp dụng kiến trúc lớp đồng thuận + lớp thực thi (công cụ thực thi) để tạo và đồng bộ hóa các khối. Chuyển khoản của người dùng và lệnh gọi hợp đồng thông minh được đóng gói, phát sóng và thực thi bởi công cụ thực thi (nút đầy đủ ETH ban đầu) và phần tiền boa của phí GAS vẫn thuộc sở hữu của công cụ thực thi. Nhiệm vụ của lớp đồng thuận trước tiên là thiết lập liên lạc với các công cụ thực thi, yêu cầu chúng tạo hoặc xác minh ExecutionPayloads, sau đó các nút báo hiệu đạt được sự đồng thuận dựa trên nó và tạo ra một khối báo hiệu hoàn chỉnh. Sau EIP-1559, tỷ lệ tiền boa trong doanh thu giảm đáng kể và thu nhập chính của người khai thác đến từ phần thưởng khối. Sau khi sáp nhập, chạy công cụ thực thi độc lập chỉ có thể nhận được tiền boa chứ khó kiếm được lợi nhuận. Công cụ thực thi cần được gắn vào nút đồng thuận và dựa vào phần thưởng đặt cược để có được thu nhập.
Vì vậy, có vẻ như đó là sự hợp nhất của hai mạng, nhưng tốt hơn nên nói rằng lớp đồng thuận sẽ hấp thụ công cụ thực thi và hình thành một sự cộng sinh mới. POS Ethereum có 450.000 trình xác nhận, trong khi POW Ethereum chỉ có hơn 10.000 nút. Số lượng trình xác nhận tăng lên đáng kể cũng có thể làm tăng tính phân cấp của mạng. Tất nhiên, số lượng lớn máy khai thác GPU không thể hấp thụ được. Họ phải tìm lối thoát, điều này sẽ được thảo luận sau.
Ethereum luôn gặp phải vấn đề bùng nổ trạng thái, tức là mạng tích lũy ngày càng nhiều dữ liệu và đòi hỏi ngày càng nhiều không gian lưu trữ. Điều này sẽ khiến gánh nặng phần cứng của nút ngày càng nặng hơn, buộc nó phải trở nên tập trung. Vì lý do này, cộng đồng đã đề xuất mục tiêu không trạng thái, hy vọng rằng các light client có thể xác minh tất cả các giao dịch và trạng thái mà không thực sự lưu trữ bất kỳ trạng thái nào. Sau khi chuyển đổi sang PoS, Ethereum phải đạt được trạng thái không trạng thái, cho phép các nút có tất cả trạng thái và nút không trạng thái tham gia xác minh hoạt động cùng nhau và duy trì mức độ phân cấp cao của mạng. Với công nghệ phi trạng thái, sẽ có 3 loại nút (máy khách) trong lớp đồng thuận Ethereum được hợp nhất:
1, những loại nút không có công cụ thực thi ETH1 Máy khách
2. Máy khách có công cụ thực thi ETH1 không trạng thái
3. Máy khách có trạng thái đầy đủ của công cụ thực thi ETH1
Các khách hàng loại 1 là những khách hàng nhẹ nhất họ chỉ có thể tham gia để đạt được sự đồng thuận và không thể xác minh các giao dịch ở lớp thực thi. Mục đích của nó là giám sát các loại nút khác ở lớp đồng thuận. Loại máy khách thứ ba có tất cả các trạng thái, khả năng thực thi và khả năng đồng thuận và có thể được hiểu là một nút đầy đủ. Nó đòi hỏi đầu tư vào phần cứng để lưu trữ, tính toán và token để stake nên chi phí cũng cao và số lượng sẽ không lớn. Nút loại 2 là nút không trạng thái có thể yêu cầu dữ liệu từ nút Loại 3 và sau đó sử dụng công cụ thực thi của riêng chúng để xác minh tính hợp lệ của giao dịch.
Một câu hỏi sau khi sáp nhập Ethereum là mức độ phân quyền của mạng. Trong khi những thay đổi về cấu trúc mạng trước đây và tình trạng không trạng thái có thể làm tăng tính tập trung của mạng, thì sự phát triển nhanh chóng của giải pháp đặt cược Lido đã gây ra mối lo ngại. Lido là một giải pháp đặt cược quy mô lớn, chiếm hơn 1/3 số tiền đặt cược của toàn mạng. Một số người tin rằng nếu Lido tích lũy được 1/3 cổ phần khác thì nó sẽ có khả năng kiểm soát mạng. Chúng ta cần lưu ý rằng Lido không bị kiểm soát bởi một thực thể duy nhất. Có 30 nhà khai thác nút trong Lido không liên kết với Lido. Họ đều là những nhà khai thác nút hàng đầu có hồ sơ đáng tin cậy và quyền truy đòi hợp pháp. Họ cần phải vượt qua cuộc bỏ phiếu của DAO để đủ điều kiện hoạt động và luôn chịu sự giám sát của DAO. Do đó, Lido không thể được đánh đồng với một nhóm khai thác tập trung. Ngược lại, chính nhờ những nỗ lực không ngừng trong việc phân cấp của Lido mà nó đã dần chiếm được ưu thế trong cuộc cạnh tranh với các nhóm khai thác CEX. Do đó, nguy cơ một thực thể/tập đoàn lớn kiểm soát mạng không lớn như tưởng tượng.
Ethereum sẽ đi về đâu sau khi sáp nhập? Buterin gần đây đã tuyên bố trong một cuộc phỏng vấn rằng các nhà phát triển Ethereum hy vọng sẽ đạt được bốn mục tiêu chính vào năm tới, bao gồm khả năng mở rộng, quyền riêng tư, khả năng chống kiểm duyệt lớp cơ sở và trừu tượng hóa tài khoản, trong đó việc giải quyết khả năng mở rộng là “ưu tiên số một” của họ. Nhóm Ethereum tin rằng việc mở rộng quy mô sẽ đạt được thông qua Rollup, vì vậy kế hoạch sau khi sáp nhập là trở thành một lớp giải quyết mạnh mẽ và sẵn có dữ liệu cho phép Rollup chạy an toàn và tiết kiệm chi phí. Về sự phát triển trong tương lai của Ethereum, chúng tôi sẽ giải thích nó trong phần mười dự đoán hàng đầu.
4.2 Cách phá vỡ chuỗi công khai
Công khai chain trong Một trong những vấn đề lớn nhất thường gặp phải trong công nghệ là việc mở rộng, vốn bị hạn chế bởi tam giác bất khả thi của blockchain (phân cấp, khả năng mở rộng, bảo mật). Chuỗi nguyên khối cố gắng cải thiện hiệu suất bằng cách điều chỉnh kích thước khối, nhưng chúng vẫn không thể tránh được tắc nghẽn chuỗi, phí gas cao và tập trung quá mức. Để vượt qua Tam giác bất khả thi, các phương pháp hiện tại được sử dụng là:
1. Tối ưu hóa thuật toán đồng thuận và nâng cao hiệu quả đồng thuận (cơ chế POS hoặc NPOS, công cụ xác định cuối cùng) , bản chất Trên đây là sự đánh đổi giữa phân quyền và bảo mật;
2. Tối ưu hóa môi trường thực thi để xử lý các giao dịch song song thay vì xử lý một giao dịch tại một thời điểm. thời gian như EVM;
3.
4.2.1 Mô-đun hóa
Hình thức chuỗi công khai trong tương lai không thể tránh khỏi một chủ đề mang tính cách mạng - mô-đun hóa. Mô-đun hóa là việc chia một hệ thống phức tạp thành nhiều mô-đun con độc lập. Mỗi mô-đun phụ có logic và chức năng độc lập, sau đó được tập hợp lại để tạo thành một tổng thể, từ đó hiện thực hóa tất cả các chức năng của hệ thống phức tạp. Mô-đun hóa có những ưu điểm sau: 1. Trong giai đoạn phát triển, mỗi mô-đun phụ có thể được phát triển hoặc thuê ngoài cùng lúc để nâng cao hiệu quả 2. Mỗi mô-đun có thể hoạt động độc lập, có lợi cho việc cách ly khi có vấn đề phát sinh; có thể cắm được và mỗi mô-đun có thể được kết hợp với nhau để đạt được các chức năng khác nhau.
Sự phát triển kiến trúc của blockchain đã trải qua ba giai đoạn. Nghĩa là, từ chuỗi khối nguyên khối truyền thống đến việc tách lớp thực thi và lớp đồng thuận (Lớp2), đến sự tách biệt hiện tại của lớp sẵn có dữ liệu (Celestia và Polygon). Mô-đun hóa là một xu hướng tất yếu trong sự phát triển của chuỗi công cộng. Điều này có thể được giải thích từ hai khía cạnh: 1. Những hạn chế của chuỗi đơn 2. Tam giác bất khả thi của blockchain. Những hạn chế của một chuỗi đơn thực sự rõ ràng hơn, chẳng hạn như Solana, chuỗi này cần hoàn thành các nhiệm vụ phát triển cơ sở hạ tầng cơ bản, tự mình duy trì an ninh mạng và xây dựng hệ sinh thái lớp trên. Nếu chuỗi công khai không tương thích với EVM, việc xây dựng hệ sinh thái sẽ khó khăn hơn. Ngoài ra, chuỗi monome hơi bất lợi về chi phí và khả năng kết hợp chuỗi chéo. Đối với hệ sinh thái Cosmos và Polkadot, họ có các công cụ mô-đun thống nhất ở lớp đồng thuận và chuỗi chéo vì không bị ám ảnh bởi công việc lặp đi lặp lại, các nhà phát triển chuỗi công cộng có thể tập trung nhiều hơn vào thiết kế mô hình kinh tế và đổi mới lớp ứng dụng.
Hình 4-4: Kiến trúc mô đun của chuỗi công khaiNguồn : Huobi Research
Hiện tại, các chuỗi công khai bao gồm Ethereum đang tiến lên trên con đường công nghệ mô-đun. Tính mô-đun của lớp đồng thuận được thể hiện bằng Tendermint của Cosmos và Polkadot's Substrate, chủ yếu cung cấp các công cụ mô-đun cho lớp đồng thuận và lớp giao tiếp. Sự tách biệt của lớp thực thi được thể hiện bằng Ethereum Layer2, nhưng Layer2 không thuộc về blockchain. Chúng là các thành phần mở rộng của Ethereum, chịu trách nhiệm thực hiện các giao dịch và tải kết quả lên chuỗi. Việc tách lớp sẵn có của dữ liệu được thể hiện bằng Celestia và Polygon Avail, là các chuỗi công khai độc lập hiện có thể cung cấp dữ liệu sẵn có. Tính khả dụng của dữ liệu cũng có thể được giải quyết bằng công nghệ sharding ETH2.0, Near và Polkadot đều sử dụng các công nghệ sharding khác nhau để triển khai nó. Mục đích của các công nghệ này là tối đa hóa hiệu suất trên các mô-đun khác nhau. Mỗi lớp kiến trúc có thể được mở rộng và tối ưu hóa hơn nữa mà không phá hủy tính phân quyền và bảo mật của chuỗi chính.
Từ cơ chế triển khai mô-đun ở trên, Celestia, một chuỗi công khai mô-đun, có ý tưởng thiết kế sáng tạo hơn và tập trung vào việc xử lý tính sẵn có của dữ liệu của các chuỗi khác. Layer2 được xây dựng trên nó dưới dạng lớp thực thi. Sự phát triển của các mô hình sẵn có dữ liệu độc lập cũng liên tục được nhân rộng, chẳng hạn như Polygon Avail, zkPorter.
Từ góc độ triển khai kỹ thuật và dữ liệu trên chuỗi, các công nghệ mô-đun này đang ở giai đoạn đầu. Các chuỗi công khai hoàn toàn liên quan đến tính mô-đun có hệ sinh thái trên chuỗi và TVL tương đối yếu. Tuy nhiên, do công nghệ sharding
vẫn còn nhiều vấn đề cần giải quyết, chẳng hạn như tương tác và xác minh "chuỗi chéo" giữa các phân đoạn, Rollup ít nhất sẽ là giải pháp mở rộng cho Ethereum trong thời gian dài. Tính mô đun vẫn còn thời gian và không gian để tiếp tục phát triển.
Nhìn chung, chuỗi khối mô-đun có thể có nhiều khả năng hơn trong chuỗi chéo, không chỉ giới hạn ở chuỗi tài sản chéo mà còn dễ triển khai hơn. nhưng điều này có thể xảy ra với những rủi ro giống như Terra. Cả công nghệ sharding và Celestia vẫn đang trong giai đoạn phát triển ban đầu và tác động thực sự đối với ngành sẽ không được biết đến cho đến khi chúng được đưa lên mạng. Nhưng chúng ta có thể dự đoán tình hình của chuỗi công khai trong thị trường tăng giá tiếp theo. ETH2.0 dựa vào sharding và có thể trở thành cơ sở hạ tầng của lớp dữ liệu và lớp định cư sinh thái. Thông qua sự hợp tác giữa Evmos và Celestia, Rollup sẽ không chỉ giới hạn ở Ethereum mà còn có thể trở thành lớp thực thi của các chuỗi khác. Ngay cả khi Ethereum triển khai sharding thì Celestia vẫn có những trường hợp sử dụng. Chủ đề tiếp theo của câu chuyện về chuỗi công khai vẫn tập trung vào cách phá vỡ tam giác bất khả thi.
4.2.2 Phát triển mạng lưới đa chuỗi
Mạng đa chuỗi chủ yếu được xây dựng trên cùng một khung phát triển và các công cụ mô-đun. Mạng đa chuỗi đã trải qua ít nhất 6 năm phát triển công nghệ. Hiện tại, các mạng đa chuỗi bao gồm Cosmos, Polkadot, BNB Chain, Avalanche, Octopus và có thể cả Polygon trong tương lai. Tất cả các blockchain này đều cung cấp các công cụ mô-đun để xây dựng mạng con/vùng/parachain của chúng, nhưng khác nhau về bảo mật chung và chuỗi chéo. Ưu điểm của mạng đa chuỗi là: 1. Cung cấp các công cụ mô-đun để tạo điều kiện thuận lợi cho các nhà phát triển; 2. Bảo mật chuỗi chéo, xác nhận nhanh chóng và khả năng kết hợp cao hơn 3. Mỗi chuỗi con chịu trách nhiệm thực thi và ứng dụng riêng, tạo thành một DApp; -chuỗi cụ thể để cung cấp hiệu suất tốt hơn.
(1) Cosmos mở ra kỷ nguyên tiếp theo
Cosmos là mạng đa chuỗi đầu tiên Là một dự án chuỗi công cộng đã được thiết lập ở cấp độ cao, với sự phát triển của việc xây dựng chuỗi Evmos, mạng đa chuỗi và các khái niệm mô-đun, cũng như việc tổ chức hội nghị Cosmoverse, Cosmos đã trở thành chủ đề được thảo luận liên tục. Nhờ tính linh hoạt của các công cụ mô-đun Cosmos và việc nâng cấp công nghệ chuỗi chéo, nhiều dự án đã chọn xây dựng chuỗi trong hệ sinh thái Cosmos. Hiện tại, có hơn 263 dự án đang hoạt động, với tổng giá trị thị trường là 11,7 tỷ USD. Theo Map of Zones, hiện có 51 liên kết được kết nối với công nghệ chuỗi chéo IBC. Khối lượng giao dịch IBC trong 24 giờ là 26,37 triệu USD (dữ liệu ngày 24 tháng 10) và số lượng giao dịch đã lên tới 155.800. của Cosmos IBC 24 giờ đang ở vị trí Dự án chuỗi chéo chính thống đứng đầu, vượt qua Multichain, Stargate, Celer cBridge, v.v. Chính vì các đặc điểm sinh thái chuỗi chéo của Cosmos mà sự thịnh vượng và nhu cầu của hệ sinh thái chuỗi chéo vượt xa các dự án khác.
Bảng 4-1 Một số dữ liệu về cầu chuỗi chéo trong 24 giờ (24 tháng 10 năm 2022)Nguồn: Nghiên cứu Huobi
Hình 4-5: Hệ sinh thái mạng Vũ trụNguồn : Huobi Research
Mặc dù đã hoạt động tốt trong các dự án mạng đa chuỗi, Cosmos luôn gặp phải hai vấn đề: 1. Kỹ thuật nâng cấp tương đối chậm Chậm, năm 2022 sẽ chủ yếu tập trung vào nâng cấp kỹ thuật của IBC, các tài khoản liên chuỗi và bảo mật liên chuỗi chưa được triển khai; 2. Vai trò của Cosmos Hub trong toàn bộ hệ sinh thái vẫn chưa rõ ràng, dẫn đến khả năng nắm bắt giá trị $ATOM thấp. Đánh giá từ số lượng địa chỉ trên chuỗi, số lượng địa chỉ hoạt động hàng ngày trong Cosmos Hub về cơ bản vẫn ở mức trên 10.000 kể từ tháng 1 năm nay. Các chuỗi công khai như BSC, Ethereum, Solana và Polygon đều có hơn 300.000. So với các dự án Layer2 lớn, số lượng địa chỉ hoạt động của nó gần bằng Optimism. Hiện tại, tỷ lệ đặt cược mạng của Cosmos Hub gần như được duy trì ở trạng thái an toàn là 66%, với 175 nút xác minh đang hoạt động, tỷ lệ lạm phát hàng năm của $ATOM là 12,81% và tổng lợi nhuận đặt cược hàng năm là khoảng 18,94%.
Hình 4-6: Chuỗi công khai chính Số lượng địa chỉ hoạt động hàng ngàyNguồn: Artemis, Huobi Research
Hội nghị Cosmoverse tổ chức vào ngày 26 tháng 9. đã mang lại sức sống mới cho ngành. Phần quan trọng nhất của hội nghị là việc phát hành sách trắng Cosmos Hub 2.0, sẽ cố gắng giải quyết các vấn đề hiện có của Cosmos từ ba khía cạnh: (1) Triển khai bảo mật liên chuỗi, cam kết thanh khoản. , chuỗi Bốn phần chức năng của bộ lập lịch liên chuỗi và bộ phân bổ liên chuỗi xác định lại vai trò mới của Cosmos Hub như một trung tâm sinh thái; (2) Thiết kế lại mô hình kinh tế để giải quyết các vấn đề lạm phát $ATOM và các kịch bản ứng dụng không đủ, đồng thời đạt được phát triển sinh thái và bền vững hơn Nguồn tài chính được cung cấp; (3) Thiết lập DAO quản trị hợp lý và có trật tự hơn để hỗ trợ thực hiện hai kế hoạch mới trên.
Việc Cosmos Hub2.0 có mang lại kết quả như mong đợi hay không thì phải đến năm sau mới được tiết lộ. Tuy nhiên, dYdX trước đó đã thông báo rằng họ sẽ chuyển sang Cosmos dưới dạng một chuỗi độc lập và Delphi đã ban hành tài liệu nghiên cứu và phát triển hệ sinh thái Cosmos. Vẫn còn rất nhiều chỗ cho trí tưởng tượng về sự phát triển trong tương lai của hệ sinh thái Cosmos.
(2) Polkadot sẽ đi về đâu trong tương lai?
Cả hai đều là nền tảng đa chuỗi So với Cosmos, các parachain của Polkadot hoạt động chậm trên mạng và chưa thu hút được người dùng và vốn. tập trung vào. Hiện tại, có 297 trình xác thực trong mạng Polkadot, tỷ lệ đặt cược của mạng vẫn ở mức khoảng 55% và tỷ lệ lạm phát của token $DOT là 7,61%. Hiện có hơn 179 dự án sinh thái Polkadot. Polkadot có tổng vốn hóa thị trường là 7,5 tỷ USD, đứng thứ 11 trong số các loại tiền điện tử. Chỉ có 18 chuỗi được kết nối với công nghệ chuỗi chéo XCM. Đánh giá từ dữ liệu trên chuỗi của Subscan, Polkadot có khoảng 1.200 địa chỉ hoạt động hàng ngày, trong khi nhiều parachain khác chỉ có địa chỉ hoạt động hàng ngày hai chữ số. So với hoạt động của người dùng, hoạt động của nhà phát triển năm nay tăng so với năm ngoái, với hoạt động của nhà phát triển đạt mức cao kỷ lục vào tháng 9.
Hình 4-7: Sự song song sinh thái Polkadot ChuỗiNguồn: Quét đăng ký
Hình 4-8: Hoạt động của nhà phát triển PolkadotNguồn: santiment
So với Cosmos, có một khoảng cách nhất định về người dùng, hệ sinh thái và giá trị thị trường dự án giữa Polkadot và Cosmos. Có thể có nhiều lý do:
(1) Cosmos vào năm 2019 Mainnet được ra mắt vào tháng 3 và quá trình phát triển sinh thái diễn ra sớm. Vào tháng 5 năm 2021, IBC đã được ra mắt thành công. Đồng thời, nó đã bắt kịp sự nở rộ của hệ sinh thái chuỗi công cộng và hiện thực hóa thành công sự bùng nổ của hệ sinh thái. Sinh thái vũ trụ. Polkadot ra mắt mạng chính vào tháng 5 năm 2020 và XCMP được ra mắt vào tháng 5 năm 2022. Các công cụ và cơ sở hạ tầng phát triển ban đầu không hoàn hảo cũng khiến Polkadot bỏ lỡ cơ hội miễn phí trong vụ nổ sinh thái vào năm 2021 ở một mức độ nhất định.
(2) So với Polkadot, Cosmos có ngưỡng thấp hơn để các nhà phát triển tham gia vào hệ sinh thái. Các dự án không cần phải cam kết khe cắm thẻ đấu giá DOT để tham gia vào hệ sinh thái. phát triển các dự án sinh thái.
(3) Trong thời kỳ thị trường đi lên trong hai năm qua, việc đặt cược Cosmos đã có thể nhận được airdrop cho một số lượng lớn các dự án sinh thái và cũng cho phép nhiều người dùng tham gia vào hệ sinh thái Cosmos , từ đó tạo ra hiệu ứng giàu có nhất định.
Ngoài ra, một tình huống khó khăn hơn mà Polkadot có thể gặp phải là việc người sáng lập Gavin Wood đã từ chức Giám đốc điều hành của Parity Technologies. Giờ đây, Cosmos đã bắt đầu phát triển công nghệ bảo mật dùng chung, liệu Polkadot có thể mang lại sự linh hoạt hơn trong cơ chế đấu giá khe cắm thẻ hay liệu sẽ có nhiều đổi mới về công nghệ và mô hình trong tương lai hay không, đó là những gì Polkadot có thể tìm thấy trong vòng vây của các chuỗi công khai mới Một lối thoát.
4.2.3 Công nghệ mới, kỳ vọng mới
Ngành công nghiệp blockchain đang ở giai đoạn đầu và còn rất nhiều dư địa để phát triển cơ sở hạ tầng chuỗi công cộng. Khi yêu cầu về hiệu suất của các ứng dụng sinh thái cho cơ sở hạ tầng cơ bản tiếp tục tăng lên, các chuỗi công cộng sử dụng công nghệ mới cũng liên tục được nuôi dưỡng. Đáng chú ý nhất trong nửa cuối năm nay là các chuỗi công khai Aptos, Sui và Linera của Diệm. Mục đích kỹ thuật và những đổi mới của họ cũng xoay quanh tam giác bất khả thi của blockchain. Trong chuỗi công khai chuỗi Diệm, chúng tôi chủ yếu bắt đầu với ngôn ngữ lập trình, cơ chế song song và đồng thuận để cải thiện hiệu suất, tính bảo mật và tính thân thiện với sự phát triển của chuỗi công khai.
Bảng 4-2: So sánh hiệu suất chuỗi công cộngNguồn: Huobi Research
(1) Cơ chế đồng thuận
Cơ chế đồng thuận đã trải qua thời kỳ huy hoàng của chuỗi PoW do mạng Bitcoin đứng đầu , đến Ethereum Một kỷ nguyên mới của chuỗi PoS sau khi hợp nhất. Hiện nay, hầu hết các public chain đều áp dụng cơ chế PoS ra đời từ năm 2012. Ngoài PoS, để nâng cao hiệu quả sản xuất khối và duy trì tính bảo mật của mạng, các cơ chế đồng thuận cải tiến khác cũng đã ra đời, chẳng hạn như PoH của Solana và cơ chế đồng thuận tuyết lở của Avalanche.
Hiệu suất ở lớp đồng thuận được phản ánh ở tính hiệu quả, tính kinh tế và tính bảo mật của sự đồng thuận, điều này chủ yếu được xác định bởi thuật toán. Hiện tại, có nhiều thành tựu trong các thuật toán đồng thuận PoS, chẳng hạn như PBFT, HotStuff, DUMBO và Algorand, về mặt lý thuyết có thể đạt được TPS tương đối cao.
Cả Aptos và Sui đều tiếp tục cơ chế đồng thuận DiemBFT, bản thân nó đã có những cải tiến về cơ chế đồng thuận dựa trên HotStuff. Một trong số đó là việc bổ sung nhóm bộ nhớ, tương đương với việc bổ sung. một lớp Lưu trữ thực tế, tương tự như Solana. Sự thay đổi này cải thiện đáng kể hiệu suất của hệ thống. Hơn nữa, Aptos đã thay đổi cấu trúc khối để giảm băng thông cần thiết để đạt được sự đồng thuận.
(1) Cấu trúc khối Aptos
(2) Cấu trúc khối truyền thống
Hình 4-9: Cấu trúc khối Aptos và So sánh cấu trúc khối truyền thốngp>Nguồn: Huobi Research
Cơ chế đồng thuận của Sui là điểm nổi bật lớn nhất của nó, liệu Đột phá có được thực hiện trong đổi mới và giải quyết hay không vấn đề hiệu suất. Mặc dù Aptos và Sui đều là biến thể của HotStuff BFT, Sui biến đổi nhóm bộ nhớ giao dịch trong DiemBFT để việc phát sóng giao dịch diễn ra trực tiếp trong nhóm bộ nhớ. Đồng thời, một loại tiền ngẫu nhiên toàn cầu có tên Tusk được sử dụng để đạt được sự đồng thuận không đồng bộ. Sự đồng thuận cho phép Sui có tốc độ giao dịch nhanh hơn, độ trễ thấp và khả năng mở rộng tốt hơn.
Sự đổi mới của Aptos và Sui trong cơ chế đồng thuận có giá trị trong các chuỗi công khai mới và cũng đã phát sinh nhiều chi phí nghiên cứu và phát triển. Các cơ chế đồng thuận đổi mới và thuật toán cuối cùng là những nhiệm vụ rất khó khăn để xây dựng chuỗi công khai, rất khó để vượt qua các cơ chế tiền nhiệm và vẫn chưa biết liệu những cải tiến được thực hiện trên chúng có thể đạt được cải thiện hiệu suất theo cấp số nhân hay không.
(2) Ngôn ngữ lập trình
Ethereum sử dụng máy ảo và ngôn ngữ lập trình Solidity để triển khai hợp đồng thông minh, đây là một trong những lý do cơ bản dẫn đến thị trường tăng giá vừa qua. Tuy nhiên, do những thiếu sót như Solidity không hỗ trợ đồng thời và tính bảo mật thấp, nhiều blockchain đã bắt đầu sử dụng Rust hoặc xây dựng các ngôn ngữ lập trình mới. Aptos và Sui sử dụng ngôn ngữ Move. Hình dưới đây so sánh ngắn gọn các đặc điểm của ba ngôn ngữ lập trình Solidity, Move và Rust. Ngược lại, ngôn ngữ Move hoạt động tốt về tính an toàn, song song và thân thiện với việc phát triển.
Bảo mật: Move cung cấp bảo đảm bảo mật toàn diện cho hợp đồng thông minh từ các khía cạnh thiết kế ngôn ngữ, máy ảo, phương thức gọi hợp đồng và thực hiện hợp đồng.
Song song hóa: Move xác định cụ thể các tài sản kỹ thuật số, phân loại và xác định các giao dịch, đồng thời kết hợp nó với một công cụ thực thi đa luồng để dữ liệu giao dịch có thể được chạy và xử lý đồng thời.
Thân thiện với sự phát triển: Move giảm ngưỡng phát triển và độ phức tạp Chỉ mất 1-2 ngày để các nhà phát triển có kinh nghiệm bắt đầu với Move; đối với các nhà phát triển không có nền tảng lập trình hợp đồng thông minh, chỉ mất khoảng 1-2 ngày. tuần để học Move từ đầu.
Bảng 4-3: So sánh các ngôn ngữ lập trình khác nhauNguồn: Aptos, Huobi Research
( 3 ) Song song hóa
Song song hóa là một giải pháp rất có hệ thống cho vấn đề về khả năng mở rộng, đòi hỏi các ngôn ngữ lập trình, máy ảo và các khía cạnh cơ bản. chẳng hạn như kiến trúc và thuật toán đồng thuận. Điện toán song song đã là một công nghệ rất trưởng thành trong web2, nhưng nó mới chỉ bắt đầu trong lĩnh vực blockchain.
Chuỗi công khai mới sử dụng công cụ thực thi song song Block-STM (Bộ nhớ giao dịch phần mềm) trong sơ đồ song song hóa để thực hiện các giao dịch. Nó thực hiện đồng thời các giao dịch không liên quan trên các lõi khác nhau trên cùng một CPU, tối đa hóa tính song song bằng cách triển khai nhiều luồng lệnh và nhiều luồng dữ liệu cho các giao dịch. Aptos và Sui hơi khác nhau về cách chúng hỗ trợ tính toán song song. Ví dụ: Sui phân loại các đối tượng giao dịch và kết hợp sự đồng thuận DAG và BFT.
Điện toán song song không chỉ được phản ánh qua sự gia tăng TPS, bởi vì các hợp đồng thông minh hiện tại chỉ phù hợp để thực hiện nối tiếp, chẳng hạn như truyền AMM và NFT. Để giải phóng sức mạnh của tính toán song song trong tương lai, các hợp đồng thông minh cần phải phù hợp hơn về mặt thuật toán với các đặc điểm của tính toán song song. Điều này đòi hỏi các nhà phát triển phải thay đổi suy nghĩ, phát triển các ứng dụng sinh thái tốt hơn và tận dụng các chuỗi công cộng song song.
Có thể thấy từ mô hình đổi mới của chuỗi công khai Diệm rằng
(1) Ngôn ngữ lập trình hợp đồng thông minh đóng vai trò cực kỳ quan trọng trong bảo mật, song song hóa và nhà phát triển;
(2) Song song hóa là công chúng trong tương lai. con đường đúng đắn dẫn đến sự chắc chắn của chuỗi;
(3) Hầu hết các cơ chế đồng thuận đều được sửa đổi dựa trên BFT, và những đổi mới dựa trên cơ chế đồng thuận đều Các thuật toán cải tiến rất nhỏ nên khả năng cải tiến của nó có thể đã đạt đến mức trần.
Ngoài các chuỗi công khai của Diệm, kỳ vọng lớn nhất đối với việc nâng cấp chuỗi công cộng truyền thống là công nghệ sharding, trong đó có 3 dự án tiêu biểu là ETH2.0, Polkadot , Gần. Sự khác biệt giữa ba dự án này chủ yếu được phản ánh ở ba khía cạnh: 1. Phương pháp phân bổ ngẫu nhiên của trình xác thực phân chia và thuật toán giao thức đồng thuận; 2. ETH2.0 áp dụng sơ đồ phân chia đồng nhất, trong khi Polkadot áp dụng phân chia không đồng nhất 3. ETH2 .0; Sử dụng bằng chứng gian lận hoặc bằng chứng ZK-SNARK để đạt được độ bảo mật cao hơn cho việc lấy mẫu nút phân đoạn. Công nghệ Sharding dường như không có tiến bộ trong năm nay và do khó triển khai nên có thể phải mất vài năm nghiên cứu và phát triển. Liệu nhiều công nghệ tiên tiến hơn có được áp dụng cho chuỗi công cộng trong tương lai hay không là điều mà toàn bộ ngành đáng mong đợi.
4.3 Cơ sở dữ liệu Web3: Quỹ đạo phát triển của lưu trữ
4.3.1 Hiện trạng đường lưu trữ
Lưu trữ là một trong những cơ sở hạ tầng xuất hiện sớm hơn và thu hút nhiều sự quan tâm Các giải pháp lưu trữ phi tập trung sớm nhất, giao thức Storj và IPFS, đã được ra mắt vào năm 2017. Một số người xếp hạng lưu trữ, điện toán và đồng thuận là ba trụ cột của Web3, điều này cho thấy vai trò cơ bản của lưu trữ.
Tuy nhiên, mục đích ban đầu của việc thiết kế blockchain không phải là sử dụng nó để lưu trữ lượng lớn dữ liệu. Để kết hợp các đặc điểm phi tập trung của blockchain với yêu cầu lưu trữ lượng dữ liệu ngày càng mở rộng, mỗi nhóm dự án đã thực hiện nhiều thiết kế và thực tiễn khác nhau về định dạng lưu trữ dữ liệu, phương pháp sao chép, phương pháp theo dõi, chứng chỉ lưu trữ, v.v., hình thành a Hai loại tuyến kỹ thuật chính đã được xác định, đó là giải pháp lưu trữ dựa trên mạng blockchain và giải pháp lưu trữ dựa trên mạng P2P.
Nguyên tắc lưu trữ dựa trên mạng blockchain tương đối đơn giản và dữ liệu đã xử lý được lưu trữ trong khối. Arweave là một ví dụ điển hình. Nó không hẳn là một cấu trúc blockchain và mạng không yêu cầu các nút lưu trữ mọi khối. Tuy nhiên, cơ chế đồng thuận SPoRA của nó yêu cầu rằng nếu một nút muốn chặn, nó phải có khả năng truy cập các khối lịch sử do mạng đặt ngẫu nhiên. Để tăng khả năng tạo khối, các nút sẽ lưu trữ nhiều khối lịch sử hơn và duy trì lưu trữ vĩnh viễn. Một đại diện tiêu biểu của lưu trữ dựa trên mạng P2P là Filecoin. Các tệp của người dùng được lưu trữ trong các nút của mạng P2P (IPFS) thay vì trên blockchain. Các nút P2P này cũng là các nút của mạng chuỗi khối Filecoin. Chúng dựa vào bằng chứng sao chép PoRep để chỉ ra rằng một số lượng bản sao cụ thể được lưu trữ và bằng chứng về thời gian và không gian PoST để chỉ ra rằng dữ liệu được lưu trữ liên tục để chứng minh rằng nó. đã hoàn thành nhiệm vụ lưu trữ. Ngoài ra, còn có giải pháp lưu trữ nền tảng tổng hợp, có thể coi là sự kết hợp của hai giải pháp trên, được đại diện bởi ColdStack và Stratos. Họ sẽ sử dụng các giao thức khác để tìm ra cách thích hợp nhất để hoàn thành việc lưu trữ.
Bảng 4-4: Phân loại kỹ thuật của các dự án lưu trữ phổ thôngNguồn : Huobi Research
Dòng lưu trữ sẽ bị ảnh hưởng lớn bởi môi trường chung của ngành mã hóa vào năm 2022, cho thấy tốc độ tăng trưởng chậm lại. Bảng sau đây hiển thị dữ liệu của một số giao thức lưu trữ phổ biến vào năm 2022. Xét về dung lượng lưu trữ sẵn có và dung lượng lưu trữ thực tế, Filecoin vẫn dẫn đầu. Dung lượng lưu trữ của Filecoin hiện đang bước vào giai đoạn tăng trưởng ổn định, với dung lượng lưu trữ tăng 15% trong ba quý đầu năm nay. Mặc dù vẫn đang tăng trưởng nhưng nó vẫn mờ nhạt so với mức tăng trưởng cao 52% được thấy trong nửa cuối năm ngoái. Điểm nổi bật của nó là sự tăng trưởng ổn định về dung lượng lưu trữ thực tế được sử dụng, với 210,8 petabyte dữ liệu được lưu trữ vào cuối quý 3, tăng hơn 7 lần so với đầu năm. Việc sử dụng không gian lưu trữ của các giao thức khác cũng tăng lên nhưng vẫn ở mức thấp, điều này cho thấy lưu trữ phi tập trung vẫn rất không quan trọng trong thị trường lưu trữ tổng thể. Mức sử dụng cao hơn của Sia chủ yếu là do khả năng lưu trữ tăng trưởng trì trệ và độ dư thừa dữ liệu cao. Nguyên tắc lưu trữ Arweave khác với các lưu trữ khác và không thể so sánh mức sử dụng theo chiều ngang. Do giá token giảm, phí lưu trữ và doanh thu của mỗi giao thức đã giảm đáng kể so với mức giá khoảng 0,0007 USD mỗi GB mỗi tháng đối với lưu trữ đám mây tập trung, hầu hết các giao thức vẫn không có lợi thế về chi phí. Số lượng nút của Arweave giảm hơn 60% so với cùng kỳ năm trước, trong khi các giao thức khác có mức tăng nhỏ. Về mặt xây dựng sinh thái, do các phương pháp tính toán khác nhau của mỗi công ty nên dữ liệu có thể bị sai lệch. Nhìn chung, có vẻ như không có nhiều dự án dựa trên hoặc hợp tác với các giao thức lưu trữ. Điều này một lần nữa phản ánh rằng việc lưu trữ chưa thu được nhiều ứng dụng hơn. .
Bảng 4-5: Một số bộ nhớ phổ thông Tóm tắt dữ liệu giao thứcLưu ý: 1 EB= 1000 PB, 1 PB= 1000 TB, 1 TB= 1000 GB. Các giao thức lưu trữ khác khó có được dữ liệu đa chiều nên không được liệt kê.Nguồn: Messari.io, filecoin.io, arweave.org, sia.tech,rust.network, Huobi Research
4.3.2 Lưu trữ + Điện toán
Mặc dù sự phát triển của lưu trữ không hề suôn sẻ từ quan điểm dữ liệu , lưu trữ Lĩnh vực này vẫn đang được nâng cấp và đổi mới. Nâng cấp đầu tiên là bổ sung thêm khả năng tính toán. Hiện nay, hầu hết các giải pháp lưu trữ chỉ thực hiện chức năng “đĩa cứng phi tập trung”, đáp ứng những nhu cầu cơ bản nhất chứ không có chức năng điện toán dựa trên lưu trữ. Mặc dù ngành mã hóa có một số “máy tính toàn cầu” nhưng tính toán này không có. tính bằng đó. Điện toán dựa trên lưu trữ chủ yếu bao gồm kết xuất môi trường phát triển cục bộ, chèn và trích xuất luồng dữ liệu, v.v. Đây hiện là những chức năng cần thiết và được sử dụng phổ biến nhất của các ứng dụng Web2.
Để giới thiệu khả năng lập trình vào các mạng lưu trữ phân tán và mở ra nhiều giá trị và tiềm năng hơn, Filecoin đã đề xuất khái niệm FVM (Máy ảo Filecoin), đã được ra mắt thành công trong bản nâng cấp Filecoin v16 Skyr vào tháng 7 năm nay. FVM là môi trường thực thi dựa trên WASM, đa ngôn ngữ, sẽ bổ sung khả năng triển khai hợp đồng thông minh vào mạng Filecoin. Giai đoạn đầu tiên đã được triển khai, tức là logic cốt lõi của mạng Filecoin có thể chạy trong FVM, được triển khai trong hợp đồng thông minh tích hợp (Filecoin gọi nó là tác nhân). Giai đoạn thứ hai có ý nghĩa lớn hơn, khi người dùng sẽ được phép triển khai logic tùy chỉnh vào mạng và Filecoin sẽ hiện thực hóa tầm nhìn về "hợp đồng thông minh + lưu trữ có thể chứng minh được". Bạn có thể sử dụng các hợp đồng thông minh và công cụ EVM hiện có của hệ sinh thái Ethereum như Hardhat, Foundry, Remix, Truffle và MetaMask. Ngoài ra, Stratos đang cố gắng cung cấp một giải pháp hoàn chỉnh và hoàn thiện hơn, bao gồm lưu trữ cơ sở dữ liệu, lưu trữ tĩnh, tính toán và. vân vân. Đồng thuận và các mô-đun khác. Nó chia mạng thành ba lớp. Ngoài việc cung cấp các chức năng lưu trữ, lớp tài nguyên cũng sẽ đóng vai trò như một nền tảng điện toán chung và cung cấp các giao diện gọi hàm hướng ứng dụng khác nhau.>
Hình 4-10: Hoàn thành FVMNguồn :filecoin.io/blog
4.4 Nền tảng của lớp ứng dụng: sự thịnh vượng của tên miền
Trong thế giới của Web3, tất cả các địa chỉ ví đều bao gồm một chuỗi ký tự. Để thuận tiện cho việc nhận dạng và phổ biến thân thiện hơn, hệ thống tên miền có thể được liên kết với ví bạn sử dụng. , có nghĩa là bạn có thể sử dụng trực tiếp tên miền này để thay thế địa chỉ ví này, nó sẽ mang lại sự thuận tiện hơn cho người dùng và giảm thiểu các lỗi giao dịch do nhập địa chỉ không chính xác. Là người dẫn đầu theo dõi DID trong thế giới Web3, tầm quan trọng của tên miền. tên là hiển nhiên
Ngay từ năm 2017, ENS, công ty tiên phong trong cuộc đua tên miền, đã được ra mắt trên Ethereum. Hiện tại, nó đã phát triển thành dự án có thị phần lớn nhất. Nó vượt xa cả về số lượng lẫn chất lượng. Thậm chí có thể nói sự thịnh vượng của tên miền năm 2022 thực chất là sự thịnh vượng của ENS. Tính đến thời điểm viết bài, giá trị thị trường của tên miền ENS đã đạt 96 triệu USD (khoảng 52.720 ETH), chiếm 90% toàn bộ danh mục tên miền. Tên miền .sol trên chuỗi Solana và dịch vụ tên miền đa chuỗi do Unstoppable cung cấp cũng chiếm thị phần nhỏ, lần lượt chiếm 5,8 triệu USD và 4,17 triệu USD, chiếm dưới 5%. Các dự án tên miền còn lại chiếm tỷ lệ tương đối nhỏ. Xét về số lượng đăng ký, khoảng cách giữa các dự án không lớn bằng khoảng cách về giá trị thị trường. Nếu các chiến lược phù hợp được áp dụng, vẫn còn chỗ cho các dự án khác phát triển.
Bảng 4-6: Mỗi chuỗi công khai Tổng quan về hệ thống tên miềnNguồn: Huobi Research
Hình 4-11: Giá và khối lượng giao dịch ENS NFTNguồn: nansen
Tên miền ENS đã có sự tăng trưởng bùng nổ trong năm nay. Đánh giá về lượng giao dịch phân bổ trong suốt cả năm, toàn bộ thị trường đạt đỉnh điểm vào tháng 4-tháng 5. Sau một thời gian ngắn trầm lắng (thị trường tiền điện tử trải qua một loạt giông bão vào tháng 4-tháng 6), sau đó trở lại nóng bỏng vào tháng 9-10. , trong một ngày Khối lượng giao dịch nhanh chóng đạt 12 triệu đô la Mỹ mỗi ngày.
Hình 4-12: ENS Gần Một Giao dịch trong năm quaNguồn: nansen
Giữa tháng 8 đến tháng 10, giao dịch tên miền ENS thống trị thị trường trong một thời gian dài. Nó được xếp hạng trong top 5 trong danh sách giao dịch của Opensea và là điểm sáng chói nhất trong thị trường giá xuống trong suốt cả năm. Được thúc đẩy bởi tên miền ENS, các tên miền chuỗi công khai khác, chẳng hạn như tên miền ".apt", tên miền ".bnb" và tên miền ".bit", đã đưa ra kế hoạch và lộ trình bán hàng của riêng mình. Nó đã trở thành sự kiện thảo luận sôi nổi nhất về giới tên miền trong nửa cuối năm nay.
4.4.1 Lý do tên miền được ưa chuộng
Có nhiều lý do khiến tên miền trở nên phổ biến, nhưng có ba lý do cơ bản nhất.
Trước hết, lý do cơ bản nhất cho sự phổ biến của tên miền là do sự khan hiếm của chính nó. Khi một tên miền cụ thể (đặc biệt là tên miền ba và bốn chữ số) được đăng ký, người thứ hai không thể đăng ký và sử dụng tên miền. Bất cứ ai quen thuộc với tên miền Internet đều biết rằng khi tên miền Internet bùng nổ vào khoảng năm 2000, tên miền Internet càng khan hiếm thì phí bảo hiểm tiếp theo càng lớn. Các nhà đầu tư tên miền trong lĩnh vực blockchain vốn đã quen với lịch sử bùng nổ của tên miền Internet nên sẽ không bỏ lỡ cơ hội lịch sử này.
Thứ hai, mô hình đổi mới của tên miền blockchain mang lại động lực vô tận cho sự phổ biến của tên miền. Tên miền truyền thống được phân giải thông qua máy chủ DNS tập trung, trong khi tên miền blockchain được phân giải thông qua hợp đồng thông minh trên chuỗi. Chúng được phân cấp và tài sản tên miền được bảo vệ cao. Thông qua hợp đồng trực tuyến, tên miền blockchain phân giải địa chỉ ví, trang web cá nhân, hình đại diện, tài khoản Twitter, địa chỉ email, v.v. Phạm vi sử dụng rộng hơn và có thể mở rộng hơn. Đồng thời, với tư cách là một NFT, nó có thể tham gia vào nhiều giao dịch trên chuỗi khác nhau và tham gia vào hệ sinh thái trên chuỗi cùng với các loại NFT khác. Ngoài ra, các tên miền phụ bắt nguồn từ chức năng NameWrapper có thể được chuyển giao và giải quyết độc lập, khiến tên miền ENS trở nên hấp dẫn hơn so với tên miền truyền thống.
Thứ ba, việc kể chuyện liên tục đẩy hiện tượng tên miền hot lên đến đỉnh điểm. Bắt đầu từ sự cường điệu của 3D (tên miền ba chữ số) và 4D, các khái niệm như 5D, 6D, biểu tượng cảm xúc, họ, khoảnh khắc Web3, mã quốc gia, v.v. dần ra đời. Một loại tên miền đại diện cho một loại câu chuyện và chính sự chuyển tiếp của các câu chuyện này đã đẩy tên miền từ câu chuyện này sang câu chuyện khác. Đồng thời, việc một số KOL nổi tiếng liên tục quảng bá hàng hóa trên Twitter (chẳng hạn như Nick.eth, 139.eth) cũng đã bổ sung thêm nhiều thuộc tính xã hội hơn cho câu chuyện. sáng nhất trong toàn bộ thị trường giao dịch NFT vào năm 2022. Một ngôi sao trong mắt.
Do sự khan hiếm của nó, mức độ phổ biến của tên miền dự kiến sẽ tiếp tục và các kỷ lục mới sẽ tiếp tục được thiết lập trong tương lai. Đôi khi, mức độ phổ biến có thể tăng lên. trong một khoảng thời gian suy giảm, nhưng những đợt sóng rực lửa sẽ nối tiếp nhau.
4.5 Cầu nối chuỗi chéo: trỗi dậy và khủng hoảng
4.5.1 Điều kiện thị trường và xu hướng phát triển
4.5.1.1 Điều kiện thị trường
Khi hệ sinh thái chuỗi công khai nở rộ từ năm 2021, nhiều chuỗi công khai và mạng Lớp 2 đã phát triển nhanh chóng. Theo thống kê từ Blockchain-Comparison, hiện có ít nhất 126 chuỗi khối Lớp 1 và Lớp 2. Nhu cầu tương tác giữa các chuỗi đang tăng lên nhanh chóng và các cầu nối chuỗi chéo đã trở thành một trong những cơ sở hạ tầng quan trọng trên chuỗi hiện tại.
Bảng 4-7: Số lượng khóa cầu xuyên chuỗi đầu blockquote>Nguồn: debridges.com
Do sự khác biệt lớn trong kiến trúc cơ bản của từng Lớp 2 và mạng chuỗi công cộng, việc triển khai Khả năng tương tác xuyên chuỗi vẫn còn tương đối khó khăn, cầu nối chuỗi chéo hiện nay chủ yếu đóng vai trò là cầu nối giữa các tài sản giữa các chuỗi, cung cấp dịch vụ lưu thông token giữa các mạng khác nhau. Tài sản chuỗi chéo không thể thực sự đạt được chuỗi chéo mà đề cập đến quá trình truyền và phá hủy tài sản gốc trên chuỗi khác hoặc trao đổi tài sản gốc và tài sản chuỗi chéo. Hiện tại, các giải pháp kỹ thuật của cầu nối chuỗi chủ yếu được triển khai thông qua ba loại chính, chẳng hạn như khóa + đúc/hủy, nhóm thanh khoản và hoán đổi nguyên tử. Về cơ chế chuỗi chéo, chuỗi chéo chủ yếu đạt được thông qua ba phương pháp: chuỗi chéo gốc, xác minh bên ngoài và trao đổi nguyên tử. Sơ đồ xác minh bên ngoài có chi phí triển khai thấp hơn và khả năng phản hồi nhanh hơn và hiện là cơ chế sử dụng cầu nối chuỗi chéo phổ biến nhất. Tuy nhiên, tính bảo mật của nó kém, điều này cũng dẫn đến một số lượng lớn các sự cố bảo mật cầu nối chuỗi.
4.5.1.2 Xu hướng phát triển
Theo dữ liệu về cầu nối chuỗi chéo vào năm 2022, chúng tôi dự đoán rằng sự cạnh tranh giữa các cầu nối chuỗi chéo hàng đầu sẽ ngày càng gay gắt trong tương lai, số lượng cầu nối chuỗi chéo sẽ tiếp tục tăng và siêu nhẹ chuỗi chéo nút được kỳ vọng sẽ trở thành mô hình cầu nối chuỗi chéo mới, các công cụ tổng hợp chuỗi chéo sẽ trở thành một hướng phát triển mới và chuỗi chéo NFT dự kiến sẽ đạt được bước đột phá.
Hiện tại, các cầu nối chuỗi chéo chủ yếu tập trung ở các chuỗi công cộng chính. Ví dụ: số lượng cầu nối chuỗi chéo trên Ethereum, BSC và Polygon có. lần lượt đạt 101, 74 và 74. Với sự xuất hiện của các loại tường thuật chuỗi công khai mới này, chẳng hạn như chuỗi công khai hiệu suất cao và chuỗi công khai mô-đun, nhiều dự án cầu nối xuyên chuỗi chắc chắn sẽ xuất hiện. Hiện tại, chỉ có 8 trong số 111 cầu chuỗi chéo có số vị trí khóa vượt quá 100 triệu, chiếm hơn 90% tổng số vị trí bị khóa cầu chuỗi chéo dự kiến sẽ mạnh hơn trong tương lai.
Hiện tại, các cầu nối xuyên chuỗi và truyền thông thông tin chủ yếu được triển khai bằng xác minh bên ngoài và xác minh gốc. sau này Bạn cần chạy các nút nhẹ trên chuỗi. Cả hai mô hình đều có nhược điểm. Mô hình trước có bảo mật kém nhưng chi phí thấp và phản hồi nhanh, trong khi mô hình sau có chi phí cao nhưng bảo mật tốt. Các nút siêu nhẹ (ULN) kết hợp tính bảo mật của các nút nhẹ với chi phí chuyển tiếp thấp và được triển khai bằng cách thực hiện phương pháp xác minh tương tự như các nút ánh sáng trực tuyến. Các tiêu đề khối của ULN không phải tất cả đều được lưu theo thứ tự mà được phân bổ theo yêu cầu bởi nhà tiên tri phi tập trung Layer Zero, đây là cầu nối chuỗi chéo đầu tiên triển khai chuỗi chéo gốc thông qua các nút siêu nhẹ. Hiện tại, nhiều sự cố bảo mật lớn đã xảy ra khi lựa chọn các mô hình cầu nối chuỗi chéo đã được xác minh bên ngoài. Sự xuất hiện của các mô hình chuỗi chéo nút siêu nhẹ được kỳ vọng sẽ trở thành xu hướng cầu nối chuỗi chéo mới.
Hình 4-13: Kiến trúc nút siêu nhẹ của LayerZeroNguồn :layerzero.network
Tập hợp giao dịch chuỗi chéo cũng ra đời cùng với cầu nối chuỗi chéo. thuật toán là Người dùng được cung cấp sự lựa chọn tối ưu về đường dẫn chuỗi chéo giữa các chuỗi để tạo thuận lợi cho giao dịch của người dùng. Mô hình tổng hợp thanh khoản + chuỗi chéo này có thể cải thiện việc sử dụng quỹ ở một mức độ nhất định và được kỳ vọng sẽ trở thành một hướng phát triển mới. Ngoài ra, tài sản NFT không tăng nhiều so với tài sản Token trong năm nay. Theo dữ liệu của nansen, tổng khối lượng giao dịch của thị trường giao dịch Ethereum trong 12 tháng qua chỉ khoảng 21 triệu Ethereum, không đủ trong một ngày. giao dịch giao ngay trên các sàn giao dịch hàng đầu. Mặc dù các cầu nối chuỗi chéo chính thống hiện tại đã hỗ trợ chuỗi chéo NFT, nhưng khối lượng giao dịch chuỗi chéo không thể tăng lên do hầu hết các dự án NFT chưa tìm được kịch bản ứng dụng phù hợp và tính thanh khoản của hầu hết NFT là không đủ. Dự kiến trong năm tới, khi các dự án NFT được triển khai với số lượng lớn các kịch bản ứng dụng, nhu cầu chuỗi chéo sẽ tăng lên và khối lượng giao dịch chuỗi chéo dự kiến sẽ đạt được bước đột phá.
Hình 4-14: NFT Ethereum chính thống khối lượng giao dịch trao đổiNguồn: nansen
4.5.2 Tóm tắt và phân tích các sự kiện bảo mật cầu nối chuỗi
Cầu nối chuỗi hiện đã trở thành một sản phẩm cần thiết để kết nối nhiều chuỗi. Tuy nhiên, chúng cũng là khu vực bị ảnh hưởng nặng nề nhất bởi nạn trộm cắp tiền. 4 cây cầu xuyên chuỗi lớn vào năm ngoái Số lượng sự cố về an toàn của Chain Bridge đã tăng lên 9 trong năm nay và số tiền bị đánh cắp cũng tăng từ 660 triệu đô la Mỹ năm ngoái lên 1,38 tỷ đô la Mỹ trong năm nay, liên quan đến hơn 2,2 tỷ đô la Mỹ. . Nguyên nhân chính gây ra sự cố bảo mật là lỗ hổng mã và lỗ hổng logic, chỉ có hai trường hợp do rò rỉ khóa riêng. Chúng tôi chủ yếu tóm tắt các dự án cầu xuyên chuỗi đã bị đánh cắp. Trên thực tế, hầu hết các cầu xuyên chuỗi đều gặp một số vấn đề kỹ thuật ở mức độ này hay mức độ khác.
Bảng 4-8: Tổng hợp các sự cố an toàn cầu chuỗi chéo năm 2022 blockquote>Nguồn: Huobi Research
Lý do khiến các cầu nối chuỗi chéo thường xuyên bị tin tặc tấn công là vì một mặt, các cầu nối chuỗi chéo nắm giữ một lượng lớn tài sản được mã hóa, mặt khác lại cực kỳ hấp dẫn đối với tin tặc; công nghệ vẫn còn tương đối mới. Về cơ bản, một số lượng lớn cầu nối chuỗi chéo đã bắt đầu vào năm 2021. Sự phức tạp về mặt kỹ thuật và sự non nớt của các thông số kỹ thuật mã cầu nối chuỗi chéo đã dẫn đến sự xuất hiện của nhiều loại lỗ hổng và chúng chủ yếu tập trung vào nhiều loại lỗ hổng. -lỗi thực thi/lỗi thực thi trong chữ ký và hợp đồng thông minh.
Đối với phía dự án, bản thân dự án cầu nối xuyên chuỗi tiềm ẩn nhiều rủi ro về bảo mật và đang là mục tiêu của tin tặc nên dự án cần được thiết kế cẩn thận Lúc này, vấn đề bảo mật sẽ được đặt ở vị trí cao hơn, chẳng hạn như lựa chọn nhà cung cấp dịch vụ đáng tin cậy hơn, phân quyền nhiều hơn, phát triển khắt khe hơn, v.v. Ngoài ra, các dự án cũng nên tăng cường kiểm toán bên ngoài và đưa ra tiền thưởng phát hiện lỗi để đảm bảo an ninh cho các quỹ cầu nối xuyên chuỗi. Đối với người dùng, việc lựa chọn các cầu nối chuỗi chéo chính thống với độ bảo mật cao hơn, hủy bỏ kịp thời các ủy quyền dự án có rủi ro cao và hợp tác với các sàn giao dịch tập trung hàng đầu để hoàn thành các chuỗi chéo có thể giảm rủi ro cho các quỹ xuyên chuỗi ở Thành Đô.
5.CEFI
5.1 Hiện trạng phát triển kinh doanh của tổ chức
Tình hình kinh doanh của tổ chức trong suốt năm 2022 rất phù hợp với thị trường mã hóa tổng thể. Từ dữ liệu của CryptoCompare từ tháng 11 năm 2021 đến tháng 10 năm 2022, chúng ta có thể thấy quy mô kinh doanh của tổ chức đã giảm từ gần 70 tỷ vào cuối năm ngoái xuống còn khoảng 22 tỷ. Điều đáng mừng là tháng 10 đã có sự phục hồi nhẹ so với tháng 9, với mức tăng khoảng 1,76%. Đây là mức tăng đầu tiên kể từ tháng 7, nhưng vẫn không vượt quá mức đỉnh vào tháng 3. Xét về dòng vốn vào ròng, hoạt động kinh doanh của tổ chức vào năm 2022 cũng chuyển từ âm sang dương vào tháng 10, đạt 730 nghìn đô la, trong khi âm 9,2 triệu đô la vào tháng 9. Không khó để nhận thấy tình trạng này hoàn toàn phù hợp với các đợt giông bão thể chế diễn ra từ tháng 4 đến tháng 6 (xem phần 5.3 trong chương này).
Hình 5-1: Dưới sự quản lý của tổ chức Thống kê về quy mô tài sảnNguồn: CryptoCompare
Hình 5-2: Thống kê dòng tiền vào ròng của tài sản tổ chứcNguồn: CryptoCompare
5.2 Bối cảnh dịch vụ/cạnh tranh kinh doanh lưu ký
Kinh doanh ủy thác (kinh doanh lưu ký tài sản mã hóa) là phần đầu tiên của hoạt động kinh doanh tổ chức phát triển. Vào năm 2022, có hơn 150 tổ chức cung cấp dịch vụ lưu trữ. Trong số đó, top đầu vẫn là Fireblocks, Coinbase, BitGo, sổ cái, v.v. Như được hiển thị trong hình bên dưới, Fireblocks đã tham gia vào thị trường ủy thác tiền điện tử vào đầu năm 2018 và hỗ trợ hơn 1.500 loại tài sản được quản lý. Từ quan điểm phân phối địa lý, hầu hết những người chơi hàng đầu đều tập trung ở Hoa Kỳ và hầu hết các phương pháp lưu trữ đều áp dụng tự lưu trữ (chỉ một phương pháp sử dụng lưu trữ kết hợp). quá khứ đã dần được áp đặt lên công nghệ MPC (điện toán đa bên).
Hình 5-3: Các tổ chức tín thác chính thống Danh sáchNguồn: gsr.io
Hình 5-4: Các danh mục sản phẩm chính của các tổ chức ủy thácNguồn: https://cointelegraph.comTừ góc độ phạm vi sản phẩm được cung cấp, chúng được chia dần thành ba loại. Một loại chỉ cung cấp dịch vụ cho khách hàng tổ chức, đại diện tiêu biểu bao gồm BitGo và Hex, còn loại còn lại cung cấp dịch vụ cho cả khách hàng tổ chức. và khách hàng bán lẻ (Bao gồm cả những cá nhân có giá trị ròng cao) cung cấp dịch vụ, chẳng hạn như BlockFi, Coinbase, v.v. Loại thứ ba tương đối đặc biệt. Họ chuyên cung cấp các dịch vụ phần cứng cho thị trường như ví nóng và ví lạnh, hệ thống lưu ký, v.v. Đại diện tiêu biểu bao gồm Fireblocks, Bitbond, v.v. Ba loại này tạo thành bối cảnh cạnh tranh sản phẩm hiện tại trên thị trường lưu trữ.
5.2.1 Doanh nghiệp quản lý tài sản và cho vay CeFi
Kinh doanh cho vay tổ chức đề cập đến việc cung cấp dịch vụ cho vay tài sản tiền điện tử cho các nhà đầu tư tổ chức và một số cá nhân có giá trị ròng cao (bao gồm cả văn phòng gia đình) với các tổ chức là khách hàng chính. Người vay của nó thường là các tổ chức định lượng, sàn giao dịch, nhóm khai thác, các bên tham gia dự án, v.v. Các tổ chức định lượng và sàn giao dịch thường sử dụng dịch vụ cho vay của tổ chức để phòng ngừa rủi ro và quay vòng vốn một phần, trong khi các nhóm khai thác sử dụng các khoản vay để thanh toán hóa đơn tiền điện và mua tài sản cố định như máy khai thác. Theo đó, người cho vay trong lĩnh vực cho vay tổ chức thường là những người nắm giữ dài hạn như người quản lý tài sản và văn phòng gia đình.
Những người chơi chính trong hoạt động cho vay Cefi vào năm 2022 là Copper, Hex, Matrixport, BitGo, v.v. Các dịch vụ và chế độ chính của nó được hiển thị trong bảng sau:
Bảng 5- 1: Giới thiệu về những người tham gia chính trong hoạt động cho vay Cefi.Nguồn: Huobi Research
Hiện tại, cách khớp khoản vay nhanh hơn là khớp nhu cầu của khách hàng thông qua email hoặc wechat (chế độ Hex hoặc Bitgo) và chế độ môi giới sẽ đơn giản hơn. Đại lý nhóm vốn khó thành lập vì lý do tuân thủ.
5.3 Thống kê và tác động của các sự cố giông bão thể chế
2022 Năm 2017, thị trường tiền điện tử trải qua hai loạt giông bão liên quan đến các tổ chức lớn. Đầu tiên là sự kiện tai nạn Terra. Do quản lý rủi ro không đúng cách, Three Arrows Capital đã phải chịu tổn thất lớn trong vụ tai nạn Terra, liên quan đến các nhà đầu tư khác và mở ra cơ hội tiếp cận tài chính trong vòng tròn tiền tệ. Vì điều này, các tổ chức có giao dịch tài chính với Three Arrows Capital đã bị liên lụy. Sự phá sản của Three Arrows Capital phản ánh rủi ro rất lớn của hoạt động cho vay tín chấp (cho vay tín dụng) trên thị trường tiền điện tử, đồng thời hàng loạt cơn giông bão về thể chế cũng bắt đầu. Các chính phủ trên thế giới cũng đã nâng cao cảnh giác trước một loạt vụ nổ rủi ro trên thị trường tiền điện tử và đã quyết định thực hiện giám sát chặt chẽ hơn để ngăn chặn những sự cố tương tự xảy ra lần nữa.
Cơn bão thứ hai là cơn bão FTX. Nguyên nhân xuất phát từ thực tế là công ty chị em của nó là Alameda, công ty cần một số tiền lớn cho hoạt động kinh doanh của mình, đã cho người dùng vay tiền từ FTX và sử dụng số token mà họ nắm giữ như FTT và SOL làm tài sản thế chấp. Coindesk đã xuất bản một bài báo chỉ ra vấn đề rủi ro này trên bảng cân đối kế toán của Alameda và cảnh báo về nó. Sau đó, người sáng lập Binance CZ thông báo rằng ông sẽ bán FTT mà ông nắm giữ để tránh rủi ro, điều này khiến thị trường hoảng loạn và khiến giá FTT giảm mạnh. Điều này khiến khối tài sản FTX sụt giảm đáng kể và gây ra làn sóng người dùng bỏ chạy. Cuối cùng, tính thanh khoản của FTX cạn kiệt do người dùng bỏ chạy và các tài sản của nó như FTT và SOL giảm mạnh, khiến nó mất khả năng thanh toán và cuối cùng tuyên bố phá sản. Trước đây, FTX là sàn giao dịch tập trung lớn thứ hai trong ngành. Sự phá sản của FTX đã trực tiếp gây ra một trận động đất trong ngành. Sự sụp đổ của FTX đã là một trong những thảm họa ngoạn mục nhất trong lịch sử tài chính Vài giờ sau khi nộp đơn xin phá sản, FTX Exchange đã bị hack và hơn 600 triệu USD đã bị rút khỏi sàn giao dịch tiền điện tử, khiến hầu hết người dùng không thể rút tiền. Tác động của sự cố FTX tiếp tục lan rộng.
5.3.1 Kiểm kê giông bão của tổ chức giông bão
1. Terraform Labs
Terraform Labs chịu trách nhiệm phát triển mạng lưới chuỗi khối Terra và các công ty tiền điện tử Anchor. . Công ty đã tạo ra stablecoin TerraUSD, nhưng sau đó nó đã tách khỏi đồng đô la Mỹ, dẫn đến sự sụp đổ của Terra và một đợt bán tháo ồ ạt trên thị trường tiền điện tử. Mã thông báo Luna từng là một loại tiền điện tử trị giá hơn 40 tỷ USD, nhưng nó đã mất giá trị khi TerraUSD phá vỡ mức ổn định với đồng đô la Mỹ. Kết quả là Terraform Labs cũng chịu tổn thất lớn. Sự sụp đổ của Terra là khởi đầu cho một loạt thảm họa thể chế xảy ra sau đó.
2. Ba mũi tên thủ đô
Ba. Arrows Capital là quỹ phòng hộ tiền điện tử có trụ sở tại Singapore. Với tài sản trị giá 10 tỷ USD được quản lý tính đến tháng 3 năm 2022, Three Arrows Capital được biết đến là một trong những công ty tiền điện tử nổi bật nhất trên thế giới. Tuy nhiên, khoản đầu tư 200 triệu USD vào token Luna là một trong những lý do chính dẫn đến phá sản. Công ty tuyên bố phá sản vào ngày 29 tháng 6, hai ngày sau khi nhận được thông báo vỡ nợ từ Voyager Digital. Công ty đã vỡ nợ với khoản vay hơn 650 triệu USD từ Voyager Digital vào tháng 6. Một tòa án ở Quần đảo Virgin thuộc Anh đã ra lệnh cho Three Arrows Capital thanh lý tài sản của mình sau khi phát hiện quỹ này bị vỡ nợ.
3. Du hành kỹ thuật số
Voyager kỹ thuật số là một công ty cho vay tiền điện tử của Mỹ hoạt động chủ yếu ở Hoa Kỳ và Canada. Do các khoản nợ khó đòi của Three Arrows Capital, Voyager Digital lỗ hơn 650 triệu USD, rơi vào khủng hoảng tài chính, tạm ngừng giao dịch và đóng băng tiền của khách hàng. Vào ngày 6 tháng 7, Voyager Digital tiết lộ rằng họ đã nộp đơn xin bảo hộ phá sản. Voyager Digital đã không thể tránh khỏi việc nộp đơn xin phá sản mặc dù đã nhận được khoản vay giải cứu vào tháng 6 từ công ty thương mại Alameda Research của người sáng lập FTX, Sam Bankman-Fried. Công ty cũng cho biết trong hồ sơ phá sản rằng họ có hơn 100.000 chủ nợ vào thời điểm này và các khoản nợ từ 1 tỷ đến 10 tỷ USD. FTX kể từ đó đã mua lại Voyager Digital với giá 1,4 tỷ USD. Sau sự cố FTX, CZ bày tỏ ý định mua lại Voyager Digital vào tháng 11.
4 Mạng lưới Celsius
Mạng lưới Celsius là một mạng lưới của Mỹ và Công ty tiền điện tử của Israel. Công ty đã từng dẫn đầu trong số các nền tảng cho vay tiền điện tử. Tuy nhiên, vào tháng 6 năm nay, nó đã ngừng giao dịch và rút tiền trên nền tảng này, đồng thời khoảng 12 tỷ USD tài sản của người dùng đã bị đóng băng. Mạng lưới C đã nộp đơn xin bảo hộ phá sản vào ngày 13 tháng 7. Công ty cũng đã sa thải khoảng 1/4 nhân viên vào ngày 4/7. Sau đó, trong sự cố giông bão của FTX, C cũng bị thiệt hại do có tài sản được đặt trên FTX. Hiện tại, ước tính gần 354 triệu USD đã bị ảnh hưởng.
5. Tài chính Babel
Tài chính Babel là một công ty cho vay tiền điện tử có trụ sở tại Hồng Kông. Công ty đã ngừng rút tiền cho tất cả người dùng vào tháng 6. Sau khi thông báo tạm dừng việc rút tiền của người dùng, Babel Finance tiết lộ rằng họ đã gặp phải các vấn đề thanh khoản chưa từng có do điều kiện thị trường tiền điện tử không ổn định. Babel Finance là một trong nhiều công ty tiền điện tử bị ảnh hưởng bởi Terra và Three Arrows, với hàng tỷ đô la tiền đầu tư bị đóng băng.
6.ConFLEX
CoinFLEX là một trao đổi tương lai. Nó tạm thời dừng tất cả các hoạt động rút tiền vào tháng 6 do các vấn đề tài chính trong bối cảnh suy thoái tiền điện tử gần đây. CoinFLEX sau đó đã công bố kế hoạch thu lại số tiền 84 triệu USD mà nó đã nợ. Nó cũng đã mở lại một phần việc rút tiền của người dùng với giới hạn 10%, khiến 90% số dư của người dùng là tiền bị khóa mà người dùng vẫn không thể rút hoặc giao dịch. Lý do đóng băng tiền là vì CoinFLEX đang gặp vấn đề về thanh khoản sau khi một trong những người đi vay không trả được khoản tiền gửi bảo đảm 47 triệu USD. Khoảng cách tài trợ của CoinFLEX cũng được ước tính là 84 triệu USD.
7. BlockFi
BlockFi là world Một trong những công ty tiền điện tử hàng đầu cung cấp dịch vụ tài chính và cho vay. Vì các khoản nợ khó đòi của Three Arrows Capital, công ty đã bị lỗ 80 triệu USD. Vào tháng 6 năm nay, BlockFi thông báo rằng công ty sẽ sa thải 20% lực lượng lao động của mình. FTX kể từ đó đã mua lại BlockFi bị đánh đập với giá 240 triệu USD. Sau đó, trong sự cố giông bão FTX, BlockFi đã thông báo rằng họ có rủi ro đáng kể với FTX (khoảng 355 triệu USD đã bị đóng băng trong FTX), việc rút tiền của người dùng bị đình chỉ và thông báo rằng họ sẽ nộp đơn xin phá sản vào ngày 28 tháng 11.
8. Genesis Trading
Genesis là một Công ty tiền điện tử nổi tiếng , nơi cung cấp các dịch vụ giao dịch, cho vay, lưu ký và môi giới tài sản tiền điện tử với tài sản trị giá hàng chục tỷ đô la được quản lý. Genesis có 175 triệu USD gắn liền với FTX trong cơn giông bão FTX. Genesis đã thông báo vào ngày 16 tháng 11 rằng họ đã đình chỉ việc hoàn lại và khởi tạo khoản vay mới do tiếp xúc với FTX. Genesis hiện đang tìm kiếm khoản cứu trợ khẩn cấp trị giá 1 tỷ USD để đáp ứng yêu cầu hoàn trả cao của khách hàng.
9 Vault
Vauld là một Một công ty tiền điện tử có trụ sở tại Singapore cung cấp dịch vụ đầu tư và cho vay tiền điện tử cho hơn 800.000 khách hàng. Vào ngày 4 tháng 7, công ty thông báo sẽ tạm dừng tất cả các hoạt động rút và gửi tiền của khách hàng. Giám đốc điều hành Vauld Darshan Bathija cho biết điều kiện thị trường không đáng tin cậy và không ổn định đã dẫn đến những thách thức tài chính cho công ty. Công ty đã hoạt động mạnh mẽ trong khoảng 4 năm và đã huy động được 27 triệu USD từ các nhà đầu tư bao gồm Coinbase Ventures. Khách hàng của họ đã rút 197,7 triệu USD kể từ ngày 12 tháng 6 do sự sụp đổ của stablecoin Terra UST và các vụ bùng phát tổ chức khác. Kết quả là Vault cũng phải đối mặt với vấn đề thanh khoản.
10. Bản kiểm kê tổ chức giông bão FTX
Vì cơn giông bão FTX vừa xảy ra vào tháng 11 nên danh sách sau đây liệt kê các tổ chức bị ảnh hưởng đã biết (không phải tất cả các tổ chức đều có thể chọn tiết lộ khoảng trống tài trợ cho FTX trong sự cố giông bão). Được biết, hầu hết các tổ chức cũng bị ảnh hưởng vì tiền của họ bị ràng buộc trong FTX và không thể rút được. Một số tổ chức cũng bị ảnh hưởng vì họ nắm giữ số lượng lớn FTT.
Bảng 5-2: Thống kê các tổ chức lớn bị ảnh hưởng bởi FTXNguồn :Nghiên cứu của Huobi
6.>
6.1 Hiện trạng thị trường NFT
NFT là một loại hình mã hóa mới xuất hiện vào năm 2021 và nhận được sự quan tâm lớn từ thị trường kể từ tháng 4 2021. Kể từ nửa cuối năm ngoái, NFT dần trở nên phổ biến và lọt vào mắt công chúng, đạt đến đỉnh cao vào đầu năm 2022. Tuy nhiên, trong bối cảnh môi trường đáng lo ngại của ngành mã hóa, hiệu suất cho thấy nó chưa đủ và thiếu sót. sự bền bỉ.
6.1.1 Mức độ phổ biến của thị trường NFT giảm theo thị trường chung
Trong suốt năm 2022, tổng khối lượng thị trường của NFT đã giảm từ 31,14 tỷ trong tháng 1 xuống 21,73 tỷ trong tháng 10, giảm khoảng 42% và khối lượng giao dịch trong một ngày giảm từ 842 triệu trong tháng 1 xuống 48 triệu trong tháng 10, giảm khoảng 94%. Số lượng người dùng giao dịch tích cực của NFT đã giảm từ 45.000 xuống 5.000 vào cuối năm 2021, trong đó người mua và người bán tương ứng đều giảm mạnh. Chúng tôi nhận thấy hoạt động giao dịch chủ yếu diễn ra trong tháng 1, tháng 4 và tháng 6, trong đó nửa cuối năm bắt đầu khá ảm đạm. Số lượng người dùng NFT tích lũy đã đạt 3,4266 triệu từ 1,4459 triệu vào đầu năm, tăng tương đối 138% (thị trường NFT sẽ chỉ bắt đầu vào nửa cuối năm 2021). Sự gia tăng tổng số người dùng cùng với việc giảm số lượng người dùng giao dịch đang hoạt động cho thấy số lượng người tham gia tăng lên và hầu hết người dùng đều đang chịu lỗ.
Hình 6-1: NFT Meme trỗi dậy Số ngày giảmNguồn: NFTGO.IO
6.1.2 Thị trường châu Á quan tâm đến NFT duy trì ở mức cao
Đánh giá từ biểu đồ Google Trends, xu hướng tìm kiếm NFT trên Google đạt đỉnh điểm vào giữa tháng 1 năm 2022, sau đó bắt đầu giảm, với một đỉnh nhỏ khác vào tháng 4 và tháng 5, và có xu hướng giảm kể từ đó.
Hình 6-2: Xu hướng toàn cầu của NFTNguồn: Google Trends, Huobi Research
Hình 6-3: Lợi ích khu vực của NFTNguồn: Google Trends, Huobi Research
Từ góc độ lợi ích địa lý, Trung Quốc đại lục đứng đầu trong chỉ số tìm kiếm, tiếp theo là It is Hồng Kông, Singapore, Nigeria và Đài Loan lần lượt xếp ở vị trí 3-5, trong khi Mỹ xếp thứ 19. So với năm trước, trong bối cảnh thị trường gấu, sự quan tâm đến NFT ở các khu vực Trung Quốc (Trung Quốc đại lục, Hồng Kông, Singapore) dần vượt quá các nước Châu Âu và Châu Mỹ và vẫn ở mức cao.
6.1.3 NFT có tác dụng đầu rõ ràng và thị trường đuôi dài xuất hiện
Từ góc độ phân loại NFT, khoảng 12,67B trong số 21,73B vào năm 2022 sẽ là PFP, chiếm 58%, tiếp theo là NFT sưu tầm và trò chơi. Điều này cho thấy thị trường NFT vẫn bị thống trị bởi loạt avatar và so với năm 2021, chưa có nhiều sự đổi mới và lạc hậu trong việc mở rộng danh mục.
Hình 6-4: Thị trường danh mục NFT CapNguồn: NFTGO.IO
Từ góc độ bộ sưu tập NFT, ba người đứng đầu Họ là BAYC , CryptoPunks và Otherside Land tương ứng. Gần một nửa trong số 10 công ty hàng đầu (Meebits và Punk đã được Yuga Lab mua lại) đều do gia đình Yuga Labs chiếm giữ. Nó cho thấy một xu hướng sức mạnh không đổi ở đầu.
Hình 6-5: Phân phối bộ sưu tập NFT trong Vốn hóa thị trườngNguồn: nansen
Tuy nhiên, ngoài 10 NFT nổi tiếng đầu tiên, các NFT thích hợp khác chiếm tới 62,05 %, thị trường đuôi dài xuất hiện và thị trường NFT dần dần tuân theo "hiện tượng thứ 28".
6.2 Xu hướng mới của NFT--Meme Bubble Burst, Lớp búp bê Matryoshka
Nhìn vào toàn bộ thị trường NFT năm 2022, sau khi trải qua tuần trăng mật từ tháng 1 đến tháng 4, nó bắt đầu xuống dốc vào tháng 5 (đánh dấu bằng đợt bán Monkey Land vào ngày 1 tháng 5). Từ tháng 5 đến tháng 10, nhiều Meme NFT khác nhau xuất hiện thành dòng vô tận trong bối cảnh thị trường giá xuống. Từ khi bắt đầu chúng ta-sắp-chết cho đến Mts cực kỳ giống MLM, và cuối cùng là goblintown.wtf, niềm tin của người chơi NFT tiếp tục bị suy giảm trong thị trường gấu. Đặc biệt là goblintown.wtf, dự án này đã huy động được 20 triệu USD trong một tuần dưới màu sắc “MLM” mạnh mẽ, đồng thời, nó cũng là NFT “xấu nhất”. Loạt phim "Shit God, Shit Beast" tiếp theo đã sử dụng búp bê matryoshka trên cơ sở này và cũng thu hút một lượng lớn người FOMO. Nhưng kể từ tháng 6, nhiều dự án đã không đạt được kết quả gì. Một trong những đặc điểm lớn nhất của thị trường NFT vào năm 2022 là NFT Meme phát triển mạnh mẽ cho đến khi bùng nổ.
Hình 6-6 NFT Meme tăng lên. Số ngày giảmNguồn: NFTGO.IO
Một mô hình đổi mới khác trên thị trường NFT vào năm 2022 là NFT Mối quan hệ câu chuyện giữa các bộ truyện ngày càng tốt hơn và cách kể chuyện cũng mạnh mẽ hơn. Ngoài ra, kết hợp với airdrop và phát hành token, các xu hướng và lối chơi kết hợp với Crypto cũng đã ra đời. Đặc biệt dựa trên lối chơi của DEFI, một chương mới của NFTfi dần dần ra đời và phong phú hơn.
6.3 NFTfi--mới ra đời và đang đi lên
NFT (Mã thông báo không thể thay thế) đã trở thành một phần không thể thiếu trong thế giới tiền điện tử Ngày nay, NFT đã phát triển từ một dự án PFP thuần túy sang sự kết hợp với các trò chơi, Metaverse, cho vay thế chấp, v.v. và bước đầu đang hình thành một nền tài chính phi tập trung NFT +. người mẫu. . Nhưng về bản chất, NFT là một token không thể thay thế được, khiến nó gặp khó khăn lớn hơn về thanh khoản so với FT, chẳng hạn như độ chính xác giao dịch hạn chế, chiếm dụng vốn cao và cơ chế khám phá giá không đủ.
Để giải quyết những vấn đề này của NFT, các ứng dụng và công cụ tài chính cho tài sản NFT đã xuất hiện trên thị trường, nhằm mục đích sử dụng tài chính hóa thông qua sự kết hợp giữa NFT và Finance Để tăng tính thanh khoản và khả năng định giá của tài sản NFT cũng như cải thiện tỷ lệ sử dụng quỹ NFT nhằm tạo ra trải nghiệm người dùng NFT tốt hơn, chúng tôi gọi các ứng dụng và công cụ đó là ứng dụng NFTfi.
6.3.1 Cho vay NFT - Mới nổi
Cho vay NFT là Cách trực tiếp nhất để giải quyết tính thanh khoản của tài sản NFT cũng là nhu cầu chính của thị trường NFT hiện tại. Trước năm 2022, có rất ít cuộc thảo luận về việc cho vay NFT trên thị trường, nhưng năm nay việc cho vay NFT đã bắt đầu có đà. Có hai mô hình chính trong thị trường cho vay NFT vào năm 2022: cho vay ngang hàng P2P và cho vay nhóm ngang hàng P2Pool. Đại diện tiêu biểu là giao thức NFTfi và giao thức BendDAO. Cả hai đều có những ưu điểm và nhược điểm riêng về tần suất giao dịch, phạm vi thử nghiệm và hiệu quả khám phá giá. Thị phần chung của hoạt động cho vay mã thông báo tương đối đồng nhất vẫn còn rất nhỏ.
Hình 6-7: Bối cảnh cho vay NFTNguồn: Twitter
Từ các chương trước, chúng tôi biết rằng toàn bộ thị trường NFT sẽ hoạt động xu hướng giảm vào năm 2022. Do đó, việc phát triển các dự án cho vay NFT không nằm ngoài thị trường tốt. Cho vay NFT hiện tại chủ yếu nằm ở lĩnh vực NFT blue-chip dành cho NFT giá từ trung bình đến thấp. những vấn đề như biến động giá lớn và thiếu các nhà tiên tri, họ chưa tham gia vào thị trường cho vay đã được công nhận rộng rãi.
Nói chung, hoạt động cho vay NFT đã có một số đổi mới vào năm 2022, nhưng tốc độ phát triển vẫn còn chậm và tỷ lệ cho vay mã thông báo tương đối đồng nhất trên thị trường tổng thể vẫn còn rất lớn. nhỏ, dung lượng thị trường tương đối hạn chế. Dự kiến nó sẽ mở rộng sang cho vay NFT ở phần thắt lưng hoặc phần đuôi trong tương lai, đồng thời nhận ra nhiều kịch bản ứng dụng và phái sinh tài chính hơn trong mô hình.
6.3.2 Hiện trạng các giải pháp thanh khoản NFT
Khi toàn bộ môi trường thị trường tiền điện tử thu hẹp lại vào năm 2022, các giải pháp thanh khoản NFT sẽ xuất hiện. Các giải pháp thanh khoản NFT phổ biến hiện nay bao gồm phân mảnh NFT, giao thức huy động vốn cộng đồng và giao thức nhóm thanh khoản.
Phân mảnh NFT biến NFT thành các mã thông báo đồng nhất với độ chính xác giao dịch cao hơn, sử dụng thế chấp, cầm cố và đòn bẩy của các mã thông báo hoặc vốn chủ sở hữu đồng nhất và các phương pháp khác, điều này không chỉ cải thiện trải nghiệm giao dịch của người dùng mà còn nâng cao tỷ lệ sử dụng vốn;
Giao thức huy động vốn cộng đồng của quỹ giải quyết vấn đề nhu cầu thị trường quá mức từ phía cầu mà ngưỡng người dùng cho phép. những người tham gia góp vốn và cùng quản lý NFT trong môi trường đa chữ ký;
Giao thức nhóm thanh khoản tập hợp nhiều NFT gần giá sàn, cung cấp cho người dùng nền tảng tạo lập thị trường ổn định.
Nhìn chung, các giải pháp thanh khoản sẽ xuất hiện vô tận vào năm 2022 và một số dự án (chẳng hạn như PartyBid) đã nhận được sự ưu đãi về vốn và đầu tư. Nhiều dự án mới nổi khác nhau bắt đầu xuất hiện.
Các giải pháp thanh khoản nêu trên có nhiều ý tưởng khác nhau và đều có thể cải thiện hiệu quả sử dụng vốn ở một mức độ nhất định. Tuy nhiên, do các vấn đề như khó khăn về giá cả, tính thanh khoản của NFT loại dài và hiếm chưa bao giờ được giải quyết một cách hiệu quả. Trong tương lai, khi việc tích lũy giá giao dịch trong lịch sử dần dần cải thiện cơ chế báo giá NFT, tính thanh khoản của NFT chắc chắn sẽ ngày càng tốt hơn.
6.3.3 Công cụ tổng hợp NFT--kẻ mạnh luôn mạnh
Công cụ tổng hợp NFT tích hợp danh sách và cung cấp thông tin từ các thị trường giao dịch sổ đặt hàng khác nhau vào một nền tảng, cung cấp dịch vụ mua, đặt hàng và bán một cửa. Hiện tại, các nền tảng tổng hợp chung chủ đạo là Genie và Gem, cũng như các nền tảng tổng hợp theo dõi dọc khác nhau, chẳng hạn như ENS.vision, v.v. Các công cụ tổng hợp NFT hoạt động cực kỳ tốt trong nửa đầu năm 2022, với Genie và Gem lần lượt được SudoSwap và OpenSea mua lại. Toàn bộ đường đua tổng hợp về cơ bản đều do Gem và Genie thống trị, cho thấy trạng thái kẻ mạnh luôn mạnh mẽ.
Hình 6-8: NFT Meme trỗi dậy Số ngày rơiNguồn: Dune
Mặt khác, công cụ tổng hợp NFT đáp ứng được yêu cầu về thông tin nhu cầu tổng hợp và tổng hợp giao dịch, đồng thời tích hợp sâu với thị trường giao dịch thượng nguồn và các công cụ phân tích dữ liệu hạ nguồn. Thị trường/giao thức giao dịch thượng nguồn đương nhiên cần phải dựa vào công cụ tổng hợp để cung cấp cho nó một "kênh", trong khi dữ liệu hạ nguồn. các công cụ phân tích cung cấp cho người dùng các thuộc tính Cung cấp, thứ hạng, phân phối chip và các dịch vụ khác khi sàng lọc NFT. Nửa đầu năm 2022 đã chứng kiến hiện tượng các thỏa thuận giao dịch ngược dòng mua lại các công cụ tổng hợp, đồng thời việc tích hợp các công cụ tổng hợp và công cụ phân tích dữ liệu cũng đang được tiến hành và dự kiến sẽ có nhiều trường hợp tích hợp hơn vào năm tới. Việc tích hợp theo chiều dọc của các công cụ tổng hợp NFT với thị trường giao dịch và các công cụ phân tích dữ liệu là xu hướng chung.
Hình 6-9: Mối quan hệ ngược dòng và hạ nguồn của bộ tổng hợp NFTNguồn: Wu Shuo
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
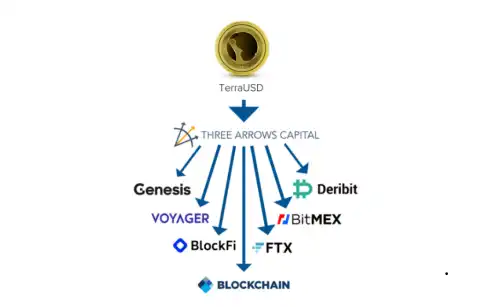
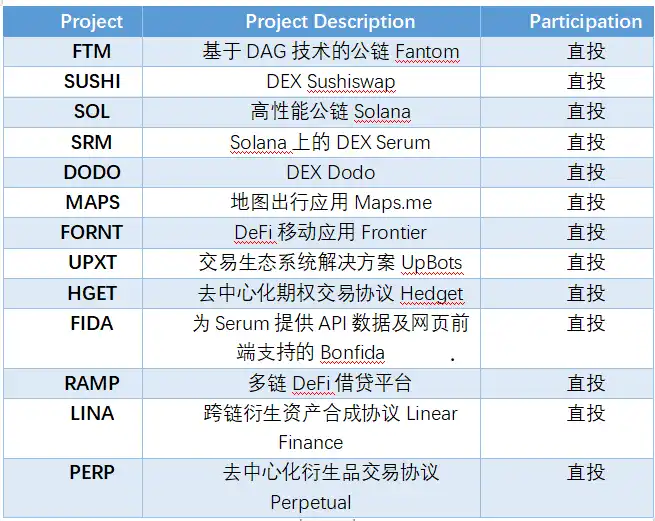
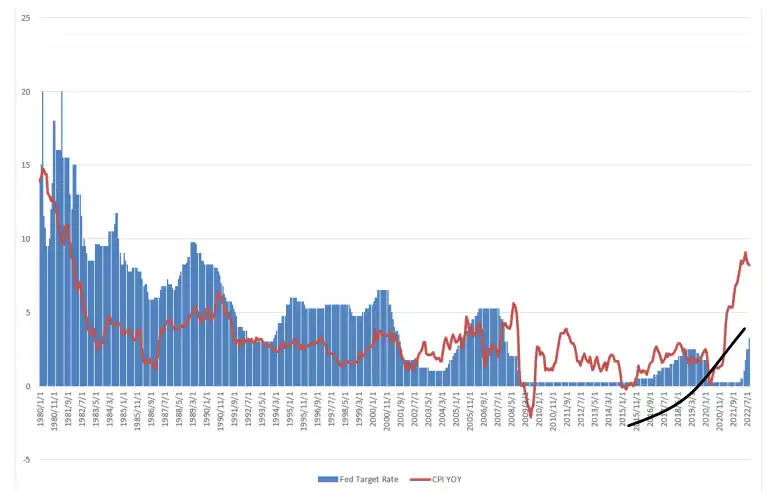
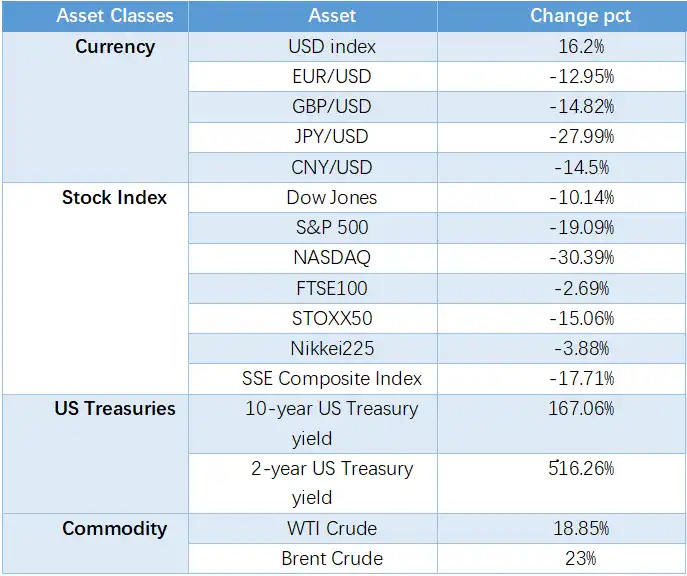

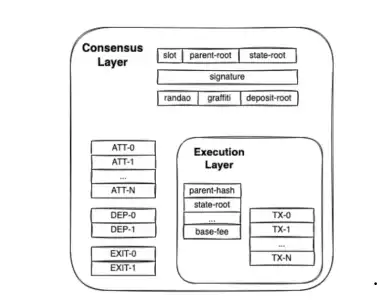
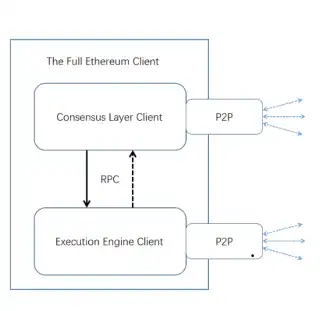

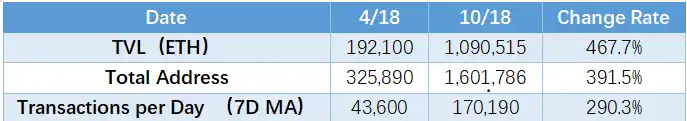
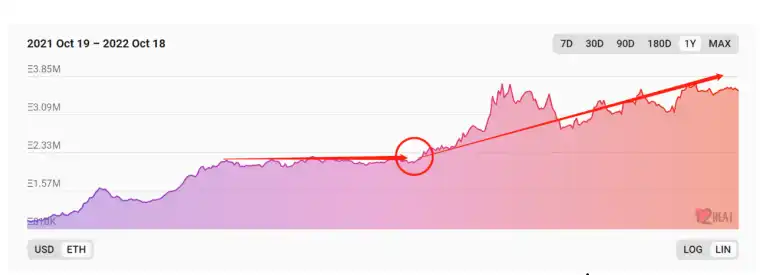
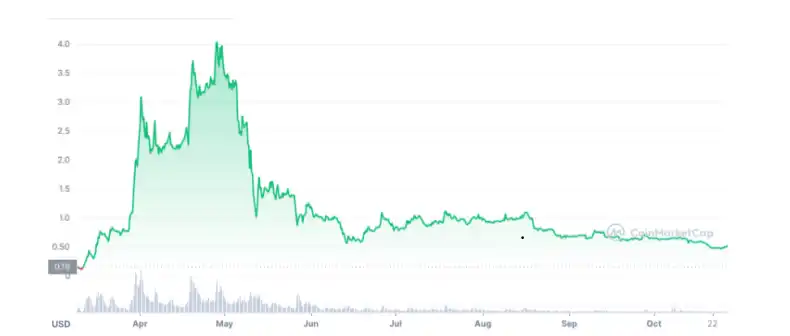
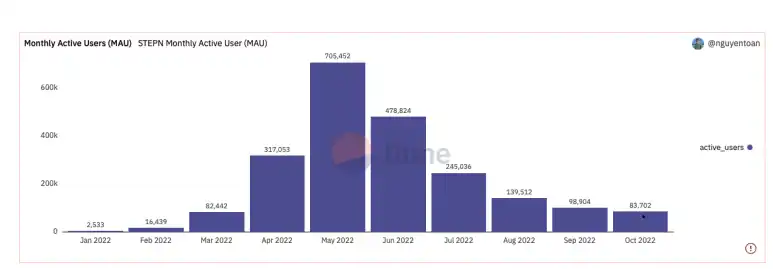
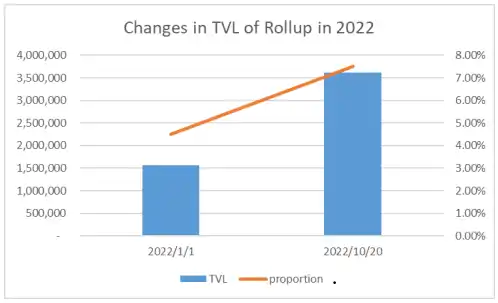
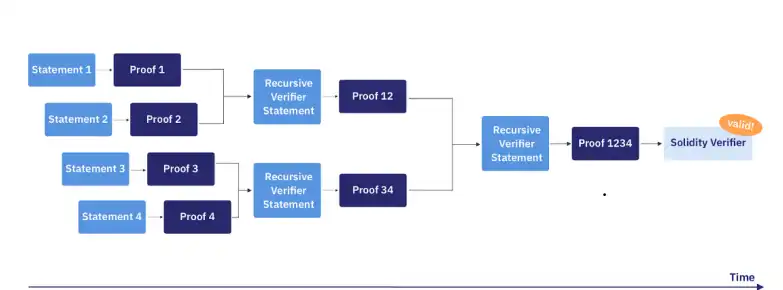
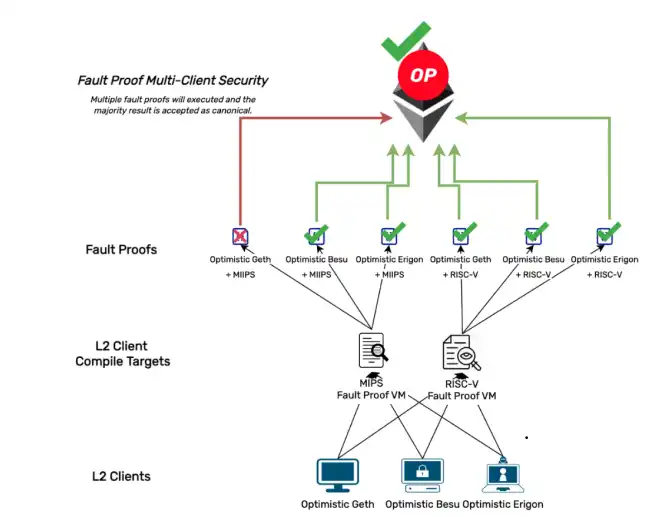
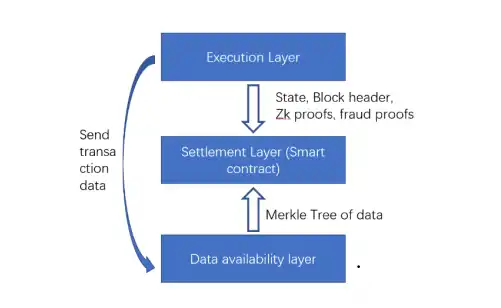
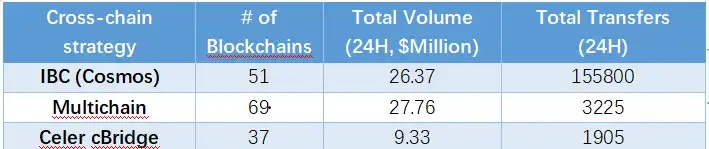
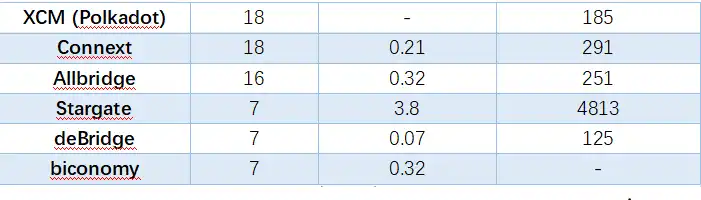
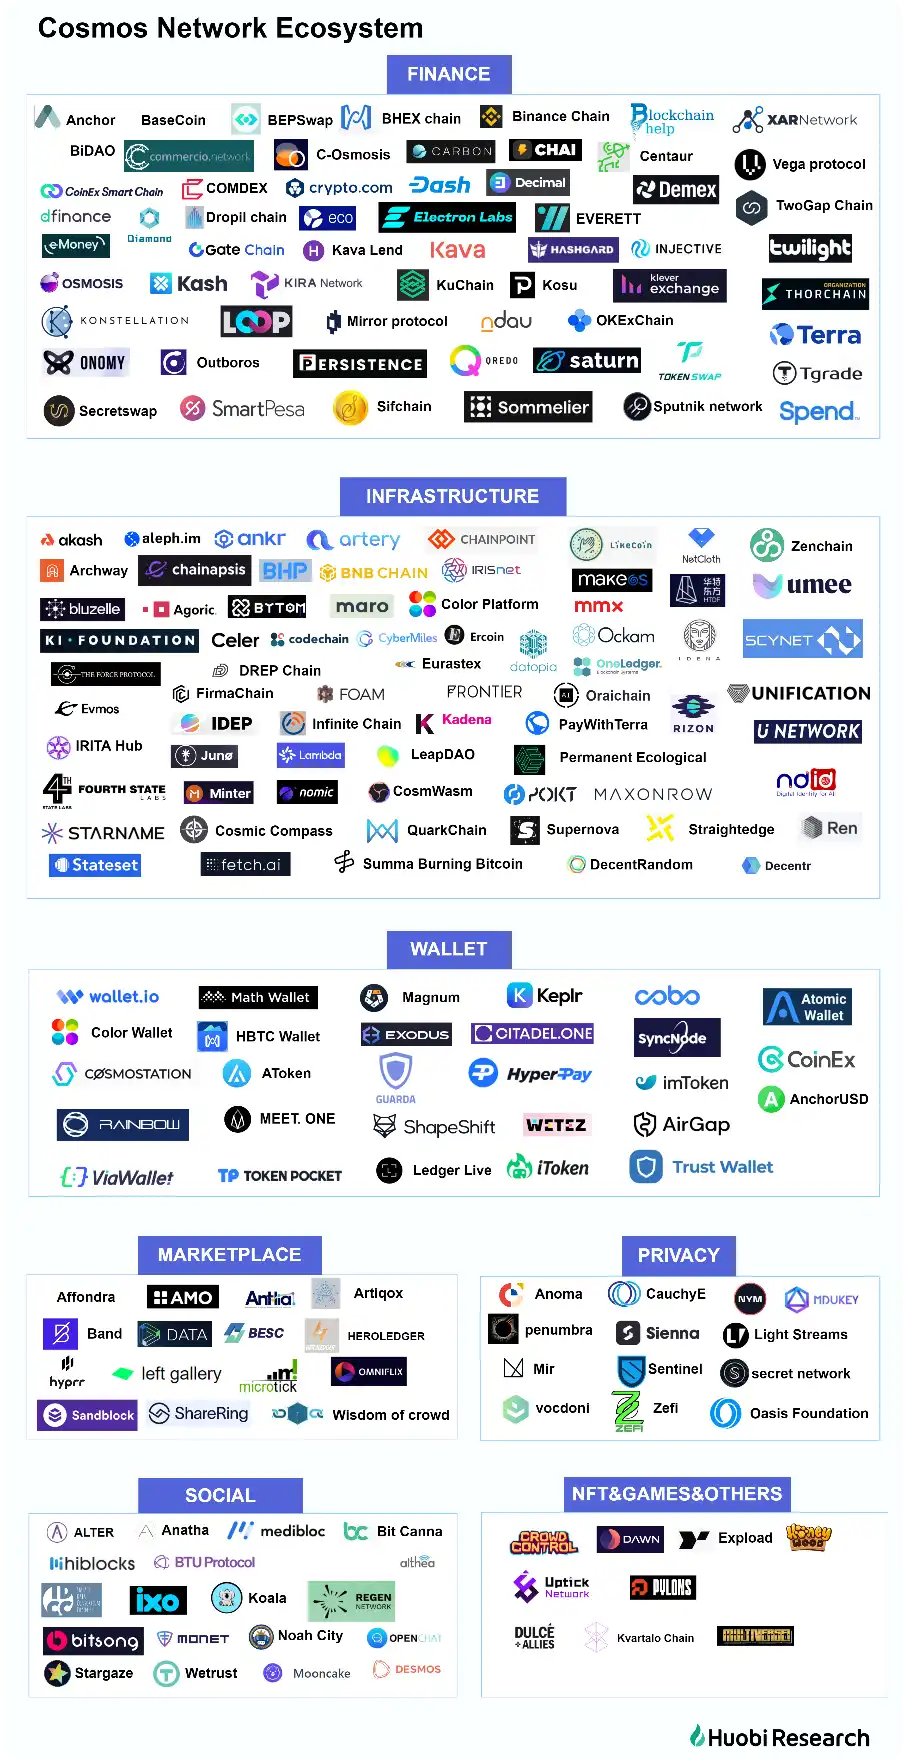


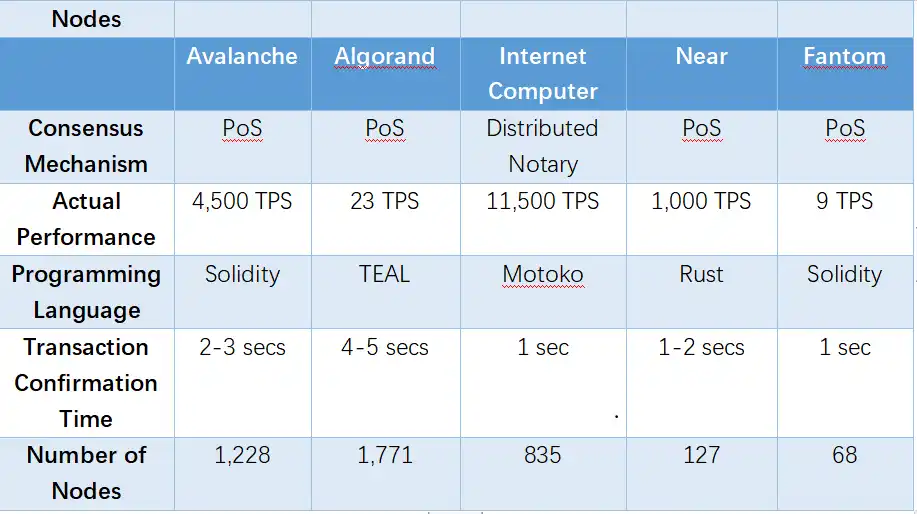
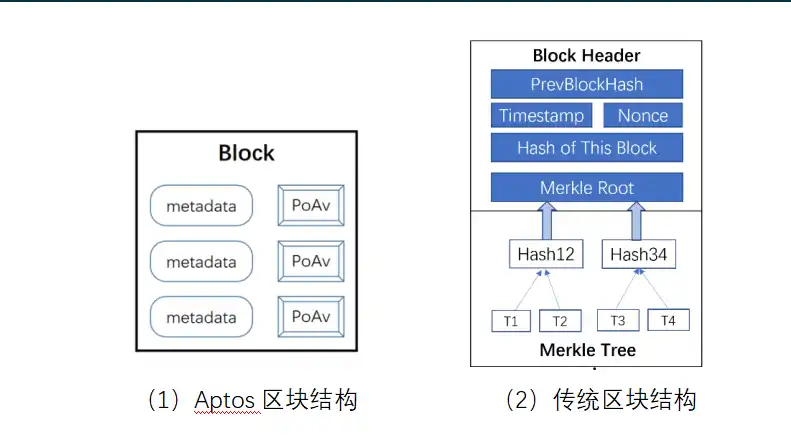
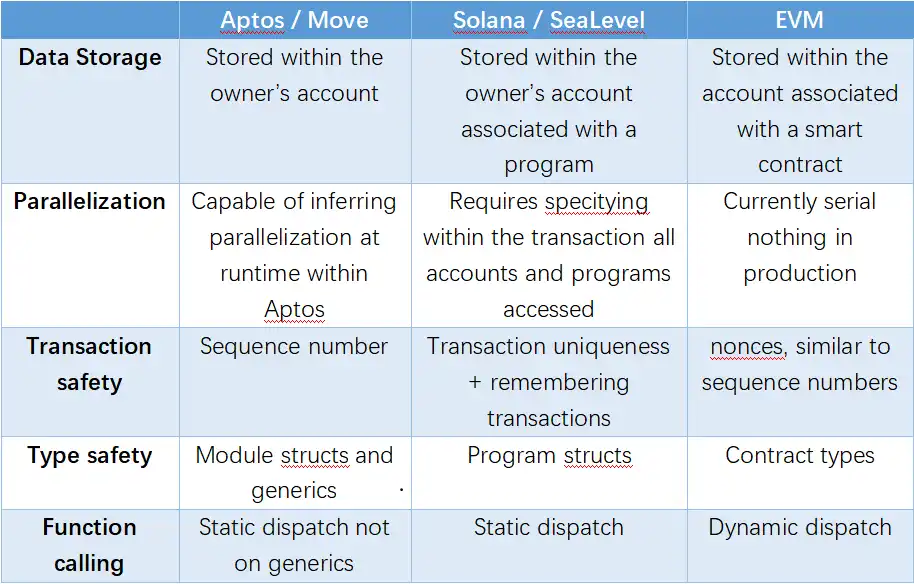
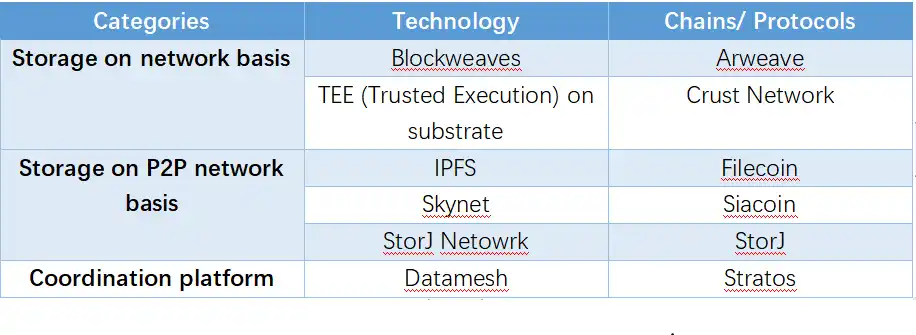

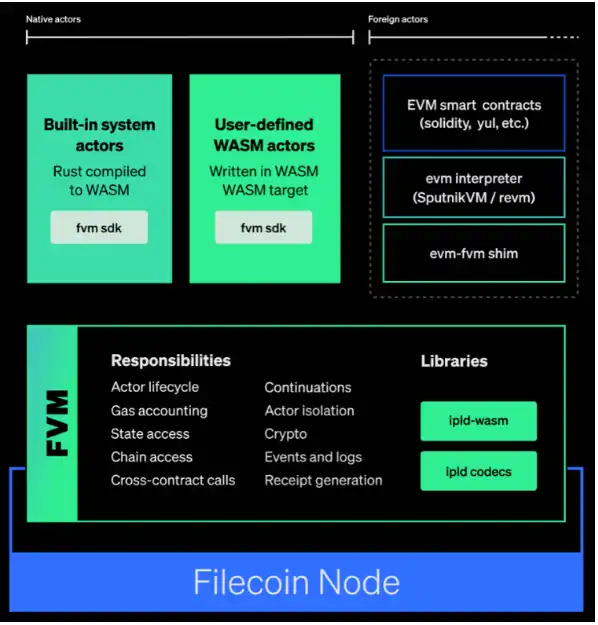


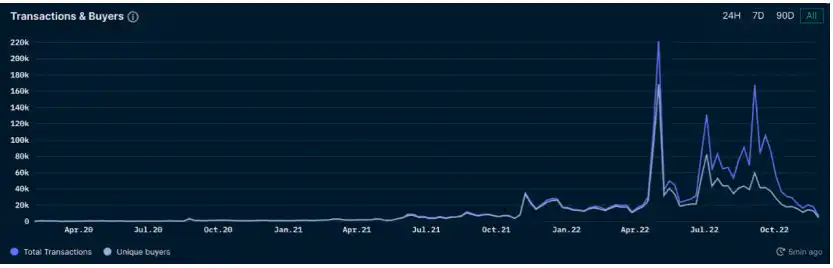

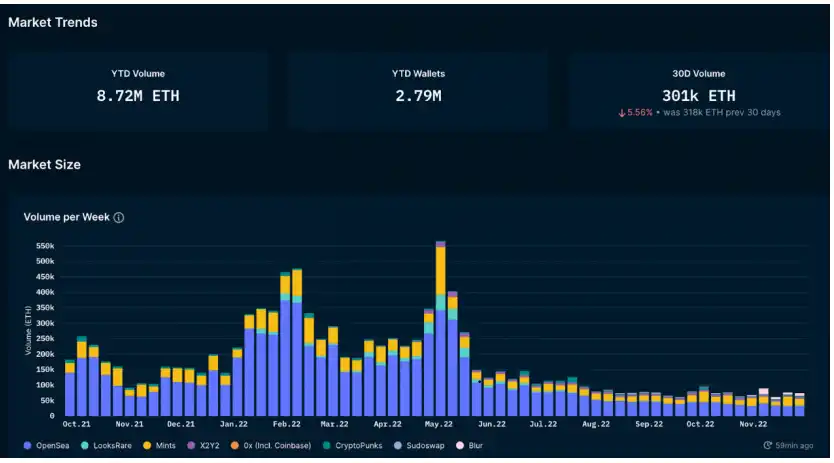
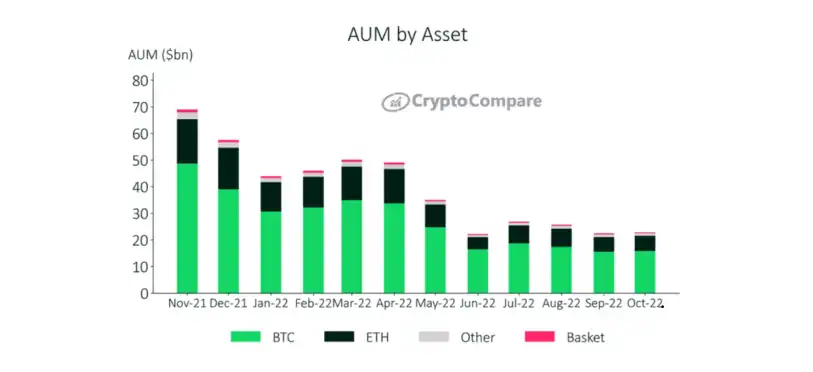
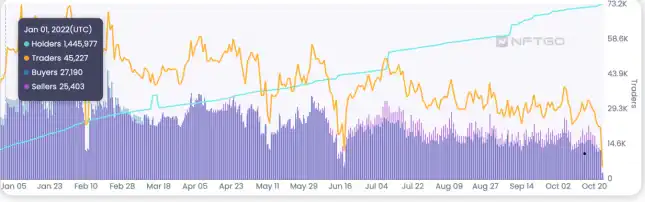
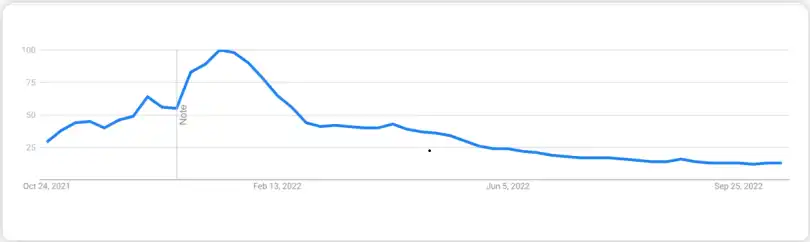
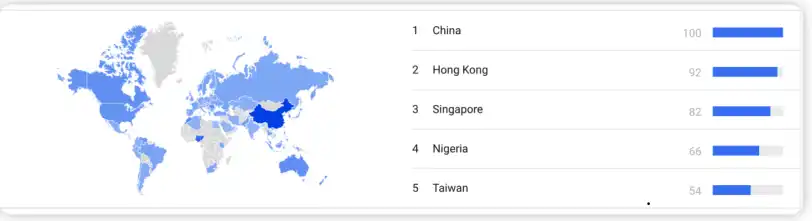
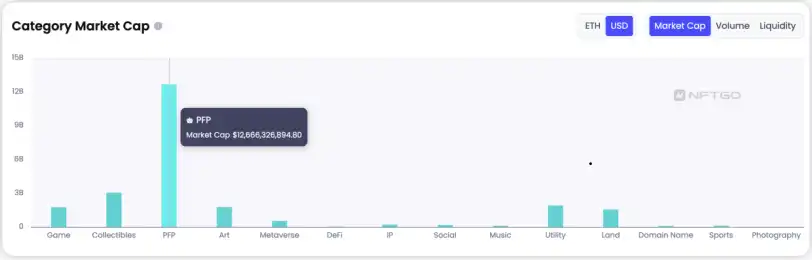
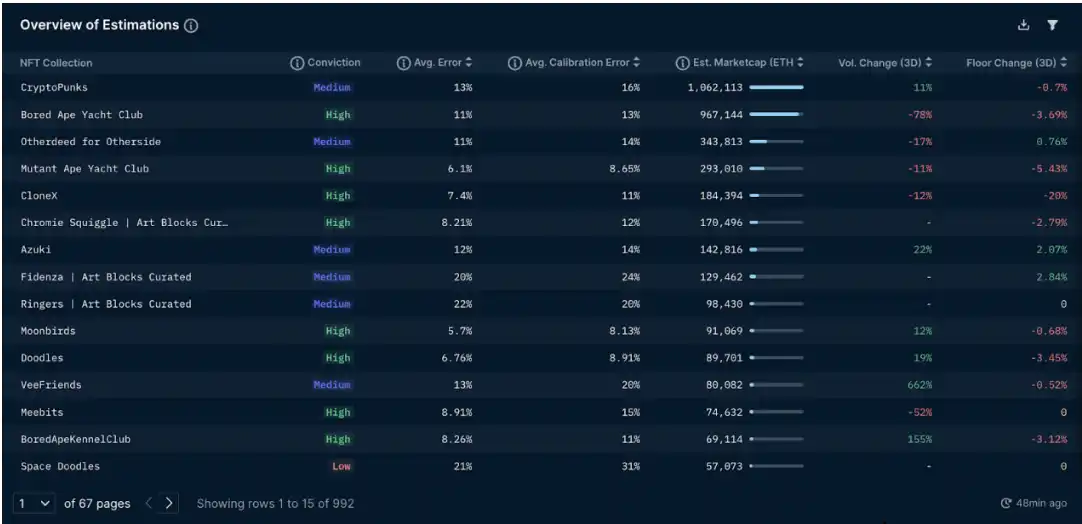
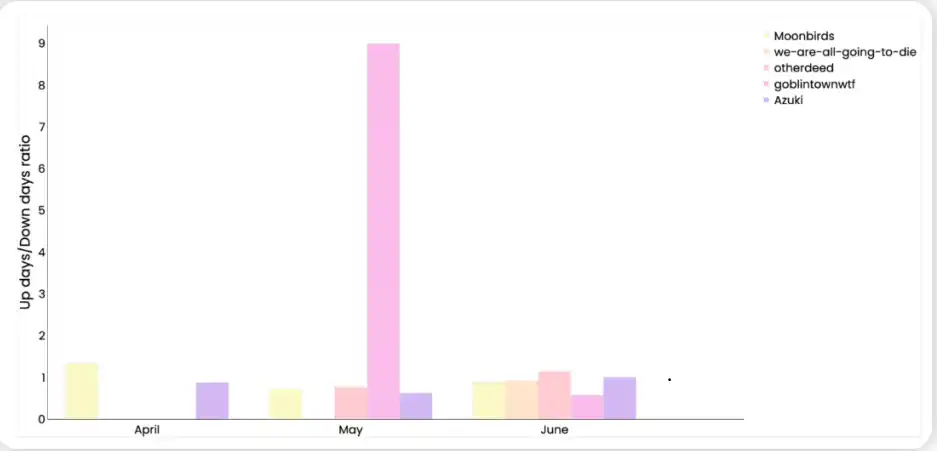
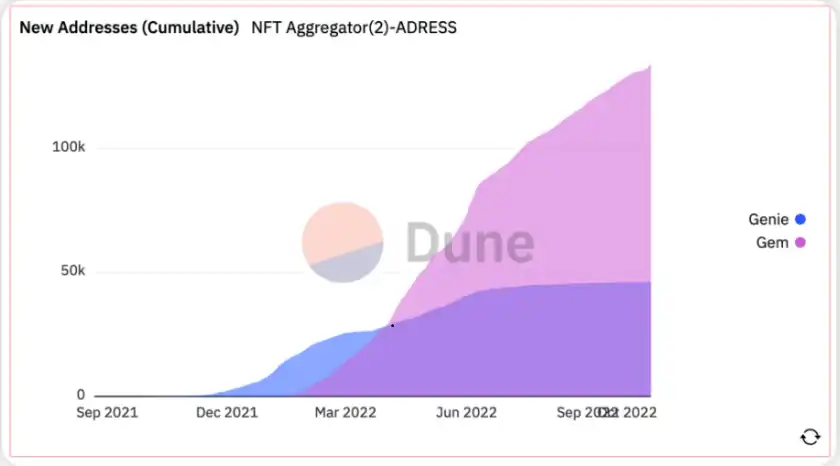
 Bài viết liên quan