Người sáng lập BitMEX: Áp lực kinh tế toàn cầu đằng sau việc “in tiền”
Tiêu đề gốc: "Blog Arthur Hayes: Sau khi Ngân hàng Trung ương khởi động lại việc in tiền"
Tác giả gốc: Arthur Hayes
Trình biên dịch gốc: Wu Shuo Blockchain
Nhân loại hiện đang chiến đấu trên hai mặt trận. Cuộc chiến chống dịch bệnh, cuộc chiến giữa Mỹ với châu Âu và giữa Trung Quốc và Nga. Điểm khởi đầu của các chính sách tài khóa và tiền tệ hiện nay là cố gắng giảm thiểu tác động kinh tế của hai cuộc xung đột này.
Cho rằng tất cả các chính trị gia - dù đắc cử hay không - đều tập trung vào các chính sách thiển cận, họ thường mặc định in tiền để giải quyết hầu hết mọi vấn đề. Có rất ít vấn đề mà việc in tiền không thể giải quyết được, điều này thường khiến việc in tiền trở thành giải pháp đơn giản và nhanh chóng nhất; nó có thể được thực hiện ngay lập tức và không cần phải thảo luận hay cân nhắc nhiều. Giải pháp thay thế - tái cơ cấu lâu dài nền kinh tế toàn cầu của chúng ta - sẽ gây ra tổn thất lớn cho một số bên liên quan và đòi hỏi những cuộc đối thoại trung thực về tình trạng thực sự của nền văn minh của chúng ta. Cả hai yêu cầu này đều không khả thi đối với những người bạn chính trị thiển cận của chúng ta, vì vậy, cho dù học thuyết của chính phủ của bạn là gì, họ chắc chắn sẽ chuyển sang "chủ nghĩa in tiền" để che đậy mọi vấn đề.
Như chúng ta đều biết, khi bạn sử dụng tiền miễn phí để kích thích nhu cầu, giá cả sẽ tăng lên. Đây được gọi là lạm phát. Mọi quốc gia trên thế giới đều đang trải qua lạm phát đối với một số loại hàng hóa, thực phẩm và/hoặc năng lượng. Khi hai nhóm lạm phát sau tăng lên nhanh chóng, tầng lớp dân chúng vốn ngoan ngoãn một thời đã thức tỉnh và yêu cầu hành động. Bạn sẽ làm gì để cho một đứa trẻ đang khóc ăn?
Các ngân hàng trung ương lớn trên thế giới - Cục Dự trữ Liên bang (Fed), Ngân hàng Nhân dân Trung Quốc (PBOC), Ngân hàng Nhật Bản (BOJ), Ngân hàng Trung ương Châu Âu Ngân hàng (ECB) và Ngân hàng Anh (BOE) - đã cung cấp hỗ trợ. Tất cả họ đều lo sợ lạm phát sẽ xảy ra sau đó và đã cam kết (và đôi khi hành động) để loại bỏ tính thanh khoản của tiền pháp định và thắt chặt tiền tệ.
Thị trường bị ảnh hưởng nặng nề nhất là thị trường nợ chính phủ. Sự sụp đổ của thị trường trái phiếu gần như là tồi tệ nhất trong lịch sử tài chính loài người.
Trong khi đó, một Thế chiến thứ ba không được tuyên bố đang gia tăng, với các cuộc tấn công gần đây vào các đường ống dẫn khí đốt tự nhiên quan trọng đang trở thành tiêu điểm. Tình trạng này đang gây áp lực lên nền kinh tế toàn cầu và tác động tài chính của việc rút tín dụng là rõ ràng. Các ngân hàng trung ương lớn đã bắt đầu rút lại các cam kết chống lạm phát và đợt bùng phát tiếp theo – virus đường cong lợi suất (YCC) – đang lan rộng nhanh chóng. Trong một khoảng thời gian đủ dài, tất cả các ngân hàng trung ương sẽ không chịu nổi.
BOE – gần đây đã quay trở lại nới lỏng định lượng (QE) để cứu hệ thống tài chính của mình, hệ thống này sẽ sớm được chuyển đổi thành YCC – sẽ nói thêm về điều đó sau.
BOJ - Tiếp tục chính sách YCC để cứu hệ thống ngân hàng của họ và cho phép chính phủ vay với lãi suất phải chăng.
ECB - tiếp tục in tiền để mua trái phiếu của các quốc gia thành viên EU yếu hơn, nhưng đã hứa sẽ sớm bắt đầu thắt chặt định lượng (QT) - sẽ nói thêm về điều đó sau.
PBOC - Khởi động lại máy in tiền để cung cấp thanh khoản cho hệ thống ngân hàng nhằm hỗ trợ thị trường bất động sản nhà ở đang suy giảm.
Fed – Tiếp tục tăng lãi suất và thu hẹp bảng cân đối kế toán thông qua QT.
80% các ngân hàng trung ương lớn đã từ bỏ và đang tham gia vào một số hình thức in tiền. Chỉ có Fed là đứng vững trước cuộc tàn sát trên thị trường tài chính, quyết tâm nhìn thấu những nỗ lực tuyệt vọng của mình nhằm dập tắt lạm phát mà ít nhất họ phải chịu trách nhiệm một phần - đỉnh điểm của nhiều thập kỷ thực hiện chính sách kinh tế khủng khiếp dẫn đến các cuộc chiến tranh thế giới.
Trong tất cả các hình thức in tiền, hình thức thảm khốc nhất đối với giá trị của tiền tệ truyền thống—và do đó là của xã hội—là YCC. Đó là bởi vì về cơ bản nó đòi hỏi các ngân hàng trung ương phải cố gắng ấn định giá trên thị trường trái phiếu nghìn tỷ đô la. Các ngân hàng trung ương tham gia YCC về cơ bản cam kết mở rộng bảng cân đối kế toán của họ vô thời hạn để chỉ số lãi suất cụ thể không vượt quá giới hạn do ngân hàng trung ương đặt ra. Thị trường luôn thắng, bằng cách gây ra lạm phát tàn khốc cho toàn bộ nền văn minh nhân loại.
Chính sách YCC của Ngân hàng Nhật Bản là dài nhất trong lịch sử. Ngân hàng Anh thực sự vừa mới gia nhập hàng ngũ của họ, và ECB, chủ đề của bài báo của tôi tuần này, cũng không kém xa. Hành động của ECB đối với YCC có nghĩa là phần lớn (60%) các ngân hàng trung ương lớn sẽ tham gia vào chính sách khủng khiếp này. Tôi có thể nói rằng con số thực tế là 80% vì Ngân hàng Nhân dân Trung Quốc hoạt động trong hệ thống tài chính Trung Quốc. Người Trung Quốc thường nhắm đến một lượng hoạt động kinh tế nhất định và sẽ mở rộng bất kỳ lượng tín dụng nào cần thiết để đạt được con số đó.
Ngân hàng Anh đã có một sự đảo ngược bất ngờ - từ một ngân hàng quyết tâm kiềm chế lạm phát bằng cách tăng lãi suất và QT sang mua số lượng trái phiếu Anh không giới hạn chỉ trong một thời gian ngắn. vài ngày giao dịch. Tất cả điều này dẫn đến việc Fed cuối cùng phải nhượng bộ YCC và gia nhập hàng ngũ những người đồng hương của nó.
Để đối phó với dịch bệnh, Ngân hàng Trung ương Anh đã làm điều mà tất cả các ngân hàng trung ương tốt đều làm khi gặp khủng hoảng: in tiền. Để cung cấp cho bạn một chút lịch sử, đây là biểu đồ hiển thị tổng tài sản của Ngân hàng Trung ương Anh tính theo phần trăm GDP kể từ khi thành lập vào thế kỷ 18.
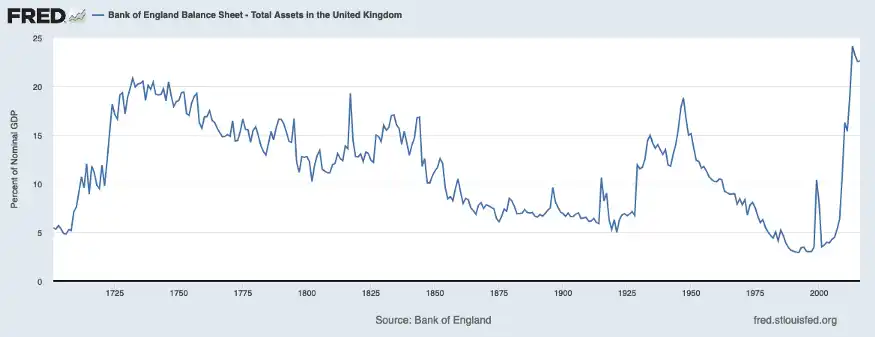
Nước Anh đã trải qua một số điều tồi tệ trong ba thế kỷ qua. Dịch bệnh, chiến tranh đế quốc, nội chiến, chiến tranh thế giới, v.v. Nhưng ngay cả khi tính đến tất cả những điều này, bạn có thể thấy rằng đợt in tiền gần đây nhất của các ngân hàng trung ương là mạnh mẽ nhất từ trước đến nay!
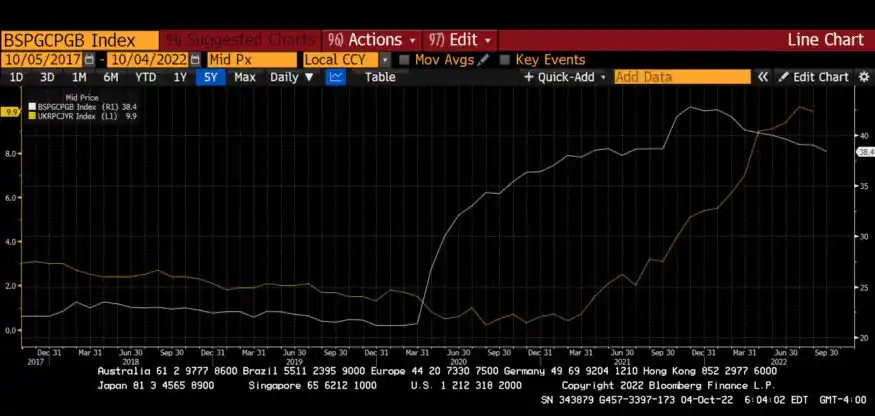
Quay lại hiện tại, đây là cách lạm phát phản ứng - với một chút chậm trễ - trước việc nới lỏng tiền tệ mạnh mẽ nhất trong lịch sử ngân hàng. Ngân hàng Anh đã nhận ra sớm hơn so với các ngân hàng cùng ngành rằng họ phải làm điều gì đó để giải quyết tình trạng lạm phát phi mã mà việc in tiền của họ đang gây ra. Ngân hàng này thậm chí còn dự đoán trong báo cáo tháng 8/2022 rằng lạm phát sẽ tăng lên mức cao trên 13% vào cuối năm trước khi giảm mạnh vào năm 2023 và 2024.
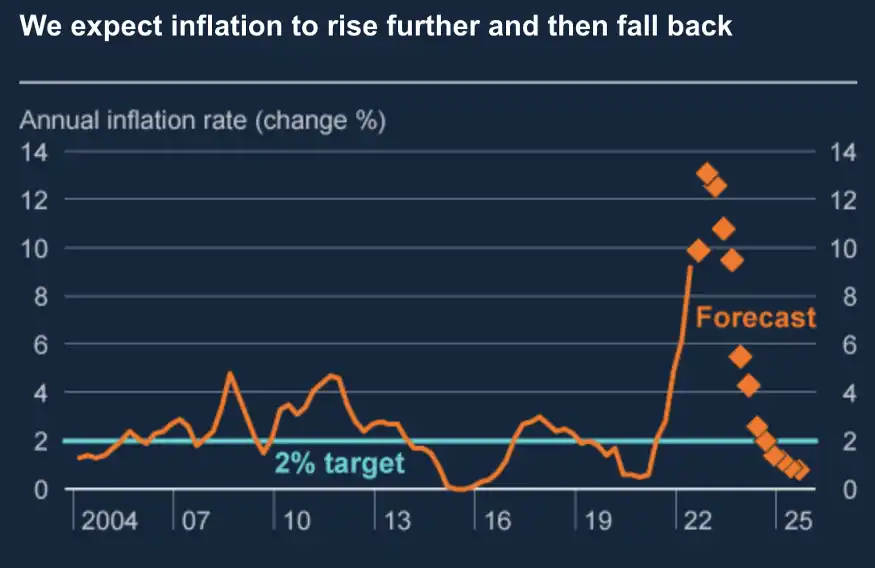
Để cải thiện tình hình, Ngân hàng Trung ương Anh là ngân hàng trung ương lớn đầu tiên bắt đầu thu hẹp bảng cân đối kế toán và tăng lãi suất chính sách.
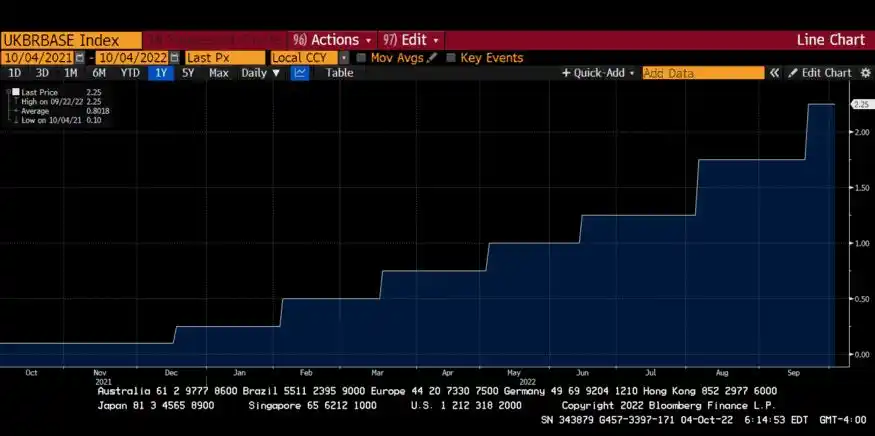
Lần tăng lãi suất đầu tiên của Ngân hàng Anh sẽ diễn ra vào tháng 12 năm 2021.
Các nhà hoạch định chính sách Anh, giống như hầu hết anh em của họ ở các nước phát triển, tin vào những câu chuyện cổ tích về năng lượng. Nói cách khác, các nước phát triển hoàn toàn có thể sử dụng ít năng lượng gió và năng lượng mặt trời vào năm 2050. Vương quốc Anh có than, dầu và dầu đá phiến có khả năng bị mắc kẹt ở Biển Bắc - nhưng những nguồn năng lượng độc lập này đã bị gác lại và hóa đơn nhập khẩu năng lượng của Vương quốc Anh ngày càng lớn hơn.
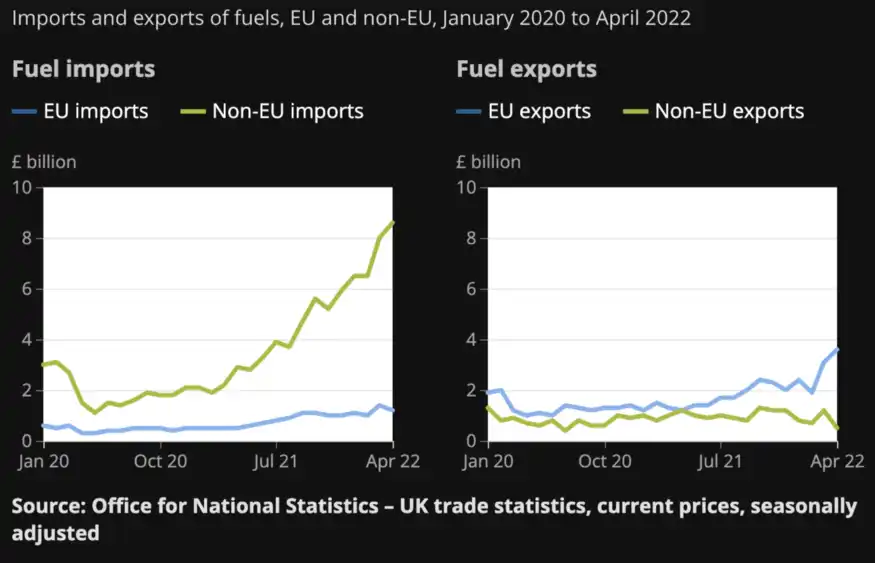
Chiến tranh thế giới thứ ba hiện đang là một cuộc chiến tranh kinh tế, dẫn đến sự phân mảnh của các thị trường năng lượng, vốn đã và sẽ tiếp tục có tình trạng lạm phát cao. Một quốc gia theo đuổi việc in tiền mạnh mẽ nhất trong lịch sử trong khi phải nhập khẩu năng lượng đơn giản là không thể thoát khỏi nanh vuốt của lạm phát.
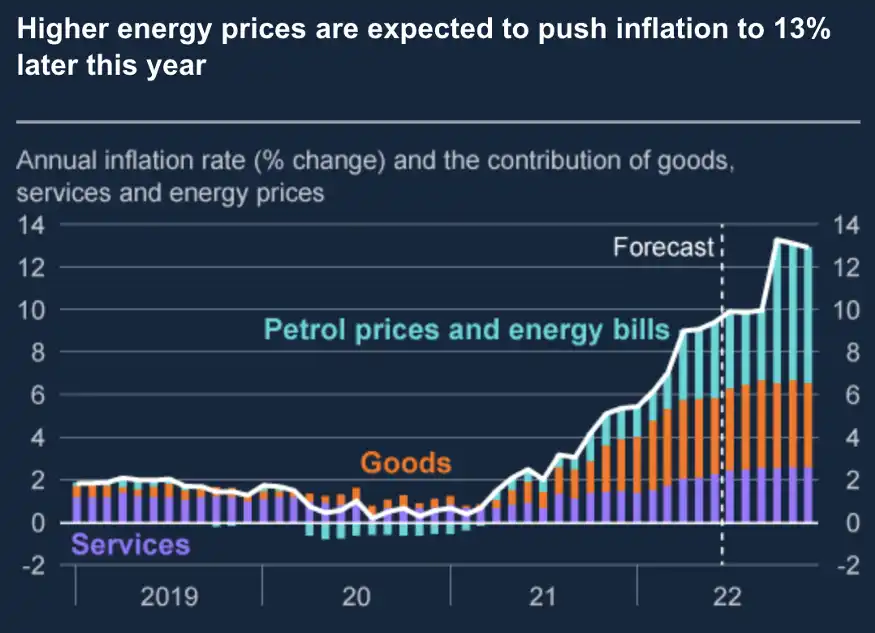
Biểu đồ trên cho thấy rõ ràng rằng việc mở rộng năng lượng là nguyên nhân đáng kể gây ra đau khổ chung cho người dân.
Vương quốc Anh đang phải chịu một khó khăn kép: Ngân hàng Anh không chỉ phải loại bỏ tín dụng khỏi hệ thống để giảm nhu cầu mà giá năng lượng cũng giảm do trước những ảnh hưởng lạm phát của Thế chiến thứ ba. Phải gia tăng. Đây không phải là một công thức cho tăng trưởng kinh tế.
Boris Johnson đã công bố ngân sách mới vào tuần trước bao gồm các biện pháp nhằm kích thích nền kinh tế. Đối với những người giàu có, bà giảm thuế suất doanh nghiệp và cá nhân. Đối với người nghèo, cô có kế hoạch phát hành chứng từ để trang trải hóa đơn năng lượng tăng cao.
Kết quả là thị trường trái phiếu mất kiểm soát.
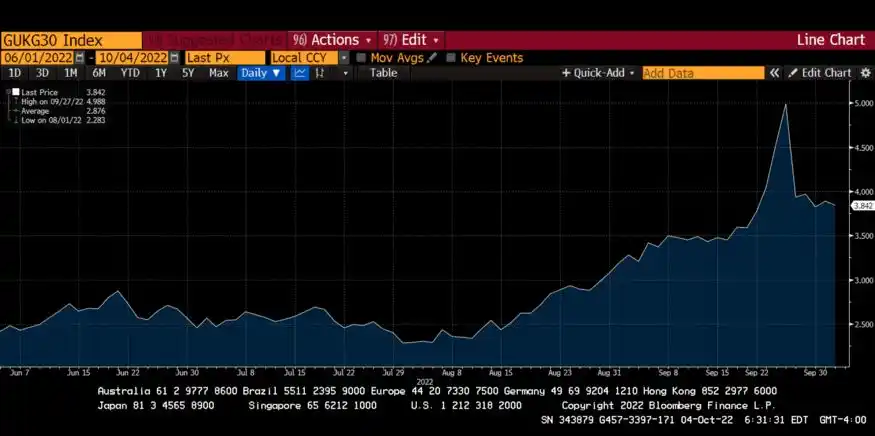
Đây là biểu đồ lãi suất trái phiếu kho bạc kỳ hạn 30 năm. Như bạn có thể thấy, lợi suất đã tăng lên mức cao kỷ lục trong những ngày sau khi Truss công bố ngân sách của mình. Hãy nhớ rằng - thị trường mạ vàng là thị trường trái phiếu tồn tại lâu nhất trên thế giới, vì vậy chúng ta đang nói về lịch sử hàng trăm năm.
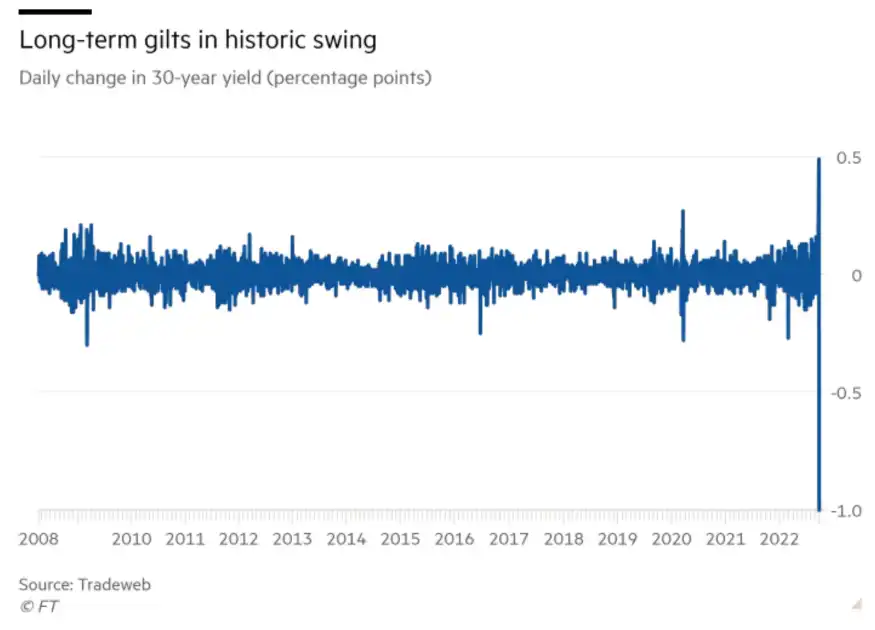
Trước khi điều này xảy ra, Ngân hàng Trung ương Anh được cho là đã cam kết chống lạm phát. Đối với tín dụng của họ, họ thực sự đang tăng lãi suất ngắn hạn và giảm quy mô bảng cân đối kế toán của họ. Tuy nhiên, lợi suất tăng nhanh có nguy cơ phá hủy toàn bộ hệ thống tài chính có đòn bẩy cao của Vương quốc Anh chỉ sau một đêm - buộc họ phải thay đổi hướng đi.
Vì vậy, để tránh thảm họa tài chính, Ngân hàng Trung ương Anh ngay lập tức bắt đầu mua số lượng trái phiếu dài hạn không giới hạn để đẩy giá xuống.
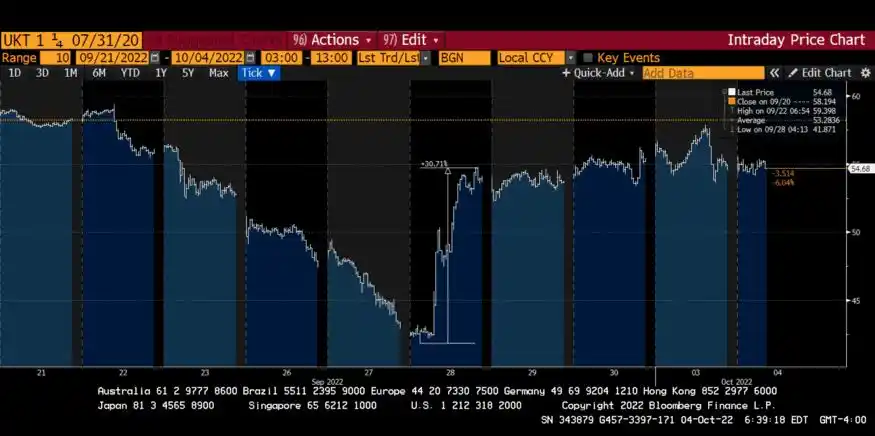
Biểu đồ trên là số liệu hiện tại của heo nái hậu bị 30 năm. Trái phiếu này đã tăng 30% vào ngày 28 tháng 9 sau khi ngân hàng trung ương mở lại máy in tiền. Ba mươi phần trăm chết tiệt! Đây là một động thái chưa từng có đối với trái phiếu chính phủ của các thị trường phát triển.
Nhu cầu chính trị về việc phân phát quà tặng cho người dân để giúp họ chống chọi với tình hình kinh tế khó khăn hiện nay lần đầu tiên đã đi vào thực tế tài chính. Cho rằng - giống như tất cả các nền kinh tế hiện đại - hệ thống tài chính của Vương quốc Anh dựa trên nợ và có đòn bẩy cao, Ngân hàng đã làm những gì đáng lẽ phải làm: bảo vệ hệ thống tài chính khỏi giảm phát giá tài sản. Hãy nhớ điều này: Dù tình hình hiện tại rất tệ nhưng lạm phát không phải là ưu tiên số một của họ. Chỉ trong vài giờ, họ đã từ bỏ chính sách tiền tệ thận trọng gần một năm để cứu hệ thống tài chính. Trong quá trình đó, họ đã mở ra Trận chiến kết thúc (YCC).
Bây giờ chúng ta hãy chuyển sang EU và Ngân hàng Trung ương Châu Âu. Ngân hàng Trung ương Châu Âu đang nỗ lực chống lạm phát, nhưng sẽ sớm khuất phục trước virus YCC vì nhiều lý do tương tự như Ngân hàng Anh.
Về mặt kinh tế, hai quốc gia quan trọng duy nhất trong EU là Pháp và Đức. Toàn bộ mục tiêu của lịch sử châu Âu hiện đại là ngăn cản Đức và Nga hợp lực. Từ góc độ địa chính trị, khả năng sản xuất của Đức kết hợp với hàng hóa giá rẻ của Nga có thể là yếu tố thay đổi cuộc chơi.
Pháp áp dụng chiến lược này để đàn áp Đức, và người Đức chỉ đồng ý với chiến lược này vì cảm thấy tội lỗi về Thế chiến thứ hai. Hoa Kỳ có lợi ích chung với Pháp và sẵn sàng ngăn chặn bất kỳ liên minh thực sự nào giữa Đức và Nga. Một EU yếu kém là vì lợi ích chính trị của Hoa Kỳ, nước này phải ngăn chặn sự thống nhất Á-Âu bằng mọi giá.
Cũng như mọi thứ trong cuộc sống, việc giải thích chính sách năng lượng của Đức là cách tốt nhất để hiểu lý do tại sao nền kinh tế Đức về cơ bản đang gặp khó khăn và tại sao nó lại có nghĩa là Sự diệt vong đối với toàn bộ nền kinh tế EU. Đức - động lực kinh tế thực sự duy nhất của EU - đang trở nên bất lực do thiếu năng lượng với giá cả phải chăng, và kết quả là EU sắp rơi vào tình trạng suy thoái. Trong tình trạng bất ổn kinh tế này, các “công đoàn” phải đối mặt với nguy cơ tan rã nghiêm trọng. Để giữ cho EU nguyên vẹn, ECB có thể phải từ bỏ mọi kế hoạch giảm bảng cân đối kế toán và nhanh chóng chuyển sang một YCC hoàn toàn để cứu EU như một liên minh chính trị xấu xa.
Đối với công lao của mình, Pháp - quốc gia hiếm khi xứng đáng được ghi nhận về các vấn đề địa chính trị - đã thực sự làm một điều thông minh và dốc toàn lực vào năng lượng hạt nhân. Khoảng 70% sản lượng điện là từ năng lượng hạt nhân. Do đó, cơ sở sản xuất của họ có thể chịu được tình trạng ngừng cung cấp khí đốt của Nga. Ngược lại, Đức không thể.
Biểu đồ dưới đây mô tả chi tiết tình hình tồi tệ của nước Đức khi khí đốt giá rẻ của Nga bị loại khỏi nền kinh tế công nghiệp của nước này.
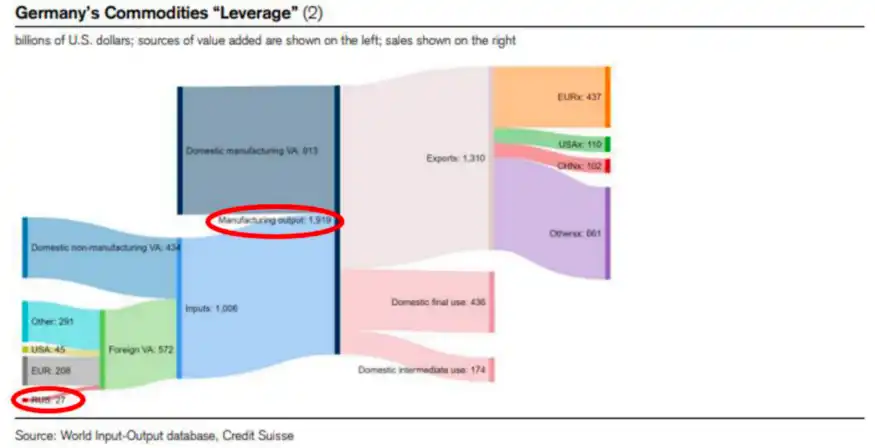
Nguồn khí đốt tự nhiên trị giá 27 tỷ USD của Nga Sản lượng kinh tế gần 2 nghìn tỷ USD của Đức - tỷ lệ đòn bẩy năng lượng hiệu quả gần 75 lần. Công chúng Đức đã hoàn toàn cho phép Đảng Xanh phá hoại mọi nỗ lực nhằm xây dựng một hệ sinh thái năng lượng hạt nhân hoạt động tốt trong vài thập kỷ qua. Vì vậy, không giống như Pháp, sự gián đoạn của đường ống Nord Stream khiến Đức không còn lựa chọn nào khác ngoài việc nhập khẩu khí đốt tự nhiên hóa lỏng (LNG) đắt tiền của Mỹ và Qatar thông qua các siêu tàu chở dầu.
Các phương tiện truyền thông chính thống ca ngợi khả năng không giới hạn của người Mỹ trong việc cung cấp khí đốt tự nhiên giá rẻ cho châu Âu. Nhưng khí đốt tự nhiên rẻ chỉ vì Hoa Kỳ không phải là nhà sản xuất có ảnh hưởng lớn trong thế giới phương Tây. Nếu điều đó xảy ra - điều sẽ khiến giá xăng nội địa ở Mỹ tăng - người dân sẽ vận động ngừng nhập khẩu để không phải trả thêm tiền sưởi ấm cho ngôi nhà của mình.
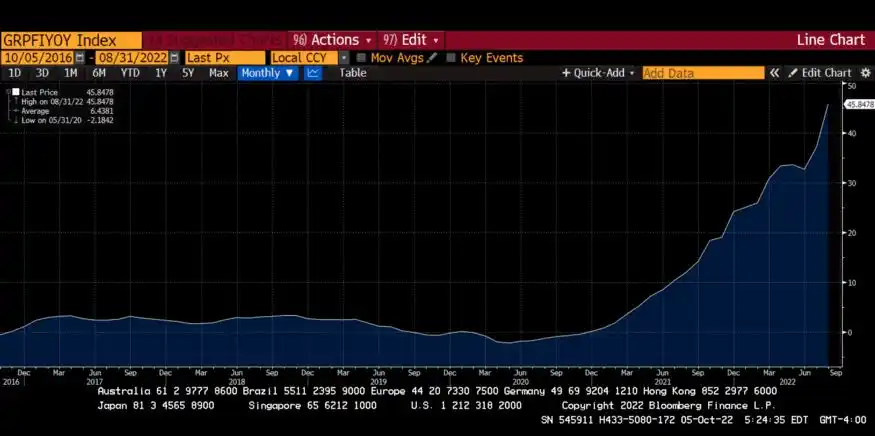
Trong trường hợp này, giá hàng hóa của Đức sẽ cao hơn nhiều (nếu chúng có thể được sản xuất). Chúng ta đã có thể thấy tác động của giá sản xuất cao hơn ở Đức, theo dữ liệu tháng 8 đã tăng 46% so với cùng kỳ năm ngoái. Kết quả là tài khoản vãng lai của Đức đang nhanh chóng hướng tới mức 0 và sẽ sớm rơi vào vùng âm.
Sự thay đổi hàng năm của chỉ số giá sản xuất tại Đức
Tài khoản vãng lai của Đức
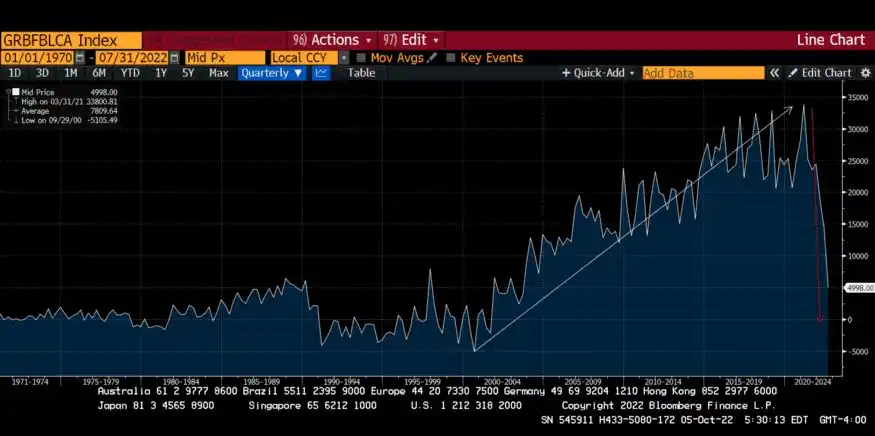
Lý do điều này quan trọng là do cấu trúc kỳ lạ có tên TARGET2. TARGET2 là hệ thống thanh toán tổng theo thời gian thực (RTGS) do Eurosystem sở hữu và vận hành. Các ngân hàng trung ương và ngân hàng thương mại có thể gửi hướng dẫn thanh toán bằng đồng euro tới TARGET2, nơi chúng được xử lý và thanh toán bằng tiền tệ của ngân hàng trung ương (tức là tiền tệ được giữ trong tài khoản ngân hàng trung ương).
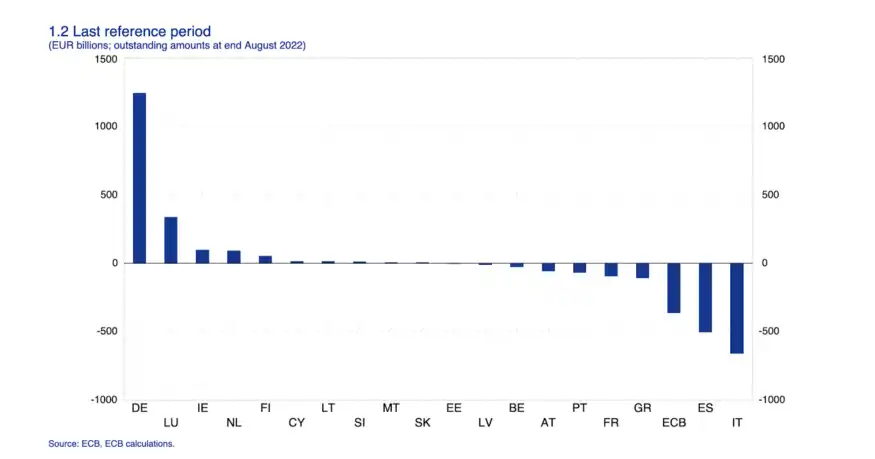
Hình trên là biểu đồ tín dụng và ghi nợ giữa các thành viên trong Liên minh Châu Âu. Đây là MỤC TIÊU2. Bởi Đức là một nước hùng mạnh ở châu Âu và có thặng dư thương mại với các nước thành viên khác nên bị “nợ” tiền.
Tất cả khoản nợ mà các nước EU thường nợ Đức sẽ đột nhiên được chuyển sang các nhà sản xuất nước ngoài như Hoa Kỳ, Trung Quốc, Hàn Quốc và Nhật Bản. Và vì các quốc gia này không thành lập một liên minh phi kinh tế vì lợi ích chính trị, nên họ sẽ cần các loại tiền tệ fiat “cứng” như đồng đô la Mỹ chứ không phải đồng euro.
Đối với một chính trị gia được đào tạo về kinh tế học Keynes, khi bạn không đủ khả năng chi trả theo giá thị trường cho một hàng hóa, thì có một giải pháp rất đơn giản. Với tư cách là chính phủ, bạn có thể phát hành nợ và buộc hoạt động sản xuất tiếp tục. Nợ được sử dụng để trang trải chênh lệch chi phí giữa khả năng chi trả của doanh nghiệp và giá thị trường năng lượng quốc tế.
Người Đức rất thận trọng trong chính sách tiền tệ của họ do những ký ức mang tính thể chế về siêu lạm phát của Cộng hòa Weimar. Điều duy nhất ngăn ECB tiếp tục hoang phí là Bundesbank. Nhưng nếu không có năng lượng giá rẻ, Đức sẽ phải cố gắng in ấn để giải quyết vấn đề. Giống như mọi quốc gia khác, họ sẽ phát hành thêm trái phiếu để chi trả cho các khoản chuyển giao tài chính.
Khi nguồn cung trên Bến Thượng Hải tăng lên, giá sẽ giảm. Đây là một vấn đề đối với toàn bộ EU, bởi vì nếu không có kỷ luật tiền tệ của Đức, đồng euro từ lâu đã trở thành một loại tiền tệ rác rưởi, tương tự như bất kỳ thị trường mới nổi nào khác nhập khẩu năng lượng và thực phẩm, đồng thời lực lượng lao động không có khả năng cạnh tranh trên thị trường toàn cầu.
Trái phiếu của tất cả các nước EU khác đều có giá tương đương với Bund của Đức. Trên thực tế, hoạt động in tiền của ECB được thiết kế đặc biệt để giữ chênh lệch giữa trái phiếu yếu kém của các thành viên EU và trái phiếu Đức ở mức hợp lý. Nếu Bến Đức sụp đổ, mọi người đều ngã.
Tương tự như Vương quốc Anh, việc bán tháo trái phiếu chính phủ Đức có thể được thúc đẩy bởi các chính trị gia Đức đang tìm cách tái tranh cử. Chúng sẽ hứa hẹn mang lại lợi ích cho ngành công nghiệp và cá nhân nhằm giảm thiểu tác động kinh tế do Nga thiếu khí đốt tự nhiên giá rẻ. Cũng giống như thị trường mạ vàng dài hạn ở Anh, Bến Thượng Hải dài hạn của Đức sẽ bị liên lụy. Khi lãi suất trái phiếu của Đức tăng cao, ECB sẽ phải đối mặt với một loạt các tổ chức tài chính có đòn bẩy tài chính cực cao sẽ phá sản ngay lập tức nếu họ định giá sổ sách phái sinh có thu nhập cố định của mình ở mức lãi suất trái phiếu Đức cao hơn.
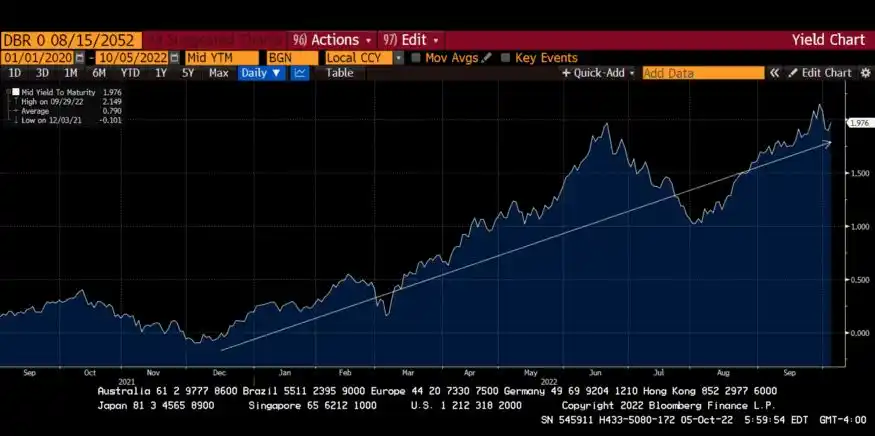
Với nền kinh tế Đức đang bùng nổ, thị trường trái phiếu kỳ hạn 30 năm của Đức đã bắt đầu có lực kéo. Chỉ cần nhìn vào sự gia tăng nhanh chóng trong sản xuất bắt đầu từ năm 2021.
Bến Bun Đức 30 năm
80% ngân hàng trung ương lớn trên thế giới đang thực hiện nới lỏng định lượng hoặc Hướng tới YCC đầy đủ, liệu điều này có đủ để vượt qua lập trường diều hâu của Powell về giá tài sản rủi ro thay thế không?
Mã thông báo vàng và tiền điện tử là những tài sản rủi ro toàn cầu có thể thay thế được. Cho dù bạn ở New York, London, Frankfurt, Tokyo hay Thượng Hải, một thỏi vàng vẫn là một thỏi vàng và điều này cũng đúng với Satoshi Nakamoto.
Khi nhiều euro, yên, nhân dân tệ và bảng Anh được in thêm, đến một lúc nào đó mọi người sẽ bắt đầu chuyển tiền tiết kiệm của mình từ những loại tiền này sang đô la Mỹ hoặc các phương tiện lưu trữ giá trị khác . Điều này có nghĩa là miễn là Fed tiếp tục tăng lãi suất và thu hẹp bảng cân đối kế toán, đồng đô la sẽ tiếp tục mạnh lên. Tuy nhiên, vàng/euro và Bitcoin/yên cũng có khả năng nhận được lực mua mạnh.
Do quy mô của thị trường mã thông báo vàng và tiền điện tử nhỏ hơn nhiều so với hàng nghìn tỷ đồng tiền pháp định sẽ được in, theo thuật ngữ tiền tệ không phải là USD, những điều này tài sản sẽ tăng giá trị. Bây giờ, vì chúng ta quan tâm đến giá cả toàn cầu, hay giá đồng đô la, từ góc độ thương mại, những dòng chảy này chỉ hoạt động trong một trường hợp cụ thể. Nếu giá BTC/EUR tăng nhanh hơn mức giảm của EUR/USD thì tồn tại hoạt động chênh lệch giá. Đây là cách nó hoạt động:
Một nhà đầu tư bằng USD nhận thấy giá BTC tính bằng euro cao.
Nhà đầu tư vay USD và sau đó bán nó thay vì mua BTC.
Sau đó, họ bán BTC và mua Euro.
Sau đó, họ bán euro và mua đô la.
Các nhà đầu tư hoàn trả khoản vay bằng đô la và những gì còn lại là lợi nhuận của họ.
Trọng tài ngoại hối hình tam giác này sẽ thúc đẩy giá BTC toàn cầu/USD phù hợp với EUR của BTC, JPY Giá nhân dân tệ, đồng nhân dân tệ và đồng bảng Anh tăng tương ứng.
Với việc các ngân hàng trung ương không thuộc Fed thực hiện nhiệm vụ in tiền một cách nghiêm túc, ngay cả khi Fed tiếp tục QT - tôi không nghĩ đã đến lúc họ có thể làm được điều đó làm điều đó sớm hơn năm 2023 – Những tài sản lưu trữ giá trị nhỏ như vàng vẫn có tiềm năng tăng giá cho Bitcoin.
Quá trình này sẽ không diễn ra ngay lập tức. Các chức năng cưỡng chế kinh tế và chính trị mà tôi thảo luận không xảy ra trong một sớm một chiều. Tuy nhiên, từ ví dụ của Ngân hàng Anh, rõ ràng là thị trường trái phiếu sẽ chẳng thu được gì một khi các chính trị gia khởi xướng các chính sách cần thiết để xoa dịu cử tri. Không có giải pháp tức thời nào cho những quyết định sai lầm về chính sách năng lượng trong nhiều thập kỷ. Vì vậy, in tiền sẽ là giải pháp duy nhất có lợi về mặt chính trị.
Một khi thị trường trái phiếu nhìn thấy được điều gì sắp xảy ra, với ngày càng nhiều ngân sách kích thích, lợi suất sẽ tăng và tỷ lệ đòn bẩy quá cao. Hệ thống tài chính dựa trên nợ sẽ sụp đổ nhanh chóng —và được theo sau nhanh chóng bằng các gói cứu trợ tiền tệ.
Hoa Kỳ tự chủ về lương thực, nhiên liệu và con người. Trung Quốc, Châu Âu, Nhật Bản và Anh không may mắn như vậy. Kết quả là, Fed có thể ưu tiên các mối lo ngại chính trị trong nước về lạm phát thay vì cung cấp cho thế giới một dòng đô la ổn định. Dòng đô la tiếp tục cho phép phần còn lại của thế giới in tiền của họ và vẫn mua năng lượng bằng đô la. Đó là một trò chơi tương đối, và nếu người chơi mạnh nhất đi theo con đường riêng của mình thì những người còn lại sẽ phải chịu thiệt hại.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia