




Vốn Multicoin: Phân tích trần vô hình của sự phát triển DeFi từ ba kịch bản ứng dụng chính
Tiêu đề gốc: "Trần vô hình của DeFi"
Văn bản gốc Tác giả: Kyle Samani, Đồng sáng lập, Multicoin Capital
Hệ sinh thái tài chính phi tập trung (DeFi) đã đạt được những tiến bộ vượt bậc trong hai năm qua và tôi đang xem xét khả năng cạnh tranh và thị trường ở cấp độ giao thức. Tôi đã phân tích cái trước vào tháng 4 và bài viết này sẽ tập trung vào cái sau.
Mối quan tâm lớn nhất của tôi về tình trạng DeFi hiện tại của Ethereum là nó phải tuân theo Một hoặc nhiều loại trần vô hình (tôi sẽ giải thích bên dưới). Theo định nghĩa của Eugene Wei, trần vô hình là một giới hạn trên vô hình - nó không thể đo lường trực tiếp và chỉ xuất hiện trong những phân tích vi phạm sự thật - nhưng thực chất nó hạn chế sự tăng trưởng.
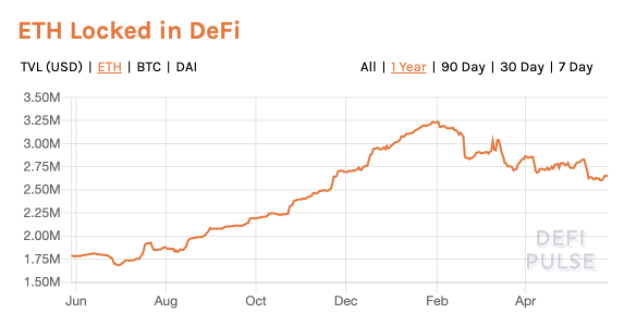
Mặc dù còn quá sớm để đưa ra bất kỳ khẳng định nào, nhưng có khả năng hệ sinh thái DeFi đã chạm đến những giới hạn này. Ví dụ: giá trị ETH cao nhất được cam kết trong các giao thức DeFi chiếm khoảng 2-3% tổng số ETH.
Trong bài viết này, tôi sẽ đánh giá ưu và nhược điểm của các hệ thống DeFi hiện tại so với CeFi (tài chính tập trung). Sau đó, tôi sẽ cố gắng khám phá một số trần vô hình hạn chế sự phát triển của DeFi và đề xuất giải pháp.
Các kịch bản ứng dụng DeFi
Mặc dù DeFi có các kịch bản ứng dụng rất phong phú (bao gồm xổ số không cần cào, thị trường dự đoán, đặt cược, nhận dạng, v.v.) , Hiện tại nó có 3 công dụng chính sau:
Thêm đòn bẩy (chẳng hạn như cho vay cầm cố trong Maker, Hợp chất hoặc giao dịch ký quỹ trên dYdX)
Giao dịch (ví dụ: 0x, Uniswap, Kyber, IDEX, dYdX)
Tiếp xúc với các tài sản tổng hợp (ví dụ: Synthetix, UMA )
Ba ứng dụng chính này chiếm phần lớn các hoạt động DeFi.
Mỗi giao thức tài chính phi tập trung được đề cập ở trên đều cạnh tranh trực tiếp với các giải pháp thay thế tập trung. Tiếp theo, chúng tôi lần lượt phân tích động lực của các kịch bản ứng dụng này để hiểu được mức trần vô hình của DeFi.
Tận dụng
Đối với hầu hết các nhà giao dịch, hai đặc điểm quan trọng nhất của đòn bẩy là bội số đòn bẩy và chi phí. Nhưng xét về cả hai khía cạnh thì DeFi đều thua kém CeFi.
DeFi có đòn bẩy thấp hơn. Do độ trễ của hệ thống (thời gian chặn Ethereum là 15 giây), bội số đòn bẩy không thể quá cao. Vậy tại sao độ trễ cao hơn lại làm giảm đòn bẩy tối đa? Xem xét tính biến động của tài sản tiền điện tử và nguy cơ thanh lý hàng loạt trong thời gian khối 15 giây, DeFi khó có thể cung cấp các sản phẩm có đòn bẩy có độ phóng đại cao. dYdX đã ra mắt hợp đồng vĩnh viễn BTC có đòn bẩy gấp 10 lần vào tháng 4, nhưng để so sánh, mức đòn bẩy trung bình cho người dùng BitMEX là 25-30 lần.
CeFi có chi phí vay thấp hơn. Các doanh nghiệp CeFi thực hiện điều này bằng cách mở rộng tín dụng (các ngân hàng như Silvergate), giảm các yêu cầu về tài sản thế chấp dựa trên niềm tin (chẳng hạn như quy mô của nhóm cho vay hoạt động với khách hàng đáng tin cậy) hoặc bằng cách cung cấp số lượng lớn tiền gửi của khách hàng (như nhóm cho vay của Binance và Coinbase) để đạt được điều này. Mặc dù các giao thức DeFi hiện cung cấp lãi suất cho vay thấp hơn trong một số trường hợp nhưng chúng vẫn mắc phải các sai sót về cấu trúc. Mặc dù về mặt lý thuyết, có thể các nhà giao dịch đã bắt đầu giao dịch cToken của Hợp chất từ từ – với giao thức sao chép một cách hiệu quả các lợi ích của sổ cái tập trung của Binance và Coinbase – làm như vậy sẽ phân chia thanh khoản giữa cToken và tài sản cơ bản.
Vậy các giao thức DeFi có thể cung cấp nhiều đòn bẩy hơn không? Xem xét sự biến động của tiền điện tử và những thiếu sót hiện tại của Ethereum (thời gian chặn 15 giây), thật khó để tưởng tượng bất kỳ nền tảng nào cung cấp đòn bẩy hơn 10 lần, với nỗi kinh hoàng của Thứ Năm Đen tối, ngày 12 tháng 3, vẫn còn mới mẻ trong tâm trí chúng ta.
Tuy nhiên, có một số giải pháp Lớp 2 (chẳng hạn như Skale) có thể đạt thời gian khối là 1 giây, giảm độ trễ mạng (lưu ý rằng kiến trúc tổng hợp tối ưu thông thường không thể giảm thời gian khối nên không thể giải quyết được lỗ hổng này). Tuy nhiên, cũng không rõ liệu các sàn giao dịch phi tập trung (DEX) như dYdX và các nhà giao dịch có chuyển việc thanh toán sang các giải pháp Lớp 2 như Skale hay không.
Vì vậy, về lâu dài, DeFi Bạn có thể cung cấp lãi suất cho vay cạnh tranh hơn không? Câu trả lời là: có lẽ là không. Tôi hy vọng rằng trong vài năm tới, ngày càng nhiều ngân hàng (có thể cung cấp tín dụng thông qua cho vay dự trữ theo tỷ lệ) sẽ tham gia vào không gian tiền điện tử và chi phí vốn do các tổ chức tài chính tập trung cung cấp sẽ giảm dần. Ngoài ra, do các giao thức DeFi không thể đảm bảo các mối quan hệ tin cậy nên chúng yêu cầu tỷ lệ tài sản thế chấp cao hơn, điều này càng làm tăng thêm chi phí vốn (cơ hội).
Trong tương lai gần, tôi không nghĩ các giao thức DeFi có thể đánh bại các nhà cung cấp đòn bẩy truyền thống. Mặc dù các giao thức DeFi có thể cung cấp cho một số khách hàng nhất định một mức lợi nhuận mà các nhà cung cấp truyền thống không thể cung cấp, nhưng thị phần của họ trên thị trường là rất nhỏ. Đại đa số những người tham gia thị trường muốn tối ưu hóa chi phí và tính sẵn có của đòn bẩy, đồng thời các giao thức DeFi gặp khó khăn để phù hợp với CeFi ở cả hai lĩnh vực.
Dữ liệu thị trường ngày nay cũng cho thấy rõ điều này: phần lớn đòn bẩy trong hệ sinh thái tiền điện tử ngày nay được cung cấp bởi các nền tảng giao dịch truyền thống.
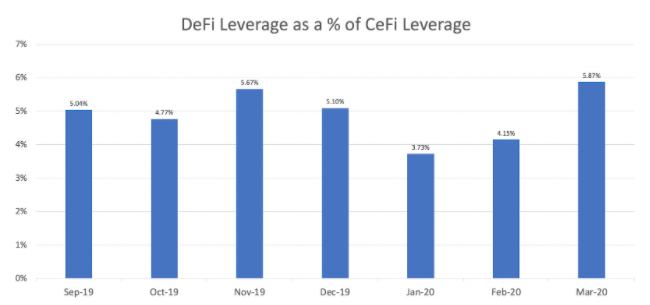
Nguồn: DeFi Pulse, Skew
Điều đáng chú ý là nếu tất cả các hoạt động giao dịch được chuyển sang một nền tảng On an Giao thức tiêu chuẩn DeFi mở, đáng tin cậy, trung lập (chẳng hạn như Lớp 1 duy nhất mà tôi đã đề cập vài tuần trước), thì DeFi có thể loại bỏ các rủi ro cơ bản và từ đó cải thiện hiệu quả sử dụng vốn cho tất cả những người tham gia thị trường. Tuy nhiên, khả năng này là rất thấp trong thời gian tới.
Giao dịch
Các giao thức DeFi kém hơn nhiều so với các lựa chọn thay thế tập trung ở một số điểm chính. Nhìn chung, các yếu tố sau ngăn cản DEX giành lấy thị phần từ CEX.
1. Xác định muộn và xác suất. Bởi vì Ethereum sử dụng sự đồng thuận của Satoshi—đi kèm với xác định xác suất có độ trễ cao—người mua và người bán không biết chính xác họ đang ở đâu trong thời gian thực. Do thiếu độ chính xác nên giao dịch của họ phải thận trọng hơn (ví dụ: sử dụng mức chênh lệch giá rộng hơn). Bất kỳ giải pháp nào có thời gian chặn ngắn hơn đều có thể giảm thiểu điều này.
2. Người khai thác theo đuổi lợi nhuận (chạy trước). Khi hệ sinh thái tiền điện tử trưởng thành và các nhà giao dịch chuyển nhiều giao dịch trực tiếp hơn vào chuỗi để thanh toán, các nhà sản xuất khối sẽ bắt đầu tối đa hóa lợi ích (MEV) có sẵn cho chính những người khai thác. Khi điều này xảy ra, các thợ đào bắt đầu các giao dịch chạy trước, điều này rất bất lợi cho các nhà cung cấp thanh khoản.
3. Đòn bẩy chéo và vị thế bù đắp. Hiện tại, Binance và FTX cung cấp cho người dùng các vị thế chéo trong các loại sản phẩm khác nhau (ví dụ: vị thế tăng giá vĩnh viễn để thực hiện quyền chọn mua). Trong năm tới, tôi kỳ vọng họ sẽ dần dần cung cấp các vị thế bù đắp (ví dụ: thông qua các vị thế bán ETH, người dùng sẽ mở rộng các vị thế mua BTC), và sau đó các sàn giao dịch tập trung khác sẽ làm theo. Mặc dù về mặt lý thuyết, môi trường phi tập trung có thể cung cấp đòn bẩy vị thế chéo nhưng hoạt động thực tế khó khăn hơn vì thị trường giao dịch phi tập trung còn non nớt.
4. Thiếu các kênh tiền tệ fiat. Rất khó để chuyển người dùng từ thế giới tiền tệ fiat sang lĩnh vực mã hóa trên quy mô lớn bằng cách sử dụng phương pháp phi tập trung. Thực sự có một số nhóm đang giải quyết vấn đề này, nhưng chưa ai trong số họ tìm ra giải pháp. Cho đến lúc đó, stablecoin là giải pháp tạm thời tốt cho những người dùng đã nắm giữ tiền điện tử.
5. Thông lượng và chi phí gas. Các nhà giao dịch muốn có thể thanh toán giao dịch nhanh chóng, điều chỉnh lại tỷ lệ tài sản thế chấp và mở lệnh mới một cách nhanh chóng. Những hoạt động này đòi hỏi rất nhiều phí gas.
Vậy, giao thức DeFi có thể giảm độ trễ và mang lại sự chắc chắn nhanh hơn không? Trên Lớp 2 có độ trễ thấp (như Skale) hoặc Lớp 1 (như Solana), câu trả lời là có.
Giao thức DeFi có thể giảm thiểu mối đe dọa từ việc các thợ đào theo đuổi lợi nhuận không? Một số giải pháp lý thuyết Lớp 1 vẫn tồn tại nhưng chúng dẫn đến độ trễ, độ phức tạp và chi phí gas cao hơn. Đối với Lớp 2 của một số nút xác minh được cấp phép, câu trả lời là có.
Các giao thức DeFi có thể bù đắp cho việc thiếu hỗ trợ tiền tệ fiat không? Với stablecoin, câu trả lời là có.
Trong tương lai gần, chúng ta sẽ khó thấy nền tảng giao dịch phi tập trung vượt qua nền tảng giao dịch tập trung. Mặc dù có các giải pháp tương đối rõ ràng cho các vấn đề về độ trễ và tính cuối cùng, nhưng các nhà giao dịch có kinh nghiệm 1) không muốn các nhà sản xuất khối thực hiện giao dịch trước và 2) muốn có thể thực hiện giao dịch ký quỹ chéo và bù đắp các vị thế để cải thiện hiệu quả sử dụng vốn của họ.
Tình trạng này cũng rất phổ biến ở dữ liệu Rõ ràng: Các nền tảng giao dịch truyền thống chiếm phần lớn khối lượng giao dịch và hầu hết mọi hoạt động khám phá giá đều dựa vào CeFi.
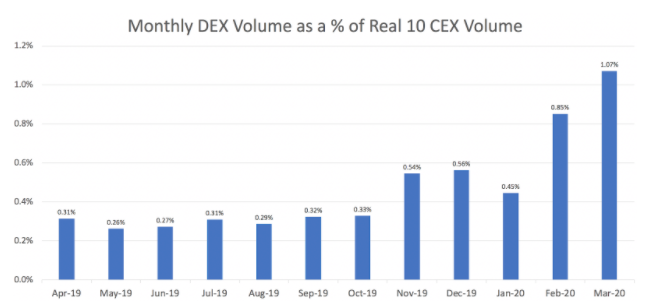
Nguồn: CoinAPI, Bloxy
Nội dung tổng hợp
Đối với giao dịch tài sản tổng hợp, nền tảng giao dịch Phải cung cấp 1) cơ chế quản lý tài sản thế chấp và trả tiền cho người thắng/người thua và 2) dự báo giá đáng tin cậy.
Hiện tại, các nền tảng giao dịch truyền thống thực hiện tốt cả hai chức năng: vừa quản lý tài sản thế chấp vừa vận hành hệ thống dự báo giá tập trung cho các hợp đồng vĩnh viễn (perps). Ngoài ra, FTX cũng tung ra các tài sản tổng hợp sáng tạo cho cuộc bầu cử tổng thống Hoa Kỳ năm 2020, chẳng hạn như hợp đồng TRUMP và BIDEN.
Mặc dù về mặt lý thuyết, các giao thức DeFi có thể cung cấp các hợp đồng tổng hợp tùy ý (chẳng hạn như được triển khai thông qua Augur), nhưng chúng dường như không có bất kỳ lợi thế thực thi nào ngoài việc kế thừa các tính năng vốn có của tất cả các giao thức DeFi - tự lưu trữ và các oracle không được phép (nhưng đây có thể là một dễ bị tổn thương hơn là một lợi thế, tùy thuộc vào hoàn cảnh).
Nền tảng giao dịch tập trung trong thị trường tổng hợp Họ có vị trí tốt để cạnh tranh và họ đã chứng minh điều này thông qua các hợp đồng vĩnh viễn.
Phá vỡ trần vô hình của DeFi
Trong số các lỗi được đề cập ở trên, lỗi phổ biến nhất là độ trễ. Vì giá tài sản tiền điện tử cực kỳ biến động nên độ trễ là rất quan trọng. Giá của nó có thể dao động hàng trăm điểm chỉ trong vài giây và thời gian tạo khối 15 giây cũng như sự đồng thuận của Satoshi Nakamoto sẽ làm tăng thêm rủi ro hệ thống.
Thời gian hoạt động của tài chính tập trung được tính bằng nano giây; trong khi thời gian hoạt động của tài chính phi tập trung được tính bằng giây. Hiện tại, hầu như không có DeFi nào có thể chạy trên chiều thời gian nano giây, nhưng với giải pháp như Solana - blockchain duy nhất tách biệt các cập nhật trạng thái toàn cầu với những thay đổi về thời gian - thời gian chạy của DeFi có thể giảm xuống còn micro giây.
Về phía Ethereum 2.0, nó sẽ tạo ra một khối mới cứ sau 12 giây. DeFi là trọng tâm hiện tại của Ethereum, nhưng Ethereum 2.0 không được tối ưu hóa cho DeFi.
Một lần nữa, thông lượng là một vấn đề hiển nhiên. Mặc dù mạng Ethereum hầu hết thời gian hoạt động trơn tru nhưng các vấn đề của nó đã bộc lộ vào Thứ Năm Đen tối, ngày 12 tháng 3 - Đơn giản là Ethereum không thể xử lý khối lượng giao dịch lớn như vậy. Điều này bất chấp thực tế là khối lượng giao dịch DeFi chỉ bằng 1% CeFi. Nhưng mặt khác, giao dịch tiền điện tử CeFi chỉ chiếm 0,1-1% các loại tài sản truyền thống (không bao gồm FX). DeFi vẫn còn một chặng đường dài phía trước.
Đầu tư vào DeFi
Mặc dù đối với hầu hết người dùng và nhà giao dịch, giao thức DeFi gặp phải những bất lợi về cấu trúc, nhưng chúng vẫn phục vụ tốt hơn CeFi ở một số phân khúc thị trường nhất định và những phân khúc này có thể nắm giữ những cơ hội trị giá hàng tỷ đô la. Ví dụ, tôi nghĩ hiện tại có một thị trường khổng lồ cho giao dịch hợp đồng vĩnh viễn không giam giữ. Vì những lý do nêu trên, hợp đồng vĩnh viễn DeFi không thể thay thế CeFi trong thời gian ngắn, nhưng tôi nghĩ rằng một nền tảng cung cấp giao dịch hợp đồng vĩnh viễn DeFi sẽ có thị phần rất đáng kể. Xem xét rằng tổng vốn hóa thị trường của các nền tảng giao dịch CeFi chính thống là khoảng 20 tỷ USD và thị trường vẫn đang phát triển nhanh chóng, một địa điểm giao dịch cung cấp các hợp đồng vĩnh viễn không giám sát có thể là một cơ hội đầu tư tốt.
Khi cơ sở hạ tầng kỹ thuật cơ bản của DeFi tiếp tục được cải thiện, nó sẽ dần chiếm thị phần của CeFi. Vào một thời điểm nào đó trong hai năm tới, tôi kỳ vọng sẽ có sự thay đổi từng bước về chức năng trong tốc độ tăng trưởng DeFi khi tất cả cơ sở hạ tầng cần thiết trở nên hoàn thiện hơn.
Vậy công chúng đánh giá thế nào khi DeFi đã thắng? Câu trả lời là: khi việc khám phá giá chuyển từ sàn giao dịch tập trung sang địa điểm phi tập trung.
Liên kết gốc: https://multicoin.capital
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






