Định giá IPO của Anthropic có quá cao không? Mô hình DCF cho rằng giá trị hợp lý chỉ là 53 USD
TL;DR
· Định giá có sự phân kỳ rõ rệt: Tác giả Ihor Pokhyton của Capital Times ước tính giá trị gia quyền DCF của Anthropic vào khoảng 53 USD/cổ phiếu, thấp hơn khoảng 24% đến 32% so với mức giá phát hành dự kiến 70 đến 78 USD; ngược lại, giá phát hành cao hơn giá trị ước tính khoảng 32% đến 47%.
· Tăng trưởng vẫn nhanh nhưng đang chậm lại: Doanh thu quý 3 khoảng 17 tỷ USD, tăng trưởng so với cùng kỳ lên khoảng 12 lần, nhưng mức tăng so với quý trước đã giảm từ khoảng 140% xuống còn 47%.
· Biên lợi nhuận phụ thuộc vào hiệu quả tính toán: Tỷ lệ chi phí máy chủ và cơ sở hạ tầng trên doanh thu trong quý 3 đã tăng từ 48% lên 58%, biên lợi nhuận dài hạn trong tương lai vẫn đối mặt với thử thách.
· Giá phát hành đã tính trước tăng trưởng của mười năm sau: Với giả định doanh thu sau mười năm là 430 tỷ USD, để hỗ trợ mức giá 70 đến 78 USD, biên lợi nhuận hoạt động dài hạn phải đạt khoảng 48% đến 54%.
Anthropic, công ty đứng sau Claude, đang đưa một trong những câu chuyện tăng trưởng đáng kinh ngạc nhất của ngành trí tuệ nhân tạo ra thị trường công khai. Nhưng liệu một doanh nghiệp tăng trưởng đủ nhanh có đồng nghĩa với việc nhà đầu tư có thể mua vào bất kể giá?
Ngày 10 tháng 11, Anthropic đã công bố khoảng giá phát hành IPO dự kiến từ 70 đến 78 USD/cổ phiếu trong bản cáo bạch cập nhật. Tính theo số cổ phiếu pha loãng hoàn toàn sau khi niêm yết, mức này tương đương định giá khoảng 1,22 nghìn tỷ đến 1,36 nghìn tỷ USD. Tuy nhiên, trong phân tích công bố ngày 17 tháng 11, tác giả Ihor Pokhyton của Capital Times lại đưa ra mức định giá gia quyền khoảng 924 tỷ USD, tương đương 53 USD/cổ phiếu, thông qua mô hình chiết khấu dòng tiền (DCF).
Lấy 53 USD làm tham chiếu, ngay cả khi giá phát hành ở mức sàn 70 USD, mức cao hơn cũng đạt khoảng 32%; nếu tính theo 78 USD thì đạt 47%. Điều này không có nghĩa là Anthropic thiếu dư địa tăng trưởng, mà là mức giá hiện tại đòi hỏi nhà đầu tư phải tin rằng khả năng mở rộng và sinh lời của công ty trong mười năm tới sẽ liên tục vượt qua kinh nghiệm lịch sử của hầu hết các gã khổng lồ công nghệ.
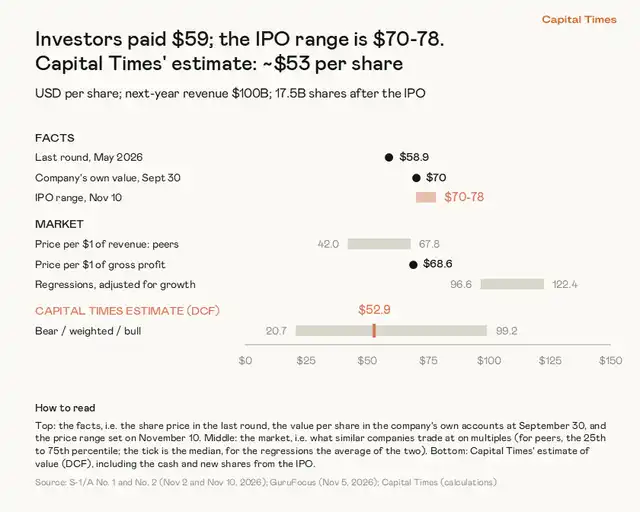
Hình 1: So sánh giá phát hành thị trường, giá vòng gọi vốn trước đó và định giá DCF của Capital Times. Nguồn: Capital Times.
Đằng sau mức tăng trưởng 12 lần: Chi phí điện toán đang thử thách khả năng sinh lời
Nhìn từ dữ liệu tài chính, Anthropic thực sự đang trải qua một giai đoạn mở rộng cực kỳ hiếm gặp. Trong quý 3 năm 2026, doanh thu của công ty đạt khoảng 17 tỷ USD, trong khi cùng kỳ năm trước chỉ khoảng 1,4 tỷ USD, tăng khoảng 12 lần trong một năm. Để so sánh, ngay cả quý mạnh nhất của Nvidia trong cơn sốt AI, quy mô doanh thu so với cùng kỳ cũng còn xa mới đạt được bội số này.
Sự mở rộng của khách hàng trả phí cũng rất rõ rệt. Số lượng khách hàng chi tiêu hơn 100.000 USD mỗi năm đã tăng từ khoảng 950 lên hơn 11.900; những khách hàng đã sử dụng dịch vụ từ một năm trước hiện chi tiêu gấp khoảng 9 lần so với thời điểm đó. Điều này cho thấy tăng trưởng không chỉ đến từ khách hàng mới, mà khách hàng hiện hữu cũng không ngừng tăng mức sử dụng AI.
Nhưng trên nền tảng cơ sở cao, tăng trưởng bắt đầu chậm lại. Trong quý 2 năm nay, doanh thu của Anthropic tăng lên khoảng 2,4 lần so với quý trước, đến quý 3 thì khoảng 1,5 lần, tức là mức tăng trưởng theo quý đã giảm từ khoảng 140% xuống còn 47%. Công ty cũng nhắc nhở nhà đầu tư trong bản cáo bạch rằng tốc độ tăng trưởng dự kiến sẽ tiếp tục giảm trong tương lai.
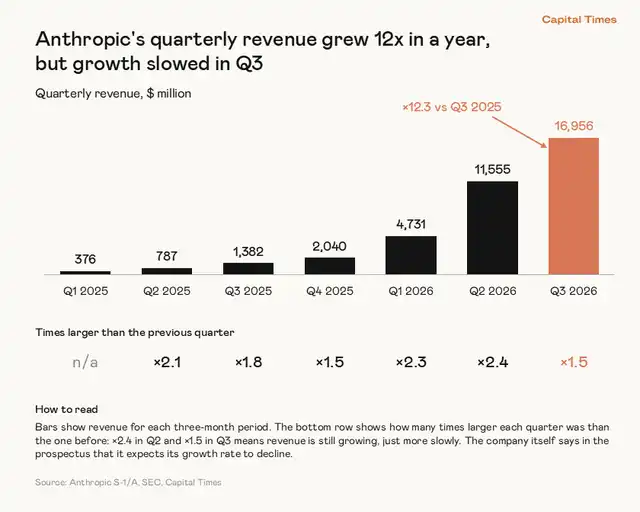
Hình 2: Doanh thu theo quý của Anthropic từ quý 1 năm 2025 đến quý 3 năm 2026; quý gần nhất tăng trưởng khoảng 12 lần so với cùng kỳ, nhưng tốc độ tăng trưởng theo quý đang chậm lại. Nguồn: Capital Times.
Mặt khác, Anthropic không còn chỉ là một công ty AI tăng trưởng nhờ vào vốn đầu tư. Khoản lỗ trên sổ sách trong chín tháng đầu năm lên tới 104 tỷ USD, nhưng khoảng 94 tỷ USD trong đó bắt nguồn từ việc đánh giá lại giá trị hợp lý của trái phiếu chuyển đổi, không phải dòng tiền chi ra trong kỳ. Sau khi loại bỏ các khoản mục một lần, đồng thời tính cả chi phí thưởng cổ phiếu, biên lợi nhuận hoạt động của công ty trong hai quý gần nhất lần lượt đạt 8,4% và 8,2%; dòng tiền hoạt động trong chín tháng đầu năm cũng đạt khoảng 6,6 tỷ USD.
Tuy nhiên, từ việc vừa đạt được lợi nhuận hoạt động đến việc duy trì biên lợi nhuận cao dài hạn cần thiết để hỗ trợ định giá nghìn tỷ USD, vẫn còn một ngưỡng cửa quan trọng: chi phí điện toán.
Theo tác giả, yếu tố quyết định giá trị dài hạn của Anthropic không chỉ là mô hình mạnh đến đâu, khách hàng tăng trưởng nhanh đến mức nào, mà còn bao gồm việc để tạo ra mỗi một USD doanh thu, cần phải trả bao nhiêu tiền cho máy chủ và điện toán.
Trong quý 3 năm 2026, chi phí điện toán và hạ tầng của Anthropic đạt 9,9 tỷ USD, lũy kế chín tháng đầu năm khoảng 18,8 tỷ USD. Trước đó, tỷ lệ chi phí loại này trên doanh thu đã giảm liên tiếp trong năm quý, từ 251% xuống 48%, từng cho thấy công ty đang đạt được hiệu ứng quy mô. Nhưng đến quý 3 đã có sự đảo chiều: chi phí điện toán tăng 77% so với quý trước, nhanh hơn mức tăng 47% của doanh thu, tỷ lệ chi phí quay trở lại mức 58%.
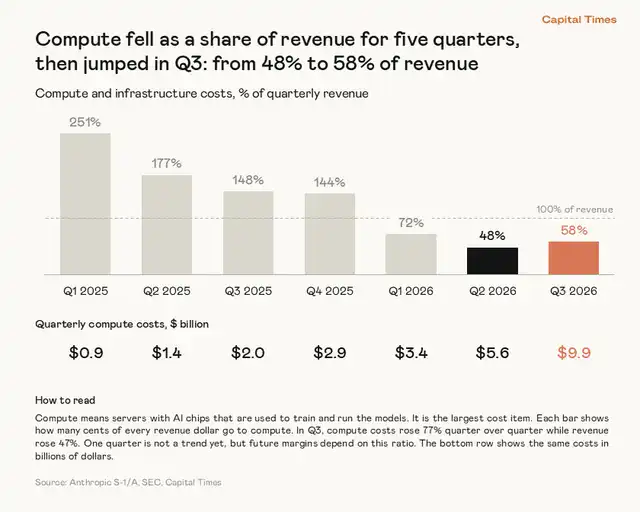
Hình 3: Tỷ lệ chi phí điện toán và cơ sở hạ tầng trên doanh thu quý, quý 3 phục hồi từ 48% lên 58%. Nguồn: Capital Times.
Anthropic giải thích rằng để đáp ứng nhu cầu, công ty đã mua thêm dung lượng tính toán thông qua các hợp đồng ngắn hạn có chi phí cao hơn, do đó đẩy chi phí trong quý tăng lên. Một quý đơn lẻ chưa đủ để chứng minh xu hướng dài hạn đảo ngược, nhưng liệu chi phí điện toán có thể tiếp tục giảm hay không có liên quan trực tiếp đến giới hạn trên của biên lợi nhuận trong tương lai.
Quan trọng hơn, Anthropic đã ký các cam kết mua và thuê liên quan đến máy chủ, dịch vụ đám mây và trung tâm dữ liệu trị giá khoảng 8950 tỷ USD, với thời hạn thanh toán kéo dài đến năm 2045. Một số hợp đồng trong đó có quyền chấm dứt hoặc kèm điều kiện, không phải tất cả đều là nợ không thể hủy ngang; nhưng chúng vẫn phản ánh khoản đầu tư cơ sở hạ tầng khổng lồ mà công ty dựa vào để duy trì việc mở rộng AI.
Sau khi hoàn tất IPO, công ty dự kiến nắm giữ khoảng 2130 tỷ USD tiền mặt, với các khoản thanh toán liên quan trong 12 tháng tới gần 700 tỷ USD, áp lực tài chính trước mắt có thể chưa phải là vấn đề cốt lõi nhất. Rủi ro thực sự nằm ở chỗ: nếu tăng trưởng doanh thu chậm lại nhanh hơn dự kiến, các cam kết điện toán dài hạn có thể bắt đầu bóp nghẹt lợi nhuận.
Tại sao DCF chỉ đưa ra 53 USD? Giá phát hành ngụ ý giả định tăng trưởng như thế nào
Khác với việc suy ra giá thị trường thông qua tỷ lệ giá trên doanh thu của các công ty cùng ngành, DCF cố gắng tính toán dòng tiền mà một công ty sẽ tạo ra trong tương lai thực sự đáng giá bao nhiêu ở thời điểm hiện tại. Mô hình của tác giả chủ yếu phụ thuộc vào ba yếu tố: quy mô doanh thu sau mười năm, biên lợi nhuận hoạt động ở giai đoạn trưởng thành và tỷ lệ chiết khấu dòng tiền.
Tác giả dự kiến doanh thu của Anthropic năm 2027 đạt khoảng 1000 tỷ USD. Với tốc độ doanh thu hàng năm khoảng 810 tỷ USD vào tháng 10 năm nay, đây không phải là một giả định ngắn hạn đặc biệt tham vọng. Nhưng đối với định giá, liệu năm sau đạt 850 tỷ, 1000 tỷ hay 1200 tỷ USD không phải là biến số quyết định; điều thực sự tạo ra khoảng cách định giá là quy mô doanh nghiệp sau mười năm.
Trong kịch bản cơ sở, tác giả giả định doanh thu hàng năm của Anthropic sau mười năm đạt 4300 tỷ USD, biên lợi nhuận hoạt động ở giai đoạn trưởng thành là 30%, chủ yếu tham khảo quỹ đạo tăng trưởng của Alphabet sau khi doanh thu vượt ngưỡng trăm tỷ USD, cũng như biên lợi nhuận trung bình của AWS trong tám năm qua. Kịch bản bi quan được đặt ở doanh thu 2500 tỷ USD, biên lợi nhuận 21,5%; kịch bản lạc quan là doanh thu 7150 tỷ USD, biên lợi nhuận 40%.
Mô hình sử dụng tỷ lệ chiết khấu 11,6% trong năm năm đầu, sau đó giảm dần xuống 9%, và xem xét riêng khả năng doanh nghiệp thất bại. Sau khi tính đến cổ phiếu phát hành thêm và vốn huy động từ IPO, kịch bản bi quan, cơ sở và lạc quan tương ứng với khoảng 21 USD, 46 USD và 99 USD mỗi cổ phiếu. Với trọng số 25%, 50%, 25%, kết quả thu được khoảng 53 USD.
Cần phân biệt rõ: 53 đô la không phải là định giá của kịch bản cơ sở, mà là kết quả sau khi có trọng số của ba kịch bản. Đây là ước tính từ mô hình dựa trên một nhóm giả định kinh doanh dài hạn, không phải là mức giá giao dịch mục tiêu chính xác.
Để kiểm tra kết luận định giá 53 đô la, tác giả đã tính ngược lại: nếu mức giá phát hành 70 đến 78 đô la là hợp lý, thì sau mười năm Anthropic thực sự cần tạo ra bao nhiêu doanh thu và lợi nhuận?
Với giả định biên lợi nhuận hoạt động dài hạn là 30%, để hỗ trợ mức 70 đô la mỗi cổ phiếu cần doanh thu hàng năm khoảng 757 tỷ đô la sau mười năm; để hỗ trợ mức 78 đô la, cần khoảng 868 tỷ đô la. Để tham khảo quy mô, doanh thu 12 tháng gần nhất của Amazon được nêu trong bài viết gốc là khoảng 797 tỷ đô la. Điều đó có nghĩa là, Anthropic phải phát triển trong vòng mười năm đến quy mô tương đương, thậm chí lớn hơn Amazon ngày nay.
Nếu doanh thu chỉ đạt mức 430 tỷ đô la theo kịch bản cơ sở mà tác giả đặt ra, thì để hỗ trợ giá phát hành, phải nâng biên lợi nhuận hoạt động dài hạn lên khoảng 48% đến 54%. Con số này cao hơn biên lợi nhuận hoạt động khoảng 47% của Microsoft, và cũng vượt rõ rệt mức trung bình khoảng 30% của AWS trong tám năm qua.
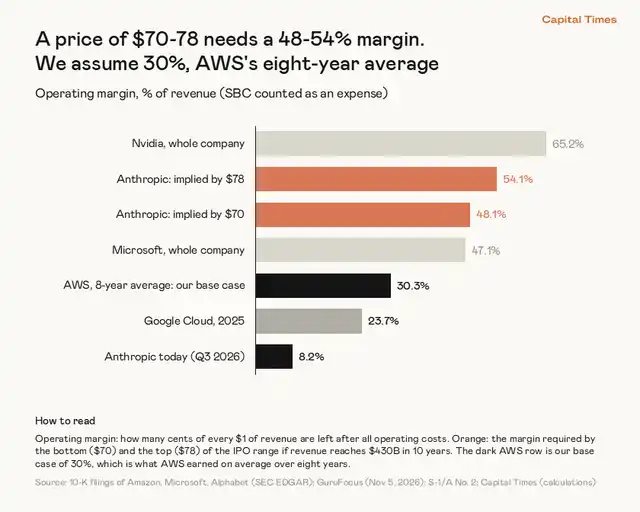
Hình 4: Với giả định doanh thu sau mười năm là 430 tỷ đô la, biên lợi nhuận hoạt động hàm ý từ giá phát hành 70–78 đô la, so sánh với biên lợi nhuận của các công ty như AWS, Microsoft, Nvidia. Nguồn: Capital Times.
Đây chính là phần khó đạt nhất trong giá phát hành: một mặt Anthropic cần tiếp tục trả chi phí tính toán cao cho hệ sinh thái điện toán đám mây và chip, mặt khác lại phải xây dựng mức sinh lời tiệm cận các công ty công nghệ lợi nhuận cao hàng đầu. Hai điều này không phải tuyệt đối không thể cùng đạt được, nhưng biên độ sai số có hạn.
Bất đồng định giá: Cục diện cuối cùng của thị trường AI rốt cuộc lớn đến đâu?
Đây không phải là định giá dòng tiền duy nhất của Anthropic trên thị trường. Học giả định giá nổi tiếng Aswath Damodaran đưa ra định giá vốn chủ sở hữu khoảng 1,45 nghìn tỷ đô la, cao hơn rõ rệt so với khoảng 924 tỷ đô la của Capital Times.
Bất đồng lớn nhất giữa hai mô hình không phải là tỷ lệ chiết khấu chênh lệch vài điểm phần trăm, mà là phán đoán về cục diện cuối cùng của thị trường AI. Damodaran giả định doanh thu hàng năm của Anthropic sau mười năm gần 1 nghìn tỷ đô la; kịch bản cơ sở của Capital Times chỉ là 430 tỷ đô la. Điều trước có nghĩa là sau khi doanh thu đạt hàng trăm tỷ đô la, Anthropic vẫn cần duy trì tốc độ tăng trưởng bình quân hàng năm gần 29% trong nhiều năm, vượt qua hiệu suất lịch sử của phần lớn các doanh nghiệp công nghệ lớn ở giai đoạn quy mô tương tự.
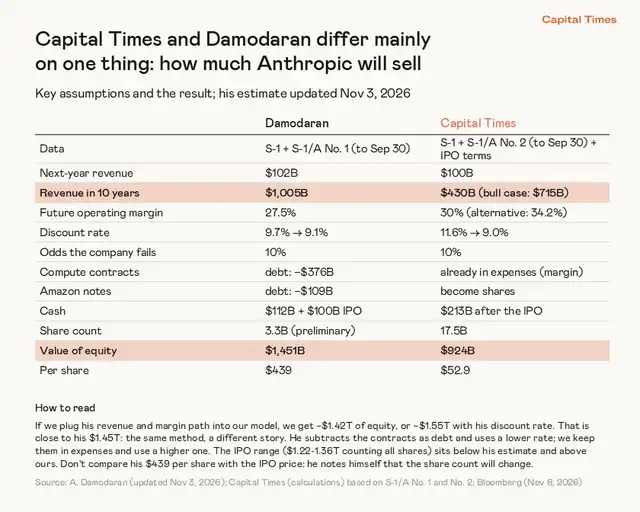
Hình 5: So sánh các giả định định giá chính giữa Damodaran và Capital Times. Sự khác biệt chủ yếu đến từ dự báo doanh thu sau mười năm. Nguồn: Capital Times, Aswath Damodaran.
Bảng so sánh này còn một chi tiết quan trọng: hai mô hình sử dụng cơ sở số lượng cổ phần khác nhau. Số cổ phần sơ bộ của Damodaran trong hình là khoảng 3,3 tỷ cổ phần, trong khi Capital Times sử dụng khoảng 17,5 tỷ cổ phần pha loãng hoàn toàn bao gồm cả cổ phần chuyển đổi tiềm năng, do đó không thể đơn giản so sánh trực tiếp giá mỗi cổ phần trong hình; có thể so sánh hơn là định giá tổng thể vốn chủ sở hữu và các giả định vận hành.
Sau khi tác giả đưa dự báo doanh thu và biên lợi nhuận của Damodaran vào mô hình của mình, cũng thu được định giá khoảng 1,4 nghìn tỷ USD. Nói cách khác, vấn đề thực sự là: AI rốt cuộc sẽ trở thành một công cụ nâng cao hiệu quả công việc, hay sẽ tạo ra một thị trường mới vượt xa quy mô phần mềm và điện toán đám mây ngày nay?
Nếu Anthropic cuối cùng đạt doanh thu hàng năm hàng nghìn tỷ USD, mức định giá IPO hiện tại có thể không đắt; nếu quy mô mở rộng của nó gần hơn với con đường của các gã khổng lồ công nghệ trưởng thành trong lịch sử, thì nhà đầu tư có thể đã trả trước khá nhiều cho tăng trưởng.
Mặc dù có sự khác biệt trong dự báo doanh thu dài hạn, IPO vẫn có sự hỗ trợ vốn mạnh mẽ. Theo bản cáo bạch, Alphabet, Nvidia, AMD, Broadcom, Micron, Microsoft và TSMC dự kiến đăng ký mua tổng cộng khoảng 26 tỷ USD cổ phần theo giá phát hành. Một số nhà đầu tư cũng là đối tác quan trọng về năng lực tính toán hoặc chip của Anthropic, hai bên vừa có quan hệ đầu tư, vừa có quan hệ mua bán thương mại.
Nếu nhìn từ định giá tương đối của thị trường, mỗi cổ phần 70 đến 78 USD tương đương khoảng 10 đến 11 lần doanh thu dự kiến trong năm tới của công ty, gần với một số cổ phiếu công nghệ tăng trưởng cao; nhưng tính theo doanh thu 12 tháng qua, bội số định giá đạt khoảng 29 đến 32 lần. Trong 150 công ty phần mềm và công nghệ lớn của Mỹ mà tác giả so sánh, chỉ một số ít doanh nghiệp có bội số cao hơn.
Điều này không có nghĩa là thị trường chắc chắn sai. Dữ liệu tài chính lịch sử của các công ty tăng trưởng cao thường đánh giá thấp những thay đổi kinh doanh đang diễn ra. Nhưng việc vốn chiến lược sẵn sàng đăng ký mua, các đối thủ sẵn sàng trao bội số cao, và việc dòng tiền dài hạn của một công ty có đủ để hỗ trợ mức giá đó hay không là hai vấn đề khác nhau.
Một yếu tố khác cần lưu ý là pha loãng cổ phần. Tác giả dự kiến, sau khi tính đến chuyển đổi cổ phần ưu đãi, trái phiếu Amazon, quyền chọn nhân viên, đơn vị cổ phần hạn chế và cổ phần mới IPO, số cổ phần pha loãng hoàn toàn của Anthropic là khoảng 17,5 tỷ cổ phần. Nếu chỉ nhìn vốn hóa thị trường theo số lượng cổ phần phổ thông hiện có, có thể đánh giá thấp sự pha loãng thực tế mà quyền lợi mỗi cổ phần phải đối mặt.
Quản trị công ty là một tầng bất định khác mà mô hình chưa bao phủ đầy đủ. Bản cáo bạch cho thấy nhà sáng lập nắm giữ quyền biểu quyết cố định khoảng 50,1%; tư cách công ty lợi ích cộng đồng của Anthropic cũng cho phép ban điều hành, khi cân nhắc giữa mục tiêu công ty và các bên liên quan, đưa ra những quyết định có thể bất lợi cho kết quả kinh doanh ngắn hạn hoặc giá cổ phiếu. Một số chuyên gia định giá cho rằng cách sắp xếp quản trị này đáng bị chiết khấu thêm.
Kết luận: Công ty tốt không đồng nghĩa với giá tốt
Tăng trưởng doanh thu, mở rộng khách hàng trả phí và lợi nhuận vận hành bước đầu của Anthropic đều tạo cơ sở thực tế cho mức định giá cao của công ty. Tranh cãi không nằm ở việc đây có phải một doanh nghiệp AI xuất sắc hay không, mà ở chỗ mức giá phát hành hiện tại cần một tương lai như thế nào để được dòng tiền hỗ trợ.
Mô hình DCF của Capital Times cho rằng giá trị nội tại gia quyền của công ty vào khoảng 53 USD mỗi cổ phiếu. Với mốc doanh thu mười năm 430 tỷ USD do tác giả đặt ra, để hỗ trợ mức giá phát hành 70 đến 78 USD, Anthropic phải đạt biên lợi nhuận vượt xa mức trung bình của AWS; nếu biên lợi nhuận duy trì quanh 30%, quy mô doanh thu lại phải đuổi kịp Amazon ngày nay.
Tác giả thừa nhận khâu yếu nhất của bộ định giá này chính là dự báo doanh thu sau mười năm. Thương mại hóa AI có thể phá vỡ kinh nghiệm lịch sử, và một khi Anthropic trở thành doanh nghiệp có doanh thu hàng nghìn tỷ USD, mức 53 USD rõ ràng có thể đánh giá thấp giá trị của công ty. Nhưng với các giả định hiện tại, tác giả cho rằng mức giá phát hành dự kiến cao hơn định giá của chính mình từ 32% đến 47%, do đó nghiêng về việc né tránh và chờ đợi một mức giá thấp hơn.
Đợt IPO này thực sự thử thách không phải việc thị trường có tin vào AI hay không, mà là nhà đầu tư sẵn sàng trả trước cho bao nhiêu năm tăng trưởng AI.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan