




Sử dụng hết hạn mức 20 tỷ USD trong một lần, tại sao Oracle lại lao dốc?

TL;DR
· Thông tin thị trường cho thấy Oracle đang đẩy mạnh gói huy động vốn cổ phần và trái phiếu trị giá 20 tỷ USD, sử dụng hết hạn mức huy động vốn đã cam kết trong Ngày Nhà đầu tư cho các năm tài chính 2027-2030.
· Chênh lệch lợi suất trái phiếu mới và hợp đồng hoán đổi rủi ro tín dụng cho thấy xếp hạng đầu tư và mức định giá gần trái phiếu rác đã tách rời nhau.
· Các mã liên quan: ORCL cùng trái phiếu mới phát hành và CDS, cửa sổ phát hành trái phiếu của Microsoft/Meta/Google, CoreWeave.
Ngày 2/11, thông tin thị trường cho thấy Oracle đang đẩy mạnh gói huy động vốn cổ phần và trái phiếu trị giá 20 tỷ USD, dự kiến phát hành 10 tỷ USD cổ phiếu phổ thông và 10 tỷ USD trái phiếu cao cấp, sử dụng một lần hết hạn mức huy động vốn cho các năm tài chính 2027-2030 đã cam kết trong Ngày Nhà đầu tư năm ngày trước đó. Cổ phiếu công ty đóng cửa giảm 8,76% trong ngày, xóa sạch toàn bộ mức tăng hơn 10% trong ngày diễn ra Ngày Nhà đầu tư.
Bản thân việc huy động vốn không có gì bất ngờ. Điều khiến thị trường căng thẳng là giá.
Năm ngày dùng hết 20 tỷ, cổ phiếu quay về điểm xuất phát
Hai kế hoạch phát hành mỗi đợt 10 tỷ USD được triển khai cùng ngày, mục đích sử dụng được ghi khá rộng: chi tiêu vốn, trả nợ, đầu tư và mua bán sáp nhập, cổ tức và mua lại cổ phiếu đều nằm trong danh sách. Điều này có nghĩa không thể tính toàn bộ 20 tỷ USD là chi phí AI, nhưng nó thực sự bao phủ giai đoạn tốn kém nhất của trung tâm dữ liệu.
Phản ứng của cổ phiếu trực tiếp hơn cấu trúc huy động vốn. Dữ liệu thị trường cho thấy thứ Sáu tuần trước đóng cửa ở 130,67 USD, thứ Hai đóng cửa ở 119,22 USD, giảm 8,76% trong một ngày, tính đến ngày 2/11 ba phiên giao dịch liên tiếp giảm tổng cộng khoảng 18%. Cây nến tăng hơn 10% trong ngày diễn ra Ngày Nhà đầu tư đã bị một cây nến giảm xóa sạch hoàn toàn, mức giảm trong năm mở rộng lên khoảng 33%.
Nhà phân tích Rob Oliver của Baird cho rằng đợt phát hành này hoàn toàn nhất quán với cấu trúc đã công bố trong Ngày Nhà đầu tư, ông không hiểu vì sao thị trường hoảng loạn. Nhận định này đúng ở tầng "có thông tin mới hay không", vì hạn mức, nhịp độ, công cụ đều đã được nói đến năm ngày trước.
Nhưng thị trường đã viết câu trả lời vào giá. Cùng một cấu trúc, bán ra với chênh lệch lợi suất và chiết khấu khác nhau thì chi phí huy động vốn hoàn toàn khác nhau. Đợt bán tháo phản ánh lần bán này đắt đến mức nào.
Xếp hạng vẫn ở mức đầu tư, giá đã đến cửa trái phiếu rác
Trước hết cần phân biệt một điều dễ nhầm: tổ chức xếp hạng và thị trường trái phiếu không nói về cùng một thứ. Moody's xếp Oracle ở Baa2, triển vọng tiêu cực, S&P và Fitch xếp BBB, đều vẫn nằm trong phạm vi đầu tư. Nhưng mức bù mà người mua trái phiếu yêu cầu đã được định theo một bộ tiêu chuẩn khác.
Theo báo giá thị trường, chênh lệch lợi suất của trái phiếu mới so với trái phiếu kho bạc Mỹ cùng kỳ hạn khoảng 240 đến 335 điểm cơ bản, lô có kỳ hạn dài nhất được đàm phán với lãi suất coupon trên 8,6%. Hợp đồng hoán đổi rủi ro tín dụng kỳ hạn năm năm, tức chi phí mua bảo hiểm cho việc vỡ nợ trái phiếu, khoảng 292 điểm cơ bản, tăng khoảng 265% trong một năm.
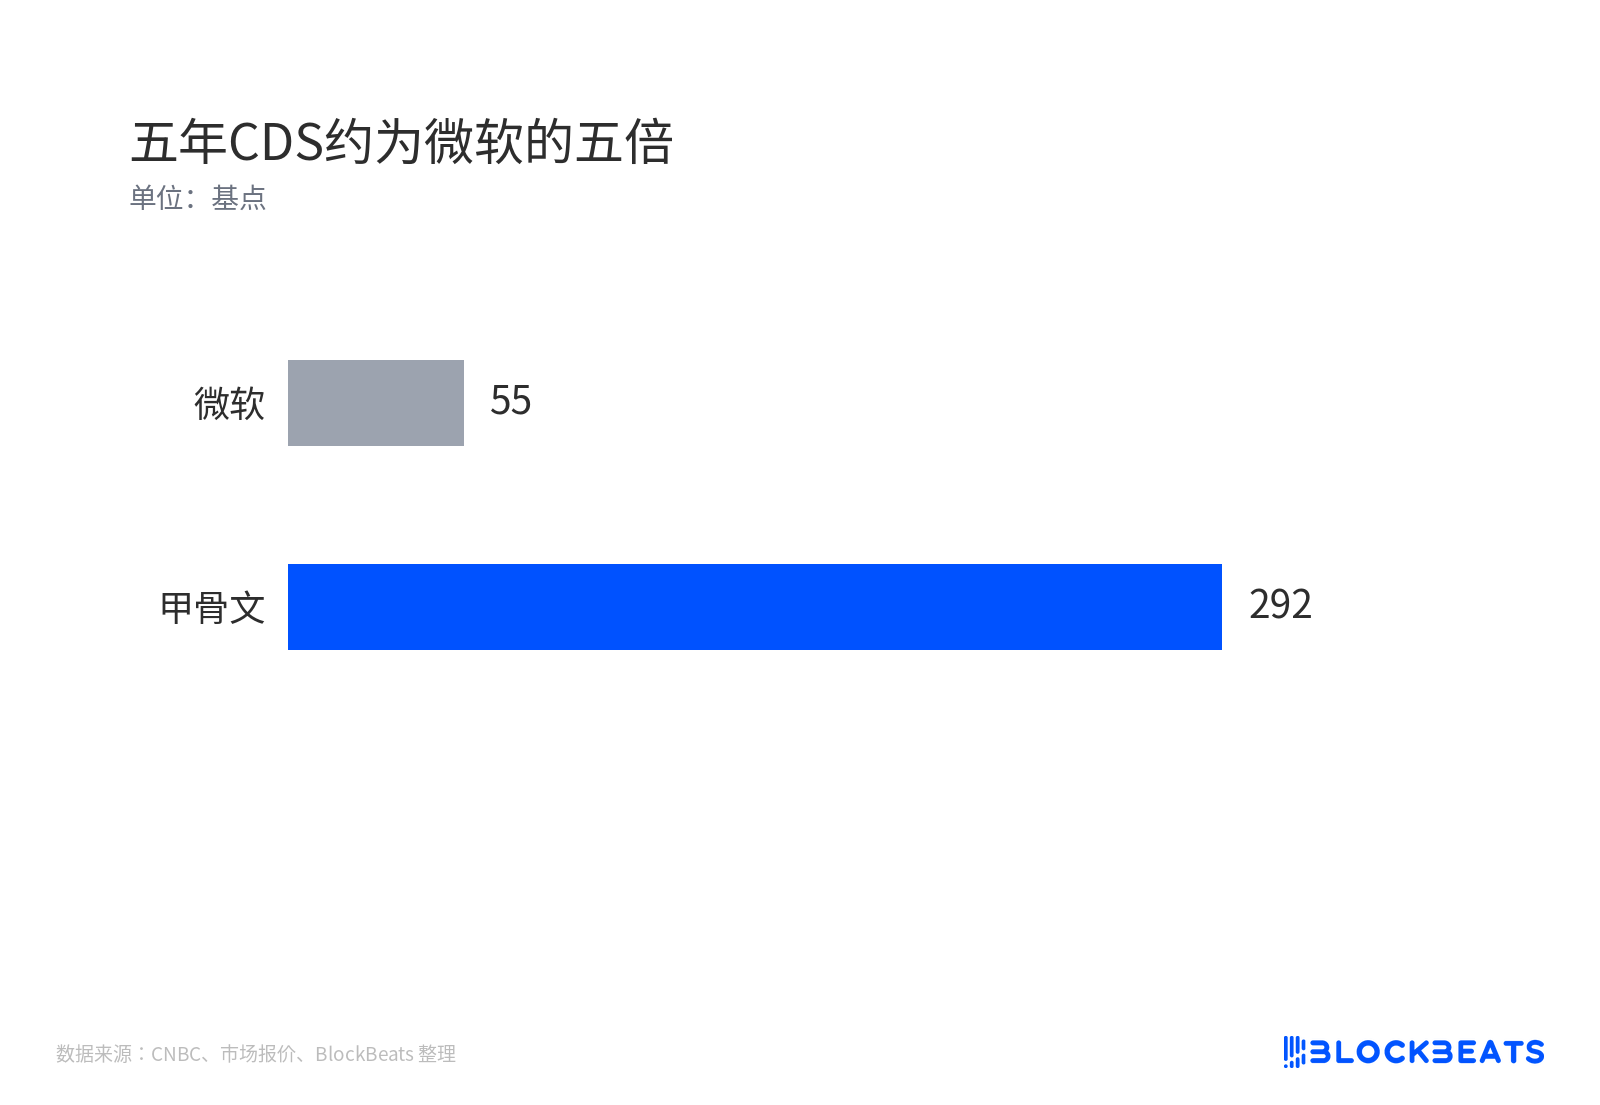
CDS 5 năm xấp xỉ gấp năm lần Microsoft
Nhìn theo chiều ngang sẽ rõ hơn. Lợi suất trái phiếu đáo hạn năm 2066 còn lưu hành của Oracle khoảng 8,4%, trong khi trái phiếu kỳ hạn tương đương của Apple và Microsoft khoảng 6,1%. Cùng được gọi là hạng đầu tư, nhưng giá vay tiền chênh nhau hơn hai điểm phần trăm.
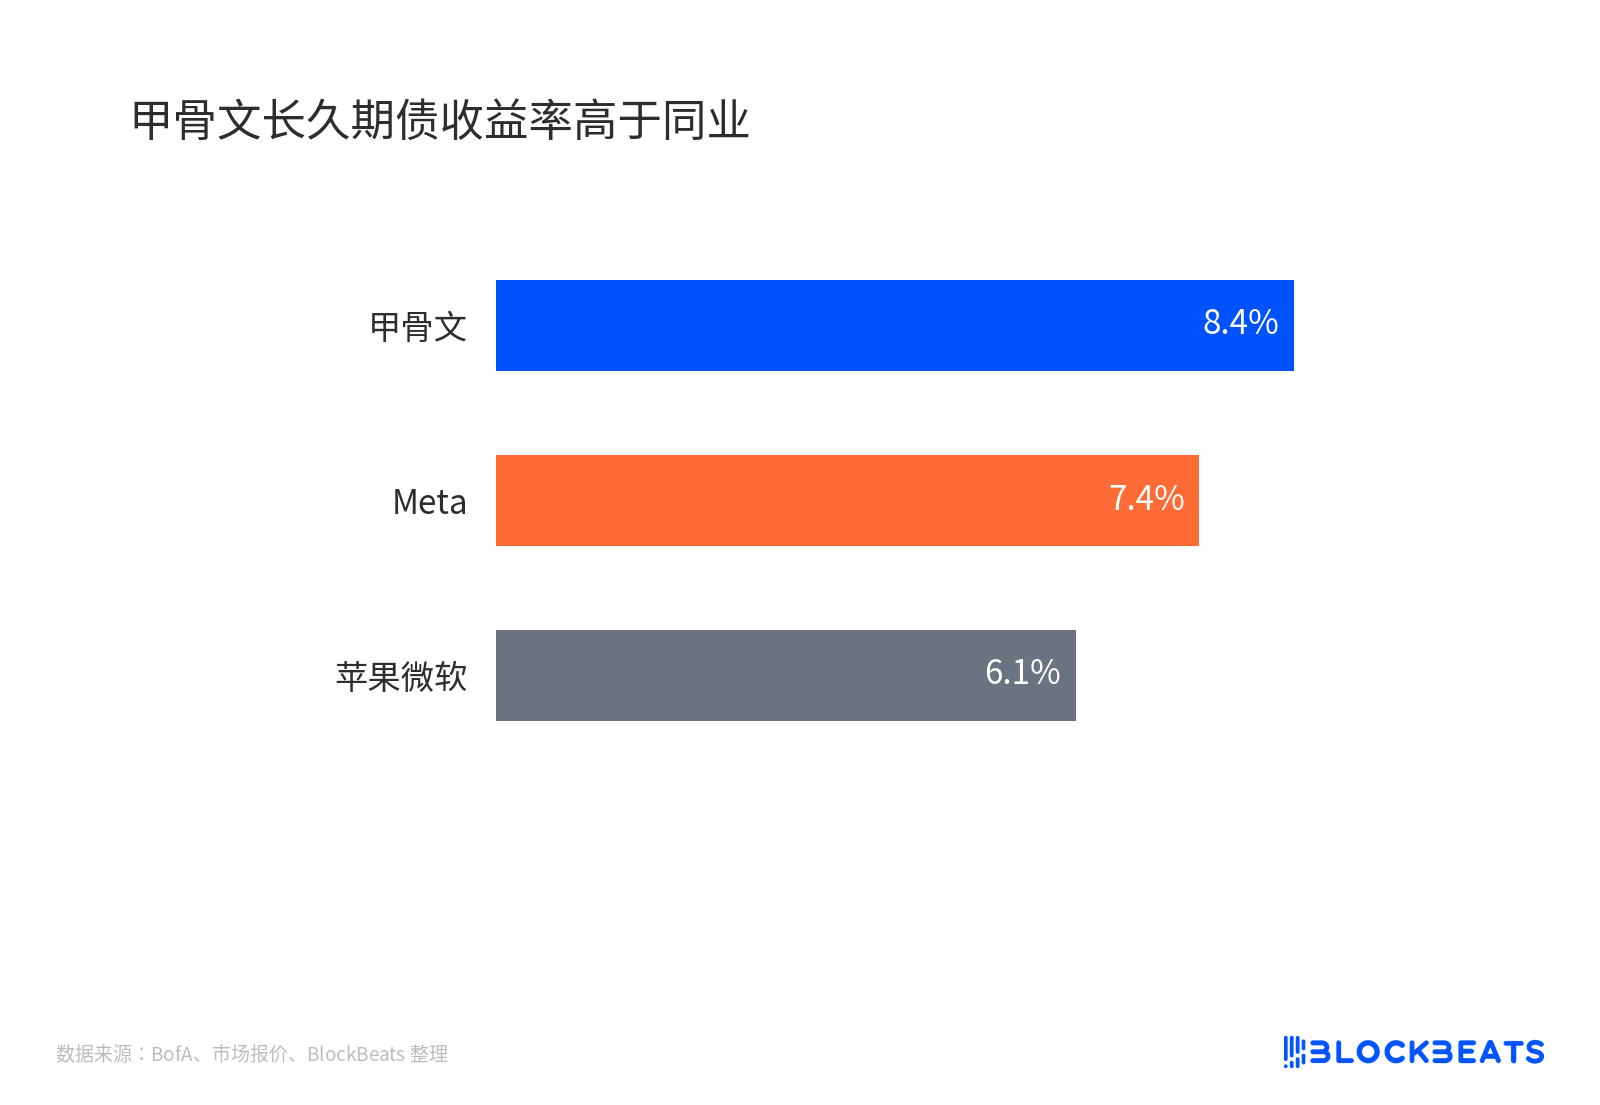
Lợi suất trái phiếu kỳ hạn dài của Oracle cao hơn các đơn vị cùng ngành
Tổ chức nghiên cứu tín dụng CreditSights nói thẳng thắn hơn: trái phiếu mới của Oracle giao dịch trên thị trường thứ cấp giống như hạng BB, tức là một bậc cao trong nhóm trái phiếu rác. Tổ chức này đồng thời cho rằng đây là đợt trái phiếu công khai cuối cùng cho chi tiêu vốn trong vài năm tới. Nửa đầu câu là định giá hiện tại, nửa sau là dự báo về tương lai.
Giới hạn khóa thị trường công khai, nhưng không khóa được bảng ngoại
Tại ngày nhà đầu tư, công ty định nghĩa 20 tỷ USD là khoản huy động vốn thị trường công khai cuối cùng của chu kỳ này. Theo kế hoạch công ty, từ năm tài chính 2029 tăng trưởng dựa vào vốn tự có, tỷ lệ nợ ròng trên EBITDA điều chỉnh giảm xuống dưới 3,5 lần.
Vấn đề nằm ở ranh giới của cam kết này. Giới hạn 20 tỷ USD ràng buộc cổ phiếu và trái phiếu trên thị trường công khai, không bao gồm tái cấp vốn nợ hiện hữu, cũng không tự động bao trùm thuê tài chính, tài trợ nhà cung cấp và tiền ứng trước của khách hàng. Theo phạm vi công bố của công ty, sau này sẽ còn các khoản nợ tài trợ nhà cung cấp, điều khoản trái phiếu không có cam kết tài chính, cũng không hạn chế tiếp tục vay nợ.
Điều này giải thích vì sao hai cách hiểu cùng tồn tại. Nhà phân tích Karl Keirstead của UBS trước đó coi giới hạn này là sự xoa dịu lo lắng về huy động vốn. Pat Nerney của Dynasty lại coi đó là một lằn ranh tự sự. Nếu nửa cuối năm tài chính 2027 công ty lại quay về thị trường, cách nói "khoản cuối cùng" sẽ không đứng vững.
"Khoản cuối cùng" phải tự chứng minh bằng dòng tiền năm tài chính 2028
Còn hai con số chưa ngã ngũ. Giá phát hành cuối cùng và số lượng cổ phiếu chưa được xác định. Thị trường lưu truyền mức chiết khấu khoảng 11%, tương ứng quanh 116 USD, thuộc giai đoạn chờ định giá. Theo giá đóng cửa 130,67 USD thứ Sáu tuần trước, 10 tỷ USD tương đương khoảng 76,5 triệu cổ phiếu, pha loãng khoảng 2,5%. Nếu chiết khấu thành hiện thực, số cổ phiếu và tỷ lệ pha loãng đều sẽ cao hơn.
Con số còn lại là dòng tiền tự do, tức số tiền còn lại sau khi lấy thu nhập kinh doanh trừ chi tiêu vốn. Công ty hướng dẫn nửa cuối năm tài chính 2028 chuyển dương, năm tài chính 2029 ít nhất 30 tỷ USD. Trước khi đường cong này thành hiện thực, quy mô nợ của Oracle vẫn phụ thuộc vào lộ trình do chính họ đưa ra.
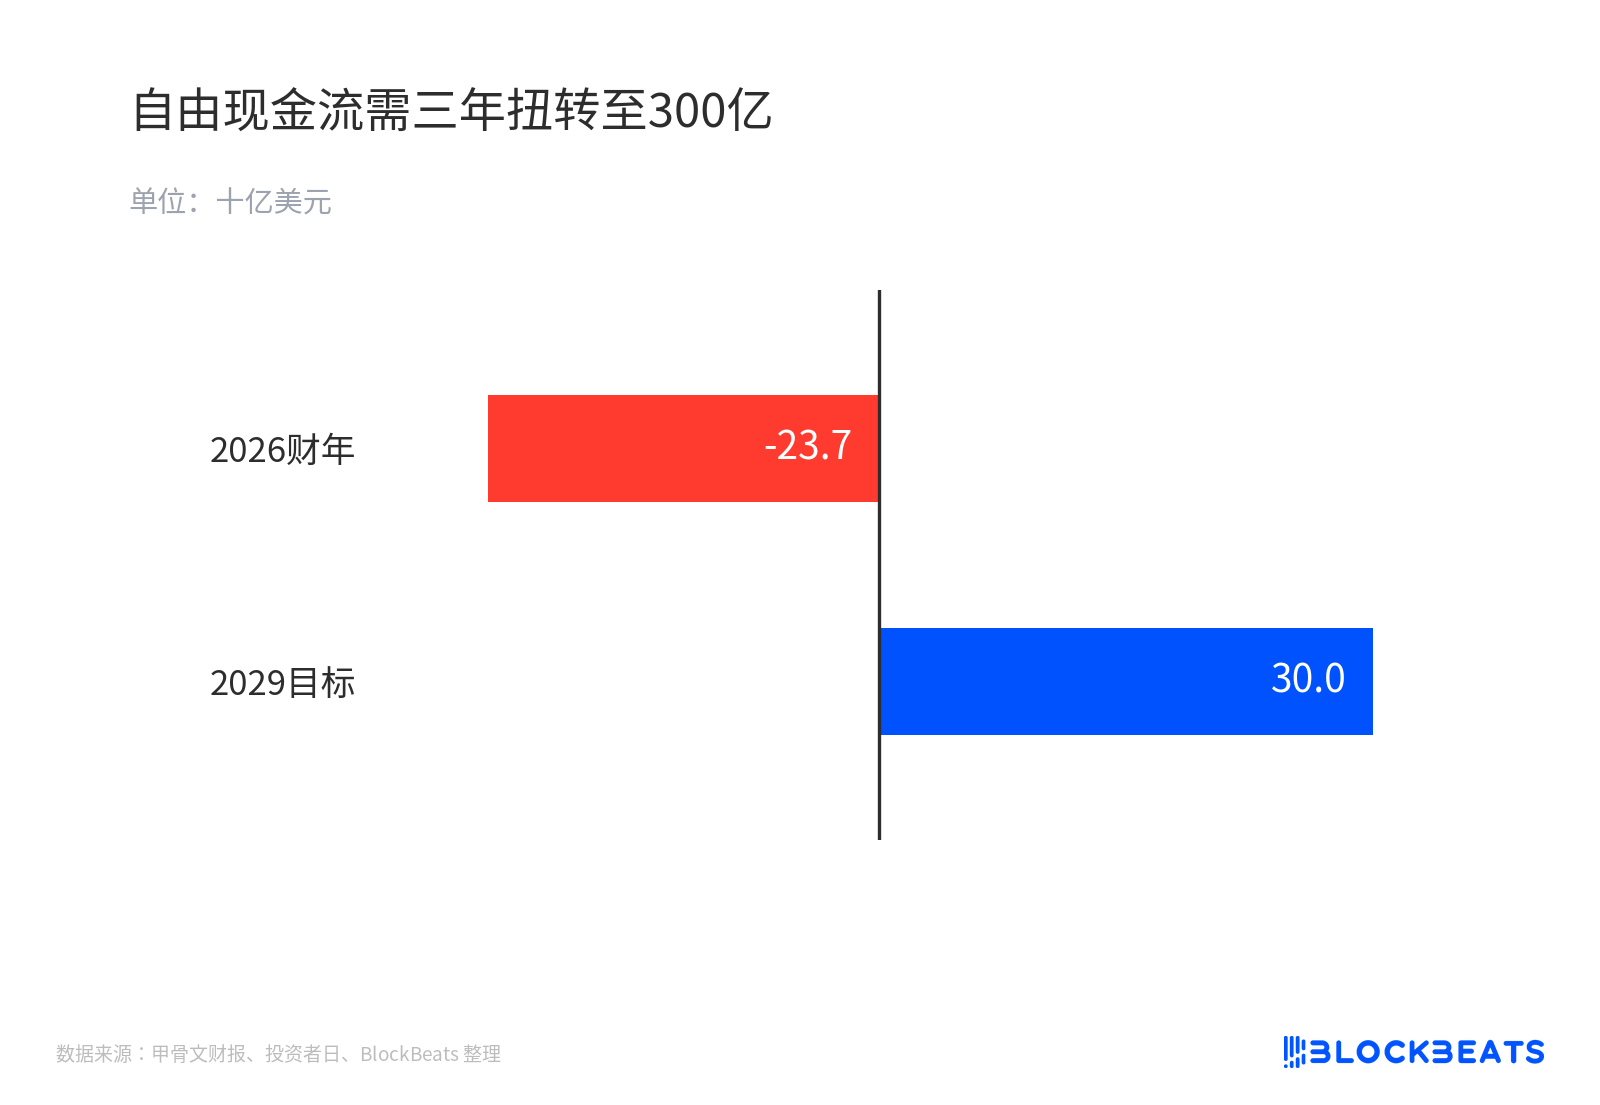
Dòng tiền tự do cần đảo chiều lên 30 tỷ trong ba năm
Cũng cần lưu ý đến phạm vi nợ. Ngoài mức trần 20 tỷ USD, thuê tài chính, tài trợ từ nhà cung cấp và tiền ứng trước của khách hàng không nằm trong phạm vi ràng buộc. Tốc độ tăng trưởng của những khoản nợ này mới là bài kiểm tra áp lực cho luận điểm "khoản cuối cùng".
Chi phí vốn đã được định giá lại. Lãi suất tăng thêm từ nợ mới, khả năng chiết khấu của cổ phiếu, và hợp đồng hoán đổi rủi ro tín dụng tăng khoảng 265% trong một năm, cùng nhau tạo nên mức định giá của thị trường đối với cơ sở hạ tầng AI của Oracle. Liệu mức định giá này có tiếp tục tăng lên hay không phụ thuộc vào giá cổ phiếu cuối cùng, dòng tiền của năm tài chính 2028, và ngoài mức trần 20 tỷ, còn bao nhiêu khoản nợ có thể phát sinh thêm.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






