Tham vọng của Pendle: Nuốt trọn toàn bộ lợi suất của stablecoin, RWA và hợp đồng vĩnh viễn
Lợi suất là một trong những công cụ lâu đời nhất trong lĩnh vực tài chính.
Nó giống như lực hấp dẫn mà tiền tệ xoay quanh, quyết định dòng chảy của từng đồng đô la trong hệ thống tài chính. Lợi suất giống như gia vị thống trị vũ trụ tài chính, và kế hoạch của Pendle là trở thành hố đen hút lấy mọi lợi suất.
Hố đen là một thiên thể có lực hấp dẫn cực mạnh, mạnh đến mức ngay cả ánh sáng cũng không thể thoát khỏi sức hút của nó.
Pendle V2 cùng với Boros tạo thành một hệ thống, với mục tiêu thu hút mọi hình thức lợi suất trên thế giới.
V2 tiếp nhận tất cả lợi suất tồn tại trong các token trên chuỗi, trong khi Boros bao phủ phần còn lại, bao gồm cả tỷ lệ tài trợ (funding rate) quy mô hàng chục tỷ đô la mỗi năm không ngừng đổi chủ trên thị trường hợp đồng vĩnh viễn.
Sau năm năm xây dựng, Pendle đã từ một giao thức ban đầu chỉ gồm vài bể thanh khoản lộn xộn, phát triển thành tầng nền tảng thu nhập cố định và lãi suất của DeFi.
Ngày nay, nó sở hữu đủ thanh khoản, khả năng tích hợp hệ sinh thái và kết nối liên chuỗi, để mọi loại lợi suất trong thị trường crypto đều có thể được định giá liền mạch và khóa thành thu nhập cố định.
Boros bổ sung thêm một mắt xích mà trước đây chưa ai thực sự giải quyết: cung cấp cho tỷ lệ tài trợ một thị trường có thể giao dịch đầy đủ và phát huy giá trị.
Khi cơ sở hạ tầng dần hoàn thiện, chúng tôi tin chắc rằng ba chủ đề trong lĩnh vực crypto của chu kỳ này sẽ trở thành những hướng đi tăng trưởng cao, thậm chí thay đổi cuộc chơi, và Pendle đã hoàn tất bố cục từ trước, sẵn sàng đón nhận những làn sóng sắp tới:
· Stablecoin
· RWA được token hóa
· Hợp đồng vĩnh viễn
Làn sóng thứ nhất: Stablecoin
Stablecoin chưa bao giờ lỗi thời.
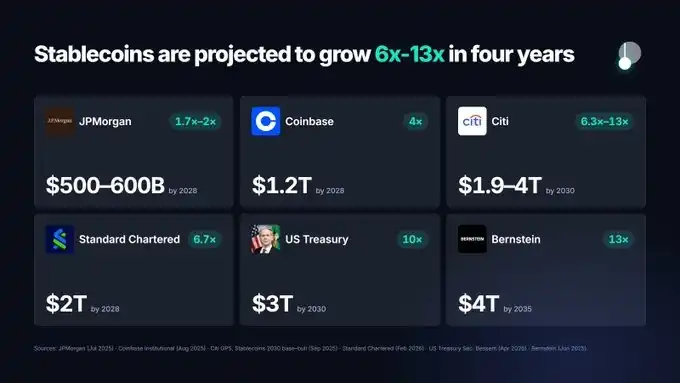
Hầu hết các ông lớn trong ngành và các tổ chức trong lĩnh vực đều dự đoán rằng thị trường stablecoin sẽ tăng trưởng mạnh trong tương lai, và các ngân hàng cùng mạng lưới thanh toán cũng đang chuẩn bị bước vào thị trường này.
Tính đến giữa tháng 9 năm 2026, tổng nguồn cung stablecoin đạt khoảng 300 tỷ đô la, tăng 14% so với cùng kỳ năm trước.
Dự báo cơ sở của Citi về quy mô thị trường stablecoin vào năm 2030 là 1,9 nghìn tỷ USD, trong khi Standard Chartered dự kiến đến năm 2028 quy mô sẽ đạt 2 nghìn tỷ USD — gấp khoảng 6 lần mức hiện tại.
Khung pháp lý cũng đã bắt đầu được triển khai.
Đằng sau USDG do Paxos phát hành là liên minh Global Dollar Network, với các thành viên bao gồm Kraken, Robinhood, Galaxy và Mastercard.
Hiện tại, USDG đã thiết lập thị trường trên Pendle và đạt được hiệu suất rất tốt.
Đầu năm nay, Pendle từng trở thành bên nắm giữ USDG lớn nhất trên Ethereum, chiếm 27,9% tổng nguồn cung.
Chưa đầy hai tháng sau khi USDG lên Pendle, quy mô của nó trên Pendle đã tăng từ 0 lên 121 triệu USD.
Trên X Layer, riêng thị trường USDG của Pendle đã chiếm tới 40% TVL của toàn bộ chuỗi.
Stablecoin luôn là một trong những mảng kinh doanh cốt lõi nhất của Pendle.
Đối với các nhà phát hành stablecoin, chỉ cần tích hợp vào hệ sinh thái Pendle là có thể đạt được tiện ích sản phẩm và khả năng phân phối to lớn.
Từ đầu năm đến nay, các pool stablecoin trên Pendle đã tạo ra 6 tỷ USD khối lượng giao dịch danh nghĩa.
Và tình trạng này thực ra không phải lần đầu xuất hiện.
Vào thời kỳ đỉnh cao, khoảng một nửa TVL của Ethena — gần 7 tỷ USD — đều nằm trên Pendle.
Năm nay trên Monad, chỉ riêng TVL của thị trường liên quan đến AUSD đã đạt khoảng 230 triệu USD, và Pendle từng chiếm hơn 78% tổng nguồn cung AUSD.
Mô hình này đã lặp lại nhiều lần đến mức Dune đã đặt cho nó một cái tên riêng: “Pendle Effect”, tức “khi Pendle Finance ra mắt thị trường PT/YT cho một token nào đó, token đó sẽ trải qua sự gia tăng nhu cầu đột biến”.
Khi làn sóng stablecoin không ngừng mở rộng, Pendle cũng sẽ phát triển cùng.
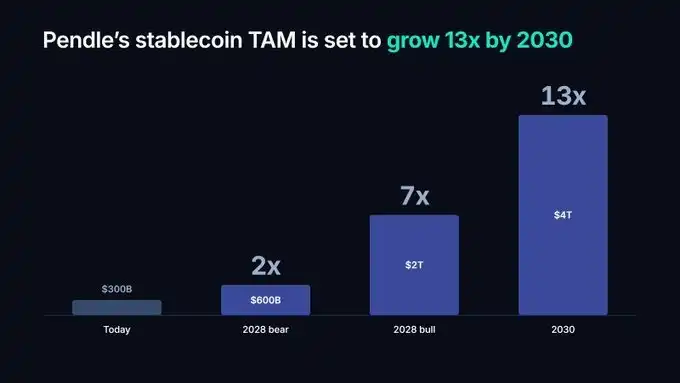
Ngay cả theo dự báo bi quan nhất của JPMorgan, nếu nguồn cung stablecoin chỉ tăng gấp đôi trong tương lai, thì đối với Pendle, thị trường mà stablecoin có thể tiếp cận vẫn sẽ mở rộng gấp đôi trong vòng một năm rưỡi tới, và tăng gấp mười lần trong vòng bốn năm.
Làn sóng thứ hai: RWA được token hóa
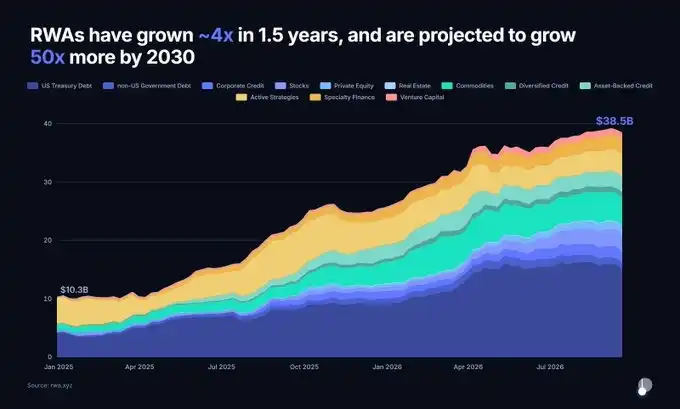
Không bao gồm stablecoin, quy mô tài sản thực thế giới được token hóa (RWA) đã tăng từ khoảng 10 tỷ USD vào đầu năm 2025 lên gần 39 tỷ USD hiện nay.
Chưa đầy hai năm, quy mô đã tăng gần 4 lần.
Trong đó, quy mô của trái phiếu kho bạc Mỹ, tín dụng tư nhân, hàng hóa và cổ phiếu được token hóa hiện đều đã vượt 1 tỷ USD mỗi loại.
Dự báo của thị trường về quy mô RWA vào năm 2030 có sự chênh lệch rất lớn.
Dự báo thận trọng vào khoảng 2 nghìn tỷ USD, trong khi dự báo lạc quan hơn vượt 16 nghìn tỷ USD.
Ngay cả khi áp dụng dự báo thận trọng nhất, điều này cũng có nghĩa thị trường này sẽ tăng khoảng 50 lần trong chưa đầy bốn năm.
RWA đã trở thành một trong những mạch phát triển quan trọng nhất của Pendle trong năm 2026.
Trong số các thị trường được ra mắt trên Pendle năm nay, có 66 thị trường liên quan đến RWA, bao gồm tín phiếu kho bạc Mỹ, tín dụng tư nhân, cổ tức STRC, cổ phiếu được token hóa và cơ sở hạ tầng tính toán.
Chúng tôi cũng đã giúp các thị trường này mang lại quy mô tài sản và hoạt động người dùng đáng kể.
Hiện tại, đã có 210 triệu USD PT được hỗ trợ bởi RWA được sử dụng làm tài sản thế chấp trên Morpho.
Vào tháng 5 năm nay, TVL của thị trường STRC trên Pendle đã có lúc vượt 500 triệu USD, tổng khối lượng giao dịch tích lũy vượt 977 triệu USD, trở thành nguồn hoạt động chính trong toàn bộ hệ sinh thái.
USDai token hóa cơ sở hạ tầng tính toán.
Đầu năm nay, TVL của nó trên Pendle đã đạt đỉnh 568 triệu USD, tổng khối lượng giao dịch khoảng 2,5 tỷ USD.
Một quỹ thuộc Partners Group gần đây cũng đã được ra mắt trên Pendle.
Điều này có nghĩa là tổ chức đầu tư cổ phần tư nhân nổi tiếng với quy mô quản lý 185 tỷ USD này đã chính thức đưa chiến lược đầu tư của mình vào hệ sinh thái Pendle, đồng thời cũng mở ra một kênh dòng vốn tiềm năng có quy mô khổng lồ khác.
Mặc dù Pendle đã đạt được một số thành tựu, nhưng chúng tôi cho rằng hiện tại vẫn đang ở giai đoạn rất sớm.
Chuỗi đổi mới gần đây của Robinhood đã cho thấy rằng token hóa liền mạch mới chỉ bắt đầu thể hiện mức độ phù hợp với thị trường sản phẩm, và ranh giới giữa on-chain và off-chain đang nhanh chóng trở nên mờ nhạt.
Chúng tôi dự đoán rằng khi làn sóng này thực sự được giải phóng toàn diện, nó sẽ tạo ra tác động mang tính cấu trúc đối với toàn bộ ngành.
Khi làn sóng RWA không ngừng mở rộng, Pendle cũng sẽ phát triển cùng.
Nhân đây: trong vài tuần tới, chúng tôi sẽ công bố một đổi mới công nghệ mới, cho phép các tài sản vốn không có lợi suất cũng có thể được tách thành PT/YT theo cách phù hợp hơn với người dùng degen.
Hãy chờ đón.
Làn sóng thứ ba: Hợp đồng vĩnh viễn
Nguồn: https://ethena.fi/blog/extending-the-basis-trade-to-equities
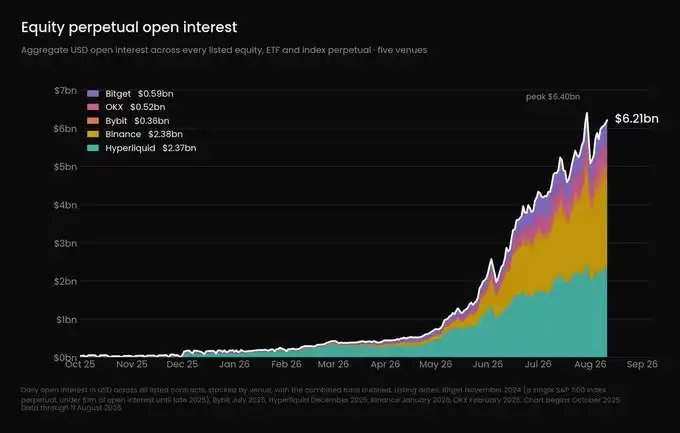
Ethena đưa ra kết luận rằng: hợp đồng vĩnh viễn gắn với cổ phiếu và hàng hóa là một trong số ít cơ hội vẫn còn dư địa tăng trưởng 100 lần trong ngành crypto.
Chúng tôi đồng ý với nhận định này.
Hiện tại, khối lượng hợp đồng mở của hợp đồng vĩnh viễn cổ phiếu đã vượt khoảng 6 tỷ USD, tăng hơn 10 lần trong vòng sáu tháng.
Từ đầu năm đến nay, khối lượng giao dịch của các sản phẩm liên quan đến cổ phiếu trên Hyperliquid đã tăng từ 4 tỷ USD lên 212 tỷ USD.
Khi SpaceX niêm yết, việc khám phá giá thậm chí đã diễn ra trước tiên trên thị trường hợp đồng vĩnh viễn, trước cả khi cổ phiếu chính thức được giao dịch.
Công ty mẹ của Sở giao dịch chứng khoán New York là ICE đã mua cổ phần của OKX, đồng thời đưa các chuẩn mực Brent và WTI của mình vào thị trường hợp đồng vĩnh viễn của OKX.
Kalshi cũng đã ra mắt tại Hoa Kỳ những hợp đồng vĩnh viễn đầu tiên được CFTC giám sát.
Hợp đồng vĩnh viễn đang nhanh chóng trở thành thị trường giao dịch 24/7 thực tế cho các loại tài sản.
Và mức phí vốn phát sinh trong quá trình này đã trở nên quan trọng đến mức không thể bỏ qua.
Như Ethena đã chỉ ra, các hợp đồng vĩnh viễn này luôn đi kèm với mức phí vốn rất cao.
Vào tháng 5 năm nay, mức phí vốn trung bình theo trọng số khối lượng hợp đồng mở của Hyperliquid đạt 14% theo năm, trong khi mức trung bình của Binance đạt 17,5%.
Độ biến động của phí vốn hợp đồng vĩnh viễn dầu thô gấp 14 lần phí vốn BTC.
Có 40% ngày giao dịch, phí vốn dầu thô sẽ liên tục chuyển đổi giữa giá trị dương và âm.
Từ ngày 6 tháng 4 đến ngày 14 tháng 4, giá dầu giảm từ 113 USD xuống 91 USD.
Ngay cả khi hướng bán khống hoàn toàn chính xác, phe bán khống vẫn mất một lượng lớn lợi nhuận do phí vốn.
Đối mặt với độ biến động cao như vậy, Boros cung cấp khả năng khóa chi phí vốn.
Người dùng có thể nhờ đó xây dựng giao dịch chênh lệch lãi suất có thu nhập cố định, hoặc chỉ đơn thuần đặt cược liệu phí vốn sẽ tăng hay giảm.
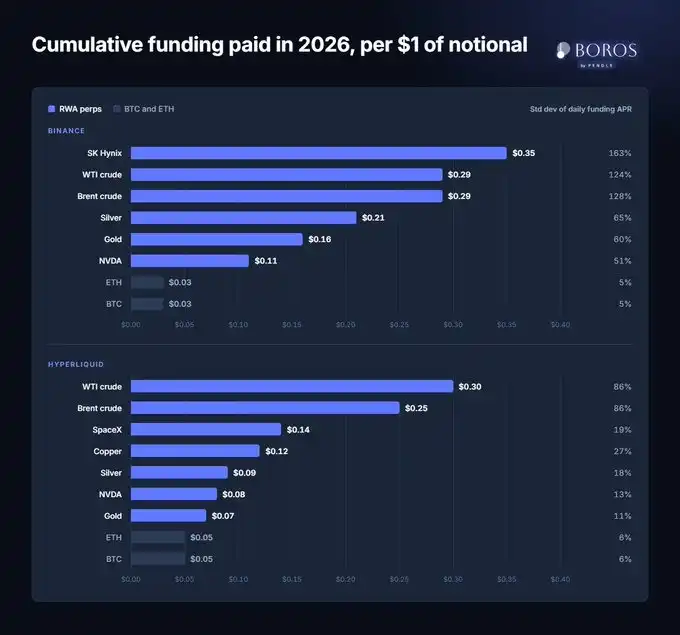
Năm nay trên Binance, việc nắm giữ hợp đồng vĩnh viễn BTC có giá trị danh nghĩa 1 USD cần trả khoảng 0,03 USD phí vốn.
Trong khi nắm giữ hợp đồng vĩnh viễn SK Hynix, chi phí tương ứng lên tới 0,35 USD.
Độ lệch chuẩn phí vốn hàng ngày của BTC khoảng 5%.
Vàng và bạc đạt 60% đến 65%, SK Hynix thậm chí lên tới 163%.
Phí vốn của RWA hoàn toàn khác biệt so với bất cứ thứ gì chúng ta từng thấy.
Không có bàn giao dịch hay nhà giao dịch nào có thể duy trì lâu dài một vị thế đòn bẩy cao trong khi chịu đựng chi phí nắm giữ biến động dữ dội như vậy.
Mỗi khi một hợp đồng vĩnh viễn RWA mới được ra mắt, một bộ chi phí vốn mới lại được tạo ra.
Hơn nữa, tỷ lệ phí vốn giữa các nền tảng giao dịch khác nhau gần như không bao giờ đồng nhất với nhau.
Thông qua hợp tác với các prime broker như CrossEx, Boros đã giúp người dùng thực hiện loại arbitrage này và đạt được lợi suất hàng năm từ 30% đến 40% một cách khá dễ dàng.
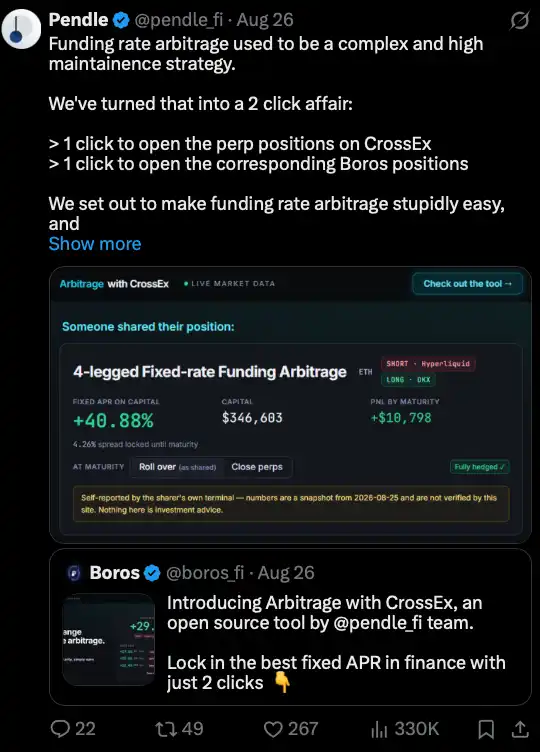
Arbitrage là sản phẩm do Boros ra mắt, có thể đơn giản hóa việc arbitrage tỷ lệ phí vốn giữa các nền tảng giao dịch thành thao tác chỉ cần hai lần nhấp chuột.
Các cơ hội arbitrage hiện đang được triển khai vẫn tiếp tục hấp dẫn, với lợi suất hàng năm duy trì ở mức khoảng 20% đến 40%.
Hợp đồng vĩnh viễn đã trở thành một phần của cơ sở hạ tầng tài chính toàn cầu, và quy mô trong tương lai sẽ chỉ tiếp tục tăng trưởng.
Khi tỷ lệ phí vốn dần trở thành một biến số tài chính phổ biến, thị trường cuối cùng vẫn cần một nơi để quản lý, giao dịch tỷ lệ phí vốn và khóa lợi suất cố định.
Khi làn sóng hợp đồng vĩnh viễn không ngừng mở rộng, Pendle cũng sẽ phát triển cùng.
Sức hấp dẫn của Pendle
Đúng vậy, bản thân ba làn sóng này đều rất hấp dẫn.
Nhưng tại sao nhất định phải là Pendle?
Nói một cách đơn giản, bước vào "cái miệng khổng lồ" Pendle có nghĩa là bạn có thể có được khả năng phân phối hàng đầu, hệ sinh thái trường hợp sử dụng hoàn chỉnh, và quan trọng nhất — thanh khoản.
"Pendle Effect" được đề cập ở trên đã thể hiện ảnh hưởng của Pendle trong việc phân phối tài sản.
Đồng thời, PT của Pendle cũng đã được các nền tảng DeFi và CeFi chấp nhận rộng rãi, được sử dụng làm tài sản thế chấp cũng như các "khối Lego" DeFi khác nhau.
Ngoài ra, chúng tôi còn xây dựng PT xuyên chuỗi.
Điều này có nghĩa là PT có thể được sử dụng làm tài sản thế chấp trên bất kỳ chuỗi nào được hỗ trợ.
Đầu năm nay, chúng tôi đã thấy 170 triệu USD PT-USDe được cầu nối từ Ethereum sang BNB Chain và được sử dụng làm tài sản thế chấp.
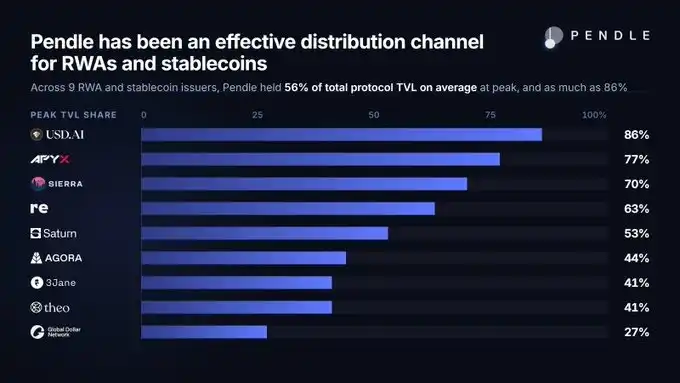
Vai trò của Pendle là tiếp tục trở thành kênh phân phối hiệu quả nhất cho RWA và stablecoin.
Thanh khoản sẽ mang lại nhiều thanh khoản hơn
Về mặt thanh khoản, chúng tôi cũng đã hoàn thành phần xây dựng nền tảng khó khăn nhất.
Cơ sở hạ tầng tầng dưới hiện tại đã có thể tiếp nhận các làn sóng tăng trưởng tài sản trong tương lai ở quy mô cấp tổ chức.
Những hệ thống này đã không ngừng được điều chỉnh và nâng cấp trong những năm qua, và giờ đây đã sẵn sàng để đưa vào sử dụng.
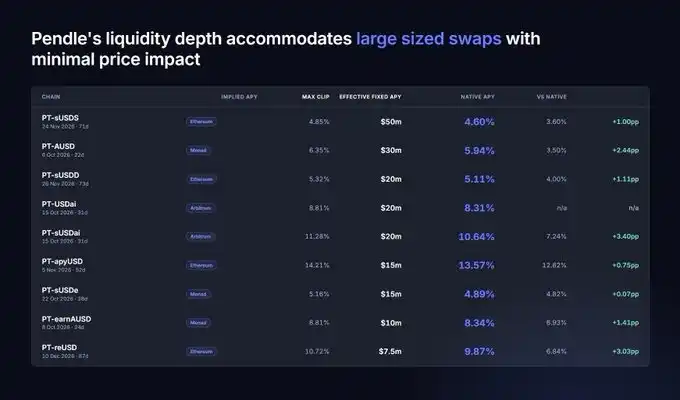
Tính đến thời điểm viết bài này, người dùng có thể thực hiện một giao dịch hoán đổi PT-sUSDS với quy mô 50 triệu USD trong một lần, để khóa mức APY cố định hiệu quả khoảng 4,6%, với mức trượt giá chỉ -0,05%.
Hiệu quả giao dịch như vậy thậm chí đã có thể sánh ngang với những thị trường có thanh khoản sâu nhất trên các nền tảng giao dịch tập trung lớn nhất.
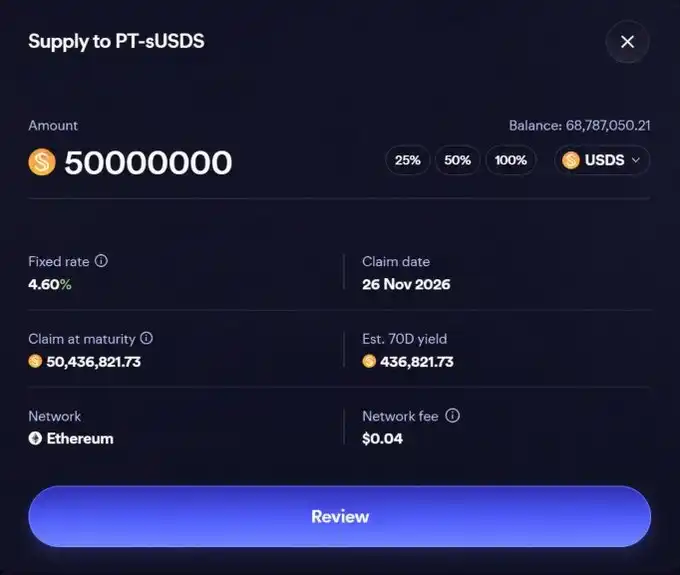
Xem trước giao dịch hoán đổi 50 triệu USDS để lấy lợi suất cố định trên Sky thông qua Pendle PT-sUSDS.
Cấu trúc tương tự như "dung lượng giao dịch sâu + phần bù lãi suất cố định" này cũng tồn tại rộng rãi trong các thị trường stablecoin và RWA của Pendle.
Thanh khoản AMM của Pendle còn được bổ sung bởi hệ thống lệnh giới hạn.
Do đó, lệnh có thể được khớp một phần đồng thời thông qua AMM và hệ thống lệnh giới hạn, từ đó đạt được mức giá tối ưu nhất.
Và ở tầng dưới của hệ thống này, còn có một mô-đun khuyến khích thuật toán AIM, tự động thiết kế chiến lược phân bổ phần thưởng PENDLE giữa các thị trường khác nhau.
AIM là một trong những cải tiến bị đánh giá thấp nhất nhưng thực tế có tác động to lớn nhất của chúng tôi trong những năm gần đây.
Thanh khoản có thể giao dịch đã tăng từ khoảng 350 triệu USD lên khoảng 600 triệu USD, tăng 71% kể từ đầu năm nay.
Đồng thời, hiệu quả chi phí để có được thanh khoản đã tăng 22 lần.
Ngày nay, Pendle có hiệu quả và năng lực tiếp nhận các giao dịch lớn tốt hơn bao giờ hết.
Trong khi đó, động lực token mà nó phụ thuộc lại giảm mạnh — kể từ đầu năm, lượng phát thải đã giảm 92%.
AUSD là một ví dụ về thị trường có hiệu suất cực cao.
Hiện tại TVL nổi của nó là 130 triệu USD, nhưng thanh khoản thực tế mà AMM cung cấp chỉ có 2,5 triệu USD.
Điều này chủ yếu nhờ vào hệ thống lệnh giới hạn và AIM của chúng tôi.
Tính đến thời điểm viết bài này, nếu thực hiện một giao dịch trị giá 20 triệu USD nhắm vào pool chỉ 2,5 triệu USD này, tác động lên lợi suất cũng chỉ 0,22%.
Trước đây, nếu không có TVL ở mức hàng tỷ USD, điều này gần như không thể tưởng tượng được.
Đối với các tổ chức phát hành RWA hoặc stablecoin, điều này nghe có hấp dẫn không?
Chúng tôi tin rằng mình đã đưa ra một câu trả lời khá thuyết phục.
Khi một khối lượng tích tụ đến một điểm tới hạn nào đó, nó sẽ bắt đầu tái tổ chức không gian xung quanh.
Và mọi thứ đi vào phạm vi ảnh hưởng của nó đều sẽ bắt đầu hướng về phía nó.
Bản thân cấu trúc này chính là thứ khiến cho "sự lựa chọn" dần trở nên vô nghĩa.
Bởi vì sức hút này cuối cùng là không thể tránh khỏi.
Một stablecoin muốn mở rộng cần một kênh phân phối hiệu quả để người dùng có thể nhận được lợi suất.
Một quỹ token hóa lên chuỗi dưới dạng lãi suất thả nổi cần một nơi để tách lợi suất ra.
Hợp đồng vĩnh viễn của bất kỳ tài sản nào, dù tài sản cơ sở là on-chain hay off-chain, đều sẽ tạo ra funding rate.
Và để funding rate được hedge, phải tồn tại một thị trường thực sự có thể giao dịch funding rate.
Nền tảng đã được xây dựng.
Hạ tầng đã sẵn sàng.
Cả ba loại tài sản này đều đang phát triển theo hướng trở thành thị trường siêu quy mô.
Và trong mỗi trường hợp, lợi suất mà chúng tạo ra cuối cùng đều chỉ có một thị trường đủ sâu để dòng chảy vào.
Pendle.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia