SoftBank của Masayoshi Son lại đi vay tiền, tiếp tục đặt cược hàng chục tỷ USD vào OpenAI
Tiêu đề gốc: "Masayoshi Son lại đi vay tiền, hàng trăm tỷ đô la tiếp tục đặt cược vào OpenAI"
Tác giả gốc: Động Sát Beating
Masayoshi Son lại đi vay tiền rồi.
Lần này là 10 tỷ đô la, cộng thêm 1 tỷ euro, tất cả đều để mua OpenAI.
Ngày 21 tháng 9, Reuters đã lôi ra được văn bản phát hành trái phiếu mới nhất của SoftBank. Citigroup và JPMorgan ngồi cạnh nhau ở cột sổ lệnh, chuẩn bị bán đợt giấy tờ rủi ro cao này ra thị trường công khai. Xếp hạng tín dụng của SoftBank vẫn nằm ở mức BB+, cách nói bóng bẩy hơn của trái phiếu lợi suất cao, thực ra chính là trái phiếu rác.
Lịch trình phát hành trái phiếu được sắp xếp rất gấp gáp, ngày 24 tháng 9 chốt lãi suất, ngày 29 tiền vào tài khoản, ngay sau đó vào ngày 1 tháng 10, số tiền này phải được chuyển nguyên vẹn vào tài khoản của OpenAI. Đây là khoản đầu tư đợt thứ ba theo thỏa thuận giữa hai bên.
Hàng trăm tỷ đô la chạy qua, chỉ có thể dừng lại trên sổ sách của SoftBank đúng hai ngày.
Một kẻ cuồng công nghệ tuyên bố có thể nhìn thấu ba mươi năm tương lai, đang tính toán dòng tiền của mình theo từng ngày.
Trước đây ông ta làm những thương vụ lớn chưa bao giờ gấp gáp như vậy. Năm 1999 gặp Mã Vân, ông đầu tư hai mươi triệu đô la. Hồi đó mọi người đều nghĩ ông ta điên, nhưng ông dùng tiền nhàn rỗi của chính mình, thắng thua tự chịu, có thể chờ đợi suốt mười lăm năm.
Hồi đó thời gian là đồng minh của ông ta.
Giờ đây mọi thứ đảo ngược. Trên bề mặt vẫn là câu chuyện vĩ đại về thay đổi thế giới, dưới bề mặt, ông ta đang chạy đua với lịch, trước khi mỗi kỳ hạn thanh toán đến.
Con chip bị khóa trong ngăn kéo
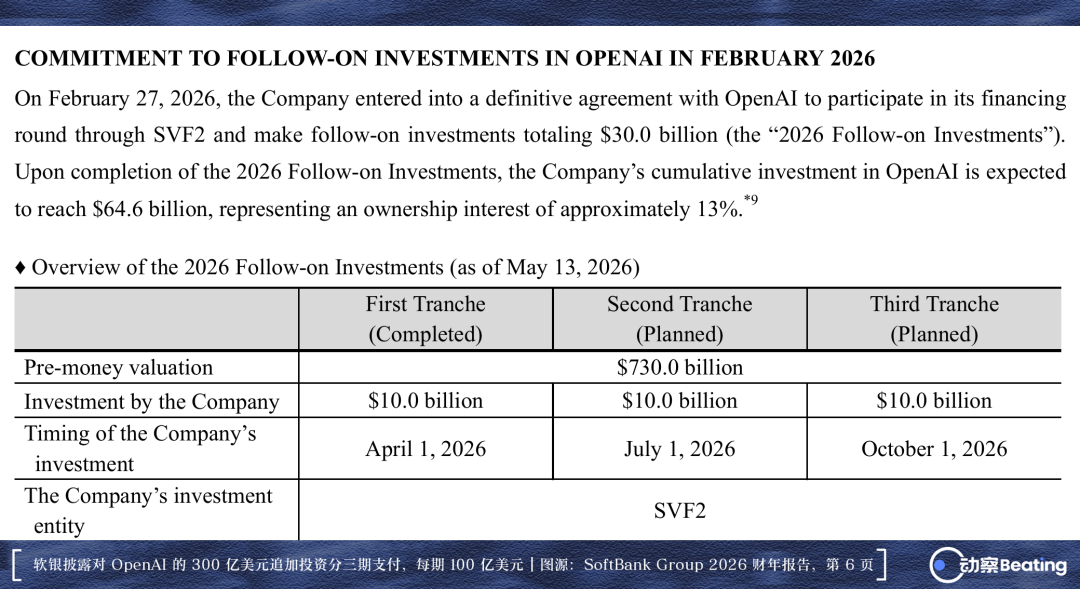
Ngày 27 tháng 2, SoftBank và OpenAI ký thỏa thuận cuối cùng.
Tổng cộng 30 tỷ đô la đầu tư bổ sung, được chia thành ba đợt, mỗi đợt đúng 10 tỷ đô la, lần lượt đến hạn vào ngày 1 tháng 4, ngày 1 tháng 7 và ngày 1 tháng 10. Khi khoản cuối cùng được chốt, số tiền thật mà SoftBank đổ vào công ty này sẽ đạt 64,6 tỷ đô la, tương đương khoảng 13% cổ phần.
64,6 tỷ đô la gấp đôi số tiền SoftBank bỏ ra để mua Arm vào năm 2016.
Trong vòng này, định giá trước đầu tư của OpenAI đã vọt lên 730 tỷ đô la, bỏ xa vốn hóa của chính tập đoàn SoftBank. Thanh toán theo đợt là kết quả của sự thỏa hiệp, OpenAI khóa được nguồn lương thảo cho phần lớn thời gian nửa năm tới, SoftBank dành cho mình một khoảng thở.
Nhưng cái giá phải trả là, cứ ba tháng một lần, SoftBank lại phải xoay xở tìm ra mười tỷ đô la giữa các tổ chức tài chính.
Điều khiến Masayoshi Son hạ quyết tâm là một tài liệu roadshow gửi cho các nhà đầu tư cấp cao.
Tài liệu cho thấy, OpenAI dự kiến doanh thu năm 2026 là 36 tỷ đô la, đến năm 2030 sẽ phình to lên 350 tỷ đô la, lũy kế năm năm thu về 840 tỷ đô la. Khoản tài trợ khổng lồ 122 tỷ đô la vừa chốt hồi tháng 3 đã đẩy định giá của nó lên 852 tỷ đô la. Đối thủ bên cạnh là Anthropic đang chuẩn bị niêm yết, Son dán mắt vào mức định giá đang phình nhanh chóng, khẳng định mình đã giành được một chỗ ngồi then chốt nhất trong kỷ nguyên siêu trí tuệ.
Nhưng đằng sau tài liệu này, toàn là những hố sâu không đáy.
Cùng một tài liệu dự đoán, trong năm năm từ 2026 đến 2030, dòng tiền tự do âm mà OpenAI tạo ra sẽ tích lũy lên tới 278 tỷ đô la. Chỉ riêng chi phí năng lực tính toán và hạ tầng trung tâm dữ liệu đã ngốn 856 tỷ đô la, một khoản chi đơn lẻ trực tiếp vượt qua tổng doanh thu dự kiến của cả năm năm.
Mỗi bước tiến của vòng lặp công nghệ đều đang mất máu với đơn vị là hàng chục tỷ.
Đây chính là lý do nó cần Son. Một công ty tham vọng khổng lồ nhưng liên tục mất máu, đang rất cần một người mua sẵn sàng dùng toàn bộ uy tín tài phiệt của mình để ứng tiền cho nó.
Tài sản mà SoftBank đổi về, trước mắt lại là một vũng nước tù đọng.
Thỏa thuận ghi rõ ràng, toàn bộ phần được mua là cổ phiếu ưu đãi, không thể chuyển đổi thành cổ phiếu tự do lưu hành trước khi chính thức niêm yết và gõ chuông. Trên thị trường phi tập trung cũng gần như không có tổ chức nào đủ thèm ăn để nhận miếng bánh hàng chục tỷ đô la. Quy đổi thành chứng chỉ nắm giữ trị giá 64,6 tỷ đô la, trước khi thực sự niêm yết gõ chuông, nó chỉ là một xấp giấy khóa trong két sắt.
Son không lạ gì việc chờ đợi.
Năm 1995 đặt cược vào Yahoo, lợi nhuận trên sổ sách có lúc vượt ba trăm lần, từng đưa ông lên ghế người giàu nhất thế giới trong chốc lát; hai mươi triệu đô la đầu tư vào Alibaba càng ngủ chìm dưới nước hơn mười năm, mới đợi được tiếng chuông vang khắp toàn cầu ở NYSE.
Hai trận thành danh đã tạo nên sự mê tín của ông với xu hướng lớn, nhưng cũng khiến ông bỏ qua một tiền đề, năm đó dù là Yahoo hay Alibaba, tiền lót dưới đáy đều là tiền của chính nhà mình.
Tiền nhàn rỗi của mình thì chịu đựng được, kết cục xấu nhất cùng lắm là nhận lỗ rút lui, chỉ cần không rời bàn, thì luôn có khả năng chờ đến khi phép màu xảy ra.
Trong thông báo chính thức ngày 27 tháng 2, ông nói không chút do dự:
"AI đang thay đổi thế giới với tốc độ chưa từng có. OpenAI là người dẫn đầu rõ ràng, sở hữu công nghệ đẳng cấp thế giới và tệp người dùng toàn cầu không gì sánh bằng, chúng tôi hoàn toàn tin tưởng vào sự tăng trưởng bền vững của họ."
Ông ấy nói rõ vì sao mình lạc quan, nhưng lại im lặng về nguồn vốn.
Viễn cảnh vĩ đại thuộc về thời đại, còn cái giá để hiện thực hóa nó được viết trong một bản hợp đồng khác đầy những điều khoản vay mượn.
Cây cầu phao bốn mươi tỷ
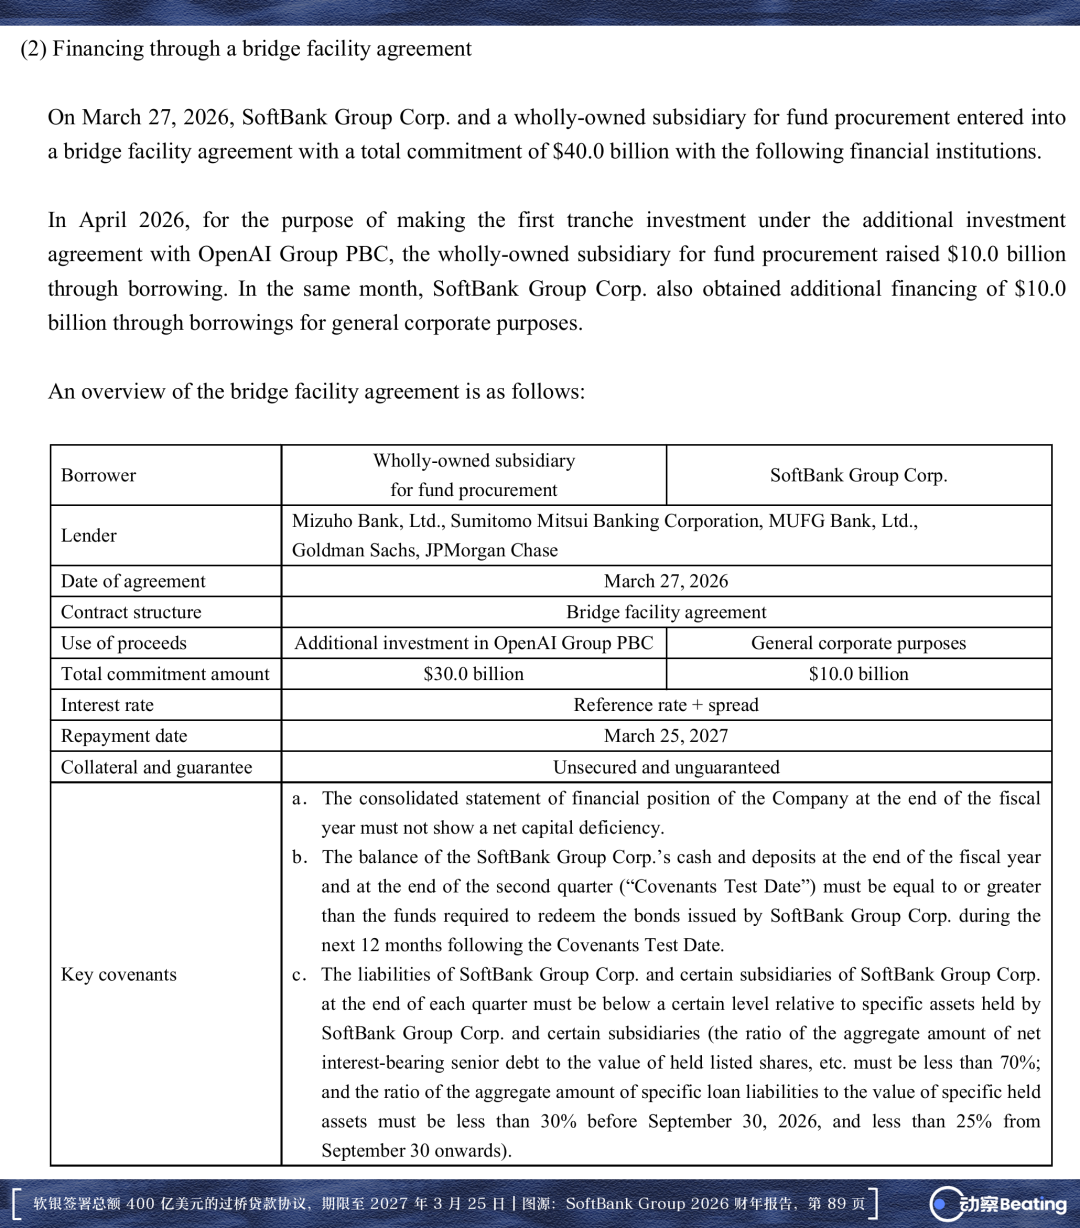
Ngày 27 tháng 3, SoftBank ký một khoản vay cầu không có tài sản đảm bảo với tổng giá trị 40 tỷ USD.
Đứng đầu là JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui và Mitsubishi UFJ, phía sau là một tổ hợp ngân hàng quốc tế gồm hơn hai mươi tổ chức lớn. Toàn bộ khoản vay không có bất kỳ tài sản hữu hình nào làm đảm bảo, thời hạn chỉ một năm, ngày đáo hạn ấn định vào 25 tháng 3 năm 2027.
Lý do Phố Wall chấp thuận khoản rủi ro khổng lồ này chỉ dựa vào tín dụng doanh nghiệp của SoftBank, cùng với Arm nằm dưới đáy bảng cân đối kế toán. Trên thị trường tín dụng, khoản vay cầu vốn dĩ là công cụ chuyển tiếp tạm thời, mục đích chỉ là bù đắp khoảng trống trước khi nguồn vốn dài hạn được giải ngân.
Nhưng SoftBank rút vốn cực nhanh.
Ngày 1 tháng 4 rút 10 tỷ USD cho đợt giải ngân đầu tiên, ngày 1 tháng 7 rút thêm 10 tỷ USD cho đợt thứ hai. SoftBank còn rút thêm 10 tỷ USD vào tháng 4 làm dự trữ thanh khoản. Hạn mức 40 tỷ USD, chớp mắt đã rút 30 tỷ.
Tinh tế hơn nữa là tháng 9.
Ngày 9 tháng 9, SoftBank tuyên bố sẽ trả trước 25,9 tỷ USD trong số dư chưa thanh toán vào ngày 15 tháng 9. Khoản vay này chưa được tất toán, trên sổ sách vẫn còn lại khoảng 4,1 tỷ USD; còn nguồn vốn để lấp đầy hơn hai trăm tỷ kia, thông báo chính thức không đề cập một chữ.
Việc hoán đổi không phải là hành động hoảng loạn. Ngay từ thông báo đầu tư ban đầu ngày 27 tháng 2, SoftBank đã ghi rõ, khoản tiền trước tiên được khoản vay cầu ứng trước, sau đó dùng tài sản hiện có và nguồn tài chính dài hạn để thay thế.
Cuối tháng 8, thị trường đồn rằng Ngân hàng Mizuho đang dẫn đầu một khoản vay hai năm trị giá 10 tỷ USD, chênh lệch lãi suất khoảng 275 điểm cơ bản, trực tiếp dùng để tiếp nhận khoản vay cầu. CFO Goto Yoshimitsu cho biết trong cuộc họp điện thoại, SoftBank tuyệt đối không có lý do gì để trì hoãn đến sát ngày đáo hạn mới xử lý, việc hoán đổi chỉ diễn ra sớm hơn.
Điều SoftBank đang làm là dùng trái phiếu công khai kỳ hạn ba năm rưỡi, thậm chí bảy năm rưỡi, để thay thế khoản nợ ngắn hạn một năm.
Mục đích chỉ có một: đẩy thời điểm trả nợ ra xa hơn.
Thứ Masayoshi Son đăng ký mua là cổ phần tiên phong cần mười năm, thậm chí lâu hơn mới có thể hiện thực hóa, nhưng thứ ông dùng để thanh toán lại là khoản nợ cứng phải thanh lý sau một năm.
Đây là cách đánh ông giỏi nhất: dùng lượng vốn khổng lồ để đè bẹp xác suất, dùng sức mạnh tạo nên kỳ tích. Ông từng ví phong cách đầu tư của mình như dùng lưới lớn bắt cá, chứ không phải cầm cần câu ngồi chờ.
Nhưng lưới lớn cũng có lúc không giữ nổi.
Năm đó Vision Fund rót 11 tỷ USD vào WeWork và cuối cùng đi đến thanh lý, năm tài chính 2023 SoftBank lỗ hơn 32 tỷ USD. Dù cái giá rất đắt, thứ tiêu hao rốt cuộc vẫn là vốn tự có và phần vốn trong quỹ, ngoài cửa không có đoàn ngân hàng nào đòi nợ.
Ngòi nổ treo trên định giá
Thứ thực sự hàn gắn tầm nhìn công nghệ dài hạn với áp lực tiền mặt trước mắt chính là khoản vay được ký ngày 5 tháng 8.
Thương vụ này đã âm thầm giằng co từ đầu xuân. Mục tiêu ban đầu của SoftBank là vay đủ 10 tỷ USD, nhưng bên cho vay đầy lo ngại. Định giá cổ phần cho một công ty chưa niêm yết, thậm chí mô hình kinh doanh còn chưa khép kín, rủi ro cực khó cân đong. Đàm phán từng rơi vào bế tắc, số tiền vay bị ép xuống còn 6 tỷ USD.
Mãi đến tháng 7, Masayoshi Son đích thân gia tăng cam kết, quyết định để tập đoàn SoftBank đứng ra bảo lãnh pháp nhân toàn phần, đoàn ngân hàng mới chịu nhượng bộ, đẩy hạn mức trở lại 10 tỷ USD.
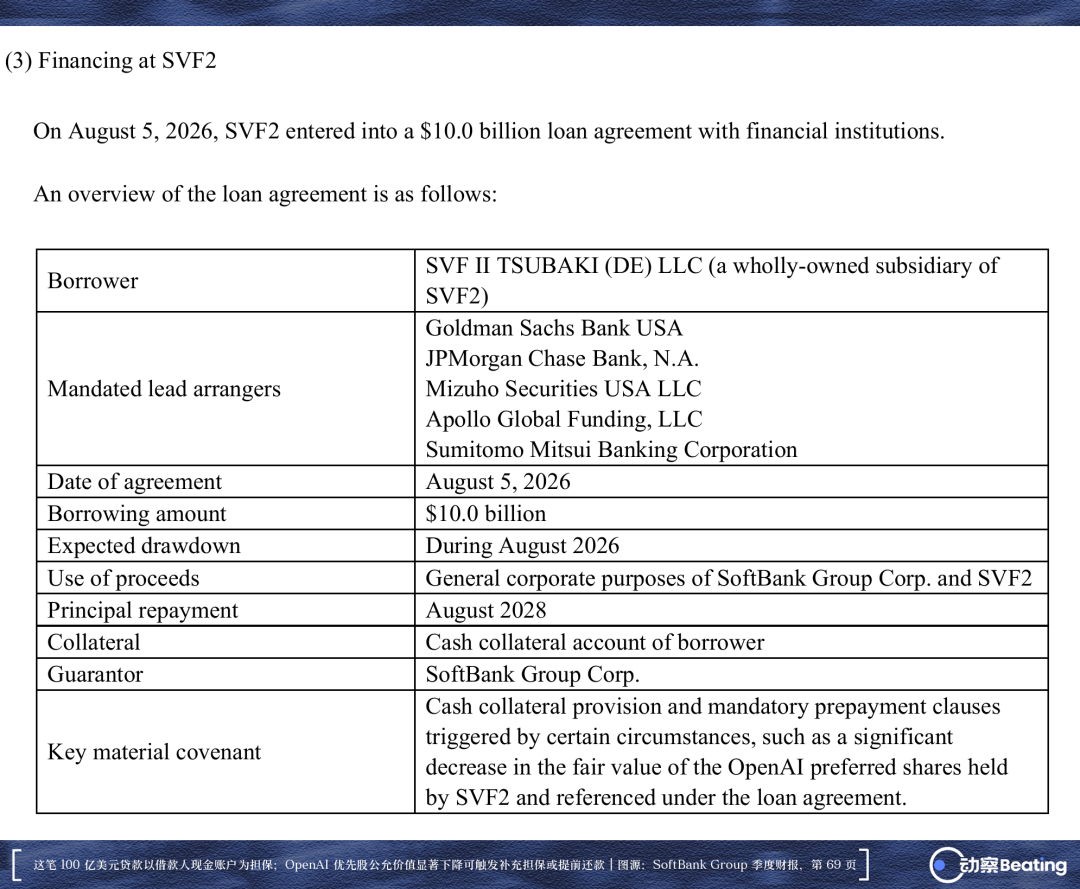
Ngày 5 tháng 8 chính thức ký kết. Chủ thể vay là SVF II TSUBAKI (DE) LLC đăng ký tại Delaware, công ty con sở hữu toàn phần của Vision Fund II, kỳ hạn hai năm, đáo hạn tháng 8 năm 2028. Đội hình đoàn ngân hàng dẫn đầu cực kỳ hùng hậu, gồm Goldman Sachs, JPMorgan, Mizuho Securities, Apollo và Sumitomo Mitsui.
Mức chênh lệch lãi suất của khoản tiền này trong giai đoạn đàm phán từng lên tới 425 điểm cơ bản, đắt hơn đúng 150 điểm cơ bản so với khoản vay thông thường dùng để tiếp nhận bridge loan cùng kỳ. Đây là phần bù rủi ro mà Phố Wall đưa ra cho cổ phần tư nhân thiếu tính thanh khoản. Mục đích sử dụng vốn ghi trong hợp đồng không phải là rót vốn trực tiếp, mà là mục đích công ty thông thường của tập đoàn SoftBank và Vision Fund II, dùng cho luân chuyển thanh khoản hằng ngày.
Khi truyền thông bên ngoài đưa tin về thương vụ này, phần lớn theo thói quen tóm tắt rằng SoftBank dùng cổ phiếu OpenAI làm tài sản thế chấp để vay 10 tỷ USD.
Nhưng báo cáo tài chính ghi lại một cấu trúc hoàn toàn khác. Tài sản thế chấp pháp định theo thỏa thuận, từ đầu đến cuối chỉ là một tài khoản bảo đảm tiền mặt đứng tên bên vay, cổ phần OpenAI chưa từng được thế chấp thực tế.
Phần quyền lợi bị khóa trong ngăn kéo đó, trong toàn bộ kiến trúc, đóng vai trò như một con trỏ căng thẳng. Hợp đồng quy định rõ ràng, một khi giá trị hợp lý của cổ phiếu ưu đãi OpenAI mà thỏa thuận tham chiếu giảm đáng kể, sẽ kích hoạt điều khoản chênh lệch bảo đảm tiền mặt và điều khoản trả nợ trước hạn bắt buộc.
Cổ phiếu không được giao vào tay ngân hàng, nhưng nhãn giá của cổ phiếu đã bị dựng lên làm bia ngắm.
Chỉ cần định giá sụt giảm, chủ nợ có quyền yêu cầu SoftBank nhanh chóng huy động tiền thật đổ vào tài khoản bảo đảm, hoặc trực tiếp thu hồi gốc lẫn lãi khoản vay. Và tại thời điểm đó, cổ phiếu ưu đãi mà SoftBank khóa dưới đáy hộp vẫn không có bất kỳ kênh chuyển đổi tiền mặt hợp pháp nào, cổ phiếu không được giao ra, nhưng định giá đã trở thành một lò xo mà ngân hàng có thể bóp cò bất cứ lúc nào.
Cực kỳ hiểm nguy.
Năm 2000, bong bóng internet vỡ, giá cổ phiếu SoftBank giảm chín phần mười. Sau đó, chính Masayoshi Son cũng từng dùng cổ phiếu SoftBank thế chấp để vay tiền ngân hàng, nhưng thế chấp là cổ phiếu đứng tên cá nhân ông, lỗ chỉ lỗ trên tài khoản cá nhân ông, không liên lụy đến tập đoàn.
Lần này hoàn toàn khác. Bản thân cổ phiếu không có một cổ nào được đem thế chấp, nhưng giá cổ phiếu SoftBank bị ngân hàng dùng làm thước đo đánh giá khoản vay này có an toàn hay không. Trước đây giá cổ phiếu giảm, chỉ là con số trên báo cáo tài chính co lại; bây giờ một khi giá cổ phiếu giảm quá mức, sẽ trực tiếp ép SoftBank phải rút tiền mặt ra bù vào.
Điểm này, so sánh với một khoản vay ký quỹ khác của SoftBank dùng cổ phiếu Arm sẽ càng rõ ràng hơn. Khoản đó đối với tập đoàn là không truy đòi, ngân hàng lỗ chỉ có thể tìm cổ phiếu Arm đòi; còn khoản OpenAI này, SBG là người bảo lãnh, nguyên văn lời của Goto tại cuộc gọi hội nghị là "có quyền truy đòi đối với SBG", khi tính LTV (tỷ lệ giá trị khoản vay), khoản nợ này được tính toàn bộ vào nợ của tập đoàn SoftBank, không điều chỉnh một xu nào.
Nói cách khác, cũng là vay 10 tỷ đô la, lần này ngân hàng muốn toàn bộ bảng cân đối kế toán của tập đoàn SoftBank để bảo đảm.
Goto tại cuộc gọi hội nghị nói rằng ông cho rằng đệm an toàn "dư sức". Nhưng điều khoản hợp đồng không đi theo cảm giác, một khi giá cổ phiếu giảm xuống dưới mức đã thỏa thuận, SoftBank hoặc phải nộp thêm ký quỹ, hoặc phải trả nợ trước hạn.
Phiền phức hơn nữa là thanh khoản sẽ bị khóa chết ngay tại chỗ. Đến ngày thực sự phải bù ký quỹ, SoftBank buộc phải chuyển tiền thật vào tài khoản bảo đảm, số tiền này lập tức bị đóng băng, vừa không thể dùng để đầu tư mới, vừa không thể dùng để trả nợ khác.
Chờ đợi là phải trả tiền
Giá cổ phiếu giảm phải bù ký quỹ, đó là vấn đề chỉ xuất hiện khi có chuyện. Cái giá thường ngày hơn là lãi suất, chỉ cần số tiền này còn treo trên sổ sách, lãi suất mỗi quý đều đang tăng lên.
Ba tháng từ tháng 4 đến tháng 6 năm 2026, Tập đoàn SoftBank cùng công ty tài chính con của nó, chi phí lãi vay đã lên tới 281,65 tỷ yên, cao hơn cùng kỳ năm ngoái 147,3 tỷ yên. Tính theo tỷ giá 150, tương đương khoảng 1,88 tỷ USD.
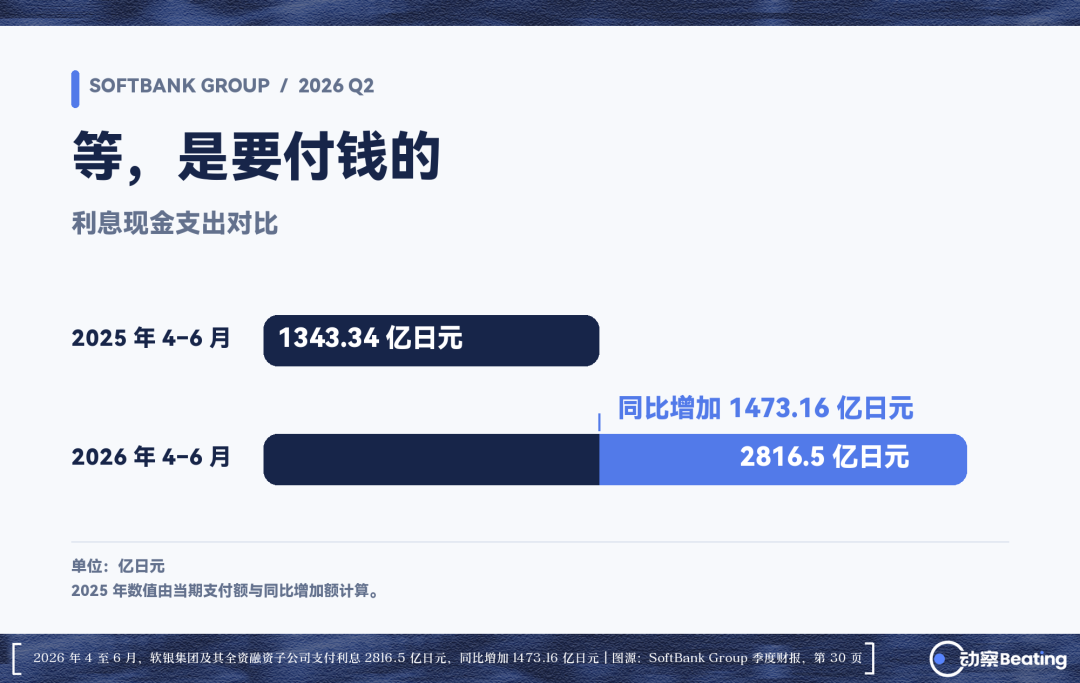
Khoản vay ký quỹ Arm 11,5 tỷ USD vay vào tháng 12 năm 2025, khoản bridge loan 20 tỷ USD rút vào tháng 4 năm 2026, số dư trái phiếu doanh nghiệp tăng lên, cộng thêm lãi suất toàn cầu leo thang. Mấy khoản nợ mới khổng lồ chồng lên nhau, lãi suất trực tiếp nhảy lên một bậc.
SoftBank vốn dĩ trông chờ vào việc OpenAI sớm gõ chuông niêm yết, hiện thực hóa cổ phần, khoản nợ cứng nhắc này mới có thể nối tiếp được.
Nhưng Sam Altman vào tháng 9 đã nói với tạp chí Fortune rằng, vì lo ngại về an toàn AI, hiện tại gõ chuông là "thời điểm không thích hợp".
Bốn chữ "thời điểm không thích hợp" đó, khi rơi vào sổ sách của SoftBank thì chính là tiền thật bạc thật.
Bridge loan ép vào tháng 3 năm 2027, khoản vay gắn với định giá kẹt vào tháng 8 năm 2028. Chỉ riêng 10 tỷ USD nợ treo thêm một năm, tính theo lãi suất 8%, đã là 800 triệu USD tiền lãi.
Khó hơn nữa là, bản thân OpenAI cũng không dừng lại được.
Lỗ hổng dòng tiền tích lũy năm năm 278 tỷ USD, chia ra mỗi năm là hơn 55 tỷ. Cách đốt tiền của OpenAI như vậy, buộc phải hết vòng này đến vòng khác gọi vốn mới trụ được.
SoftBank là kẻ nhét tiền vào nhiều nhất, bản thân nó có thu hồi được vốn hay không, tất cả đều đặt cược vào việc OpenAI có thể đi đến bước niêm yết hay không, nếu vòng tiếp theo của OpenAI bị đứt nguồn, thì tất cả những gì SoftBank đã ném vào trước đó đều về không.
Cho nên nó không giúp không được, một mặt phải trả lãi đúng hạn cho số tiền đã vay ra, mặt khác còn phải tiếp tục xoay xở tiền cho vòng tiếp theo, để khoản đầu tư trong tay mình sống sót chờ đến ngày niêm yết.
Con bài tẩy
Nợ nhiều như vậy, tại sao Phố Wall vẫn chịu cho nó vay hàng chục tỷ USD?
Câu trả lời là Arm.
Công ty thiết kế kiến trúc chip có trụ sở tại Cambridge, Anh này, gần như độc quyền 99% kiến trúc bộ xử lý điện thoại thông minh toàn cầu. Năm 2016, Masayoshi Son thông qua việc bán ra lượng lớn cổ phần Alibaba, gom đủ 32 tỷ USD tiền mặt để tư nhân hóa nó. Đến mùa thu năm 2023 khi niêm yết lại trên thị trường chứng khoán Mỹ, gặp đúng cơn cuồng nhiệt của chip AI đối với hiệu suất năng lượng tính toán nền tảng, giá cổ phiếu Arm trong năm tăng vọt khoảng 270%, vốn hóa thị trường có lúc vượt mốc 300 tỷ USD.
SoftBank đến nay vẫn nắm chắc chín phần trăm cổ phần của Arm, khoản tài sản này mang lại lợi nhuận trên sổ sách hơn 220 tỷ USD.
Ngân hàng hoàn toàn không quan tâm mô hình lớn phức tạp đến đâu, họ chỉ công nhận loại tiền cứng mà SoftBank đang nắm giữ.
Ban lãnh đạo SoftBank thích nhất là trình diễn cho thị trường một chỉ số, LTV (nợ ròng chia cho giá trị cổ phần nắm giữ), dùng để đo tỷ lệ vay mượn trên tổng tài sản. Từ tháng 3 đến tháng 6 năm nay, con số này giảm từ 17% xuống 13%, bề ngoài có vẻ như đòn bẩy đã thu hẹp lại.
Nhưng đây chỉ là trò chơi con số.
Cùng thời kỳ, nợ ròng của SoftBank thực tế tăng từ 8,2 nghìn tỷ yên lên 10,8 nghìn tỷ yên. Số tiền vay không những không giảm, mà còn tăng thêm đúng 2,6 nghìn tỷ; cái gọi là đòn bẩy giảm, thuần túy là do giá cổ phiếu Arm tăng vọt, làm mẫu số trong công thức tính toán lớn hơn.
Nhưng tài sản tăng giá không đồng nghĩa với tiền mặt về tài khoản. Tiền mặt và các khoản tương đương tiền trên sổ sách của SoftBank không những không tăng, mà còn giảm từ 3,5 nghìn tỷ yên xuống 2,3 nghìn tỷ yên, tiền đang chảy ra ngoài với số lượng lớn, để thanh toán đúng hạn khoản đầu tư vào OpenAI, để trả nợ cũ.
Nhờ mẫu số bị động phình to này, SoftBank đã vẽ ra trong báo cáo tài chính một cảm giác an toàn thể diện, mức 13% vẫn còn xa so với ranh giới đỏ nội bộ 25% của tập đoàn, S&P cũng nhân đó nâng triển vọng xếp hạng từ "tiêu cực" lên "ổn định".
Nhưng điều này không che giấu được đỉnh cao trả nợ đang đến gần.
Trong hai năm tới, SoftBank còn khoảng 1,5 nghìn tỷ yên trái phiếu doanh nghiệp chờ đáo hạn, tương đương khoảng 9 tỷ USD, một khoản vào năm sau, một khoản vào năm sau nữa, gã khổng lồ đầu tư tư nhân Apollo cũng đang đàm phán, cố gắng mở rộng một khoản NAV loan của Vision Fund II từ 5,4 tỷ USD lên 9 tỷ USD.
Phố Wall hiện vẫn thích xoay quanh SoftBank, vì tầng dưới cùng của bảng cân đối kế toán đó, vẫn còn ép chặt tấm bài có thể chuyển thành tiền mặt là Arm.
Năm đó cơ quan quản lý Anh và EU đã đình chỉ thương vụ sáp nhập giữa Arm và Nvidia, chỉ để lại cho Masayoshi Son 1,25 tỷ USD phí chia tay; đi một vòng, công ty chip này ngược lại trở thành trụ cột cuối cùng giúp ông duy trì toàn bộ chuỗi tín dụng hiện nay.
Ngày 24 tháng 9, trái phiếu rủi ro cao 10 tỷ USD này sẽ chốt lãi suất cuối cùng. Con số này, là mức giá niêm yết rõ ràng mà thị trường công khai đưa ra cho câu hỏi "còn phải đợi OpenAI bao lâu nữa" của Masayoshi Son, định giá càng cao, càng cho thấy Phố Wall cảm thấy sự chờ đợi này đầy nguy hiểm.
Ngày 29 tháng 9 giao dịch, ngày 1 tháng 10 chuyển tiền. Sau đó, kim đồng hồ tiếp tục quay.
Anh ta đợi OpenAI gõ chuông, chủ nợ đợi anh ta đến tháng 3 năm 2027 trả cả gốc lẫn lãi.
Tiền không đợi người.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia