Goldman Sachs lạc quan về Robinhood: Giá trị tối đa của Rothera có thể đạt 19,5 tỷ USD.
Tóm tắt
Sàn giao dịch thị trường dự đoán Rothera, do Robinhood đồng đầu tư với SIG, sau khi ra mắt nhanh chóng lọt vào top 5 toàn cầu, với doanh thu trong 41 ngày vận hành đầu tiên quy đổi theo năm đạt khoảng 150 triệu USD.
Goldman Sachs dự kiến Rothera sẽ đóng góp 307 triệu USD doanh thu vào năm 2027, chiếm 5% tổng doanh thu của Robinhood; đến năm 2028, tỷ lệ này có thể tăng lên 6%.
Khả năng cạnh tranh của Rothera đến từ khoảng 14 triệu người dùng hoạt động hàng tháng của Robinhood, năng lực tạo lập thị trường của SIG, cùng mức phí bán lẻ thấp hơn đáng kể so với các sàn giao dịch thị trường dự đoán khác.
Goldman Sachs dự kiến doanh thu thị trường dự đoán của Robinhood trong năm 2027 và 2028 lần lượt đạt 943 triệu và 1,15 tỷ USD, cao hơn 10% và 14% so với đồng thuận thị trường.
Rothera có thể giải thích một phần định giá cao hiện tại của Robinhood, nhưng ngay cả khi loại bỏ mảng kinh doanh này, định giá các mảng còn lại của Robinhood vẫn ở mức cao lịch sử.
Ra mắt vài tháng đã lọt top 5 toàn cầu
Robinhood đang từng bước nâng cấp thị trường dự đoán từ một mảng môi giới tăng trưởng nhanh thành một hệ thống cơ sở hạ tầng giao dịch do chính mình tham gia kiểm soát.
Goldman Sachs trong báo cáo mới nhất tập trung phân tích Rothera. Đây là một sàn giao dịch thị trường dự đoán do Robinhood, Susquehanna International Group (SIG) và MIAX lần lượt nắm giữ 45%, 45% và 10% cổ phần. Robinhood là bên kiểm soát, do đó sẽ hợp nhất toàn bộ doanh thu và chi phí của Rothera vào báo cáo tài chính, sau đó phân bổ 55% lợi nhuận ròng cho các cổ đông khác thông qua quyền lợi không kiểm soát.
Điều này có nghĩa là doanh thu do Rothera tạo ra sẽ được phản ánh toàn bộ trong doanh thu của Robinhood, nhưng cuối cùng chỉ có 45% lợi nhuận ròng thuộc về cổ đông Robinhood. Hiểu rõ mối quan hệ kế toán này là chìa khóa để đánh giá đóng góp thực tế của Rothera.
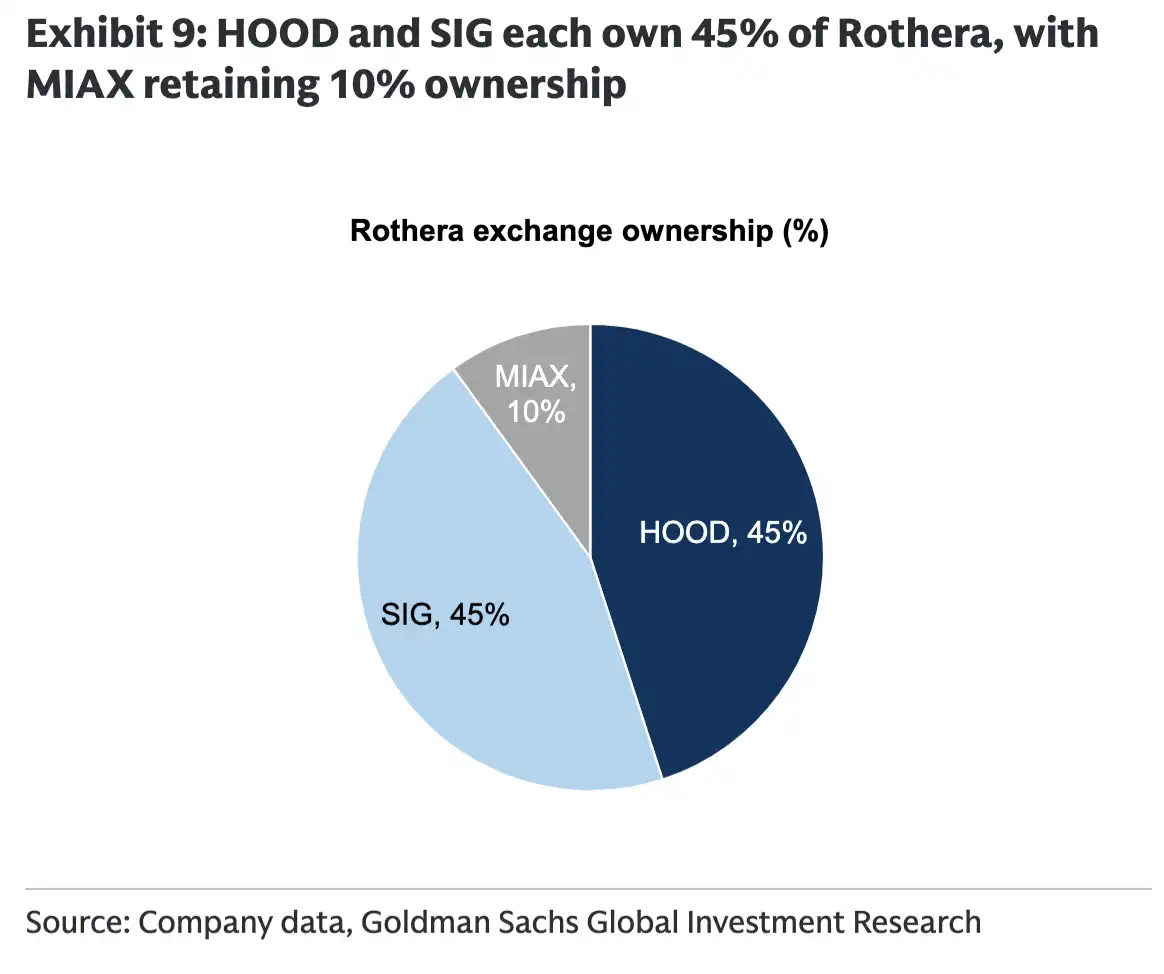
Chú thích: Robinhood hợp nhất toàn bộ doanh thu và chi phí của Rothera, nhưng chỉ có 45% lợi nhuận ròng thuộc về Robinhood.
Rothera đã nhanh chóng tăng khối lượng giao dịch kể từ khi ra mắt vào cuối tháng 5 năm 2026. Trong 41 ngày vận hành đầu tiên, Rothera đạt khoảng 17 triệu USD doanh thu, quy đổi theo năm khoảng 150 triệu USD, Goldman Sachs ước tính biên lợi nhuận trước thuế của họ đã đạt 45%.
Sự tăng trưởng về khối lượng giao dịch còn trực quan hơn. Rothera chỉ hoàn thành khoảng 2 triệu hợp đồng giao dịch trong tháng 5, đến tháng 6 nhanh chóng tăng lên 2,09 tỷ hợp đồng, tháng 7 đạt khoảng 1,688 tỷ hợp đồng, còn tháng 8 thì giảm xuống còn 593 triệu hợp đồng.
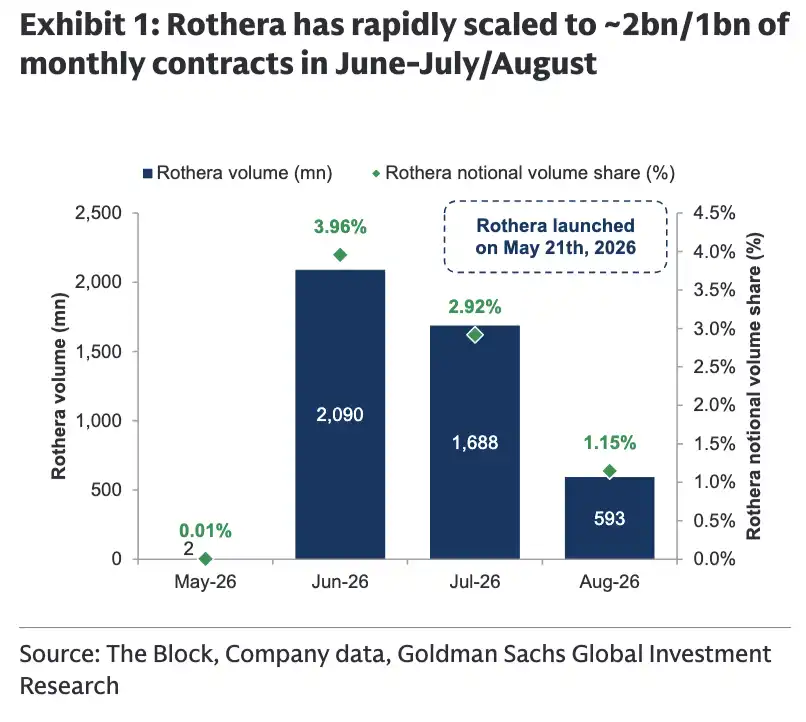
Rothera ra mắt vào tháng 5 năm 2026, khối lượng giao dịch hợp đồng trong tháng 6 vượt mốc 2 tỷ hợp đồng, sau đó đã có sự sụt giảm.
Theo khối lượng giao dịch danh nghĩa, Rothera đã trở thành thị trường hợp đồng chỉ định lớn thứ ba toàn cầu vào tháng 7 năm 2026, và xếp thứ năm vào tháng 8, cùng với các nền tảng như Kalshi, Polymarket, Crypto.com và Opinion tạo thành nhóm dẫn đầu.
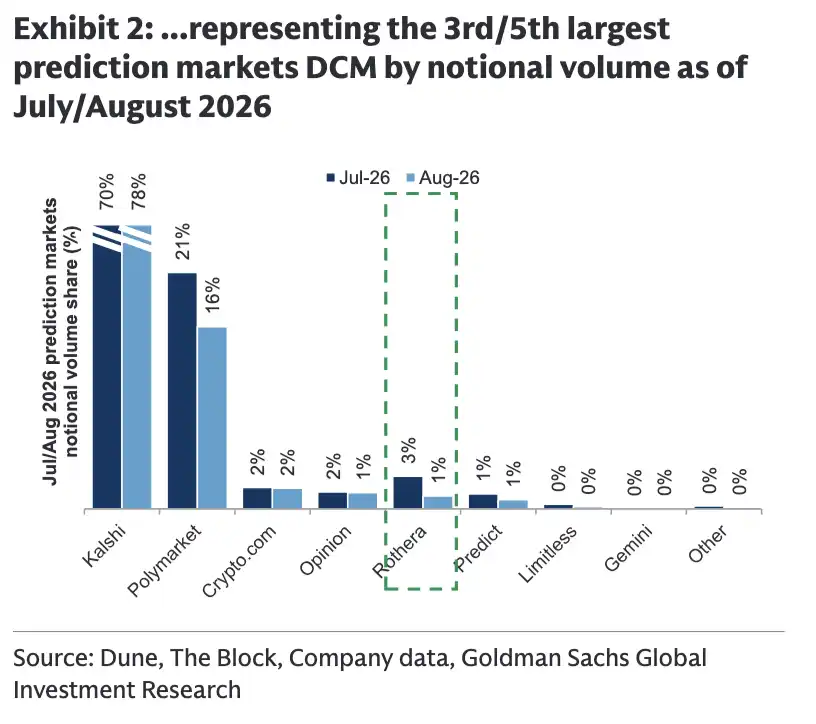
Theo khối lượng giao dịch danh nghĩa, Rothera lần lượt xếp thứ ba và thứ năm toàn cầu trong số các DCM thị trường dự đoán vào tháng 7 và tháng 8 năm 2026.
Tuy nhiên, Rothera hiện vẫn đang ở giai đoạn mở rộng ban đầu. Thị phần khối lượng giao dịch danh nghĩa của họ đã giảm từ khoảng 3% trong tháng 7 xuống còn khoảng 1% trong tháng 8, và khối lượng giao dịch cùng thứ hạng cũng dễ bị ảnh hưởng bởi lịch thi đấu thể thao, các sự kiện nóng và chu kỳ thị trường. Việc lọt vào top 5 toàn cầu trong ngắn hạn đã chứng minh khả năng dẫn dắt lưu lượng của Robinhood, nhưng vẫn chưa đủ để xác nhận rằng họ đã hình thành vị thế thị trường ổn định.
Ban đầu, Rothera gần như chỉ cung cấp hợp đồng cho các sự kiện thể thao, phải đến tháng 8 năm 2026 mới bắt đầu bổ sung các sản phẩm chính trị và kinh tế, khi đó hai loại hợp đồng này lần lượt chiếm khoảng 1% khối lượng giao dịch trong tháng. Điều này có nghĩa là mức độ hoạt động hiện tại của Rothera vẫn phụ thuộc rất lớn vào thị trường thể thao, và việc đa dạng hóa sản phẩm mới chỉ bắt đầu.
Đối với Robinhood, tầm quan trọng của Rothera còn nằm ở sự thay đổi trong mô hình kinh doanh. Trước đây, Robinhood chủ yếu cung cấp giao dịch thị trường dự đoán cho khách hàng với vai trò là nhà môi giới hợp đồng tương lai, tức FCM, sau đó định tuyến đơn hàng đến các thị trường hợp đồng chỉ định như Kalshi và ForecastEx. Robinhood thu phí ở phía môi giới, còn các sàn giao dịch bên ngoài thu phí khớp lệnh và thanh toán.
Sau khi Rothera ra mắt, Robinhood có thể tham gia đồng thời vào cả hai khâu môi giới và sàn giao dịch, giữ lại một phần doanh thu vốn chảy ra các nền tảng bên ngoài trong hệ sinh thái của chính mình. Thị trường dự đoán từ đó không còn chỉ là một sản phẩm giao dịch dành cho khách hàng bán lẻ, mà còn bắt đầu trở thành cánh cửa để Robinhood mở rộng sang hạ tầng giao dịch.
Phí thấp có thể khuấy động thanh khoản như thế nào?
Liệu thị trường dự đoán có thể hình thành quy mô hay không, chìa khóa nằm ở thanh khoản. So với thị trường chứng khoán, thị trường dự đoán sở hữu lượng lớn hợp đồng với nhiều chủ đề, kết quả và kỳ hạn khác nhau, khiến khối lượng giao dịch dễ bị phân tán hơn. Nếu bên mua và bên bán không đủ, chênh lệch giá sẽ mở rộng, trải nghiệm người dùng giảm sút, từ đó tiếp tục làm suy yếu mức độ sôi động của thị trường.
Goldman Sachs cho rằng Rothera sở hữu hai nguồn thanh khoản khó sao chép.
Nguồn đầu tiên là khách hàng bán lẻ của Robinhood. Tính đến thời điểm công bố báo cáo, Robinhood có khoảng 14 triệu người dùng hoạt động hàng tháng. Khi nhiều lệnh giao dịch thị trường dự đoán được chuyển hướng đến Rothera, những khách hàng này có thể liên tục cung cấp lưu lượng bán lẻ cho sàn giao dịch.
Nguồn thứ hai là năng lực tạo lập thị trường của SIG. SIG không chỉ là nhà tạo lập thị trường lớn toàn cầu mà còn nắm giữ 45% cổ phần của Rothera, do đó có động lực liên tục cung cấp báo giá và thanh khoản cho nền tảng. Robinhood cung cấp lệnh bán lẻ, SIG chịu trách nhiệm tiếp nhận và khớp nối thanh khoản, sự kết hợp giữa hai bên tạo nên nền tảng cho sự mở rộng ban đầu của Rothera.
Phí thấp là một lợi thế khác giúp Rothera thu hút thêm nhiều lệnh giao dịch.
Goldman Sachs ước tính, giá khớp lệnh của hầu hết hợp đồng sự kiện trên Rothera tập trung trong khoảng 0,25-0,30 USD, hoặc đối xứng ở vùng 0,70-0,75 USD. Theo mô hình phí động của họ, mức phí trung bình mà nhà giao dịch bán lẻ phải trả ở cấp độ sàn giao dịch là khoảng 0,38%-0,42% cho mỗi 1 USD hợp đồng danh nghĩa, thấp hơn đáng kể so với mức khoảng 1,17%-1,31% của các sàn giao dịch thị trường dự đoán lớn khác.
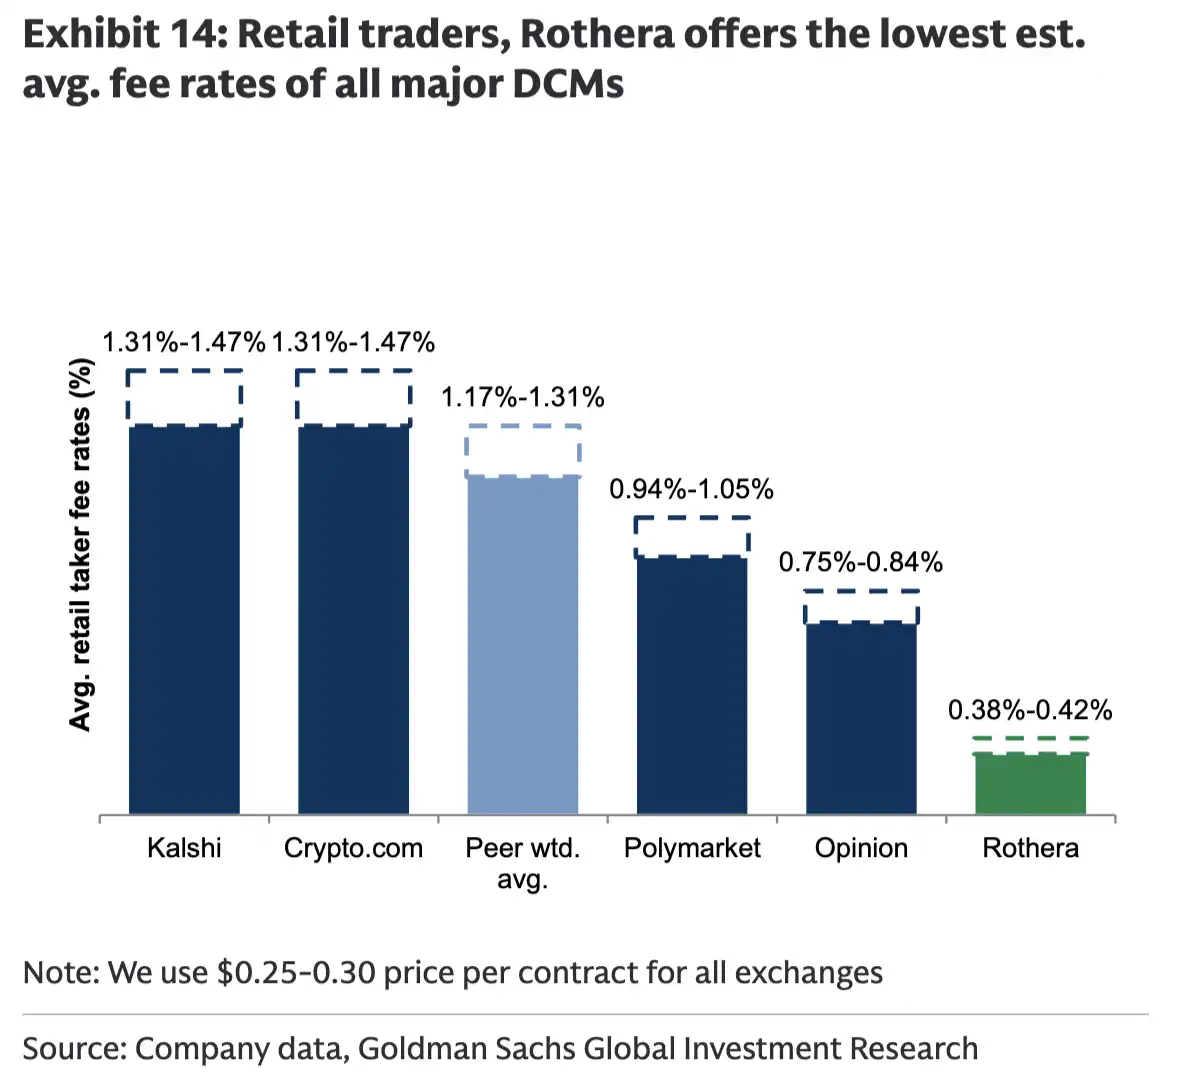
Goldman Sachs ước tính, trong số các DCM thị trường dự đoán chính, Rothera cung cấp mức phí trung bình thấp nhất cho nhà giao dịch bán lẻ.
Rothera không áp dụng mức phí thống nhất mà sử dụng một bộ mô hình động gắn liền với giá hợp đồng và loại nhà giao dịch. Giá hợp đồng càng gần 0 USD hoặc 1 USD, phí giao dịch càng thấp; càng gần 0,50 USD, mức phí tương đối càng cao. Các công ty giao dịch chuyên nghiệp và nhà tạo lập thị trường cũng phải trả phí cao hơn so với khách hàng bán lẻ thông thường.
Mục đích của cách định giá này là giảm chi phí tham gia cho khách hàng bán lẻ, đồng thời thu phí cao hơn từ các tổ chức chuyên nghiệp để hỗ trợ thanh khoản cho nền tảng.
Robinhood cũng đã điều chỉnh mô hình thu phí thị trường dự đoán sau khi Rothera ra mắt. Trước đây, khách hàng phải trả mức tổng phí cố định khoảng 2%; sau khi áp dụng định giá linh hoạt và chuyển một phần lệnh đến Rothera, Goldman Sachs ước tính mức tổng phí trung bình khách hàng phải trả giảm xuống còn 1,31%-1,42%, tương đương tiết kiệm khoảng 29%-34%.
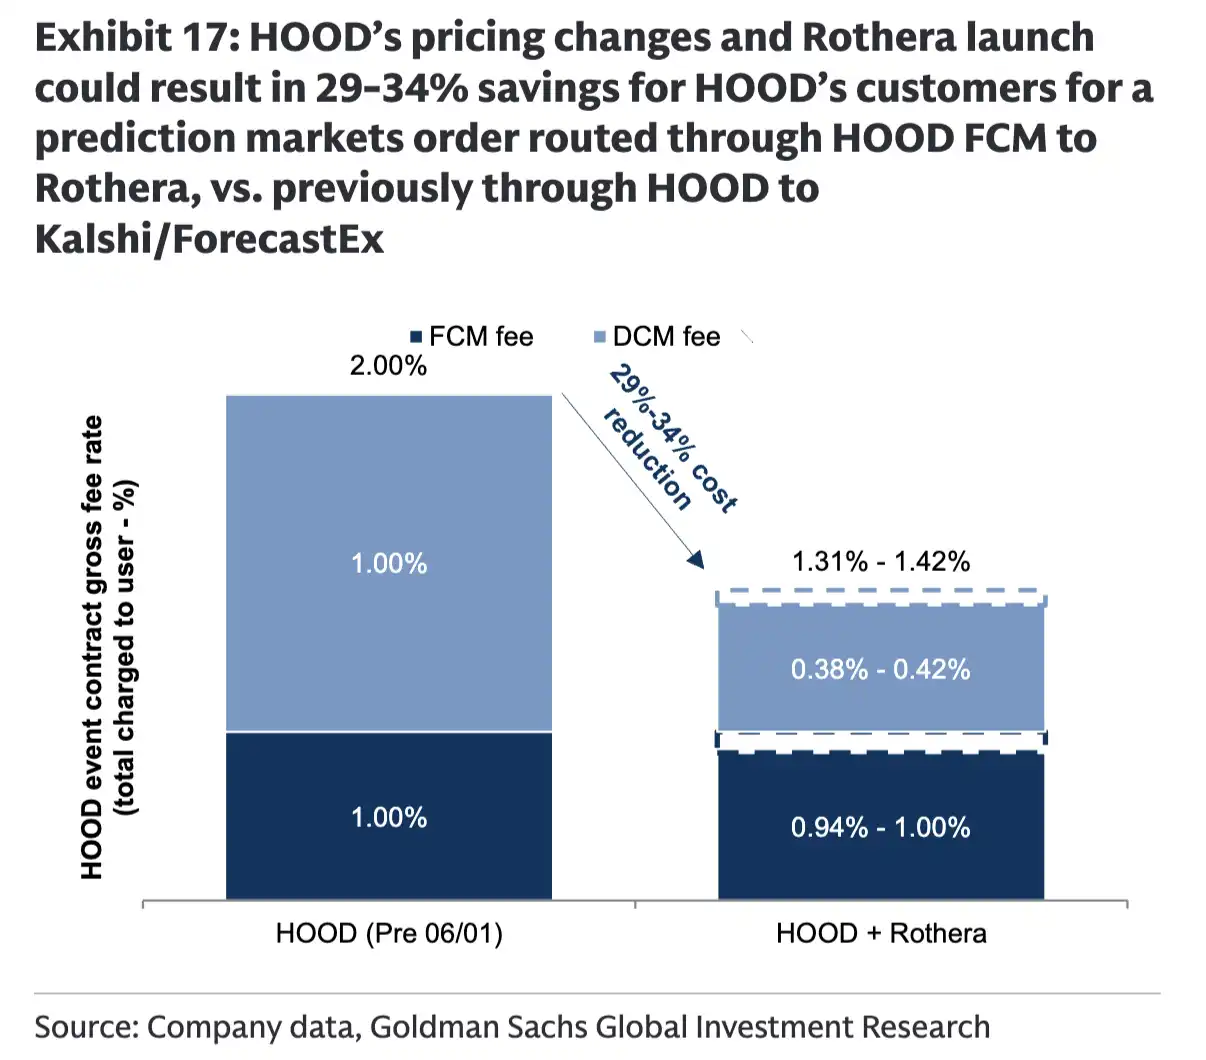
Sau khi áp dụng định giá thả nổi và định tuyến lệnh đến Rothera, tổng phí suất mà khách hàng Robinhood phải trả dự kiến sẽ giảm từ 2% xuống còn 1,31%-1,42%.
Đối với Robinhood, việc giảm phí suất khách hàng không nhất thiết đồng nghĩa với doanh thu nền tảng giảm tương ứng. Do công ty đồng thời thu được phí từ phía môi giới và phí sàn giao dịch từ Rothera, Goldman Sachs ước tính, trước khi khấu trừ lợi ích không kiểm soát, tổng phí suất danh nghĩa của Robinhood có thể tăng từ mức khoảng 1,25% trước đây lên 1,31%-1,42%.
Tuy nhiên, chỉ có 45% lợi nhuận ròng của Rothera thuộc về Robinhood. Sau khi tính đến lợi ích không kiểm soát được phân phối cho các cổ đông khác, Goldman Sachs ước tính phí suất thị trường dự đoán hiệu quả của Robinhood vào khoảng 1,11%-1,19%, thấp hơn một chút so với mức khoảng 1,25% trước đây.
Do đó, giá trị của mô hình này chủ yếu đến từ quy mô dài hạn, chứ không phải từ việc tăng phí suất hiệu quả ngay lập tức. Robinhood thực chất đang đánh đổi một phần lợi nhuận ngắn hạn để đổi lấy chi phí khách hàng thấp hơn, khối lượng giao dịch lớn hơn và khả năng kiểm soát mạnh mẽ hơn đối với cơ sở hạ tầng giao dịch.
Rothera hiện chỉ có Robinhood là FCM kết nối duy nhất. Nếu phí suất thấp có thể thu hút các sàn môi giới khác tham gia, sàn giao dịch có thể có được các lệnh ngoài hệ sinh thái Robinhood và hình thành vòng lặp "phí thấp - lưu lượng lớn hơn - thanh khoản sâu hơn". Nhưng trước khi các sàn môi giới bên ngoài kết nối trên quy mô lớn, Rothera vẫn phụ thuộc rất nhiều vào việc dẫn lưu nội bộ từ Robinhood.
Thị trường dự đoán có thể đóng góp bao nhiêu doanh thu cho Robinhood?
Goldman Sachs dự báo, doanh thu của Rothera sẽ tăng từ 87 triệu USD năm 2026 lên 307 triệu USD năm 2027, và tiếp tục tăng lên 444 triệu USD năm 2028, lần lượt chiếm 2%, 5% và 6% tổng doanh thu của Robinhood trong cùng kỳ.
Trong cùng giai đoạn, lợi nhuận ròng của Rothera thuộc về Robinhood dự kiến lần lượt là 14 triệu, 58 triệu và 94 triệu USD. Khi chi phí đầu tư ban đầu giảm và quy mô doanh thu mở rộng, đòn bẩy chi phí cố định của mảng sàn giao dịch dự kiến sẽ được giải phóng. Goldman Sachs cho rằng, biên lợi nhuận dài hạn của mảng này có thể tiến gần đến mức khoảng 55%-70% của các sàn phái sinh trưởng thành.
Rothera chỉ là một phần trong mảng kinh doanh thị trường dự đoán của Robinhood. Ngoài doanh thu từ sàn giao dịch, công ty còn thu được doanh thu thị trường dự đoán từ phía môi giới. Goldman Sachs dự báo, tổng doanh thu ròng từ thị trường dự đoán của Robinhood sẽ đạt 657 triệu USD vào năm 2026, tăng lên 943 triệu USD vào năm 2027 và đạt 1,15 tỷ USD vào năm 2028, lần lượt chiếm 12%, 14% và 15% tổng doanh thu của công ty.
Trong đó, tỷ trọng doanh thu từ thị trường dự đoán của Rothera trong Robinhood dự kiến sẽ tăng từ khoảng 13% năm 2026 lên 33% năm 2027 và đạt 39% vào năm 2028. Điều này có nghĩa là Rothera sẽ dần chuyển từ nguồn doanh thu bổ sung của mảng kinh doanh thị trường dự đoán thành một bộ phận cấu thành quan trọng.
Thị trường dự đoán cũng là lý do chính khiến dự báo doanh thu của Goldman Sachs đối với Robinhood cao hơn đồng thuận thị trường. Dự báo doanh thu từ thị trường dự đoán của Goldman Sachs cho giai đoạn 2026–2028 lần lượt cao hơn đồng thuận thị trường 4%, 10% và 14%, trong khi dự báo tổng doanh thu cùng kỳ cao hơn lần lượt 2%, 3% và 3%.
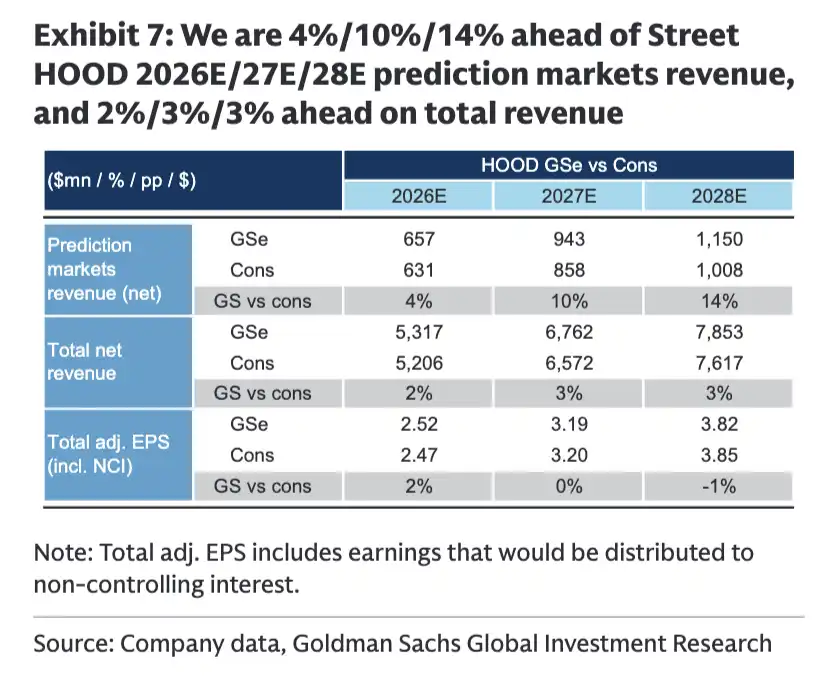
Goldman Sachs dự báo doanh thu ròng từ thị trường dự đoán của Robinhood năm 2027 và 2028 sẽ lần lượt cao hơn đồng thuận thị trường 10% và 14%, nhưng lợi thế doanh thu chưa chuyển hóa hoàn toàn thành lợi thế EPS.
Tuy nhiên, việc điều chỉnh tăng doanh thu từ thị trường dự đoán chưa được truyền dẫn hoàn toàn đến thu nhập trên mỗi cổ phiếu. Dự báo EPS điều chỉnh năm 2027 của Goldman Sachs đối với Robinhood về cơ bản khớp với đồng thuận thị trường, và năm 2028 thậm chí thấp hơn đồng thuận khoảng 1%. Điều này cho thấy ngoài tăng trưởng doanh thu, phân bổ lợi ích cổ đông không kiểm soát, chi phí đầu tư sản phẩm và cơ cấu chi phí vẫn sẽ ảnh hưởng đến lợi nhuận cuối cùng cho cổ đông.
Trong tương lai, Rothera cũng có thể tham gia vào các sản phẩm giao dịch trao đổi khác. Goldman Sachs đặc biệt đề cập đến hợp đồng tương lai vĩnh viễn, cho rằng giấy phép sàn giao dịch của họ có thể tạo không gian cho việc đa dạng hóa sản phẩm. Tuy nhiên, phần này hiện tại gần với một lựa chọn tiềm năng hơn, chưa phù hợp để đưa trực tiếp vào doanh thu chắc chắn. Việc sản phẩm liên quan có thể ra mắt hay không vẫn phụ thuộc vào sự chấp thuận của cơ quan quản lý, nhu cầu thị trường và tiến độ triển khai cụ thể.
Định giá tối đa 19,5 tỷ USD, kịch bản lạc quan cần điều kiện gì?
Goldman Sachs sử dụng ba kịch bản: cơ sở, lạc quan và bi quan để tiến hành phân tích độ nhạy đối với doanh thu, lợi nhuận và giá trị tiềm năng của Rothera năm 2027.
Trong kịch bản cơ sở, Goldman Sachs dự báo doanh thu của Rothera năm 2027 đạt 307 triệu USD, lợi nhuận ròng khoảng 129 triệu USD, trong đó lợi nhuận ròng thuộc về Robinhood khoảng 58 triệu USD. Tương ứng, tổng giá trị vốn chủ sở hữu của Rothera khoảng 5,1–5,4 tỷ USD, giá trị thuộc về Robinhood khoảng 2,3–2,5 tỷ USD, tương đương 2,50–2,69 USD mỗi cổ phiếu.
Trong kịch bản lạc quan, doanh thu của Rothera năm 2027 có thể đạt 359 triệu đến 906 triệu USD, lợi nhuận ròng thuộc về Robinhood khoảng 71 triệu đến 195 triệu USD, tương ứng tổng giá trị vốn chủ sở hữu từ 6,7 tỷ đến 19,5 tỷ USD, giá trị thuộc về Robinhood khoảng 3,0 tỷ đến 8,8 tỷ USD, tương đương 3,30–9,64 USD mỗi cổ phiếu.
Trong kịch bản bi quan, doanh thu của Rothera năm 2027 có thể chỉ đạt 91 triệu đến 242 triệu USD, lợi nhuận ròng thuộc về Robinhood khoảng 15 triệu đến 44 triệu USD, tương ứng với tổng giá trị vốn chủ sở hữu từ 1 tỷ đến 3,6 tỷ USD, giá trị thuộc về Robinhood khoảng 500 triệu đến 1,6 tỷ USD, tương đương 0,52 đến 1,76 USD mỗi cổ phiếu.
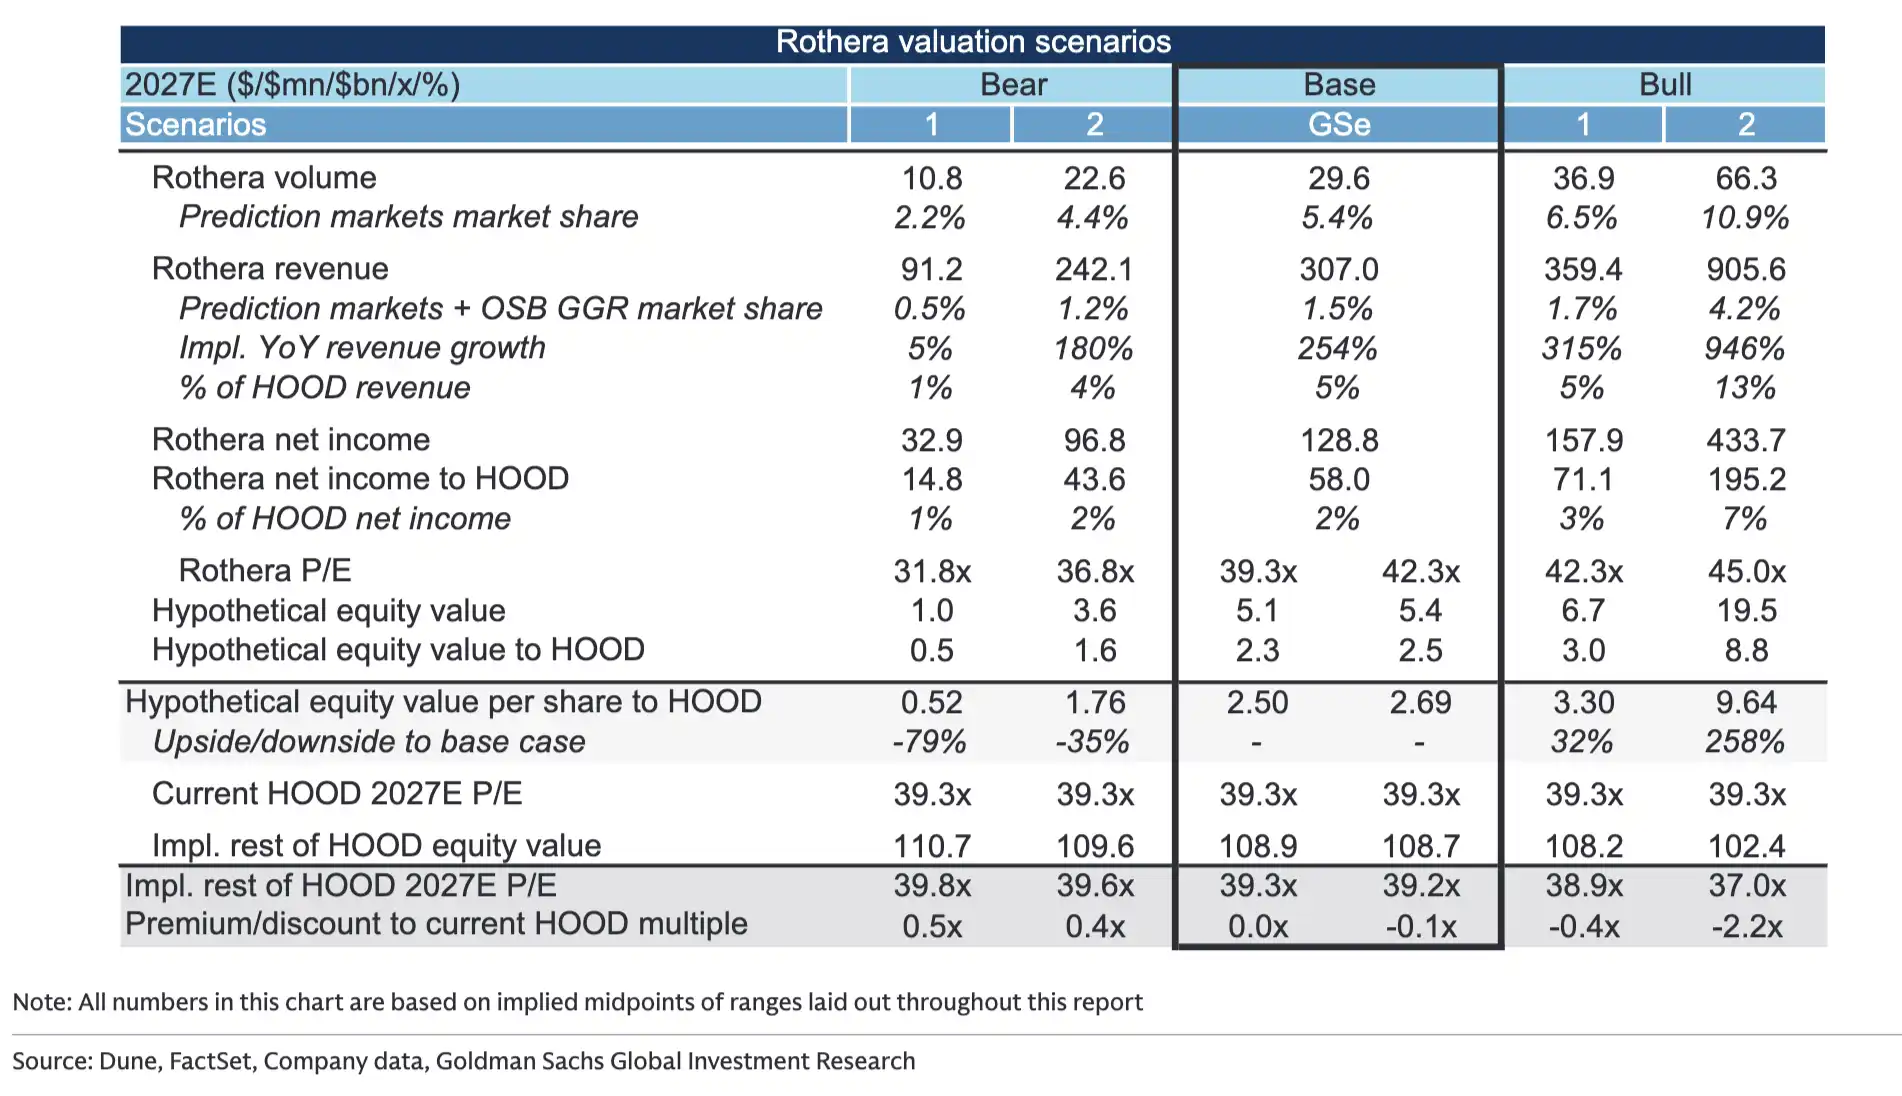
Trong các kịch bản tăng trưởng khác nhau, Goldman Sachs ước tính tổng giá trị vốn chủ sở hữu của Rothera khoảng 1 tỷ đến 19,5 tỷ USD; giá trị thuộc về Robinhood khoảng 500 triệu đến 8,8 tỷ USD.
Goldman Sachs gộp tổng doanh thu cá cược của thị trường dự đoán và cá cược thể thao trực tuyến thành thị trường tiềm năng, với lý do hai loại sản phẩm này có mức độ chồng lấn cao. Ước tính của họ cho thấy, quy mô doanh thu kết hợp hàng năm của cả hai vào năm 2026 khoảng 18 tỷ USD, và có thể tăng lên 20-21 tỷ USD vào năm 2027.
Trong phạm vi thị trường này, kịch bản cơ sở của Rothera tương ứng với khoảng 1,5% thị phần doanh thu; kịch bản lạc quan khoảng 1,7%-4,2%; kịch bản bi quan là 0,5%-1,2%.
Mức định giá tối đa 19,5 tỷ USD hàm chứa các giả định tăng trưởng khá mạnh mẽ: doanh thu của Rothera năm 2027 cần đạt 906 triệu USD, tăng trưởng 946% so với cùng kỳ; Robinhood cần tiếp tục đưa lượng lớn đơn hàng vào nền tảng, SIG cần duy trì hỗ trợ tạo lập thị trường, thêm nhiều FCM bên ngoài cũng cần tham gia, đồng thời phạm vi sản phẩm phải mở rộng từ hợp đồng thể thao sang chính trị, kinh tế và các sản phẩm phái sinh khác.
Điều này cũng giải thích vì sao khoảng định giá của Goldman Sachs lại rộng đến vậy. Giá trị của Rothera không chỉ phụ thuộc vào sự tăng trưởng tổng thể của thị trường dự đoán, mà còn phụ thuộc vào việc liệu nó có thể chuyển từ một địa điểm giao dịch nội bộ của Robinhood thành cơ sở hạ tầng độc lập có thể thu hút các nhà môi giới và nhà giao dịch khác hay không.
Rothera cũng có thể giải thích ở một mức độ nhất định định giá cao hiện tại của Robinhood. Robinhood hiện tương ứng với hệ số P/E dự phóng FY+2 của Goldman Sachs khoảng 39,3 lần, nằm ở phân vị thứ 87 trong khoảng định giá 5 năm qua của công ty, cho thấy thị trường đã phản ánh kỳ vọng tăng trưởng khá cao.
Sau khi loại trừ giá trị Rothera thuộc về Robinhood, trong kịch bản cơ sở, các mảng kinh doanh còn lại tương ứng với hệ số P/E FY+2 khoảng 39,2-39,3 lần; trong kịch bản lạc quan giảm xuống 37,0-38,9 lần; trong kịch bản bi quan khoảng 39,6-39,8 lần.
Điều này không có nghĩa là phần còn lại của hoạt động kinh doanh Robinhood đã rẻ. Ngay cả khi tính theo kịch bản cơ sở, định giá của phần còn lại vẫn nằm ở phân vị thứ 87 trong lịch sử, và cao hơn rõ rệt so với mức trung bình của các công ty môi giới và các công ty liên quan đến tài sản mã hóa. Goldman Sachs sẵn sàng chấp nhận mức phí bảo hiểm này, chủ yếu dựa trên tốc độ tăng trưởng doanh thu dự kiến 22% của Robinhood trong giai đoạn 2026–2028, cùng với tốc độ ra mắt sản phẩm nhanh hơn của công ty.
Rothera cung cấp một điểm tựa mới cho định giá của Robinhood, nhưng logic đầu tư của nó vẫn được xây dựng trên nền tảng tăng trưởng cao được hiện thực hóa liên tục. Liệu khối lượng giao dịch có duy trì được hay không, các sàn môi giới bên ngoài có sẵn sàng tham gia hay không, các hợp đồng phi thể thao có thể tạo ra quy mô hay không, và liệu cơ quan quản lý có cho phép sản phẩm tiếp tục mở rộng hay không — tất cả sẽ quyết định Rothera cuối cùng rơi vào đầu nào trong khoảng định giá từ 1 tỷ đến 19,5 tỷ USD.
Điều có thể xác nhận hiện tại là thị trường dự đoán đã dần chuyển từ một sản phẩm mới của Robinhood thành một biến số quan trọng ảnh hưởng đến kỳ vọng doanh thu và khung định giá của công ty. Liệu Rothera có thể chuyển hóa nhiệt độ giao dịch ngắn hạn thành một mạng lưới thanh khoản ổn định hay không sẽ là chìa khóa quyết định liệu câu chuyện tăng trưởng trong giai đoạn tiếp theo của Robinhood có thể đứng vững hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan