




Goldman Sachs đánh giá cao các nền tảng giao dịch môi giới Crypto: Liệu thị trường dự đoán có thể chống đỡ chu kỳ mới không?

TL;DR
·Goldman Sachs giữ quan điểm thận trọng lạc quan về cổ phiếu môi giới và tiền mã hóa trong nửa cuối năm, với hỗ trợ cốt lõi đến từ sự phục hồi của giao dịch truyền thống vào mùa thu và sự mở rộng của thị trường dự đoán, trong khi sự phục hồi của tiền mã hóa chỉ mang lại dư địa tăng thêm.
·Giao dịch bán lẻ mùa hè đã hạ nhiệt rõ rệt, nhưng sau khi điều chỉnh theo tăng trưởng tài khoản, khối lượng giao dịch trên mỗi tài khoản vẫn thấp hơn đỉnh năm 2021, chu kỳ giao dịch hiện tại chưa được xác nhận đã chạm đỉnh.
·Thị trường dự đoán đang trở thành động lực tăng trưởng mới cho các công ty môi giới, với việc các sự kiện thể thao khởi động lại và cuộc bầu cử giữa kỳ Mỹ đến gần, có thể thúc đẩy khối lượng giao dịch phục hồi từ tháng 9.
·Giao dịch tiền mã hóa đã giảm liên tục khoảng 10 tháng, chỉ khi vốn hóa thị trường phục hồi gần đây được duy trì và lan tỏa sang khối lượng giao dịch, mới có thể xác nhận điểm ngoặt của chu kỳ.
·Goldman Sachs ưu tiên lựa chọn FIGR, HOOD và IBKR, đồng thời coi COIN là cổ phiếu linh hoạt khi thị trường tiền mã hóa ấm lên, với sự đa dạng hóa kinh doanh trở thành yếu tố then chốt trong việc phân hóa định giá cổ phiếu.
Cổ phiếu môi giới và tiền mã hóa đã có diễn biến tốt hơn kỳ vọng thị trường sau mùa báo cáo quý 2.
Theo thống kê của Goldman Sachs, kể từ ngày 21/7 khi công ty đầu tiên trong ngành công bố kết quả quý 2, giá cổ phiếu của các công ty trong phạm vi theo dõi đã tăng trung bình 3%, vượt trội khoảng 1 điểm phần trăm so với S&P 500. Lợi nhuận ngành trong quý 2 cao hơn 8% so với kỳ vọng đồng thuận của thị trường, doanh thu cao hơn 2%, nhưng chi phí cũng cao hơn 5%.
Goldman Sachs giữ quan điểm thận trọng lạc quan cho nửa cuối năm. Hỗ trợ cốt lõi cho nhận định này không phải là giao dịch tiền mã hóa đã phục hồi, mà là mảng kinh doanh môi giới truyền thống và thị trường dự đoán đồng thời có tiềm năng tăng trưởng cơ cấu và dư địa phục hồi vào mùa thu. Sự phục hồi gần đây của vốn hóa thị trường tiền mã hóa chỉ mang lại khả năng tăng thêm cho ngành.
Định giá cũng mang lại một mức an toàn nhất định. Hiện tại, tỷ lệ P/E điều chỉnh kỳ vọng của ngành khoảng 24 lần, EV/EBITDA khoảng 14,5 lần, đều nằm ở mức phân vị khoảng 30% trong năm năm qua. Goldman Sachs cho rằng nếu khối lượng giao dịch cải thiện từ tháng 9, ngành vẫn còn dư địa để tái định giá.
Giao dịch mùa hè hạ nhiệt, chu kỳ có thể chưa chạm đỉnh
Trong tháng 7 và tháng 8, khối lượng giao dịch cổ phiếu bán lẻ của Mỹ giảm lần lượt khoảng 15% và 14% so với tháng trước. Trong bối cảnh khối lượng giao dịch cổ phiếu và dư nợ tài trợ trong quý 2 lần lượt cao hơn khoảng 40% và 100% so với đỉnh năm 2021, thị trường bắt đầu lo ngại liệu chu kỳ giao dịch bán lẻ hiện tại đã chạm đỉnh hay chưa.
Nhận định của Goldman Sachs tương đối ôn hòa. Báo cáo cho rằng khối lượng giao dịch tuyệt đối đạt mức cao kỷ lục, một phần đến từ sự mở rộng quy mô nền tảng của các công ty môi giới. Từ năm 2023 đến 2025, số lượng tài khoản của các công ty môi giới lớn tăng trung bình khoảng 13% mỗi năm, tài sản khách hàng tăng trung bình khoảng 40% mỗi năm. Sau khi điều chỉnh theo tăng trưởng tài khoản, khối lượng giao dịch trên mỗi tài khoản trong quý 2 năm 2026 vẫn thấp hơn khoảng 8% so với đỉnh chu kỳ năm 2021.
Số dư tài trợ cũng cho thấy tình hình tương tự. Mặc dù quy mô tuyệt đối đã vượt rõ rệt so với năm 2021, nhưng tỷ lệ số dư tài trợ trên tài sản khách hàng vẫn thấp hơn đỉnh của chu kỳ trước. Do số dư tài trợ có mối tương quan chặt chẽ về mặt lịch sử với khối lượng giao dịch cổ phiếu bán lẻ, Goldman Sachs dựa vào đó để nhận định rằng chu kỳ này vẫn còn dư địa mở rộng thêm, chỉ là tốc độ tăng trưởng có thể chậm lại.
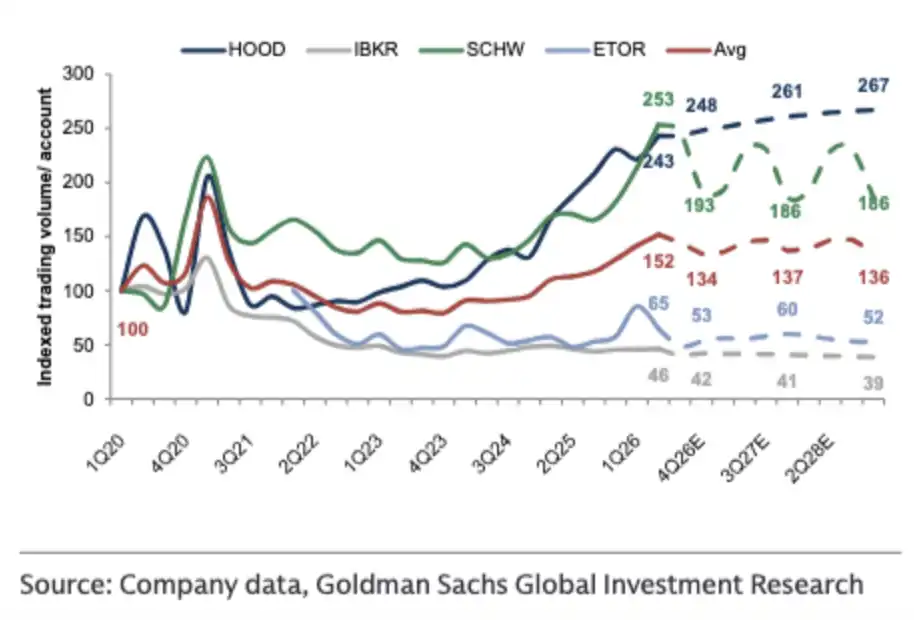
Sau khi điều chỉnh theo tăng trưởng tài khoản, khối lượng giao dịch trên mỗi tài khoản vẫn thấp hơn đỉnh năm 2021
Tính thời vụ cũng cần được đưa vào xem xét. Tháng 7 và tháng 8 thường là những tháng giao dịch bán lẻ yếu nhất trong năm, mức giảm năm nay rõ rệt hơn so với tính thời vụ lịch sử, nhưng một phần giao dịch có thể đã được giải phóng sớm vào tháng 6. Trong tháng đó, hoạt động trên thị trường vốn cổ phiếu sôi động, kéo mức tham gia và khối lượng giao dịch bán lẻ lên mức kỷ lục.
Goldman Sachs dự báo quy mô phát hành cổ phiếu của Mỹ năm 2026 sẽ đạt mức kỷ lục 675 tỷ USD, trong đó giá trị phát hành quý II khoảng 252 tỷ USD. Dữ liệu lịch sử cho thấy hoạt động phát hành cổ phiếu thường thúc đẩy giao dịch bán lẻ với độ trễ khoảng một quý, đồng thời cũng có lợi cho các mảng cho vay chứng khoán, giao dịch cổ phiếu và nghiệp vụ đăng ký IPO.
Dựa trên sự phục hồi theo mùa và hoạt động phát hành cổ phiếu, Goldman Sachs dự báo hoa hồng môi giới bán lẻ truyền thống trong quý III sẽ tăng 28% so với cùng kỳ năm trước, khối lượng giao dịch cổ phiếu và quyền chọn tăng trung bình khoảng 19%. Dự báo này vẫn phụ thuộc vào việc hoạt động giao dịch trong tháng 9 có thể phục hồi đúng như dự kiến hay không.
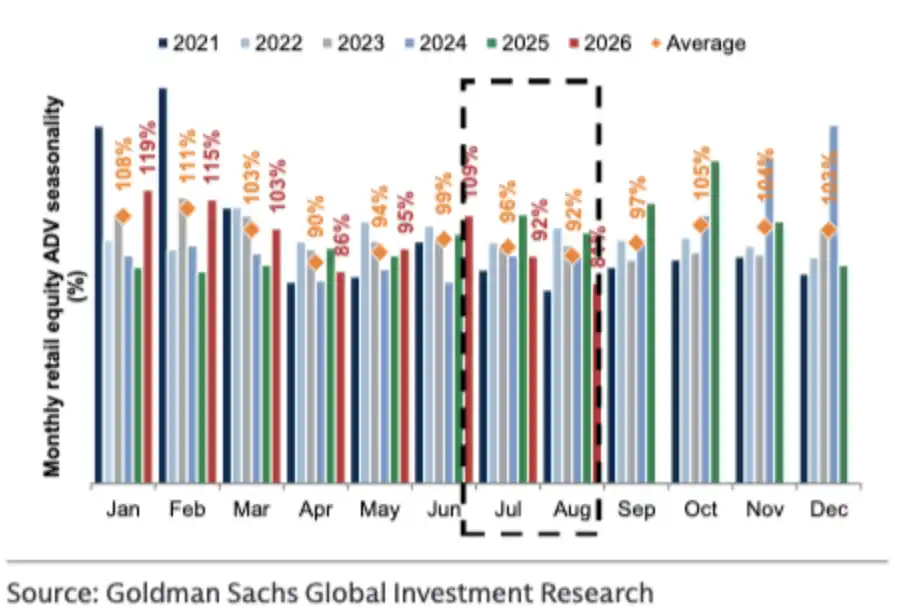
Tính thời vụ hàng năm của khối lượng giao dịch bán lẻ
Thị trường dự đoán có thể có sức bật mùa thu lớn hơn
Goldman Sachs cho rằng thị trường dự đoán đồng thời có dư địa tăng trưởng cơ cấu và phục hồi theo chu kỳ, mức phục hồi giao dịch trong mùa thu có thể rõ rệt hơn so với mảng môi giới truyền thống.
Từ tháng 1 năm 2024 đến tháng 7 năm 2026, khối lượng giao dịch chuẩn hóa hàng năm của thị trường dự đoán tăng tích lũy khoảng 1160%. Kể từ tháng 8 năm 2025, số người dùng độc lập hàng tháng đều tăng so với tháng trước, ngoại trừ tháng 4 năm 2026, cho thấy nền tảng người dùng vẫn đang mở rộng.
Tăng trưởng nhanh từng che lấp tính thời vụ của thị trường dự đoán. Theo dữ liệu Goldman Sachs cung cấp, các hợp đồng thể thao, tiền mã hóa và chính trị chiếm phần lớn khối lượng giao dịch. Trong tháng 7 năm 2026, hợp đồng thể thao chiếm khoảng 79% khối lượng giao dịch của ngành, hợp đồng tiền mã hóa khoảng 15%, hợp đồng chính trị khoảng 2%.
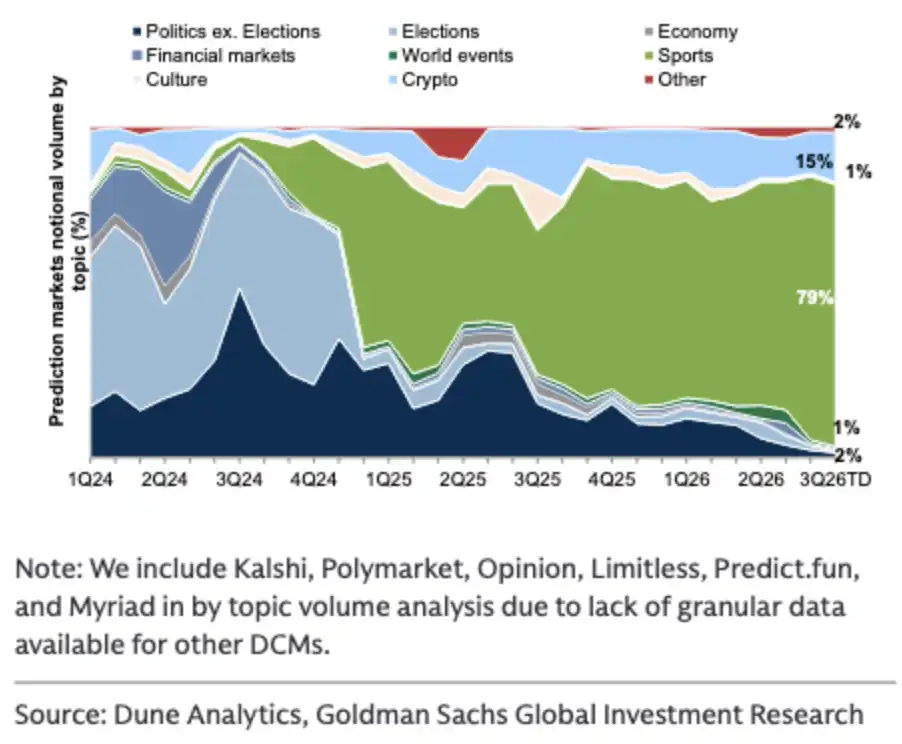
Cơ cấu phân loại khối lượng giao dịch của thị trường dự đoán
Ba loại hợp đồng này lần lượt chịu sự chi phối của các chu kỳ khác nhau. Giao dịch thể thao thường phục hồi sau khi các giải đấu chuyên nghiệp lớn của Mỹ trở lại, tương đối sôi động từ tháng 9 đến tháng 1 năm sau; hợp đồng chính trị sẽ tăng khối lượng khi bầu cử đến gần; hợp đồng sự kiện tiền mã hóa chịu ảnh hưởng từ giá coin và chu kỳ thanh khoản của thị trường tiền mã hóa.
Do các sự kiện thể thao mùa hè tương đối ít, giao dịch bầu cử giữa kỳ Mỹ chưa bước vào đỉnh cao, khối lượng giao dịch thị trường dự đoán trong tháng 8 giảm khoảng 15% so với tháng trước. Goldman Sachs chủ yếu quy kết điều này cho tính thời vụ của các hợp đồng sự kiện cơ bản, chứ không phải sự chấm dứt tăng trưởng cơ cấu của ngành.
Từ tháng 9 trở đi, lịch thi đấu thể thao Mỹ khôi phục, bầu cử giữa kỳ dần đến gần. Nếu mức độ sôi động của thị trường tiền mã hóa đồng thời cải thiện, ba loại hợp đồng chính có thể tạo ra hiệu ứng cộng hưởng. Tuy nhiên, thị trường dự đoán là một loại tài sản mới phát triển chưa đầy ba năm, dữ liệu lịch sử vẫn còn hạn chế, mức độ ổn định của quy luật thời vụ cần được quan sát thêm.
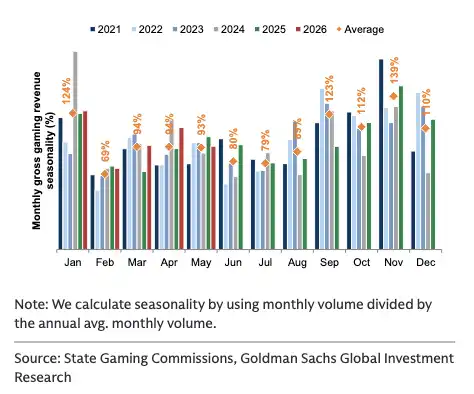
Doanh thu cá cược thể thao trực tuyến tương đối sôi động từ tháng 9 đến tháng 1 năm sau
Vốn hóa thị trường tiền mã hóa phục hồi, chưa lan tỏa đến khối lượng giao dịch
So với giao dịch truyền thống và thị trường dự đoán, Goldman Sachs thận trọng hơn trong đánh giá về giao dịch tiền mã hóa.
Khối lượng giao dịch tiền mã hóa của ngành trong tháng 7 giảm 30% so với tháng trước, từ tháng 8 đến nay tiếp tục giảm thêm 21%. Đợt suy giảm giao dịch này đã kéo dài khoảng 10 tháng, cao hơn mức trung vị khoảng 4 tháng từ đỉnh đến đáy của năm chu kỳ tiền mã hóa trước đó.
Theo thống kê của báo cáo, trong sáu chu kỳ tiền mã hóa vừa qua, tổng vốn hóa thị trường và khối lượng giao dịch trung bình lần lượt giảm khoảng 51% và 66%; trong chu kỳ hiện tại, tính đến thời điểm công bố báo cáo, lần lượt giảm khoảng 40% và 75%. Điều này có nghĩa là mức thu hẹp hoạt động giao dịch tiền mã hóa đã vượt qua mức trung bình lịch sử, nhưng chỉ dựa vào mức giảm và thời gian kéo dài, vẫn chưa thể xác nhận chu kỳ đã chạm đáy.
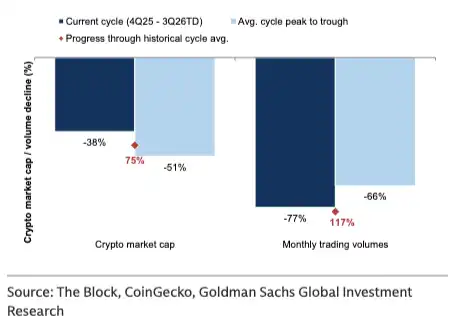
Mức giảm trung bình của vốn hóa thị trường và khối lượng giao dịch tiền mã hóa qua các chu kỳ
Tín hiệu tích cực đến từ giá tài sản. Trong tuần trước khi công bố báo cáo, tổng vốn hóa thị trường tài sản tiền mã hóa tăng khoảng 21%. Goldman Sachs cho rằng, nếu tổng vốn hóa thị trường có thể duy trì ở mức hiện tại trong thời gian dài, khối lượng giao dịch có thể phục hồi cùng với sự cải thiện của khẩu vị rủi ro.
Điểm mấu chốt ở đây là "duy trì". Từ tháng 4 đến tháng 5 năm nay, vốn hóa thị trường tài sản tiền mã hóa cũng từng tăng ngắn hạn khoảng 5%, nhưng sau đó quay đầu giảm, khối lượng giao dịch không hình thành đà phục hồi bền vững. Do đó, đợt tăng vốn hóa gần đây chỉ có thể nâng cao khả năng phục hồi giao dịch, vẫn chưa đủ để cấu thành bằng chứng về sự đảo chiều xu hướng.
Ảnh hưởng đối với các công ty chứng khoán và công ty tiền mã hóa cũng không hoàn toàn giống nhau. Theo thống kê của Goldman Sachs, kể từ năm 2026, mức tương quan trung vị giữa giá cổ phiếu của các công ty liên quan đến tiền mã hóa và tổng vốn hóa thị trường tiền mã hóa là khoảng 36%. Các nền tảng có hoạt động kinh doanh đa dạng hơn như Robinhood và Figure, về mặt lịch sử có mức tương quan tương đối thấp với giá tiền mã hóa; trong khi khả năng phục hồi hoạt động của Coinbase lại trực tiếp hơn.
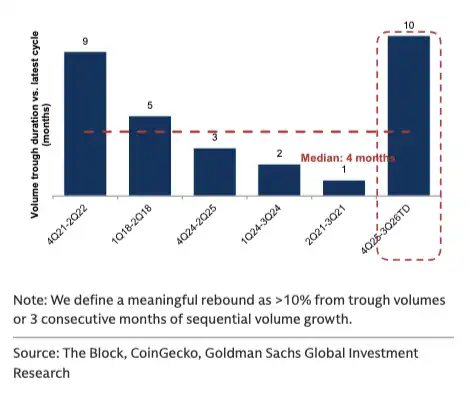
Thời gian suy giảm của chu kỳ giao dịch tiền mã hóa lần này vượt qua mức trung vị lịch sử
Cải cách quy định tiếp tục được thúc đẩy, nhưng dòng vốn tổ chức vẫn cần luật pháp
Quy định là một biến số khác quyết định liệu thị trường tiền mã hóa có thể chuyển từ phục hồi theo chu kỳ sang mở rộng cấu trúc hay không.
Goldman Sachs cho rằng khả năng Quốc hội Mỹ thông qua dự luật cấu trúc thị trường tiền mã hóa CLARITY Act trong nhiệm kỳ hiện tại đang giảm dần. Thượng viện đã không thể tiến hành bỏ phiếu trước kỳ nghỉ tháng 8, và cuộc bầu cử giữa kỳ cùng kỳ nghỉ của Quốc hội tiếp theo càng thu hẹp thời gian lập pháp.
Trong khi đó, các cơ quan quản lý Mỹ vẫn đang thúc đẩy một số cải cách. SEC gần đây đề xuất "miễn trừ đổi mới" cho tài sản kỹ thuật số, nhằm cung cấp các yêu cầu đăng ký và miễn trừ điều kiện tạm thời cho các tổ chức phát hành và chứng khoán tài sản kỹ thuật số đủ điều kiện. OCC tiếp tục phê duyệt các doanh nghiệp tài sản kỹ thuật số được cấp giấy phép ngân hàng ủy thác, cho phép họ thực hiện các hoạt động như chuyển tiền và lưu ký tài sản.
Các biện pháp này có thể thúc đẩy sự mở rộng của các ứng dụng như token hóa, lưu ký và tài chính phi tập trung, nhưng Goldman Sachs nhấn mạnh rằng tính bền vững của quy định hành chính yếu hơn so với luật pháp của Quốc hội. Để thúc đẩy việc áp dụng tài sản kỹ thuật số ở quy mô lớn từ các tổ chức, thị trường vẫn cần một khuôn khổ pháp lý ổn định và rõ ràng hơn.
Khảo sát tổ chức năm 2025 của Goldman Sachs cho thấy, 35% số nhà quản lý được khảo sát coi việc thiếu rõ ràng về quy định là rào cản lớn nhất khi tham gia thị trường tiền mã hóa, 32% coi sự rõ ràng về quy định là chất xúc tác hàng đầu thúc đẩy việc áp dụng từ các tổ chức. Do đó, các điều chỉnh ngắn hạn của cơ quan quản lý có thể cải thiện môi trường thị trường, nhưng tiến độ lập pháp của Quốc hội mới là chỉ số cốt lõi quyết định liệu dòng vốn tổ chức có thể đi vào một cách có hệ thống hay không.
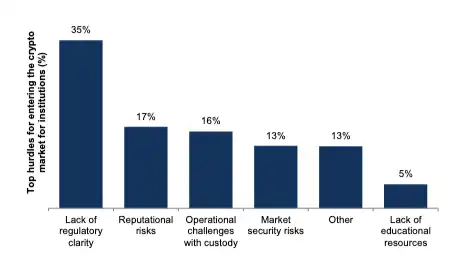
Những rào cản chính mà các tổ chức phải đối mặt khi tham gia thị trường tiền mã hóa
Các nền tảng đang tìm kiếm nguồn thu nhập ngoài giao dịch tiền mã hóa
Trong bối cảnh giao dịch tiền mã hóa trầm lắng, các công ty liên quan chủ yếu ổn định lợi nhuận thông qua hai cách: cắt giảm chi phí và phát triển các mảng kinh doanh mới có mức tương quan thấp hơn với khối lượng giao dịch giao ngay.
Theo ước tính của Goldman Sachs, đến năm 2026 đã có năm công ty chứng khoán và công ty tiền mã hóa thực hiện các biện pháp điều chỉnh chi phí, trung bình cắt giảm khoảng 4% đến 5% chi phí hàng năm, tương đương với việc hỗ trợ khoảng 5,8 điểm phần trăm cho biên lợi nhuận hoạt động sau điều chỉnh. Việc kiểm soát chi phí không thể hoàn toàn bù đắp cho việc hạ thấp doanh thu, nhưng đã giảm bớt tác động của sự trầm lắng giao dịch đến lợi nhuận.
Xét theo từng cổ phiếu, Goldman Sachs ưu tiên lựa chọn FIGR, HOOD và IBKR, đồng thời xem COIN là lựa chọn tăng trưởng khi thị trường tiền mã hóa phục hồi.
Logic cốt lõi của Robinhood là tăng trưởng tài sản tài khoản và đa dạng hóa hoạt động kinh doanh. Goldman Sachs dự báo, từ năm 2025 đến 2028, tốc độ tăng trưởng kép hàng năm của doanh thu trung bình trên mỗi người dùng của HOOD đạt khoảng 16%, tài sản khách hàng và doanh thu lần lượt tăng khoảng 29% và 21%. Các nguồn tăng trưởng bao gồm môi giới truyền thống, thị trường dự đoán, ngân hàng số, thẻ tín dụng và quản lý tài sản.
Trong đó, thị trường dự đoán dự kiến đóng góp khoảng 13% doanh thu của HOOD vào năm 2026. Sàn giao dịch thị trường dự đoán Rothera mới thành lập của công ty đã đạt được khoảng 3 điểm phần trăm thị phần sau chưa đầy hai tháng ra mắt, theo tính toán của báo cáo, tương ứng với doanh thu hàng năm khoảng 150 triệu USD. Thị trường dự đoán có tốc độ tăng trưởng khá nhanh, nhưng nền tảng mới thành lập trong thời gian ngắn, liệu thị phần hiện tại có thể duy trì hay không vẫn cần theo dõi.
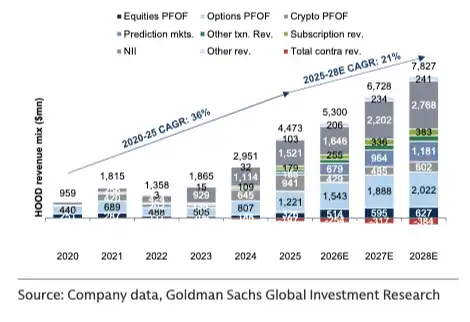
Doanh thu của HOOD đa dạng hóa sang thị trường dự đoán, dịch vụ đăng ký và các mảng kinh doanh khác
Nguồn tăng trưởng chính của Figure là cho vay hạn mức tín dụng vốn chủ sở hữu nhà, tức thị trường HELOC. Từ quý 3 đến nay, khối lượng giao dịch thị trường cho vay tiêu dùng của công ty vẫn đang tiến tới mức tăng trưởng hơn 100% so với cùng kỳ năm trước. Goldman Sachs cho rằng, tỷ lệ phí tổng hợp của công ty giảm chủ yếu do thay đổi cơ cấu sản phẩm và kênh phân phối, không phải đơn thuần là giảm giá: HELOC thế chấp thứ nhất với giá trị lớn có tỷ lệ phí thấp hơn, mảng kinh doanh FIGR Connect với mức sử dụng vốn nhẹ hơn cũng có tỷ lệ phí thấp hơn nhưng biên lợi nhuận cao hơn.
Lợi thế của Interactive Brokers đến từ toàn cầu hóa. Từ năm 2026 đến nay, hơn 75% người dùng hoạt động hàng tháng và khoảng 85% lượt tải ứng dụng của công ty đến từ các thị trường ngoài nước Mỹ. Goldman Sachs dự báo, số lượng tài khoản của IBKR sẽ tăng lần lượt 33%, 24% và 21% trong giai đoạn 2026 đến 2028, doanh thu tăng trưởng trung bình 15% mỗi năm từ 2025 đến 2028. Tăng trưởng tài khoản toàn cầu và biên lợi nhuận trước thuế hơn 75% khiến mức độ nhạy cảm của công ty với biến động giá tiền mã hóa tương đối hạn chế.
Coinbase mang lại khả năng phục hồi trực tiếp hơn cho thị trường tiền mã hóa. Kể từ quý 1 năm 2024, thị phần phái sinh tiền mã hóa của công ty đã tăng khoảng 8 điểm phần trăm; các mảng kinh doanh dịch vụ đăng ký như stablecoin, lưu ký, staking và Prime Brokerage đã đóng góp khoảng 40% doanh thu năm 2025. Các nguồn doanh thu này có mức tương quan tương đối thấp với khối lượng giao dịch tiền mã hóa.
COIN cũng đang mở rộng các mảng kinh doanh thị trường dự đoán, giao dịch cổ phiếu, ngân hàng và quản lý tài sản. Hiện tại, doanh thu từ các sản phẩm này còn hạn chế, vì vậy Goldman Sachs chủ yếu xem đây là tiềm năng tăng trưởng phía trên, chứ không phải nguồn lợi nhuận đã được hiện thực hóa.
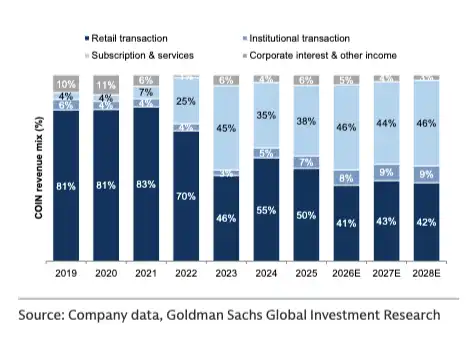
Thu nhập từ COIN đang dịch chuyển sang mảng đăng ký và dịch vụ
Điều thực sự cần theo dõi tiếp theo là gì?
Quan điểm lạc quan của Goldman Sachs về các cổ phiếu môi giới và tiền mã hóa dựa trên một số điều kiện vẫn cần được kiểm chứng.
Trước tiên, liệu khối lượng giao dịch cổ phiếu và quyền chọn bán lẻ trong tháng 9 có thể thoát khỏi sự ảm đạm của mùa hè hay không sẽ quyết định liệu sự phục hồi theo mùa của mảng môi giới truyền thống có được xác lập hay không. Thứ hai, liệu các sự kiện thể thao và cuộc bầu cử giữa kỳ có thúc đẩy khối lượng giao dịch trên thị trường dự đoán hay không sẽ kiểm chứng liệu thị trường dự đoán là một mảng kinh doanh bền vững hay chỉ là một danh mục tăng trưởng cao mang tính tạm thời.
Thị trường tiền mã hóa cần đồng thời đáp ứng hai điều kiện về giá cả và khối lượng giao dịch. Tổng vốn hóa thị trường duy trì ở mức cao chỉ là bước đầu tiên; liệu khối lượng giao dịch giao ngay và phái sinh có thể phục hồi sau đó hay không mới thực sự cải thiện doanh thu giao dịch của các công ty liên quan. Về mặt quản lý, việc các cơ quan hành chính tiếp tục nới lỏng quy định có thể hỗ trợ đổi mới ngắn hạn, nhưng liệu Quốc hội có thể hình thành một đạo luật ổn định về cấu trúc thị trường hay không vẫn quyết định giới hạn tối đa của việc áp dụng từ các tổ chức.
Hiện tại, định giá của ngành đã giảm xuống, nhưng chất lượng tăng trưởng nội bộ của ngành không giống nhau. FIGR, HOOD và IBKR dựa vào tăng trưởng cho vay, thị trường dự đoán và tài khoản toàn cầu để cung cấp nền tảng cơ bản tương đối độc lập; COIN thì giữ lại độ co giãn chu kỳ tiền mã hóa cao hơn.
Do đó, báo cáo này không đặt cược vào việc thị trường bò tiền mã hóa đã khởi động lại. Goldman Sachs chú trọng hơn đến việc các nền tảng môi giới và tiền mã hóa đang gia tăng các nguồn thu nhập không phụ thuộc vào một chu kỳ giao dịch duy nhất. Điều cần kiểm chứng tiếp theo là liệu các mảng kinh doanh mới này có thể tiếp tục hỗ trợ tăng trưởng sau khi thị trường giao dịch phục hồi vào mùa thu hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






