




Vàng trở lại mốc 4350 USD, liệu đợt điều chỉnh của kim loại quý đã kết thúc chưa?

TL;DR
· Sprott cho rằng đợt giảm giá vàng bạc năm 2026 giống như một đợt điều chỉnh theo chu kỳ trong xu hướng tăng dài hạn, vàng đã vượt mốc 4.350 USD/ounce vào ngày 7 tháng 8.
· Trong quý 2, các ngân hàng trung ương toàn cầu mua ròng 289 tấn vàng, gấp khoảng 5 lần mức 57 tấn đã điều chỉnh của quý 1, nhưng quy mô mua vàng nửa đầu năm vẫn là mức thấp nhất kể từ năm 2022.
· Bạc dự kiến thiếu hụt nguồn cung năm thứ sáu liên tiếp, nhưng nhu cầu công nghiệp chậm lại, đồng USD, lãi suất thực và thanh khoản vẫn sẽ khuếch đại biến động ngắn hạn.
Sprott Asset Management gần đây công bố báo cáo về kim loại quý, xác định đợt thoái lui của vàng bạc kể từ năm 2026 là một đợt điều chỉnh theo chu kỳ trong xu hướng tăng dài hạn, chứ không phải là sự kết thúc của chu kỳ tăng giá kể từ năm 2025.
Tính đến ngày 7 tháng 8, giá vàng đã vượt mốc 4.350 USD/ounce, đạt mức cao nhất trong bảy tuần. Trước đó, giá vàng đã ổn định trong vùng 4.000–4.100 USD, cho thấy nhu cầu trú ẩn an toàn và tâm lý dòng vốn bắt đầu phục hồi.
Câu hỏi mà báo cáo này cố gắng trả lời rất trực tiếp: Sau khi vàng tăng 64,58% và bạc tăng 147,95% trong năm 2025, đợt thoái lui rõ rệt trong bảy tháng đầu năm 2026 liệu có ý nghĩa là sự đảo chiều xu hướng, hay chỉ là sự tái cân bằng sau khi thanh lý đòn bẩy và tâm lý dòng vốn?
Tính đến ngày 31 tháng 7, vàng đóng cửa ở mức 4.046,15 USD/ounce, giảm 6,33% trong năm; bạc đóng cửa ở mức 57,60 USD/ounce, giảm 19,63% trong năm. Mặc dù cả hai kim loại đều giảm so với đầu năm, nhưng giá vẫn cao hơn đáng kể so với một năm trước. Đối với nhà đầu tư, điều thực sự cần quan sát không phải là vàng bạc có điều chỉnh hay không, mà là liệu nhu cầu dài hạn hỗ trợ cho đợt tăng giá trước đó có thay đổi hay không.
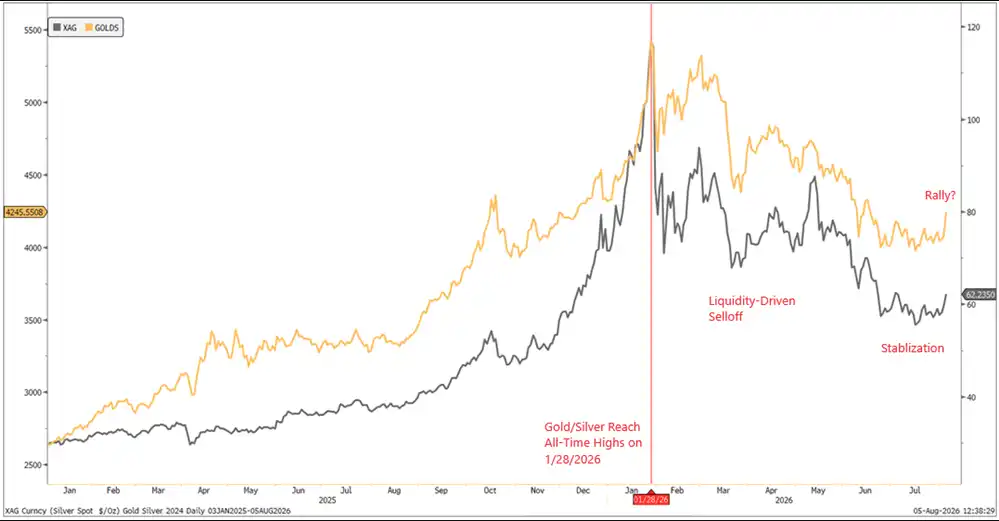
Vàng và bạc tăng mạnh trong năm 2025, đạt đỉnh vào đầu năm 2026 sau đó thoái lui rõ rệt, nhưng tính đến cuối tháng 7 vẫn cao hơn mức của một năm trước
Giá vàng ổn định quanh mốc 4.000 USD, dòng vốn hợp đồng tương lai bắt đầu quay trở lại
Đánh giá của Sprott không phải là kim loại quý sẽ không tiếp tục giảm, mà là đợt thoái lui này chưa phá vỡ các yếu tố hỗ trợ dài hạn.
Mức tăng của vàng bạc trong năm 2025 quá lớn, đầu năm 2026 lại tiếp tục lập đỉnh lịch sử mới, thị trường tích lũy khá nhiều đòn bẩy và vị thế chốt lời. Sprott cho rằng, xung đột địa chính trị vào tháng 3 đã thắt chặt thanh khoản toàn cầu một cách bất ngờ, một số nhà đầu tư đòn bẩy buộc phải bán vàng để huy động tiền mặt; bước sang quý 2, căng thẳng Mỹ - Iran hạ nhiệt, giá dầu giảm, đồng USD mạnh lên, cùng với kỳ vọng lãi suất của Mỹ có thể duy trì ở mức cao trong thời gian dài hơn, đã tiếp tục kìm hãm giá kim loại quý.
Đến đầu hè, áp lực bán tháo dần được giải tỏa, vàng lấy lại hỗ trợ từ nhu cầu vật chất và hoạt động mua của ngân hàng trung ương quanh mức 4.000 USD, sau đó phá vỡ mốc 4.350 USD vào ngày 7 tháng 8. Bạc biến động mạnh hơn, nhưng cũng ổn định trong vùng 55–60 USD và có thời điểm tăng trở lại trên mức 60 USD.
Vị thế hợp đồng tương lai cũng có dấu hiệu quay trở lại. Theo tổng hợp dữ liệu CFTC của Saxo Bank, trong tuần kết thúc ngày 4 tháng 8, các quỹ đầu cơ đã tăng mức độ tiếp xúc với kim loại quý trước khi vàng hoàn tất đột phá kỹ thuật. Vị thế ròng mua đầu cơ trên hợp đồng tương lai bạc tăng 32% so với tuần trước, vị thế ròng mua vàng cũng tiếp tục tăng, đạt mức cao nhất kể từ tháng 1.
Đồng thời, các nhà đầu cơ đã cắt giảm khoảng 13 tỷ USD vị thế mua đồng USD trong một tuần, mức giảm hàng tuần lớn nhất trong sáu năm. Tuy nhiên, vị thế đồng USD tổng thể vẫn nghiêng rõ ràng về phía mua, chưa thể dựa vào đó để kết luận xu hướng đồng USD đã đảo chiều.
Dữ liệu COT phù hợp hơn để quan sát tâm lý dòng vốn ngắn hạn. Nó cho thấy kim loại quý đang thu hút lại dòng vốn đầu cơ, nhưng không thể một mình chứng minh rằng một chu kỳ tăng giá mới đã khởi động.
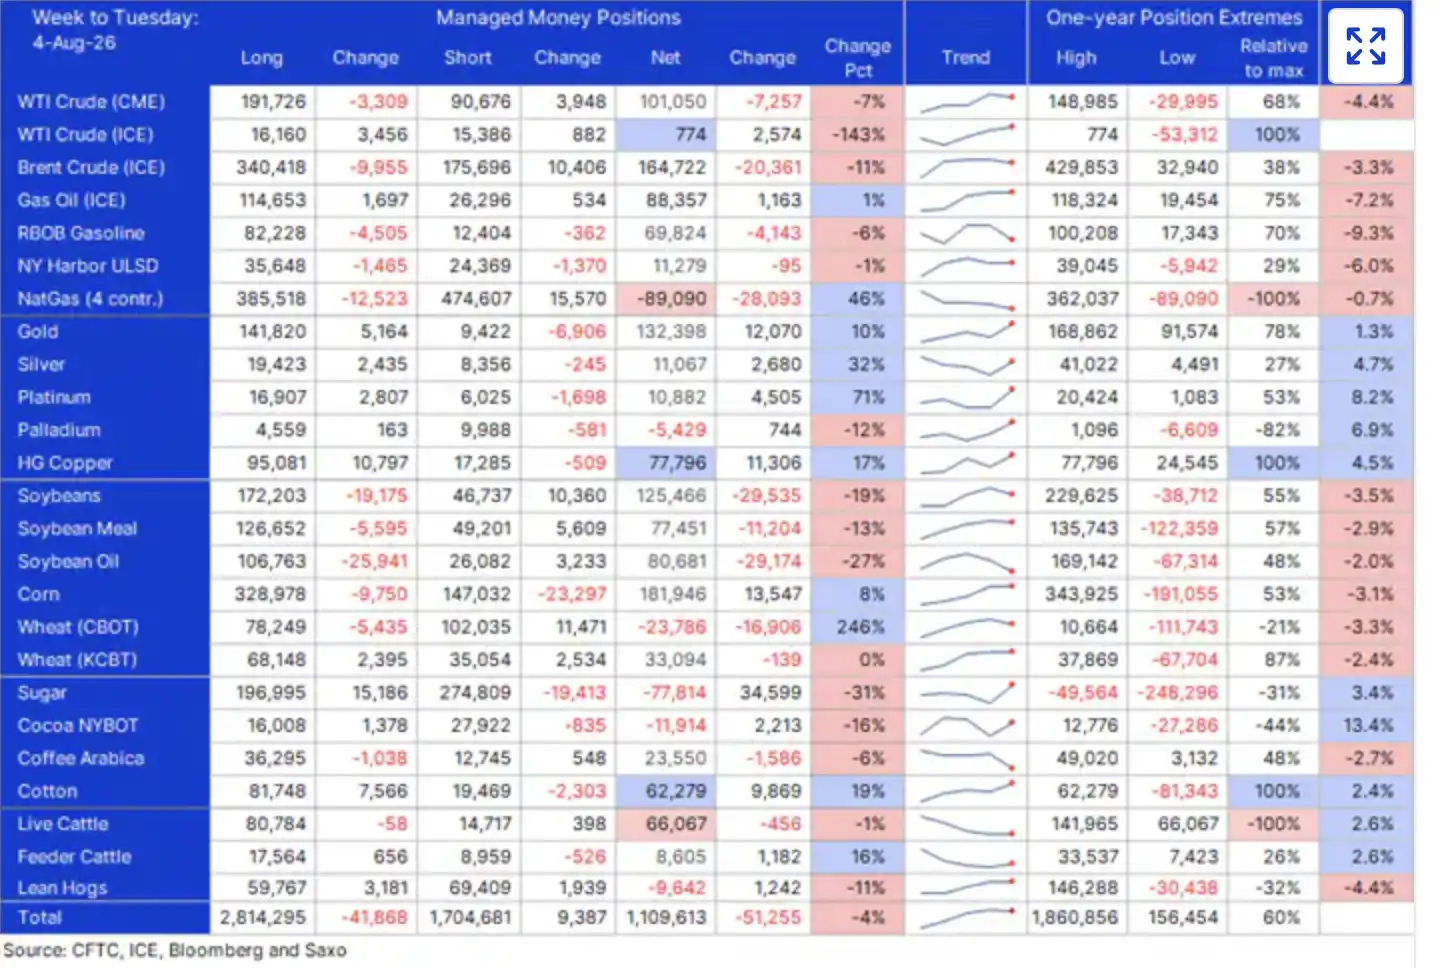
Trong tuần kết thúc ngày 4 tháng 8, vị thế ròng mua vàng của các quỹ quản lý tăng lên 132.000 hợp đồng, đạt mức cao nhất kể từ tháng 1; vị thế ròng mua bạc tăng 32% so với tuần trước lên khoảng 11.000 hợp đồng, nhưng vị thế tổng thể vẫn ở mức tương đối thấp.
Ngân hàng trung ương mua ròng 289 tấn vàng trong quý 2, nhưng nhu cầu nửa đầu năm vẫn chưa phục hồi hoàn toàn
Hỗ trợ dài hạn của vàng vẫn không thể tách rời ngân hàng trung ương và dòng vốn chủ quyền.
Theo dữ liệu của Hội đồng Vàng Thế giới, ngân hàng trung ương toàn cầu đã mua ròng 289 tấn vàng trong quý 2 năm 2026, gấp khoảng năm lần mức 57 tấn đã điều chỉnh của quý 1, tăng 62% so với cùng kỳ năm trước và đạt mức quý 2 cao nhất kể từ khi có thống kê.
Tuy nhiên, dữ liệu này cũng cần nhìn nhận ở mặt khác. Do quy mô mua vàng trong quý 1 bị điều chỉnh giảm đáng kể, tổng lượng mua ròng của ngân hàng trung ương trong nửa đầu năm 2026 đạt 345 tấn, mức nửa đầu năm thấp nhất kể từ năm 2022. Điều này cho thấy nhu cầu của ngân hàng trung ương đã phục hồi rõ rệt trong quý 2, nhưng liệu có bước vào giai đoạn tăng tốc bền vững mới hay không vẫn cần dữ liệu tiếp theo để xác nhận.
Từ dữ liệu đã công bố, Ba Lan và Trung Quốc là những bên mua đáng chú ý nhất trong quý 2, lần lượt tăng nắm giữ khoảng 51 tấn và 33 tấn. Khu vực chính phủ tiếp tục phân bổ vàng, đằng sau vẫn là các yếu tố dài hạn như mở rộng nợ chủ quyền, thâm hụt tài khóa, phân mảnh địa chính trị và đa dạng hóa dự trữ.
Vàng không phụ thuộc vào một chủ quyền tín dụng duy nhất, vì vậy vẫn được một số ngân hàng trung ương coi là tài sản chiến lược ngoài dự trữ ngoại hối truyền thống. Loại lực mua này chưa chắc sẽ liên tục đẩy giá ngắn hạn lên cao, nhưng khi dòng vốn ETF rút ra, thanh lý đòn bẩy hoặc tâm lý nhà đầu tư suy yếu, nó có thể hỗ trợ nhu cầu giao ngay.
Việc ngân hàng trung ương mua vàng có duy trì được cường độ hay không cũng sẽ là một trong những biến số quan trọng để đánh giá mức hỗ trợ quanh 4000 USD có vững chắc hay không.
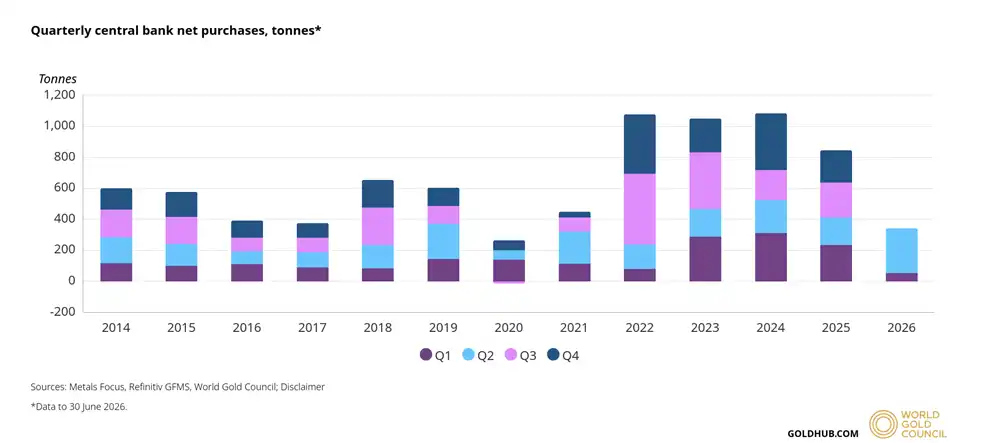
Trong quý II năm 2026, các ngân hàng trung ương toàn cầu mua ròng 289 tấn vàng, gấp khoảng năm lần mức 57 tấn sau khi điều chỉnh của quý I, đồng thời đạt mức cao nhất trong lịch sử thống kê cho quý II; nhưng quy mô mua ròng nửa đầu năm vẫn là mức thấp nhất kể từ năm 2022
Nhu cầu công nghiệp bạc chậm lại, nhưng khoảng cách cung cầu vẫn đang mở rộng
Logic định giá của bạc phức tạp hơn vàng. Nó vừa mang thuộc tính tiền tệ và đầu tư, vừa chịu ảnh hưởng từ nhu cầu công nghiệp, nguồn cung khai thác và biến động tồn kho.
Báo cáo World Silver Survey 2026 do Silver Institute và Metals Focus công bố vào tháng 4 cho thấy, năm 2025 thị trường bạc toàn cầu thiếu hụt 40,3 triệu ounce, dự kiến năm 2026 mở rộng lên 46,3 triệu ounce, đánh dấu năm thứ sáu liên tiếp cung không đủ cầu.
Thâm hụt liên tiếp đồng nghĩa với việc thị trường vẫn cần tiêu thụ tồn kho trên mặt đất để bù đắp khoảng cách cung cầu. Tuy nhiên, nhu cầu công nghiệp năm 2026 không tăng trưởng toàn diện.
Báo cáo dự kiến, năm 2026 nhu cầu công nghiệp bạc sẽ giảm xuống còn 639,6 triệu ounce, giảm khoảng 3% so với cùng kỳ; trong đó, nhu cầu bạc cho quang điện dự kiến giảm 19%. Điều này chủ yếu phản ánh giá bạc cao thúc đẩy các doanh nghiệp quang điện giảm lượng bạc sử dụng trên mỗi đơn vị sản phẩm, chứ không phải tất cả các ứng dụng công nghiệp đều mở rộng đồng bộ.
Đầu tư lưới điện, điện khí hóa, hạ tầng AI và sản xuất tiên tiến vẫn là nguồn nhu cầu dài hạn của bạc, nhưng không thể hiểu đơn giản rằng mọi phân khúc công nghiệp đều tăng trưởng trong năm 2026. Khoảng cách cung cầu bạc tiếp tục mở rộng không chỉ do nhu cầu công nghiệp quyết định, mà còn liên quan đến nguồn cung khai thác, nguồn cung tái chế và biến động nhu cầu đầu tư.
Đây chính là lý do vì sao biến động của bạc thường lớn hơn vàng. Khi tăng giá, quy mô thị trường nhỏ, tồn kho căng thẳng và dòng vốn đầu cơ đổ vào sẽ khuếch đại độ co giãn giá; khi giảm giá, lo ngại nhu cầu công nghiệp, thanh khoản thắt chặt và thanh lý vị thế đòn bẩy cũng khiến mức giảm sâu hơn.
Trong bảy tháng đầu năm 2026, bạc giảm gần 20%, yếu hơn rõ rệt so với vàng. Khi giá ổn định trong vùng 55–60 USD, thị trường đang đánh giá lại tác động của thâm hụt liên tiếp, nhu cầu đầu tư phục hồi và sự dẫn dắt từ đà tăng của vàng đối với bạc.
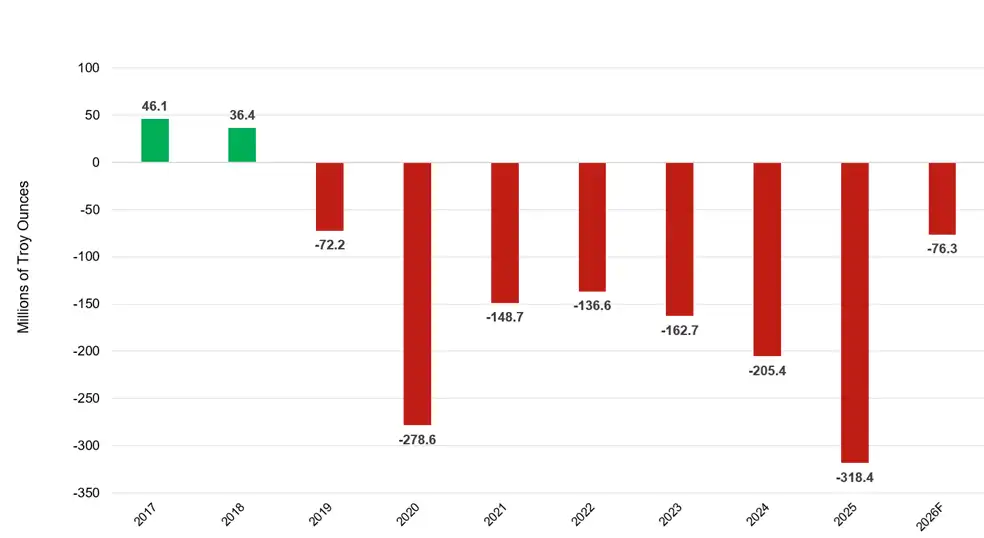
Thị trường bạc toàn cầu năm 2025 ghi nhận mức thiếu hụt nguồn cung 40,3 triệu ounce, dự kiến năm 2026 sẽ mở rộng lên 46,3 triệu ounce, đánh dấu năm thứ sáu liên tiếp cung không đủ cầu
Luận điểm dài hạn chưa bị phá vỡ, đảo chiều ngắn hạn vẫn cần xác nhận
Lập trường đầu cơ dài hạn của Sprott rất rõ ràng, nhưng "điều chỉnh không phải là kết thúc thị trường bò" không thể trực tiếp đồng nghĩa với "một đợt tăng giá mới đã được xác nhận".
Sự xáo trộn lớn nhất mà kim loại quý phải đối mặt vẫn đến từ môi trường vĩ mô. Nếu đồng USD mạnh trở lại, lãi suất thực tiếp tục tăng, hoặc thanh khoản toàn cầu thắt chặt trở lại, đà phục hồi của vàng và bạc đều có thể bị gián đoạn. Bạc do mang đặc tính công nghiệp, quy mô thị trường nhỏ hơn và mức độ tham gia giao dịch đòn bẩy cao hơn, biến động ngắn hạn có thể tiếp tục lớn hơn vàng.
Việc ngân hàng trung ương mua vàng và thâm hụt bạc thuộc nhóm hỗ trợ trung và dài hạn, không có nghĩa là giá sẽ không giảm mạnh. Mặc dù hoạt động mua của ngân hàng trung ương trong quý II đã phục hồi rõ rệt, nhưng quy mô nửa đầu năm vẫn thấp hơn mức của những năm gần đây; bạc tuy liên tục xuất hiện thâm hụt nguồn cung, nhưng nhu cầu công nghiệp đang chậm lại; COT cho thấy dòng vốn quay trở lại, nhưng vị thế hợp đồng tương lai cũng có thể đảo chiều nhanh chóng theo biến động của USD và lợi suất trái phiếu chính phủ Mỹ.
Do đó, mức 4350 USD không chỉ đơn thuần là một mốc giá, mà là sau khi vàng ổn định quanh vùng 4000 USD, thị trường bắt đầu kiểm chứng lại liệu thị trường bò dài hạn của kim loại quý có còn được duy trì hay không.
Tiếp theo, liệu đà phục hồi của vàng và bạc có thể kéo dài hay không chủ yếu phụ thuộc vào bốn biến số: liệu ngân hàng trung ương có duy trì cường độ mua vàng, liệu thâm hụt bạc có tiếp tục tiêu hao tồn kho, liệu USD và lãi suất thực có tăng trở lại, và liệu dòng vốn quay lại thị trường hợp đồng tương lai có thể duy trì bền vững.
Dữ liệu hiện tại ủng hộ "luận điểm đầu cơ dài hạn chưa bị phá vỡ", nhưng vẫn chưa đủ để chứng minh rằng một đợt tăng giá một chiều mới đã được khởi động.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






