Lần đầu tiên kể từ năm 1955, lợi nhuận của S&P 500 cao hơn 14% so với xu hướng dài hạn.

TL;DR
· Một báo cáo điều chỉnh lợi nhuận cổ phiếu Mỹ cho biết EPS của S&P 500 cao hơn 14% so với kênh xu hướng hơn 90 năm, lần đầu tiên kể từ năm 1955.
· Theo tiêu chí công khai của FactSet, tốc độ tăng trưởng lợi nhuận quý 2 của S&P 500 nằm trong khoảng 23% đến 25%.
· Tăng trưởng lợi nhuận đang lan rộng từ các cổ phiếu công nghệ lớn sang nhiều công ty hơn, nhưng vẫn có sự phân hóa giữa các ngành, và mức lợi nhuận cao cũng làm tăng khó khăn trong việc đáp ứng kỳ vọng trong các báo cáo tài chính tiếp theo.
Định giá cao của cổ phiếu Mỹ đang nhận được một nền tảng cơ bản vững chắc hơn: lợi nhuận doanh nghiệp không chỉ duy trì tăng trưởng mà các nhà phân tích còn liên tục nâng dự báo tương lai.
Một báo cáo điều chỉnh lợi nhuận cổ phiếu Mỹ tổng hợp dữ liệu từ nhiều tổ chức cho thấy thu nhập trên mỗi cổ phiếu (EPS) của S&P 500 đã cao hơn khoảng 14% so với kênh xu hướng hình thành từ dữ liệu lịch sử hơn 90 năm, đạt mức chênh lệch cao như vậy lần đầu tiên kể từ năm 1955. Báo cáo cũng chỉ ra rằng tỷ lệ công ty vượt kỳ vọng lợi nhuận, mức vượt doanh số và việc các nhà phân tích nâng dự báo lợi nhuận đều ở mức mạnh trong lịch sử.
Nhóm dữ liệu này giải thích vì sao cổ phiếu Mỹ vẫn nhận được hỗ trợ dù định giá cao. Trong năm qua, đầu tư AI, kỳ vọng lãi suất và thanh khoản cùng thúc đẩy tài sản rủi ro tăng; khi chỉ số tiếp tục đi lên, chỉ dựa vào câu chuyện là không đủ, lợi nhuận doanh nghiệp phải tiếp tục tăng trưởng để hấp thụ định giá cao hơn.
Nhưng lợi nhuận mạnh cũng mang lại mặt trái: khi mức lợi nhuận đã rõ ràng cao hơn xu hướng dài hạn, kỳ vọng của thị trường sẽ tăng theo. Công ty chỉ cần đạt dự báo có thể không đủ để đẩy giá cổ phiếu lên; một khi doanh thu, biên lợi nhuận hoặc hướng dẫn tương lai thấp hơn kỳ vọng, áp lực lên định giá cao sẽ càng lớn hơn.
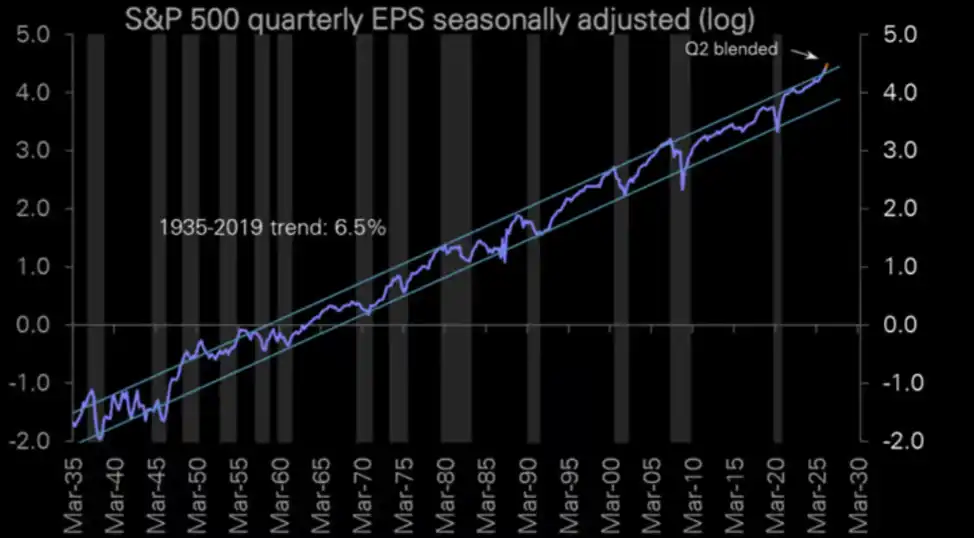
EPS quý của S&P 500 tăng lên trên kênh xu hướng dài hạn. Báo cáo cho biết mức này cao hơn 14% so với kênh xu hướng hơn 90 năm, lần đầu tiên kể từ năm 1955
Lợi nhuận mạnh đến mức nào: EPS của S&P 500 đạt vị trí hiếm thấy trong 70 năm
Đánh giá về sức mạnh lợi nhuận hiện tại trong báo cáo chủ yếu đến từ ba khía cạnh.
Thứ nhất, mức EPS tuyệt đối của S&P 500 tiếp tục tăng và đã vượt rõ ràng khỏi phạm vi xu hướng dài hạn. Theo tính toán của Deutsche Bank được trích dẫn trong báo cáo, tăng trưởng lợi nhuận mạnh mẽ trong nhiều quý liên tiếp đã đẩy EPS của S&P 500 lên cao hơn 14% so với kênh xu hướng dài hạn.
Thứ hai, kết quả kinh doanh thực tế của doanh nghiệp nhìn chung tốt hơn dự báo của các nhà phân tích. Báo cáo cho biết, tỷ lệ bao phủ của các công ty thuộc S&P 500 có lợi nhuận vượt kỳ vọng đang ở gần mức cao lịch sử, mức độ vượt kỳ vọng về doanh thu tổng thể cũng tăng lên mức cao nhất trong 5 năm trở lại đây.
Thứ ba, kỳ vọng lợi nhuận không bị điều chỉnh giảm như thường lệ sau khi mùa báo cáo tài chính bắt đầu, mà tiếp tục tăng lên. Báo cáo cho thấy, trong tháng 7, các nhà phân tích đã nâng dự báo EPS từ dưới lên theo quý của S&P 500 lên 0,3%. Trong lịch sử, các nhà phân tích thường hạ dự báo trong tháng đầu tiên của quý để phản ánh hướng dẫn quản lý thận trọng hơn và các giả định vĩ mô.
Những tín hiệu này cùng cho thấy, thị trường chứng khoán Mỹ hiện không đơn thuần đối mặt với một đợt tăng giá chỉ do định giá mở rộng. Lợi nhuận doanh nghiệp đang tự cung cấp hỗ trợ, và kết quả thực tế vẫn liên tục vượt qua kỳ vọng trước đó.
Tuy nhiên, "lợi nhuận rất mạnh" không có nghĩa là tất cả dữ liệu có thể được sử dụng trực tiếp.
Một con số nổi bật trong báo cáo là tốc độ tăng trưởng lợi nhuận quý 2 của S&P 500 đạt 33,2%, mức cao hiếm thấy trong hơn 30 năm, chỉ đứng sau giai đoạn phục hồi đặc biệt sau khủng hoảng tài chính và đại dịch.
Đáng chú ý, trong dữ liệu công khai được trích dẫn trong bài viết này, FactSet dự báo vào ngày 2/7 rằng tăng trưởng lợi nhuận quý 2 của S&P 500 so với cùng kỳ là 23,3%; Axios trích dẫn số liệu của FactSet là 22,5%, còn Bloomberg khoảng 25%. Do đó, cách diễn đạt chính xác hơn là: theo số liệu công khai, tốc độ tăng trưởng lợi nhuận quý 2 của S&P 500 nằm trong khoảng 23% đến 25%; con số 33,2% trong báo cáo có thể sử dụng thời điểm thống kê, phạm vi mẫu hoặc phương pháp điều chỉnh khác.
Tuy nhiên, ngay cả theo mức 23% đến 25%, tốc độ tăng trưởng lợi nhuận quý 2 của S&P 500 vẫn ở mức khá cao, và phía lợi nhuận vẫn đang cung cấp hỗ trợ cơ bản cho chỉ số.
Mạnh ở đâu: Kết quả vượt kỳ vọng, dự báo lợi nhuận cũng được nâng lên
Giá trị của đợt cải thiện lợi nhuận này không chỉ nằm ở con số quý 2 cao, mà còn ở việc kết quả thực tế và kỳ vọng tương lai cùng tăng lên.
Thông thường, sau khi doanh nghiệp bước vào mùa báo cáo tài chính, các nhà phân tích sẽ dần hạ dự báo dựa trên hướng dẫn của công ty, thay đổi chi phí và rủi ro vĩ mô. Nhưng mùa báo cáo lần này lại xuất hiện tình huống ngược lại: lợi nhuận thực tế liên tục vượt kỳ vọng, và các nhà phân tích sau đó tiếp tục nâng EPS tương lai.
Báo cáo trích dẫn dữ liệu của Carson cho biết, đầu năm thị trường dự kiến S&P 500 đạt mức tăng trưởng lợi nhuận khoảng 13% vào năm 2026, hiện kỳ vọng này đã tăng lên gần 28%. Con số này phù hợp để ghi rõ là số liệu từ tổ chức được trích dẫn trong báo cáo, chứ không phải là đồng thuận chung của thị trường công khai.
Thay đổi quan trọng hơn nằm ở chỗ, phe đầu cơ giá lên trên thị trường chứng khoán Mỹ hiện không chỉ dựa vào kỳ vọng cắt giảm lãi suất, thanh khoản hay câu chuyện AI, mà còn bắt đầu nhận được sự hỗ trợ từ việc điều chỉnh tăng dự báo lợi nhuận.
Chỉ cần lợi nhuận doanh nghiệp tiếp tục vượt dự báo và các nhà phân tích tiếp tục nâng kỳ vọng lợi nhuận trong tương lai, định giá cao có thể dần được hấp thụ thông qua tăng trưởng lợi nhuận. Ngược lại, một khi việc điều chỉnh tăng dự báo lợi nhuận dừng lại, thị trường sẽ mất đi một trụ đỡ quan trọng và vấn đề định giá sẽ trở nên nổi bật trở lại.
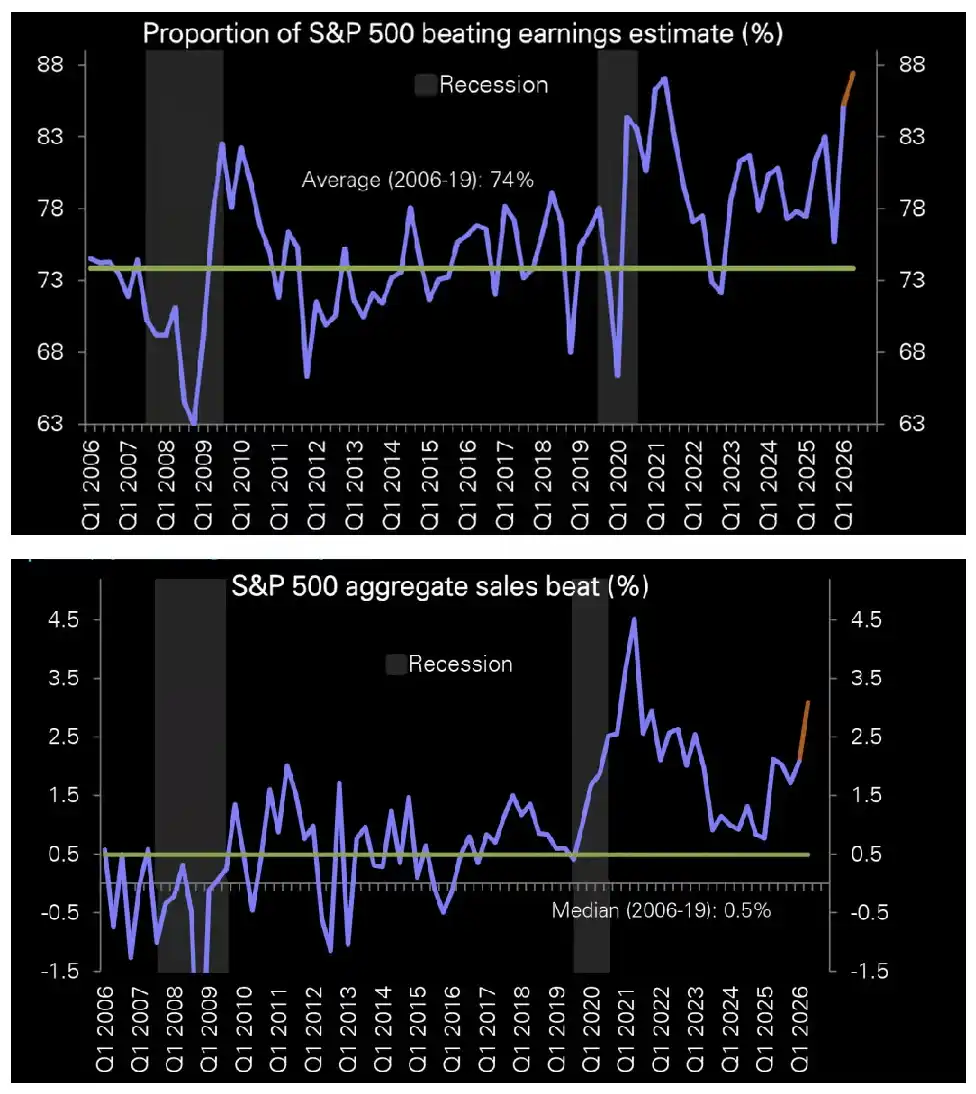
Tỷ lệ các công ty trong S&P 500 vượt kỳ vọng lợi nhuận tăng lên gần mức cao lịch sử, mức vượt kỳ vọng doanh thu tổng thể cũng tăng lên mức cao nhất trong 5 năm
Liệu đã lan tỏa: Cổ phiếu công nghệ vẫn là lực lượng chủ lực, nhiều công ty hơn bắt đầu tiếp sức
Liệu lợi nhuận mạnh mẽ có thể duy trì hay không còn phụ thuộc vào việc tăng trưởng có lan tỏa từ một số ít công ty công nghệ lớn sang thị trường rộng lớn hơn hay không.
Dữ liệu phân tách của FactSet ngày 20/7 cho thấy, tốc độ tăng trưởng lợi nhuận hỗn hợp quý 2 của toàn bộ S&P 500 là 24,7%, trong khi tốc độ tăng trưởng lợi nhuận của 493 công ty ngoài "Bộ Bảy" là 22,8%. Điều này có nghĩa là tăng trưởng lợi nhuận của chỉ số không hoàn toàn đến từ một số ít công ty công nghệ vốn hóa lớn.
Tuy nhiên, vai trò kéo của các cổ phiếu có trọng số lớn vẫn không thể bỏ qua. Nếu loại bỏ thêm Micron và Nvidia, tốc độ tăng trưởng lợi nhuận quý 2 của S&P 500 sẽ giảm xuống còn 16,8%. Báo cáo cũng chỉ ra rằng, sau khi loại bỏ các doanh nghiệp nổi bật và các khoản thu nhập một lần của họ, tốc độ tăng trưởng lợi nhuận của công ty có giá trị trung vị trong S&P 500 là khoảng 13,8%.
Những con số này hướng đến một đánh giá cân bằng hơn: Tăng trưởng lợi nhuận đã lan tỏa, nhưng các công ty công nghệ lớn và bán dẫn vẫn là động cơ quan trọng.
Dữ liệu ở cấp độ ngành cũng cần được nhìn nhận một cách thận trọng.
Theo cách tính của Deutsche Bank, toàn bộ các ngành trong S&P 500 có khả năng ghi nhận quý tăng trưởng dương thứ hai liên tiếp, trong đó 8 trong số 11 ngành có thể đạt mức tăng trưởng hai chữ số. Trong khi đó, theo công bố của FactSet ngày 2/7, 10 trong số 11 ngành dự kiến ghi nhận tăng trưởng lợi nhuận so với cùng kỳ, với chăm sóc sức khỏe là ngành duy nhất dự kiến giảm lợi nhuận; ở phía doanh thu, cả 11 ngành đều dự kiến tăng trưởng so với cùng kỳ.
Từ đó có thể thấy, cải thiện lợi nhuận đã bao phủ hầu hết các ngành, nhưng vẫn có sự phân hóa giữa các ngành.
Đáng chú ý là, tăng trưởng doanh thu cho thấy doanh số tổng thể của doanh nghiệp vẫn đang mở rộng, nhưng lợi nhuận cuối cùng còn chịu ảnh hưởng từ các yếu tố như tiền lương, nguyên vật liệu, khấu hao, cơ cấu sản phẩm, sức mạnh định giá và các khoản lãi lỗ một lần. Với cùng tốc độ tăng trưởng doanh thu, khả năng chuyển hóa thành lợi nhuận của các ngành khác nhau có thể chênh lệch rất lớn.
Giá trị thực sự của việc lợi nhuận lan rộng nằm ở chỗ nền tảng lợi nhuận của S&P 500 đang được mở rộng, chỉ số này không còn phụ thuộc hoàn toàn vào một số ít gã khổng lồ công nghệ. Nhưng điều này vẫn chưa đủ để chứng minh rằng tất cả các công ty và ngành đã bước vào chu kỳ tăng trưởng đồng bộ.
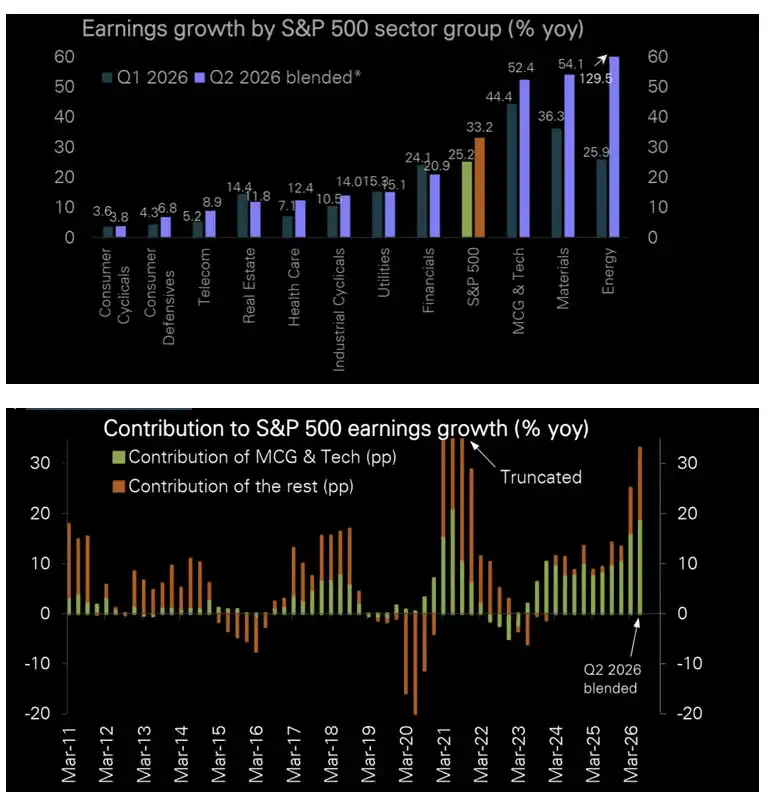
Theo phạm vi báo cáo, tốc độ tăng trưởng lợi nhuận của hầu hết các ngành trong S&P 500 đang được đẩy nhanh, và đóng góp của các công ty ngoài nhóm công nghệ và cổ phiếu tăng trưởng lớn vào tăng trưởng lợi nhuận của chỉ số cũng đang mở rộng.
Tại sao lợi nhuận càng mạnh, ngưỡng báo cáo tài chính lại càng cao
Lợi nhuận mạnh có thể hỗ trợ định giá, nhưng cũng tạo ra mức so sánh cao hơn.
Theo tính toán của báo cáo, EPS của S&P 500 đã cao hơn 14% so với kênh xu hướng hơn 90 năm. Điều này không có nghĩa là lợi nhuận doanh nghiệp sắp đạt đỉnh, cũng không thể trực tiếp suy ra rằng thị trường sắp điều chỉnh; nó cho thấy mức lợi nhuận hiện tại đã rõ ràng cao hơn xu hướng dài hạn, và tăng trưởng cùng kỳ trong tương lai sẽ phải đối mặt với áp lực nền tảng cao hơn.
Khi kỳ vọng lợi nhuận được nâng từ khoảng 13% đầu năm lên gần 28%, thị trường thực chất đã đưa vào các giả định tăng trưởng khá lạc quan từ trước. Sau đó, thử thách mà doanh nghiệp phải đối mặt không còn chỉ là "có tăng trưởng hay không", mà là tốc độ tăng trưởng có thể tiếp tục vượt qua các dự báo liên tục được nâng lên hay không.
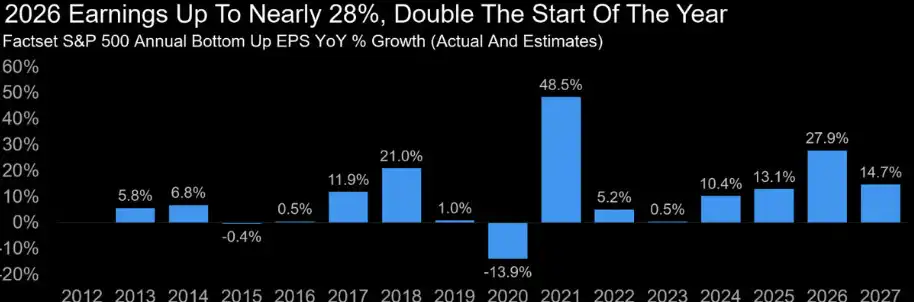
Báo cáo cho thấy, kỳ vọng tăng trưởng lợi nhuận cả năm của S&P 500 đã tăng từ khoảng 13% đầu năm lên gần 28%.
Điều này cũng có nghĩa là mùa báo cáo tài chính có thể xuất hiện một tình huống có vẻ mâu thuẫn: lợi nhuận tổng thể vẫn mạnh mẽ, nhưng cổ phiếu cá nhân không nhất thiết tăng giá nhờ kết quả kinh doanh.
Nguyên nhân nằm ở chỗ, giá cổ phiếu phản ánh khoảng cách giữa kết quả thực tế và kỳ vọng thị trường. Nếu thị trường đã kỳ vọng doanh thu công ty tăng 20%, thì tăng trưởng thực tế 20% chỉ được coi là đúng kỳ vọng; nếu biên lợi nhuận, đơn hàng hoặc định hướng tương lai thấp hơn một chút so với những gì thị trường từng hình dung, giá cổ phiếu vẫn có thể giảm.
Lợi nhuận cao cũng làm tăng độ nhạy cảm của định giá đối với tin xấu. Tăng trưởng doanh số chậm lại, biên lợi nhuận chịu áp lực chi phí, lợi nhuận từ chi tiêu vốn AI thấp hơn kỳ vọng, hoặc ban lãnh đạo đưa ra định hướng quý sau khá thận trọng, tất cả đều có thể kích hoạt sự điều chỉnh định giá rõ rệt hơn.
Vì vậy, lợi nhuận càng mạnh không có nghĩa là rủi ro thị trường càng thấp. Nó có nghĩa là nền tảng cơ bản vững chắc hơn, nhưng đồng thời cũng có nghĩa là yêu cầu của nhà đầu tư cao hơn.
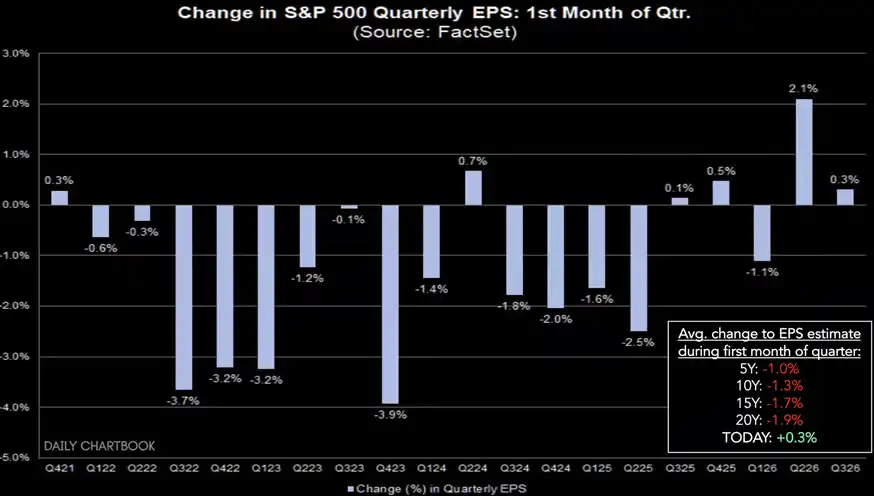
Vào tháng 7, các nhà phân tích đã nâng kỳ vọng EPS quý của S&P 500 lên 0,3%; trong lịch sử, các nhà phân tích thường hạ kỳ vọng lợi nhuận trong tháng đầu tiên của quý.
Tiếp theo nên xem gì: Doanh thu, biên lợi nhuận và khả năng điều chỉnh tăng lợi nhuận có duy trì được không
Tiếp theo, để đánh giá liệu lợi nhuận cổ phiếu Mỹ có thể tiếp tục hỗ trợ chỉ số hay không, cần chú ý đến bốn biến số cụ thể hơn.
Đầu tiên là tăng trưởng doanh thu. Lợi nhuận có thể được cải thiện trong ngắn hạn thông qua kiểm soát chi phí, mua lại cổ phiếu hoặc thu nhập một lần, nhưng doanh thu phản ánh rõ hơn liệu nhu cầu có thực sự mở rộng hay không. Nếu tăng trưởng doanh số bắt đầu chậm lại rõ rệt, tính bền vững của việc mở rộng lợi nhuận cũng sẽ bị nghi ngờ.
Thứ hai là biên lợi nhuận. Tăng trưởng lợi nhuận hiện tại một phần đến từ biên lợi nhuận cao và hiệu ứng quy mô của các công ty công nghệ lớn. Nếu chi phí tiền lương, năng lượng, khấu hao hoặc chi phí tài chính tăng lên, tăng trưởng doanh thu có thể không chuyển hóa thành lợi nhuận theo tỷ lệ tương ứng.
Thứ ba là lợi nhuận từ chi tiêu vốn liên quan đến AI. Các công ty công nghệ lớn vẫn đang đầu tư số tiền khổng lồ để xây dựng trung tâm dữ liệu, mua chip và mở rộng cơ sở hạ tầng đám mây. Nhà đầu tư cần thấy các khoản chi này dần chuyển hóa thành doanh thu đám mây, đăng ký phần mềm, hiệu quả quảng cáo hoặc doanh thu dịch vụ AI doanh nghiệp.
Thứ tư là hướng điều chỉnh lợi nhuận. Việc các nhà phân tích có tiếp tục nâng dự báo EPS cho năm 2026 và 2027 hay không có thể quan trọng hơn tốc độ tăng trưởng lợi nhuận của một quý đơn lẻ. Chỉ cần kỳ vọng tiếp tục được nâng lên, định giá cao vẫn có thể được hỗ trợ; nếu điều chỉnh lợi nhuận đạt đỉnh hoặc thậm chí chuyển sang hạ xuống, mức độ chấp nhận định giá của thị trường cũng sẽ nhanh chóng suy giảm.
Nhìn tổng thể, tín hiệu tích cực nhất của lợi nhuận cổ phiếu Mỹ trong đợt này là kết quả ngắn hạn, độ rộng tăng trưởng và kỳ vọng tương lai đồng thời được cải thiện. Chỉ số tăng không chỉ phụ thuộc vào thanh khoản và chủ đề AI, mà bản thân lợi nhuận doanh nghiệp cũng đang cung cấp hỗ trợ.
Nhưng sự hỗ trợ này đã được xây dựng trên nền tảng mức lợi nhuận cao bất thường và kỳ vọng thị trường.
Lợi nhuận càng mạnh, định giá càng có lý do để duy trì; kỳ vọng càng cao, cái giá phải trả cho sai sót trong báo cáo tài chính càng lớn. Điều thực sự quyết định liệu cổ phiếu Mỹ có thể tiếp tục đi lên hay không không còn là việc doanh nghiệp có thể đưa ra một báo cáo tài chính "khá ổn" hay không, mà là liệu doanh thu, biên lợi nhuận và định hướng tương lai có thể liên tục vượt qua ngưỡng thị trường ngày càng cao hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia