




123 tỷ USD, Meta lại phát hành trái phiếu cho trung tâm dữ liệu.

Ngày 27 tháng 7, một thực thể liên quan đến BlackRock đã phát hành trái phiếu trị giá 12,3 tỷ USD cho dự án trung tâm dữ liệu của Meta tại El Paso, Texas. Theo Bloomberg, trái phiếu này đã tăng giá trên thị trường chợ xám trước khi được định giá chính thức, với lợi suất chào bán trước phát hành cao hơn khoảng 2,60 điểm phần trăm so với trái phiếu Kho bạc Mỹ. Có vẻ như bên mua vẫn chưa rời khỏi thị trường.
Tuy nhiên, trong cùng một bài báo còn có một chi tiết ít sôi động hơn. Đơn đặt hàng cuối cùng vào khoảng 20 tỷ USD, chỉ gấp 1,6 lần quy mô phát hành, thấp hơn mức trung bình khoảng 4 lần tỷ lệ đăng ký mua trái phiếu năm 2026 theo thống kê của Bloomberg. Quan trọng hơn, khi trái phiếu được định giá chính thức, nó cao hơn khoảng 40 điểm cơ bản so với trái phiếu Beignet 2049 được phát hành năm ngoái để huy động vốn cho trung tâm dữ liệu của Meta tại Louisiana.
40 điểm cơ bản nghe có vẻ nhỏ. Nhưng trong một trái phiếu dự án kéo dài hàng thập kỷ, điều này có nghĩa là thị trường sẵn sàng cho vay, nhưng muốn thu thêm một lớp giá. Lớp giá này không đồng nghĩa với việc tín dụng của Meta đột nhiên xấu đi. Kỳ hạn, bảo đảm và phân tầng của hai trái phiếu vẫn chưa được tiết lộ đầy đủ trong các tài liệu công khai. Nó giống như một sự thăm dò của thị trường trái phiếu đối với một thứ mới mẻ: trung tâm dữ liệu AI không chỉ là chi phí vốn của các công ty công nghệ, mà còn bắt đầu trở thành một loại trái phiếu cơ sở hạ tầng cần được định giá riêng.
Trước hết, hãy xem thị trường đã "mặc cả" trái phiếu này như thế nào.
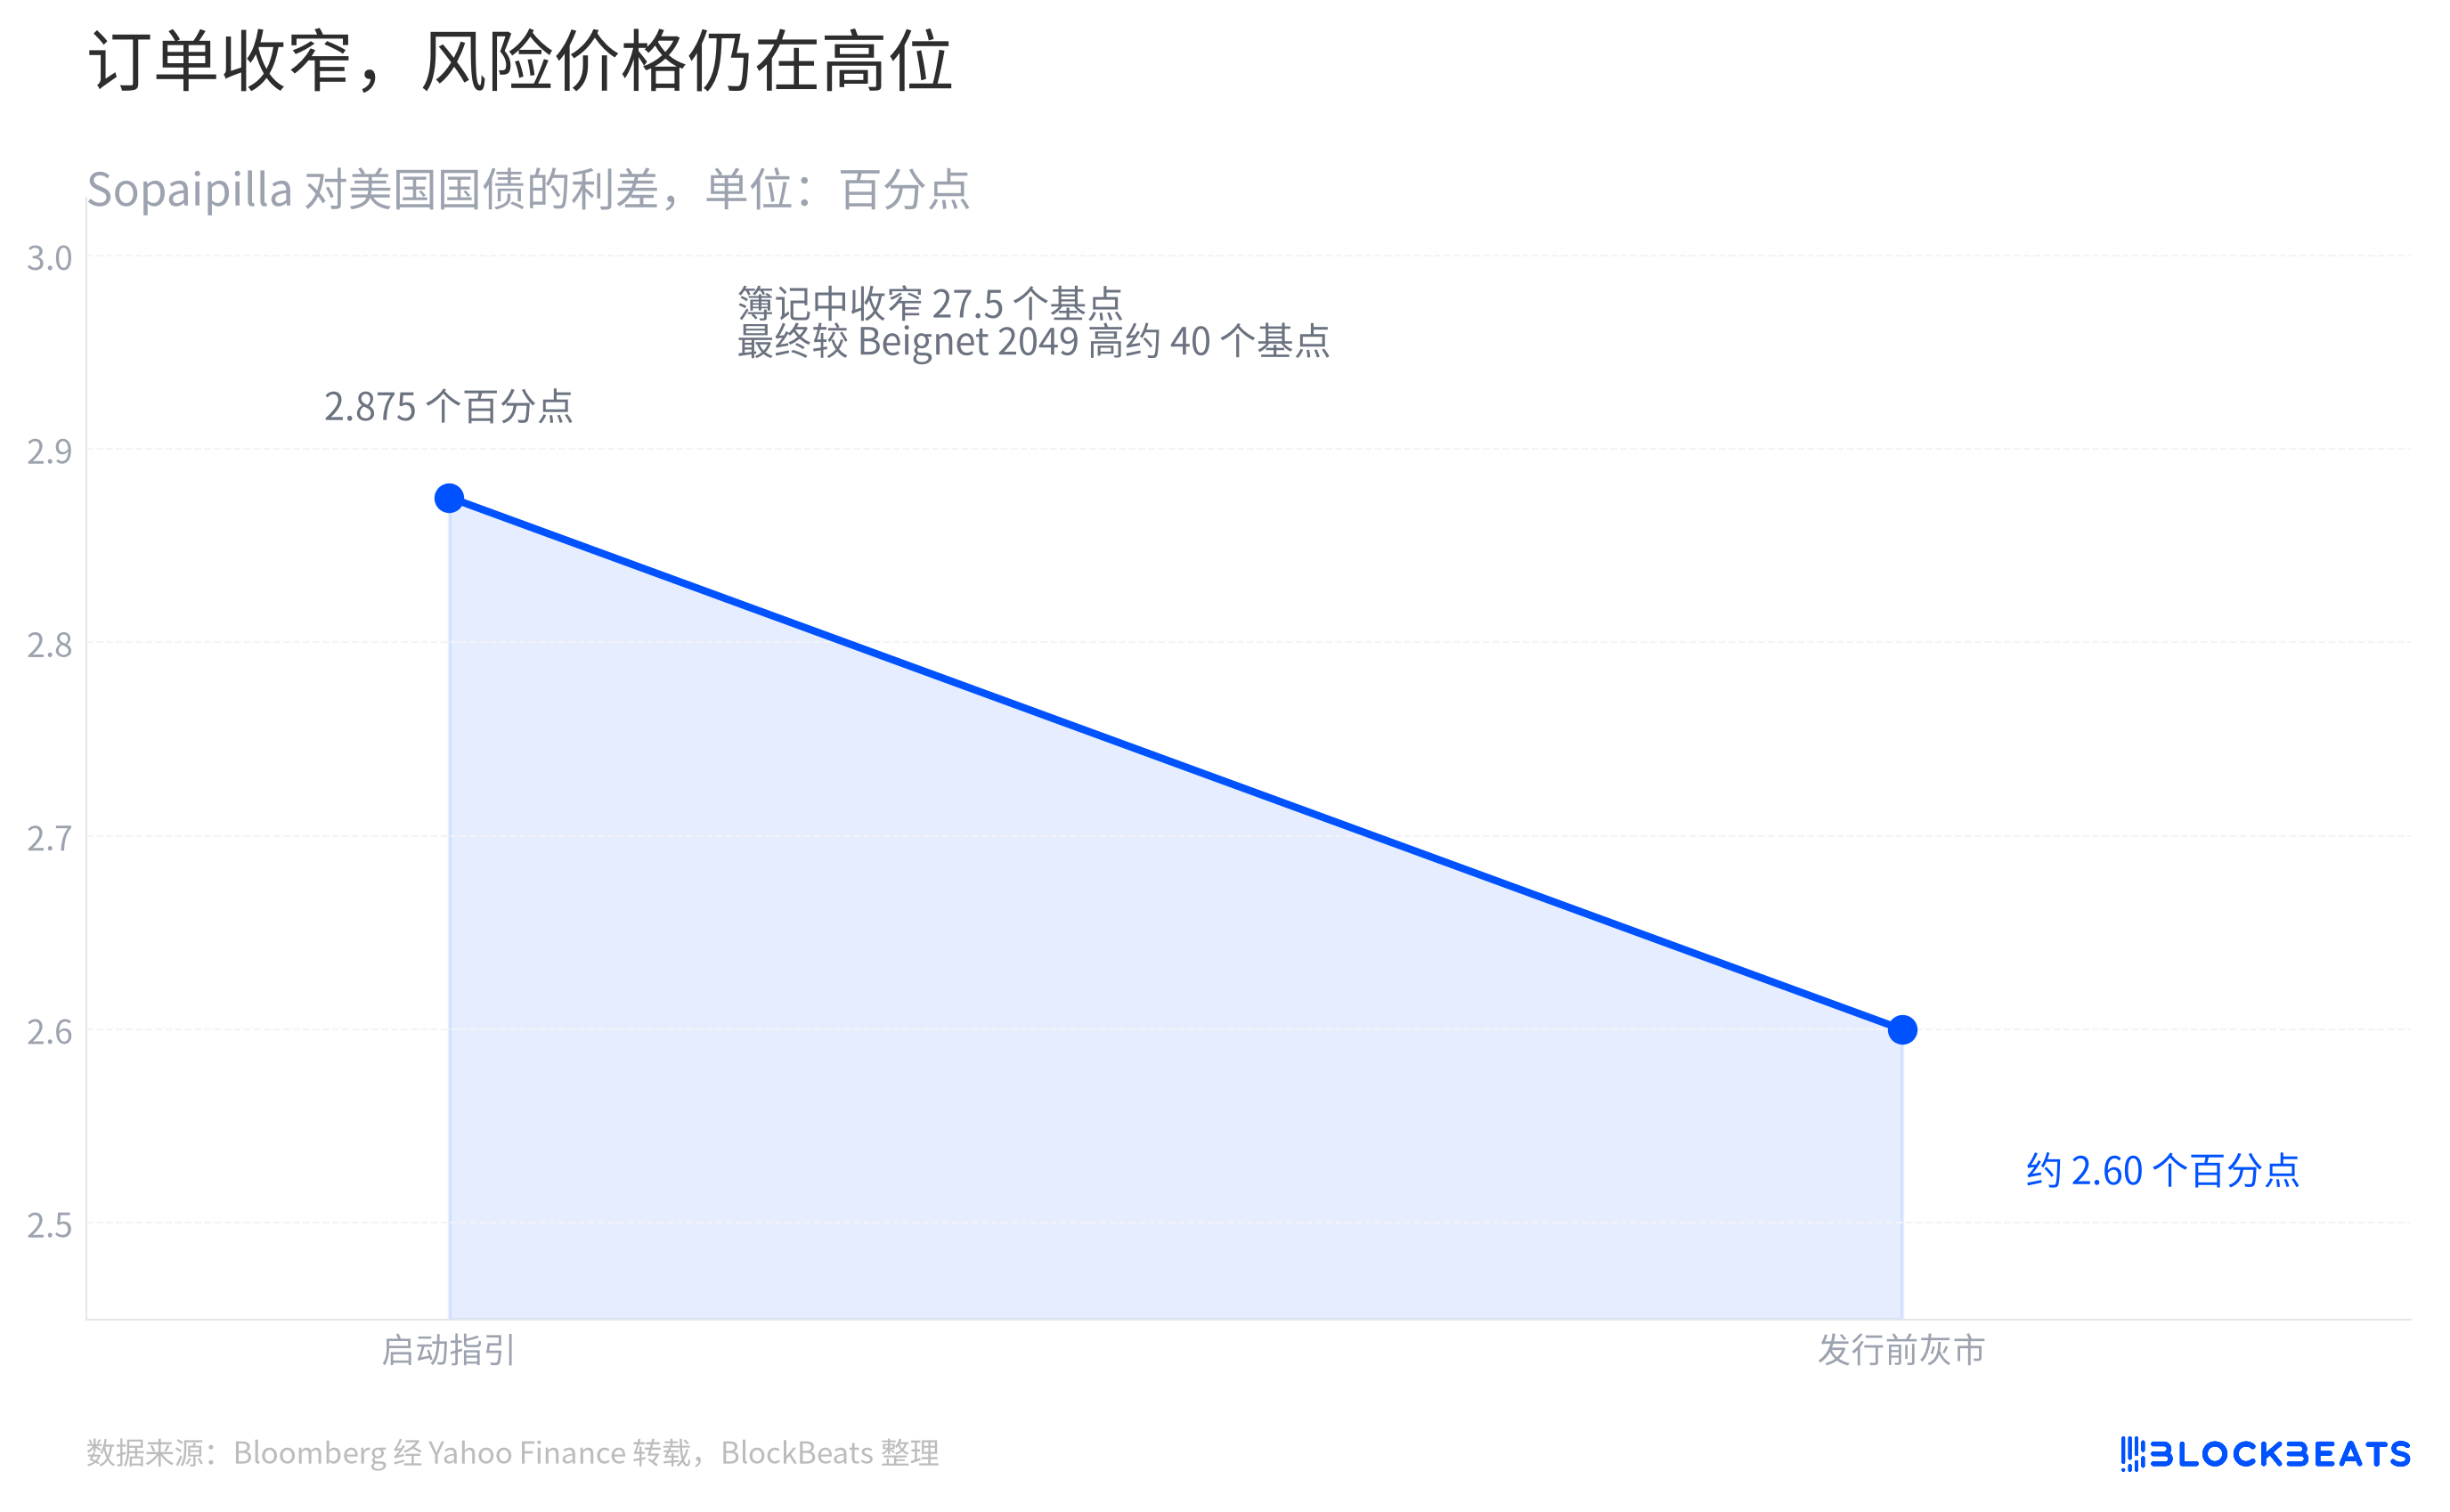
Theo Bloomberg, hướng dẫn khởi động của Sopaipilla Investor là cao hơn 2,875 điểm phần trăm so với trái phiếu Kho bạc Mỹ, sau đó thu hẹp xuống còn khoảng 2,60 điểm phần trăm sau khi ghi sổ. Quá trình từ không có đơn đặt hàng đến có đơn đặt hàng giống như một buổi roadshow chấm điểm dự án. Các nhà bảo lãnh phát hành trước tiên đưa ra lãi suất cao hơn để thu hút vốn chấp nhận rủi ro, sau đó từ từ hạ xuống dựa trên số lượng đơn đặt hàng.
Điều dễ bị hiểu sai nhất ở đây là hai chữ "thu hẹp". Nó cho thấy bên mua sẵn sàng nhận trái phiếu này, nhưng không có nghĩa là họ coi nó như trái phiếu công ty công nghệ thông thường. Bloomberg cũng đề cập rằng mức chênh lệch so với trái phiếu Beignet 2049 khi định giá chính thức là khoảng 40 điểm cơ bản. Thị trường không đưa ra sự từ chối, mà là một tấm vé vào cửa kèm phụ phí.
Khoản phụ phí này đến từ đâu? Một phần từ nguồn cung. Bloomberg cho biết, việc các công ty công nghệ lớn phát hành trái phiếu dày đặc đang thắt chặt hạn mức có sẵn của các nhà quản lý quỹ. Một phần khác đến từ bản thân dự án. Trung tâm dữ liệu trước tiên phải giải quyết đất đai, điện năng, xây dựng và thiết bị, sau đó chờ người thuê thực hiện các hợp đồng dài hạn. Các chủ nợ không đối mặt với một hoạt động kinh doanh đã nằm trong báo cáo tài chính của Meta, mà là một sự sắp xếp về việc liệu dòng tiền trong tương lai có thể diễn ra theo kế hoạch hay không.
Vậy tại sao Meta không tự phát hành trái phiếu, mà lại phải thêm một lớp công ty dự án? Câu trả lời nằm trong cấu trúc giao dịch.
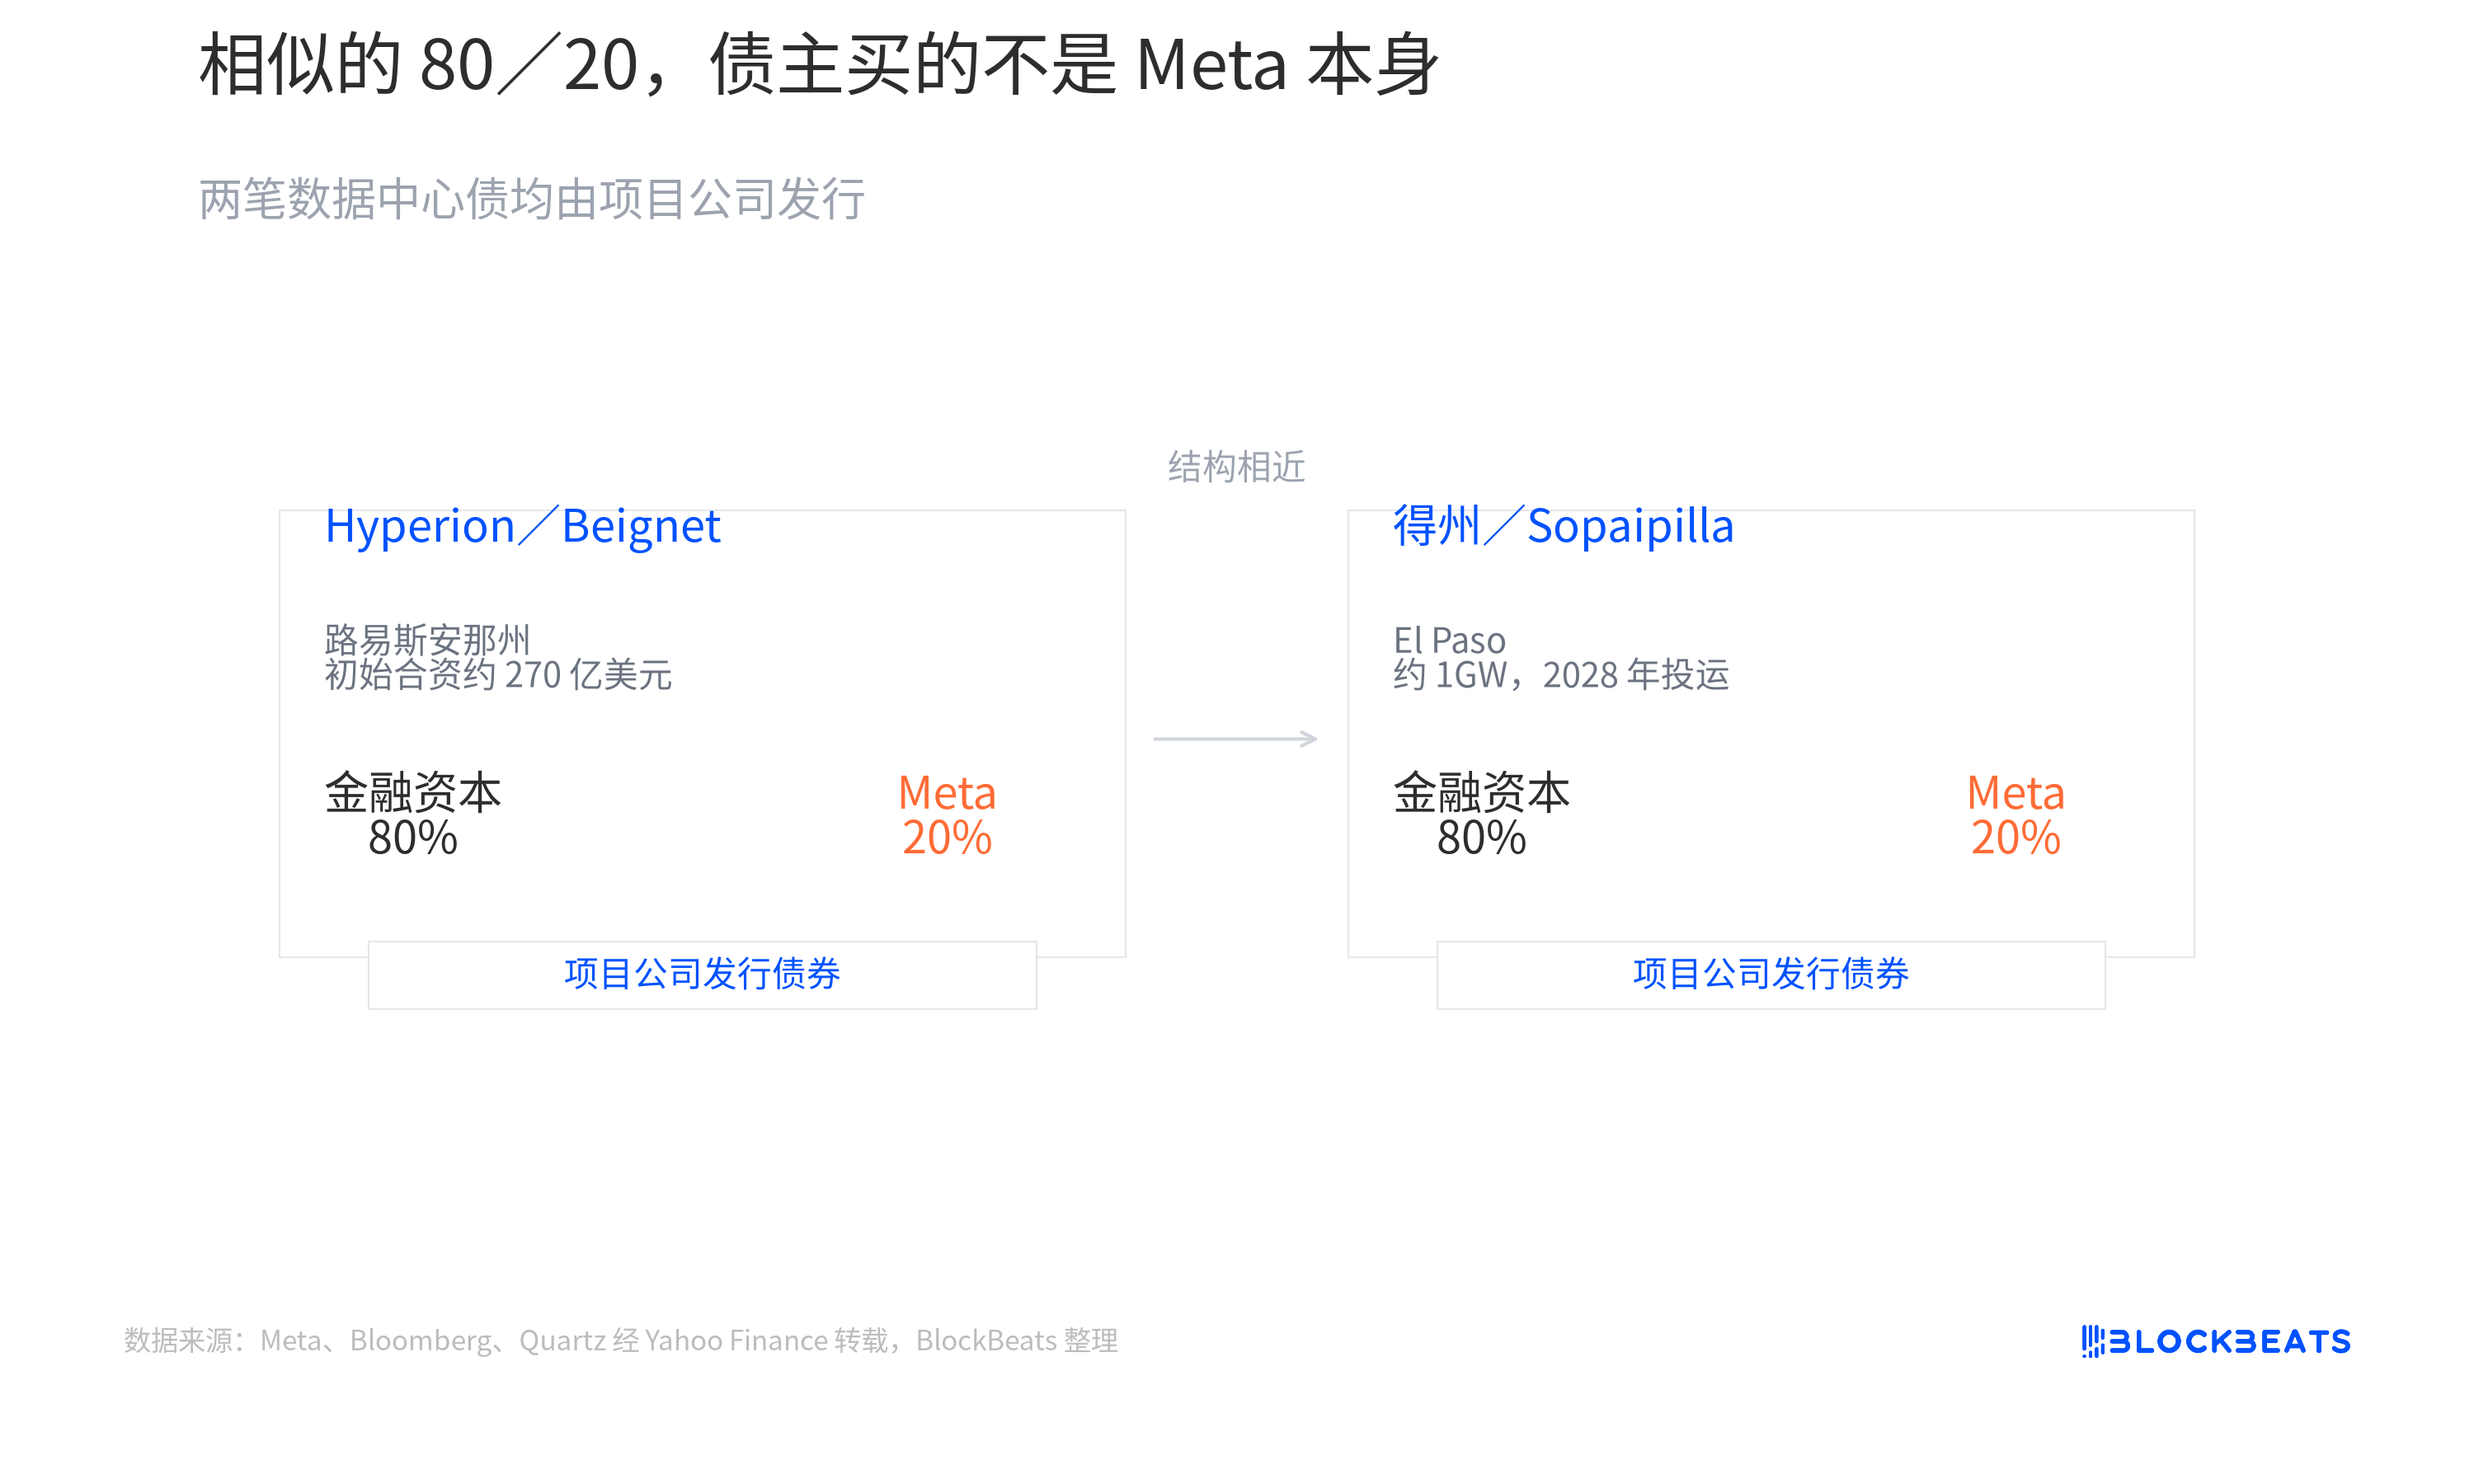
Theo Quartz ngày 21 tháng 7 dẫn lại từ Bloomberg, dự án tại Texas được tài trợ bởi Sopaipilla Investor có liên quan đến BlackRock, trong đó các thực thể liên quan đến BlackRock nắm 80% quyền lợi dự án, Meta nắm 20% còn lại. Dự án dự kiến có quy mô khoảng 1GW và sẽ đi vào vận hành vào năm 2028. Trái phiếu được phát hành bởi công ty mẹ, dòng vốn chảy vào dự án, không phải bảng cân đối kế toán của trụ sở Meta.
Đây không phải lần đầu Meta sử dụng cấu trúc vỏ bọc này. Theo thông báo của Meta và báo cáo từ Quartz, quy mô liên doanh ban đầu của dự án Hyperion tại Louisiana vào khoảng 27 tỷ USD, cũng áp dụng tỷ lệ vốn tài chính chiếm 80%, Meta chiếm 20%, một phần vốn đến từ trái phiếu tư nhân dành cho nhà đầu tư tổ chức. Hai sơ đồ cấu trúc nhìn gần như bản sao.
Nhưng bốn chữ "công ty dự án" sẽ thay đổi những gì chủ nợ nhìn vào. Mua trái phiếu doanh nghiệp Meta, vấn đề cốt lõi là dòng tiền quảng cáo, mua lại cổ phiếu và khả năng thanh toán tổng thể của công ty. Mua trái phiếu dự án, vấn đề sẽ chuyển thành trung tâm dữ liệu có được xây dựng đúng hạn không, điện có được kết nối không, hợp đồng thuê có được duy trì không, và thiết bị sau nhiều năm còn lại bao nhiêu giá trị. Nhà tài trợ chỉ có 20% quyền lợi, không tự động trả lời những câu hỏi này.
Có thể hình dung nó như một tòa nhà văn phòng. Nhà phát triển và khách thuê lớn đều nổi tiếng, không có nghĩa là mọi khoản vay trong tòa nhà đều được họ bảo lãnh. Chủ nợ cuối cùng vẫn phải xem hợp đồng, kiểm tra tiền thuê bắt đầu thu từ ngày nào, khi trống ai lấp đầy lỗ hổng, nếu xây dựng đến giữa chừng thiếu vốn thì sao. Máy chủ của trung tâm dữ liệu AI đắt hơn và thay mới nhanh hơn, hợp đồng này đương nhiên bị xem xét kỹ lưỡng hơn.
Đây cũng là lý do tại sao 40 điểm cơ bản không thể được dịch đơn giản thành "thị trường bearish Meta". Trước hết, đó là một mức giá chung cho cấu trúc dự án, chu kỳ xây dựng, giá trị còn lại và nguồn cung tập trung. Tỷ lệ vốn chủ sở hữu tương tự chỉ cung cấp điểm khởi đầu có thể so sánh, không thể xóa nhòa sự khác biệt giữa các điều khoản trái phiếu.
Tiến thêm một bước, tại sao cấu trúc này lại xuất hiện thường xuyên hiện nay? Vì số tiền Meta cần chi đã bắt đầu vượt quá nhịp độ chi tiêu vốn truyền thống.
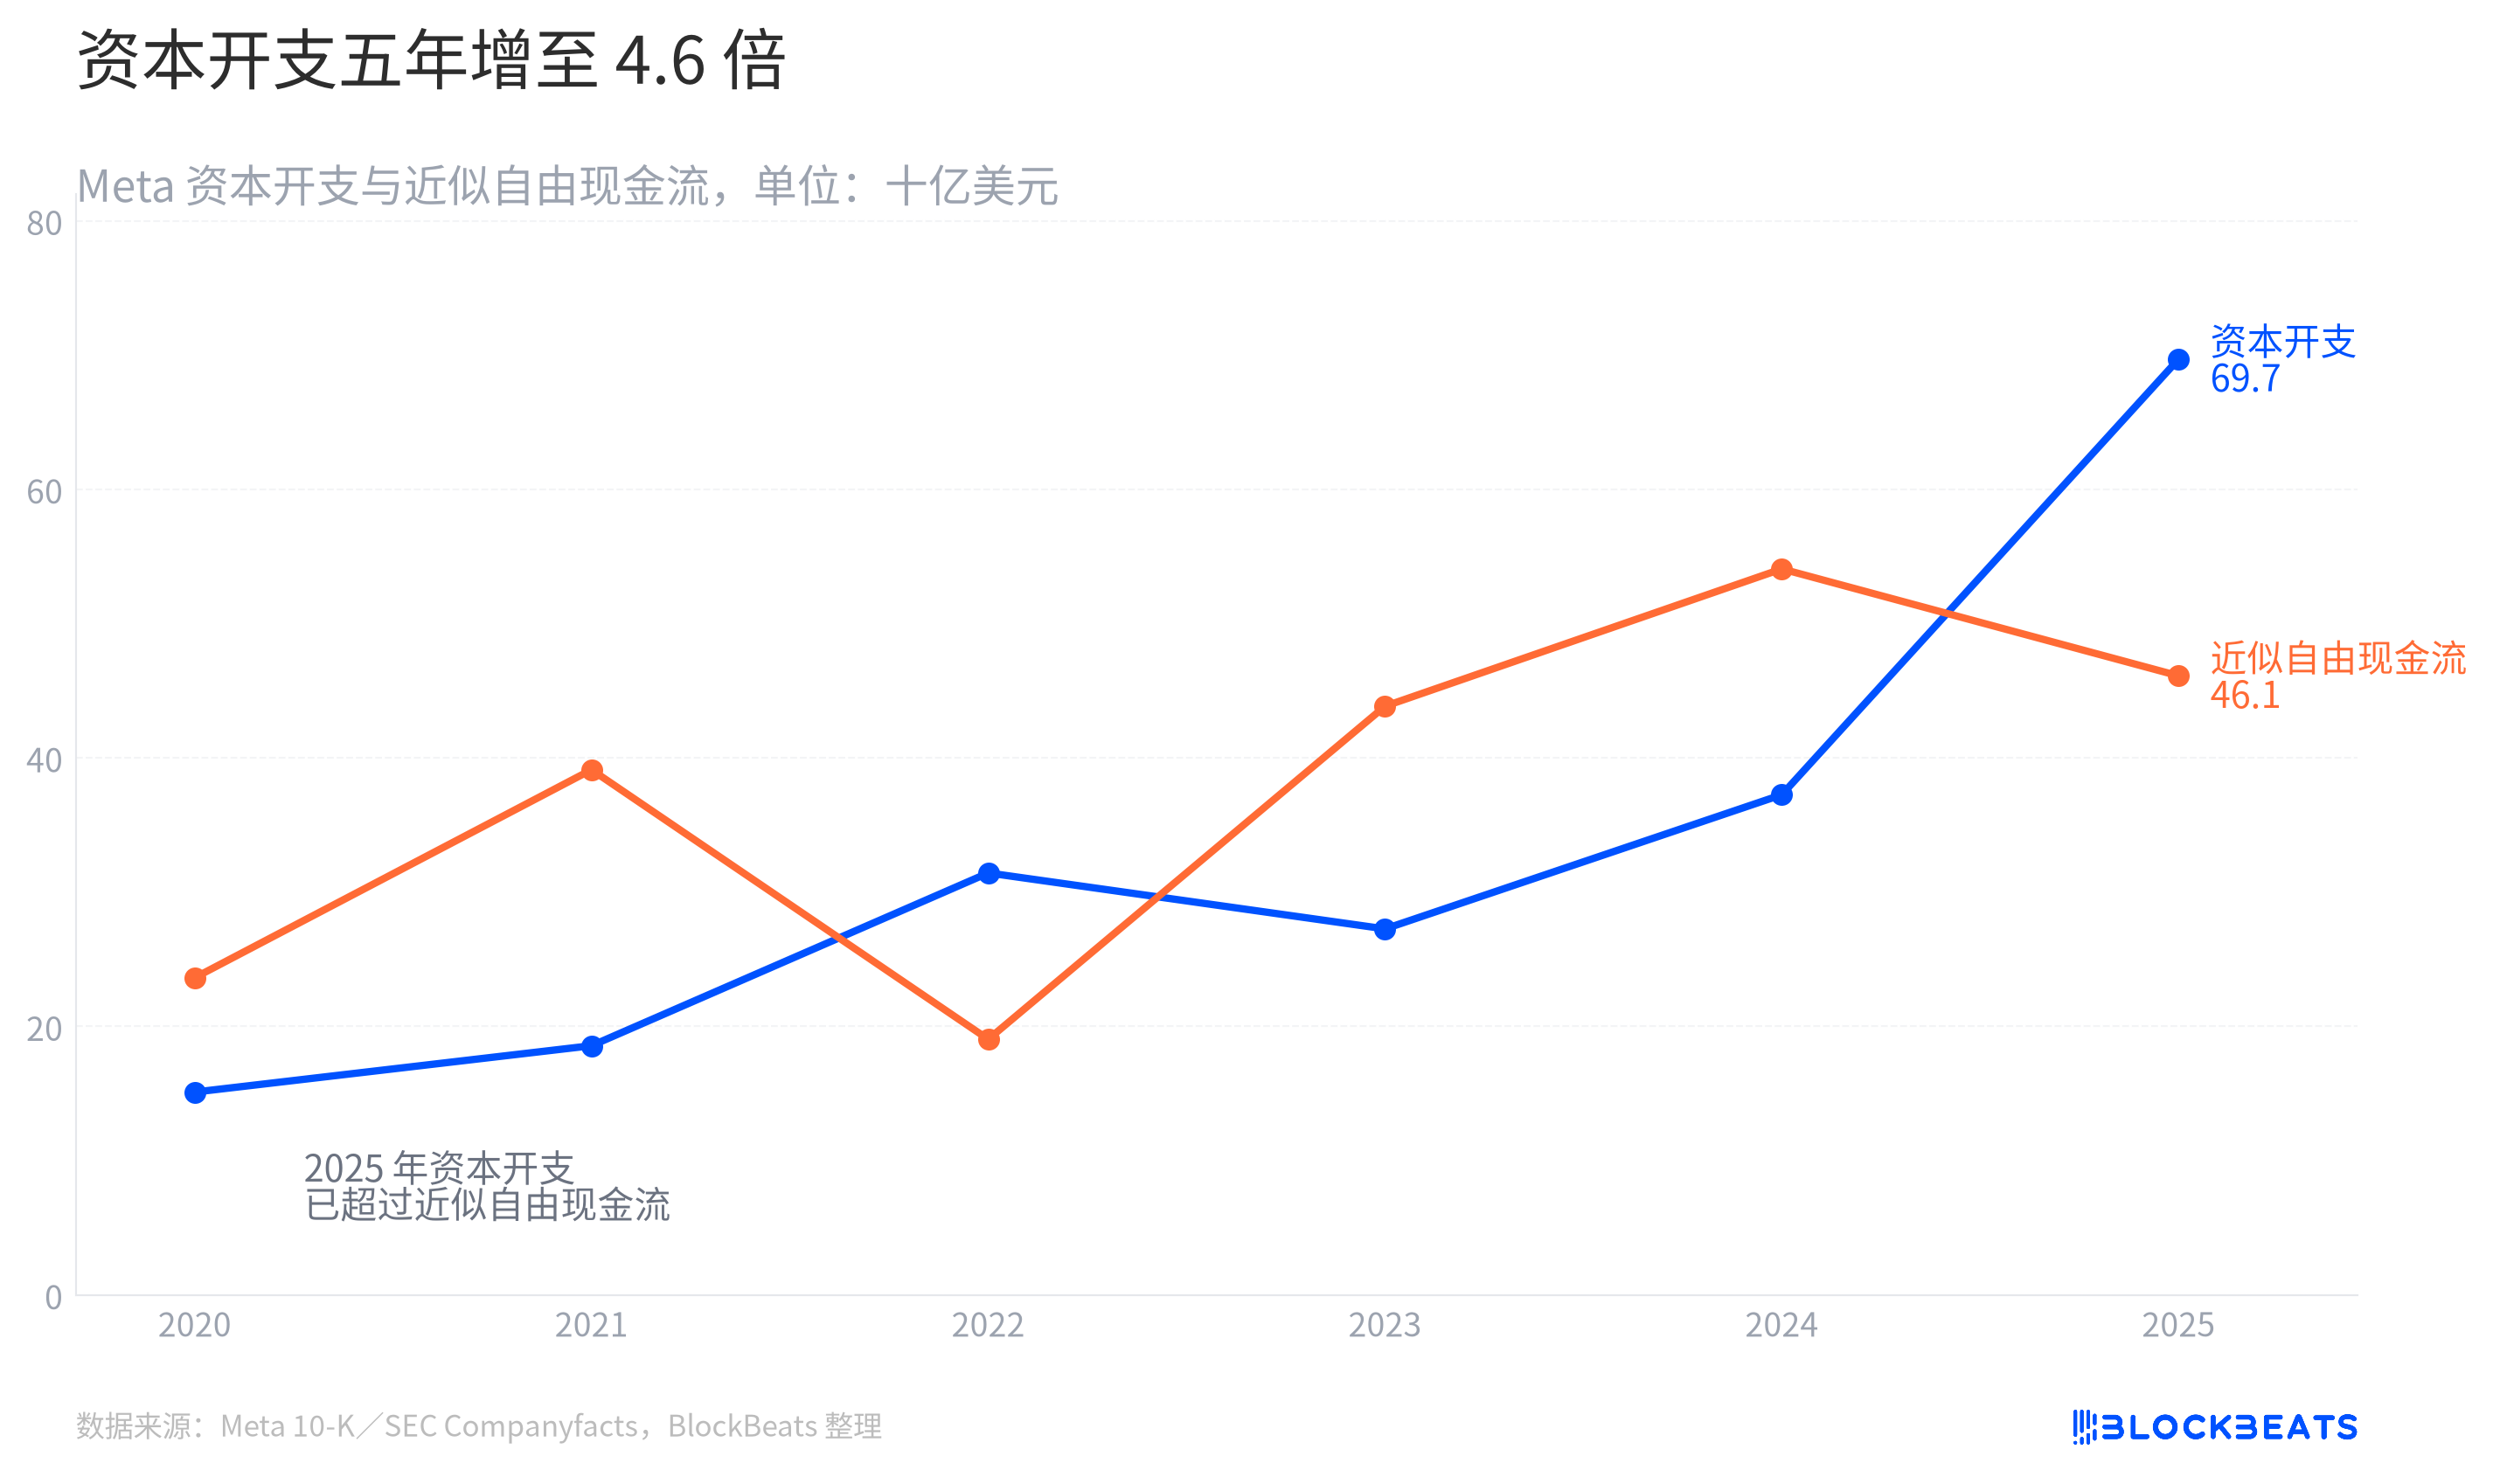
Theo hồ sơ hàng năm của Meta gửi Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, chi tiêu vốn của công ty trong năm 2025 là 69,691 tỷ USD, gấp khoảng 4,6 lần so với năm 2020. Cùng một tiêu chí, dòng tiền tự do xấp xỉ tính bằng dòng tiền hoạt động trừ chi tiêu vốn đã giảm từ 54,072 tỷ USD năm 2024 xuống còn 46,109 tỷ USD. Công ty không phải không có tiền mặt, mà tốc độ xây dựng đang nuốt chửng nhiều hơn lượng tiền mặt có thể tự do sử dụng.
Điểm chính của biểu đồ này không nằm ở năm mà hai đường giao nhau. Nó thể hiện sự thay đổi trong ngôn ngữ của dòng vốn. Trước đây, trung tâm dữ liệu giống như một khoản ngân sách được gia hạn hàng năm. Giờ đây, các dự án như Hyperion đã gộp đất đai, điện năng, phòng máy và hàng loạt bộ tăng tốc thành một dự án dài hạn. Meta năm nay thông báo Hyperion sẽ mở rộng lên quy mô hơn 50 tỷ USD và 5GW, với phần mở rộng do công ty độc lập nắm giữ. Theo Quartz đưa tin ngày 13 tháng 7, điều này lớn hơn nhiều so với liên doanh ban đầu.
Tài trợ dự án cung cấp một cách phân bổ. Vốn tài chính đảm nhận phần lớn vốn chủ sở hữu và nợ, công ty công nghệ giữ quyền sử dụng và một phần vốn chủ sở hữu, chi phí đầu tư không cần phải ghi nhận toàn bộ vào bảng cân đối kế toán trong một năm tài chính. Nhưng phân bổ không có nghĩa là biến mất. Rủi ro chỉ chuyển từ "Meta đã chi bao nhiêu" thành "ai sẽ định giá dòng tiền cho một trung tâm dữ liệu chưa hoạt động hết công suất".
Vì vậy, giá trị thực sự của Sopaipilla không nằm ở việc có thêm một khoản tài trợ khổng lồ. Nó giống như một bài kiểm tra áp lực quy mô nhỏ. Đơn đặt hàng đủ để hoàn tất phát hành trái phiếu, nhưng mức giá lại nói với những người đến sau rằng, quỹ đầu tư hạ tầng AI đang tách biệt việc "có sự tham gia của các ông lớn" với "đáng để vay dựa trên tín nhiệm của các ông lớn".
Khi trung tâm dữ liệu chuyển từ ngân sách công ty sang thị trường trái phiếu dự án, rủi ro cũng sẽ chuyển từ một báo cáo tài chính sang một hợp đồng dài hạn hơn.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






