




Nếu Strategy thực sự bán Bitcoin, tác động đến thị trường sẽ lớn đến mức nào?

Nhà giao dịch nổi tiếng Lightcrypto đã im lặng suốt một năm, và khi lên tiếng, đó là một quả bom tấn. Anh ta nói rằng Strategy, công ty nắm giữ Bitcoin lớn nhất, đã bắt đầu bán coin.
Theo địa chỉ anh ta đưa ra, họ đã bán 491 Bitcoin. Với giá Bitcoin quanh mức 60.000 USD, số tiền này chưa đến 30 triệu USD. So với khoảng 847.000 BTC mà Strategy nắm giữ, con số này chẳng thấm vào đâu.
Tất nhiên, cũng có người cho rằng hành vi của địa chỉ này không khớp với logic vận hành địa chỉ công khai của Strategy, rất có thể không phải là Strategy. Nhưng Lightcrypto vẫn nổi tiếng trong việc tìm kiếm địa chỉ, và cũng có một bộ phận đáng kể tin tưởng anh ta.
Việc bán coin thực sự có khả năng xảy ra, vì Strategy vừa công bố kênh bán coin mới của họ. Vào ngày 29 tháng 6, Strategy công bố "Khuôn khổ Vốn Tín dụng Kỹ thuật số", theo đó Hội đồng quản trị ủy quyền cho công ty bán tối đa 1,25 tỷ USD BTC để bổ sung dự trữ USD, thanh toán cổ tức ưu đãi và lãi trái phiếu, mua lại cổ phiếu ưu đãi, cũng như mua lại cổ phiếu phổ thông MSTR.
Điều chúng ta cần suy nghĩ là bước tiếp theo. Nếu 491 BTC thực sự đã được bán, điều đó có ý nghĩa gì đối với thị trường Bitcoin và cơ chế cổ phiếu của Strategy?
491 BTC có thực sự lớn không?
Trước hết, hãy nhìn vào tỷ lệ.
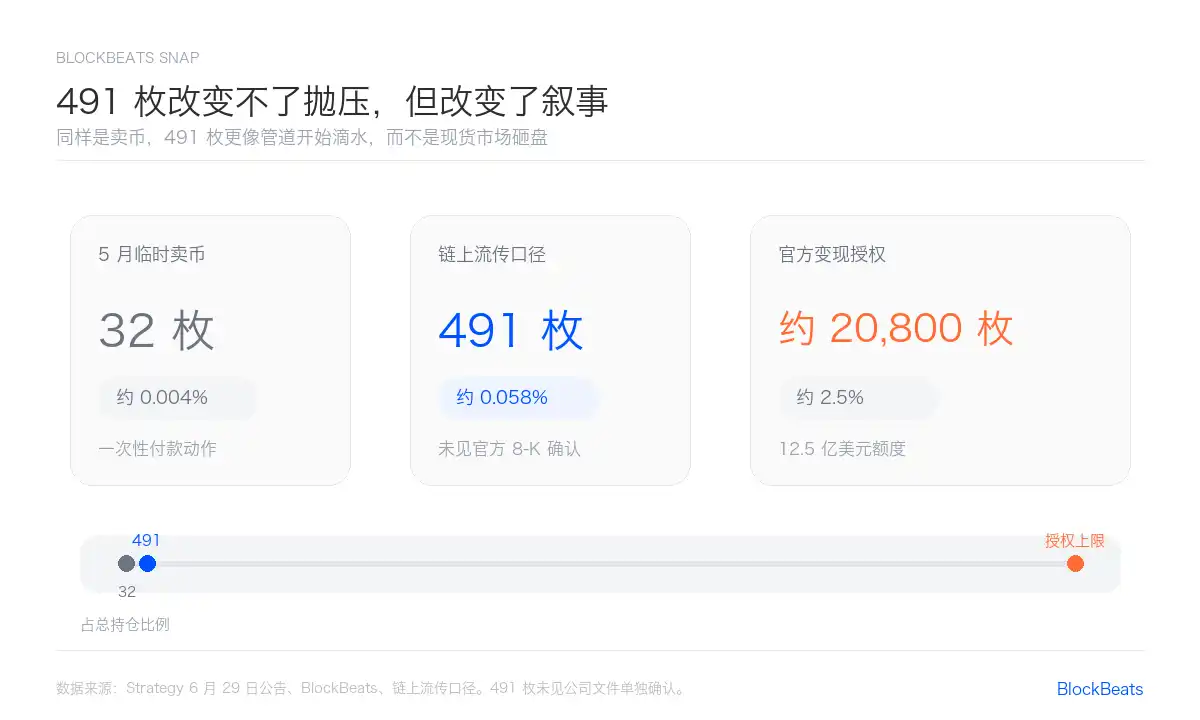
Từ góc độ thị trường giao ngay, 491 BTC rất nhỏ. Nó chỉ chiếm khoảng 0,058% tổng lượng nắm giữ của Strategy. Nếu hình dung lượng nắm giữ của Strategy như một bể nước 100 lít, thì 491 BTC chỉ tương đương với việc múc ra 58 ml.
Vì vậy, nếu thị trường chỉ quan tâm đến "áp lực bán", thì 491 BTC không phải là vấn đề.
Sự so sánh thực sự nằm ở hai cột mốc khác. Cuối tháng 5, Strategy đã bán 32 BTC, trị giá khoảng 2,5 triệu USD. Lần đó giống như một thao tác tạm thời hơn, dùng để đáp ứng các nhu cầu liên quan đến phân phối cổ tức ưu đãi. Một tháng sau, công ty đưa việc bán coin vào khuôn khổ chính thức, với hạn mức tối đa 1,25 tỷ USD. Tính theo giá 60.000 USD mỗi BTC, con số này có thể bao phủ khoảng 20.000 BTC.
Nói cách khác, nếu 491 BTC được xác nhận, đó không phải là "Strategy đang xả hàng". Nó giống như một đường ống bắt đầu nhỏ giọt.
Tại sao nó lại bán?
Câu trả lời nằm trong STRC.
STRC là cổ phiếu ưu đãi vĩnh viễn của Strategy, với mệnh giá mục tiêu 100 USD. Người mua của nó không phải là những nhà đầu tư crypto điển hình, mà là dòng vốn tìm kiếm lợi suất ổn định, muốn có dòng tiền mặt ổn định. Câu chuyện ban đầu của sản phẩm này rất suôn sẻ: nhà đầu tư mua STRC, Strategy dùng tiền mua BTC, BTC hỗ trợ tài sản công ty, STRC tiếp tục giao dịch gần mệnh giá.
Vấn đề là, STRC đã không duy trì được gần mệnh giá.
Vào ngày 30 tháng 6, Yahoo Finance cho thấy giá đóng cửa của STRC là 84,86 USD. Cùng lúc đó, Strategy đã nâng tỷ suất cổ tức hàng năm của STRC lên 12% kể từ tháng 7. Điều này tạo ra một sự chênh lệch rất khó coi. Giá càng thấp, thị trường càng mất niềm tin, công ty càng phải trả lãi suất cao hơn.
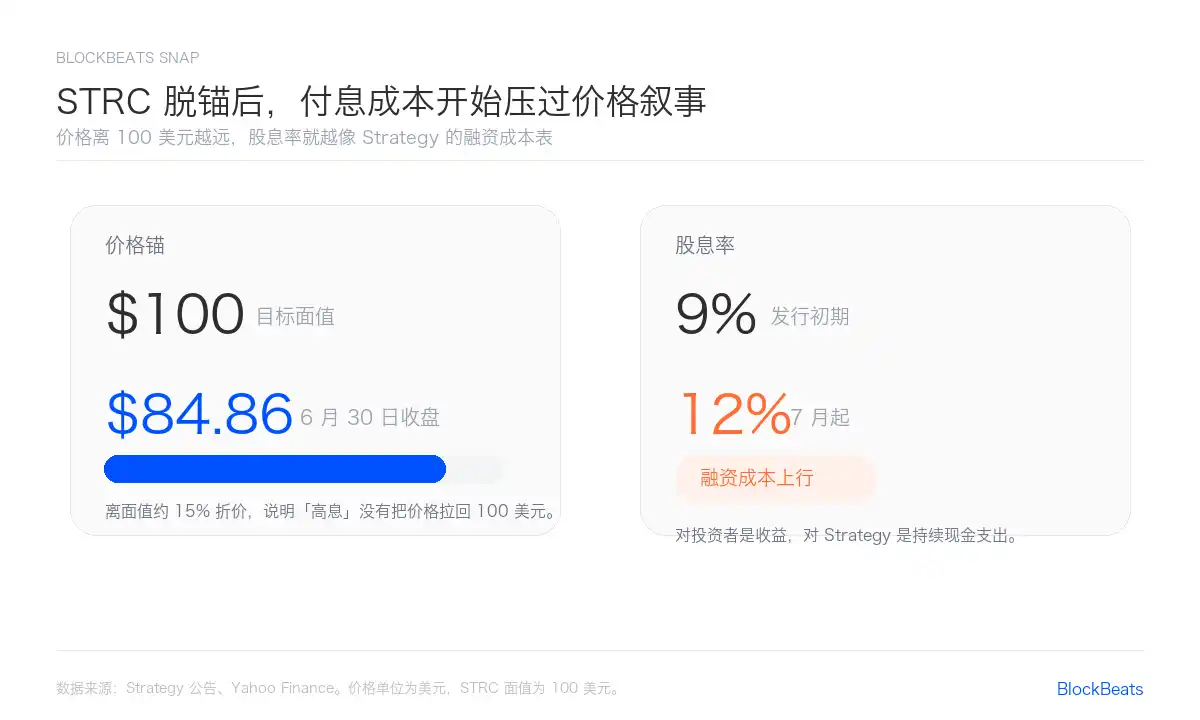
Mức 12% ở đây không chỉ là lợi nhuận của nhà đầu tư, mà còn là chi phí của Strategy.
Theo thông báo ngày 29 tháng 6 của Strategy, chi phí cổ tức ưu đãi hàng năm và lãi vay nợ hiện tại của công ty là khoảng 1,76 tỷ USD. Nói một cách dễ hiểu, mỗi ngày công ty cần chuẩn bị khoảng 4,8 triệu USD để duy trì cấu trúc vốn này.
Điều này không có nghĩa là Strategy không thể trả được. Dự trữ USD mà công ty công bố là khoảng 2,55 tỷ USD, chỉ riêng dự trữ đã có thể trang trải trong 17,4 tháng. Nhưng điều này giải thích tại sao khuôn khổ bán coin lại xuất hiện. Bán BTC không phải để xả coin ra thị trường, mà để bổ sung tiền mặt cho toàn bộ cấu trúc cổ phiếu và cổ phiếu ưu đãi.
491 đồng là tin tốt hay xấu cho MSTR?
Điều này cần được xem xét ở hai khía cạnh.
Trong ngắn hạn, thị trường có thể coi đây là tin tốt. Sau khi khuôn khổ được công bố vào ngày 29 tháng 6, MSTR đã tăng gần 7% trong phiên giao dịch trước giờ mở cửa. Phản ứng này không hề mâu thuẫn. Thị trường không thích việc bán tháo hỗn loạn, nhưng thích việc công ty giải thích rõ ràng về kế hoạch thanh khoản trước.
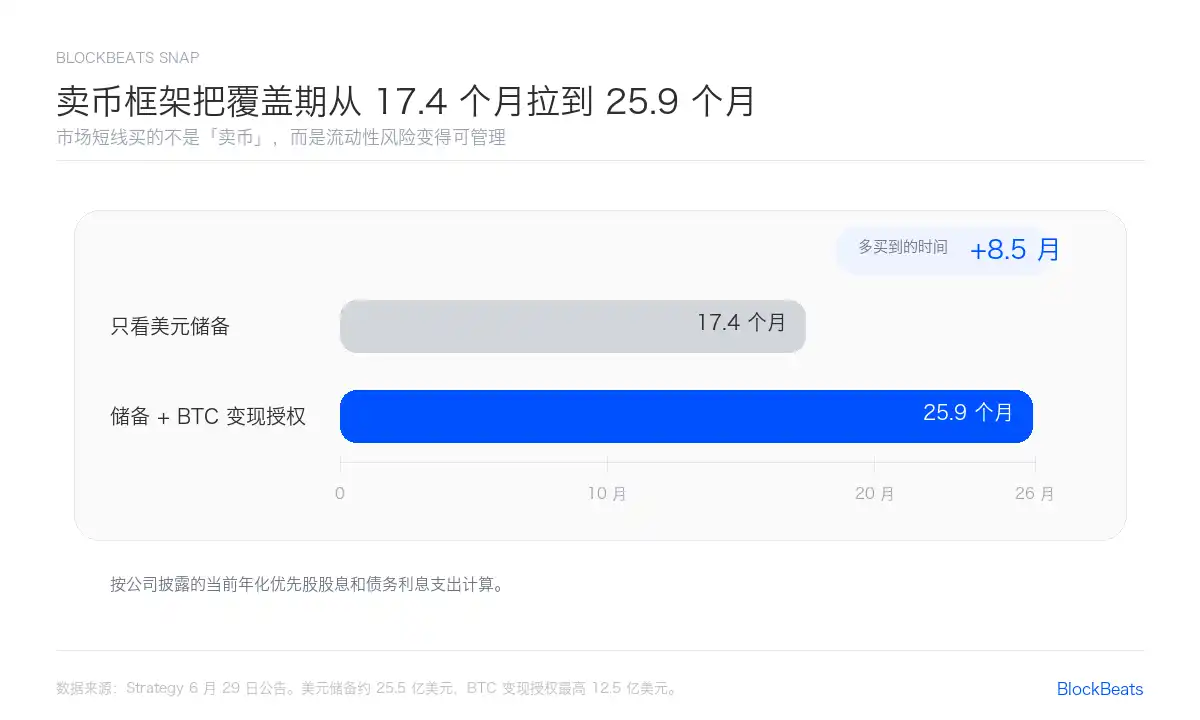
Biểu đồ này giải thích tại sao MSTR có thể tăng giá vào thời điểm đó. Chỉ dựa vào dự trữ USD, thời gian trang trải của Strategy là khoảng 17,4 tháng. Với ủy quyền chuyển đổi BTC trị giá 1,25 tỷ USD, thời gian trang trải được kéo dài lên khoảng 25,9 tháng.
Thị trường không mua "bán coin".
Thị trường mua "ít nhất là không có chuyện sụp đổ ngày mai".
Nhưng trong trung hạn, đây là một sự giáng cấp đối với ngôn ngữ định giá của MSTR. Trước đây, câu chuyện mạnh nhất của MSTR là tích lũy một chiều: huy động vốn, mua BTC, tăng hàm lượng BTC trên mỗi cổ phiếu. Bây giờ có thêm một hành động ngược chiều: bán BTC, bổ sung dự trữ, trả lãi, mua lại chứng khoán chiết khấu.
Điều này không nhất thiết là sai, thậm chí có thể là điều mà một công ty đại chúng trưởng thành nên làm. Nhưng nó sẽ khiến MSTR từ "người mua biên vĩnh viễn" trở thành "kẻ đôi khi phải quản lý nợ".
Chìa khóa của cơ chế cổ phiếu nằm ở mNAV, tức là bội số giữa vốn hóa thị trường của MSTR so với giá trị tài sản ròng nắm giữ. Khi mNAV cao hơn 1, Strategy phát hành thêm cổ phiếu để mua BTC, thị trường sẽ hiểu điều này như việc làm tăng lượng BTC trên mỗi cổ phiếu. Nhưng một khi mNAV xuống dưới 1, việc phát hành thêm giống như bán Bitcoin của chính mình với giá chiết khấu.
Đến bước đó, bán BTC lại trở thành phương thức huy động vốn sạch sẽ hơn.
Điều này không nhất thiết là xấu ngay lập tức đối với cổ phiếu phổ thông. Nếu công ty dùng tiền bán coin để mua lại STRC chiết khấu, có thể giảm áp lực cổ tức trong tương lai, cổ phiếu phổ thông thậm chí còn được hưởng lợi. Nhưng thị trường cũng sẽ đặt lại một câu hỏi: Khi người mua mạnh nhất cũng phải bán coin, thì MSTR còn xứng đáng được hưởng mức premium BTC cao đến đâu?
Điều này có ý nghĩa gì đối với thị trường BTC?
491 đồng sẽ không thay đổi cung cầu giao ngay.
Nhưng nó sẽ thay đổi biểu đồ tâm lý của các nhà giao dịch. Trước đây, khi thị trường giảm, Strategy thường được hình dung như người mua cuối cùng. ETF rút vốn, thợ đào bán coin, nhà đầu tư nhỏ lẻ không đón, vẫn còn Saylor.
Nếu 491 đồng là thật, hình dung này sẽ xuất hiện một vết nứt. Strategy vẫn có thể là người nắm giữ dài hạn, và vẫn có thể tiếp tục mua. Nhưng nó không còn là tài khoản chỉ có nút mua.
Rắc rối hơn là, khung bán coin bị ràng buộc với STRC. Chừng nào STRC còn ở dưới mệnh giá trong thời gian dài, Strategy sẽ phải lựa chọn giữa một số việc: tăng cổ tức, mua lại cổ phiếu ưu đãi chiết khấu, bổ sung dự trữ USD, hoặc động đến BTC. Mỗi lựa chọn không phải là thảm họa, nhưng mỗi lựa chọn đều kéo "niềm tin Bitcoin" trở về dòng tiền mặt.
Nếu 491 đồng được xác nhận, đó chỉ là tờ giấy nhỏ đầu tiên.
Điều thực sự cần xem xét là liệu sau này thị trường còn coi mỗi tờ giấy nhỏ như một ngoại lệ hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan







