




SK Hynix liệu có thể tăng gấp đôi trong đợt này không?

Tóm tắt
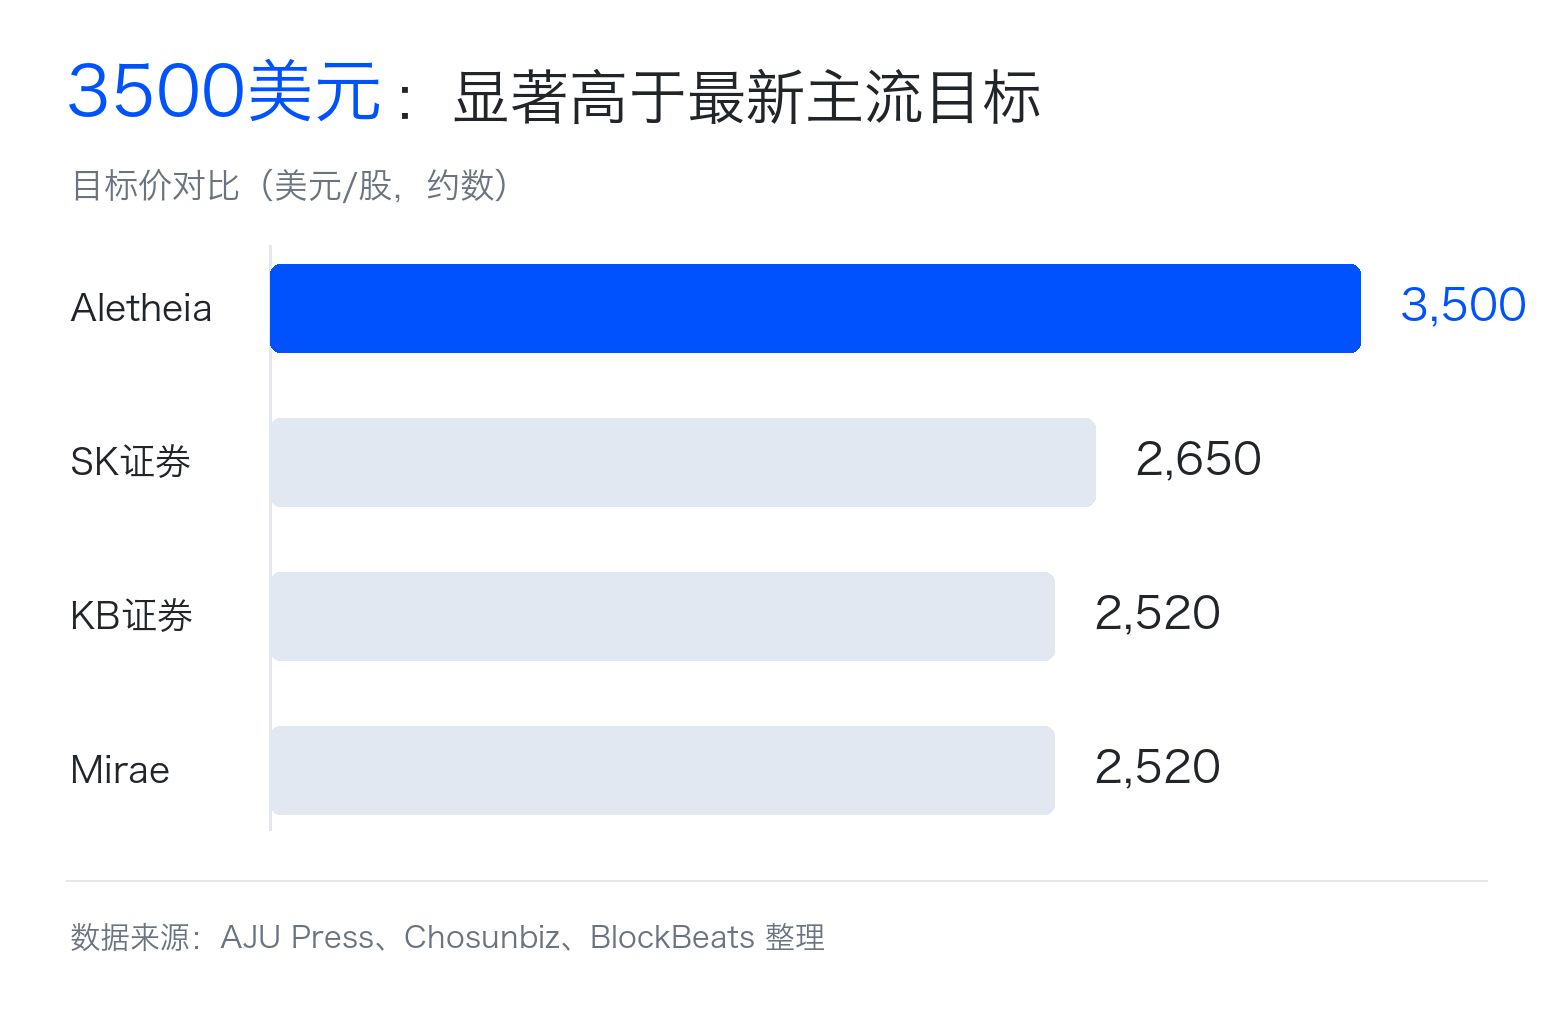
· Aletheia Capital đã nâng mục tiêu giá cổ phiếu SK Hynix lên khoảng 3.500 USD, cao hơn đáng kể so với mức mục tiêu khoảng 2.000 đến 2.520 USD của nhiều tổ chức chính thống.
· Cốt lõi của sự khác biệt về định giá này nằm ở việc thị trường có tin rằng tình trạng thiếu hụt HBM, giá DRAM tăng và dòng tiền tự do cải thiện có thể kéo dài đến năm 2027 hay không.
· Các mã liên quan: SK Hynix, Samsung Electronics, Micron, chuỗi cung ứng NVIDIA.
Trong một báo cáo công bố hôm nay, Aletheia Capital đã nâng mục tiêu giá cổ phiếu SK Hynix lên khoảng 3.500 USD, đưa nó lên vị trí cao hơn nhiều so với mức mục tiêu của các tổ chức chính thống.
Aletheia Capital là một công ty nghiên cứu và tư vấn đầu tư độc lập có trụ sở tại Hồng Kông, phục vụ các nhà đầu tư tổ chức, bao gồm các mảng như phần cứng công nghệ châu Á; so với đó, các báo cáo công khai cho thấy mục tiêu giá của SK Securities là khoảng 2.000 USD, còn Mirae Asset và KB Securities là khoảng 2.520 USD.
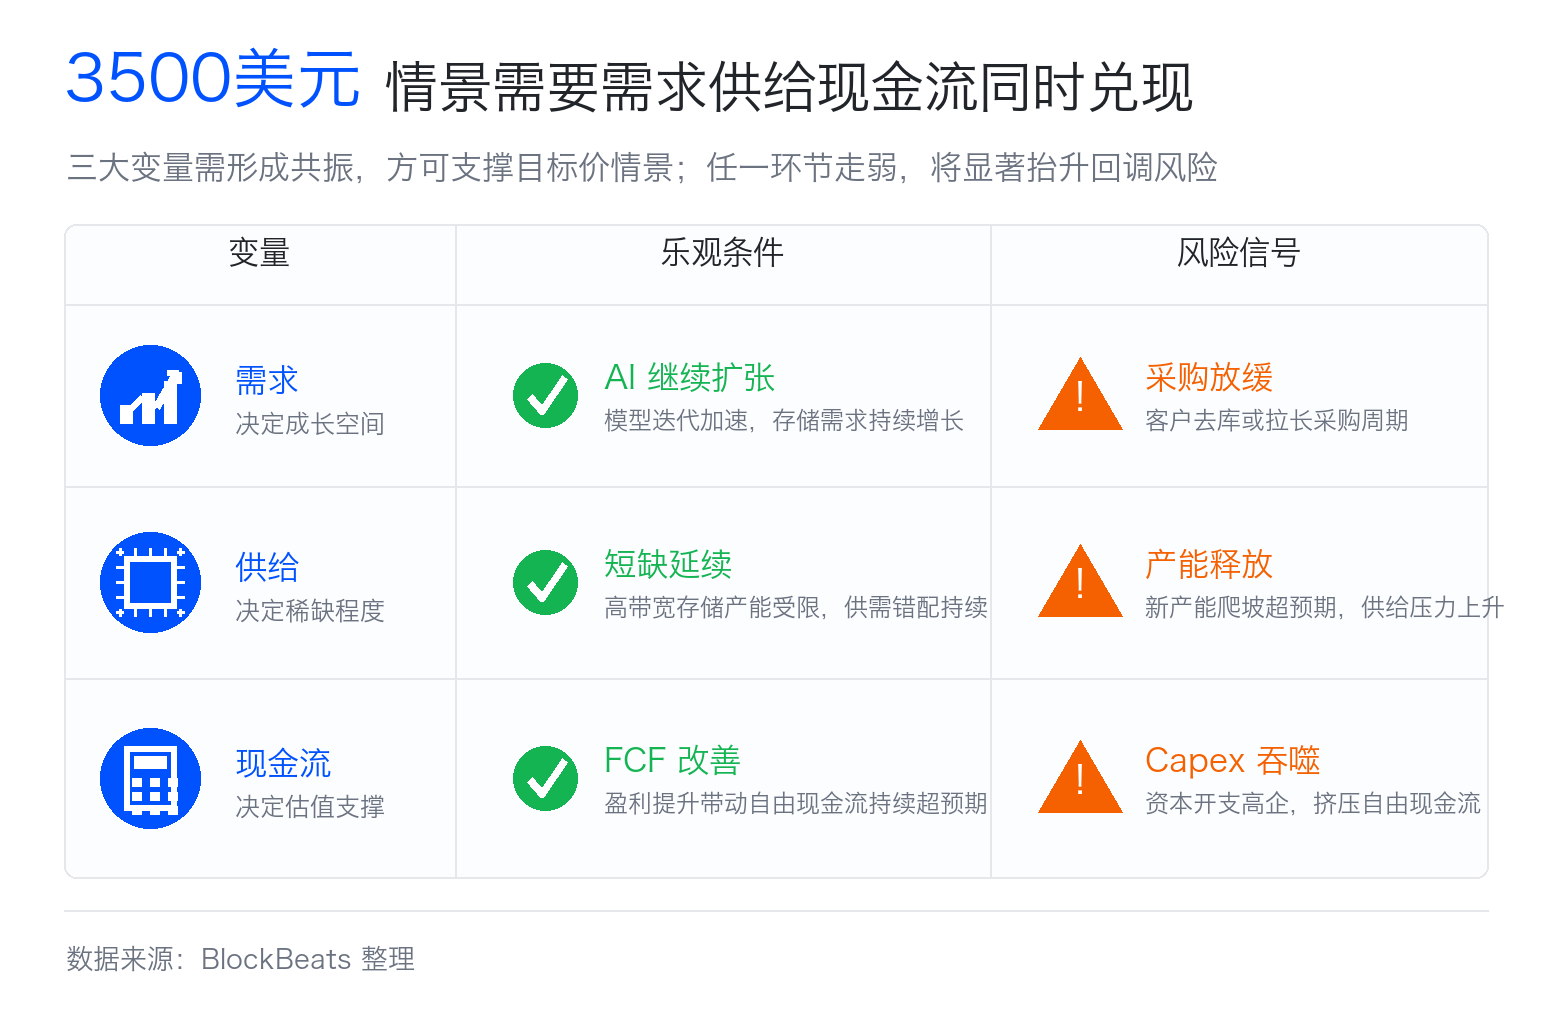
Điều thực sự táo bạo của mục tiêu giá 3.500 USD không chỉ là sự lạc quan hơn so với các tổ chức chính thống, mà còn đòi hỏi thị trường phải tin rằng ba điều sẽ xảy ra đồng thời: tình trạng thiếu hụt HBM (bộ nhớ tốc độ cao dùng cho chip AI) tiếp diễn, giá DRAM thông thường tiếp tục tăng, và nhu cầu máy chủ AI sẽ duy trì sự phục hồi của ngành lưu trữ và dòng tiền tự do cho đến năm 2027.
Thị trường đã thừa nhận SK Hynix cần được định giá lại, nhưng sự khác biệt nằm ở mức độ định giá lại có thể đi xa đến đâu; hầu hết các tổ chức chính thống vẫn giữ mức chiết khấu cho ngành chu kỳ, trong khi mức 3.500 USD lại kéo dài một kịch bản lạc quan sau khi định giá lại.
Sự khác biệt nằm ở cơ sở lợi nhuận năm 2027
Mức 3.500 USD dễ bị hiểu nhầm là một vấn đề định giá đơn giản: chỉ cần cho SK Hynix hệ số 10 lần lợi nhuận hoặc dòng tiền tự do năm 2027, giá cổ phiếu có thể tiếp tục tăng. Khó khăn không nằm ở hệ số, mà ở việc công ty sẽ kiếm được bao nhiêu tiền và giữ lại bao nhiêu tiền mặt vào năm 2027.
Lợi nhuận của các công ty lưu trữ biến động rất lớn. Khi thị trường đi lên, giá tăng, tồn kho giảm, biên lợi nhuận mở rộng nhanh chóng. Khi thị trường đi xuống, công suất mới được giải phóng, khách hàng hủy đơn, giá giảm, lợi nhuận có thể đảo chiều nhanh chóng. Đây cũng là lý do thị trường thường đưa ra hệ số định giá thấp hơn cho các công ty lưu trữ trong dài hạn.
Ngay cả khi SK Hynix đang có lợi nhuận mạnh mẽ, tỷ lệ P/E dự phóng 12 tháng được đề cập trong các báo cáo công khai vẫn nằm trong khoảng một chữ số. Thị trường không phải không thấy AI, mà đang lo ngại đợt tăng giá này cuối cùng vẫn sẽ bị định giá theo đỉnh chu kỳ.
Mức giá mục tiêu táo bạo lan truyền từ Aletheia thách thức mức chiết khấu theo chu kỳ này. Theo các thông tin được chuyển tải công khai, nó đặt cược rằng nhu cầu phần cứng AI liên tục đẩy giá HBM và DRAM lên cao, dòng tiền tự do của SK Hynix vào năm 2027 sẽ vượt xa hầu hết các kỳ vọng hiện tại, do đó có thể được định giá lại trên một cơ sở cao hơn.
Vấn đề nằm ở chỗ, mức 3.500 USD yêu cầu nhiều biến số phải đồng thời đứng về phía thuận lợi: giá HBM tiếp tục mạnh, giá DRAM thông thường không bị hạ xuống bởi công suất mới, SK Hynix duy trì thị phần dẫn đầu, chi tiêu vốn không ngốn quá nhiều tiền mặt, và thị trường sẵn sàng trả cho cổ phiếu chu kỳ một bội số không thấp. Bất kỳ yếu tố nào thấp hơn kỳ vọng, mức giá mục tiêu sẽ biến từ tái định giá cấu trúc thành ngoại suy đỉnh cao chu kỳ.
HBM truyền tình trạng thiếu hụt sang bộ nhớ thông thường
HBM có thể thay đổi logic định giá của SK Hynix, bởi vì nó không phải là một bản nâng cấp nhỏ của bộ nhớ thông thường, mà là một thành phần cốt lõi bên cạnh các bộ tăng tốc AI. Dù chip AI có tính toán nhanh đến đâu, nếu dữ liệu không thể được nạp vào, hiệu suất tổng thể sẽ bị kẹt lại. Vai trò của HBM là cung cấp một kênh dữ liệu băng thông cao hơn cho GPU hoặc bộ tăng tốc AI.
Các nhà đầu tư thông thường có thể hiểu nó như sau: GPU là động cơ, HBM là hệ thống cung cấp nhiên liệu tốc độ cao. Động cơ càng mạnh, yêu cầu đối với hệ thống cung cấp nhiên liệu càng cao. Trước đây, thị trường giao dịch phần cứng AI, đầu tiên là nhìn vào GPU của Nvidia. Giờ đây, thị trường ngày càng nhận ra rằng liệu GPU có thể xuất xưởng hay không, liệu máy chủ AI có thể được xây dựng hay không, cũng phụ thuộc vào nguồn cung HBM.
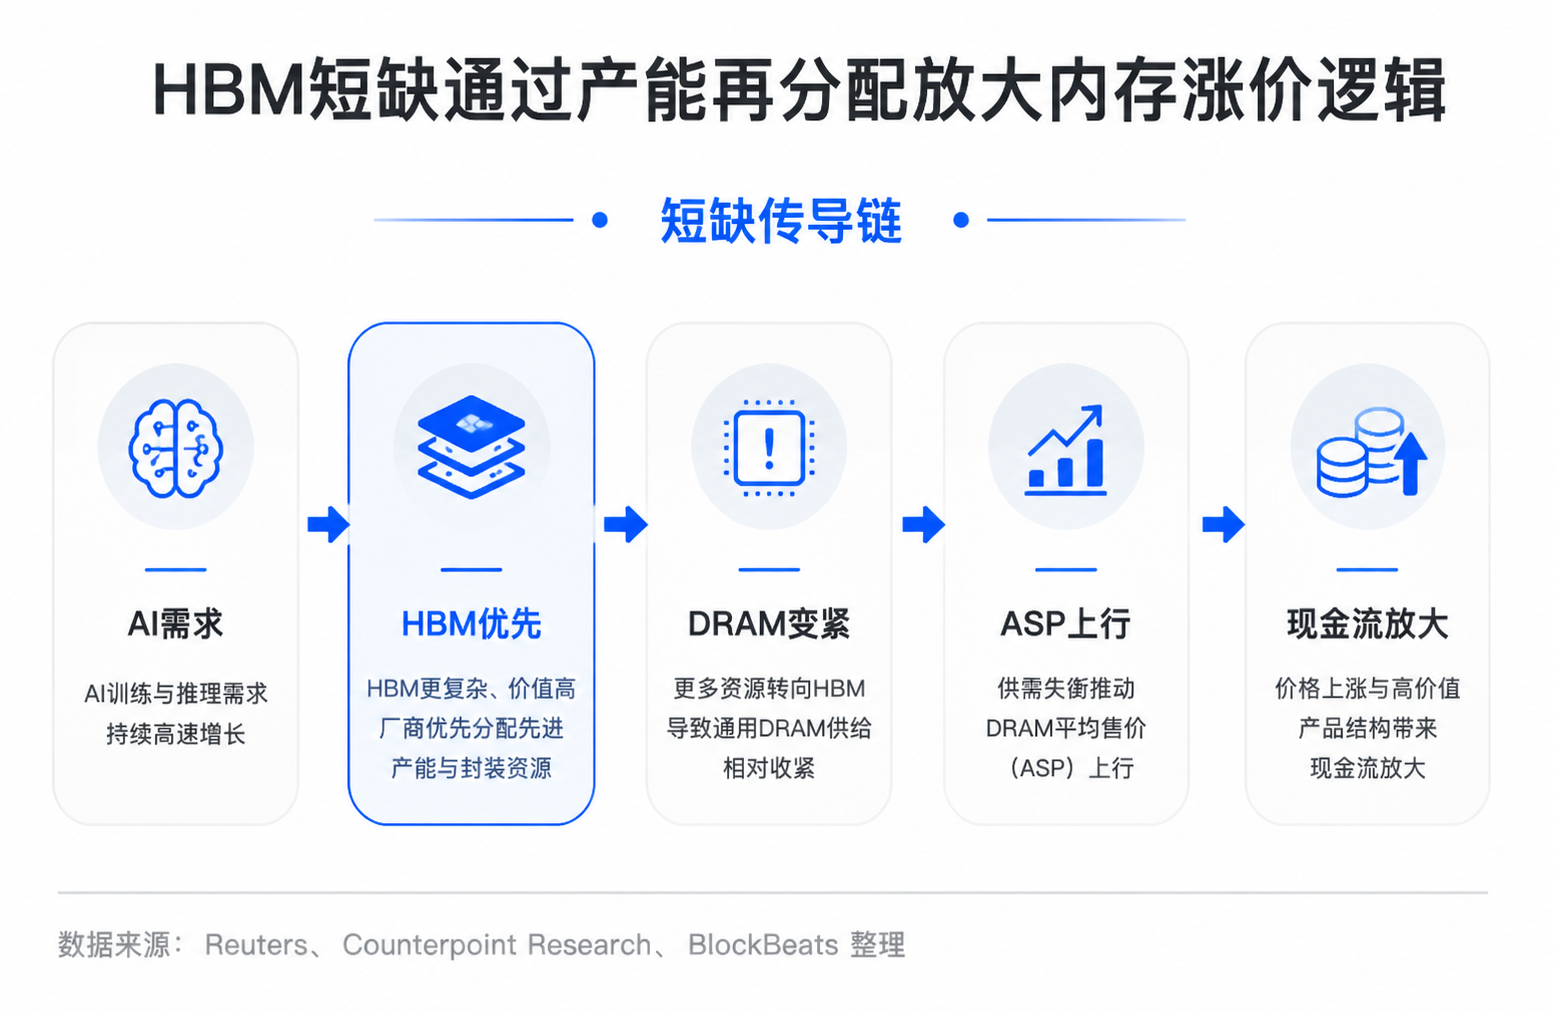
Nguồn cung HBM cũng không thể ngay lập tức tăng sản lượng chỉ bằng cách sửa đổi một chút dây chuyền sản xuất DRAM thông thường. Nó đòi hỏi quy trình xếp chồng, đóng gói và chứng nhận khách hàng phức tạp hơn, đồng thời tiêu tốn nhiều diện tích wafer và tài nguyên đóng gói tiên tiến hơn. Sản xuất HBM với cùng dung lượng thường chiếm nhiều tài nguyên năng suất hơn so với DRAM thông thường.
Điều này sẽ lan tỏa tác động đến bộ nhớ thông thường. Khi các nhà sản xuất chuyển nhiều tài nguyên hơn sang sản xuất HBM, nguồn cung DRAM được sử dụng trong các lĩnh vực như máy chủ thông thường, PC, điện thoại di động sẽ trở nên thắt chặt hơn, và giá bán trung bình của DRAM cũng có thể bị đẩy lên cao.
Đây chính là cơ chế cốt lõi giúp mức giá mục tiêu khoảng 3.500 USD có thể được giải thích. Nếu HBM chỉ là một sản phẩm nhỏ tăng trưởng nhanh, nó chỉ có thể nâng cao một phần doanh thu của SK Hynix. Nếu HBM đồng thời chèn ép nguồn cung DRAM thông thường và đẩy toàn bộ đường cong giá bộ nhớ lên cao, nó sẽ trở thành bộ khuếch đại cho tỷ suất lợi nhuận và dòng tiền của toàn công ty.
Tuy nhiên, sự thiếu hụt HBM chỉ có thể kéo dài chu kỳ chứ không thể xóa bỏ chu kỳ. Samsung và Micron đều đang đuổi theo, bản thân SK Hynix cũng sẽ mở rộng sản xuất, các nhà máy wafer mới và năng lực đóng gói cuối cùng sẽ phản ánh vào phía cung. Tranh cãi cốt lõi không phải là có thiếu hụt hay không, mà là sự thiếu hụt này kéo dài bao lâu và giá cả còn mạnh được bao lâu.
SK Hynix hưởng lợi trực tiếp từ phí bảo hiểm chuỗi cung ứng
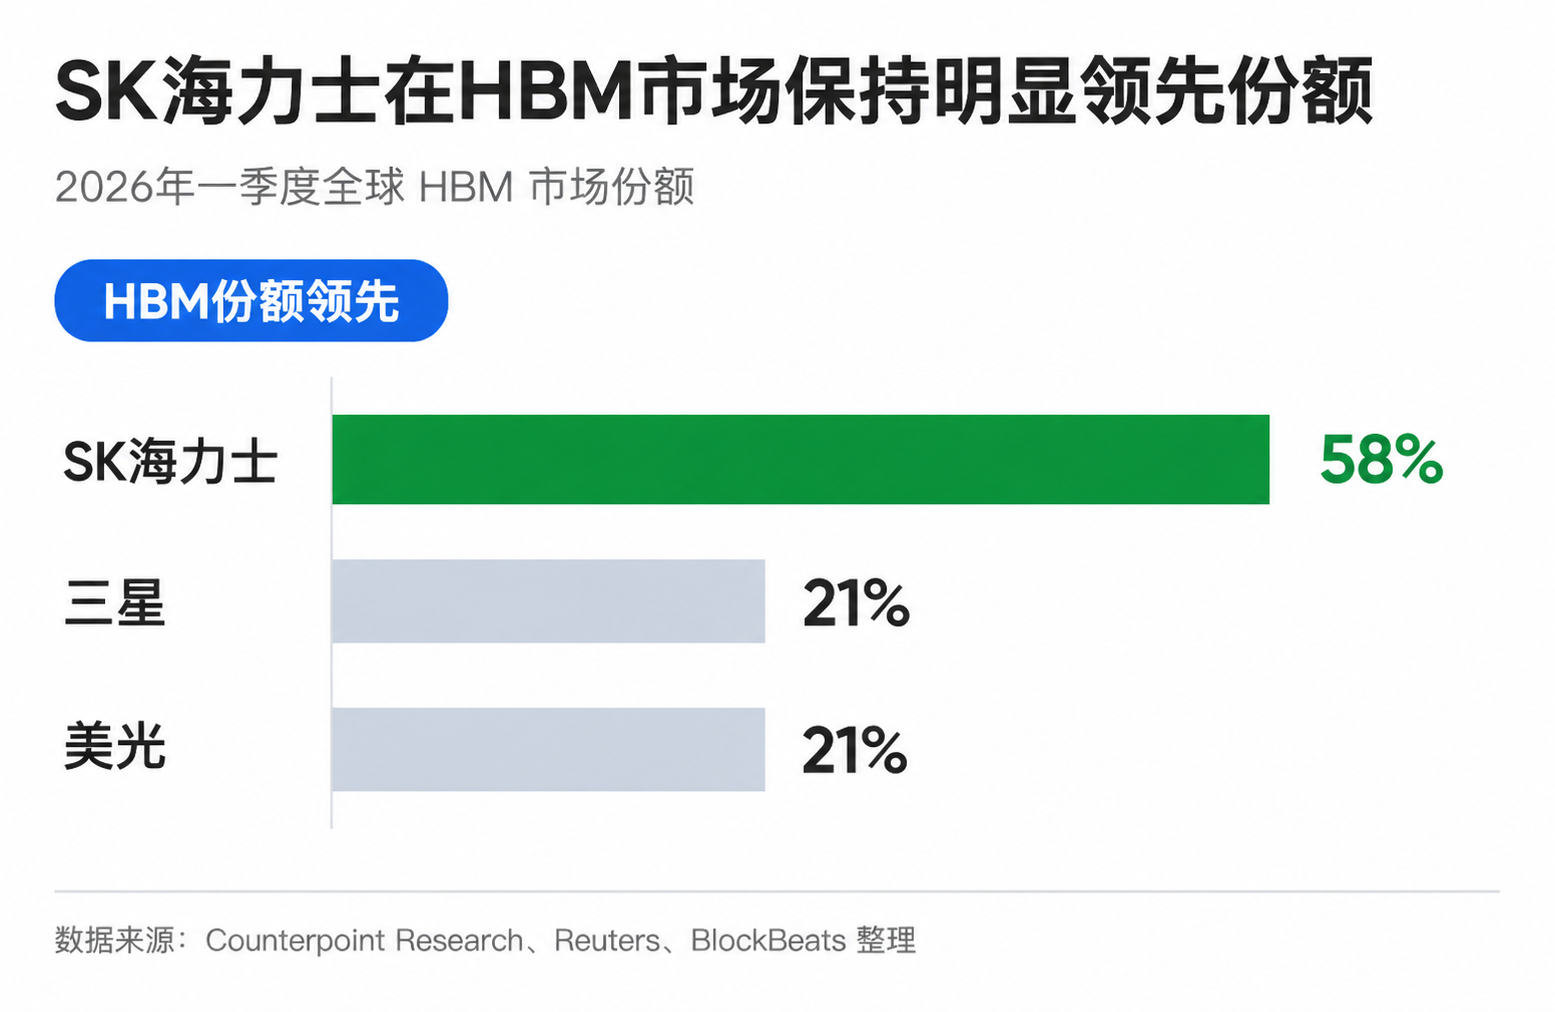
SK Hynix trở thành trung tâm của đợt định giá lại này, không chỉ vì là công ty bộ nhớ, mà còn vì họ chạy nhanh nhất trong lĩnh vực HBM. Theo dữ liệu từ Counterpoint do Reuters trích dẫn, trong quý 1 năm 2026, thị phần HBM toàn cầu của SK Hynix là khoảng 58%, Samsung và Micron mỗi bên khoảng 21%. Reuters cũng từng gọi họ là nhà cung cấp quan trọng trong chuỗi cung ứng HBM của NVIDIA.
Sự dẫn đầu này rất có giá trị trong chuỗi cung ứng bán dẫn. Các nhà sản xuất chip AI chọn HBM không chỉ nhìn vào giá, mà còn xem xét hiệu suất, tỷ lệ đạt chuẩn, độ ổn định và tiến độ chứng nhận. Càng sớm vượt qua chứng nhận của khách hàng, càng dễ dàng bước vào cửa sổ hợp tác sản phẩm thế hệ tiếp theo. Càng sớm chốt đơn hàng, càng dễ chiếm thế chủ động trong quy hoạch năng lực sản xuất và đàm phán giá cả.
Đây cũng là lý do tầm nhìn cung-cầu năm 2026 được chú ý. Theo báo cáo năm 2025 của Reuters, SK Hynix đã hoàn tất thảo luận cung cấp HBM năm 2026 với các khách hàng chủ chốt. Nhiều báo cáo ngành cũng chỉ ra rằng sự thiếu hụt HBM có thể kéo dài đến năm 2027. Đối với nhà đầu tư, kết quả kinh doanh năm 2026 ít nhất không hoàn toàn dựa vào câu chuyện.
Lợi ích của SK Hynix không chỉ giới hạn ở doanh thu từ HBM. Vì HBM chiếm nhiều năng lực sản xuất hơn, nguồn cung DRAM thông thường bị thu hẹp, và mảng kinh doanh bộ nhớ truyền thống cũng có thể hưởng lợi từ việc tăng giá. Nhu cầu AI trước tiên đi vào báo cáo tài chính qua HBM, sau đó ảnh hưởng đến toàn bộ giá DRAM thông qua việc phân bổ lại năng lực sản xuất.
Điều này giải thích tại sao giá mục tiêu của các tổ chức liên tục được nâng lên. Ngay cả khi không chấp nhận kịch bản cực đoan 3.500 USD, các mức giá mục tiêu trong khoảng 2.000 đến 2.520 USD cũng cho thấy các tổ chức chính thống đang tính toán lại biên lợi nhuận của SK Hynix giai đoạn 2026-2027. Sự khác biệt là hầu hết vẫn giữ mức chiết khấu phù hợp cho ngành chu kỳ, không suy diễn trực tiếp tình trạng khan hiếm sau năm 2027 thành trạng thái bình thường mới.
Mức tăng gấp đôi cần chờ ba điều xảy ra
Mức giá mục tiêu 3.500 USD lan truyền từ Aletheia về cơ bản là đặt cược rằng nhu cầu tiếp tục mạnh, nguồn cung tiếp tục thắt chặt và dòng tiền tiếp tục vượt kỳ vọng. Hai năm qua, các công ty đám mây và công ty AI đã mua GPU với quy mô lớn, thúc đẩy nhu cầu HBM bùng nổ; bước tiếp theo thị trường cần xem xét là liệu suy luận, AI doanh nghiệp và ASIC tùy chỉnh có thể tiếp tục mở rộng tiêu thụ bộ nhớ hay không, để nhu cầu không chỉ dừng lại ở cụm đào tạo.
Phía cung cũng không thể nới lỏng quá nhanh. Sự căng thẳng vào năm 2026 tương đối dễ hiểu, vì năng lực sản xuất, đóng gói và chứng nhận khách hàng đều có độ trễ; đến năm 2027, năng lực sản xuất mới và sản phẩm mới của Samsung, SK Hynix và Micron sẽ dần thâm nhập thị trường. Nếu nguồn cung mới tăng nhanh hơn dự kiến, mức tăng giá HBM có thể thu hẹp, và DRAM thông thường cũng sẽ đối mặt với áp lực trở lại.
Cuối cùng, vẫn phải dựa vào dòng tiền tự do. Khi ngành lưu trữ ở giai đoạn tăng trưởng, các công ty thường tăng chi tiêu vốn, mở rộng sản xuất, nâng cấp quy trình và triển khai đóng gói tiên tiến. Lợi nhuận tăng trưởng không nhất thiết được giữ lại toàn bộ trong sổ sách; nếu SK Hynix cần đầu tư lớn hơn để duy trì vị thế dẫn đầu, cơ sở dòng tiền tự do mà mục tiêu giá 3.500 USD phụ thuộc vào sẽ bị suy yếu.
Do đó, mục tiêu giá này phù hợp hơn khi được xem như một kịch bản lạc quan, chứ không phải là sự đồng thuận thị trường đã được xác nhận. Năm 2027 mới là cửa sổ quan sát thực sự: miễn là giá HBM, giá trung bình DRAM, nhịp độ cung ứng và dòng tiền tự do tiếp tục đứng về phía thuận lợi, thị trường sẽ tin rằng AI đang nâng cao trung tâm lợi nhuận của ngành lưu trữ; nếu giá giảm trước, nguồn cung đến trước, và dòng tiền tự do bị chi tiêu vốn nuốt chửng, thì mức 3.500 USD sẽ chuyển từ điểm neo định giá lại thành đỉnh cảm xúc.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






