Bơm tiền mới là cách thoát thực sự: Khi các quỹ đầu tư mạo hiểm tiền mã hóa chiếm lĩnh hiệu ứng mạng lưới Agent
Tiêu đề gốc: 《Xả nước mới là thoát thực sự: Khi VC tiền mã hóa chiếm lĩnh hiệu ứng mạng lưới Agent》
Nguồn gốc: Núi Vẹo của Chú佐
AI là cơ hội của Nerd, Agent là cơ hội của Money
Đầu tư mạo hiểm, các MegaFund như A16Z luôn kể cho chúng ta câu chuyện về chu kỳ và thoát lui, nhưng dưới góc nhìn của Solo GP, nó giống như sự dao động hài hòa của tín hiệu và cấu trúc hơn, bạn phải tìm ra quy luật thực sự mà họ không nói ra.
Năm 2021, a16z đã hoàn trả $12,5B lợi nhuận cho LPs, DPI cao hơn tổng của thập kỷ trước, đồng thời, năm 2021 cũng là khởi đầu của thảm họa cho ngành VC Mỹ, ngoại trừ DPI thực tế, chỉ là lợi nhuận ảo mà thôi.
Nói cách khác, năm 2021 là thời kỳ hoàng kim để thoát lui, LP có thể thực sự nhận được tiền thật, nhưng nếu LP tái đầu tư, sẽ phải trải qua nỗi đau kéo dài đến tận bây giờ.
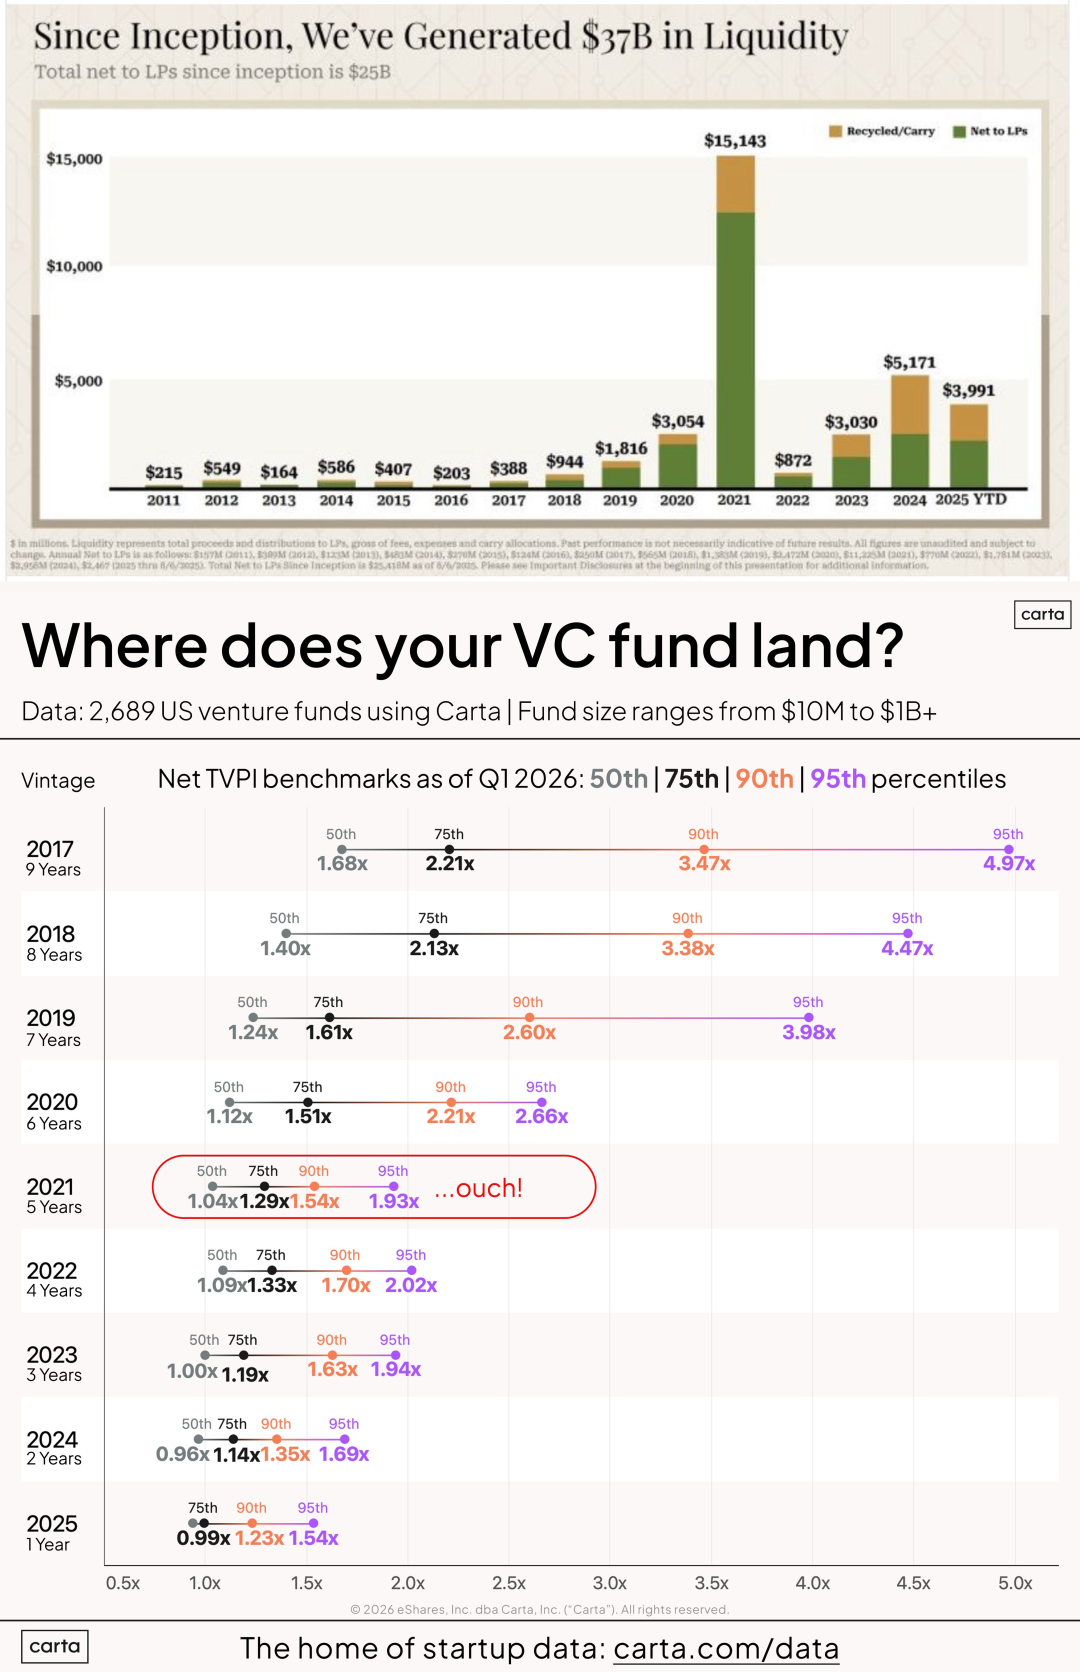
Chú thích hình ảnh: Xả nước mới là thoát thực sự
Nguồn hình ảnh: @jasonlk @PeterJ_Walker
Tất cả điều này đang kể một câu chuyện ngược lại, sự biến động của thị trường tiền mã hóa cũng đồng bộ với điều này, năm 2022 khái niệm Metaverse khiến Web 3 sôi sục như lửa đổ dầu, thậm chí còn kéo dài chu kỳ tăng giá, cho đến đầu năm 2025, Binance đã kết thúc VC coin bằng vở kịch "đồng xu bạn thân".
Hiện tại, hầu hết các VC đã rơi vào trạng thái im lặng, kinh tế quy mô bị kéo vào mô hình vốn nặng về sức mạnh tính toán và dữ liệu, chậm chạp không thể thu hồi vốn, hiệu ứng mạng lưới trên chuỗi không thể bàn đến, chỉ còn cách đi theo hướng thể chế hóa và sống nhờ phí kênh SaaS.
Nhưng nhìn lại lịch sử đầu tư mạo hiểm, mỗi chu kỳ tăng lãi suất, giảm lãi suất, lượng nước xả ra đều nuôi dưỡng các mô hình VC khác nhau, chúng ta sẽ phát minh lại logic định giá rủi ro, và sự tương đối tự do của thị trường tiền mã hóa cũng sẽ cho phép những người có tâm huyết trên thị trường này khai thác cơ chế tín hiệu sinh lời nhất.
Khi VC không còn mạo hiểm
"Mọi đam mê đều bắt đầu từ sự tác động của các sự vật bên ngoài lên các cơ quan cảm giác, làm cho tinh thần động vật vận động qua các dây thần kinh."
Nếu còn nhớ, vào tháng 3 và tháng 4 năm 2021, Roblox và Coinbase đã chọn hình thức niêm yết Direct Listing, khác với IPO truyền thống, niêm yết trực tiếp chỉ bán cổ phiếu cũ, không cần công ty bảo lãnh phát hành, cũng không có thời gian khóa.
Thú vị thay, cả hai đều do A16Z dẫn đầu. Dưới dữ liệu DPI rực rỡ, vào tháng 6 năm 2021, A16Z đã huy động 2,2 tỷ USD cho quỹ tiền mã hóa thứ ba, và vào tháng 1 năm 2022, A16Z thậm chí còn huy động 9 tỷ USD cho quỹ mới.
Vậy cái giá phải trả là gì?
Cái giá là giá cổ phiếu của Coinbase vào năm 2023 đã giảm 90% so với đỉnh. Có thể nói rất rõ ràng, vai trò của A16Z trên thị trường chứng khoán Mỹ không khác gì các VC tiền mã hóa. Nhưng vấn đề là, A16Z vẫn có thể huy động 7,2 tỷ USD vào năm 2024 và 15,1 tỷ USD vào năm 2026.
Thậm chí vào tháng 5 năm 2026, quỹ tiền mã hóa thứ năm của họ đã huy động hơn 2,2 tỷ USD, nâng tổng số tiền lịch sử của các quỹ tiền mã hóa lên gần 10 tỷ USD.
Thị trường đưa ra lựa chọn, hoặc trở thành LPs của A16Z, chờ đợi DPI ấn tượng vào thời điểm nới lỏng, hoặc trở thành cái giá của A16Z, trở thành nguồn gốc của DPI ấn tượng đó.
Nhưng vấn đề cũng xuất hiện, A16Z không nhạy bén trong việc phát hiện tín hiệu thị trường. Nói cách khác, mỗi chu kỳ, vua VC đều phải đối mặt với lời nguyền về quy mô. Quy mô quá lớn khiến họ không có đủ động lực để khám phá các mô hình siêu sớm, đặc biệt là những cơ chế mang tính cách mạng thay vì cải tiến.
1. Cha đẻ của VC hiện đại, Arthur Rock, đã đạt đỉnh ngay từ đầu, Fairchild và Intel đã mở ra mô hình VC của Thung lũng Silicon;
2. KP và Sequoia chính thức giới thiệu mô hình VC thể chế hóa, nhưng luân phiên dẫn đầu trong PC và di động Internet;
3. YC biến VC thành xác suất dưới cơ chế số lớn, sản xuất hàng loạt các kỳ lân thứ cấp dưới quy luật lũy thừa;
4. Masayoshi Son cùng SoftBank, thông qua huyền thoại Alibaba tại Trung Quốc, đã biến VC thành một trò chơi Ponzi quy mô siêu lớn;
Và cứ thế, khi các gã khổng lồ cũ đắm chìm trong vinh quang quá khứ, những kẻ tham vọng mới nổi sẽ thông qua đổi mới cơ chế để chứng minh tầm nhìn độc đáo của mình, từ đó có được nguồn vốn rẻ và mở ra kỷ nguyên mạo hiểm mới của riêng họ.
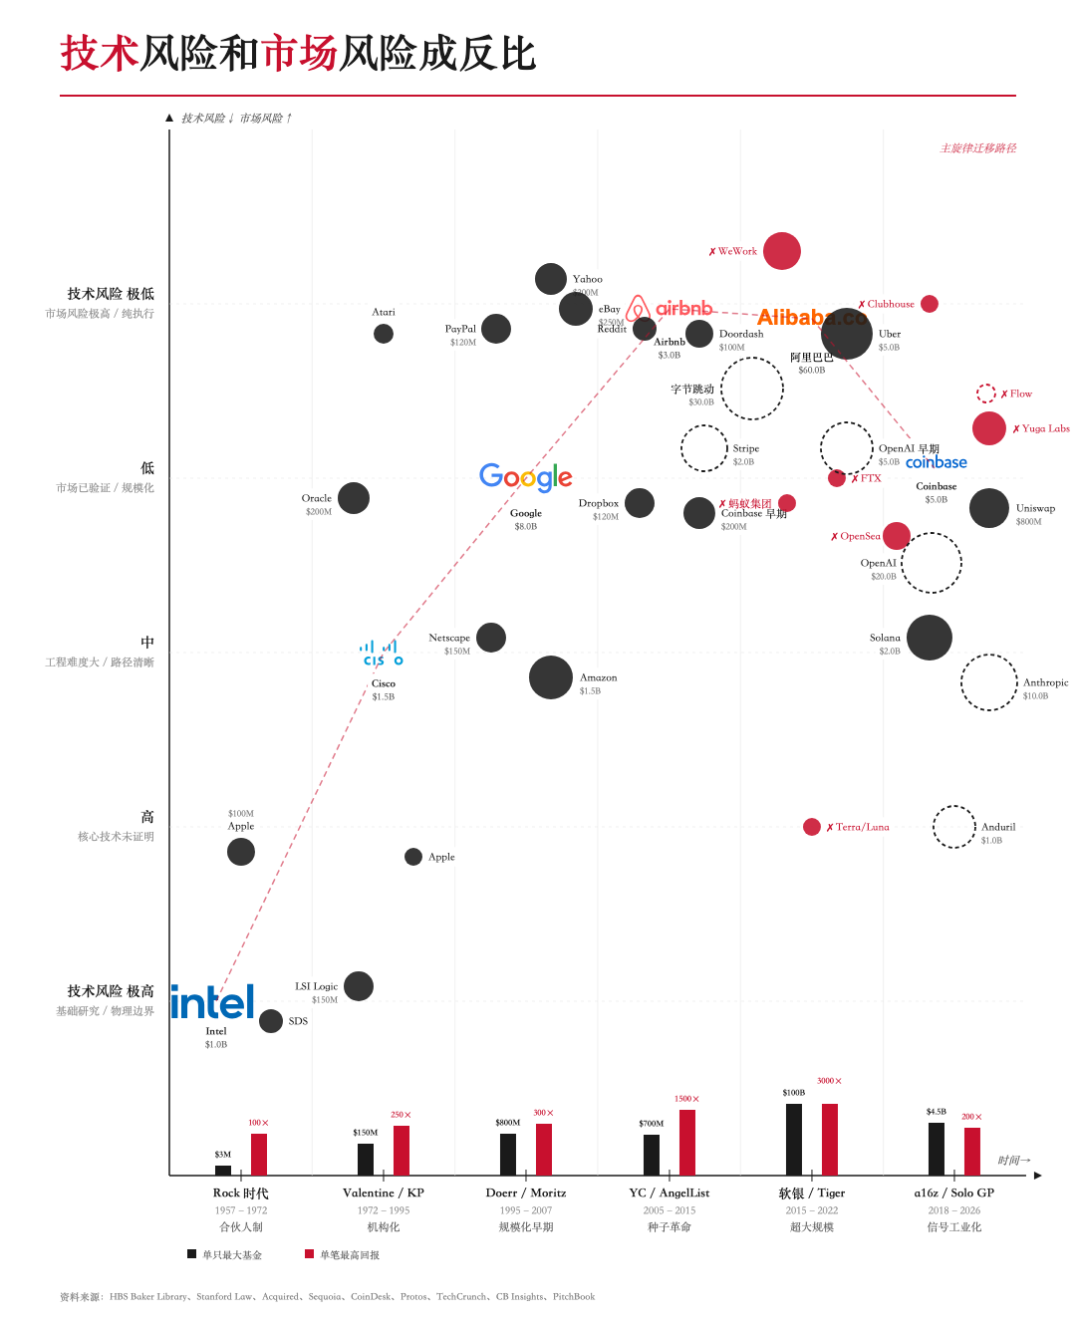
Chú thích hình ảnh: Sự thay đổi của chu kỳ VC
Nguồn hình ảnh: @zuoyeweb3
Thậm chí, uy tín có thể đổi lấy tiền. Matt Huang, nhà sáng lập Paradigm, đã đầu tư vào ByteDance. Dù ByteDance không thể IPO, Paradigm vẫn chọn cách "nhảy múa" trong lĩnh vực crypto. Tin mới nhất cho thấy họ đã chuyển hướng sang AI và robot.
Hãy sửa lại câu trả lời: Nếu bạn không thể trở thành LP của A16Z, cũng không muốn trở thành nạn nhân bị chà đạp, thì hãy đi tìm những tín hiệu mới chưa bị khuếch đại, dùng cơ chế mới để "hạ gục" các bậc tiền bối.
Khe hở đã xuất hiện. Năm 2021, A16Z không được "cho phép" tham gia vòng gọi vốn của Anthropic. Thay vào đó, nhiều nhà đầu tư cá nhân đã đặt cược sớm, như đồng sáng lập Skype Jaan Tallinn, cựu CEO Google Schmidt dẫn đầu vòng Series A. SBF của FTX tham gia vào năm 2022, mang đến cho chúng ta một tầm nhìn khác về Crypto X AI bền vững.
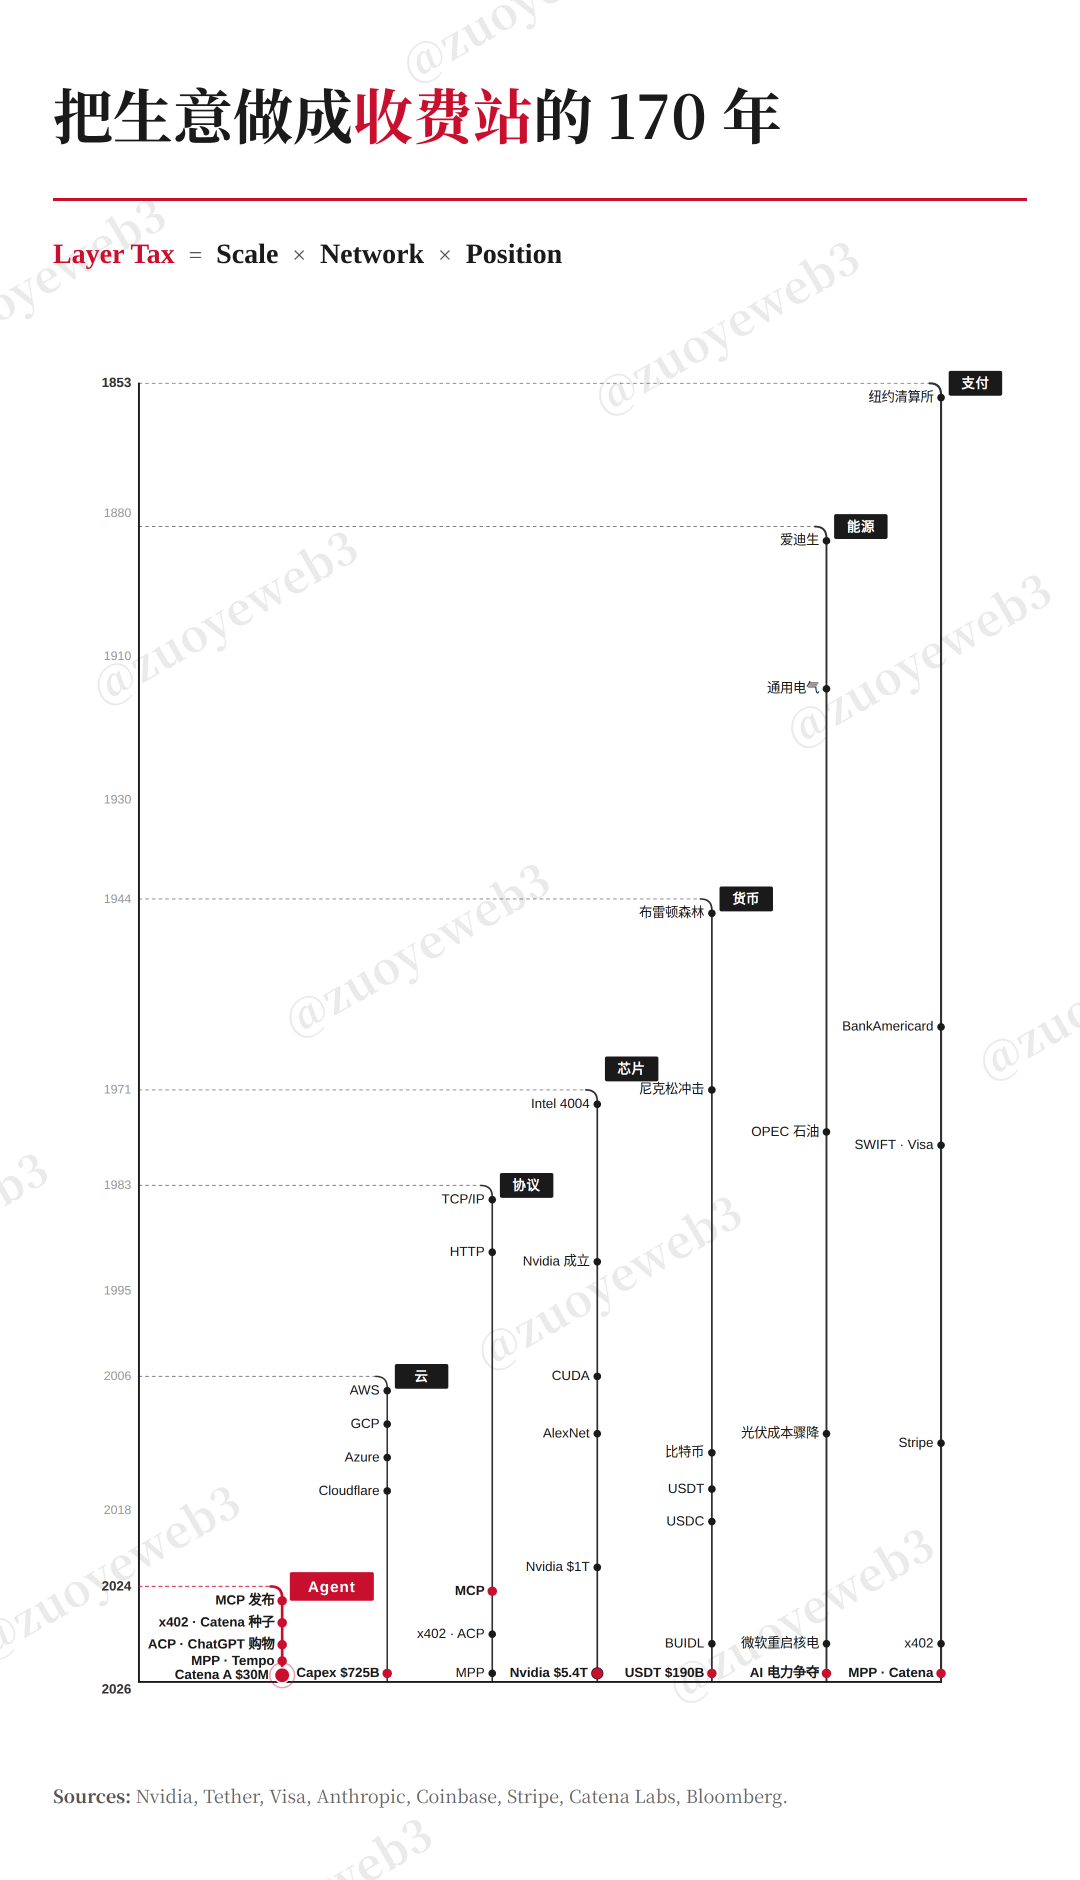
Chú thích ảnh: Cuộc đua giành vị trí vừa mới bắt đầu
Nguồn ảnh: @zuoyeweb3
A16Z không cần mạo hiểm. SBF dùng tiền của nhà đầu tư nhỏ lẻ để "tận dụng hiệu quả AI". Nếu phải tìm một điểm khởi đầu hợp lý nhất cho Solo GP, thì lịch sử đầu tư của Claude là điển hình nhất.
Khác với các nhà thiên thần cá nhân, Solo GP vận hành toàn bộ VC dựa trên khả năng tự nghiên cứu. Trong kỷ nguyên Agent, điều này dễ hiểu, nhưng chính con người mới là người thực hành đầu tiên. Khác với mô hình "rải lưới" của YC, Solo GP vẫn cần đầu tư sâu vào từng dự án, mỗi khoản đầu tư đều quan trọng đối với DPI.
A16Z trở thành thước đo của chính thị trường. Khi các xu hướng công nghệ mới xuất hiện, những người tham gia mới hơn tìm mọi cách để đi trước A16Z một bước. Ngoài các mô hình AI lớn, họ nhắm đến Agent.
Ở đây tồn tại một bước nhảy nguy hiểm: Tính kinh tế theo quy mô không thể tồn tại trong các mô hình AI lớn. Mỗi người dùng mới sẽ làm tăng chi phí máy chủ, không thể san sẻ chi phí như phần mềm. Hiệu ứng mạng lưới chưa xuất hiện như dự kiến trong Agent, và việc gọi giữa các Agent vẫn chỉ là trạng thái lý tưởng.
Hiệu ứng mạng lưới phi nhân tính
"Năm 1784, Watt cải tiến động cơ hơi nước quay. Năm 1824, lý thuyết hoàn chỉnh về động cơ hơi nước được người Pháp Carnot trình bày."
Mọi thứ về AI đều là hộp đen, Scaling Law được Adi Wang quan sát từ Baidu, toán học cần thiết cho Transformer không vượt quá trình độ nghiên cứu sinh, nhưng tại sao nó lại vượt qua trình độ toán học của nghiên cứu sinh thì không ai biết.
AI là cơ hội cho những kẻ mọt sách, bạn chỉ cần đưa tiền cho nhóm tiên phong nhất, rồi chờ đợi sức mạnh tạo nên kỳ tích. Việc mua lại nhân tài phổ biến ở Thung lũng Silicon là minh chứng tốt nhất: Researcher> Dữ liệu> Mô hình.
Nhưng các mô hình lớn khó thu hồi vốn, một lần nữa nhấn mạnh sự phản đối hiệu ứng quy mô. Dù chuyển từ huấn luyện sang suy luận, hay từ hội thoại sang nhiệm vụ, đều không thể ngăn chặn quá trình này.
Con đường duy nhất cho các mô hình AI lớn là trở thành trung tâm lưu lượng như AWS, CloudFlare. Nếu không thể giảm chi phí sản xuất, thì phải làm cho tiêu dùng tăng trưởng vô hạn.
Agent là cơ hội cho Money, phải để Agent trở thành chủ thể tiêu dùng. Chủ thể vô hạn x Tiêu dùng vô hạn, đây là gốc rễ của việc Agent gọi nhau trở thành chủ đề chính.
Nhưng ở một mức độ đáng kể, Agent và Bot khó phân biệt, không thể nói rõ Agent là gì, dường như Bot đã tồn tại từ lâu.
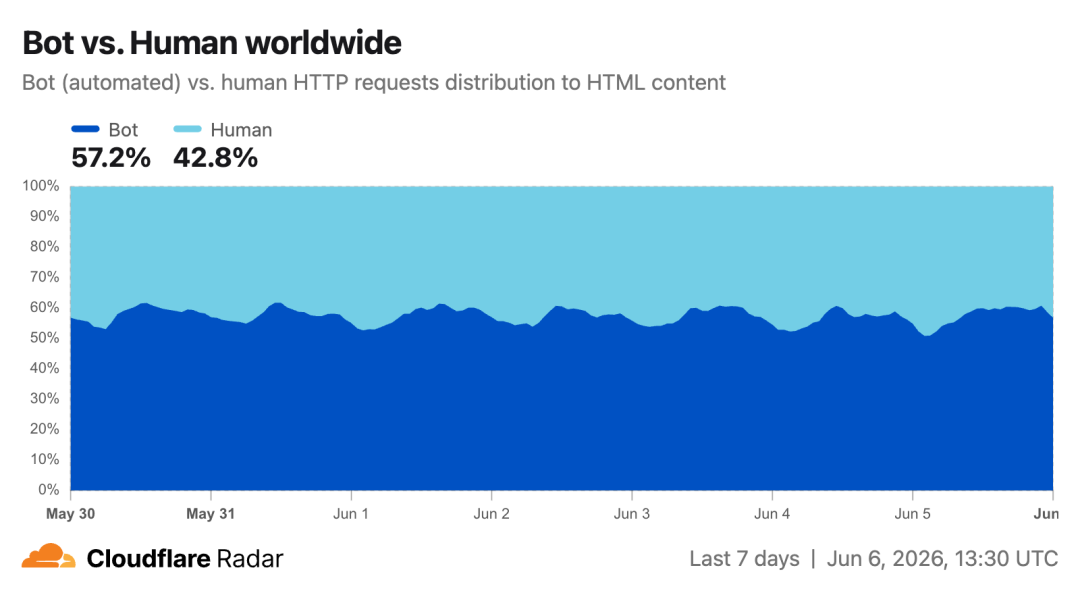
Chú thích hình ảnh: Bot không phải là Agent
Nguồn hình ảnh: @Cloudflare
Nếu phải định nghĩa Agent, thì "tác tử đánh giá" trong học tăng cường là điểm khởi nguồn của làn sóng công nghệ này. Trong tư duy của DeepMind, để tác tử tự động đánh giá thành công huấn luyện là chìa khóa cho bước nâng cấp thông minh tiếp theo.
Điều này khác biệt rất lớn so với cách Claude phân chia vai trò từ Coding. Dưới góc nhìn lập trình, Agent thực chất là sự ánh xạ vai trò của lập trình viên con người. Khi nói về Agentic Coding, nó đã khác xa với Agent của AlphaZero.
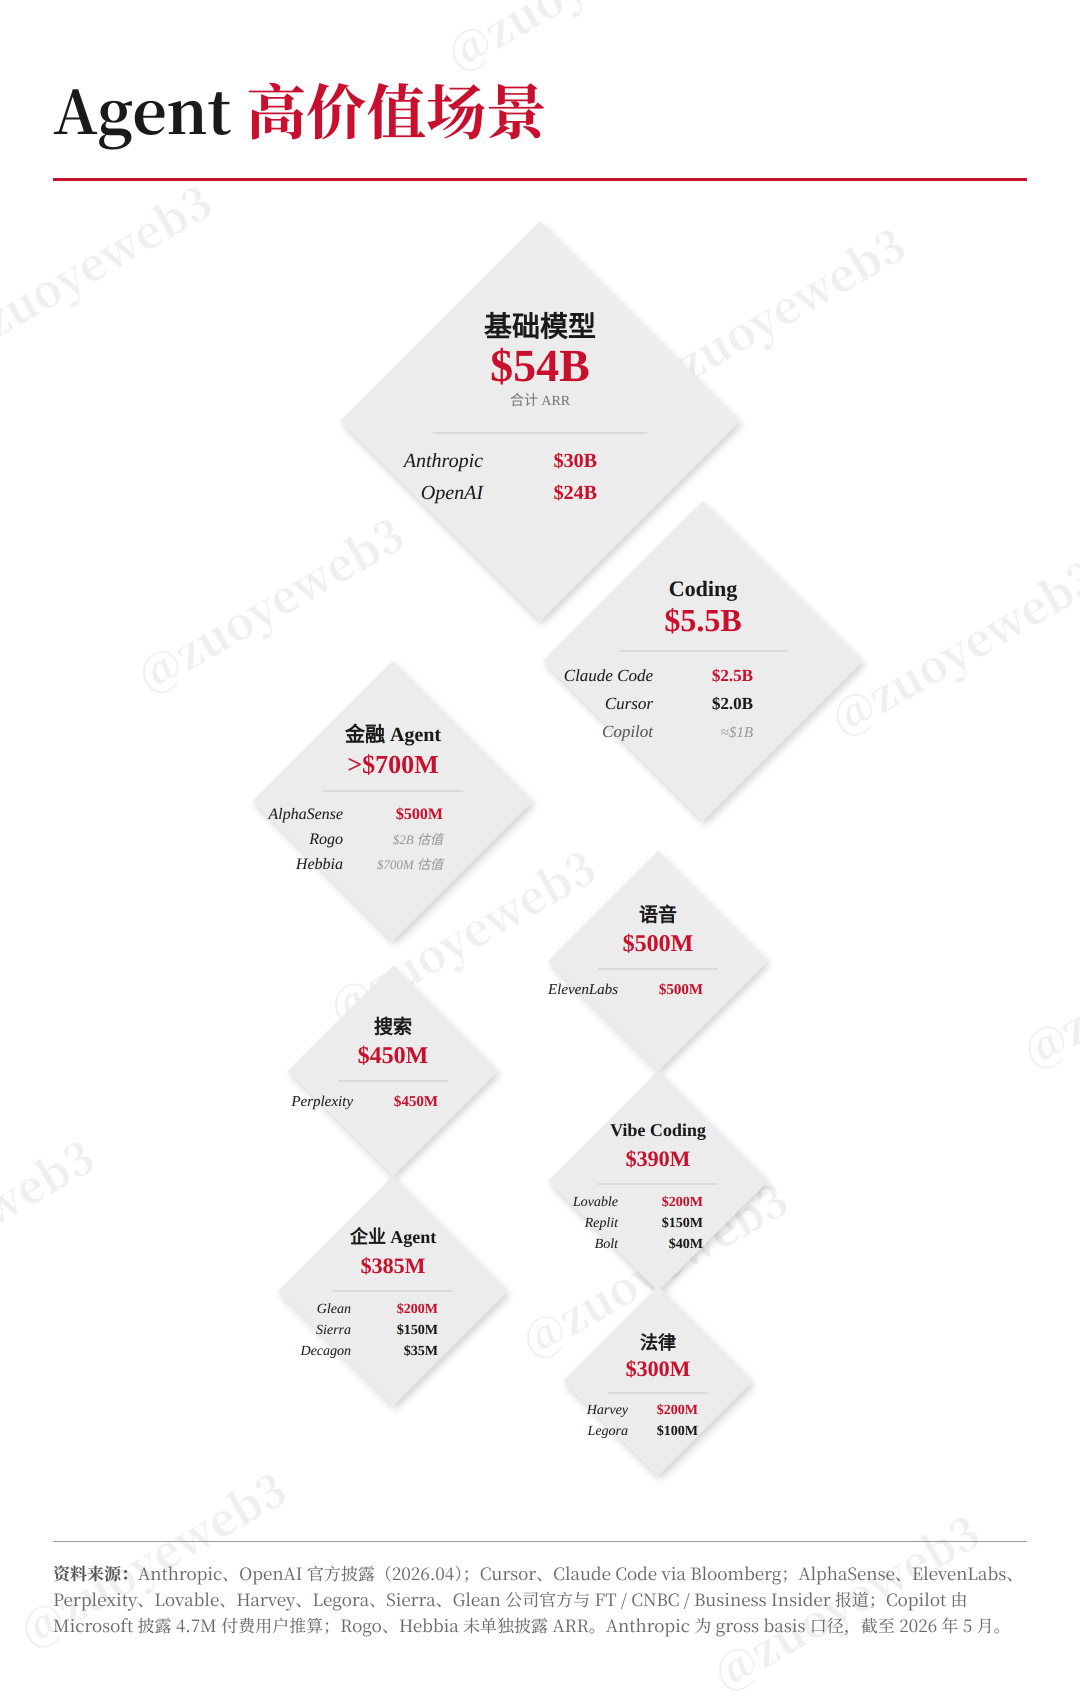
Chú thích hình ảnh: Kịch bản giá trị cao của Agent
Nguồn hình ảnh: @zuoyeweb3
Chỉ từ góc nhìn này, Agent thay thế con người, Claude tấn công SaaS mới đứng vững. Đơn giản là sự tiếp tục lặp lại của cơ chế thuê ngoài nhân lực:
1. Tiến vào các kịch bản giá trị cao, sau lập trình viên là kế toán viên và nhà phân tích;
2. Hướng tới ít nhân viên toàn thời gian hơn, sau thuê ngoài là phí gọi nhiều Agent.
Nhưng vẫn còn một vấn đề: Agent chưa thể hiện được mối quan hệ xã hội của con người, các mối quan hệ kinh doanh thực tế không trở nên suôn sẻ nhờ Agent, con người vẫn thích giao tiếp với nhau.
Chúng ta thực sự đã tạo ra nhiều kịch bản Agent hơn, hiệu quả trong việc phối hợp "nội bộ" khá tốt, ví dụ như các công ty lớn sa thải nhân viên để thay bằng GPU rất hiệu quả.
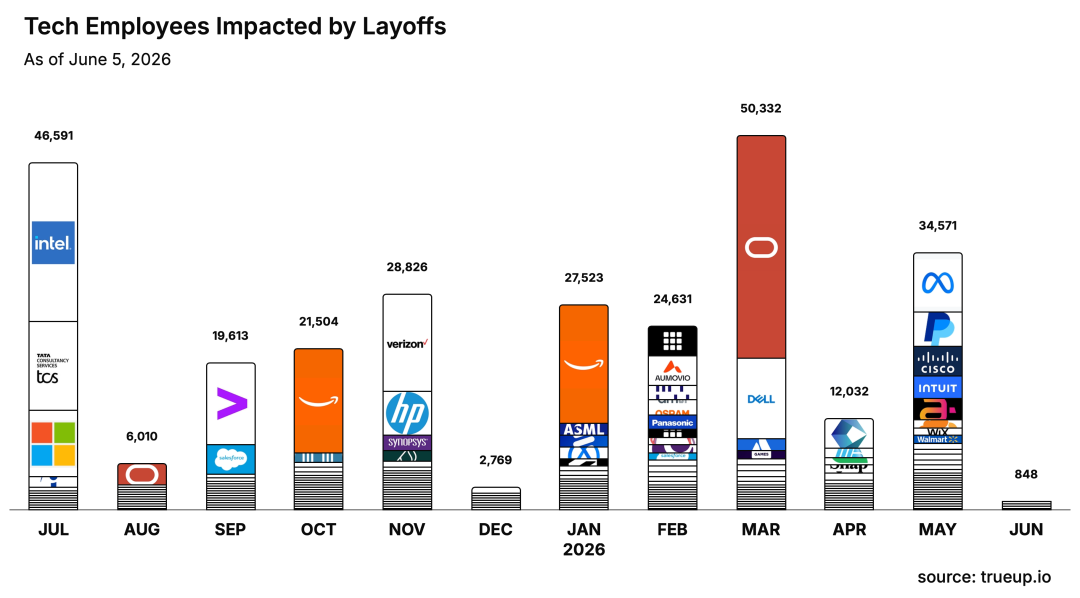
Chú thích hình ảnh: Kịch bản giá trị cao không cần con người
Nguồn hình ảnh: @trueupio
Nhưng trong hợp tác "đối ngoại", cần lưu ý rằng điều này chưa được xác nhận như kỳ vọng. Tháng 5 năm 2026, tăng trưởng việc làm mạnh mẽ tại Mỹ, phi nông nghiệp tăng 172.000 người, chủ yếu trong các lĩnh vực lao động phổ thông như nhà hàng giải trí, y tế, trong khi ngành tài chính giảm 22.000 người.
Sự hoảng sợ của xã hội loài người đối với Agent là có thật, nhưng bị đánh giá quá cao.
Tất nhiên, giống như việc Sahara có cần giày hay không, đây cũng có thể là tín hiệu để tiếp tục tăng cường trí thông minh của mô hình, nâng cao năng lực Agent và đầu tư vào Robotics.
Nói cách khác, kinh tế học Agent chỉ đúng về mặt lý thuyết, sự tăng trưởng vô hạn từ phía tiêu dùng chưa thành hiện thực. Tiếp tục đặt cược, làm thế nào để Agent có thể gọi nhau và tạo ra hiệu ứng mạng?
Mã hóa vị thế trong kỷ nguyên Agent
"Tiến hóa không phải lúc nào cũng dẫn đến sự phức tạp gia tăng, tiến hóa không phải lúc nào cũng là xu hướng đi lên."
Tổng kết những gì chúng ta đã biết, để cảnh báo nguy hiểm khi tiến vào những điều chưa biết.
Đầu tư mạo hiểm không thể đại diện cho việc khai thác hiệu quả các tín hiệu công nghệ, điều này đã trở thành trò chơi của số ít người dũng cảm;
Agent bị sản xuất hàng loạt một cách cưỡng ép, với hy vọng giảm chi phí sản xuất của các mô hình lớn, nhưng giữa chúng không tự nhiên phát sinh mối quan hệ gọi.
Hai hệ thống diễn ngôn tưởng chừng mâu thuẫn này lại chứa đựng sự phối hợp tinh tế — tìm kiếm cơ chế tín hiệu kích thích việc gọi Agent.
Việc chỉ phát hành tài sản Agent, hoặc biến giao thức DeFi thành Agent là vô nghĩa. Trên chuỗi vốn đã ít người mà nhiều Bot, chồng thêm các lệnh gọi hợp đồng thông minh chỉ làm tăng rủi ro kỹ thuật, con đường này không hề bằng phẳng.
Trên thực tế, bản chất con người sẽ không bị Agent thay thế, vì sự ánh xạ vai trò phụ thuộc vào mối quan hệ kinh doanh. Tín sáng không mua 4090, Trung-Mỹ không tiếp nhận tài sản của nhau, ranh giới công nghệ hẹp hơn chúng ta tưởng.
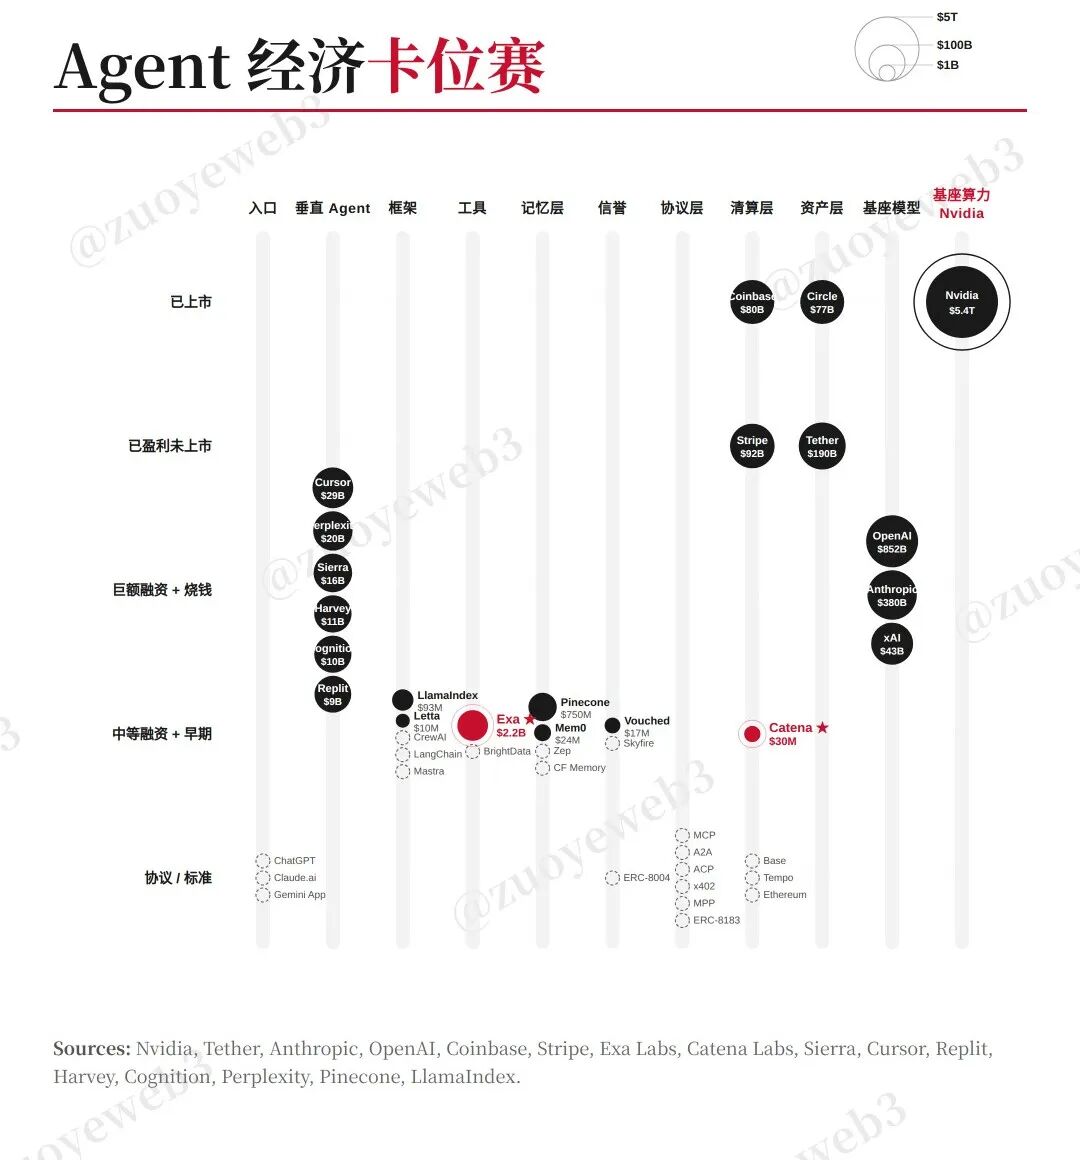
Chú thích ảnh: Cuộc đua chiếm lĩnh kinh tế Agent
Nguồn ảnh: @zuoyeweb3
Exa nhắm vào nhu cầu dữ liệu thời gian thực + chất lượng cao của Agent, một lần làm sạch, nhiều lần gọi, đây là quy mô kinh tế thực sự, nhưng khó kích hoạt các lệnh gọi giữa Claude và Codex.
Catena đáp ứng nhu cầu tài chính tuân thủ giữa các Agent trong môi trường B2B, thậm chí phải xin giấy phép OCC để đảm bảo tuân thủ B2B, đây là hiệu ứng mạng đặc thù, nhưng khó giảm chi phí sử dụng quy mô lớn.
Còn các giao thức thanh toán đại diện bởi stablecoin, muốn cắt vào nhu cầu đầu vào C-end + đầu ra thanh toán, giao thức nhẹ giảm chi phí sử dụng, vi thanh toán giảm chi phí cộng tác.
Nhưng vẫn chưa đủ, để đạt được giao tiếp hàng ngày A2A cuối cùng, con người phải sẵn sàng hiến dâng linh hồn, giống như ba bước của TrueNorth:
1. Khiến con người sử dụng Agent hỗ trợ giao dịch;
2. Để Agent học cách con người tham gia giao dịch;
3. Để Agent chủ đạo các giao dịch trên chuỗi.
So với các hạn chế chính sách và pháp lý khi Claude kết nối IBKR, chỉ có thể trở thành một loại CoPilot, TrueNorth sử dụng tài khoản thực trên Hyperliquid không khó.
Nhưng để con người sẵn lòng chấp nhận sự hướng dẫn của Agent, điều này vẫn còn rất xa vời, ít nhất là xa hơn so với tưởng tượng của VC.
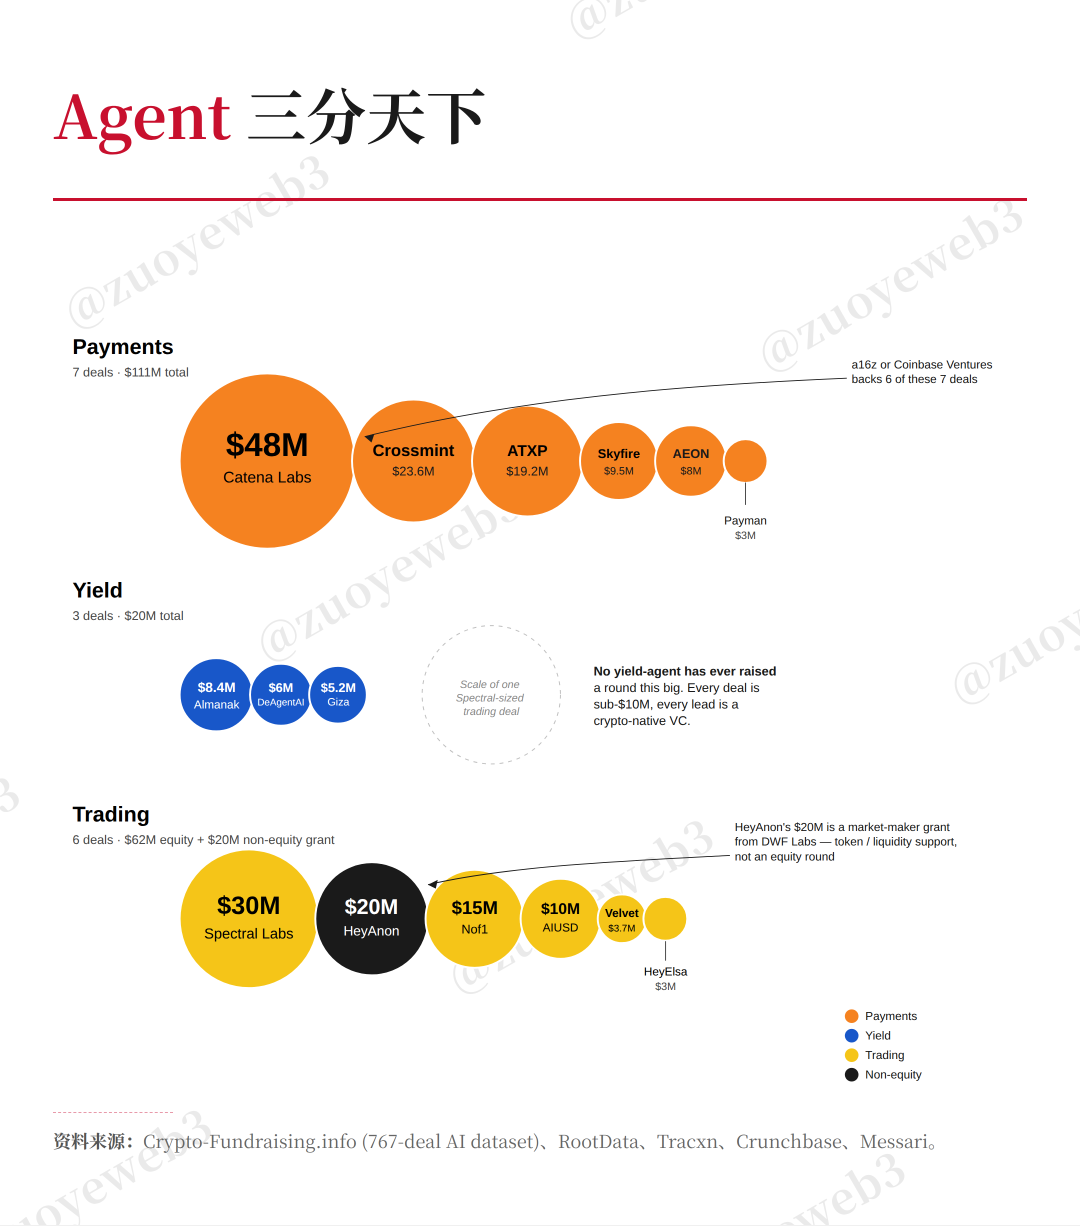
Chú thích ảnh: Thanh toán + Giao dịch> Lợi nhuận
Nguồn ảnh: @zuoyeweb3
Trong những nỗ lực thử nghiệm kết hợp Agent + Tài chính, cấu trúc chủ đạo tuyệt đối là "ưu tiên đầu tư vào thanh toán, sau đó mới đến giao dịch".
Thanh toán là mảng rất chắc chắn, thị phần của PayPal và Stripe đều sẽ bị stablecoin hóa, và stablecoin sẽ bị Agent hóa.
Giao dịch có triển vọng rộng lớn, từ Simons đến Jane Street, cùng với Phương Huyễn (High-Flyer) mà Lương Thánh Ân mang ơn chưa hết, đã khơi dậy vô vàn tưởng tượng của các VC.
Nhưng tất cả điều này không giống với những gì chúng ta tưởng tượng về việc Agent tiếp quản giao dịch và thanh toán.
Định lượng xây dựng "bá quyền sức mạnh tính toán", vẫn là lợi thế về tốc độ so với con người; giao dịch xây dựng "lợi thế kênh", vẫn là ưu đãi phí so với ngân hàng.
Ranh giới xuất hiện từ đây. VC muốn thúc đẩy một điều gì đó, khiến con người sẵn sàng bị Agent chủ động thay thế. A16Z bất lực trong việc này, đổ tiền không thể tạo nên thành công cho mạng xã hội Clubhouse và Towns Protocol, vậy thì đối với các kịch bản Agent tài chính phức tạp hơn, chỉ còn cách nằm im chịu trận.
Nếu tham khảo kinh nghiệm thành công của DeFi, hãy để Agent tiếp cận dòng vốn, xác minh tính khả thi với tần suất thấp và giá trị nhỏ, từ đó mới có thể sử dụng hàng ngày với tần suất cao và giá trị lớn.
Có thể tưởng tượng, nếu trên đường toàn là Robotaxi Tesla FSD, thì thực tế sẽ an toàn hơn so với việc con người/AI lái xe hỗn hợp. Nhưng để thúc đẩy điều đó xảy ra, lại cần con người đóng vai trò vật thí nghiệm:
1. Một số ít người sử dụng hỗ trợ lái xe AI, thiết lập sự bình đẳng công nghệ so với tài xế con người;
2. Giảm tỷ lệ thương vong của số ít người sử dụng hỗ trợ lái xe AI, thiết lập cơ chế bồi thường.
Nói cách khác, thiết lập cơ chế để Agent chạm vào tiền sẽ dễ dàng chuyển đổi người dùng hơn là Agent kiếm tiền. Chỉ khi Agent thu thập đủ kinh nghiệm sử dụng tiền, con người mới không cần suy nghĩ mà chỉ việc nhấn xác nhận liên tục.
Chỉ khi Agent chủ động tham gia thị trường, mới có thể nâng cao hiệu quả và an toàn của thị trường. Có thể hiểu theo cách này, quá trình Agent tìm kiếm lợi nhuận chính là quá trình nâng cao hiệu quả thị trường, tự khởi động từng bước, giống như viết C++ bằng C++, dùng Agent để tối ưu hóa Agent.
Giao dịch là điểm cuối của Agent, nhưng trước đó, bạn phải vượt qua một đường đua hình elip dài.
Trong kịch bản giá trị cao này của tài chính, blockchain là bãi thử nghiệm tài chính mở, stablecoin là chứng chỉ cho quá trình Agent tối ưu hóa thị trường. Điều này không liên quan đến quy mô và nguồn lực đầu tư, mà liên quan đến việc thiết lập và mở rộng cơ chế.
Kết luận
“Cuộc đời đâu đâu cũng có chu kỳ, không có chu kỳ thì không có thời đại hồng lợi của chúng ta, mãi mãi là thế hệ mới thay thế thế hệ cũ.”
VC đang trở nên nhỏ hơn, cá nhân hóa hơn, dù là Solo GP hay OPC, hiện tại vẫn chưa quan sát thấy Solo GP đầu tư vào OPC trở thành xu hướng chính. Trong dòng chảy bất định của làn sóng công nghệ, chúng ta không biết mô hình nào sẽ trở thành chủ đạo.
“Phần mềm nuốt chửng thế giới”, sau bong bóng Internet đầu những năm 2000, ngược lại đã mang đến hơn 20 năm hồng lợi dài hạn. Giờ đây, chúng ta bước vào kỷ nguyên mới “Agent nuốt chửng phần mềm”.
Agent tự thân là công cụ phát triển, là dấu hiệu của sự tiến hóa năng suất, nhưng chưa có phần mềm mới do Agent phát triển trở thành ứng dụng đại chúng, đó cũng là sự thật. Sau ba đợt IPO của SpaceX, OpenAI và Anthropic, cuộc cạnh tranh vị trí của các mô hình nền tảng lớn đã kết thúc.
Nếu đây là một đợt hồng lợi dài hạn mới, thì các quỹ VC tiền mã hóa mới huy động vốn như Dragonfly, ParaFi, Haun, Paradigm, a16z sẽ tiếp tục mở rộng quy mô, hay sẽ xuất hiện các quỹ tập trung vào thị trường dự đoán cụ thể như 5 cc, tất cả đều phải thể hiện thực lực trong làn sóng triển khai mới.
Thậm chí, toàn bộ ngành DeFi sẽ trải qua một cuộc cập nhật mô hình mới. Trong hai chu kỳ Kondratiev vừa qua, sự đổi mới của hệ thống tài chính liên tục thay đổi, và lần này, Agent cùng với stablecoin sẽ trở thành điểm khởi đầu của cuộc cách mạng nhị nguyên.
Tiền mã hóa nhỏ bé, thế giới rộng lớn, hãy cùng chứng kiến!
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan