




ETF Thanh Lý, Áp Lực Bán Ngắn, Bitcoin Có Thể Tăng Đến Đâu?
原文标题:Bulls Approach the Ceiling
原文作者:Chris Beamish, CryptoVizArt, Antoine Colpaert, Glassnode
编译:Peggy,BlockBeats
Tóm Tắt
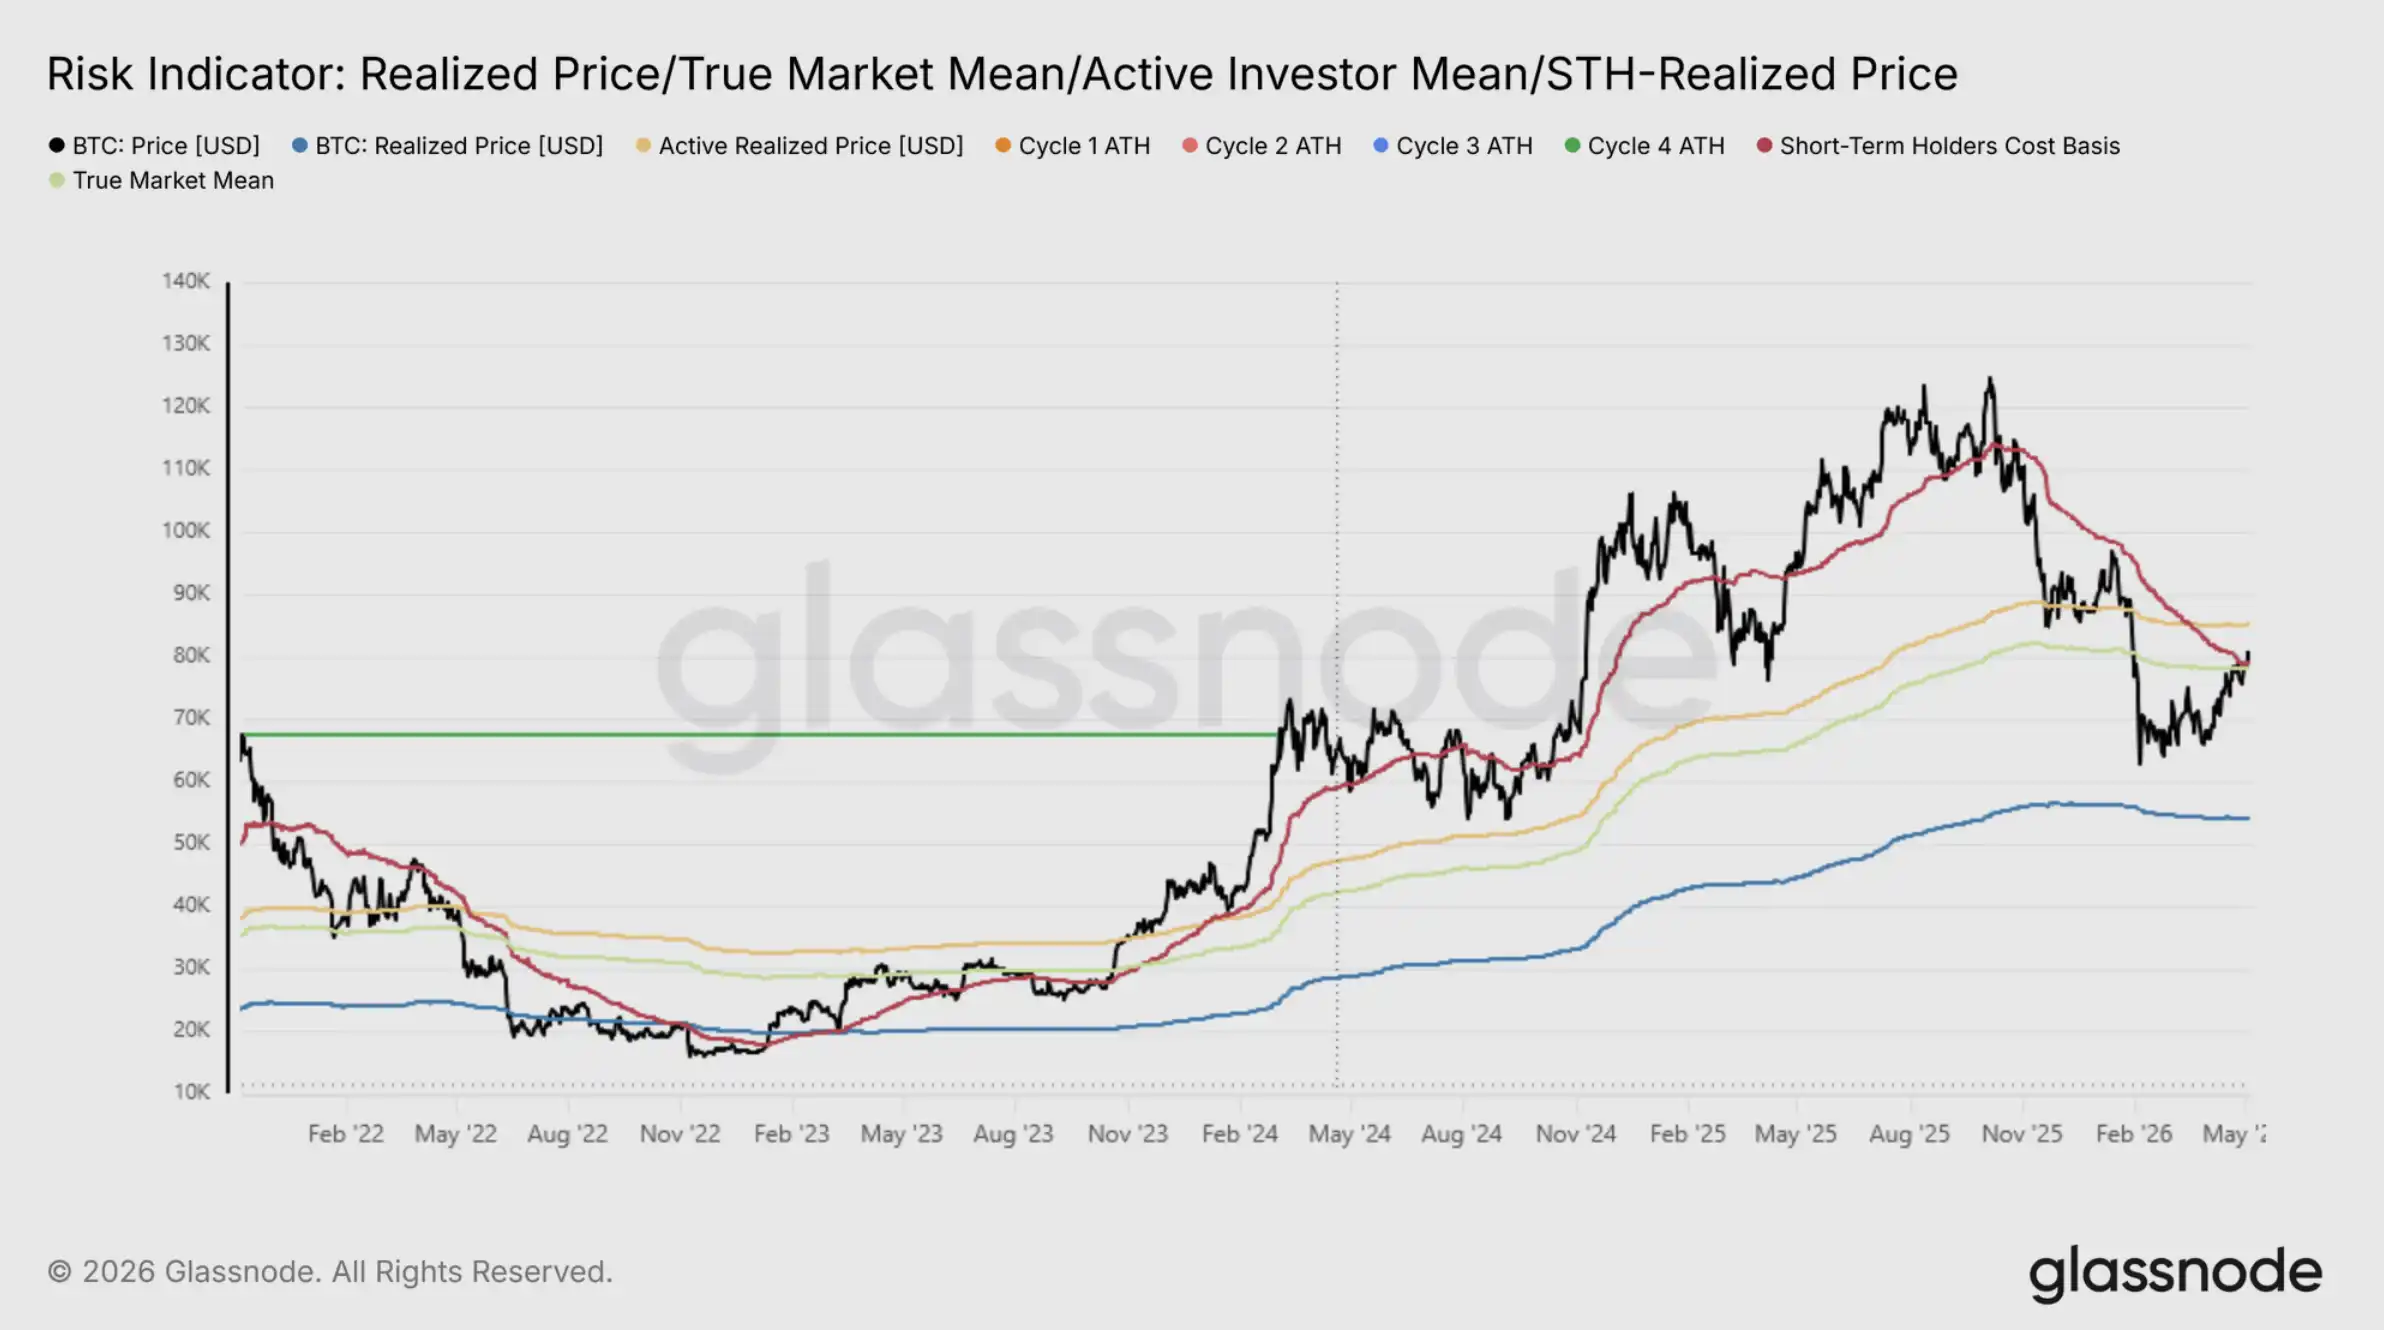
· Bitcoin đã vượt qua True Market Mean (Giá Trung Bình Thị Trường Thực) 78,200 đô la và Chi phí Sở hữu Ngắn hạn 79,100 đô la. Nếu giá có thể duy trì ổn định ở các mức này, điều đó có nghĩa là giai đoạn giá trị sâu trước đó có thể tương đối ngắn ngủi, và 85,200 đô la sẽ trở thành mức kháng cự chính tiếp theo.
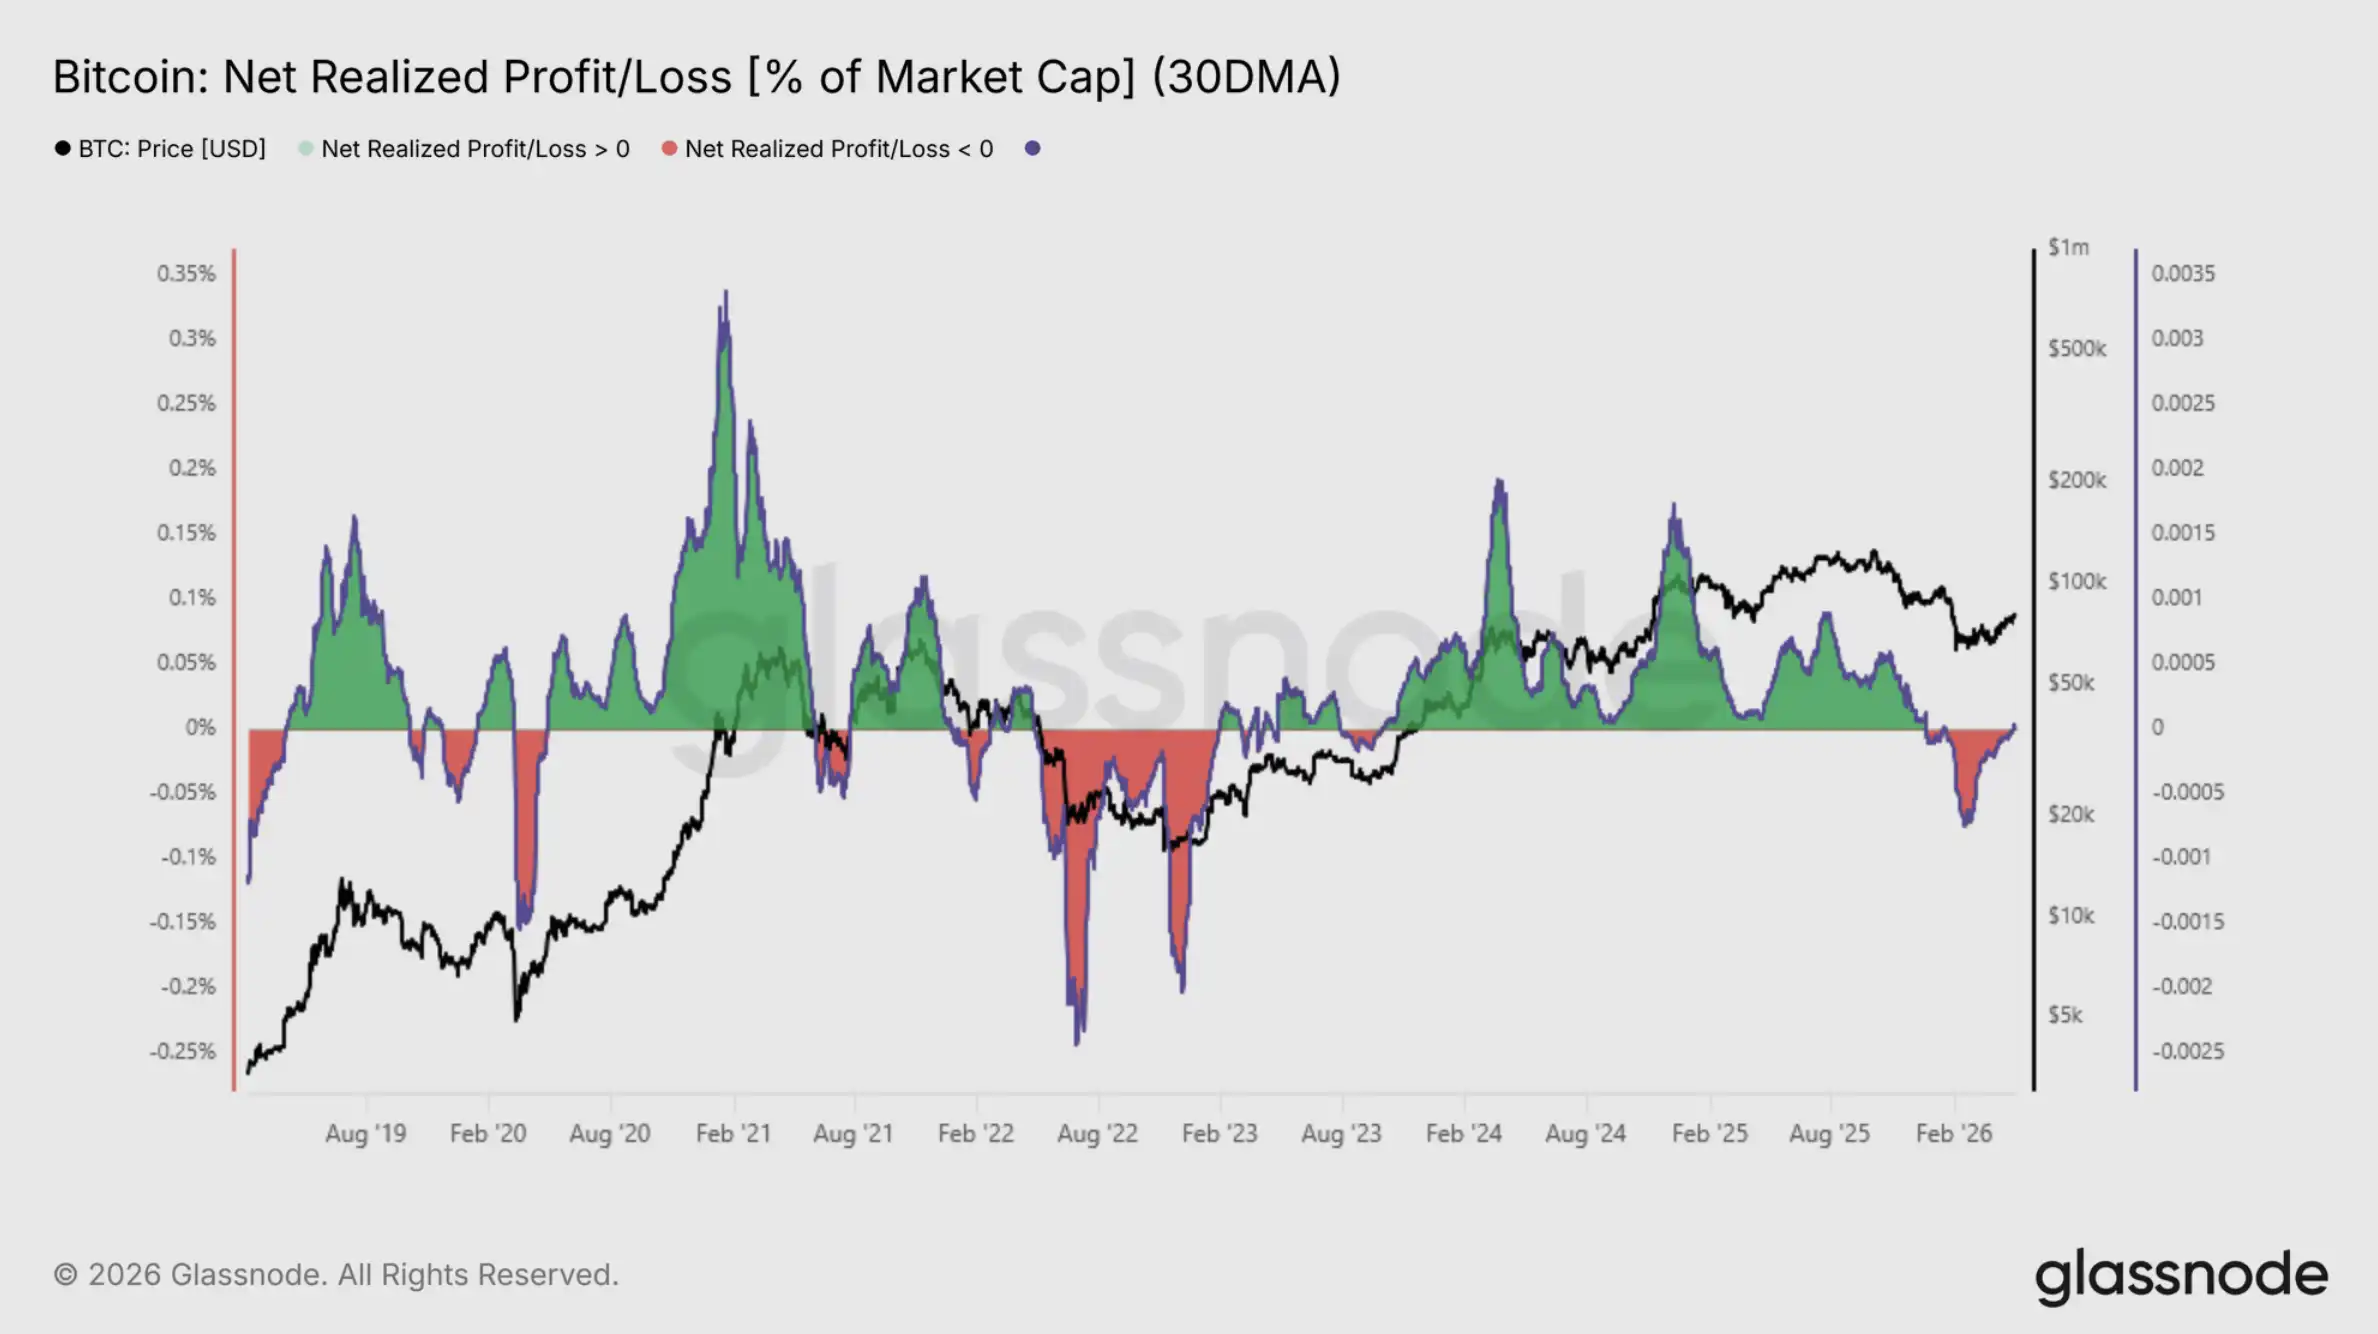
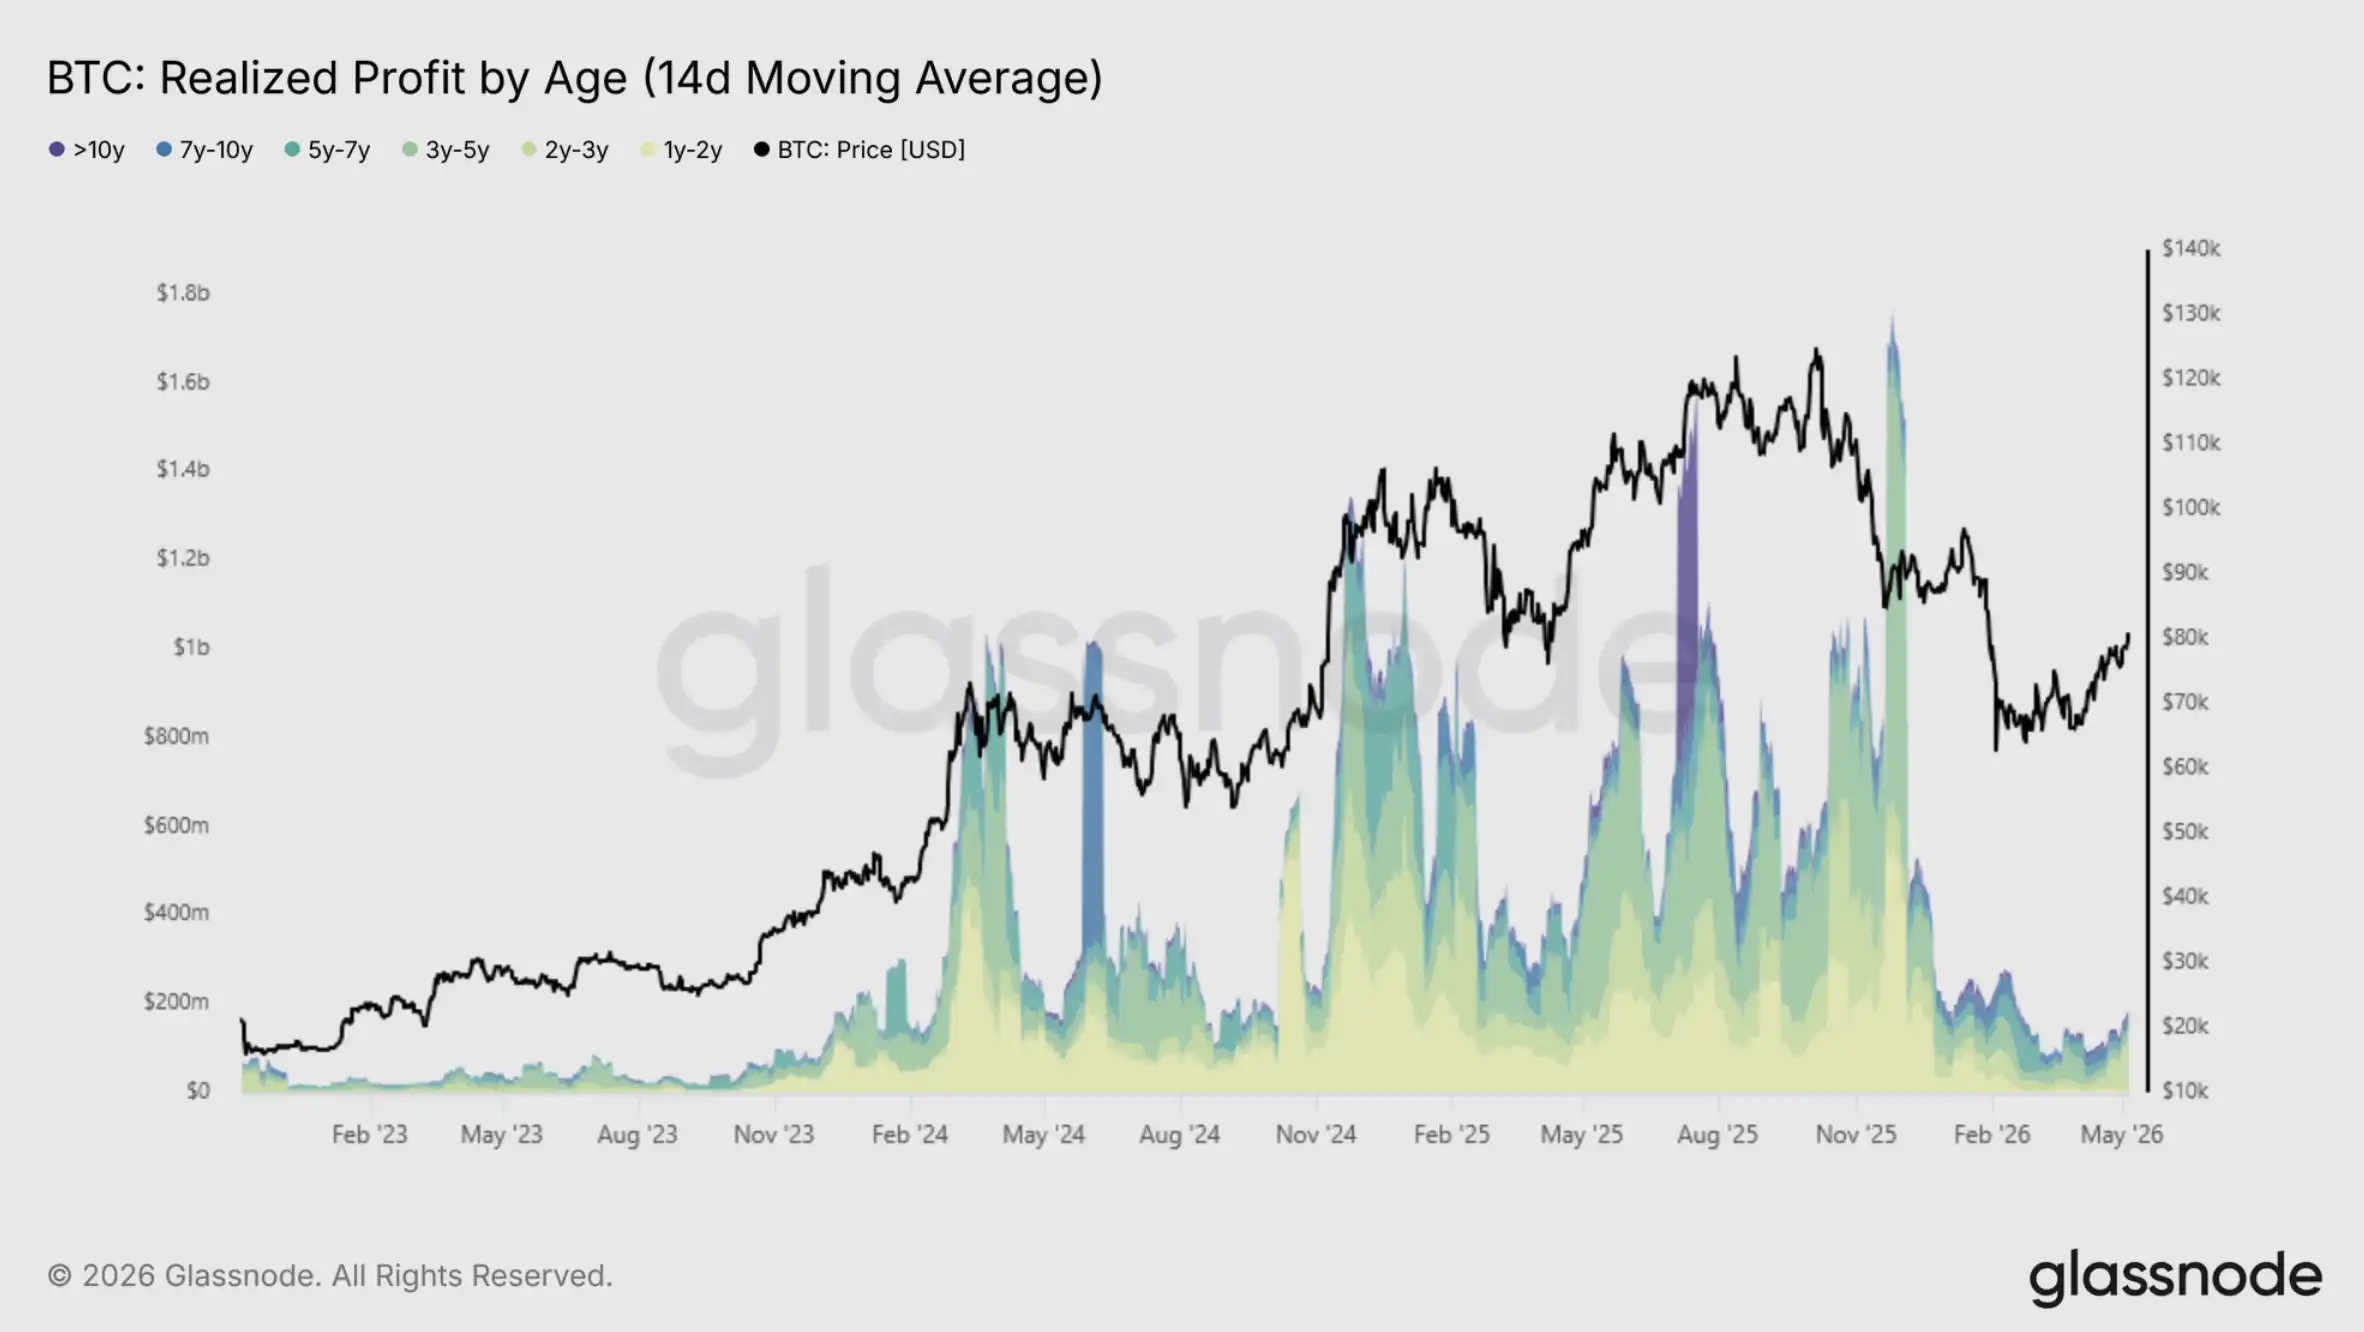
· Đường trung bình động 30 ngày của Lợi nhuận/Thua lỗ Thực đã chuyển sang dương, đạt 0.003% tổng vốn; đồng thời, quy mô lời nhuận của người nắm giữ lâu dài đã tăng lên mức 1.8 tỷ đô la mỗi ngày, nhưng vẫn đáng kể thấp hơn so với mức cao nhất của chu kỳ này là hơn 10 tỷ đô la mỗi ngày.
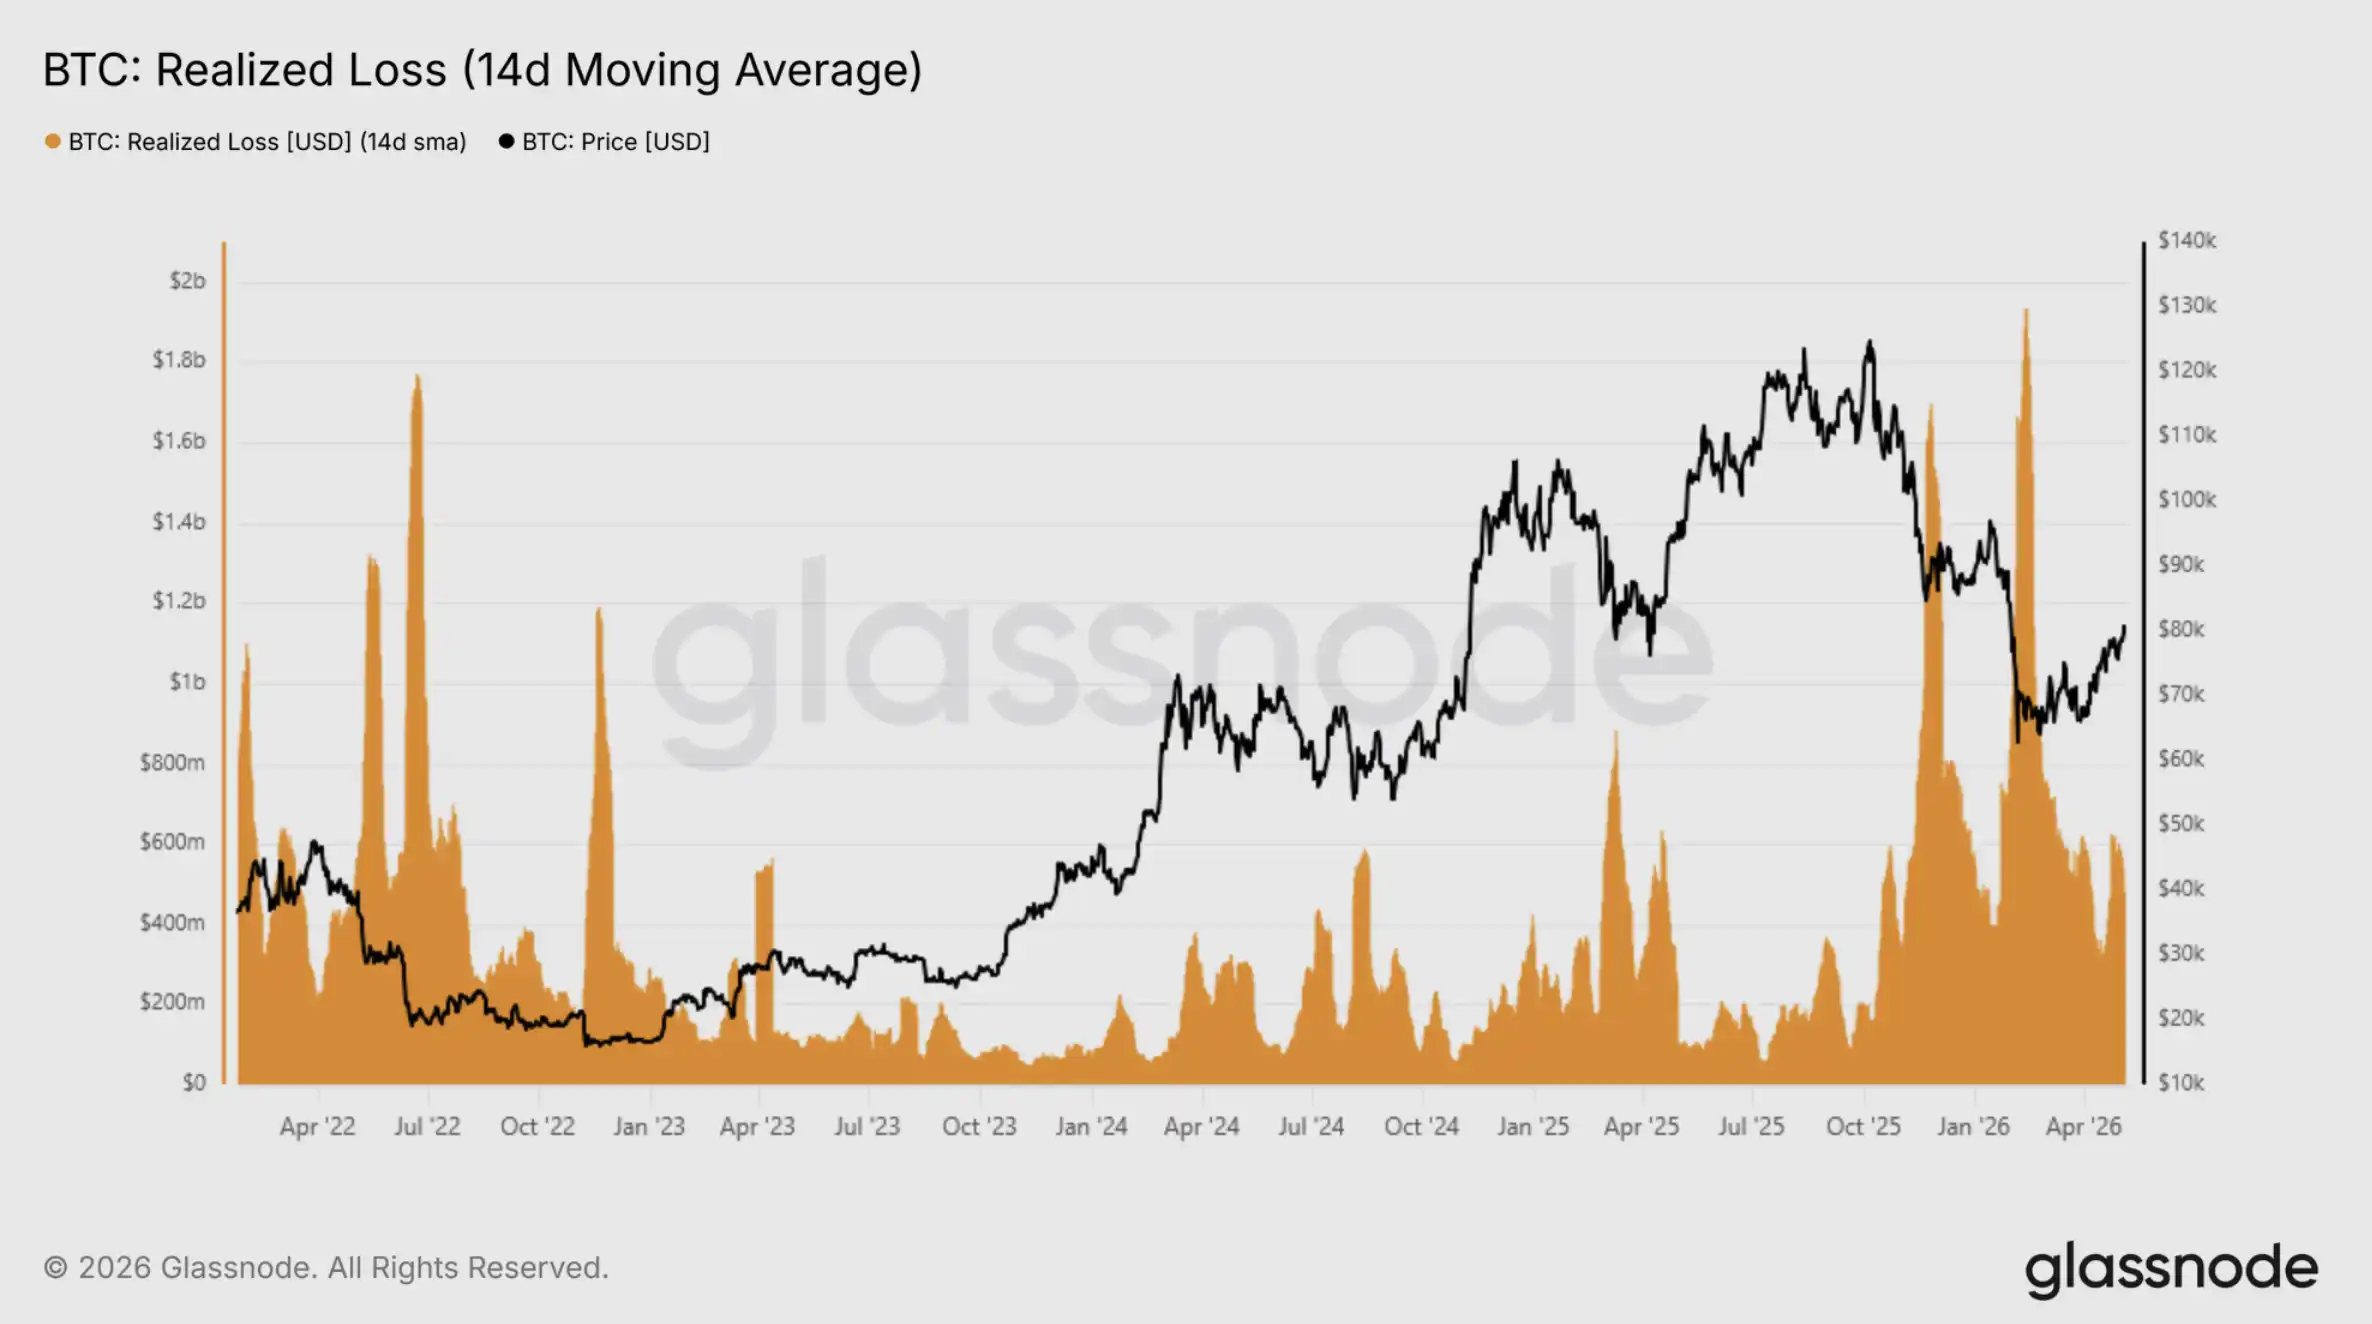
· Lỗ nhiễm thực tế vẫn ở mức cao, hiện đang ở mức 4.79 tỷ đô la mỗi ngày, cao hơn 140% so với mức cơ sở của chu kỳ này. Để xác nhận thị trường đã bước vào giai đoạn phục hồi kéo dài hơn, cần thấy chỉ số này tiếp tục co lại xuống dưới mức 2 tỷ đô la mỗi ngày.
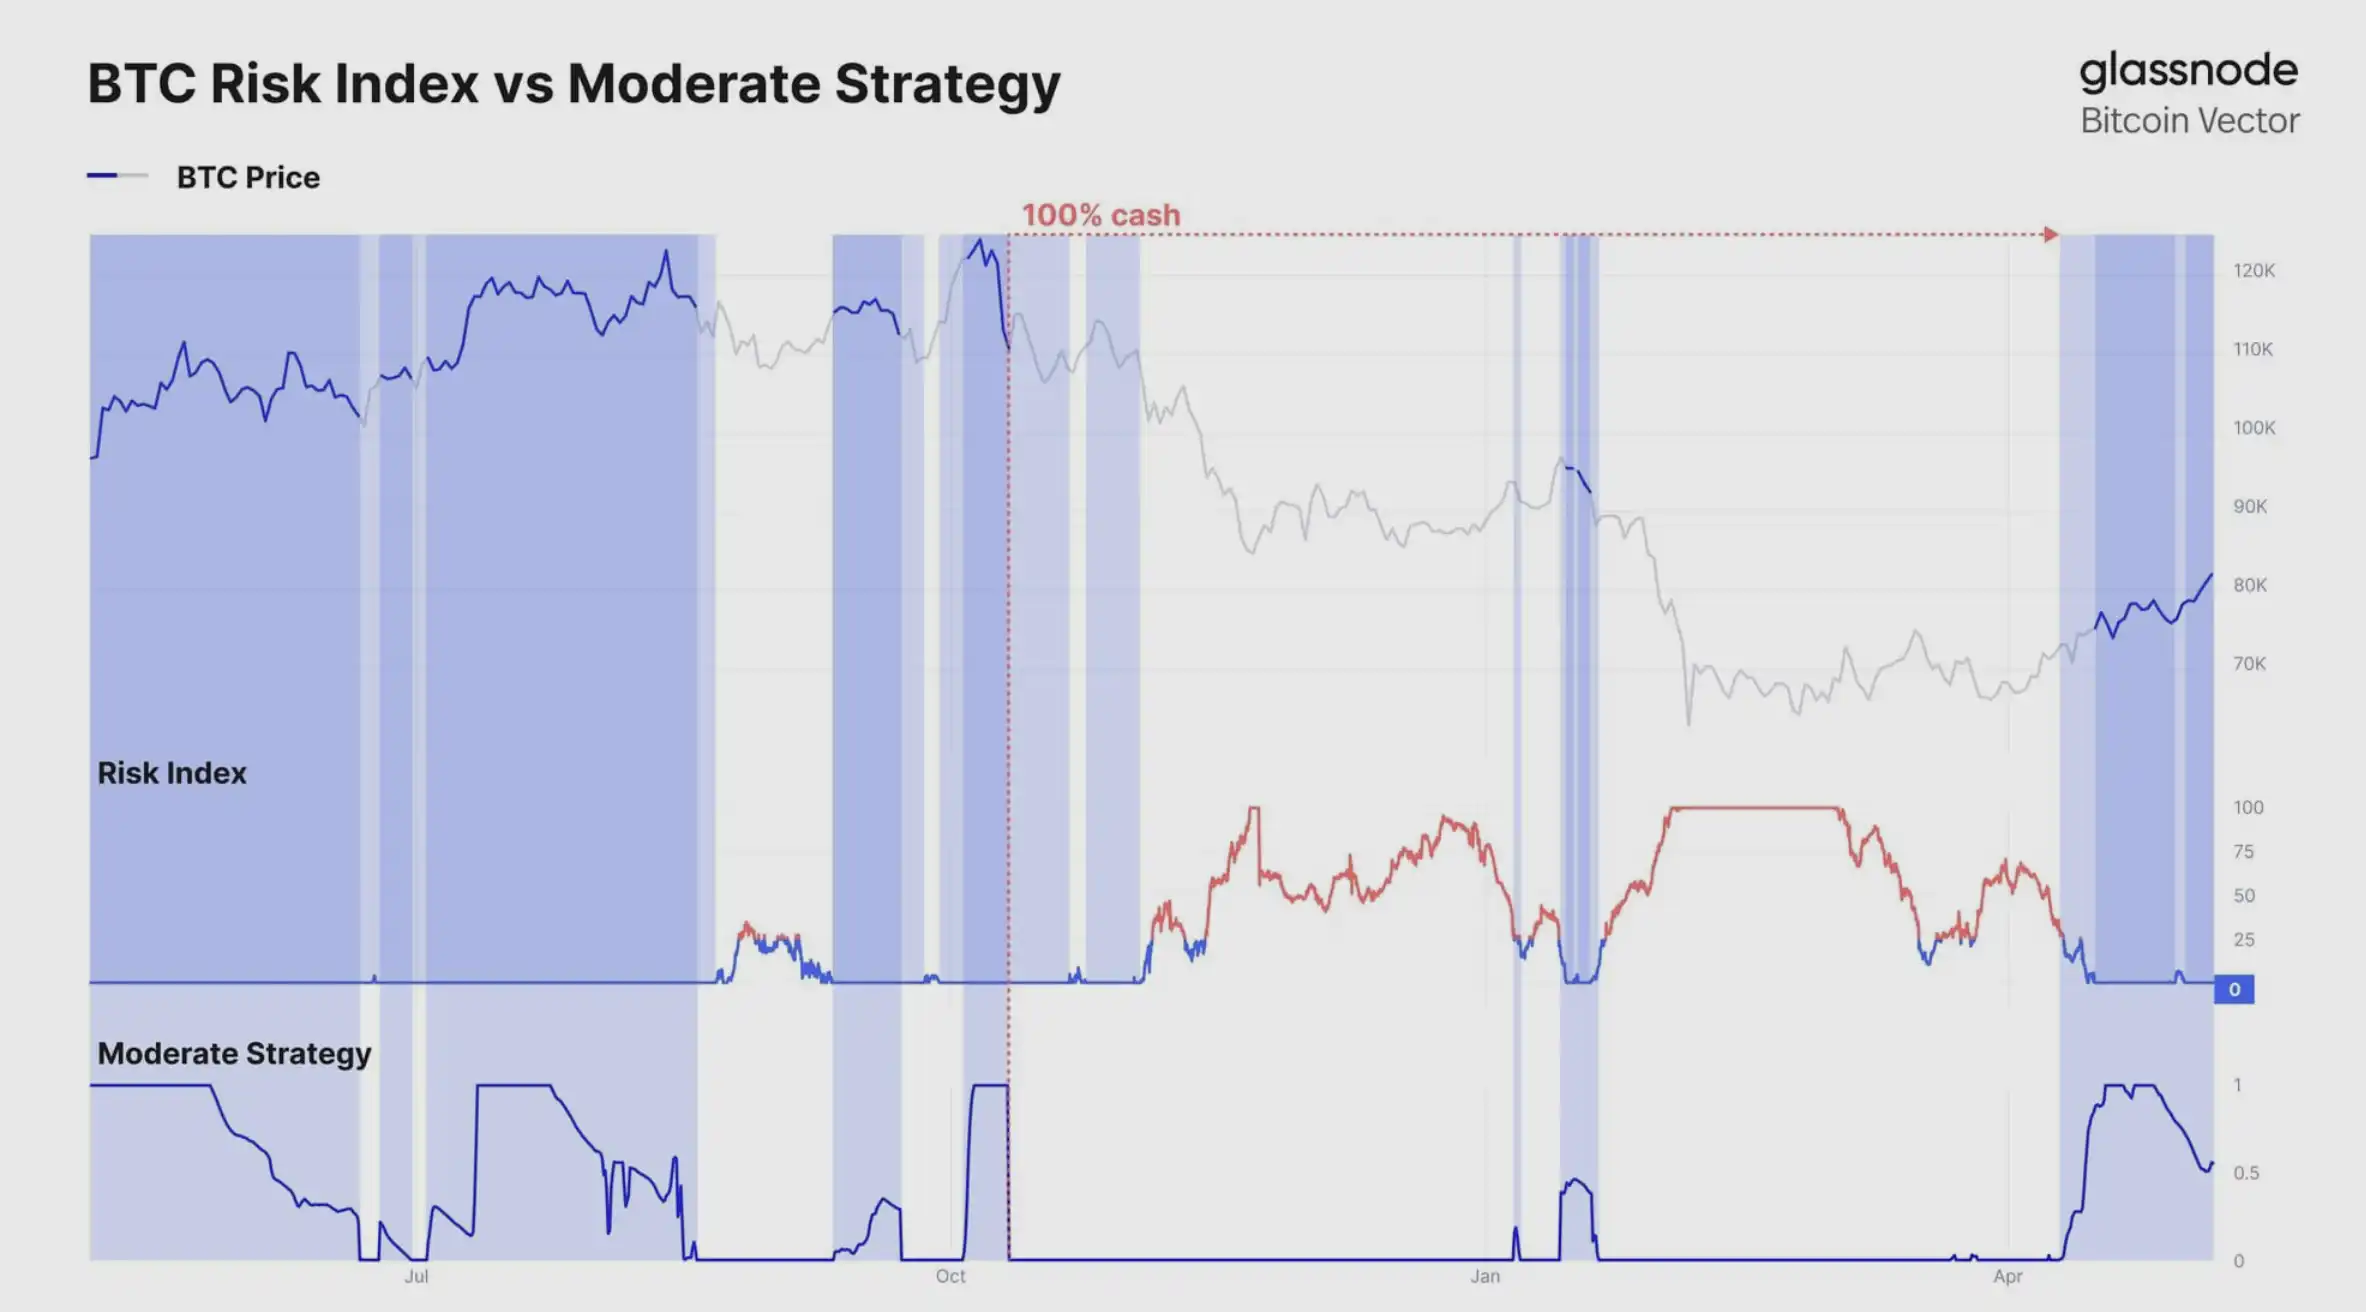
· Sau khi Bitcoin trở lại khoảng 76,000 đô la, Chiến lược Vừa của Glassnode đã quay trở lại tình trạng cấu hình, trong việc bắt kịp sự tăng giá gần đây nhưng vẫn còn chú trọng vào việc bảo vệ xu hướng giảm.
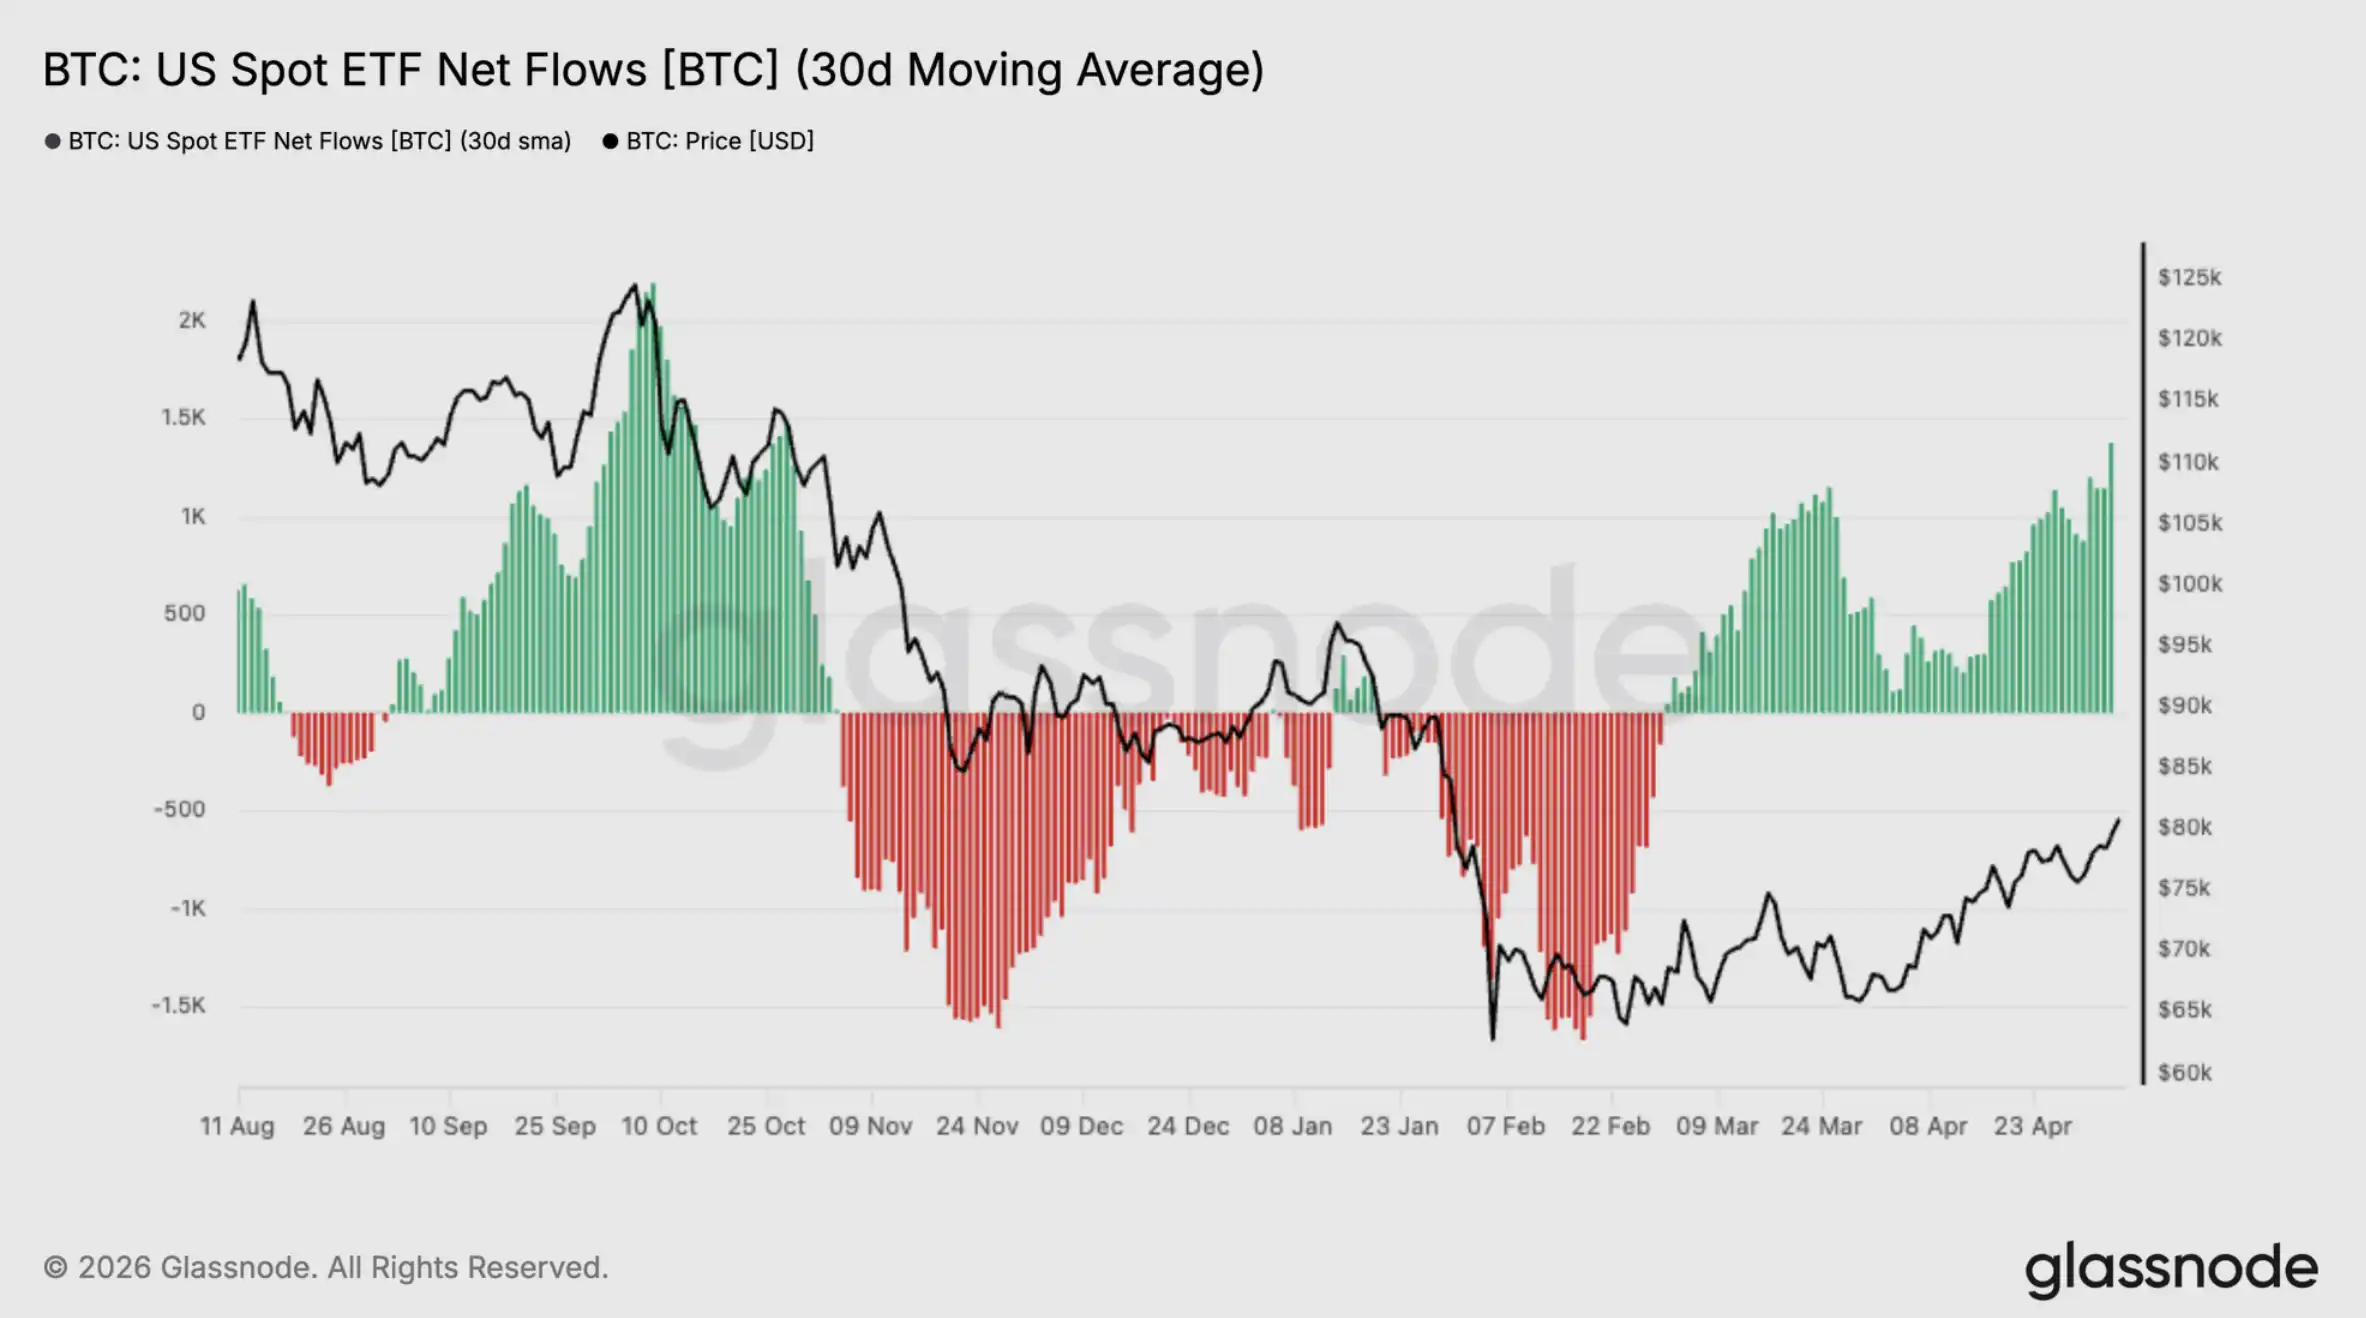
· Luồng tiền 30 ngày của ETF Bitcoin vật lý tại Mỹ đã chuyển sang giá trị dương, cho thấy nhu cầu từ các tổ chức đang phục hồi trở lại, hỗ trợ cho việc Bitcoin quay trở lại khu vực 80,000 đô la.
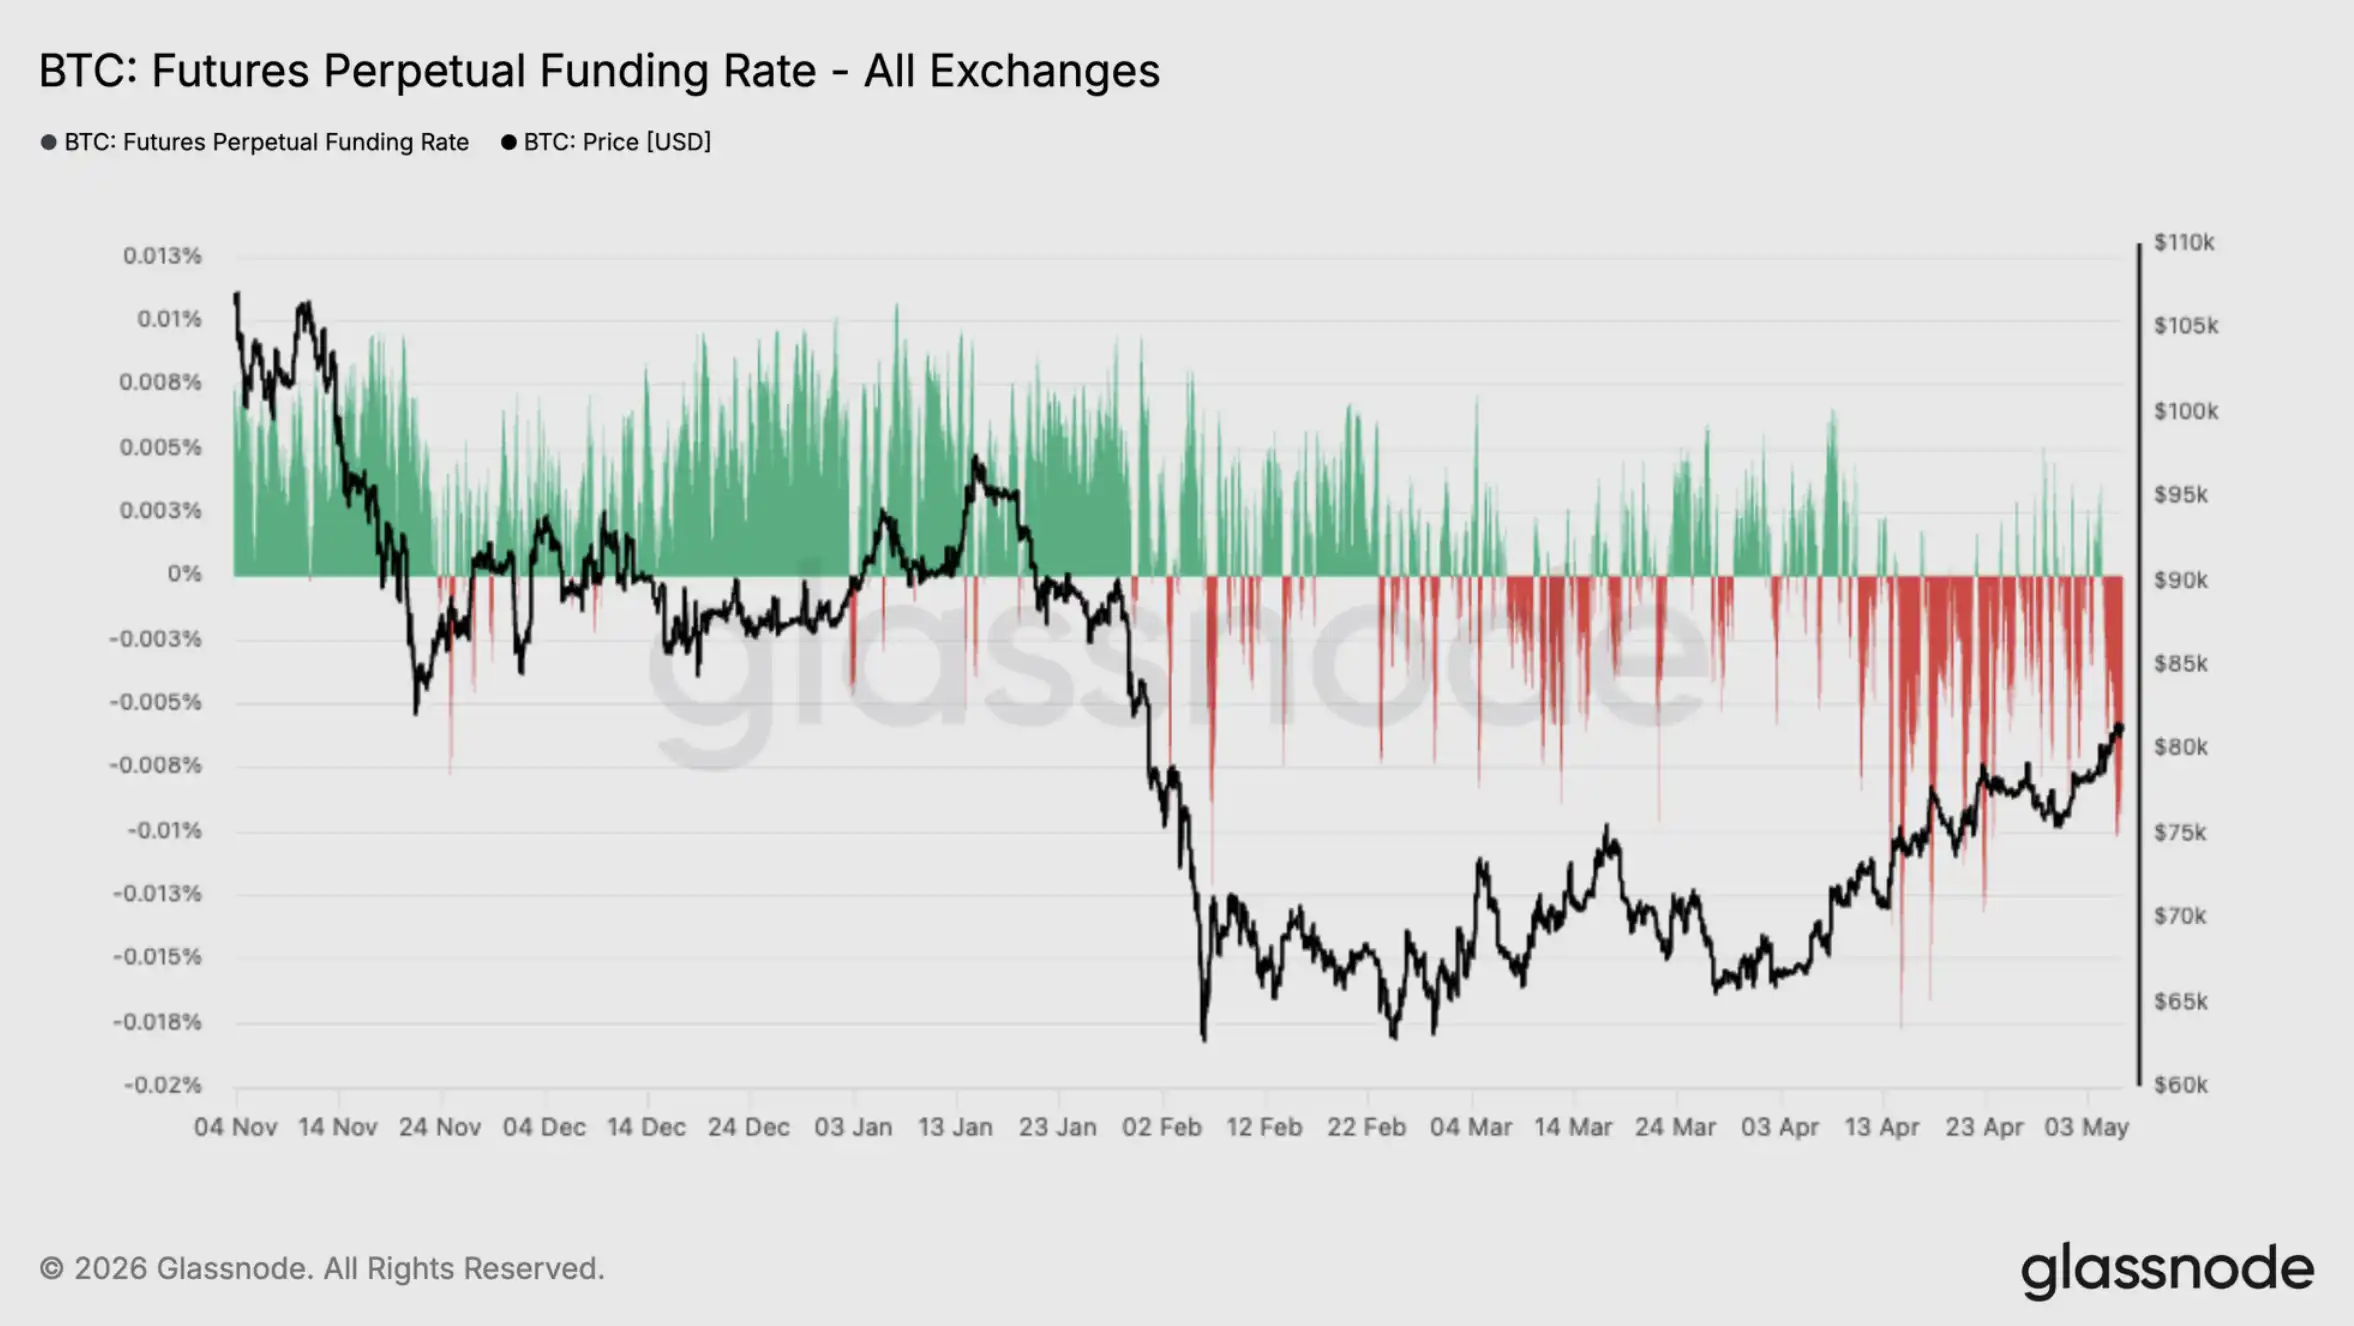
· Mặc dù giá đã phục hồi, tỷ lệ phí tài trợ hợp đồng vĩnh viễn vẫn phần lớn là tiêu cực, cho thấy vị thế Bán Ngắn vẫn tiếp tục tồn tại, cũng cho thấy nếu áp lực bán ngắn tiếp tục giảm bớt, giá vẫn có thể tiếp tục tăng lên.
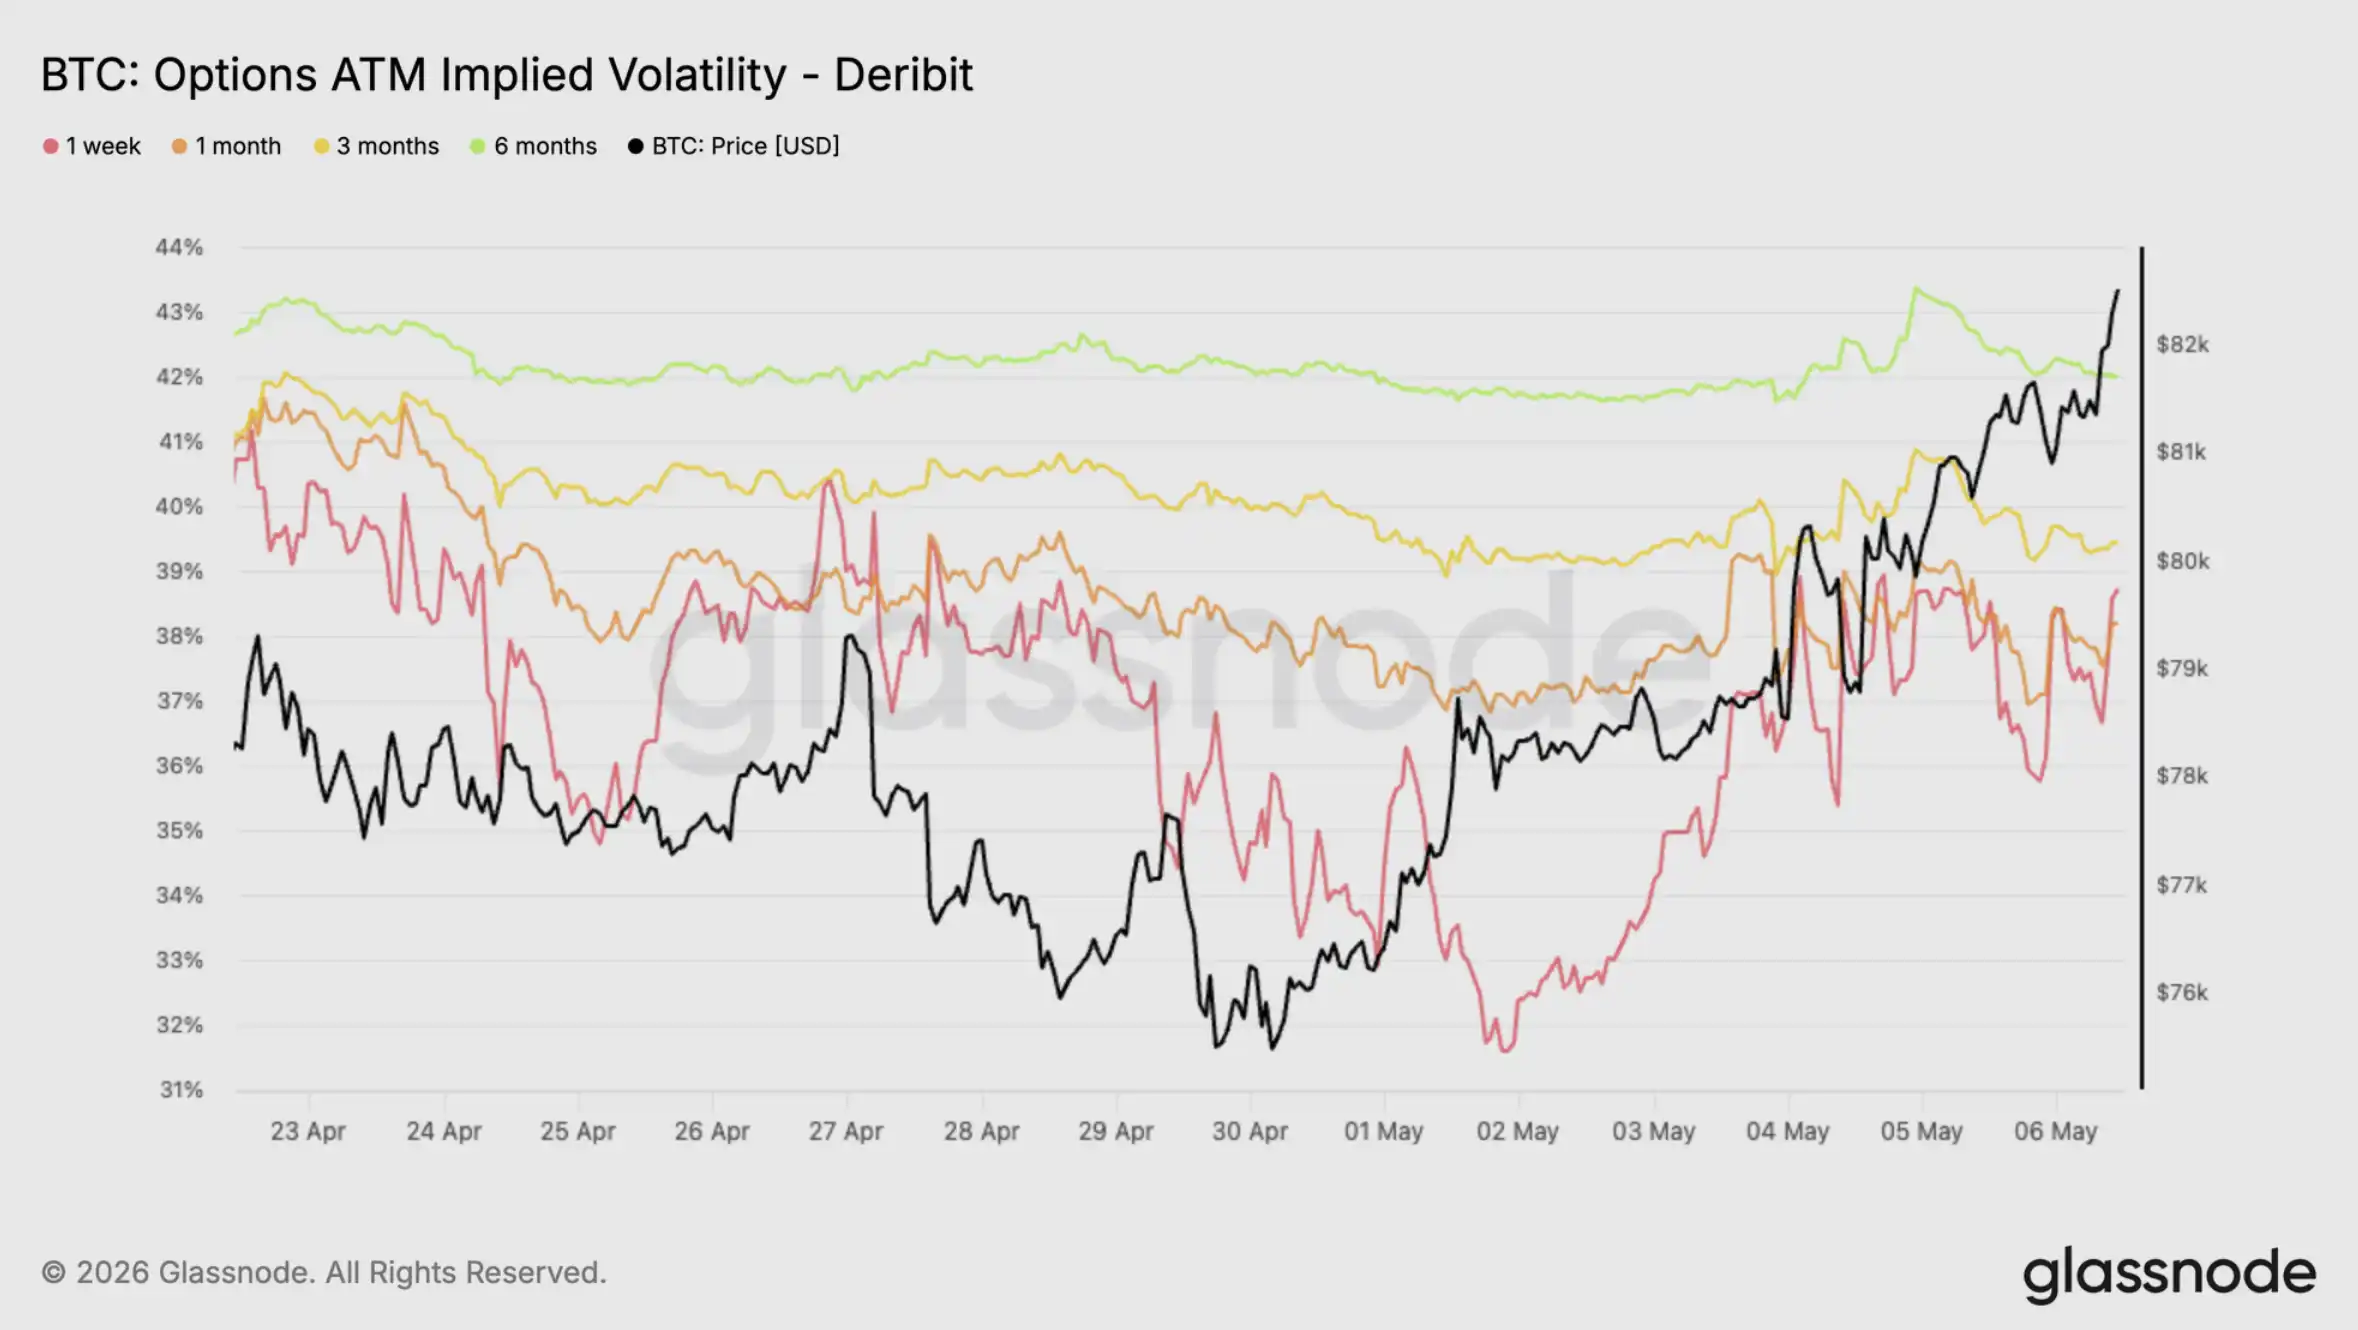
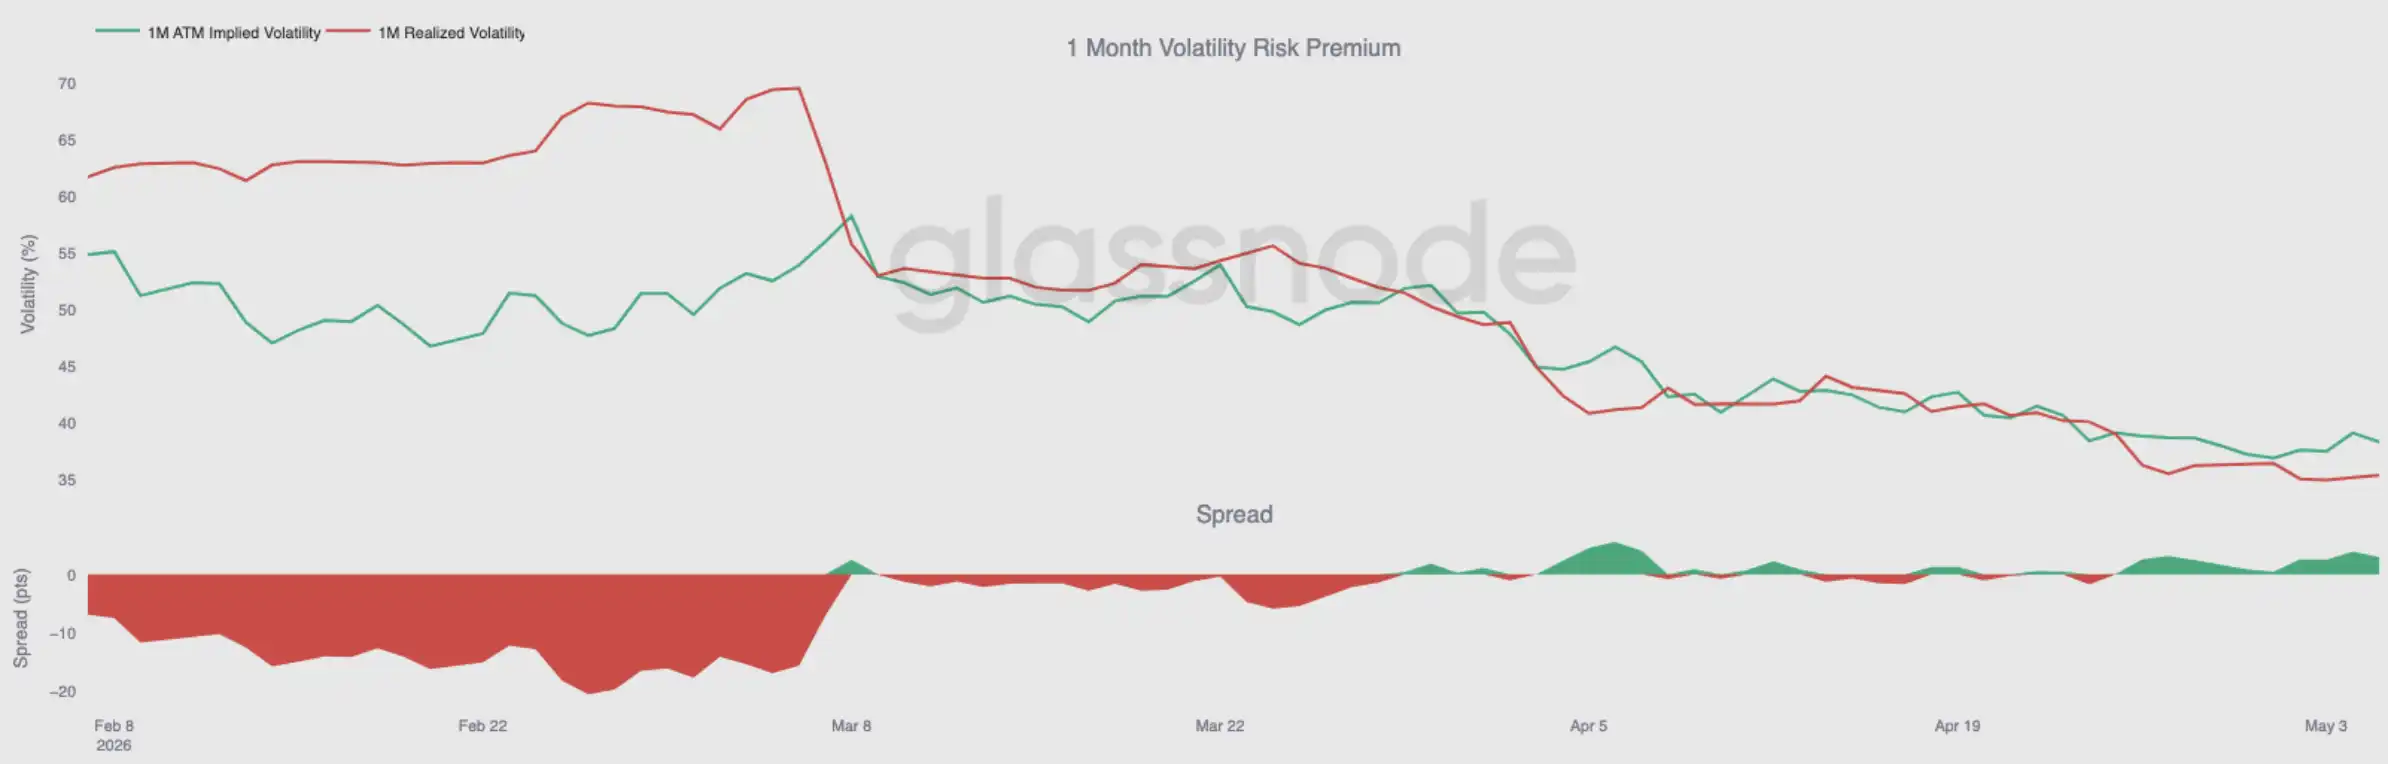
· Sau khi đột phá, biến động giá ẩn độ ngắn hạn đã tăng lên lại, trong khi biến động giá thực vẫn tương đối trễ, khiến cho Phần Thưởng Rủi ro biến động lại trở lại giá trị dương.
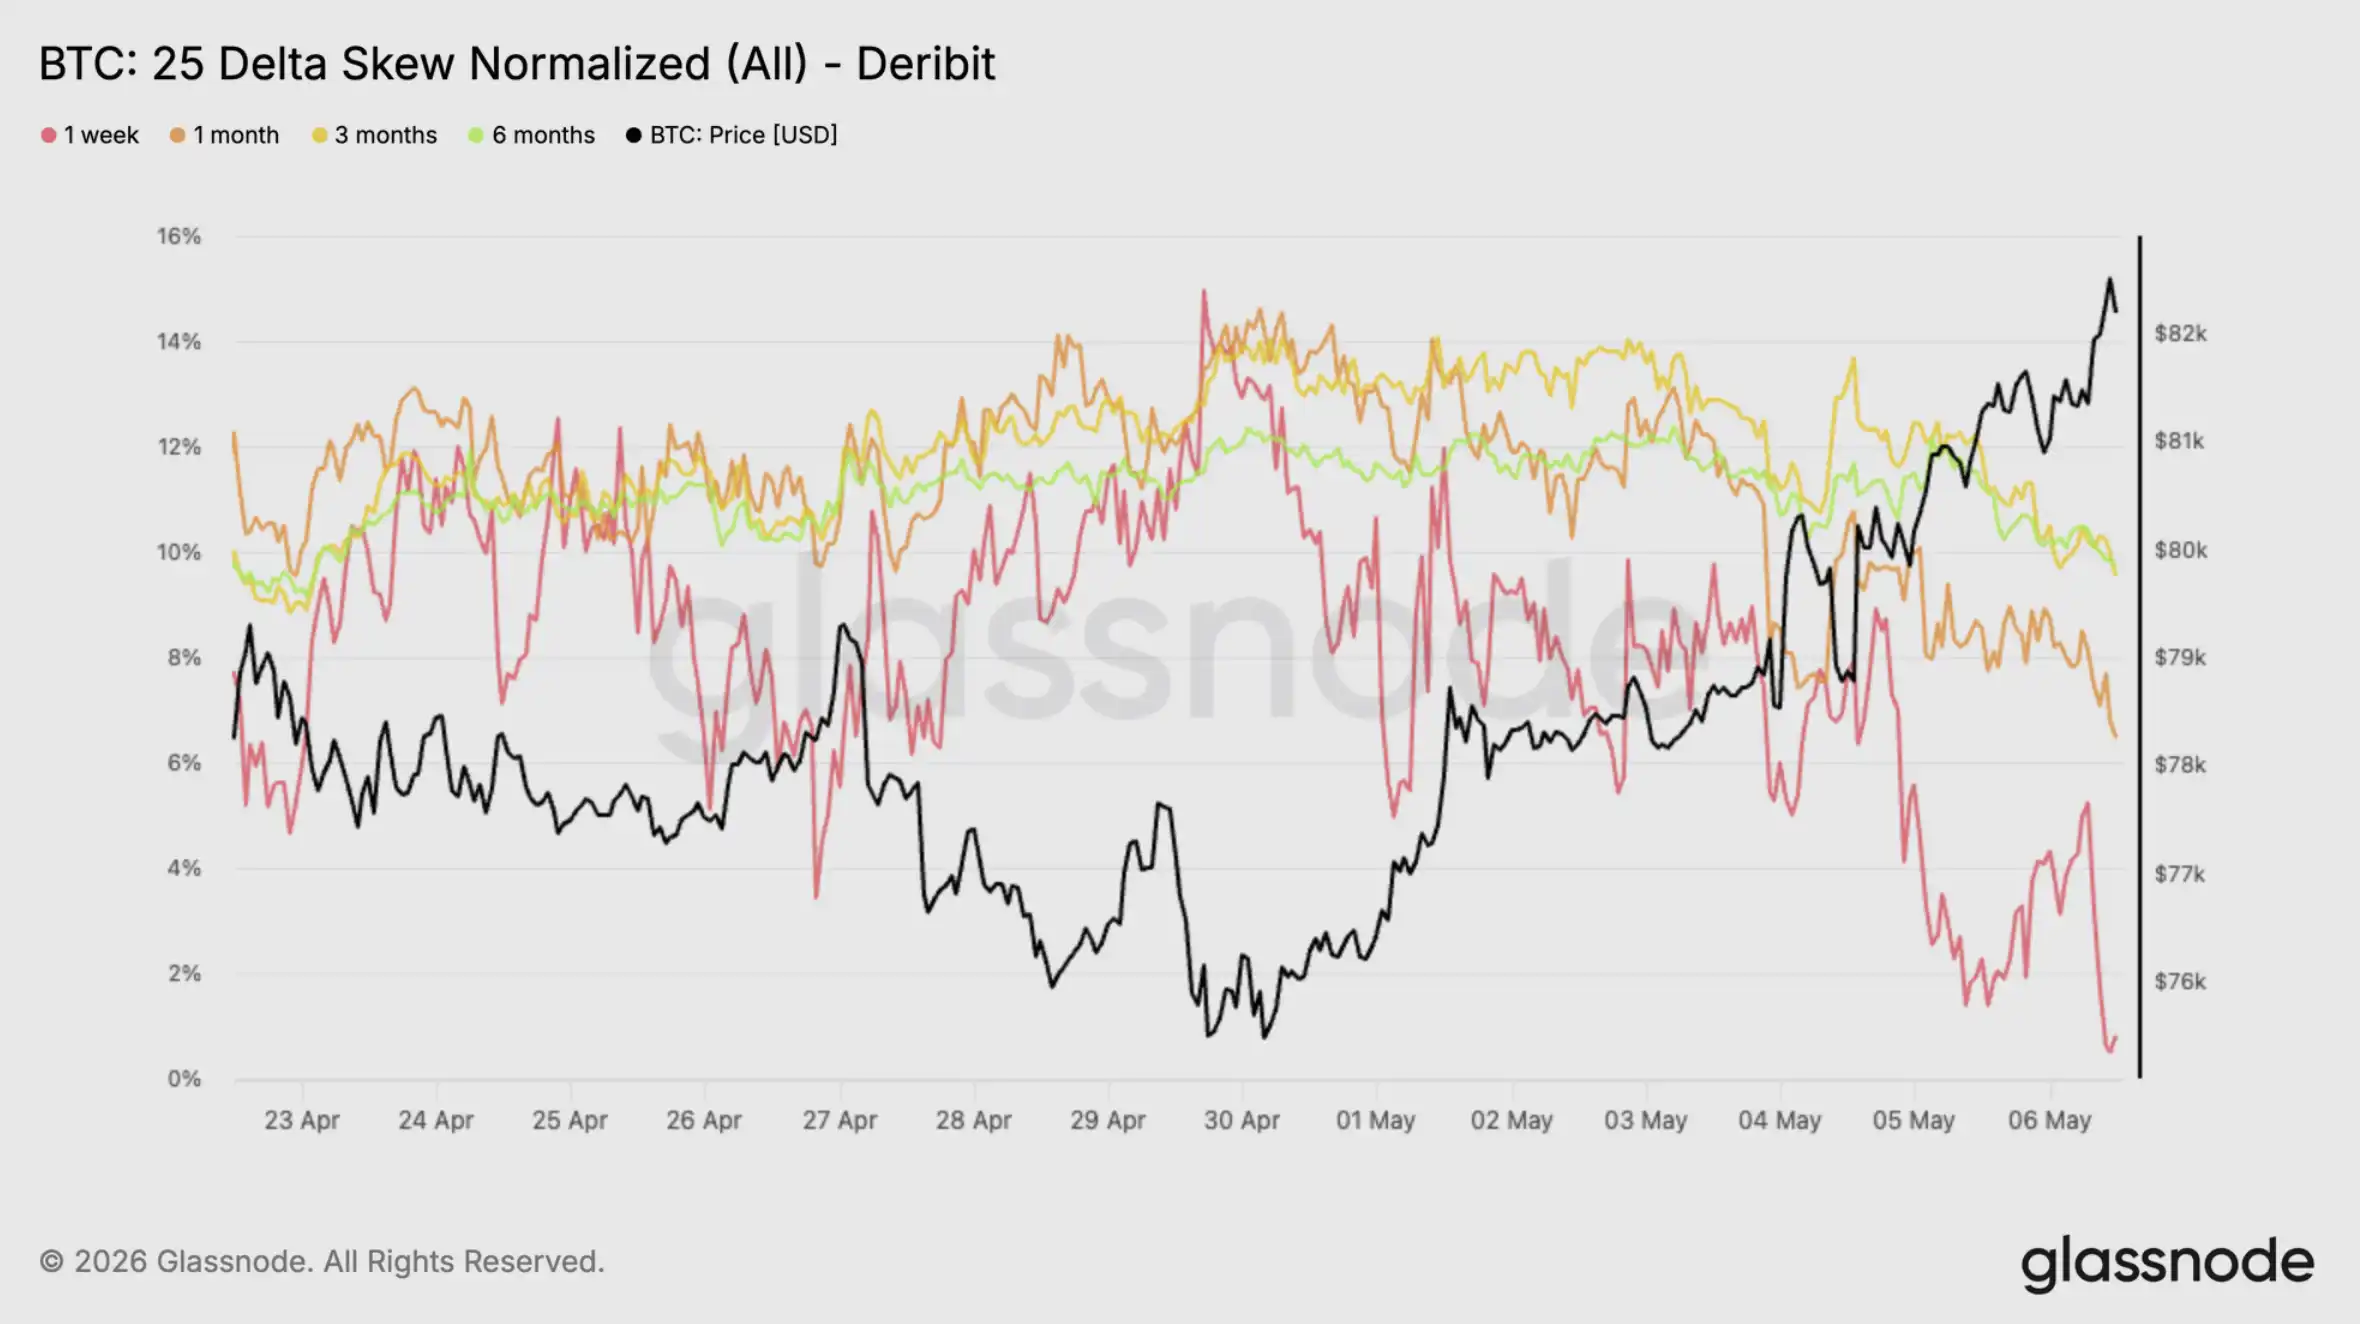
· Giao dịch chênh lệch tùy chọn đang hội tụ về trạng thái trung lập, cho thấy nhu cầu của thị trường trong việc đề phòng giảm bớt đã giảm đi, cấu trúc vị trí đang chuyển hướng sang trạng thái cân bằng hơn.
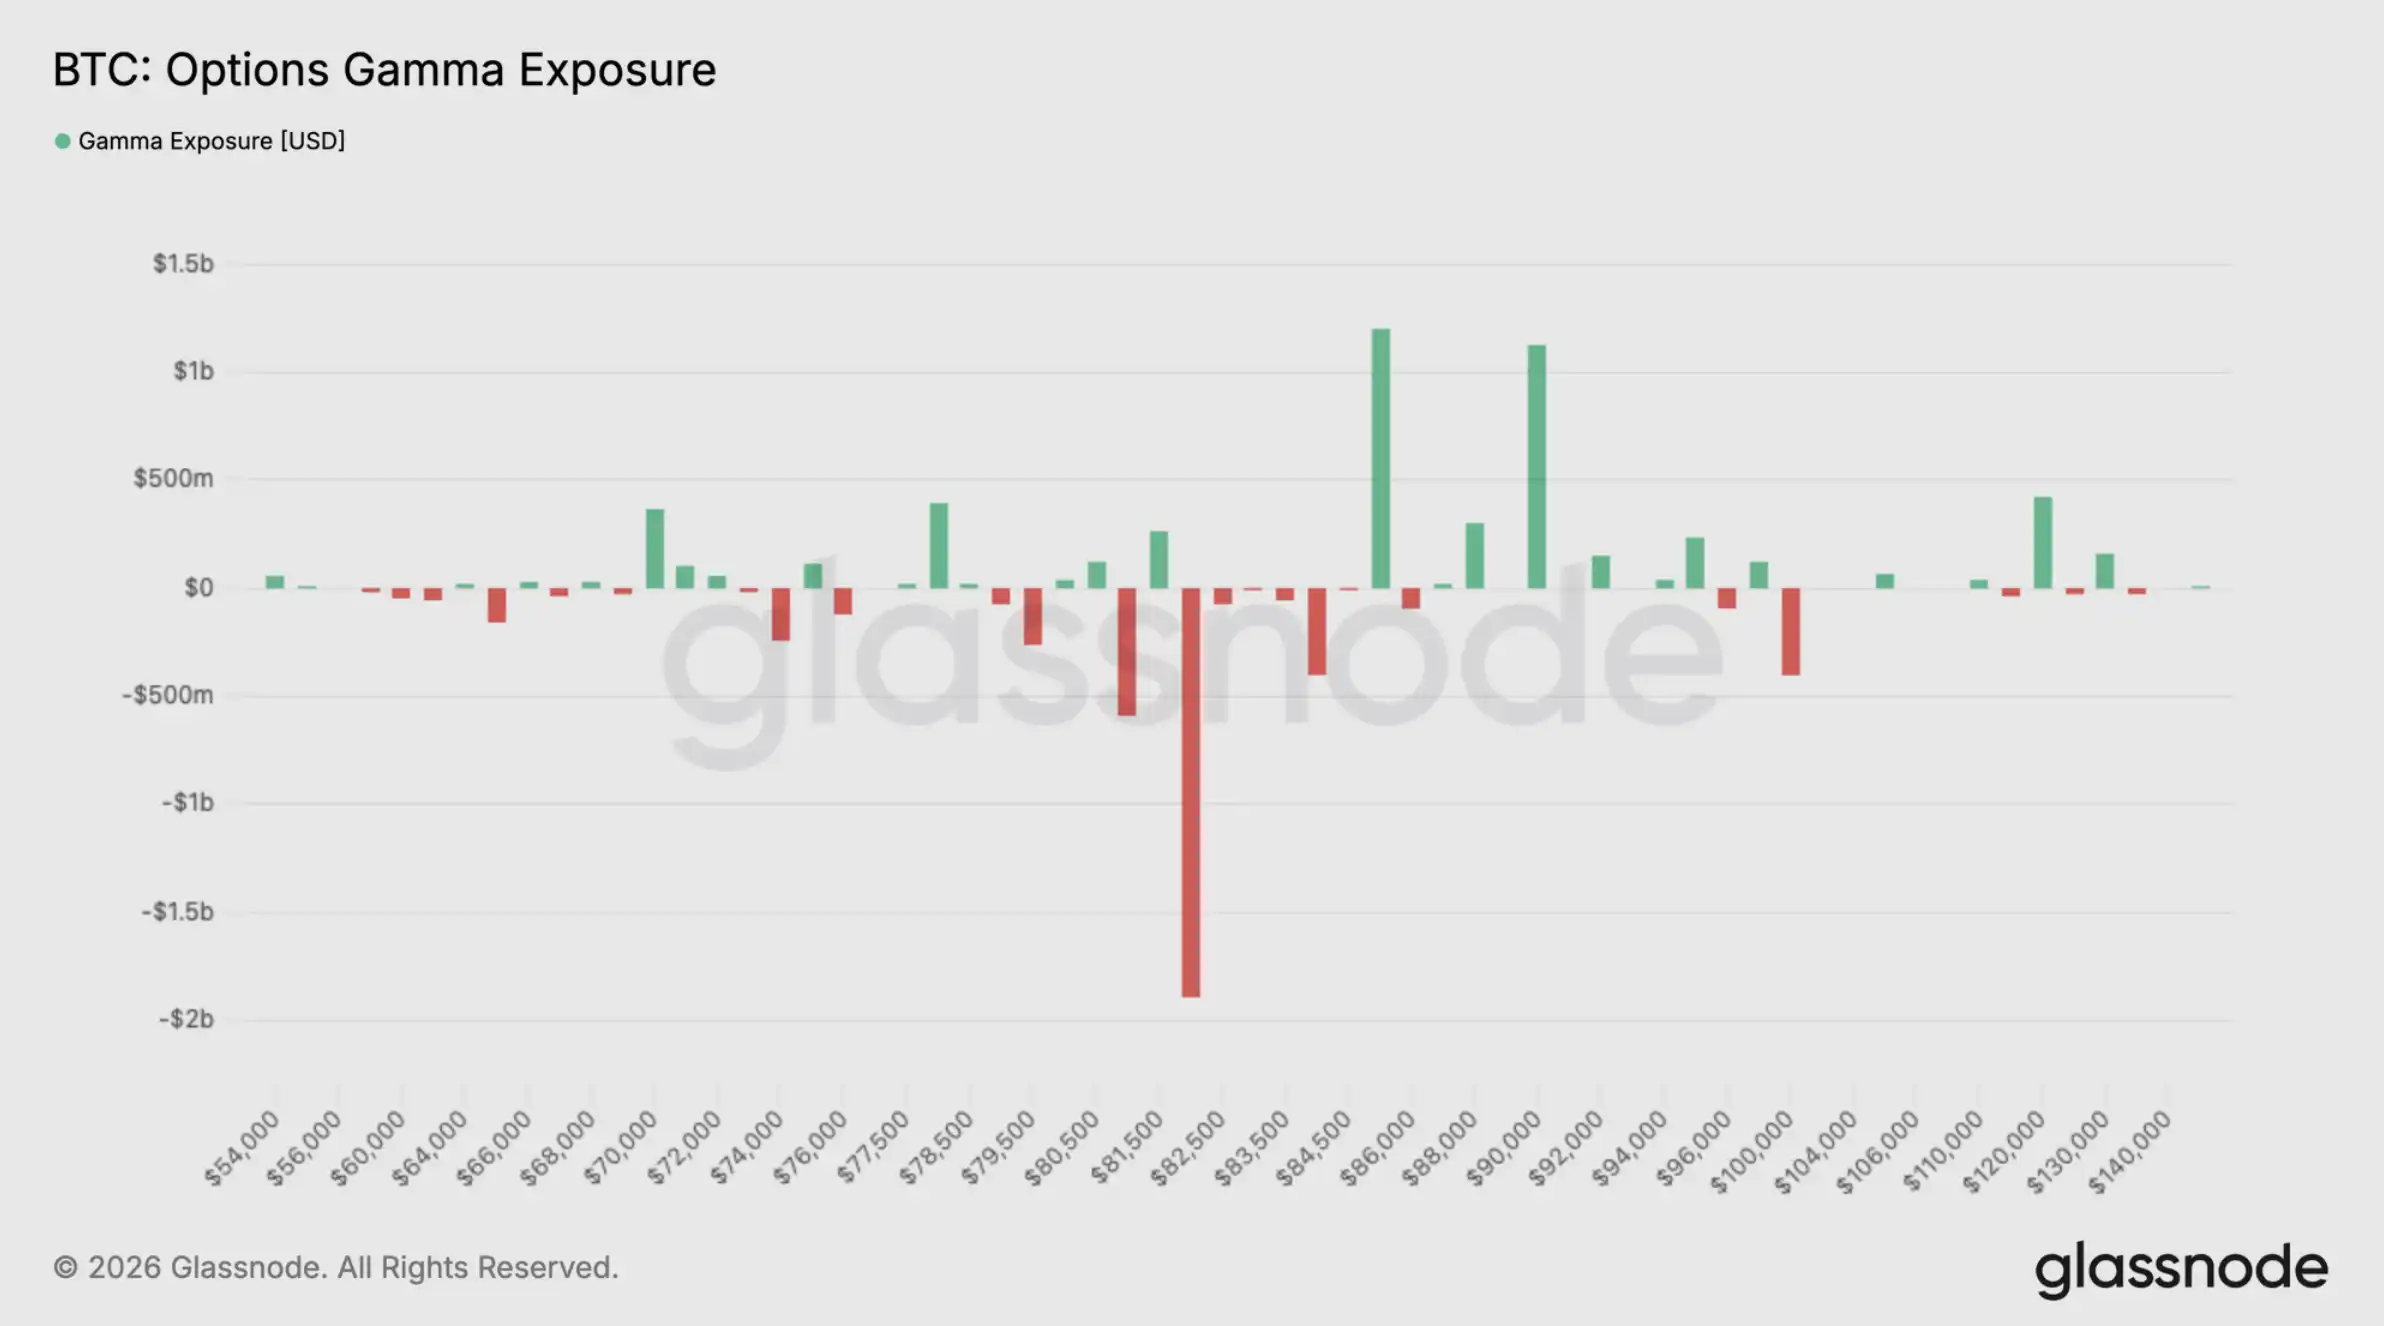
· Xung quanh mức 82,000 đô la có một cụm Gamma Bán Ngắn lớn, đang tăng cường độ nhạy cảm của giá. Khi giá hàng hóa giao dịch xung quanh khu vực này, luồng tiền phân phối của người tạo lập thị trường có thể làm tăng biến động giá.
Thông tin Chuỗi Khối
Vượt Quá Mức Trung Bình
Tuần trước, bản báo cáo đã chỉ ra rằng giá đã gặp trở ngại tại Mức Trung Bình Thị trường Thực sự và Cơ sở Chi phí Ngắn hạn, xác nhận sự tồn tại của áp lực ngắn hạn từ phía trên; đồng thời, khu vực tích tụ chip mật độ từ 65.000 đến 70.000 USD cũng đã được xem là nền tảng hỗ trợ cho việc hồi phục của thị trường lên khu vực cung cấp 84.000 USD.
Hiện tại, quá trình hồi phục này đã xảy ra: Bitcoin đã tăng lên 81.000 USD và vượt qua Mức Trung Bình Thị trường Thực sự 78.200 USD và Cơ sở Chi phí Ngắn hạn 79.100 USD. Điều này có nghĩa là giá đang trong một chu kỳ tăng giá, đồng thời vượt qua giá trung bình mua của tất cả chip hiện tại đang lưu thông cũng như cơ sở giá mua gần đây trong vòng 155 ngày qua.
Nếu giá có thể tiếp tục duy trì ổn định ở hai mức này trong tuần tới, thì giai đoạn giá trị sâu từ đầu tháng 2 năm 2026 đến nay sẽ trở thành một trong những giai đoạn tương tự ngắn ngày nhất trong lịch sử thị trường Bitcoin. Tiếp theo, sự chú ý của thị trường sẽ chuyển sang Mức Kháng cự Tiếp theo 85.200 USD, tức Lượng Ý thức hoạt động (Active Realized Price). Chỉ số này theo dõi cơ sở chính của tất cả cung ứng không ngủ, đại diện cho rào cản cấu trúc mà thị trường phải đối mặt trong bước tiếp theo.
Lợi Nhuận Trở Thành Dương
Sau khi vượt qua Mức Trung Bình Thị trường Thực sự, sự cải thiện trong cấu trúc giá cũng đã bắt đầu phản ánh trong chỉ số lợi nhuận. Đường trung bình động 30 ngày của Lợi nhuận/Khấu hao Net đã trở nên dương, hiện đạt 0,003% so với vốn hóa thị trường. Chỉ số này đo lường sự chênh lệch giữa lợi nhuận thực đã thực hiện trên chuỗi khối và lỗ nhuận đã thực hiện, và được chuẩn hóa theo vốn hóa thị trường.
Chỉ số này có thể được sử dụng để đánh giá xem các nhà đầu tư đang chuyển chip có tổng thể đang rời khỏi môi trường lợi nhuận hay vẫn đang ở trong môi trường lỗ nhuận. Sự đưa chỉ số này trở lại dương là một tín hiệu xây dựng sau một giai đoạn chủ yếu lỗ nhuận.
Vào giữa tháng 2 năm nay, chỉ số này đã giảm xuống cấp -0,027% so với vốn hóa thị trường. Đây là một giá trị âm rõ ràng, nhưng so với giai đoạn chủ yếu lỗ nhuận cực đoan trong thị trường g bear từ năm 2022 đến năm 2023, sự sâu lớn của nó vẫn tương đối hạn chế. Nhìn lại, sự cạn kiệt với mức độ âm này cũng phản ánh sự ngắn ngày của giai đoạn giá trị sâu gần đây đã đề cập.
Nhà Đầu Tư Dài Hạn Bắt Đầu Hoạt Động
Với Lợi Nhuận Net đã Thực hiện Chuyển dương, vấn đề chính tiếp theo trên thị trường là: liệu thanh khoản mua có đủ để tiêu thụ áp lực phân phối gia tăng dần từ các chủ sở hữu dài hạn và duy trì đà tăng?
Sau đợt hồi phục gần đây, đường trung bình động của Lợi Nhuận Thực hiện của các chủ sở hữu dài hạn giữ đồng tiền trên một năm đã tăng lên mức khoảng 180 triệu đô la Mỹ hàng ngày. Mức này tương đương với tháng 9 năm 2024 và tháng 12 năm 2022.
Nhóm này đã trải qua giai đoạn thị trường giảm gần đây. Khi giá tăng trở lại vị trí thuận lợi hơn, động lực Lợi Nhuận của họ đang tăng lên. Nếu sự mở rộng hiện tại tiếp tục, áp lực phân phối từ các chủ sở hữu dài hạn rất có khả năng sẽ tăng thêm.
Tuy nhiên, điều quan trọng là chỉ số này chưa gần điểm cao nhất của chu kỳ này, với mức quá nhiệt hàng ngày vượt quá 1 tỷ đô la Mỹ. Điều này cho thấy, vào giai đoạn hiện tại, việc bán của các chủ sở hữu lâu dài vẫn khá nền nếp, không phải là bán ra quá mạnh mẽ. Khả năng thị trường có thể tiếp tục duy trì ở mức True Market Mean trong khi hấp thụ phần cung gia tăng dần này cùng một lúc sẽ trở thành trận kiểm tra cốt lõi để đánh giá xem đợt phục hồi này có thực sự lại được hỗ trợ cấu trúc hay không.
Lợi Nhuận Lỗ vẫn ở mức cao
Mặc dù ở giai đoạn đầu tiên của việc chuyển đổi chu kỳ tiềm năng, việc thực hiện Lợi Nhuận của các chủ sở hữu lâu hạn chưa đạt mức lo ngại, nhưng quy mô thực hiện lỗ trên toàn thị trường đang tạo áp lực trực tiếp hơn đối với đà tăng hiện tại.
Hiện tại, đường trung bình động của tổng lợi nhuận lỗ là khoảng 479 triệu đô la Mỹ hàng ngày, tăng khoảng 140% so với mức cơ sở hàng ngày là 200 triệu đô la Mỹ trong giai đoạn ổn định của chu kỳ này. Điều này phản ánh một phần các nhà đầu tư đang vội vàng rời khỏi vị thế khi giá hồi phục, và mức độ lỗ giảm.
Nếu chỉ số này có thể tiếp tục giảm xuống dưới 200 triệu đô la Mỹ mỗi ngày, đó sẽ là tín hiệu xác nhận mạnh mẽ trên chuỗi, cho thấy áp lực bán đang cạn kiệt, thị trường đang chuyển hướng vào giai đoạn cầu cơ khoẻ mạnh hơn.
Cho đến khi mốc này được đạt, áp lực phân phối kép từ việc lãi rời của chủ sở hữu lâu hạn và thêm vào đó là việc phân phối chip từ những người mua ở mức giá cao vẫn có thể làm chiếm ưu thế lên đợt hồi phục này. Đặc biệt là khi thiếu yếu tố kích thích mạnh mẽ đủ hoặc không thu hút đủ người mua mới tham gia, áp lực này sẽ trở nên rõ rệt hơn.
Nhìn từ Dưới Chuỗi
Sau khi giá hồi phục từ mức đáy khoảng 66,000 đô la Mỹ và vượt mức kỳ vọng khoảng 76,000 đô la Mỹ lại, các chiến lược hệ thống bắt đầu tái giới thiệu rủi ro. Chiến lược Moderate Strategy của Glassnode sử dụng dữ liệu thị trường dưới chuỗi để quản lý vị thế và hiện đã quay trở lại trạng thái cấu hình, tham gia vào đợt tăng gần đây lên khu vực 80,000 đô la Mỹ.
Chiến lược này được thiết kế tập trung hơn vào bảo vệ downside, do đó thường có sự trì hoãn trong giai đoạn tăng giá nhanh, nhưng mục tiêu là tránh sự rơi tự do đáng kể và sau đó tái nhập thị trường khi điều kiện thị trường cải thiện. Sự thay đổi gần đây này phản ánh việc bối cảnh thị trường đang trở nên tích cực hơn: giá đã tái chiếm lại mức hỗ trợ quan trọng, đà định hướng cũng bắt đầu hồi phục.
ETF Demand Đang Tích Luỹ Mô-men
Nhu cầu về ETF Bitcoin vật lý tại Mỹ đã trải qua một sự phục hồi đáng kể, đường trung bình chuyển động 30 ngày của dòng tiền ròng đã chuyển từ trạng thái rút dài hạn sang âm dương. Sự chuyển đổi này đánh dấu một điểm cụ thể trong sở thích rủi ro của cơ quan, cũng như là sự thay đổi quan trọng sau chu kỳ phân phối mạnh mẽ từ cuối năm 2025 đến đầu năm 2026.
Dòng tiền ròng gần đây đã tăng tốc, hoàn toàn đồng bộ với quá trình Bitcoin hồi phục từ mức đáy khoảng 66,000 USD lên vùng 80,000 USD, cho thấy lòng tin của nhà đầu tư truyền thống đang được khôi phục. Nếu xu hướng này tiếp tục, nhu cầu về ETF có thể lại là một lợi thế cấu trúc, tăng cường sức mạnh thị trường vật lý và hỗ trợ cho việc giá cả tiếp tục tăng lên.
Áp Lực Bán Ngắn Vẫn Đang Tồn Tại
Mặc dù Bitcoin đã phục hồi từ mức đáy khoảng 66,000 USD và kiểm tra lại vùng 80,000 USD, tỷ lệ phí vốn hợp约氓 vẫn chủ yếu duy trì ở khoảng giá trị âm. Tính chất tiếp tục của tỷ lệ phí vốn âm cho thấy vị thế bán ngắn vẫn đạp đầu, ngay cả khi traders đang đối mặt với những đợt tăng giá gần đây, họ vẫn sẵn lòng trả phí để duy trì lệnh ngắn.
Từ kinh nghiệm lịch sử, tình huống như vậy thường xuất hiện trong giai đoạn tâm lý thị trường nặng nề, làm cho sự phục hồi dễ dàng bị đóng cửa ngắn hơn là đà tăng mạnh. Việc giá tăng cùng với tỷ lệ phí vốn âm, cho thấy thị trường có thể đang "leo tường lo sợ". Nếu vị thế bán ngắn tiếp tục bị áp đảo, giá vẫn có thể tiếp tục tăng lên.
Biến Động Ngắn Hạn Đang Tái Định Giá Sau Địa Phương
Vào cuối tuần trước, biến động ngụ ý đã từng chạm đáy, các mức biến động của các kỳ hạn giảm xuống mức thấp nhất kể từ tháng 10 năm 2025, tức là trước sự kiện ngày 10 tháng 10.
Sau đó, Bitcoin vượt qua mức kháng cự, đưa biến động trở lại thị trường, trong đó biến động ngắn hạn phản ứng rõ rệt nhất. Biến động ngụ ý 1 tuần đã phục hồi khoảng 6 điểm biến động so với đáy, chủ yếu nhờ vào nhu cầu mua lại trở lại và điều chỉnh vị thế.
Tư duy bán lệnh Gamma ngấy một lần tiếp tục mở rộng sự thay đổi này: họ mua lại quyền chọn ngắn hạn, đồng thời bán ra các quyền chọn của kỳ hạn xa hơn. Do đó, biến động ngắn hạn đã được điều chỉnh nhanh chóng, trong khi biến động của kỳ hạn dài hơn chỉ tăng nhẹ 1 đến 2 điểm biến động.
Điều này phản ánh việc thị trường đang tiếp tục tham gia giao dịch quyền chọn trong ngắn hạn, nhưng kỳ vọng về biến động dài hạn vẫn chưa có dấu hiệu tăng rộng rãi hơn.
Điều Chỉnh Tỷ Lệ Biến Động Ẩn, Tái Thiết Lập Phí Rủi Ro Biến Động
Mặc dù giá tăng mạnh trong tuần vừa qua, biến động thực sự của Bitcoin vẫn tiếp tục giảm, biến động thực 1 tháng hiện đang ở mức 35.38%.
Điều này tạo ra một sự chênh lệ rõ rệt: sau khi xảy ra đợt phá vỡ, tốc độ điều chỉnh lại của tỷ lệ biến động ẩn nhanh hơn so với biến động thực sự. Phí rủi ro biến động đã tái chuyển từ âm sang dương, chênh lệch gần 3 điểm biến động, phản ánh nhu cầu quyền chọn ngắn hạn tăng mạnh lại.
Điều này cho biết, biến động thực tế vẫn chưa đuổi kịp diễn biến giá gần đây. Biến động ẩn đang được thúc đẩy bởi việc điều chỉnh vị thế và nhu cầu ở phía ngắn hạn, đồng thời biến động thực vẫn tương đối kiểm soát.
Cấu trúc hiện tại vẫn hỗ trợ chiến lược carry, nhưng sự mở rộng của chênh lệch cho thấy, thị trường đang bắt đầu định giá cho việc giá sẽ biến động lớn hơn so với biến động thực tế hiện tại.
Điều Chỉnh Xiên Về Trạng Thái Bình Thường, Nhu Cầu Giảm Xuống
Xoay quanh các phương tiện quyền chọn từng kỳ hạn đang dần quay về gần trạng thái trung lập, phản ánh sự thay đổi rõ rệt trong cấu trúc vị thế. Sau khi tiếp tục giữ phí rủi ro mua put, chênh lệ Delta 25 đang hội tụ, mặc dù hiện đang vẫn ở phạm vi phí rủi ro mua put.
Sự thay đổi này đối với phần ngắn hạn rõ ràng nhất. Chênh lệ 1 tuần hiện đang tiến đến gần 0, cho thấy nhu cầu bảo vệ giảm xuống. Vì chỉ số này được tính theo cách "phí rủi ro mua put trừ đi phí rủi ro mua call", việc giảm xuống ở đây đồng nghĩa với giá trị phí rủi ro mua put so với mua call đang giảm.
Chênh lệ ở các kỳ hạn dài hơn cũng đang từ từ giảm, mặc dù tốc độ chậm hơn và vẫn giữ một phần phí rủi ro mua put nhất định. Điều này cho thấy thị trường đang hủy bỏ vị thế bảo vệ và không tiếp tục tăng cường bảo vệ, đặc biệt là ở chiều ngắn hạn.
Sự thay đổi này xảy ra sau đợt phá vỡ giá gần đây, các nhà giao dịch bắt đầu giảm đảo chiều và chuyển hướng nhiều hơn đến vị thế hướng giá. Chỉ số xiên không còn cho thấy nhu cầu mạnh mẽ về bảo vệ giảm giá.
Nhóm Gamma Ngắn Hạn Lớn Tăng Cường Độ Nhạy Cảm Theo Giá Hiện Tại
Vị thế Gamma cho thấy, có một vùng tập trung Gamma ngắn hạn rõ rệt xung quanh giá thực hiện 82,000 USD, khoảng 20 tỷ USD rủi ro đang nằm gần giá hiện tại của hàng hóa.
Gamma Short đề cập đến việc cấu trúc vị thế của thị trường tạo điều kiện cho các nhà cung cấp thanh khoản để tiến hành cân đối theo hướng giá: mua khi giá tăng, bán khi giá giảm. Điều này tạo ra một vòng lặp phản hồi, tăng tốc độ biến động giá, cũng giúp giải thích quá trình gần đây khi giá đã được đẩy lên gần 83.000 USD.
Một lượng lớn đơn mua tùy chọn mua vào tăng giá mạnh đã càng làm tăng hiệu ứng này. Trong vòng 24 giờ qua, khoản mua tùy chọn mua tăng giá chiếm khoảng 40% lưu lượng giao dịch tích cực, tạo thêm áp lực cho khu vực này.
Với giá hiện tại của hàng hóa ngay bên cạnh cụm Gamma Short lớn này, thị trường đã bước vào một khu vực cực kỳ nhạy cảm. Sự biến động giá nhỏ có thể kích hoạt phản ứng thị trường lớn hơn. Với việc cân đối thanh khoản tăng cường, giá có thể duy trì tính nhạy cảm ở đây và có khả năng biến động mạnh mẽ theo cả hai hướng.
Kết luận
Bitcoin đang cho thấy dấu hiệu sửa đổi cấu trúc trong giai đoạn đầu: giá đã vượt qua mức chi phí trung bình cơ sở trên chuỗi khóa quan trọng và đang tiến vào vùng kháng cự ở gần 85.000 USD. Nhu cầu hàng hóa và dòng vốn ETF đều đang phục hồi, cho thấy lực cầu vẫn chiếm ưu thế, nhưng thị trường cũng đang tiến gần đến một khu vực áp lực quan trọng, nơi cung có thể xuất hiện trở lại.
Đồng thời, vị thế sản phẩm phái sinh vẫn thiên về Gamma Short, điều này đồng nghĩa với việc sự tăng giá tiếp theo có thể được thúc đẩy bởi áp lực bán ra từ các vị thế Short. Thị trường tùy chọn đang thiết lập lại, và cụm Gamma Short hiện có gần giá hiện tại cũng làm tăng khả năng biến động khi thử nghiệm vùng kháng cự giá.
Tổng体, xu hướng hiện tại vẫn tích có cơ sở, động lực mua vẫn chưa mất, nhưng thị trường đang bước vào một giai đoạn nhạy cảm hơn, dễ dàng bị vốn đẩy lớn hơn. Để xác định xem thị trường có thể tiếp tục tiến lên, giá cần phá vỡ vùng kháng cự ở trên dưới sự hỗ trợ của nhu cầu hàng hóa tiếp tục và áp lực bán ra giảm dần.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






