




Hiện thực Aave V4: Chuyển đổi từ Sản phẩm sang “Ngân hàng”
原文标题:《Aave V4 解析: Từ Sản Phẩm đến “Ngân Hàng” trong Một Lần Chuyển Đổi》
Original Author: Eric, Foresight News
Vào tối ngày 30 tháng 3 theo giờ Bắc Kinh, phiên bản Aave V4 đã được triển khai chính thức trên mainnet sau được đề xuất từ năm 2024, mang đến thông báo tích cực đầu tiên kể từ cuộc tranh cãi về quản trị DAO của Aave.
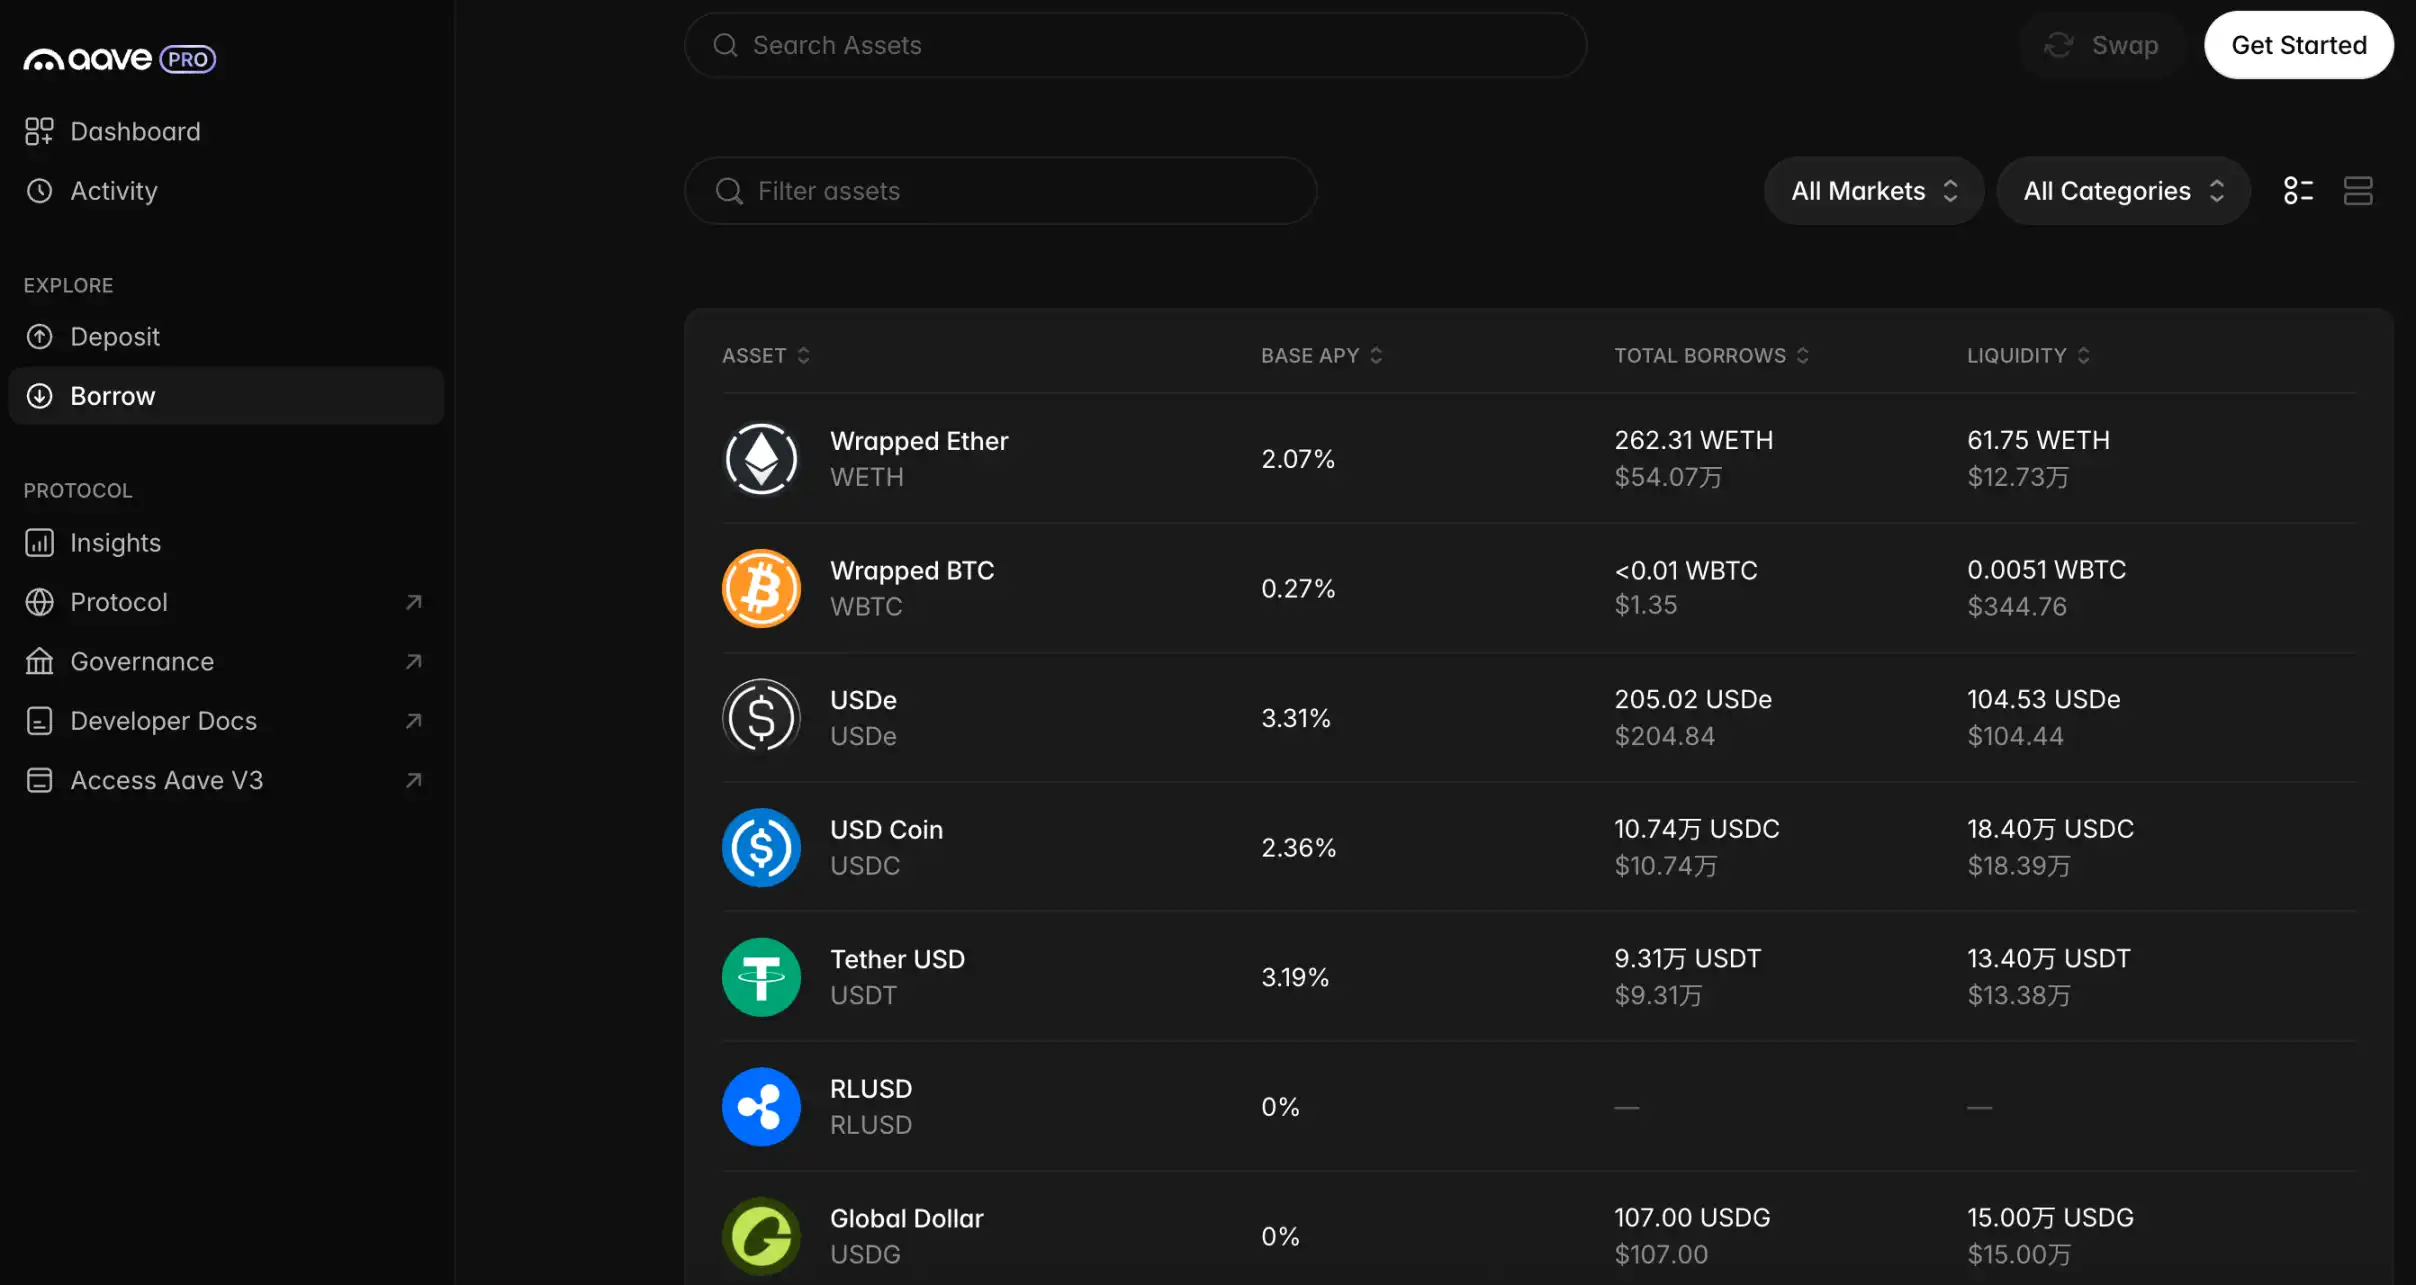
Phiên bản V4 có thể coi là một cuộc chuyển đổi căn bản đối với Aave, với thay đổi cốt lõi nhất là việc hợp nhất các thị trường cho vay ban đầu, biến chúng thành một cấu trúc hồ bơi thanh khoản duy nhất thống nhất: Trung tâm và Chi nhánh (Hub and Spoke).
Trong phiên bản V4, trên mỗi chuỗi hoặc L2 đều có một Trung tâm thanh khoản thống nhất (Hub), tất cả tài sản được người dùng gửi, sẵn sàng cho vay sẽ được lưu trữ một cách thống nhất trong một hồ bơi thanh khoản duy nhất. Hub chịu trách nhiệm cho toàn bộ quản lý, kiểm soát hạn mức tín dụng, ràng buộc cấp hệ thống (ví dụ: “Tổng số tiền vay ≤ Tổng số tiền cung”) và tạm ngừng khẩn cấp. Hub không trực tiếp hướng đến người dùng, mà là quản lý thanh khoản thống nhất ở phía sau.
Đáng chú ý là, không phải mỗi chuỗi chỉ có một Hub, mà dựa trên các yêu cầu khác nhau để thiết kế các Hub khác nhau, mà cốt lõi cũng là một dạng cô lập rủi ro. Ví dụ, V4 hiện đang triển khai Core Hub, Prime Hub và Plus Hub. Trong đó, Core Hub chứa tài sản chính và hướng đến tất cả người dùng, Prime Hub dành cho các nhà cung cấp tìm kiếm tài sản thế chấp có thể “điều khiển” hơn. Plus Hub dành cho stablecoin chiến lược như thiết kế tham số cần xem xét tỷ lệ quy mô của dự án.
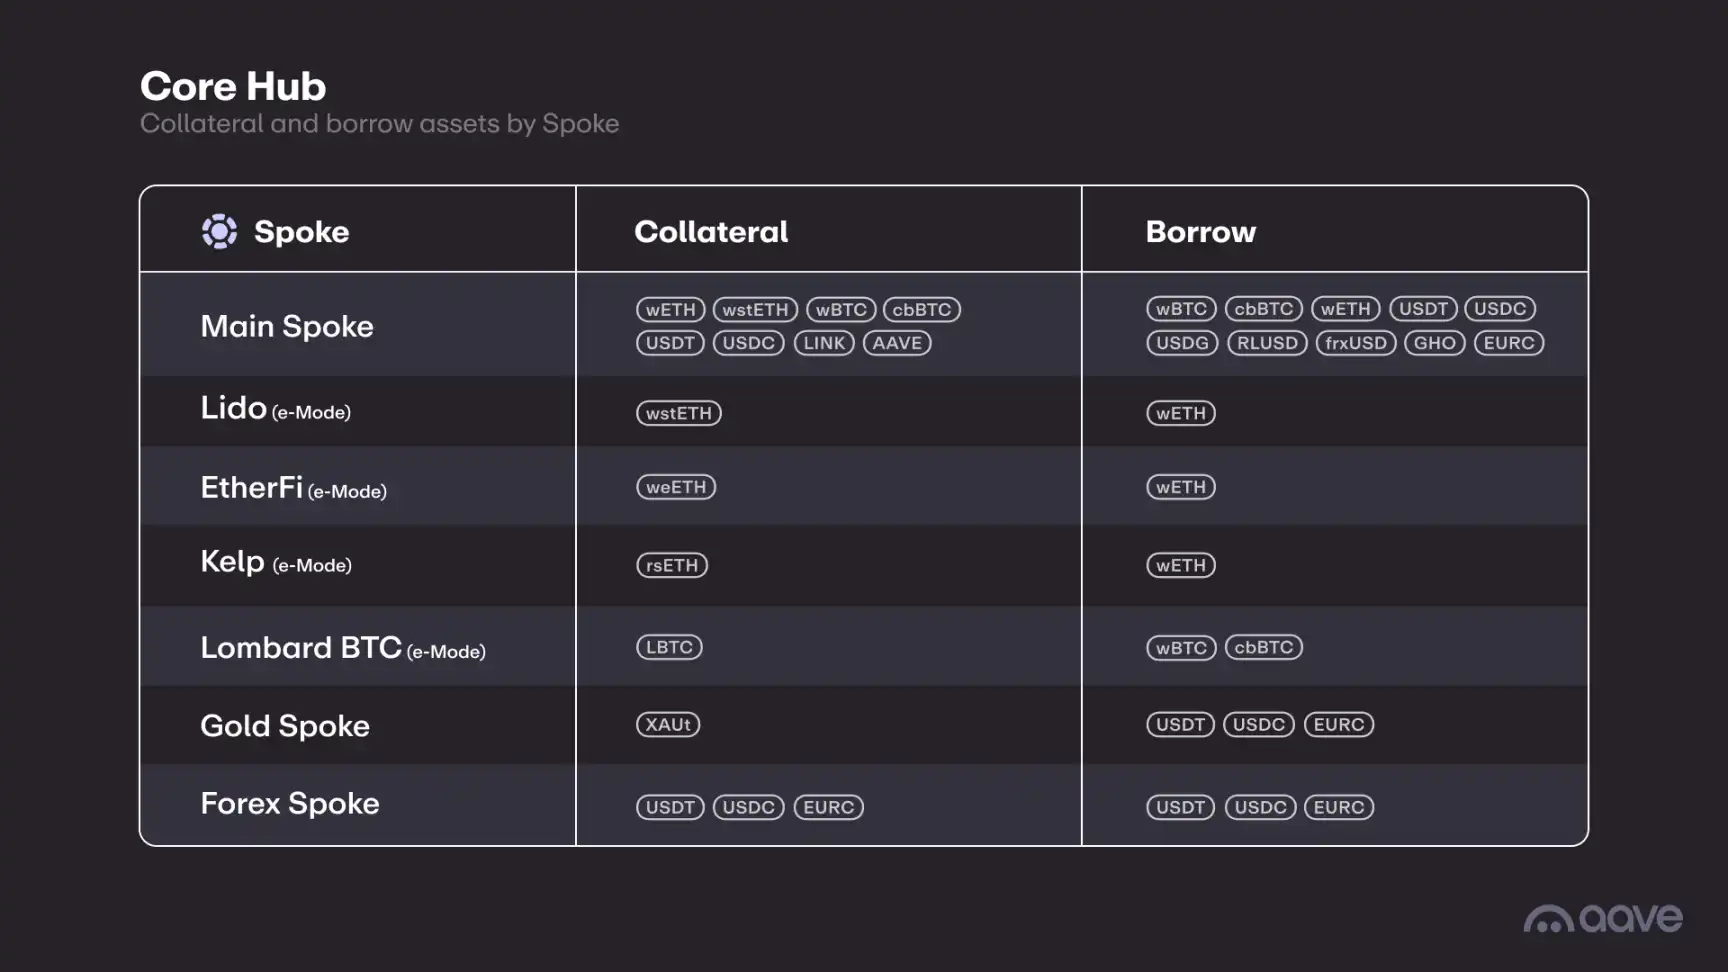
Về Chi nhánh, bạn có thể hiểu là thị trường độc lập, mỗi thị trường đều có chức năng vay và cho vay độc lập, thông số rủi ro và quy tắc thế chấp riêng. Trong một Hub, tài sản của người dùng tồn tại trong cùng một hồ bơi thanh khoản, người vay cần chọn Chi nhánh khác nhau tùy theo nhu cầu. Ví dụ như được hiển thị trong hình, người dùng có thể gửi WETH làm tài sản có thể vay, người vay có thể vay WETH từ bốn Chi nhánh đầu tiên, nhưng chỉ Chi nhánh EtherFi mới có thể thế chấp weETH.
Mặc dù tuyên bố chính thức là có thể hợp nhất thanh khoản mảnh vụ, nhưng trong thực tế, đối với người dùng vay tài sản chất lượng có thế chấp, không có sự khác biệt lớn giữa V3 và V4 trong vận hành. Ví dụ nếu bạn muốn thế chấp ETH để vay tài sản, không có sự khác biệt giữa V3 và V4, miễn là có thể đảm bảo yếu tố sức khỏe không quá thấp.
Do đó, về việc hợp nhất tính thanh khoản, V4 thực sự tinh tế hơn so với quản lý thị trường độc lập, nhưng không phải là một bước nhảy vọt về chất lượng, điểm khác biệt thực sự đến từ các thông số tùy chỉnh của Spoke và động cơ thanh toán mới.
Trong V4, lãi suất mượn của người vay phụ thuộc vào lãi suất cơ bản và phần thưởng rủi ro. Lãi suất cơ bản vẫn sử dụng đường cong sử dụng tối ưu như V3, nghĩa là tăng chậm dần dưới mức tối ưu hóa, và tăng đột ngột khi vượt quá. Phần thưởng rủi ro phụ thuộc vào loại tài sản cầm cố, nếu tài sản cầm cố là các tài sản ổn định như USDT, ETH, WBTC, thì phần thưởng rủi ro sẽ rất thấp hoặc thậm chí là 0, nhưng đồng tiền rủi ro cao phần thưởng rủi ro sẽ cao, tránh tình trạng "tài sản tốt bù đắp cho tài sản xấu".
Ví dụ đơn giản, trong V3, lãi suất hoàn toàn phụ thuộc vào cung cầu. Cùng cho vay USDT, mặc dù có thể có sự khác biệt về giới hạn vay (LTV) và ngưỡng thanh lý, nhưng lãi suất của ETH và LINK khi cùng một quan hệ cung cầu là như nhau, nhưng rõ ràng LINK dao động cao hơn ETH. Nếu lãi suất giống nhau, người vay có cầm LINK làm tăng lãi suất sử dụng, sẽ gây ra vấn đề cho người dùng cầm ETH khi chi phí vay không giảm mà lại tăng.
V4 đã tinh chỉnh khuyết điểm này, người dùng cầm cố tài sản rủi ro cao cần phải trả chi phí cao hơn, trong khi người cung cấp vốn cũng có thể nhận được lợi xuất cao hơn. Đồng thời, lãi suất cao hơn hạn chế nhu cầu vay, giúp người dùng cầm cố tài sản chất lượng cao có lợi thế chi phí rõ rệt.
Về cơ chế thanh lý, những người thanh lý sẽ chỉ khôi phục hệ số sức khỏe về mục tiêu của Spoke đã thiết lập trước và hệ số sức khỏe càng thấp, thưởng thanh lý càng cao. Thiết kế như vậy không chỉ mang lại không gian vận hành lớn hơn cho người vay, mà cũng giảm thiểu rủi ro nợ xấu cho toàn bộ nền tảng. Ngoài ra, động cơ thanh lý mới cũng đã tăng cường "cơ chế chống bụi", nghĩa là khi nợ còn lại hoặc tài sản cầm cố dưới ngưỡng (ví dụ: 1000 đô la), người thanh lý phải bán toàn bộ vị thế, ngăn ngừa tích lũy vị thế nhỏ gây giảm hiệu suất tài chính.
Cuối cùng, thanh khoản không sử dụng trong Hub sẽ tự động đầu tư vào các chiến lược thu nhập thấp rủi ro được phê duyệt bởi quản trị (ví dụ: trái phiếu ngắn hạn, LP đồng mạnh, công cụ thị trường tiền tệ, v.v.), từ đó tăng thu nhập cho bên cung cấp vốn và cũng tăng thu nhập cho DAO, điều này có thể coi là một trong những ưu điểm hiếm hoi dưới "thanh khoản thống nhất".
Phản ánh toàn cảnh, lợi ích mà Aave V4 thống nhất thanh khoản mang lại trong mảng cho vay không phải là quá lớn, và cái gọi là tính kết hợp, tức người dùng vay có thể quản lý thống nhất các vị thế trên các Spoke khác nhau, cũng không tiện lợi hơn V3 nhiều. Nhưng như tác giả đã nói trong tiêu đề, V4 đã biến Aave từ một sản phẩm thành một cơ sở hạ tầng tài chính giống như một "ngân hàng".
Bỏ qua mọi hoạt động kinh doanh phức tạp, lĩnh vực cốt lõi nhất của ngân hàng chính là thu hút tiền gửi, giữ một phần để dành cho dự trữ sẵn có cho nhu cầu thanh toán hàng ngày, chuyển khoản của người dùng, sau đó thu lợi từ việc cho vay qua hiệu suất lãi suất gửi - vay. Đối với số dư tiền không sử dụng, ngân hàng cũng có thể đầu tư vào các lựa chọn đầu tư khác nhau trong phạm vi khả năng chịu đựng rủi ro.
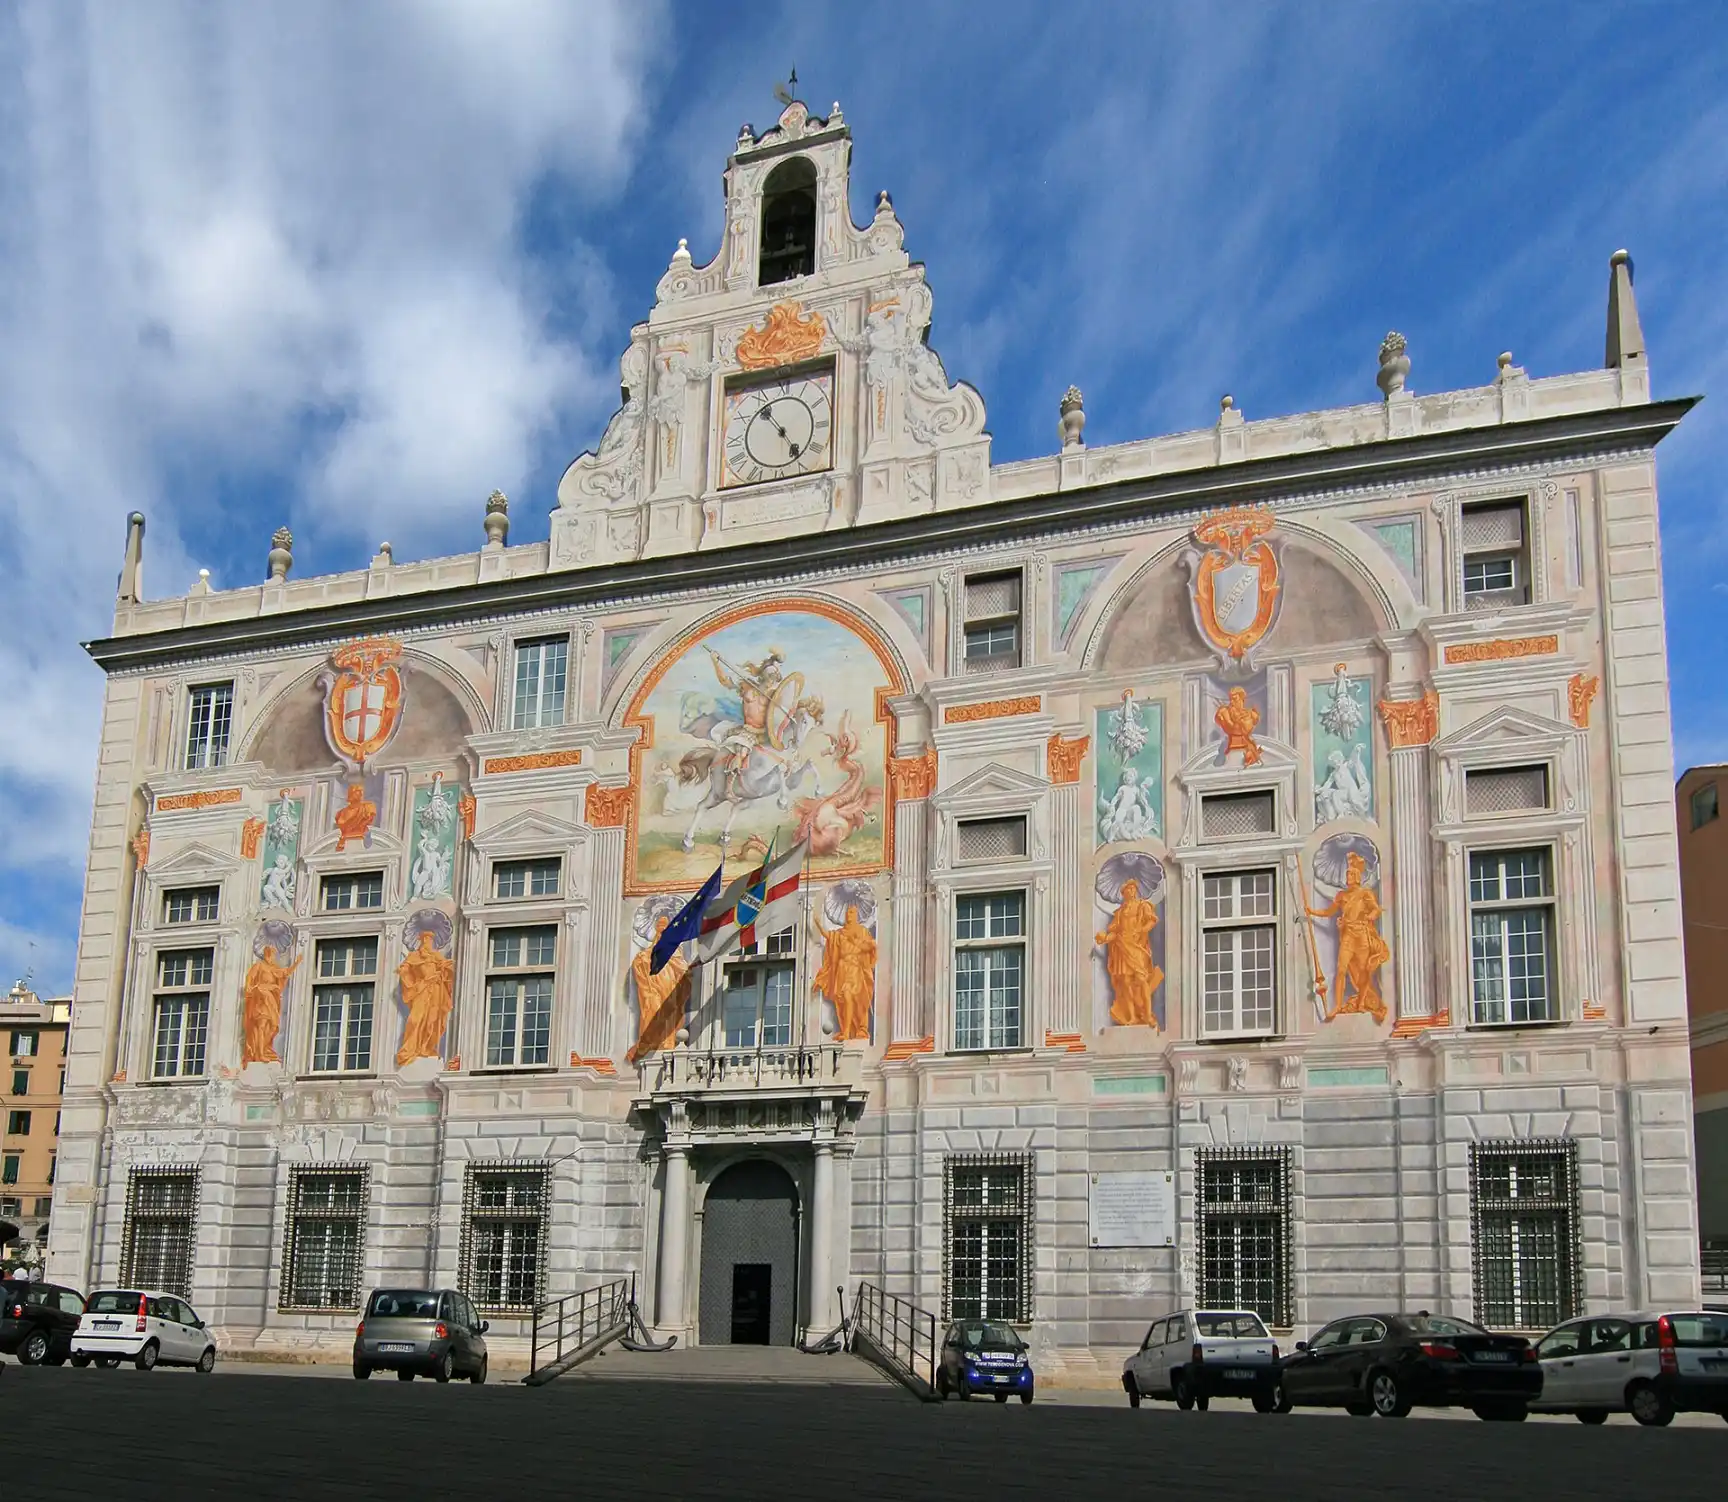
Trụ sở Ngân hàng St. George tại Cung điện St. George
Ngân hàng St. George được thành lập vào năm 1407 tại Genoa, Italy, và thường được coi là ngân hàng cổ nhất thế giới. Ngân hàng này không chỉ cung cấp dịch vụ tiền gửi và cho vay, mà còn thực hiện quản lý nợ công, trao đổi tiền tệ và chuyển khoản tiền bạc để đáp ứng nhu cầu thương mại tại Genoa - một trung tâm thương mại quan trọng của châu Âu vào thời điểm đó.
Từ khi ra mắt ETHLend vào năm 2017 cho đến việc ra mắt Aave V4 vào năm 2026, trong thời gian chưa đầy 10 năm, Aave đã tiến xa đến mức giống như một ngân hàng truyền thống ban đầu. Tất nhiên, sự khác biệt giữa Aave và ngân hàng là khá lớn, điều này chỉ là một so sánh. So với P2P, mô hình của ngân hàng đã trải qua hàng trăm năm và nhiều trận đánh cận tử của thiên nga đen, tự nhiên là lựa chọn tốt hơn, giống như V4 so với V3.
Nếu bạn quan sát kỹ, bạn sẽ nhận thấy rằng rất nhiều “đổi mới” trong cuộc đua DeFi đã gần như trở thành bụi lịch sử, ví dụ như DeFi 2.0 sôi động trong nửa cuối năm 2021, ngược lại, các dự án như Aave, đơn giản về hoạt động kinh doanh và logic đã được chín chắn trong hơn vài trăm năm trong lĩnh vực tài chính truyền thống. Sau nhiều năm tìm kiếm, tin rằng nhiều dự án DeFi đã nhận ra vấn đề này: bức tường của DeFi rất cao, nhưng không thể bỏ qua một bước nào của con đường mà tài chính truyền thống đã đi qua.
Aave V4 tập trung vào tính thanh khoản, có thể thực hiện rất nhiều điều trong tương lai, ví dụ có thể đưa các tài sản không hoạt động qua một khoản thời gian cụ thể (ví dụ một năm) để đầu tư vào các lựa chọn đầu tư có rủi ro cao hơn, chẳng hạn như tham gia vào ETH/USDT LP trên Uniswap, hoàn toàn hoạt động theo mô hình của một ngân hàng thương mại và từ đó từng bước mở rộng sang các hoạt động khác của ngân hàng thương mại như thẻ tín dụng (tham khảo mô hình vay mượn ổn định tiền bằng cách góp tài sản của Ethfi).
Hơn nữa, Aave còn có thể mở rộng thành “ngân hàng đầu tư”. Ví dụ, ra mắt nền tảng ICO, cho phép người dùng gửi tài sản để nhận lãi suất và mượn USDT, USDC để tham gia vào các dự án đầu tư mà không cần rút tài sản ra và bán đổi thành stablecoin tham gia ICO, như vậy có thể thu phí từ dự án và lãi suất.
Mặc dù cơ chế Hub & Spoke không có sự đổi mới lớn nào trong việc cho vay tự thân , nhưng đã chuẩn bị sẵn sàng cho bước tiếp theo quan trọng nhất.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






