Thay vì mua 100.000 Bitcoin, Phố Wall đã chọn mua cổ phiếu MSTR với mức phí bảo hiểm 75%. Phố Wall có điên không?
Tiêu đề gốc: Tại sao các công ty kho bạc Bitcoin lại giao dịch ở mức phí bảo hiểm cao như vậy so với NAV?
Tác giả gốc: Will Owens, Galaxy
Bản dịch gốc: AididiaoJP, Foresight News
Các công ty có Bitcoin trong bảng cân đối kế toán đã trở thành một trong những câu chuyện được theo dõi nhiều nhất trên thị trường công khai vào năm 2025. Mặc dù các nhà đầu tư có nhiều cách khác nhau để tiếp xúc trực tiếp với Bitcoin (ETF, Bitcoin giao ngay, Bitcoin được gói gọn, hợp đồng tương lai, v.v.), nhiều người vẫn chọn tiếp xúc với Bitcoin bằng cách mua cổ phiếu của các công ty dự trữ Bitcoin đang giao dịch ở mức phí bảo hiểm đáng kể so với giá trị tài sản ròng (NAV) của Bitcoin.
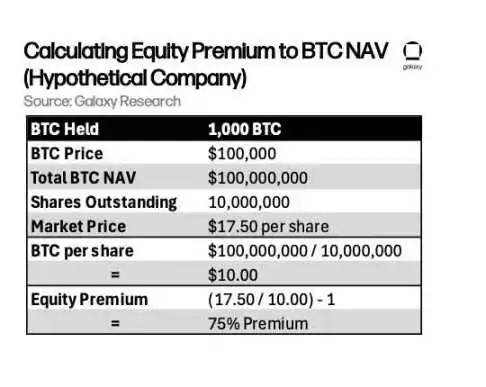
Phí bảo hiểm này đề cập đến sự khác biệt giữa giá cổ phiếu của một công ty và giá trị nắm giữ Bitcoin trên mỗi cổ phiếu của công ty đó. Ví dụ, nếu một công ty nắm giữ 100 triệu đô la Bitcoin và có 10 triệu cổ phiếu đang lưu hành, thì Bitcoin NAV trên mỗi cổ phiếu là 10 đô la. Nếu giá cổ phiếu là 17,5 đô la, thì mức phí bảo hiểm là 75%. Trong bối cảnh này, mNAV (bội số giá trị tài sản ròng) phản ánh giá cổ phiếu gấp bao nhiêu lần NAV của Bitcoin và tỷ lệ phí bảo hiểm là phần trăm của mNAV trừ đi 1.
Các nhà đầu tư thông thường có thể tự hỏi: Tại sao định giá của những công ty như vậy lại có thể cao hơn nhiều so với tài sản Bitcoin của họ?
Hiệu ứng đòn bẩy và khả năng tiếp cận vốn
Có lẽ lý do quan trọng nhất khiến giá cổ phiếu của Bitcoin Reserve Company cao hơn tài sản Bitcoin là họ có thể sử dụng đòn bẩy thông qua thị trường vốn công khai. Các công ty này có thể huy động vốn để tăng lượng Bitcoin nắm giữ của mình bằng cách phát hành trái phiếu và cổ phiếu. Về bản chất, chúng hoạt động như các đại diện beta cao cho Bitcoin, khuếch đại độ nhạy của Bitcoin đối với các biến động của thị trường.
Phương tiện phổ biến và hiệu quả nhất của chiến lược này là kế hoạch phát hành cổ phiếu "theo thị trường" (ATM). Cơ chế này cho phép các công ty phát hành thêm cổ phiếu dần dần theo giá cổ phiếu hiện tại với tác động tối thiểu đến thị trường. Khi giá cổ phiếu cao hơn NAV của Bitcoin, số lượng Bitcoin có thể mua được cho mỗi 1 đô la huy động được thông qua chương trình ATM sẽ vượt quá mức pha loãng lượng Bitcoin nắm giữ trên mỗi cổ phiếu do đợt phát hành bổ sung gây ra. Điều này tạo thành "chu kỳ giá trị gia tăng trên mỗi Bitcoin nắm giữ", liên tục khuếch đại mức độ tiếp xúc với Bitcoin.
Strategy (trước đây là MicroStrategy) là ví dụ điển hình nhất cho chiến lược này. Kể từ năm 2020, công ty đã huy động được hàng tỷ đô la thông qua phát hành trái phiếu chuyển đổi và chào bán cổ phiếu thứ cấp. Tính đến ngày 30 tháng 6, Strategy nắm giữ 597.325 Bitcoin (khoảng 2,84% lượng lưu hành). Loại công cụ tài chính này chỉ dành cho các công ty đại chúng, cho phép họ tiếp tục tăng lượng nắm giữ Bitcoin của mình. Điều này không chỉ khuếch đại mức độ tiếp xúc với Bitcoin mà còn tạo thành hiệu ứng tường thuật gộp. Mỗi lần huy động vốn thành công và tăng lượng nắm giữ Bitcoin đều củng cố niềm tin của các nhà đầu tư vào mô hình. Do đó, các nhà đầu tư mua cổ phiếu MSTR không chỉ mua Bitcoin mà còn mua "khả năng tiếp tục tăng Bitcoin trong tương lai".
Phí bảo hiểm lớn như thế nào?
Bảng dưới đây so sánh phí bảo hiểm của một số công ty dự trữ Bitcoin. Strategy là công ty nắm giữ Bitcoin được giao dịch công khai lớn nhất thế giới và là đại diện nổi tiếng nhất trong lĩnh vực này. Metaplanet là công ty tích lũy Bitcoin tích cực nhất (sẽ nói thêm về lợi thế minh bạch của công ty này sau). Semler Scientific là công ty đi đầu trong xu hướng này khi bắt đầu mua Bitcoin vào năm ngoái. Và The Blockchain Group của Pháp cho thấy xu hướng này đang lan rộng từ Hoa Kỳ ra toàn thế giới.
Phí bảo hiểm NAV của một số công ty dự trữ Bitcoin (tính đến ngày 30 tháng 6; giả sử giá Bitcoin là 107.000 đô la):
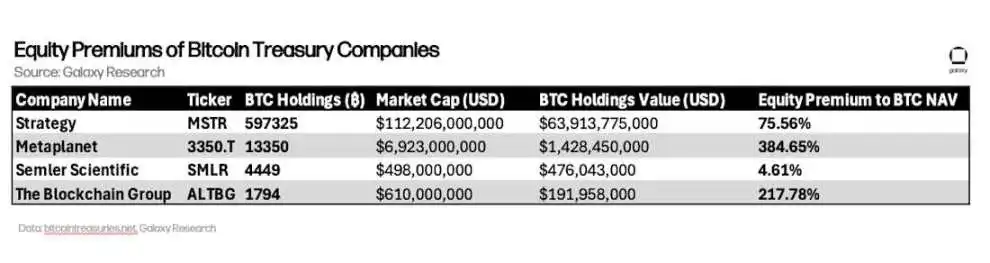
Trong khi phí bảo hiểm của Strategy khá khiêm tốn (khoảng 75%), các công ty nhỏ hơn như The Blockchain Group (217%) và Metaplanet (384%) có phí bảo hiểm cao hơn đáng kể. Những định giá này cho thấy giá thị trường không chỉ phản ánh tiềm năng tăng trưởng của Bitcoin mà còn bao gồm cả việc xem xét toàn diện về khả năng tiếp cận thị trường vốn, không gian đầu cơ và giá trị tường thuật.
Lợi suất Bitcoin: Chỉ số chính đằng sau mức phí bảo hiểm
Một trong những chỉ số cốt lõi thúc đẩy mức phí bảo hiểm của cổ phiếu các công ty này là "Lợi suất Bitcoin". Chỉ số này đo lường mức tăng trưởng của lượng Bitcoin nắm giữ của một công ty trên mỗi cổ phiếu trong một khoảng thời gian cụ thể, phản ánh hiệu quả của công ty trong việc sử dụng khả năng gây quỹ để tăng lượng Bitcoin nắm giữ mà không gây ra tình trạng pha loãng vốn chủ sở hữu quá mức. Trong số đó, Metaplanet được biết đến với tính minh bạch. Trang web chính thức của công ty cung cấp [Bảng điều khiển dữ liệu Bitcoin theo thời gian thực], cập nhật động lượng Bitcoin nắm giữ, lượng Bitcoin nắm giữ trên mỗi cổ phiếu và lợi suất Bitcoin.
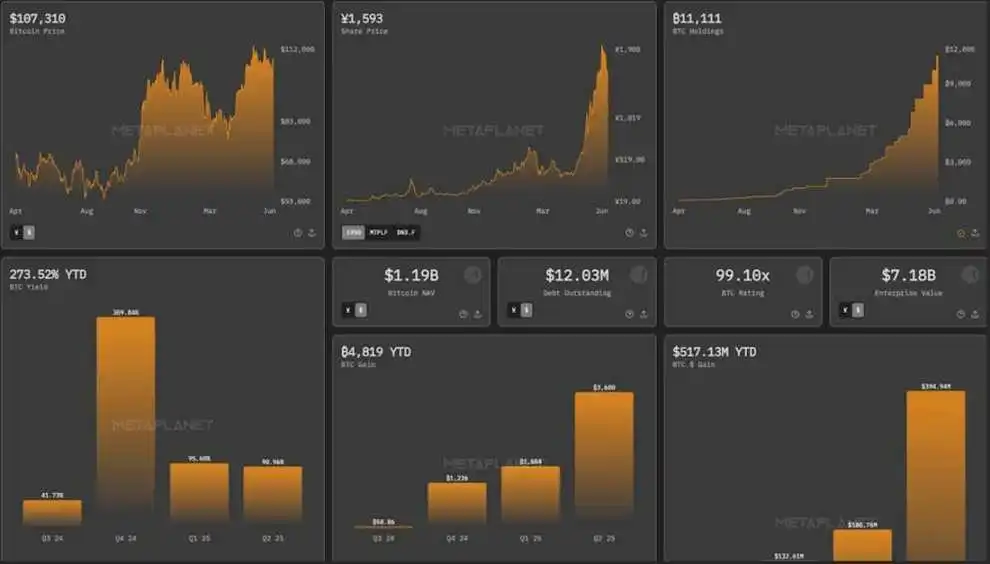
Nguồn: Metaplanet Analytics (https://metaplanet.jp/en/analytics)
Metaplanet đã công khai bằng chứng dự trữ của mình, trong khi các công ty khác trong cùng ngành vẫn chưa áp dụng thông lệ này. Ví dụ, Strategy không sử dụng bất kỳ cơ chế xác minh trên chuỗi nào để chứng minh lượng Bitcoin nắm giữ của mình. Tại hội nghị Bitcoin 2025 ở Las Vegas, [Chủ tịch điều hành Michael Saylor đã phản đối rõ ràng] bằng chứng dự trữ công khai, nói rằng đây sẽ là một "ý tưởng tồi" do rủi ro bảo mật: "Nó sẽ làm suy yếu tính bảo mật của bên phát hành, bên lưu ký, nền tảng giao dịch và nhà đầu tư". Quan điểm này gây tranh cãi và bằng chứng dự trữ trên chuỗi chỉ yêu cầu khóa công khai hoặc địa chỉ, không phải khóa riêng tư hoặc dữ liệu chữ ký. Vì mô hình bảo mật của Bitcoin dựa trên nguyên tắc "khóa công khai có thể được chia sẻ an toàn", nên địa chỉ ví công khai không gây nguy hiểm cho tính bảo mật của tài sản (đây là một tính năng của mạng Bitcoin). Bằng chứng dự trữ trên chuỗi cung cấp cho các nhà đầu tư một cách để xác minh trực tiếp tính xác thực của lượng Bitcoin mà công ty nắm giữ.
Điều gì sẽ xảy ra nếu khoản phí bảo hiểm biến mất?
Cho đến nay, định giá cao của Bitcoin Reserve tồn tại trong môi trường thị trường tăng giá của giá Bitcoin tăng và sự nhiệt tình của các nhà đầu tư bán lẻ cao. Không có Bitcoin Reserve nào từng giao dịch dưới NAV trong một thời gian dài. Mô hình kinh doanh dựa trên sự tồn tại liên tục của khoản phí bảo hiểm. Như [nhà phân tích Matthew Sigel của VanEck chỉ ra]: "Khi giá cổ phiếu giảm xuống NAV, pha loãng vốn chủ sở hữu không còn mang tính chiến lược nữa mà trở thành khai thác giá trị". Tuyên bố này chỉ ra lỗ hổng cốt lõi của mô hình, vì các chương trình phát hành vốn chủ sở hữu ATM (động cơ vốn của các công ty này) vốn phụ thuộc vào khoản phí bảo hiểm giá cổ phiếu. Khi giá cổ phiếu cao hơn giá trị của mỗi Bitcoin, việc gây quỹ vốn chủ sở hữu có thể đạt được mức tăng giá trị của mỗi Bitcoin nắm giữ; nhưng khi giá cổ phiếu giảm xuống khoảng NAV, pha loãng vốn chủ sở hữu sẽ làm suy yếu thay vì tăng cường mức độ tiếp xúc với Bitcoin của các cổ đông.
Mô hình dựa trên chu kỳ tự củng cố:
· Mức giá cổ phiếu cao hơn hỗ trợ khả năng huy động vốn
· Các khoản tiền huy động được được sử dụng để tăng Bitcoin
· Lượng Bitcoin nắm giữ củng cố câu chuyện của công ty
· Giá trị câu chuyện duy trì mức giá cổ phiếu cao hơn
Nếu mức giá cao hơn biến mất, chu kỳ sẽ bị phá vỡ: chi phí tài trợ tăng, lượng Bitcoin nắm giữ chậm lại và giá trị câu chuyện suy yếu. Hiện tại, Bitcoin Reserve Company vẫn tận hưởng lợi thế tiếp cận thị trường vốn và sự nhiệt tình của các nhà đầu tư, nhưng sự phát triển trong tương lai của công ty sẽ phụ thuộc vào kỷ luật tài chính, tính minh bạch và khả năng "tăng lượng Bitcoin nắm giữ trên mỗi cổ phiếu" (thay vì chỉ đơn giản là tích lũy tổng số Bitcoin). "Giá trị quyền chọn" khiến những cổ phiếu này trở nên hấp dẫn trong thị trường tăng giá có thể nhanh chóng trở thành gánh nặng trong thị trường giảm giá.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan