




Báo cáo nghiên cứu của Coinbase: Ba chủ đề chính của thị trường tiền điện tử trong nửa cuối năm 2025
Tiêu đề gốc: Triển vọng hàng tháng: Ba chủ đề cho nửa cuối năm 2025
Tác giả gốc: David Duong, CFA, Giám đốc nghiên cứu toàn cầu
Bản dịch gốc: Bitpush
Tóm tắt các điểm chính:
· Xu hướng các công ty mua tài sản tiền điện tử bằng đòn bẩy tài chính có thể gây ra rủi ro hệ thống trong trung và dài hạn, chẳng hạn như bán cưỡng bức hoặc bán vì động cơ, nhưng chúng tôi tin rằng rủi ro có thể kiểm soát được trong ngắn hạn.
· Môi trường quản lý của Hoa Kỳ đang có những thay đổi tích cực, luật về tiền ổn định đang được thúc đẩy và dự luật về cấu trúc thị trường tiền điện tử cũng đang được thảo luận.
Triển vọng mang tính xây dựng của chúng tôi đối với thị trường tiền điện tử trong nửa cuối năm 2025 dựa trên các yếu tố cốt lõi sau: triển vọng tăng trưởng kinh tế Hoa Kỳ lạc quan hơn, khả năng Cục Dự trữ Liên bang cắt giảm lãi suất, sự gia tăng trong việc áp dụng tiền điện tử trong tài chính của các công ty và chính sách rõ ràng hơn của Hoa Kỳ quy định. Mặc dù vẫn còn một số rủi ro tiềm ẩn, chẳng hạn như đường cong lợi suất trái phiếu kho bạc Hoa Kỳ dốc hơn và áp lực bán do các công cụ tiền điện tử được niêm yết gây ra, chúng tôi tin rằng những rủi ro này có thể kiểm soát được trong ngắn hạn.
Chúng tôi tin rằng có ba chủ đề chính trên thị trường tiền điện tử trong nửa cuối năm:
1. Triển vọng vĩ mô được cải thiện:Rủi ro suy thoái ở Hoa Kỳ đã giảm đáng kể và động lực tăng trưởng chung đã tăng lên;
2. Các doanh nghiệp áp dụng tiền điện tử như một phương tiện phân bổ tài sản:Mặc dù có thể mang lại rủi ro hệ thống trong dài hạn, nhưng nó tạo thành một phía cầu mạnh mẽ trong ngắn hạn;
3. Con đường quản lý đang trở nên rõ ràng hơn:Đặc biệt, tiến trình ban hành luật về tiền ổn định và cấu trúc thị trường tiền điện tử sẽ có tác động sâu sắc đến sự phát triển của hệ sinh thái tiền điện tử.
Bất chấp những rủi ro, chúng tôi vẫn kỳ vọng Bitcoin sẽ duy trì xu hướng tăng. Hiệu suất của altcoin có thể phụ thuộc nhiều hơn vào các yếu tố riêng lẻ. Ví dụ, SEC đang xem xét nhiều đơn xin ETF liên quan đến "đăng ký và mua lại vật lý", thế chấp, quỹ kết hợp và ETF altcoin đơn lẻ và dự kiến sẽ đưa ra phán quyết vào cuối năm 2025, điều này có thể định hình lại cấu trúc thị trường.
Triển vọng thị trường: Nửa cuối năm 2025
Chúng tôi vẫn duy trì dự báo trước đó rằng nửa đầu năm 2025 sẽ là đáy của thị trường tiền điện tử và nửa cuối năm có thể đạt mức cao kỷ lục. Bất chấp sự phục hồi của Bitcoin vào cuối tháng 5, chúng tôi vẫn tin rằng có thể có thêm chỗ cho đà tăng trong 3-6 tháng tới. Theo quan điểm của chúng tôi, sự xáo trộn vĩ mô do thuế quan thương mại gây ra đang đi đến hồi kết. Nhìn về phía trước, khẩu vị rủi ro dự kiến sẽ tăng lên khi chính phủ đưa ra kế hoạch lập pháp tài khóa thân thiện hơn với thị trường (dự kiến sẽ hoàn thành vào cuối mùa hè).
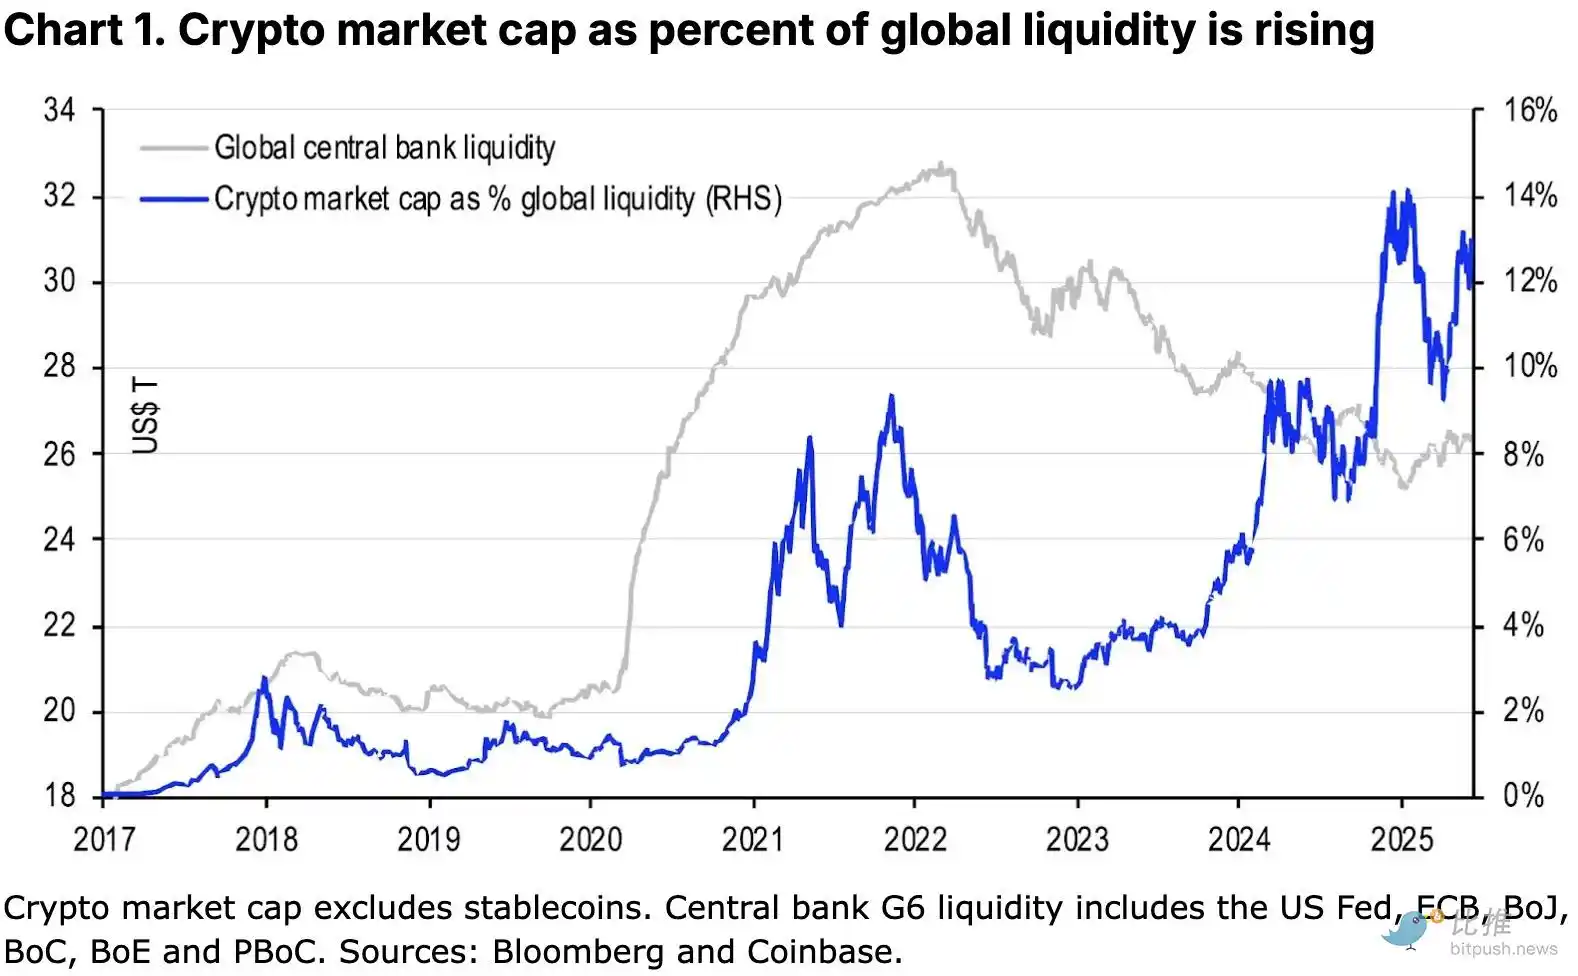
Tuy nhiên, một rủi ro đáng lưu ý là dự luật chi tiêu tài chính có thể dẫn đến đường cong lợi suất trái phiếu kho bạc Hoa Kỳ dốc hơn, đặc biệt là trong giai đoạn 10-30 năm. Trên thực tế, do lo ngại về thâm hụt, lợi suất trái phiếu kho bạc Hoa Kỳ kỳ hạn 30 năm đã tăng lên 5,15% vào tháng 5, mức cao nhất trong 20 năm. Điều này có thể làm trầm trọng thêm tình trạng thắt chặt tài chính, tăng chi phí tài trợ cho các công ty và người tiêu dùng, do đó làm suy yếu nền tảng tăng trưởng và ảnh hưởng đến niềm tin của thị trường.
Nếu lợi suất dài hạn tăng quá nhanh, nó có thể gây ra sự biến động trên thị trường chứng khoán và tín dụng, đặc biệt là khi các nhà đầu tư bắt đầu nghi ngờ liệu Hoa Kỳ có thể tiếp tục thâm hụt cao mà không gây ra rủi ro hệ thống hay không. Con đường phát triển này sẽ thách thức câu chuyện chính hiện tại về "kích thích tài khóa được tải trước" hoặc buộc thị trường phải đánh giá lại các tài sản rủi ro trước, đặc biệt là nếu dữ liệu kinh tế hoặc chính sách của Fed không đáp ứng được kỳ vọng.
Nhưng đồng thời, chúng tôi tin rằng điều này cũng có thể có lợi cho các tài sản lưu trữ giá trị như vàng và Bitcoin, đặc biệt là trong bối cảnh sự thống trị của đồng đô la Mỹ đang suy yếu.
Ba chủ đề chính
Chủ đề 1: Cái bóng của suy thoái đã suy yếu rất nhiều
Sự xáo trộn thương mại vào đầu năm từng gây ra lo ngại rằng Hoa Kỳ sẽ rơi vào suy thoái kỹ thuật, đặc biệt là sau khi GDP hàng năm giảm 0,2% trong quý đầu tiên của năm 2025. Vào thời điểm đó, các phương tiện truyền thông chính thống bao gồm The Economist và The Wall Street Journal đã đưa ra các cảnh báo, chẳng hạn như "Cuộc chiến thuế quan của Trump có thể gây ra suy thoái toàn cầu" và "Các mức thuế quan đáp trả của Trump có thể gây ra suy thoái ở Hoa Kỳ".
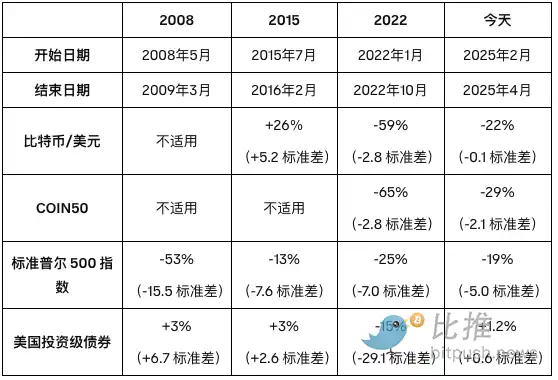
Nhưng chúng tôi luôn duy trì triển vọng tương đối lạc quan cho nửa cuối năm. Chúng tôi tin rằng "mức độ" suy thoái là chìa khóa, và tác động của suy thoái kỹ thuật lên thị trường có thể không quá xa trừ khi động lực vĩ mô tiếp tục xấu đi. Ví dụ, trong cuộc khủng hoảng tài chính năm 2008, thị trường chứng khoán Hoa Kỳ đã giảm mạnh 53%, trong khi "suy thoái" vào năm 2015 và 2022 nhẹ hơn nhiều (xem bảng bên dưới để biết chi tiết). Ngoài ra, mô hình dự báo GDPNow của Cục Dự trữ Liên bang Atlanta đã được điều chỉnh đáng kể từ mức tăng trưởng 1,0% theo tháng vào đầu tháng 5 lên 3,8% vào ngày 5 tháng 6, phản ánh sự cải thiện trong dữ liệu kinh tế.
Do đó, chúng tôi đánh giá rằng ngay cả khi có sự chậm lại vào năm 2025, thì nhiều khả năng đó sẽ là một cuộc suy thoái nhẹ hoặc "hạ cánh mềm" hơn là một cuộc suy thoái nghiêm trọng hoặc kịch bản đình lạm. Mặc dù vậy, tác động của thị trường có thể chỉ giới hạn ở các lĩnh vực cụ thể chứ không phải là một đợt bán tháo hoàn toàn. Kết hợp với việc mở rộng nguồn cung tiền M2 của Hoa Kỳ và bảng cân đối kế toán của các ngân hàng trung ương toàn cầu, chúng tôi tin rằng khả năng giá tài sản quay trở lại mức năm 2024 là thấp. Xu hướng tăng của Bitcoin dự kiến sẽ tiếp tục. Hơn nữa, hầu hết "cú sốc thuế quan" đã được thị trường hấp thụ và mặc dù vẫn còn các chính sách riêng lẻ (như việc hết hạn tạm dừng thuế quan đối ứng vào ngày 9 tháng 7) đang chờ xử lý, nhưng biên độ rủi ro chung đang suy yếu.
So sánh sự suy giảm theo chu kỳ của nhiều loại tài sản khác nhau (từ cao đến thấp):
Chủ đề 2: Làn sóng doanh nghiệp áp dụng tài sản tiền điện tử đang đến - "Chiến lược sao chép" có đến không?
Hiện tại, có khoảng 228 công ty niêm yết trên thế giới nắm giữ tổng cộng 820.000 BTC. Trong số đó, khoảng 20 công ty (và 8 công ty nắm giữ ETH, SOL và XRP khác) sử dụng các phương pháp tài trợ đòn bẩy tương tự như "Chiến lược (trước đây là MicroStrategy)". Phiên bản mới của chuẩn mực kế toán FASB có hiệu lực vào ngày 15 tháng 12 năm 2024 đã thúc đẩy mạnh mẽ các công ty đưa tài sản tiền điện tử vào bảng cân đối kế toán của mình.
Trước đây, Nguyên tắc kế toán được chấp nhận chung (GAAP) của Hoa Kỳ chỉ cho phép các công ty ghi nhận sự suy giảm của tài sản tiền điện tử trên sổ sách của họ và mức tăng chỉ có thể được phản ánh khi chúng được bán. Các quy tắc mới cho phép công bố theo giá trị hợp lý, giúp báo cáo tài chính có thể so sánh được hơn và mang lại tính minh bạch hơn cho các giám đốc tài chính và kiểm toán viên.
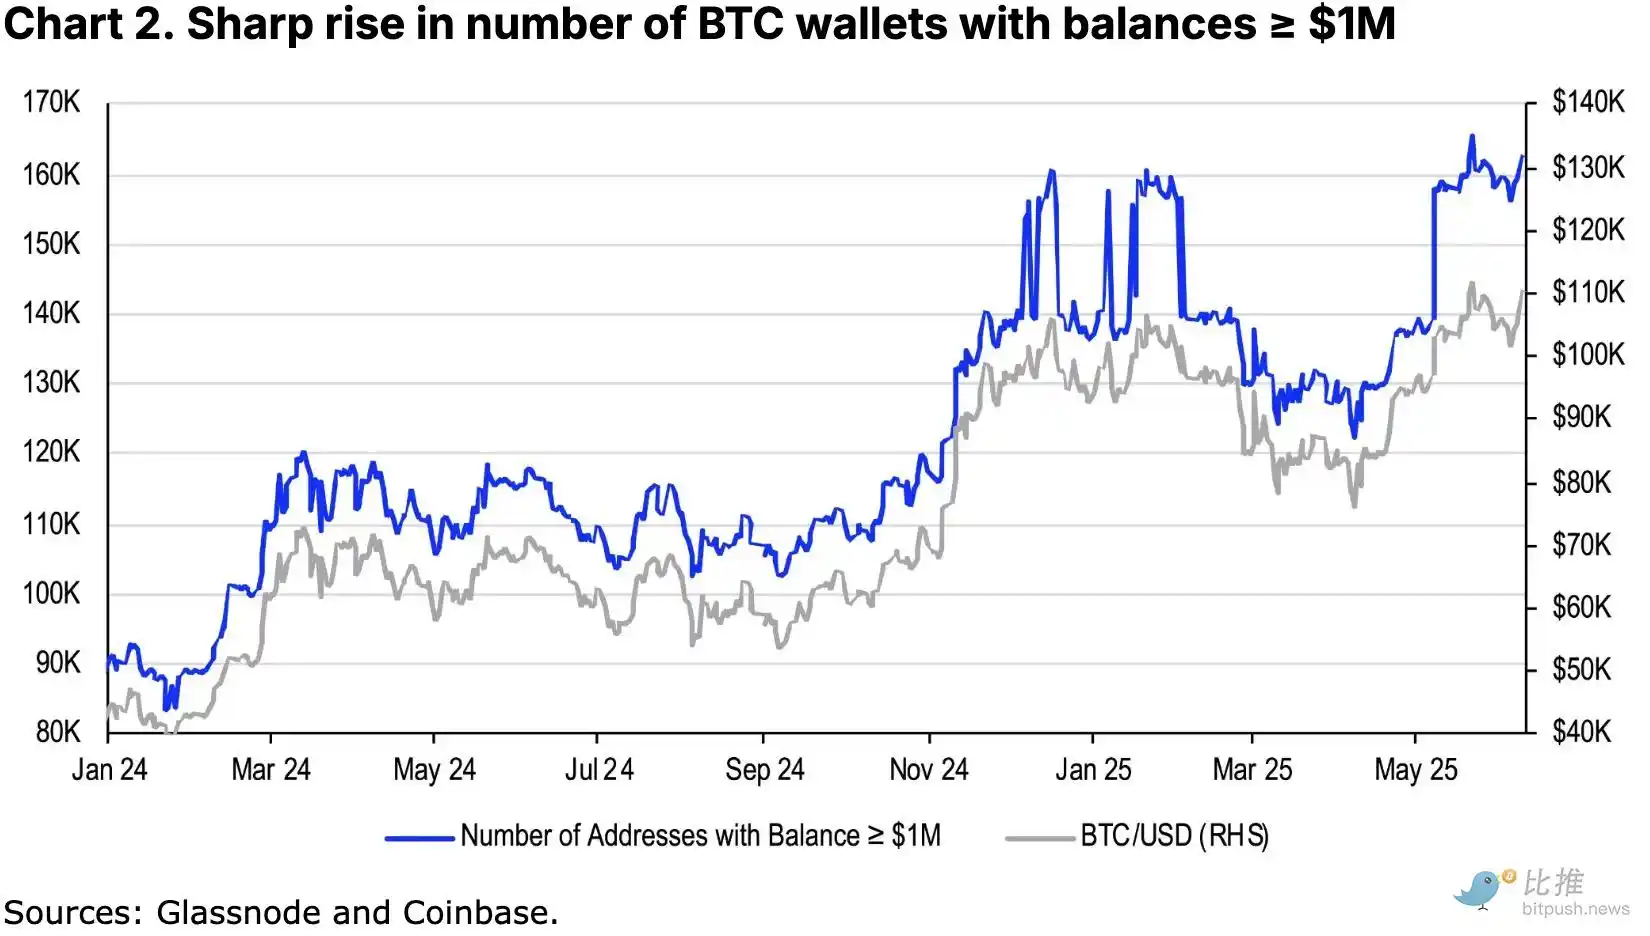
Nhưng chúng tôi đã quan sát thấy một xu hướng mới đang hình thành - ngày càng nhiều công ty niêm yết tự thân là "cỗ máy nắm giữ tiền xu" và hoạt động kinh doanh cốt lõi của họ là mua tài sản tiền điện tử. Họ huy động vốn để mua tiền xu bằng cách phát hành cổ phiếu hoặc trái phiếu chuyển đổi và giá trị thị trường của họ vượt xa tài sản ròng của họ. Những đại diện như Strategy, nhưng hiện nay đã xuất hiện nhiều kẻ bắt chước hơn.
Hai rủi ro hệ thống tiềm ẩn:
1. Bán ép buộc:Nhiều PTCV (công ty bảo hiểm tài sản tiền điện tử niêm yết) dựa vào trái phiếu chuyển đổi để tài trợ. Nếu giá của đồng tiền cơ sở giảm hoặc môi trường thị trường xấu đi và việc tái cấp vốn không thành công, các công ty này có thể phải bán tài sản tiền điện tử của mình để trả nợ.
2. Bán có động cơ: Nếu một PTCV đột nhiên bán tài sản để phục vụ nhu cầu quản lý dòng tiền hoặc hoạt động, điều này có thể gây ra phản ứng dây chuyền, lan truyền sự hoảng loạn trên thị trường và khiến giá sụp đổ.
Tuy nhiên, chúng tôi tin rằng loại rủi ro này không đủ để gây ra tác động lớn đến thị trường trong ngắn hạn. Đầu tiên, hầu hết các khoản nợ sẽ không đáo hạn cho đến năm 2029-2030 (ví dụ, trái phiếu chuyển đổi trị giá 3 tỷ đô la của Strategy sẽ được mua lại lần đầu tiên vào cuối năm 2026 và chính thức đáo hạn vào cuối năm 2029), do đó rủi ro bán trong ngắn hạn là thấp. Thứ hai, tỷ lệ cho vay trên giá trị (LTV) hiện tại nhìn chung vẫn ở mức lành mạnh và một số công ty lớn có khả năng tránh được việc bán bắt buộc thông qua tái cấp vốn.
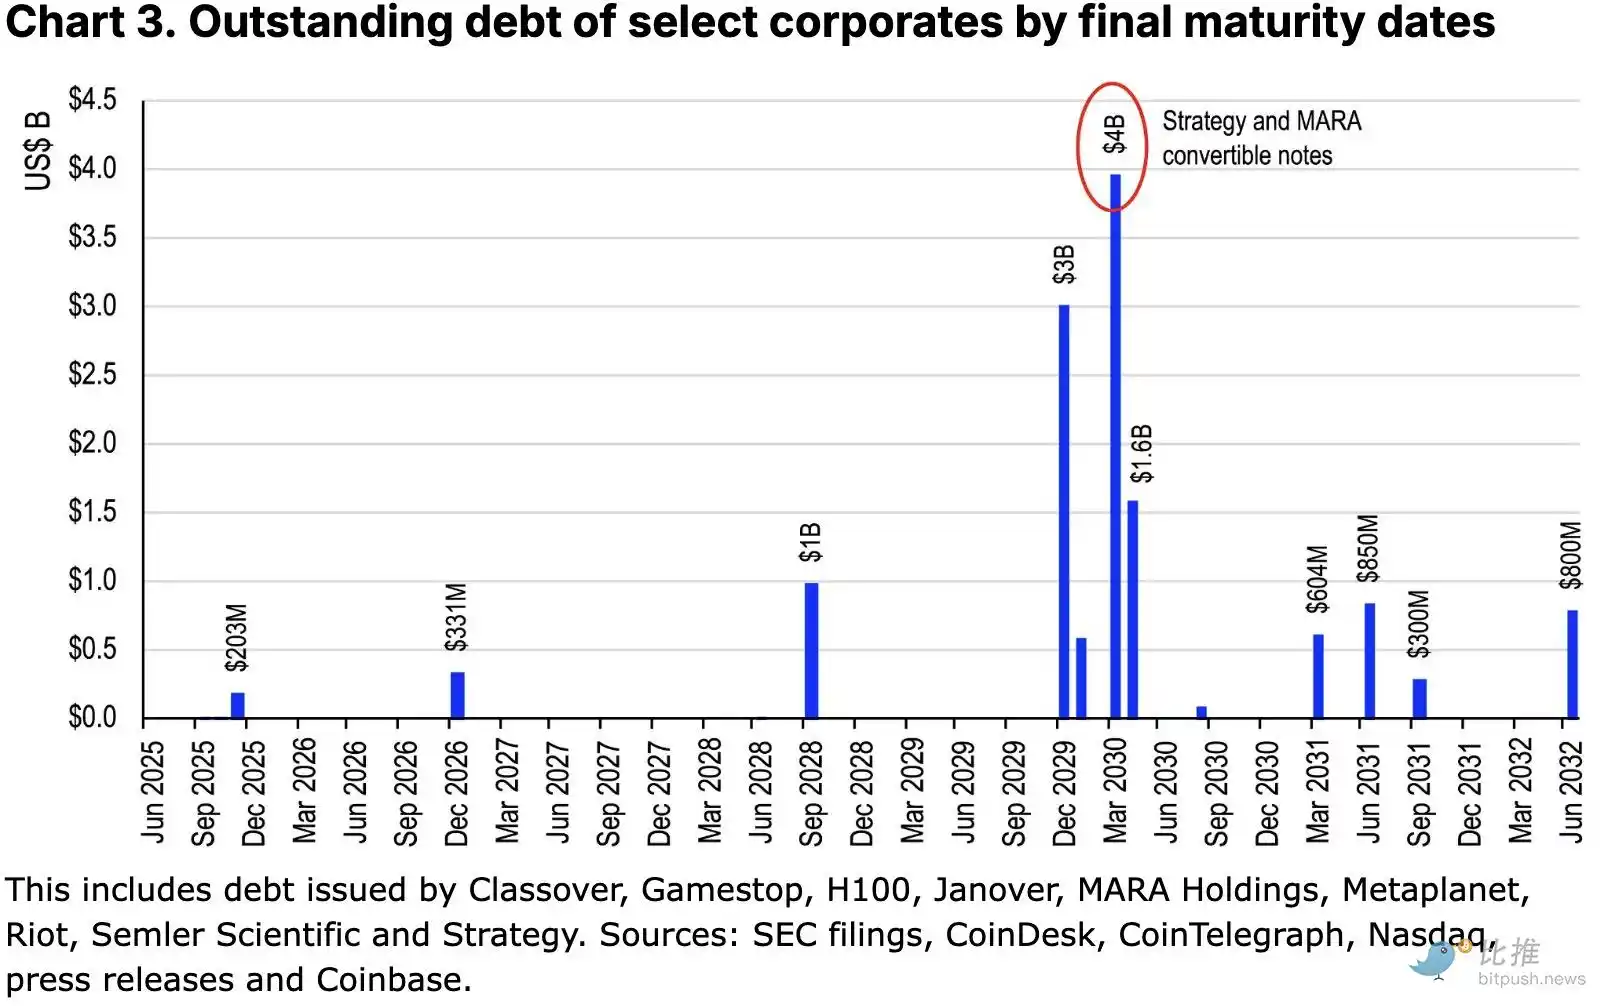
Tất nhiên, khi ngày càng nhiều công ty áp dụng chiến lược này và các khoản nợ đáo hạn theo cách tập trung, thì rủi ro hệ thống vẫn đáng để theo dõi trong dài hạn. Và "mô hình nắm giữ tiền tệ của công ty" của Strategy cũng đang thu hút ngày càng nhiều nhóm điều hành "tò mò" tham gia, cho thấy xu hướng nắm giữ tiền tệ của công ty sẽ tiếp tục trong nửa cuối năm 2025.
Chủ đề thứ ba: Mở ra kỷ nguyên mới về quy định
Trong nửa đầu năm 2025, chính sách tiền điện tử của Hoa Kỳ đã trải qua những biến động chưa từng có. Nhà Trắng đã từ bỏ con đường cũ là "thay thế quy định bằng thực thi pháp luật" và chuyển sang hỗ trợ sự phát triển của ngành công nghiệp tiền điện tử. Chúng tôi tin rằng luật về tiền điện tử ổn định có nhiều khả năng sẽ được thực hiện trước. Hạ viện hiện đang thúc đẩy Đạo luật STABLE và Thượng viện đang thúc đẩy Đạo luật GENIUS, cả hai đều nhận được sự ủng hộ của lưỡng đảng. Vào ngày 11 tháng 6, Thượng viện đã thông qua Đạo luật GENIUS và gửi đến Hạ viện để thảo luận. Cả hai đều đặt ra các yêu cầu về dự trữ, tuân thủ chống rửa tiền, bảo vệ phá sản và các điều khoản về quyền của người tiêu dùng.
Những điểm khác biệt chính là:
· Cách xử lý với các đơn vị phát hành stablecoin không phải của Hoa Kỳ
· Cách thiết lập ngưỡng quản lý
Nhà Trắng dự kiến sẽ hoàn thành phiên bản thống nhất của dự luật trước kỳ nghỉ của quốc hội vào ngày 4 tháng 8 và đệ trình lên tổng thống để ký, điều này có thể đặt nền tảng cho các dự luật về cấu trúc thị trường tiếp theo.
Đạo luật về cấu trúc thị trường tiền điện tử (Đạo luật CLARITY)
Vào ngày 29 tháng 5 năm 2025, Ủy ban dịch vụ tài chính của Hạ viện Hoa Kỳ đã chính thức đề xuất dự thảo Đạo luật làm rõ thị trường tài sản kỹ thuật số (Đạo luật CLARITY), được coi là luật mang tính chuyển đổi nhất trong năm nay.
Dự luật này nhằm mục đích làm rõ ranh giới quản lý của SEC và CFTC đối với tài sản tiền điện tử và phân chia hoạt động giám sát theo các thuộc tính tài sản (chẳng hạn như "hàng hóa kỹ thuật số" hoặc "hợp đồng đầu tư"). Dự luật này dựa trên Đạo luật FIT21 được thông qua vào năm ngoái và yêu cầu SEC và CFTC cùng nhau xác định các điều khoản chính và tiếp tục ban hành quy định, điều này có nghĩa là vẫn còn chỗ cho sự phát triển trong việc phân chia lao động quản lý. Chúng tôi tin rằng điều này sẽ trở thành cơ sở cho các cuộc đàm phán trong tương lai giữa hai viện, nhưng tính phức tạp và không chắc chắn của nó sẽ cao hơn luật về tiền điện tử ổn định.
Dòng thời gian tiến độ ETF
SEC đang phải đối mặt với khoảng 80 đề xuất ETF tiền điện tử vào năm 2025, bao gồm:
· Quỹ chỉ số tiền điện tử đa tài sản (Bitwise, Franklin, Grayscale, v.v.):Quyết định sớm nhất là ngày 2 tháng 7;
· Cơ chế đăng ký/đổi tiền bằng hiện vật:Kết quả có thể được công bố vào tháng 7 và nếu bị hoãn lại, thì chậm nhất là vào tháng 10;
· Bao gồm staking: Do tính minh bạch của 6c-11, SEC có thể đưa ra quyết định trước;
· ETF altcoin đơn lẻ: Hầu hết các đơn đăng ký đều đến hạn vào tháng 10 và SEC dự kiến sẽ sử dụng toàn bộ thời gian xem xét.
Kết luận
Chúng tôi lạc quan về triển vọng của thị trường tiền điện tử trong quý 3 năm 2025, nhờ triển vọng tăng trưởng kinh tế tương đối lạc quan của Hoa Kỳ, việc cắt giảm lãi suất của Fed, việc các công ty áp dụng tiền điện tử ngày càng tăng và tính minh bạch trong quy định của Hoa Kỳ được cải thiện. Mặc dù có những rủi ro như đường cong lợi suất Kho bạc Hoa Kỳ dốc hơn và áp lực bán tiềm ẩn đối với PTCV, nhưng chúng vẫn có thể kiểm soát được trong ngắn hạn. Chúng tôi tin rằng xu hướng tăng của Bitcoin sẽ tiếp tục, mặc dù thị trường altcoin cần được đánh giá dựa trên hiệu suất của từng dự án.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






