




ARK Invest: Stablecoin sẽ trở thành đồng minh tài chính kiên cường nhất của chính phủ Hoa Kỳ
Tiêu đề gốc: Stablecoin có thể trở thành một trong những đồng minh tài chính kiên cường nhất của Chính phủ Hoa Kỳ
Tác giả gốc: Lorenzo Valente
Bản dịch gốc: Luffy, Foresight News
Trong báo cáo Big Ideas 2025 của ARK, chúng tôi cung cấp cho các nhà đầu tư những hiểu biết sâu sắc về lĩnh vực tài sản tiền điện tử, bao gồm cả stablecoin. Kể từ tháng 1 năm nay, nguồn cung stablecoin đã tăng vọt 20% lên 247 tỷ đô la, vượt quá 1% nguồn cung tiền M2 của Hoa Kỳ. Tether và Circle tiếp tục thống trị thị trường với lần lượt là 150 tỷ đô la và 61 tỷ đô la, với tổng thị phần hơn 85%.
Chúng tôi tin rằng stablecoin có thể trở thành một trong những tài sản chiến lược quan trọng nhất của chính phủ Hoa Kỳ trong 5-10 năm tới. Tại sao lại như vậy? Lượng trái phiếu kho bạc Hoa Kỳ mà nước ngoài nắm giữ đã giảm mạnh trong 15 năm qua, một xu hướng có khả năng sẽ tiếp tục do áp lực địa chính trị đang thay đổi. Trong khi đó, Fed khó có thể tăng cường mua trái phiếu kho bạc vì họ vẫn tiếp tục theo đuổi chính sách thắt chặt định lượng.
Chúng tôi tin rằng thị trường stablecoin sẽ tăng trưởng theo cấp số nhân, với nguồn cung dự kiến sẽ tăng 5-10 lần trong năm năm tới. Sự mở rộng này có thể đẩy nhu cầu về trái phiếu kho bạc lên mức từng được các quốc gia có chủ quyền hỗ trợ. Ngoài ra, stablecoin đang tiếp cận các khu vực và nhóm dân cư không được hệ thống ngân hàng truyền thống phục vụ, bù đắp cho làn sóng phi đô la hóa hiện tại.
Chúng tôi trình bày các lập luận và phân tích về stablecoin thành sáu phần:
1. Chứng minh rằng theo lịch sử, lượng nắm giữ của những người nắm giữ chính trái phiếu kho bạc Hoa Kỳ đã tiếp tục giảm;
2. Chứng minh rằng động lực kinh tế vĩ mô (bao gồm cả những thay đổi về địa chính trị) đã làm giảm sự quan tâm của các quốc gia này trong việc đầu tư vào Kho bạc Hoa Kỳ;
3. Mô tả cách lạm phát cố hữu làm giảm khả năng Cục Dự trữ Liên bang mua trái phiếu quy mô lớn trong ngắn hạn;
4. Giải thích cách stablecoin lấp đầy khoảng trống nhu cầu do những người nắm giữ chính Kho bạc Hoa Kỳ để lại trong lịch sử;
5. Giải thích cách stablecoin được Kho bạc Hoa Kỳ hỗ trợ có thể thúc đẩy thương mại như một Con ngựa thành Troy và đưa đô la trở lại Kho bạc Hoa Kỳ;
6. Chứng minh rằng stablecoin đã tăng cường đáng kể sự thống trị toàn cầu của đồng đô la Hoa Kỳ.
Chính phủ Hoa Kỳ đang mất đi người mua trái phiếu lớn nhất của mình
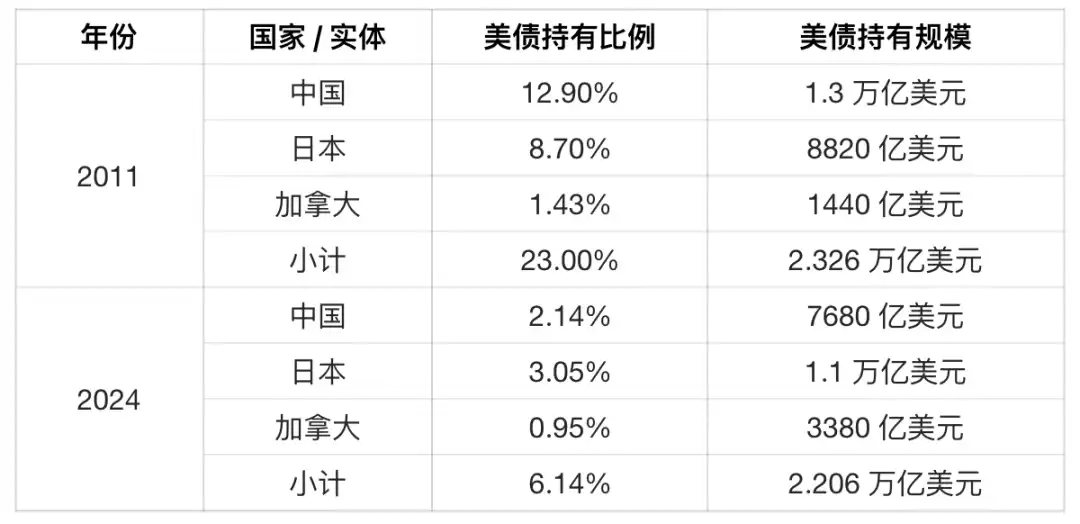
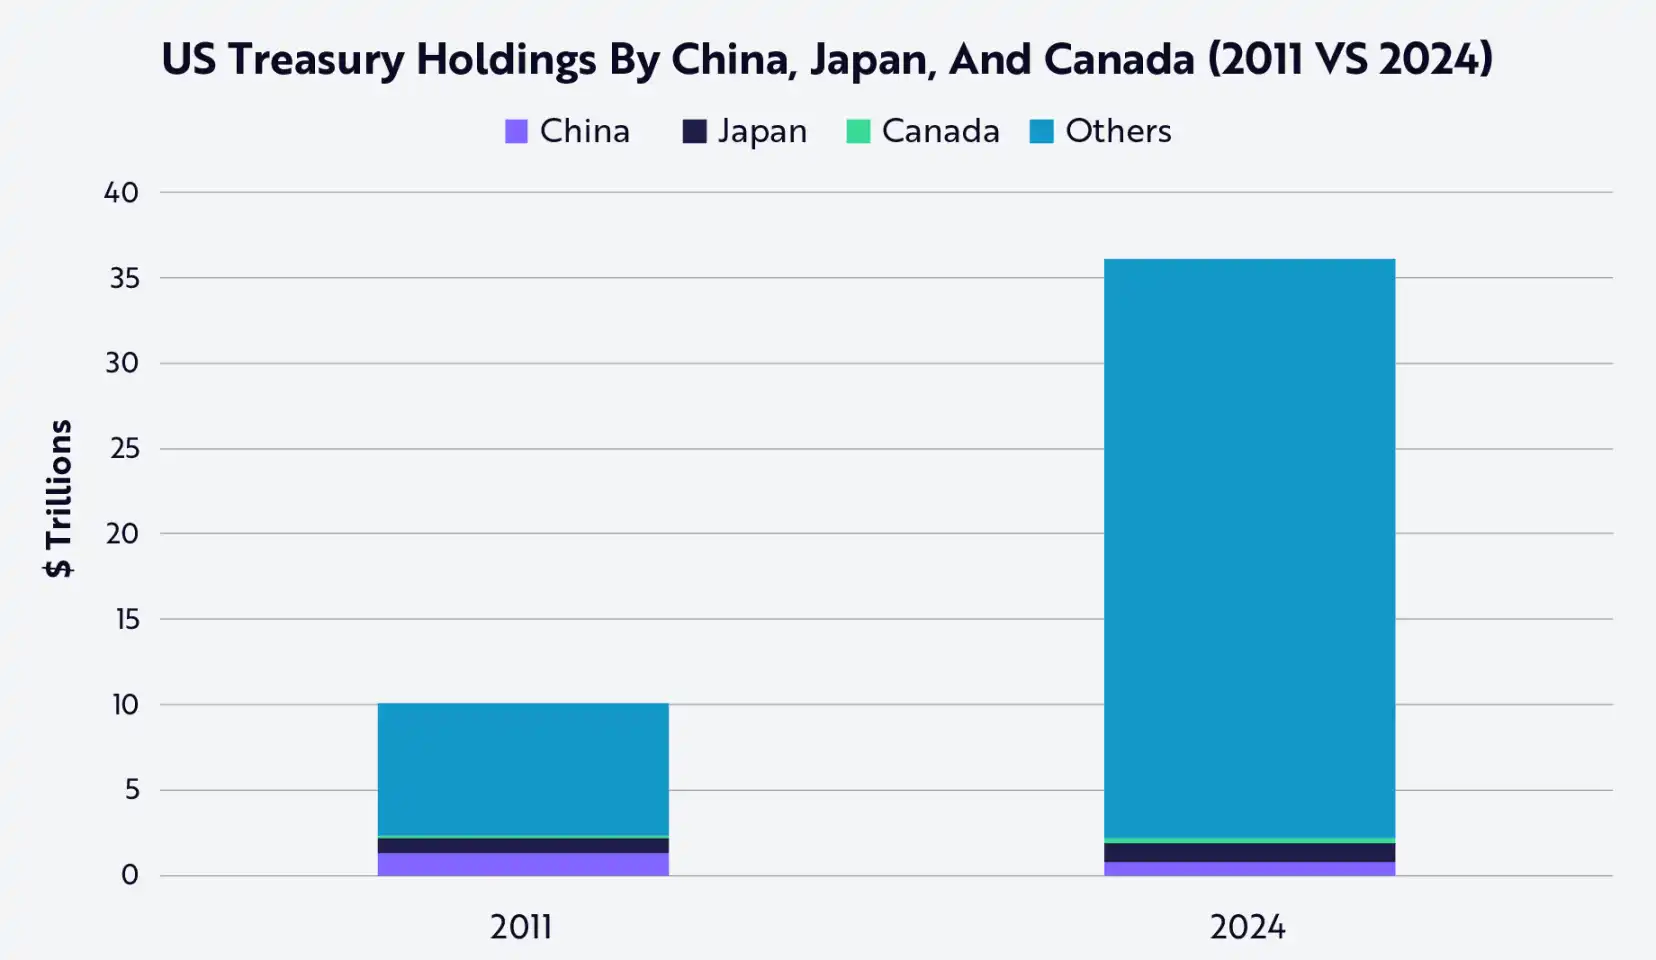
Năm 2011, Trung Quốc, Nhật Bản và Canada nắm giữ lần lượt 12,9%, 8,7% và 1,43% trong tổng số 10,1 nghìn tỷ đô la nợ chưa thanh toán của Hoa Kỳ, tổng cộng là 23%. Tính đến tháng 11 năm 2024, lượng nắm giữ 36 nghìn tỷ đô la nợ chưa thanh toán của Hoa Kỳ của ba quốc gia này đã giảm xuống còn 2,14%, 3,05% và 0,95%, tổng cộng là khoảng 6%, như thể hiện trong bảng và biểu đồ sau:
Nguồn dữ liệu: ARK, tính đến ngày 15 tháng 5 năm 2025
Điều quan trọng cần nhắc lại là chỉ trong khoảng 13 năm, lượng nắm giữ trái phiếu kho bạc Hoa Kỳ lớn nhất của quốc gia này đã giảm từ 23% xuống 6%, như được nêu chi tiết bên dưới:
Nguồn dữ liệu: ARK, tính đến ngày 15 tháng 5 năm 2025
Chuyện gì đã xảy ra?
Theo truyền thống, Trung Quốc đã tích lũy đô la và mua trái phiếu kho bạc Hoa Kỳ thông qua thặng dư thương mại khổng lồ của mình mỗi năm và động lực chính của họ có thể là kiểm soát đồng Nhân dân tệ so với đồng đô la và duy trì khả năng cạnh tranh xuất khẩu, điều này rất quan trọng đối với tăng trưởng kinh tế của Trung Quốc. Nhưng trong năm năm qua, sự mất cân bằng thương mại của Trung Quốc đã thu hẹp và nhu cầu của nước này đối với trái phiếu kho bạc Hoa Kỳ cũng giảm. Dữ liệu thương mại Hoa Kỳ-Trung Quốc cho thấy thâm hụt thương mại đã giảm từ 419,2 tỷ đô la vào năm 2018 xuống còn 295,4 tỷ đô la vào năm 2024, giảm hơn 29% chỉ trong sáu năm.
Những thay đổi về địa chính trị đã đẩy nhanh xu hướng này. Các lệnh trừng phạt để ứng phó với cuộc chiến ở Ukraine đã buộc Nga phải phụ thuộc nhiều hơn vào các đối tác thương mại thay thế, đặc biệt là Trung Quốc. Ngày nay, 92% thương mại Nga-Trung được thanh toán bằng rúp và nhân dân tệ, một dấu hiệu rõ ràng của việc phi đô la hóa. Khi căng thẳng thương mại leo thang, bao gồm các lệnh trừng phạt an ninh quốc gia liên quan đến cuộc chạy đua trí tuệ nhân tạo nói chung, các nhà hoạch định chính sách Trung Quốc đang chịu áp lực phải giảm sự phụ thuộc của họ vào các dịch vụ tài chính và chứng khoán dựa trên đô la Mỹ.
Vào ngày 2 tháng 4 năm 2025, Donald Trump đã tổ chức lễ “Ngày giải phóng”, công bố mức thuế quan toàn diện để giải quyết tình trạng mất cân bằng thương mại và hỗ trợ ngành công nghiệp trong nước:
· Toàn cầu:Thuế quan 10% đối với tất cả hàng nhập khẩu từ Hoa Kỳ
· Trung Quốc:Thuế quan 145% đối với hàng hóa Trung Quốc, bao gồm thuế quan “có đi có lại” 125% và phụ thu 20% liên quan đến chính sách fentanyl
· Canada và Mexico:Thuế quan 25% đối với hàng nhập khẩu từ cả hai nước, với các sản phẩm năng lượng như dầu thô và khí đốt tự nhiên giảm xuống còn 10%.
Trừ khi Trung Quốc phá giá đồng nhân dân tệ, như đã làm trong nhiệm kỳ đầu của Trump, nếu không thì mức thuế quan sẽ khiến hàng xuất khẩu của Trung Quốc sang Hoa Kỳ đắt hơn đáng kể, tạo cho Trung Quốc một lý do nữa để tập trung vào các đối tác thương mại khác như ASEAN, Trung Đông và BRICS, những thị trường mà Trung Quốc đang ngày càng giải quyết các vấn đề thương mại bằng nhân dân tệ, tiền tệ địa phương hoặc hàng hóa. Ví dụ, Sàn giao dịch năng lượng quốc tế Thượng Hải thanh toán các giao dịch dầu bằng nhân dân tệ và Trung Quốc đã trở thành đối tác thương mại lớn nhất của nhiều nền kinh tế đang phát triển nhanh, bao gồm Brazil, Argentina, Úc và Nam Phi.
Nhật Bản cũng phải đối mặt với các vấn đề kinh tế và nhân khẩu học của riêng mình, thúc đẩy Ngân hàng Nhật Bản (BOJ) có cách tiếp cận cứng rắn hơn đối với áp lực lạm phát và thị trường lao động thắt chặt. Vào tháng 1 năm 2025, Ngân hàng Nhật Bản đã tăng lãi suất ngắn hạn thêm 25 điểm cơ bản lên 0,50%, mức cao nhất kể từ năm 2007 và ám chỉ rằng có thể tăng lãi suất thêm nếu lạm phát đạt hoặc vượt mục tiêu 2%.
Trong 30 năm qua, khoảng cách lãi suất ngày càng lớn giữa Nhật Bản và Hoa Kỳ đã tạo ra một giao dịch chênh lệch lãi suất quy mô lớn: các nhà đầu tư vay với lãi suất yên cực thấp và đầu tư vào Kho bạc Hoa Kỳ có mệnh giá bằng đô la có lợi suất cao hơn. Theo Charles Schwab, quy mô của giao dịch chênh lệch lãi suất đã lên tới 1 nghìn tỷ đô la và Deutsche Bank cho biết con số này là 20 nghìn tỷ đô la. Mặc dù các nhà đầu tư có thể phòng ngừa rủi ro tỷ giá hối đoái thông qua hoán đổi ngoại hối, nhưng chi phí phòng ngừa tăng đang làm xói mòn lợi thế lợi nhuận ròng.
Vào mùa hè năm 2024, giao dịch chênh lệch lãi suất đột ngột và dữ dội bị phá vỡ, cho thấy nhiều nhà đầu tư có thể chưa phòng ngừa rủi ro hoàn toàn. Nếu Ngân hàng Nhật Bản tiếp tục tăng lãi suất, sức hấp dẫn của giao dịch chênh lệch lãi suất sẽ tiếp tục giảm và sức hấp dẫn của trái phiếu chính phủ Nhật Bản đối với các nhà đầu tư trong nước sẽ tăng lên, đẩy nhanh dòng tiền chảy ra khỏi trái phiếu Hoa Kỳ.
Fed khó có thể mua trái phiếu kho bạc Hoa Kỳ
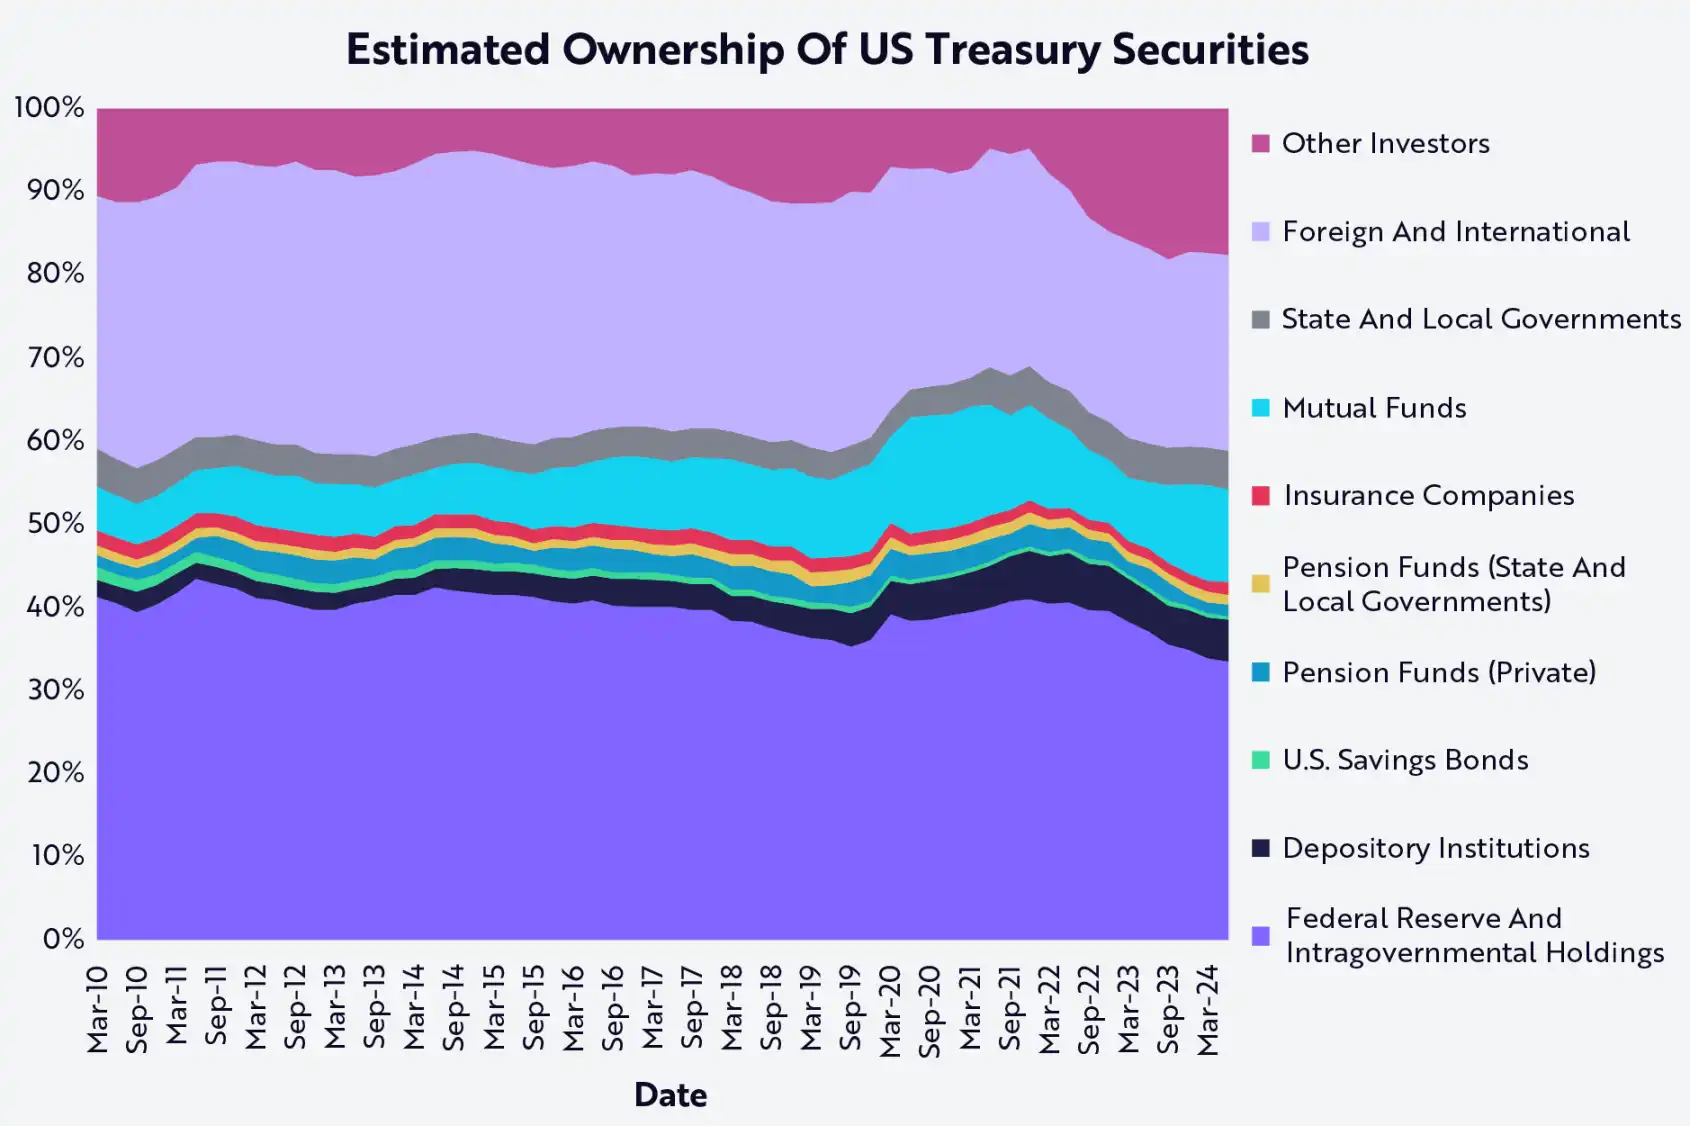
Từ tháng 2 năm 2020 đến tháng 4 năm 2022, bảng cân đối kế toán của Fed đã tăng từ 4 nghìn tỷ đô la lên 9 nghìn tỷ đô la, ổn định ở mức khoảng 7,3 nghìn tỷ đô la vào tháng 6 năm 2024. Ngày nay, việc thắt chặt định lượng cho thấy Fed có nhiều khả năng là người bán trái phiếu Hoa Kỳ hơn là người mua.
Nguồn dữ liệu: ARK, tính đến ngày 28 tháng 5 năm 2025
Fed thu hẹp bảng cân đối kế toán của mình thông qua việc thắt chặt định lượng, cho phép gia hạn trái phiếu đáo hạn mà không cần tái đầu tư. Khi Fed bán trái phiếu kho bạc (hoặc không tái đầu tư số tiền thu được từ trái phiếu đáo hạn), thị trường mở phải hấp thụ nguồn cung trái phiếu kho bạc, điều này, tất cả những yếu tố khác đều như nhau, có xu hướng đẩy giá trái phiếu xuống và tăng lợi suất.
Fed khó có thể khởi động lại việc mua trái phiếu kho bạc vào năm 2025. Vào ngày 12 tháng 2, Chủ tịch Powell nhắc lại rằng "chúng ta vẫn còn một chặng đường dài để giảm lượng trái phiếu nắm giữ của ngân hàng trung ương", giải thích rằng không có dấu hiệu nào cho thấy thanh khoản trên thị trường đã xấu đi đủ để làm chậm quá trình thắt chặt định lượng. Tính đến cuối tháng 2, Fed đã cho phép khoảng 25 tỷ đô la trái phiếu kho bạc và 35 tỷ đô la trái phiếu được thế chấp bằng thế chấp đáo hạn mỗi tháng.
Trong khi đó, Văn phòng Ngân sách Quốc hội dự đoán rằng thâm hụt sẽ đạt 1,9 nghìn tỷ đô la vào năm tài chính 2025, gần 6,4% GDP. Trong thập kỷ tới, thâm hụt tích lũy có thể đạt 20 nghìn tỷ đô la, điều đó có nghĩa là Kho bạc Hoa Kỳ sẽ cần phát hành ít nhất khoảng 2 nghìn tỷ đô la trái phiếu ngắn hạn, trung hạn và dài hạn mỗi năm để tài trợ cho chi tiêu của chính phủ.
Bất chấp cam kết của chính quyền Trump trong việc giảm lợi suất trái phiếu kho bạc dài hạn, lãi suất có nhiều khả năng tăng cao hơn nếu không có sự suy giảm đáng kể về lạm phát và tăng trưởng thực hoặc các nguồn cầu mới đối với trái phiếu kho bạc. Với nhu cầu từ những người nắm giữ trái phiếu kho bạc lớn nhất tiếp tục giảm và cuộc chiến thuế quan thúc đẩy các đối tác thương mại giảm mạnh sự phụ thuộc của họ vào trái phiếu kho bạc, sự gia tăng nguồn cung có thể áp đảo các nhà đầu tư trái phiếu.
Liệu Tether và Circle có thể tiếp quản vị trí từ Trung Quốc và Nhật Bản và thúc đẩy nhu cầu đối với trái phiếu kho bạc không?
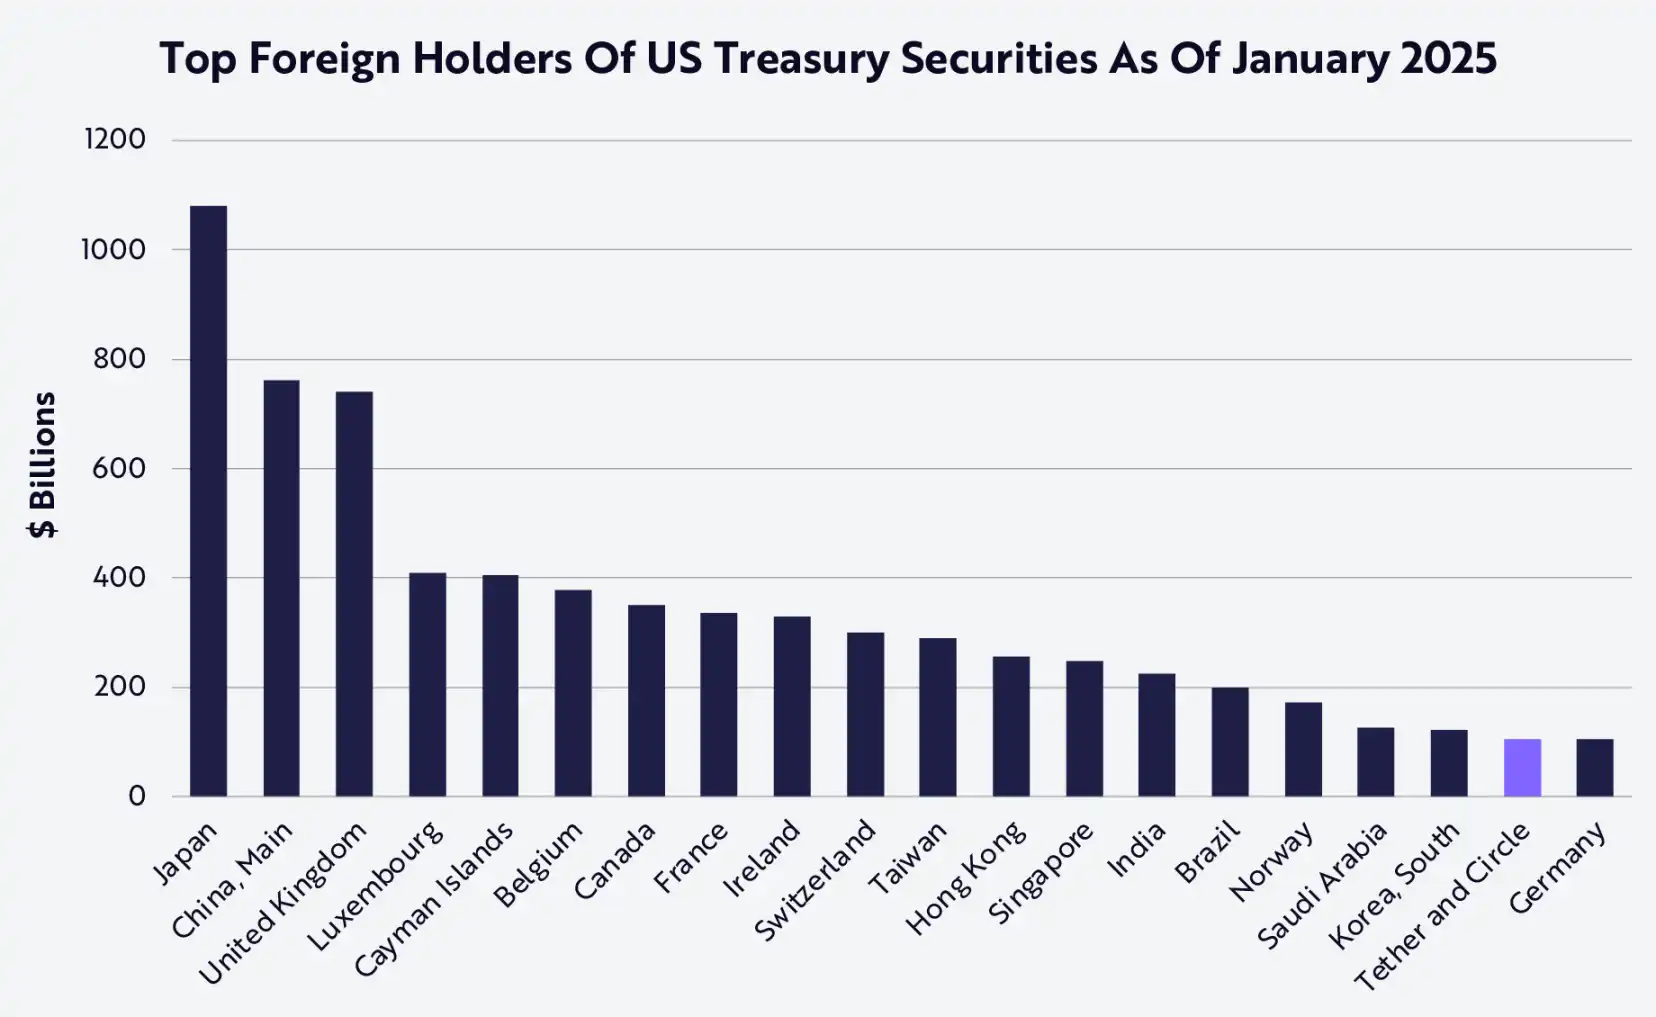
Thị trường tiền ổn định đã tiếp tục tăng vọt trong vài năm qua, bất chấp lập trường tiêu cực của chính quyền Biden đối với tài sản kỹ thuật số. Trong bối cảnh thị trường tiền điện tử biến động, các công ty phát hành stablecoin đã âm thầm trở thành một trong những bên nắm giữ trái phiếu kho bạc Hoa Kỳ lớn nhất thế giới, như được hiển thị bên dưới:
Nguồn dữ liệu: ARK, tính đến ngày 15 tháng 5 năm 2025
Vào ngày 31 tháng 1 năm 2025, báo cáo kiểm toán thường niên của Tether đã tiết lộ kết quả tài chính đáng kinh ngạc cho năm 2024: lợi nhuận cả năm là 13,7 tỷ đô la, với 6 tỷ đô la kiếm được chỉ riêng trong quý 4. Ngoài ra, công ty đã phát hành 23 tỷ đô la stablecoin, USDT, trong quý 4, nâng tổng số tiền phát hành lên 45 tỷ đô la trong năm. Tính đến báo cáo minh bạch mới nhất vào tháng 3 năm 2025, Tether hiện nắm giữ 98 tỷ đô la trái phiếu kho bạc Hoa Kỳ.
Trong khi đó, tính đến cuối tháng 1, công ty phát hành stablecoin lớn thứ hai, Circle, đã nắm giữ hơn 22 tỷ đô la trái phiếu kho bạc Hoa Kỳ. Tether và Circle là những người nắm giữ trái phiếu kho bạc Hoa Kỳ lớn thứ 18, sau Hàn Quốc nhưng trước Đức. Xem xét kỹ hơn vào năm 2024, Tether là người mua trái phiếu kho bạc Hoa Kỳ lớn thứ bảy (sau Vương quốc Anh và Singapore), trong khi những người bán lớn nhất là Trung Quốc và Nhật Bản.
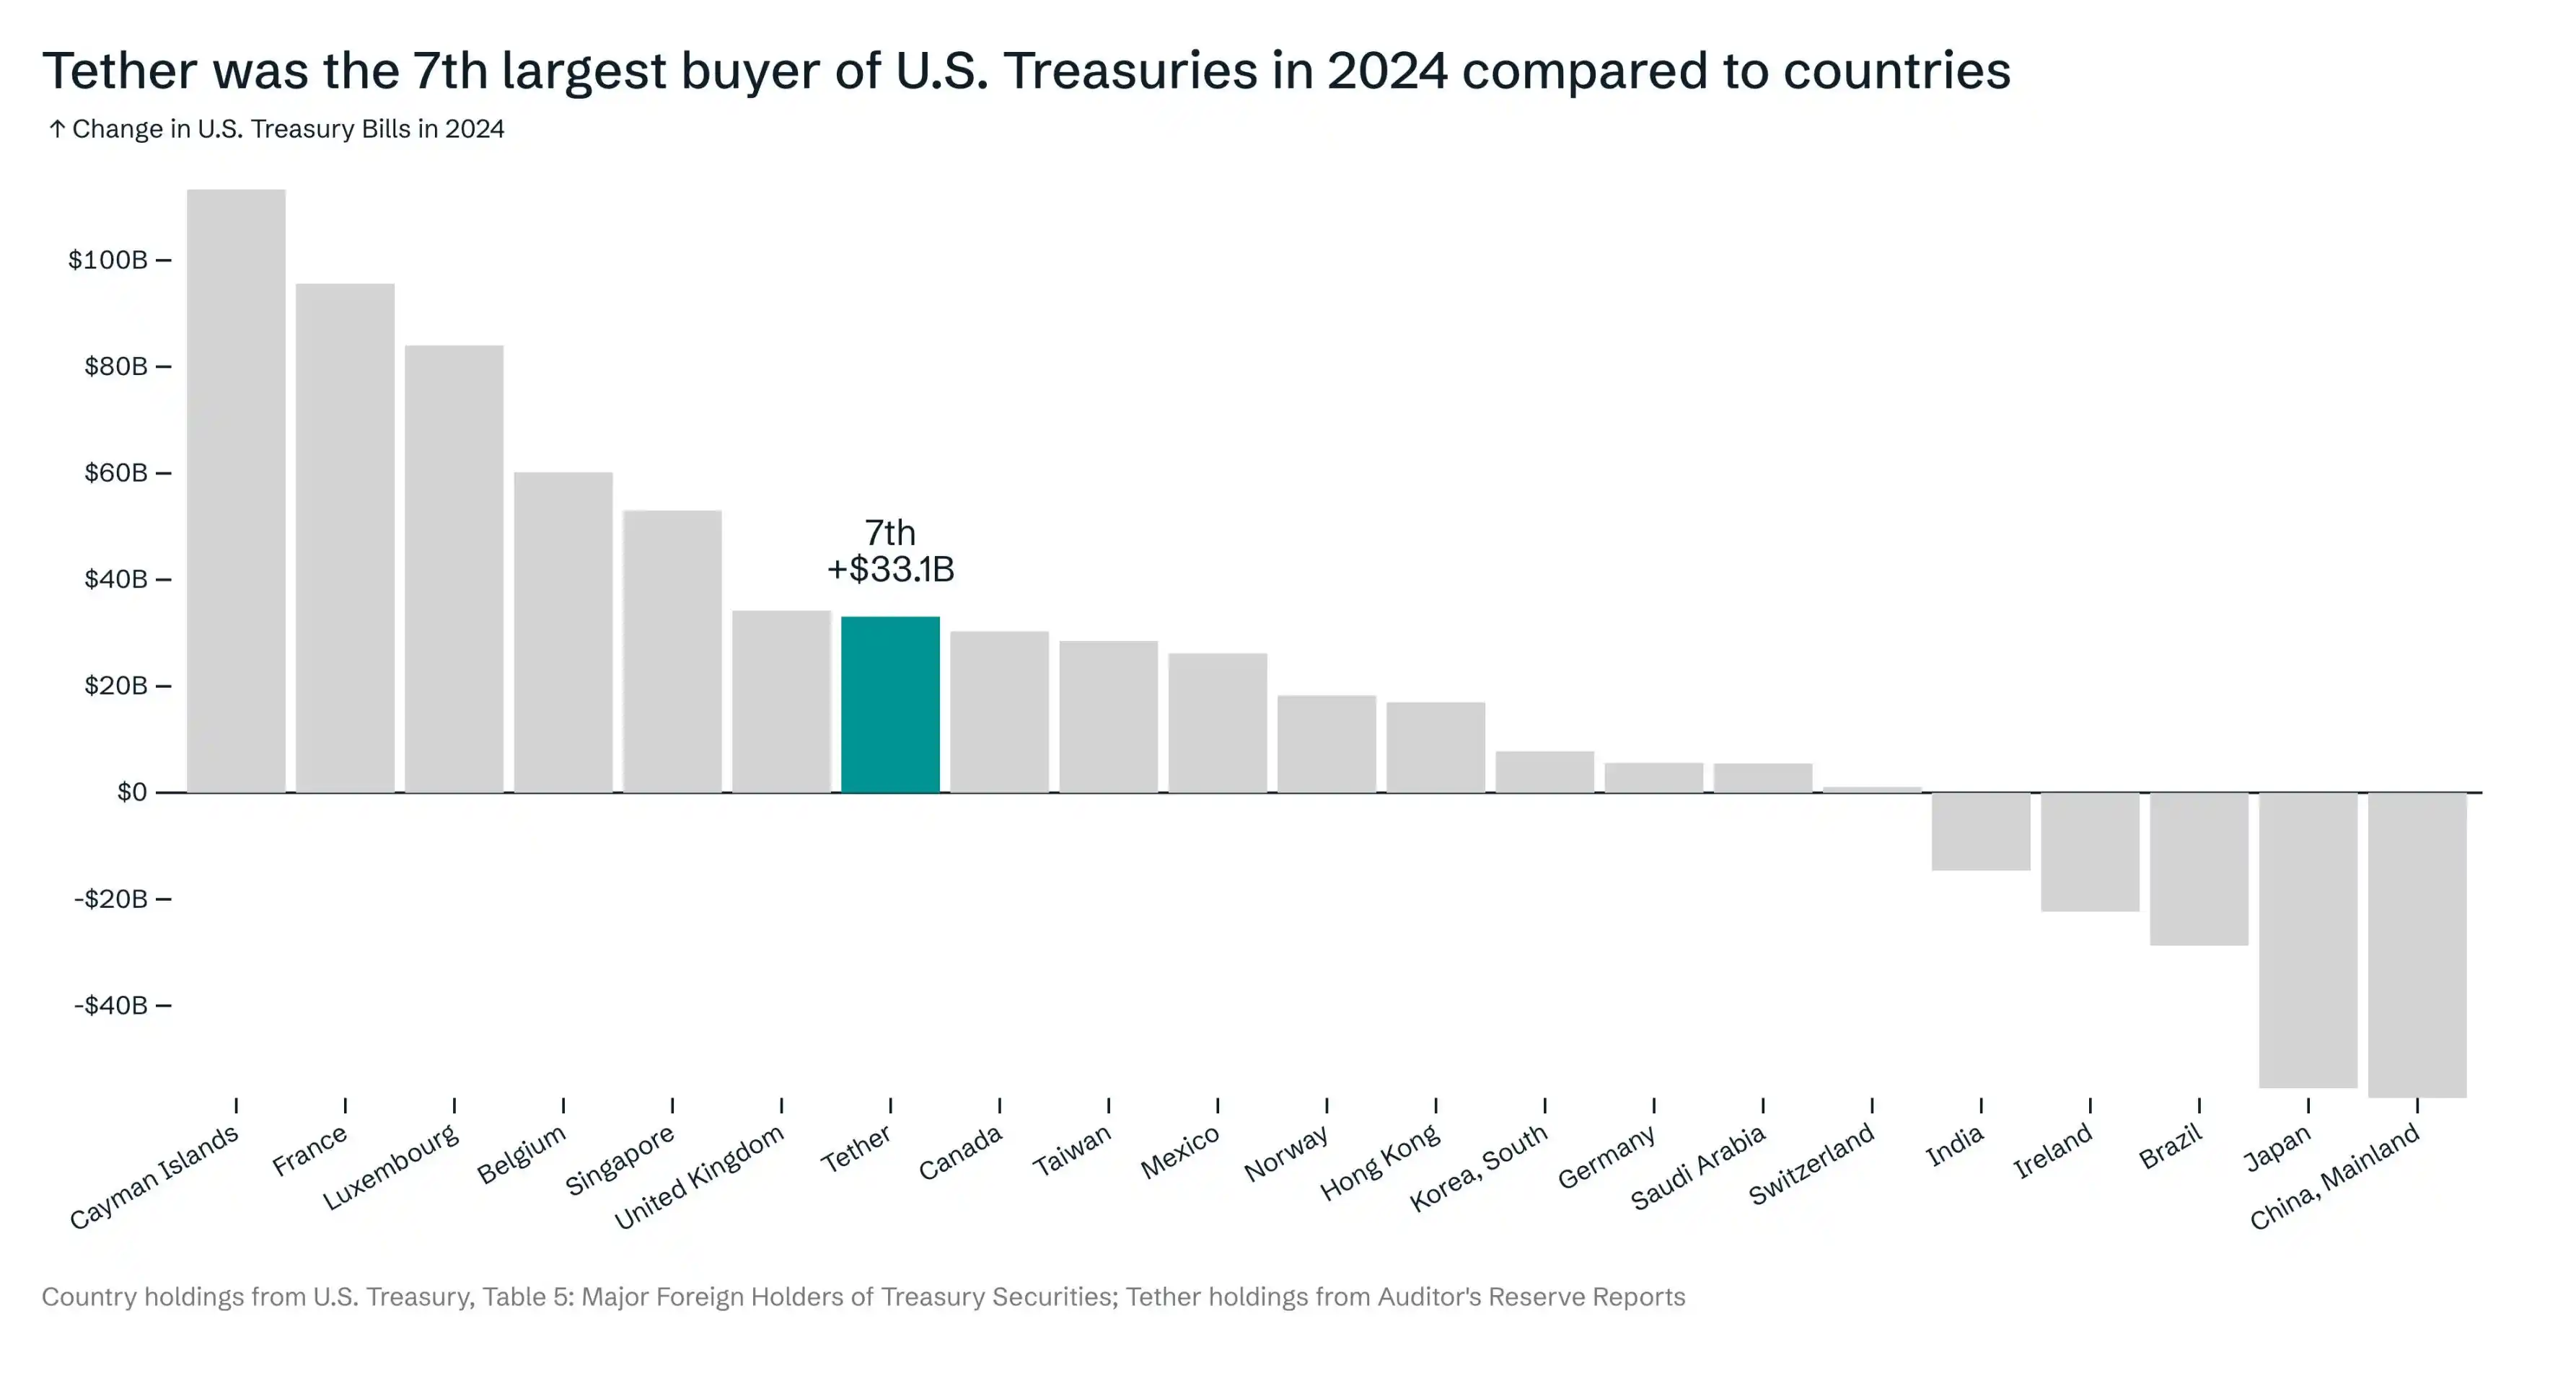
Nguồn dữ liệu: Ardoino 2025, tính đến ngày 15 tháng 5 năm 2025
Với tỷ lệ phát hành hiện tại, chúng tôi nghĩ rằng họ đang trên đà vượt qua bốn hoặc năm quốc gia vào cuối năm. Trong báo cáo Big Ideas 2025 của ARK, chúng tôi ước tính rằng tổng nguồn cung stablecoin có thể đạt 1,4 nghìn tỷ đô la vào năm 2030. Nếu Tether và Circle duy trì thị phần hiện tại và phân bổ trái phiếu kho bạc Hoa Kỳ, họ có thể nắm giữ hơn 660 tỷ đô la trái phiếu kho bạc Hoa Kỳ, gần bằng mức nắm giữ 772 tỷ đô la hiện tại của Trung Quốc và chỉ đứng sau Trung Quốc và Nhật Bản.
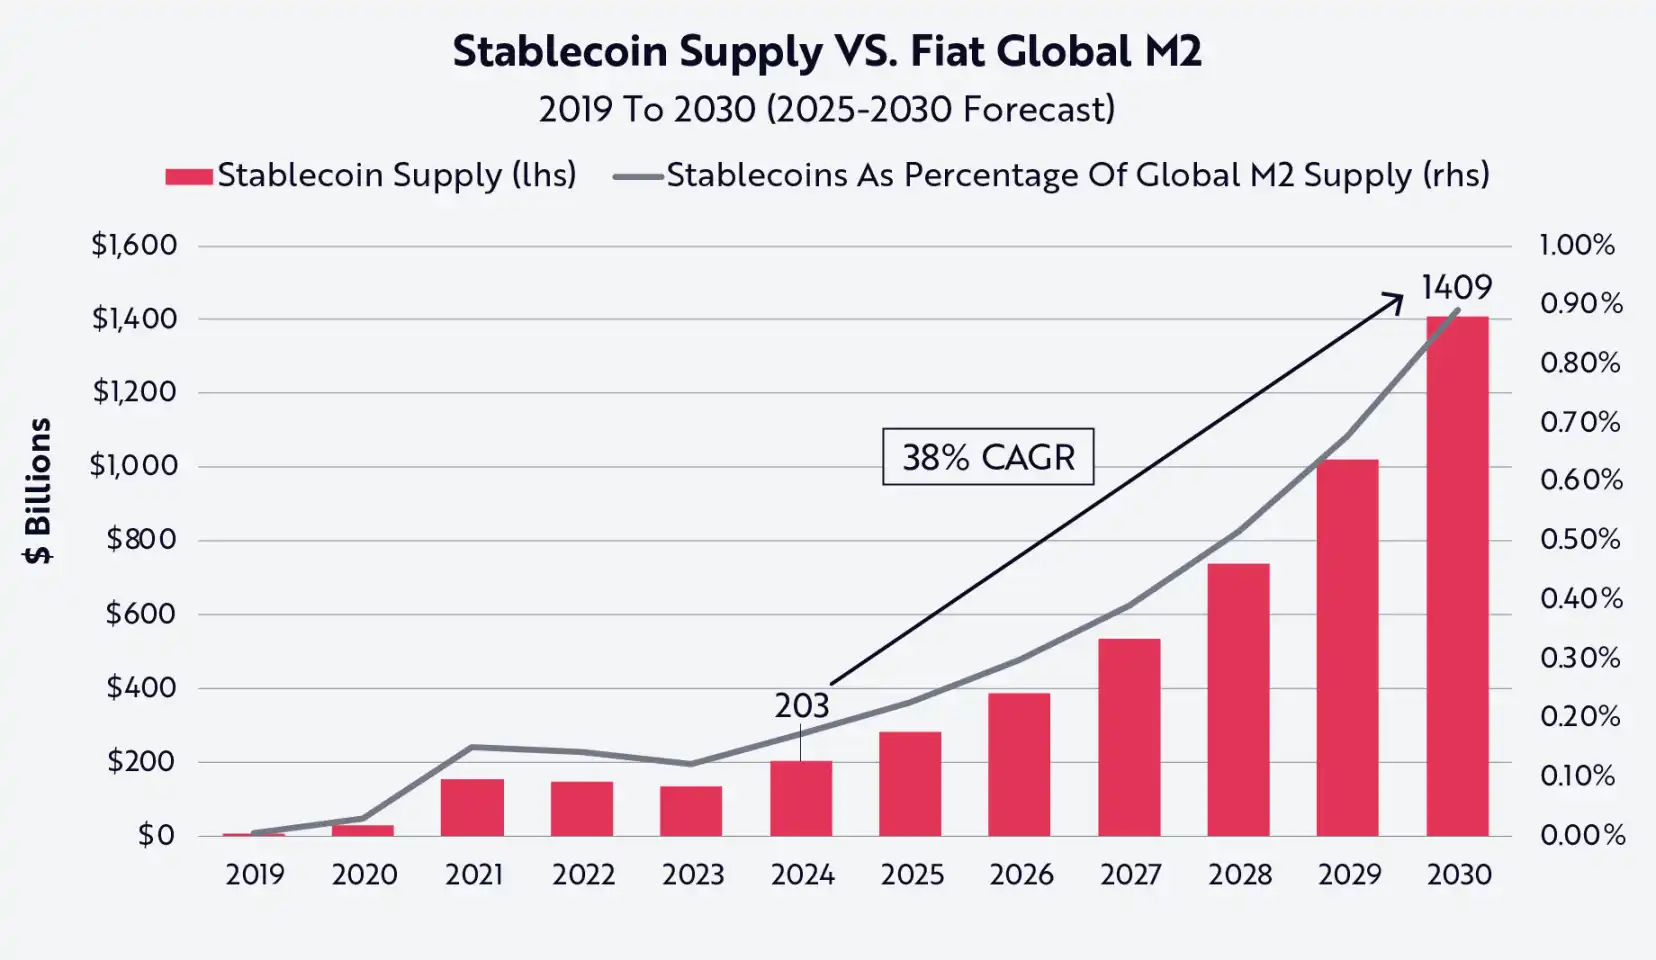
Nguồn: ARK, dữ liệu tính đến ngày 31 tháng 12 năm 2024
Rõ ràng, Tether, Circle và ngành công nghiệp tiền ổn định rộng lớn hơn có thể tạo ra một trong những nguồn cầu lớn nhất đối với Kho bạc Hoa Kỳ trong những năm tới và có khả năng thay thế Trung Quốc và Nhật Bản trở thành những quốc gia nắm giữ nhiều nhất vào năm 2030. Nếu vậy, ngành công nghiệp tiền ổn định có thể đóng góp quan trọng vào mục tiêu hạ lãi suất dài hạn của Hoa Kỳ.
Tiền ổn định có thể bù đắp tác động của việc phi đô la hóa
Phong trào phi đô la hóa có hai mục tiêu:
1. Loại bỏ đồng đô la khỏi vị thế là đồng tiền dự trữ của thế giới, đặc biệt là đồng tiền lập hóa đơn;
2. Ngăn chặn các quỹ thặng dư thương mại chảy vào Kho bạc Hoa Kỳ.
Mặc dù các nỗ lực thay thế thương mại bằng đô la đã đạt được một số tiến triển ở các thị trường mới nổi, nhưng chúng lại có thành công hạn chế ở các khu vực khác. Cuộc chiến ở Ukraine và các lệnh trừng phạt đối với Nga đã thúc đẩy Moscow thúc đẩy BRICS (Brazil, Nga, Ấn Độ, Trung Quốc, Nam Phi) bỏ qua mạng lưới SWIFT và áp dụng các loại tiền tệ và hệ thống thay thế. Nhóm này đã mở rộng sang BRICS+ (bao gồm Ethiopia, Iran, Ả Rập Xê Út và Các Tiểu vương quốc Ả Rập Thống nhất) trong một nỗ lực rõ ràng nhằm củng cố liên minh và thúc đẩy một trật tự tài chính mới. Năm 2024, Putin đã đưa ra khuôn khổ thanh toán quốc tế "BRICS Bridge" được đề xuất nhằm mục đích tạo điều kiện thuận lợi hơn nữa cho các giao dịch không phải bằng đô la, nhưng sáng kiến này không được các quốc gia thành viên khác đón nhận nhiệt tình và tính khả thi cũng như việc thực hiện sáng kiến này đã bị đặt dấu hỏi.
Trong khi đó, các hiệp định thương mại song phương bằng tiền tệ địa phương đang ngày càng trở nên phổ biến giữa BRICS và các nền kinh tế mới nổi khác, chẳng hạn như thỏa thuận mới nhất giữa Ấn Độ, Trung Quốc, Brazil và Malaysia. Phản ứng của Nga đối với các lệnh trừng phạt liên quan đến chiến tranh đã đánh dấu sự kết thúc của thỏa thuận petrodollar đã củng cố vị thế của đồng đô la là đồng tiền chính cho doanh số bán dầu toàn cầu khoảng 50 năm trước. Theo Oilprice.com, đến cuối năm 2023, 20% giao dịch dầu toàn cầu được thanh toán bằng các loại tiền tệ khác, nhưng số tiền thu được đó thường được chuyển đổi trở lại thành đô la.
Mặc dù nhiều nỗ lực phi đô la hóa đã đạt được thành công hạn chế, nhưng có một thực tế khắc nghiệt không thể bỏ qua: Hoa Kỳ không còn là nền kinh tế lớn nhất thế giới chỉ tính riêng về GDP. Với sự bổ sung của Ả Rập Xê Út, UAE, Ai Cập, Iran và Ethiopia, GDP kết hợp của nhóm BRICS+ vào năm 2024 sẽ đạt 29,8 nghìn tỷ đô la, cao hơn một chút so với Hoa Kỳ với 29,2 nghìn tỷ đô la.
Trong hai thập kỷ qua, xu hướng đã trở nên rõ ràng: các nền kinh tế BRICS+ đã tăng trưởng nhanh hơn đáng kể so với G7 và mọi dấu hiệu đều cho thấy sự thay đổi này có khả năng sẽ tiếp tục. Stablecoin có vị thế độc đáo trong bối cảnh tài chính toàn cầu đang thay đổi. Chúng là “lớp bao bọc” thanh khoản, hiệu quả và thân thiện với người dùng nhất đối với Kho bạc Hoa Kỳ ngắn hạn, giải quyết hiệu quả hai trở ngại chính đối với quá trình phi đô la hóa: duy trì sự thống trị của đô la trong các giao dịch toàn cầu trong khi vẫn đảm bảo nhu cầu liên tục đối với Kho bạc Hoa Kỳ.
Nói cách khác, mỗi khi một công dân của Argentina, Thổ Nhĩ Kỳ hoặc Nigeria mua một loại tiền ổn định như USDT hoặc USDC, cả hai đều củng cố đồng đô la như một loại tiền tệ được ưa chuộng và tạo ra nhu cầu đối với Kho bạc Hoa Kỳ ngắn hạn. Do đó, Stablecoin đã trở thành một con ngựa thành Troy đối với Kho bạc Hoa Kỳ, đảm bảo nhu cầu liên tục (hoặc thậm chí tăng lên) đối với chúng từ người dùng trên khắp thế giới.
Mặc dù thỏa thuận petrodollar chính thức kết thúc vào năm ngoái, nhưng các thỏa thuận ngầm tương tự thực sự đã được thực hiện và có thể cũng quan trọng như vậy trong những thập kỷ tới. Nếu ai đó muốn mua Bitcoin, Ethereum hoặc các tài sản kỹ thuật số khác bên ngoài Hoa Kỳ, thì đồng đô la Mỹ vẫn là loại tiền tệ được lựa chọn trên hầu hết các sàn giao dịch thanh khoản nhất thế giới. Rào cản tài chính này đã tồn tại trong hơn năm năm: Đồng tiền ổn định USD (đặc biệt là USDT) đã là cặp giao dịch chính trên các sàn giao dịch lớn của Châu Á như Binance, OKX, Upbit, Bybit và Bithumb.
Lấy Binance, nền tảng giao dịch tiền điện tử lớn nhất thế giới, làm ví dụ. Bằng chứng dự trữ của nền tảng này cho thấy khách hàng nắm giữ hơn 34 tỷ đô la USDT và 6 tỷ đô la USDC trong số dư token là 166 tỷ đô la. Các giao dịch tiền điện tử như BTC, ETH và SOL, được tính bằng đô la Mỹ, đã tạo ra nhu cầu lớn đối với USDC và USDT ở nước ngoài.
Stablecoin đang nổi lên như cơ sở hạ tầng đô la gốc của Internet
Tính đến tháng 10 năm 2024, Tether báo cáo rằng hơn 330 triệu ví và tài khoản trên chuỗi nắm giữ USDT, trong đó 86 triệu được nắm giữ trên các nền tảng giao dịch tập trung như Binance và OKX. Tổng cộng có khoảng 416 triệu ví tương tác với USDT theo một cách nào đó. Tether hiện nắm giữ 70% tổng thị phần stablecoin. Với khoảng 400 triệu địa chỉ được báo cáo, có thể ước tính hợp lý rằng số lượng địa chỉ nắm giữ stablecoin trên toàn thế giới là gần 570 triệu.
Tuy nhiên, các cá nhân và doanh nghiệp thường sử dụng nhiều ví và nhiều địa chỉ thuộc về các sàn giao dịch hoặc tổ chức tập hợp tiền từ nhiều người dùng vào một địa chỉ duy nhất. Theo báo cáo Chainalysis 2024, khoảng 30%-40% địa chỉ thuộc về người dùng cá nhân, điều đó có nghĩa là số lượng cá nhân nắm giữ stablecoin trên toàn thế giới là từ 170 triệu đến 230 triệu, một ước tính phù hợp với các dữ liệu có sẵn khác. Ví dụ, chúng ta biết rằng có khoảng 40 triệu ví hoạt động mỗi tháng và ước tính có 600 triệu người trên toàn thế giới nắm giữ tiền điện tử.
Trong bối cảnh này, một số liệu thống kê thú vị là so sánh số lượng người nắm giữ stablecoin với những người nắm giữ đô la Mỹ truyền thống (bao gồm tiền giấy/tiền mặt và đô la trong tài khoản ngân hàng):
· Đô la giấy: Tính đến năm 2022, có khoảng 2,3 nghìn tỷ đô la Mỹ đang lưu hành, với ước tính 50% được giữ ở nước ngoài. Với mức 1.000 đô la bình quân đầu người, có khoảng 1 tỷ người trên toàn thế giới nắm giữ tiền mặt USD vật lý.
· Đô la điện tử: Ngân hàng Thanh toán Quốc tế (BIS) báo cáo rằng các khoản nợ USD xuyên biên giới lên tới 12 nghìn tỷ đô la, bao gồm các giao dịch liên ngân hàng. Giả sử một phần tư trong số này do các hộ gia đình nắm giữ, thì đó là 3,2 nghìn tỷ đô la tiền gửi USD của cá nhân. Với số dư trung bình là 5.000 đô la, có khoảng 640 triệu người trên toàn thế giới nắm giữ tiền gửi ngân hàng USD.
Giả sử một nửa số cá nhân nắm giữ USD kỹ thuật số cũng nắm giữ tiền mặt USD, thì có khoảng 320 triệu người trùng lặp.
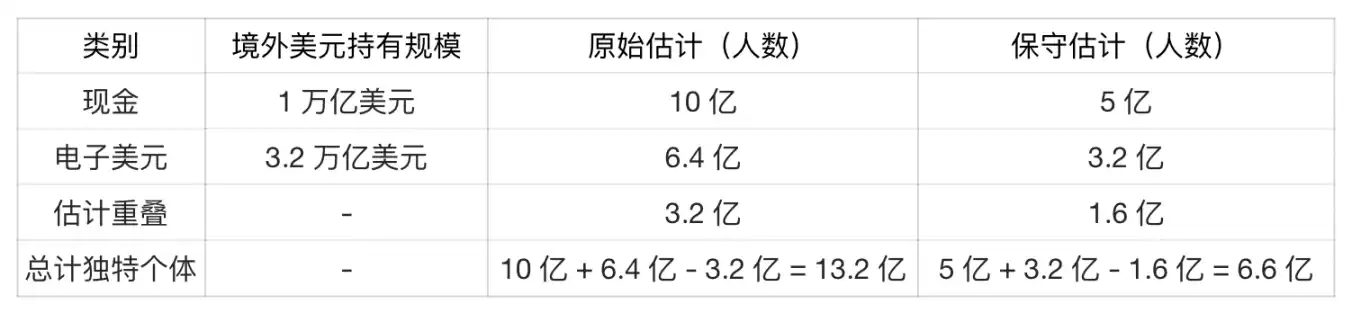
Nguồn dữ liệu: ARK, tính đến ngày 31 tháng 12 năm 2024
Chỉ trong hơn năm năm, stablecoin đã đạt khoảng 200 triệu người dùng trên toàn thế giới, chiếm 15-20% tổng số người nắm giữ đô la không phải là thường trú nhân Hoa Kỳ. Đây là một thành tựu đáng kinh ngạc khi xét đến việc đồng đô la Mỹ đã lưu hành trong nhiều thế kỷ. Với ảnh hưởng mạnh mẽ của USDT ở các thị trường mới nổi và vị thế là đồng tiền ổn định lớn nhất về mặt nguồn cung, chúng ta có thể cho rằng những người nắm giữ USDT chiếm tỷ lệ lớn trong số những người nắm giữ đô la mới ròng, với sự chồng chéo thấp với đô la giấy và tài khoản đô la Mỹ.
Mặc dù bị hiểu lầm và chỉ trích, stablecoin đã trải qua một sự chuyển đổi mạnh mẽ sau sự sụp đổ của FTX và LUNA. Trên thực tế, chính quyền Trump, "ông trùm" tiền điện tử mới và nhiều nhà lập pháp đang ca ngợi stablecoin là tài sản chiến lược giúp củng cố hiệu quả sự thống trị toàn cầu của đồng đô la Mỹ bằng cách tạo ra nhu cầu liên tục đối với Kho bạc Hoa Kỳ. Do đó, Tether, Circle và toàn bộ ngành công nghiệp stablecoin có thể phát triển thành một trong những đồng minh tài chính đáng tin cậy và kiên cường nhất của chính phủ Hoa Kỳ, đồng thời củng cố vị thế thương mại toàn cầu của đồng đô la và đảm bảo hỗ trợ lâu dài cho nợ của Hoa Kỳ.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






