




Chủ tịch SEC "bật đèn xanh", DeFi Summer sắp trở lại?
Ghi chú của biên tập viên: Vào ngày 10 tháng 6, theo Quỹ Giáo dục DeFi, Nhóm công tác tiền điện tử của SEC Hoa Kỳ đã tổ chức một cuộc thảo luận bàn tròn về "DeFi và tinh thần Hoa Kỳ" vào hôm nay. Khi bắt đầu cuộc thảo luận bàn tròn, Chủ tịch SEC Hoa Kỳ Atkins đã nói về cách tài chính phi tập trung (DeFi) phù hợp với các giá trị của người Mỹ: "Tự do kinh tế, quyền sở hữu tư nhân và các giá trị sáng tạo của người Mỹ là những gen cốt lõi của phong trào tài chính phi tập trung (DeFi)". Ngoài ra, Chủ tịch Atkins nhấn mạnh rằng các nhà phát triển các công cụ trung lập không nên chịu trách nhiệm về hành động của bên thứ ba.
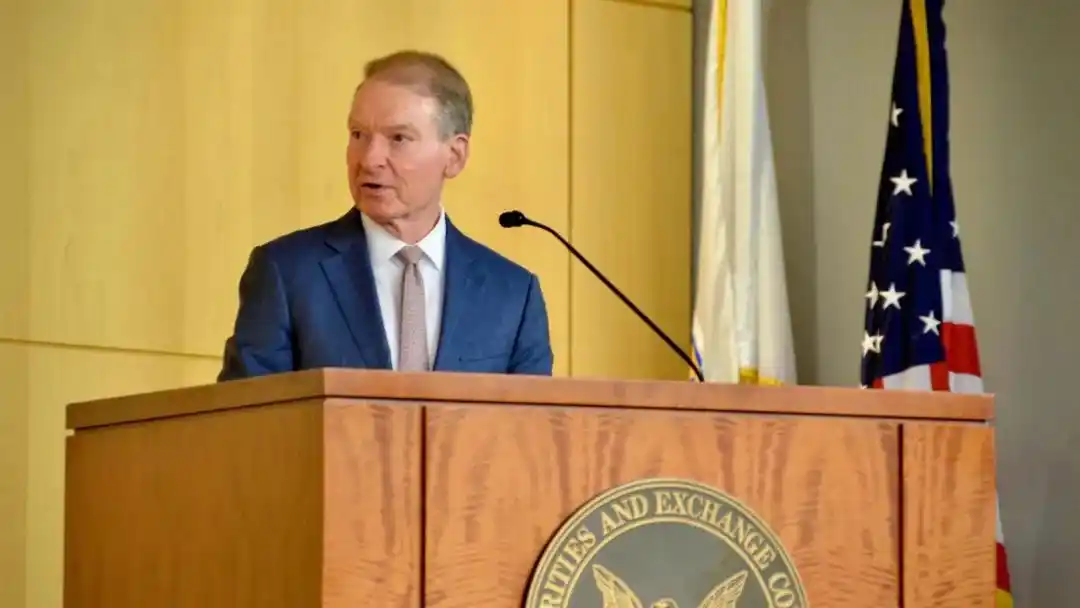
Cảm ơn tất cả mọi người, chào buổi chiều. Tôi rất vinh dự được ở đây với các bạn hôm nay. Trước hết, tôi muốn cảm ơn Ủy viên Peirce và Lực lượng đặc nhiệm tiền điện tử đã tổ chức sự kiện này và cảm ơn các Ủy viên Crenshaw và Uyeda đã tham gia. Tất nhiên, tôi cũng rất biết ơn các vị khách của bàn tròn và người dẫn chương trình Troy Parades đã tình nguyện dành thời gian và tài năng của mình để hỗ trợ công việc của chúng tôi.
Chủ đề của bàn tròn hôm nay là "DeFi và tinh thần Mỹ". Đây là một tiêu đề phù hợp, bởi vì tự do kinh tế, quyền sở hữu tư nhân và sự đổi mới, những giá trị cốt lõi của Mỹ này, đã ăn sâu vào gen của phong trào tài chính phi tập trung. Blockchain, với tư cách là một công nghệ đột phá sáng tạo, đang thúc đẩy chúng ta tái cấu trúc cơ bản cách thức chuyển giao và xác nhận quyền sở hữu trí tuệ và quyền sở hữu kinh tế. Thông qua cơ sở dữ liệu được chia sẻ của blockchain, nó cho phép người dùng sở hữu tài sản kỹ thuật số được gọi là tài sản tiền điện tử mà không cần dựa vào trung gian hoặc phương pháp tập trung và khuyến khích những người tham gia tuân theo các quy tắc mạng để duy trì tính toàn vẹn của cơ sở dữ liệu. Đây là một ví dụ về thị trường tự do; người dùng trả phí dựa trên cung và cầu, do đó các giao dịch được đưa vào "khối" với dung lượng lưu trữ hạn chế.
Chính phủ trước đây đã ám chỉ rằng các nhà cung cấp dịch vụ staking có thể tham gia vào giao dịch chứng khoán thông qua kiện tụng, đe dọa theo quy định và các phương tiện khác, điều này thực sự cản trở công dân Hoa Kỳ tham gia vào hệ thống dựa trên thị trường. Bộ phận Tài chính Doanh nghiệp của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, tự nguyện tham gia vào các mạng lưới bằng chứng công việc hoặc bằng chứng cổ phần với tư cách là thợ đào, người xác thực hoặc nhà cung cấp dịch vụ staking không nên chịu sự quản lý của luật chứng khoán liên bang. Đây chỉ là hướng dẫn về quy định và chưa có quy tắc ràng buộc pháp lý nào có hiệu lực pháp lý được hình thành. Ủy ban Chứng khoán và Giao dịch cần khẩn trương thúc đẩy quá trình lập pháp dựa trên sự cho phép của quốc hội.
Quyền tự lưu giữ tài sản cá nhân, tức là cá nhân có quyền quản lý và định đoạt tài sản hợp pháp của mình mà không có bất kỳ sự can thiệp nào từ bên ngoài. Là nền tảng của Hoa Kỳ, nền tảng này không nên chết cùng với quyền truy cập Internet. Ủng hộ việc trao cho những người tham gia thị trường sự linh hoạt và quyền tự chủ lớn hơn, đặc biệt là khi các bên trung gian làm tăng chi phí giao dịch không cần thiết hoặc hạn chế người dùng tham gia vào các hoạt động trên chuỗi như staking.
Chính quyền trước đây đã tuyên bố thông qua các hành động quản lý rằng các nhà phát triển công nghệ trên chuỗi như ví kỹ thuật số tự lưu ký có thể tham gia vào các hoạt động môi giới chứng khoán, điều này đã ngăn cản sự đổi mới công nghệ trong các lĩnh vực liên quan. Rõ ràng là vô lý khi các kỹ sư phải tuân theo các quy định về chứng khoán liên bang chỉ vì họ công bố các mã phần mềm như vậy. Logic quản lý này đã bị bác bỏ rõ ràng trong Risley v. Universal Navigation Inc. (2025 WL 615185): Không có cơ sở pháp lý nào để các kỹ sư phải tuân theo các quy định về chứng khoán chỉ vì họ công bố các mã phần mềm. Nguyên tắc cốt lõi được thiết lập bởi phán quyết chỉ ra rằng "giống như nhà phát triển hệ thống lái xe tự động không cần phải chịu trách nhiệm về việc bên thứ ba sử dụng phương tiện để vi phạm luật giao thông hoặc cướp ngân hàng, nhà cung cấp các công cụ kỹ thuật không nên chịu trách nhiệm chung và riêng về việc những người khác lạm dụng các công cụ trên chuỗi. Chủ thể chịu trách nhiệm theo luật chứng khoán phải là người thực sự kiểm soát tài sản của người dùng và thực hiện các hoạt động bất hợp pháp cụ thể, chứ không phải là nhà phát triển công nghệ cơ bản".
Hiện nay, nhiều doanh nhân đang nỗ lực phát triển các ứng dụng phần mềm tự động không yêu cầu quản lý của nhà điều hành. Mã tự thực thi như vậy với các đặc điểm sau: quyền truy cập phổ quát, không có bộ điều khiển trung tâm và hỗ trợ các giao dịch ngang hàng riêng tư - mặc dù có vẻ giống khoa học viễn tưởng, nhưng công nghệ blockchain đang biến loại phần mềm không có trung gian mới này thành hiện thực. Tôi kiên quyết ủng hộ rằng chúng ta không nên để khuôn khổ quản lý được thiết lập cách đây một trăm năm cản trở những đổi mới công nghệ này có thể phá hoại và quan trọng hơn là cải thiện và nâng cấp đáng kể mô hình trung gian tài chính hiện có. Chúng ta không thể từ chối tiến lên phía trước vì sợ tương lai.
Thông qua thử nghiệm ứng suất, các hệ thống tự động trên chuỗi như vậy đã chứng minh được khả năng chống chịu ứng suất về mặt cấu trúc. Trong thời kỳ hỗn loạn gần đây của thị trường, khi các nền tảng tập trung thường xuyên sụp đổ, hầu hết các hệ thống trên chuỗi vẫn tiếp tục hoạt động theo đúng thiết kế giao thức nguồn mở. Phân tích thực nghiệm Báo cáo xếp hạng toàn cầu của S&P (tháng 6 năm 2023) xác nhận rằng sự sụp đổ của một số tổ chức tài chính tập trung (CeFi) vào năm 2022 đã phơi bày những thiếu sót trong quản lý rủi ro, những thiếu sót trong quản trị và rủi ro lây lan giữa các tổ chức. Ngược lại hoàn toàn, các giao thức tài chính phi tập trung (DeFi) nhìn chung đã chống chọi được với tác động, với tỷ lệ xóa nợ của các nền tảng cho vay thế chấp lớn đang tiến gần đến mức 0 và khối lượng giao dịch của các sàn giao dịch phi tập trung tiếp tục tăng.
Hệ thống quy tắc quản lý chứng khoán hiện tại được xây dựng trên tiền đề quản lý các đơn vị phát hành và trung gian (bao gồm các công ty môi giới, cố vấn đầu tư, sàn giao dịch, cơ quan thanh toán bù trừ, v.v.). Các nhà lập quy có thể không lường trước được tình huống tự thực thi mã hoặc thay thế các thực thể như vậy tại thời điểm đó. Do đó, tôi đã yêu cầu nhân viên Ủy ban nghiên cứu xem có nên ban hành thêm hướng dẫn hoặc quy định hay không, liệu có cần hướng dẫn giám sát bổ sung hay sửa đổi các quy định hiện hành hay không để cho phép các thực thể đã đăng ký giao dịch với các hệ thống chuỗi này theo cách phù hợp với luật pháp.
Tôi cũng quan tâm đến tiềm năng của các đơn vị phát hành và trung gian trong việc sử dụng các hệ thống chuỗi để loại bỏ ma sát kinh tế, cải thiện hiệu quả vốn, phát triển các sản phẩm tài chính mới và tăng cường thanh khoản. Các quy định về chứng khoán hiện hành đã bao gồm các cân nhắc về việc sử dụng các công nghệ mới, nhưng tôi đã yêu cầu nhân viên đánh giá xem các quy tắc của Ủy ban có cần được sửa đổi để cung cấp các tùy chọn điều chỉnh có mục tiêu hơn cho các thực thể đã đăng ký hoạt động trên hệ thống tài chính chuỗi hay không.
Khi SEC và nhân viên của mình xây dựng các quy tắc đặc biệt cho thị trường tài chính chuỗi, họ đã chỉ đạo nhóm làm việc nghiên cứu việc thiết lập "cơ chế miễn trừ có điều kiện" (hoặc "kênh miễn trừ đổi mới") để cho phép các thực thể đã đăng ký và chưa đăng ký đẩy nhanh việc ra mắt các sản phẩm và dịch vụ tài chính chuỗi. Cơ chế miễn trừ khuyến khích các nhà phát triển, doanh nhân và các tổ chức liên quan phát triển các công nghệ chuỗi tại Hoa Kỳ bằng cách đặt ra các điều kiện tuân thủ và đổi mới, qua đó thúc đẩy tầm nhìn chính sách của Tổng thống Trump về "biến Hoa Kỳ thành trung tâm cốt lõi cho các tài sản tiền điện tử toàn cầu".
Cảm ơn các bạn đã lắng nghe và tôi mong chờ cuộc thảo luận.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia






