Phát hành thẻ phổ biến, thẻ thanh toán tiền điện tử có kinh doanh tốt không?
Tiêu đề gốc: "Cạnh tranh phát hành thẻ, doanh nghiệp đằng sau thẻ thanh toán mã hóa"
Tác giả gốc: David, Deep Wave TechFlow
Thẻ thanh toán tiền điện tử đang trở thành một ngành kinh doanh toàn ngành. Nếu bạn mở các phương tiện truyền thông xã hội như Twitter, bạn thường có thể thấy các KOL đề xuất nhiều loại thẻ khác nhau với các mức phí khác nhau. Từ các sàn giao dịch tập trung như Binance, Coinbase và Bitget đến cơ sở hạ tầng tiền điện tử như Onekey Wallet, họ đã tham gia vào lộ trình này với hy vọng mở ra kênh giữa tài sản tiền điện tử và nền kinh tế thực bằng cách phát hành thẻ thương hiệu của riêng họ.
Nguồn: beincrypto.com
Gần đây, DeFi các ứng dụng cũng đã bắt đầu lên kế hoạch kinh doanh phát hành thẻ.
Vào tháng 8, dự án stablecoin phi tập trung Hope.money đã công bố phát hành HopeCard, có thể được sử dụng để thanh toán tại các thương gia hỗ trợ VISA trên toàn thế giới;
Những ngày gần đây, Uniswap DAO cũng đưa ra đề xuất bỏ phiếu xem có đồng ý phát hành thẻ VISA có logo Uniswap hay không...
Tại sao việc phát hành thẻ đột nhiên trở nên phổ biến trong giới tiền điện tử?
Sàn giao dịch, ví, cơ sở hạ tầng, ứng dụng và thậm chí cả các nhóm doanh nhân tập trung vào việc phát hành thẻ. Khi mọi người đều muốn có được một miếng bánh, thanh toán bằng tiền điện tử Có một doanh nghiệp tốt đằng sau thẻ?
Rút tiền và GPT, yếu tố kích thích nhu cầu
Trên thực tế, thanh toán bằng tiền điện tử Thẻ chẳng là gì cả mới.
Coinbase đã phát hành thẻ thanh toán tiền điện tử dựa trên Bitcoin vào đầu năm 2015. Trong làn sóng thị trường tăng giá trong hai năm qua, mặc dù đã có các tổ chức liên quan đến ngành khám phá hoạt động kinh doanh phát hành thẻ nhưng mức độ phổ biến và thảo luận của nó ít hơn nhiều so với ngày nay.
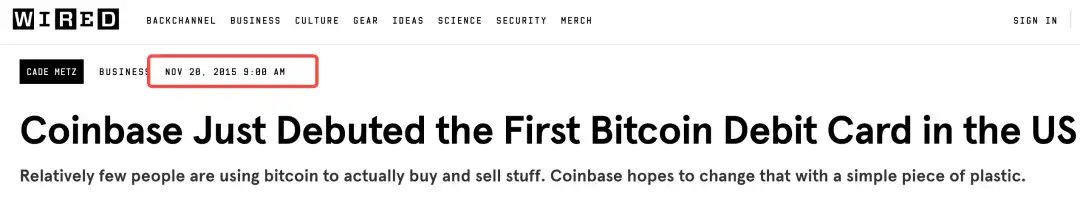
Tại sao thẻ thanh toán tiền điện tử lại trở nên đặc biệt phổ biến trong năm nay?
Nguyên nhân chính có thể là sự gia tăng nhu cầu do rút tiền và ChatGPT mang lại.
Cái trước thể hiện mong muốn của vòng tròn mã hóa về bảo mật kênh, trong khi cái sau kích hoạt các kịch bản thanh toán mới.
Trước hết, việc rút tiền luôn là chủ đề không thể tránh khỏi.
Khi mô hình rút tiền C2C trở thành xu hướng phổ biến, việc sử dụng tiền điện tử để rửa tiền và sự phát triển của các doanh nghiệp thuộc ngành công nghiệp đen và xám cũng đang đi theo kênh này. Bạn không bao giờ có thể biết bạn sẽ kết thúc ở đâu Giao dịch có bị đóng băng vì những lý do trên không?
Nhiều đến mức chúng ta thường thấy nhiều chiến lược "rút tiền hoàn hảo" phổ biến trên Internet. Các nhà cung cấp dịch vụ gửi và rút tiền sử dụng "thẻ không đóng băng" làm điểm bán hàng, đây là tất cả đều cho thấy nhu cầu rút tiền an toàn trên thị trường là rất cấp thiết.
Vì vậy, thẻ thanh toán được mã hóa vẫn còn chỗ để tồn tại: Thay vì tốn công sức nghiên cứu việc rút tiền, tốt hơn hết bạn nên sử dụng thẻ này để ràng buộc các phương thức thanh toán thông dụng , sử dụng tiền điện tử trực tiếp để tiêu dùng hàng ngày.
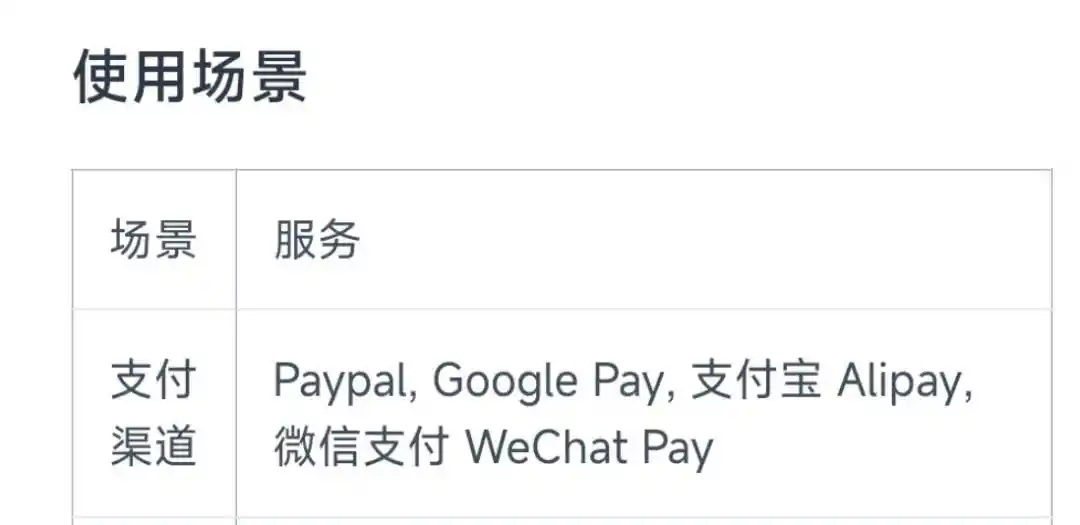
Ngoài ra, sự xuất hiện của các dịch vụ thuê bao như ChatGPT cũng đã bị ảnh hưởng. Nó đóng vai trò chính trong việc thúc đẩy nhu cầu về thẻ thanh toán tiền điện tử.
Đối với những người tạo ra xu hướng trong giới công nghệ, GPT chắc chắn là trọng tâm của khán giả.
Tuy nhiên, nếu bạn muốn trải nghiệm các chức năng cập nhật và mạnh mẽ hơn của GPT-4, bạn cần phải trả phí đăng ký thành viên Plus hàng tháng, còn OpenAI thì không chấp nhận thẻ tín dụng và thẻ ghi nợ nội địa thông thường.
Trong trường hợp này, thẻ thanh toán được mã hóa đã giải quyết thành công sự bối rối do hạn chế về mặt địa lý.
Số thẻ của hầu hết các thẻ thanh toán được mã hóa đều bắt đầu bằng 4 hoặc 5 và thuộc về các tổ chức thẻ của Mỹ (VISA / Master / American Express, v.v.), điều này hoàn toàn phù hợp đáp ứng các yêu cầu của OpenAI đối với thẻ. Theo yêu cầu, tiền điện tử có thể được chuyển đổi thành đô la Mỹ để hoàn tất việc nạp tiền.
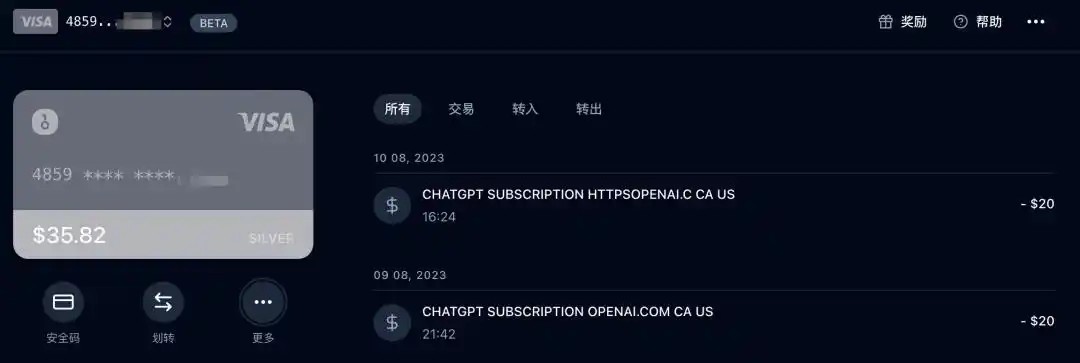
Đồng thời, hầu hết các thẻ này cũng hỗ trợ mua sắm ở nước ngoài trên các trang thương mại điện tử nước ngoài các nền tảng thương mại điện tử Mua sắm (Amazon, eBay, Shopee, v.v.) và các thuê bao phần mềm khác (Midjourney, Netflix, v.v.) và khi dịch bệnh kết thúc, thẻ thanh toán mã hóa cũng sẽ là lựa chọn thuận tiện cho người dùng chéo -các kịch bản tiêu dùng biên giới.
Tuy nhiên, cần chỉ ra rằng khá nhiều báo cáo đang sử dụng các khái niệm như "thẻ VISA mã hóa", "thẻ tín dụng mã hóa" hoặc "thẻ mã hóa" có thể thay thế cho nhau, do đó, trong sự quảng bá và quảng cáo rầm rộ trên mạng xã hội, khá nhiều người mới không biết mình đang sử dụng loại thẻ nào.
Nếu bạn muốn thanh toán bằng thẻ thì cũng giống như thẻ ngân hàng trong tài chính truyền thống, có 2 hình thức chính là Thẻ tín dụng và Thẻ ghi nợ. .
Cái trước cho phép bạn thực hiện thấu chi, nghĩa là chi tiêu trước và trả nợ sau; trong khi cái sau yêu cầu bạn gửi tiền trước rồi mới chi tiêu.
Trong môi trường thị trường hiện nay, hầu hết các loại thẻ phổ biến hơn đều là thẻ ghi nợ trả trước được mã hóa: không cần phải ràng buộc tài khoản ngân hàng hiện có, nhưng Tiền điện tử cần phải được chuyển đổi thành tiền pháp định và nạp trước vào thẻ.
Phát hành thẻ như một dịch vụ, sao chép động lực đằng sau sự phổ biến
Địa điểm trao đổi Thẻ được phát hành, ví đang phát hành thẻ và nhóm khởi động thanh toán cũng đang phát hành thẻ... Có ai có thể phát hành thẻ thanh toán được mã hóa không?
Theo ấn tượng vốn có của chúng tôi, việc phát hành thẻ tín dụng và thẻ ghi nợ dường như là bằng sáng chế của các ngân hàng và cần có những yêu cầu kỹ thuật cũng như trình độ cao để thực hiện việc này. tuy nhiên, trong lĩnh vực thẻ thanh toán tiền điện tử, điều này không xảy ra.
Khi người dùng nhìn thấy một thẻ có nhãn hiệu sàn giao dịch tiền điện tử nhất định và logo VISA, ẩn số đằng sau nó thực chất là một mô hình hợp tác giữa tổ chức phát hành thẻ và công nghệ các nhà cung cấp.
Ví dụ: thẻ VISA của Coinbase thực sự được hỗ trợ bởi nhà cung cấp công nghệ Marqeta Support cho phép nó phát hành thẻ ghi nợ được mã hóa và cung cấp cho người dùng dịch vụ ủy quyền giao dịch và chuyển đổi quỹ theo thời gian thực; các nhà cung cấp tương tự bao gồm Immersve, Reap, Striga và Alchemy Pay, quen thuộc hơn với độc giả trong nước.
Hơn nữa, do đóng vai trò là "nhà cung cấp công nghệ" nên quy trình phát hành thẻ thanh toán mã hóa trở nên phức tạp hơn, đơn giản hơn.
Trong chuỗi hoàn chỉnh từ khi bắt đầu thanh toán đến khi hoàn tất, vai trò truyền thống của người dùng, đơn vị chấp nhận thẻ và tổ chức thẻ (Visa/MasterCard) đương nhiên không cần phải đề cập đến; và công nghệ nhà cung cấp , cung cấp khả năng tương tự như "phát hành thẻ dưới dạng dịch vụ":
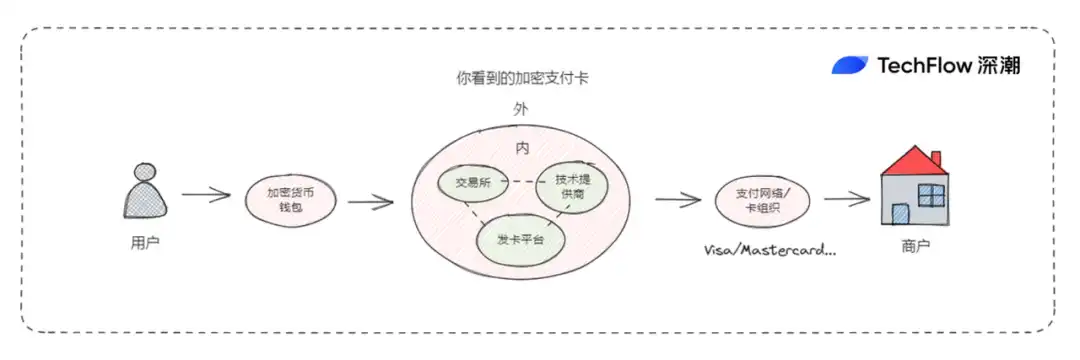
Hỗ trợ phát hành thẻ tiền điện tử, chuyển đổi tiền tệ và thanh toán bằng cách cung cấp công nghệ bảo mật, hệ thống xử lý thanh toán và giao diện người dùng cần thiết cho các tổ chức cần phát hành thẻ.
Tổ chức phát hành thẻ chỉ cần gọi tới giải pháp API hoặc SaaS của nhà cung cấp công nghệ để phát hành và quản lý thẻ tín dụng/thẻ ghi nợ mã hóa.
Đồng thời, "dịch vụ phát hành thẻ" của nhà cung cấp công nghệ cũng bao gồm nhiều chức năng bao gồm ủy quyền giao dịch, chuyển đổi quỹ, giám sát giao dịch và quản lý rủi ro ,... Giúp tổ chức phát hành thẻ đơn giản hóa thao tác và nâng cao hiệu quả.
Do đó, về mặt lý thuyết, các tổ chức chịu sự giám sát tuân thủ hoặc giữ giấy phép có thể phát hành thẻ thanh toán mã hóa với sự hỗ trợ của các nhà cung cấp công nghệ, đây là điều chúng ta có thể thấy trên thị trường. Có nhiều lý do để mã hóa thẻ thanh toán từ các tổ chức phát hành khác nhau.
Lấy Galileo, một nhà cung cấp giải pháp nổi tiếng ở nước ngoài, làm ví dụ. API của nó đã được tích hợp với các mạng thanh toán như Visa và MasterCard, đồng thời cũng đã được tích hợp với các tổ chức phát hành thẻ và các ngành khác. Mối quan hệ hợp tác đã được thiết lập ở phía dưới và người yêu cầu có thể hoàn tất việc phát hành thẻ bằng cách gọi đến các dịch vụ của họ.
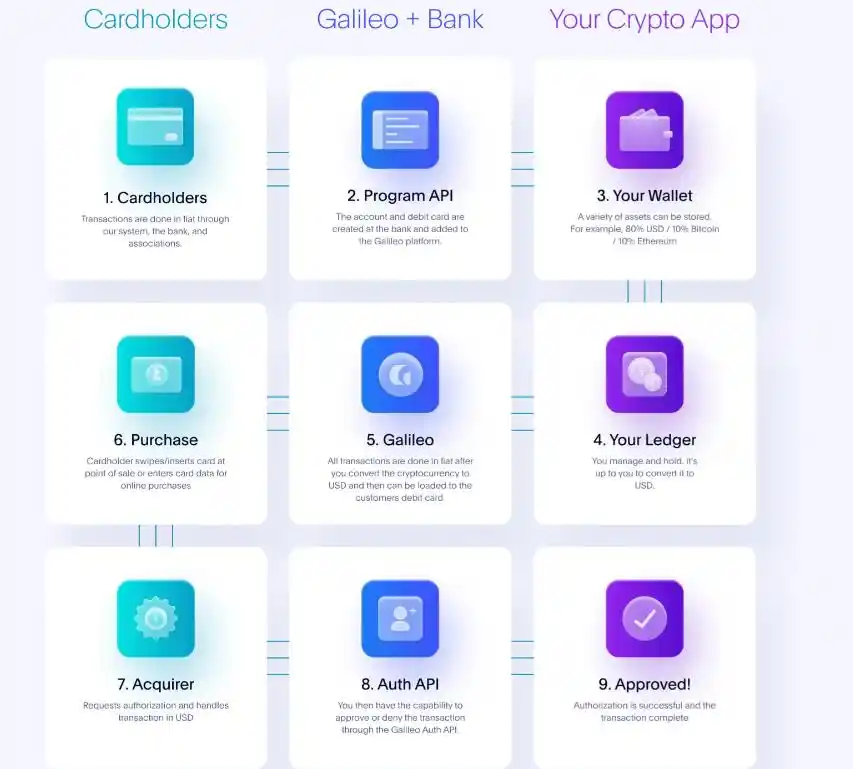
Như bạn có thể thấy từ hình trên, các ứng dụng mã hóa yêu cầu phát hành thẻ có thể Chỉ cần cung cấp địa chỉ ví và tài khoản quản lý (màu tím) và việc mở thẻ, giao dịch, ủy quyền, thanh toán và các hành vi khác của người tiêu dùng đều được Galileo (màu xanh) hoàn thành.
Và giải pháp kỹ thuật của Galileo không phải là trường hợp cá biệt.
Vào tháng 7 năm nay, ví đa chữ ký nổi tiếng Gnosis Safe đã ra mắt Gnosis Pay, một mạng dành riêng cho thanh toán tiền điện tử, cũng hỗ trợ việc phát hành Visa thẻ.
Một đầu của giải pháp kỹ thuật này được liên kết với ví được mã hóa, đầu còn lại được kết nối với hệ thống ngân hàng, Visa, MasterCard và thanh toán của bên thứ ba, và L2 dựa trên Polygon được xây dựng đặc biệt ở giữa, được sử dụng để xử lý các chuyển đổi và thanh toán giữa tiền điện tử và tài chính truyền thống.
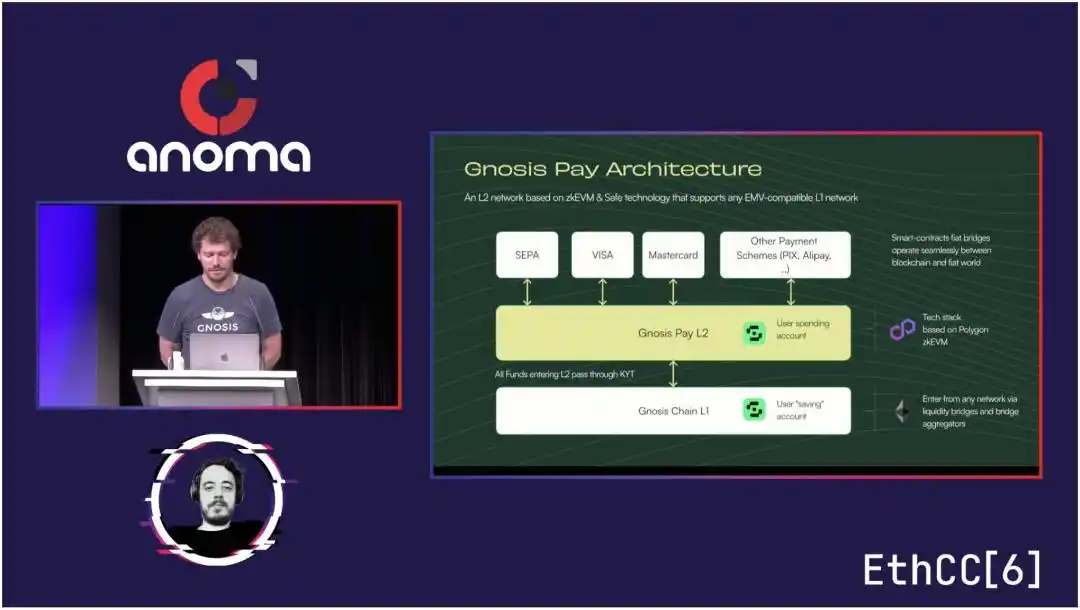
Tương tự, Gnosis cũng đóng vai trò là nhà cung cấp công nghệ: cung cấp giải pháp A bộ công cụ tích hợp dành cho nhà phát triển, lệnh gọi API mở, cho phép các ứng dụng mã hóa khác tùy chỉnh thẻ thanh toán của riêng họ.
Nhìn chung, các nhà cung cấp công nghệ giống như những người xây dựng cầu nối hơn, thu hẹp khoảng cách giữa thế giới tiền điện tử và tài chính truyền thống, cho phép nhiều ứng dụng thanh toán chạy trên cây cầu này hơn.
Ngỗng bị nhổ lông, kinh nghiệm kinh doanh trong chuỗi thanh toán
Đã nói rồi, tại sao tất cả mọi người Các bạn đều để mắt đến việc kinh doanh thẻ thanh toán tiền điện tử?
Thẻ thanh toán tiền điện tử là hình thức kinh doanh đa bên, mỗi bên trong chuỗi đều có nhu cầu lợi nhuận và kinh nghiệm kinh doanh riêng.
Đối với các sàn giao dịch lớn: Làm thẻ thanh toán tiền điện tử không chỉ đơn giản là nhìn chằm chằm vào một khoản phí mở thẻ và phí xử lý nhỏ. hình thành sự kết hợp với các doanh nghiệp khác của riêng mình:
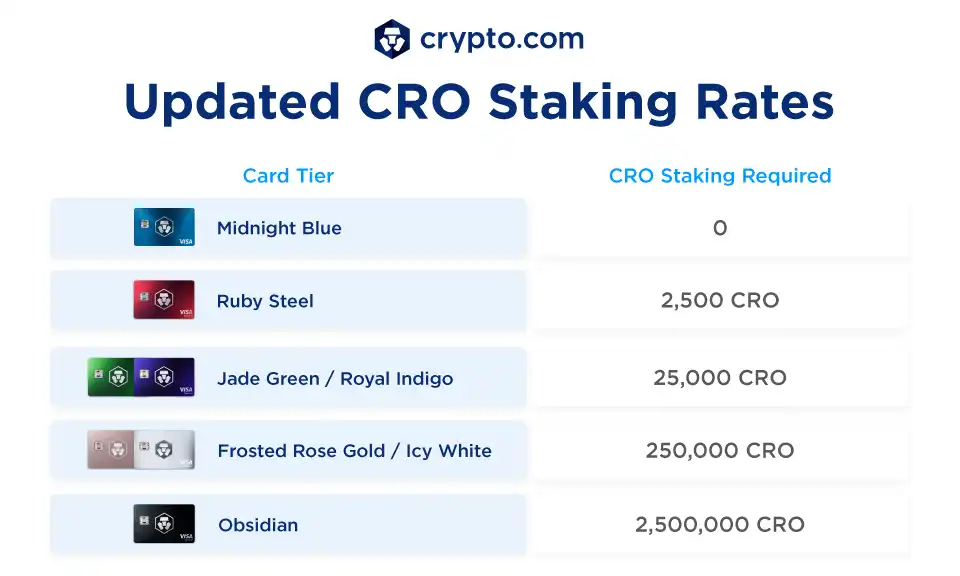
Trao quyền cho Token của riêng mình :Sử dụng thẻ thanh toán được mã hóa để tiêu dùng có thể nhận được tiền hoàn lại bằng token Chẳng hạn như BNB của Binance Card và CRO của Crypto.com, v.v., sẽ giúp nâng cao đáng kể mức độ ảnh hưởng và mức độ nhận biết về token của chính họ, đồng thời, tùy thuộc vào số lượng BNB hoặc CRO cầm cố, mức vốn chủ sở hữu của khoản thanh toán thẻ cũng sẽ thay đổi. , cũng có thể thu hút người dùng mua hoặc cầm cố token của riêng họ;
Mở rộng hoạt động kinh doanh giao dịch:Sàn giao dịch có lưu lượng truy cập và người dùng khổng lồ, đồng thời việc phát hành thẻ vẫn đang cố gắng thoát ra khỏi hoạt động kinh doanh giao dịch tiền kỹ thuật số và mở rộng thêm nhiều kịch bản thanh toán bên C. Mặc dù bị ảnh hưởng bởi các vấn đề tuân thủ, logic phát triển rất rõ ràng - hãy tham khảo WeChat, sau khi tích lũy được một lượng lớn lưu lượng truy cập và độ dính, sẽ thực hiện thanh toán dựa trên mạng xã hội.
Đối với các nhà cung cấp ứng dụng/công nghệ mã hóa:Nếu bạn đang kinh doanh ví phần cứng/phần mềm thì việc kinh doanh thẻ thanh toán có vẻ hợp lý. , vì nó có thể cung cấp cho người dùng dịch vụ lưu trữ tài sản được mã hóa, việc mở ra liên kết tiêu dùng tiếp theo là điều tất yếu;
Một nhà cung cấp dịch vụ kỹ thuật khác, chẳng hạn như AlchemyPay hoặc nhà cung cấp trước đó Bài viết Như Galileo và Gnosis đã đề cập, thẻ thanh toán mã hóa đã trở thành một doanh nghiệp bán dịch vụ SaaS, thu tiền theo cuộc gọi của khách hàng bên B hoặc dịch vụ tùy chỉnh;
Đối với các tổ chức phát hành thẻ khác: Thu nhập sau khi phát hành thẻ bao gồm phí mở thẻ, phí thường niên/tháng và phí giao dịch. Đồng thời, theo tìm hiểu của tác giả, một số tổ chức phát hành thẻ cũng sẽ gửi tiền cho người dùng vào Số tiền này được sử dụng để đầu tư vào trái phiếu chính phủ Hoa Kỳ, qua đó chia sẻ một phần thu nhập của RWA.
Đối với các tổ chức thẻ: VISA và Mastercard có nhiệm vụ tiếp nhận tất cả những người đến và càng đông càng tốt. Dù là thẻ thanh toán mã hóa hay thẻ ngân hàng truyền thống, người dùng càng chi tiêu nhiều, số lượng giao dịch và số lượng giao dịch ở nước ngoài thì họ càng nhận được nhiều phí xử lý từ việc bù trừ và thanh toán. .
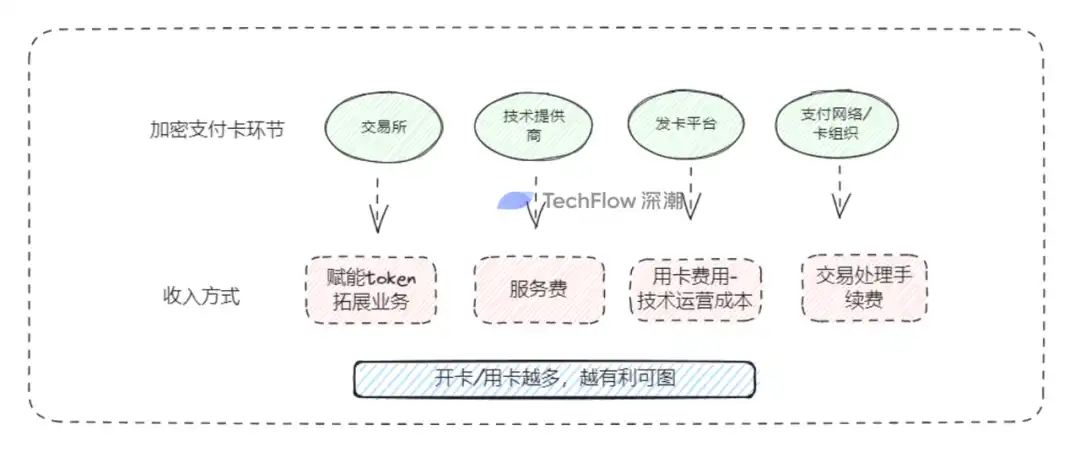
Những con ngỗng nhổ lông và người dùng tham gia vào mọi liên kết trong chuỗi thanh toán được mã hóa. Tất cả đều có lãi. Miễn là các quy định và môi trường kinh tế chung ổn định, đây dường như là một hoạt động kinh doanh có lợi cho tất cả các bên.
Miếng bánh trong thị trường lớn
Những câu chuyện trong thế giới tiền điện tử đang thay đổi theo từng ngày , nhưng xét đến cùng thì hầu hết Luôn nằm trong vòng tròn.
Xét về thuộc tính kinh doanh, thẻ thanh toán mã hóa là một con đường cần “đi ra ngoài”:
Cho dù đó là nhu cầu rút tiền ngắn hạn và dịch vụ đăng ký GPT hay tuân thủ lâu dài, chúng tôi sẽ sử dụng sự tiện lợi của tiền điện tử trong thanh toán xuyên biên giới để mở ra nhiều kịch bản thanh toán trực tuyến và ngoại tuyến hơn, thẻ thanh toán được mã hóa. muốn làm là kinh doanh "xuất khẩu", và chiếc bánh chắc chắn là rất lớn.
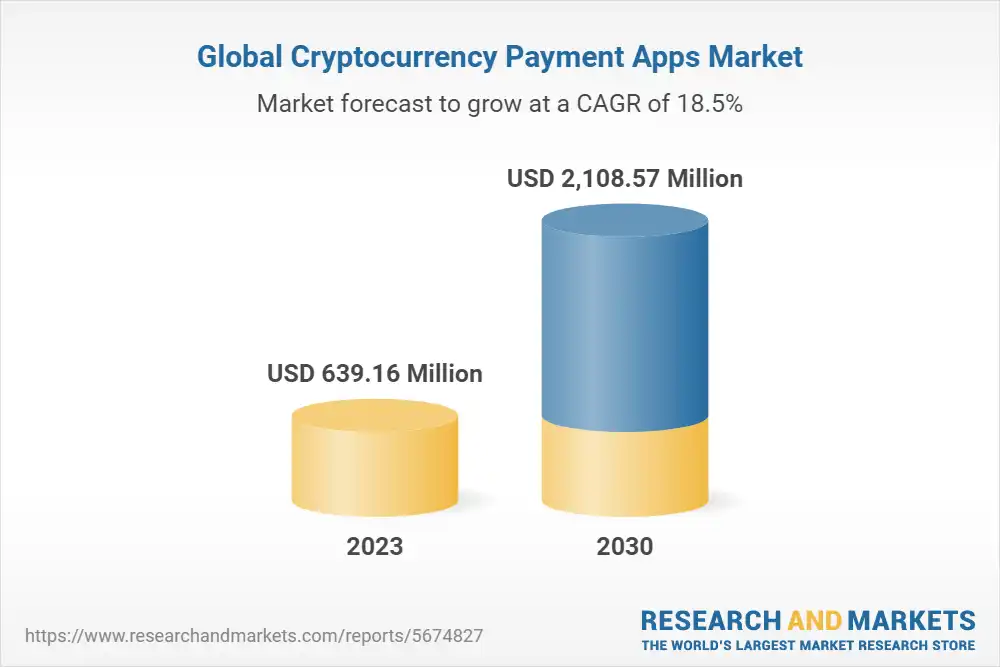
Các báo cáo nghiên cứu có liên quan cũng cho thấy tốc độ tăng trưởng kép hàng năm của các ứng dụng thanh toán tiền điện tử toàn cầu vượt quá 18% Thanh toán bằng tiền điện tử có khả năng hình thành quy mô thị trường là 1 tỷ.
Phần thưởng cho việc cắt một miếng bánh nhỏ trong một thị trường lớn như vậy rõ ràng là rất lớn. Đây cũng có thể là một trong những lý do quan trọng khiến tất cả các bên trong ngành đang tích cực triển khai thẻ thanh toán mã hóa.
Nhưng nhìn vào thực tế, sản phẩm nào cũng có những rủi ro, hạn chế hiện tại.
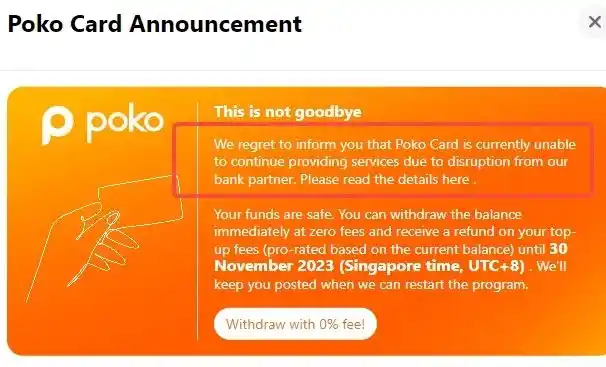
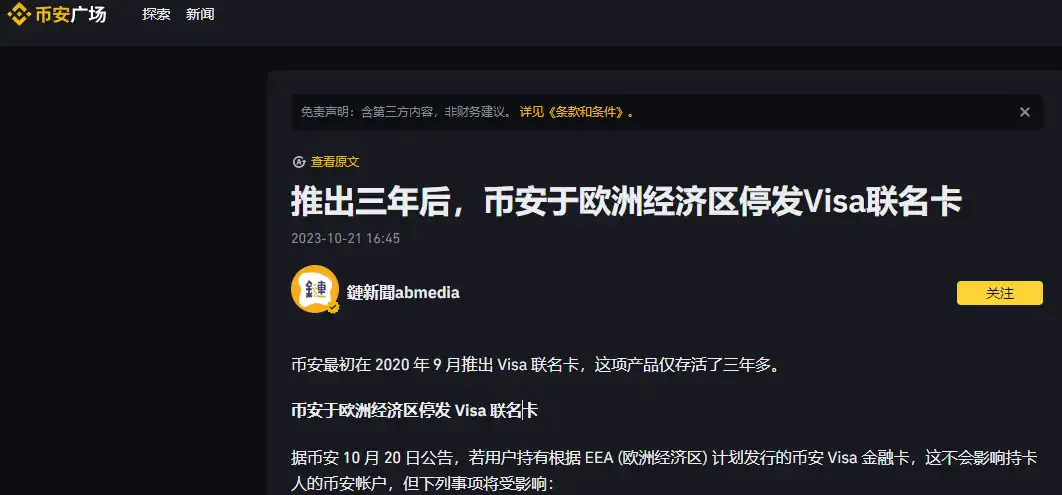
Thẻ thanh toán mã hóa có thể ngừng phục vụ do hợp tác với ngân hàng kém, nếu người dùng không kiểm tra email hoặc sử dụng thẻ thường xuyên có thể bị lỡ thời gian rút tiền, gây ra đồng thời, với việc thắt chặt giám sát và sự thay đổi thái độ của các tổ chức thẻ, ngay cả một công ty dẫn đầu ngành mạnh như Binance cũng có thể đình chỉ việc phát hành thẻ.
Cách mạng chưa thành công, các đồng chí còn phải cố gắng nhiều.
Chúng tôi mong muốn chiếc bánh ngày càng lớn hơn và người dùng cuối cũng có thể nếm được vị ngọt trên bàn thẻ thanh toán mã hóa.
Đồng thời, ở số tiếp theo của bài viết, chúng tôi cũng sẽ tiến hành nghiên cứu chuyên sâu về điều kiện mở thẻ, chức năng, tỷ lệ, chiết khấu của thẻ. để cung cấp thẻ thanh toán tiền điện tử chính thống trên thị trường. Vui lòng theo dõi để có tài liệu tham khảo thiết thực và hữu ích hơn cho việc lựa chọn và sử dụng thẻ của mọi người.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia