DYDX v4 sắp ra mắt: Định hình lại mô hình kinh tế token và triển vọng thị trường
Tác giả gốc: OUROBOROS CAPITAL
Bản tổng hợp gốc: Deep Wave TechFlow
Quan điểm lạc quan của chúng tôi về DYDX dựa trên các điểm sau:
1) Nhiều người mua mã thông báo DYDX hơn sau phiên bản 4 vì những người xác thực tiềm năng tích lũy mã thông báo giao ngay để nhận phí giao dịch tích lũy từ mã thông báo sau phiên bản 4;
2) Sau khi đạt được sự phân cấp ở v4, sự đổi mới sản phẩm sẽ tăng lên đáng kể.
Ngoài ra, về lâu dài, chúng tôi tin rằng các yếu tố sau sẽ thúc đẩy tăng chi phí:
i) khả năng của người xác nhận để nắm bắt MEV;
ii) áp dụng rộng rãi hơn thông qua các tính năng mới như thị trường dự đoán và trừu tượng hóa tài khoản;
iii) Sự hoảng loạn trên các sàn giao dịch tập trung sẽ thúc đẩy tăng trưởng DEX.
Giới thiệu
DYDX v4 sẽ trực tuyến vào khoảng cuối tháng 9. Bản cập nhật này về cơ bản sẽ thay đổi mô hình kinh tế mã thông báo và thúc đẩy hơn nữa khả năng thích ứng thị trường của sản phẩm.
Ra mắt vào năm 2021, DYDX đã gây được tiếng vang trên thị trường với khối lượng giao dịch khổng lồ, thậm chí có thời điểm còn vượt qua Coinbase. Vào thời điểm đó, khối lượng giao dịch chủ yếu được thúc đẩy bởi các ưu đãi và có hoạt động rửa tiền đáng kể trong các giao dịch để nhận được ưu đãi. Ngày nay, tình hình đã hoàn toàn khác, với DYDX là sàn giao dịch phi tập trung hợp đồng vĩnh viễn hàng đầu với ~60% thị phần (phí thường vượt quá ưu đãi).
Khi ngày càng có nhiều hợp đồng vĩnh viễn chuyển từ giao dịch ngoài chuỗi sang giao dịch trên chuỗi, chúng tôi kỳ vọng DYDX sẽ tiếp tục hoạt động tốt, với mức phí cao hơn, thậm chí tốt hơn. một nền tảng phái sinh hoàn chỉnh, bao gồm quyền chọn, thị trường dự đoán, v.v.
V4 là gì?
Tóm lại, v4 là quá trình di chuyển dYdX sang chuỗi riêng của nó được xây dựng bằng Cosmos SDK. v4 được công bố lần đầu tiên vào tháng 1 năm 2022, với thông tin chi tiết về chuỗi dYdX sau đó được phát hành vào tháng 6 năm 2022.
Trước đây, phí không được tích lũy cho chủ sở hữu mã thông báo mà được phân phối cho chủ sở hữu vốn cổ phần, khiến mã thông báo trở thành một loại tiền tệ ủy quyền quản trị vô dụng. v4 và chuỗi dYdX sẽ thu phí đối với chủ sở hữu mã thông báo, nghĩa là chúng ta có thể coi v4 là sự giới thiệu một công tắc tính phí cho chủ sở hữu mã thông báo.
Luận án đầu tư 1: Sau v4, tỷ suất lợi nhuận hàng năm của người nắm giữ tiền tệ DYDX là khoảng 20%
Có Có nhiều dấu hiệu cho thấy mã thông báo DYDX sẽ tích lũy 100% phí sau v4.
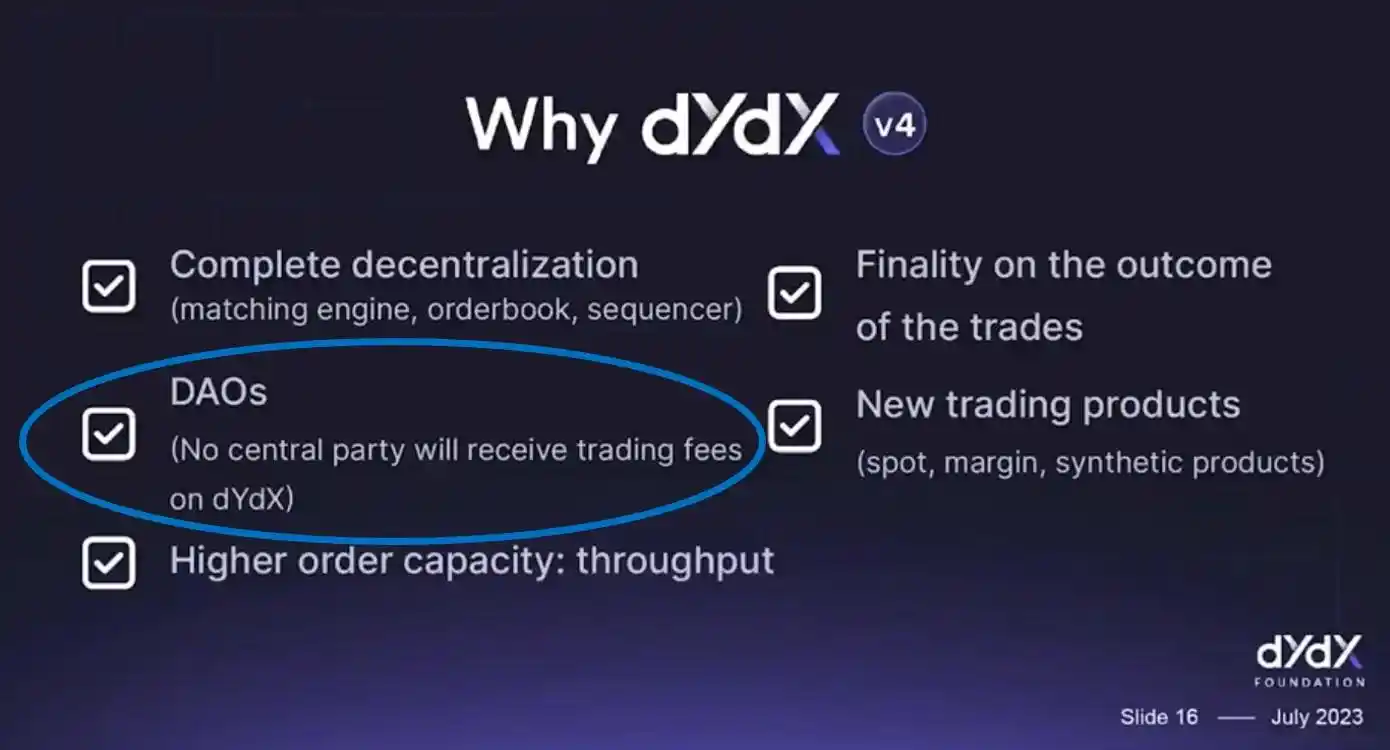
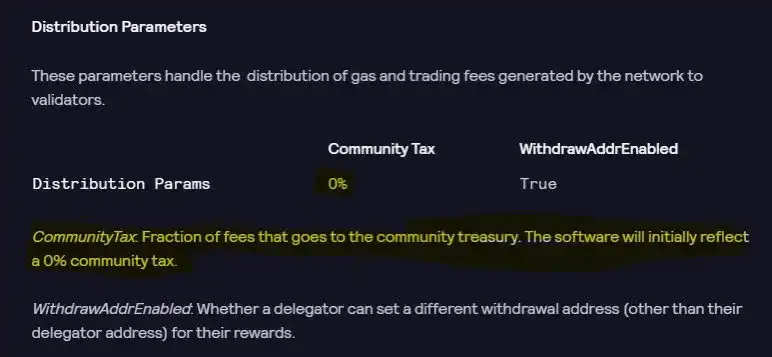
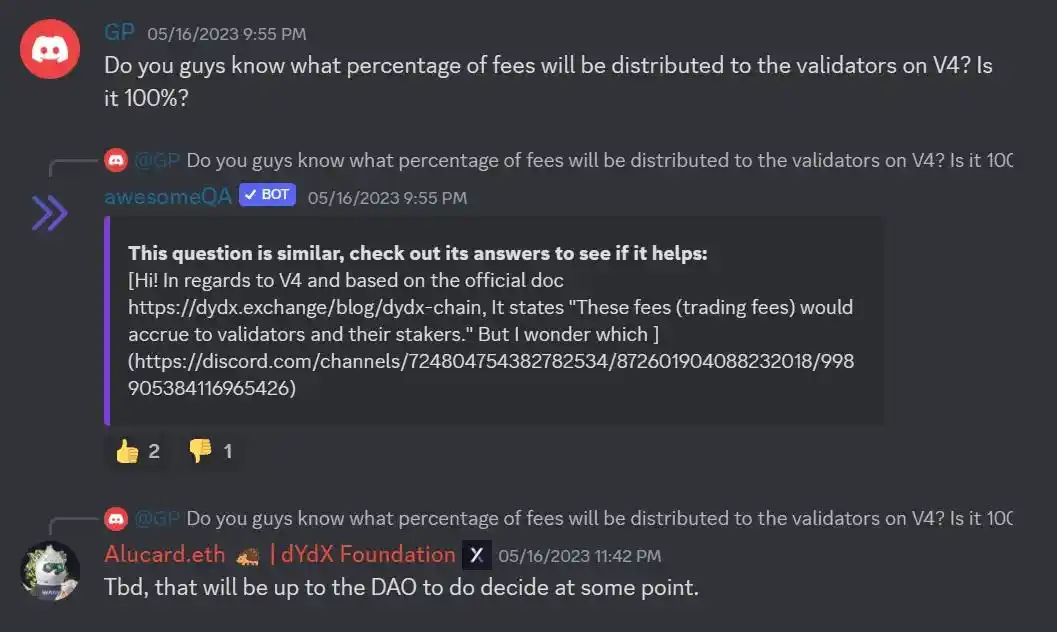
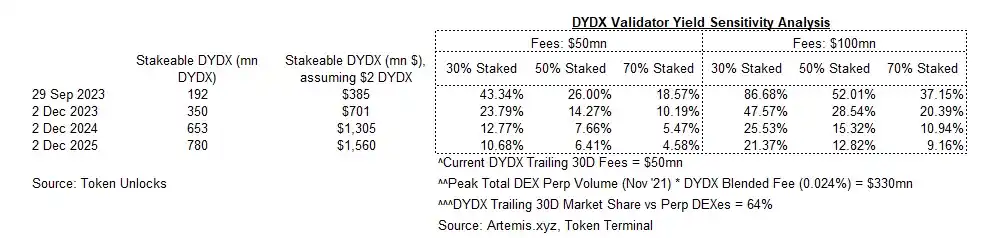
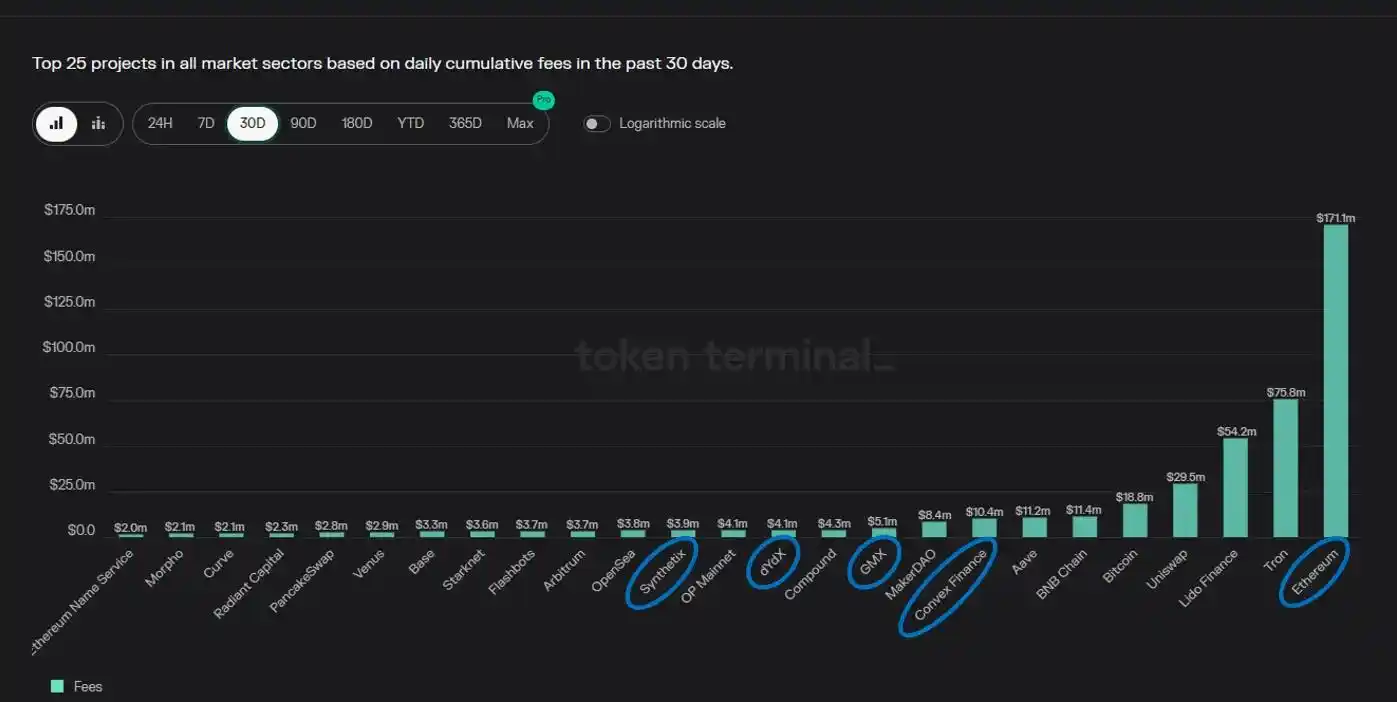
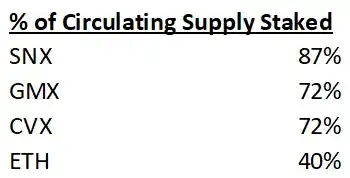
Dựa trên phí xử lý DYDX hiện tại (50 triệu USD - phí xử lý hàng năm trong 30 ngày qua), chúng tôi ước tính rằng bắt đầu từ ngày đầu tiên , Lợi tức đặt cược của Người xác thực sẽ ít nhất là 15% (giả sử tất cả DYDX đang lưu hành đều được đặt cược), nhưng nhiều khả năng là gần 20% (giả sử tỷ lệ mã thông báo đặt cược phù hợp với các mã thông báo tăng trưởng phí cao khác như SNX, GMX và CVX ) giống nhau). Hơn nữa, chúng tôi tin rằng số tiền phí này là ước tính ở mức thấp về khối lượng giao dịch và kỳ vọng khối lượng giao dịch sẽ tăng khi nhu cầu đầu cơ quay trở lại. Hiện tại, khối lượng giao dịch trên các sàn giao dịch phi tập trung hợp đồng vĩnh viễn xấp xỉ 30% mức đỉnh lịch sử (tháng 2 năm 2022). Tuy nhiên, do sự thâm nhập của các hợp đồng vĩnh viễn trên các sàn giao dịch phi tập trung hiện cao hơn và có khả năng còn tăng hơn nữa trong bối cảnh sự hoảng loạn ngày càng tăng đối với các sàn giao dịch tập trung, chúng tôi cho rằng sẽ hợp lý khi cho rằng phí hàng năm đang tăng lên. Thị trường có thể đạt tới 100 triệu USD (hoặc thậm chí cao hơn).
Luận án đầu tư 2: Phân cấp sẽ mang lại sự đổi mới
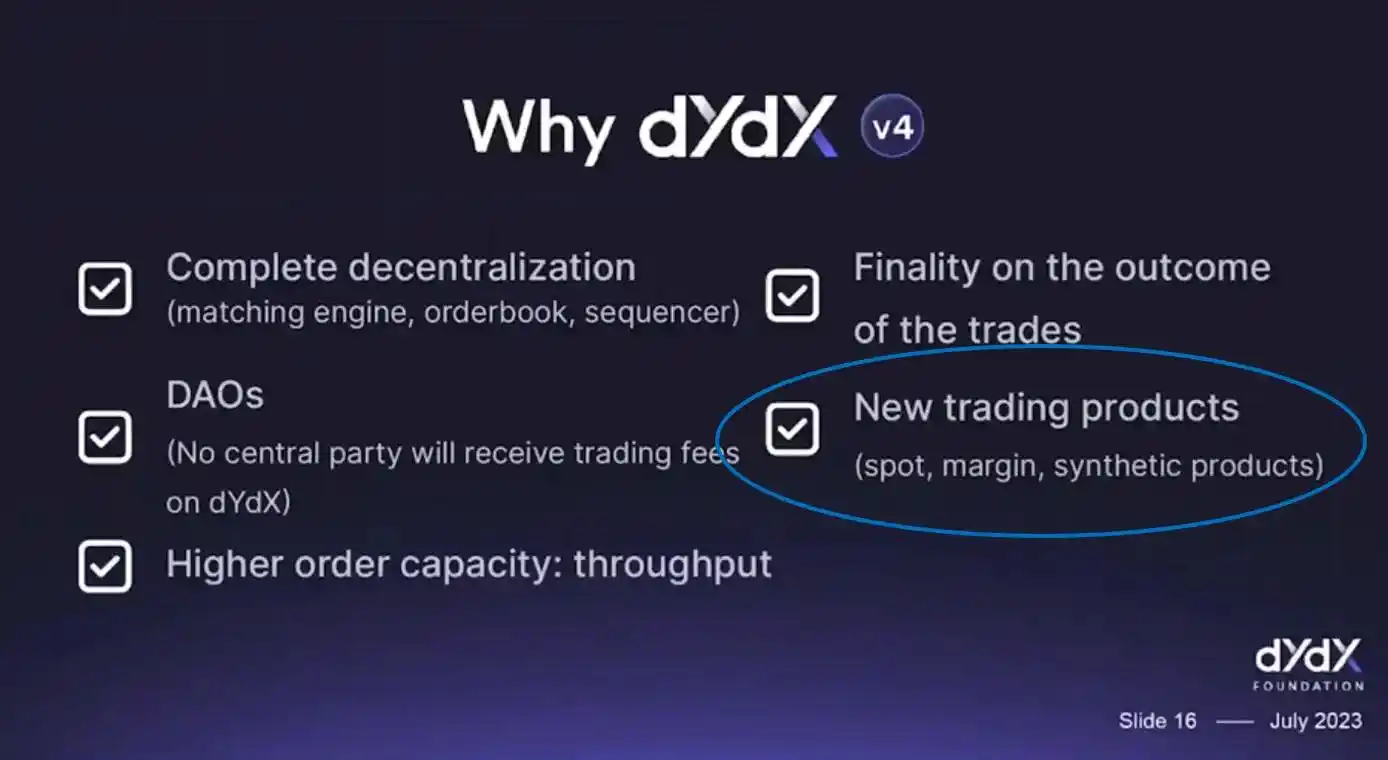
Chúng tôi tin tưởng rằng việc phân quyền của DYDX có khả năng mở ra các ngành dọc mới mà trước đây khó thâm nhập do các rào cản pháp lý, chẳng hạn như thị trường dự đoán, quyền chọn và sản phẩm tổng hợp. Điều này cũng đã được đề cập trong bản demo DYDX gần đây tại Nebular Summit.
Luận điểm đầu tư 3: Mở khóa xu hướng tăng giá
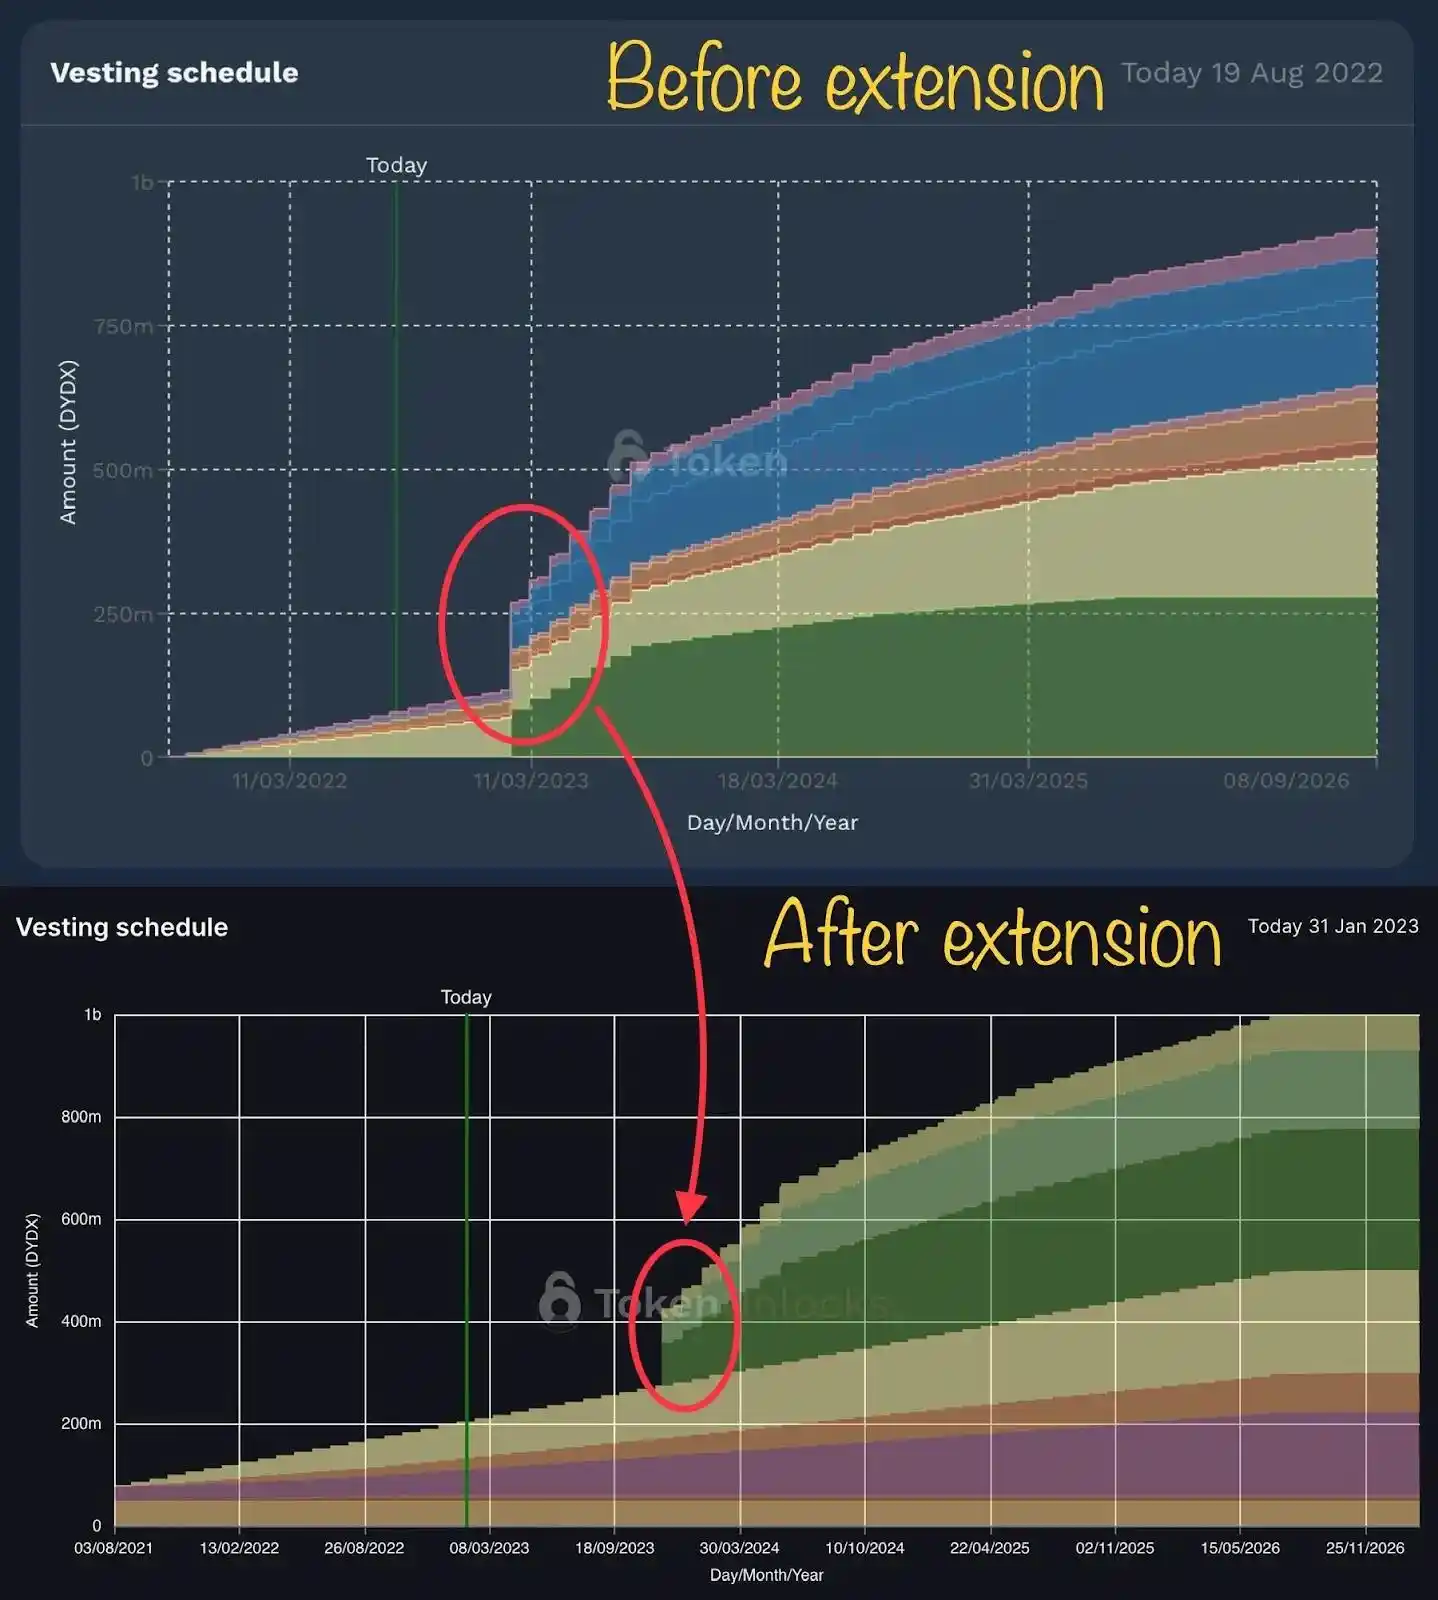
v4 và việc mở khóa mã thông báo của nhà đầu tư ban đầu được lên kế hoạch vào đầu năm 2023, nhưng sau đó đã bị hoãn lại. Chúng tôi thấy rõ rằng thời gian của v4 đã được đồng bộ hóa với thời gian mở khóa để đảm bảo rằng nguồn cung mới được cân bằng với nhu cầu do mô hình kinh tế mã thông báo mới và cải tiến mang lại.
Tin đồn rạn nứt
Phần này giải đáp những điều chúng tôi cho là những hiểu lầm phổ biến về DYDX.
Lầm tưởng 1: Sẽ có đợt mở khóa lớn vào tháng 12 và mã thông báo có thể bị bán hết
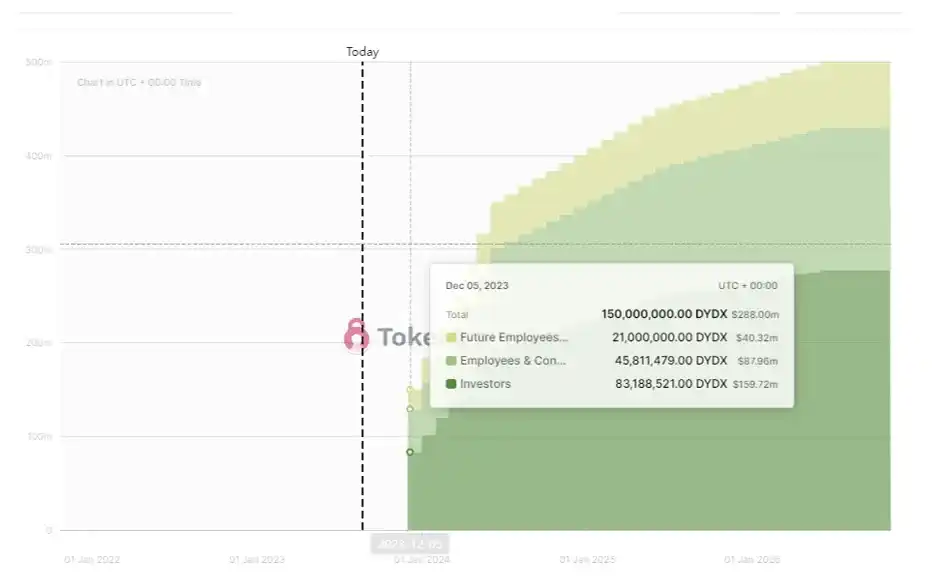
Mối quan tâm lớn nhất về mã thông báo hiện nay là ngày 12 sắp tới Tháng để mở khóa. Việc mở khóa vào tháng 12 sẽ tăng nguồn cung cấp mã thông báo lên 80%, với 80% khác được thêm vào một năm sau đó. Tuy nhiên, chúng tôi tin rằng những lo ngại ở đây đã bị thổi phồng quá mức và trên thực tế, nhóm có mục đích tốt là đảm bảo mã thông báo được hỗ trợ tốt khi mở khóa, hỗ trợ quan điểm tăng giá của chúng tôi.
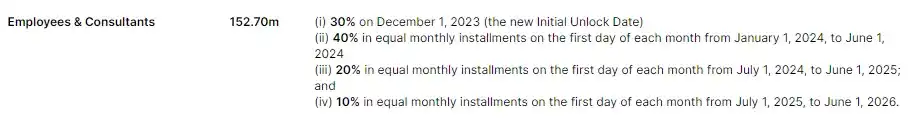
Trong số 150 triệu mã thông báo DYDX được mở khóa vào ngày 1 tháng 12 năm 2023, 30% thuộc về "nhân viên và nhà tư vấn". Chúng tôi đã thấy tiền lệ cho điều này, vì các lần mở khóa trước đó đã được lùi lại để đồng bộ hóa tốt hơn với thời gian của phiên bản v4 bị trì hoãn; rất có thể để đảm bảo sự giao thoa tốt giữa cung và cầu mã thông báo khi giá trị tích lũy.
Điều đáng chú ý là 70% mã thông báo "nhân viên và nhà tư vấn" sẽ được mở khóa hoàn toàn trước ngày 1 tháng 6 năm 2024 và 90% mã thông báo sẽ được mở khóa hoàn toàn được mở khóa vào ngày 1 tháng 6 năm 2025, để lại nhiều thời gian hơn cho lợi ích của chủ sở hữu mã thông báo được điều chỉnh tốt hơn.

Hiểu lầm 2: Khối lượng giao dịch của DYDX là không thực tế và các nhà tạo lập thị trường rửa thị trường với số lượng lớn để nhận phần thưởng của nhà cung cấp giao dịch/thanh khoản
Một lời chỉ trích phổ biến là các nhà tạo lập thị trường rửa tay quá nhiều để nhận được phần thưởng của nhà cung cấp dịch vụ giao dịch/thanh khoản. Mặc dù token dYdX từng có giá trị cao hơn phí đối với các nhà giao dịch và nhà cung cấp thanh khoản, nhưng điều này không còn đúng nữa.
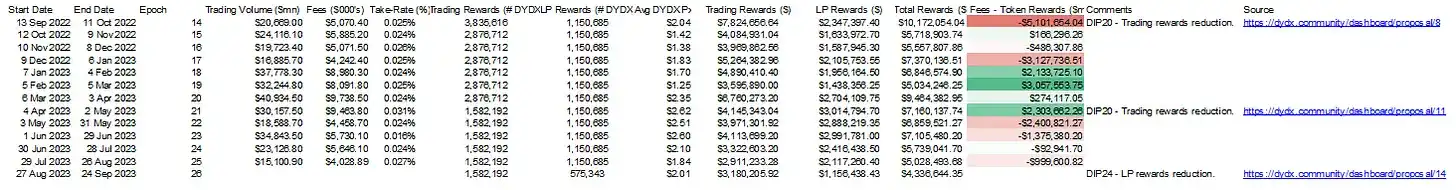
Trên thực tế, chúng tôi nhận thấy phần thưởng của nhà cung cấp giao dịch/thanh khoản giảm dần trong khi phí/khối lượng vẫn ổn định. Ngoài ra, giao thức đã thực hiện những nỗ lực có chủ ý nhằm giảm phần thưởng mã thông báo cho các nhà giao dịch và nhà cung cấp thanh khoản thông qua một số đề xuất quản trị, nhưng điều này không làm giảm khối lượng giao dịch.
Bảng dưới đây nêu bật xu hướng tỷ suất lợi nhuận ròng của DYDX (phí trừ đi khối lượng phát hành) trong năm nay, với tháng gần nhất đạt mức hòa vốn. Chúng tôi kỳ vọng nó sẽ có xu hướng sinh lời trở lại sau khi phần thưởng của nhà cung cấp thanh khoản trong DIP-24 giảm.
Lầm tưởng 3: Phí Perp DEX rất đắt
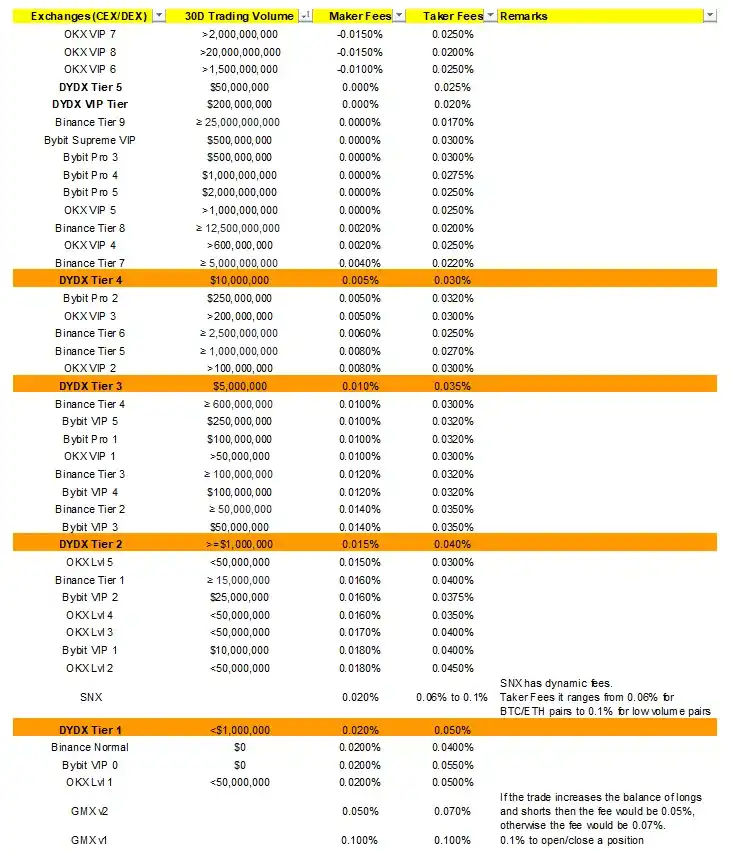
So sánh của chúng tôi về phí của DYDX với các sàn giao dịch tập trung cho thấy phí của DYDX vốn đã cạnh tranh và do đó không bị ảnh hưởng bởi việc nén phí. Trên thực tế, chúng tôi cho rằng phí có thể được coi là thấp nếu coi mã thông báo DYDX là phần thưởng cho các nhà cung cấp giao dịch/thanh khoản.
Chất xúc tác 1: Việc mất sàn giao dịch tập trung tương đương với việc mất sàn giao dịch phi tập trung ( DEX) Lợi nhuận
Từ sự cố FTX, chúng tôi biết rằng khi CEX bị bao vây bởi sự hoảng loạn, các DEX vĩnh viễn có xu hướng giành được thị phần và giá token sẽ vượt trội hơn. Trong bối cảnh các quy định ngày càng gia tăng đối với CEX hiện nay, đây là một chất xúc tác bổ sung mà chúng tôi tin rằng có khả năng mang lại lợi ích cho dYdX, khiến nó trở thành một “hàng rào” tốt trong danh mục đầu tư trong kịch bản hoảng loạn của CEX.
Chất xúc tác 2: Trình xác minh MEV trong v4
Một ý tưởng được khám phá gần đây là, trình xác thực DYDX có thể kiếm thu nhập MEV trên sàn giao dịch. Chúng tôi đã đọc báo cáo chuyên sâu của Chorus One về việc người xác thực DYDX rút MEV và tin rằng “người xác thực có thể tăng doanh thu bằng cách hợp tác với các công ty thương mại để rút MEV”, nâng cao hơn nữa sức hấp dẫn của việc mua giao ngay để khởi chạy các nút xác thực.
Kết luận
Chúng tôi tin rằng DYDX là một giao dịch trong cả ngắn hạn và dài hạn ( ngắn hạn) và cơ hội đầu tư (dài hạn). Trong ngắn hạn, chúng tôi kỳ vọng v4 sẽ thúc đẩy hoạt động “mở khóa” khi phí mã thông báo tăng lên và nhu cầu tích lũy điểm của người xác thực. Chúng tôi cũng xem đây là cổ phiếu cốt lõi tốt trong danh mục đầu tư tiền điện tử về lâu dài, nhờ hiệu suất thị trường cơ bản tốt của nó trong quá trình tăng giá tiền điện tử. Ngoài các sản phẩm mới sau phiên bản 4 và các DEX vĩnh viễn có khả năng giành được thị phần từ CEX, nó còn có lợi ích gia tăng giá trị thực sự từ khối lượng giao dịch đầu cơ quay trở lại tiền điện tử.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan