22 biểu đồ xác định thị trường tiền điện tử và sự phát triển Web3 vào năm 2022
Tiêu đề gốc: "2022: 22 biểu đồ xác định năm cho tiền điện tử"
Tác giả gốc: Lewis Harland
Bản tổng hợp gốc: Kate, MarsBit News
Vào thời điểm này trong năm, Decentral Park Hãy lùi lại một bước và xem lại sự phát triển của thị trường tiền điện tử và Web3 trong 12 tháng qua.
2022 là một năm đặc biệt đối với tiền điện tử.
Theo truyền thống (và nhu cầu phổ biến), chúng tôi đã tổng hợp các xu hướng chính của năm và lý do Chúng tôi nghĩ rằng chúng đại diện cho cách chúng ta nhìn thấy tương lai.
Không cần chần chừ gì nữa, chúng tôi mang đến cho bạn: “2022: Xác định tiền điện tử” 22 biểu đồ của năm ."
"Chúc các bạn ngày nghỉ lễ vui vẻ và năm mới vui vẻ!
- Decentral Park Team"
1: Khối lượng giao dịch hàng ngày
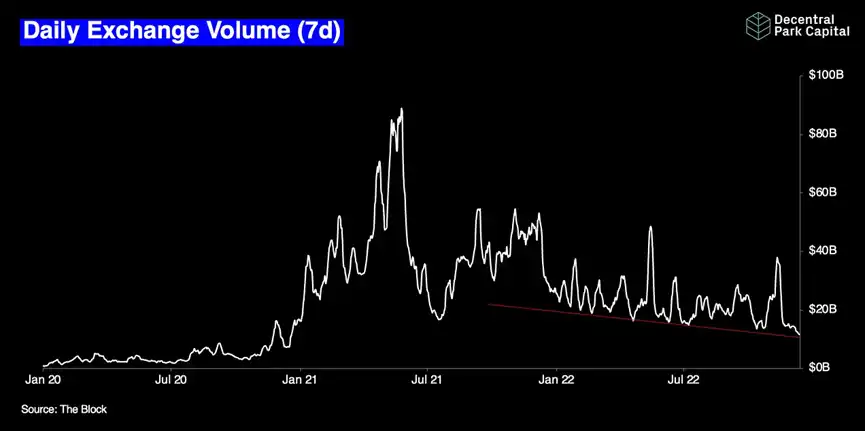
Nội dung: Khối lượng giao dịch hàng ngày trên toàn cầu trên các sàn giao dịch tiền điện tử kể từ tháng 1 năm 2020 (USD). Chỉ số quan trọng này là đại diện tốt cho lãi suất và tính thanh khoản của thị trường. Khối lượng giao dịch thấp trùng với mức thấp trong tâm lý.
Định nghĩa lý do: Chúng ta có thể thấy chỉ số này tiếp tục giảm trong năm 2022, đạt đỉnh và The mức thấp thấp hơn (hiện là 11,7 tỷ USD). Các yếu tố kinh tế vĩ mô và một số sự kiện đầu hàng vào năm 2022 có nghĩa là lãi suất thị trường và tính thanh khoản đều sẽ xuống dốc.
Chúng ta sẽ đi đâu từ đây? Khối lượng vẫn sẽ tương quan với hành động giá. Do khả năng xảy ra suy thoái kinh tế toàn cầu vào năm 2023, khối lượng giao dịch trong nửa đầu năm khó có thể duy trì trên 20 tỷ USD. Động lực tăng trưởng kinh tế có thể thay đổi khi thị trường dự đoán lãi suất sẽ giảm.
2: Vốn hóa thị trường tiền điện tử so với thanh khoản ròng của Fed
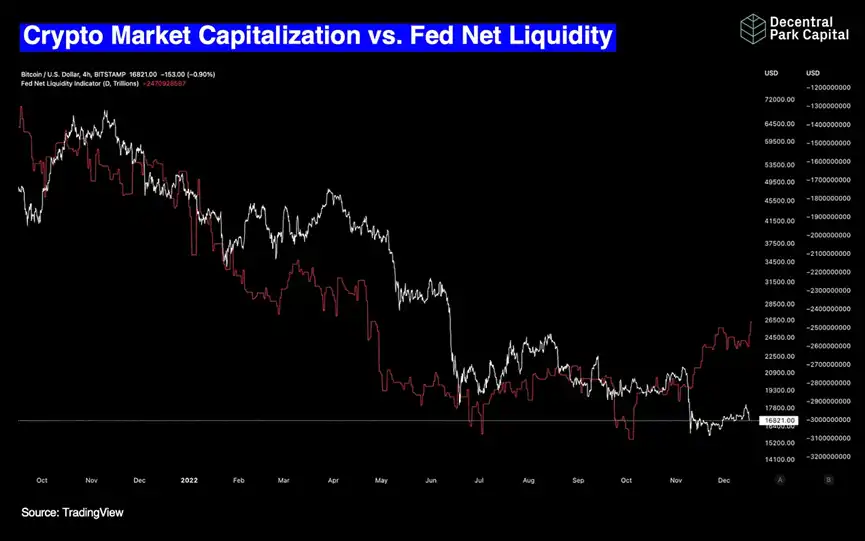
Nội dung: Vốn hóa thị trường tiền điện tử toàn cầu và thanh khoản ròng của Fed. Thanh khoản ròng được định nghĩa là bảng cân đối kế toán của Fed, trừ đi các tài khoản TGA và các thỏa thuận mua lại đảo ngược qua đêm. Những thay đổi lớn hơn về TGA và RRP kể từ năm 2020 có nghĩa là việc tính đến các yếu tố này là rất quan trọng để thực sự đo lường tính thanh khoản sẵn có có thể lưu thông trong nền kinh tế.
Định nghĩa Lý do: Lý thuyết cho rằng chu kỳ thanh khoản thị trường (và nguồn cung M2) bắt đầu từ đang thúc đẩy thị trường tài sản tiền điện tử. Việc ngân hàng trung ương thắt chặt chính sách tiền tệ để trần giá (ví dụ QT) đã có tác động tiêu cực đến thanh khoản ròng vào năm 2022.
Mối tương quan giữa thị trường tiền điện tử và tính thanh khoản ròng là đáng ngạc nhiên, có nghĩa là yếu tố chính thúc đẩy hiệu suất của tài sản tiền điện tử trong năm qua là Chu kỳ thanh khoản thị trường—ít nhất là trong Hoa Kỳ. Sự phân kỳ mới nhất kể từ tháng 11 phản ánh tác động của FTX đối với thị trường tài sản tiền điện tử.
Chúng ta sẽ đi đâu từ đây? Cạnh tranh lớn hơn về nguồn tài trợ (thông qua tác động kết hợp của QT và lãi suất cao hơn) có thể đồng nghĩa với việc dòng tiền chảy ra từ cơ sở repo ngược của Fed sẽ nhiều hơn. Tuy nhiên, hơn 2 nghìn tỷ USD phản ánh tình trạng dư thừa thanh khoản trong hệ thống và Fed có thể sẽ thực hiện các biện pháp bổ sung. Fed sẽ tiếp tục cắt 95 tỷ USD mỗi tháng khỏi bảng cân đối kế toán trong vài tháng tới, điều đó có nghĩa là thị trường có xu hướng giảm. Thanh khoản ròng tại Fed sẽ quay trở lại mức xu hướng và tiền điện tử sẽ phải đối mặt với một cuộc chiến khó khăn trước suy thoái.
3: Tiền điện tử và Nasdaq 100
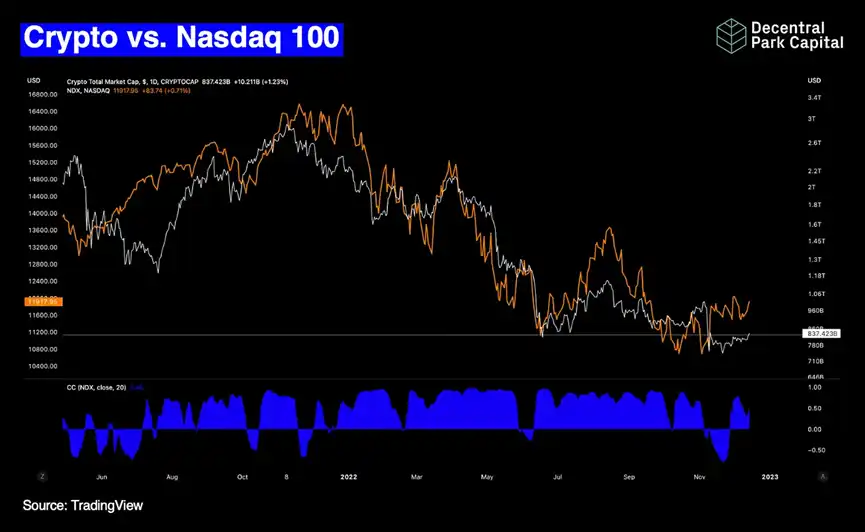
Nội dung: Vốn hóa thị trường tiền điện tử có mối tương quan thuận với các chỉ số công nghệ tăng trưởng như NDQ trong phần lớn năm 2022, nhưng không phải lúc nào cũng vậy.
Xác định nguyên nhân: Terra/Luna/3AC sụp đổ khiến thị trường tiền điện tử sụt giảm 23% vào tháng Năm %. Khi LUNA giảm mạnh từ mức 82 USD vào giữa tháng 5, NDX đã giảm 8%, cho thấy mối quan hệ tương đối chặt chẽ giữa hai thị trường.
Nó cũng cho thấy tiền điện tử có độ lệch tiêu cực - với các ví dụ rõ ràng khi LUNA hoặc sau khi FTX gặp sự cố , thị trường tiền điện tử sẽ không thể lấy lại động lực và NDX sẽ phục hồi với tâm lý vĩ mô lạc quan hơn (xem phân tích tương quan tích cực). Một ngày giảm giá đối với NDX cũng có thể có nghĩa là một ngày giảm giá đối với tiền điện tử.
Chúng ta sẽ đi đâu từ đây? Mô hình tương tự sẽ tiếp tục vào năm 2023. Từ giờ trở đi, bất kỳ sự kiện thiên nga đen hoặc sự kiện có tính lây lan cao nào trong tiền điện tử sẽ dẫn đến nhiều mối tương quan tiêu cực hơn sau sự kiện, vì tâm lý tiêu cực trong tiền điện tử dễ bám dính hơn so với bên ngoài tiền điện tử.
4: Dòng vốn tiền điện tử toàn cầu
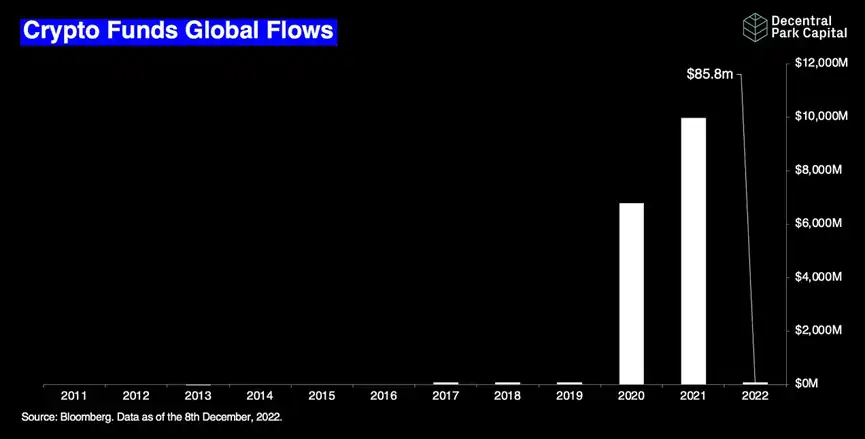
Nội dung: Tổng dòng vốn toàn cầu đổ vào các quỹ tiền điện tử kể từ năm 2011. Tổng dòng vốn tài trợ là 85,8 triệu USD (tính đến ngày 8 tháng 12) - giảm 99% so với tổng dòng vốn năm 2021.
Tại sao nó được định nghĩa: Nó phản ánh sự suy giảm mối quan tâm của nhà đầu tư đối với thị trường tiền điện tử như một tài sản rủi ro Nó ở "vị trí phụ" trong cấu hình. Điều này cũng cho thấy mức độ phổ biến của giao dịch mang theo tiền mặt của Grayscale Trusts sẽ kết thúc vào năm 2021. Bất chấp sự sụt giảm của thị trường, vẫn có rất nhiều ETP hút tiền mặt.
Chúng ta sẽ đi đâu từ đây? Nếu thị trường dự đoán việc cắt giảm lãi suất, dòng tiền sẽ tăng vào năm 2023 (hơn 1 tỷ USD). Nếu cuộc suy thoái kéo dài cuối cùng kết thúc, sẽ mất vài năm để trở lại mức năm 2021.
5: Lợi thế về khối lượng Binance so với nguồn cung BUSD
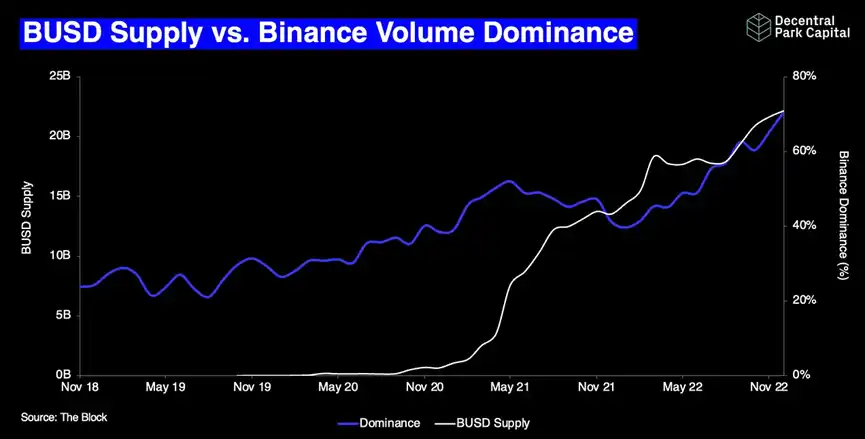
Nội dung: Nguồn cung BUSD của Binance tăng lên mức cao kỷ lục 22,2 tỷ, trong khi lợi thế về khối lượng giao dịch của Binance tăng lên mức cao nhất mọi thời đại 60 %.
Định nghĩa Lý do: Sự tăng trưởng nguồn cung BUSD cho thấy tốc độ tăng trưởng nhanh chóng của Binance trong năm 2020 chiến lược sản phẩm đóng hộp. Chúng bao gồm việc tự động chuyển đổi USDC sang BUSD cho người dùng vào tháng 9 để “tăng hiệu quả sử dụng vốn”. Trong khi đó, Binance tiếp tục thống trị thị trường CEX về khối lượng giao dịch. Sự sụp đổ của đối thủ chính FTX chắc chắn đã giúp ích, nhưng xu hướng đi lên đã hiện rõ.
Chúng ta sẽ đi đâu từ đây? Chiến lược của Binance đang bị nghi ngờ vì việc rút USDC hiện đang được thực hiện do cơ sở hạ tầng ngân hàng truyền thống chậm chạp (yêu cầu BUSD bán nó để lấy tiền mặt và mua USDC). Việc thiếu kiểm toán đầy đủ, áp lực pháp lý và thị trường hoài nghi hơn có thể dẫn đến sự thống trị của Binance cuối cùng sẽ suy yếu vào năm 2023.
6: BTC nhận ra sự biến động
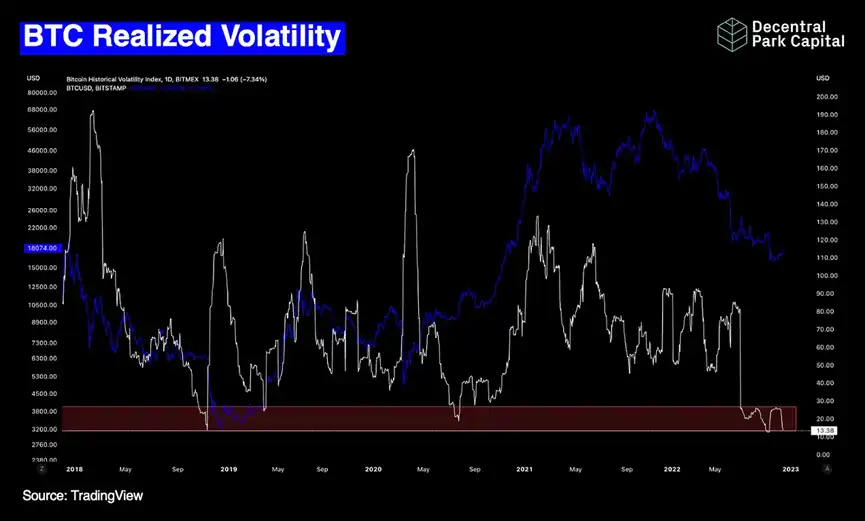
Nội dung: Chỉ số biến động nhận ra 7 D BTC của Bitmex vẫn ở mức thấp trong nửa cuối năm 2022.
Định nghĩa Lý do: Khối lượng BTC (beta) vẫn tương đối cao trong nửa đầu năm 2022 và tiếp tục mô hình tương tự trong suốt năm 2021. Các sự kiện giảm đòn bẩy mạnh bắt đầu vào tháng 5 (bao gồm LUNA, 3AC) đã làm giảm hoạt động đầu cơ. Việc xóa sạch số dư tài khoản người dùng (ví dụ: FTX) có thể làm giảm thêm sự biến động trong một thị trường vốn đã đáng lo ngại.
Chúng ta sẽ đi đâu từ đây? Khối lượng thực đã giảm xuống mức thấp gần như hàng năm (13,5) và vẫn nằm trong vùng thường xảy ra trước hành động khối lượng lớn. Xu hướng đi xuống do áp lực kinh tế vĩ mô, quy định và tài sản thế chấp đang diễn ra mà thị trường tài sản tiền điện tử phải đối mặt.
7: UST/USD so với Nguồn cung LUNA
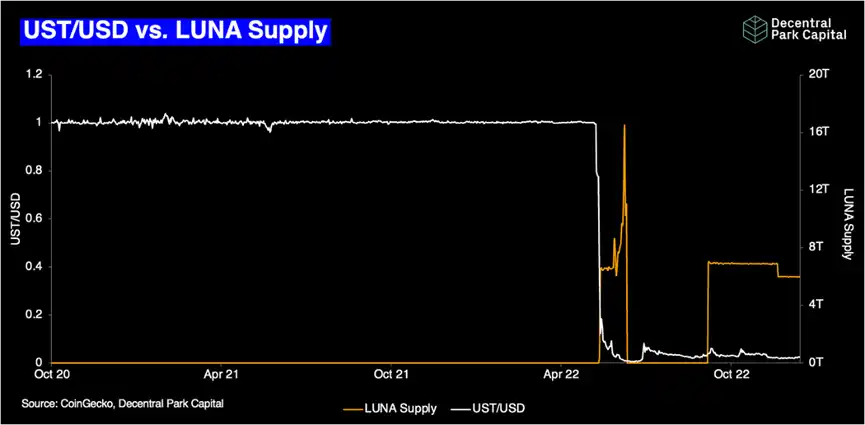
Nội dung: UST của Terra được chốt bằng USD so với nguồn cung LUNA. Vào ngày 7 và 8 tháng 5, UST bắt đầu mất điểm cố định khi một số lượng lớn stablecoin bắt đầu rời khỏi Curve. Vào ngày 9 tháng 5, Luna Foundation Guard đã cố gắng bảo vệ chốt UST bằng cách triển khai 1,5 tỷ USD. Với LUNA là điểm tựa cuối cùng cho UST, chúng tôi đã thấy lượng phát hành mới của LUNA tăng vọt lên <16T đơn vị.
Tại sao nó được định nghĩa: Nó đại diện cho chiếc đinh cuối cùng đóng vào quan tài của thử nghiệm stablecoin thuật toán “thuần túy”. Khía cạnh "thuần khiết" có nghĩa là chỉ trong 4 ngày, mọi chuyện đã kết thúc đối với Terra.
Nó cũng thu hút sự chú ý của các nhà quản lý và nhà đầu tư. Chỉ 4 tháng sau, một ủy ban Hạ viện đã soạn thảo luật để quản lý stablecoin, áp đặt lệnh cấm hai năm đối với các stablecoin thuật toán như UST.
Chúng ta sẽ đi đâu từ đây? Một thị trường ngày càng khao khát các stablecoin được thế chấp hoàn toàn. Các công ty như Circle sẽ tận dụng động lực này bằng cách tăng gấp đôi các mối quan hệ TradFi hiện có. . Về phần Terra - không gì khác hơn là một ký ức xa xôi. Chúng tôi cũng tìm thấy bằng chứng về vai trò của FTX trong vụ sập mạng.
8: Tỷ lệ TVL L2/Ethereum L1
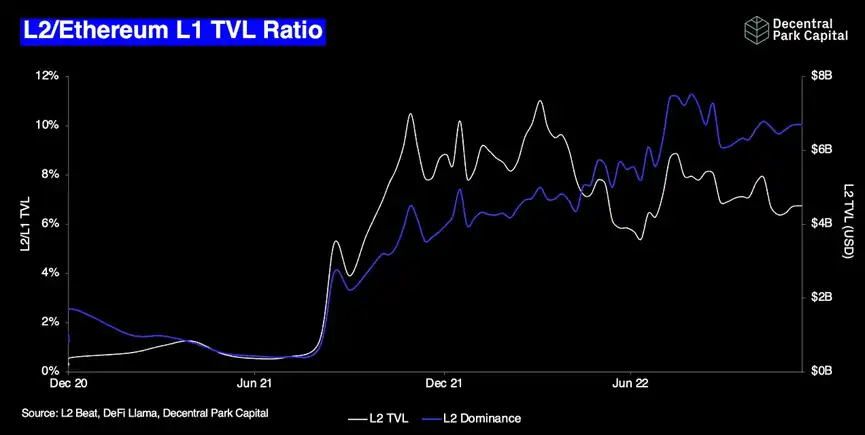
Cái gì: Tổng giá trị bị khóa (TVL) trên L2 vượt quá TVL trên Ethereum L1. Sự thống trị của L2 đã tăng lên mức cao nhất mọi thời đại (7,8%) bất chấp sự sụt giảm của TVL bằng USD (phù hợp với xu hướng thị trường rộng lớn hơn).
Lý do định nghĩa: Cho thấy năm 2022, L2 giữ lại nhiều ổ khóa hơn giá trị L1. Mạng L2 mới Mã thông báo Sự ra mắt của (chẳng hạn như Optimism) và mô hình khuyến khích thanh khoản của nó là động lực chính cho sự tăng trưởng liên tục vào năm 2022. L2 đang trở thành tương lai của Ethereum.
Chúng ta sẽ đi đâu từ đây? Tỷ lệ L2/L1 TVL tăng lên mức cao nhất mọi thời đại (> 15%) vào năm 2023, vì chi phí gas L1 có thể thấp hơn nhưng mọi người vẫn muốn giao dịch trên cơ sở có thể mở rộng hơn (bội số này đúng cho mọi thời kỳ).
9: Sự thống trị của L2 TVL/Alt L1 TVL
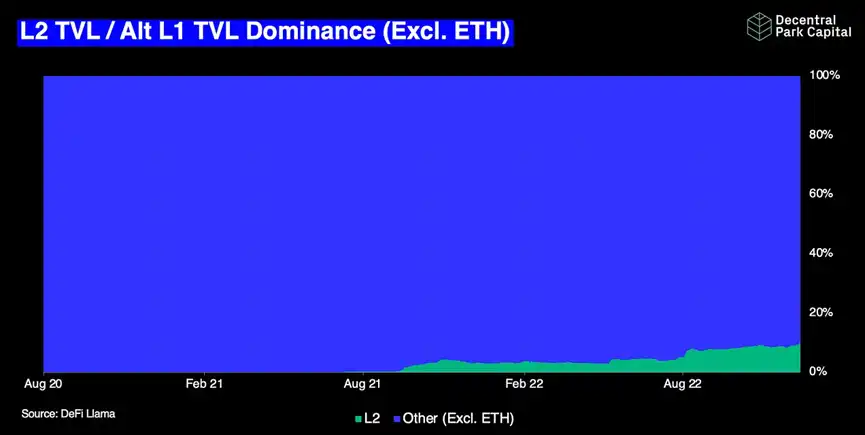
Nội dung: Khóa giá trị tổng L2 và thay thế L1 (Alt L1) Sự thống trị của nó sẽ tăng từ 3% lên 10% vào năm 2022.
Định nghĩa Lý do: Cuộc đấu tranh về mặt kỹ thuật và triết học giữa Ethereum L2 và giải pháp thay thế L1 trong 12 năm qua Tăng cường trong tháng. Năm 2022 đánh dấu sự tăng trưởng thanh khoản thực sự đầu tiên của L2 so với các chuỗi khối thay thế, nhờ vào sự phát triển liên tục của các đợt tổng hợp. Biểu đồ này gợi ý rằng dựa trên xu hướng hiện tại, mọi con đường đều dẫn đến Ethereum.
Chúng ta sẽ đi đâu từ đây? Sự gia tăng các chương trình khuyến khích và tổng hợp sẽ đẩy tỷ lệ này cao hơn trong suốt năm 2023. TVL ngoài L2 sẽ bắt đầu hợp nhất xung quanh các cấu trúc chuỗi ứng dụng như Cosmos, nơi các lớp sẵn có dữ liệu như Celestia có thể hỗ trợ sự phát triển ở cả hai phân khúc.
10: GBTC cao cấp so với BTC/USD
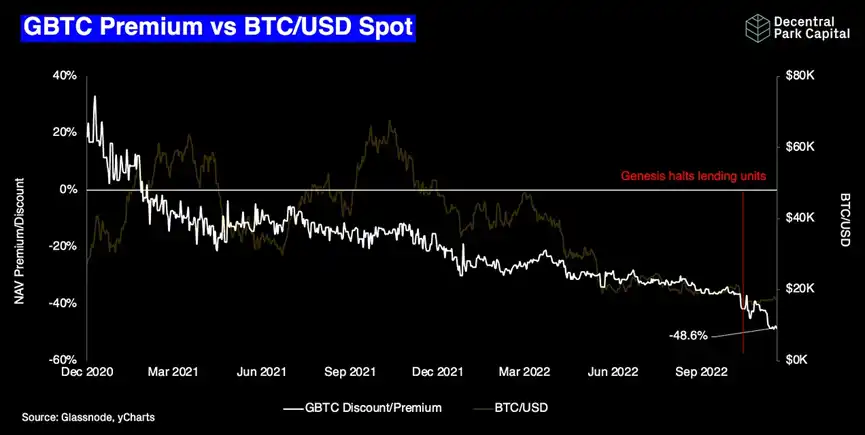
Nội dung: Phần thưởng GBTC của Grayscale dành cho NAV tạo ra ATL mới vào năm 2022.
Định nghĩa Lý do: Giao dịch chênh lệch tiền mặt Grayscale không còn khả thi vào đầu năm 2021 do cung vượt cầu. Thị trường giá xuống đã ngăn cản các nhà đầu tư mới có khả năng tiếp cận các lựa chọn thay thế tốt hơn để đầu tư vào tiền điện tử, trong khi các nhà đầu tư cổ phần tư nhân tiếp tục bán cổ phiếu của họ.
Người ta tiết lộ rằng vào năm 2022, một số lượng lớn cổ phiếu GBTC đã được sử dụng làm tài sản thế chấp cho các quỹ lớn (chẳng hạn như 3AC) và giá trị của các quỹ này đã giảm từ tháng 2 năm 2021 Đỉnh điểm giảm 85%. Mức chiết khấu tăng nhanh hơn khi các nhà đầu tư lo lắng DCG/Genesis có thể bị buộc phải bán (600 triệu đến 800 triệu USD tài sản thế chấp bằng tiền điện tử) để huy động tiền mặt sau khi Genesis tạm dừng hoạt động cho vay. Sự thật là những sự kiện này chỉ đơn giản là đẩy nhanh xu hướng giảm giá trước đó.
Chúng ta sẽ đi đâu từ đây? Việc thiếu thông tin công khai khiến việc dự đoán kết quả trở nên khó khăn. Nếu tài sản thế chấp GBTC đến từ Genesis (so với DCG), rủi ro lớn hơn là người cho vay sẽ buộc phải bán cổ phiếu có thời hạn hơn 2,5 năm để trả nợ cho các chủ nợ. Việc hủy bỏ Reg M, hay Grayscale Trust, sẽ dẫn đến lượng Bitcoin trị giá lên tới 11,2 tỷ USD được bán trên thị trường. Ồ, và Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) sẽ không sớm phê duyệt quá trình chuyển đổi sang phát hiện ETF.
11: Tỷ lệ khối lượng giao dịch DEX/CEX
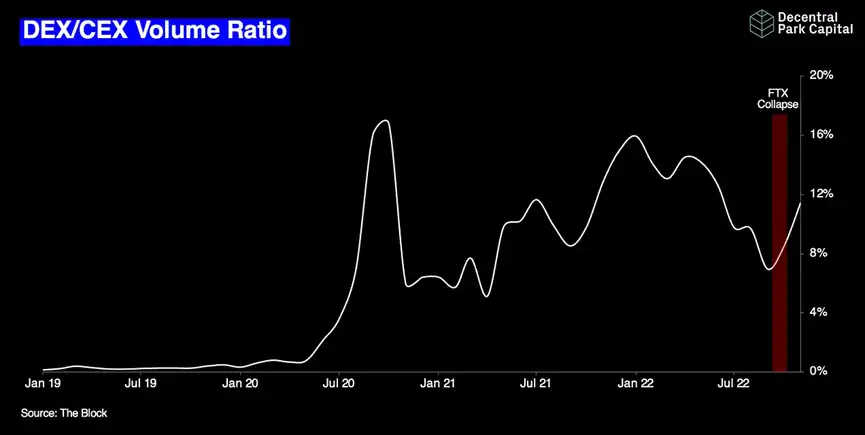
Nội dung: Khối lượng giao dịch của các nền tảng giao dịch phi tập trung toàn cầu đã vượt quá nền tảng giao dịch tập trung, tăng từ 9% trong tháng 9 lên 11,7% trong tháng 11.
Định nghĩa Lý do: Sau khi trải qua thị trường giá xuống trong hoạt động DEX, tác động đến những người tham gia và tài sản tập trung Mối lo ngại về bảo mật ngày càng tăng đã khiến tỷ lệ DEX/CEX đảo ngược, với mức tăng lớn nhất xảy ra vào tháng FTX gặp sự cố. Những thay đổi về tỷ lệ vào cuối năm 2022 phản ánh những thay đổi trong tâm lý tự lưu trữ của người dùng.
Chúng ta sẽ đi đâu từ đây? Một thị trường tái giải quyết vấn đề bảo mật giao dịch. Tỷ lệ DEX/CEX có thể sẽ duy trì dưới 15% trong một thời gian, nhưng tỷ lệ này khó có thể giảm xuống mức thấp mới vào năm 2020. Nếu điều này xảy ra, áp lực pháp lý đối với các nhóm DEX và người dùng có thể trở thành động lực cho những điều sau này.
12: Bitcoin STH-SOPR
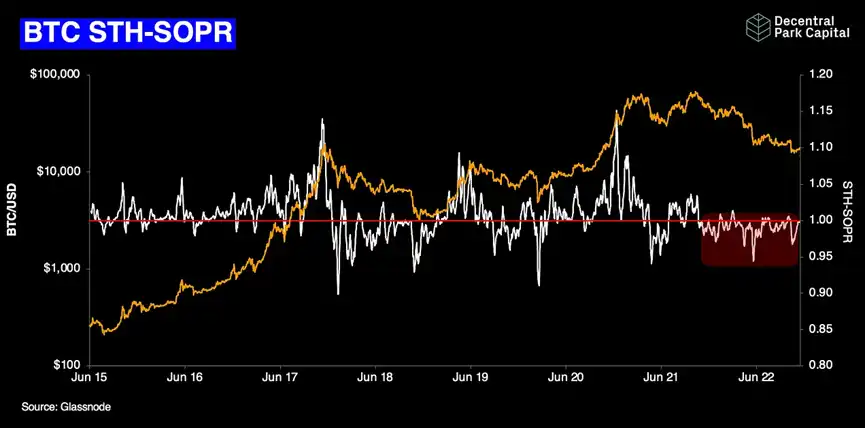
Nội dung: Đến năm 2022, biên lợi nhuận đầu ra chi tiêu ngắn hạn (SOPR) của người nắm giữ Bitcoin sẽ bị giảm xuống dưới 1. Chỉ số này phản ánh tất cả các Mã thông báo mức độ thực hiện lợi nhuận.
Định nghĩa Lý do: Việc sử dụng những cổ đông nắm giữ SOPR ngắn hạn có thể giúp chúng ta hiểu rõ hơn về thị trường mới tham gia các nhà giao dịch trên thị trường hiểu được cảm xúc và hành vi của họ. SOPR sử dụng 1 làm mức kháng cự trong thị trường giá xuống dài hạn, đồng thời sử dụng 1 làm mức hỗ trợ trong các giai đoạn tăng giá hơn. Mỗi lần từ chối 1 vào năm 2020 cho thấy rằng, trung bình, các nhà giao dịch ngắn hạn đang bán Bitcoin gần với giá gốc của họ hoặc thua lỗ ở mọi cơ hội (mỗi đợt phục hồi của thị trường trong năm).
Chúng ta sẽ đi đâu từ đây? STH-SOPR đang được giữ ở mức dưới 1 cho đến khi một thị trường mang tính xây dựng hơn phát triển, điều này có thể bắt đầu khi thị trường lần đầu tiên ngửi thấy mùi của chính sách tiền tệ nới lỏng.
13: Số lượng và nguồn cung stablecoin toàn cầu
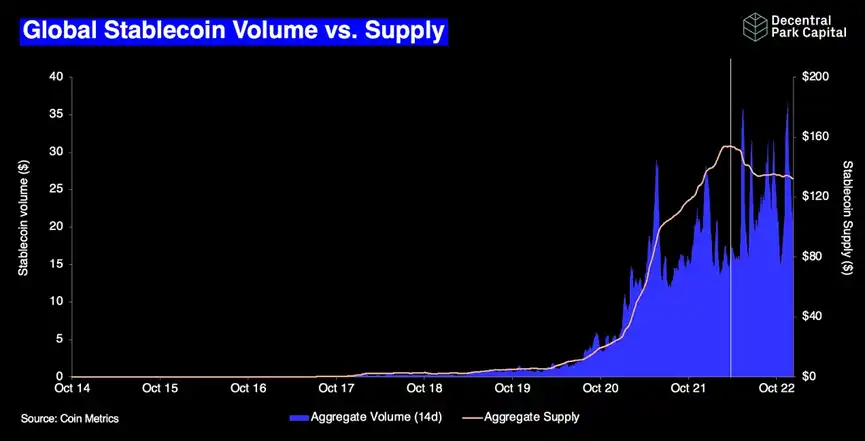
Nội dung: Tổng nguồn cung stablecoin và tổng lưu thông tự do. Tổng quy mô sẽ tăng gấp ba lần vào năm 2022 ($35 tỷ; 14 ngày MA), trong khi lượng stablecoin tự do chuyển nhượng toàn cầu đã giảm 14% so với cùng kỳ.
Tại sao nó được định nghĩa: Vào năm 2022, stablecoin cho thấy chúng có thể đạt được thành tựu ngay cả trong thị trường giá xuống Sản phẩm đích thực phù hợp với thị trường. Bất chấp các sự kiện giảm đòn bẩy nghiêm trọng và lỗi nền tảng giao dịch chính, chúng tôi vẫn thấy khối lượng giao dịch cao hơn. Khối lượng giao dịch cao hơn với nguồn cung thấp hơn có nghĩa là ít đơn vị stablecoin được giao dịch thường xuyên hơn (tốc độ cao hơn).
Chúng ta sẽ đi đâu từ đây? Duy trì xu hướng hiện tại vào năm 2023. Tổng nguồn cung stablecoin hàng ngày đạt đỉnh 40 tỷ USD, với mức thấp còn lại trên 20 USD mỗi ngày.
14: Tỷ lệ DeFi/ETH
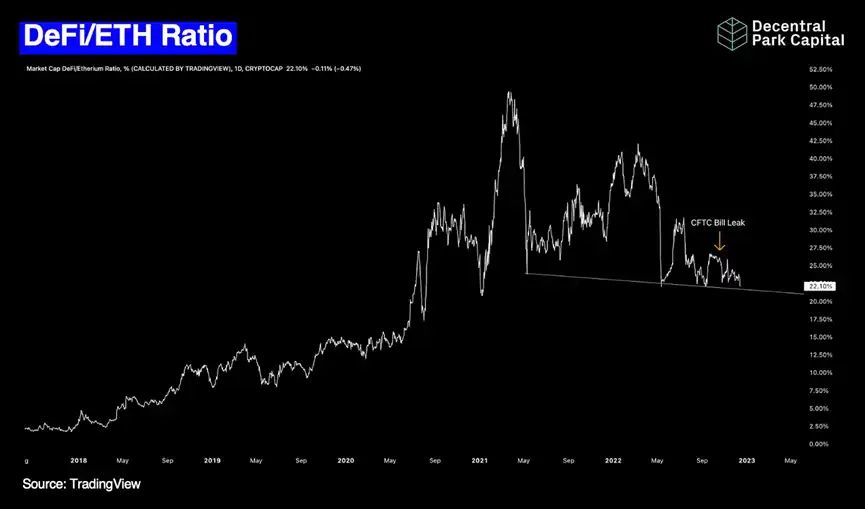
Nội dung: Tỷ lệ vốn hóa thị trường DeFi/vốn hóa thị trường ETH thiết lập mức cao thấp hơn và mức thấp thấp hơn vào năm 2022.
Tại sao nó được xác định: Nó nêu bật ngành công nghiệp DeFi trị giá 35 tỷ USD vào năm 2022 so với phạm vi rộng hơn thị trường tiền điện tử đã trải qua. Vốn hóa thị trường của DeFi đã giảm 82% so với mức ATH tháng 11 năm 2021 (200 tỷ USD), giảm nhanh hơn ETH (beta).
Sự sụp đổ của Terra vào mùa hè này và tác động của 3AC và những người cho vay tập trung, tỷ lệ này là lớn nhất sự suy giảm đã mở đường. Tuy nhiên, các tiêu đề về quy định, chẳng hạn như dự luật CFTC bị rò rỉ vào giữa tháng 10, cũng có tác động, khiến tỷ lệ này giảm 4%, ngay cả khi ngành này tăng trưởng 10 tỷ USD trong cùng kỳ. Do đó, các nhà đầu tư đã bắt đầu giảm tương đối mức phân bổ cho ngành do áp lực pháp lý ngày càng tăng.
Chúng ta sẽ đi đâu từ đây? Tỷ lệ DeFi/ETH sẽ khó có thể phá vỡ mức 25% trong thời gian ngắn. Quá trình giảm đòn bẩy của thị trường có thể đã hoàn tất, có nghĩa là mức giảm cao có thể chững lại. Điều đó cho thấy, các nhà đầu tư đang phân bổ tài sản cho các tổ chức lớn khi có nhiều ủy quyền thanh khoản hơn cho chu kỳ áp dụng tiếp theo phát huy tác dụng, điều này có thể tiếp tục gây áp lực lên tỷ lệ này trong thời gian tới.
Mặc dù vậy, ngành này vẫn tiếp tục phát triển, với nhiều cái tên quen thuộc trong lĩnh vực Blockchain, chẳng hạn như Disney và Starbucks. DeFi cũng đã được hưởng lợi rất nhiều từ việc tích hợp CeFi.
15: Thu nhập cá nhân của Hoa Kỳ so với khối lượng giao dịch NFT toàn cầu
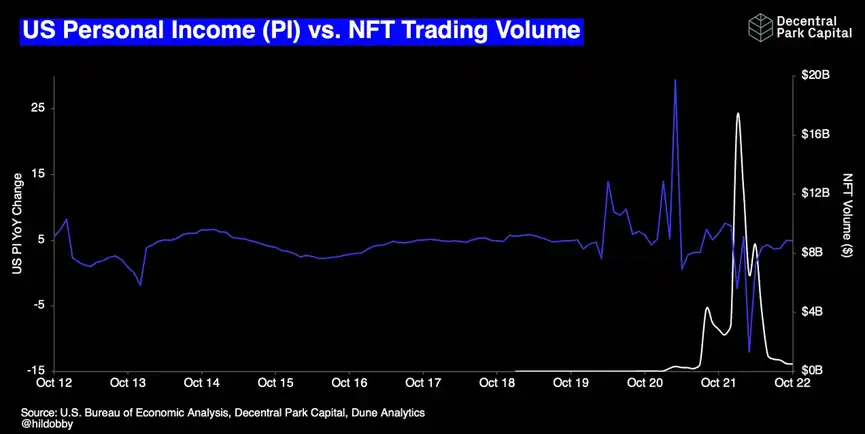
Nội dung: Tỷ lệ thay đổi hàng năm của thu nhập cá nhân của Hoa Kỳ và khối lượng giao dịch NFT toàn cầu.
Lý do định nghĩa: NFT đại diện cho một tiểu ngành có rủi ro cao trong một thị trường có rủi ro cao và nên nhạy cảm với tác động cá nhân của tốc độ thay đổi thu nhập. Lạm phát gia tăng và tốc độ tăng lương thực tế chậm lại là sự kết hợp hoàn hảo cho việc thu nhập khả dụng giảm.
Có một số bằng chứng cho thấy PI Hoa Kỳ thường dẫn đầu về khối lượng giao dịch NFT từ 4-6 tháng. Kiểm tra kích thích (thanh toán Hỗ trợ Tác động Kinh tế) và nới lỏng định lượng có nghĩa là nhiều tiền hơn đang được chi cho các tài sản rủi ro hơn.
Tháng 3 năm 2022, tốc độ thay đổi PI của Mỹ cũng đạt mức thấp kỷ lục, trong khi NFT Khối lượng giao dịch hàng tháng tăng lên mức ATH mới ($16 tỷ +).
Chúng ta sẽ đi đâu từ đây? Mô hình ngụ ý rằng tốc độ thay đổi PI thấp hoặc âm có thể cản trở đáng kể việc áp dụng NFT. Điểm yếu của không gian tiêu dùng là điểm yếu của NFT. Nếu suy thoái kinh tế toàn cầu tiếp tục, chúng ta khó có thể thấy khối lượng giao dịch NFT hàng tháng mới đạt mức ATH vào năm 2023.
16: Rút tiền từ ví nóng FTX
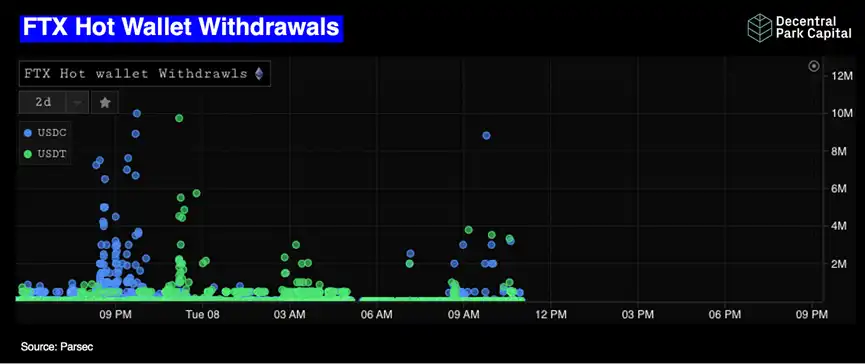
Nội dung: Ngày 7-8 tháng 11 năm 2022 từ cốt truyện FTX Scatter của Rút USDC và USDT từ ví nóng của nền tảng giao dịch.
Định nghĩa Lý do: Dữ liệu cho thấy vào ngày 7 tháng 11, các nhà giao dịch USDC có giá trị cao ban đầu tranh nhau bỏ cuộc. Mọi chuyện đột ngột kết thúc vào ngày 8 khi các nhà giao dịch giá trị thấp tiếp tục giao dịch. Cụm giá trị cao hơn cuối cùng dành cho "những khách hàng cụ thể nhất định" mà một số người xác định là người dùng Bahamian.
FTX đã tạm dừng rút tiền lần cuối cùng vào trưa ngày 8 tháng 11 năm 2022.
Chúng ta sẽ đi đâu từ đây? Thủ tục phá sản kéo dài nhiều năm
17: Sổ đặt hàng Binance FTX/USDT
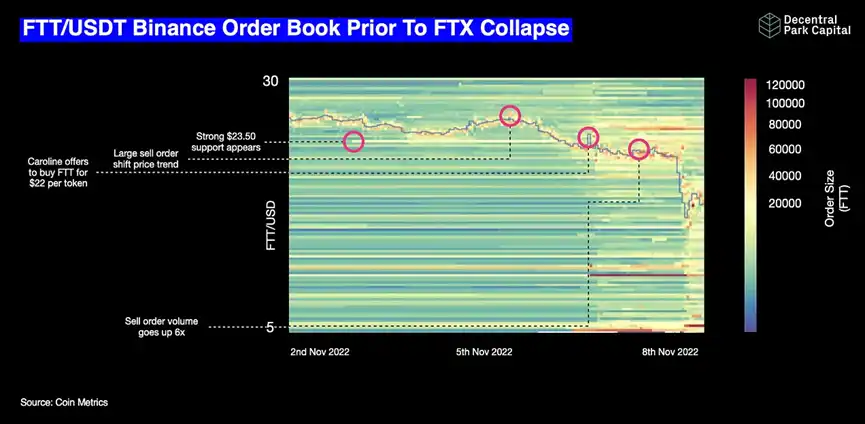
Nội dung: Quy mô lệnh FTT/USD ở các mức giá khác nhau trên Binance từ ngày 2 đến ngày 8 tháng 11 năm 2022.
Lý do định nghĩa: Nó cung cấp bằng chứng trên chuỗi (với dữ liệu ngoài chuỗi làm nền ) cho thấy Ít nhất một người tham gia thị trường muốn hỗ trợ giá FTT, tài sản tiền điện tử gốc của nền tảng giao dịch FTX. Hỗ trợ mạnh là 23,50 USD trước khi Caroline (CEO của Alameda) đề nghị mua FTT với giá 22 USD/đơn vị. Đây là một đống bằng chứng đáng kinh ngạc - bạn không được công khai cho mọi người biết mức giá trừ khi bạn cực kỳ tự tin rằng mình cần nó.
Chúng ta sẽ đi đâu từ đây? Theo thời gian, giao dịch FTT tiệm cận về 0, với khả năng tiếp cận các địa điểm hạn chế bên ngoài các sàn giao dịch phi tập trung.
18: Hiệu suất tài sản Solana sau sự sụp đổ của FTX
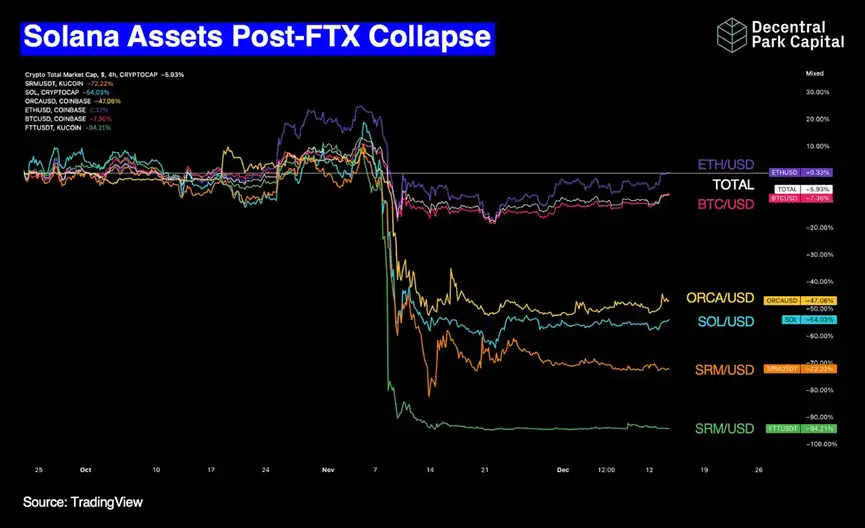
Nội dung: Solana và tài sản hệ sinh thái dựa trên Solana và phiên bản beta thị trường ( BTC, ETH, Tổng MCAP). Tài sản dựa trên Solana đã giảm hơn 50% sau vụ sụp đổ FTX, trong khi bản thân SOL cũng giảm 60%.
Định nghĩa Lý do: Việc phân nhóm hiệu suất tài sản Solana và phiên bản beta làm nổi bật rằng Solana và hệ sinh thái của nó đang ở đây để duy trì lỗ hổng FTX/Alameda.
Chúng ta sẽ đi đâu từ đây? Niềm tin và khoản đầu tư vào Solana dần dần được khôi phục và nhiều tài sản của Solana sẽ bị ràng buộc trong một số thủ tục phá sản.
19: Giá băm Bitcoin và độ khó khai thác
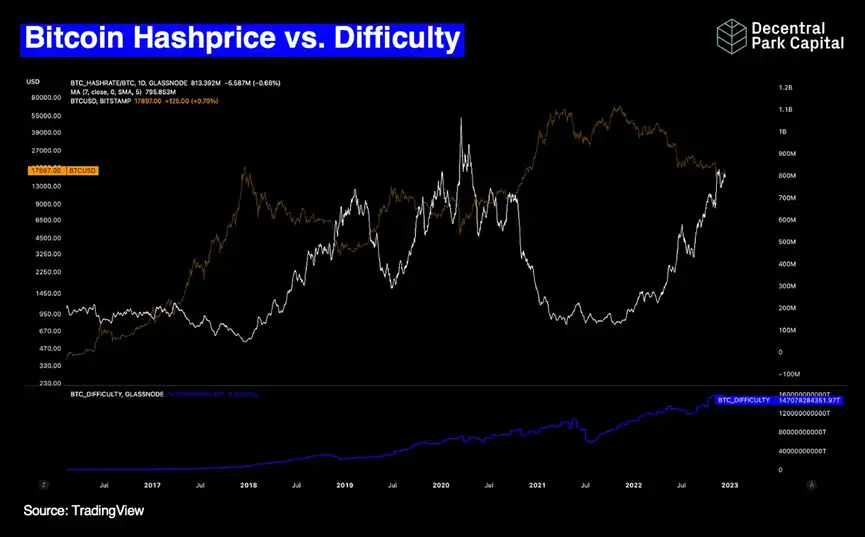
Nội dung: Giá băm tăng (Hashrate/Giá) của Bitcoin so với Tỷ lệ BTC/USD bị ức chế và độ khó khai thác ngày càng tăng.
Định nghĩa Lý do: Thị trường khai thác Bitcoin đang gặp khó khăn cực độ. Tỷ lệ băm bitcoin đã tăng 61% từ tháng 1 lên mức ATH cao nhất (273 triệu TH/s), trong khi BTC/USD giảm 62% (phân kỳ).
Tỷ lệ giá băm tăng trở lại mức năm 2020 và tiến vào mức tương tự như đáy thị trường địa phương Khu vực trùng khớp (thợ mỏ hoàn toàn đầu hàng). Tuy nhiên, tính lồi lõm của thị trường khai thác đồng nghĩa với việc những người khai thác không có lãi sẽ buộc phải ngừng kinh doanh.
Sự khác biệt lớn nhất giữa ngày ấy và bây giờ là điều kiện thị trường trở nên căng thẳng hơn và môi trường kinh tế vĩ mô trở nên căng thẳng hơn. đã trở nên bất ổn hơn.
Chúng ta sẽ đi đâu từ đây? Các công ty khai thác bitcoin đang hợp nhất thành 3-5 người chơi lớn (và có lợi nhuận), có thể được dẫn dắt bởi hoạt động M&A ngày càng tăng. Mức thấp mới của BTC/USD có thể có nghĩa là ATH mới là giá băm và thời gian đầu hàng của thợ mỏ dài hơn.
20: Tỷ lệ băm Ethereum so với Ethereum Classic
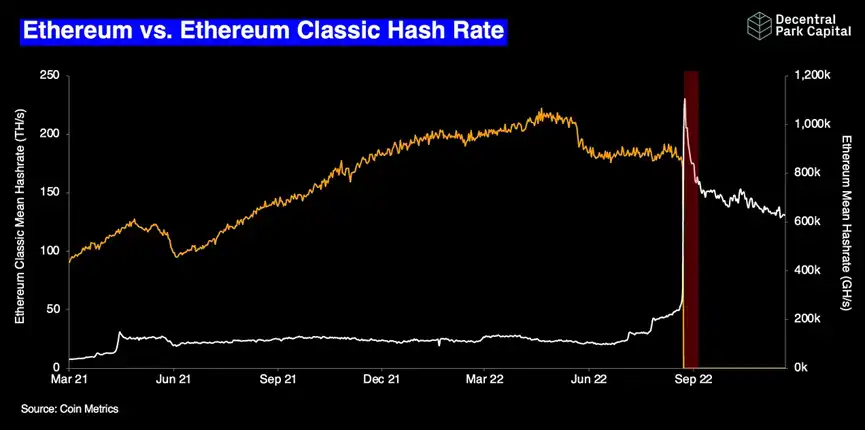
Nội dung: từ Ethereum 1 xu hướng tỷ lệ băm so với xu hướng tỷ lệ băm Ethereum Classic kể từ tháng 3 năm 2021. Vùng màu đỏ thể hiện sự hợp nhất ETH.
Định nghĩa Lý do: Việc sáp nhập ETH đánh dấu lần đầu tiên trong lịch sử từ mạng Mainnet Proof of Work (PoW) chuyển sang Bằng chứng cổ phần (PoS).
Mùa hè sắp tới, quá trình chuyển đổi sang Ethereum đồng nghĩa với việc các thợ đào sẽ sớm thất nghiệp. Ethereum Classic, sử dụng cùng một thuật toán khai thác, là lựa chọn tốt nhất tiếp theo và bắt đầu di chuyển vài tháng trước sự kiện hợp nhất vào tháng 9.
Vấn đề duy nhất là vốn hóa thị trường của ETC chỉ bằng khoảng 2,5% ETH1, và hoạt động mạng không đáng kể, không thể mang lại phí giao dịch hoặc lãi để duy trì nền tảng giao dịch. Ethereum 1 loại bỏ lớp khai thác và làm quá tải môi trường khai thác của Ethereum Classic so với phần thưởng USD mà các nhà khai thác bằng USD nhận được.
Các máy khai thác bắt đầu rút phích cắm của các máy không sinh lời và mạng phản ánh toàn bộ 2022 Ethereum Square 1 Hash tỷ giá đang có xu hướng giảm.
Nó cũng nhấn mạnh tính chất tự cung tự cấp của PoW, bao gồm cả việc chuyển đổi lớp đồng thuận giữa dòng.
Chúng ta sẽ đi đâu từ đây? Tỷ lệ băm của Ethereum Classic tiếp tục giảm, với các cam kết tài nguyên giảm trở lại phạm vi 200 TH/s trước khi sáp nhập (tất cả các yếu tố khác đều bằng nhau).
21: Tỷ lệ tài trợ hợp đồng vĩnh viễn ETH
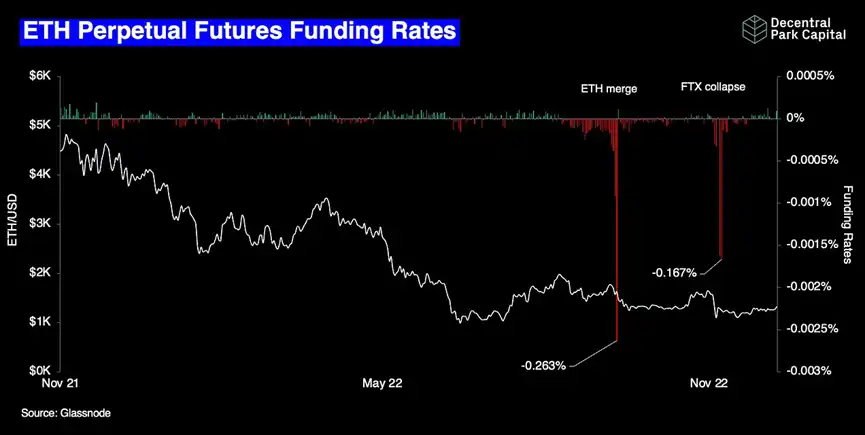
Cái gì: Tổng tỷ lệ tài trợ so với ETH/USD. Thị trường vĩnh viễn ETH đã trải qua giai đoạn tỷ lệ tài trợ âm nhất trong hai thời điểm riêng biệt vào năm 2022.
Lý do định nghĩa: Vụ in ấn cực đoan đầu tiên xảy ra trong quá trình sáp nhập ETH trước tháng 9. Nhà giao dịch sẽ ETH POW Mã thông báo Được coi như một lựa chọn cuộc gọi miễn phí, do đó trở thành cơ hội ở vị trí này. Bằng cách phòng ngừa rủi ro cho tài sản cơ bản nhưng nắm giữ ETH vật lý, họ có thể yêu cầu các đơn vị này theo cách trung lập delta.
Điều thứ hai khó dự đoán hơn. Các nhà giao dịch không thể rút tài sản của họ từ FTX cũng trở thành kẻ cơ hội, short ETH bên ngoài FTX trong khi long ETH trên FTX để xây dựng “các giao dịch rút FTX tổng hợp”.
Những điều này nắm bắt hoàn hảo vai trò ngày càng tăng của thị trường tương lai đối với tiền điện tử – bất kể nó có dành cho các sự kiện được dự đoán hay không hoặc nhiều sự kiện đặc biệt. Các nhà đầu tư ngày càng tinh vi hơn.
Chúng ta sẽ đi đâu từ đây? Tỷ lệ tài trợ cho ETH được bình thường hóa để ngăn chặn bất kỳ sự kiện tiêu cực nào (ví dụ: sự cố nền tảng giao dịch tiếp theo).
22: Hiệu suất của tài sản tiền điện tử mới được niêm yết kể từ khi ra mắt
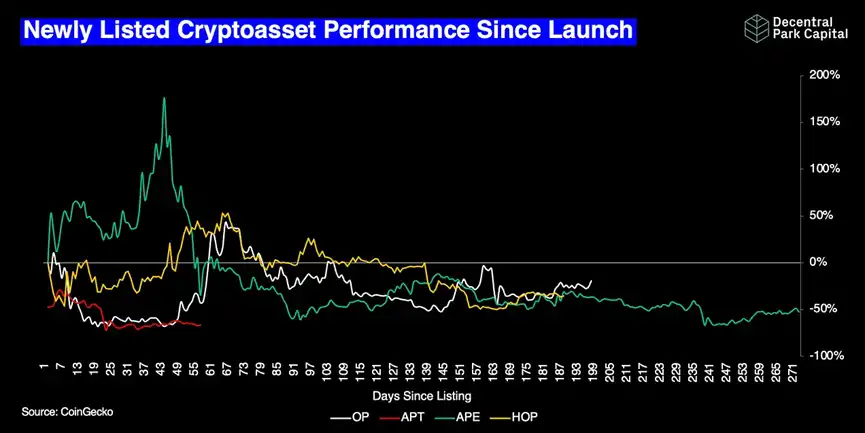
Nội dung: Ra mắt tài sản tiền điện tử nổi tiếng dựa trên ngày đầu tiên niêm yết. Bất kể chiến lược phát hành hoặc định giá mã thông báo, tất cả Mã thông báo Cả hai dự kiến sẽ kết thúc năm với mức thua lỗ.
Lý do định nghĩa: Môi trường rủi ro rộng rãi có nghĩa là việc phân bổ của nhà đầu tư không đủ để bù đắp cho rủi ro ảnh hưởng đến nguồn cung thị trường (giảm lượng thả nổi tự do sớm hơn).
Nhưng điều này cũng cho thấy sự kém hiệu quả liên tục của chiến lược xuất bản. OP, HOP và AP, v.v. Mã thông báo là những ví dụ về các đợt airdrop nổi bật, nhưng nghiên cứu về các đợt airdrop trước đây đã kết luận rằng các chiến lược airdrop phần lớn không hiệu quả trong việc giữ chân người dùng và sự đóng góp vào mạng lưới tương ứng của họ.
Chúng ta sẽ đi đâu từ đây? Các nhà phát triển đã tận dụng danh sách các trường hợp sử dụng airdrop thất bại ngày càng tăng này để lặp lại các mô hình tiếp theo, tập trung vào cách khuyến khích cộng đồng tham gia và tiếp tục đóng góp cho mạng tốt hơn.
Thêm: Số lượng và giá trị khai thác Web3
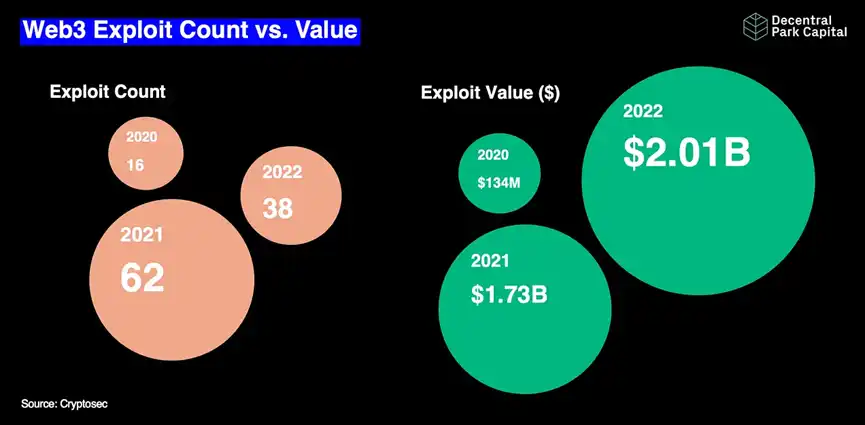
Nội dung: Tổng số lượng và số tiền lỗ hổng bị khai thác trong giao thức Web3 kể từ năm 2020. Tổng số lần khai thác đã giảm 39% vào năm 2022, trong khi tổng khối lượng khai thác tăng 16% (2 tỷ USD).
Xác định lý do: Một quan điểm cho rằng chúng ta làm rất ít để ngăn chặn hành vi lợi dụng— — điều này nói lên tính chất non trẻ của lĩnh vực này.
Tuy nhiên, điều thú vị hơn là điều này liên quan đến cơ sở hạ tầng đa chuỗi của Web3. Năm 2022 là năm chúng ta chứng kiến sự phục hồi trong hoạt động cầu đường. Chúng cũng đại diện cho các honeypot rõ ràng nhất, vì một lượng lớn giá trị được khóa và hiện diện trên chuỗi không phải gốc của chúng. Chi phí phát triển cầu Nomad và Wormhole tổng cộng là 526 triệu USD cho đến năm 2022. Nói cách khác, chúng ta đang thấy lỗ hổng lớn hơn ở một góc có giá trị cao duy nhất của hệ sinh thái Web3.
Chúng ta sẽ đi đâu từ đây? Bất chấp những nỗ lực hết mình của các nhà phát triển, năm 2023 sẽ chứng kiến mức độ phát triển tương tự. Như chúng ta đã thường nghe trước đây – những điều này cần có thời gian để trưởng thành.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan