7 Rủi ro mất liên kết của Đồng tiền ổn định
Tiêu đề Ban Đầu: "Phân Tích Toàn Diện Về 7 Mối Nguy Hiểm Rút Tiền Khỏi Ổn Định"
Nguồn Ban Đầu: Biteye
Trong nửa đầu năm, việc rút tiền khỏi ổn định của UST đã đưa thị trường tiền điện tử vào thị trường gấu, và tác động domino của nó cũng làm sụp đổ một loạt dự án nổi tiếng. Vậy các loại tiền ổn định khác có ổn định không? Nếu có thêm trường hợp rút tiền khỏi, giang hồ tiền điện tử sẽ đổ máu!
Bài viết này phân tích toàn diện về mối nguy hiểm rút tiền khỏi của bảy loại tiền ổn định phổ biến hiện nay, liệt kê hướng dẫn sử dụng, giúp mọi người bảo vệ tài sản tốt hơn.
01 Giới Thiệu Về Tiền Ổn Định
Tiền ổn định thường đề cập đến tiền điện tử mà giá của nó được gắn với đô la hoặc tài sản khác có giá trị ổn định, các tài sản gắn kết phổ biến bao gồm đô la (USDT, DAI, vv.), euro (EURT, vv.), và vàng (PAXG, vv.).
Hiện nay, tài sản gắn kết phổ biến nhất là đô la, do đó bài viết này sẽ tập trung giới thiệu tiền ổn định liên quan đến đô la, và các tiền ổn định được đề cập không có chú thích đều ám chỉ tiền ổn định liên quan đến đô la.
Tại Sao Cần Tiền Ổn Định
Thước Đo Giá Trị:
Mọi người thường quen với việc sử dụng tiền đề định giá sản phẩm hoặc tài sản, bao gồm cả tài sản tiền điện tử. Mặc dù nhiều NFT được phát hành dựa trên Ethereum được tính bằng ETH, nhưng người mua vẫn kết hợp giá tiền ổn định để ước lượng giá trị tài sản NFT theo tiền đề của đất nước. Việc đo giá trị của tài sản tiền điện tử bằng đô la được gọi là "Phối Định U", còn việc đo giá trị của tài sản tiền điện tử bằng các loại tiền đồng tiền điện tử khác được gọi là "Tiền Đồng Phối Định".
Phương Tiện Lưu Trữ:
Đối với các tài sản ổn định như đô la, chúng có sự ủy quyền mạnh mẽ từ chính phủ, có sức mua rộng rãi trong thực tế, không thể "chấm hết" như tài sản tiền điện tử, do đó khi người dùng Web3 muốn giữ cho tài sản trên chuỗi mạng ổn định nhất có thể, họ có thể chọn đổi tài sản rủi ro trong tài khoản thành tiền ổn định gắn kết để lưu trữ giá trị.
Phương Tiện Lưu Thông:
Trong thế giới tiền điện tử, mọi người có nhu cầu giữ tài sản ổn định để lưu trữ giá trị, và sử dụng đơn vị tiền đề để đo giá trị tài sản, do đó tiền ổn định gắn kết đồng tiền giữa người sử dụng trở thành phương tiện lưu thông chính trong thế giới tiền điện tử. Tiền ổn định liên quan đến tiền đồng trên chuỗi mạng cho phép người dùng mua trực tiếp hàng hóa, dịch vụ hoặc tài sản trên chuỗi mạng, tận hưởng tính chất tốt của sổ cái chuỗi mạng và không cần chuyển tiền đề thành tiền ổn định rồi gửi vào Ví chuỗi mạng để mua.
Phân loại Đồng Stablecoin
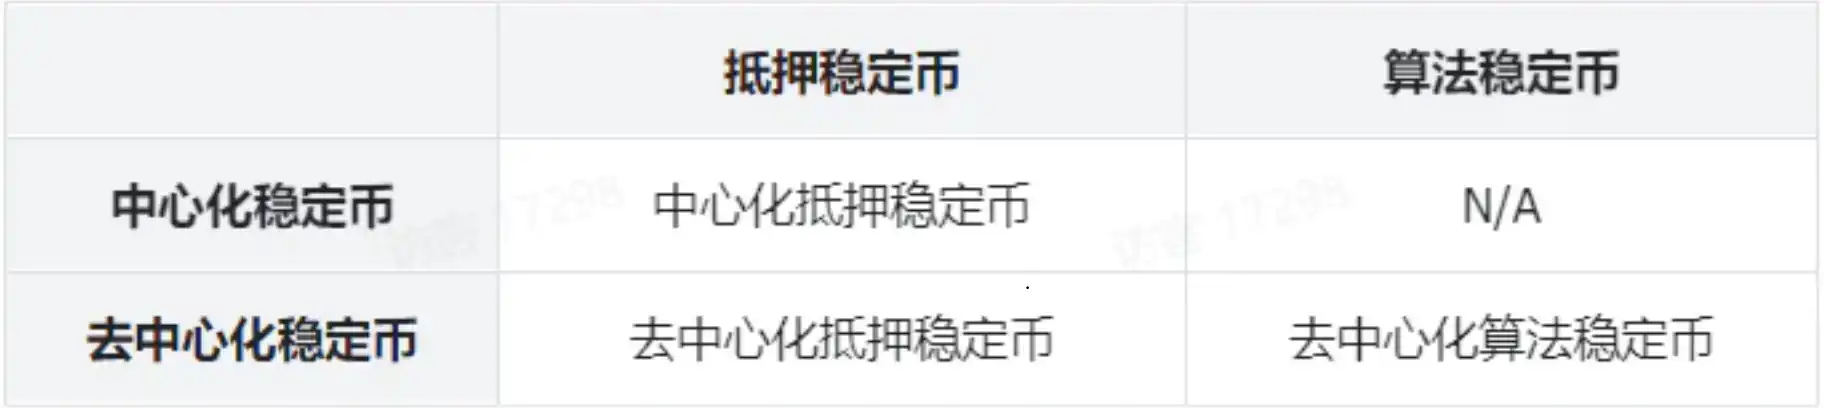
Đặc điểm quan trọng nhất của đồng stablecoin là giá cố định với đô la, việc cố định giá với đô la có thể được thực hiện thông qua nhiều cơ chế khác nhau, mỗi cơ chế đều đem lại những rủi ro tương ứng, thông thường, chúng ta có thể phân loại stablecoin theo "Nhà phát hành" và "Cơ chế cố định giá".
Theo Nhà phát hành, có thể phân thành hai loại "Tập trung" và "Phi tập trung":
1. Stablecoin Tập trung thường được phát hành bởi một tổ chức ngoại chuỗi nào đó
2. Stablecoin Phi tập trung thường được tạo ra thông qua giao thức stablecoin phi tập trung trên chuỗi
Theo Cơ chế cố định giá, có thể phân thành hai loại "Stablecoin Đảm bảo" và "Stablecoin Thuật toán":
1. Stablecoin Đảm bảo thường có tài sản đảm bảo đủ hoặc vượt quá
2. Stablecoin Thuật toán duy trì việc cố định giá với đô la thông qua một thuật toán nhất định kết hợp với cơ chế thao tác lợi nhuận
Rủi ro Đặc trưng của Đồng Stablecoin
Đặc điểm quan trọng nhất của stablecoin là việc cố định giá với đô la. Dựa trên việc cố định giá với đô la, stablecoin mới có thể hoạt động như một phép đo giá trị, một phương tiện lưu trữ giá trị, một phương tiện lưu thông và trở thành một loại tài sản mà người dùng khó lòng tránh khỏi.
Do đó, rủi ro lớn nhất của stablecoin nằm ở việc mất cố định giá với đô la, và rủi ro này thường đến từ các nhà phát hành stablecoin khác nhau.
Rủi ro từ Nhà phát hành gốc
1. Stablecoin Đảm bảo: Tài sản đảm bảo không đủ
Cho dù stablecoin Đảm bảo được phát hành bởi tổ chức tập trung hoặc phi tập trung, việc cố định giá với đô la của nó phụ thuộc vào việc nhà phát hành có đủ tài sản phải dự trữ để hỗ trợ stablecoin, đảm bảo người dùng luôn có thể đổi 1:1 với giá.
Stablecoin Đảm bảo phi tập trung thường được tạo ra và phát hành thông qua hợp đồng thông minh trên chuỗi, giá trị tài sản đảm bảo rõ ràng và minh bạch, rủi ro chủ yếu đến từ mặt hợp đồng thông minh.
Trong khi đó, nhà phát hành stablecoin Đảm bảo tập trung sẽ lưu trữ tài sản dự trữ trong tài khoản, không minh bạch như stablecoin Đảm bảo phi tập trung, tồn tại rủi ro bị chiếm đoạt, do đó, nhà phát hành stablecoin tập trung thường cần tiết lộ tài sản đảm bảo để có được sự tin tưởng từ người dùng.
2. Stablecoin Dựa trên Thuật toán: Rủi ro liên quan đến lỗ hổng thuật toán dẫn đến phát hành không giới hạn, hoặc sự mất niềm tin dẫn đến tách rời v.v.
Rủi ro từ Phát hành Dẫn xuất
Bên phát hành ban đầu của Stablecoin gặp khó khăn khi cố gắng phát hành native Stablecoin trên tất cả các chuỗi, vì vậy khi người dùng cần sử dụng một Stablecoin trên một chuỗi không chính thức, họ chỉ có thể sử dụng cầu nối đa chuỗi hoặc sàn giao dịch trung gian để chuyển Stablecoin cần thiết sang chuỗi đích.
Stablecoin tương ứng trên chuỗi mục tiêu thường được phát hành bởi bên phát hành dẫn xuất tương ứng như cầu nối đa chuỗi tương ứng, sàn giao dịch trung gian v.v, tính an toàn của nó cũng phụ thuộc vào bên phát hành dẫn xuất tương ứng, do đó sẽ xuất hiện hai loại rủi ro tương ứng như sau.
Rủi ro cầu nối đa chuỗi: Khi người dùng sử dụng cầu nối đa chuỗi để chuyển chuỗi, cầu nối đa chuỗi thường sẽ khóa Stablecoin của người dùng trên chuỗi ban đầu và gửi Stablecoin tương ứng cho người dùng trên chuỗi mục tiêu. Khi Stablecoin tương ứng trên chuỗi mục tiêu được phát hành bởi cầu nối đa chuỗi và bị tấn công, người dùng sở hữu Stablecoin trên chuỗi mục tiêu sẽ mất hỗ trợ tài sản và gặp rủi ro mất liên kết.
Rủi ro từ sàn giao dịch trung tâm: Khi người dùng sử dụng sàn giao dịch trung tâm để nạp/rút từ chuỗi sang chuỗi khác, sàn sẽ chấp nhận Stablecoin của người dùng ngoài chuỗi và gửi Stablecoin tương ứng cho người dùng trên chuỗi mục tiêu. Khi Stablecoin tương ứng trên chuỗi mục tiêu được phát hành bởi sàn giao dịch trung tâm và tồn tại nguy cơ phát hành quá mức, dẫn đến thiếu tài sản bảo đảm, gây ra rủi ro mất liên kết.
02 Phân tích và So sánh Bảy loại Stablecoin
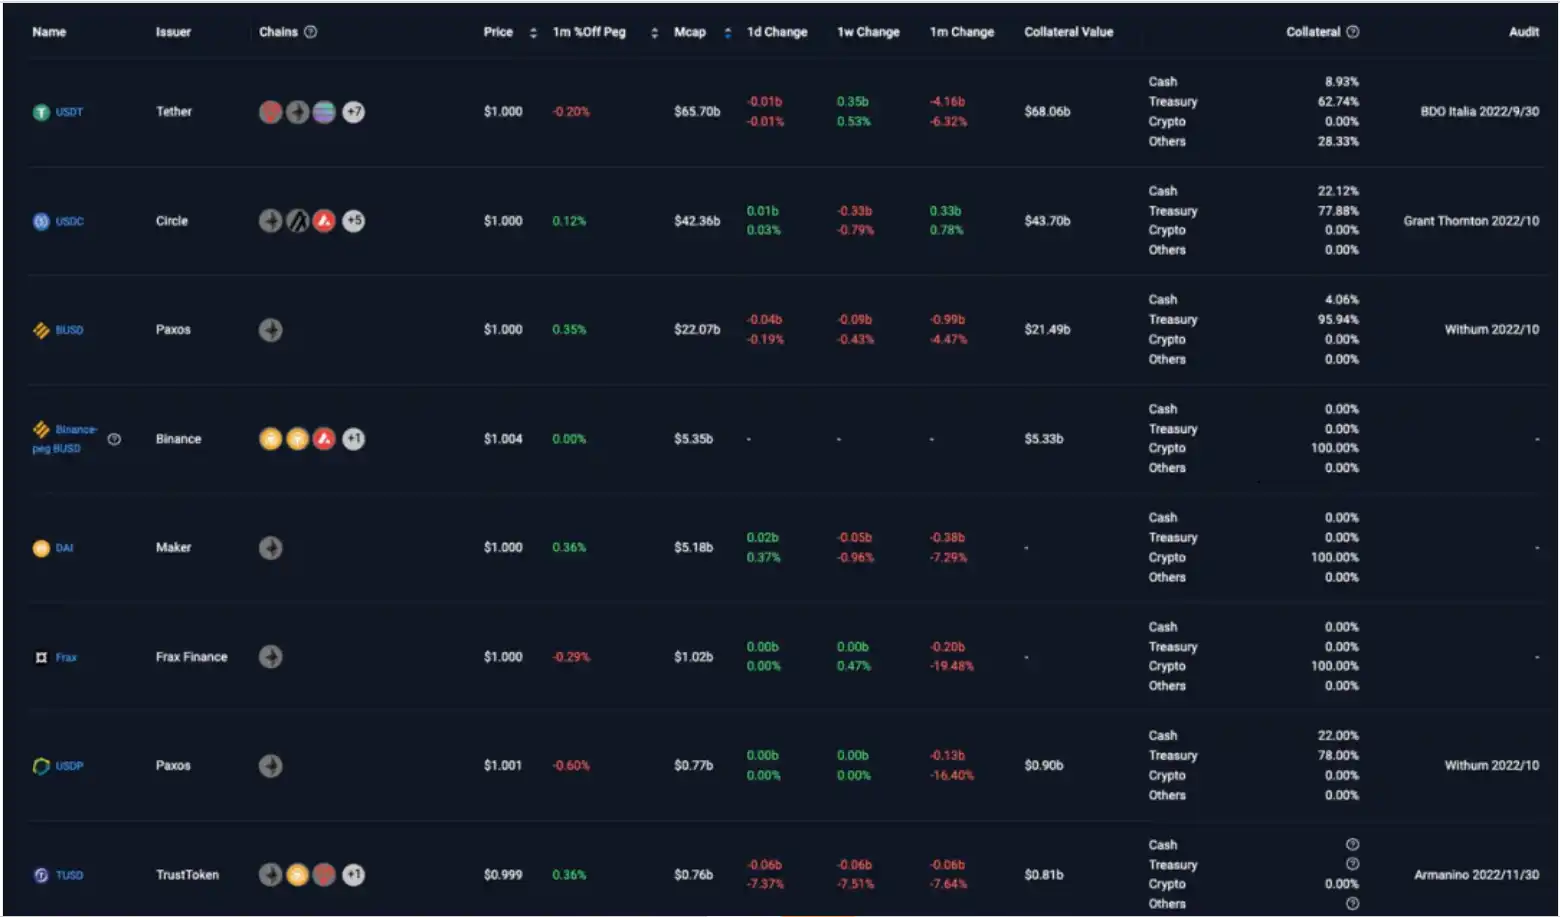
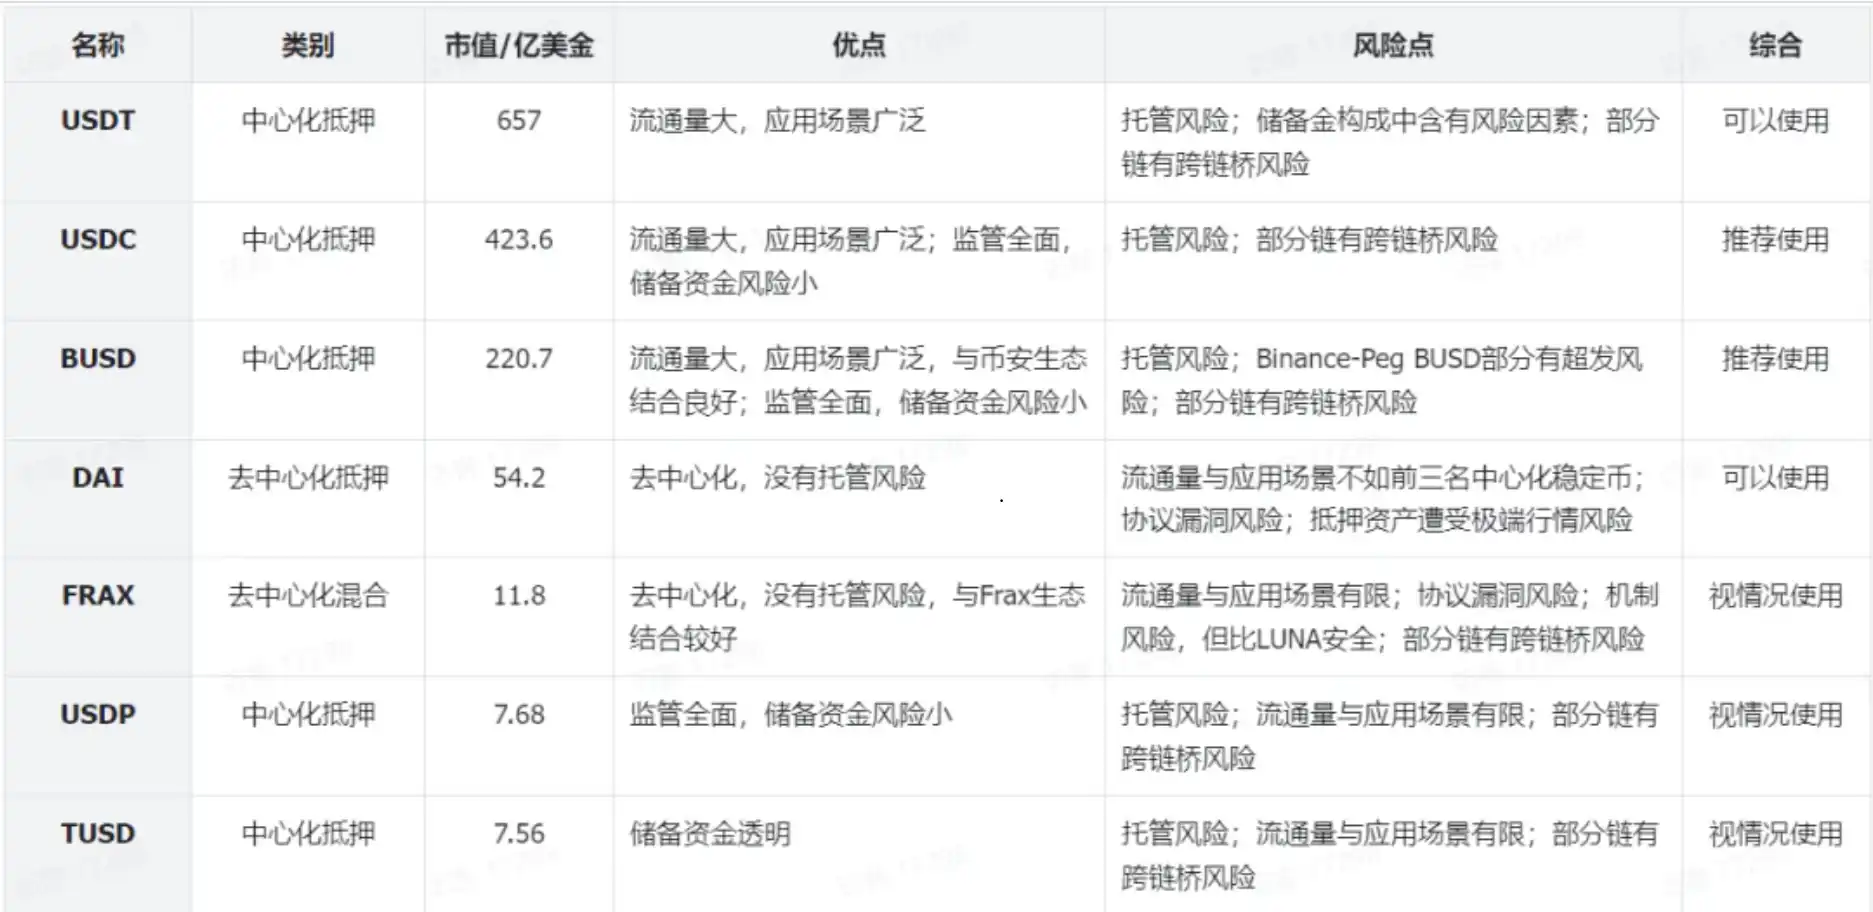
Stablecoin có các dạng, cơ chế và vị thế trên thị trường khác nhau, khi người dùng đổi Stablecoin, họ nên xem xét tổng thể ưu nhược điểm của Stablecoin trước khi thực hiện việc chuyển đổi và sử dụng. Dưới đây là so sánh tổng hợp của bảy Stablecoin hàng đầu về vốn hóa thị trường để người dùng tham khảo. (Các Stablecoin dưới đây được sắp xếp theo vốn hóa thị trường)
USDT (Stablecoin Được Đảm bảo Trung tâm)
Giới thiệu
Tether USD (USDT), phát hành bởi Tether, là Stablecoin có vốn hóa thị trường cao nhất hiện nay, với tổng vốn hóa khoảng 657 tỷ USD.
Phân phối trên Chuỗi công cộng
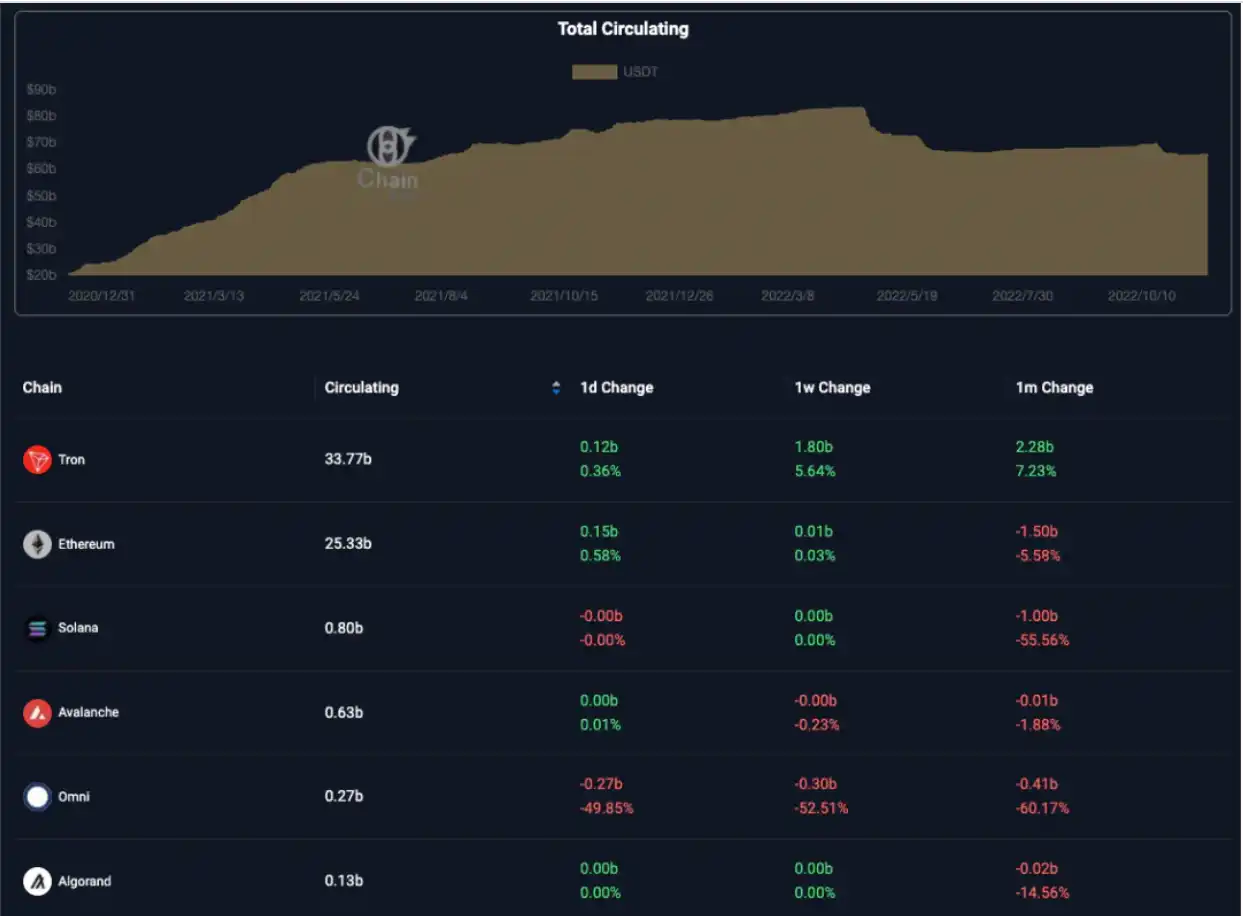
- USDT lưu thông trên 61 chuỗi bao gồm Tron, Ethereum, BSC, Solana v.v, trong đó Phần trăm lưu thông trên Tron và Ethereum cao nhất, lần lượt là 51,22% và 38,34%
- USDT được phát hành bởi Tether là nhà phát hành gốc trên 14 chuỗi khối bao gồm Tron, Ethereum, Solana, Omni, Avalanche, Tezos, Algorand, EOS, Liquid, Statemint, SLP, Near, Statemine, Polygon
- USDT trên các chuỗi khối còn lại được phát hành bởi các nhà phát hành phụ
Cơ Chế Gắn Kết
Nhà phát hành thực hiện đủ dự trữ tiền, cho phép người dùng luôn có thể đổi USDT sang USD với tỷ lệ 1:1 bất kỳ lúc nào.
Phân Tích Rủi Ro Tiềm Năng
1. Rủi Ro Thiếu Tài Sản Đảm Bảo từ Nhà Phát Hành Gốc
Tài sản ủng hộ việc phát hành USDT của Tether không hoàn toàn minh bạch, có rủi ro bị công ty lạm dụng và rủi ro đầu tư tương ứng.
Người nắm giữ USDT có thể sử dụng Chaineye để xem tình hình tài sản và nợ của Tether cũng như phân phối dự trữ tiền để đánh giá rủi ro tiềm năng.
Hiện nay, giá trị tài sản dự trữ của Tether cho USDT khoảng 680.6 tỷ USD, vượt quá lượng phát hành 657 tỷ USD, trong đó khoảng 90% tài sản dự trữ là tiền mặt và các tương đương tiền mặt có tính thanh khoản tốt, cũng như 9.02% cổ phần (khoảng 61.4 tỷ USD) được sử dụng cho đầu tư bao gồm tiền điện tử, tồn tại yếu tố rủi ro nhất định.
Tether bắt đầu phát hành báo cáo kiểm toán không định kỳ từ năm 2017, báo cáo kiểm toán mới nhất được công bố vào ngày 30 tháng 9 năm 2022, công ty kiểm toán là BDO, là công ty kiểm toán lớn thứ 5 trên thế giới, có trụ sở tại Brussels. Tether sử dụng BDO của Italia. Các báo cáo kiểm toán trước đó của Tether đến từ một công ty kiểm toán tại Quần đảo Cayman, có tên MHA Cayman, trước đây được gọi là Moore Cayman, công ty mẹ của họ là công ty kiểm toán hàng đầu của Anh MHA MacIntyre Hudson, từng bị điều tra bởi cơ quan quản lý tài chính Anh vào tháng 1 năm 2022 vì vấn đề kiểm toán.

2. Rủi ro từ bên phát hành tương derivatives
Cầu nối X-luyện: Tính bảo mật của USDT được chuyển qua cầu nối X-luyện phụ thuộc vào bảo mật của cầu nối X-luyện, thông tin cụ thể về cầu nối X-luyện có thể được tìm thấy trên DefiLlama
https://defillama.com/stablecoin/tether
Sàn giao dịch tập trung: Tùy thuộc vào sàn giao dịch cụ thể và loại tiền cụ thể được phát hành trên chuỗi đích, bạn có thể kiểm tra tình trạng dự trữ tài sản trên trang web chính thức tương ứng.
USDC (Stablecoin Đảm bảo Tập trung)
Giới thiệu
Được phát hành bởi Circle, một công ty thanh toán chuỗi khối được thành lập bởi các công ty như Coinbase, USDC là stablecoin xếp thứ hai về vốn hóa thị trường hiện nay, với tổng vốn hóa khoảng 423,6 tỷ USD.
Phân phối trên chuỗi công cộng
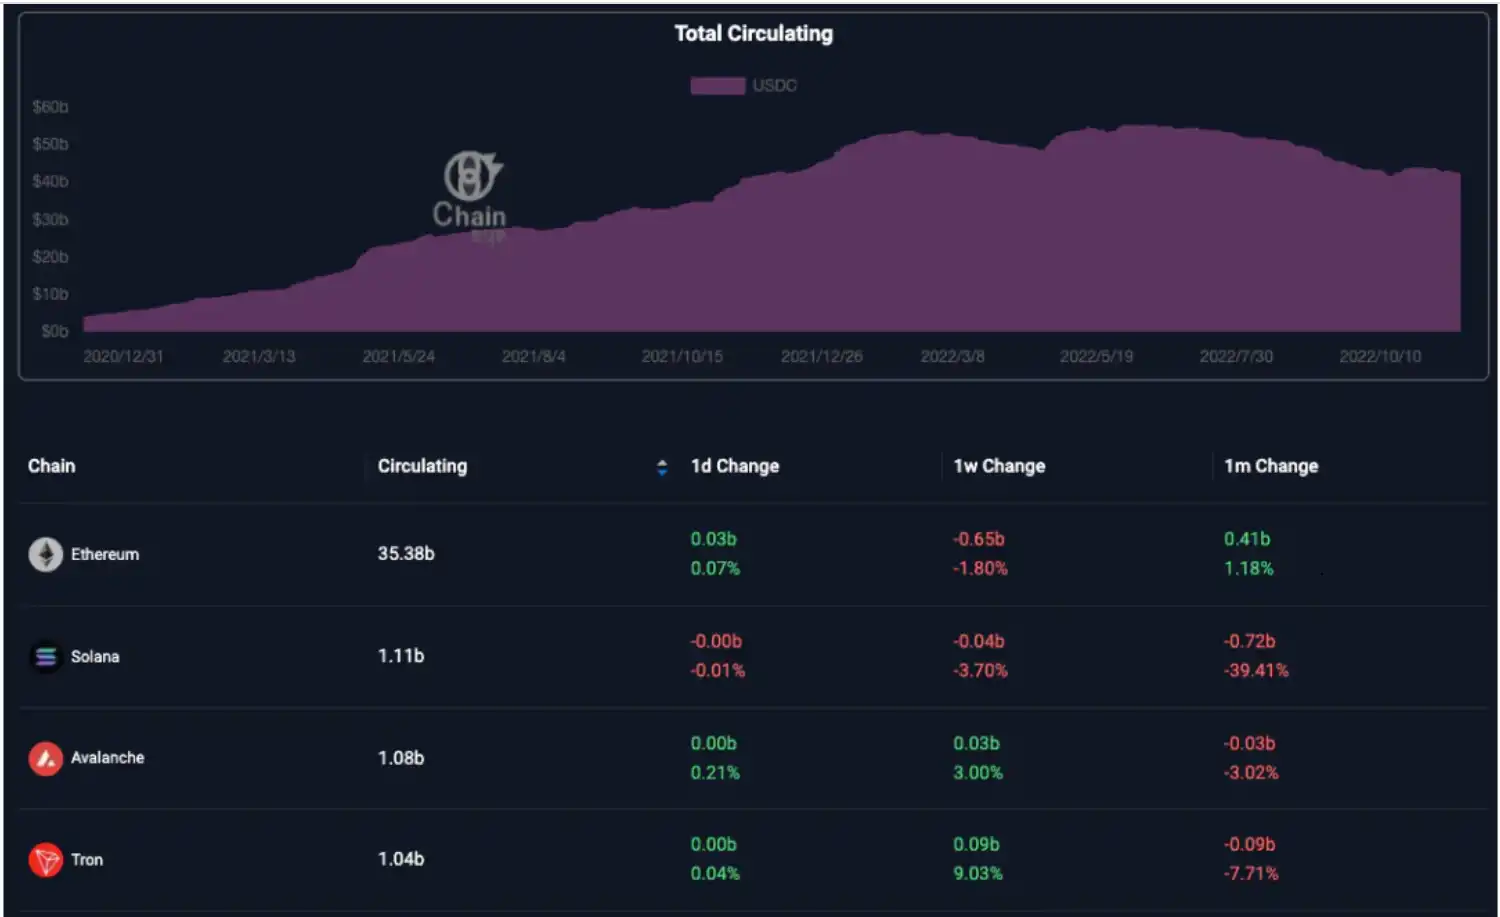
USDC lưu thông trên 59 chuỗi công cộng như Ethereum, Solana, Avalanche, Tron, với tỷ lệ lớn nhất trên Ethereum đạt 83,7%
USDC được phát hành gốc trên 14 chuỗi công cộng bao gồm Ethereum, Algorand, Avalanche, Flow, Hedera, Solana, Stellar, TRON, Arbitrum, COSMOS, NEAR, Optimism bởi bên phát hành gốc Circle
Khung cố định:
Người phát hành thực hiện dự trữ đầy đủ tiền, cho phép người dùng đổi USDT và USD với tỷ lệ 1:1 bất cứ lúc nào.
Kiểm toán và Tuân thủ pháp lý:
Dự trữ USDC
Phân Tích Rủi Ro Tiềm Năng
1. Rủi ro thiếu tài sản thế chấp từ Bên phát hành gốc
Người nắm giữ USDC có thể sử dụng Chaineye để xem tình hình tài sản và nợ của Circle cũng như phân phối dự trữ, đánh giá rủi ro tiềm năng.
https://chaineye.tools/stablecoins/stats/USDC
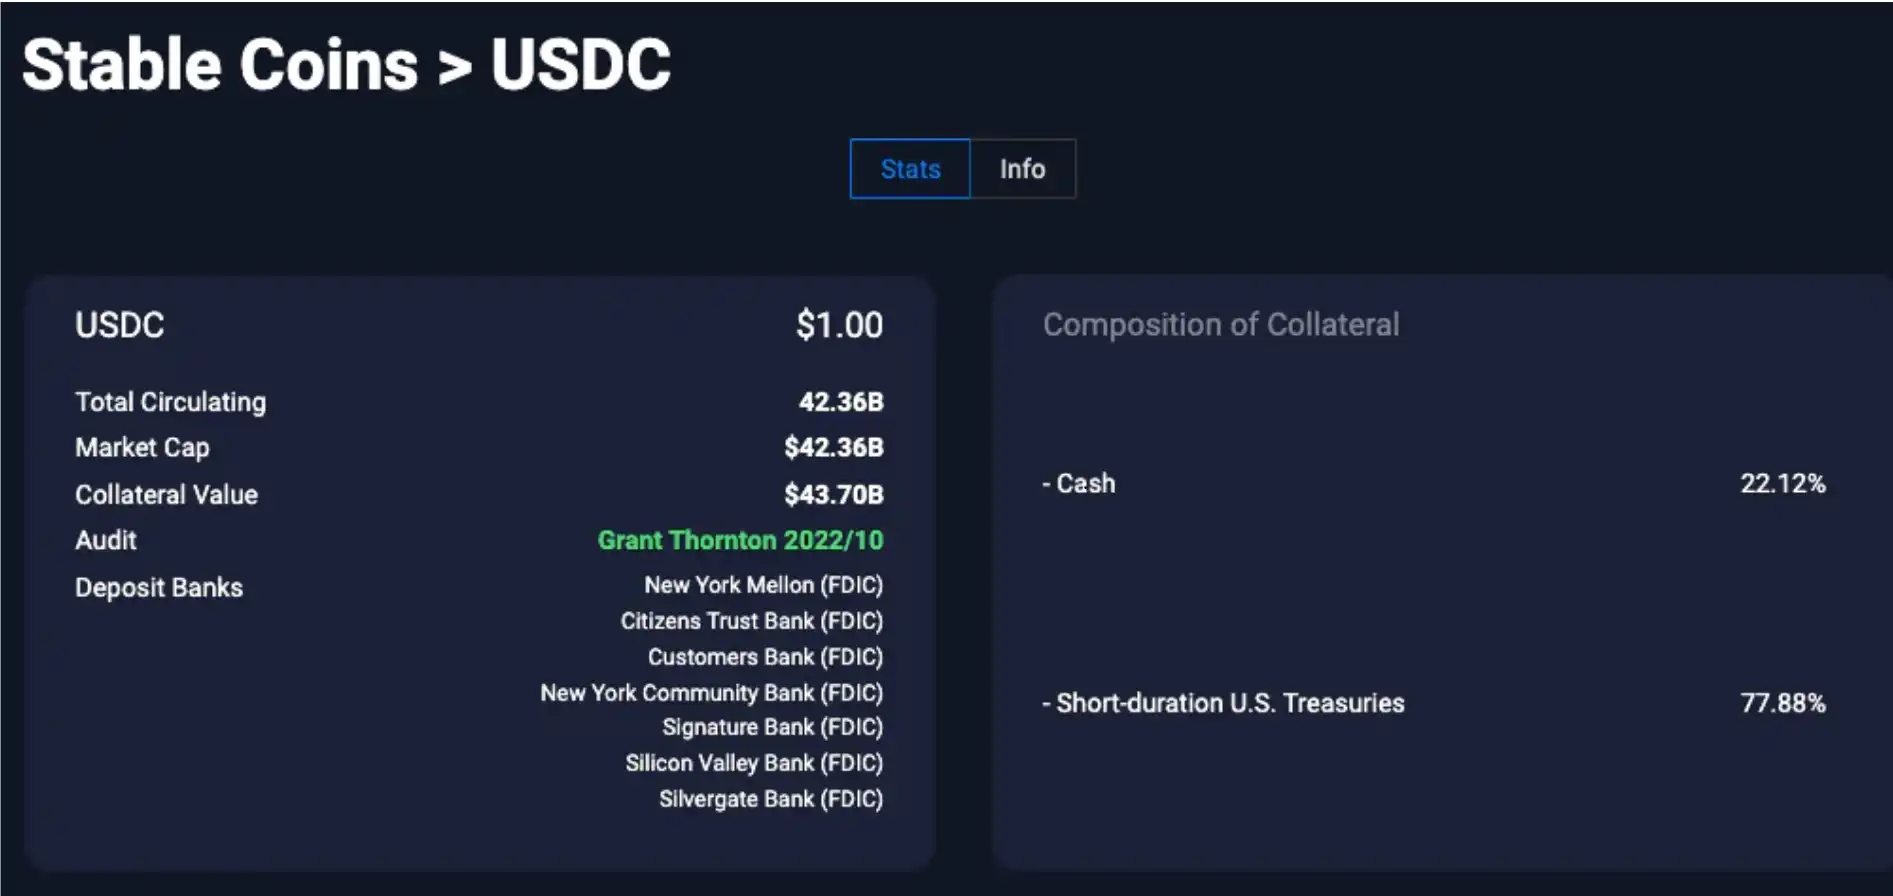
Mỗi tuần, Circle sẽ cập nhật thông tin dự trữ và lượng phát hành. Vào ngày 10 tháng 12 năm 2022, giá trị tài sản dự trữ của Circle cho USDC là khoảng 437 tỷ USD, vượt qua lượng phát hành lúc đó là 423,6 tỷ USD, trong đó tài sản dự trữ chỉ bao gồm tiền mặt và trái phiếu ngắn hạn của Chính phủ Mỹ, chiếm 22,12% và 77,88% tương ứng, rủi ro thấp.
Circle đã phát hành bản báo cáo kiểm toán hàng tháng kể từ tháng 10 năm 2018, các báo cáo kiểm toán do công ty kiểm toán lớn thứ sáu của Mỹ là Grant Thorton cung cấp. Dự trữ tiền của Circle được giữ bởi các tổ chức tài chính hàng đầu tại Mỹ, bao gồm ngân hàng BlackRock và ngân hàng New York Mellon. Đồng thời, vào ngày 9 tháng 8 năm 2021, Circle đã tuyên bố sẽ trở thành Ngân hàng Tiền điện tử Quốc gia, hoạt động dưới sự giám sát và quản lý rủi ro của Ngân hàng Dự trữ Liên bang Mỹ, Bộ Tài chính Mỹ, Văn phòng Quản lý Tiền tệ Mỹ (OCC) và Cơ quan Bảo hiểm Tiền gửi Quốc gia Mỹ (FDIC). Tài sản dự trữ tiền của Circle được giữ tại các ngân hàng hỗ trợ bởi hệ thống FDIC như New York Mellon, mỗi tài khoản được bảo hiểm tối đa 250 nghìn USD, giảm thiểu một phần rủi ro bị đẩy đến.
2. Rủi ro từ Phát hành Chứng khoán Phái sinh
Cầu nối Cross-chain: Có thể tra cứu thông tin cụ thể về cầu nối Cross-chain trên DefiLlama.https://defillama.com/stablecoin/usd-coin
Nhà phát hành chứng khoán phái sinh khác: Xem xét cụ thể từng vấn đề.
BUSD (Đồng Stabilcoin Thế trung)
Giới thiệu
BUSD là một đồng Stabilcoin được phát hành thông qua sự hợp tác giữa Binance và Paxos (Paxos cũng là công ty phát hành đồng USDP), được phê duyệt và giám sát bởi Sở Dịch vụ Tài chính tiểu bang New York (NYDFS). BUSD hiện đang đứng thứ ba về vốn hóa trên thị trường, với tổng giá trị thị trường khoảng 220,7 tỷ đô la.
Phân phối trên chuỗi công khai
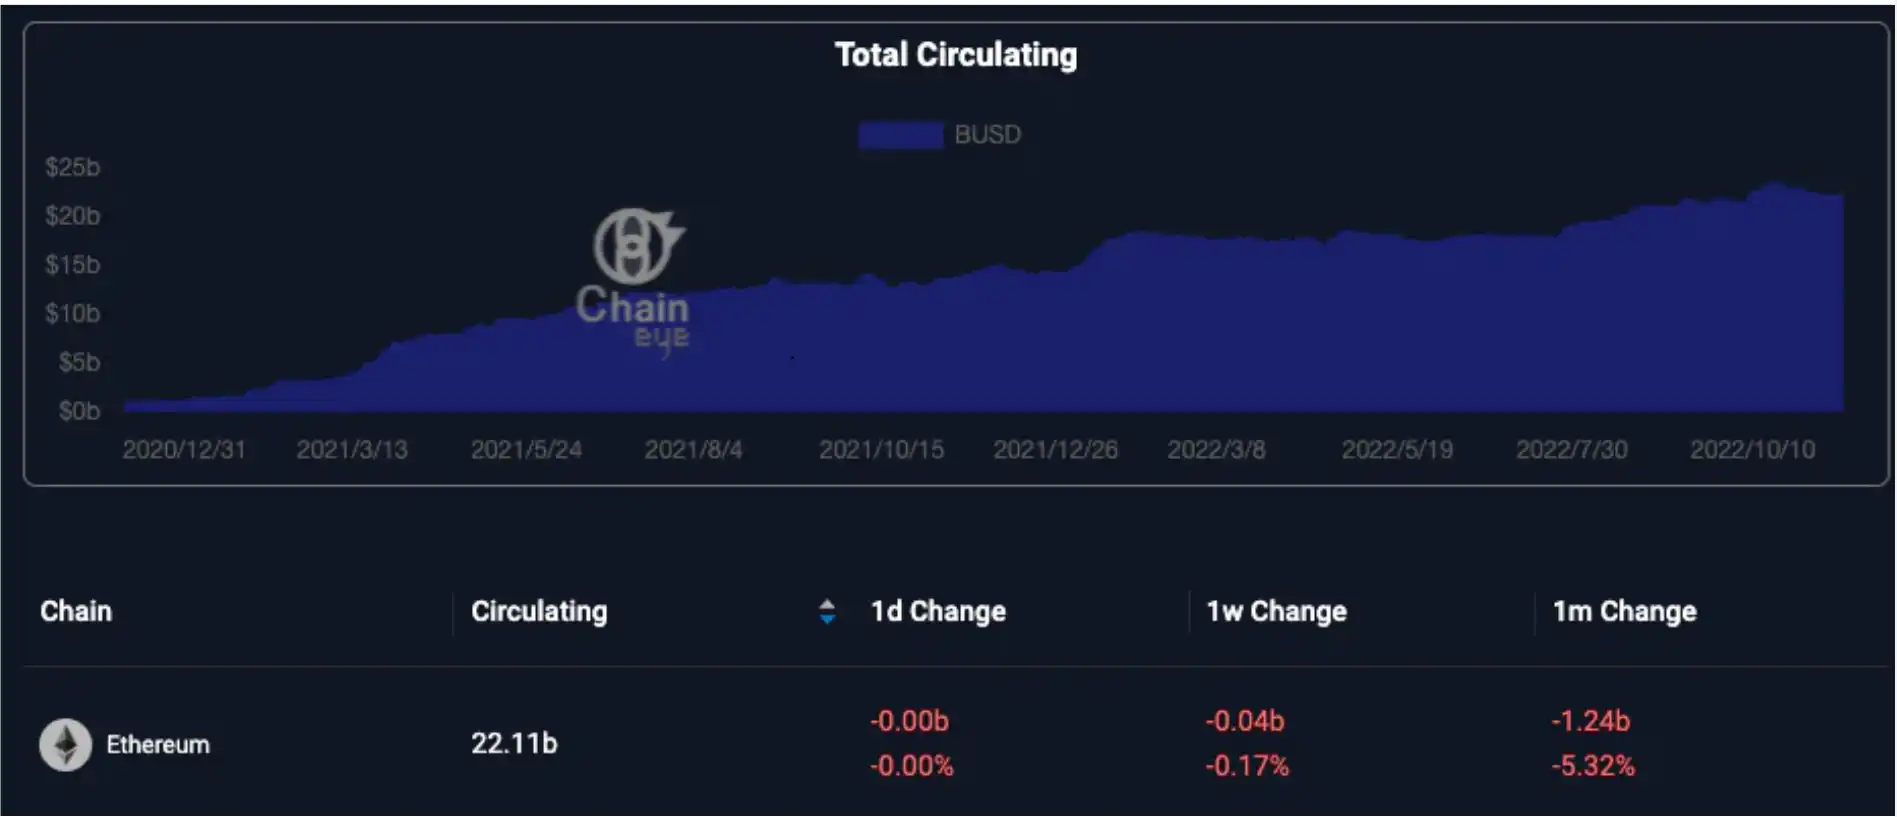
BUSD lưu thông trên 33 chuỗi công khai như Ethereum, BNB, trong đó tỷ lệ trên Ethereum đạt 77,96%.
BUSD nguyên thuỷ chỉ được phát hành trên Ethereum
Để mở rộng tính thanh khoản của BUSD lên các chuỗi khác, Binance đã thế chấp đủ một phần BUSD nguyên thuỷ trên Ethereum và phát hành Binance-Peg BUSD trên BNB, BSC, Avalanche và Polygon
Các BUSD trên các chuỗi khác đều được các nhà phát hành chứng khoán khác phát hành
Cơ chế Neo
Phát hành viên duy trì dự trữ tiền đủ, cho phép người dùng đổi 1:1 giữa USDT và USD bất cứ lúc nào.
Phân Tích Rủi Ro Tiềm Ẩn
1. Rủi Ro từ Phát Hành Viên Gốc
Người giữ BUSD có thể sử dụng Chaineye để xem tình hình tài sản và nợ của BUSD cũng như phân phối dự trữ, đánh giá rủi ro tiềm ẩn.
https://chaineye.tools/stablecoins/stats/BUSD
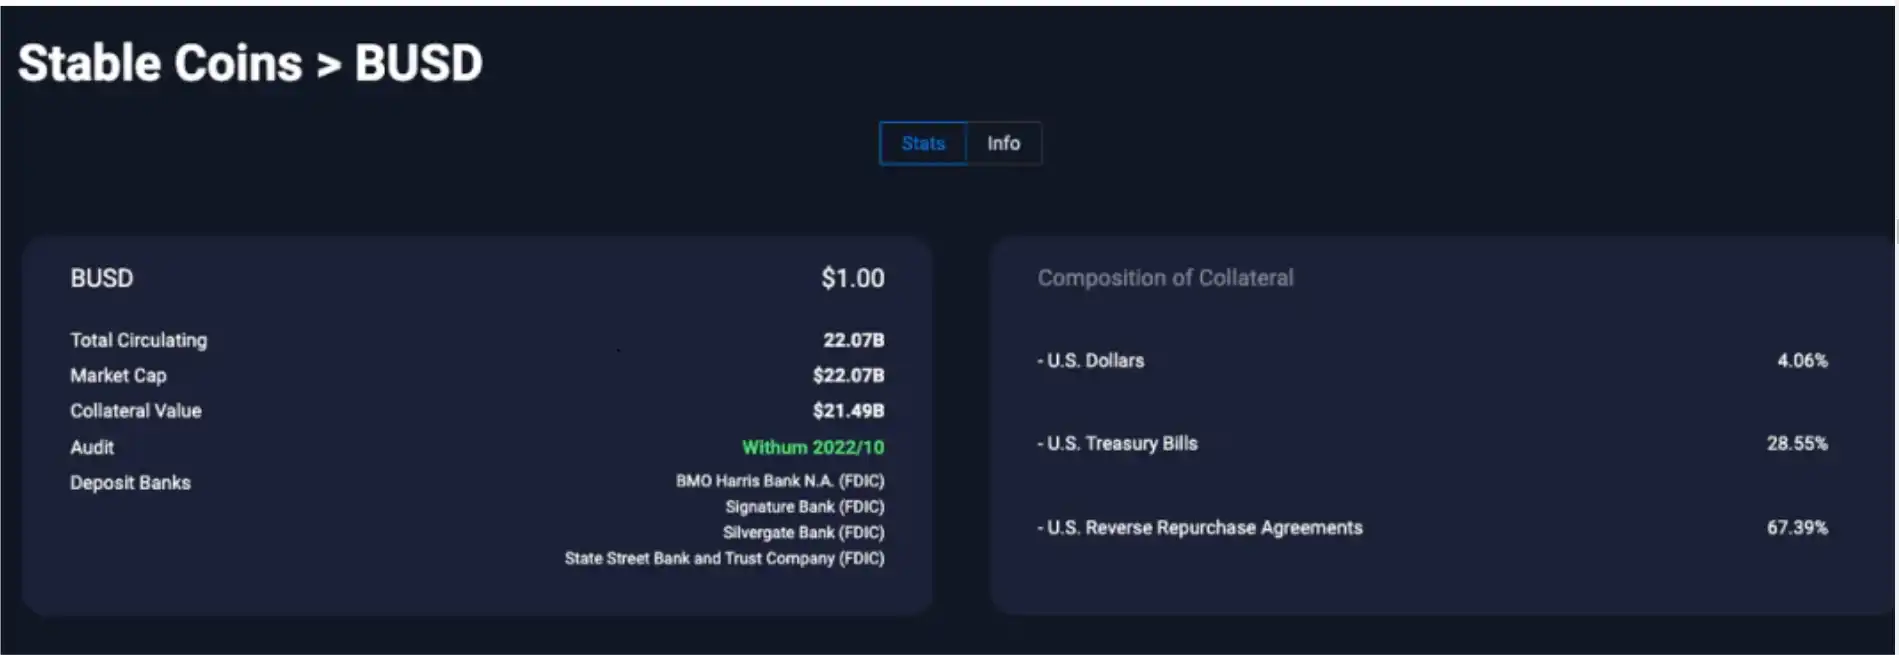
Paxos sẽ phát hành báo cáo tài sản dự trữ mỗi cuối tháng, dữ liệu thế chấp cuối cùng được công bố không trùng khớp với lưu hành mới nhất. Hiện tại, tổng lưu hành BUSD là 220,7 tỷ USD (ngày 10 tháng 12 năm 2022), báo cáo tương ứng chưa được công bố.
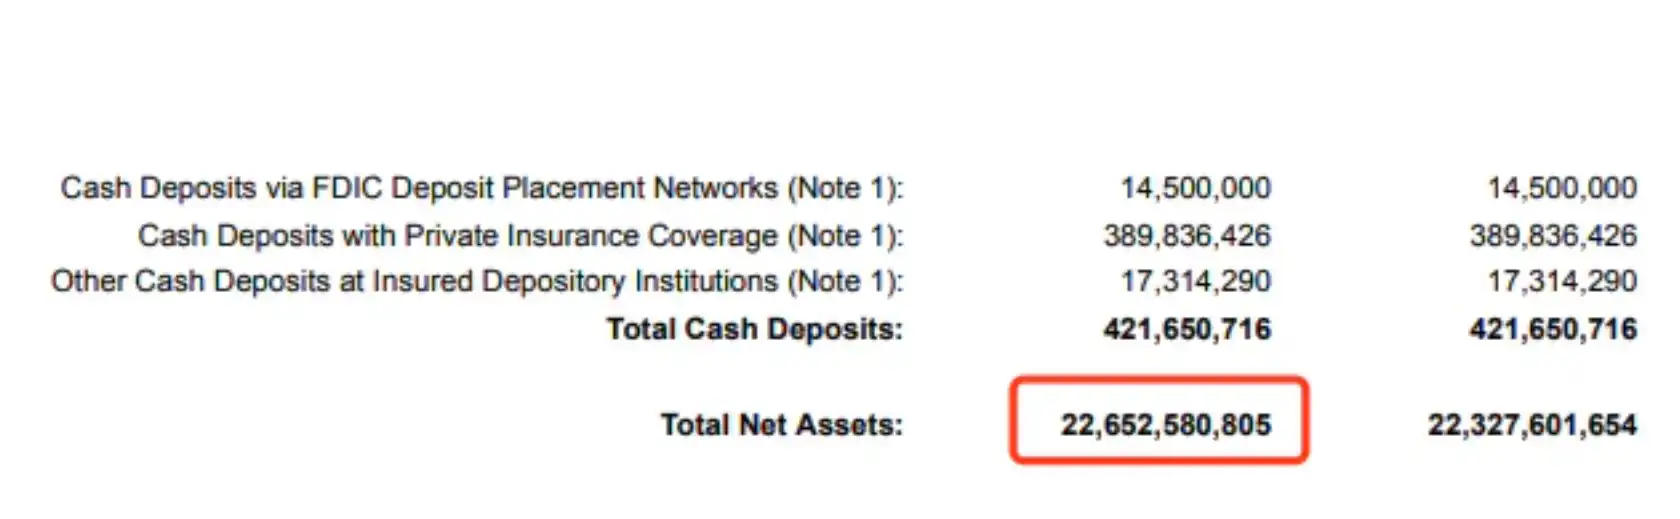
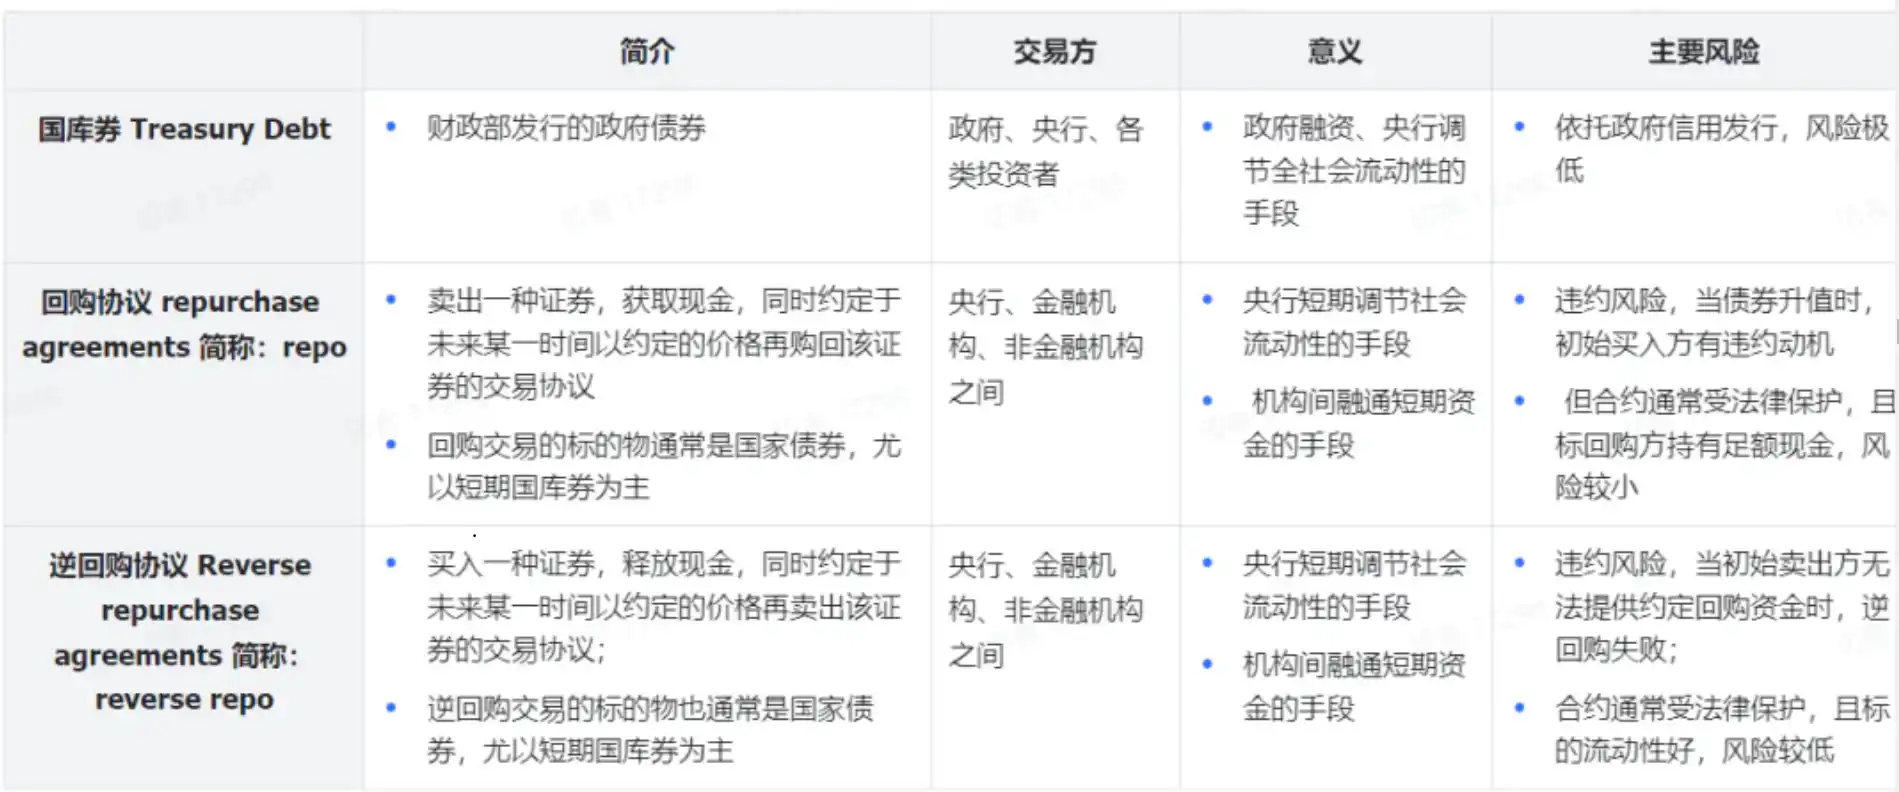
Báo cáo mới nhất được công bố vào ngày 30 tháng 11 năm 2022, giá trị tài sản dự trữ ròng là 226,5 tỷ USD, vượt qua lưu hành của 223,8 tỷ USD vào ngày đó. Các tài sản dự trữ bao gồm tiền mặt, trái phiếu Thủ quỹ Hoa Kỳ và thoả thuận bán ngược thế chấp trái phiếu Chính phủ Hoa Kỳ, rủi ro thấp.
Tình hình tài sản dự trữ mới nhất hàng tháng có thể được tra cứu trên Paxos (Lưu ý: Báo cáo mới nhất từ Paxos chưa được kiểm toán bởi công ty kiểm toán bên thứ ba, báo cáo đã được kiểm toán sẽ có sự chênh lệch thời gian khoảng một tháng so với thời gian công bố của Paxos, dữ liệu trong Chaineye là báo cáo mới nhất đã được kiểm toán bởi bên thứ ba).
BUSD Reserve được lưu trữ bởi các ngân hàng như BMO Harris Bank. Báo cáo kiểm toán của Paxos được thực hiện bởi công ty kiểm toán bên thứ ba WithumSmith+Brown, một trong 25 công ty kiểm toán hàng đầu trên toàn cầu.
2. Mối Đe Dọa từ Phát Hành Tài Sản Tương Lai
Cầu Nối Liên Chuỗi: Thông tin cụ thể về cầu nối liên chuỗi có thể được truy vấn trên DefiLlama https://defillama.com/stablecoin/binance-usd
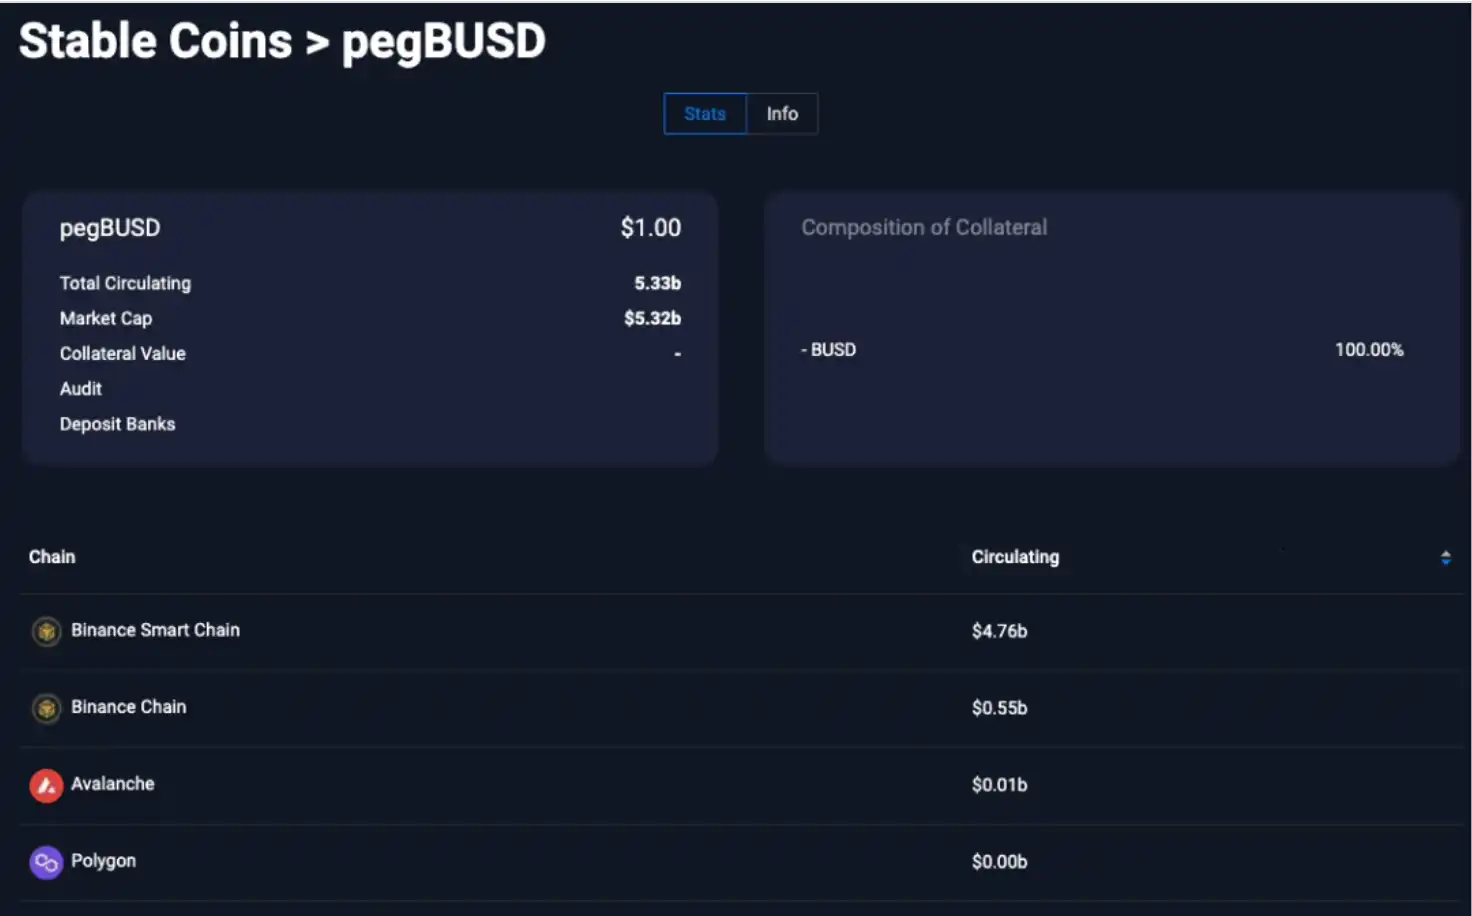
Sàn Giao Dịch Tập Trung: Binance đã thế chấp đủ BUSD gốc trên Ethereum, phát hành BUSD Liên Kết Binance trên BNB, BSC, Avalanche và Polygon, thông tin về việc Binance đã dự trữ cho BUSD Liên Kết Binance trên mỗi chuỗi có thể được truy vấn qua Chaineye. Tỷ lệ thế chấp BUSD mà Binance đã khoá là 100%, mức độ rủi ro thấp.
https://chaineye.tools/stablecoins/stats/pegBUSD
Nhà phát hành phái sinh khác: Xem xét từng trường hợp cụ thể
DAI (Đồng Stabilcoin Thế chân trị)
Giới thiệu
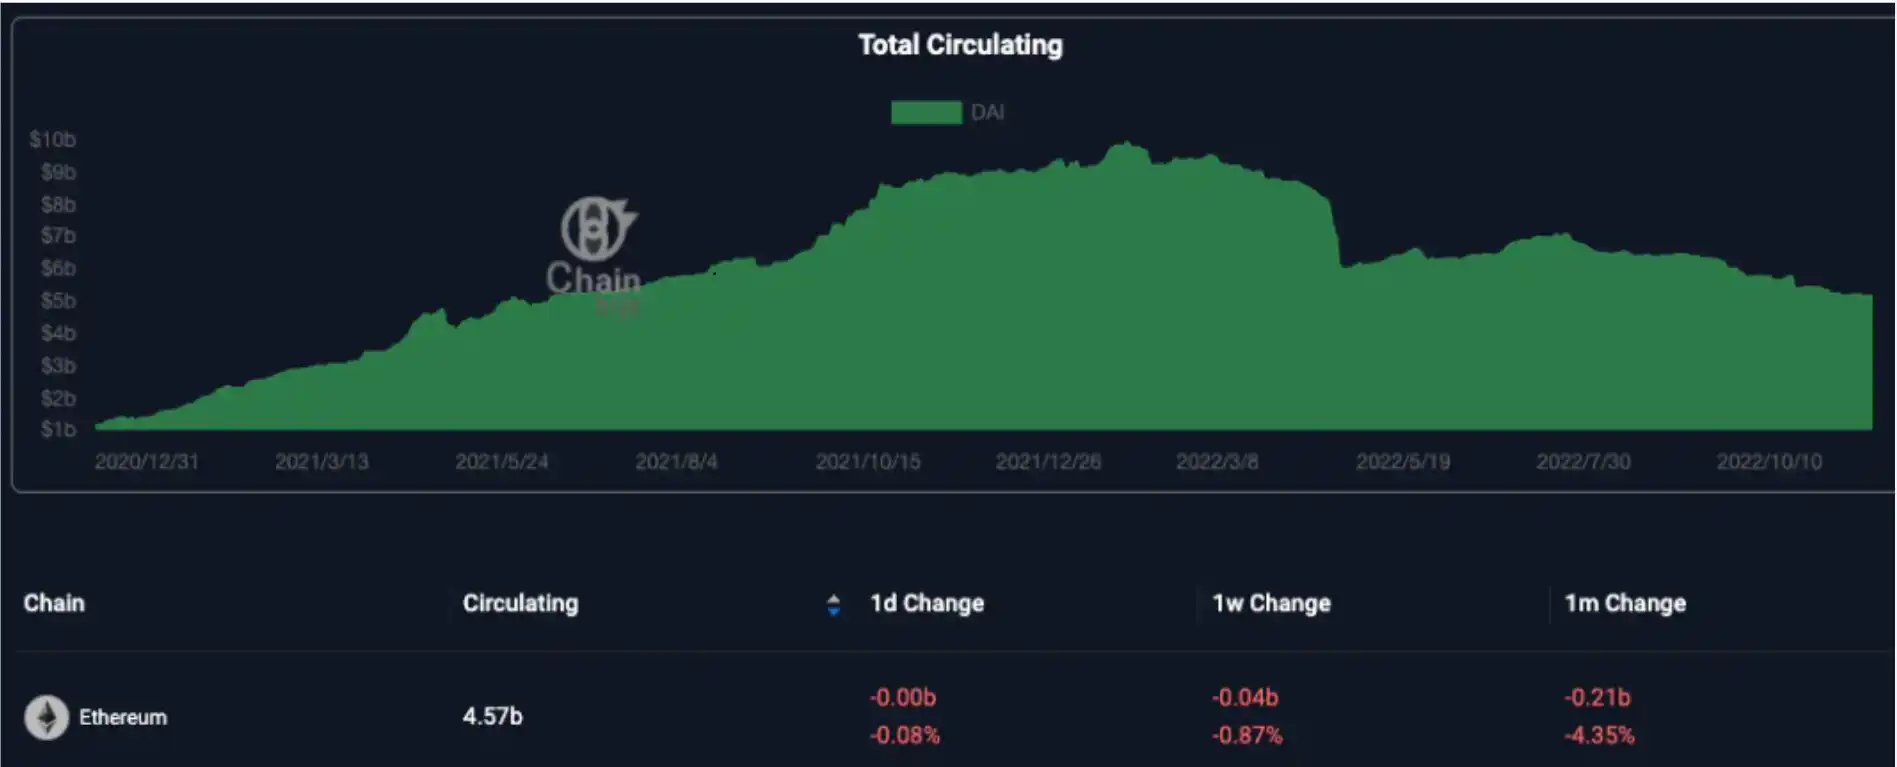
DAI là một loại đồng stabilcoin được đúc bởi giao thức cho vay phi tập trung Maker DAO, hiện đang đứng thứ tư về vốn hóa thị trường trong tất cả các đồng stabilcoin với tổng vốn hóa khoảng 54.2 tỷ USD.
Phân bố trên chuỗi công cộng
DAI lưu thông trên khoảng 40 chuỗi công cộng như Ethereum, Polygon, BSC, với tỷ lệ trên Ethereum lên tới 88.33%.
MakerDAO chỉ triển khai trên Ethereum, vì vậy DAI gốc đều trên Ethereum.
DAI trên các chuỗi khác đều được phát hành bởi những nhà phát hành phái sinh khác.
Cơ chế phát hành
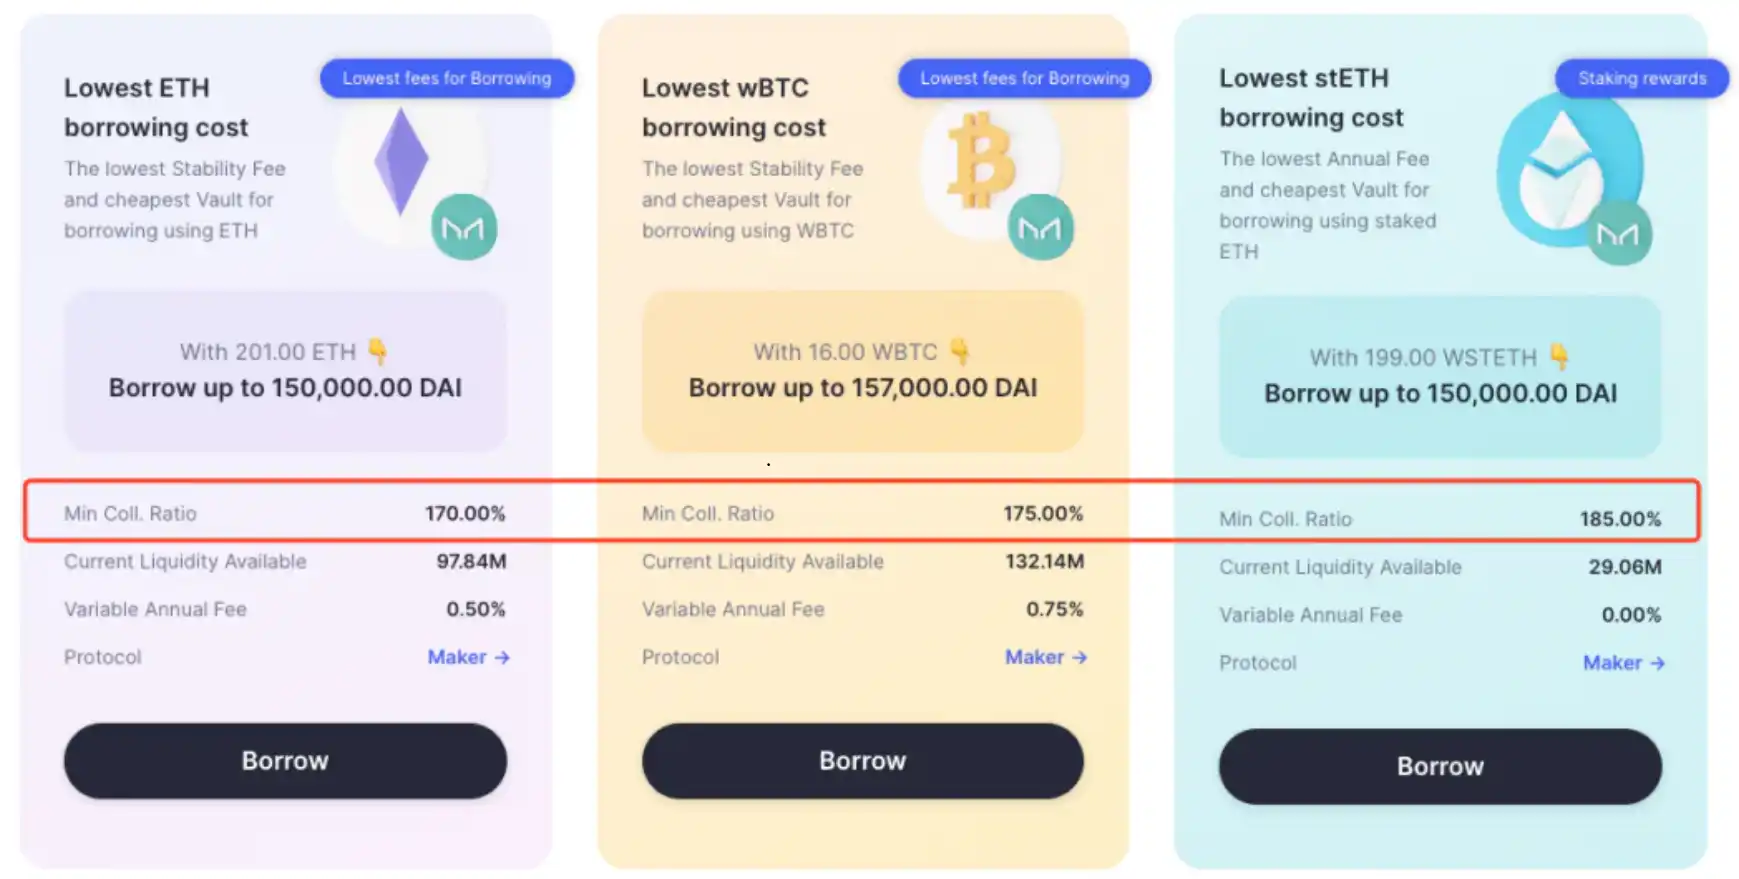
DAI được người dùng đúc thông qua giao thức Maker bằng việc thế chấp tài sản, số lượng DAI có thể đúc không vượt quá một tỷ lệ nào đó của giá trị tài sản thế chấp, tương đương với việc thế chấp bất động sản trong tài chính truyền thống để vay tiền mặt. Người dùng có thể bất cứ lúc nào đổi DAI để đổi lại tài sản thế chấp và phá hủy DAI, trong quá trình đổi cần phải trả một khoản phí ổn định.
Khi giá trị tài sản thế chấp của người dùng giảm, làm giảm tỷ lệ thế chấp, sẽ kích hoạt thanh toán cưỡng chế, tài sản thế chấp sẽ bị bán ra với giá áp đảo và người dùng phải trả phí phạt 13%. Sau khi tài sản thế chấp được thanh toán, người dùng không cần trả lại DAI.
Giao thức Maker hỗ trợ ETH, WBTC và hơn 20 loại tài sản thế chấp khác, tỷ lệ thế chấp và phí ổn định cho từng loại tài sản đều do chỉ số rủi ro của tài sản và quyết định quản trị của chủ sở hữu MKR quyết định.
Cơ chế ổn định
Khi giá của DAI thấp hơn 1 đô la: Số lượng DAI được đúc định bởi tài sản thế chấp được tính theo giá trị tài sản của đô la, và khi người dùng đổi DAI để đổi lấy tài sản thế chấp từ giao thức Maker, giá trị DAI được giao thức xem như 1 đô la, do đó người dùng có thể chọn đổi một lượng DAI nhất định để đổi lại tài sản thế chấp và phá hủy DAI, giảm nguồn cung DAI.
Khi giá của DAI cao hơn 1 đô la: Người dùng có động lực để tiếp tục tạo thêm DAI và bán để thu lợi nhuận; đồng thời MakerDAO cung cấp cơ chế gửi DAI, cộng đồng sẽ tăng mức gửi DAI, khuyến khích người nắm giữ khoá DAI để giảm lưu thông. Lãi suất DAI được thanh khoản MakerDAO trả bằng thu nhập ổn định, nếu thu nhập ổn định không đủ để chi trả lãi suất gửi DAI, Maker sẽ phát hành thêm MKR để bù đắp khoảng cách.
Đề xuất cho phép DAI tách khỏi đô la: Ngày 28 tháng 8 năm 2022, Rune Christensen, người sáng lập MakerDAO, đã đăng bài viết "Con đường Tuân thủ và Con đường Phi trung tâm: Tại sao Maker không có lựa chọn nào khác ngoài việc chuẩn bị cho việc DAI tự do nổi"? , chỉ ra rằng hiện có hơn 50% DAI được thế chấp bằng USDC và các biện pháp quản lý đang tăng cường chống lại tiền điện tử có thể xảy ra mà không cần thông báo trước, ngay cả đối với người dùng hợp pháp và vô tội cũng không có khả năng khôi phục.
Do đó, Rune Christensen đề xuất thông qua một kế hoạch được gọi là "Kế hoạch Kết thúc trò chơi" tăng dần tỷ lệ thế chấp tài sản phi trung tâm của DAI, tăng cường khả năng chống kiểm duyệt. Rune chỉ ra rằng quá trình này có thể dẫn đến mất mát 50% người dùng, nhưng Maker sẽ ưu tiên lựa chọn phi trung tâm và cho phép DAI tách khỏi đô la một cách nhất định để duy trì tính phi trung tâm.
1. Nội dung chính của "Kế hoạch Kết thúc trò chơi"
a. Phân chia quản trị phức tạp của MakerDAO thành nhiều MetaDAO, chịu trách nhiệm cho các nhiệm vụ quản trị cụ thể, nâng cao mức độ phi trung tâm của quản trị: Mỗi MetaDAO có thể tập trung vào nhiệm vụ của mình, thực hiện quản trị đa trung tâm, cho phép MetaDAO hoạt động song song, tăng tốc quá trình quản trị. Các MetaDAO là độc lập với nhau, có token quản trị và quy trình quản trị riêng, cần phải kiếm lợi nhuận riêng.
b. Giới thiệu thêm tài sản phi trung tâm: Giảm phí ổn định cho tài sản thế chấp như ETH, wBTC, giảm nhu cầu tạo DAI thông qua USDC; giới thiệu ETHD, cho phép người dùng tạo ETHD thông qua stETH sau đó tạo DAI, nhằm tăng tỷ lệ phần trăm ETH trong tài sản thế chấp, từ đó tăng tỷ lệ phần trăm tài sản phi trung tâm.
c. Ba chiến lược thế chấp tiến triển theo từng bước, từng bước tiến triển hướng tới phi trung tâm: Ba chiến lược lần lượt là chiến lược Dơve, chiến lược Véng, chiến lược Phượng, theo dõi dần theo dòng thời gian, tiến triển dần dần tùy thuộc vào mức độ đe dọa từ phía quản lý.
Chiến lược Bồ câu: Tăng cường tài sản thế chấp càng nhiều càng tốt, duy trì tăng trưởng tài sản nhanh chóng; Chiến lược Diều hâu: Trong trường hợp DAI bị tấn công bởi cơ quan có thẩm quyền, giới hạn rủi ro phơi bày cho tài sản thực (RWA) có thể được kiểm soát bởi cơ quan có thẩm quyền là 25%, nhằm mục tiêu cân bằng giữa tăng trưởng hiệu suất và tính linh hoạt;
Chiến lược Phượng hoàng: Trong trường hợp có bằng chứng cho thấy sẽ bị tấn công bởi cơ quan có thẩm quyền hoặc tất cả tài sản thế chấp RWA đã bị tịch thu, sẽ chuyển sang chiến lược Phượng hoàng để loại bỏ hoàn toàn rủi ro tiếp xúc với RWA, chỉ có RWA không thể bị cơ quan có thẩm quyền kiểm soát mới có thể được sử dụng làm tài sản thế chấp.
d. Cho phép DAI tách khỏi đồng USD khi bị tấn công bởi cơ quan có thẩm quyền: Rune giả định rằng trong giai đoạn ban đầu của việc kích hoạt việc DAI tự do đạt tới 50%, có thể có tới 50% người dùng giao thức sẽ rời khỏi trong thời gian ngắn.
Trong giai đoạn này, Maker cho phép DAI tự do từ 1:1 đồng USD và dần dần thay đổi giá theo mục tiêu lãi suất, mục tiêu lãi suất tích cực tăng cầu tăng, giảm cung DAI, trong khi mục tiêu lãi suất tiêu cực có hiệu ứng ngược lại.
Thiết lập sự ổn định tương đối của DAI thông qua việc điều chỉnh lãi suất, không cần phải gắn kết 1:1 với đồng USD. Rune cũng cho biết DAI sẽ duy trì việc gắn kết với đồng USD ít nhất trong vòng 3 năm, và thời gian này sẽ được gia hạn nếu không có đe dọa trực tiếp.
Nếu có thể nâng cao mức độ phi tập trung của tài sản thế chấp lên 75%, thì sẽ giữ vững việc gắn kết với đồng USD vô thời hạn.
2. Tiến triển của “Kế hoạch Cuối cùng”
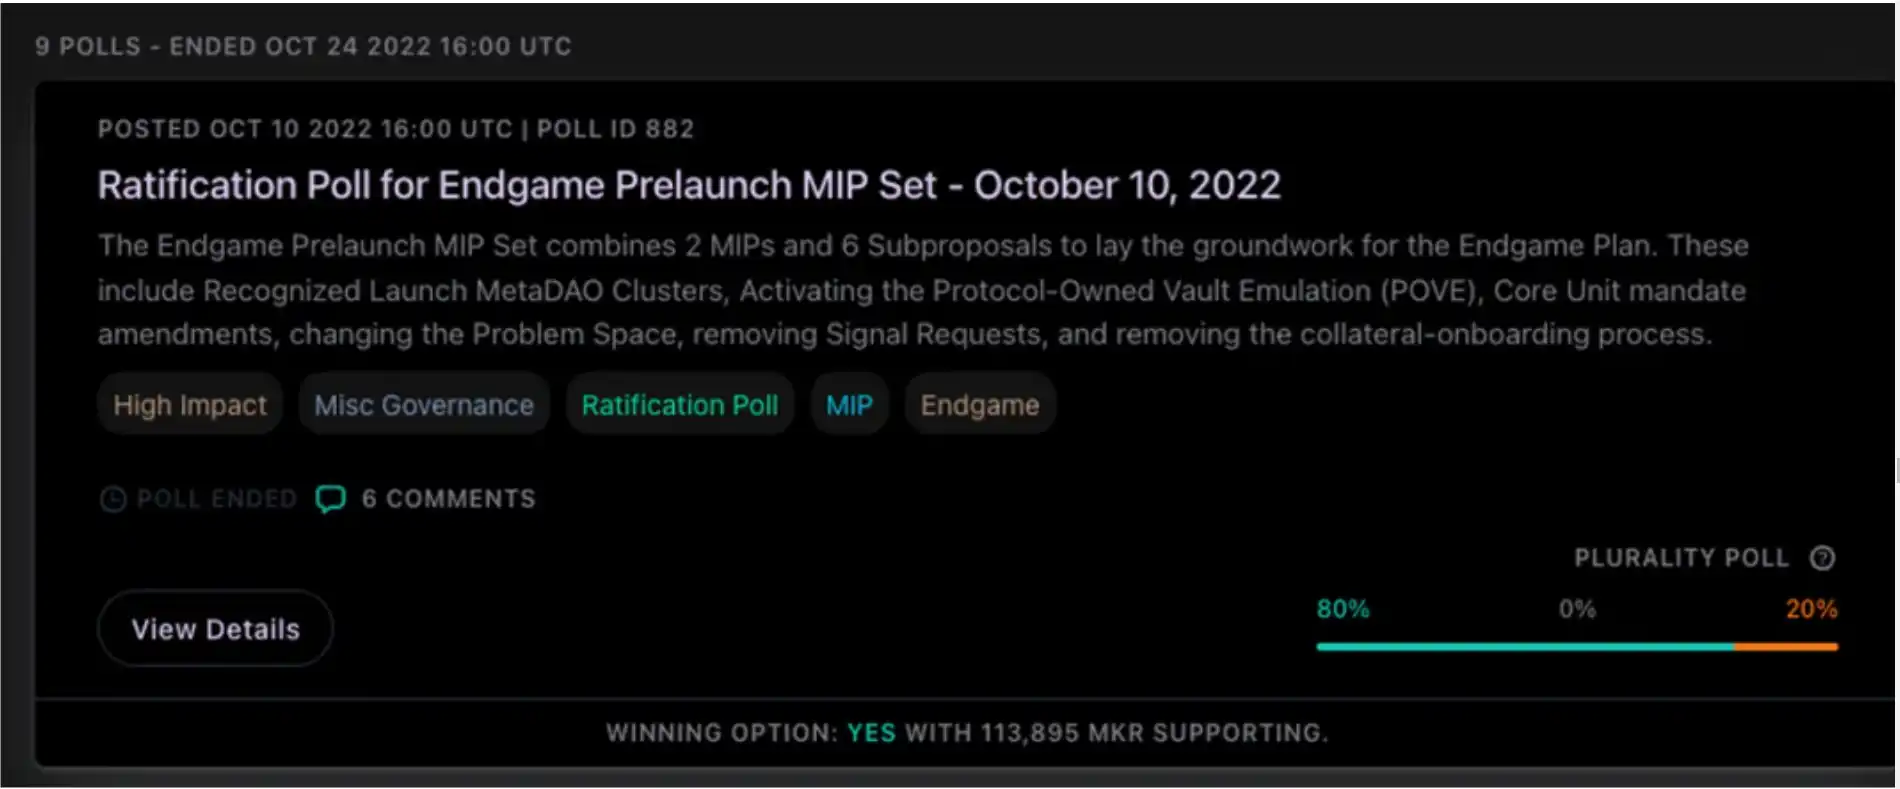
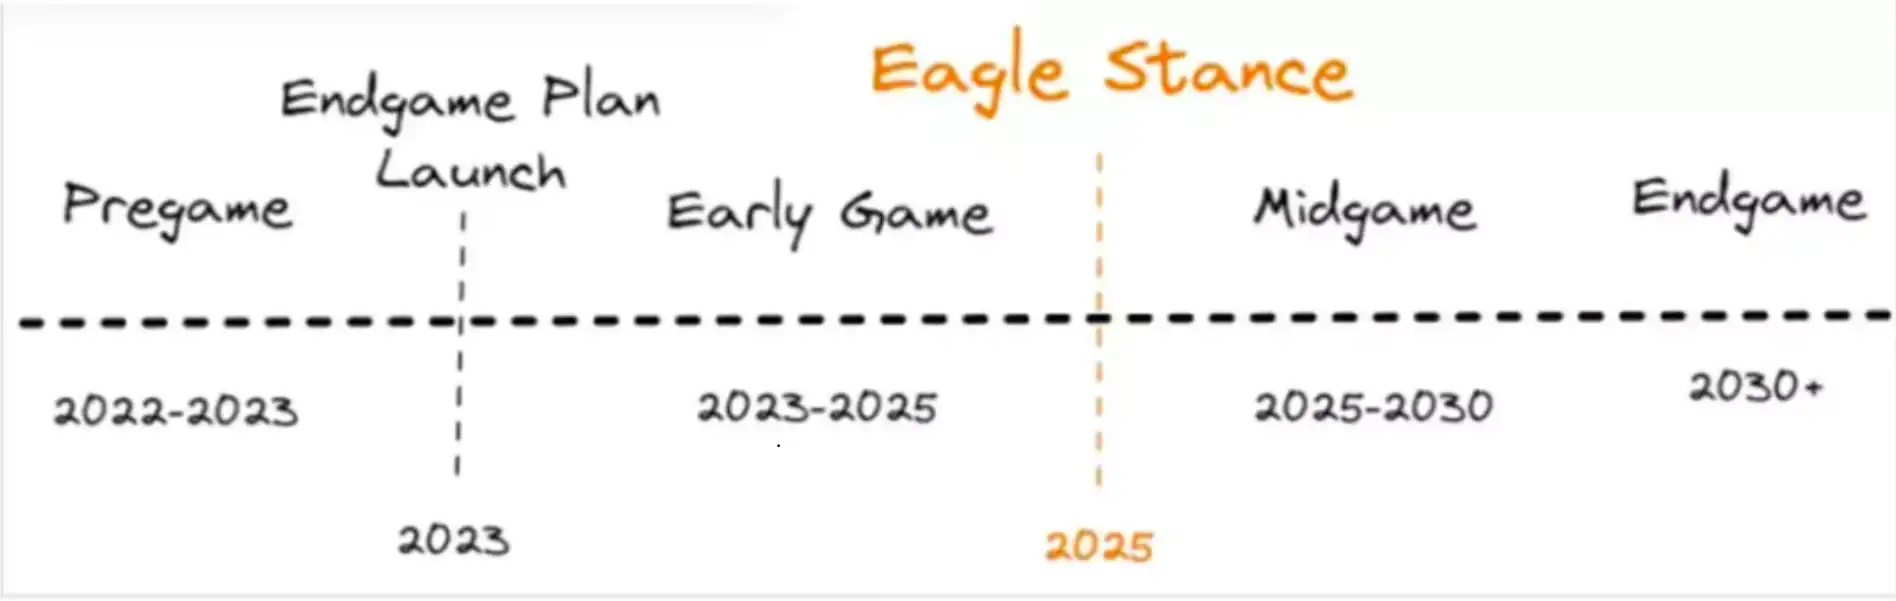
“Kế hoạch Cuối cùng” đã được đề xuất vào ngày 10 tháng 10 năm 2022, hiện đã thông qua bỏ phiếu cộng đồng, lộ trình của Kế hoạch Cuối cùng đã được chia thành 4 giai đoạn chính.
Bản beta sẽ được triển khai trong vòng 12 tháng, xây dựng ETHD, triển khai 6 MetaDAO, khởi động khai thác thanh khoản token hệ sinh thái của MetaDAO, v.v. Tuy nhiên, bản đầy đủ sẽ không được triển khai cho đến năm 2030 hoặc sau đó.
Phân tích Rủi ro Tiềm tàng
1. Rủi ro từ phía Người phát hành gốc
Giao thức MakerDAO đã bị lỗi, bị kẻ tấn công tận dụng để tăng cung độc hại. MakerDAO đã ổn định hoạt động trong 5 năm kể từ khi mạng chính ra mắt vào năm 2017, mã nguồn đã trải qua quá trình xác thực tốt. Đồng thời, MakerDAO đã hạn chế loại tài sản thế chấp được hỗ trợ, chủ yếu là các token có chất lượng cao.
Rủi ro thanh lý: Khi thị trường đối mặt với sự kiện Black Swan cực đoan, dẫn đến giảm giá nhanh chóng của toàn bộ tài sản thế chấp, hoặc khi tài sản thế chấp như USDC bị đóng băng vì lý do nào đó, Maker sẽ mất giá trị của tài sản thế chấp không được thanh lý kịp thời, tạo ra rủi ro mất giá trị.
2. Rủi ro từ phía Người Phát Hành Tài Sản Tài Chính
Cầu nối X-Chain: Thông tin cụ thể về cầu nối X-Chain có thể được truy vấn trên DefiLlama
Nhà phát hành tài sản tài chính khác: Cụ thể từng trường hợp cần phân tích kỹ https://defillama.com/stablecoin/dai
FRAX (Tiền Điện Tử Phi Tâm Trung & Tiền Ổn Định Thế Chấp)
Giới Thiệu
Frax là một giao thức tiền ổn định phi tâm trung kết hợp giữa tài sản thế chấp và thuật toán, FRAX là tiền ổn định do nó phát hành. FRAX hiện đang có vốn hóa thị trường khoảng 11,8 tỷ USD, xếp thứ 5 về vốn hóa trong các loại tiền ổn định.
Phân Phối trên Các Mạng Công Cộng
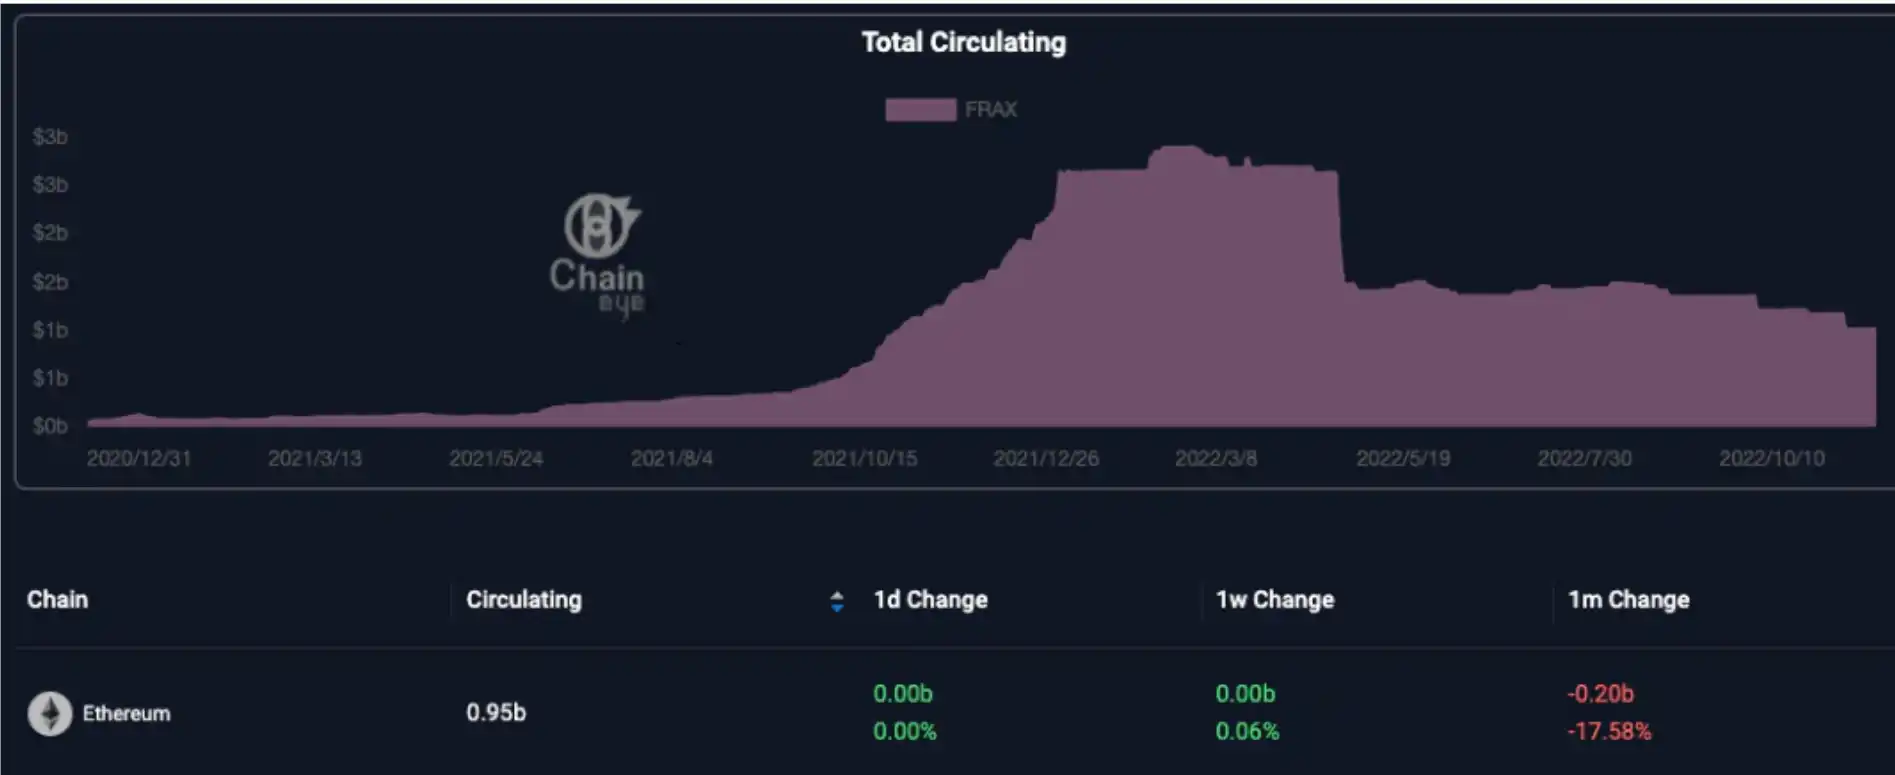
FRAX lưu thông trên 33 mạng công cộng như Ethereum, Arbitrum với số lượng lưu thông trên Ethereum lên đến 92,89%. FRAX được phát hành gốc FRAX chỉ lưu thông trên Ethereum, FRAX trên các mạng khác đều là do các nhà phát hành tài sản tài chính phát hành trên nhiều mạng.
Cơ Chế Phát Hành & Đổi Thưởng
Khi người dùng gửi $1 tài sản thế chấp vào hệ thống Frax, Frax sẽ phát hành 1 FRAX cho người dùng, tài sản thế chấp được gửi là sự kết hợp của tiền ổn định và FXS; đồng thời người dùng cũng có thể trả lại 1 FRAX cho giao thức, nhận được sự kết hợp trị giá $1 của FXS và U.
Trong quá trình Đúc FRAX và Đổi FRAX, FXS liên quan sẽ bị hủy và đúc mới, thay đổi nguồn cung của FXS trên thị trường.
Trong quá trình Đúc và Đổi, tỷ lệ pha trộn giữa stablecoin và FXS (Token Quản trị Frax) được xác định bởi Tỷ lệ Cầm đồ mục tiêu của Giao thức Frax (Số lượng FRAX/Số lượng cầm đồ của stablecoin) bằng nhau, ví dụ khi Tỷ lệ Cầm đồ là 80%, người dùng cần 0.8U và 0.2U giá trị của FXS để Đúc một FRAX. Tỷ lệ Cầm đồ mục tiêu được cộng đồng nắm giữ FXS điều chỉnh mỗi giờ.
Cơ chế Neo
Khi giá FRAX cao hơn 1 đô la, các thợ săn lợi dụng có thể tiêm 1 đô la giá trị vào hệ thống để Đúc FRAX và bán trên thị trường để lời.
Khi giá FRAX thấp hơn 1 đô la, các thợ săn lợi dụng có thể mua FRAX với giá thấp trên thị trường công khai, sau đó đổi 1 đô la giá trị trong hệ thống.
Trong điều kiện thị trường khá tích cực, và người dùng tin tưởng vào Frax, Frax có xu hướng giảm Tỷ lệ Cầm đồ mục tiêu, để cùng một số lượng cầm đồ stablecoin có thể Đúc ra nhiều FRAX hơn vào lưu thông trên thị trường, với Tỷ lệ Cầm đồ tối thiểu là 0%.
Khi điều kiện thị trường xấu đi, và người dùng mất niềm tin vào Frax, Frax có xu hướng tăng Tỷ lệ Cầm đồ mục tiêu, ngăn FRAX phát hành quá mức, đồng thời tăng cường dự trữ stablecoin cầm đồ, với Tỷ lệ Cầm đồ tối đa là 100%.
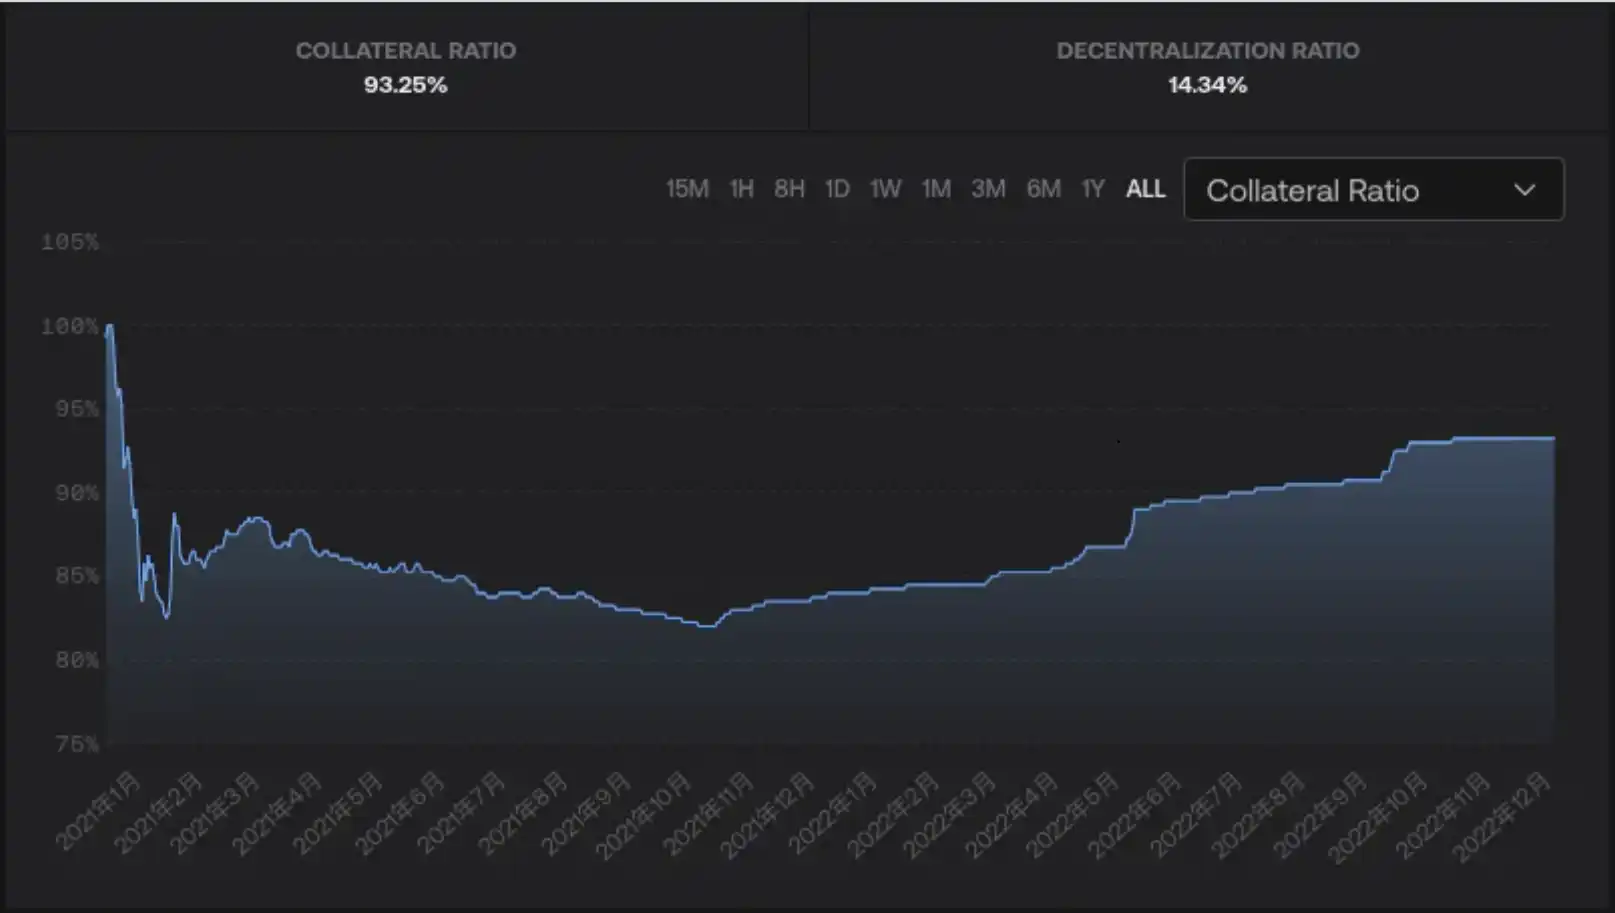
Tỷ lệ Cầm đồ hiện tại của FRAX là 93.25%, tỷ lệ cầm đồ thấp nhất trong lịch sử là 82%, tỷ lệ cầm đồ cao nhất là 100%.
Phân tích Rủi ro Tiềm năng
1. Rủi ro của Nhà phát hành gốc
Giao thức Frax có lỗi, bị kẻ tấn công lợi dụng để phát hành mở rộng độc hại. Frax đã ra mắt vào cuối năm 2020, hiện chưa gặp vấn đề lỗi giao thức.
Rủi ro Cơ chế
Khi giá FRAX giảm, Frax phụ thuộc vào các thợ săn lợi dụng để mua FRAX và gửi vào Frax, đúc FXS và rút một phần U để đưa giá FRAX trở lại 1 đô la. Nếu FXS phát hành mở rộng quá mức, sẽ ảnh hưởng đến niềm tin thị trường, đồng thời làm cho cộng đồng Frax mất kiểm soát.
Frax sử dụng cơ chế Thế cọc Kết hợp của U+FXS và cơ chế ổn định có thể điều chỉnh mức Ký quỹ mục tiêu, giảm khoảng cách Arbitrage trong thị trường một chiều cực đoan, một mức độ nào đó duy trì ổn định giá FRAX.
Khi FRAX dưới 1 đô la, Người tạo lợi nhuận sẽ mua FRAX giá rẻ số lượng lớn, tạo ra cấu trúc U và FXS trị giá 1 đô la, và bán để lời. Áp lực bán FXS sẽ không làm giảm giá trị FXS, nhưng áp lực bán FXS sẽ làm giảm giá trị FXS, gây ra một chuỗi phản ứng, FXS được tạo ra quá mức sẽ khiến giao thức được điều chỉnh bằng FXS mất quyền kiểm soát, đưa giá trị FXS về "0".
Sự tồn tại của U giảm thiểu áp lực bán FXS quá mức, đồng thời hỗ trợ giá dưới cùng của FRAX: Khi tỷ lệ Cọc là x, Người tạo lợi nhuận cần x tỷ lệ của U và (1-x) tỷ lệ của FXS, tỷ lệ Cọc x càng lớn, tỷ lệ FXS (1-x) càng nhỏ, áp lực bán FXS tạo ra càng nhỏ, từ đó giảm độ mạnh của chuỗi phản ứng. Đồng thời, U tỷ lệ x đóng vai trò là Cung cấp tài sản hỗ trợ FRAX và hình thành giá dưới cùng cho FRAX, giúp FRAX luôn có giá trị công nhận của xU, không thể trực tiếp đưa về "0".
Quá trình tạo và đổi FRAX không hoạt động liên tục, tăng cường chi phí tấn công độc hại cho Frax: Chỉ khi FRAX bị bán ra một cách lớn tạo ra tình trạng mất cơ sở, Người tạo lợi nhuận mới có động lực tạo ra FXS.
Khi giá thị trường FRAX ở trong một phạm vi ổn định (1.0033USD - 0.9933USD), giao thức FRAX sẽ không mở cửa tạo và đổi FRAX. Vì vậy, Kẻ tấn công Frax cần phải bán ra lượng lớn FRAX trước, mới có thể đưa giá xuống dưới 0.9933 và thực hiện tấn công Arbitrage, vì vậy, thiết kế phạm vi Arbitrage đã cực kỳ tăng chi phí tấn công.
Đồng thời, việc mất cơ sở nhẹ cũng không gây ra ngay lập tức hành vi tạo ra lượng lớn FXS, tạo ra một cửa sổ tự cứu cho Frax, cho phép họ có đủ thời gian điều chỉnh tỷ lệ Cọc hoặc bổ sung tài sản cọc. Tổng thể, cơ chế FRAX-FXS so với sự kết hợp UST-LUNA là ổn định hơn.
2. Rủi ro Phát hành phái sinh
Cầu nối Liên chuỗi: Thông tin cụ thể về Cầu nối Liên chuỗi có thể được tìm kiếm trên DefiLlama
Phát hành phái sinh khác: Phân tích từng trường hợp cụ thể https://defillama.com/stablecoin/frax
USDP (Stablecoin with Centralized Collateral)
Giới thiệu
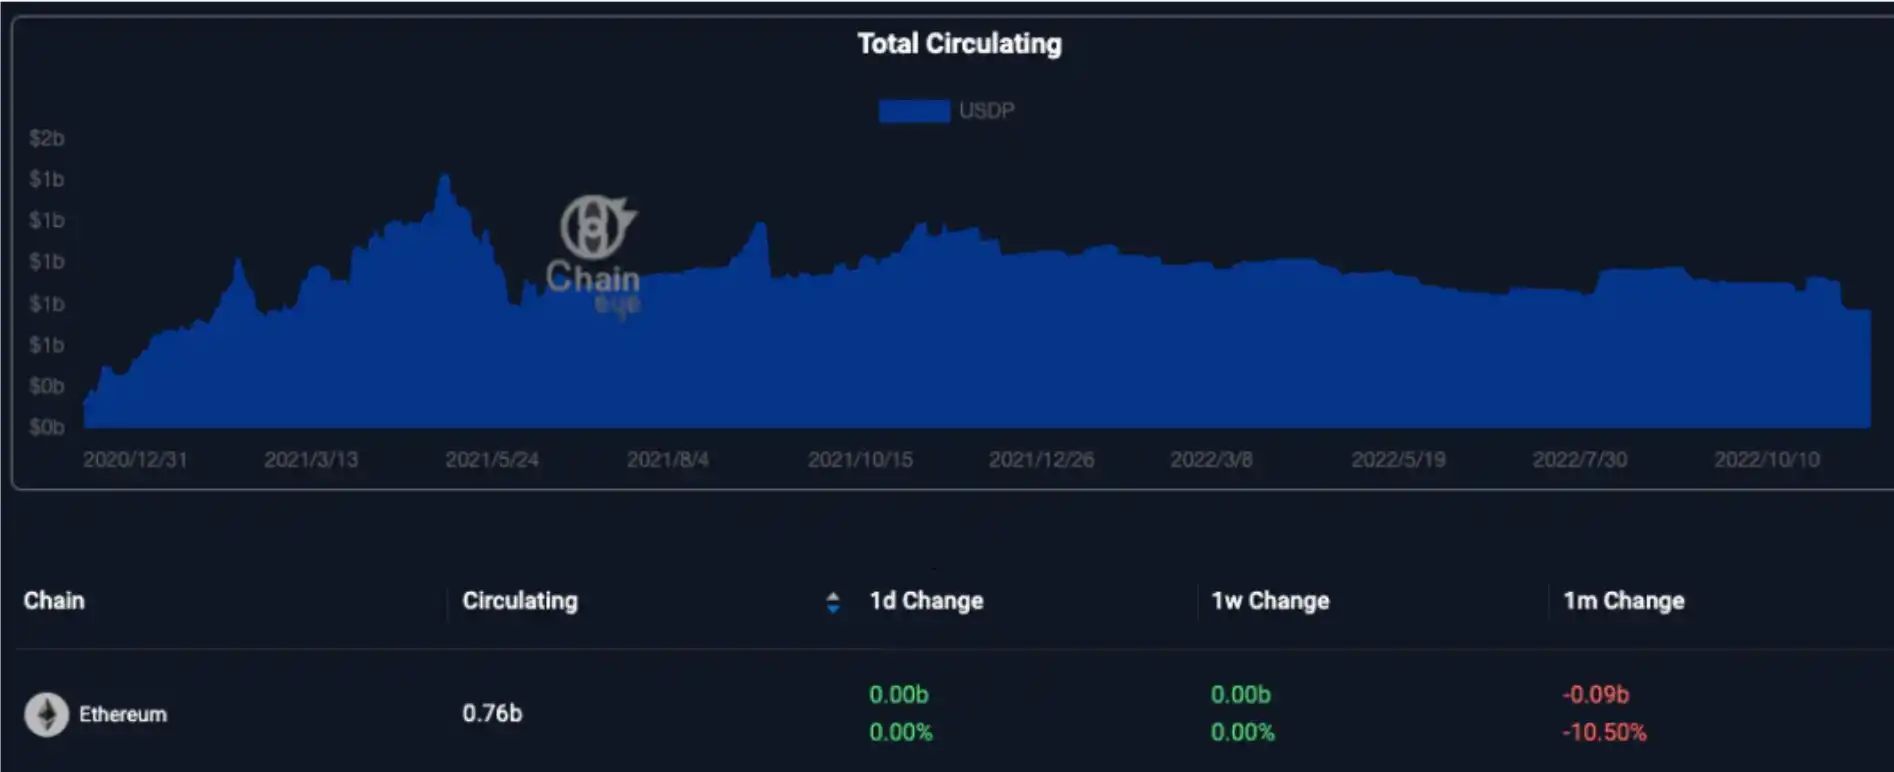
USDP là một loại stablecoin được phát hành bởi công ty Paxos, được phê duyệt và giám định bởi Sở Dịch vụ Tài chính Bang New York (NYDFS). Hiện tại, giá trị vốn hóa của nó ước khoảng 7.68 tỷ đô la Mỹ, đứng thứ sáu trong danh sách các stablecoin theo vốn hóa.
Sự phân phối trên chuỗi công khai
Hiện tại, USDP chỉ lưu thông trên Ethereum và BSC, với tỷ lệ trên Ethereum chiếm 99.68%, phần còn lại được chuyển qua BSC Bridge sang BSC.
Cơ chế Neo
Người phát hành duy trì một dự trữ tài chính đầy đủ, cho phép người dùng luôn có thể đổi USDT sang USD với tỷ lệ 1:1 bất cứ lúc nào.
Phân tích Rủi ro tiềm năng
1. Rủi ro từ phía nhà phát hành gốc
Người nắm giữ USDP có thể sử dụng Chaineye để xem xét tình hình tài sản và nợ của BUSD cũng như phân phối dự trữ, để đánh giá rủi ro tiềm năng.
https://chaineye.tools/stablecoins/stats/BUSD
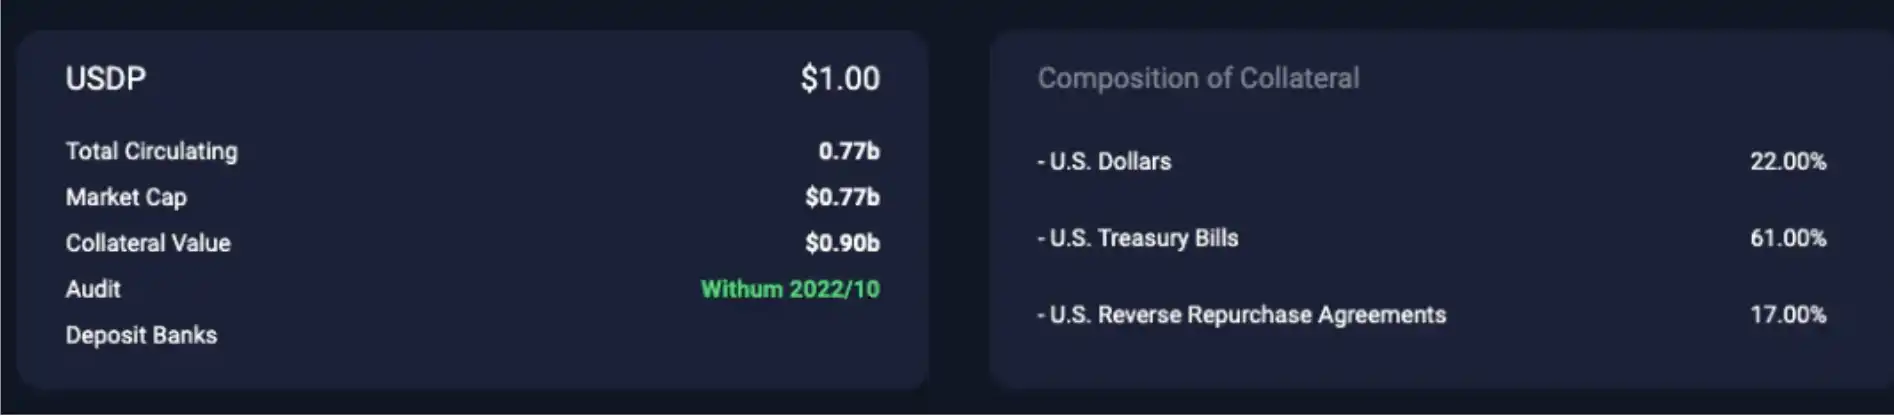
Vào cuối mỗi tháng, Paxos sẽ công bố một báo cáo tài sản dự trữ, dẫn đến sự chênh lệch về dữ liệu cơ sở tư duy phục vụ việc cuối cùng cung cấp dữ liệu về tài sản bảo đảm so với lưu thông hiện tại. Hiện nay, tổng lưu thông của BUSD là 7.7 tỷ USD (ngày 11 tháng 12 năm 2022), nhưng báo cáo tương ứng vẫn chưa được công bố.
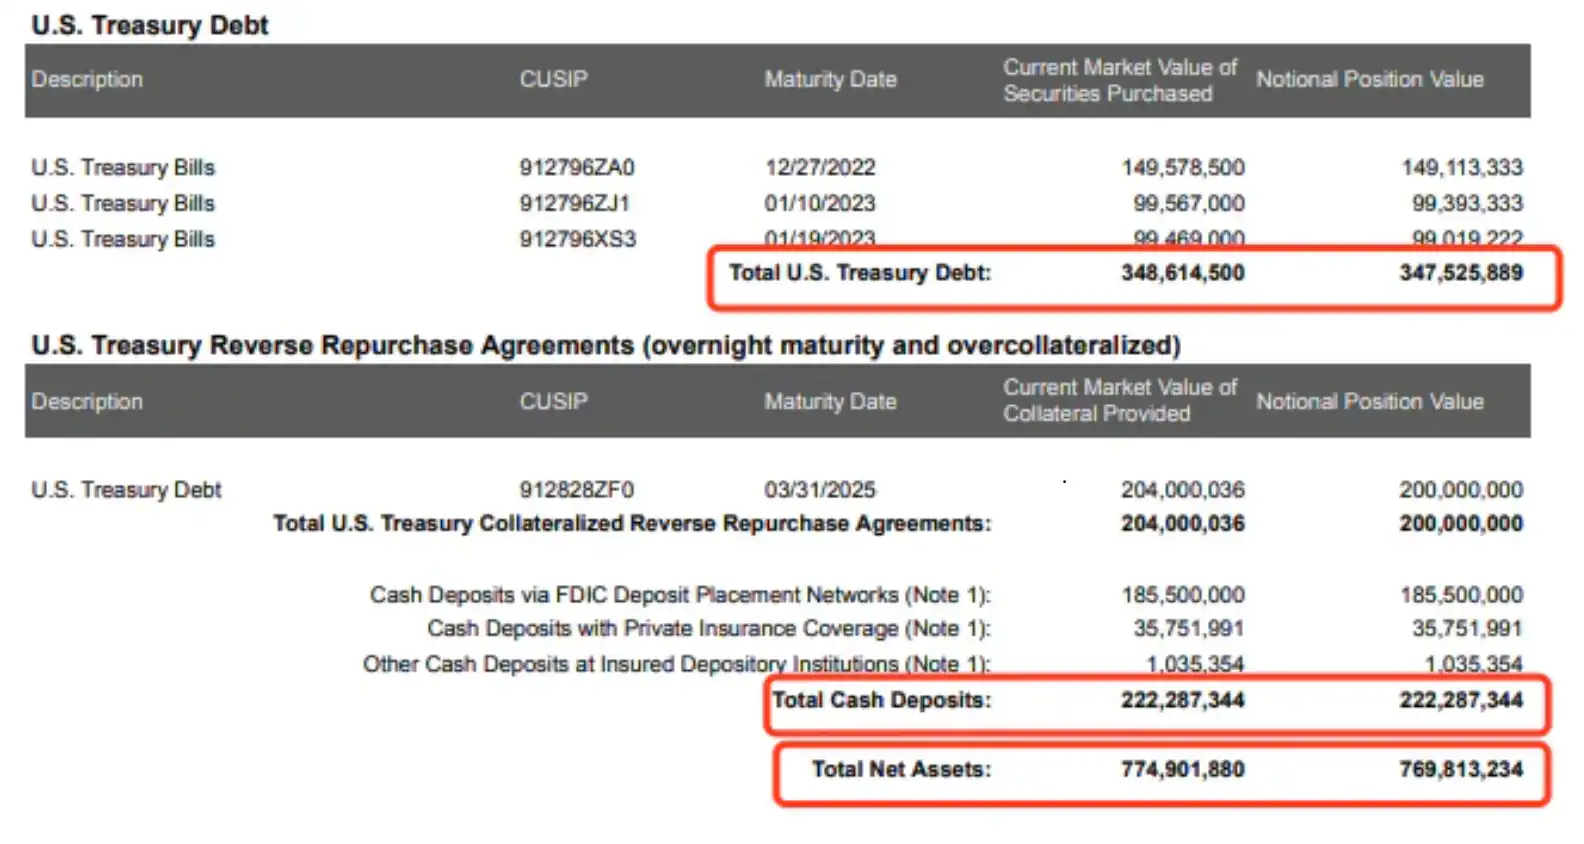
Bản báo cáo mới nhất được công bố vào ngày 30 tháng 11 năm 2022, giá trị tài sản ròng dự trữ là 7.749 tỷ USD, nhỏ hơn so với tổng cung USDP vào ngày đó là 7.9 tỷ USD, nhưng lượng cung giảm xuống còn 7.67 tỷ USD vào ngày 1 tháng 12, có thể có vấn đề về cách tính thời gian.
Loại tài sản dự trữ của USDP bao gồm Trái phiếu Kho bạc Hoa Kỳ và tiền mặt, có rủi ro nhỏ. Bạn có thể kiểm tra tình hình tài trợ mới nhất hàng tháng trên trang web của Paxos. (Lưu ý: Báo cáo mới nhất của Paxos chưa được kiểm toán bởi công ty kiểm toán bên thứ ba, báo cáo đã được kiểm toán bởi bên thứ ba sẽ có khoảng trễ khoảng một tháng so với thời gian công bố của Paxos, dữ liệu trên Chaineye là dữ liệu mới nhất từ báo cáo đã được kiểm toán bởi bên thứ ba) https://paxos.com/busd-transparency/
Tương tự như BUSD, nguồn tài trợ của USDP được bảo quản bởi Paxos, được giám sát chặt chẽ bởi Cục Quản lý Dịch vụ Tài chính Bang New York (NYDFS), và báo cáo kiểm toán được cung cấp bởi công ty kiểm toán bên thứ ba WithumSmith+Brown.
2. Rủi ro từ Bên phát hành tương lai: Rủi ro từ BSC Bridge
TUSD (Đồng tiền ổn định Đảm bảo Tập trung)
Giới thiệu
TUSD là đồng tiền ổn định được phát hành bởi công ty TrustToken được hỗ trợ bởi quỹ khởi nghiệp Stanford. TUSD hiện có giá trị thị trường khoảng 7.56 tỷ USD, đứng thứ bảy trong danh sách các đồng tiền ổn định theo vốn hóa thị trường.
Phân phối trên chuỗi công khai
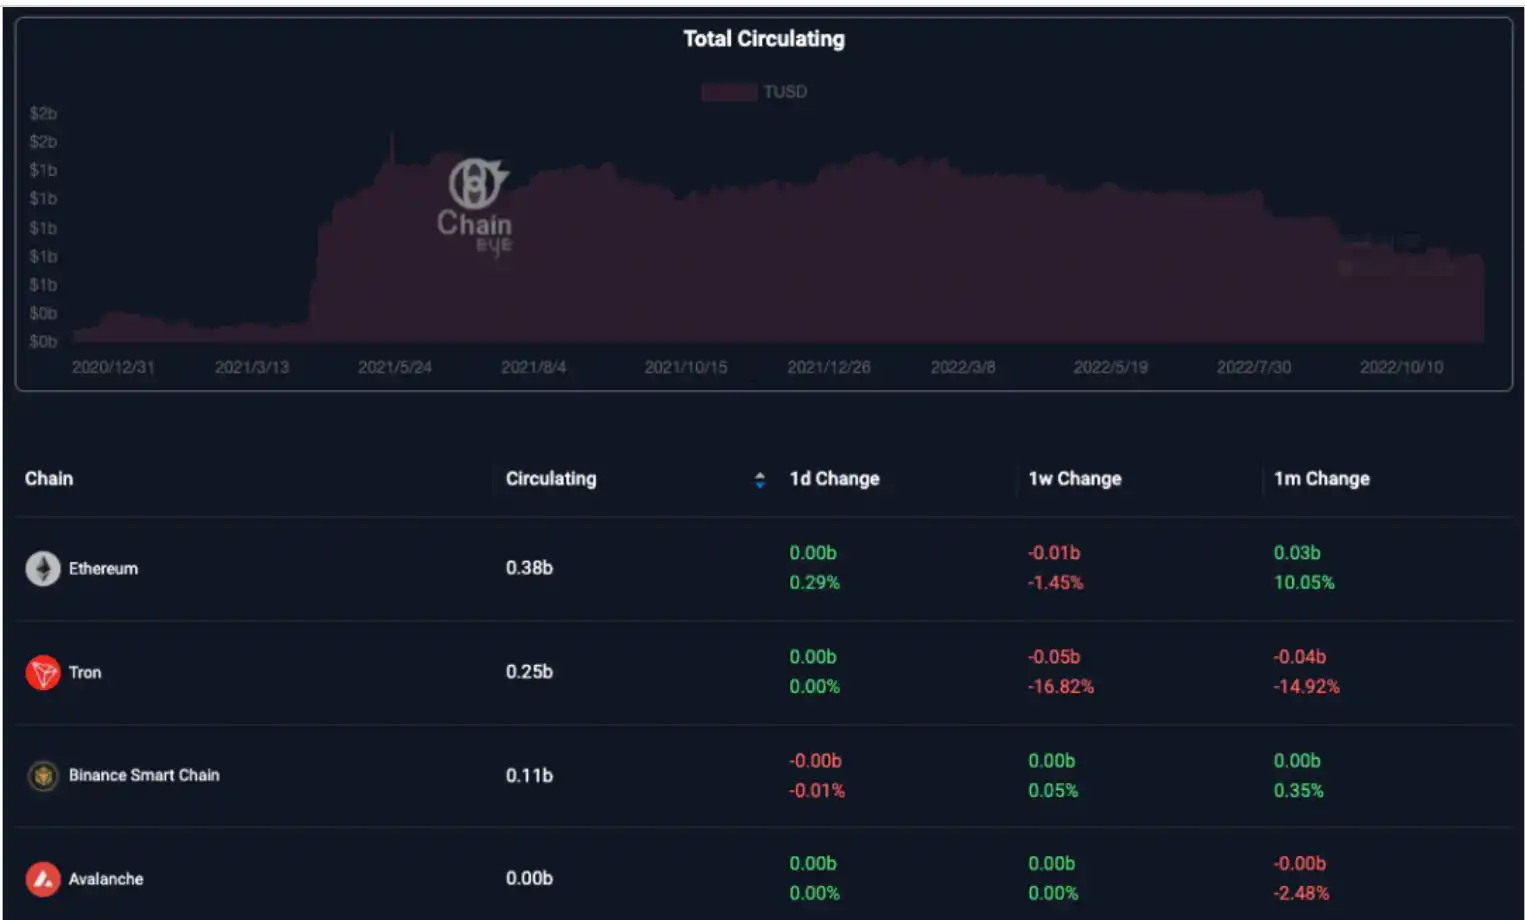
TUSD lưu thông trên 10 chuỗi công khai như Tron, Ethereum, BSC, với TUSD có 49.8% trên chuỗi Tron, 33.57% trên chuỗi Ethereum.
Các đồng TUSD tự nhiên được phát hành bởi công ty TrustToken được phân phối trên bốn chuỗi khối Ethereum, BSC, Tron và Avalanche
Các đồng TUSD trên các chuỗi khối còn lại được chuyển giao qua cầu chuyển chuỗi bởi bên phát hành phái sinh
Cơ chế Neo
Bên phát hành thực hiện dự trữ tài chính đầy đủ để người dùng có thể đổi USDT sang USD 1:1 bất cứ lúc nào
Phân tích Rủi ro Tiềm năng
1. Rủi ro từ bên phát hành gốc
Người dùng có thể sử dụng Chaineye để kiểm tra tình hình dự trữ của TUSD
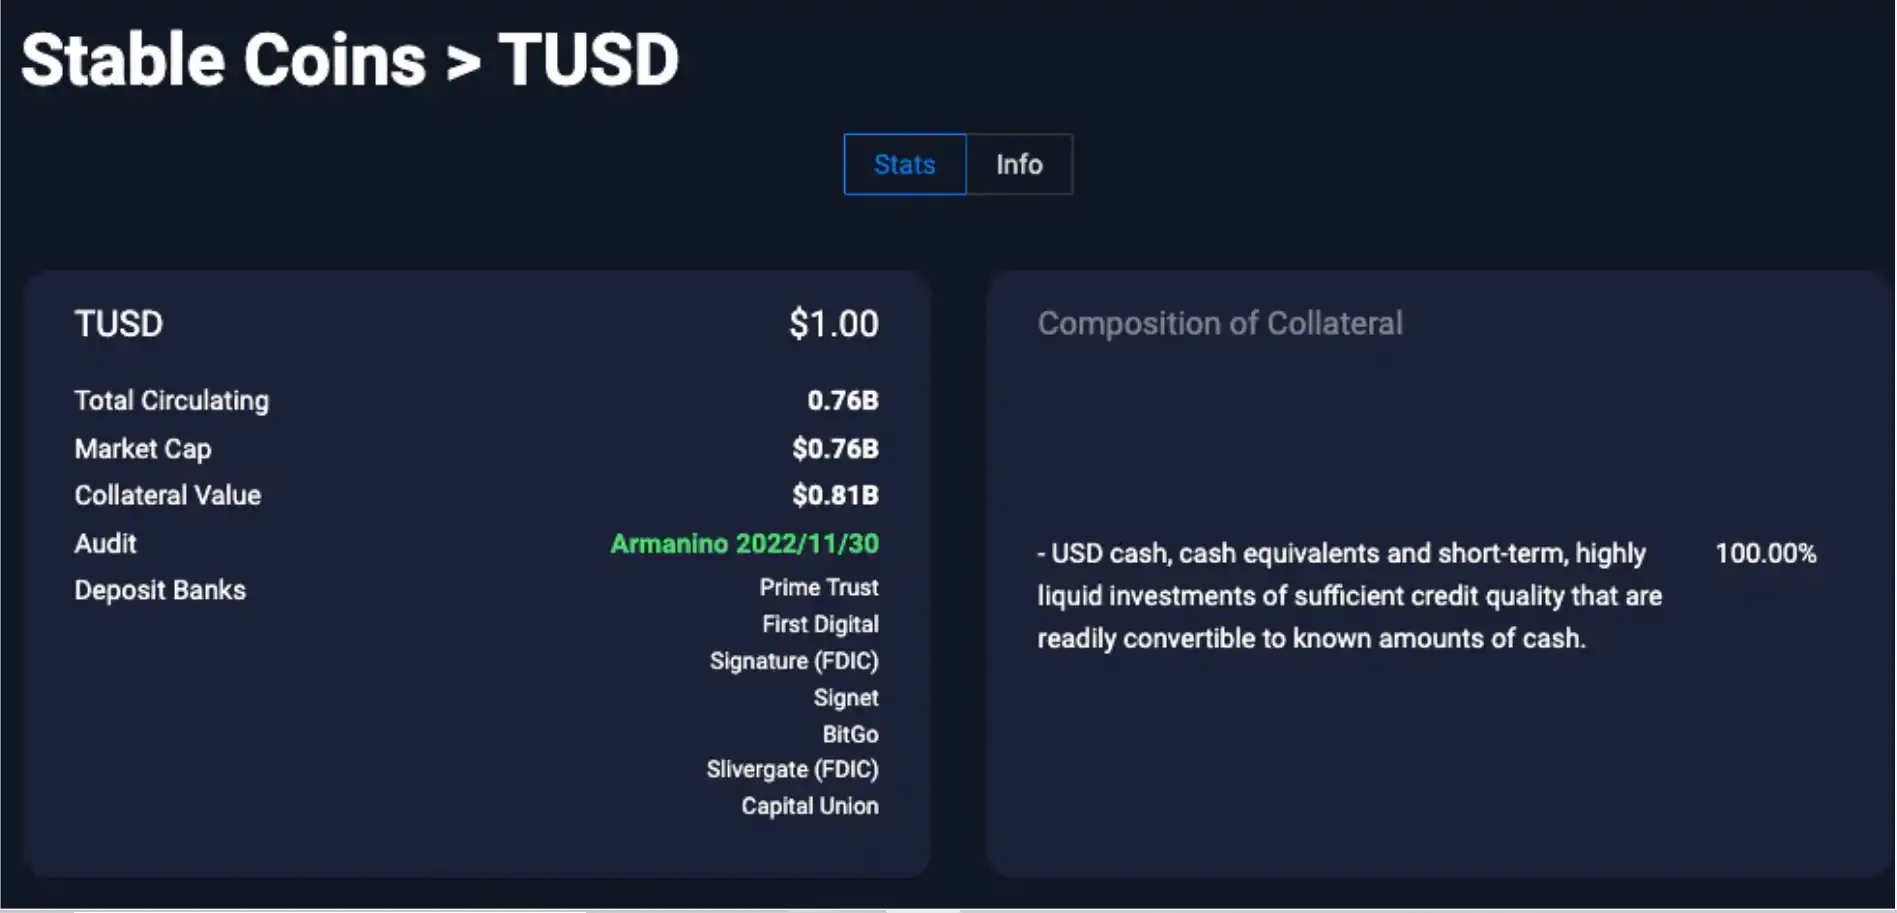
Hiện nay, giá trị tài sản dự trữ của TUSD là 8.1 tỷ đô la Mỹ, vượt qua khối lượng lưu hành 7.56 tỷ đô la Mỹ, và chia ra trong nhiều tài khoản ngân hàng, nhưng không thể xem được cụ thể phân bổ tài sản trong các ngân hàng
Báo cáo kiểm toán của TrustToken được cung cấp bởi công ty kiểm toán bên thứ ba Cohen & Company, Cohen & Company là một công ty kiểm toán chuyên tâm trụ sở tại Giải pháp Tiền điện tử Số.
Đồng thời, TrustToken hợp tác với công ty kiểm toán hàng đầu tại Mỹ Armanino để phát triển phần mềm đọc dữ liệu dự trữ, trình duyệt web của Armanino luôn đọc số dư hỗ trợ và tổng cung cấp chu trình số TUSD trên chuỗi, và hiển thị hai thông tin này theo thời gian thực để chứng minh số dư TrueUSD theo thời gian thực.https://real-time-attest.trustexplorer.io/truecurrencies
2. Rủi ro từ bên phát hành phái sinh
Cầu chuyển chuỗi: Bạn có thể tra cứu thông tin cụ thể về cầu chuyển chuỗi liên quan trên DefiLlama:https://defillama.com/stablecoin/trueusd
Đối tác Phát hành phái sinh khác: Xem xét từng trường hợp cụ thể
Bổ Sung
Trong Ngân hàng Giữ tiền của BUSD và TUSD đều xuất hiện Silvergate, Silvergate là một ngân hàng có trụ sở tại Mỹ chuyên phục vụ các công ty tiền điện tử, khách hàng của nó bao gồm các công ty tiền điện tử nổi tiếng như FTX, Coinbase, Circle, Paxos và các khác.
FTX có khoảng 1 tỷ USD tiền gửi trong Silvergate. Ngày FTX xin phá sản, Silvergate đã phát đi thông báo, cho biết ngân hàng của họ không mắc bất kỳ rủi ro nào tại FTX, số tiền gửi của FTX tại Silvergate chiếm dưới 10% tổng số tiền gửi của ngân hàng, số tiền này sẽ được trả lại cho các chủ nợ của FTX thông qua quy trình phá sản của FTX.
Đồng thời, Silvergate hỗ trợ bảo hiểm FDIC (Cơ quan Bảo hiểm Tiền gửi Liên bang Mỹ), mỗi tài khoản của Silvergate đều được bảo hiểm lên đến 25 nghìn USD, giúp giảm thiểu mức độ rủi ro chạy vốn. Tổng cộng, khả năng phá sản của Silvergate do tình trạng chạy vốn là rất thấp.
03 Tóm lược
Việc sử dụng Stablecoin cần xem xét hai chỉ số: Đảm bảo An toàn và Dễ sử dụng
Đảm bảo An toàn:
Có thể đảm bảo hoán đổi 1:1 với USD trong mọi tình huống
- Stablecoin tập trung cần tập trung vào uy tín của bên phát hành, tỷ lệ tài sản dự trữ và tình hình rủi ro, cũng như độ tin cậy của các cơ quan giám sát và kiểm toán bên thứ ba, đảm bảo rằng bên phát hành có đủ dự trữ tiền để đối phó với tình huống chạy vốn.
- Đối với Stablecoin phi tập trung, cần xem xét cơ chế đúc và hủy, cũng như có cơ chế tăng cung không giới hạn và điều kiện kích hoạt.
Dễ sử dụng:
Tập trung vào lưu thông và các tình huống thanh toán chấp nhận loại tiền này, chọn Stablecoin có lưu thông lớn và được chấp nhận rộng rãi.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan